
Tamaño y Participación del Mercado de Baterías Industriales de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2021 - 2024 |
| Tamaño del Mercado (2026) | 10.25 Mil millones de dólares |
| Tamaño del Mercado (2031) | 18.85 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.96 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Baterías Industriales de América del Norte por Mordor Intelligence
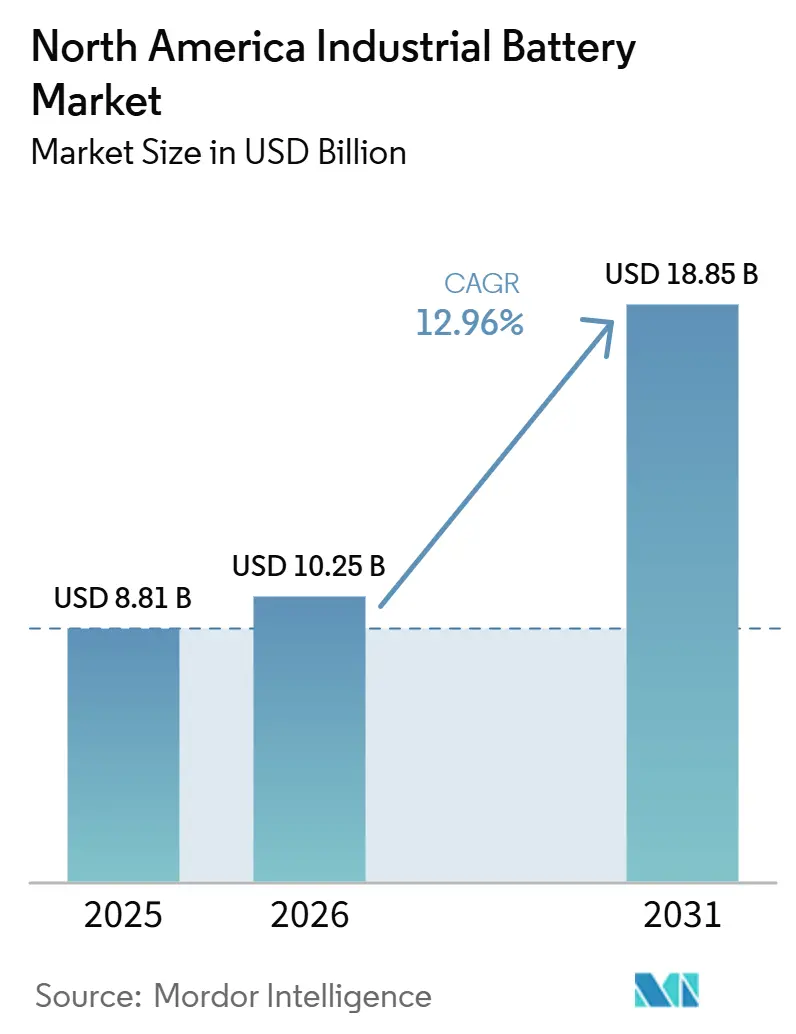
Se proyecta que el tamaño del Mercado de Baterías Industriales de América del Norte será de 8,81 mil millones de USD en 2025, 10,25 mil millones de USD en 2026, y alcanzará los 18,85 mil millones de USD para 2031, creciendo a una CAGR del 12,96% de 2026 a 2031. El mercado de baterías industriales de América del Norte está evolucionando más allá de su función tradicional de respaldo, ya que las baterías se adquieren ahora como activos operativos vinculados al tiempo de actividad de los almacenes, el soporte a la red eléctrica y el equilibrio de energía en tiempo real en los sitios industriales. La producción manufacturera doméstica de baterías en EE. UU. aumentó un 359% en términos ajustados por inflación entre 2020 y 2024, y el empleo en la fabricación de baterías alcanzó un récord de 54.400 puestos en 2024, lo que fortaleció materialmente la base de suministro regional que sirve al mercado de baterías industriales de América del Norte. El mercado de baterías industriales de América del Norte también se beneficia de la convergencia de la demanda proveniente de la expansión de centros de datos, la automatización de almacenes y los incentivos federales que mejoran la economía de los proyectos para la producción localizada de celdas y módulos. Los créditos de la Sección 45X y el endurecimiento de las restricciones a entidades extranjeras bajo la OBBBA están impulsando a los productores a localizar las cadenas de suministro más rápidamente, lo que está ampliando la brecha competitiva entre los fabricantes domésticos que cumplen con los requisitos y los ensambladores que aún dependen de celdas importadas en el mercado de baterías industriales de América del Norte. El principal riesgo a corto plazo para el mercado de baterías industriales de América del Norte es la incertidumbre política en torno a la implementación de la IRA, ya que cualquier interrupción en la visibilidad de los incentivos puede ralentizar los plazos de pedidos para los programas de adquisición de energía motriz e industrial durante 2026 y 2027.[1]
Conclusiones Clave del Informe
- Por tecnología, los iones de litio representaron el 59,2% de la participación del mercado de baterías industriales de América del Norte en 2025, mientras que se prevé que el flujo e híbrido de zinc se expanda a una CAGR del 18,3% hasta 2031.
- Por aplicación, los Montacargas y el Manejo Automatizado de Materiales representaron el 32,8% del mercado en 2025, mientras que se proyecta que el ESS Industrial Integrado con Energías Renovables crezca a una CAGR del 19,4% hasta 2031.
- Por geografía, Estados Unidos representó el 75,3% de los ingresos regionales en 2025, mientras que se espera que México registre la CAGR regional más rápida del 21,1% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Mandatos de Electrificación de Flotas Impulsados por Compromisos | +1.8% | Estados Unidos como primario, Canadá como secundario | Corto plazo (≤ 2 años) |
| Creciente Construcción de Almacenes Automatizados que Demandan Energía Motriz 24×7 | +2.2% | Estados Unidos como primario, Canadá como extensión | Corto plazo (≤ 2 años) |
| Contratos de Baterías para Servicios de Red para la Resiliencia de Centros de Datos | +3.5% | Estados Unidos como dominante, con ganancias tempranas en Texas, Virginia, Arizona | Corto plazo (≤ 2 años) |
| Reducción del Costo en USD por KWh de los Paquetes de Iones de Litio | +2.0% | Dinámica de suministro global, Estados Unidos como principal beneficiario a través de la escala doméstica | Mediano plazo (2-4 años) |
| Transición de los OEM del Plomo-Ácido Inundado a Químicas Libres de Mantenimiento | +1.5% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Pila de Créditos Fiscales de la IRA para Celdas y Minerales Críticos de Origen en América del Norte | +2.8% | Solo Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Contratos de "Batería como Arma" para Servicios de Red para la Resiliencia de Centros de Datos
El mercado de baterías industriales de América del Norte está viendo cómo los centros de datos emergen como el nuevo centro de demanda más importante para sistemas de UPS y resiliencia a gran escala. NERC emitió una Alerta de Nivel 3 el 7 de mayo de 2026 e identificó las cargas de hiperescala impulsadas por IA como un riesgo de confiabilidad para el sistema de energía masiva de Estados Unidos, lo que elevó el valor de las baterías industriales de respuesta rápida en instalaciones críticas. Este cambio es importante porque los sistemas de baterías ya no se adquieren únicamente para respaldo de emergencia; ahora se evalúan como activos que pueden estabilizar el voltaje, gestionar oscilaciones de carga de corta duración y apoyar la continuidad en entornos de cómputo de alta densidad. Fluence reportó una cartera de pedidos contratados de USD 5.600 millones a marzo de 2026 y firmó acuerdos maestros de suministro con 2 grandes hiperescaladores en el segundo trimestre fiscal de 2026, lo que demuestra que el mercado de baterías industriales de América del Norte ya está convirtiendo esta demanda en ingresos reservados.[2] Como resultado, el mercado de baterías industriales de América del Norte está ganando apoyo de un caso de uso donde el valor de confiabilidad y el valor potencial del servicio de red se evalúan conjuntamente en lugar de por separado.
Pila de Créditos Fiscales de la IRA para Celdas y Minerales Críticos de Origen en América del Norte
El marco de créditos de producción de la IRA sigue siendo uno de los apoyos estructurales más claros para el mercado de baterías industriales de América del Norte. EnerSys reconoció USD 136,4 millones en créditos de la Sección 45X en el año fiscal 2024, frente a USD 17,3 millones en el año fiscal 2023, lo que muestra con qué rapidez la producción doméstica conforme puede cambiar la posición de costos de los fabricantes establecidos. Fluence también reportó USD 10,9 millones en reducciones de costos vinculadas a la IRA en la primera mitad del año fiscal 2026, relacionadas con su fabricación de módulos de baterías en Utah, lo que confirma que estos incentivos ya están influyendo en las estructuras de márgenes en el mercado de baterías industriales de América del Norte. Las restricciones de la OBBBA que endurecen el contenido de entidades extranjeras prohibidas de 2026 a 2030 profundizan esta ventaja, porque el acceso a la demanda vinculada al gobierno federal depende cada vez más del cumplimiento del abastecimiento doméstico en lugar del precio únicamente. Esto está reformando las decisiones de adquisición en todo el mercado de baterías industriales de América del Norte, especialmente para los proveedores que pueden ofrecer celdas, módulos e integración de paquetes desde una base rastreable en América del Norte.
Creciente Construcción de Almacenes Automatizados que Demandan Energía Motriz 24×7 (AGV/AMR)
La automatización de almacenes está creando un ciclo de reemplazo de alta frecuencia que continúa expandiendo el mercado de baterías industriales de América del Norte. Delta Electronics declaró en abril de 2026 que su plataforma de carga MOOV ha impulsado más de 1 millón de vehículos industriales en América del Norte y completado más de 1.000 millones de ciclos de carga en entornos logísticos 24/7, lo que muestra la escala de las operaciones de almacén electrificadas ya en funcionamiento. Exide Technologies también destacó los sistemas de baterías LFP para flotas de AGV y AMR de múltiples turnos en LogiMAT 2026, con diagnósticos digitales y gestión modular de baterías destinados a reducir el tiempo de inactividad por mantenimiento en operaciones ininterrumpidas. Para el mercado de baterías industriales de América del Norte, el punto importante es que las baterías en servicio continuo de AGV se desgastan más rápido que las baterías en flotas de montacargas convencionales de un solo turno, lo que acorta el ciclo de reemplazo y adelanta los ingresos para los proveedores. Los estándares de seguridad y operación también están fortaleciendo la preferencia de los compradores por sistemas de baterías con características certificadas de monitoreo y gestión, lo que favorece a las empresas establecidas con capacidades más profundas de validación de productos.
Mandatos de Electrificación de Flotas Impulsados por Compromisos
Las normas de electrificación de flotas están creando una base de demanda duradera impulsada por políticas para el mercado de baterías industriales de América del Norte. La regulación de Flotas Limpias Avanzadas de California exige que los operadores afectados orienten sus compras hacia vehículos de cero emisiones según un calendario definido, lo que brinda a los proveedores de baterías una visibilidad más clara de la demanda de energía motriz a mediano plazo. Esto importa porque el reemplazo regulado de flotas está menos expuesto a las oscilaciones de ciclo corto en el gasto industrial general que las compras discrecionales de equipos. El marco de políticas también apoya la inversión relacionada en almacenamiento de energía, ya que los sistemas de carga respaldados por baterías y los sistemas de energía para instalaciones pueden calificar bajo estructuras de incentivos federales de largo plazo que permanecen disponibles hasta 2034. En el mercado de baterías industriales de América del Norte, los proveedores que alinean la planificación de productos con los ciclos regulados de renovación de flotas están posicionados para defender la utilización, la disciplina de precios y los ingresos por servicios de manera más efectiva que los proveedores que esperan la demanda spot.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escasez de Refinación Regional de Níquel de Clase 1 y Manganeso de Grado Batería | -1.5% | En toda América del Norte, aguda en Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Responsabilidades del Código de Incendios en el Lugar de Trabajo para Instalaciones LFP de Alta Energía | -1.2% | Estados Unidos como primario, Canadá como secundario | Corto plazo (≤ 2 años) |
| Cuellos de Botella en el Reciclaje de Plomo ante el Endurecimiento de los Umbrales de la EPA | -0.8% | Estados Unidos como primario | Mediano plazo (2-4 años) |
| Fabricación de Celdas con Alto Uso de Capital frente al Ciclo Volátil de Demanda de Montacargas | -0.9% | Estados Unidos como primario | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Responsabilidades del Código de Incendios en el Lugar de Trabajo para Instalaciones LFP de Alta Energía
El mercado de baterías industriales de América del Norte enfrenta una restricción de ejecución real derivada de requisitos más estrictos del código de incendios en torno al almacenamiento estacionario. La edición 2026 de la NFPA 855 elevó el umbral de cumplimiento para muchas instalaciones industriales al exigir un Análisis de Mitigación de Riesgos de manera más amplia y reforzar las expectativas de pruebas de incendio a gran escala para los sistemas calificados. Las instalaciones superiores a 600 kWh ahora enfrentan expectativas más estrictas de diseño de salas y prevención de explosiones, lo que eleva el costo de diseño del proyecto y puede complicar las renovaciones en almacenes y sitios de fabricación existentes. Estas normas no detienen el despliegue en el mercado de baterías industriales de América del Norte, pero sí extienden los ciclos de aprobación y hacen que la selección del sistema dependa más de la documentación, el historial de pruebas y la experiencia del instalador. La carga es mayor para los proveedores más pequeños, mientras que los integradores más grandes con sistemas probados y certificados pueden avanzar en el proceso de permisos con menos demoras.
Cuellos de Botella en el Reciclaje de Plomo ante el Endurecimiento de los Umbrales de la EPA
El reciclaje de plomo sigue siendo una restricción para el mercado de baterías industriales de América del Norte, aunque la demanda de plomo-ácido aún se mantiene en usos de respaldo y telecomunicaciones. Las enmiendas propuestas por la EPA a la NESHAP para la Fundición Secundaria de Plomo fueron firmadas el 29 de septiembre de 2025 e introdujeron nuevos límites de emisiones para contaminantes atmosféricos peligrosos adicionales, con costos de capital para precipitadores electrostáticos húmedos estimados en USD 621 millones para las instalaciones restantes. Estados Unidos ahora cuenta con solo 11 instalaciones de fundición secundaria de plomo, lo que limita la velocidad a la que el suministro reciclado puede expandirse incluso cuando la demanda aguas abajo se mantiene estable. La EPA también está desarrollando un marco voluntario de Responsabilidad Extendida del Productor para baterías, lo que añade futuras preguntas sobre costos de reporte y cumplimiento para los productores en todas las químicas. Para el mercado de baterías industriales de América del Norte, esto significa que la cadena de valor del plomo-ácido aún apoya una demanda instalada significativa, pero su flexibilidad del lado de la oferta se está volviendo más limitada a medida que el cumplimiento ambiental se endurece.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Segmento de Baterías de Plomo-Ácido en el Mercado de Baterías Industriales de América del Norte
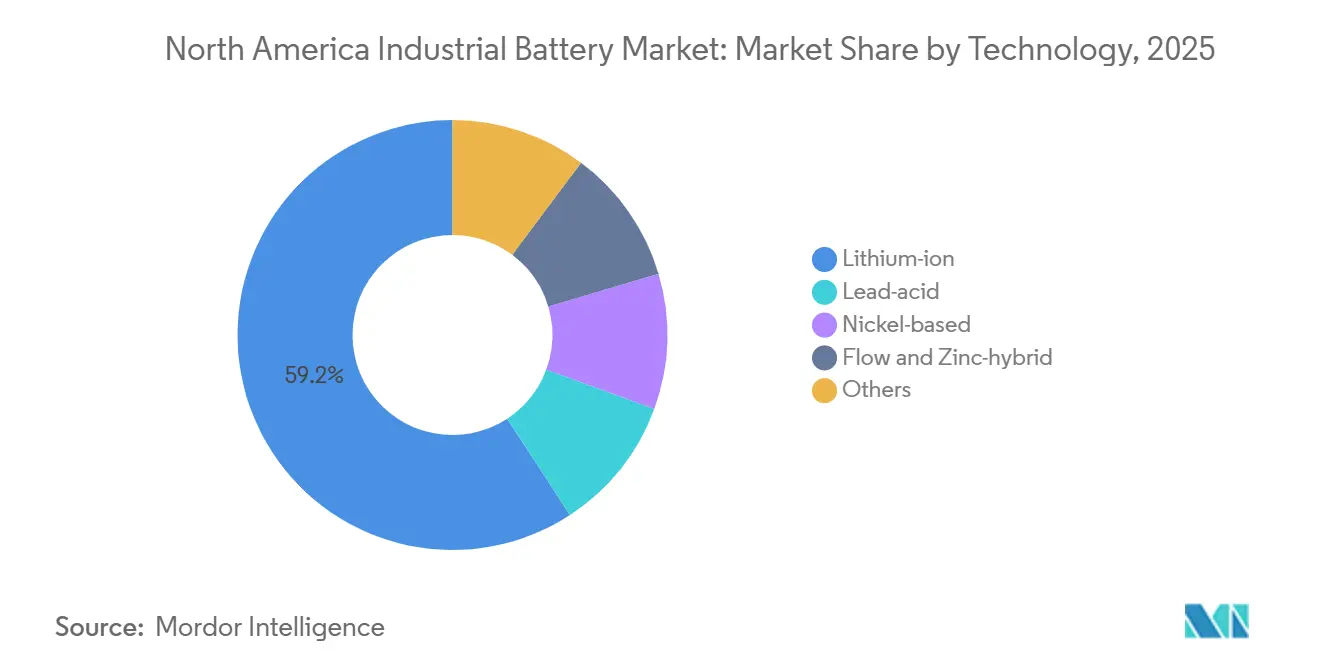
Los iones de litio representaron el 59,2% de la participación del mercado de baterías industriales de América del Norte en 2025, lo que confirma que se ha convertido en la química predeterminada en los casos de uso industrial de alto ciclo. La industria de baterías industriales de América del Norte ha avanzado constantemente en esta dirección durante varios años, ya que los datos de fabricación doméstica de Estados Unidos ya mostraban que el valor de los envíos de plomo-ácido caía de USD 5.300 millones en 2013 a USD 2.200 millones en 2022, mientras que la producción no basada en plomo-ácido aumentaba de USD 700 millones a USD 16.600 millones en el mismo período. Este cambio continuó durante 2025 y 2026 porque la operación libre de mantenimiento, el mejor rendimiento de ciclado y la mayor compatibilidad con los ciclos de trabajo automatizados hacen que los iones de litio sean más fáciles de justificar sobre una base de propiedad total. La decisión de EnerSys de cerrar su planta de plomo-ácido en Tijuana y trasladar la producción a Springfield, Misuri, muestra cómo los proveedores establecidos están redirigiendo el capital hacia líneas de productos y huellas de fabricación que se ajustan a la nueva estructura del mercado de baterías industriales de América del Norte.
Se proyecta que el flujo e híbrido de zinc se expanda a una CAGR del 18,3% hasta 2031, convirtiéndolo en el grupo tecnológico de más rápido crecimiento en el mercado de baterías industriales de América del Norte. El atractivo de estas químicas de larga duración es más fuerte en las microrredes industriales y las instalaciones vinculadas a energías renovables donde la duración de descarga, la no inflamabilidad o la flexibilidad operativa pueden superar las ventajas de espacio y costo de los sistemas de litio convencionales. Esto abre una combinación tecnológica más amplia de lo que sugiere la división de participación principal, porque la industria de baterías industriales de América del Norte no se está moviendo hacia una sola química para cada aplicación. Las baterías de base de níquel aún conservan relevancia en telecomunicaciones con temperatura variable, energía auxiliar ferroviaria y otros entornos de alta confiabilidad donde la estabilidad bajo condiciones operativas más duras sigue siendo más importante que el costo absoluto. El resultado práctico es que los iones de litio continuarán dominando el mercado de baterías industriales de América del Norte por valor, pero las químicas de larga duración y de nicho capturarán una mayor participación de los nuevos proyectos donde las necesidades de aplicación son más específicas que la simple energía de respaldo.



Segmento de Baterías de Iones de Litio en el Mercado de Baterías Industriales de América del Norte
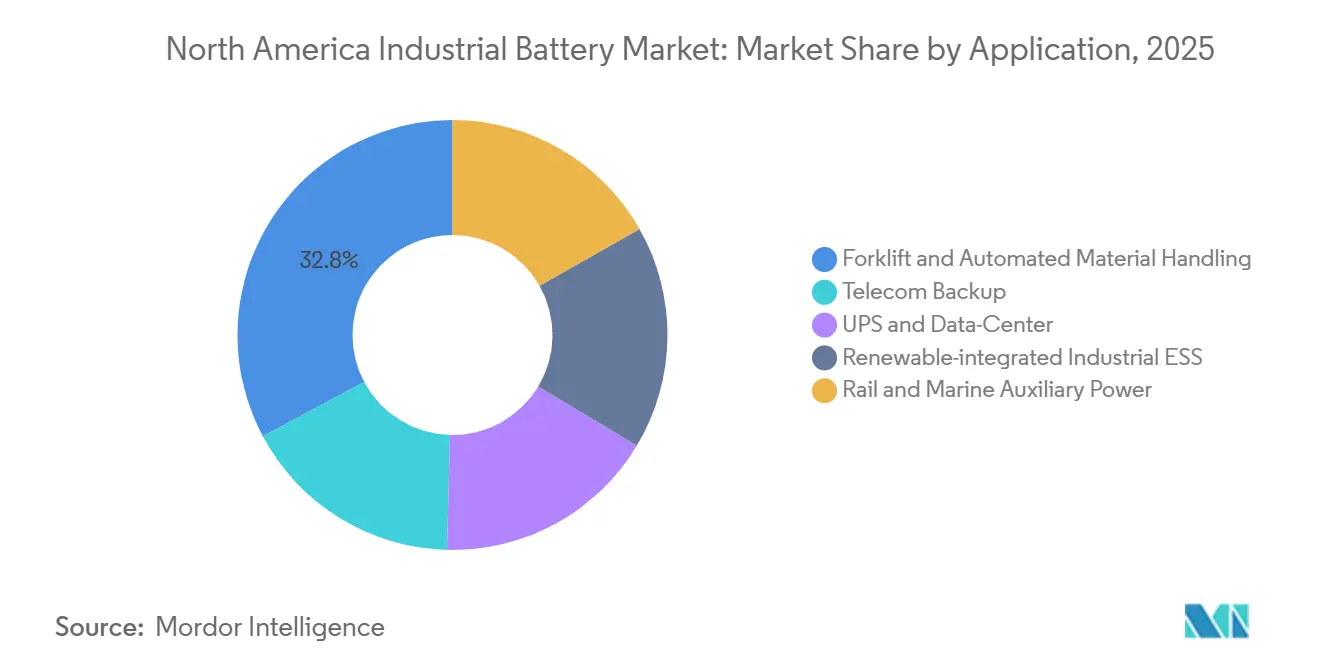
Los Montacargas y el Manejo Automatizado de Materiales representaron el 32,8% del mercado de baterías industriales de América del Norte en 2025, lo que mantuvo la energía motriz como la base de aplicación más grande. Esta posición refleja una gran flota instalada, el reemplazo rutinario de baterías y la realidad operativa de que los centros de distribución no pueden tolerar tiempos de inactividad en entornos de múltiples turnos. EnerSys reportó los primeros pedidos de su cargador inalámbrico para AGV NexSys Air en el año fiscal 2024, lo que muestra que los proveedores ahora venden no solo baterías en esta parte del mercado de baterías industriales de América del Norte, sino también la arquitectura de carga que apoya los flujos de trabajo automatizados. El respaldo de telecomunicaciones también sigue siendo una capa de demanda importante, ya que las construcciones de redes distribuidas continúan requiriendo sistemas de baterías compactos y confiables para la resiliencia de la energía en campo.
Se proyecta que el ESS Industrial Integrado con Energías Renovables crezca a una CAGR del 19,4% en el tamaño del mercado de baterías industriales de América del Norte hasta 2031, convirtiéndolo en el grupo de aplicaciones de más rápida expansión. Fluence reportó una cartera de pedidos contratados de USD 5.600 millones a marzo de 2026 y esperaba que entre el 50% y el 55% de esa cartera se convirtiera en ingresos en 12 meses, lo que indica que la profundidad del canal comercial ya se está traduciendo en ejecución a corto plazo. Esto significa que el centro de crecimiento del mercado de baterías industriales de América del Norte se está desplazando hacia sistemas más cercanos a la flexibilidad de la red eléctrica, la integración de energías renovables y la resiliencia a nivel de instalaciones, en lugar del simple reemplazo tradicional de baterías. La demanda de UPS y centros de datos se está expandiendo bajo la misma lógica, porque los sistemas de baterías ahora apoyan tanto la continuidad como la calidad de la energía en instalaciones cada vez más sensibles a la carga. Durante el período de pronóstico, esto debería reducir la participación de las aplicaciones de energía motriz heredadas, aunque los volúmenes absolutos de baterías para montacargas y manejo automatizado de materiales continúen aumentando.
Análisis Geográfico
Mercado de Baterías Industriales de Estados Unidos
Estados Unidos representó el 75,3% de la cuota del mercado de baterías industriales de América del Norte en 2025, lo que lo mantuvo muy por delante de Canadá y México tanto en profundidad de demanda como en escala de fabricación. Estados Unidos sigue siendo el núcleo del mercado de baterías industriales de América del Norte porque combina la mayor base industrial instalada de la región con la combinación más sólida de incentivos federales a la producción y demanda de fiabilidad energética impulsada por los centros de datos. Los créditos de la Sección 45X recompensan la producción nacional de celdas y módulos de baterías, mientras que el endurecimiento de las restricciones a entidades extranjeras está incrementando el valor del abastecimiento local y las cadenas de producción trazables para los proveedores que atienden la demanda federal o vinculada a incentivos. Esa estructura de incentivos ya está configurando la asignación de capital, ya que EnerSys reconoció 136,4 millones de USD en créditos de la Sección 45X en el ejercicio fiscal 2024 y Clarios anunció una expansión de 390 millones de USD en Misuri durante mayo de 2026 con apoyo vinculado a su estrategia de fabricación más amplia en Estados Unidos. Estados Unidos sigue siendo, por tanto, la geografía ancla del mercado de baterías industriales de América del Norte no solo por su cuota de ingresos actual, sino porque la política y la economía de producción se refuerzan mutuamente de forma más clara allí que en cualquier otro lugar de la región.
Mercado de Baterías Industriales de Canadá
Canadá aporta una porción menor pero estable del mercado de baterías industriales de América del Norte, respaldada por los objetivos de electrificación industrial y las necesidades de modernización de la red eléctrica. Las condiciones de demanda son estructuralmente sólidas porque las operaciones remotas, la actividad minera y los requisitos de fiabilidad del lado de las empresas de servicios públicos crean una adecuación natural para los sistemas de baterías libres de mantenimiento y para el almacenamiento de mayor duración donde la economía del desplazamiento del diésel resulta atractiva. Los marcos de contratación provincial y la orientación de la política de electricidad limpia también ofrecen a los proveedores de almacenamiento un entorno de proyectos más estable que el gasto industrial puramente discrecional. En este contexto, el mercado de baterías industriales de América del Norte se beneficia de Canadá más como un contribuyente estratégico estable que como un pico de volumen a corto plazo, especialmente en proyectos donde la fiabilidad, la duración y el acceso a minerales críticos son factores determinantes.
Mercado de Baterías Industriales de México
Se espera que México registre el crecimiento regional más rápido con una CAGR del 21,1% hasta 2031 en el tamaño del mercado de baterías industriales de América del Norte. Este perfil de crecimiento está siendo impulsado por la inversión manufacturera vinculada al nearshoring, ya que la actividad de ensamblaje de fabricantes de equipos originales y baterías continúa expandiéndose por los principales corredores industriales como Nuevo León, Baja California y San Luis Potosí. El papel de México en el mercado de baterías industriales de América del Norte está, por tanto, evolucionando desde una ubicación de ensamblaje rentable hacia una plataforma de fabricación e integración de baterías más amplia vinculada a las cadenas de suministro continentales. Este cambio respalda tanto la demanda directa de baterías como el desarrollo de sistemas adyacentes de carga, almacenamiento y energía industrial a medida que las fábricas localizan una mayor parte de sus operaciones. México seguirá enfrentando sensibilidad en materia de política comercial y aranceles, así como normas sobre el contenido de entidades extranjeras, pero su tasa de crecimiento sugiere que sigue siendo la zona de expansión más dinámica dentro del mercado de baterías industriales de América del Norte durante el período de previsión.
Panorama Competitivo
Mercado de Baterías Industriales en Estados Unidos
El mercado de baterías industriales de América del Norte está moderadamente concentrado en la cima, pero sigue siendo fragmentado entre los proveedores de nivel medio y los nichos de aplicaciones especializadas. EnerSys, Clarios, East Penn Manufacturing y C&D Technologies mantienen posiciones sólidas en los segmentos industriales tradicionales, de energía motriz y de respaldo, mientras que Tesla, Fluence Energy y LG Energy Solution son más influyentes en la demanda vinculada a ESS y centros de datos. Esta división significa que el mercado de baterías industriales de América del Norte ya no está organizado en torno a un único centro competitivo, porque el liderazgo ahora depende en gran medida de la química, la aplicación, la profundidad de certificación y el cumplimiento del contenido doméstico. La ventaja competitiva en el mercado de baterías industriales de América del Norte proviene cada vez más de la capacidad de combinar la huella de fabricación con la elegibilidad para incentivos, en lugar de la competencia de precios únicamente. Los proveedores que pueden alinear productos certificados, suministro local y capacidades de servicio están ahora mejor posicionados para defender los márgenes a medida que los equipos de adquisición aplican filtros técnicos y de abastecimiento más estrictos.
EnerSys proporciona el ejemplo más claro de cómo los actores establecidos se están reposicionando dentro del mercado de baterías industriales de América del Norte. La empresa cerró su planta de plomo-ácido inundado en Monterrey, México, en abril de 2025 y posteriormente anunció el cierre de su planta de plomo-ácido en Tijuana, México, en marzo de 2026, consolidando la producción en instalaciones de Estados Unidos para mejorar la economía y alinearse mejor con las estructuras de incentivos domésticos. EnerSys también adquirió Bren-Tronics en mayo de 2024 por USD 208 millones, lo que amplió su posición en sistemas de litio robustecidos para aplicaciones militares y redujo su exposición a usos finales más cíclicos. Clarios ha seguido una estrategia paralela a través de la expansión manufacturera, incluida su inversión en Misuri anunciada en mayo de 2026 como parte de un plan de fabricación a largo plazo más amplio en Estados Unidos.
Fluence muestra con qué rapidez los actores enfocados en ESS están ganando terreno en el mercado de baterías industriales de América del Norte, con una entrada de pedidos de USD 2.000 millones acumulada hasta mayo de 2026 y una cartera de pedidos contratados récord de USD 5.600 millones. Al mismo tiempo, los requisitos de certificación y seguridad se están convirtiendo en una barrera de entrada más sólida, porque los grandes compradores favorecen cada vez más los sistemas certificados UL 9540 y el cumplimiento probado de seguridad del litio para el despliegue industrial. Esto reduce el campo práctico para los participantes más pequeños que pueden tener un concepto de producto válido pero carecen del capital y el historial de pruebas necesarios para lanzamientos comerciales más grandes. Las empresas mejor posicionadas en el mercado de baterías industriales de América del Norte hasta 2031 son aquellas que combinan el cumplimiento doméstico, la certificación bancable y suficiente amplitud química para atender tanto proyectos convencionales como proyectos sensibles a la duración.
Líderes de la Industria de Baterías Industriales de América del Norte
-
EnerSys
-
East Penn Manufacturing
-
Clarios
-
Saft Groupe SA
-
Panasonic Energy
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Baterías Industriales de América del Norte
- EnerSys
- East Penn Manufacturing
- Exide Technologies
- Saft Groupe SA
- C&D Technologies
- Panasonic Energy (Panasonic Holdings)
- GS Yuasa Corp.
- Leoch International
- Crown Battery Mfg. Co.
- Clarios
- Tesla (Megapack & Industrial Storage)
- BYD Company Ltd.
- LG Energy Solution
- KORE Power
- Fluence Energy
- ABB (BESS division)
- Mitsubishi Power Americas
- EVE Energy USA
- Navitas Systems
- Amara Raja Batteries USA

Alcance del Informe del Mercado de Baterías Industriales de América del Norte
Principales Empresas en el Mercado de Baterías Industriales de América del Norte
El panorama de las baterías industriales en América del Norte se caracteriza por la continua innovación de productos y las expansiones estratégicas de actores clave como EnerSys, GS Yuasa Corporation y Saft Groupe SA. Las empresas están invirtiendo fuertemente en investigación y desarrollo para mejorar el rendimiento de las baterías, particularmente en tecnología de iones de litio y soluciones de almacenamiento de energía. La agilidad operativa se demuestra mediante el establecimiento de nuevas instalaciones de fabricación y la modernización de las plantas existentes para satisfacer la creciente demanda. Las asociaciones estratégicas y las colaboraciones, especialmente en los sectores de energías renovables y telecomunicaciones, se han vuelto cada vez más comunes a medida que las empresas buscan fortalecer sus posiciones en el mercado. La industria es testigo de esfuerzos continuos para desarrollar soluciones de baterías sostenibles, con fabricantes que se centran en la reciclabilidad y el cumplimiento ambiental mientras amplían sus redes de distribución en toda la región.
Mercado Dinámico con Sólidos Actores Regionales
El mercado de baterías industriales de América del Norte exhibe una estructura moderadamente consolidada, con una combinación de conglomerados globales y fabricantes regionales especializados. Los actores globales aprovechan sus amplias capacidades de investigación y su presencia de marca establecida, mientras que los especialistas regionales capitalizan su profundo conocimiento de las necesidades del mercado local y sus ágiles capacidades de respuesta. El mercado demuestra un equilibrio saludable entre fabricantes a gran escala que ofrecen carteras de productos completas y empresas especializadas que se centran en aplicaciones o tecnologías específicas. La dinámica competitiva se ve moldeada además por la presencia tanto de fabricantes tradicionales de baterías de plomo-ácido como de actores emergentes especializados en tecnologías avanzadas de baterías.
La industria ha sido testigo de importantes actividades de fusiones y adquisiciones, impulsadas principalmente por la necesidad de adquirir nuevas tecnologías y ampliar la presencia geográfica. Las empresas persiguen cada vez más estrategias de integración vertical para asegurar las cadenas de suministro de materias primas y mejorar las capacidades de fabricación. Las asociaciones estratégicas entre fabricantes de baterías y usuarios finales, particularmente en los sectores de telecomunicaciones y centros de datos, se han vuelto más frecuentes. El mercado también ve colaboraciones entre actores establecidos y empresas emergentes de tecnología, combinando la experiencia manufacturera tradicional con soluciones innovadoras de baterías.
La Innovación y la Sostenibilidad Impulsan el Éxito Futuro
El éxito en el mercado de soluciones de energía industrial depende cada vez más de la capacidad de las empresas para desarrollar soluciones innovadoras y energéticamente eficientes, manteniendo al mismo tiempo la competitividad en costos. Los actores establecidos deben centrarse en ampliar sus carteras tecnológicas, particularmente en química avanzada de baterías y sistemas inteligentes de gestión de baterías. Construir relaciones sólidas con sectores industriales clave, especialmente en aplicaciones emergentes como el almacenamiento de energía renovable y los equipos eléctricos de manejo de materiales, se ha vuelto crucial. Las empresas necesitan invertir en prácticas de fabricación sostenibles e iniciativas de economía circular para satisfacer las crecientes preocupaciones ambientales y los requisitos regulatorios.
Para los competidores que buscan ganar cuota de mercado, la diferenciación a través de soluciones especializadas y servicios superiores de soporte técnico ofrece un camino viable hacia adelante. El mercado presenta oportunidades para nuevos participantes con tecnologías innovadoras que aborden puntos de dolor específicos de la industria u ofrezcan características de rendimiento mejoradas. El éxito también depende del desarrollo de redes de distribución robustas y capacidades de servicio posventa. Las empresas deben navegar cuidadosamente el panorama regulatorio, particularmente en lo que respecta a las normas de seguridad de las baterías y el cumplimiento ambiental, mientras construyen relaciones sólidas con clientes industriales clave para garantizar el éxito a largo plazo en este mercado competitivo.
Recent Industry Developments in Mercado de Baterías Industriales de América del Norte
- Julio de 2024: LG Energy Solution presentó su
Modelo de Recomendación de IA para el Diseño Óptimo de Celdas
, una herramienta de inteligencia artificial de vanguardia que puede derivar el diseño óptimo de celdas de batería en tan solo 24 horas en comparación con el plazo anterior de dos semanas. - Julio de 2024: En el marco del programa de Investigación, Desarrollo y Demostración de Minerales Críticos (CMRDD) de Canadá, el Ministro de Energía y Recursos Naturales presentó inversiones que superan los 9 millones de USD. Estos fondos se destinarán a Saltworks Technologies Inc. (Saltworks) y NORAM Electrolysis Systems Inc. (NESI), fortaleciendo la cadena de suministro de baterías de Columbia Británica. Del monto total, una inversión de 4.937.500 USD está destinada a Saltworks para acelerar la conversión de salmuera de litio canadiense en precursores de baterías de litio. Saltworks anunció planes para lograr esto a través de dos tecnologías innovadoras que ha desarrollado. La iniciativa no solo promete un acceso más rápido a los recursos de litio, sino que también tiene como objetivo mitigar los riesgos de inversión dentro de la industria de litio de salmuera a batería de Canadá.


Alcance del Informe del Mercado de Baterías Industriales de América del Norte
Las baterías industriales son dispositivos electroquímicos que convierten materiales activos de nivel superior a un estado alternativo durante la descarga. Están diseñadas para durar mucho más que las baterías de consumo y se utilizan en entornos más exigentes. Estas baterías están fabricadas para dos aplicaciones generales: servicio flotante (o de respaldo) y ciclado profundo (especialmente baterías de tracción para montacargas, etc.).
El Mercado de Baterías Industriales de América del Norte está segmentado por tecnología, aplicación y geografía. Por tecnología, el mercado está segmentado en iones de litio, plomo-ácido, base de níquel, flujo e híbrido de zinc, y otros. Por aplicación, el mercado está segmentado en montacargas y manejo automatizado de materiales, respaldo de telecomunicaciones, UPS y centro de datos, sistemas de almacenamiento de energía (ESS) industrial integrado con energías renovables, y energía auxiliar ferroviaria y marina. Por geografía, el mercado está segmentado en Estados Unidos, Canadá y México. El informe también cubre el tamaño del mercado y los pronósticos para el mercado de baterías industriales en 3 países de América del Norte. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Batería de Iones de Litio |
| Batería de Plomo-Ácido |
| Otras Tecnologías (Batería de Níquel Cadmio, Níquel Metal Hidruro, Zinc Carbono, etc.) |
| Montacargas |
| Telecomunicaciones |
| UPS |
| Otras Aplicaciones |
| Estados Unidos |
| Canadá |
| Resto de América del Norte |
| Tecnología | Batería de Iones de Litio |
| Batería de Plomo-Ácido | |
| Otras Tecnologías (Batería de Níquel Cadmio, Níquel Metal Hidruro, Zinc Carbono, etc.) | |
| Aplicación | Montacargas |
| Telecomunicaciones | |
| UPS | |
| Otras Aplicaciones | |
| Geografía | Estados Unidos |
| Canadá | |
| Resto de América del Norte |


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico de valor para 2031 de las baterías industriales en América del Norte?
Se prevé que el mercado de baterías industriales de América del Norte alcance los 18,85 mil millones de USD para 2031, aumentando desde los 10,25 mil millones de USD en 2026 a una CAGR del 12,96%.
¿Qué tecnología de baterías lidera la demanda regional?
Los iones de litio lideraron con una participación del 59,2% en 2025, lo que refleja su fortaleza en aplicaciones industriales de alto ciclo y su compatibilidad con las operaciones automatizadas.
¿Qué aplicación está creciendo más rápido en los casos de uso industrial?
El ESS Industrial Integrado con Energías Renovables es la aplicación de más rápido crecimiento, con una CAGR proyectada del 19,4% hasta 2031.
¿Por qué Estados Unidos es el mayor contribuyente de ingresos?
Estados Unidos representó el 75,3% de los ingresos regionales en 2025 porque combina la base industrial instalada más profunda, sólidos incentivos federales y el mayor canal de demanda de energía liderado por centros de datos.
¿Qué está impulsando el crecimiento más rápido en México?
Se proyecta que México crezca a una CAGR del 21,1% hasta 2031, respaldado por la expansión manufacturera vinculada al nearshoring y el aumento de la actividad de ensamblaje de baterías.
¿Qué está cambiando la estrategia competitiva en este espacio?
La estrategia de los proveedores está evolucionando hacia el cumplimiento del abastecimiento doméstico, carteras de sistemas certificados y diseño de productos específico por aplicación, especialmente a medida que los beneficios de la Sección 45X y los requisitos del código de incendios se vuelven más importantes en las decisiones de adquisición.


 Sus datos están seguros y nunca se venden ni se comparten.
