
Tamaño y Cuota del Mercado de Bombas de Flujo Axial y Mixto
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
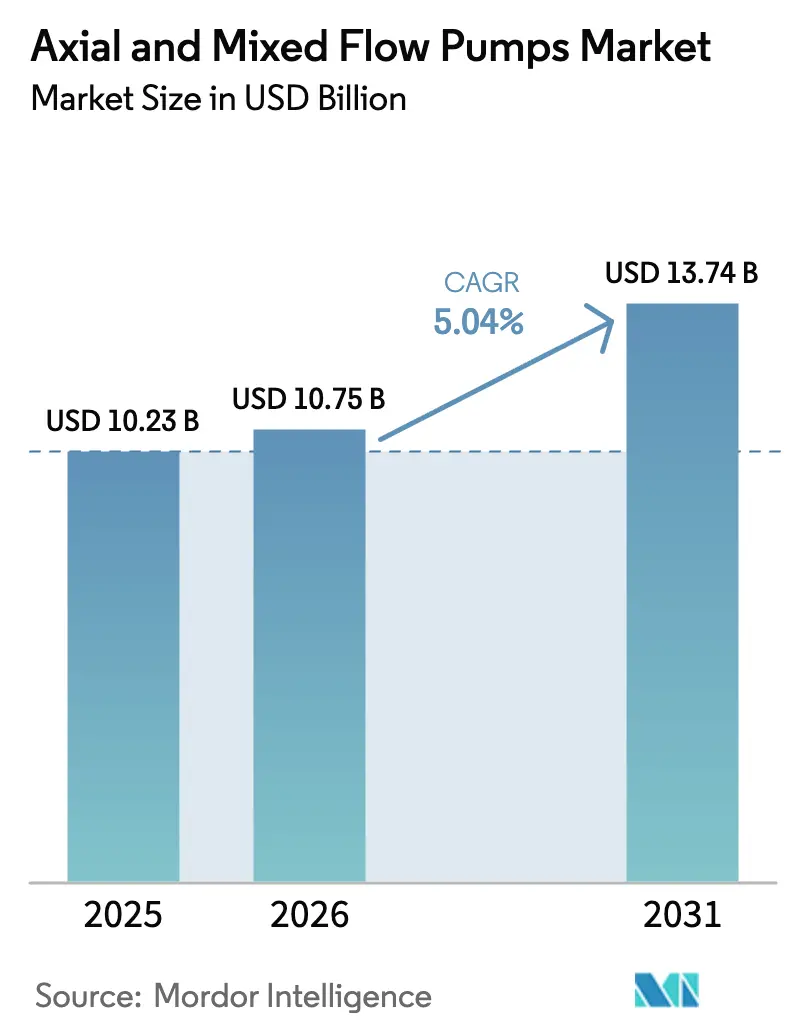
| Tamaño del Mercado (2026) | 10.75 Mil millones de dólares |
| Tamaño del Mercado (2031) | 13.74 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.04 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bombas de Flujo Axial y Mixto por Mordor Intelligence
El tamaño del mercado de bombas de flujo axial y mixto en 2026 se estima en USD 10,75 mil millones, creciendo desde el valor de 2025 de USD 10,23 mil millones, con proyecciones para 2031 que muestran USD 13,74 mil millones, creciendo a una CAGR del 5,04% durante 2026-2031. Esta trayectoria refleja la escalada de actualizaciones en redes de agua y aguas residuales, circuitos de enfriamiento de plantas de energía y estaciones de refuerzo de oleoductos en economías tanto maduras como emergentes. El posicionamiento competitivo depende cada vez más de la tecnología de velocidad variable, que reduce los costos operativos a lo largo de la vida útil, mientras que las plataformas de monitoreo digital ayudan a las empresas de servicios públicos a reducir el tiempo de inactividad no planificado. La rápida urbanización en la región de Asia-Pacífico amplifica el gasto en control de inundaciones, mientras que los operadores norteamericanos canalizan capital hacia la modernización de corredores de petróleo crudo sujetos a estándares de fiabilidad más estrictos. El riesgo en la cadena de suministro de componentes de aleaciones de alto rendimiento sigue siendo un punto de atención, aunque los fabricantes están compensando parcialmente la volatilidad de precios mediante la integración hacia atrás y el abastecimiento regionalizado.
Conclusiones Clave del Informe
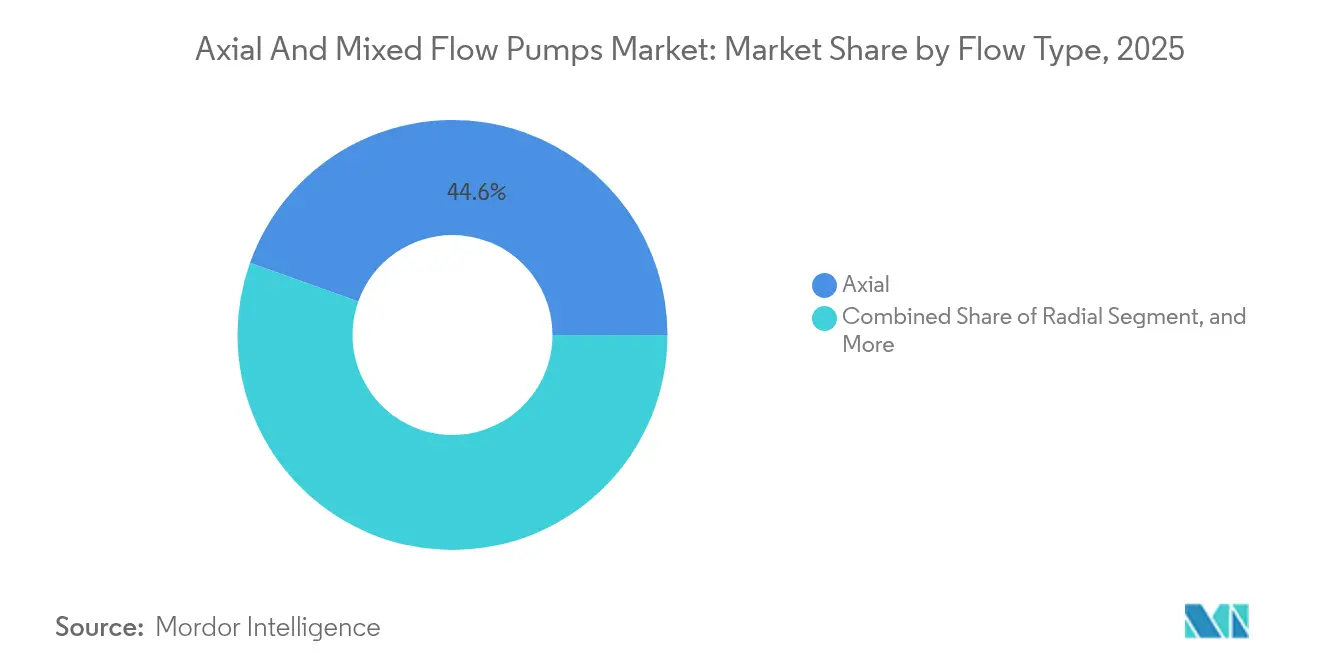
- Por tipo de flujo, se espera que las bombas de flujo mixto avancen a una CAGR del 6,78% hasta 2031, mientras que los diseños de flujo axial están proyectados a retener una cuota de ingresos del 44,55% en 2025.
- Por número de etapas, las unidades multietapa registraron la CAGR más rápida del 6,9%, mientras que los modelos de etapa única mantuvieron el 60,74% de la demanda de 2025.
- Por orientación de instalación, las disposiciones verticales captaron el 69,12% de las ventas de 2025, mientras que los sistemas horizontales crecieron a una CAGR del 5,96%.
- Por industria de usuario final, la generación de energía registró una CAGR del 5,28%, mientras que agua y aguas residuales representó el 33,12% del consumo de 2025.
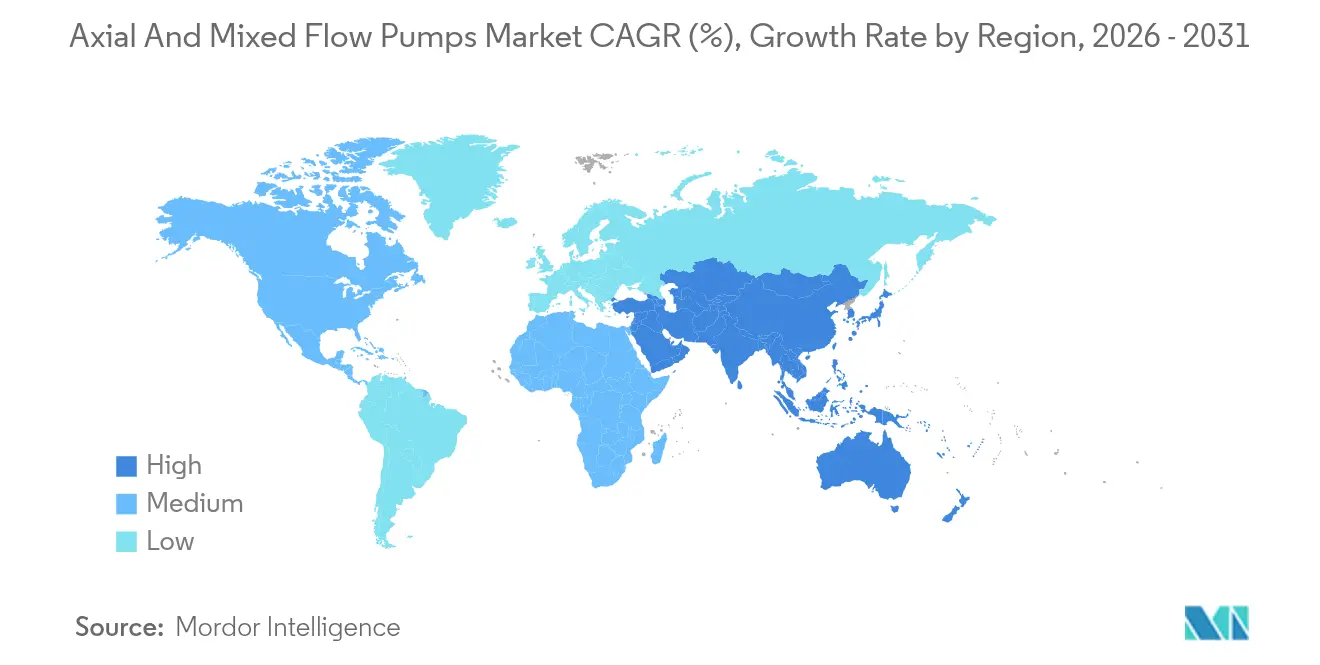
- Por geografía, la región de Asia-Pacífico concentró el 43,52% de los ingresos de 2025 y exhibió una trayectoria de CAGR líder del 5,78% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la infraestructura municipal de agua y aguas residuales | +1.8% | Global, ganancias tempranas en Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Incremento de inversiones en proyectos intermedios de petróleo y gas | +1.2% | América del Norte y Oriente Medio como núcleo, con expansión hacia América del Sur | Corto plazo (≤ 2 años) |
| Aceleración de los esquemas urbanos de control de inundaciones y riego | +1.0% | Asia-Pacífico como núcleo, con expansión hacia África | Mediano plazo (2-4 años) |
| Adopción de bombas axiales de accionamiento de velocidad variable para convertidores de energía de olas | +0.4% | Regiones costeras globales, ganancias tempranas en Europa y Australia | Largo plazo (≥ 4 años) |
| Demanda creciente de sistemas de bombas de calor de fuente de agua de mar | +0.3% | Ciudades costeras globales, concentradas en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Auge de estaciones de bombeo modulares para circuitos de enfriamiento líquido de centros de datos | +0.4% | Global, ganancias tempranas en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Infraestructura Municipal de Agua y Aguas Residuales
El gasto en mejoras de suministro y tratamiento de agua está aumentando a medida que las tuberías y plantas de tratamiento envejecidas llegan al final de su vida útil, mientras que las naciones emergentes amplían su capacidad para apoyar a las crecientes poblaciones urbanas. Proyectos como la expansión de NEWater en Singapur dependen de bombas de flujo axial de gran diámetro para gestionar de manera eficiente las tomas de agua de mar de alto volumen.[1]Organización Internacional de Normalización, "ISO 14046 Gestión Ambiental—Huella Hídrica," iso.org Los accionamientos de velocidad variable reducen el consumo de energía entre un 15 y un 25%, una ventaja decisiva para las empresas de servicios públicos que enfrentan mandatos de reducción de carbono. El estímulo gubernamental que supera los USD 200 mil millones en la región de Asia-Pacífico durante 2024 se traduce directamente en carteras de licitaciones para unidades de alta capacidad. Los fabricantes que pueden integrar bombas, motores y plataformas de monitoreo digital están mejor posicionados para capturar pedidos recurrentes a medida que las empresas de servicios públicos adoptan contratos de servicio de ciclo de vida.
Incremento de Inversiones en Proyectos Intermedios de Petróleo y Gas
Los operadores norteamericanos invirtieron USD 15 mil millones en mejoras de oleoductos en 2024, culminando en la expansión de Trans Mountain por USD 34 mil millones, que especificó estaciones de bombas de flujo axial clasificadas para uso en terreno montañoso. El cumplimiento de la norma API 610 incentiva a los compradores a optar por diseños robustos que mantengan un tiempo medio entre fallos de más de 60.000 horas.[2]Instituto Americano del Petróleo, "Norma API 610," api.org Los programas de esquisto latinoamericanos, representados por Vaca Muerta en Argentina, requieren sistemas de bombeo similares para transportar 500.000 barriles por día. El alto rendimiento y los estrictos objetivos de tiempo de actividad continúan favoreciendo las configuraciones axiales frente a las alternativas centrífugas en estos eslabones intermedios.
Aceleración de los Esquemas Urbanos de Control de Inundaciones y Riego en Asia-Pacífico
La intensificación de los eventos de lluvia está impulsando programas de drenaje en megaciudades, que cuentan con estaciones equipadas con bombas axiales dimensionadas para más de 200 m³/s, como se observa en los túneles subterráneos de control de inundaciones de Tokio.[3]Gobierno Metropolitano de Tokio, "Control de Inundaciones en Tokio," metro.tokyo.lg.jp La Misión Jal Jeevan de India destina USD 50 mil millones para el suministro de agua en zonas rurales, promoviendo la adopción del flujo mixto en la rehabilitación de canales. Los gobiernos complementan las mejoras de hardware con telemetría IoT que modula la velocidad de las bombas en tiempo real, reduciendo el consumo de energía durante las temporadas secas y previniendo desbordamientos durante las tormentas.
Adopción de Bombas Axiales de Accionamiento de Velocidad Variable para Convertidores de Energía de Olas
Las plantas de demostración en Escocia y Australia utilizan bombas axiales para regular el movimiento del agua de mar dentro de dispositivos de columna de agua oscilante, mejorando así la eficiencia de conversión en distintas alturas de olas. Las directrices IEC 62600 recomiendan aleaciones resistentes a la corrosión y cojinetes magnéticos, que reducen las visitas de mantenimiento en entornos marinos hostiles. Aunque hoy en día son un nicho, las instalaciones acumuladas a lo largo de las costas de Europa y Asia-Pacífico apuntan a una demanda emergente a largo plazo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Limitaciones de rendimiento con fluidos de alta viscosidad | -0.8% | Global, concentrado en productos químicos y farmacéuticos | Corto plazo (≤ 2 años) |
| Creciente prevalencia de diseños alternativos de bombas de hélice en línea | -0.6% | Global, adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Interrupciones en la cadena de suministro de componentes de acero inoxidable de alta aleación | -0.4% | Global, concentrado en centros de fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Escalada de regulaciones de eficiencia energética que aumentan los costos de cumplimiento | -0.3% | Europa y América del Norte como núcleo, con expansión global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Limitaciones de Rendimiento con Fluidos de Alta Viscosidad
Cuando la viscosidad supera los 100 cP, las bombas de flujo axial y mixto pierden hasta el 30% de su eficiencia, lo que lleva a los productores químicos a optar por modelos centrífugos de accionamiento magnético que mantienen el rendimiento en un rango más amplio de propiedades del fluido. Las plantas farmacéuticas sujetas a los códigos de limpieza de la Parte 11 de la FDA también se alejan de los diseños axiales debido a las complejidades de saneamiento. Hasta que nuevas geometrías de impulsor o tecnologías de accionamiento reviertan las penalizaciones de eficiencia, la penetración en segmentos de fluidos viscosos quedará rezagada respecto a los mercados centrales de agua y energía.
Creciente Prevalencia de Diseños Alternativos de Bombas de Hélice en Línea
Las bombas de hélice en línea reducen la huella física y los costos de obras civiles en un 20-40%, lo que las hace atractivas para renovaciones donde construir fosos profundos resulta impracticable. Las empresas de servicios públicos europeas que son pioneras en estos sistemas señalan un mantenimiento sobre el nivel del suelo más sencillo y una instalación más rápida. Los fabricantes de equipos de flujo axial y mixto deben, por tanto, defender su cuota de mercado combinando ganancias de eficiencia con contratos de servicio de ciclo de vida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Flujo:
El Flujo Mixto Impulsa la InnovaciónEl tamaño del mercado de bombas de flujo axial y mixto para las configuraciones de flujo mixto está creciendo rápidamente a medida que los usuarios buscan eficiencia en una variedad de alturas de carga. Los productos de flujo mixto registraron una CAGR del 6,78% hasta 2031, aunque los diseños axiales aún controlaban el 44,55% de los ingresos de 2025. Los circuitos de agua de enfriamiento en plantas de gas y nucleares optan cada vez más por unidades de flujo mixto que mantienen la estabilidad hidráulica en un rango de alturas de carga de 5 m a 15 m. Los operadores reportan ahorros de energía de hasta el 8% frente a las alternativas puramente axiales cuando las variaciones de carga son frecuentes. La I+D continua en impulsores de paso variable y carcasas compuestas apunta a reducir aún más las diferencias de costo, reforzando la trayectoria de crecimiento del flujo mixto.
Los despliegues robustos de control de inundaciones municipales también ilustran la migración tecnológica. Los nuevos depósitos subterráneos de Tokio utilizaron bombas de flujo mixto para acomodar niveles fluctuantes de aguas pluviales, demostrando un rendimiento constante incluso cuando las alturas de succión cambiaban drásticamente. La estandarización bajo los procedimientos de ensayo ISO 9906 genera confianza en los compradores al validar el rendimiento en puntos de funcionamiento más amplios, acelerando así la adopción del flujo mixto tanto en proyectos nuevos como en renovaciones.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Número de Etapas:
Los Sistemas Multietapa Ganan ImpulsoLos conjuntos de etapa única dominaron la cuota del mercado de bombas de flujo axial y mixto, representando el 60,74% en 2025, siendo favorecidos por su simplicidad en aplicaciones de tratamiento de agua de baja presión y riego. Sin embargo, las líneas multietapa se expandieron a una CAGR del 6,9%, impulsadas por los crecientes requisitos de presión en las estaciones nucleares que ahora tienen como objetivo presiones de descarga de 50 a 100 m. Los diseños multietapa también anclan las estaciones de refuerzo de oleoductos, donde los cambios de elevación superan los límites de los diseños de etapa única. Los fabricantes mitigan los mayores costos de capital modulando las carcasas, lo que permite a los operadores añadir etapas según crece la demanda sin necesidad de reinstalar unidades completas.
El proyecto Trans Mountain integró bombas axiales multietapa en sus estaciones intermedias para compensar los pasos de montaña, demostrando una economía de ciclo de vida favorable bajo ciclos de trabajo con petróleo pesado. Los análisis predictivos, combinados con sensores de presión, alertan a los técnicos sobre la desviación en el equilibrio de etapas antes de que la vibración se intensifique, apoyando objetivos de mayor disponibilidad dentro de los corredores energéticos críticos.
Por Orientación de Instalación:
La Dominancia Vertical ContinúaLas bombas verticales representaron el 69,12% de las ventas de 2025, gracias a sus compactas huellas físicas que se adaptan a los ajustados recintos municipales. Sumergir los motores bajo el agua reduce el ruido aéreo y libera espacio en la superficie para otros equipos de tratamiento. No obstante, las instalaciones horizontales avanzaron a una CAGR del 5,96% a medida que los campus industriales prefirieron el acceso sobre el nivel del suelo para ciclos de inspección más rápidos. Los centros de datos que despliegan circuitos de enfriamiento líquido ilustran este cambio; los módulos montados horizontalmente se deslizan para mantenimiento sin interrumpir las salas de servidores.
Los oleoductos reflejan esta tendencia; las estaciones de refuerzo montadas en superficie a lo largo de rutas desérticas simplifican el mantenimiento y minimizan los riesgos en espacios confinados. Las obras de desalinización de NEOM en Arabia Saudita especificaron bombas axiales horizontales para bloques de plantas modulares, donde las grúas extraen conjuntos completos de módulos para su revisión. La legislación de seguridad laboral también anima a los propietarios a adoptar disposiciones planas cuando se puede evitar la entrada de trabajadores en fosos profundos y húmedos.
Por Material de Construcción:
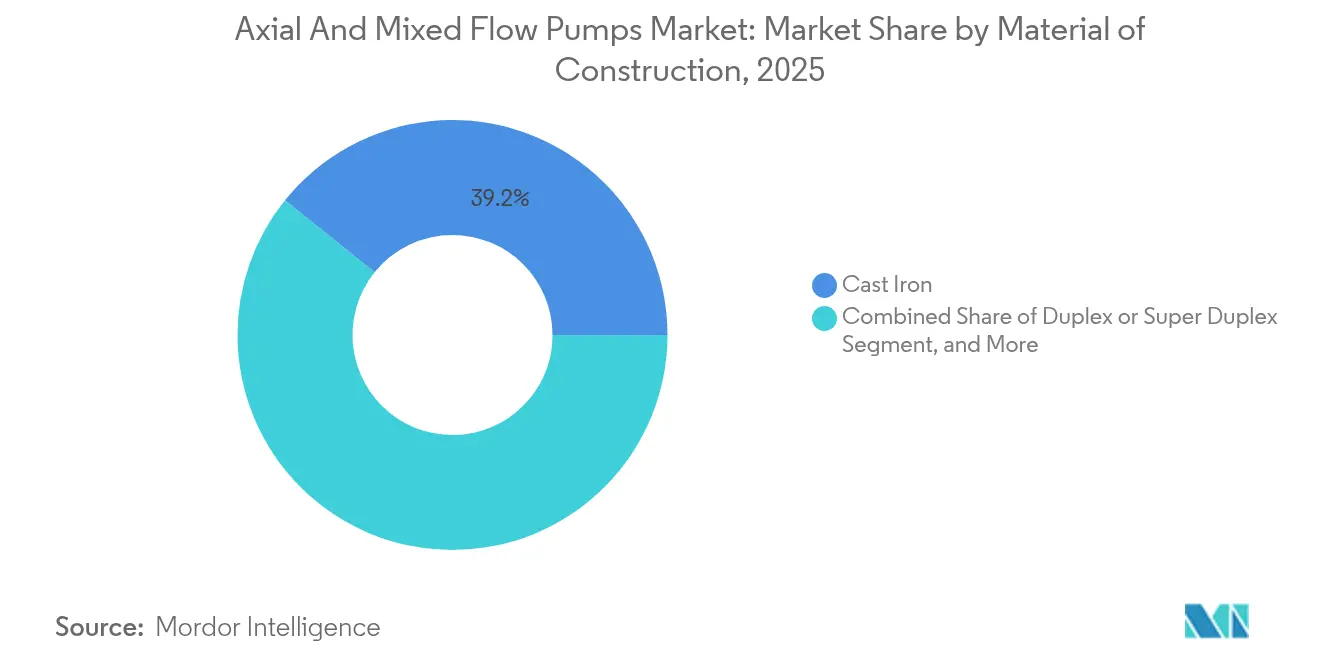
El Acero Inoxidable Gana TerrenoLas carcasas de hierro fundido retuvieron el 39,22% del volumen de 2025 por su mérito en cuanto a costo para el servicio de agua dulce, mientras que los grados de acero inoxidable escalaron a una CAGR del 5,59% en medio de la expansión de los servicios industriales de agua de mar y corrosivos. El tamaño del mercado de bombas de flujo axial y mixto para bombas de acero inoxidable dúplex se benefició del gasto de capital en petróleo offshore y desalinización, que exige aleaciones con un 25% de cromo para frenar la picadura por corrosión. Las fluctuaciones en el precio del níquel aumentaron el costo del acero 316L en un 25% en 2024, pero los operadores toleraron las primas dado que los gastos de reemplazo superaron el USD 1 millón por parada no planificada.
Los fabricantes de equipos originales responden mediante la doble fuente de tochos y el mecanizado cerca de los mercados finales para amortiguar las interrupciones logísticas. Algunos también experimentan con revestimientos cerámicos en tomas de agua de ríos con alta presencia de arena para reducir la abrasión, ampliando aún más la paleta de materiales más allá de la metalurgia ferrosa clásica.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
La Generación de Energía se AceleraLos esquemas de agua y aguas residuales captaron el 33,12% de la demanda de 2025 y siguen siendo el grupo de clientes ancla; sin embargo, la generación de energía se posiciona como el ascensor más rápido, con una CAGR del 5,28%. Las empresas de servicios públicos que modernizan sus flotas nucleares están adoptando bombas axiales de agua de enfriamiento capaces de mover más de 100.000 m³/h de forma continua. Las redes con alta penetración renovable reflejan esta necesidad de control de flujo flexible en almacenamiento hidroeléctrico por bombeo y circuitos de almacenamiento térmico solar. Mientras tanto, las plantas químicas continúan redirigiendo las corrientes viscosas hacia diseños centrífugos, moderando su contribución al crecimiento.
Los proyectos de construcción en el Sudeste Asiático utilizan paquetes axiales de achique temporales para agilizar la excavación de sótanos durante los meses de monzón. Los operadores mineros especifican carcasas dúplex e impulsores con endurecimiento superficial para manejar las aguas de colas abrasivas, lo que representa un segmento nicho aunque técnicamente exigente que premia a los proveedores especializados.
Análisis Geográfico
Mercado de Bombas de Flujo Axial y Mixto en APAC
La región de Asia-Pacífico retuvo el 43,52% del gasto de 2025 y avanza a una CAGR del 5,78% a medida que las megaciudades refuerzan la protección contra inundaciones, los distritos rurales amplían las redes de agua potable y los corredores industriales equipan megaproyectos energéticos. China ha destinado 50 mil millones de USD para túneles de drenaje que integran conjuntos axiales de alta capacidad, mientras que la Misión Jal Jeevan de India canaliza pedidos de bombas a más de 2.000 contratistas regionales. Las naciones del Sudeste Asiático, lideradas por Vietnam y Filipinas, obtuvieron financiamiento multilateral que combina variadores de velocidad variable con telemetría inteligente para cumplir los objetivos de eficiencia.
Mercado de Bombas de Flujo Axial y Mixto en las Américas y EMEA
América del Norte mantiene una participación consolidada a través de la rehabilitación de oleoductos y renovaciones municipales que abordan la infraestructura envejecida. La participación de mercado de bombas de flujo axial y mixto en esta región se beneficia de las construcciones conformes con la API, exigidas por los operadores de oleoductos que cotizan en bolsa y que no pueden arriesgarse a sanciones medioambientales. Las empresas de servicios de agua de Estados Unidos enfrentan 625 mil millones de USD en reemplazos de capital a lo largo de dos décadas, lo que garantiza un flujo recurrente de pedidos incluso cuando los ciclos de financiamiento federal fluctúan. Europa prioriza la eficiencia energética y los presupuestos de carbono. Las empresas de servicios públicos están adoptando motores IE5, combinados con gemelos digitales que simulan escenarios de inundación antes de la instalación del hardware, una práctica reforzada por las normas de taxonomía de la UE. Las ciudades costeras, desde España hasta Dinamarca, prueban bombas de calor de fuente de agua marina, cada una de las cuales requiere unidades axiales resistentes a la corrosión. Mientras tanto, la demanda en Oriente Medio y África se intensifica a través de expansiones en desalinización y petroquímica, con megaproyectos como NEOM que validan el uso de materiales dúplex de acero inoxidable de alta gama. América del Sur, aunque más pequeña, experimenta un crecimiento sostenido impulsado por la minería y el desarrollo de GNL en tierra, que dependen de bombas axiales de refuerzo para transportar agua de proceso a través de terrenos difíciles.

Panorama regulatorio
La estandarización y las especificaciones de proyectos determinan la contratación de bombas de flujo axial y mixto en los principales segmentos de usuarios finales, como agua municipal, control de inundaciones, refrigeración de energía e infraestructura midstream. En América del Norte, el Hydraulic Institute (HI) sustenta las expectativas de diseño y aplicación a través de la guía ANSI/HI (incluyendo ANSI/HI 14.3 y las pruebas HI 11.6), mientras que los proyectos financiados por el gobierno de EE. UU. suelen hacer referencia a las Unified Facilities Guide Specifications (UFGS) 35 45 02.00 10 para los requisitos de bombas sumergibles de flujo axial y mixto, creando una vía basada en especificaciones para las licitaciones de obras públicas.
En China, el cumplimiento se alinea con normas nacionales que codifican los requisitos técnicos y de prueba, incluyendo la GB/T 13008-2010 para las especificaciones técnicas de bombas de flujo mixto y axial y la GB/T 9481-2021 para bombas de flujo axial de tamaño medio y pequeño, respaldadas por la GB/T 18149-2017 para pruebas de precisión de rendimiento. Estos marcos refuerzan las pruebas de aceptación en fábrica, la documentación y la verificación repetible del rendimiento, y elevan el nivel exigido en la capacidad de pruebas de los OEM, la trazabilidad de materiales y el control de configuración en túneles de drenaje municipal, rehabilitación de sistemas de riego y redes de refrigeración industrial.
Análisis de la cadena de valor
La cadena de valor abarca fundiciones y componentes mecanizados (rodetes, ejes, anillos de desgaste), motores y variadores de velocidad, sellos y rodamientos, montaje final y pruebas, y la entrega a través de EPC y distribuidores hacia usuarios finales como empresas de servicios públicos, centrales eléctricas y operadores de tuberías. La concentración de la fabricación en clústeres regionales favorece un suministro competitivo en costos de componentes clave; por ejemplo, el clúster de bombas de Coimbatore, en India, integra más de 600 unidades de producción con fundiciones de apoyo y proveedores auxiliares, lo que permite un abastecimiento rápido de rodetes, difusores y ejes tanto para la demanda de OEM como del mercado de repuestos.
Los OEM combinan cada vez más la fabricación centralizada de componentes hidráulicos con centros localizados de montaje, puesta en marcha y servicio para reducir los plazos de entrega y mejorar la disponibilidad en instalaciones críticas. Los distribuidores y socios de canal siguen siendo fundamentales para mantener stock de repuestos, proporcionar servicio en campo y respaldar el cumplimiento de licitaciones, mientras que los servicios de ciclo de vida y el monitoreo digital profundizan los ingresos recurrentes a medida que los compradores pasan de compras puntuales de equipos a contratos de mantenimiento y rendimiento multianuales.
Panorama Competitivo
El mercado de bombas de flujo axial y mixto está moderadamente consolidado, con un grupo de fabricantes globales que poseen carteras de proyectos notables y aún dejan espacio para especialistas regionales. Las principales empresas agrupan hidráulica, motores eléctricos y controles basados en PLC en paquetes llave en mano, elevando el umbral técnico para los nuevos participantes. La adquisición de Evoqua por parte de Xylem por USD 7.500 millones amplió su línea de tratamiento y bombeo, permitiendo a los licitadores municipales adquirir sistemas completos de un único proveedor. La expansión de KSB por USD 150 millones en Pune refuerza la capacidad nacional para atender las licitaciones de riego de India sin demoras por importación. El contrato de NEOM adjudicado a Sulzer por USD 75 millones subraya la experiencia en aguas profundas y el liderazgo en ciencia de materiales.
La rivalidad tecnológica ahora se centra en las curvas de eficiencia energética y el análisis predictivo. Los fabricantes de equipos originales incorporan sensores de vibración y aplicaciones en la nube que alertan a los equipos sobre el desgaste temprano de los cojinetes, apuntando a una reducción del 40% en el tiempo de inactividad no planificado. Los cojinetes magnéticos que eliminan la lubricación a base de aceite están ganando terreno para aplicaciones de energía de olas y oleoductos remotos, prometiendo vidas de diseño de 20 años con escaso mantenimiento. Los proveedores de plataformas también forman alianzas con contratistas de ingeniería, adquisición y construcción, asegurando influencia en la etapa de especificación donde se definen las huellas físicas de las bombas, las potencias de los motores y los presupuestos de obras civiles.
Los competidores regionales aún prosperan personalizando paquetes para normas de nicho u ofreciendo un servicio rápido en el sitio. Los proveedores chinos, respaldados por empresas conjuntas con compañías como Flowserve, entregan unidades competitivas en precio en los corredores de oleoductos de la Iniciativa de la Franja y la Ruta. Las empresas europeas de nivel medio capturan renovaciones ofreciendo alternativas de bombas de hélice en línea que se adaptan a los ejes existentes. A pesar de la intensificada consolidación, el modelado hidráulico diferenciado, el soporte en campo y la especialización en materiales crean diversas vías tanto para los actores establecidos como para los nuevos participantes.
Líderes de la Industria de Bombas de Flujo Axial y Mixto
Xylem Inc.
Franklin Electric Co., Inc.
Sulzer Ltd
Kubota Corporation
Pentair plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Bombas de Flujo Axial y Mixto
- Xylem Inc.
- Franklin Electric Co., Inc.
- Sulzer Ltd
- Kubota Corporation
- Pentair plc
- Torishima Pump Manufacturing Co., Ltd.
- Ebara Corporation
- The Weir Group PLC
- Hayward Tyler Limited
- Peerless Pump Company
- Grundfos Holding A/S
- Flowserve Corporation
- KSB SE and Co. KGaA
- ITT Inc.
- SPX FLOW, Inc.
- Tsurumi Manufacturing Co., Ltd.
- Ruhrpumpen, S.A. de C.V.
- Kirloskar Brothers Limited
- WILO SE
- Patterson Pump Company
- Zhejiang Dayuan Pumps Industrial Co., Ltd.
- Shanghai Kaiquan Pump (Group) Co., Ltd.
Lea el análisis de las empresas de bombas de flujo axial y mixto

Oportunidades de mercado y perspectivas futuras
Un espacio de oportunidad claro es el ciclo de renovación en flotas de drenaje, aguas residuales y deshidratación, donde los operadores priorizan la confiabilidad, la seguridad y la mantenibilidad junto con el rendimiento energético. Las introducciones recientes de productos refuerzan esta dirección: en abril de 2026, Franklin Electric lanzó las bombas de drenaje y aguas residuales de la Serie X (FWX, FDX, FGX) en Europa con motores de cámara seca y gestión térmica mejorada, orientadas a mantener la continuidad operativa en ciclos de trabajo más exigentes y a abrir oportunidades de reemplazo y estandarización para estaciones municipales y propiedad de contratistas.
Otra área de oportunidad son las soluciones empaquetadas que combinan bombas, controles y monitoreo en sistemas mantenibles para el movimiento intensivo de agua industrial, incluyendo la deshidratación minera y la gestión integrada del agua. El desempeño de la bomba sumergible de alta carga Flygt 2450 de Xylem, incluyendo 5.500 horas de funcionamiento continuo en una mina de oro en EE. UU., apunta a una demanda continua de activos de deshidratación de alta disponibilidad, mientras que su contrato de sistema integrado de agua con Dow en Alberta (con estado operativo previsto para agosto de 2028) muestra que los grandes usuarios finales adquieren soluciones de agua en paquete en lugar de equipos independientes. En estos casos de uso, la diferenciación de los OEM depende cada vez más de la ingeniería de aplicaciones, el monitoreo digital de condiciones y las redes de servicio localizadas que reducen las ventanas de interrupción y simplifican la logística de repuestos.
Recent Industry Developments in Mercado de Bombas de Flujo Axial y Mixto
- Julio de 2026: disponibilidad de la bomba centrífuga autocebante automática Godwin CD150M en EE. UU. para aplicaciones de deshidratación. La capacidad refuerza la posición de Xylem en sistemas integrados de aguas residuales y deshidratación y respalda la adopción de soluciones de bombeo inteligentes y listas para el campo.
- Abril de 2026: lanzamiento en Europa de las bombas de drenaje y aguas residuales de la Serie X (FWX, FDX, FGX) con motores de cámara seca y doble sello mecánico. El movimiento amplía la oferta de bombas modulares de alta eficiencia de Franklin Electric en un mercado regional clave y puede afectar las licitaciones europeas.
- Febrero de 2026: lanzamiento de las bombas verticales multietapa de la Serie NCV para aplicaciones civiles e industriales en Europa. La iniciativa mejora la cartera de Franklin Electric para los segmentos civil e industrial y respalda proyectos regionales de modernización y renovación.


Mercado de Bombas de Flujo Axial y Mixto Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado cubre los ingresos obtenidos por la venta de bombas de flujo axial y mixto, incluyendo nuevas unidades de bombas y sistemas de bombeo empaquetados, en usos industriales, municipales y de infraestructura.
Exclusiones del alcance: excluimos los servicios de posventa, los repuestos y los ingresos por alquiler, de modo que la dimensión del mercado se centre en las ventas de equipos y no en el gasto de ciclo de vida u O&M.
Descripción general de la segmentación
- Por Tipo de Flujo
- Axial
- Radial
- Mixto
- Por Número de Etapas
- Etapa Única
- Multietapa
- Por Orientación de Instalación
- Vertical
- Horizontal
- Por Material de Construcción
- Hierro Fundido
- Acero Inoxidable
- Dúplex o Súper Dúplex
- Otro Material de Construcción
- Por Industria de Usuario Final
- Petróleo y Gas
- Agua y Aguas Residuales
- Generación de Energía
- Químicos
- Alimentos y Bebidas
- Farmacéuticos
- Metales y Minería
- Construcción
- Otras Industrias de Usuario Final
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para construir la base de hechos sobre dónde se usan típicamente las bombas de gran caudal, y cómo son los ciclos de inversión en los sectores de agua, energía, riego e industria pesada. Nos basamos en fuentes públicas y oficiales como las series de uso de agua de USGS, la Agencia Internacional de la Energía para indicadores relacionados con energía y refrigeración, datos del Banco Mundial sobre infraestructura y acceso a servicios públicos, estadísticas comerciales de UN Comtrade para flujos relacionados con bombas, y referencias técnicas y normativas de organizaciones como ISO y el Hydraulic Institute.
Para que las cifras fueran utilizables en la modelización, también revisamos informes anuales de fabricantes, presentaciones a inversores y anuncios de proyectos para entender el calendario de la demanda y cómo ha evolucionado el precio. En los casos donde los datos públicos no son suficientemente detallados para bombas de flujo axial y mixto específicamente, utilizamos suscripciones pagas para datos financieros y de inteligencia empresarial, bases de datos de patentes para la dirección tecnológica, y conjuntos de datos comerciales a nivel de envío para verificaciones direccionales de los movimientos transfronterizos. Las fuentes aquí mencionadas son ilustrativas, y se utilizaron muchas otras referencias públicas y pagas para la recopilación, verificación cruzada y aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué proporción de la demanda de bombas de gran caudal es atendida realmente por diseños de flujo axial y mixto, y cómo los compradores especifican los puntos de servicio como caudal, altura y eficiencia en servicios de agua, centrales eléctricas, riego e instalaciones industriales. Hablamos con fabricantes de bombas, distribuidores, participantes de EPC y usuarios finales en las principales regiones, y luego utilizamos esos aportes para confirmar las tasas de adopción, los rangos de precios y el comportamiento de reemplazo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directivos (CXO): 14% | APAC: 41% |
| Nivel medio: 41% | Líderes funcionales/de unidad: 35% | EMEA: 35% |
| Actores más pequeños: 21% | Gerentes: 51% | América: 24% |
Dimensionamiento del mercado y pronósticos
El dimensionamiento utilizó un enfoque descendente y ascendente, donde la demanda de bombas de gran caudal se reconstruyó primero a partir de la actividad de los mercados finales y luego se verificó cruzadamente con señales del lado de la oferta. En el enfoque descendente, construimos un fondo de demanda utilizando indicadores como el capex de agua y aguas residuales, proyectos de control de inundaciones y drenaje, adiciones y renovaciones de sistemas de refrigeración de generación eléctrica, y expansiones de riego. Luego tradujimos esos aportes en demanda de bombas utilizando conteos típicos de bombas por instalación y supuestos de ciclos de reemplazo.
Esos totales se corroboraron con aproximaciones ascendentes selectivas, incluyendo bandas de precios de productos muestreados vinculadas a rangos de servicio comunes, verificaciones de canal sobre la intensidad de licitaciones, y el contexto de ingresos de fabricantes activos en bombas de gran caudal. Cuando las divisiones directas entre flujo axial y mixto no se divulgan de manera consistente, las brechas se manejaron mediante claves de asignación basadas en entrevistas y verificaciones de consistencia frente a la idoneidad de aplicación, por ejemplo, servicios de baja altura y alto caudal frente a requisitos de mayor altura. Los pronósticos se desarrollaron mediante análisis de escenarios, con los factores clave variados dentro de rangos acordados con los encuestados del sector, y luego se conciliaron con las carteras de proyectos esperadas y la dirección macroeconómica de la inversión.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante múltiples comprobaciones para que los valores finales no dependan de un único supuesto. Comparamos los totales del modelo con señales independientes como la dirección del movimiento comercial, las tendencias de gasto en infraestructura pública y los cambios de precios observados, y luego revisamos los valores atípicos a nivel de país y de uso final antes de la aprobación final.
El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando eventos materiales afectan la demanda, los precios o los cronogramas de los proyectos. Antes de la entrega, un analista realiza una nueva revisión para garantizar que los últimos datos públicos disponibles y los comentarios de entrevistas recientes se reflejen en las cifras finales.
Comparación del dimensionamiento del mercado de bombas de flujo axial y mixto de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para bombas de flujo axial y mixto a menudo difieren debido a límites de alcance incoherentes, y porque los supuestos de precios y reemplazo se manejan de manera diferente entre las fuentes. Las diferencias también aparecen cuando una estimación se basa fuertemente en códigos comerciales, mientras que otra hace hincapié en la base instalada y las señales de capex de proyectos, lo que puede mover el valor del mercado en direcciones opuestas.
La tabla muestra una amplia dispersión debida principalmente a lo que se cuenta como mercado y a cómo se actualiza el precio del año en curso. En el modelo de Mordor Intelligence, solo se contabilizan los ingresos por equipos de bombeo vinculados a diseños de flujo axial y mixto, y se excluyen los ingresos por servicios y repuestos. Esto reduce la superposición con los totales de bombas más amplios y ayuda a evitar el doble conteo en los presupuestos de O&M de las empresas de servicios públicos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 10,75 mil millones de USD (2026) | |
| Consultora Global A | 12,10 mil millones de USD (2026) | A menudo amplía el alcance para incluir diseños adyacentes de bombas centrífugas de gran caudal y servicios de sistemas empaquetados, y utiliza una progresión de ASP combinado más alta que eleva la línea de valor. |
| Asociación Sectorial B | 9,30 mil millones de USD (2025) | Suele basarse en los envíos reportados por los miembros y en agrupaciones de productos estándar, lo que puede subestimar los volúmenes de no miembros y omitir los picos de compra impulsados por proyectos en control de inundaciones y refrigeración de energía. |
En general, la comparación señala el control del alcance y la actualización de precios como los dos principales impulsores de la varianza. Al vincular el mercado a señales claras de demanda de uso final y luego confirmar los volúmenes implícitos y las bandas de precios mediante entrevistas, el valor resultante es más fácil de rastrear y repetir cuando cambian los supuestos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de bombas de flujo axial y mixto en 2026?
El mercado alcanzó USD 10,75 mil millones en 2026 y se proyecta que ascienda a USD 13,74 mil millones en 2031.
¿Qué región lidera la demanda actual de bombas de flujo axial y mixto?
Asia-Pacífico concentra el 43,52% de los ingresos globales de 2025, impulsada por importantes proyectos de agua y control de inundaciones.
¿Cuál es el segmento de usuario final de más rápido crecimiento para estas bombas?
La generación de energía muestra la CAGR más alta del 5,28% porque las instalaciones nucleares y de energías renovables requieren mayores capacidades de agua de enfriamiento.
¿Por qué las bombas de flujo mixto están ganando popularidad?
Los diseños de flujo mixto mantienen una mayor eficiencia en condiciones variables de altura de carga, lo que los hace ideales para el enfriamiento en plantas de energía y los sistemas urbanos de control de inundaciones.
¿Qué tecnologías están mejorando la fiabilidad de las bombas?
Los accionamientos de velocidad variable, el mantenimiento predictivo basado en IoT y los cojinetes magnéticos extienden la vida útil en servicio a la vez que reducen el consumo de energía.
¿Cómo están impactando las regulaciones de eficiencia energética en la selección de bombas?
Las normas de eficiencia más estrictas están impulsando a las empresas de servicios públicos a elegir bombas axiales de velocidad variable que cumplen con las clases de motores IE5 y reducen los costos operativos.
Última actualización de la página el:



