
Tamaño y Cuota del Mercado de Vidrio Inteligente Automotriz
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.55 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.74 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 13.69 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vidrio Inteligente Automotriz por Mordor Intelligence
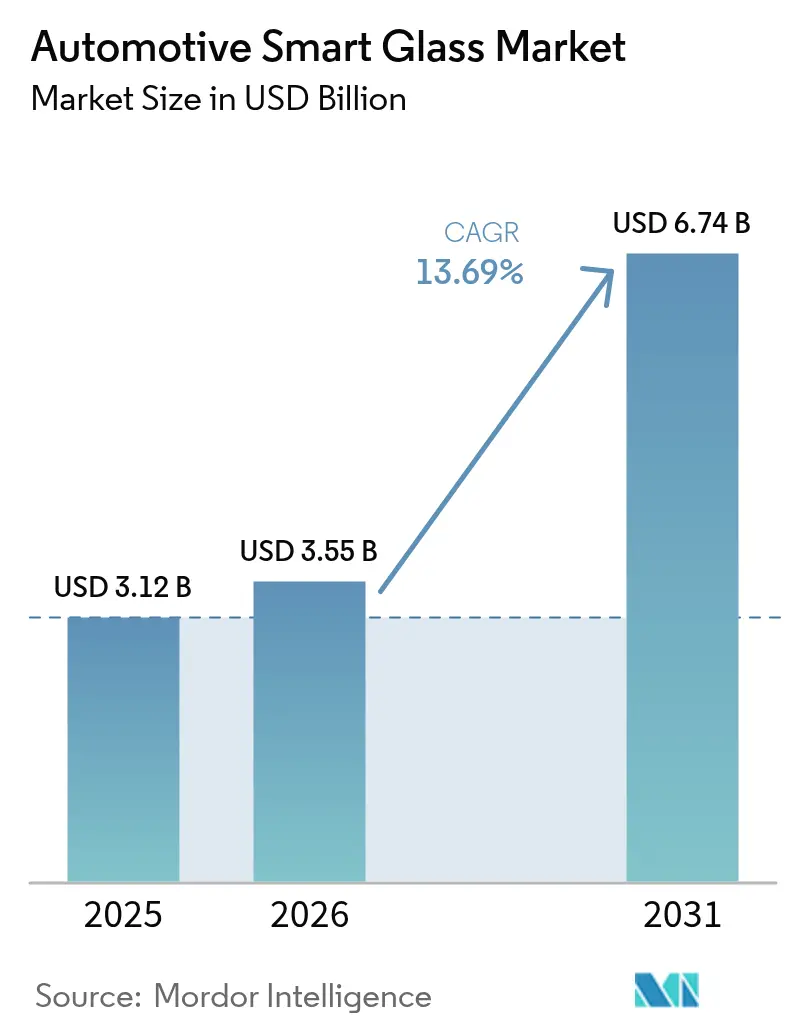
El tamaño del mercado de vidrio inteligente automotriz en 2026 se estima en 3.550 millones de USD, creciendo desde el valor de 2025 de 3.120 millones de USD, con proyecciones para 2031 que muestran 6.740 millones de USD, creciendo a una CAGR del 13,69% durante el período 2026-2031. Esta trayectoria de crecimiento está anclada en la rápida electrificación de los vehículos premium, el despliegue más amplio de los sistemas avanzados de asistencia al conductor, y las nuevas normativas de confort en cabina que enfatizan la reducción del deslumbramiento y la eficiencia térmica. La continua caída de precios de los módulos electrocrómicos, combinada con dispositivos de partículas suspendidas de conmutación más rápida, está transformando las decisiones de diseño de los OEM y acortando los ciclos de innovación. Los fabricantes de automóviles buscan cada vez más techos panorámicos de gran superficie y parabrisas listos para HUD que combinen la capacidad de regulación de opacidad con el ahorro de peso. Al mismo tiempo, los proveedores compiten por asegurar reservas de óxido de indio y estaño y por certificar conductores transparentes alternativos. La intensidad competitiva se mantiene moderada pero creciente, ya que las ofertas de módulos integrados prometen un ensamblaje final más sencillo y ayudan a los proveedores de primer nivel a defender sus márgenes. En paralelo, la demanda de retrofit emerge de los operadores de flotas que ven el vidrio inteligente como una vía rápida para mejorar el confort de los pasajeros y diferenciar sus servicios.
Conclusiones Clave del Informe
- Por tecnología, el acristalamiento electrocrómico lideró con el 46,05% de la cuota del mercado de vidrio inteligente automotriz en 2025; se prevé que los dispositivos de partículas suspendidas registren una CAGR del 14,63% hasta 2031.
- Por aplicación, el vidrio para techo solar capturó el 73,42% del tamaño del mercado de vidrio inteligente automotriz en 2025; se prevé que los paneles inteligentes HUD y de visualización se expandan a una CAGR del 16,44% hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 62,98% del tamaño del mercado de vidrio inteligente automotriz en 2025; el segmento está encaminado hacia una CAGR del 16,05% hasta 2031.
- Por propulsión, los modelos con motor de combustión interna representaron el 66,52% del tamaño del mercado de vidrio inteligente automotriz en 2025; los vehículos eléctricos están preparados para una CAGR del 17,03% hasta 2031.
- Por canal de ventas, las instalaciones OEM controlaron el 85,77% del tamaño del mercado de vidrio inteligente automotriz en 2025; el canal de posventa exhibe la progresión más rápida con una CAGR del 16,25% hasta 2031.
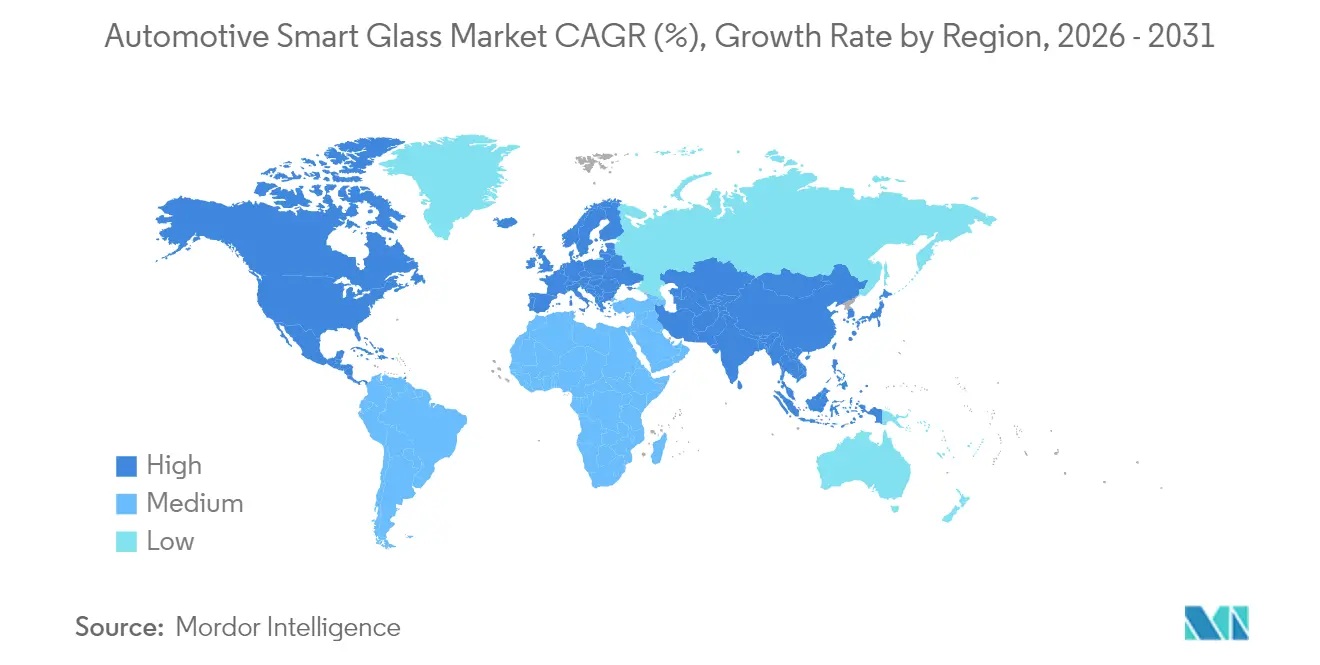
- Por geografía, América del Norte comandó el 41,92% de la cuota del mercado de vidrio inteligente automotriz en 2025; se espera que Asia-Pacífico registre una CAGR del 16,02% en el mismo horizonte temporal.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Parabrisas Listos para ADAS que Requieren Zonas HUD con Regulación de Opacidad | +3.2% | América del Norte y Europa; en expansión en Asia-Pacífico | Medio plazo (2-4 años) |
| Techos Panorámicos Más Grandes en Vehículos Eléctricos para Compensar el Calor de la Batería | +2.8% | China, Europa, centros de vehículos eléctricos de América del Norte | Corto plazo (≤ 2 años) |
| Vehículos de Lujo y Premium con Techos Solares Electrocrómicos | +2.1% | América del Norte y Europa; extensión hacia Asia-Pacífico | Medio plazo (2-4 años) |
| Normas Más Estrictas de la UE sobre Deslumbramiento y UV | +1.9% | Europa con repercusión regulatoria global | Largo plazo (≥ 4 años) |
| Módulos de Techo Inteligente Integrados de Proveedores de Primer Nivel | +1.7% | Alemania, Japón, Míchigan | Corto plazo (≤ 2 años) |
| Hornos de Vidrio de Neutralidad Carbónica que Reducen los Costos | +1.4% | Europa y América del Norte, primeros adoptantes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Parabrisas Listos para ADAS que Impulsan la Demanda de Vidrio HUD con Regulación de Opacidad
Los sistemas avanzados de asistencia al conductor dependen de pantallas de visualización frontal (HUD) que deben permanecer visibles bajo la luz solar directa, el deslumbramiento del amanecer y las transiciones de salida de túneles. Saint-Gobain y AGC han validado conjuntamente parabrisas laminados que incorporan una delgada capa intermedia electrocrómico que oscurece únicamente la zona HUD, preservando la claridad del parabrisas en el resto de la superficie [1]"Demostrador Solarbay SPD,", Gauzy Ltd., gauzy.com. La pila TFEL transparente de Lumineq, montada detrás del vidrio protector, ofrece flechas de realidad aumentada de alto contraste que permanecen legibles a una luminancia exterior máxima de 10.000 cd/m². Los fabricantes de automóviles que persiguen niveles de automatización SAE más elevados adoptan zonas HUD con regulación de opacidad para reducir la carga cognitiva del conductor y mantener al mínimo las operaciones del tablero. A medida que la densidad de contenido HUD aumenta hacia la navegación aumentada y las alertas ADAS, el vidrio inteligente del parabrisas emerge como un componente de seguridad funcional en lugar de una mera mejora de confort.
Impulso de los OEM hacia Techos Panorámicos Más Grandes en Vehículos Eléctricos para Compensar el Calor del Paquete de Baterías
Las plataformas eléctricas generan calor excedente en condiciones de carga rápida y alta carga, lo que pone un renovado énfasis en la gestión térmica pasiva. Los techos panorámicos fabricados con dispositivos de partículas suspendidas pueden pasar de transparente a opaco en milisegundos, reduciendo drásticamente la ganancia de calor solar antes de que se activen los compresores del sistema HVAC [2]"Documento Técnico de Parabrisas Electrocrómico,", AGC Inc., agc.com . El prototipo Solarbay de Renault demuestra que la programación dinámica de opacidad puede aumentar la autonomía real de los vehículos eléctricos en varios puntos porcentuales durante los ciclos de verano. Dado que el enfriamiento de la batería sigue siendo un subsistema de alto costo, los ingenieros de OEM ven el acristalamiento inteligente como un recurso fácil de implementar que complementa las nuevas arquitecturas de bomba de calor. La libertad de diseño resultante favorece líneas de techo más aerodinámicas sin persianas mecánicas, reforzando los distintivos elementos de estilo de los vehículos eléctricos que son imposibles de replicar con vidrio de tinte fijo.
Normas Más Estrictas de la UE sobre Deslumbramiento y UV que Fomentan el Acristalamiento Inteligente
El Reglamento UNECE 43 revisado exige el doble cumplimiento en cuanto a la transmisión mínima de luz visible y la exposición máxima a los rayos ultravioleta en las áreas panorámicas, lo que hace que los recubrimientos de tinte oscuro convencionales sean insuficientes [3]"Enmiendas al Reglamento UNECE R43,", Comisión Europea, europa.eu. El vidrio inteligente sortea esta restricción modulando el tinte bajo demanda, proporcionando total claridad diurna durante las condiciones de bajo deslumbramiento y cumpliendo los límites de UV durante los eventos de alta insolación. Los OEM europeos prediseñaron variantes de vehículos globales en torno a estas normas más estrictas para evitar referencias de acristalamiento específicas por región, lo que impulsa indirectamente el mercado de vidrio inteligente automotriz. La presión política se extiende a las normas de adquisición de flotas corporativas que recompensan las cabinas de bajo deslumbramiento, impulsando a las empresas de arrendamiento a favorecer los modelos con techos regulables integrados.
Proveedores de Primer Nivel que Ofrecen Módulos de Techo Inteligente Integrados para Reducir el Tiempo de Ensamblaje
Los proveedores de módulos como Webasto y Continental han superado el mero suministro de acristalamiento para ofrecer sistemas de techo llave en mano con electrónica de control integrada, iluminación LED ambiental, sensores de carga solar y software de diagnóstico. Los módulos de instalación directa en fábrica comprimen el tiempo de ciclo al eliminar los pasos separados de cableado y sellante, lo que puede liberar varias horas de productividad agregada por turno en las líneas de alto volumen. Los OEM valoran el modelo de garantía de proveedor único que acompaña a estos módulos, reduciendo los gastos generales logísticos y simplificando la homologación. La migración de valor resultante de los fabricantes de vidrio hacia los integradores de sistemas remodela el poder de negociación en toda la industria de vidrio inteligente automotriz, incentivando las empresas conjuntas que combinan la ciencia de materiales y la experiencia en mecatrónica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial de Componentes e Integración | -2.9% | Global; más agudo en los mercados emergentes | Corto plazo (≤ 2 años) |
| Escasez de Óxido de Indio y Estaño de Grado Automotriz | -2.1% | Cadena de suministro global; producción concentrada en China | Largo plazo (≥ 4 años) |
| Operabilidad Limitada en Temperatura de las Películas PDLC | -1.8% | Oriente Medio, norte de Canadá, Siberia | Medio plazo (2-4 años) |
| Complejidad de Calibración en el Posventa para Parabrisas con ADAS | -1.3% | América del Norte y Europa; en expansión a medida que prolifera el ADAS | Medio plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de Componentes e Integración
Los módulos de techo electrocrómico y de dispositivos de partículas suspendidas añaden entre 200 y 800 USD por vehículo, una prima que resulta difícil de absorber en los segmentos B o en los mercados sensibles al precio [4]"Análisis de Estructura de Costos del Vidrio Inteligente,", AGC Inc., agc.com. Más allá de las materias primas, los OEM deben recalificar el rendimiento del techo en caso de colisión, añadir el enrutamiento de cables y validar el software que interactúa con los módulos de control de carrocería. La pronunciada curva de aprendizaje y los cargos por herramientas en línea de producción disuaden a los fabricantes de automóviles más pequeños de adoptar estas tecnologías de forma temprana. Por ello, los proveedores de primer nivel priorizan primero los contratos de lujo de alto margen, lo que pospone las economías de escala en volumen que de otro modo acelerarían las caídas de precios. Aunque la I+D en curso promete procesos de recubrimiento en línea y de película en rollo, el obstáculo de costo a corto plazo continúa limitando la penetración en los segmentos inferiores del mercado de vidrio inteligente automotriz.
Complejidad de Calibración en el Posventa para Parabrisas con ADAS
Los parabrisas inteligentes emparejados con ADAS basado en cámara exigen una calibración óptica precisa tras su sustitución, lo que a menudo requiere herramientas y tableros de objetivo de nivel OEM. Los talleres de vidrio independientes carecen del capital para dicho equipamiento, lo que provoca tiempos de inactividad más prolongados del vehículo y tarifas de servicio más elevadas. Las aseguradoras de América del Norte y Europa reportan costos de reclamación crecientes, lo que impulsa franquicias más altas en vehículos equipados con vidrio HUD regulable. Esta fricción en la cadena de servicio disuade a los compradores de flotas orientados a la reventa y frena el impulso de las actualizaciones en el mercado de posventa, incluso cuando los kits de retrofit de vidrio inteligente se vuelven más disponibles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Tecnología:
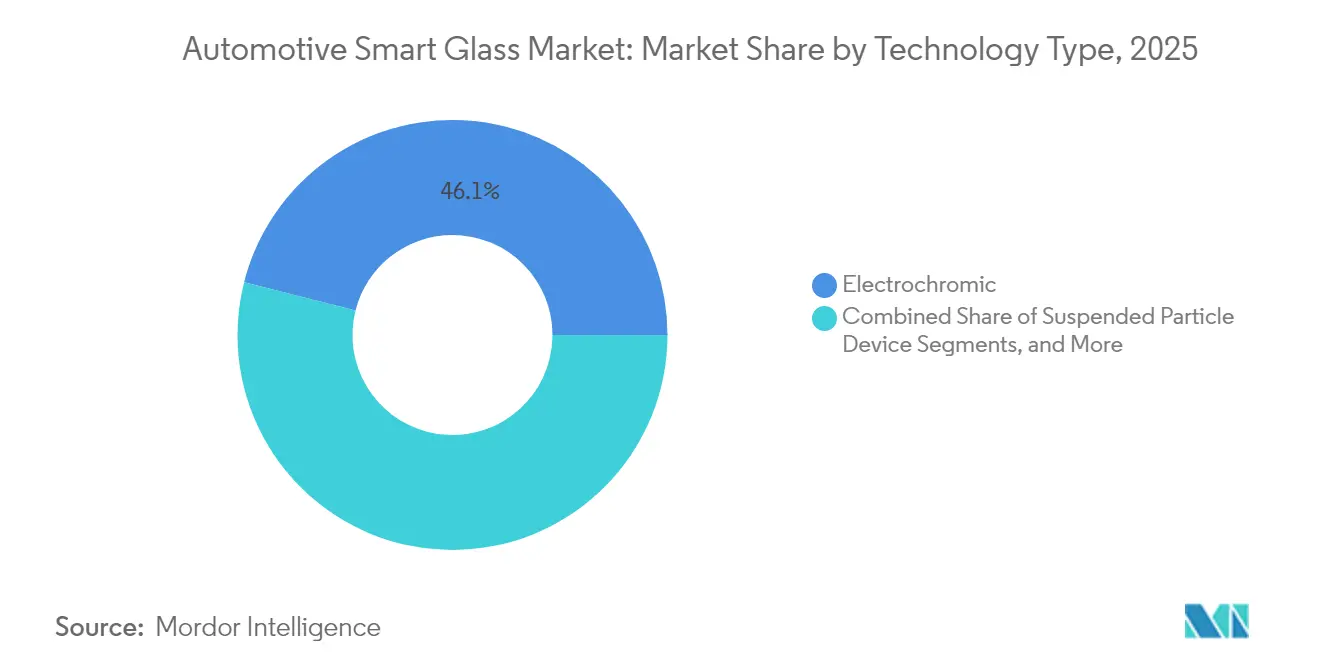
El Liderazgo Electrocrómico Enfrenta la Innovación de los Dispositivos de Partículas SuspendidasEl acristalamiento electrocrómico representó el 46,05% del tamaño del mercado de vidrio inteligente automotriz en 2025, una cuota respaldada por su equilibrada velocidad de conmutación, durabilidad a lo largo del ciclo de vida y la caída del costo unitario. Se proyecta que los dispositivos de partículas suspendidas crecerán a una CAGR del 14,63% hasta 2031. Los dispositivos de partículas suspendidas están cerrando la brecha al ofrecer cambios de tinte en menos de un segundo y gradientes de tonos medios más ricos, atributos que resuenan con los interiores orientados al rendimiento y los preajustes de sombreado controlados por el usuario. La arquitectura electrocrómico basada en película de Gentex aplana aún más la curva de aprendizaje para los proveedores de techos de primer nivel al permitir la laminación de rollo a rollo a las velocidades de línea automotriz.
Durante el período de previsión, las pilas híbridas que fusionan dispositivos de partículas suspendidas para una respuesta rápida con capas electrocrómicas para una opacidad profunda podrían capturar la demanda cruzada, especialmente en techos panorámicos que deben abordar el deslumbramiento y la privacidad. La competencia entre estas tecnologías cataliza la coinversión en conductores transparentes de próxima generación, ya que cada arquitectura busca mitigar las limitaciones compartidas del óxido de indio y estaño. En medio de esta carrera, el mercado de vidrio inteligente automotriz se beneficia continuamente de los avances de fertilización cruzada que elevan los estándares generales de rendimiento.
En paralelo, los cristales líquidos dispersos en polímero y las películas termocrómicas desempeñan roles de nicho donde la modulación pasiva se adapta a las líneas de acabado con restricciones de costo. Aunque su adopción es comparativamente más lenta, las variantes de cristales líquidos dispersos en polímero con nanopartículas absorbentes de infrarrojos muestran potencial para los vehículos de lujo de carrocería especial que sirven rutas de turismo en climas cálidos. Los paneles de techo termocrómicos se oscurecen por encima de 35 °C sin entrada eléctrica y resultan atractivos para las furgonetas de reparto de última milla que buscan una refrigeración de cabina neutral en energía. Estas fracciones tecnológicas más pequeñas amplían colectivamente el espectro disponible para el vidrio inteligente, permitiendo que el mercado de vidrio inteligente automotriz sirva a los modelos convencionales que de otro modo podrían perder la función debido a las barreras de costo. A medida que los proveedores de segundo nivel licencian patentes clave de los primeros innovadores, se espera que las presiones de precios se intensifiquen, comprimiendo eventualmente los márgenes pero ampliando la base instalada.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Aplicación:
Los Techos Solares Dominan mientras los HUDs AceleranLas instalaciones de techo solar representaron el 73,42% del tamaño del mercado de vidrio inteligente automotriz en 2025, beneficiándose de los intercambios directos de módulos de techo que evitan la recalificación estructural del parabrisas. La demanda de los consumidores de un ambiente al aire libre, amplificada por el contenido de personas influyentes en las redes sociales, convierte los techos panorámicos en una actualización casi predeterminada en los acabados premium. El vidrio inteligente ofrece beneficios tangibles, como la mitigación del deslumbramiento sin bloquear el paisaje, reforzando la narrativa de marca en torno al confort avanzado. Mientras tanto, los paneles inteligentes HUD y de visualización registran una CAGR del 16,44% hasta 2031, a medida que la industria gira hacia la guía de realidad aumentada y las superposiciones de monitoreo del conductor. Los fabricantes de automóviles reconocen que el contenido a nivel del parabrisas debe permanecer visible en condiciones de iluminación extremas, lo que hace que los parches regulables sean una necesidad funcional en lugar de un adorno de lujo.
Las aplicaciones secundarias en ventanas laterales y traseras se centran en la privacidad y la temperatura uniforme de la cabina, muy valoradas por los operadores de flotas de viajes compartidos. Los parabrisas delanteros, aunque técnicamente más desafiantes debido al espesor de la laminación y los códigos de seguridad, generan ingresos incrementales por vehículo gracias a la compatibilidad con ADAS. La capa intermedia SkyViera de Kuraray, adoptada recientemente por el XUV 9e de Mahindra, integra canales de iluminación ambiental que se sincronizan con el estado de regulación del techo, proporcionando una experiencia visual cohesionada. El panorama de aplicaciones evoluciona de la novedad de un solo panel hacia ecosistemas de múltiples superficies, una transformación que sustenta un mayor contenido por vehículo e impulsa el mercado de vidrio inteligente automotriz.
Por Tipo de Vehículo:
Los Automóviles de Pasajeros Impulsan el Crecimiento en VolumenLos automóviles de pasajeros representaron el 62,98% del tamaño del mercado de vidrio inteligente automotriz en 2025 y se proyecta que crecerán a una CAGR del 16,05% hasta 2031, ya que marcas convencionales, incluidas Ford y Toyota, lanzaron variantes de gama media con techos regulables opcionales. El apalancamiento del volumen permite a los fabricantes de vidrio amortizar la I+D en millones de unidades, reduciendo el costo incremental en porcentajes de dos dígitos dentro de los ciclos de modelo sucesivos. En particular, los crossovers compactos —la carrocería de mayor crecimiento en el mundo— cuentan con aperturas de techo lo suficientemente grandes como para justificar el vidrio inteligente incluso a precios de mercado medio. Aunque son menores en volumen, los vehículos comerciales demuestran mayores ingresos por unidad porque los imperativos regulatorios y operativos favorecen las ventanas traseras de limpieza rápida para la seguridad y la carga rápida en depósitos. La instalación SmartVision de Gauzy en los autobuses de la Autoridad Metropolitana de Transporte (MTA, por sus siglas en inglés) de Nueva York ilustra cómo las flotas del sector público pueden actuar como primeros adoptantes, validando la durabilidad bajo programas de alto uso.
Se está formando un circuito de retroalimentación: a medida que las empresas de viajes compartidos priorizan la experiencia del pasajero, especifican vidrio inteligente para sus niveles premium, impulsando a los OEM a incluir opciones de preinstalación de cableado en toda la gama de productos. Esta demanda latente alimenta el flujo de automóviles de pasajeros, creando un ciclo virtuoso de escala que reduce aún más los precios. Por lo tanto, el mercado de vidrio inteligente automotriz anticipa un impulso sostenido en los segmentos de movilidad personal y compartida, siempre que los proveedores continúen impulsando la sostenibilidad de los materiales y las credenciales de economía circular.
Por Tipo de Propulsión:
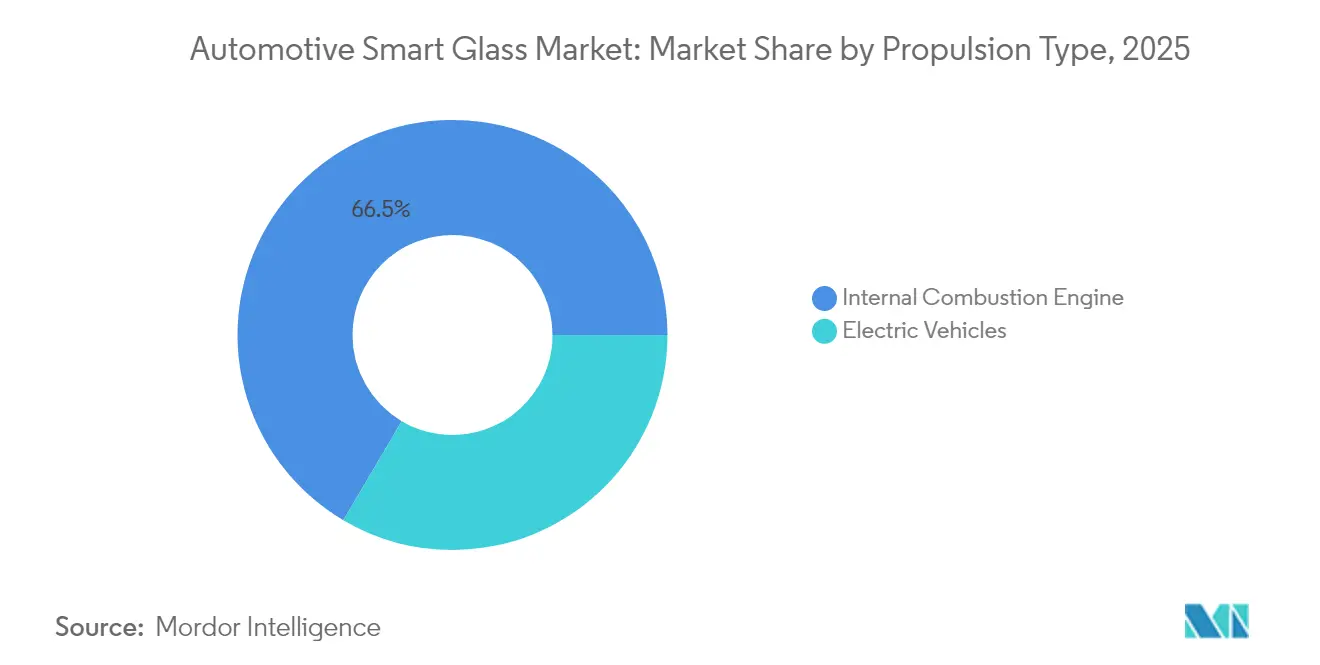
Los Vehículos Eléctricos Emergen como Catalizador de CrecimientoLas plataformas de combustión interna aún mantenían el 66,52% del tamaño del mercado de vidrio inteligente automotriz en 2025, lo que refleja el predominio de la flota heredada. Sin embargo, los vehículos eléctricos registran la CAGR más rápida del 17,03% hasta 2031, porque los techos luminosos se complementan perfectamente con la propuesta de valor de los vehículos eléctricos de cabinas silenciosas y ricas en tecnología. La arquitectura de los vehículos eléctricos suministra abundante energía de CC de baja tensión para los controladores del vidrio sin convertidores auxiliares, simplificando la integración en comparación con los sistemas de motor de combustión interna de 12 V. Además, la obsesión del tren motriz por la eficiencia convierte cada vatio de carga HVAC ahorrada en autonomía real, una métrica que resuena con los reguladores y los consumidores. El MPV FX Super One de Faraday Future ejemplifica la vanguardia, fusionando un techo de visualización ultraancho con estrategias de compensación térmica de la batería para climas de cabina de -30 °C a 55 °C.
Por otro lado, las plataformas híbridas representan un paso intermedio: los OEM experimentan con parasoles inteligentes y parches regulables más pequeños, recopilando datos de telemática para justificar el despliegue de techo completo en las siguientes generaciones de vehículos eléctricos. A medida que se densifica la infraestructura de carga y los precios de las baterías caen, algunos analistas predicen que para 2030, más de la mitad de los vehículos equipados con vidrio inteligente serán completamente eléctricos, consolidando la preferencia por propulsión eléctrica como un acelerador de crecimiento duradero para el mercado de vidrio inteligente automotriz.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Ventas:
Dominancia OEM con Aceleración del PosventaLas instalaciones de fábrica representaron el 85,77% del tamaño del mercado de vidrio inteligente automotriz en 2025, aunque los kits de posventa ahora registran una CAGR del 16,25% hasta 2031, a medida que maduran las cadenas de suministro. Los primeros adoptantes del mercado de posventa incluyen servicios de limusinas y equipadores especializados que instalan particiones regulables como retrofit en sedanes con chófer. El proceso de instalación se ha simplificado mediante módulos de techo de conexión directa prebondeados con electrónica de control, reduciendo el tiempo de mano de obra a menos de cuatro horas en talleres certificados. Inicialmente recelosas de los gastos de recalibración, las compañías de seguros han ofrecido primas con descuento cuando los kits de posventa incluyen modos de seguridad antideslumbramiento que pueden reducir el riesgo de accidentes durante el amanecer y el anochecer. Simultáneamente, los entusiastas del bricolaje siguen siendo una base de clientes marginal debido a los adhesivos de unión especializados y la codificación de seguridad requerida tras la instalación.
Los OEM han comenzado a ver la robustez del posventa como una palanca de valor de marca, aprobando determinados paquetes de accesorios para mantener altos los valores residuales. Este modelo de coexistencia significa que el mercado de vidrio inteligente automotriz se beneficia de dos flujos de ingresos: volúmenes OEM estables e innovación ágil en el mercado de posventa. A largo plazo, los avances en recubrimientos autorreparables y transferencia de energía inalámbrica para paneles de techo podrían democratizar aún más las oportunidades de retrofit, ampliando la demanda total disponible más allá de los vehículos de primer propietario.
Análisis Geográfico
Mercado de Vidrio Inteligente Automotriz de América del Norte
América del Norte retuvo el 41,92% del tamaño del mercado de vidrio inteligente automotriz en 2025, impulsada por la alta densidad de vehículos de lujo, las regulaciones de ADAS en rápida evolución y las extensas redes de proveedores de nivel 1 concentradas en torno a Míchigan y Ontario. Los compradores de Estados Unidos están dispuestos a pagar por la comodidad mejorada con tecnología, como lo demuestra el paquete opcional de techo oscurecible del Model Y de Tesla. Las flotas canadienses, que enfrentan inviernos más rigurosos, prueban techos electrocrómicos como ayuda para el deshielo mediante la modulación de la absorción infrarroja, una característica en validación activa por parte de Saint-Gobain. La armonización regulatoria transfronteriza sobre los parámetros de HUD en parabrisas simplifica la homologación, sosteniendo el apetito de los fabricantes de equipos originales por el vidrio inteligente multisuperficie.
Mercado de Vidrio Inteligente Automotriz de Europa
Europa ocupa el segundo lugar en ingresos totales, pero continúa dando forma a los estándares técnicos mundiales. Las marcas premium alemanas son pioneras en nuevas composiciones de capas, mientras que los reguladores franceses y suecos impulsan métricas de economía circular que abordan la delaminación al final de la vida útil. El enfoque regional en cabinas de baja luminosidad y bajo nivel de UV ha impulsado la adopción en los vehículos del segmento B. El facelift del ID.3 de Volkswagen introduce una zona de oscurecimiento parcial del techo para satisfacer las encuestas de confort de los clientes. Las subvenciones de investigación del programa Horizonte de la UE financian hornos neutros en carbono, respaldando futuros aumentos de escala que repercutirán en el mercado de vidrio inteligente automotriz a nivel mundial.
Mercado de Vidrio Inteligente Automotriz de Asia-Pacífico
Asia-Pacífico representa el mercado de más rápido crecimiento, con una CAGR del 16,02% hasta 2031. China, epicentro de la producción mundial de vehículos eléctricos, aprovecha a gigantes nacionales del vidrio como Fuyao para asegurar la resiliencia de la cadena de suministro. El incentivo gubernamental para techos solares en vehículos de nueva energía acelera la penetración del vidrio inteligente en techos en las ciudades de primer nivel, donde las islas de calor urbano en verano impulsan el uso excesivo del sistema de climatización. El segmento de los kei-car de Japón está realizando pruebas piloto de paneles SPD compactos para portones traseros, lo que subraya cómo los interiores con espacio limitado valoran el sombreado dinámico. Corea del Sur fomenta alianzas estratégicas entre los líderes en chips de memoria y los proveedores de techos de nivel 1 para integrar la detección del estado del conductor con los ajustes de tinte del techo, reforzando la cultura de innovación a nivel de sistemas de la región.
Mercado de Vidrio Inteligente Automotriz de América Latina y Oriente Medio
Aunque más pequeños en la actualidad, América Latina y Oriente Medio ilustran oportunidades de nicho. Las flotas turísticas en México instalan retroactivamente ventanas laterales electrocrómicas para rutas escénicas, mientras que los SUV de lujo de los estados del Golfo adoptan el control de tinte en tres zonas para hacer frente a temperaturas ambientales máximas de 50 °C. Estos ejemplos señalan una eventual base de expectativas de vidrio inteligente entre los compradores de automóviles a nivel mundial, lo que garantiza que las brechas de adopción regionales se reduzcan.

Panorama regulatorio
El vidrio inteligente automotriz utilizado en parabrisas, techos solares y ventanas laterales debe cumplir con normas de acristalamiento de seguridad de larga data en cuanto a calidad óptica e instalación. Esto incluye el Reglamento N.º 43 de la UNECE para muchos programas de vehículos a nivel mundial y la norma FMVSS 205 (49 CFR 571.205) de los Estados Unidos para vehículos certificados según los requisitos estadounidenses. Juntos, estos marcos definen límites para la transmisión de luz visible, la resistencia a la abrasión y la distorsión óptica, condicionando los sistemas electro-conmutables y los enfoques de laminación utilizados en parabrisas preparados para HUD y techos panorámicos.
La actividad reciente en normas y reglamentos también está reduciendo el conjunto de herramientas de cumplimiento disponibles para los OEM y los proveedores de nivel 1. La norma ISO 11983:2025 (publicada en enero de 2025) establece métodos de prueba estandarizados para el acristalamiento electro-conmutable, incluido el rendimiento de conmutación y la durabilidad, lo que favorece una calificación más consistente entre regiones. En Estados Unidos, la NHTSA emitió una norma final con fecha del 3 de junio de 2026 que eliminó los requisitos obsoletos de la FMVSS N.º 205(a) vinculados a acristalamientos fabricados antes del 1 de septiembre de 2006, simplificando las referencias sin modificar las obligaciones esenciales de seguridad del acristalamiento para los programas actuales de vidrio inteligente automotriz. En Europa, el Reglamento de la ONU N.º 167, reflejado en el Reglamento (UE) 2026/272 sobre visión directa de vehículos de motor, reconoce conceptos innovadores de diseño de ventanas destinados a mejorar la visibilidad de los usuarios vulnerables de la vía, creando espacio adicional de diseño para soluciones de acristalamiento avanzadas más allá de los casos tradicionales de techo y parabrisas.
Análisis de la cadena de valor
La cadena de valor del vidrio inteligente automotriz comienza con las materias primas y los recubrimientos, incluidos los conductores transparentes y las capas funcionales electrocrómicas o SPD. Luego pasa por los proveedores de films e interlayers, las empresas de flotado y procesamiento de vidrio, la laminación y la integración electrónica, y finalmente el ensamblaje de módulos por parte de los proveedores de nivel 1 antes del montaje en el OEM. La integración está cada vez más liderada por módulos, ya que los proveedores de nivel 1 combinan el acristalamiento con controladores, sensores, cableado y diagnósticos. Esto favorece las instalaciones de techos y parabrisas como conjuntos listos para montar y traslada el valor del acristalamiento independiente hacia sistemas mecatrónicos integrados.
Las colaboraciones recientes muestran que la cadena se está organizando en torno a la industrialización y la integración multipartita. Gauzy introdujo un stack de vidrio inteligente prefabricado dirigido a proveedores de nivel 1 y fabricantes de vidrio de los OEM para respaldar una integración escalable y una fabricación de mayor volumen, y su vidrio inteligente SPD entró en producción en serie para un programa de vehículo insignia mediante la colaboración con Research Frontiers. En aplicaciones de parabrisas centradas en pantallas, la QuadAlliance formada por ZEISS, tesa, Saint-Gobain Sekurit y Hyundai Mobis ilustra la consolidación entre óptica, adhesivos, acristalamiento automotriz e integración de módulos para crear una vía integral hacia la comercialización de pantallas holográficas de parabrisas. En el lado de la demanda, las asociaciones vinculadas a OEM, como Ambilight suministrando ventanas laterales electrocrómicas para Nio y una aplicación de techo solar de atenuación electrocrómica con Xiaomi, destacan el papel de las plataformas de vehículos eléctricos centradas en China en la aceleración de la adjudicación de diseños, al mismo tiempo que exponen el riesgo aguas arriba vinculado a materiales restringidos como el óxido de indio y estaño de grado automotriz y la necesidad de conductores transparentes alternativos.
Panorama Competitivo
La matriz competitiva permanece moderadamente fragmentada, con los conglomerados de vidrio heredados que explotan las economías de escala mientras que los innovadores especializados persiguen nichos fortificados por patentes. Saint-Gobain, AGC y Guardian Industries controlan conjuntamente una cuota dominante de los programas de techo OEM gracias a contratos de suministro de décadas de antigüedad y líneas de flotado localizadas. Su integración vertical permite una rápida reconversión de líneas para la laminación de vidrio inteligente, protegiéndose de las escaseces puntuales de polivinil butiral y óxido de indio y estaño. Por otro lado, Gentex, Gauzy y View se concentran en química diferenciada y logran precios más altos por metro cuadrado a través del liderazgo en rendimiento, asociándose a menudo con integradores de sistemas para acceder a líneas de producción en masa.
AGC presentó parabrisas con pantalla transparente capaces de superponer navegación de realidad aumentada, lo que posiciona a la empresa frente a los proveedores de electrónica que apuntan al mismo espacio real del parabrisas. El análisis de patentes revela una concentración de nuevas solicitudes en torno a las interfaces de pilas híbridas y los autodiagnósticos que detectan la delaminación antes de que el rendimiento óptico se degrade, lo que pone de relieve cómo el software y la fusión de sensores se están volviendo decisivos.
La presión de precios crece a medida que los nuevos participantes chinos despliegan variantes de dispositivos de partículas suspendidas con precios agresivos, aprovechando los subsidios vinculados a los volúmenes domésticos de vehículos eléctricos. En respuesta, las empresas occidentales establecidas buscan acuerdos de licencias cruzadas para evitar el bloqueo por litigios y mantener ventajas en el tiempo de comercialización. El resultado neto es una estructura de mercado donde la diferenciación depende de la integración holística del sistema —combinando vidrio inteligente, iluminación ambiental y datos de vehículos conectados— en lugar de la tecnología de tintado puro por sí sola. Estas dinámicas sostienen una rivalidad equilibrada que impulsa la innovación al tiempo que evita el monopolio, manteniendo el mercado de vidrio inteligente automotriz vibrante y adaptable.
Líderes de la Industria de Vidrio Inteligente Automotriz
AGC Inc.
Saint-Gobain S.A
Gentex Corporation
Nippon Sheet Glass Co. Ltd.
Corning Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Vidrio Inteligente Automotriz
- Saint-Gobain S.A.
- AGC Inc.
- Nippon Sheet Glass Co. Ltd.
- Corning Inc.
- Guardian Industries
- Research Frontiers Inc.
- Gentex Corporation
- Gauzy Ltd.
- View Inc.
- Fuyao Glass Industry Group
- Xinyi Glass Holdings Limited
- AGP Group
- SYP Glass Group Co.,Ltd.
- SCHOTT AG

Oportunidades de mercado y perspectivas futuras
Está surgiendo una gran oportunidad en la intersección entre el vidrio inteligente y las funciones de pantalla dentro del vehículo, donde los parabrisas y otras superficies transparentes se convierten en plataformas ópticas activas para conceptos de HUD y pantallas de nueva generación. La QuadAlliance (ZEISS, tesa, Saint-Gobain Sekurit y Hyundai Mobis), formada en febrero de 2026 en torno a la industrialización de pantallas holográficas de parabrisas, crea una vía concreta para que los proveedores monetizen el acristalamiento inteligente más allá del sombreado. También favorece la extensión del contenido hacia casos de uso de visión directa e información al conductor, al tiempo que estandariza las interfaces entre films, laminación e integración de módulos.
Otra oportunidad surge del cambio de instalaciones de lujo a medida hacia una producción electrocrómica más escalable y un refuerzo de la cadena de suministro. En enero de 2026, Mativ Holdings anunció una inversión de capital en Miru Smart Technologies para acelerar la comercialización de ventanas electrocrómicas dinámicas y fortalecer la resiliencia de la cadena de suministro mediante films de interlayer basados en TPU de Argotec, lo que indica que la preparación aguas arriba de interlayers y recubrimientos se considera un factor determinante para una adopción automotriz más amplia. Por otro lado, los programas de OEM que combinan el vidrio inteligente con lógica de tinte automatizada amplían los casos de uso abordables más allá de los techos solares; por ejemplo, Fuyao trabajando con XPENG en una función de parabrisas con atenuación mediante IA descrita como un rango de ajuste de transmisión de luz visible del 5% al 60%. Estos movimientos se alinean con los esfuerzos de los OEM por gestionar la carga de calor de la cabina y reducir el consumo de energía del HVAC en los vehículos eléctricos, creando espacio para que los proveedores ofrezcan óptica compatible con ADAS, un rendimiento de conmutación robusto en distintos rangos de temperatura y formatos de fabricación industrializados que simplifican la integración con proveedores de nivel 1 y OEM.
Recent Industry Developments in Mercado de Vidrio Inteligente Automotriz
- Abril de 2026: Gentex y Antolin firmaron un acuerdo de cooperación para llevar viseras solares atenuables electrocrómicas de nueva generación al mercado automotriz europeo. La colaboración combina la tecnología de atenuación de Gentex con el conocimiento de integración de interiores de Antolin, favoreciendo una adopción más rápida por parte de los OEM mediante un enfoque de componentes más integrado y listo para la cabina.
- Febrero de 2026: ZEISS, tesa, Saint-Gobain Sekurit y Hyundai Mobis formaron la QuadAlliance para acelerar la industrialización de las pantallas holográficas de parabrisas, apuntando a un modelo de cadena de suministro capaz de sostener la producción en masa. Al combinar capacidades de óptica, unión/adhesivos, acristalamiento automotriz e integración de módulos, la alianza aborda un cuello de botella clave en la escalabilidad del acristalamiento inteligente habilitado para pantallas más allá de programas de tirada limitada.
- Julio de 2025: Gauzy lanzó un stack de vidrio inteligente prefabricado para aplicaciones automotrices dirigido a proveedores de nivel 1 y fabricantes de vidrio de los OEM para simplificar la fabricación e integración de alto volumen. El formato de stack industrializado reduce los pasos de proceso para la laminación y la integración electrónica, ayudando a acortar los plazos de los programas para techos panorámicos y otras superficies de acristalamiento inteligente.


Mercado de Vidrio Inteligente Automotriz Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado se contabiliza como los ingresos generados por el acristalamiento automotriz inteligente y conmutable que puede cambiar de tono o transparencia mediante una tecnología activa, suministrado para uso en vehículos.
Exclusiones del alcance: excluimos el vidrio automotriz convencional no conmutable y los films básicos de tinte de ventana que no permiten cambios controlados en la transmisión de luz.
Descripción general de la segmentación
- Por Tipo de Tecnología
- Electrocrómico
- Dispositivo de Partículas Suspendidas (SPD)
- Cristal Líquido Disperso en Polímero (PDLC)
- Termocrómico/Fotocrómico
- Híbrido / Pila Múltiple
- Por Tipo de Aplicación
- Vidrio para Techo Solar
- Ventanas Traseras y Laterales
- Parabrisas Delanteros y Traseros
- Paneles Inteligentes HUD / de Visualización
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales Ligeros
- Vehículos Comerciales Medianos y Pesados
- Autobuses y Autocares
- Por Tipo de Propulsión
- Motor de Combustión Interna
- Vehículos Eléctricos
- Por Canal de Ventas
- Fabricante de Equipos Originales (OEM)
- Posventa
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Indonesia
- Vietnam
- Filipinas
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Egipto
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza por determinar el conjunto de la demanda y las tasas de fabricación en las que aparece el acristalamiento inteligente en los vehículos, y para ello utilizamos datos públicos que pueden verificarse. Fuentes como las estadísticas de producción de vehículos de la OICA, los flujos comerciales de UN Comtrade para las categorías relevantes de vidrio y films, las referencias de seguridad vehicular de la NHTSA y la UNECE, y el material del DOE de EE. UU. sobre energía y eficiencia del acristalamiento nos ayudan a entender qué se está fabricando, hacia dónde se envía y qué rendimiento se persigue.
Luego incorporamos evidencia de apoyo de informes anuales de empresas, presentaciones a inversores, prensa especializada y de confianza en materiales y automoción, y bases de datos de patentes para mapear la dirección tecnológica y el momento de adopción. Cuando es necesario, también recurrimos a suscripciones de pago para información financiera y de inteligencia empresarial, noticias e informes financieros, y vistas de importación y exportación a nivel de envío, que ayudan a cubrir vacíos en la exposición de proveedores y los flujos transfronterizos. Estas fuentes documentales son ilustrativas, y también se revisaron muchos otros documentos y conjuntos de datos públicos para recopilar, validar y aclarar los datos de entrada.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para convertir los supuestos documentales en datos utilizables de precios, penetración y calendario, de modo que podamos evitar sobreestimar los programas en etapa inicial. Hablamos con una combinación de proveedores de materiales y componentes, contactos de programas de compras automotrices y participantes del canal en APAC, EMEA y América, y luego utilizamos verificaciones de seguimiento para alinear las curvas de adopción por clase de vehículo y aplicación (por ejemplo, acristalamiento de techo frente a ventanas laterales).
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos (CXO): 15% | APAC: 41% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 31% | EMEA: 34% |
| Actores más pequeños: 21% | Gerentes: 54% | América: 25% |
Dimensionamiento y previsión del mercado
El núcleo del modelo es un enfoque descendente que reconstruye la demanda abordable de acristalamiento a partir de la producción de vehículos, la combinación de plataformas y las tasas de instalación a nivel de aplicación, que luego se valoran utilizando precios típicos de módulos e integración según la tecnología. Mantenemos la lógica sencilla al analizar dónde se especifica realmente el vidrio inteligente, como techos solares y panorámicos, ventanas traseras y laterales, y casos de uso selectivos de parabrisas, y luego aplicando participaciones de adopción para vehículos de pasajeros y comerciales.
Para mantener realistas los totales, corroboramos el resultado con aproximaciones ascendentes selectivas, incluidas consolidaciones de ingresos de proveedores muestreados y ASP muestreados multiplicados por volúmenes estimados para las aplicaciones clave, y luego ajustamos donde aparecen brechas. Los datos de entrada que más directamente mueven el modelo incluyen la producción de vehículos a nivel global y regional, las tendencias de penetración de techos inteligentes, los cambios en la combinación de vehículos eléctricos, la combinación tecnológica (electrocrómico, SPD y PDLC) y la progresión esperada de los ASP a medida que las capas conmutables y los controladores escalan. Las previsiones se desarrollan mediante análisis de escenarios, donde las trayectorias de adopción base, más rápida y más lenta se someten a pruebas de estrés frente a la retroalimentación primaria sobre el calendario de los programas de los OEM y las expectativas de caída de precios, y luego se establece la visión final tras conciliar los escenarios con las señales de producción observadas.
Validación de datos y ciclo de actualización
Los resultados se verifican mediante múltiples pasadas, comenzando con controles de coherencia de unidades frente a los totales de producción de vehículos, y luego pasando a controles de valor frente a rangos de ASP plausibles por aplicación y tecnología. Si una región o aplicación muestra un salto que no coincide con el calendario conocido del ciclo de las plataformas, revisamos los supuestos y, cuando es necesario, volvemos a contactar a los entrevistados para confirmar qué cambió.
Antes de la aprobación final, una revisión interna compara el modelo con señales independientes, como la dirección del comercio, los cambios en la actividad de patentes y los lanzamientos de funciones de los OEM anunciados públicamente, y las anomalías se documentan y resuelven. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales que pueden cambiar la adopción, los precios o la disponibilidad de suministro. Justo antes de la entrega, realizamos una última pasada para que los clientes reciban la visión más reciente actualizada.
Comparación del dimensionamiento del mercado de vidrio inteligente automotriz de Mordor Intelligence con otras estimaciones publicadas
Las cifras de mercado publicadas para el vidrio inteligente automotriz pueden parecer muy diferentes entre sí porque el conjunto de productos incluido no siempre es el mismo, y los supuestos de precios pueden cambiar rápidamente a medida que los programas escalan. La diferencia normalmente proviene de cómo las empresas tratan las categorías adyacentes, cómo convierten la instalación en vehículos en módulos por aplicación, y qué año utilizan como ancla de dimensionamiento.
Algunas cifras publicadas incorporan mejoras más amplias del acristalamiento automotriz o productos de tintado pasivo, y también pueden asumir una caída más rápida de los ASP sin validarla con el calendario de los programas de vehículos. En el modelo de Mordor Intelligence, solo se contabiliza el vidrio inteligente activo y conmutable para uso final automotriz, y los totales se mantienen alineados verificando las tasas de instalación frente a la producción de vehículos y los precios de módulos específicos por tecnología según la aplicación.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,55 mil millones de USD (2026) | |
| Consultora Global A | 5,90 mil millones de USD (2024) | Esta estimación parece utilizar un año ancla anterior y podría aplicar supuestos de adopción agresivos en más puntos de contacto de acristalamiento, con una claridad limitada sobre cómo se normalizan la combinación tecnológica y los ASP de los módulos. |
| Editorial de la Industria B | 1,96 mil millones de USD (2026) | Esta cifra parece más acotada, a menudo más cercana solo al vidrio atenuable, y podría subestimar los programas de acristalamiento de techo y las tasas de instalación en vehículos premium, lo que puede reducir el total frente a un conjunto completo de aplicaciones de vidrio inteligente. |
La tabla muestra que la mayor parte de la variación puede explicarse por lo que se considera vidrio inteligente, además de las trayectorias de adopción y precios asumidas para las aplicaciones de techos y ventanas. Al vincular los pasos de dimensionamiento a la producción de vehículos, la instalación por aplicación y las verificaciones de precios específicas por tecnología, mantenemos la cifra final trazable y más fácil de reproducir cuando cambian los datos de entrada.


Preguntas Clave Respondidas en el Informe
¿Cuál es la valoración actual del mercado de vidrio inteligente automotriz?
El mercado está valorado en 3.550 millones de USD en 2026 y se proyecta que supere los 6.740 millones de USD en 2031.
¿Qué aplicación domina actualmente la demanda?
El vidrio para techo solar panorámico lidera con una cuota del 73,42% debido a la sencillez de la integración y al fuerte atractivo para el consumidor.
¿Con qué rapidez influye la adopción de vehículos eléctricos en el crecimiento del vidrio inteligente?
Los vehículos eléctricos representan el segmento de propulsión de más rápido crecimiento, registrando una CAGR del 17,03% hasta 2031, ya que los techos inteligentes contribuyen a la gestión térmica.
¿Quiénes son los actores clave que moldean la evolución tecnológica?
Saint-Gobain, AGC, Gentex, Gauzy y Guardian Industries lideran los principales programas OEM y dirigen las solicitudes de patentes.
¿Cuál es el principal riesgo en la cadena de suministro que enfrentan los fabricantes?
La escasez de óxido de indio y estaño sigue siendo el principal cuello de botella, exponiendo a los proveedores a la volatilidad de precios y la incertidumbre en el abastecimiento.
Última actualización de la página el:



