
Tamaño y Participación del Mercado de Bombas de Inyección de Combustible Automotriz
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 10.68 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.28 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.82 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bombas de Inyección de Combustible Automotriz por Mordor Intelligence
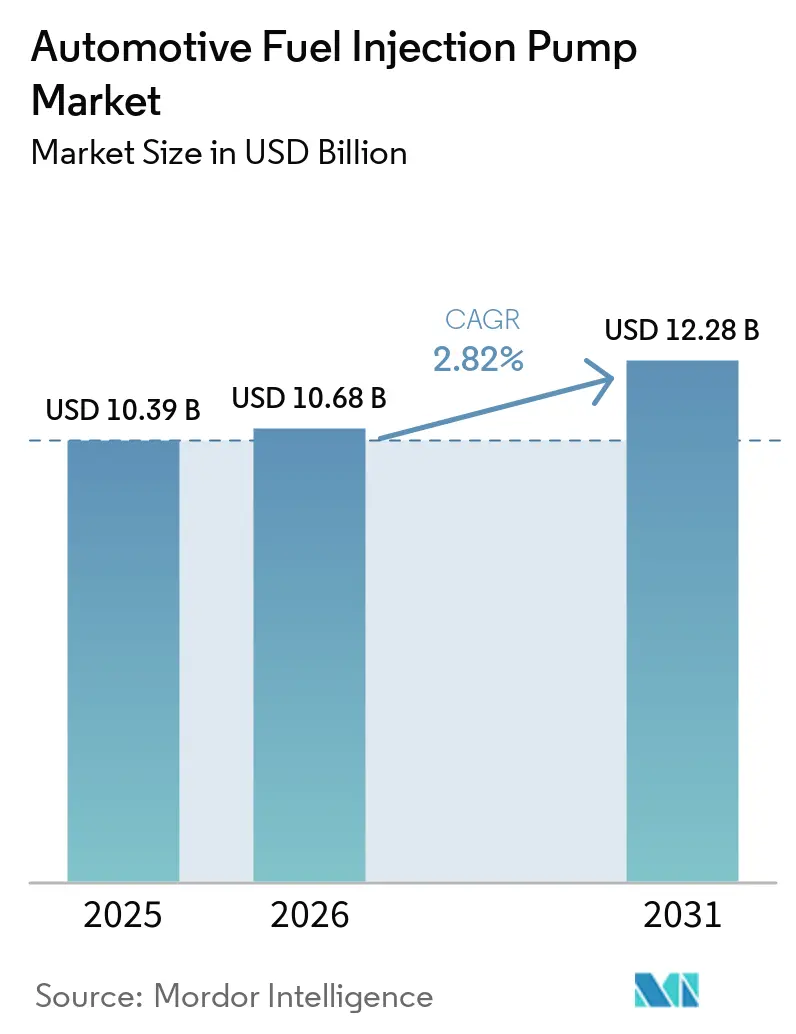
El tamaño del mercado de bombas de inyección de combustible para automóviles se valoró en 10,39 mil millones de USD en 2025 y se proyecta que se expanda desde 10,68 mil millones de USD en 2026 hasta 12,28 mil millones de USD en 2031, registrando un CAGR del 2,82% entre 2026 y 2031. La presión legislativa constante sobre las emisiones de escape, el resurgimiento de los trenes de potencia híbridos y la necesidad de un control preciso de las emisiones en condiciones reales de conducción mantienen relevante la cadena de suministro de combustión interna, incluso a medida que los volúmenes de vehículos eléctricos se aceleran. Euro 7, China VI-B y el próximo Bharat Stage VII de India endurecen colectivamente los límites de número de partículas[1] Himanshu Arora, Bharat Stage 7 (BS7): Todo lo que necesita saber en detalle,
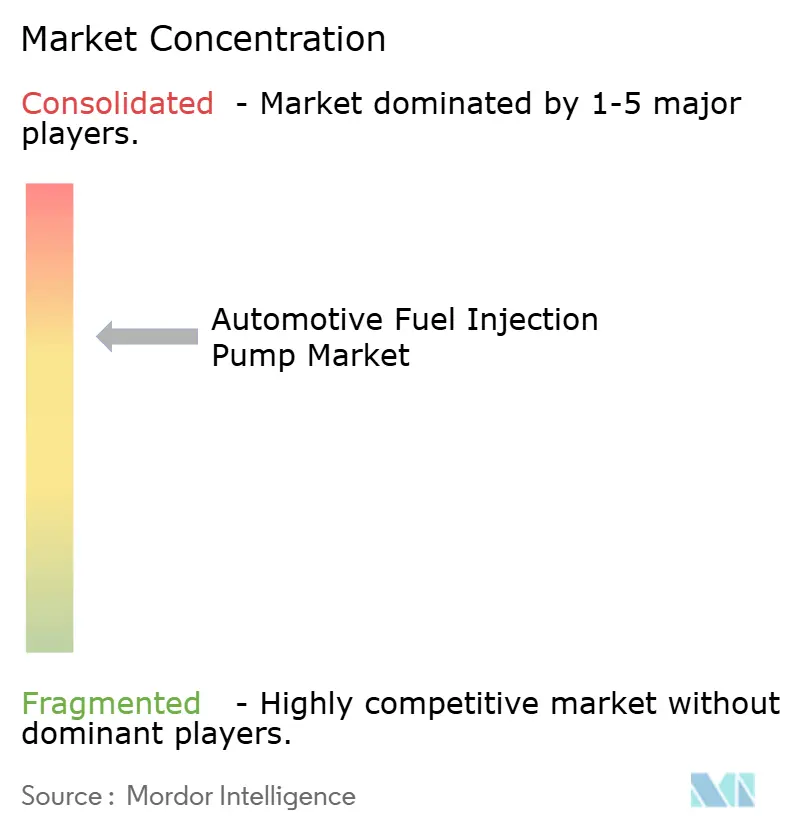
GoMechanic, gomechanic. in y amplían las obligaciones de garantía, orientando la adquisición de los fabricantes de equipos originales hacia soluciones duraderas de riel común de alta presión e inyección directa de gasolina. Al mismo tiempo, las estrategias híbridas de los fabricantes de equipos originales exigen bombas que soporten ciclos frecuentes de arranque-parada sin comprometer la estabilidad de la presión del riel. El panorama competitivo sigue siendo moderadamente concentrado, con cinco proveedores globales que dominan las adjudicaciones de nuevos vehículos, mientras que numerosas marcas regionales prosperan en el canal de repuestos.
Conclusiones Clave del Informe
- Por tipo de bomba, las bombas de inyección de combustible de riel común capturaron el 57,33% de la cuota del mercado de bombas de inyección de combustible para automóviles en 2025, mientras que el mismo segmento tiene previsto registrar el CAGR más rápido del 3,91% hasta 2031.
- Por tipo de presión, las bombas de alta presión comandaron una cuota del 66,11% del mercado de bombas de inyección de combustible para automóviles en 2025, y se proyecta que esa categoría también registre el CAGR más alto del 3,81% hasta 2031.
- Por aplicación, los sistemas de inyección directa mantuvieron una cuota del 71,33% del mercado de bombas de inyección de combustible para automóviles en 2025, avanzando al CAGR más rápido del 4,76% hasta 2031.
- Por tipo de combustible, el diésel lideró con una cuota de mercado del 56,13% en 2025, mientras que se espera que las variantes de gasolina crezcan a un CAGR del 3,41% hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 60,84% de la cuota del mercado de bombas de inyección de combustible para automóviles en 2025 y se anticipa que se expandan a un CAGR líder del 3,19% hasta 2031.
- Por canal de distribución, las líneas de fabricantes de equipos originales representaron el 73,15% de la cuota del mercado de bombas de inyección de combustible para automóviles en 2025, mientras que el mercado de repuestos está previsto que registre el CAGR más alto del 3,31% hasta 2031.
- Por geografía, Asia-Pacífico mantuvo una cuota del 46,25% del mercado de bombas de inyección de combustible para automóviles en 2025 y se proyecta que continúe creciendo a la tasa más rápida, del 3,22%, para 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Bombas de Inyección de Combustible Automotriz*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones de Emisiones Globales Estrictas | +0.8% | UE, América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente Producción de Automóviles de Pasajeros con GDI | +0.6% | Asia-Pacífico | Corto plazo (≤ 2 años) |
| Demanda de Motores Turbo de Cilindrada Reducida | +0.5% | Europa, América del Norte, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Demanda de Bombas Electrificadas para Vehículos Híbridos | +0.4% | Global | Mediano plazo (2-4 años) |
| I+D de Bombas de Alta Presión Preparadas para Hidrógeno | +0.3% | Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Mantenimiento Predictivo de Flotas Habilitado por IA | +0.2% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones de Emisiones Globales Estrictas
Euro 7 se convirtió en ley en 2025 y añade controles de emisiones en condiciones reales de conducción que exigen una presión de riel constante en rangos de altitud y temperatura. China VI-B, aplicada plenamente en 2026, refleja esas exigencias y requiere pruebas de durabilidad superiores a 30.000 km para vehículos de combustión interna[2]Mark Rainford, China exige períodos de prueba más largos para los nuevos vehículos,
Inside China Auto, insidechinaauto.com. El marco Bharat Stage VII de India, previsto para 2027, se alineará con las cláusulas de escape de amoníaco y monitoreo a bordo. En conjunto, las tres regiones obligan a los proveedores a adoptar materiales avanzados y tolerancias de mecanizado más estrictas. Las auditorías de certificación enfatizan cada vez más los datos del mundo real sobre los prototipos de laboratorio, recompensando a los proveedores que integran hardware con autodiagnóstico.
Creciente Producción de Automóviles de Pasajeros con GDI en Asia
China apunta a un techo de consumo promedio corporativo de combustible de 3,3 L/100 km para 2030, y los reguladores provinciales fomentan la compatibilidad con combustibles flexibles, impulsando así la penetración de la inyección directa de gasolina hacia arriba [3]China aplicará normas de eficiencia de combustible más estrictas para los vehículos en 2026,
www.gov.cn, English.www.gov.cn. Los fabricantes de automóviles de pasajeros de India también se orientan hacia la inyección directa de gasolina para cumplir con BS-VII. Los proveedores de primer nivel locales amplían la capacidad e introducen sellos compatibles con etanol, mientras que los proveedores multinacionales destacan diseños modulares para equilibrar costos y cumplimiento normativo. La tendencia acelera la homogeneización de plataformas, permitiendo economías de escala en los modelos de gama media.
Demanda de Motores Turbo de Cilindrada Reducida
La cilindrada reducida combinada con una gran sobrealimentación sigue siendo la forma más rápida para que los fabricantes de automóviles satisfagan las normas de eficiencia sin sacrificar la conducibilidad. Dado que el retraso del turbo y los picos de carga transitoria someten a estrés la entrega de combustible, las bombas deben mantener la precisión pulso a pulso bajo rápidas oscilaciones de presión. Los proveedores responden con émbolos recubiertos y perfiles de leva de baja inercia. En las flotas comerciales, los sistemas de riel común de alta presión combinan la sobrealimentación con la recirculación de gases de escape para alcanzar los futuros umbrales de NOx, manteniendo las bombas mecánicas como indispensables.
Demanda de Bombas Electrificadas para Vehículos Híbridos
El Camry Hybrid 2026 de Toyota logra 5,0 litros por 100 kilómetros mediante el uso de medición de bajo caudal durante las fases de asistencia de la batería, lo que demuestra que las bombas accionadas electrónicamente con control de precisión pueden reducir las pérdidas parásitas sin sacrificar la capacidad de respuesta. Los proveedores se adaptan integrando motores de corriente continua sin escobillas y controladores inteligentes que se sincronizan con los sistemas de gestión de baterías, garantizando una presión estable en el riel de combustible tras períodos prolongados de ralentí. Mikuni ha declarado públicamente que más del 70% de su objetivo de ingresos para 2030 provendrá de componentes de tren motriz electrificado, lo que subraya un giro estratégico desde las bombas mecánicas tradicionales hacia unidades compactas definidas por software. Estos desarrollos subrayan la importancia de la colaboración entre los ingenieros de bombas automotrices y los arquitectos de sistemas híbridos para garantizar que el suministro de combustible se alinee con el frenado regenerativo y el deslizamiento con motor apagado.
Análisis del Impacto de las Restricciones del Mercado de Bombas de Inyección de Combustible Automotriz*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de la Penetración de Vehículos Eléctricos | –2.8% | Europa, China, Global | Corto plazo (≤ 2 años) |
| Alto Costo y Complejidad de las Bombas de Alta Presión | –0.6% | Global | Mediano plazo (2-4 años) |
| Riesgos en la Cadena de Suministro de Componentes de Precisión | –0.4% | Global | Corto plazo (≤ 2 años) |
| Escasez de Técnicos Especializados en Bombas | –0.3% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la Penetración de Vehículos Eléctricos
Los modelos puramente eléctricos de batería superan ahora en ventas a los automóviles diésel en varios estados miembros europeos, y los fabricantes de equipos originales de América del Norte están asignando la mayor parte del gasto de capital futuro a plataformas electrificadas. Este cambio está reduciendo los presupuestos de desarrollo incremental de motores de combustión y comprimiendo los volúmenes de bombas en los segmentos de vehículos ligeros. Los proveedores sienten la presión y responden desinvirtiendo en activos heredados, persiguiendo programas preparados para el hidrógeno o ampliando las líneas de repuestos que dan soporte a flotas envejecidas. Para muchos proveedores tradicionales, la transición es menos una elección y más una cuestión de supervivencia.
Alto Costo y Complejidad de las Bombas de Alta Presión
Las presiones de riel que superan los 2.500 bar requieren tolerancias precisas, metalurgia en horno de vacío y rigurosas verificaciones de flujo al final de la línea. Estos requisitos aumentan los precios unitarios y elevan las barreras para los nuevos participantes. Los fabricantes más pequeños enfrentan desafíos reales con la amortización de herramientas y las pérdidas de rendimiento, limitando los diseños de alta presión a un pequeño grupo de especialistas de primer nivel. Entrar en este espacio no es sencillo, ya que el capital y la experiencia requeridos son sustanciales. Los fabricantes de equipos originales, conscientes de esta dinámica, compensan las primas de costo negociando garantías a nivel de sistema y métricas de fallas en campo más estrictas, lo que comprime aún más los márgenes de los proveedores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Bombas de Inyección de Combustible Automotriz
Por Tipo de Bomba:
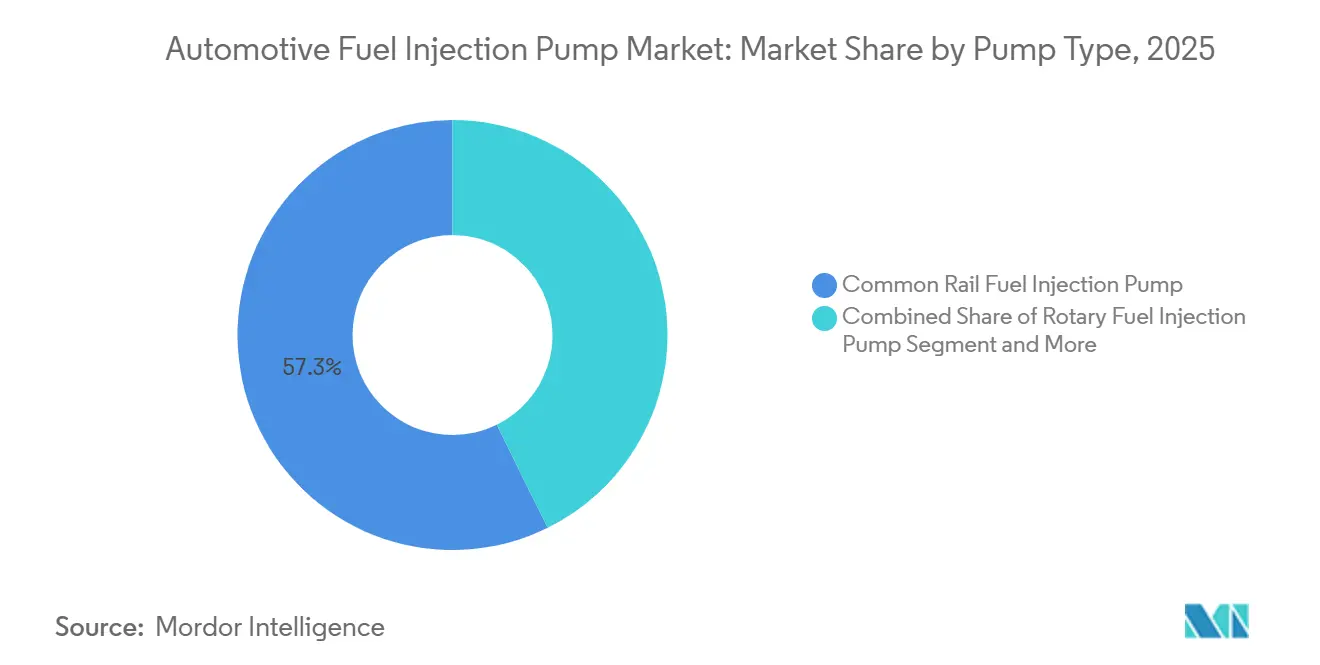
El Dominio del Riel Común Ancla el CrecimientoLas bombas de inyección de combustible de riel común capturaron el 57,33% de la cuota del mercado de bombas de inyección de combustible para automóviles en 2025. Su diseño de presión desacoplada permite a los ingenieros ajustar múltiples eventos de inyección de maneras que los formatos rotativo y en cilindro tienen dificultades para igualar. Los equipos de calibración de los fabricantes de equipos originales valoran esa flexibilidad al navegar por archivos de emisiones cada vez más estrictos y ciclos híbridos. La arquitectura también se presta a actualizaciones de software modulares que mantienen el hardware viable a medida que evolucionan las estrategias de combustión. Los proveedores, por tanto, agrupan el hardware de riel común con análisis avanzados, reforzando un efecto de bloqueo en torno a esta plataforma.
Se prevé que el mismo subsegmento registre el CAGR más rápido del 3,91% durante el período. Las mejoras continuas de materiales, solenoides más inteligentes y tolerancias de mecanizado más estrictas sustentan esa proyección de crecimiento. Los nuevos participantes tienden a licenciar patentes de referencia en lugar de construir diseños competidores desde cero, reduciendo la rivalidad directa y sosteniendo los márgenes. Las flotas que migran a mezclas de diésel sintético también encuentran que las bombas de riel común son más fáciles de certificar en las auditorías de durabilidad. En conjunto, estos factores consolidan la tecnología como la opción predeterminada para los futuros programas de combustión interna.


Por Tipo de Presión:
Los Sistemas de Alta Presión Capturan los Segmentos PremiumLas bombas de alta presión comandaron el 66,11% de la cuota del mercado de bombas de inyección de combustible para automóviles en 2025. Su capacidad para atomizar finamente el combustible las hace indispensables para controlar los recuentos de partículas. Los fabricantes de automóviles las integran con sensores de bucle cerrado para que el riel se ajuste instantáneamente a la altitud, la temperatura y los transitorios de carga. Los socios de desarrollo se centran en la química de los sellos y los recubrimientos de ejes que prolongan la vida útil sin añadir volumen. A medida que las regulaciones se extienden, el formato de alta presión se ha convertido en sinónimo de combustión limpia en plataformas de pasajeros y comerciales.
También se espera que esta categoría entregue el CAGR más rápido del 3,81%. El crecimiento depende del avance hacia la gasolina de inyección directa y los sustitutos de diésel de bajo carbono, ambos de los cuales demandan mayor energía de pulverización. Los proyectos de I+D colaborativos entre fabricantes de bombas y proveedores de acero tienen como objetivo reducir el peso del núcleo manteniendo la estabilidad de presión, una combinación que amplía el ajuste en los vehículos. Los vehículos híbridos refuerzan aún más la demanda porque los reinicios frecuentes se benefician de la disponibilidad inmediata de presión que proporcionan los sistemas de alta presión. En consecuencia, los flujos de inversión siguen fuertemente sesgados hacia esta clase de presión.
Por Aplicación:
Los Sistemas de Inyección Directa Lideran el Impulso hacia la EficienciaLas plataformas de inyección directa representaron el 71,33% de la cuota del mercado de bombas de inyección de combustible para automóviles en 2025. Los ingenieros prefieren la entrega en cilindro porque mejora la eficiencia térmica y permite modos de carga estratificada. Esa misma característica ayuda a las flotas a reducir el consumo de combustible durante los ciclos de uso urbano sin retrofits de hardware. Los proveedores ahora envían bombas como parte de kits llave en mano que incluyen sensores y controladores compatibles, simplificando la instalación en línea. El ahorro de tiempo resultante resuena fuertemente con los fabricantes por contrato bajo presión de reducción de costos.
La inyección directa también registra el CAGR más pronunciado del 4,76% en todas las aplicaciones. La expansión está impulsada por objetivos de eficiencia promedio de flota cada vez más estrictos, dejando poco margen para los sistemas multipunto. Los proveedores de bombas capitalizan las actualizaciones de software que refinan el tiempo de pulso en lugar de cambiar los diseños mecánicos, extendiendo así la vida útil de los activos para los fabricantes de automóviles. Los especialistas en repuestos ven un viento de cola paralelo a medida que los automóviles de inyección directa de gasolina de primera generación salen de garantía, impulsando la demanda de reemplazo. En definitiva, la doble atracción del segmento desde los canales de fabricantes de equipos originales y de servicio consolida su prima de crecimiento.
Por Tipo de Combustible:
La Gasolina Gana Terreno mientras el Diésel MaduraLas bombas de diésel retuvieron el 56,13% de la cuota del mercado de bombas de inyección de combustible para automóviles en 2025, reflejando su continua dominancia en los sectores de carga y uso intensivo. Los operadores de flotas dependen del perfil de par del diésel para cargas de larga distancia, manteniendo estable la demanda base. Sin embargo, los proveedores se enfrentan a normas de escape cada vez más estrictas que empujan el hardware hacia mayor precisión y mejor autodiagnóstico. Las regiones progresistas también prueban mezclas de diésel renovable, forzando ciclos de validación pero apoyando en última instancia la longevidad de las bombas. En ese contexto, el segmento de diésel sigue siendo el ancla que financia carteras de productos más amplias.
Las bombas de gasolina, por el contrario, se proyecta que aumenten a un CAGR del 3,41%, el más rápido de este grupo. Los fabricantes de automóviles de pasajeros se están orientando hacia diseños de inyección directa de gasolina que se combinan bien con estrategias de reducción de cilindrada con turbo. Los diseñadores de bombas se centran en sellos resistentes al etanol y carcasas compactas adecuadas para compartimentos de motor más pequeños. Los equipos de marketing enfatizan el funcionamiento silencioso y el cebado rápido para diferenciarse de las ofertas de productos básicos. Estos atributos resuenan con los consumidores que buscan una conducción refinada, dando al subsegmento de gasolina una trayectoria claramente ascendente.
Por Tipo de Vehículo:
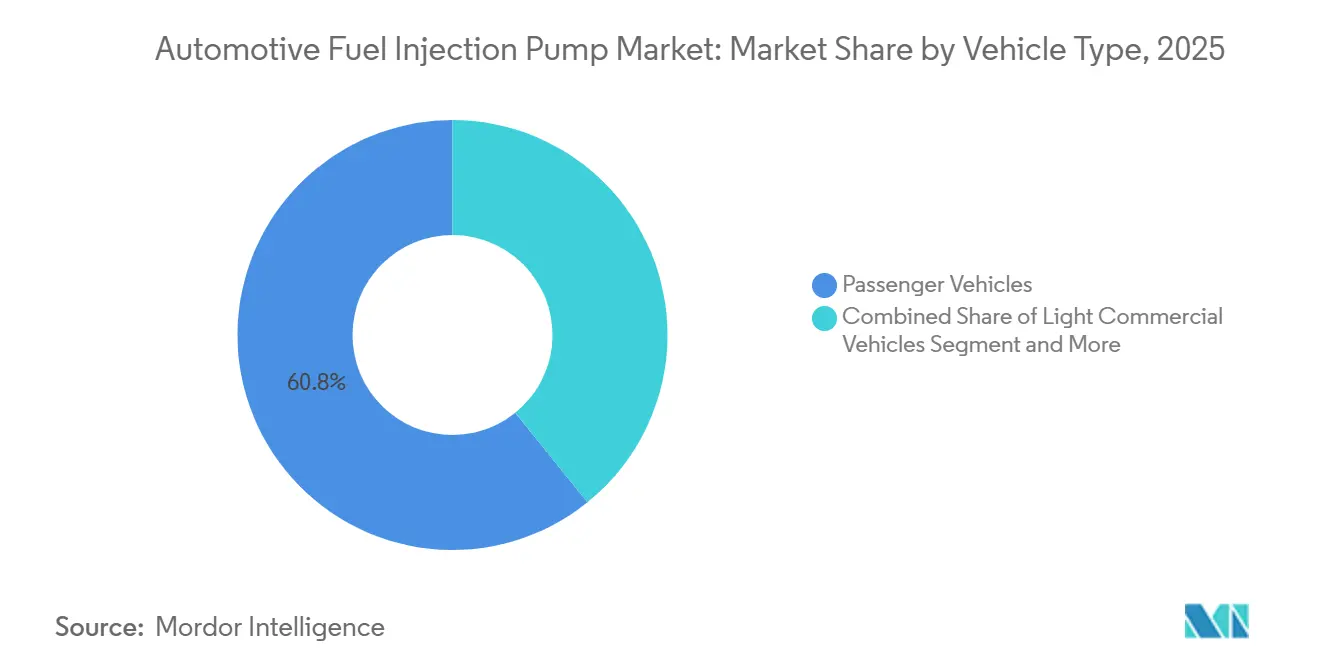
Los Vehículos de Pasajeros Sostienen la Demanda CentralLos automóviles de pasajeros representaron el 60,84% de la cuota del mercado de bombas de inyección de combustible para automóviles en 2025, subrayando su papel fundamental en la configuración de las hojas de ruta de diseño. Los diseños híbridos en sedanes y todoterrenos mantienen relevantes los componentes de combustión incluso a medida que aumenta la adopción eléctrica. La integración de la bomba debe equilibrar el espacio, el ruido y la durabilidad en ciclos de arranque-parada, lo que lleva a los proveedores a miniaturizar las carcasas y refinar la lógica de control. Los fabricantes de automóviles también aprecian las bombas que se actualizan de forma inalámbrica, permitiendo ajustes de calibración sin visitas al concesionario. Estas ventajas intangibles refuerzan la ventaja de escala del segmento de automóviles de pasajeros.
Se anticipa que la misma categoría registre un CAGR líder del 3,19% durante el horizonte. El crecimiento descansa en la fuerte demanda de SUV compactos y vehículos híbridos enchufables, ambos de los cuales aún necesitan sistemas de combustible para mayor autonomía. Los proveedores aprovechan las herramientas modulares para que una sola arquitectura de núcleo abarque múltiples denominaciones, reduciendo los costos unitarios. Las flotas de transporte por aplicación extienden los ciclos de vida de los vehículos, creando un impulso secundario para las bombas de reemplazo adaptadas para servicio de alto ciclo. En conjunto, estas influencias mantienen a los vehículos de pasajeros a la vanguardia de la expansión del mercado.
Por Canal de Distribución:
Las Líneas de Fabricantes de Equipos Originales Dominan, el Mercado de Repuestos se AceleraLas rutas de suministro de fabricantes de equipos originales mantuvieron el 73,15% de la cuota del mercado de bombas de inyección de combustible para automóviles en 2025, reflejando la preferencia de los fabricantes de automóviles por módulos integrados de bomba y controlador instalados en la línea de ensamblaje principal. La estrecha colaboración de ingeniería garantiza que las tolerancias de los componentes se alineen con el software de gestión del motor desde el primer día. Los acuerdos a largo plazo aseguran los volúmenes, dando a los proveedores de primer nivel flujos de caja predecibles. Estos contratos a menudo incluyen fondos de garantía compartidos que incentivan la mejora continua de la calidad. El efecto neto es una alta barrera de entrada para los recién llegados que apuntan al ajuste de fábrica.
Aun así, se proyecta que el mercado de repuestos registre el CAGR más alto del 3,31%. El aumento de la edad promedio de los vehículos empuja a los propietarios hacia la reparación en lugar del reemplazo, elevando la demanda de bombas independientes. Los talleres independientes prefieren marcas que proporcionen guías de instalación claras y líneas de asistencia técnica robustas, convirtiendo la facilidad de servicio en un argumento de venta. Las plataformas de comercio electrónico amplían el alcance geográfico, permitiendo a los proveedores de nicho acceder a mercados rurales que los canales físicos pasan por alto. A medida que maduran los pedidos digitales y las aplicaciones de mantenimiento predictivo, el arco de crecimiento del mercado de repuestos apunta firmemente hacia arriba.
Análisis Geográfico
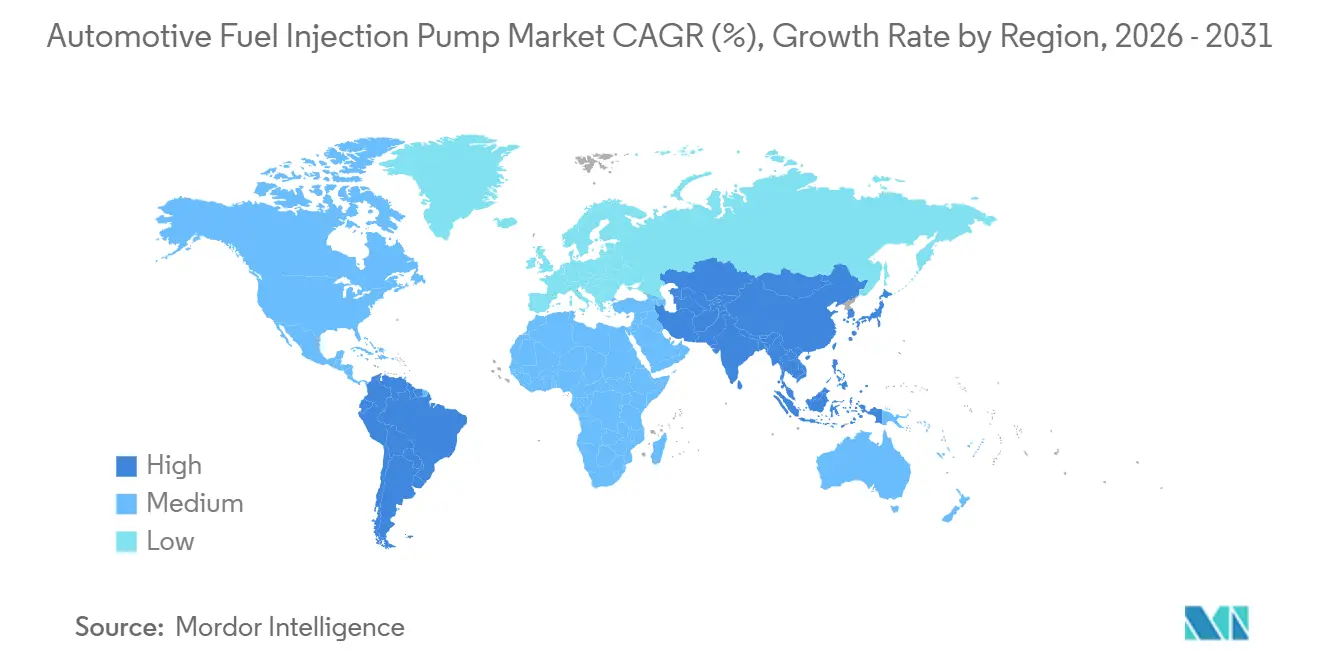
Asia-Pacífico representó el 46,25% de los ingresos de 2025 en el mercado de bombas de inyección de combustible para automóviles y se proyecta que extienda esa ventaja a un CAGR del 3,22%. La aplicación de China VI-B exige una durabilidad superior a 30.000 km y bajos recuentos de partículas para los vehículos de combustión interna, impulsando a los fabricantes de equipos originales locales a adjudicar contratos de riel común de alta presión a proveedores nacionales y de empresas conjuntas. La hoja de ruta Bharat Stage VII de India confirma umbrales similares y monitoreo en tiempo real del escape de amoníaco. El dominio híbrido japonés sostiene libros de pedidos estables para bombas de gasolina de bajo caudal de precisión, amortiguando a la región de la canibalización a corto plazo por parte de los vehículos eléctricos.
Europa navega las dobles presiones de la introducción de Euro 7 y la acelerada adopción de vehículos eléctricos de batería. Si bien los volúmenes de diésel en automóviles de pasajeros se contraen, los fabricantes premium aún dependen de sistemas de combustible de alta presión para híbridos de autonomía extendida y modelos de gasolina de alto rendimiento. Las plantas de proveedores en Alemania, Francia y la República Checa recalibran las líneas para gestionar subconjuntos de combustión y accionamiento eléctrico, manteniendo estable la utilización de la capacidad. Los prototipos de autobuses de hidrógeno financiados bajo el Pacto Verde Europeo crean un nuevo nicho para los especialistas en bombas, requiriendo la adaptación de materiales de sellado a combustibles secos.
América del Norte equilibra los mandatos de cero emisiones a nivel estatal con la lealtad del mercado hacia camionetas grandes y SUV. Los camiones híbridos de tamaño completo y los modelos de combustible flexible con etanol preservan la demanda de bombas incluso cuando los estados costeros impulsan objetivos de ventas más estrictos para vehículos de cero emisiones de escape. Los proveedores regionales de segundo nivel en México se diversifican hacia las exportaciones de repuestos, compensando los menores pedidos de fabricantes de equipos originales. Los Estados Unidos también actúan como banco de pruebas para el diésel renovable en el transporte de carga de larga distancia, dando a las bombas de diésel de alta presión una pista de varios años.

Panorama Competitivo
El mercado de bombas de inyección de combustible para automóviles muestra una concentración moderada: Bosch, Denso, Continental, PHINIA (escisión de BorgWarner) e Hitachi Astemo controlan la mayoría de las nominaciones de nuevos modelos. La adquisición en 2025 por parte de PHINIA de un especialista sueco en encendido, Swedish Electromagnet Invest AB (SEM), refuerza su cartera de hidrógeno y gas natural, posicionándola para pilotos de flotas en Europa y Asia. Denso capitaliza los despliegues de fábricas inteligentes que combinan el ensamblaje de bombas con análisis de borde-nube, reduciendo los tiempos de entrega y detectando desviaciones de calidad en tiempo real.
Hitachi Astemo, ahora de propiedad mayoritaria de Honda, codiseña conjuntos integrados de bomba y unidad de control del motor que optimizan los ciclos de trabajo en sedanes híbridos. Continental amplía su gama de repuestos para proporcionar a los talleres independientes compatibilidad a nivel de concesionario, consolidando su cuota de canal. Mientras tanto, las marcas chinas respaldadas por financiación local refinan el ensamblaje automatizado de trenes de engranajes para unidades de riel común, reduciendo las brechas de costo y tecnología con sus pares globales.
Los innovadores de nicho se agrupan en torno a los combustibles alternativos. Un proveedor europeo desarrolló bombas de metanol de baja presión que alimentan maquinaria todoterreno en puertos y minas, buscando reducir drásticamente la intensidad de carbono. Una empresa emergente estadounidense está probando microbombas de corriente continua sin escobillas para drones de extensión de autonomía y vehículos eléctricos de despegue y aterrizaje vertical, insinuando una diversificación entre industrias. En conjunto, estos movimientos subrayan un panorama en el que los titulares fortalecen sus ventajas de escala mientras los retadores se abren paso en nichos específicos.
Líderes de la Industria de Bombas de Inyección de Combustible Automotriz
Robert Bosch GmbH
Denso Corporation
Continental AG
BorgWarner Inc. (Phinia Inc.)
Hitachi Astemo Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas Cubiertas en este Informe del Mercado de Bombas de Inyección de Combustible Automotriz
- Robert Bosch GmbH
- Denso Corporation
- Continental AG
- Hitachi Astemo Ltd.
- Aisin Corporation
- Stanadyne LLC
- Cummins Inc.
- Woodward Inc.
- Weifu Group
- BorgWarner Inc. (Phinia Inc.)
- Magna International Inc.
- Mikuni Corporation
- SHW AG
- Marelli Holdings

Desarrollos Recientes de la Industria en el Mercado de Bombas de Inyección de Combustible Automotriz
- Mayo de 2026: Standard Motor Products, Inc. amplió su programa de inyección de combustible de gasolina Standard, añadiendo más de 1.100 inyectores, bombas, sensores, reguladores y kits de servicio completamente nuevos de inyección directa de gasolina, inyección de combustible multipunto e inyección de cuerpo de acelerador.
- Abril de 2026: Renault desarrolló un nuevo motor turbo de gasolina de 1,2 litros para el Bridger. El motor cuenta con un sistema simplificado de inyección de combustible multipunto diseñado para admitir compatibilidad con gas natural comprimido, permitiendo que el vehículo funcione tanto con gasolina como con gas natural comprimido.


Alcance del Informe Global del Mercado de Bombas de Inyección de Combustible Automotriz
El mercado de bombas de inyección de combustible para automóviles está segmentado por tipo de bomba, tipo de presión, aplicación, tipo de combustible, tipo de vehículo, canal de distribución y geografía. Por tipo de bomba, el mercado incluye bombas de inyección de combustible de riel común, bombas distribuidoras/rotativas, bombas en línea y bombas de inyector unitario. Por tipo de presión, los sistemas se categorizan como de baja presión o alta presión. Por aplicación, el mercado está segmentado en sistemas de inyección directa e inyección de combustible multipunto. Por tipo de combustible, los segmentos incluyen diésel, gasolina/petróleo y combustibles alternativos (biocombustibles/etanol). Por tipo de vehículo, abarca automóviles de pasajeros, vehículos comerciales ligeros y vehículos comerciales pesados. Por canal de distribución, el mercado opera a través de fabricantes de equipos originales y el mercado de repuestos. Por geografía, el mercado se analiza en América del Norte (EE. UU., Canadá, resto de América del Norte), América del Sur (Brasil, Argentina, resto de América del Sur), Europa (Reino Unido, Alemania, Francia, Italia, España, Rusia, resto de Europa), Asia-Pacífico (China, India, Japón, Corea del Sur, resto de Asia-Pacífico) y Oriente Medio y África (Emiratos Árabes Unidos, Arabia Saudita, Turquía, Egipto, Sudáfrica, resto de Oriente Medio y África).
Las previsiones del mercado se proporcionan en términos de valor (USD) y volumen (unidades).
Resumen de la segmentación
| Bomba de Inyección de Combustible de Riel Común |
| Bomba de Inyección de Combustible Rotativa |
| Bomba en Cilindro |
| Bomba Fuera de Cilindro |
| Baja Presión |
| Alta Presión |
| Sistema de Inyección Directa |
| Sistema de Inyección de Combustible Multipunto |
| Gasolina |
| Diésel |
| Combustibles Alternativos |
| Vehículos de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Medianos y Pesados |
| OEM |
| Posventa |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| España | |
| Italia | |
| Francia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Bomba | Bomba de Inyección de Combustible de Riel Común | |
| Bomba de Inyección de Combustible Rotativa | ||
| Bomba en Cilindro | ||
| Bomba Fuera de Cilindro | ||
| Por Tipo de Presión | Baja Presión | |
| Alta Presión | ||
| Por Aplicación | Sistema de Inyección Directa | |
| Sistema de Inyección de Combustible Multipunto | ||
| Por Tipo de Combustible | Gasolina | |
| Diésel | ||
| Combustibles Alternativos | ||
| Por Tipo de Vehículo | Vehículos de Pasajeros | |
| Vehículos Comerciales Ligeros | ||
| Vehículos Comerciales Medianos y Pesados | ||
| Por Canal de Distribución | OEM | |
| Posventa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| España | ||
| Italia | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de bombas de inyección de combustible para automóviles?
El tamaño del mercado de bombas de inyección de combustible para automóviles se valoró en 10,39 mil millones de USD en 2025 y se proyecta que se expanda desde 10,68 mil millones de USD en 2026 hasta 12,28 mil millones de USD en 2031, registrando un CAGR del 2,82% entre 2026 y 2031.
¿Qué tipo de bomba lidera la participación global?
Las bombas de riel común mantuvieron la mayor participación del 57,33% de los ingresos mundiales en 2025, reflejando su idoneidad para las nuevas normas de emisiones.
¿Qué aplicación crece más rápido hasta 2031?
Se espera que los sistemas de inyección directa registren el CAGR más rápido del 4,76% hasta 2031, respaldados por objetivos de eficiencia de combustible más estrictos en las principales regiones.
¿Por qué Asia-Pacífico domina la demanda?
La implementación de China VI-B, las próximas normas Bharat Stage VII de India y el liderazgo híbrido de Japón amplían colectivamente la base instalada regional para bombas de alta precisión.
Última actualización de la página el:



