
Tamaño y Participación del Mercado de Medicamentos para la Aterosclerosis
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
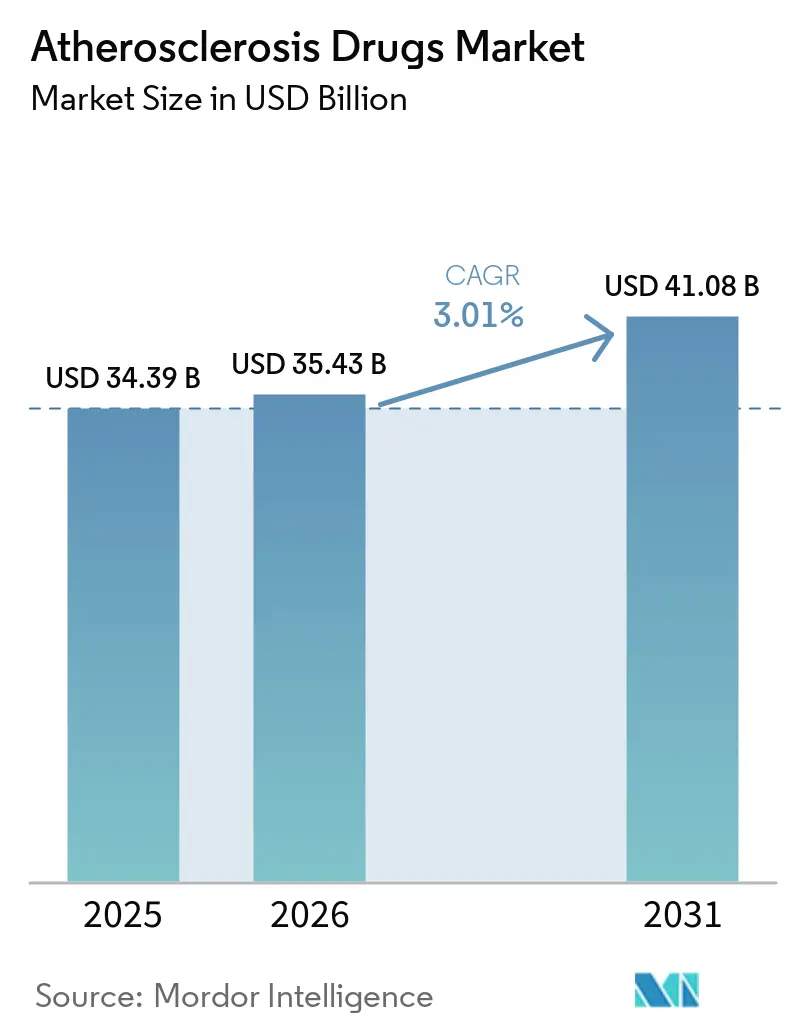
| Tamaño del Mercado (2026) | 35.43 Mil millones de dólares |
| Tamaño del Mercado (2031) | 41.08 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.01 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Medicamentos para la Aterosclerosis por Mordor Intelligence
El tamaño del Mercado de Medicamentos para la Aterosclerosis fue valorado en 34.390 millones de USD en 2025 y se estima que crecerá desde 35.430 millones de USD en 2026 hasta alcanzar los 41.080 millones de USD en 2031, a una CAGR del 3,01% durante el período de previsión (2026-2031).
Este ritmo moderado refleja un panorama en maduración en el que las estatinas genéricas pierden exclusividad al mismo tiempo que los programas terapéuticos basados en ARN y de edición génica crean nuevos nichos de alto valor. El crecimiento de la demanda está anclado en la creciente prevalencia de la enfermedad cardiovascular aterosclerótica (ASCVD), la adopción de regímenes combinados de reducción de lípidos y la ampliación del reembolso para biológicos de precisión. La velocidad del pipeline se ha acelerado desde 2024, con la primera oleada de agentes de ARN de interferencia pequeño (siRNA) y oligonucleótidos antisentido (ASO) que demuestran reducciones duraderas de LDL-C y Lp(a). Al mismo tiempo, el escrutinio de precios en los mercados maduros y las brechas de asequibilidad en las economías emergentes moderan la expansión general, dirigiendo el volumen hacia genéricos rentables y dejando espacio para terapias de alto valor dirigidas a poblaciones con riesgo residual. Las herramientas digitales de adherencia y las vías de atención hospitalaria influyen cada vez más en la elección terapéutica y la combinación de canales, reforzando el papel clínico de los equipos multidisciplinarios cardiometabólicos.
Conclusiones Clave del Informe
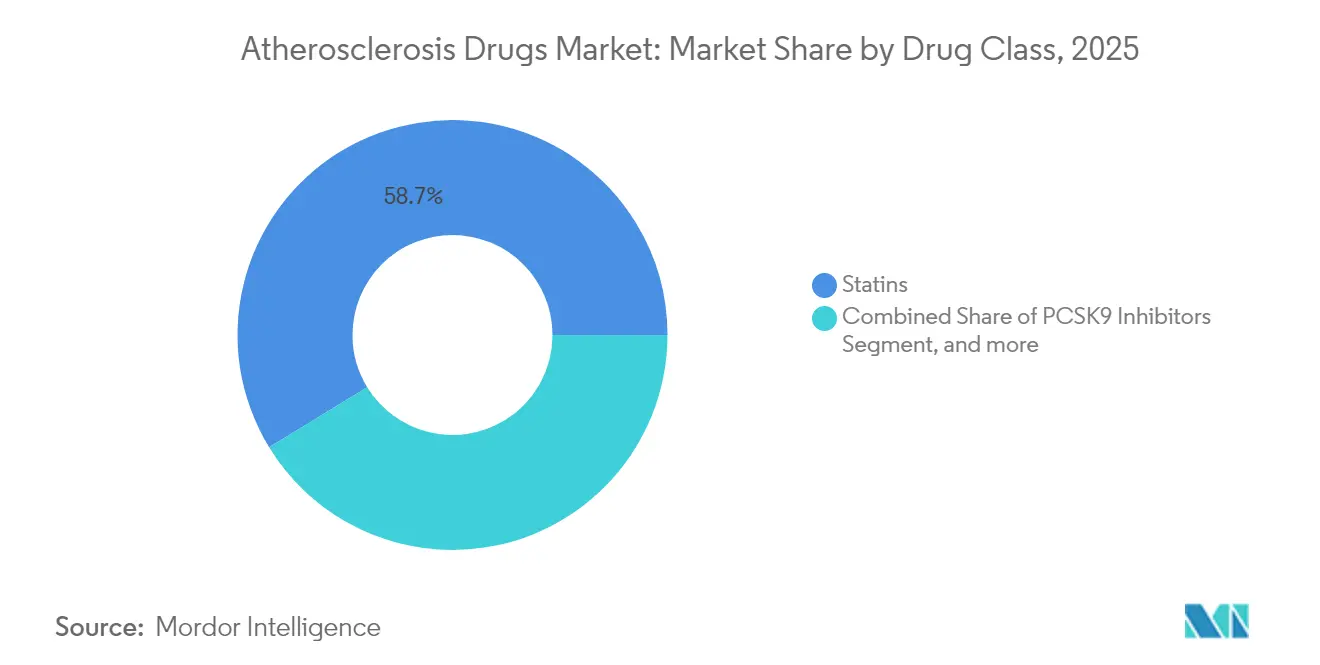
- Por clase de fármaco, las estatinas lideraron con el 58,74% de la participación del mercado de medicamentos para la aterosclerosis en 2025, mientras que se proyecta que los inhibidores de PCSK9 se expandan a una CAGR del 5,18% hasta 2031.
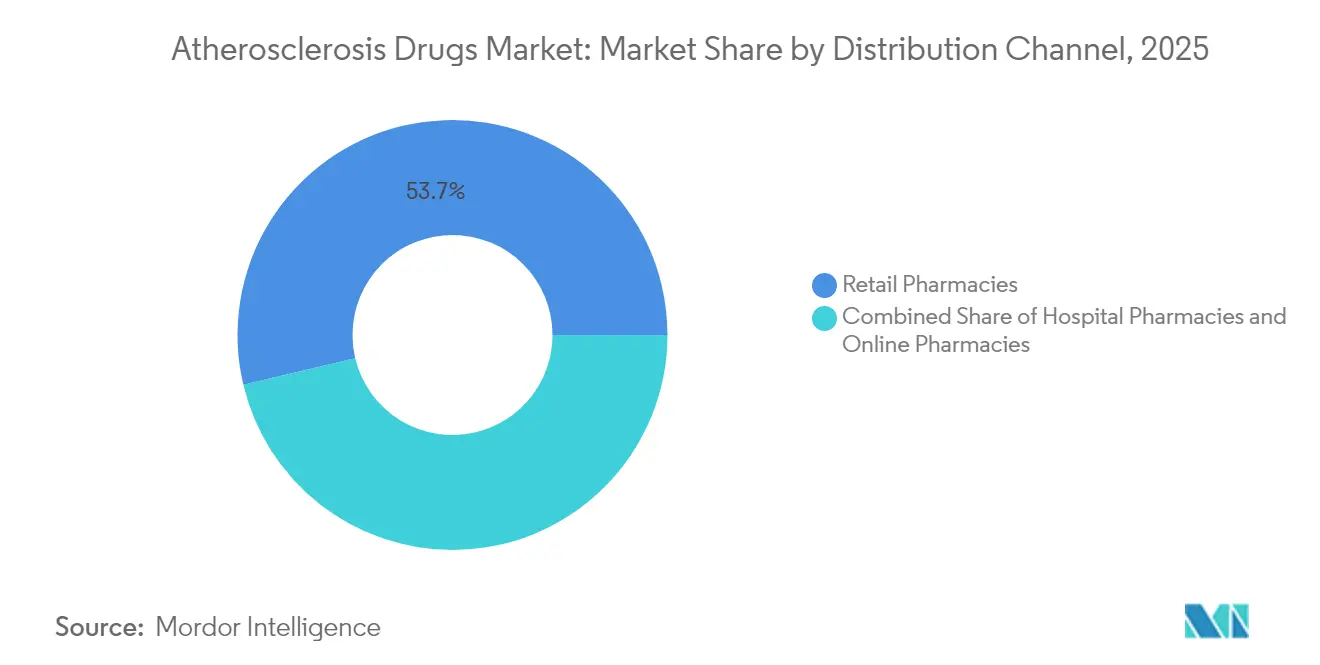
- Por canal de distribución, las farmacias hospitalarias mantuvieron el 46,28% de la participación del mercado de medicamentos para la aterosclerosis en 2025; las farmacias en línea registran la CAGR proyectada más alta, del 6,52%, hasta 2031.
- Por geografía, América del Norte representó el 38,12% de la participación en ingresos del mercado de medicamentos para la aterosclerosis en 2025, mientras que Asia está previsto que avance a una CAGR del 6,07% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Medicamentos para la Aterosclerosis
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Prevalencia de Enfermedades Cardiovasculares y Envejecimiento de la Población | +0.8% | Global, con mayor impacto en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Adopción Impulsada por Guías Clínicas de Estatinas e Inhibidores de PCSK9 | +0.6% | América del Norte y la UE, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Mayor Gasto en Salud y Accesibilidad a los Medicamentos | +0.5% | Núcleo de Asia-Pacífico, con extensión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Campañas de Concienciación y Programas de Detección de Lípidos | +0.3% | Global, con ganancias tempranas en mercados desarrollados | Corto plazo (≤ 2 años) |
| Auge del Pipeline de Terapias de Reducción de Lípidos Basadas en ARN | +0.4% | América del Norte y la UE inicialmente, con expansión global | Largo plazo (≥ 4 años) |
| Puntuación de Riesgo Poligénico que Permite la Intervención Temprana | +0.2% | América del Norte y la UE, mercados selectivos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Enfermedades Cardiovasculares y Envejecimiento de la Población
Los avances en la esperanza de vida global, los estilos de vida sedentarios urbanos y las comorbilidades metabólicas se combinan para mantener a la ASCVD como la principal causa de mortalidad en todo el mundo. Las regiones de ingresos bajos y medios representan ahora el 80% de las muertes cardiovasculares, creando una necesidad insatisfecha estructuralmente elevada de terapias modificadoras de lípidos que sean asequibles y escalables.[1]Consejo Editorial, "Carga Global de la Enfermedad Cardiovascular Aterosclerótica," Global Heart, globalheartjournal.com La doble carga de la diabetes y la obesidad acelera la formación de placas y desplaza el inicio hacia adultos más jóvenes, prolongando la exposición de por vida a los medicamentos. Las tendencias de prevalencia sustentan un crecimiento sostenido de unidades en todo el mercado de medicamentos para la aterosclerosis, incluso cuando la intensidad terapéutica aumenta en cohortes de edad avanzada con restricciones de polifarmacia. Los inyectables de larga duración y los regímenes semestrales de siRNA abordan las brechas de adherencia comunes en el manejo de enfermedades crónicas, mientras que las combinaciones orales de dosis fija simplifican el tratamiento para entornos de atención primaria en geografías con recursos limitados.
Adopción Impulsada por Guías Clínicas de Estatinas e Inhibidores de PCSK9
La guía ACC/AHA de 2025 establece el uso obligatorio de estatinas de alta intensidad para el síndrome coronario agudo y recomienda complementos no estatínicos cuando el LDL-C se mantiene ≥70 mg/dL a pesar del tratamiento.[2]Donald Lloyd-Jones, "Guía ACC/AHA 2025 para el Manejo de los Síndromes Coronarios Agudos," Journal of the American College of Cardiology, jacc.org Las posiciones paralelas del Panel Europeo e Internacional de Expertos en Lípidos promueven el inicio más temprano de la terapia dual, ampliando el grupo elegible para los inhibidores de PCSK9 más allá de los nichos históricos de intolerancia a las estatinas. Los registros del mundo real demuestran una reducción de eventos cardiovasculares proporcional a los niveles de LDL-C alcanzados, lo que refuerza la influencia de las guías clínicas en la prescripción a medida que los pagadores recompensan el logro de los objetivos terapéuticos. Los objetivos armonizados crean un lenguaje común entre regiones; sin embargo, la implementación sigue dependiendo de las normas locales de reembolso, la familiaridad de los médicos y los resultados de la evaluación de tecnologías sanitarias.
Mayor Gasto en Salud y Accesibilidad a los Medicamentos
Asia-Pacífico registró el mayor desembolso en medicamentos cardiovasculares en 2024, impulsado por el rápido crecimiento de las poblaciones de clase media y la implementación de coberturas de salud universal. La política industrial gubernamental, como el esquema de Incentivos Vinculados a la Producción de India, amplía la fabricación local, reduce los precios al usuario final e impulsa la penetración de genéricos que anclan los segmentos de entrada. Las multinacionales emplean precios escalonados y empresas conjuntas regionales para defender las marcas premium, al tiempo que siembran lealtad a largo plazo a través de programas de asistencia al paciente. La expansión del seguro privado en la China urbana y el Sudeste Asiático añade variedad de pagadores e incrementa la adopción de nuevos biológicos, especialmente en hospitales de atención terciaria donde las clínicas cardiometabólicas operan a escala.
Campañas de Concienciación y Programas de Detección de Lípidos
Las iniciativas nacionales de educación sobre el colesterol y la detección en el lugar de trabajo impulsan la detección temprana de enfermedades, particularmente en los mercados de la OCDE donde la relación entre el LDL-C y el riesgo cardiovascular está bien divulgada. La cobertura de detección pone en marcha cascadas de prescripción, aumenta los volúmenes de estatinas y acelera la adopción de regímenes combinados entre cohortes de alto riesgo. Los formatos innovadores de campaña van desde clínicas móviles en la India rural hasta la estratificación de pacientes habilitada por inteligencia artificial en las redes de prestación integrada de los Estados Unidos, reduciendo las brechas de tratamiento e impulsando la penetración del mercado de medicamentos para la aterosclerosis.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Erosión Genérica tras el Vencimiento de Patentes de Estatinas | -0.7% | Global, con mayor impacto en los mercados desarrollados | Corto plazo (≤ 2 años) |
| Escasa Adherencia a Largo Plazo por Efectos Secundarios | -0.5% | Global, afectando particularmente a las terapias con estatinas | Mediano plazo (2-4 años) |
| Alto Costo de los Biológicos en Regiones de Bajos Ingresos | -0.3% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Resistencia de los Pagadores a los Criterios de Valoración Sustitutos de LDL-C | -0.2% | América del Norte y la UE, con expansión global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Erosión Genérica tras el Vencimiento de Patentes de Estatinas
La pérdida de exclusividad de la atorvastatina y la rosuvastatina demostró caídas de precios rápidas de más del 80% en los 18 meses posteriores al lanzamiento del genérico. Los próximos vencimientos del rivaroxabán en mayo de 2025 y del sacubitrilo/valsartán a mediados de 2025 extienden los efectos contractivos, comprimiendo los ingresos de las marcas y desplazando los formularios de los pagadores hacia las opciones de menor costo. Los fabricantes persiguen tácticas de gestión del ciclo de vida, como combinaciones de dosis fija y nuevas formas de administración, en un esfuerzo por retrasar la pérdida de participación, aunque estos cambios rara vez compensan el pronunciado desplazamiento de volumen hacia productos multifuente. Si bien los genéricos preservan la accesibilidad a la terapia, también comprimen el valor general del mercado de medicamentos para la aterosclerosis en las regiones donde las estatinas dominan el total de prescripciones.
Escasa Adherencia a Largo Plazo por Efectos Secundarios
Los síntomas musculares asociados a las estatinas ocurren en el 5-30% de los pacientes tratados, aunque los estudios cruzados con enmascaramiento sugieren que la verdadera intolerancia se acerca al 6-10%.[3]Ali Al-Mashhadi, "Intolerancia a las Estatinas: Incidencia Real y Perspectivas Mecanísticas," Journal of Advanced Research, journals.elsevier.com El temor a las reacciones adversas, la fatiga por medicación y la polifarmacia desalientan la persistencia, con la interrupción del tratamiento vinculada a un riesgo de eventos cardiovasculares un 37% mayor. La detección genética de variantes de SLCO1B1 ayuda a la predicción del riesgo, aunque sigue siendo subutilizada en la práctica habitual. Los agentes de segunda línea como la ezetimiba o el ácido bempedoico mitigan la intolerancia, pero conllevan costos adicionales y mayor carga de comprimidos, lo que complica su adopción generalizada en mercados con recursos limitados. El componente conductual de la adherencia sigue siendo, por tanto, un lastre estructural para la reducción sostenida del LDL-C y, por extensión, para la trayectoria de ingresos del mercado de medicamentos para la aterosclerosis.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Segmento 1
Las estatinas anclaron el 58,74% de la participación del mercado de medicamentos para la aterosclerosis en 2025, gracias a su eficacia bien establecida, bajo costo y amplio respaldo de las guías clínicas. El aumento de volumen que proporcionan mantiene el tamaño del mercado de medicamentos para la aterosclerosis sustancial a pesar de la compresión de precios general. Se prevé que los inhibidores de PCSK9 alcancen una CAGR del 5,18% hasta 2031 gracias a las indicaciones ampliadas para pacientes de muy alto riesgo y a la aceptación por parte de los pagadores de contratos basados en resultados. La aceleración de las ventas también se ve favorecida por la maduración de la evidencia del mundo real que confirma reducciones incrementales del LDL-C del 50-60% sobre las estatinas, lo que se traduce en menos eventos cardíacos. Los inhibidores orales de la ATP-citrato liasa (ACL), como el ácido bempedoico, atraen a poblaciones intolerantes a las estatinas que anteriormente carecían de alternativas convenientes, impulsando los volúmenes de prescripción en entornos de atención primaria.
El impulso del pipeline se intensifica en torno a las modalidades basadas en ARN: el inclisirán consolida un arquetipo de dosificación semestral, mientras que los ASO dirigidos a la lipoproteína(a) se alinean para las primeras presentaciones globales en 2026. Estas incorporaciones amplían la cohorte de biológicos de alto valor y diversifican el riesgo de mecanismo, compensando parte de los ingresos perdidos por los genéricos de estatinas. Mientras tanto, las terapias antiinflamatorias como la colchicina en dosis bajas y los anticuerpos monoclonales contra la IL-1β ofrecen vías adyuvantes para la reducción del riesgo, insinuando regímenes multimodales que ampliarán el grupo objetivo. En conjunto, la innovación alarga la cola premium del mercado de medicamentos para la aterosclerosis incluso cuando el crecimiento de unidades en las categorías heredadas se estabiliza.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Canal de Distribución: La Transformación Digital se Acelera
Las farmacias hospitalarias captaron el 46,28% de la participación en ingresos en 2025, porque el manejo del síndrome coronario agudo, las terapias duales complejas y el manejo de biológicos especializados requieren entornos clínicamente integrados. Las clínicas de cardiología integradas aprovechan las farmacias en el sitio para sincronizar las prescripciones al alta, minimizando la interrupción temprana y el riesgo de reingreso. Como resultado, el tamaño del mercado de medicamentos para la aterosclerosis vinculado a las vías de atención hospitalaria se mantiene sólido. Las farmacias minoristas siguen moviendo grandes volúmenes de estatinas, pero se enfrentan a márgenes más ajustados y escasez de personal que limitan la expansión hacia servicios de valor añadido.
Las farmacias en línea, aunque representan una base modesta, están proyectadas para superar a todos los demás canales con una CAGR del 6,52% hasta 2031. Las encuestas de comportamiento revelan la conveniencia y la disponibilidad de existencias como principales impulsores de compra, particularmente entre cohortes más jóvenes y tecnológicamente avanzadas con enfermedades crónicas. Los actores digitales integran consultas de telesalud, recordatorios de medicación con inteligencia artificial y entrega al día siguiente en recorridos de atención sin interrupciones, convirtiéndolos en competidores creíbles para los reembolsos de terapia de mantenimiento. Las cadenas de farmacias tradicionales responden con ofertas omnicanal, reconvirtiendo los establecimientos físicos para servicios clínicos mientras migran el cumplimiento en línea. Esta evolución redistribuye los flujos de ingresos dentro del mercado de medicamentos para la aterosclerosis e impulsa a los fabricantes a rediseñar los programas de apoyo al paciente para los puntos de contacto digitales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
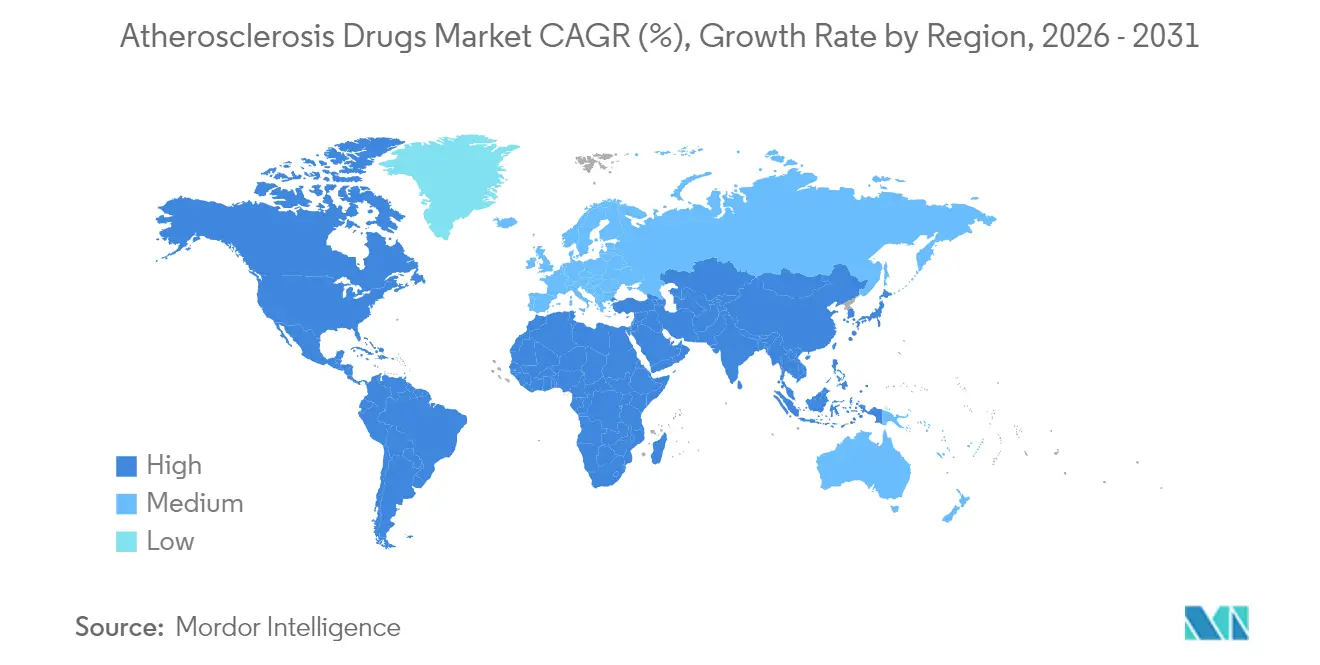
América del Norte retuvo el 38,12% de las ventas de 2025, sostenida por la adopción de guías clínicas, la cobertura de los pagadores para biológicos premium y un profundo ecosistema de ensayos clínicos que mantiene cortos los ciclos de innovación. La región se beneficia de las designaciones de avance terapéutico de la FDA que llevan tratamientos de primera clase como VERVE-102 basado en CRISPR al mercado antes que otras jurisdicciones. Sin embargo, las negociaciones de precios de Medicare y las iniciativas de importación a nivel estatal aumentan la elasticidad de precios, impulsando la contratación estratégica y los acuerdos basados en resultados. La adopción digital es alta: el monitoreo remoto de lípidos, las aplicaciones de prescripción y el asesoramiento de adherencia con inteligencia artificial refuerzan el valor de los regímenes combinados y ayudan a proteger los segmentos premium dentro del mercado de medicamentos para la aterosclerosis.
Asia-Pacífico es la región de más rápido crecimiento, con una CAGR del 6,07% hasta 2031. La expansión de la cobertura de salud universal, la urbanización y la occidentalización de la dieta impulsan la prevalencia de la ASCVD, mientras que los lanzamientos locales de biosimilares de PCSK9 mejoran la asequibilidad. India amplifica las exportaciones de genéricos y la demanda interna, aprovechando su esquema de Incentivos Vinculados a la Producción para escalar el suministro de bajo costo. Las reformas regulatorias de Japón incentivan la inversión multinacional en ensayos clínicos, aunque su población que envejece rápidamente presiona los presupuestos de seguros. En conjunto, la heterogeneidad regional requiere estrategias de precios y localización matizadas, pero presenta el mayor potencial de volumen para el mercado de medicamentos para la aterosclerosis.
Europa registra una expansión constante respaldada por guías armonizadas de la Agencia Europea de Medicamentos y programas generalizados de detección de salud pública. Los organismos de evaluación de tecnologías sanitarias imponen umbrales estrictos de costo-efectividad, fomentando la adopción de combinaciones de dosis fija y genéricos donde se demuestra paridad de resultados. Los mercados de Europa del Este ganan participación a medida que mejora la infraestructura, ofreciendo un relevo de crecimiento a medida que los presupuestos occidentales se ajustan. Oriente Medio y África y América del Sur siguen siendo incipientes pero atractivos a largo plazo. La concienciación sobre las enfermedades cardiovasculares está aumentando y la penetración del seguro privado se está ampliando en los estados del Consejo de Cooperación del Golfo y Brasil, aunque los presupuestos del sector público se quedan rezagados, limitando la adopción inmediata de biológicos de alto costo. No obstante, los modelos de asociación con agencias de importación gubernamentales y distribuidores locales sientan las bases para la futura expansión del mercado de medicamentos para la aterosclerosis.

Panorama regulatorio
Los requisitos regulatorios para los fármacos contra la aterosclerosis abarcan moléculas pequeñas consolidadas (estatinas, antiplaquetarios) y biológicos y modalidades de ARN más nuevos, con la aprobación y la gestión del ciclo de vida ancladas en agencias como la FDA de EE. UU. y la Agencia Europea de Medicamentos (EMA). En la UE, el marco de Variaciones de la EMA entró en vigor en enero de 2025, ajustando los plazos procedimentales y estandarizando cómo se actualizan las autorizaciones de comercialización a partir de nueva evidencia clínica y cambios de fabricación. Esto es relevante para las terapias lipídicas consolidadas que gestionan ampliaciones de etiquetado y control de cambios.
En todas las regiones, las expectativas de calidad y CMC se mantienen alineadas con las directrices del Consejo Internacional de Armonización (ICH), incluidas ICH Q8 (desarrollo farmacéutico) y ICH Q10 (sistema de calidad farmacéutica). Estas disposiciones respaldan la Calidad por Diseño y los controles basados en riesgo a medida que los productos escalan globalmente. Las recientes acciones regulatorias de la UE también muestran el uso continuo de vías de variación para trastornos lipídicos raros, incluida la opinión positiva del CHMP de la EMA en marzo de 2026 para extender Lojuxta (lomitapida) a pacientes pediátricos de 5 años en adelante con hipercolesterolemia familiar homocigota, HoFH. En mayo de 2026, el CHMP de la EMA emitió una opinión positiva para Colchicine Agepha Pharma para la prevención secundaria de eventos aterotrombóticos en enfermedad coronaria estable, reforzando un entorno regulatorio que acomoda tanto las ampliaciones de etiquetado como los mecanismos novedosos cuando la evidencia respalda un beneficio clínico.
Panorama Competitivo
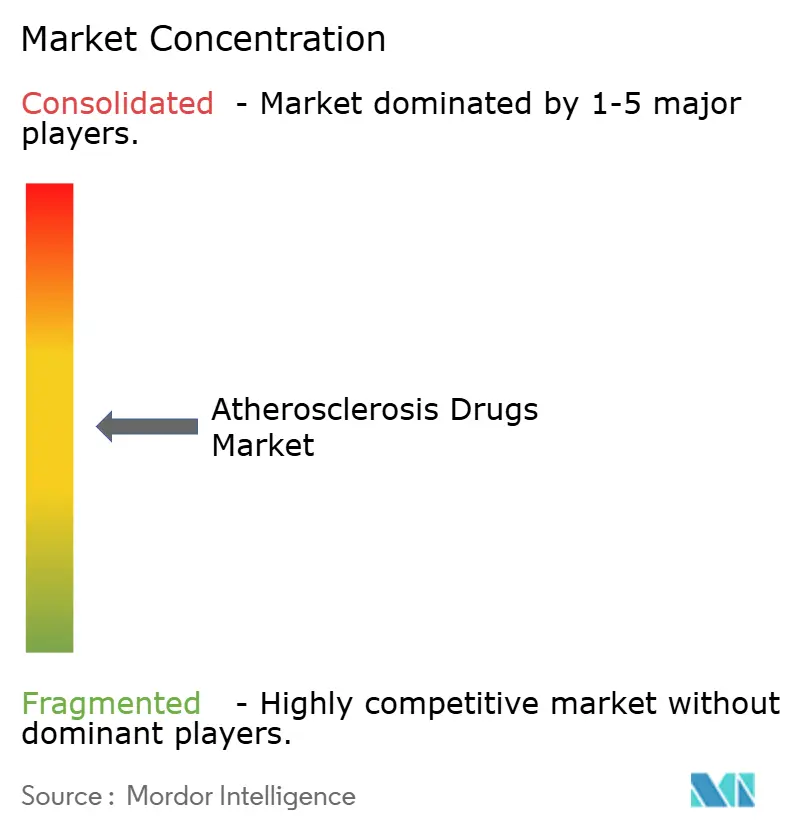
La concentración del mercado es moderada. Cinco grandes incumbentes globales, Pfizer, Amgen, Novartis, Sanofi y AstraZeneca, controlan la mayoría de los biológicos premium, mientras que numerosos fabricantes de genéricos dominan las estatinas heredadas. La consolidación continúa: la adquisición de Verve Therapeutics por parte de Eli Lilly por 1.300 millones de USD incorpora capacidad de edición de bases in vivo dirigida a la reducción de LDL-C con una sola dosis, y la compra de Cardior Pharmaceuticals por parte de Novo Nordisk por 1.020 millones de EUR añade activos de remodelación miocárdica basados en ARN según las presentaciones directas de la empresa. Dichas operaciones pivotan las carteras hacia el silenciamiento génico, la modulación inflamatoria y los mecanismos combinatorios, reforzando la diferenciación a medida que los ingresos por estatinas se comprimen.
La integración tecnológica emerge como un diferenciador central. Los modelos de inteligencia artificial aceleran el descubrimiento de dianas y la optimización de candidatos in silico, reduciendo los plazos preclínicos hasta en 18 meses según las presentaciones a inversores de las empresas. El desarrollo de diagnósticos complementarios, especialmente paneles de genotipo para la intolerancia a las estatinas y el riesgo poligénico, crea ecosistemas de franquicia más sólidos, alineándose con las vías de reembolso de la medicina de precisión. Los complementos terapéuticos digitales, como las aplicaciones de seguimiento de lípidos en teléfonos inteligentes, estabilizan las tasas de adherencia en el mundo real y generan datos procesables para contratos de reparto de riesgo.
Los participantes más pequeños de biotecnología atacan indicaciones de espacio en blanco como la lipoproteína(a) elevada y el riesgo inflamatorio residual. LIB Therapeutics publica datos positivos de fase 3 sobre lerodalcibep, una proteína de fusión de PCSK9 mensual de pequeña dosis que desafía a los incumbentes de anticuerpos monoclonales establecidos. El obicetrapib de NewAmsterdam Pharma revive el interés en la inhibición de CETP con elevación de lipoproteínas de alta densidad combinada con reducción de LDL-C. La intensidad competitiva abarca, por tanto, tanto la competencia de precios en las estatinas mercantilizadas como la competencia de valor en las fronteras del ARN y la edición génica, manteniendo las barreras de entrada altas pero dinámicas dentro del mercado de medicamentos para la aterosclerosis.
Líderes de la Industria de Medicamentos para la Aterosclerosis
Pfizer Inc.
AstraZeneca
Merck & Co., Inc.
Amgen Inc.
Regeneron Pharmaceuticals, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio en blanco dentro del mercado de fármacos contra la aterosclerosis se centra cada vez más en poblaciones de riesgo residual que permanecen por encima de los objetivos de LDL-C o que presentan factores de riesgo no relacionados con LDL a pesar del uso generalizado de estatinas (las estatinas tuvieron una participación del 58,74% en 2025). Los esfuerzos competitivos por hacer más conveniente la intensificación lipídica crean oportunidades para opciones orales y de acción prolongada que pueden añadirse al estándar de atención y administrarse a través de clínicas cardiometabólicas y farmacias hospitalarias (46,28% de participación en 2025). El impulso clínico y regulatorio en torno a los programas orales de PCSK9 y la reducción lipídica duradera basada en ARN también respalda modelos de contratación diferenciados y vinculados a la adherencia, en consonancia con el énfasis del informe en las herramientas de adherencia habilitadas digitalmente que influyen en la elección de la terapia.
La expansión hacia subsegmentos desatendidos y especializados ofrece margen adicional, particularmente en dislipidemias graves de origen genético y entornos de prevención secundaria donde los reguladores están actualizando las etiquetas. En 2026, Chiesi obtuvo una ampliación regulatoria para la lomitapida en HoFH pediátrica a través de las vías de EE. UU. (aprobación pediátrica de JUXTAPID) y de la UE (opinión positiva del CHMP de Lojuxta para uso pediátrico). El CHMP de la EMA también emitió una opinión positiva para Colchicine Agepha Pharma para la prevención secundaria en enfermedad coronaria estable, lo que indica una apertura continua a indicaciones ampliadas y estrategias de reducción de riesgo más allá del LDL-C. La competencia en el pipeline en torno a la Lipoproteína(a) también está ganando visibilidad, con patrocinadores de gran capitalización identificados (Novartis, Amgen y Eli Lilly) destacados en informes de 2026 por avanzar programas de Lp(a) dirigidos a prevenir ataques cardíacos, reforzando un conjunto de oportunidades para terapias pioneras en su clase que abordan puntos finales no completamente cubiertos por los regímenes actuales centrados en estatinas.
Desarrollos recientes del sector
- Marzo de 2026: Merck anunció los resultados de la Fase 3 CORALreef AddOn, que mostraron que su inhibidor oral en investigación de PCSK9, enlicitide decanoato, logró reducciones estadísticamente significativas de LDL-C frente a terapias orales no estatínicas recomendadas por las guías en pacientes con ASCVD o en riesgo de ASCVD. Esta novedad añade impulso a la carrera competitiva por trasladar la reducción lipídica de los inyectables hacia regímenes orales que puedan mejorar la persistencia en la terapia crónica y ampliar la prescripción en atención primaria.
- Octubre de 2025: Amgen informó que el ensayo de Fase 3 VESALIUS-CV de Repatha (evolocumab) cumplió sus dos objetivos primarios al reducir significativamente el riesgo de eventos cardiovasculares adversos mayores en pacientes de alto riesgo sin antecedentes de ataque cardíaco o accidente cerebrovascular. Los datos amplían la base de evidencia para la inhibición de PCSK9 en poblaciones de tipo prevención primaria y respaldan las discusiones de pagadores y guías clínicas sobre la intensificación temprana más allá de las estatinas.
- Octubre de 2024: AstraZeneca firmó un acuerdo de licencia exclusiva con CSPC Pharmaceutical Group Ltd para avanzar YS2302018, un disruptor oral de Lipoproteína(a) para terapia de reducción lipídica. Este acuerdo añadió un programa oral de Lp(a) al pipeline cardiovascular de AstraZeneca y refleja una inversión creciente en terapias que abordan el riesgo residual no capturado completamente solo por la reducción de LDL-C.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
El mercado se define como el valor de las terapias farmacológicas con receta utilizadas para prevenir, ralentizar o gestionar la aterosclerosis mediante la reducción de la acumulación de placa impulsada por lípidos y el riesgo trombótico relacionado, tal como se registra a través de las ventas en canales de farmacia hospitalaria, minorista y en línea.
Exclusiones del alcance: Este dimensionamiento excluye los procedimientos quirúrgicos y de dispositivos (como los stents), los diagnósticos y los suplementos sin receta, a menos que estén regulados y se vendan como terapias farmacológicas.
Descripción General de la Segmentación
- Por Clase de Fármaco
- Estatinas
- Inhibidores de PCSK9
- Ácido Bempedoico e Inhibidores de ACL
- Agentes Antiplaquetarios
- Derivados de Ácidos Grasos Omega-3
- Terapias Basadas en ARN (ASO y siRNA)
- Otros
- Por Canal de Distribución
- Farmacias Minoristas
- Farmacias Hospitalarias
- Farmacias en Línea
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza por establecer el contexto de la enfermedad y el tratamiento de la aterosclerosis, para luego convertirlo en un conjunto de demanda medible por geografía. Se utilizan fuentes de salud pública como la Organización Mundial de la Salud, los Centros para el Control y la Prevención de Enfermedades de los Estados Unidos y el estudio de la Carga Global de Enfermedades para comprender las tendencias de prevalencia, mortalidad y factores de riesgo que influyen en la población tratada a lo largo del tiempo.
También se consultan fuentes como la FDA de los Estados Unidos y la Agencia Europea de Medicamentos para etiquetas y actualizaciones de seguridad, referencias nacionales de reembolso y formularios donde estén disponibles, y revistas de cardiología revisadas por pares para conocer los cambios en las guías clínicas y el posicionamiento terapéutico. Los informes anuales de las empresas, las presentaciones para inversores y la cobertura de prensa de reconocido prestigio ayudan a confirmar las señales de combinación de productos, las expiraciones de patentes y el momento de entrada de los genéricos. Se utiliza una suscripción de pago a datos financieros e inteligencia empresarial para normalizar las líneas de ingresos reportadas y conciliar las divisiones regionales. Las fuentes documentales aquí enumeradas son ilustrativas y no exhaustivas, y se utilizaron muchas otras referencias para la recopilación, verificación cruzada y aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar cómo cambia la intensidad del tratamiento según el grupo de riesgo y cómo se adoptan las terapias más nuevas en la práctica real, ámbitos en los que las fuentes documentales pueden ser escasas. Se consultó con una combinación de prescriptores, pagadores, distribuidores y roles del sector en APAC, EMEA y las Américas, de modo que los supuestos sobre precios, acceso y comportamiento de cambio pudieran ser sometidos a prueba de presión antes de finalizar los totales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directores ejecutivos (CXO): 12% | APAC: 46% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 30% | EMEA: 33% |
| Actores menores: 21% | Gerentes: 58% | Américas: 21% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construye mediante un flujo descendente y ascendente, en el que la epidemiología y las tasas de tratamiento se traducen en una cohorte tratada direccionable, que luego se conecta con la combinación terapéutica y el costo terapéutico anual promedio para reconstruir el valor por región. Para mantener el modelo práctico, se utilizaron variables como la población con ASCVD diagnosticada y tratada, los umbrales de las guías lipídicas que influyen en la intensidad, la participación esperada de las terapias inyectables frente a las orales, la penetración de genéricos y el momento de expiración de patentes, y la dirección de precios y reembolso a nivel de cada país.
Posteriormente, se realizan verificaciones ascendentes selectivas utilizando señales de ingresos muestreadas y variables de volumen aproximadas (por ejemplo, retroalimentación del canal sobre la adopción a nivel de clase y los costos típicos por paciente-año), de modo que las brechas causadas por una divulgación pública limitada puedan identificarse y ajustarse. Las previsiones se basan principalmente en el análisis de escenarios, en el que las curvas de adopción de las clases más nuevas se alinean con las opiniones de los expertos sobre el acceso de los pagadores, la adherencia y la sustitución competitiva, y luego se integran en un caso base.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante triangulación de señales independientes, y los valores atípicos se investigan antes de aprobar las cifras. Se comparan los resultados con la dirección general del gasto en fármacos cardiovasculares, los patrones de crecimiento de las clases terapéuticas y el momento conocido de los cambios de política o de etiqueta, y luego se verifican nuevamente los factores determinantes cuando el modelo produce cambios escalonados inusuales.
Se sigue un proceso de revisión en múltiples etapas, en el que los supuestos se cuestionan internamente y luego se reconfirman con contactos externos seleccionados si persiste la varianza. Los informes se actualizan cada año, y se añaden actualizaciones intermedias cuando se producen eventos materiales, como revisiones importantes de guías clínicas, grandes expiraciones de patentes o movimientos de precios significativos. Antes de la entrega, se realiza una revisión final para que los clientes reciban la perspectiva más actualizada.
Tamaño del Mercado de Fármacos para la Aterosclerosis de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los fármacos contra la aterosclerosis pueden parecer muy dispares incluso cuando las tasas de crecimiento suenan similares, porque las reglas de contabilización no son consistentes entre las fuentes. Las diferencias suelen provenir de lo que se considera gasto en fármacos específicos para la aterosclerosis frente al gasto más amplio en terapias cardiovasculares, y de cómo se gestionan los precios y la erosión por genéricos año tras año.
Los principales factores de brecha aquí tienden a ser si se incluyen los medicamentos cardiovasculares no relacionados con la aterosclerosis, cómo se valoran los inyectables entre países cuando los precios de lista y los precios netos divergen, y si los volúmenes están anclados a cohortes de ASCVD tratadas o a grupos más amplios de dislipidemia. El momento de actualización también importa, ya que las grandes expiraciones de patentes y los ajustes de reembolso pueden cambiar la tasa de ejecución rápidamente.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 34,39 mil millones de USD (2025) | |
| Consultora Global A | 17,60 mil millones de USD (2025) | Esta cifra parece estar construida sobre una cesta terapéutica más estrecha y puede excluir algunas categorías de fármacos antiplaquetarios y reductores de lípidos de uso común, lo que reduce el gasto total incluso si las tendencias de los pacientes son similares. |
| Editorial del Sector B | 19,11 mil millones de USD (2025) | La estimación parece más conservadora en cuanto a precios y adopción, y probablemente aplica una erosión genérica más rápida y una penetración más lenta para las clases de fármacos más nuevas, lo que reduce el valor de 2025 en comparación con los modelos que mantienen la intensidad terapéutica alineada con la práctica basada en guías clínicas. |
La dispersión en la tabla se explica en gran medida por qué clases de fármacos se contabilizan para el manejo de la aterosclerosis y por la rapidez con que se aplica la erosión de precios tras las expiraciones de patentes y las acciones de los pagadores, un paso que se verifica nuevamente utilizando la retroalimentación sobre la adopción y el acceso a nivel de clase en Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de medicamentos para la aterosclerosis y el crecimiento proyectado?
El tamaño del mercado de medicamentos para la aterosclerosis se sitúa en 35.430 millones de USD en 2026 y se prevé que alcance los 41.080 millones de USD en 2031, lo que se traduce en una CAGR del 3,01%.
¿Qué clase de fármaco domina el mercado de medicamentos para la aterosclerosis?
Las estatinas mantuvieron el liderazgo con el 58,74% de la participación del mercado de medicamentos para la aterosclerosis en 2025 gracias al amplio respaldo de las guías clínicas y al bajo costo.
¿Cuál es el segmento de más rápido crecimiento dentro del mercado de medicamentos para la aterosclerosis?
Se proyecta que los inhibidores de PCSK9 crezcan a una CAGR del 5,18% hasta 2031, impulsados por indicaciones ampliadas de alto riesgo y un mejor acceso de los pagadores.
¿Qué región se espera que registre el mayor crecimiento en el mercado de medicamentos para la aterosclerosis?
Se prevé que Asia-Pacífico crezca a una CAGR del 6,07% entre 2026 y 2031 debido a la creciente prevalencia de enfermedades cardiovasculares y la mejora del acceso a la atención sanitaria.
¿Cómo está influyendo la transformación digital en los canales de distribución?
Las farmacias en línea son el canal de más rápido crecimiento con una CAGR del 6,52% hasta 2031, respaldadas por la integración de la telesalud, las herramientas de adherencia basadas en inteligencia artificial y la preferencia del consumidor por la entrega a domicilio.
¿Qué terapias emergentes podrían reformar la industria de medicamentos para la aterosclerosis?
Los agentes de siRNA y ASO basados en ARN dirigidos al LDL-C y la lipoproteína(a), junto con programas de edición génica como la edición de bases, tienen el potencial de ofrecer beneficios modificadores de la enfermedad y ampliar los segmentos de mercado premium en los próximos cinco años.
Última actualización de la página el:



