
Tamaño y Cuota del Mercado de Energía Eólica de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 188.75 gigavatio |
| Volumen del Mercado (2026) | 198.17 gigavatio |
| Volumen del Mercado (2031) | 252.83 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 4.99 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Energía Eólica de América del Norte por Mordor Intelligence
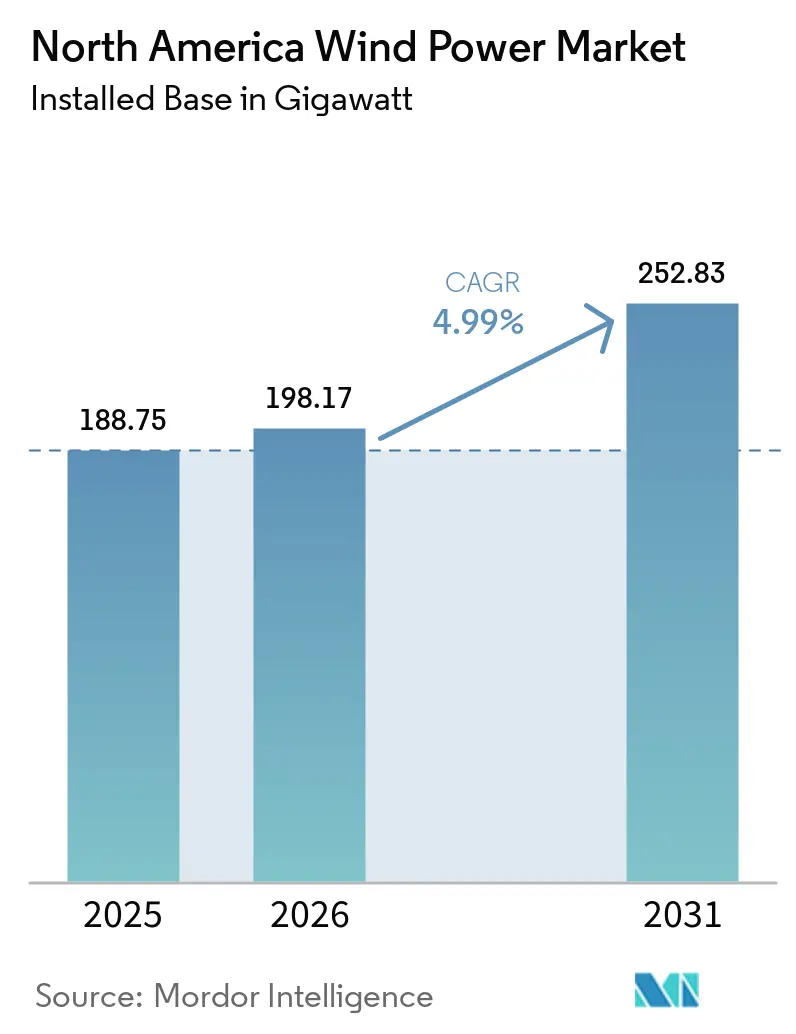
Se espera que el tamaño del Mercado de Energía Eólica de América del Norte crezca desde 188,75 gigavatios en 2025 hasta 198,17 gigavatios en 2026, con una proyección de alcanzar los 252,83 gigavatios en 2031 a una CAGR del 4,99% durante el período 2026-2031.
El crecimiento del tamaño del mercado refleja un cambio regional decisivo hacia las energías renovables, impulsado por créditos fiscales de apoyo, una creciente demanda corporativa de electricidad limpia y avances en la tecnología de turbinas que posicionan actualmente a la energía eólica entre las opciones de generación de menor costo.[1] Los vientos favorables de política compensan la incertidumbre regulatoria, mientras que el desarrollo a gran escala de centros de datos de inteligencia artificial y los programas de electrificación industrial generan un apetito sin precedentes por acuerdos de compra de energía eólica a largo plazo. Los desarrolladores continúan navegando los cuellos de botella de interconexión, aunque la cartera de proyectos se mantiene resiliente a medida que los inversores favorecen los proyectos que califican para las bonificaciones de la Ley de Reducción de la Inflación (IRA) e incentivos de contenido nacional. En conjunto, estas fuerzas posicionan al mercado de energía eólica de América del Norte como un pilar central de la hoja de ruta de descarbonización de la región.
Conclusiones Clave del Informe
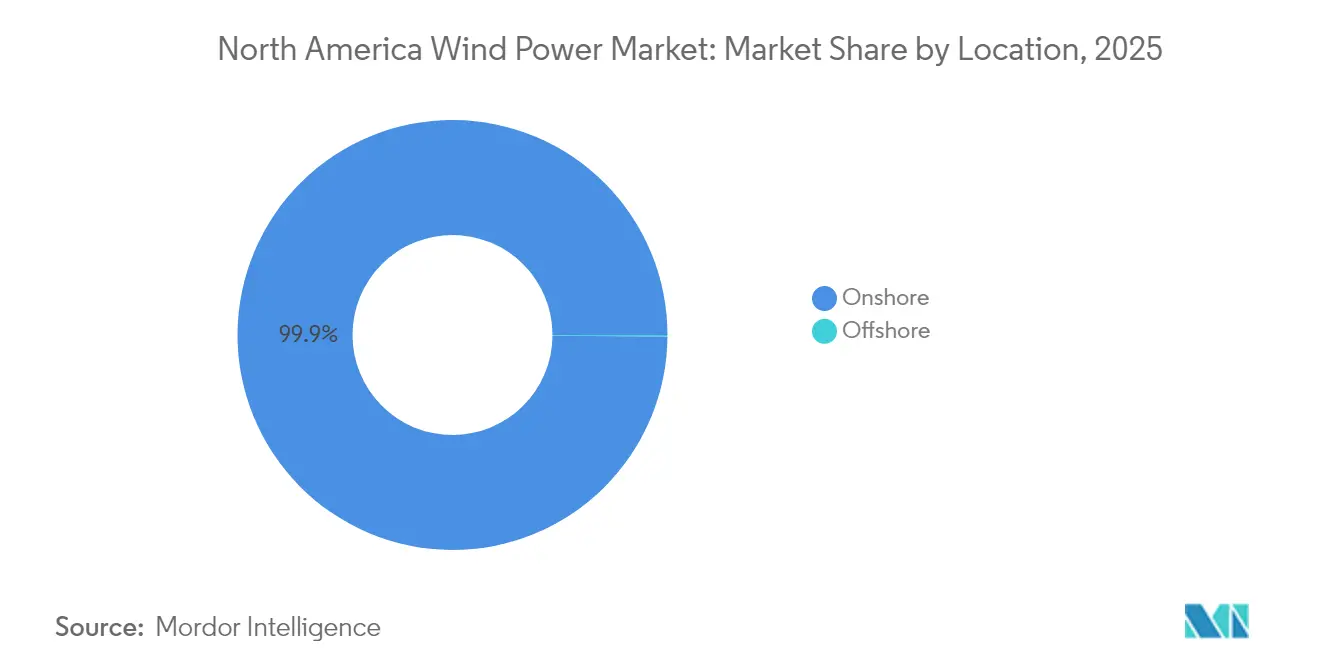
- Por ubicación, las instalaciones terrestres concentraron el 99,88% de la cuota del mercado de energía eólica de América del Norte en 2025, mientras que se proyecta que la capacidad marina avanzará a una CAGR del 47,69% hasta 2031.
- Por capacidad de turbina, la clase de 3 a 6 MW representó el 53,70% del tamaño del mercado de energía eólica de América del Norte en 2025, mientras que las plataformas superiores a 6 MW se expandirán a una CAGR del 9,98% hasta 2031.
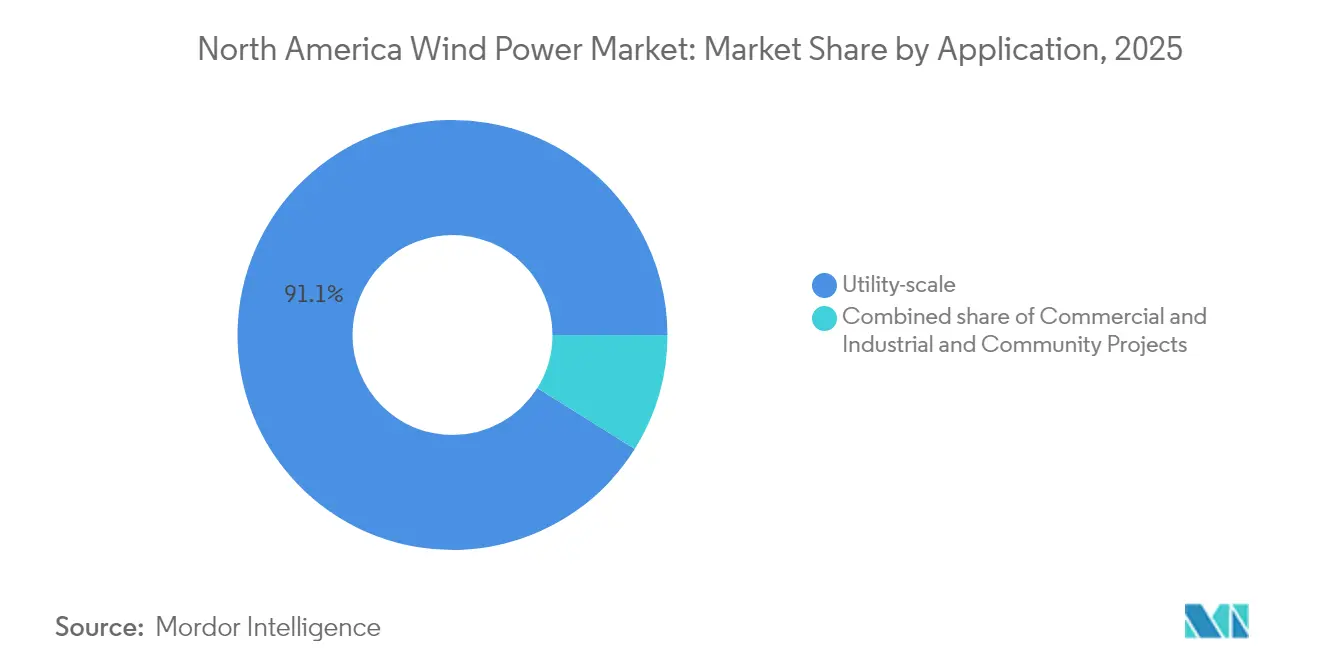
- Por aplicación, los proyectos de escala de servicios públicos representaron el 91,10% del tamaño del mercado de energía eólica de América del Norte en 2025, y los sitios comerciales e industriales están creciendo a una CAGR del 8,65% hasta 2031.
- Por geografía, Estados Unidos lideró con el 85,10% de la cuota del mercado de energía eólica de América del Norte en 2025; México se perfila para el crecimiento más rápido con una CAGR del 12,95% hasta 2031.
- NextEra Energy, Brookfield Renewable y Ørsted controlaron colectivamente el 18% de la capacidad instalada regional en 2024.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Energía Eólica de América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incentivos gubernamentales de apoyo y créditos fiscales | +1.7% | A nivel de América del Norte, con mayor fuerza en Estados Unidos | Mediano plazo (2 a 4 años) |
| Reducción del costo nivelado de electricidad (LCOE) | +1.1% | Global, con variaciones regionales | Largo plazo (≥ 4 años) |
| Mandatos corporativos de adquisición de energía renovable | +0.9% | Estados Unidos y Canadá, concentrados en centros tecnológicos | Mediano plazo (2 a 4 años) |
| Bonificación de contenido nacional IRA y desarrollo de capacidad manufacturera | +1.0% | Principalmente Estados Unidos | Corto plazo (≤ 2 años) |
| Auge de la demanda energética de IA y centros de datos que impulsa acuerdos de compra de energía a largo plazo | +0.6% | Corredores tecnológicos de Estados Unidos, en expansión hacia Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Bonificación de Contenido Nacional IRA y Desarrollo de Capacidad Manufacturera
Los proveedores de nube a hiperescala adquieren actualmente energías renovables a escala de gigavatios para cumplir con compromisos de energía libre de carbono las 24 horas del día, los 7 días de la semana. El marco global de 10,5 GW de Microsoft con Brookfield Renewable establece un modelo de referencia para los acuerdos de compra de energía virtuales que garantizan visibilidad de ingresos para los desarrolladores. Los clústeres de centros de datos en Texas, Virginia y Quebec alinean la producción eólica con perfiles de carga consistentes cuando se combinan con almacenamiento, mejorando la bancabilidad de los proyectos dentro del mercado de energía eólica de América del Norte. La disposición a firmar contratos de 15 a 20 años respalda el financiamiento con calificación de grado de inversión, y la tendencia se extiende a las fábricas de semiconductores y a los productores de hidrógeno verde.
Auge de la Demanda Energética de IA y Centros de Datos que Impulsa Acuerdos de Compra de Energía a Largo Plazo
Los proveedores de nube a hiperescala adquieren actualmente energías renovables a escala de gigavatios para cumplir con compromisos de energía libre de carbono las 24 horas del día, los 7 días de la semana. El marco global de 10,5 GW de Microsoft con Brookfield Renewable establece un modelo de referencia para los acuerdos de compra de energía virtuales que garantizan visibilidad de ingresos para los desarrolladores.[2] Los clústeres de centros de datos en Texas, Virginia y Quebec alinean la producción eólica con perfiles de carga consistentes cuando se combinan con almacenamiento, mejorando la bancabilidad de los proyectos dentro del mercado de energía eólica de América del Norte. La disposición a firmar contratos de 15 a 20 años respalda el financiamiento con calificación de grado de inversión, y la tendencia se extiende a las fábricas de semiconductores y a los productores de hidrógeno verde.
Mandatos Corporativos de Adquisición de Energía Renovable
Los objetivos de reducción de emisiones de las empresas Fortune 500 han transformado la adquisición de energías renovables de opcional a esencial. Los precios de los certificados de energía renovable aumentaron a casi 8 dólares estadounidenses, lo que llevó a las empresas a orientarse hacia acuerdos de suministro directo. Los acuerdos de compra de energía virtuales dominan actualmente las transacciones, permitiendo a las empresas cubrir los costos de electricidad y al mismo tiempo reclamar atributos eólicos específicos. Las normas de divulgación ampliadas de la Comisión de Bolsa y Valores de los Estados Unidos intensifican la presión para descarbonizar las emisiones de alcance 2, consolidando a la energía eólica como solución primaria dentro de la industria de energía eólica de América del Norte.
Reducción del Costo Nivelado de Electricidad (LCOE)
Los avances en la aerodinámica de las palas y las mayores alturas de buje han elevado los factores de capacidad por encima del 50% en los principales corredores eólicos, ofreciendo LCOEs que igualan o superan a las plantas de ciclo combinado de gas natural.[3] Los proyectos de fondo fijo en alta mar registran ahora factores de capacidad superiores al 40%, y los prototipos flotantes confirman el acceso a zonas de recursos más profundas. Las economías de escala en turbinas de 6 MW o más reducen los costos de balance de planta, lo que permite que el mercado de turbinas eólicas de gran tamaño en América del Norte compita en los mercados de energía comercial sin subsidios.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cuellos de botella en la cola de interconexión y riesgo de curtailment | -1.3% | Regiones MISO, SPP y ERCOT | Mediano plazo (2 a 4 años) |
| Restricciones en la cadena de suministro de materias primas y tierras raras | -0.7% | Global, con impacto en América del Norte | Corto plazo (≤ 2 años) |
| Litigios por radar del Departamento de Defensa y migración de ballenas que retrasan proyectos | -0.6% | Estados costeros e instalaciones militares | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Cuellos de Botella en la Cola de Interconexión y Riesgo de Curtailment
Más de 2.000 GW de energías renovables aguardan estudios de red, con MISO y SPP experimentando tasas de curtailment superiores al 6% en 2024. La Orden 1920 de la Comisión Federal Reguladora de Energía (FERC) exige horizontes de planificación a 20 años, aunque las reformas no desbloquearán capacidad hasta finales de la década de 2020. Los desarrolladores deben comprometer depósitos más elevados con mayor antelación en el proceso de estudio, lo que presiona a los operadores más pequeños, aunque reduce las presentaciones especulativas. Los estudios en clúster pueden agilizar las aprobaciones, aunque los riesgos de congestión persisten para el mercado de energía eólica de América del Norte.[4]
Litigios por Radar del Departamento de Defensa y Migración de Ballenas que Retrasan Proyectos
Las concesiones marinas enfrentan impugnaciones legales vinculadas a interferencias de radar y a la protección de mamíferos marinos. Las pausas estacionales en la construcción prolongan los cronogramas de los proyectos en 18 meses o más, incrementando los costos de financiamiento. El Departamento de Defensa colabora actualmente con los desarrolladores en tecnologías de mitigación de interferencias de radar, mientras que las evaluaciones ambientales incorporan planes de gestión adaptativa para reducir la exposición a litigios del mercado de energía eólica de América del Norte.[5]
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Ubicación: Aceleración Marina en Medio de la Madurez Terrestre
Los proyectos terrestres controlaron el 99,88% de las instalaciones en 2025, reflejando décadas de tramitación optimizada y cadenas de suministro con costos optimizados en las Grandes Llanuras y Texas. A pesar de este dominio, la capacidad marina se está expandiendo rápidamente, alcanzando una CAGR del 47,69% hasta 2031 a medida que los parques de fondo fijo del Atlántico alcanzan operaciones comerciales. Vineyard Wind y South Fork Wind exhibieron factores de capacidad fiables superiores al 40%, reduciendo la brecha de costos con los activos terrestres. Los mandatos de adquisición estatales en Nueva York y Nueva Jersey respaldan una cartera de 30 GW, brindando visibilidad a los propietarios de embarcaciones y a los proveedores de componentes. Los pilotos de energía eólica flotante en California y Nueva Escocia apuntan a zonas de aguas más profundas, posicionando al mercado de energía eólica de América del Norte para otra fase de crecimiento más allá de 2030.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Capacidad de Turbina: Dominio del Rango Medio con Migración hacia Gran Escala
Las turbinas en el rango de 3 a 6 MW capturaron el 53,70% de las instalaciones de 2025, equilibrando la viabilidad logística con métricas de costo nivelado de electricidad competitivas. Durante el período de pronóstico, los desarrolladores pivotarán hacia máquinas de más de 6 MW, que registrarán una CAGR del 9,98% y abastecer tanto a grandes clústeres terrestres como a prácticamente todos los parques marinos. El pedido de 2,4 GW de SunZia de GE Vernova y el prototipo de 21 MW de Siemens Gamesa destacan una trayectoria hacia turbinas menos numerosas pero más potentes que reducen drásticamente los recuentos de cimentaciones y los costos del sistema eléctrico. Los diseños de menos de 3 MW sirven actualmente principalmente a nichos de repotenciación.
Por Aplicación: Dominio de la Escala de Servicios Públicos con Emergencia del Segmento Comercial e Industrial
Los activos de escala de servicios públicos representaron el 91,10% de la capacidad en 2025, respaldados por mercados mayoristas competitivos e ingresos por mercados de capacidad. Los proyectos híbridos de energía eólica más almacenamiento son cada vez más comunes, permitiendo el despacho firme y los servicios de regulación de frecuencia valorados por los operadores del sistema. El segmento comercial e industrial, aunque representa solo el 8,90% actualmente, se expande a una CAGR del 8,65% a medida que las empresas ejecutan acuerdos de compra de energía directos e instalaciones en sitio para cubrir los costos de electricidad y cumplir objetivos basados en la ciencia. La energía eólica comunitaria permanece limitada debido a obstáculos de zonificación y la competencia de la energía solar distribuida, pero ofrece beneficios de licencia social en áreas rurales, mejorando la aceptación del mercado de energía eólica de América del Norte.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
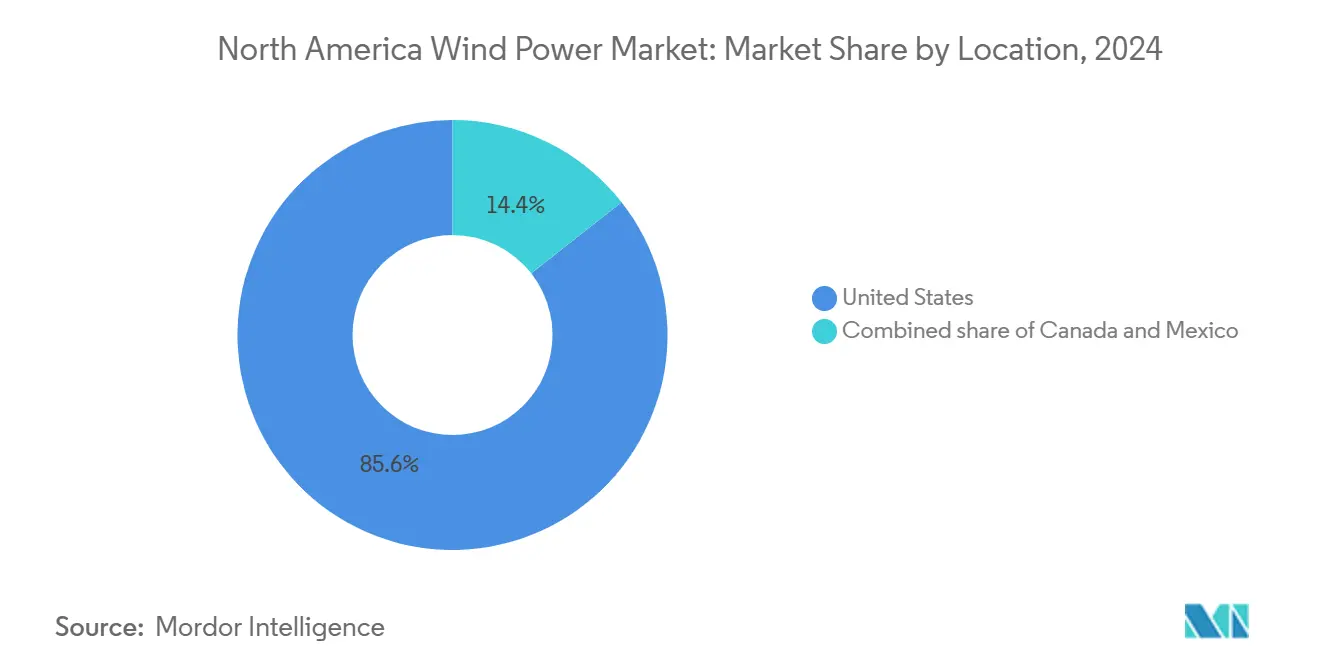
Estados Unidos representó el 85,10% del total de instalaciones en 2025, liderado por Texas con más de 40 GW. Las normas de contenido nacional impulsan nuevas fábricas en el Medio Oeste, acortando las cadenas de suministro y calificando proyectos para créditos fiscales más elevados. La estructura de mercado comercial de ERCOT respalda adiciones a escala de gigavatios, aunque la congestión en el oeste de Texas requiere mejoras en la transmisión.
México, con una proyección de crecimiento del 12,95% de CAGR, aprovecha el robusto régimen eólico del Istmo de Tehuantepec y un programa de infraestructura de 23.000 millones de dólares estadounidenses que incluye siete parques eólicos de escala de servicios públicos. Las tendencias de nearshoring añaden carga industrial en los estados del norte, donde los desarrolladores aseguran contratos de suministro corporativo a largo plazo. La flota de 18 GW de Canadá abarca Ontario, Quebec y Alberta, respaldada por esquemas de adquisición provinciales y asociaciones con comunidades indígenas. El plan de energía limpia de 10 GW de Hydro-Québec y la tramitación acelerada de Columbia Británica subrayan las ambiciones federales de una red de energía neutra en carbono para 2050.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Panorama regulatorio
El entorno regulatorio para la energía eólica en América del Norte está determinado por la mecánica de los créditos fiscales, las presentaciones ante los mercados de red y los marcos de autorización eólica marina en evolución. En los Estados Unidos, la Comisión Federal Reguladora de la Energía (FERC) continúa supervisando la participación en el mercado mayorista a través de procesos registrados, como las presentaciones de tarifas conforme a la sección 205(d) y las actualizaciones de tarifas basadas en el mercado, con múltiples presentaciones relacionadas con la energía eólica y períodos de comentarios publicados en 2026. La administración de créditos fiscales federales también sigue siendo un pilar para la economía de los proyectos, con el cálculo del crédito fiscal a la producción de electricidad renovable de 2026 (Sección 45) publicado para los recursos calificados elegibles, incluida la energía eólica.
En Canadá, la energía eólica marina avanza hacia una estructura de cumplimiento federal más clara a través de las Regulaciones de Energía Renovable Marina (SOR/2024-272), consolidadas y vigentes hasta el 26 de mayo de 2026. Estas regulaciones establecen un proceso de autorización marina, que incluye los contenidos y planes requeridos en la solicitud (por ejemplo, planes de seguridad y protección ambiental) para los proyectos eólicos de energía renovable marina y las líneas eléctricas marinas asociadas. Junto con el marco de autorización, programas de Recursos Naturales de Canadá como el Programa de Predesarrollo de Energía Eólica Marina respaldan el trabajo de predesarrollo basado en la ciencia y la participación de comunidades indígenas y costeras frente a Nueva Escocia y Terranova y Labrador, ayudando a alinear el desarrollo en etapa temprana con la preparación para permisos.
Panorama Competitivo
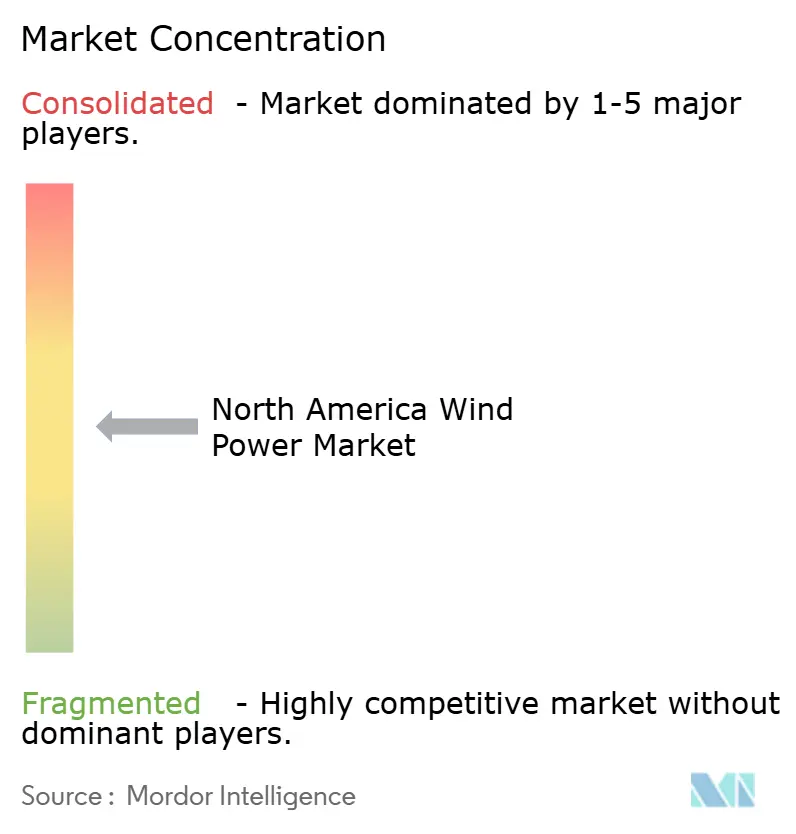
El sector eólico de América del Norte está moderadamente concentrado; los cinco mayores propietarios controlaron aproximadamente el 48% de la capacidad operativa en 2024. NextEra Energy lidera a través de sus brazos de servicios públicos integrados y desarrollo, anunciando planes para repotenciar 1,9 GW de activos heredados con turbinas modernas. Brookfield Renewable fortaleció su presencia mediante la adquisición de National Grid Renewables por 1.700 millones de dólares estadounidenses, sumando 3 GW en operación y 24 GW en cartera de desarrollo. Ørsted acelera el desarrollo marino en Estados Unidos con alianzas en la cadena de suministro que localizan la fabricación de cimentaciones y cables, mitigando los riesgos de cumplimiento de la Ley Jones.
Los fabricantes de turbinas como Vestas y GE Vernova persiguen flujos de ingresos orientados a los servicios, ofreciendo paquetes de operación y mantenimiento a 20 años respaldados por análisis predictivos que mejoran la disponibilidad de la flota. Los participantes del mercado agrupan cada vez más energía eólica, solar y almacenamiento para vender bloques de energía limpia despachable, diferenciando sus ofertas en licitaciones competitivas. Se espera que la consolidación continúe a medida que las mejoras de transmisión con uso intensivo de capital favorezcan a los desarrolladores bien capitalizados dentro del mercado de energía eólica de América del Norte.
Líderes de la Industria de Energía Eólica de América del Norte
-
Orsted AS
-
Duke Energy Corporation
-
NextEra Energy Inc.
-
Invenergy LLC
-
Pattern Energy Group LP
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
Las estructuras de adquisición corporativas y de empresas de servicios públicos continúan creando espacio para la energía eólica contratada a largo plazo, especialmente donde los compradores buscan coberturas de precios y resultados de descarbonización de alcance 2. Marcos de compra de energía grandes y repetibles, como el marco de energía renovable global de 10.5 GW de Microsoft con Brookfield Renewable, ilustran la escala a la que se pueden ejecutar PPA virtuales bancables, y el mismo enfoque de contratación se está replicando en torno a grandes incrementos de carga, como centros de datos y sitios industriales en proceso de electrificación en Texas, Virginia y Quebec. En los Estados Unidos, la energía eólica terrestre sigue siendo el pilar de capacidad a corto plazo (99.88% de participación en 2025), mientras que la actividad eólica marina se define cada vez más por proyectos que avanzan hacia la operación y acuerdos de servicios públicos de precio fijo y larga duración, como se refleja en Revolution Wind, que suministra electricidad a la red de Nueva Inglaterra bajo contratos de precio fijo de 20 años.
También están surgiendo oportunidades centradas en la ejecución en torno a la integración de la red y las vías de desarrollo impulsadas por el cumplimiento normativo. Las reformas de planificación de la transmisión y la disciplina en las colas de interconexión, incluida la directriz de planificación de largo horizonte de la FERC (Orden 1920) y los procesos en curso sobre tarifas basadas en el mercado y poder de mercado, están generando demanda de desarrolladores y propietarios de activos que puedan combinar energía eólica con almacenamiento, optimizar la exposición a la congestión y gestionar los plazos de interconexión en ISO como MISO, SPP y ERCOT. En Canadá, las Regulaciones de Energía Renovable Marina y el trabajo de predesarrollo de Recursos Naturales de Canadá para proyectos marinos en las provincias del Atlántico ayudan a hacer más predecible el desarrollo eólico marino temprano, mientras que los esquemas de adquisición provinciales y los modelos de asociación indígena continúan definiendo canalizaciones bancables para los desarrollos terrestres.
Novedades recientes del sector
- Junio de 2026: Duke Energy acordó rescindir su arrendamiento de energía eólica marina en el área de Carolina Long Bay mediante un acuerdo con el Departamento del Interior de los EE. UU. y describió una reinversión en generación alternativa e infraestructura de red en las Carolinas. El acuerdo destaca cómo las condiciones de política y permisos pueden reconfigurar rápidamente las carteras de energía eólica marina y redirigir el capital hacia prioridades terrestres y del lado de la red.
- Abril de 2026: NextEra Energy Resources informó la contratación de 4 GW de nuevos proyectos de generación en el primer trimestre de 2026, incluidos aproximadamente 0.5 GW de energía eólica dentro del total. El ritmo de contratación refuerza el papel de los grandes desarrolladores con carteras diversificadas para asegurar acuerdos de compra y avanzar en la energía eólica a escala de servicios públicos junto con la solar y el almacenamiento.
- Marzo de 2026: Orsted anunció que su proyecto Revolution Wind de 704 MW comenzó a suministrar electricidad a la red eléctrica de Nueva Inglaterra bajo acuerdos de precio fijo de 20 años con empresas de servicios públicos en Rhode Island y Connecticut. La entrega de la primera electricidad traslada la energía eólica marina del riesgo de construcción a la ejecución operativa, respaldando la capacidad de referencia para futuras adquisiciones de servicios públicos y compromisos de cadena de suministro.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este estudio, el mercado de energía eólica en América del Norte se define como la capacidad total de generación eólica instalada conectada a la red en los Estados Unidos, Canadá y México, medida en gigavatios y registrada de forma acumulada.
Exclusiones del alcance: Se excluyen los precios de electricidad a corto plazo, los valores de negociación de certificados de energía renovable y los proyectos meramente planificados que no han alcanzado un hito definido de construcción o puesta en servicio.
Descripción General de la Segmentación
- Por Ubicación
- Terrestre
- Marina
- Por Capacidad de Turbina
- Hasta 3 MW
- 3 a 6 MW
- Superior a 6 MW
- Por Aplicación
- Escala de servicios públicos
- Comercial e Industrial
- Proyectos Comunitarios
- Por Geografía
- Estados Unidos
- Canadá
- México
- Por Componente (Análisis Cualitativo)
- Góndola/Turbina
- Pala
- Torre
- Generador y Caja de Engranajes
- Balance de Planta
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con la construcción de una línea de base consistente de capacidad instalada para los Estados Unidos, Canadá y México, y luego se cotejó con series temporales oficiales. Las principales fuentes de acceso libre utilizadas incluyeron la Administración de Información Energética de los Estados Unidos, Recursos Naturales de Canadá, las estadísticas nacionales de energía de México y las publicaciones ministeriales, así como la Agencia Internacional de Energía para definiciones comunes e indicadores comparables. También se consultaron actualizaciones de operadores de red y del sistema, además de publicaciones públicas de colas de interconexión cuando estaban disponibles, para comprender qué proyectos tienen probabilidades de conectarse en el corto plazo.
A continuación, los supuestos se ajustaron utilizando presentaciones públicas de empresas e informes para inversores, así como sitios web de asociaciones del sector eólico y cobertura de prensa de reconocida reputación sobre grandes adjudicaciones, retrasos y cancelaciones. Se utilizó una suscripción de pago para información financiera y noticias de empresas con el fin de confirmar cambios de titularidad y actualizaciones del estado de los proyectos, y se empleó selectivamente una base de datos de patentes para verificar la dirección tecnológica, como el diseño de rotores de mayor tamaño, que puede influir en las adiciones de capacidad a lo largo del tiempo. Esta lista de fuentes documentales no es exhaustiva, y se utilizaron muchos otros documentos públicos para recopilar datos, validarlos y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
El trabajo primario utilizó entrevistas con expertos y encuestas estructuradas con desarrolladores, propietarios de activos, equipos de ingeniería, adquisiciones y construcción (EPC) y especialistas relacionados con la red en toda América del Norte, de modo que los supuestos clave coincidieran con la forma en que los proyectos avanzan desde la cartera hasta la puesta en servicio. Utilizamos esta retroalimentación para validar el ritmo de puesta en servicio, los factores desencadenantes típicos de repotenciación que modifican la capacidad nominal, y la distribución entre proyectos terrestres y marinos por país, y luego para confirmar dónde los permisos o las restricciones de suministro tenían más probabilidades de alterar los totales a corto plazo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 19% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 25% |
| Actores menores: 21% | Gerentes: 56% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye mediante una combinación descendente y ascendente en la que las series oficiales de capacidad instalada y las adiciones anuales de puesta en servicio se reconstruyen por país y luego se consolidan en un total para América del Norte. Los totales se verifican con aproximaciones ascendentes selectivas, como el muestreo de carteras de proyectos anunciados, la revisión de tamaños típicos de proyectos y la realización de verificaciones de canal sobre la proporción de repotenciación frente a adiciones en nuevos emplazamientos, lo que nos ayuda a ajustar los totales cuando se desvían de las señales del mercado.
Algunos de los insumos más relevantes incluyen las adiciones anuales de capacidad eólica (GW), los volúmenes de retiro y repotenciación, el calendario de puesta en servicio de proyectos marinos, las señales de disponibilidad de transmisión —como los comentarios sobre curtailment y congestión— y el calendario de políticas que afecta el inicio y la finalización de los proyectos. Cuando aparecen brechas de datos, especialmente en torno a proyectos en etapas tempranas, solo se contabiliza la capacidad una vez que supera un umbral de avance definido, y luego se utiliza la retroalimentación primaria para aplicar factores de deslizamiento razonables por los retrasos esperados.
Para el pronóstico, se utiliza el análisis de escenarios porque las expansiones eólicas son sensibles a los plazos de permisos, las restricciones de suministro y la preparación de la red, no solo a los objetivos a largo plazo. Los supuestos sobre adiciones y repotenciación se alinean con el consenso de expertos obtenido en las entrevistas, y luego los pronósticos por país se suman para producir la perspectiva regional.
Ciclo de Validación de Datos y Actualización
Los resultados se validan comparando los totales modelados con señales independientes, como los totales de capacidad publicados, los anuncios recientes de puesta en servicio y la dirección de la actividad de conexión a la red. Cuando un total por país o una tasa de crecimiento parece inusual, se rastrean los factores determinantes hasta la serie de insumos, y luego el supuesto se revisa nuevamente antes de la aprobación, a veces seguido de un nuevo contacto con un experto para confirmar qué cambió.
Cada informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurre un evento relevante, como un cambio importante de política, la cancelación de un gran proyecto o un cuello de botella en el suministro que altera la puesta en servicio a corto plazo. Antes de la entrega, un analista realiza una revisión actualizada para que los clientes reciban la perspectiva más reciente.
Tamaño del Mercado de Energía Eólica en América del Norte según Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las cifras de tamaño de mercado publicadas para la energía eólica en América del Norte pueden parecer muy dispares, incluso cuando aparentemente se refieren al mismo mercado. La mayor parte de la diferencia proviene de distintas unidades de medida, diferencias en lo que se incluye en el universo contabilizado y la forma en que se trata el calendario de los proyectos cuando las carteras cambian.
Algunas publicaciones externas reportan el mercado en USD y pueden incluir la fabricación de turbinas, los servicios de instalación o los ingresos más amplios de la industria eólica en la región. Mordor Intelligence contabiliza la capacidad de energía eólica instalada acumulada en gigavatios para los Estados Unidos, Canadá y México, y las adiciones se reconocen únicamente después de superar las verificaciones basadas en la puesta en servicio.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 198,17 mil millones de USD (2026) | |
| Revista Especializada A | 38,16 mil millones de USD (2025) | Utiliza una perspectiva basada en ingresos en USD del sector de la energía eólica, y puede estar más enfocada en el gasto en proyectos y cadena de suministro que en los totales de capacidad instalada conectada a la red. |
| Consultora Global A | 25,10 mil millones de USD (2024) | Realiza un seguimiento del mercado de turbinas eólicas en términos de ingresos, por lo que el resultado puede variar con los precios de los equipos y el calendario de entrega, y puede no reflejar completamente los cambios de capacidad nominal derivados de la repotenciación en la base instalada. |
La diferencia se explica principalmente por la mezcla de perspectivas de capacidad e ingresos, además de las diferencias en si se está contabilizando la base instalada, las nuevas construcciones o las ventas de equipos. Al mantener la unidad consistente y vincular las adiciones a señales de puesta en servicio que pueden verificarse de forma cruzada, el número final se mantiene transparente y reproducible para los tomadores de decisiones.
Preguntas Clave Respondidas en el Informe
¿Cuánta capacidad eólica instalada tiene América del Norte en 2026?
Se espera que la región alcance 198,17 GW de capacidad eólica acumulada para finales de 2026.
¿Cuál es la CAGR pronosticada para las adiciones eólicas hasta 2031?
Se proyecta que el mercado de energía eólica de América del Norte crecerá a una CAGR del 4,99% entre 2026 y 2031.
¿Qué clase de turbina crece más rápido?
Las turbinas superiores a 6 MW se expandirán aproximadamente al 9,98% anual a medida que los desarrolladores favorecen las máquinas de mayor producción.
¿Por qué la energía eólica marina es importante para el crecimiento futuro?
Los proyectos marinos muestran una CAGR del 47,69% hasta 2031, abriendo vastos recursos costeros y de aguas profundas y diversificando el suministro regional.
¿Cómo influyen los centros de datos en la demanda?
Los operadores de centros de datos a hiperescala están firmando acuerdos de compra de energía de varios gigavatios con plazos de 15 a 20 años que sustentan el financiamiento de nuevos proyectos.
¿Qué país registrará la tasa de crecimiento más rápida?
México lidera con una CAGR esperada del 12,95%, impulsada por la demanda de electricidad industrial relacionada con el nearshoring y el gasto en infraestructura de apoyo.