
Tamaño y Cuota del Mercado de Logística Farmacéutica de Asia Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
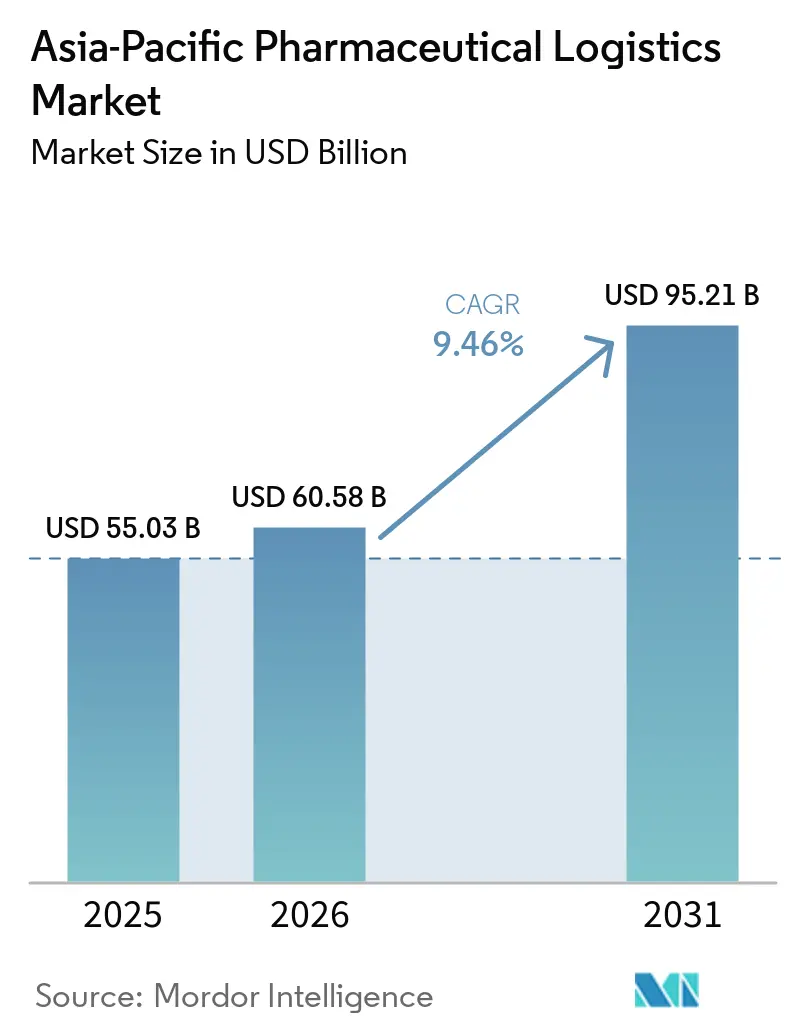
| Tamaño del mercado en el año base (2025) | 55.03 Mil millones de dólares |
| Tamaño del Mercado (2026) | 60.58 Mil millones de dólares |
| Tamaño del Mercado (2031) | 95.21 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.46 % |
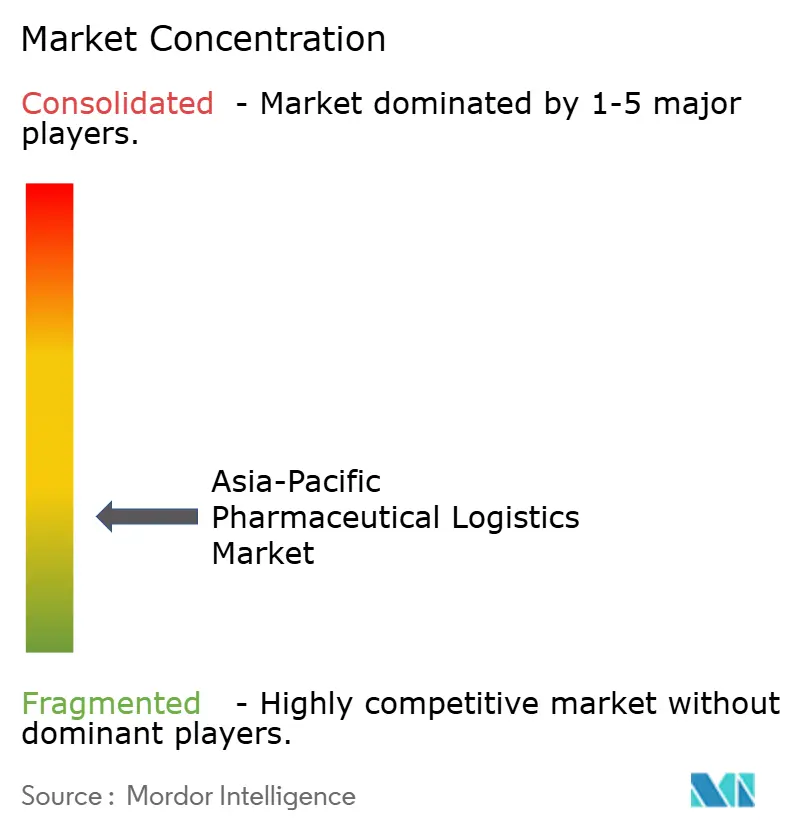
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística Farmacéutica de Asia Pacífico por Mordor Intelligence
El tamaño del Mercado de Logística Farmacéutica de Asia-Pacífico se proyecta en 55,03 mil millones de USD en 2025, 60,58 mil millones de USD en 2026, y alcanzará los 95,21 mil millones de USD en 2031, creciendo a una CAGR del 9,46% de 2026 a 2031.
La impresionante tasa de crecimiento refleja la rápida transición de la región hacia un centro de fabricación y distribución integrado a escala mundial. La demanda de biológicos complejos, el sostenido apoyo político en China e India y las inversiones a gran escala por parte de los principales operadores logísticos sustentan esta trayectoria.[1] El aumento de la capacidad de fabricación de vacunas, la expansión de los canales de comercio electrónico para medicamentos y la aceleración de las mejoras en la cadena de frío en los países de la ASEAN siguen impulsando el impulso. Al mismo tiempo, los objetivos de sostenibilidad y la necesidad de garantía de temperatura de extremo a extremo estimulan la innovación en embalaje, diversificación modal y soluciones de visibilidad digital. En conjunto, estos factores posicionan al mercado de logística farmacéutica de Asia-Pacífico como un motor de crecimiento y un banco de pruebas para tecnologías avanzadas de cadena de suministro.
Conclusiones Clave del Informe
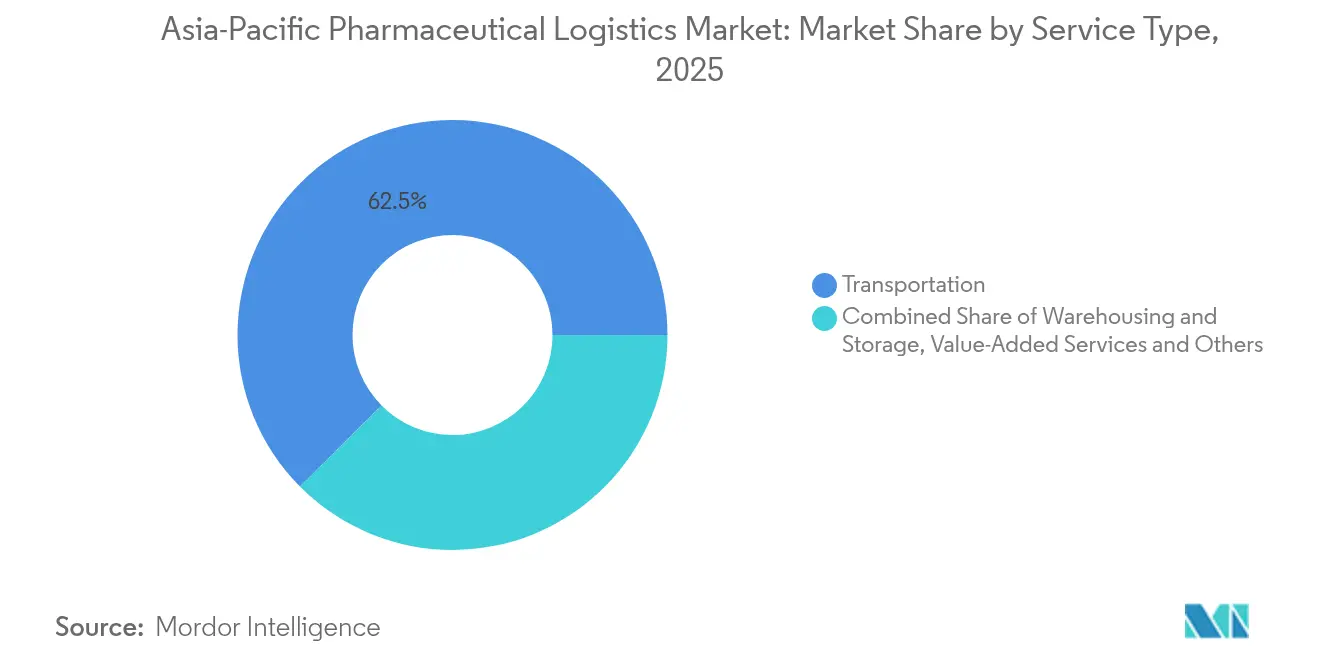
- Por tipo de servicio, los servicios de transporte lideraron con el 62,45% de la participación del mercado de logística farmacéutica de Asia-Pacífico en 2025; se proyecta que los servicios de valor agregado y otros registren una CAGR del 9,75% hasta 2031, lo que refleja la creciente demanda de ofertas integradas de cadena de suministro
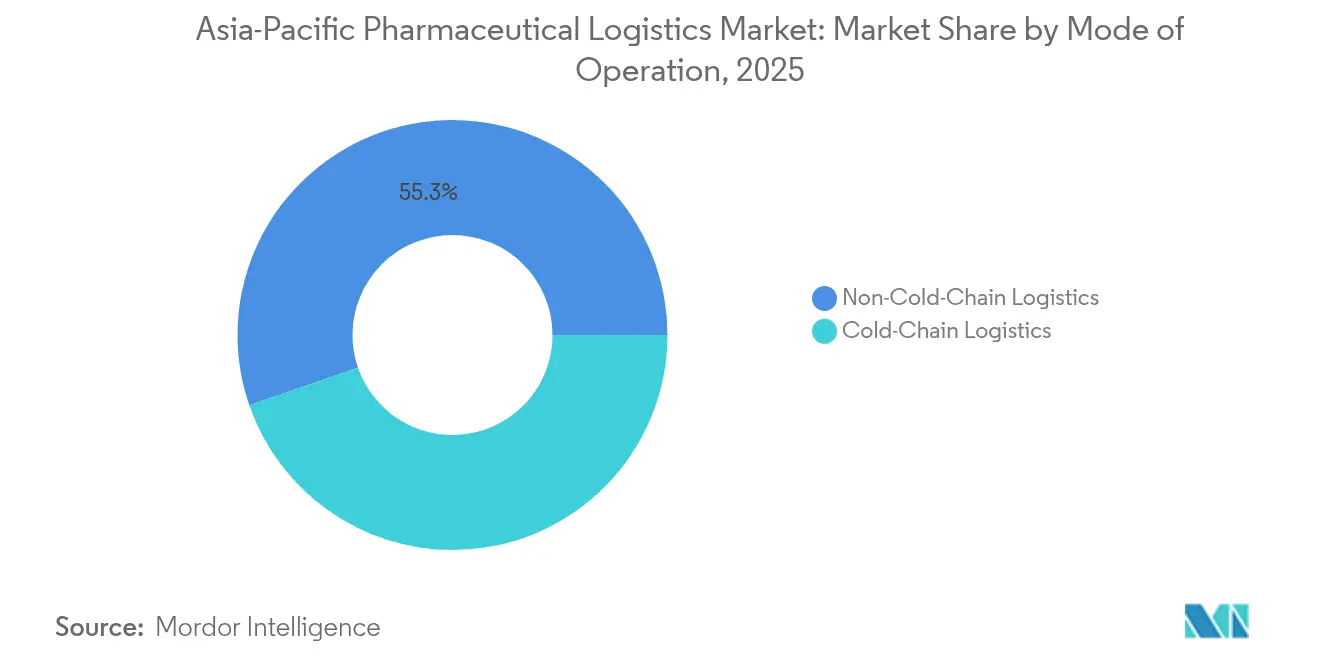
- Por modo de operación, las actividades sin cadena de frío representaron el 55,30% del tamaño del mercado de logística farmacéutica de Asia-Pacífico en 2025, mientras que se prevé que la logística de cadena de frío avance a una CAGR del 9,91% hasta 2031, impulsada por los requisitos de biológicos y vacunas
- Por tipo de producto, los medicamentos con receta representaron el 35,40% de la participación del mercado de logística farmacéutica de Asia-Pacífico en 2025; se espera que las terapias celulares y génicas se expandan a una CAGR del 10,40% hasta 2031 a medida que los modelos de fabricación descentralizada escalen.
- Por geografía, China mantuvo el 27,60% del mercado de logística farmacéutica de Asia-Pacífico en 2025, mientras que se proyecta que India registre el crecimiento más rápido con una CAGR del 10,55% hasta 2031, gracias a los incentivos de política y las ambiciones exportadoras.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de volúmenes de biológicos y vacunas | +1.2% | Global, con concentración en Singapur, Corea del Sur y China | Mediano plazo (2-4 años) |
| Expansión de centros regionales de fabricación farmacéutica | +1.0% | China, India, con repercusión en el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Crecimiento de la distribución farmacéutica por comercio electrónico | +0.8% | Mercados principales de APAC, con expansión hacia economías emergentes | Corto plazo (≤ 2 años) |
| Reformas nacionales del centro de medicamentos esenciales (China, India) | +0.7% | China, India, con efectos regionales en la cadena de suministro | Mediano plazo (2-4 años) |
| Aplicación del PIB de la ASEAN que acelera las mejoras en la cadena de frío | +0.6% | Estados miembros de la ASEAN, en particular Indonesia, Tailandia y Vietnam | Mediano plazo (2-4 años) |
| Optimización de rutas habilitada por IA que reduce las tasas de deterioro | +0.5% | Implementación global con adopción temprana en los mercados desarrollados de APAC | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de volúmenes de biológicos y vacunas
La demanda de biológicos remodela los requisitos de infraestructura en todo el mercado de logística farmacéutica de Asia Pacífico, a medida que los fabricantes encargan plantas modulares capaces de alternar entre múltiples programas de vacunas. La instalación Modulus de Sanofi, valorada en 595 millones de USD en Singapur, ilustra el incremento de capacidad de la región y la consecuente necesidad de logística criogénica de extremo a extremo capaz de mantener atributos críticos de calidad.[2]Samsung Biologics añadió 180.000 L de capacidad en su quinta planta en 2025, mientras que BioNTech eligió Singapur para un centro regional de ARNm, ejerciendo ambos una presión alcista sobre las redes especializadas de almacenamiento y monitorización en tiempo real. Estas inversiones elevan el estándar de garantía de temperatura, documentación y seguridad en el mercado de logística farmacéutica de Asia Pacífico.
Expansión de centros regionales de fabricación farmacéutica
La consolidación continua en China e India distribuye los volúmenes de fabricación a través de zonas industriales de uso específico, lo que impulsa un rediseño de los corredores de distribución. La contratación centralizada de China ahora abarca 500 medicamentos, lo que obliga a los proveedores de logística a gestionar lotes de envío más grandes a precios unitarios más bajos, garantizando al mismo tiempo los niveles de servicio. India, con el objetivo de alcanzar 350 mil millones de USD en exportaciones farmacéuticas para 2047, incrementa el caudal de productos terminados y de ingredientes farmacéuticos activos (IFA) que deben trasladarse de manera eficiente a puertos y aeropuertos. Las nuevas plantas de biológicos en Corea del Sur y las instalaciones especializadas en péptidos subrayan la amplitud de la actividad manufacturera. Estos desarrollos incrementan la demanda de procesos de calidad armonizados, facilitación aduanera y conectividad multimodal en el mercado de logística farmacéutica de Asia Pacífico.
Crecimiento de la distribución farmacéutica por comercio electrónico
El crecimiento de la farmacia digital acelera la complejidad de la última milla, ya que las plataformas en línea prometen una entrega rápida y trazable de medicamentos de prescripción y de venta libre. Se proyecta que las ventas regionales de farmacia digital superen los 35,33 mil millones de USD para 2026, lo que requiere mecanismos fiables de preparación de pedidos y regímenes de temperatura conformes para medicamentos sensibles. Los gobiernos fomentan las sustituciones de genéricos, ampliando la diversidad de referencias (SKU) gestionadas por los proveedores de logística. La adopción de la telemedicina saltó del 11% en 2019 al 46% durante la pandemia, creando demanda de modelos de entrega a domicilio con estricta prueba de entrega y seguridad de datos. Los operadores logísticos responden con microcentros de cumplimiento y sistemas de enrutamiento integrados mediante API, insertando firmemente al mercado de logística farmacéutica de Asia Pacífico dentro del ecosistema más amplio de salud digital.
Reformas nacionales del centro de medicamentos esenciales (China, India)
Los marcos políticos en las dos economías más grandes de Asia profundizan los imperativos de contención de costes y trazabilidad. La reforma de la triple vinculación médica de China logró recortes de precios promedio del 63% en 2024, lo que se traduce en una distribución de alto rendimiento desde centros de contratación centralizada hacia las redes hospitalarias. [3]Las nuevas Buenas Prácticas de Distribución (BPD) de India exigen códigos QR en los envases y una interfaz en tiempo real con los reguladores, lo que obliga a actualizar los procesos de serialización, escaneo y logística inversa. Para los proveedores de logística, el cumplimiento normativo ahora se extiende más allá de la temperatura y la seguridad para incluir la prueba digital de la cadena de custodia y la capacidad de retirada rápida en todo el mercado de logística farmacéutica de Asia Pacífico.
Análisis de Impacto de las Restricciones*
| Restricción | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado costo de infraestructura de cadena de frío | -0.9% | Global, con impacto agudo en los mercados emergentes de APAC | Largo plazo (≥ 4 años) |
| Cumplimiento normativo complejo en múltiples países | -0.7% | Región ASEAN, corredores comerciales China-India | Mediano plazo (2-4 años) |
| Escasez de personal capacitado en biológicos en ciudades de segundo nivel | -0.5% | China, India, mercados secundarios del Sudeste Asiático | Mediano plazo (2-4 años) |
| Escrutinio de emisiones de carbono en corredores de carga aérea | -0.4% | Global, con foco en las rutas aéreas de Asia Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevado costo de infraestructura de cadena de frío
Las salas de almacenamiento especializadas, los vehículos frigoríficos validados y los almacenes con múltiples temperaturas requieren un capital significativo, lo que supone un desafío para los operadores más pequeños. Aunque la previsión basada en IA reduce el desperdicio de capacidad, el gasto inicial absoluto sigue siendo elevado, lo que ralentiza el despliegue de redes en los mercados emergentes. Los proyectos piloto rurales que probaron cajas preventivas de congelación pusieron de relieve los beneficios de rendimiento, pero revelaron penalizaciones en el peso de la carga útil que limitaron su adopción generalizada. Una mayor adopción de embalaje térmico reutilizable aborda el problema de los residuos, pero requiere inversión en circuitos de limpieza y logística inversa.
Cumplimiento normativo complejo en múltiples países
La legislación fragmentada en Asia erosiona las ventajas de escala. Los certificados de Buenas Prácticas de Distribución (BPD) de Indonesia, los estatutos de seguridad de datos en evolución de China y las leyes farmacéuticas modificadas de Vietnam introducen nuevas capas de documentación e inspección. Los operadores deben mantener procedimientos operativos estándar (POE) específicos por país, al tiempo que conservan sistemas de gestión de calidad armonizados, lo que incrementa los costos generales. Esta complejidad ralentiza los plazos transfronterizos y exige una formación continua en todo el mercado de logística farmacéutica de Asia Pacífico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
El Transporte Domina en Medio del Crecimiento de los Servicios de Valor AñadidoLos servicios de transporte representaron el 62,45% de los ingresos del mercado de logística farmacéutica de Asia-Pacífico en 2025, lo que subraya la fuerte dependencia de la región en redes de distribución multimodal que conectan los densos clústeres de fabricación con hospitales, farmacias y puertas de exportación. El transporte por carretera captó la mayor parte de los flujos domésticos gracias a la programación flexible y el alcance de última milla, mientras que las redes aéreas gestionaron los biológicos de tiempo crítico bajo control activo de temperatura. Los volúmenes de transporte marítimo crecieron a medida que los fabricantes trasladaron productos de movimiento más lento a rutas de menor carbono, y las conexiones ferroviarias proporcionaron un corredor alternativo a lo largo del eje China-Europa. Las torres de control digital que integran GPS, IoT y herramientas de cadena de bloques orquestan ahora las transferencias modales, mejorando la visibilidad y el cumplimiento normativo en el mercado de logística farmacéutica de Asia-Pacífico.
Los servicios de valor agregado se expandieron a una CAGR del 9,75% e incluyeron optimización de inventario, documentación regulatoria y garantía de calidad. Los expedidores farmacéuticos requieren almacenes certificados con Buenas Prácticas de Distribución que ofrezcan zonas de temperatura ambiente controlada, refrigerada y congelada dentro de instalaciones únicas, así como servicios de embalaje secundario y etiquetado. Los paneles de temperatura en tiempo real, los sistemas de picking automatizado y los algoritmos de reabastecimiento predictivo elevan las expectativas de servicio. Como resultado, los proveedores de logística buscan cada vez más contratos de extremo a extremo que agrupen transporte, almacenamiento y cumplimiento normativo, orientando el mercado de logística farmacéutica de Asia-Pacífico hacia la orquestación integrada de la cadena de suministro.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Modo de Operación:
Aceleración de la Cadena de Frío a Pesar del Dominio sin Cadena de FríoLas actividades sin cadena de frío, que representaron el 55,30% de los ingresos de 2025, continúan sustentando la distribución de medicamentos esenciales. Los genéricos a granel, los sólidos orales y muchos dispositivos médicos se transportan en condiciones de temperatura ambiente controlada, aprovechando las redes de cross-docking bien establecidas. La alta velocidad de rotación de SKU en los canales de comercio electrónico refuerza aún más la inversión en centros de clasificación regionales y centros automatizados de paquetería. Estas dinámicas mantienen las mejoras de infraestructura no refrigerada firmemente en la agenda de inversiones de capital en el mercado de logística farmacéutica de Asia-Pacífico.
Los ingresos de la cadena de frío crecen más rápidamente a una CAGR del 9,91% a medida que proliferan los biológicos, las vacunas y las terapias génicas. Instalaciones como el sitio de Sanofi en Singapur adoptan diseños modulares con características de recuperación rápida de temperatura para mitigar los riesgos de excursión. La nueva planta de Cytiva en Corea del Sur añade capacidad de filtración aguas arriba, lo que lleva a los transportistas a introducir rutas criogénicas dedicadas. La normalización bajo las Buenas Prácticas de Distribución de la ASEAN reduce la variabilidad del rendimiento, obligando incluso a los distribuidores más pequeños a implementar registradores de datos continuos. En consecuencia, el segmento de cadena de frío atrae una inversión tecnológica desproporcionada dentro del mercado de logística farmacéutica de Asia-Pacífico.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Tipo de Producto:
Los Medicamentos de Prescripción Lideran Mientras las Terapias Celulares Surgen con FuerzaLos medicamentos con receta representaron el 35,40% de la participación del mercado de logística farmacéutica de Asia-Pacífico en 2025, impulsados por el envejecimiento demográfico y la carga de enfermedades crónicas. Los volúmenes se mueven a través de una combinación de licitaciones hospitalarias y venta minorista en farmacias, con distribuidores que mantienen altos niveles de servicio para evitar desabastecimientos. Los genéricos de marca de India y China continúan penetrando en los mercados del Sudeste Asiático, asegurando una demanda sólida de transporte y almacenamiento conformes.
Las terapias celulares y génicas, aunque incipientes en volumen, exhiben la expansión de ingresos más rápida con una CAGR del 10,40%. Los productos personalizados, los estrictos umbrales de tiempo-temperatura y la logística inversa para criocontenedores reutilizables diferencian este subsegmento. China, Japón y Australia albergan la mayor parte de los ensayos clínicos de la región Asia-Pacífico, comprimiendo los plazos de desarrollo y requiriendo cadenas de suministro ágiles. Las inversiones en congeladores de velocidad controlada, almacenamiento de nitrógeno líquido en fase de vapor y autenticación mediante cadena de bloques definen la respuesta logística dentro del mercado de logística farmacéutica de Asia-Pacífico.
Análisis Geográfico
Mercado de Logística Farmacéutica de China
China concentró el 27,60% de los ingresos regionales en 2025, ya que las compras centralizadas de volumen amplificaron la consolidación de envíos desde los fabricantes hacia los hospitales públicos. La participación del país en el pipeline global de desarrollo de medicamentos creció hasta el 28% en 2023, intensificando los requisitos de almacenamiento validado y conectividad multimodal. Las reformas en curso continúan agilizando el reembolso, aunque complican las obligaciones de gestión de datos bajo los nuevos estatutos de seguridad. Las empresas de logística responden ampliando la capacidad de almacenes en zonas francas y desplegando herramientas de documentación aduanera impulsadas por inteligencia artificial.
Mercado de Logística Farmacéutica de India
India, con una base farmacéutica doméstica de 50 mil millones de USD, registra la CAGR más rápida del 10,55% hasta 2031. Los esquemas de incentivos vinculados a la producción y el enfoque en las exportaciones biofarmacéuticas estimulan el desarrollo de la cadena de frío en torno a Hyderabad y Pune. El lanzamiento por parte de UPS de un cross-dock con control de temperatura en Hyderabad demuestra el creciente interés de terceros alineado con los estándares de Buenas Prácticas de Distribución. En materia de política, los códigos QR obligatorios y la arquitectura de trazabilidad mejoran la visibilidad, pero requieren una alineación significativa de TI en todo el mercado de logística farmacéutica de Asia-Pacífico.
Mercado de Logística Farmacéutica de APAC
Un grupo colectivo formado por Japón, Corea del Sur, Singapur, Australia y los principales miembros de la ASEAN añade potencial de crecimiento y diversificación. El plan de Japón de aprobar 43 medicamentos innovadores en 2025, incluidas terapias génicas, eleva la demanda de rutas ultrafrías y almacenamiento criogénico de base doméstica. La expansión del bioclúster de Corea del Sur, respaldada por los proyectos de Samsung Biologics y Cytiva, sitúa a Incheon y Sejong en el mapa mundial de biológicos. Singapur aprovecha su estatus de libre comercio y su rigurosa supervisión regulatoria para albergar centros de distribución regionales, mientras que Australia emerge como un núcleo de cadena de suministro de ARNm anclado por Aurora Biosynthetics. Indonesia y Vietnam persiguen políticas de autosuficiencia, impulsando la construcción de almacenes en terrenos nuevos y la adquisición de flotas de múltiples temperaturas. En conjunto, estos desarrollos fortalecen el mercado de logística farmacéutica de Asia-Pacífico frente a los riesgos de suministro, al tiempo que distribuyen oportunidades entre múltiples jurisdicciones.
Panorama regulatorio
La regulación en el mercado de logística farmacéutica de Asia-Pacífico se está endureciendo en torno a la validación de la cadena de frío, la trazabilidad y la responsabilidad de la logística de terceros, aunque los requisitos siguen siendo desiguales entre países. En China, las Regulaciones sobre la Implementación de la Ley de Administración de Medicamentos entraron en vigor el 15 de mayo de 2026, fortaleciendo la supervisión del almacenamiento y el transporte y elevando las expectativas de cumplimiento por parte de los proveedores logísticos que dan soporte a los titulares de autorizaciones de comercialización y a los distribuidores.
El desempeño y la trazabilidad de la cadena de frío también se están codificando mediante normas y marcos de GDP. China introdujo la GB/T 34399-2025 (calificación de desempeño para instalaciones de cadena de frío farmacéutica) y la GB/T 46204-2025 (gestión de trazabilidad en la logística de cadena de frío) en 2025, lo que impulsa a los operadores hacia controles de temperatura y de cadena de custodia más auditables. En el sudeste asiático, las directrices de GDP (por ejemplo, la guía GDP de NPRA de Malasia) y las herramientas de alineación a nivel de la ASEAN, como los Requisitos Técnicos Comunes de la ASEAN (ASEAN CTR), configuran las prácticas de documentación y calidad para los flujos transfronterizos, aunque las interpretaciones a nivel de país añaden sobrecarga de cumplimiento.
Análisis de la cadena de valor
La cadena de valor abarca desde los desarrolladores y fabricantes de medicamentos (incluidas las ampliaciones de capacidad de biológicos y vacunas) hasta los embaladores y transportistas especializados, el transporte primario (aéreo, terrestre, marítimo, ferroviario), el almacenamiento con control de temperatura y los distribuidores en la etapa final que abastecen a hospitales, farmacias y, cada vez más, canales directos al paciente. El transporte sigue siendo el mayor componente de servicio del mercado (62,45% de participación en 2025), con el transporte aéreo gestionando los envíos críticos en tiempo y ultrafríos, y el transporte terrestre dominando la distribución nacional, mientras que el marítimo y el ferroviario respaldan las rutas de exportación menos sensibles al tiempo y las opciones de menor huella de carbono.
La infraestructura especializada de cadena de frío y los sistemas de cumplimiento definen cada vez más la creación de valor, conectando los clústeres de fabricación con las puertas de exportación y los nodos de consumo urbano. La expansión de capacidades que está reconfigurando la cadena incluye la apertura por parte de DHL Supply Chain de un centro logístico de salud de 10.000 m² en Icheon, Corea del Sur (junio de 2026), y el lanzamiento de servicios ferroviarios dedicados con control de temperatura que conectan Hyderabad con la puerta de exportación de Nhava Sheva/JNPT en India (mayo a junio de 2026, con CONCOR y socios). La logística de ensayos clínicos y terapias avanzadas añade más capas a través de redes de depósitos (por ejemplo, Zuellig Pharma ampliando la logística clínica en Japón con un depósito en Misato en marzo de 2026), circuitos de embalaje térmico reutilizable y un manejo más estricto de mercancías peligrosas para hielo seco y nitrógeno líquido, que pueden convertirse en cuellos de botella en aeropuertos y puntos fronterizos.
Panorama Competitivo
El mercado de logística farmacéutica de Asia Pacífico está moderadamente fragmentado. DHL continúa profundizando su exposición mediante la adquisición de CRYOPDP en 2025, añadiendo capacidad especializada para ensayos clínicos en 15 países. UPS sigue un camino similar, integrando Andlauer Healthcare y ampliando la infraestructura de cross-dock en India. Kuehne+Nagel invierte en monitorización en tiempo real y grupos de embalaje reutilizable para atraer a fabricantes de terapias avanzadas.
Los líderes regionales como SF Express, Kerry Logistics y Zuellig Pharma aprovechan su alcance doméstico, equipos regulatorios dedicados y contratos sanitarios consolidados para defender su cuota de mercado. SF Express reportó ingresos de 134.400 millones de RMB (18.500 millones de USD) en el primer semestre de 2024, aunque enfrenta una rivalidad doméstica creciente. Zuellig construye centros exclusivos de vacunas que permiten el cumplimiento en el mismo día en múltiples capitales de la ASEAN.
La adopción tecnológica actúa como un diferenciador de desempeño. La automatización de almacenes y el despliegue de IoT con 5G de Nippon Express alivian la escasez de mano de obra y mejoran el control del deterioro. Los proyectos piloto de cadena de bloques protegen los datos de identidad de la cadena para terapias celulares, y los optimizadores de rutas basados en IA reequilibran las opciones modales en favor de opciones de menor huella de carbono. Las brechas competitivas dependen, por tanto, menos del tamaño de la flota y más de la preparación digital, la profundidad regulatoria y las credenciales de sostenibilidad en el mercado de logística farmacéutica de Asia Pacífico.
Líderes de la Industria de Logística Farmacéutica de Asia Pacífico
-
Kuehne + Nagel
-
DSV Panalpina
-
Bio Pharma Logistics
-
DB Schenker
-
DHL
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Logística Farmacéutica de Asia-Pacífico
- DHL
- Kuehne + Nagel
- DSV
- UPS
- CEVA Logistics
- Kerry Logistics
- Sinotrans
- Yusen Logistics
- Nippon Express
- Toll Group
- SF Express
- Linfox
- Geodis
- Biocair
- NAF Pharma
- SEKO Logistics
- AIT Worldwide Logistics
- Clinigen Group PLC
- Nichirei Logistics Group Inc
- LX Pantos
Lea el análisis de las empresas de logística farmacéutica de asia-pacífico

Oportunidades de mercado y perspectivas futuras
La oportunidad a corto plazo se centra en la capacidad de cadena de frío conforme a GDP/GxP en los corredores de fabricación y en las puertas internacionales, respaldada por un flujo visible de nuevos centros, actualizaciones de automatización y corredores multimodales. Las acciones recientes incluyen la finalización por parte de DHL Supply Chain de un DHL Health Logistics Hub de 10.000 m² en Icheon, Corea del Sur (junio de 2026), con capacidad de ultra baja temperatura, y la apertura por parte de Kuehne+Nagel de un cross-dock de carga aérea con control de temperatura en Hyderabad, India (mayo de 2026), alineado con los requisitos de HealthChain y GxP. Los activos liderados por desarrolladores también amplían el alcance del almacenamiento de grado farmacéutico, incluyendo el lanzamiento por parte de Ally Logistic Property de una instalación automatizada de cadena de frío inteligente en Shah Alam, Malasia (mayo de 2026).
Una segunda área de oportunidad es la estandarización transfronteriza y la preparación en materia de trazabilidad, a medida que se amplían las normas nacionales y provinciales y los compradores buscan una auditabilidad más estricta para biológicos y vacunas. La norma de trazabilidad GB/T 46204-2025 de China y las normas de calificación de cadena de frío asociadas impulsan la demanda de sensorización, gestión de excepciones y servicios de documentación que los proveedores logísticos pueden combinar con el transporte y el almacenamiento. Las iniciativas de agrupamiento industrial que combinan fabricación y logística, como el memorando para desarrollar una Zona Ecológica Farmacéutica en Tarlac, Filipinas (junio de 2026, con la participación de House of Investments y Philippine Pharma Procurement Inc.), apuntan a un espacio en blanco para el diseño integrado de logística de sitio, almacenamiento conforme y distribución dentro de nuevas zonas farmacéuticas y parques de proveedores.
Recent Industry Developments in Mercado de Logística Farmacéutica de Asia-Pacífico
- Junio de 2026: DHL Supply Chain lanzó un DHL Health Logistics Hub de 10.000 m² en Icheon, Corea del Sur, dentro de un complejo de almacenes más grande, añadiendo capacidad de almacenamiento y manejo enfocada en el sector farmacéutico. El sitio amplía la infraestructura alineada con GDP cerca de un importante ecosistema de fabricación y carga aérea, dando soporte a flujos de mayor valor de biológicos y dispositivos médicos. También aumenta la presión competitiva sobre los proveedores regionales para igualar los sistemas de calidad certificados y los rangos de temperatura especializados.
- Mayo de 2026: Kuehne+Nagel abrió una instalación de cross-dock de carga aérea con control de temperatura de 248 m² en Hyderabad, India, diseñada para el manejo entre +2C y +8C y entre +15C y +25C bajo los requisitos de HealthChain y GxP. La incorporación fortalece la capa de exportación y transferencia interurbana para productos farmacéuticos que se mueven a través del corredor de fabricación de Hyderabad. Ayuda a los transportistas a reducir el tiempo de permanencia durante la consolidación y desconsolidación en la zona aeroportuaria, a la vez que refuerza la garantía de temperatura.
- Diciembre de 2024: Toll Group comprometió más de A$100 millones para expandir la logística sanitaria en toda Asia-Pacífico, incluyendo nuevas instalaciones en Melbourne y Richlands en Australia y la expansión de Toll City en Tuas, Singapur. La inversión amplía la capacidad regional y la cobertura de servicios para las operaciones logísticas controladas y de grado sanitario. También señala el despliegue continuo de capital por parte de los grandes integradores para asegurar contratos sanitarios a largo plazo y mejorar la resiliencia en redes de distribución multipaís.


Mercado de Logística Farmacéutica de Asia-Pacífico Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado abarca los servicios de logística externalizados utilizados para mover y almacenar productos farmacéuticos en Asia-Pacífico, incluidas las actividades de transporte, almacenamiento y manipulación necesarias para cumplir con los requisitos de calidad y temperatura.
Exclusiones del alcance: Este dimensionamiento no incluye la distribución interna gestionada por fabricantes de medicamentos u hospitales cuando no se factura como un servicio de logística de terceros.
Descripción General de la Segmentación
- Por Tipo de Servicio
- Transporte
- Carga por Carretera
- Carga Aérea
- Carga Marítima
- Carga Ferroviaria
- Almacenamiento y Depósito
- Servicios de Valor Añadido y Otros
- Transporte
- Por Modo de Operación
- Logística de Cadena de Frío
- Logística sin Cadena de Frío
- Por Tipo de Producto
- Medicamentos de Prescripción
- Medicamentos de Venta Libre
- Biológicos y Biosimilares
- Vacunas y Productos Sanguíneos
- Materiales para Ensayos Clínicos
- Terapias Celulares y Génicas
- Dispositivos Médicos y Diagnósticos
- Medicina Veterinaria
- Otros
- Por País
- China
- India
- Japón
- Corea del Sur
- Singapur
- Australia
- Indonesia
- Tailandia
- Vietnam
- Resto de Asia Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer las bases del conjunto de demanda y para alinear las definiciones entre países antes de finalizar cualquier modelo. Revisamos fuentes públicas sin acceso restringido, como las estadísticas comerciales de UN Comtrade, los indicadores macroeconómicos del Banco Mundial, las publicaciones de autoridades aduaneras y portuarias nacionales, y las estadísticas de salud y medicamentos de organismos como la OMS.
Para vincular la actividad farmacéutica con la intensidad logística, también nos apoyamos en la orientación regulatoria y operativa (por ejemplo, las expectativas de Buenas Prácticas de Distribución y manejo de cadena de frío) publicada por las autoridades sanitarias de la región, junto con sitios web de asociaciones y cobertura de prensa de reputación sobre adiciones de capacidad y expansiones de red. Los informes anuales de empresas, las presentaciones a inversores y los estados financieros auditados se utilizaron para verificar la combinación de servicios y la exposición de ingresos al manejo farmacéutico, y luego se utilizó una suscripción de pago para datos financieros y noticias de empresas para acelerar el cribado y la validación. Estas fuentes documentales son meramente ilustrativas, y también se consultaron muchos otros documentos públicos para validar los datos y aclarar los supuestos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en comprender qué se factura realmente como logística farmacéutica en cada corredor principal de Asia-Pacífico, y qué proporción corresponde a movimientos con control de temperatura frente a movimientos en temperatura ambiente. Hablamos con operadores logísticos, especialistas en cadena de frío, gerentes de flete y almacenamiento, y equipos de cadena de suministro farmacéutico en toda la región Asia-Pacífico, de modo que los supuestos sobre precios, vinculación de servicios y manejo impulsado por el cumplimiento normativo se verificaron frente a las prácticas operativas reales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 37% | Directores ejecutivos: 14% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 31% |
| Actores más pequeños: 19% | Gerentes: 55% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento parte de una construcción descendente en la que la producción, el consumo y los flujos comerciales farmacéuticos regionales se reconstruyen por país y luego se traducen en un conjunto de gasto logístico utilizando ratios de intensidad de servicio que difieren para los movimientos de cadena de frío y los de temperatura ambiente. Una vez construida la primera estimación, se corrobora con verificaciones ascendentes selectivas, como precios de rutas muestreadas para flete aéreo y marítimo, tarifas de almacenamiento y consolidaciones de ingresos de proveedores con clara exposición en Asia-Pacífico.
Los insumos clave utilizados en el modelo incluyen los valores de exportación e importación farmacéutica por país, las señales de manejo de carga aérea y flete marítimo farmacéutico, las adiciones de capacidad de almacenamiento para espacio con control de temperatura, el cambio en la combinación hacia biológicos y vacunas, y los movimientos de precios de combustible y flete que influyen en las tarifas logísticas facturadas. Cuando los informes de las empresas no desglosan claramente la logística farmacéutica, las brechas se gestionan utilizando proxies de combinación de servicios de operadores comparables y luego sometiendo esas participaciones a pruebas de estrés durante llamadas de seguimiento.
El pronóstico utiliza análisis de escenarios respaldado por un suavizado simple de series temporales sobre los impulsores más estables, como el crecimiento del gasto en salud, las tendencias del valor comercial y el ritmo esperado de penetración de la cadena de frío. El pronóstico final se ajusta solo cuando múltiples insumos se mueven juntos en una dirección consistente y cuando la retroalimentación primaria respalda el cambio en los supuestos.
Validación de Datos y Ciclo de Actualización
La validación se realiza mediante múltiples verificaciones para que los totales no se desvíen de las señales operativas del mundo real. Los resultados del modelo se comparan con indicadores independientes como el crecimiento del comercio farmacéutico, los volúmenes de carga aérea vinculados a envíos de atención médica y los cambios en las huellas de almacenamiento en frío, y luego los saltos inusuales se revisan país por país.
Antes de la aprobación final, los supuestos sobre precios y vinculación de servicios son revisados por otro analista, y los valores atípicos desencadenan un nuevo contacto con los participantes de la industria para confirmar qué cambió. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios, expansiones importantes de capacidad o reajustes bruscos de las tarifas de flete. Justo antes de la entrega, se completa un pase final para que los clientes reciban la visión más actualizada disponible.
Tamaño del Mercado de Logística Farmacéutica de Asia-Pacífico de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para la logística farmacéutica de Asia-Pacífico a menudo no coinciden porque el conjunto de servicios contabilizados difiere, y el año base y el momento de la moneda no siempre están alineados. En la práctica, las mayores diferencias provienen de si se incluyen el almacenamiento y el manejo de valor agregado, y de cómo se tratan las primas de cadena de frío en la construcción del precio promedio.
Las señales de carga aérea farmacéutica, el crecimiento comercial por país y las adiciones de capacidad con control de temperatura son las verificaciones que mantienen a Mordor Intelligence vinculado a los ingresos de logística facturada por terceros (transporte más almacenamiento y manejo), en lugar de mezclar flete de atención médica más amplio o actividad de distribución interna.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 163 mil millones de USD (2025) | |
| Publicación Comercial A | 143,22 mil millones de USD (2023) | Año base diferente y probablemente una visión de gasto más amplia que es menos explícita sobre qué se contabiliza como logística de terceros facturada frente a costos de distribución adyacentes. |
| Editorial de la Industria B | 130 mil millones de USD (2024) | Alcance más estrecho centrado en los servicios de transporte, lo que puede dejar fuera el almacenamiento, el embalaje y el manejo de cumplimiento de valor agregado que se facturan como parte de la logística farmacéutica. |
La tabla sugiere que la elección del año y la cobertura del alcance explican la mayor parte de la dispersión, más que cualquier supuesto de crecimiento individual. Al mantener los insumos anclados a las señales comerciales y de envío, y luego confirmar los precios y la vinculación de servicios a través de entrevistas, el número final permanece rastreable a variables claras y pasos reproducibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es la perspectiva de crecimiento del mercado de logística farmacéutica de Asia Pacífico hasta 2031?
El tamaño del Mercado de Logística Farmacéutica de Asia-Pacífico se proyecta en 55,03 mil millones de USD en 2025, 60,58 mil millones de USD en 2026, y alcanzará los 95,21 mil millones de USD en 2031, creciendo a una CAGR del 9,46% de 2026 a 2031.
¿Qué segmento de servicio contribuye más a los ingresos?
Los servicios de transporte siguen siendo dominantes, con una participación del 62,45% de los ingresos regionales en 2025, gracias a las extensas redes de carretera, aéreo, marítimo y ferroviario que conectan los clústeres de fabricación con los usuarios finales.
¿Por qué la logística de cadena de frío se expande más rápido que la logística sin cadena de frío?
Los biológicos, las vacunas y las terapias génicas requieren un control estricto de temperatura, lo que resulta en una CAGR del 9,91% para las actividades de cadena de frío en comparación con un crecimiento más lento en los segmentos de temperatura ambiente.
¿Cómo están dando forma las reformas políticas a la demanda logística en China e India?
La contratación centralizada en China y la trazabilidad basada en códigos QR en India consolidan volúmenes, exigen cumplimiento de las Buenas Prácticas de Distribución (BPD) y aceleran la inversión en grandes centros de distribución automatizados.
¿Qué papel desempeña la tecnología en la reducción del deterioro y las emisiones?
La optimización de rutas habilitada por IA, los sensores de IoT y el rastreo mediante cadena de bloques reducen el deterioro de biológicos hasta en un 15% y apoyan los cambios modales hacia opciones de transporte de menores emisiones en toda la región.
¿Quiénes son las principales empresas que impulsan la dinámica competitiva?
Los grandes actores globales como DHL, UPS y Kuehne+Nagel se combinan con especialistas regionales como SF Express, Kerry Logistics y Zuellig Pharma para ofrecer soluciones integradas y ricas en tecnología.


 Sus datos están seguros y nunca se venden ni se comparten.
