
Tamaño y Participación del Mercado de Equipos de Maniobra de la ASEAN
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
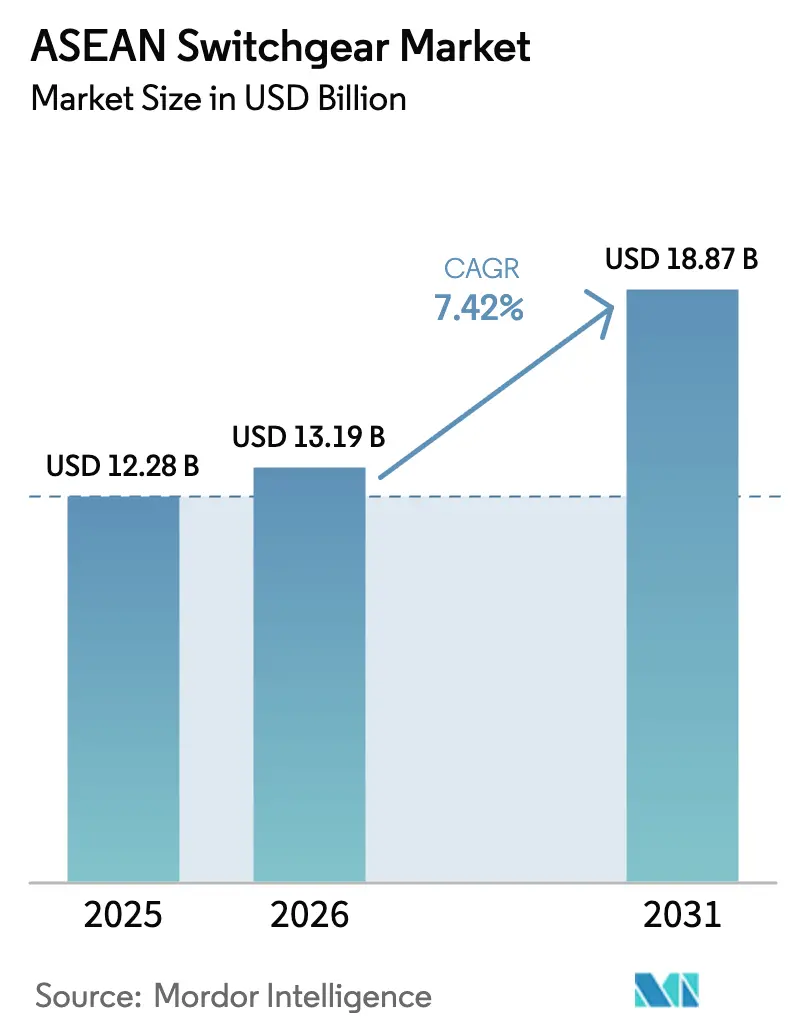
| Tamaño del mercado en el año base (2025) | 12.28 Mil millones de dólares |
| Tamaño del Mercado (2026) | 13.19 Mil millones de dólares |
| Tamaño del Mercado (2031) | 18.87 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.42 % |
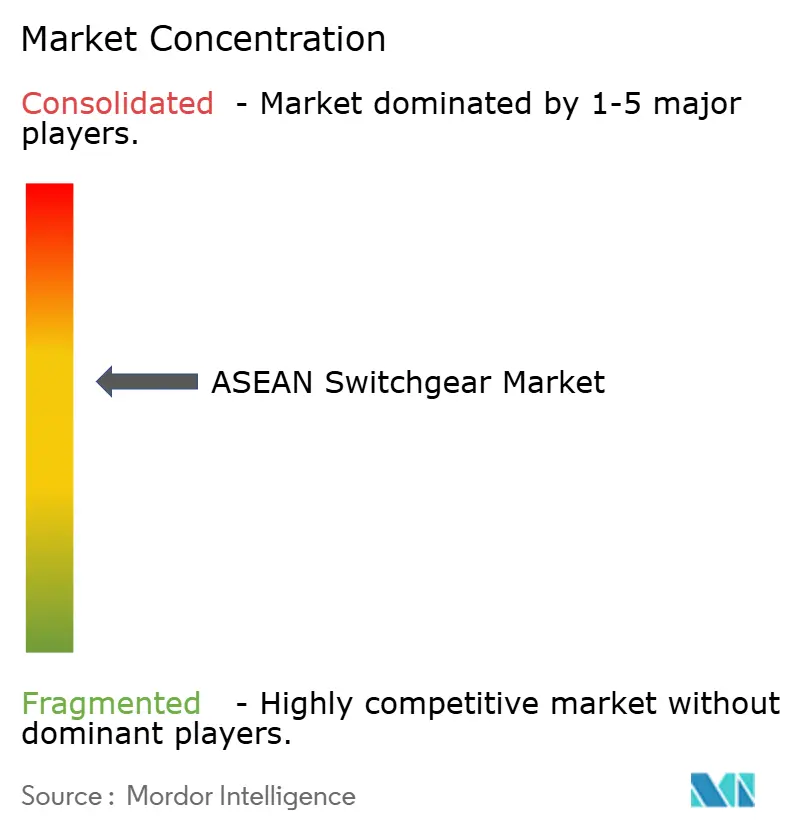
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Maniobra de la ASEAN por Mordor Intelligence
El tamaño del Mercado de Equipos de Maniobra de la ASEAN fue valorado en USD 12.280 millones en 2025 y se estima que crecerá desde USD 13.190 millones en 2026 para alcanzar USD 18.870 millones en 2031, a una CAGR del 7,42% durante el período de pronóstico (2026-2031).
Los crecientes presupuestos de modernización de redes eléctricas, la construcción de centros de datos de hiperescala y los programas de electrificación industrial anclan la demanda, mientras que las fluctuaciones en los precios de las materias primas y la incertidumbre política moderan los ciclos de gasto a corto plazo. Los servicios públicos continúan adquiriendo equipos de media y alta tensión inteligentes para modernizar subestaciones, mientras que los constructores comerciales especifican soluciones de baja tensión que se integran con plataformas de edificios inteligentes. Los fabricantes compiten en funcionalidad digital, aislamiento libre de SF₆ y presencia de fabricación local que satisfaga las normas de valor agregado doméstico. Los interconectores HVDC transfronterizos y los proyectos de electrificación ferroviaria amplían la necesidad de conjuntos especializados para exteriores y clasificados para CC, posicionando al mercado de equipos de maniobra de la ASEAN como un punto focal para la infraestructura eléctrica de próxima generación.
Conclusiones Clave del Informe
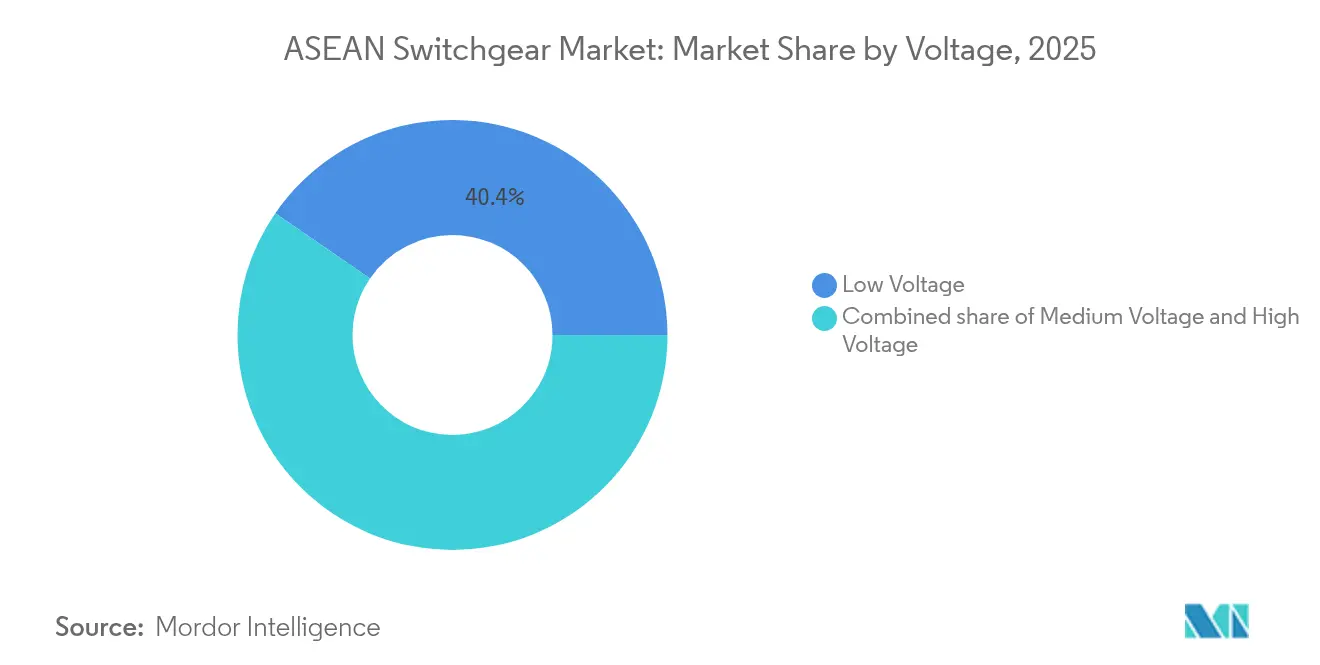
- Por clase de tensión, los productos de baja tensión lideraron con una participación en los ingresos del 40,42% en 2025, mientras que los productos de alta tensión registraron la expansión más rápida con una CAGR del 9,35% hasta 2031.
- Por tipo de aislamiento, las unidades aisladas en aire representaron el 70,95% de la participación del mercado de equipos de maniobra de la ASEAN en 2025; se proyecta que las alternativas libres de SF₆ e híbridas crecerán a una CAGR del 15,48% hasta 2031.
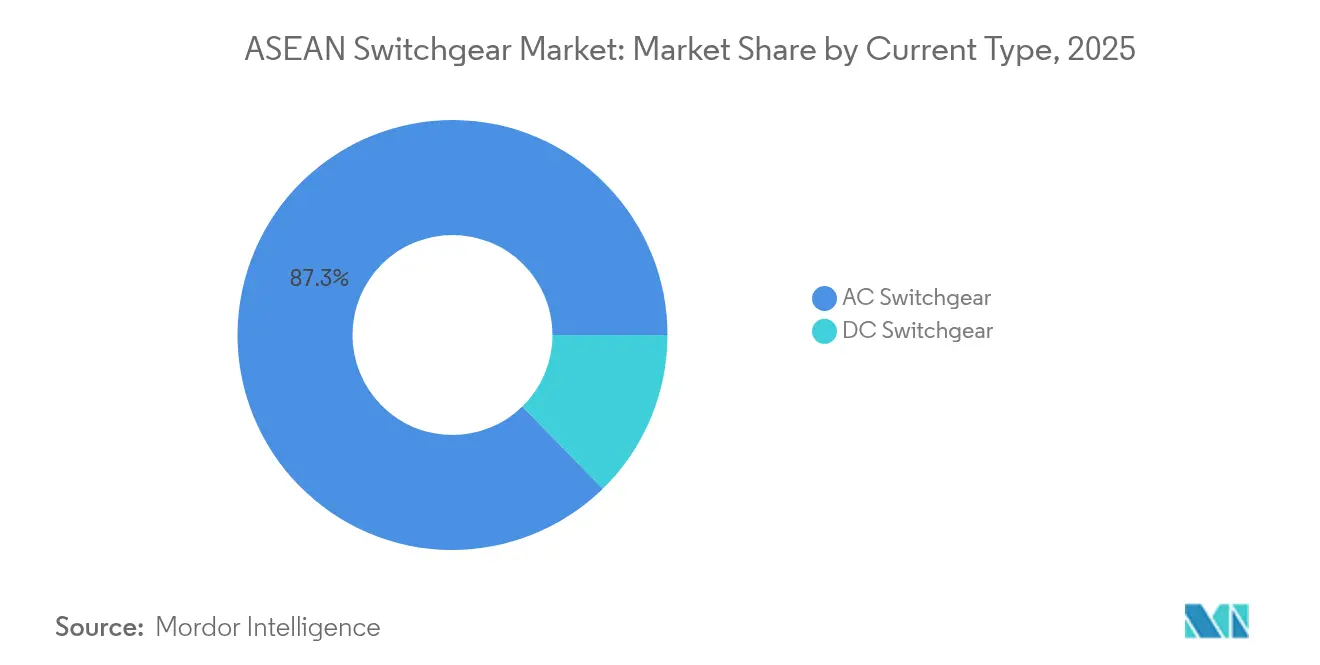
- Por tipo de corriente, los equipos de CA representaron el 87,32% del tamaño del mercado de equipos de maniobra de la ASEAN en 2025; las variantes de CC están preparadas para crecer a una CAGR del 8,42% durante 2026-2031.
- Para 2025, las configuraciones de interior dominaron el 80,74% de las ventas, mientras que se espera que los sistemas de exterior se expandan a una CAGR del 10,21% hasta 2031.
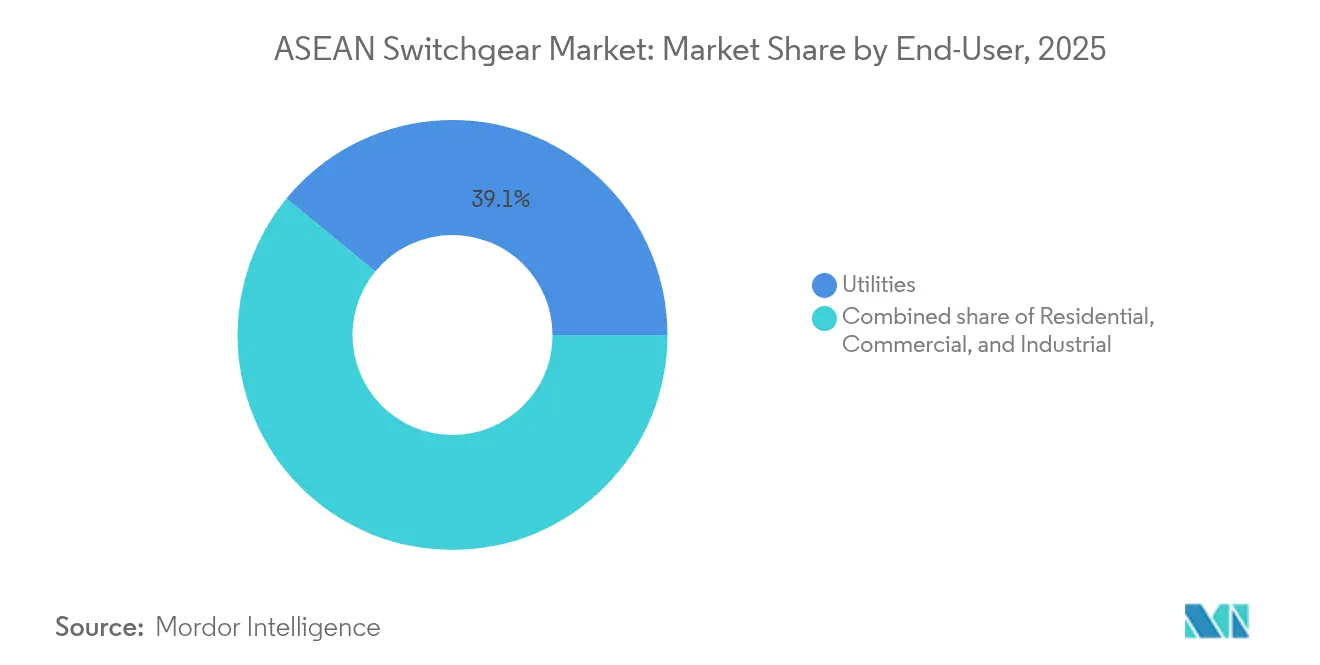
- Por usuario final, los servicios públicos capturaron el 39,05% de los ingresos de 2025 y se proyecta que crecerán a una CAGR del 8,16% hasta 2031, impulsados por USD 764.000 millones en inversiones regionales en redes eléctricas.
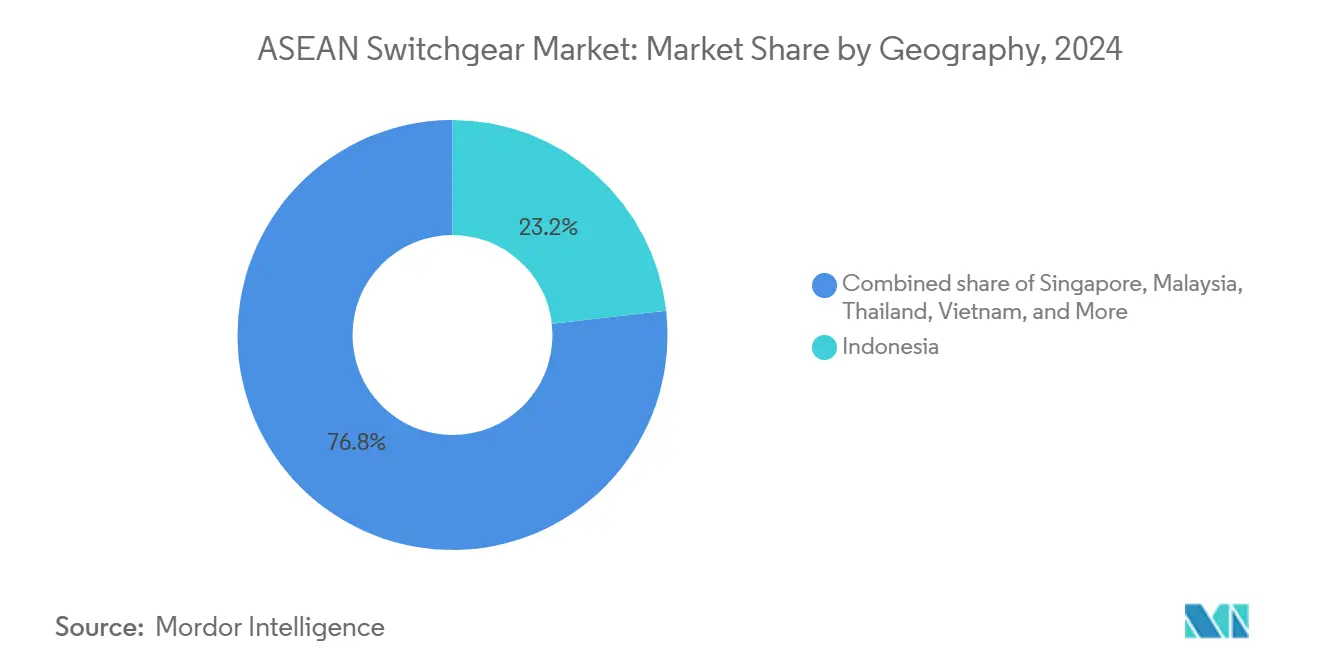
- Por geografía, Indonesia comandó una participación en los ingresos del 22,85% en 2025, mientras que se pronostica que Malasia registrará la CAGR más rápida del 8,12% de 2025 a 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización acelerada de redes eléctricas y proyectos de la Red Eléctrica de la ASEAN | 2.10% | Indonesia, Malasia y Tailandia como núcleo con extensión a Vietnam y Filipinas | Mediano plazo (2-4 años) |
| Incremento en la densificación de carga de centros de datos e inteligencia artificial | 1.80% | Singapur, Malasia e Indonesia como principales con expansión a Tailandia | Corto plazo (≤ 2 años) |
| Electrificación industrial y expansión del ferrocarril urbano | 1.20% | Centros de manufactura de Indonesia, Vietnam y Tailandia con centros urbanos | Mediano plazo (2-4 años) |
| Fabricación localizada de equipos de maniobra de media y alta tensión en Indonesia y Vietnam | 0.90% | Indonesia y Vietnam con efectos en la cadena de suministro en toda la ASEAN | Largo plazo (≥ 4 años) |
| Mandatos de adquisición libres de SF₆ liderados por Singapur | 0.80% | Singapur a la cabeza, seguido por Malasia y Tailandia | Mediano plazo (2-4 años) |
| Interconectores HVDC submarinos que impulsan la demanda de tensiones extra-altas | 0.60% | Corredor Singapur-Malasia-Vietnam con integración de red regional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Modernización Acelerada de Redes Eléctricas y Proyectos de la Red Eléctrica de la ASEAN
Más de USD 764.000 millones están destinados a mejoras de transmisión transfronteriza, con USD 50.000 millones ya financiados para construcciones a corto plazo que especifican plataformas de equipos de maniobra de 132-500 kV. Los gobiernos están favoreciendo el control digital, el cumplimiento de IEC 61850 y el diagnóstico remoto para mejorar la resiliencia tras los apagones recientes relacionados con el clima. Los programas nacionales, como el plan de modernización de redes por RM 43.000 millones (USD 9.700 millones) de Malasia, incorporan cláusulas de ciberseguridad y monitoreo de condiciones en las licitaciones. La estandarización entre los estados miembros simplifica la gestión de repuestos y permite licitaciones competitivas a escala. Los fabricantes que ofrecen equipos de maniobra GIS modulares e híbridos con automatización integrada están posicionados para capturar contratos marco multinacionales. Los servicios públicos locales combinan estos despliegues con subvenciones de capacitación laboral que aceleran la transferencia de conocimientos y acortan los ciclos de puesta en servicio.
Incremento en la Densificación de Carga de Centros de Datos e Inteligencia Artificial
La capacidad de centros de datos que supera 1.000 MW en Singapur, Malasia e Indonesia impulsa la demanda de equipos de maniobra con alimentación dual y disponibilidad del 99,99% diseñados para densidades de bastidor de 30-50 kW.[1]Bloomberg News, "Southeast Asia Data-Center Expansion Tops 1 GW", bloomberg.com Los clústeres de entrenamiento de inteligencia artificial imponen una mayor distorsión armónica, lo que obliga a los compradores a especificar barras colectoras de baja impedancia y filtrado activo. Los hiperescaladores prefieren conjuntos modulares de conexión inmediata que pueden instalarse durante operaciones en vivo, reduciendo las ventanas de interrupción a menos de cuatro milisegundos. Los nodos de computación en el borde que se expanden por los centros urbanos generan pedidos incrementales para unidades compactas de 4-15 kV con medición integrada. Los proveedores se diferencian a través de gemelos digitales que modelan escenarios de carga y predicen la vida útil restante, ayudando a los operadores a cumplir rigurosos acuerdos de nivel de servicio.
Electrificación Industrial y Expansión del Ferrocarril Urbano
La electrificación de plantas automotrices, electrónicas y de procesamiento de alimentos en Indonesia, Vietnam y Tailandia está aumentando la demanda de media tensión, ya que las fábricas reemplazan las calderas de combustibles fósiles por alternativas eléctricas a una tasa de adopción anual superior al 25%.[2]Schneider Electric, "Tendencias de electrificación industrial en la ASEAN", se.com Las extensiones ferroviarias de Bangkok y Yakarta requieren sistemas de energía de tracción de 25 kV con equipos de maniobra optimizados para frenado regenerativo capaces de gestionar reversiones de carga rápidas. Los fabricantes integran pasarelas SCADA, lo que permite a las agencias de tránsito superponer el mantenimiento predictivo en el material rodante y las subestaciones. Los mandatos de eficiencia energética ISO 50001 incentivan a las fábricas a implementar equipos de maniobra con medidores de calidad de energía integrados que alimentan paneles de gestión energética. En conjunto, estas tendencias impulsan a los fabricantes de equipos originales a combinar análisis de software con hardware, monetizando así sus servicios digitales posventa.
Fabricación Localizada de Equipos de Maniobra de Media y Alta Tensión en Indonesia y Vietnam
La norma de contenido local del 40% de Indonesia alienta a los actores globales, como ABB y Siemens, a agregar líneas de ensamblaje que reducen los aranceles de importación hasta en un 15%.[3]Ministerio de Industria de Indonesia, "Local-Content Regulations for Power Equipment", kemenperin.go.id Las exenciones fiscales de Vietnam y los incentivos de los parques industriales reducen los plazos de entrega de 20 a 12 semanas para conjuntos de productos estándar. La producción doméstica reduce los costos de flete, crea diseños resistentes a los terremotos adaptados a la región y mejora la disponibilidad de repuestos. Las asociaciones de transferencia de tecnología mejoran las habilidades de ingeniería autóctonas, mientras que los ahorros de costos del 15-20% en comparación con las importaciones permiten presentar ofertas competitivas en proyectos con presupuestos ajustados. La localización también apoya una personalización más rápida para climas tropicales, incluidos recubrimientos anticorrosión y tolerancias de aislamiento para alta humedad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Gasto de capital inicial y largos plazos de entrega de los fabricantes de equipos originales | -1.50% | Impacto global en la ASEAN con efectos agudos en Filipinas y Myanmar | Corto plazo (≤ 2 años) |
| Volatilidad en los precios del cobre y el aluminio | -1.10% | Centros de manufactura de Indonesia y Vietnam con efectos de traslado de costos | Corto plazo (≤ 2 años) |
| Reversiones de la política de tarifas de alimentación garantizada que retrasan los presupuestos de servicios públicos | -0.70% | Impacto principal en Vietnam con preocupaciones de efecto secundario en Tailandia y Filipinas | Mediano plazo (2-4 años) |
| Normas de contenido local de Indonesia que complican el suministro extranjero | -0.40% | Centrado en Indonesia con efectos en la cadena de suministro en toda la ASEAN | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Gasto de Capital Inicial y Largos Plazos de Entrega de los Fabricantes de Equipos Originales
Los equipos de maniobra especializados de 245-500 kV ahora se envían en 16-24 meses, extendiendo los cronogramas de los proyectos e inflando los intereses durante la construcción. El hardware puede representar el 25% de los presupuestos de subestaciones, lo que obliga a los servicios públicos más pequeños a escalonar las instalaciones y aceptar flujos de carga subóptimos. La escasez de semiconductores limita la disponibilidad de relés digitales y sensores, extendiendo aún más las ventanas de entrega. Los desarrolladores dividen cada vez más los proyectos en fases para distribuir los pagos, aunque esta fragmentación de la puesta en servicio eleva los costos del ciclo de vida. La concentración de capacidad de fabricación en unos pocos proveedores globales amplifica el impacto de cualquier interrupción en una fábrica sobre los planes de despliegue regional.
Volatilidad en los Precios del Cobre y el Aluminio
El aluminio pasó de USD 2.419 por tonelada en 2024 a USD 2.635 en 2025, elevando los costos de conductores que representan hasta el 35% del presupuesto de materiales de un equipo de maniobra de media tensión.[4]Economist Intelligence Unit, "Base-Metal Price Forecast 2025", eiu.com El cobre al contado se cotiza cerca de USD 9.560 por tonelada y exhibe una alta volatilidad diaria, lo que lleva a los fabricantes de equipos originales a revisar sus cotizaciones trimestralmente y trasladar el riesgo a los compradores. Los fabricantes regionales carecen de escala para la cobertura financiera, lo que lleva a una frecuente revisión de precios que desafía la viabilidad del proyecto para los propietarios del sector público con presupuestos fijos. Los usuarios finales retrasan las adjudicaciones cuando los precios suben, lo que resulta en una demanda irregular y capacidad de fábrica subutilizada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tensión:
Impulso de Alta Tensión dentro del Liderazgo de Baja TensiónLos conjuntos de baja tensión representaron el 40,42% de los ingresos de 2025, lo que subraya su uso generalizado en edificios, fábricas y complejos residenciales que operan a tensiones inferiores a 1 kV. Las soluciones de alta tensión, sin embargo, crecen a una CAGR del 9,35% a medida que los servicios públicos construyen corredores de 275-500 kV para la integración de energías renovables. Se espera que el tamaño del mercado de equipos de maniobra de la ASEAN para unidades de alta tensión supere USD 6.330 millones para 2031, impulsado por la expansión de los enlaces de red transfronterizos y las conexiones de parques eólicos marinos. Los equipos de media tensión siguen siendo esenciales para los campus de centros de datos y los parques industriales, equilibrando la energía desde los alimentadores primarios hasta las cargas de las instalaciones. Los proveedores posicionan opciones compactas de GIS para subestaciones urbanas donde el terreno es escaso, mientras que las configuraciones aisladas en aire dominan los patios de transmisión rurales debido a sus ventajas de costo. En Singapur, los operadores de hiperescala optan por conjuntos redundantes de 480 V con medición inteligente para cumplir con estrictos requisitos de tiempo de actividad. Por el contrario, el programa Super Grid de Indonesia especifica disyuntores de depósito muerto de 500 kV para la transmisión de larga distancia, elevando la demanda de equipos de maniobra de tensión extra-alta. Los planificadores regionales agrupan cada vez más los alimentadores de baja tensión con interfaces de almacenamiento de baterías, creando paquetes de adquisición híbridos que favorecen a los proveedores que ofrecen amplias carteras de productos.
Los fabricantes implementan gemelos digitales para predecir el envejecimiento del aislamiento bajo la humedad tropical, mejorando la fiabilidad en ambos extremos del espectro de tensión. La participación del mercado de equipos de maniobra de la ASEAN para productos de baja tensión se comprimirá marginalmente a medida que aumenten las inversiones en alta tensión, pero los volúmenes absolutos de baja tensión continuarán aumentando junto con la actividad de construcción. Los proveedores que pueden establecer precios por niveles en todas las clases de tensión mientras mantienen la compatibilidad del firmware tienen probabilidades de beneficiarse de los despliegues a nivel empresarial por parte de clientes multinacionales.


Por Aislamiento:
La Sostenibilidad Transforma las Preferencias de DiseñoLa tecnología aislada en aire mantuvo una participación en los ingresos del 70,95% en 2025 debido a su bajo costo de adquisición y la familiaridad con su mantenimiento. Sin embargo, las regulaciones dirigidas a las emisiones de SF₆ elevan la demanda de híbridos basados en gas y vacío, impulsando una CAGR del 15,48% para sistemas alternativos hasta 2031. Las adquisiciones del sector público en Singapur ahora exigen medios libres de SF₆ para nuevas construcciones de subestaciones, alentando a los servicios públicos regionales a realizar proyectos piloto con normas similares. Los GIS compactos abordan los problemas de escasez de terreno en los nodos urbanos, reduciendo la huella en hasta un 90% en comparación con los AIS. Los fabricantes destacan una vida útil del interruptor de vacío de 30.000 operaciones, lo que reduce el costo total de propiedad a pesar del mayor precio inicial. Las soluciones híbridas permiten conversiones por fases: los compartimentos AIS existentes reciben interruptores de vacío mientras se conservan las barras colectoras primarias, facilitando la planificación del presupuesto de capital. El tamaño del mercado de equipos de maniobra de la ASEAN relacionado con la tecnología libre de SF₆ podría alcanzar USD 3.180 millones para 2031 si las políticas actuales se extienden a todos los estados miembros.
Los especificadores de equipos evalúan el rendimiento térmico bajo temperaturas ambiente superiores a 35°C, lo que obliga a los fabricantes de equipos originales a mejorar sus diseños de disipación de calor. Las carcasas resistentes a la corrosión, los aisladores de caucho de silicona y los calefactores anticondensación se convierten en opciones estándar. Los proveedores que proporcionan declaraciones ambientales y programas de reciclaje obtienen puntos en las evaluaciones de licitaciones. Con el tiempo, las métricas de evaluación del ciclo de vida pueden volverse tan influyentes como los costos de adquisición cuando los servicios públicos comparan ofertas para proyectos.
Por Tipo de Corriente:
El Incremento de CC Señala la Evolución de la Red EléctricaLas arquitecturas de CA dominan, representando el 87,32% de los despliegues de 2025, lo que subraya la infraestructura heredada arraigada. Los equipos de corriente continua, sin obstante, crecen a una CAGR del 8,42%, impulsados por cables submarinos HVDC, como el enlace de 1 GW entre Singapur y Malasia, y la creciente adopción de buses de CC de 380 V en centros de datos. Se prevé que el tamaño del mercado de equipos de maniobra de la ASEAN para soluciones de CC supere USD 1.490 millones para 2031 a medida que los esfuerzos impulsados por políticas para la penetración de energías renovables y la resiliencia de microrredes indican un cambio gradual pero persistente, y los proyectos prefieren líneas de exportación HVDC para reducir las pérdidas de potencia reactiva. En los campus de coubicación, los operadores adoptan la distribución de CC a nivel de bastidor para eliminar etapas de conversión, reduciendo las pérdidas de energía en un 5-8%. Los fabricantes responden con disyuntores de CC de estado sólido que cuentan con interrupción en submilisegundos y operación sin arco, mejorando así la seguridad en espacios confinados.
Surgen nodos híbridos donde las interfaces de la red de CA transfieren el control a microrredes de CC, que alimentan servidores y almacenamiento de baterías. Los organismos de normalización aceleran el trabajo en las directrices de interoperabilidad, impulsando los programas de certificación de proveedores. La preponderancia de la CA todavía ancla la transferencia de energía en grandes bloques dentro de las redes continentales, pero los esfuerzos impulsados por políticas para la penetración de energías renovables y la resiliencia de microrredes indican un cambio gradual pero persistente hacia plataformas de CC en aplicaciones seleccionadas.
Por Instalación:
Las Construcciones al Aire Libre se Disparan por el Gasto de los Servicios PúblicosLas instalaciones de interior retuvieron una participación del 80,74% en 2025, lo que refleja la ubicación tradicional dentro de salas de plantas y cuadros de distribución comerciales. Las variantes de exterior, sin embargo, están creciendo a una CAGR del 10,21% a medida que los servicios públicos amplían los corredores de transmisión a través de terrenos difíciles. Los GIS alojados en e-houses prefabricadas ofrecen instalaciones en patio de conexión y puesta en marcha inmediata, reduciendo los cronogramas de obras civiles en un 25%. Los parques solares y los parques eólicos terrestres adoptan cubículos sellados contra las inclemencias del tiempo con clasificaciones IP55 y recubrimientos resistentes a los rayos ultravioleta. El anclaje sísmico gana atención en Filipinas y partes de Indonesia, lo que lleva a los fabricantes de equipos originales a probar los armarios según los niveles de alto rendimiento de IEEE 693. Los paquetes de garantía extendida y el monitoreo remoto de condiciones ayudan a compensar el ciclo de trabajo más exigente de los equipos de exterior. Para 2031, se espera que la participación del mercado de equipos de maniobra de la ASEAN para sistemas de exterior alcance el 24,6% a medida que profundiza la penetración de las energías renovables.
Los servicios públicos urbanos todavía prefieren los AIS o GIS de interior debido a las restricciones estéticas y de ruido; sin embargo, las soluciones de módulos deslizantes permiten reemplazos más rápidos en subestaciones envejecidas. Los diseñadores integran cámaras de supresión de incendios y detección de arco eléctrico para cumplir con las ordenanzas de seguridad de la ciudad. Los propietarios de edificios aprecian que los cuadros de distribución de interior con cajones extraíbles reducen el tiempo medio de reparación a menos de 30 minutos, preservando el tiempo de actividad de las instalaciones.
Por Usuario Final:
Los Servicios Públicos Impulsan la Escala y la InnovaciónLos servicios públicos capturaron el 39,05% de la facturación de 2025 y se proyecta que crecerán a una CAGR del 8,16%, lo que refleja USD 764.000 millones en gasto en redes eléctricas anunciado en el bloque. Especifican relés digitales, interruptores libres de SF₆ y enlaces de comunicación ciberseguros como requisitos predeterminados en las licitaciones. Los compradores industriales ocupan el segundo lugar, impulsados por la automatización y la electrificación, que aumentan la demanda de paneles de media tensión. Los fabricantes de automóviles en Tailandia y Vietnam reconvierten sus fábricas con equipos de maniobra preparados para la gestión energética para cumplir con los objetivos corporativos de reducción de carbono. Los edificios comerciales son pioneros en cuadros de distribución de baja tensión vinculados a sistemas de gestión de edificios, mientras que los promotores residenciales implementan detección de fallos de arco para mejorar la seguridad en apartamentos en altura.
Los servicios públicos también influyen en las hojas de ruta tecnológicas al albergar proyectos piloto para disyuntores de estado sólido y nodos de comercio de energía entre pares. Su poder adquisitivo da forma a la estandarización, presionando a los proveedores para que mantengan listas de certificación en varios países. Por el contrario, la demanda industrial fragmentada brinda a los fabricantes locales espacio para competir en precio, especialmente cuando los proyectos priorizan el costo sobre los análisis avanzados.
Análisis Geográfico
Mercado de Equipos de Maniobra de Indonesia y Malasia
Indonesia lideró con el 22,85% de los ingresos en 2025, impulsada por su plan de Súper Red de 47.758 km de circuito y una sólida producción manufacturera. Los mandatos de contenido local del 40% impulsan empresas conjuntas que acortan los plazos de entrega y reducen los aranceles de importación. Los objetivos de electrificación del gobierno para las islas exteriores requieren equipos de maniobra modulares para exteriores que puedan resistir la corrosión por salpicadura de sal y ser monitoreados de forma remota a través de enlaces VSAT. Malasia exhibe la trayectoria de crecimiento más alta con una CAGR del 8,12%, impulsada por el programa de modernización de 43.000 millones de RM de Tenaga Nasional Berhad y un floreciente canal de análisis predictivo para centros de datos valorado en 5.000 millones de USD. Los proyectos suelen combinar bahías GIS de 132 kV con unidades de anillo principal de 22 kV para adaptarse a los desarrollos urbanos de uso mixto.
Mercado de Equipos de Maniobra APAC
Singapur ocupa un nicho premium centrado en aplicaciones de alta fiabilidad, con empresas de servicios públicos y proveedores de coubicación que adoptan equipos libres de SF₆ y contratos de servicio de análisis predictivo. Las políticas ferroviarias e industriales de Tailandia elevan la demanda de media tensión, mientras que el impulso de las energías renovables en Vietnam genera requisiciones tanto de baja como de alta tensión, aunque moderadas por las revisiones de las tarifas de alimentación que introducen retrasos en la contratación. Filipinas persigue la electrificación rural, aunque las limitaciones fiscales ralentizan los pedidos masivos, y Myanmar enfrenta obstáculos de suministro relacionados con sanciones que canalizan las compras hacia proveedores chinos.
Mercado de Equipos de Maniobra ASEAN
La integración regional a través de la Red Eléctrica ASEAN incrementa la demanda de equipos de interconexión estandarizados de 275-500 kV en los estados miembros. Las fluctuaciones cambiarias influyen en el calendario de licitaciones, con compradores que adelantan sus adquisiciones cuando las monedas locales se fortalecen frente al USD. La producción localizada en Indonesia y Vietnam proporciona coberturas frente al riesgo cambiario, mejorando así la competitividad de los equipos de maniobra ensamblados localmente en los mercados vecinos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Panorama regulatorio
La coordinación a nivel de la ASEAN está reforzando los requisitos técnicos para el comercio transfronterizo de energía en el marco de la Red Eléctrica de la ASEAN (APG). El Memorando de Entendimiento sobre la APG de noviembre de 2024 solicita a los países miembros estudiar, evaluar y revisar los marcos legales para la construcción, operación y mantenimiento transfronterizos, creando una base formal para las especificaciones de equipos de conmutación de alta tensión impulsadas por la interconexión y las vías de certificación.
En el plano técnico, el Centro de Energía de la ASEAN (ACE) está impulsando el trabajo en el marco del Estudio del Plan Maestro de Interconexión de la ASEAN (AIMS) III Fase 3 para armonizar los códigos de red y definir Normas Técnicas Operativas Mínimas y normas técnicas mínimas para las interconexiones. La hoja de ruta 2025-2030 hace hincapié en las directrices subregionales y en los fundamentos técnicos de las interconexiones, con una vía de transición declarada hacia un código de red regional para 2040. Esto aumenta la importancia de los equipos de conmutación interoperables y conformes con las normas en las empresas de servicios públicos y operadores de sistemas nacionales.
Panorama Competitivo
La competencia está moderadamente fragmentada, con las cinco principales empresas internacionales, Schneider Electric, ABB, Siemens, Hitachi Energy y Eaton, controlando colectivamente aproximadamente el 45% de los ingresos de la ASEAN en 2024. Aprovechan la investigación y el desarrollo a nivel global y los paquetes de servicios digitales para defender los segmentos de mayor valor. Los actores regionales, como Pekat Group, EPE Power y Lucy Electric, ganan participación de mercado apuntando a proyectos sensibles al precio con promesas de entrega más cortas. La adquisición de USD 15,2 millones por parte de Pekat del negocio malayo de equipos de maniobra de EPE Power ejemplifica una tendencia de consolidación regional que mejora la ingeniería localizada y el soporte posventa. Las empresas conjuntas, como Siemens-Lilama en Vietnam, facilitan la transferencia de tecnología y eluden los aranceles de importación, erosionando así la ventaja de costo de las multinacionales.
La diferenciación de productos gira en torno a las credenciales ambientales y los análisis integrados. La línea libre de SF₆ de Schneider, el eco-GIS de ABB y los módulos listos para Sensformer de Siemens abordan las cláusulas de sostenibilidad en las licitaciones. Mientras tanto, los ensambladores indonesios ofrecen soluciones AIS a medida optimizadas para la humedad tropical a precios un 10-15% más bajos. Las capacidades de servicio se convierten en un campo de batalla; el centro de Yakarta de Lucy Electric reduce el tiempo de entrega de repuestos a 48 horas, mejorando sus ofertas para contratos de operación y mantenimiento de servicios públicos. Los proveedores agrupan cada vez más el mantenimiento basado en condiciones plurianual como suscripción, mejorando la previsibilidad de los ingresos y profundizando la fidelización de los clientes.
Los ecosistemas digitales amplían las ventajas competitivas. Lumada Asset Performance de Hitachi Energy combina sensores de IoT y análisis de inteligencia artificial, lo que permite alertas predictivas de fallas que pueden reducir las interrupciones no planificadas en un 20%. Las empresas más pequeñas se asocian con plataformas en la nube para ofrecer versiones simplificadas de paneles similares. Los comités de adquisiciones ahora puntúan las ofertas en función de la apertura del software y las auditorías de ciberseguridad, recompensando a los proveedores preparados para el cumplimiento de IEC 62443.
Líderes de la Industria de Equipos de Maniobra de la ASEAN
ABB Ltd
Siemens AG
Mitsubishi Electric Corporation
Schneider Electric SE
Hitachi Energy Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos de Maniobra ASEAN
- Schneider Electric SE
- ABB Ltd.
- Siemens AG
- Hitachi Energy Ltd.
- Mitsubishi Electric Corp.
- Eaton Corp. plc
- Toshiba Energy Systems & Solutions
- HD Hyundai Electric
- Fuji Electric Co. Ltd.
- CG Power & Industrial Solutions
- Hyosung Heavy Industries
- Lucy Electric
- Larsen & Toubro (L&T)
- Nissin Electric Co.
- Powell Industries
- EPE Power (Malaysia)
- G&W Electric
- Chint Group
- S&C Electric Company
- Tavrida Electric
Lea el análisis de las empresas de equipos de maniobra asean

Oportunidades de mercado y perspectivas futuras
Los programas multilaterales de comercio de energía y de interconexión transfronteriza están creando espacios en blanco para plataformas de alta tensión estandarizadas, integración de protección y control, y paquetes de subestaciones listos para interconexión en toda la ASEAN. Una señal concreta de financiamiento llegó en abril de 2026, cuando el Banco Asiático de Desarrollo (ADB) lanzó un fondo multipartícipe de 25 millones de USD para apoyar interconexiones transfronterizas en etapa inicial e infraestructura de red para la Red Eléctrica de la ASEAN. Este enfoque vincula las adquisiciones con los requisitos de interconexión y acelera la actividad de licitación para equipos de conmutación de clase 132-500 kV y automatización de subestaciones.
La armonización de los códigos de red y las normas técnicas operativas mínimas en el marco de AIMS III Fase 3, coordinada por ACE, también respalda la demanda de los proveedores de diseños repetibles que pueden certificarse en múltiples jurisdicciones, junto con bahías digitales preparadas para IEC 61850 para operaciones remotas. El conjunto de políticas se refuerza con el enfoque del Plan de Acción de la ASEAN para la Cooperación Energética (APAEC) 2026-2030 en el comercio multilateral de energía, y con la aprobación en 2024 del Enfoque Programático Multifase para Acelerar la Transición Energética Sostenible (ASET-MPA) del Banco Mundial, con 2.500 millones de USD para ampliar la energía renovable y el comercio regional de electricidad. En conjunto, estas medidas respaldan la demanda de equipos de conmutación para el refuerzo de red, conjuntos de patios de transmisión al aire libre y equipos con clasificación de CC relacionados con interconectores, cuando corresponda.
Recent Industry Developments in Mercado de Equipos de Maniobra ASEAN
- Junio de 2026: Schneider Electric lanzó el equipo de conmutación de media tensión MCSeT en Malasia durante la Energy Transition Conference 2026, con detección digital nativa y análisis predictivo. El despliegue de equipos de conmutación digitales de MT sin SF6 en Malasia respalda una adopción regional más amplia de equipos de conmutación digitales y amplía la presencia de ingeniería local para proyectos de centros de datos y de servicios públicos.
- Mayo de 2026: ABB Ltd presentó UniSec SPLN, un equipo de conmutación AIS de media tensión adaptado a las normas SPLN de Indonesia, con más del 25% de contenido local. La solución AIS de MT para Indonesia se alinea con los requisitos de contenido local y refuerza la posición competitiva de ABB, a la vez que consolida la fabricación local y la localización de la cadena de suministro.
- Abril de 2026: Schneider Electric completó la Prueba de Aceptación en Fábrica (FAT) para el primer equipo de conmutación de media tensión GM AirSet sin SF6 destinado a su implementación en Singapur. El despliegue de equipos de conmutación de MT sin SF6 en Singapur valida el despliegue regional y amplía la presencia regional de Schneider Electric.


Mercado de Equipos de Maniobra ASEAN Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado se define como los ingresos obtenidos por los productos de equipos de conmutación vendidos e instalados en toda la ASEAN para controlar, proteger y aislar equipos eléctricos en redes de energía.
Exclusiones del alcance: se excluyen los transformadores, cables, relés de protección vendidos como artículos independientes, y el valor de construcción EPC exclusivo que no esté vinculado a los ingresos por productos de equipos de conmutación.
Descripción general de la segmentación
- Por Tensión
- Baja Tensión
- Media Tensión
- Alta Tensión
- Por Aislamiento
- Equipos de Maniobra Aislados en Gas (GIS)
- Equipos de Maniobra Aislados en Aire (AIS)
- Otros
- Por Tipo de Corriente
- Equipos de Maniobra de CA
- Equipos de Maniobra de CC
- Por Instalación
- Interior
- Exterior
- Por Usuario Final
- Servicios Públicos
- Residencial
- Comercial
- Industrial
- Por Geografía
- Singapur
- Malasia
- Indonesia
- Tailandia
- Vietnam
- Filipinas
- Myanmar
- Resto de Países de la ASEAN
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con el mapeo de la demanda de energía y la expansión de la red en toda la ASEAN, vinculando luego esas necesidades de programas con los requisitos de equipos para transmisión y distribución. Se utilizaron fuentes públicas y oficiales para fundamentar el grupo de demanda básico y su cronología, como publicaciones del Centro de Energía de la ASEAN, ministerios y reguladores nacionales de energía, informes anuales de empresas de servicios públicos, indicadores del Banco Mundial y estadísticas de electricidad de la IEA (donde estaban disponibles por país).
Para ajustar el modelo de ingresos, revisamos señales comerciales y de adquisición, incluidas estadísticas de importación-exportación aduaneras, licitaciones públicas y planes publicados de tarifas o de inversión en redes. Se utilizaron los informes de empresas, presentaciones a inversores y prensa confiable para verificar la coherencia de los cambios en la combinación de productos, la dirección de los precios y los comentarios sobre la cartera de pedidos. Se utilizó de forma selectiva una suscripción de pago para datos financieros de empresas y una base de datos comercial a nivel de envíos para validar algunos puntos de datos faltantes. Estas fuentes documentales no son exhaustivas, y también se consultaron otros documentos y bases de datos públicos para su validación y aclaración.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para probar lo que las fuentes documentales no pueden mostrar con claridad, especialmente la rapidez con la que los proyectos se traducen en pedidos y cómo varían los precios según la clase de tensión y el entorno de instalación. Entrevistamos y encuestamos a una combinación de encuestados del lado de los OEM, canales, empresas de servicios públicos y compradores industriales en los principales países de la ASEAN, de modo que las suposiciones sobre los ciclos de reemplazo, los patrones de adjudicación de licitaciones y la adopción de GIS frente a AIS pudieran verificarse y ajustarse.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 32% | Directivos (CXO): 16% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 33% |
| Actores más pequeños: 16% | Gerentes: 51% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, donde la inversión en redes y las adiciones de capacidad, por país y nivel de tensión, se reconstruyen en grupos probables de demanda de equipos de conmutación, que luego se convierten en ingresos utilizando bandas de precios habituales. Para mantenerlo fundamentado, corroboramos los resultados con verificaciones selectivas de abajo hacia arriba, como consolidaciones de proveedores y canales, desgloses muestreados de listas de materiales de proyectos y aproximaciones de ASP frente a volumen para algunas aplicaciones bien cubiertas.
Las entradas clave utilizadas en el modelo incluyen los planes de capex de T&D y los cronogramas de puesta en marcha, la actividad de interconexión de renovables, el crecimiento de la carga urbana que impulsa la demanda de GIS de interior, los ciclos de reemplazo y renovación para subestaciones envejecidas, y la intensidad de importación de conjuntos de equipos de conmutación en cada país. Cuando los puntos de precio no eran directamente observables, se tomaron rangos de entrevistas y licitaciones públicas, y luego se normalizaron a una cronología monetaria coherente para el año base.
Las previsiones se elaboraron mediante análisis de escenarios que vinculan la conversión de la cartera de proyectos y las mejoras de red impulsadas por políticas con el crecimiento del volumen, y luego se superpone el movimiento esperado del ASP en función de los materiales, la localización y la combinación de productos. Cuando un segmento tenía poca visibilidad en un país específico, aplicamos ratios sustitutos de un mercado similar de la ASEAN y volvimos a validar esos ratios con expertos primarios antes de finalizar.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante triangulación entre señales independientes, incluidos los totales de capex de red, las adiciones de subestaciones, las tendencias de importación-exportación y la actividad de adquisición reportada por las empresas de servicios públicos. Cualquier variación importante se marcó para revisión, seguida de una segunda ronda en la que se revisaron las suposiciones sobre la combinación de tensiones, los retrasos de proyectos y las bandas de precios, y, en caso necesario, se volvió a contactar a los entrevistados para explicar la diferencia.
Antes de la aprobación final, otro analista revisa el modelo completo por etapas para comprobar fórmulas, alineación de años y la lógica de agregación por país, y luego se compara con los patrones históricos de crecimiento para detectar anomalías. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como cambios de política, ciclos importantes de licitación o movimientos abruptos de divisas, seguido de una verificación final previa a la entrega para que los clientes reciban la visión más actual.
Tamaño del mercado de equipos de conmutación de la ASEAN de Mordor Intelligence en comparación con otras estimaciones publicadas
Las cifras de mercado publicadas para los equipos de conmutación de la ASEAN pueden variar porque los diferentes estudios no siempre contabilizan las mismas fuentes de ingresos, años o conjuntos de países, y algunos también combinan equipos con servicios y valor de construcción. Mantenemos el dimensionamiento trazable al mantenernos cerca de los impulsores de demanda observables y al verificar los totales frente a la actividad de proyectos y las señales comerciales.
El valor de los proyectos EPC y los servicios de puesta en marcha a menudo se mezclan en algunas estimaciones, lo que puede elevar los totales por encima de una visión de ingresos por productos, y los límites de tensión también pueden alterar el grupo contabilizado cuando el equipo de transmisión de alta tensión se trata como parte de una categoría más amplia de equipos de transmisión. Las suposiciones sobre la base instalada pueden alterar los resultados si los ciclos de reemplazo se establecen de manera demasiado agresiva, y el momento de la conversión de divisas puede generar una dispersión adicional en una región de múltiples países. Los equipos de conmutación para almacenamiento de energía en baterías que vienen empaquetados dentro de contenedores BESS llave en mano quedan fuera del alcance de Mordor Intelligence, lo cual es una razón práctica por la que algunos totales más amplios de balance eléctrico de planta parecen mayores.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 12.28 B (2025) | |
| Consultora Regional A | USD 13.84 B (2026) | Utiliza un año base posterior y parece aplicar una captura de ingresos más amplia que puede incluir el valor de paquetes eléctricos vinculados a EPC y una suposición de conversión de cartera más rápida, lo que eleva el total del primer año de previsión. |
| Editorial del Sector B | USD 146.50 B (2025) | Probablemente combina múltiples categorías de equipos eléctricos en una sola cifra de distribución de energía de la ASEAN, lo que puede incorporar elementos que no son equipos de conmutación y contabilizar por duplicado el valor de los paquetes de proyectos frente a una definición de equipos de conmutación solo de producto. |
La dispersión entre las tres cifras apunta principalmente a la definición de categoría y a lo que se contabiliza alrededor de una venta de equipos de conmutación, no solo a las expectativas de crecimiento. Cuando el alcance se limita a los ingresos por productos de equipos de conmutación y el modelo se vincula al cronograma de inversión en redes, la dirección del flujo comercial y ciclos de reemplazo realistas, el número resultante es más fácil de conciliar y repetir año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de equipos de maniobra de la ASEAN en 2026?
Asciende a USD 13.190 millones, frente a los USD 12.280 millones de 2025, debido a los programas continuos de modernización de redes eléctricas.
¿Qué clase de tensión está creciendo más rápidamente?
Los equipos de alta tensión se están expandiendo a una CAGR del 9,35% impulsados por proyectos de transmisión transfronterizos.
¿Por qué están ganando terreno las soluciones de equipos de maniobra libres de SF₆?
Los mandatos nacionales, liderados por Singapur, tienen como objetivo reducir las emisiones de gases de efecto invernadero, impulsando a los servicios públicos hacia el aislamiento por vacío y mezcla de gases.
¿Cómo influyen las normas de contenido local en las decisiones de compra en Indonesia?
Un requisito de valor agregado doméstico del 40% alienta a los fabricantes de equipos originales a ensamblar localmente, reduciendo los aranceles de importación y acortando los plazos de entrega.
¿Qué impulsa la demanda de equipos de maniobra de CC?
Los interconectores HVDC y la adopción de buses de CC de 380 V en centros de datos están impulsando una CAGR del 8,42% para los equipos clasificados para CC.
¿Qué segmento de usuario final lidera el gasto?
Los servicios públicos siguen siendo los compradores más grandes y de más rápido crecimiento, impulsados por USD 764.000 millones en inversiones de red planificadas.
Última actualización de la página el:



