
Tamaño y Participación del Mercado de Equipos de Maniobra de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
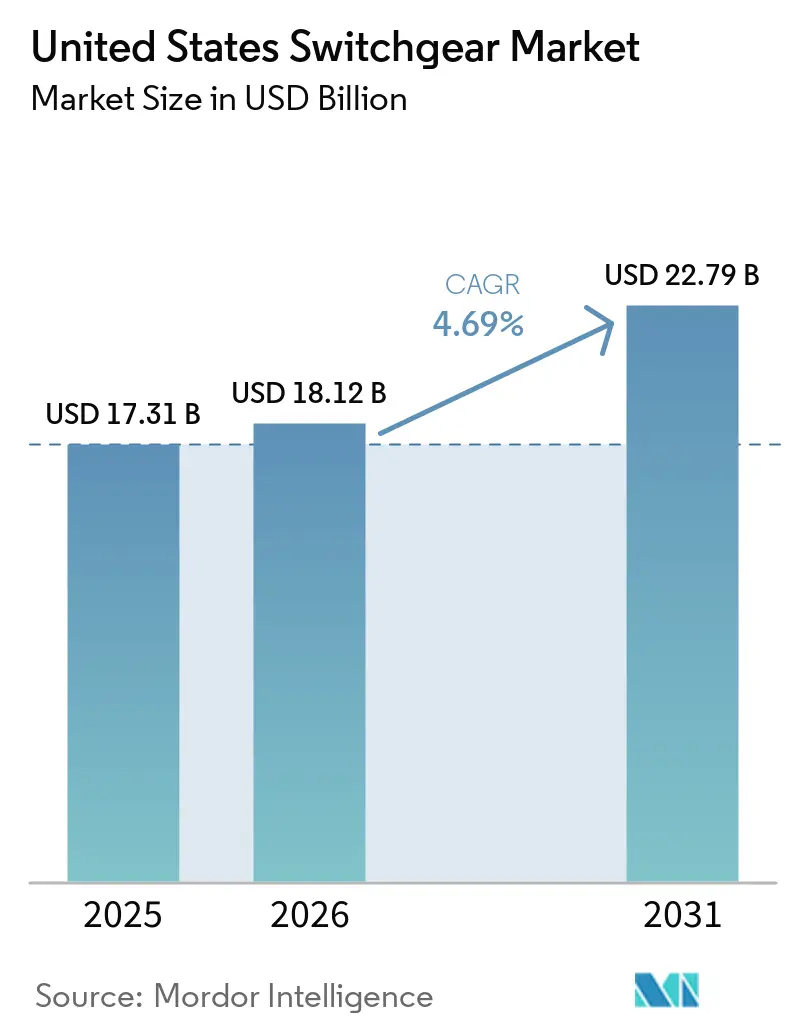
| Tamaño del mercado en el año base (2025) | 17.31 Mil millones de dólares |
| Tamaño del Mercado (2026) | 18.12 Mil millones de dólares |
| Tamaño del Mercado (2031) | 22.79 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.69 % |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Equipos de Maniobra de los Estados Unidos por Mordor Intelligence
Se espera que el tamaño del Mercado de Equipos de Maniobra de los Estados Unidos crezca de USD 17,31 mil millones en 2025 a USD 18,12 mil millones en 2026 y se prevé que alcance USD 22,79 mil millones en 2031 a una CAGR del 4,69% durante el período 2026-2031.
Los fondos liberados en virtud de la Ley de Infraestructura Bipartidista y la Ley de Reducción de la Inflación para la modernización de la red eléctrica están canalizando capital directamente hacia la actualización de subestaciones, proyectos de soterramiento y activos de distribución resistentes a condiciones climáticas extremas, cada uno de los cuales requiere grandes volúmenes de equipos de maniobra de media y alta tensión. Los promotores de centros de datos que persiguen cargas de trabajo de inteligencia artificial están elevando las densidades de potencia por bastidor por encima de 50 kW, acelerando a su vez la migración de equipos de maniobra de baja tensión a equipos de maniobra de media tensión compactos dentro de instalaciones de hiperescala. Se espera que la demanda de las empresas de servicios públicos se refuerce aún más a medida que los operadores regionales reemplacen los equipos heredados para cumplir con los mandatos estatales de hexafluoruro de azufre (SF₆) que entran en vigor a partir de 2026. Simultáneamente, los fabricantes nacionales están invirtiendo más de USD 1.000 millones en nueva capacidad productiva en los Estados Unidos para compensar los aranceles del 50% sobre el acero y el aluminio, que duplicaron los costos de materias primas a mediados de 2025.
Conclusiones Clave del Informe
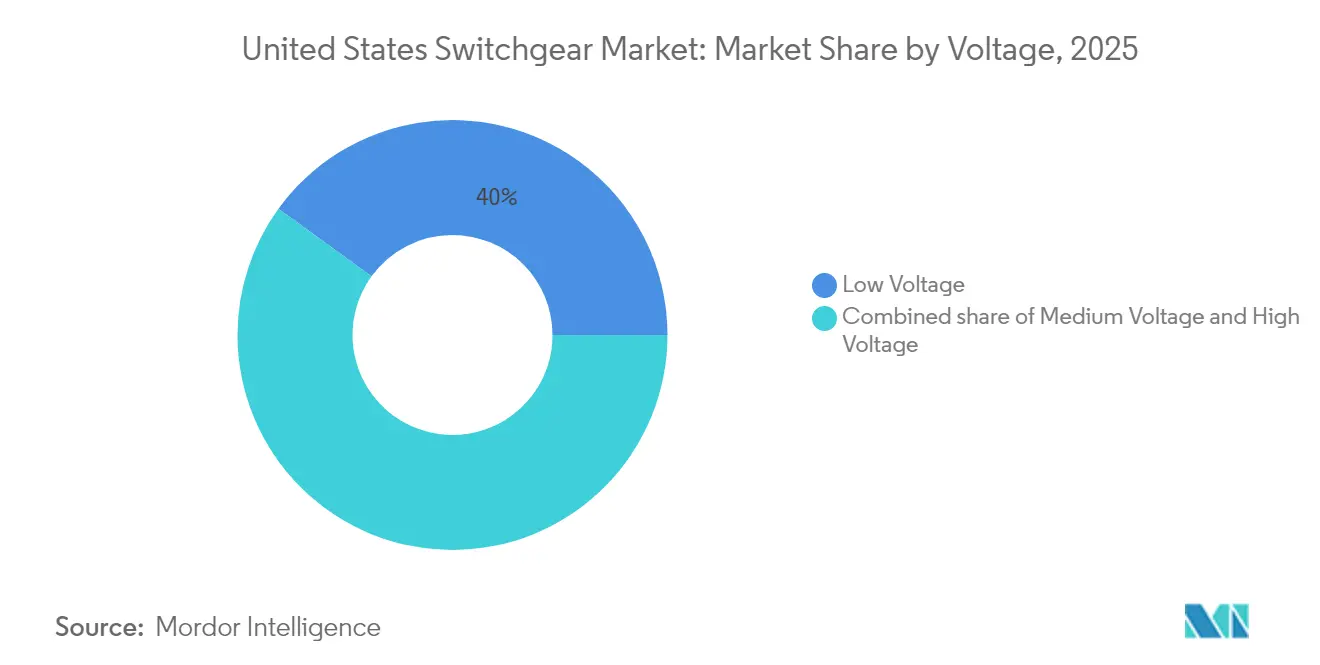
- Por clase de tensión, la baja tensión mantuvo una participación del 40,02% en el Mercado de Equipos de Maniobra de los Estados Unidos en 2025, mientras que se prevé que la alta tensión se expanda a una CAGR del 6,54% hasta 2031.
- Por tipo de aislamiento, los equipos con aislamiento en aire representaron el 62,41% de los ingresos de 2025, mientras que las tecnologías de aislamiento alternativo lideraron el crecimiento con una CAGR del 12,55%.
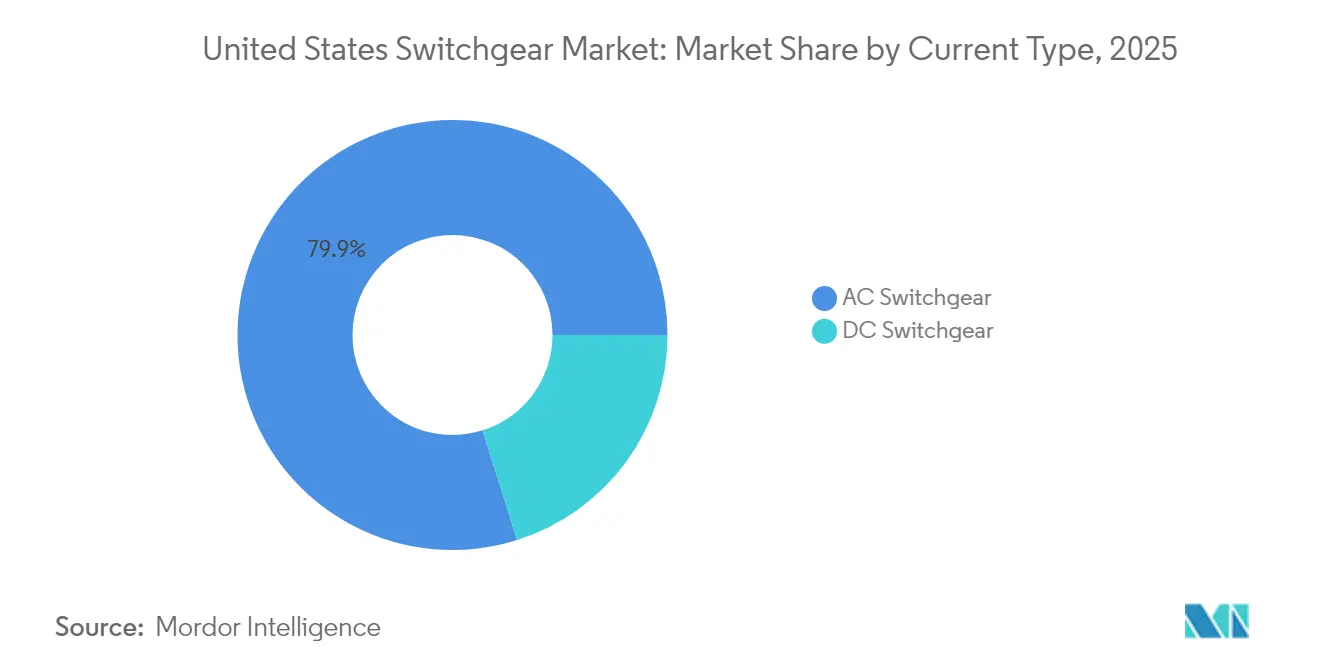
- Por tipo de corriente, los equipos de corriente alterna (CA) representaron el 79,86% de las ventas de 2025, mientras que se proyecta que los equipos de maniobra de corriente continua (CC) aumenten a una CAGR del 5,61%, impulsados por los despliegues de almacenamiento en baterías.
- Por instalación, los sistemas interiores representaron el 75,05% de la demanda en 2025; las unidades exteriores avanzan más rápidamente a una CAGR del 7,22% a medida que las empresas de servicios públicos refuerzan los activos frente a condiciones climáticas extremas.
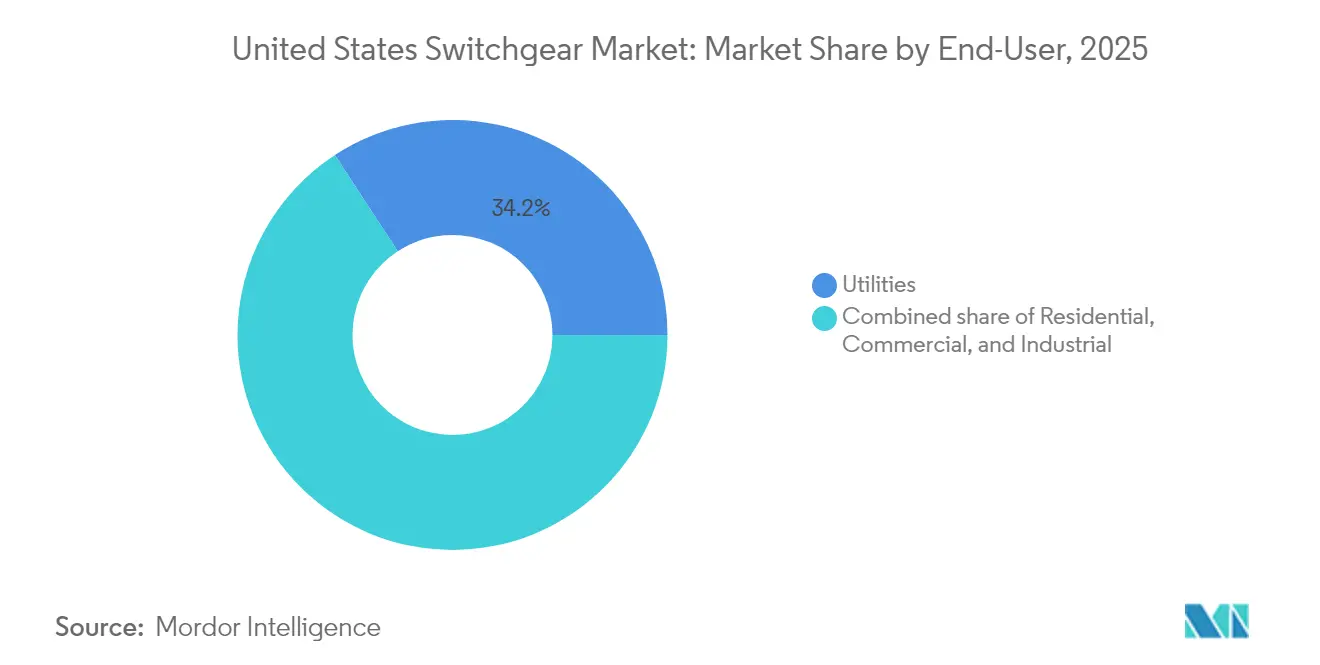
- Por usuario final, las empresas de servicios públicos representaron el 34,21% del gasto en 2025 y siguen siendo el segmento de mayor crecimiento, con una CAGR del 5,18% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Equipos de Maniobra de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de la demanda eléctrica en los Estados Unidos y expansión de la red | 1.2% | Nacional, concentrado en Texas, California, Virginia | Mediano plazo (2-4 años) |
| Aceleración de las interconexiones de energías renovables | 1.0% | Nacional, con ganancias tempranas en las regiones CAISO, ERCOT | Largo plazo (≥ 4 años) |
| Financiamiento para la modernización de la red (IIJA, IRA, bonos estatales) | 0.9% | Nacional, priorizando la resiliencia en zonas de incendios forestales y tormentas | Corto plazo (≤ 2 años) |
| Auge de la construcción de centros de datos (inteligencia artificial y nube) | 0.8% | Virginia, Texas, California, Carolina del Norte | Corto plazo (≤ 2 años) |
| Mandatos inminentes libres de SF₆ que impulsan la sustitución de equipos AIS/GIS | 0.6% | Nacional, con aplicación más estricta en Nueva York, California | Mediano plazo (2-4 años) |
| Aranceles de los Estados Unidos de 2025 que aceleran la fabricación local de equipos de maniobra | 0.5% | Nacional, beneficiando a los fabricantes nacionales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda Eléctrica en los Estados Unidos y Expansión de la Red
Las previsiones anuales de demanda eléctrica han experimentado un marcado incremento a medida que los operadores de centros de datos planean duplicar las cuotas de carga nacional para 2028, aumentando desde aproximadamente el 3% en 2023 hasta tan alto como el 12%.[1]PHCP Pros, "Los centros de datos podrían consumir el 12% de la electricidad estadounidense en 2028", phcppros.com Industrial Info Resources realiza el seguimiento de 495 proyectos de centros de datos en los Estados Unidos valorados en USD 212.000 millones que están programados para comenzar obras durante 2025 y requieren múltiples alineaciones redundantes de equipos de maniobra de media tensión para lograr una disponibilidad de "cuatro nueves". Los promotores de gas natural han agendado 29.700 MW de nueva capacidad de generación para su finalización entre 2025 y 2027, exigiendo cada central interruptores de clase de transmisión y relés de protección en los nodos de interconexión. El aumento en las obligaciones de carga máxima ha impulsado a las empresas de servicios públicos de Texas, Virginia y California a acelerar la construcción de subestaciones y la reconducción de alimentadores que especifican equipos de maniobra GIS modulares o equipos AIS blindados metálicos para reducir el tiempo de construcción en sitio. Los planificadores regionales han comenzado a revisar al alza los márgenes de reserva de confiabilidad, forzando ciclos de adquisición más tempranos para equipos de reemplazo a medida que las instalaciones heredadas se aproximan a sus límites de capacidad.
Aceleración de las Interconexiones de Energías Renovables
Casi 2.600 GW de proyectos de energía solar, eólica y almacenamiento se encuentran actualmente en colas de interconexión, pero históricamente solo una quinta parte llega a la operación comercial, lo que subraya la importancia de regiones como ERCOT y CAISO, cuyas normas simplificadas sostienen una demanda predecible de equipos de maniobra.[2]Grid Strategies LLC, "Interconnection Queue Analysis 2025," gridstrategiesllc.com La alta penetración de recursos basados en inversores genera desafíos de regulación de tensión y armónicos; por lo tanto, el cumplimiento de la norma IEEE 1547 exige equipos de maniobra que toleren sobretensiones del 200% durante el funcionamiento en isla intencional. Los fabricantes de componentes están respondiendo con dispositivos de interrupción al vacío que poseen un rendimiento dieléctrico mejorado y están equipados con sensores digitales integrados, reduciendo el tiempo de coordinación de relés a menos de 4 ms, mientras que el estabilizador de luz de amina impedida se utiliza en aplicaciones de polímeros no relacionadas. Los operadores de red en California han establecido como obligatorios los esquemas de mitigación de armónicos en los puntos de interconexión de energías renovables, impulsando la adopción de condensadores síncronos acoplados con interruptores de generador de operación rápida. A medida que los retrasos se van resolviendo, los grupos de proyectos de energías renovables canalizan grandes pedidos hacia bahías de aparamenta de alta tensión con aislamiento en gas (GIS), que se ensamblan en casetas prefabricadas tipo E-house que reducen el cableado en campo en un 40%.
Financiamiento para la Modernización de la Red (IIJA, IRA, Bonos Estatales)
La Oficina de Despliegue de la Red supervisa USD 22.000 millones en asignaciones de la Ley de Infraestructura Bipartidista, así como USD 3.000 millones de la Ley de Reducción de la Inflación, destinados a iniciativas de resiliencia y transmisión. Los programas emblemáticos, como las Asociaciones de Resiliencia e Innovación de la Red (GRIP) por valor de USD 10.500 millones, ofrecen a las empresas de servicios públicos horizontes plurianuales para incorporar equipos de maniobra resistentes a arcos eléctricos y habilitados digitalmente que aíslan fallas en 2-3 ciclos. Las emisiones de bonos estatales refuerzan los fondos federales: el Programa Estratégico de Soterramiento de Dominion Energy en Virginia y el plan de soterramiento de 16.093 km de PG&E en California comprometen en conjunto más de USD 35.000 millones hasta 2033, todos los cuales especifican equipos de maniobra sellados con clasificación IP68 para protección contra inundaciones. La puntuación de las subvenciones favorece los diseños que mejoran el Índice de Frecuencia Media de Interrupción del Sistema (SAIFI, por sus siglas en inglés), incentivando la adopción de seccionalizadores automáticos e interruptores motorizados integrados con sistemas avanzados de gestión de distribución. Las empresas de servicios públicos aprovechan esta previsibilidad consolidando órdenes de compra generales a tres años, proporcionando a los fabricantes compromisos firmes de volumen que justifican la ampliación de las líneas de ensamblaje nacionales.
Auge de la Construcción de Centros de Datos (Inteligencia Artificial y Nube)
Microsoft, Meta y Alphabet por sí solos planean desembolsos de capital por USD 140.000 millones para el ejercicio fiscal 2025, elevando las densidades de potencia promedio por bastidor a 50-75 kW e impulsando a los diseñadores de instalaciones a hacer la transición de buses de baja tensión de 480 V a distribución de media tensión de 12 kV dentro de los espacios de procesamiento de datos. Los equipos de maniobra con aislamiento en gas (GIS) compactos cumplen las restricciones de espacio al tiempo que ofrecen energías de arco eléctrico inferiores a 5 cal/cm², una especificación clave para el cumplimiento de disponibilidad de nivel 4. El "Data-Center Alley" de Virginia concentra más de 18.580 m² de capacidad informática puesta en servicio, generando picos concentrados de adquisición de equipos de maniobra que repercuten en los libros de pedidos de los fabricantes de equipos originales con 6-9 meses de antelación. Texas emerge como un centro paralelo, gracias a su abundante capacidad de energía eólica y solar, que proporciona acuerdos de compra de energía renovable que los operadores de hiperescala utilizan para cumplir sus compromisos de neutralidad en carbono. Las arquitecturas de alimentación están evolucionando hacia corriente continua de 48 V dentro de las filas de servidores para reducir las pérdidas de conversión, creando un nicho para interruptores de transferencia de estado sólido con clasificación de corriente continua y tiempos de conmutación inferiores a 2 µs.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Normativas de seguridad y medioambientales estrictas | -0.6% | Nacional, con aplicación más estricta en California, Nueva York | Mediano plazo (2-4 años) |
| Elevado desembolso inicial de capital (CAPEX) para equipos avanzados de media y alta tensión | -0.4% | Nacional, afectando de manera desproporcionada a las empresas de servicios públicos más pequeñas | Largo plazo (≥ 4 años) |
| Escasez de técnicos de equipos de maniobra con competencias digitales | -0.3% | Nacional, concentrado en territorios rurales y de empresas de servicios públicos más pequeñas | Largo plazo (≥ 4 años) |
| Volatilidad de precios del cobre y el acero que altera los costos de la lista de materiales (BOM) | -0.2% | Nacional, afectando a todos los fabricantes y usuarios finales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Normativas Estrictas de Seguridad y Medioambientales
La Parte 495 del Título 6 del Código de Normas, Reglamentos y Reglas del Estado de Nueva York (6 NYCRR) comienza a eliminar progresivamente el SF₆ en enero de 2026, obligando a las empresas de servicios públicos a presentar inventarios anuales de emisiones y solicitar exenciones caso por caso para proyectos de extensión de vida útil.[3]Departamento de Conservación Medioambiental del Estado de Nueva York, "6 NYCRR Part 495 SF6 Regulations", dec.ny.gov Massachusetts ha limitado las tasas anuales de fuga para los nuevos equipos con aislamiento en gas al 1%, al tiempo que exige la recuperación del gas al final de su vida útil y documentación de la cadena de custodia. El cumplimiento eleva el costo total de propiedad en aproximadamente USD 50.000 por interruptor de 38 kV para cubrir sensores de detección de fugas, equipos de manejo certificados y software de notificación. Los fabricantes de equipos originales se benefician a largo plazo, pero los presupuestos a corto plazo se ven tensionados a medida que las empresas de servicios públicos reespecifican proyectos o aceleran las compras antes de las fechas límite. Los sistemas municipales más pequeños a menudo enfrentan escasez de personal en la presentación de informes medioambientales, lo que puede retrasar aún más las adquisiciones y, en ocasiones, conllevar el uso de interruptores heredados reacondicionados que no se ajustan a las nuevas normas de equipos.
Elevado Desembolso Inicial de Capital (CAPEX) para Equipos Avanzados de Media y Alta Tensión
El Índice de Precios al Productor para la fabricación de equipos de maniobra alcanzó 332,801 en marzo de 2025, un 26% más que en 2021, mientras que los promedios del precio del cobre subieron otro 10% en lo que va del año 2025, tras un aumento del 66% entre 2020 y 2023.[4]GEP, "Informe sobre la volatilidad de los precios de las materias primas 2025", gep.com Los diseños digitales, libres de SF₆ o resistentes a arcos eléctricos suelen añadir entre un 20% y un 35% a los precios base, elevando el costo de una alineación blindada metálica de 15 kV de USD 120.000 a más de USD 160.000 por celda. Los plazos de entrega se extienden actualmente entre 26 y 32 semanas, duplicando los costos de financiamiento de inventario para los contratistas atrapados entre contratos de precio fijo y cotizaciones de materiales fluctuantes. Las empresas de servicios públicos de mayor tamaño con inversores se cubren asegurando acuerdos de volumen plurianuales, pero las cooperativas rurales carecen de la escala crediticia necesaria y deben recurrir a fondos de bonos estatales o préstamos del Servicio de Servicios Públicos Rurales del Departamento de Agricultura de los Estados Unidos (USDA), prolongando así los plazos de los proyectos. El resultado es una curva de adopción a dos velocidades: los operadores bien financiados despliegan equipos digitales y libres de SF₆, mientras que las entidades más pequeñas prolongan la vida útil de los alimentadores radiales con kits de modernización.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tensión: La Alta Tensión Impulsa el Crecimiento Futuro
Los equipos de alta tensión son el claro motor de crecimiento, avanzando a una CAGR del 6,54% frente a la trayectoria general del 4,69% del mercado de equipos de maniobra de los Estados Unidos, aunque los equipos de maniobra de baja tensión de América del Norte retuvieron una participación del 40,02% en 2025. Este impulso proviene de programas federales que financian la construcción de nuevos corredores de 345 kV y 500 kV para transportar energía renovable desde las cuencas de recursos hasta los centros de población. Se espera que el tamaño del mercado de equipos de maniobra de los Estados Unidos asignado al segmento de alta tensión aumente proporcionalmente a medida que los operadores de transmisión regional dupliquen su capacidad para cumplir los objetivos de energía limpia para 2050.
Los fabricantes están escalando en consecuencia: el demostrador de interruptor g³ de 420 kV de GE Vernova, financiado con 3,7 millones de USD del Departamento de Energía, valida la tecnología de gran formato libre de SF₆. Hitachi Energy está duplicando los sistemas de gestión de gas de 245 kV en Pensilvania, mientras que la cartera Blue de Siemens Energy avanza en la certificación UL para aplicaciones en EE. UU. En conjunto, estos movimientos confirman que las cuentas de alta tensión capturarán una participación creciente del mercado de equipos de maniobra de los Estados Unidos hasta 2031.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Aislamiento: Las Tecnologías Alternativas Desafían el Dominio de los Equipos AIS
Los equipos de maniobra con aislamiento en aire (AIS) representaron el 62,41% de los ingresos de 2025, mientras que los sistemas de vacío y aislamiento sólido registran una sólida CAGR del 12,55%, superando significativamente la tasa de crecimiento del Mercado de Equipos de Maniobra de los Estados Unidos. Las políticas medioambientales orientadas al SF₆ y los límites de uso del suelo en subestaciones urbanas llevan a las empresas de servicios públicos a preferir equipos compactos, sellados y de bajo mantenimiento que también ofrecen clasificaciones superiores de arco interno.
Se espera que el tamaño del Mercado de Equipos de Maniobra de los Estados Unidos vinculado a "otro aislamiento" aumente a medida que las plataformas AirPlus de ABB y de aire limpio de Siemens obtengan la homologación de 17 estados para 2027, acelerando los ciclos de sustitución en los alimentadores de California propensos a incendios forestales. La decisión de ABB de abrir el acceso a la propiedad intelectual de AirPlus acelera las curvas de aprendizaje intersectoriales y reduce las primas de riesgo de los fabricantes de equipos originales, erosionando aún más la participación de mercado de los equipos AIS.
Por Tipo de Corriente: El Crecimiento de la Corriente Continua se Acelera con la Integración del Almacenamiento
Las soluciones de corriente alterna representaron el 79,86% del valor en 2025, pero las líneas de corriente continua registraron una CAGR del 5,61%, gracias a las baterías de escala de servicios públicos y las arquitecturas de 48 V en los centros de datos. California y Texas juntos representan casi el 80% de la nueva capacidad de almacenamiento de energía en baterías, y cada instalación incorpora desconectadores de corriente continua, fusibles de estado sólido y contactores de accionamiento rápido adaptados para el flujo de potencia bidireccional.
A medida que los portafolios de almacenamiento de energía superen los 10 GW para 2026, el tamaño del Mercado de Equipos de Maniobra de los Estados Unidos dedicado a las arquitecturas de corriente continua superará los USD 1.970 millones, reflejando tanto los equipos de balance de planta para granjas de almacenamiento como los paneles de corriente continua interiores dentro de las salas de computación de hiperescala. El crecimiento se ve impulsado adicionalmente por los créditos fiscales federales a la fabricación en virtud de la Sección 45X, que reembolsan hasta USD 0,07 por vatio para los inversores de almacenamiento producidos internamente que a menudo incorporan bahías de equipos de maniobra de corriente continua.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Instalación: El Crecimiento Exterior Impulsado por las Iniciativas de Resiliencia
Los equipos interiores representaron el 75,05% de los ingresos en 2025, pero los conjuntos exteriores crecieron a una CAGR del 7,22%, impulsados por los mandatos de refuerzo frente a incendios forestales, huracanes e inundaciones. PG&E soterará 16.093 km de distribución utilizando equipos de maniobra montados en pedestal con clasificación IP68 y capaces de sumersión durante 72 horas sin pérdida de integridad dieléctrica.
Las empresas de servicios públicos de Florida están siguiendo el mismo camino para cumplir las normas de la Comisión de Servicio Público que exigen alimentadores reforzados en los condados costeros, adquiriendo equipos de maniobra exteriores de acero inoxidable que soportan cargas de viento de 322 km/h y un impacto de proyectil de 718 Pa. Como resultado, se espera que la porción exterior de la participación del Mercado de Equipos de Maniobra de los Estados Unidos aumente al menos 2,85 puntos porcentuales para 2031, particularmente en los estados que ofrecen incentivos de rendimiento en resiliencia en el marco de las subvenciones GRIP.
Por Usuario Final: Las Empresas de Servicios Públicos Lideran tanto en Tamaño como en Crecimiento
Las empresas de servicios públicos consumieron el 34,21% de los envíos de 2025 y se espera que crezcan a una CAGR del 5,18%, reflejando flujos de financiamiento público sin precedentes y una regulación tarifaria basada en el rendimiento que premia las métricas de resiliencia. Se espera que el tamaño del Mercado de Equipos de Maniobra de los Estados Unidos atribuible a las empresas de servicios públicos supere los USD 8.600 millones para 2031, a medida que los operadores reemplazan los interruptores de aceite heredados y automatizan los alimentadores para reducir el Índice de Duración Media de Interrupción del Sistema (SAIDI, por sus siglas en inglés) a menos de 100 minutos.
Los clientes comerciales e industriales crecen de manera más moderada, pero se benefician indirectamente cuando las empresas de servicios públicos incorporan equipos de maniobra blindados metálicos de 15 kV con transferencia de doble fuente en subestaciones de nivel de campus, una configuración popular en fábricas de semiconductores y centros de datos de inteligencia artificial. Mientras tanto, la demanda residencial se canaliza a través de conexiones de energía solar comunitaria que requieren combinaciones de medidor-principal homologadas por UL 1558 equipadas con relés de arco eléctrico, aunque esto sigue siendo un mercado de nicho.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
California lidera la adopción de equipos libres de SF₆ y con aislamiento sólido, impulsada por las estrictas regulaciones de fugas de la Junta de Recursos del Aire del estado y el mayor atraso de proyectos de energías renovables del país en virtud de las reformas de gestión de colas de CAISO. Los pedidos de equipos de maniobra de media tensión están estrechamente vinculados a los presupuestos de mitigación de incendios forestales, con totales que superan los USD 1.800 millones para seccionalizadores y reconectadores subterráneos de 2025 a 2027. Texas ocupa el segundo lugar, impulsado por el diseño de mercado de acceso abierto de ERCOT y una oleada de megaproyectos de centros de datos a lo largo del corredor I-35, lo que se traduce en instalaciones GIS de alta tensión dimensionadas para primarios de transformadores de 450 MVA en banco.
Virginia mantiene el único nodo de demanda más grande gracias al Data-Center Alley
, donde el condado de Loudoun por sí solo añadió 1,8 GW de carga informática crítica en 2024, requiriendo cada megavatio aproximadamente USD 250.000 en equipos de maniobra de media tensión, elevando la participación del Mercado de Equipos de Maniobra de los Estados Unidos para la región del Atlántico Medio del 12,08% en 2025 a un esperado 13,67% para 2031. El noreste enfrenta el desafío de los envejecidos anillos de 69 kV que datan de la década de 1970; los proyectos de sustitución en las jurisdicciones de ISO-Nueva Inglaterra favorecen los quioscos GIS modulares para evitar las restricciones de espacio en el centro de las ciudades.
El sureste se beneficia de las reubicaciones industriales y de los despliegues récord de energía solar a escala de servicios públicos, canalizando los pedidos hacia equipos de maniobra exteriores de cubierta metálica de 34,5 kV clasificados para operación a 60 °C en climas de alta humedad. Mientras tanto, las empresas de servicios públicos del medio oeste se centran en modernizaciones de resiliencia, añadiendo alineaciones interiores resistentes a arcos eléctricos en áreas propensas a tornados. Los estados de las Montañas Rocosas muestran una absorción más lenta vinculada a un menor crecimiento de la carga, pero ordenarán interruptores especializados de alta altitud con distancias dieléctricas reducidas por deslizamiento.
Panorama regulatorio
El diseño e instalación de aparamenta en los Estados Unidos se rigen por una combinación de normas de consenso y códigos obligatorios. Los pilares clave incluyen la serie IEEE C37 para aparamenta y disyuntores de alta tensión, NFPA 70 (Código Eléctrico Nacional) y NFPA 70E para prácticas de instalación que abarcan la protección contra sobrecorriente y la seguridad frente a arcos eléctricos, y certificaciones de seguridad de producto como UL 1558 y UL 891 para aparamenta comercial e industrial. Para aplicaciones de CC vinculadas a la energía solar y otras renovables, se hace referencia habitualmente al Artículo 690 del NEC y a UL 489B.
Estos requisitos determinan las especificaciones del equipo, incluida la construcción resistente a arcos, los esquemas de protección y enclavamiento, el etiquetado y las pruebas de puesta en servicio, e influyen en los flujos de trabajo de calificación de proveedores y pruebas de aceptación. Las políticas ambientales y de contenido nacional también afectan las decisiones tecnológicas y el abastecimiento para proyectos de red. La norma 6 NYCRR Parte 495 de Nueva York comenzará a eliminar gradualmente el SF6 en enero de 2026, reforzando el cambio hacia plataformas sin SF6 y de aislamiento alternativo para empresas de servicios públicos y grandes usuarios comerciales, junto con otras medidas estatales como los mandatos de reducción de fugas de California. Para la modernización de la red con respaldo federal, los requisitos de la Ley Build America, Buy America para hierro, acero y productos manufacturados afectan las estructuras de adquisición y las estrategias de localización de proveedores, especialmente para la aparamenta utilizada en programas financiados por la IIJA y la IRA.
Panorama Competitivo
La concentración del mercado sigue siendo moderada. Schneider Electric, ABB, Siemens Energy, GE Vernova e Hitachi Energy juntos controlaron aproximadamente el 48% de los envíos de 2024, dejando una participación considerable para los fabricantes regionales y los proveedores especializados de GIS. Las perturbaciones de costos derivadas de los aranceles proporcionaron a los actores establecidos un incentivo para localizar su producción. Schneider está invirtiendo USD 700 millones en siete plantas en los Estados Unidos hasta 2027, creando 1.000 puestos de trabajo y aumentando la capacidad anual de paneles de media tensión en un 25%. La expansión de ABB por USD 120 millones en dos estados se orienta hacia productos de baja tensión para uso en centros de datos, mientras que la mejora de USD 60 millones de Hitachi Energy duplica la producción de interruptores de 245 kV en Pensilvania.
La rivalidad tecnológica se centra en las innovaciones libres de SF₆. La línea g³ de GE Vernova obtuvo el respaldo del Departamento de Energía para comercializar interruptores de tanque muerto de 420 kV, mientras que la fórmula AirPlus de ABB está ahora en código abierto para acelerar la adopción intersectorial. Siemens Energy adquirió Trayer Engineering para asegurarse equipos exteriores herméticamente sellados adecuados para llanuras de inundación costeras, complementando su portafolio de aire limpio "Blue". Los grupos de capital privado también perciben valor; por ejemplo, Quanta Services ha integrado varios talleres regionales de construcción de paneles en su plataforma de soluciones para empresas de servicios públicos para asegurar contratos de ingeniería, procura y construcción (EPC) que a menudo vienen incluidos con la adquisición de equipos de maniobra.
La resiliencia de la cadena de suministro sigue siendo un factor diferenciador. Los aranceles del 50% sobre el acero y el aluminio impulsaron a los fabricantes de equipos originales a construir líneas de fabricación nacionales; la instalación de Schneider en Mt. Juliet, Tennessee, transforma bobinas de chapa de acero en carcasas terminadas en cuatro días, reduciendo los costos logísticos en un 18%. Los plazos de entrega, aunque todavía elevados en 26-32 semanas en comparación con el rango previo a la pandemia de 12-16 semanas, se están acortando para los proveedores que integran verticalmente el mecanizado de barras colectoras y el recubrimiento en polvo. Los fabricantes de equipos originales sin capacidad local de fundición enfrentan presión sobre los márgenes, lo que los impulsa a asociarse con fundiciones en Alabama y Ohio bajo contratos a largo plazo amortizados a lo largo de las líneas de proyectos financiados por el programa GRIP.
Líderes de la Industria de Equipos de Maniobra de los Estados Unidos
-
ABB Ltd.
-
Siemens AG
-
General Electric Company
-
Schneider Electric SE
-
Eaton Corporation plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las normas de eliminación progresiva del SF6, los programas de resiliencia de las empresas de servicios públicos y las interconexiones de grandes cargas están generando espacio en blanco para aparamenta de media y alta tensión sin SF6, compacta y digitalmente habilitada en subestaciones y grandes campus de los Estados Unidos. La normativa sobre SF6 de Nueva York, que entra en vigor en enero de 2026, respalda la actividad de sustitución y la reescritura de especificaciones hacia tecnologías de aislamiento alternativo, mientras que los centros de datos hiperescala que migran a la distribución de media tensión (impulsados por mayores densidades de potencia por rack) favorecen las líneas compactas y las soluciones integradas de distribución de energía para reducir el espacio y mejorar la mantenibilidad.
Una segunda oportunidad está vinculada a la localización de la manufactura nacional y la reducción del riesgo de plazos de entrega, respaldada por múltiples compromisos de capacidad orientados a los mercados de electrificación y red en los Estados Unidos. ABB anunció una inversión de 110 millones de USD en manufactura en los Estados Unidos, con ampliaciones de capacidad de electrificación que entrarán en operación en 2026; Siemens y Jabil están abriendo una instalación de 300,000 pies cuadrados en el condado de Prince George, Virginia, para aparamenta de media tensión, con inicio de producción en el otoño de 2026; y Eaton anunció una nueva instalación de aparamenta de media tensión de 370,000 pies cuadrados en Bellevue, Nebraska, respaldada por una inversión de más de 30 millones de USD. Estos proyectos amplían el conjunto de opciones de aparamenta fabricada en los Estados Unidos para programas alineados con Buy America y ayudan a las empresas de servicios públicos, las EPC y los operadores de centros de datos a gestionar ciclos de adquisición cada vez más ajustados.
Desarrollos recientes del sector
- Julio de 2026: Siemens AG anunció una inversión de 300 millones de euros para ampliar su capacidad de producción de aparamenta en Frankfurt y establecer una nueva instalación de proveedores en Offenbach, con inicio de construcción en julio de 2026. La ampliación fortalece la cadena de suministro alemana y acelera la adopción de aparamenta sin SF6 para empresas de servicios públicos y centros de datos.
- Julio de 2026: Siemens Energy celebró una ceremonia de inicio de obras para su nueva instalación de fabricación de aparamenta de alta tensión de 300 millones de USD en Pearl, Misisipi. El proyecto amplía la capacidad de aparamenta de alta tensión en los Estados Unidos y refuerza la proximidad a la demanda de modernización de la red.
- Febrero de 2026: Siemens Energy anunció una inversión de 1,000 millones de USD en operaciones de manufactura en los Estados Unidos, incluidos planes para construir una nueva planta de aparamenta de alta tensión en Misisipi y ampliar los sitios existentes en Carolina del Norte, Alabama, Nueva York, Texas y Florida. La inversión fortalece la producción nacional, respalda las cadenas de suministro regionales y el posible despliegue de tecnología sin SF6.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este informe, el mercado abarca los ingresos en fábrica obtenidos de los equipos de maniobra vendidos para la distribución y protección de energía en los Estados Unidos, contabilizados en USD durante el período de estudio.
Exclusiones del alcance: Se excluyen la mano de obra de ingeniería, adquisición y construcción (EPC) aguas abajo, las obras civiles, los servicios de mantenimiento continuo y el hardware de distribución no relacionado que no forma parte de los conjuntos de equipos de maniobra.
Descripción General de la Segmentación
-
Por Tensión
- Baja Tensión
- Media Tensión
- Alta Tensión
-
Por Aislamiento
- Equipos de Maniobra con Aislamiento en Gas (GIS)
- Equipos de Maniobra con Aislamiento en Aire (AIS)
- Otros
-
Por Tipo de Corriente
- Equipos de Maniobra de Corriente Alterna
- Equipos de Maniobra de Corriente Continua
-
Por Instalación
- Interior
- Exterior
-
Por Usuario Final
- Empresas de Servicios Públicos
- Residencial
- Comercial
- Industrial
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó con señales públicas de demanda eléctrica y construcción de redes, ya que estas son los indicadores de «demanda» más claros para los equipos de maniobra. Se consultaron fuentes como la Administración de Información Energética de los EE. UU. (EIA) para las tendencias de generación y consumo de energía, la Oficina del Censo de los EE. UU. para la actividad de construcción y manufactura, y la Comisión de Comercio Internacional de los EE. UU. (USITC) para el contexto de aranceles y categorías comerciales.
También se utilizaron fuentes como la Comisión Federal Reguladora de Energía (FERC) para los expedientes relacionados con la transmisión e interconexión, y la Oficina de Estadísticas Laborales de los EE. UU. (BLS) para las verificaciones de tendencias de precios y costos que respaldan el movimiento realista del precio de venta promedio (ASP) a lo largo del tiempo. Los expedientes de empresas, presentaciones para inversores, cobertura de prensa de renombre y publicaciones de asociaciones se utilizaron para alinear el lenguaje de los límites del producto con la forma en que la industria reporta los ingresos. Las suscripciones de pago que respaldan los datos financieros e inteligencia empresarial, las bases de datos de patentes y las vistas de importaciones y exportaciones a nivel de envíos se utilizaron de forma selectiva para validar las brechas que las fuentes públicas no resuelven. Estos ejemplos no son exhaustivos, y también se consultaron muchas otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se realizó mediante entrevistas a expertos y encuestas estructuradas con equipos de adquisición e ingeniería de servicios públicos, partes interesadas de instalaciones industriales y comerciales, y participantes del lado del canal involucrados en la especificación y decisiones de compra de equipos de maniobra. Los aportes se utilizaron para confirmar los ciclos de reemplazo típicos, los cambios en la combinación de tensiones, las preferencias de instalación interior frente a exterior, y cómo los compradores evalúan las ventajas y desventajas entre los sistemas de aislamiento en gas (GIS) y los sistemas de aislamiento en aire (AIS), y luego para someter a prueba de presión los supuestos construidos a partir de la investigación documental en las principales regiones de los EE. UU.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 12% |
| Nivel medio: 60% | Líderes funcionales/de unidad: 38% |
| Actores más pequeños: 14% | Gerentes: 50% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construyó utilizando un modelo descendente que parte del conjunto de demanda de inversión en electricidad y redes de los EE. UU. y luego reconstruye el gasto en equipos en equipos de maniobra, seguido de una división utilizando patrones observados de adopción de productos y usuarios finales. Para mantener los totales realistas, el resultado se corroboró con aproximaciones ascendentes selectivas, incluidas verificaciones de ASP muestreado por volumen por clase de tensión y tipo de instalación, además de retroalimentación del canal sobre la combinación de proyectos.
Los insumos clave que dieron forma al modelo incluyeron la intensidad de actualización de transmisión y distribución (T&D) de los servicios públicos, la actividad de construcción de edificios comerciales e industriales, el ritmo de reemplazo de la base instalada de equipos de maniobra envejecidos, el cambio en la combinación entre necesidades de baja, media y alta tensión, y el movimiento de participación entre sistemas aislados en gas y sistemas aislados en aire. Donde los indicadores de volumen directo eran escasos, se utilizaron rangos acordados con los entrevistados y luego se restringieron utilizando la direccionalidad de la clasificación comercial y las verificaciones de tendencias de precios. Las previsiones se construyeron utilizando análisis de escenarios, porque el calendario de expansión de la red y los ciclos de adjudicación de grandes proyectos pueden hacer oscilar la demanda a corto plazo, y los pesos de los escenarios se refinaron utilizando la retroalimentación primaria sobre la visibilidad de la cartera de pedidos y los plazos de adquisición.
Ciclo de Validación y Actualización de Datos
Los resultados se triangularon a través de señales independientes para que una sola serie de datos no domine el resultado. Se realizan verificaciones de varianza en las divisiones por usuario final, la combinación de tensiones y los movimientos implícitos del ASP, y luego se revisan los valores atípicos frente al flujo de noticias de proyectos y los indicadores comerciales y de precios.
Antes de la aprobación final, el modelo pasa por una revisión analítica de múltiples pasos, y se activan llamadas de seguimiento cuando la retroalimentación de las entrevistas entra en conflicto con la visión documental o cuando aparecen grandes brechas frente a las señales de demanda observables. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales. Antes de la entrega, un analista realiza una revisión actualizada para que los clientes reciban la vista más reciente.
Tamaño del Mercado de Equipos de Maniobra de los Estados Unidos de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas para los equipos de maniobra de los EE. UU. pueden parecer muy dispares porque el límite del mercado no siempre se maneja de la misma manera, y las etiquetas de año y la lógica de precios a menudo se aplican de forma diferente. Las diferencias también aparecen cuando una fuente combina los equipos de maniobra con los ingresos adyacentes de tableros de distribución o paneles eléctricos, o cuando los servicios y la instalación se contabilizan dentro de los totales de equipos.
Las señales de gasto de capital de los servicios públicos, la dirección de la actividad de construcción y los patrones de demanda por nivel de tensión se utilizan como verificaciones que anclan la estimación de Mordor Intelligence a la compra real de equipos en los Estados Unidos, en lugar de a cestas más amplias de distribución eléctrica. Cuando esos puntos de evidencia no se utilizan, el alcance puede expandirse silenciosamente hacia equipos relacionados, y las trayectorias de previsión pueden verse arrastradas por supuestos agresivos de aumento de precios que no coinciden con la retroalimentación de los compradores.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 17,31 mil millones de USD (2025) | |
| Consultora Regional A | 15,90 mil millones de USD (2025) | Utiliza una lista de equipos más reducida que se inclina hacia los pedidos de media tensión de servicios públicos y omite una parte de la demanda de baja tensión comercial y residencial, lo que reduce la contribución implícita del reemplazo de la base instalada. |
| Publicación Especializada del Sector B | 20,40 mil millones de USD (2025) | Combina los equipos de maniobra con tableros de distribución adyacentes y algunos conjuntos de distribución eléctrica, y aplica una escalada más rápida del ASP sin reconciliarla completamente con las verificaciones de tendencias de precios de mano de obra y materiales y el calendario de adquisición de los compradores. |
En las tres cifras, la diferencia se explica principalmente por lo que cada fuente contabiliza como «equipos de maniobra» y cómo se trata el precio durante el año base. Al mantener el alcance vinculado a los ingresos exclusivamente de equipos y validar las divisiones a través de señales de demanda repetibles y verificaciones de entrevistas, el número resultante se mantiene transparente y es más fácil de auditar año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Equipos de Maniobra de los Estados Unidos en 2026?
Está valorado en USD 18.120 millones en 2026 y se proyecta que alcance USD 22.790 millones para 2031.
¿Qué CAGR se espera para los equipos de maniobra de los Estados Unidos hasta 2031?
La tasa de crecimiento anual compuesta prevista es del 4,69% para el período 2026-2031.
¿Qué clase de tensión crece más rápidamente?
Los equipos de alta tensión lideran con una CAGR del 6,54% a medida que las empresas de servicios públicos construyen nuevas líneas de transmisión.
¿Por qué está aumentando la demanda de equipos de maniobra exteriores?
Las empresas de servicios públicos están reforzando las redes eléctricas frente a incendios forestales, huracanes e inundaciones, impulsando los sistemas exteriores a una CAGR del 7,22%.
¿Cómo están influyendo las regulaciones sobre el SF₆ en las decisiones tecnológicas?
Las prohibiciones estatales que comienzan en 2026 están orientando a los compradores hacia diseños de vacío, aislamiento sólido y aire limpio que eliminan el SF₆.
¿Qué estados generan la mayor demanda de equipos de maniobra procedente de los centros de datos?
Virginia encabeza la lista, seguida de Texas, California y Carolina del Norte debido a las construcciones de hiperescala de inteligencia artificial y nube.
Última actualización de la página el:



