
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 141.89 Millones de litros |
| Volumen del Mercado (2026) | 145.07 Millones de litros |
| Volumen del Mercado (2031) | 162.16 Millones de litros |
| Tasa de crecimiento (2026 - 2031) | 2.25 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
- África
- Alemania
- América del Norte
- América del Sur
- Arabia Saudí
- Asia
- Brasil
- Bulgaria
- Canadá
- Catar
- China
- Colombia
- Corea del Sur
- Egipto
- Emiratos Árabes Unidos
- España
- Estados Unidos
- Europa
- Filipinas
- Francia
- India
- Indonesia
- Irán
- Italia
- Japón
- Malasia
- Marruecos
- Medio Oriente
- México
- Nigeria
- Noruega
- Polonia
- Reino Unido
- Rusia
- Singapur
- Sudáfrica
- Tailandia
- Turquía
- Vietnam
Análisis del Mercado de Aceites de Motor Automotores de Argentina por Mordor Intelligence
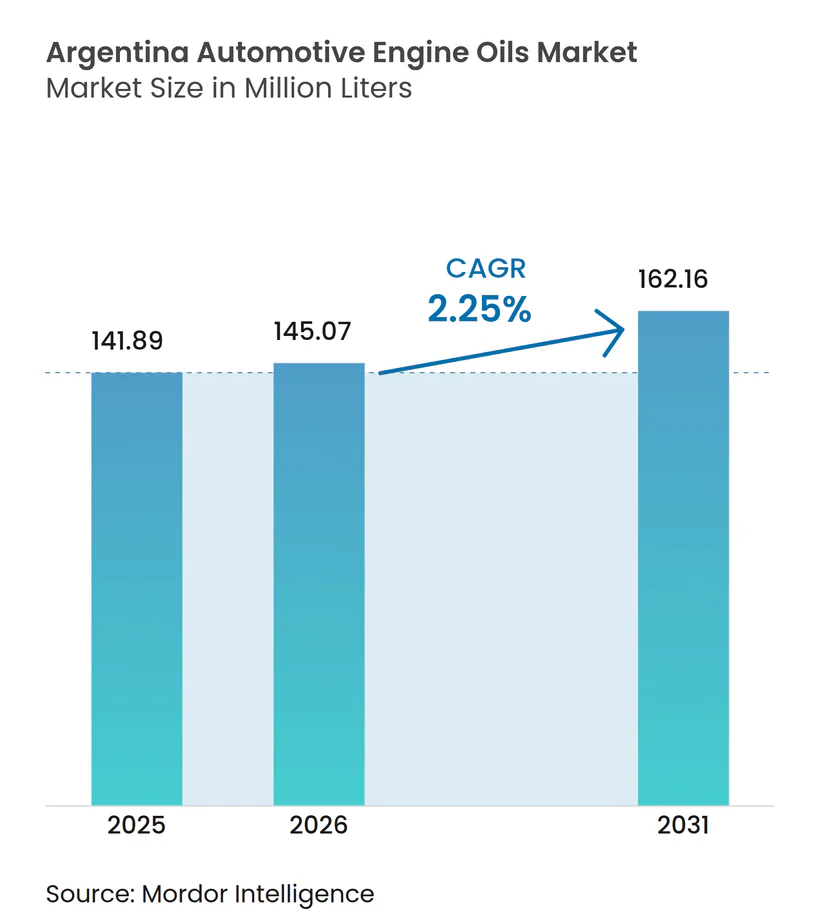
El tamaño del Mercado de Aceites de Motor Automotores de Argentina fue valorado en 141,89 millones de litros en 2025 y se estima que crecerá desde 145,07 millones de litros en 2026 hasta alcanzar 162,16 millones de litros en 2031, a una CAGR del 2,25% durante el período de pronóstico (2026-2031). Este crecimiento refleja la recuperación postrerreforma en la producción de vehículos ligeros, la persistente demanda del mercado posventa derivada de un parque vehicular envejecido de 15,55 millones de unidades, y los cambios graduales hacia sintéticos con bajo contenido de SAPs que cumplen con las normas de emisiones cada vez más estrictas[1]. La continua volatilidad del peso, las cuotas de compensación de importaciones y el sistema de licenciamiento DJAI configuran las estrategias de aprovisionamiento, potenciando la ventaja competitiva de los mezcladores domésticos integrados que pueden garantizar un suministro ininterrumpido. Al mismo tiempo, la modesta penetración de vehículos eléctricos, actualmente en tan solo 1.555 unidades, mantiene la demanda de lubricantes firmemente anclada en las plataformas de combustión interna. La digitalización de flotas, ejemplificada por las ofertas de vehículos conectados de Scania y el sistema Ruta de YPF, está prolongando los intervalos de cambio de aceite, aunque elevando los requisitos de viscosidad y estabilidad a la oxidación, lo que crea oportunidades para formulaciones sintéticas y semisintéticas de alto desempeño.
Conclusiones Clave del Informe
- Por tipo de producto, el Aceite de Motor para Automóviles de Pasajeros representó el 58,78% de la cuota del Mercado de Aceites de Motor Automotores de Argentina en 2025, mientras que se proyecta que el Aceite de Motor para Motocicletas crezca al ritmo más rápido, con una CAGR del 2,32% hasta 2031.
- Por aceite base, los aceites minerales concentraron el 60,95% del tamaño del Mercado de Aceites de Motor Automotores de Argentina en 2025, mientras que los aceites sintéticos se perfilan para el mayor crecimiento, con una CAGR del 2,55% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Aceites de Motor Automotores de Argentina
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida recuperación de la producción de vehículos ligeros tras la reforma cambiaria de 2024 | +0.8% | Nacional, con concentración en los corredores automotores de Buenos Aires y Córdoba | Corto plazo (≤ 2 años) |
| Parque vehicular envejecido (>13 años) que sostiene la demanda del mercado posventa | +0.6% | Nacional, con mayor impacto en las provincias del interior | Largo plazo (≥ 4 años) |
| Endurecimiento de las normas de azufre en combustibles y emisiones que favorecen los sintéticos con bajo contenido de SAPs | +0.4% | Nacional, con adopción temprana en el área metropolitana de Buenos Aires | Mediano plazo (2-4 años) |
| Contratos de carga de fábrica de fabricantes de equipos originales que se localizan para cumplir con las cuotas de compensación de importaciones | +0.3% | Nacional, concentrado en los centros de fabricación automotora | Mediano plazo (2-4 años) |
| Digitalización de flotas que impulsa aceites de alta kilometraje y drenaje prolongado | +0.2% | Nacional, con ganancias tempranas en los corredores comerciales de Buenos Aires, Rosario y Córdoba | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Recuperación de la Producción de Vehículos Ligeros tras la Reforma Cambiaria de 2024
La producción automotriz se disparó un 23,2% interanual en enero de 2025 tras la unificación cambiaria de Argentina, que restableció el acceso de los fabricantes a los componentes importados y reactivó los objetivos de producción de los fabricantes de equipos originales. El consiguiente repunte en la demanda de carga de fábrica inyecta nuevos volúmenes en el Mercado de Aceites de Motor Automotores de Argentina, especialmente para las formulaciones API SP y ACEA A5/B5 requeridas por Toyota, Ford y General Motors. Los ensambladores pronostican ahora incrementos de producción de dos dígitos para 2025; sin embargo, este volumen incremental debe coexistir con la dominancia 15:1 del mercado posventa, lo que presiona la capacidad de mezcla doméstica y favorece a actores como YPF, que poseen activos de aceite base corriente arriba. El episodio pone de relieve cómo los cambios en la política macroeconómica pueden realinear abruptamente los patrones de demanda de lubricantes, desafiando a las cadenas de suministro calibradas para ciclos estables de mercado posventa.
Parque Vehicular Envejecido que Sostiene la Demanda del Mercado Posventa
Con una antigüedad vehicular promedio de 14,3 años y el 80% de las unidades con más de 10 años, el parque automotor de Argentina ancla una demanda estable de lubricantes muy por encima de los ciclos de venta de vehículos nuevos. Los centros de servicio profesionales realizan el 95% de los cambios de aceite, institucionalizando la demanda recurrente a través de programas como YPF Boxes, que agrupan productos y servicios. Las inspecciones anuales obligatorias para vehículos de más de tres años institucionalizan aún más el mantenimiento, garantizando que el Mercado de Aceites de Motor Automotores de Argentina se mantenga resiliente incluso en períodos de contracción económica. Los propietarios sensibles al precio prefieren los grados minerales 15W-40, aunque la transición gradual hacia semisintéticos en las regiones urbanas señala una lenta evolución en las preferencias de viscosidad y desempeño.
Endurecimiento de las Normas de Azufre en Combustibles y Emisiones que Favorecen los Sintéticos con Bajo Contenido de SAPs
La Resolución Conjunta 01/2016 introdujo límites Euro III para vehículos pesados y reducciones del azufre en el gasóleo a 30-50 ppm, obligando a las flotas a adoptar aceites con bajo contenido de SAP que protejan los filtros de partículas diésel y los sistemas de reducción catalítica selectiva[2]. La alineación con las secuencias ACEA E8 y API CK-4 eleva los requisitos de estabilidad a la oxidación y compatibilidad con biodiésel, especialmente relevante bajo el mandato de mezcla de biodiésel al 5% en Argentina. La regulación acelera la demanda de sintéticos base Grupo II+ y Grupo III a pesar de su prima de precio del 40-60%, posicionando a los proveedores premium para ganar cuota en el Mercado de Aceites de Motor Automotores de Argentina.
Contratos de Carga de Fábrica de Fabricantes de Equipos Originales que se Localizan para Cumplir con las Cuotas de Compensación de Importaciones
Las normas de compensación de importaciones obligan a los fabricantes de automóviles a equiparar cada dólar importado con exportaciones, incentivando el abastecimiento local de lubricantes de carga de fábrica. YPF ha suscrito acuerdos con Suzuki, Volkswagen, Ford y Chevrolet aprovechando su flujo de aceite base Grupo I de 244.000 m³/año y su capacidad de mezcla en múltiples sitios. La localización reduce los retrasos relacionados con el DJAI, estabiliza los calendarios de producción e integra más profundamente a los proveedores de lubricantes en las cadenas de valor de los fabricantes de equipos originales. Sin embargo, la estrategia requiere una inversión sostenida en capacidades de laboratorio y tecnologías de aditivos para cumplir con las especificaciones globales de los fabricantes de equipos originales, generando así una carrera tecnológica entre los mezcladores locales.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del peso que encarece los costos de aceite base importado | -0.5% | Nacional, con mayor impacto en los mezcladores dependientes de importaciones | Corto plazo (≤ 2 años) |
| Adopción de vehículos eléctricos e híbridos en flotas de taxis urbanos | -0.2% | Áreas metropolitanas de Buenos Aires, Rosario y Córdoba | Mediano plazo (2-4 años) |
| Incertidumbre en el licenciamiento de importaciones de estilo DJAI | -0.3% | Nacional, afectando a todos los participantes del mercado dependientes de importaciones | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Peso que Encarece los Costos de Aceite Base Importado
Los incrementos mensuales del 2,2% en los precios de los productos refinados durante febrero de 2025 revelan cómo las oscilaciones cambiarias se trasladan directamente a los costos de insumos para los mezcladores que dependen de aceites base Grupo II+ importados y paquetes de aditivos. Los actores independientes deben absorber las pérdidas de margen o trasladar los costos, erosionando su competitividad en precios frente a YPF y Shell, que poseen cadenas de suministro integradas o globales. Las elevadas necesidades de capital de trabajo, con cartas de crédito que frecuentemente inmovilizan fondos durante 180 días, limitan la capacidad de inversión y ralentizan el lanzamiento de productos premium, frenando marginalmente el Mercado de Aceites de Motor Automotores de Argentina.
Adopción de Vehículos Eléctricos e Híbridos en Flotas de Taxis Urbanos
Buenos Aires ha reservado 50.000 cupos libres de aranceles para vehículos eléctricos e híbridos hasta 2026, dirigidos específicamente a las flotas de taxis y servicios de transporte por aplicación. Aunque los vehículos eléctricos sumaban solo 1.555 unidades en 2024, el elevado kilometraje anual en las operaciones de taxi magnifica el desplazamiento de lubricantes por vehículo, representando una amenaza focalizada para la demanda futura. La infraestructura de carga limitada y las restricciones de la red eléctrica confinan el fenómeno a las áreas metropolitanas, mitigando su impacto a nivel nacional, pero generando focos de pérdida de volumen en un mercado que de otro modo está amortiguado por un parque de combustión interna envejecido.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: El Aceite de Motor para Automóviles de Pasajeros Domina a través de la Demografía del Parque Vehicular
El Aceite de Motor para Automóviles de Pasajeros (PCMO) representó el 58,78% del tamaño del Mercado de Aceites de Motor Automotores de Argentina en 2025, reflejando un parque de automóviles de pasajeros de 11,2 millones de unidades que supera ampliamente a los vehículos comerciales y de dos ruedas. La creciente demanda de los fabricantes de equipos originales por sintéticos API SP y ACEA A5/B5 está orientando a los consumidores urbanos hacia los grados semisintéticos 5W-30, aunque los aceites minerales 15W-40 siguen siendo predominantes en las provincias del interior debido a la sensibilidad al precio.
El segmento de Aceite de Motor para Automóviles de Pasajeros es también el principal escenario de competencia entre marcas, con YPF, Shell y TotalEnergies compitiendo a través de programas de fidelización y servicios integrados. La comercialización gira en torno a las garantías de intervalo de drenaje y las declaraciones de ahorro de combustible validadas por la co-marca de los fabricantes de equipos originales. Las aplicaciones de reserva digital para los centros YPF Boxes y Shell Helix hacen rastreables las transacciones de cambio de aceite, habilitando promociones basadas en datos que consolidan la fidelidad en el Mercado de Aceites de Motor Automotores de Argentina.
El Aceite de Motor para Motocicletas (MCO) es el de mayor crecimiento, con una CAGR del 2,32%, impulsado por el aumento en los registros de vehículos de dos ruedas en zonas urbanas con congestión vehicular y el auge de los servicios de entrega de última milla. Los motores refrigerados por aire y los sistemas de embrague húmedo requieren aceites compatibles con JASO-MA2, abriendo una ventana de valor para los grados semisintéticos 10W-40. Los ensambladores domésticos como Bajaj y Honda estimulan los volúmenes de carga de fábrica y avalan los aceites de marca en los talleres autorizados, reforzando la tracción del mercado posventa.


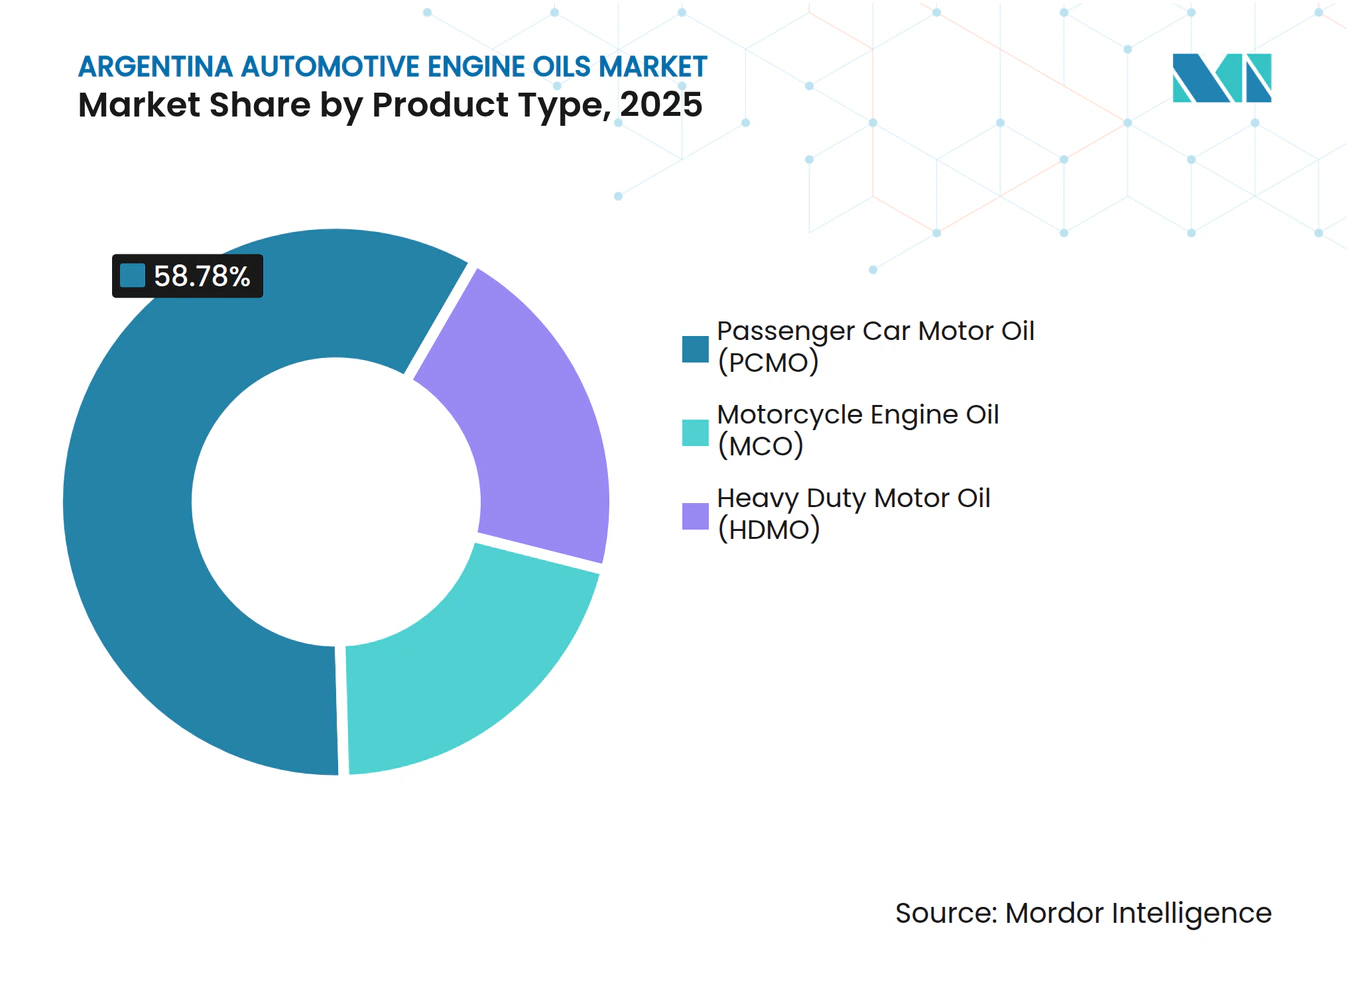
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la adquisición del informe
Por Aceite Base: Los Aceites Minerales Mantienen el Dominio Impulsado por el Costo
Las formulaciones minerales retuvieron el 60,95% de la cuota del Mercado de Aceites de Motor Automotores de Argentina en 2025, aseguradas por la producción cautiva de Grupo I de YPF y una cadena de suministro con ventaja en costos. El producto sigue dominando en los segmentos rurales y de consumidores sensibles al costo, donde el precio supera las consideraciones del intervalo de drenaje o las emisiones. La comercialización combinada con compras de combustible en las estaciones YPF y Shell consolida aún más los grados minerales en los canales masivos.
Los sintéticos, sin embargo, representan la frontera del crecimiento, registrando una CAGR proyectada del 2,55% a medida que los mandatos Euro III para vehículos pesados, los objetivos de drenaje prolongado y las especificaciones de los fabricantes de equipos originales convergen. La dependencia de importaciones para los aceites base Grupo III introduce volatilidad impulsada por el tipo de cambio; no obstante, las alianzas entre TotalEnergies y Quimiguay en insumos re-refinados podrían ayudar a moderar los obstáculos de costo con el tiempo. Los semisintéticos cubren la brecha, combinando el Grupo I doméstico con cortes Grupo II+ importados para equilibrar el desempeño con la asequibilidad, y se comercializan cada vez más como productos de "transición" para flotas que actualizan sus especificaciones a ACEA E8 o API CK-4.

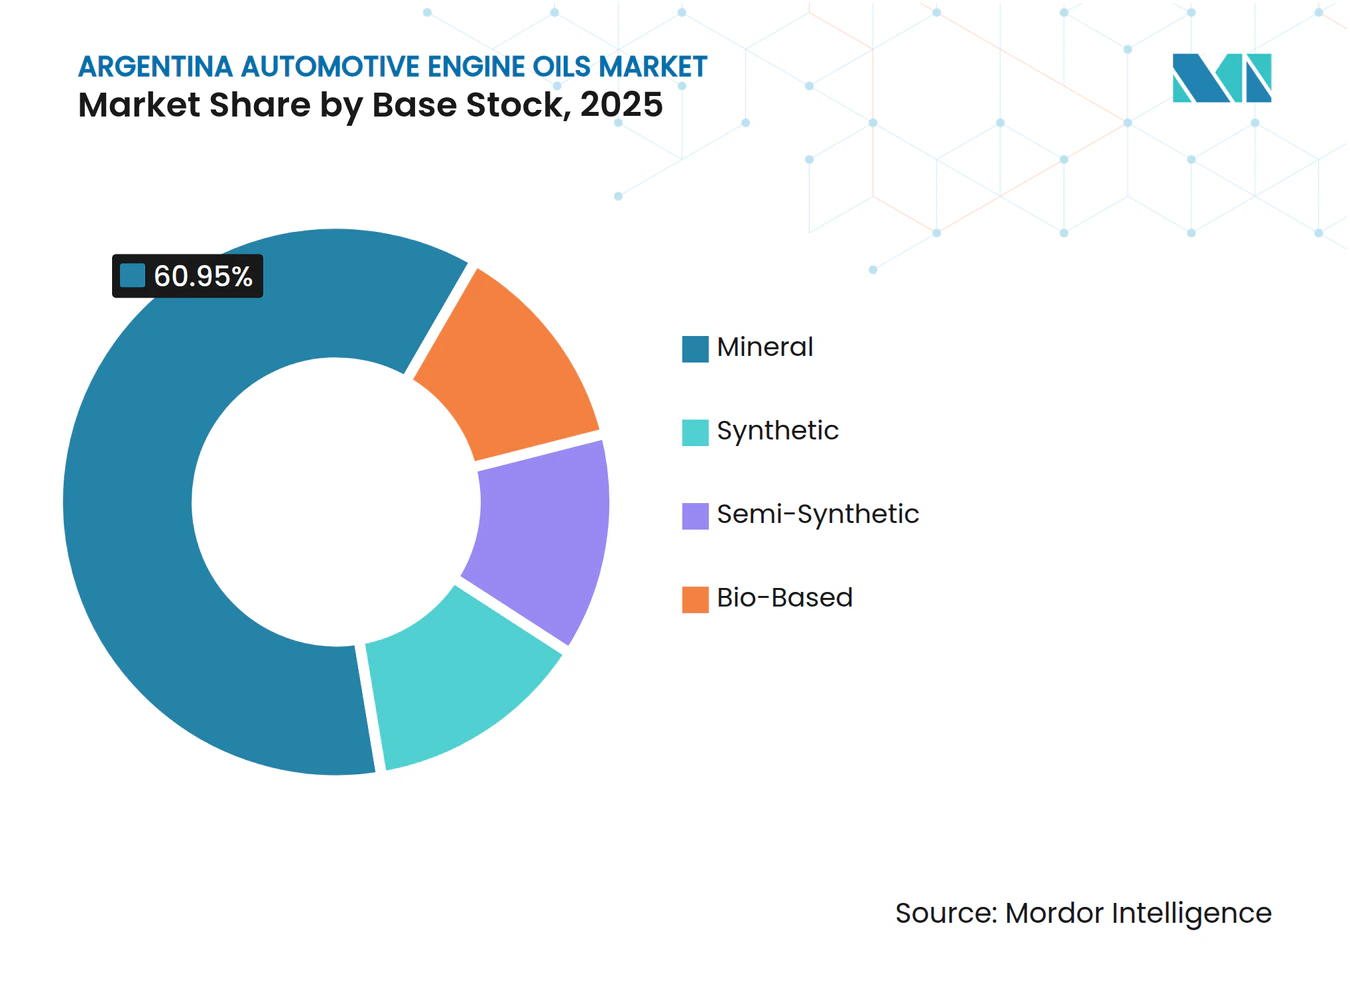
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la adquisición del informe
Análisis Geográfico
El área metropolitana de Buenos Aires concentra una porción mayoritaria del Mercado de Aceites de Motor Automotores de Argentina, alimentada por la densa tenencia vehicular y la proximidad a plantas de ensamblaje de fabricantes de equipos originales como las de Toyota en Zárate y Ford en Pacheco. El mayor poder adquisitivo y la aplicación más estricta de las normas de emisiones favorecen la rápida adopción de sintéticos con bajo contenido de SAPs, habilitando estrategias de fijación de precios premium.
Los corredores de Córdoba y Rosario conforman el cinturón de demanda secundario, elevando conjuntamente la cuota urbana combinada a casi el 69,70%. Estas provincias albergan clusters productivos de Renault, Volkswagen y Fiat, impulsando volúmenes estables de carga de fábrica de fabricantes de equipos originales y facilitando el suministro de lubricantes a través de nodos logísticos consolidados. La presencia de centros de servicio es amplia, lo que permite a marcas como Shell y TotalEnergies ejecutar programas de drenaje vinculados a la telemática que impulsan la venta de aceites de alto desempeño.
Las provincias del interior muestran dinámicas divergentes. Las regiones agrícolas de Santa Fe y Entre Ríos sincronizan los ciclos de lubricantes con las temporadas de siembra y cosecha, generando un pico de demanda de aceites minerales de uso pesado 15W-40 para tractores y cosechadoras. Los climas patagónicos, con oscilaciones térmicas de -15°C a 40°C, estimulan la demanda de nicho de sintéticos completos capaces de ofrecer protección en arranques en frío. La distribución a estas áreas remotas beneficia a las empresas con sólidas redes de revendedores, reforzando el peso estratégico de la gestión de canales en el mercado de aceites de motor automotores de Argentina.
Panorama regulatorio
Argentina regula los combustibles y lubricantes a través de la Secretaría de Energía, incluidas las obligaciones de registro para las empresas que producen, mezclan o comercializan lubricantes, grasas y aditivos en el marco del régimen nacional de hidrocarburos y sus registros conexos (Registro de Empresas Petroleras). Este entorno de registro y supervisión afecta la elegibilidad operativa de los mezcladores locales e importadores que suministran aceites de motor para automóviles.
En materia de conformidad técnica, IRAM (Instituto Argentino de Normalización y Certificación) actúa como el organismo oficial de normas, y las normas relacionadas con lubricantes (por ejemplo, IRAM 6581:2022) respaldan la estandarización de las prácticas de calidad y ensayo. El Organismo Argentino de Acreditación (OAA) acredita a los organismos de certificación y laboratorios de ensayo. En la práctica, la aceptación de los productos suele depender de alinear los requisitos nacionales con métodos de ensayo de uso internacional, como ASTM, junto con el cumplimiento de especificaciones OEM para las secuencias modernas de aceites de motor.
Análisis de la cadena de valor
La cadena de valor comienza con los aceites base y los paquetes de aditivos. Argentina cuenta con producción nacional de bases parafínicas, pero sigue siendo estructuralmente dependiente de las importaciones para los aceites base sintéticos y aditivos de mayor calidad. Esta dependencia de las importaciones, junto con las fricciones administrativas de importación descritas en el contexto del informe, aumenta el valor de la planificación de inventarios y tiende a favorecer a los actores con suministro integrado o una sólida capacidad de adquisición global. La mezcla y el acabado nacionales están anclados por operadores como YPF (con disponibilidad cautiva de Grupo I en el contexto del informe), Pan American Energy (mezcla y distribución de lubricantes en Campana que respalda el negocio de Castrol), TotalEnergies (una planta de lubricantes y grasas de 50.000 toneladas/año en La Tablada con certificaciones ISO 14001, ISO 9001 e IATF 16949) y FUCHS Argentina (producción e I+D en El Talar, Buenos Aires).
En el extremo posterior de la cadena, la distribución se apoya en redes de estaciones de servicio, centros de servicio profesional y canales OEM o de llenado de fábrica centrados en los corredores automotrices de Buenos Aires, Córdoba y Rosario, extendiéndose luego a través de revendedores hacia las provincias del interior. La actividad competitiva reciente muestra cómo los participantes agregan nodos o alianzas para llegar a los centros de demanda: Vibra Energia anunció planes para ingresar a Argentina con Lubrax a través de una oficina local y una red de distribución (con la intención declarada de producción local a más largo plazo), y Andes SA activó planes de inversión vinculados a su planta de Rosario y un socio de distribución en Neuquén para atender mejor la demanda relacionada con las operaciones vinculadas a Vaca Muerta. Los cambios regulatorios y de política industrial también afectan la economía del abastecimiento, ya que el Decreto 49/2025 ajustó los cálculos del Valor Agregado Local (VAL) para la industria automotriz y reforzó los incentivos de localización en todo el ecosistema más amplio de la cadena de suministro automotriz que consume aceites de motor a través de canales OEM y de mercado de reposición.
Panorama Competitivo
Concentración del Mercado
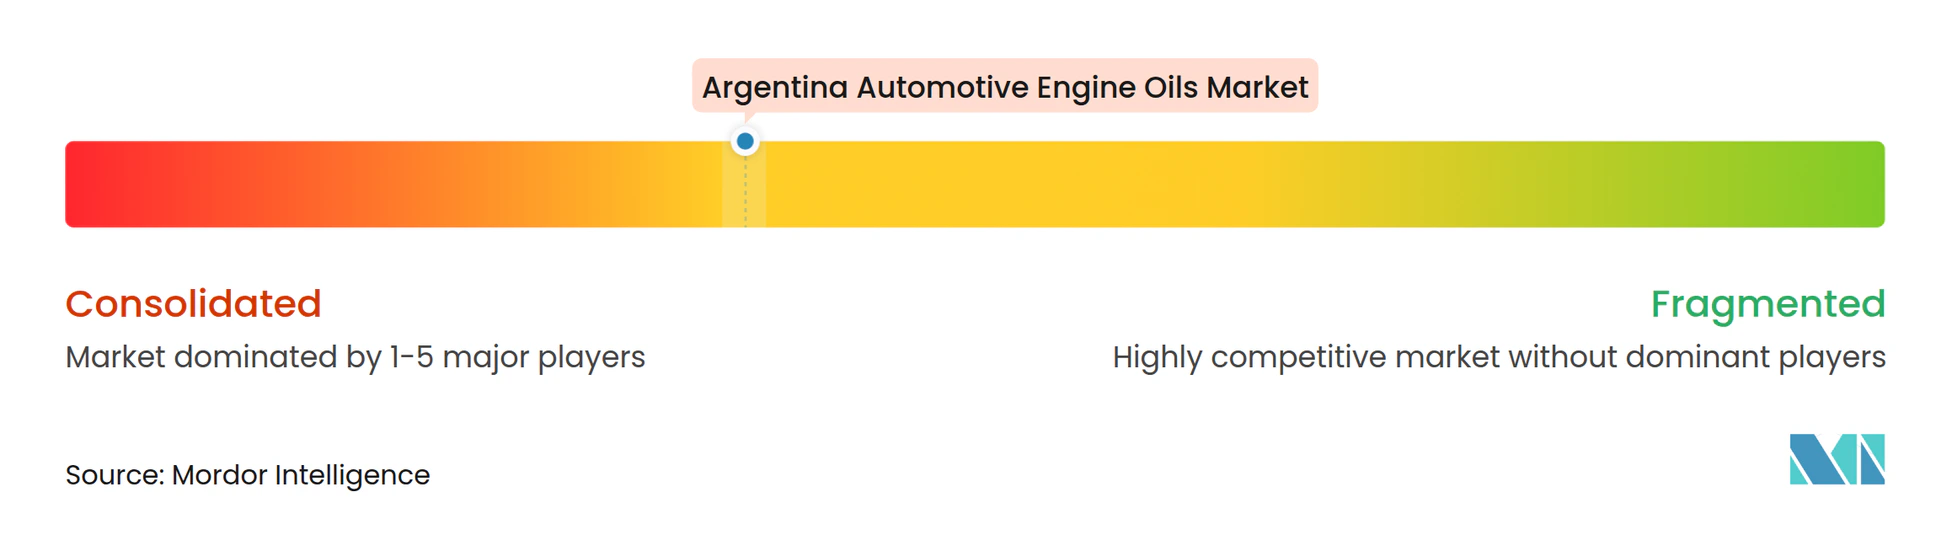
El Mercado de Aceites de Motor Automotores de Argentina está concentrado. YPF aprovecha la integración vertical, canalizando aceites base Grupo I desde La Plata hacia más de 380 estaciones de servicio YPF, un modelo que asegura tanto el suministro como el dominio en el punto de venta. Shell contraataca apoyándose en la investigación y desarrollo global y recientemente obtuvo un contrato de carga de fábrica con Toyota por valor de 12 millones de dólares anuales, respaldando su posicionamiento Helix Ultra. Las líneas de fractura competitiva, por tanto, van más allá del precio o el valor de marca para abarcar la profundidad tecnológica, la resiliencia de la cadena de suministro y el alineamiento con los criterios ambientales, sociales y de gobernanza (ESG), ejes clave que configuran la captura futura de cuota en el mercado de aceites de motor automotores de Argentina.
Líderes de la Industria de Aceites de Motor Automotores de Argentina
-
TotalEnergies
-
YPF
-
BP p.l.c.
-
Shell plc
-
Exxon Mobil Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
Una oportunidad es la premiumización vinculada a las especificaciones modernas y la severidad operativa, particularmente en flotas de alto kilometraje y ciclos de trabajo pesado vinculados a la logística de petróleo y gas. En el contexto del informe, el movimiento de productos de YPF hacia casos de uso pesado premium y especializado (por ejemplo, las ofertas de la marca EXTRAVIDA posicionadas para operaciones exigentes) proporcionan una señal observable de comercialización en torno a los requisitos de aceite de motor de mayor rendimiento. Al mismo tiempo, la demanda del mercado de reposición respaldada por la penetración de los centros de servicio profesional crea vías para promover grados sintéticos y semisintéticos.
También hay margen para expandir el suministro localizado y los servicios que facilitan el cumplimiento normativo. El acuerdo de enero de 2025 entre YPF y Chevron Products Company, que posiciona a YPF como distribuidor exclusivo de aceites base NEXBASE en Argentina, indica cómo asegurar flujos de aceite base de mayor calidad puede ayudar a ampliar la combinación de aceites de motor sintéticos direccionables a pesar de la exposición a las importaciones. Organismos sectoriales como la Cámara Argentina de Lubricantes (CAL) y la Asociación Argentina de Tribología (AAT) ofrecen puntos de coordinación para las mejores prácticas y el desarrollo de capacidades técnicas, lo que respalda la diferenciación mediante la validación de productos, los servicios de análisis de aceite usado y los programas de talleres. Del lado de la demanda, los informes de ADEFA y la concentración de la producción OEM en corredores centrales mantienen la relevancia de las alianzas de llenado de fábrica y primer llenado, como lo demuestra el acuerdo plurianual de primer llenado de YPF con Grupo Corven, que cubre motocicletas y marcas seleccionadas de vehículos comerciales y vincula la selección de lubricantes más estrechamente con las plataformas de vehículos y las vías de servicio autorizadas.
Desarrollos recientes del sector
- Abril de 2026: Argentina reportó un consumo de lubricantes de aproximadamente 18.500 metros cúbicos (16.400 toneladas), extendiendo una racha de cuatro meses de crecimiento de la demanda. La tendencia aumentó el enfoque en la preparación del suministro y la gestión del capital de trabajo para mezcladores y distribuidores, especialmente para los grados de aceite de motor de mayor especificación que dependen de bases y paquetes de aditivos importados.
- Noviembre de 2025: YPF lanzó ELAION AURO, una línea premium de aceite de motor 100% sintético posicionada en torno a su mensaje de Tecnología de Evolución Constante (TEC). El lanzamiento reforzó los esfuerzos de premiumización en PCMO y añadió presión competitiva sobre las marcas internacionales que se diferencian a través de certificaciones OEM y rendimiento de intervalos de cambio.
- Noviembre de 2024: YPF firmó un acuerdo de tres años con Grupo Corven para suministrar lubricantes YPF ROD (motocicletas) y EXTRAVIDA (uso pesado) como primer llenado para las marcas de vehículos vinculadas a Corven, vigente a partir de 2025. El acuerdo fortaleció el impulso vinculado a OEM hacia el mercado de reposición a través de redes de talleres autorizados y amplió la posición integrada de YPF en vehículos de dos ruedas y aplicaciones comerciales seleccionadas.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este informe, el mercado se define como los aceites de motor automotriz vendidos y utilizados en Argentina para lubricar motores de combustión interna en vehículos de carretera, capturado en términos de volumen (litros) a lo largo del período de estudio.
Exclusiones del alcance: Se excluyen los lubricantes automotrices que no son de motor, como fluidos de transmisión, aceites de engranajes, fluidos de frenos, grasas y refrigerantes.
Descripción General de la Segmentación
- Por Tipo de Producto
- Aceite de Motor para Automóviles de Pasajeros (PCMO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Monogrados
- Otros Grados
- Aceite de Motor para Uso Pesado (HDMO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Monogrados
- Otros Grados
- Aceite de Motor para Motocicletas (MCO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Monogrados
- Otros Grados
- Aceite de Motor para Automóviles de Pasajeros (PCMO)
- Por Aceite Base
- Mineral
- Sintético
- Semisintético
- Biobasado
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Comenzamos construyendo el entorno de demanda utilizando conjuntos de datos públicos y verificables que muestran cuántos vehículos están en circulación en el país y con qué intensidad se utilizan. Fuentes como publicaciones de estadísticas nacionales de Argentina, estadísticas de aduanas y comercio exterior, informes de energía y combustibles, y series de registro de vehículos nos ayudan a definir el parque operativo y sus patrones probables de consumo de aceite.
Luego incorporamos evidencia de respaldo proveniente de las directrices de los fabricantes de equipos originales (OEM) y normas técnicas de lubricantes, literatura académica revisada por pares sobre lubricación y tribología, y publicaciones de asociaciones que abordan los intervalos de cambio de aceite, la migración de viscosidad y las tendencias en aceites base. También se revisan los informes de las empresas, presentaciones para inversores y prensa de reputación para comprender la mezcla local, la dependencia de importaciones y los cambios en los canales de distribución. Cuando están disponibles, se utilizan datos de suscripción centrados en registros de importación/exportación a nivel de envío y otros centrados en finanzas corporativas y noticias para validar los movimientos direccionales. Estas fuentes son ilustrativas y no exhaustivas, y se utilizaron muchas otras referencias para recopilar, contrastar y clarificar los datos.
Entrevistas Primarias y Encuestas
Se realizaron entrevistas primarias y encuestas con una combinación de comercializadores de lubricantes, mezcladores, distribuidores, talleres y partes interesadas en el mantenimiento de flotas, con el fin de someter a prueba las hipótesis secundarias y cubrir las brechas que los datos públicos no reflejan adecuadamente. Las entrevistas aclararon los intervalos típicos de cambio de aceite por tipo de vehículo, cómo los clientes perciben los cambios entre aceites minerales y sintéticos, y cómo los precios y la disponibilidad influyen en el comportamiento de compra en los principales centros de demanda de Argentina.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 38% | Directivos (CXO): 14% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 29% |
| Actores más pequeños: 16% | Gerentes: 57% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye principalmente a través de una evaluación de la demanda total de arriba hacia abajo, en la que el parque vehicular y el uso anual se traducen en consumo de aceite de motor, ajustado posteriormente según el comportamiento de servicio en Argentina. El modelo se basa en variables que pueden explicarse y verificarse, incluyendo el parque vehicular en operación dividido entre automóviles de pasajeros, vehículos comerciales y motocicletas, los kilómetros anuales promedio, los rangos típicos de capacidad del cárter, los intervalos de cambio de aceite (que pueden extenderse con aceites de mayor calidad) y la combinación entre aceites minerales, semisintéticos y sintéticos.
Para mantener los totales dentro de rangos realistas, los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como la consolidación de una muestra de volúmenes de proveedores y distribuidores, y la verificación de los litros implícitos por vehículo frente a los comentarios de talleres y flotas. Donde la visibilidad directa es más limitada, como en los canales informales y la demanda de talleres rurales, las brechas se gestionan mediante factores de penetración conservadores validados a través de entrevistas. Los pronósticos utilizan análisis de escenarios respaldados por datos primarios sobre factores macroeconómicos, la dirección de las ventas de vehículos nuevos, la dinámica del envejecimiento del parque y los cambios esperados en las prácticas de mantenimiento, aplicados a las variables de demanda año por año.
Ciclo de Validación de Datos y Actualización
Realizamos verificaciones cruzadas que comparan los resultados del modelo con señales independientes, como los volúmenes de importación de aceites base y lubricantes terminados, los cambios en el parque vehicular y los cambios visibles en la adopción de aceites sintéticos comentados por los participantes del sector. Cuando un salto parece inusual, se revisan los supuestos y se vuelve a contactar a los encuestados relevantes para determinar si refleja un cambio real en el mercado o un efecto de temporalidad y reporte.
Antes de la aprobación final, el archivo pasa por revisiones analíticas de múltiples etapas para garantizar que los cálculos, las unidades y la lógica de conversión sean coherentes a lo largo de la serie temporal. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales que pueden modificar la demanda, la oferta o los precios. Justo antes de la entrega, se completa una verificación actualizada para que los clientes reciban la perspectiva más reciente alineada con la información actual.
Dimensionamiento del Mercado de Aceites de Motor Automotriz de Argentina de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas sobre aceites de motor automotriz en Argentina pueden diferir entre fuentes porque cada una toma decisiones distintas respecto a la unidad de medida, los canales considerados y la forma en que se reconstruye el consumo a partir del uso vehicular. En la práctica, las diferencias también surgen cuando un estudio se apoya más en los precios de lista, mientras que otro se basa más en el comportamiento de los talleres y en la realidad de los intervalos de cambio de aceite.
La tabla muestra una dispersión clara; en el modelo de Mordor Intelligence, el mercado se dimensiona en volumen (litros), con el consumo construido a partir del parque en operación, los intervalos de servicio y la combinación de tipos de productos, en lugar de convertir desde el valor utilizando precios supuestos. Otra brecha frecuente es si las cifras incluyen los aceites de motor dentro de los lubricantes automotrices más amplios, o si incorporan usos industriales o fuera de carretera adyacentes que no están vinculados a los ciclos de mantenimiento de vehículos de carretera.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 141,89 M litros (2025) | |
| Asociación Industrial A | 155,40 millones de USD (2025) | Frecuentemente reportado como un total de consumo de lubricantes más amplio y luego filtrado mediante participaciones fijas, lo que puede sobreestimar los aceites de motor cuando los fluidos de transmisión e hidráulicos presentan tendencias diferentes. |
| Revista Especializada del Sector B | 128,60 millones de USD (2025) | Comúnmente derivado de la visibilidad de la oferta basada en importaciones y el seguimiento parcial de canales formales, lo que puede omitir los volúmenes mezclados localmente y las rutas de posventa más pequeñas que aún contribuyen al total de litros vendidos. |
En general, las diferencias se reducen a qué se contabiliza y cómo se reconstruye, especialmente en lo que respecta a la elección de la unidad, la cobertura de los canales y el tratamiento de los intervalos de cambio de aceite y la combinación de aceites sintéticos a lo largo del tiempo. Al mantener el modelo vinculado a las variables de uso vehicular y validarlo posteriormente con verificaciones de canales, el dimensionamiento resulta fácil de seguir y reproducir cuando se dispone de nuevos datos de parque vehicular o de comercio exterior.
Preguntas Clave Respondidas en el Informe
¿Cuál es el volumen actual del Mercado de Aceites de Motor Automotores de Argentina?
El mercado totaliza 145,07 millones de litros en 2026 y se proyecta que alcance 162,16 millones de litros en 2031.
¿A qué ritmo se espera que crezca la demanda?
El volumen se expandirá a una CAGR del 2,25% durante 2026-2031.
¿Qué tipo de producto domina el consumo?
El Aceite de Motor para Automóviles de Pasajeros lidera con una cuota del 58,78% del volumen de 2025.
¿Por qué están ganando terreno los sintéticos?
El endurecimiento de las normas de emisiones Euro III y los objetivos de intervalos de drenaje más prolongados están impulsando a las flotas y los fabricantes de equipos originales hacia aceites sintéticos con bajo contenido de SAPs.
¿Cómo influyen las cuotas de compensación de importaciones en el abastecimiento de lubricantes?
Incentivan a los fabricantes de automóviles a abastecerse localmente de aceites de carga de fábrica, favoreciendo a los mezcladores domésticos como YPF que cumplen con los requisitos técnicos y de contenido.