
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
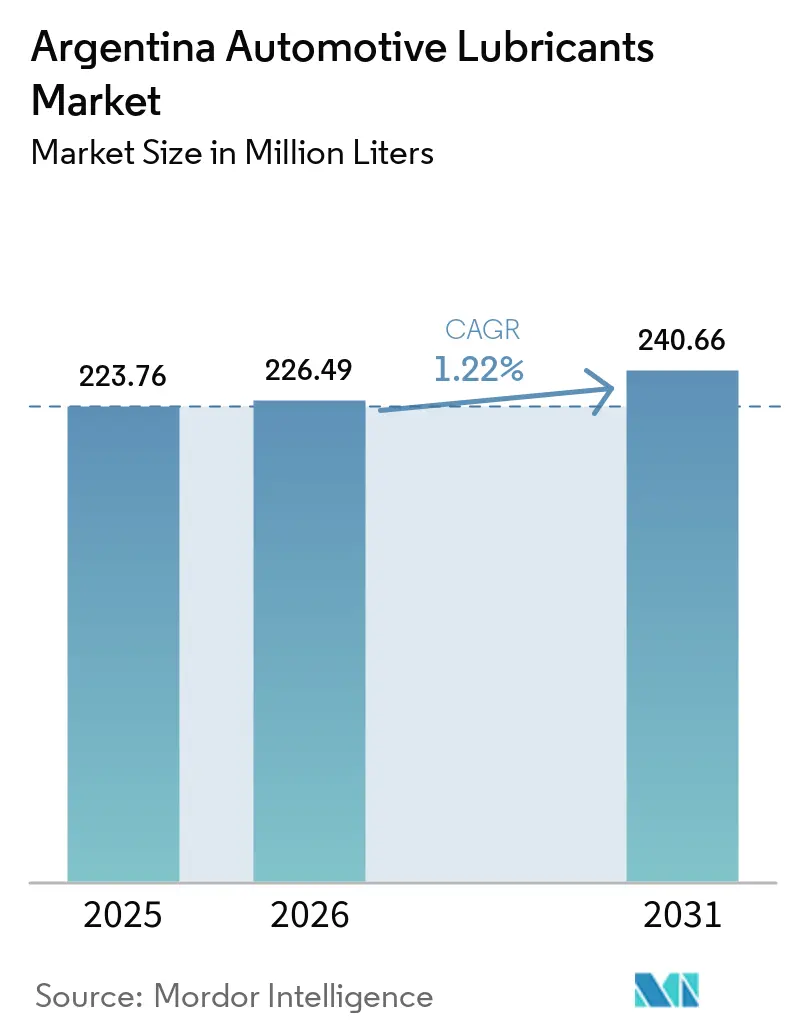
| Tamaño del mercado en el año base (2025) | 223.76 Millones de litros |
| Volumen del Mercado (2026) | 226.49 Millones de litros |
| Volumen del Mercado (2031) | 240.66 Millones de litros |
| Tasa de crecimiento (2026 - 2031) | 1.22 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
- África
- Alemania
- América del Norte
- América del Sur
- Arabia Saudí
- Asia
- Brasil
- Bulgaria
- Canadá
- Catar
- China
- Colombia
- Corea del Sur
- Egipto
- Emiratos Árabes Unidos
- España
- Estados Unidos
- Europa
- Filipinas
- Francia
- India
- Indonesia
- Irán
- Italia
- Japón
- Malasia
- Marruecos
- Medio Oriente
- México
- Nigeria
- Noruega
- Polonia
- Reino Unido
- Rusia
- Singapur
- Sudáfrica
- Tailandia
- Turquía
- Vietnam
Análisis del Mercado de Lubricantes Automotrices de Argentina por Mordor Intelligence
El tamaño del Mercado de Lubricantes Automotrices de Argentina en 2026 se estima en 226,49 millones de litros, creciendo desde el valor de 2025 de 223,76 millones de litros, con proyecciones para 2031 que muestran 240,66 millones de litros, creciendo a una CAGR del 1,22% entre 2026 y 2031. El mercado de lubricantes automotrices de Argentina continúa expandiéndose incluso cuando los intervalos de cambio extendidos, la volatilidad cambiaria y la adopción temprana de vehículos eléctricos moderan el crecimiento volumétrico. Las categorías sintéticas aprobadas por los fabricantes de equipos originales (OEM) que ofrecen mejoras en la eficiencia de combustible generan márgenes más elevados, mientras que un repunte en las importaciones de vehículos usados, la recuperación de la producción doméstica de vehículos y una flota de vehículos comerciales más amplia que presta servicios a las operaciones de esquisto de Vaca Muerta ofrecen oportunidades sostenidas. La participación del mercado de posventa independiente refuerza la sensibilidad al precio, aunque los productores locales aprovechan los incentivos de contenido nacional para comercializar productos premium de baja viscosidad. Al mismo tiempo, la consolidación en curso entre los activos intermedios posiciona a las empresas integradas para optimizar las cadenas de suministro y ampliar el alcance de distribución.
Conclusiones Clave del Informe
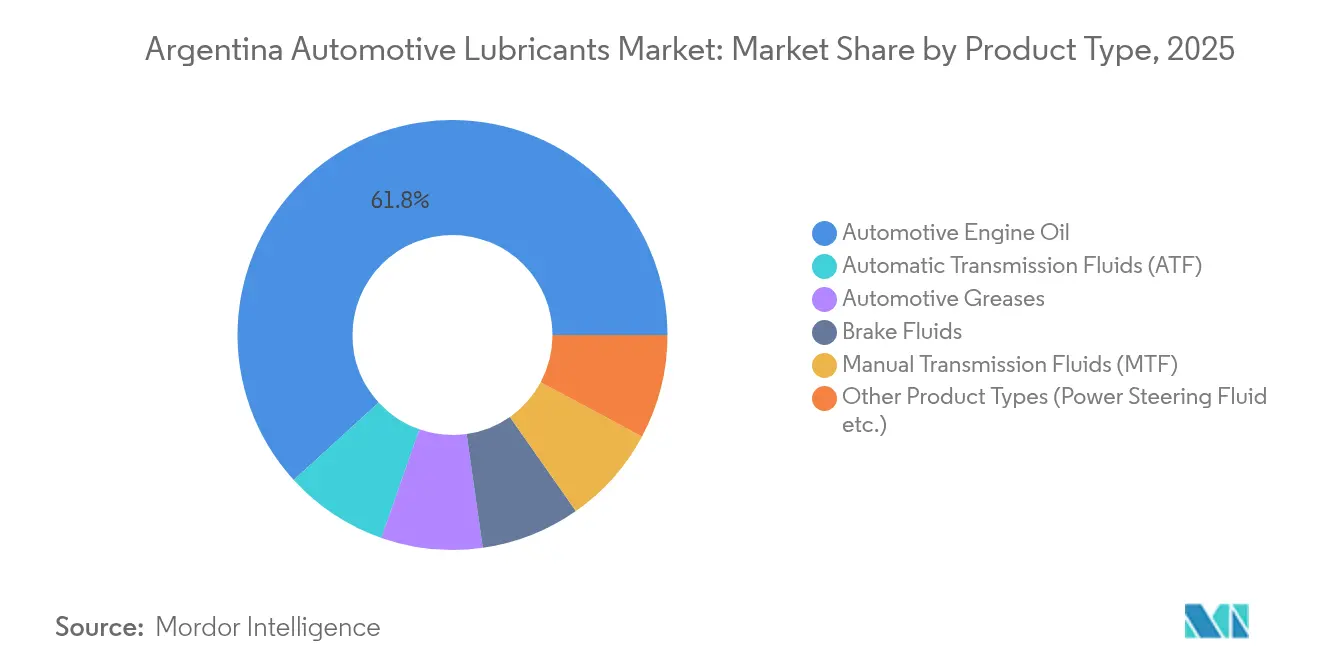
- Por tipo de producto, el aceite de motor automotriz lideró con una participación de ingresos del 61,78% del mercado de lubricantes automotrices de Argentina en 2025. Los fluidos de transmisión automática registraron la CAGR proyectada más rápida del 1,9% hasta 2031.
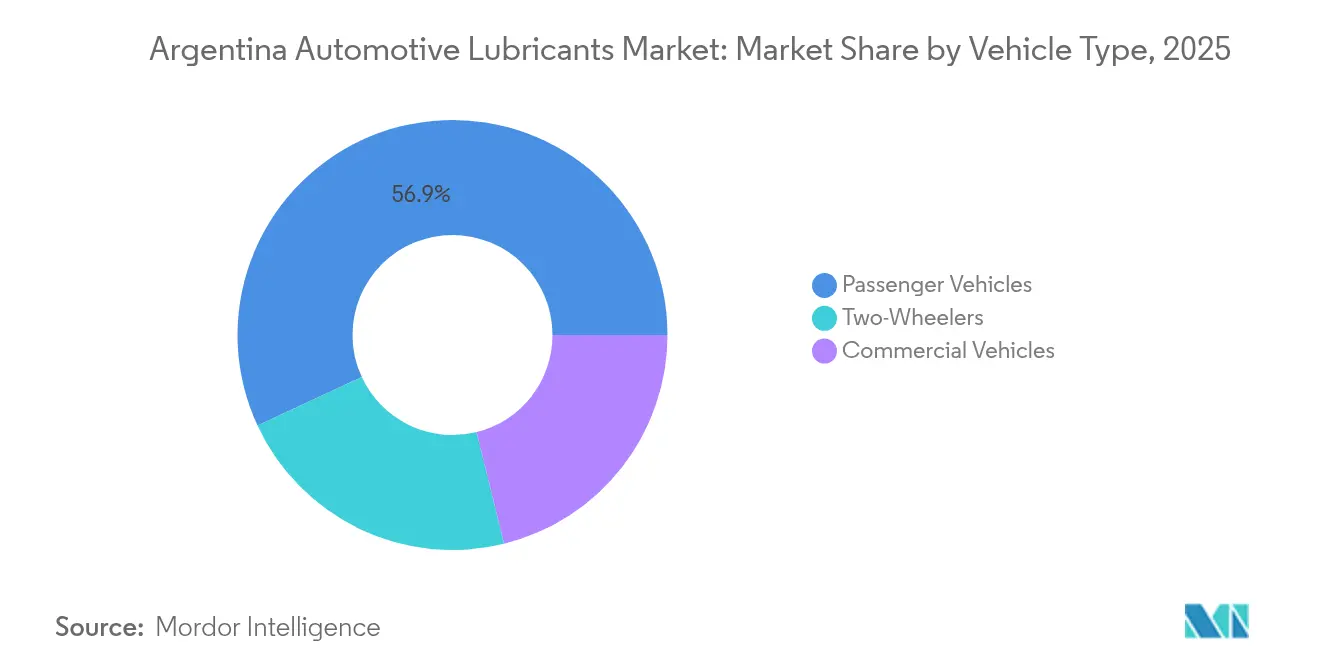
- Por tipo de vehículo, los automóviles de pasajeros mantuvieron el 56,92% de la participación del mercado de lubricantes automotrices de Argentina en 2025, mientras que las motocicletas registraron la CAGR proyectada más alta del 1,69% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Lubricantes Automotrices de Argentina
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Desplazamiento acelerado hacia lubricantes de baja viscosidad y ahorro de combustible | +0.30% | Nacional, con adopción temprana en el área metropolitana de Buenos Aires | Mediano plazo (2-4 años) |
| Resurgimiento de importaciones de vehículos usados que impulsan la demanda de llenado de servicio | +0.20% | Nacional, concentrado en regiones fronterizas y grandes centros urbanos | Corto plazo (≤ 2 años) |
| Contratos de llenado de fábrica de los OEM vinculados a normas de contenido local | +0.20% | Nacional, con centros de fabricación en Córdoba y Buenos Aires | Largo plazo (≥ 4 años) |
| Creciente penetración de mezclas sintéticas en el segmento de motocicletas | +0.10% | Nacional, con mayor adopción en áreas urbanas con alta densidad de motocicletas | Mediano plazo (2-4 años) |
| Expansión de la flota logística de perforación de Vaca Muerta (vehículos comerciales diésel) | +0.10% | Provincia de Neuquén y región de la Patagonia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Desplazamiento Acelerado hacia Lubricantes de Baja Viscosidad y Ahorro de Combustible
El desplazamiento de Argentina hacia grados 0W-XX y 5W-XX se intensifica a medida que los OEM, liderados por marcas japonesas y europeas, extienden los intervalos de servicio recomendados a 10.000–12.000 km[1]. El proveedor nacional YPF responde con formulaciones basadas en TEC que cumplen con las especificaciones más recientes de ACEA y API, ilustrando cómo las normas de contenido nacional estimulan la innovación local. A medida que las transmisiones automáticas representan aproximadamente el 35% de los registros de vehículos nuevos, la demanda de ATF de baja viscosidad especializado aumenta, lo que otorga a las plantas de mezcla razones para expandir la capacidad sintética. Aunque los intervalos de drenaje más prolongados reducen la frecuencia de rellenado, los precios más elevados de los sintéticos premium incrementan los ingresos por litro, compensando parcialmente la erosión volumétrica. A mediano plazo, el mercado de lubricantes automotrices de Argentina se beneficia de una mayor diferenciación de marca sustentada en credenciales de rendimiento.
Resurgimiento de Importaciones de Vehículos Usados que Impulsan la Demanda de Llenado de Servicio
La flexibilización de las normas de importación y las ventanas de pago denominadas en dólares han desencadenado un aumento en los vehículos usados que requieren cambios inmediatos de aceite, filtros y refrigerante para adaptarse a la calidad del combustible local. Con una antigüedad promedio de la flota de 12 años, los centros de servicio en provincias fronterizas y centros metropolitanos registran mayores volúmenes de motores de alto kilometraje que favorecen bases más espesas y paquetes de aditivos orientados al control del desgaste. Los minoristas independientes destacan las ofertas multigrado mineral y semisintético que equilibran precio y protección, captando a conductores con presupuesto ajustado afectados por la inflación persistente. Distribuidores como LAC han segmentado su red de cuatro zonas para garantizar la disponibilidad oportuna de productos en Santiago del Estero, Tucumán y Entre Ríos, subrayando la complejidad logística de atender una demanda dispersa. A medida que los volúmenes de importación se estabilizan, el mercado de lubricantes automotrices de Argentina absorbe el consumo incremental de llenado de servicio a pesar de un crecimiento más lento en las ventas de vehículos nuevos.
Contratos de Llenado de Fábrica de los OEM Vinculados a Normas de Contenido Local
La ley de contenido local de Argentina exige un valor agregado doméstico progresivamente mayor en el ensamblaje de automóviles de pasajeros, lo que lleva a los OEM a obtener lubricantes de plantas dentro del país. TotalEnergies Argentina suministra aproximadamente un tercio de los llenados de fábrica a través de contratos con Peugeot-Citroën, Hino y múltiples marcas de motocicletas. YPF aprovecha su capacidad de aceite base de 244.000 m³ por año para agrupar materias primas y lubricantes terminados, reduciendo el riesgo de aprovisionamiento de los OEM. Los fabricantes de automóviles recompensan dicha integración otorgando acuerdos plurianuales que aseguran la absorción de volumen e investigación y desarrollo conjunta. Las garantías de larga duración —la «Toyota 10» de Toyota se extiende hasta 200.000 km— anclan la demanda posventa, aunque también formalizan los intervalos de drenaje extendidos, obligando a los proveedores a diseñar fluidos de mayor rendimiento que mantengan la fortaleza de los aditivos a lo largo de más kilómetros.
Creciente Penetración de Mezclas Sintéticas en el Segmento de Motocicletas
Los registros de vehículos de dos ruedas aumentan a medida que los viajeros urbanos buscan transporte eficiente en combustible ante los altos precios de la gasolina, impulsando las ventas de lubricantes para motocicletas por encima del crecimiento general del mercado. La línea RÖD de YPF, lanzada en agosto de 2025, cubre motores de 2 tiempos y 4 tiempos con grados de viscosidad adaptados a las amplias zonas climáticas de Argentina. Los conductores urbanos se inclinan por los semisintéticos que moderan el costo pero ofrecen estabilidad térmica en el tráfico urbano de arranque y parada, mientras que los entusiastas de largas distancias adoptan los sintéticos completos para intervalos de turismo extendidos. Las exenciones regulatorias que permitieron el ingreso al mercado de 2025 de casi 27.600 motocicletas sin sistemas de freno combinado sostienen la expansión de la flota. En conjunto, estos factores crean un nicho de ingresos estable incluso cuando los volúmenes de lubricantes para automóviles de pasajeros se estancan.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad de precios impulsada por el tipo de cambio que afecta la intención de mejora del consumidor | -0.40% | Nacional, con mayor impacto en regiones de menores ingresos | Corto plazo (≤ 2 años) |
| Intervalos extendidos de cambio de aceite exigidos por los términos de garantía de los OEM | -0.20% | Nacional, concentrado en segmentos de vehículos más nuevos | Largo plazo (≥ 4 años) |
| Creciente adopción de vehículos eléctricos en el parque de automóviles de pasajeros urbanos | -0.10% | Buenos Aires, Córdoba y principales áreas metropolitanas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de Precios Impulsada por el Tipo de Cambio que Afecta la Intención de Mejora del Consumidor
La devaluación del peso multiplicada por una inflación de tres dígitos durante 2024 comprimió el ingreso disponible y empujó a más de la mitad de la población por debajo de la línea de pobreza. Los conductores redujeron el kilometraje en un 10%, postergando los cambios de aceite y priorizando los productos minerales sobre los sintéticos más costosos. Las plantas de mezcla que importan aceite base en dólares estadounidenses lidian con costos de insumos inestables, alternando frecuentemente entre bases del Grupo I y del Grupo II para proteger los márgenes. Aunque la inflación se enfrió a menos del 3% mensual a mediados de 2025, los consumidores siguen siendo sensibles al precio, lo que ralentiza la adopción de productos premium. Mientras el poder adquisitivo no alcance el crecimiento salarial, el mercado de lubricantes automotrices de Argentina soporta una tendencia deflacionaria hacia estrategias de retención de volumen.
Intervalos Extendidos de Cambio de Aceite Exigidos por los Términos de Garantía de los OEM
Los fabricantes de automóviles amplían los calendarios de servicio para reducir los costos de propiedad y alinearse con tecnologías de motor más limpias. Los registros de servicio digital de BMW y la garantía de diez años de Toyota estipulan lubricantes de mayor categoría capaces de soportar drenajes de 10.000 km[2]. Cada extensión elimina al menos una visita al taller durante un ciclo de propiedad típico, reduciendo la demanda agregada de lubricantes incluso cuando los ingresos por litro aumentan. Los concesionarios capturan el negocio aprobado por fábrica restante, reduciendo la participación del mercado de posventa para los talleres independientes que generalmente dependen de cambios de aceite más frecuentes. A largo plazo, el mercado de lubricantes automotrices de Argentina debe desplazar su enfoque desde los volúmenes de rellenado hacia servicios de valor agregado como el análisis de aceite en campo y el mantenimiento predictivo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Dominio del Aceite de Motor con Potencial Alcista de los ATF
El aceite de motor generó el 61,78% del volumen de 2025, lo que subraya su papel central en el mercado de lubricantes de Argentina. El segmento se beneficia de una flota de vehículos livianos de 11 millones de unidades —con una antigüedad promedio de 12 años— que depende de recargas periódicas para gestionar el desgaste. Las familias de productos Elaion y Extravida de YPF cubren desde aceites minerales monogrado hasta sintéticos totales 0W-16, lo que permite presencia en estanterías a través de todos los canales de servicio. El multigrado convencional 15W-40 sigue siendo utilizado en camionetas diésel más antiguas que frecuentan las exigentes rutas de la Patagonia, mientras que los grados de menor viscosidad 5W-30 ganan participación entre los motores de gasolina turboalimentados más nuevos. En el lado positivo, los fluidos para transmisiones automáticas avanzan a una CAGR del 1,9%, lo que refleja un aumento de ocho veces en la penetración de cajas de cambio automáticas durante la última década. Los formuladores de lubricantes han introducido ATF sintéticos multivehículo que simplifican el inventario para los talleres, especialmente en ciudades del interior donde los boxes de servicio atienden flotas mixtas. Los aceites para transmisiones manuales y engranajes siguen siendo relevantes para el parque de vehículos con caja manual que persiste en Argentina, pero la curva de crecimiento se inclina hacia los sistemas automáticos a medida que la congestión urbana impulsa la preferencia del consumidor por la conducción sin embrague.
Las grasas, los fluidos de frenos y los fluidos especiales para dirección asistida conforman la cola larga del mercado. Las mejoras en frenos de disco en los hatchbacks económicos sostienen los reemplazos de fluido de frenos DOT-4 a intervalos de dos años, mientras que las grasas de complejo de litio apoyan la lubricación de cubos y chasis en camiones pesados que prestan servicio a los equipos de Vaca Muerta. A medida que los fabricantes de equipos originales migran hacia sistemas de dirección asistida eléctrica, la demanda de fluido hidráulico para dirección se estabiliza, aunque se mantiene constante en furgonetas comerciales livianas. La evolución de la mezcla de productos refleja así la divergencia demográfica de la flota argentina: vehículos envejecidos que requieren mantenimiento con aceites minerales y semisintéticos coexisten con plataformas modernas que demandan sintéticos premium. Los incentivos al contenido local fomentan además que los formuladores argentinos integren paquetes de aditivos en plantas de mezcla nacionales, incorporando resiliencia frente a las fluctuaciones cambiarias y reforzando el control de la cadena de suministro del mercado de lubricantes automotrices de Argentina.



Por Tipo de Vehículo: Núcleo de Automóviles de Pasajeros y Dinamismo de las Motocicletas
Los automóviles de pasajeros absorbieron el 56,92% de la demanda de 2025 gracias a su peso numérico en los registros y a los patrones de servicio rutinarios que favorecen capacidades de cárter de 4 a 6 cuartos. Los talleres independientes capturan la mayoría de estos cambios de aceite, alineando las ofertas de productos con los presupuestos familiares. Esa dinámica explica por qué el semisintético 10W-40 sigue siendo omnipresente incluso cuando los OEM abogan por los sintéticos completos 5W-30 para los motores turbo de última generación. Los vehículos comerciales representan aproximadamente un tercio de los volúmenes y son fundamentales para la mezcla de grados de uso intensivo de los lubricantes. Los camiones diésel que trasladan equipos hacia y desde los pozos de esquisto de Neuquén requieren mezclas de alto TBN para combatir los desafíos del hollín y la dilución del combustible, mientras que los autobuses urbanos utilizan formulaciones de bajo contenido en cenizas compatibles con los sistemas de reducción catalítica selectiva. La producción de vehículos pesados creció en los primeros cuatro meses de 2025 a medida que los operadores logísticos expandieron sus flotas para atender las exportaciones energéticas y el creciente comercio intra-Mercosur.
Las motocicletas, aunque en un distante tercer lugar en litros totales, registran la CAGR más rápida del 1,69% hasta 2031. La asequibilidad, la maniobrabilidad en el tráfico congestionado y el bajo consumo de combustible impulsan su atractivo, particularmente en Córdoba y el Gran Buenos Aires. Las necesidades de lubricante del segmento varían desde el SAE 40 mineral para ciclomotores de 2 tiempos hasta los sintéticos completos 0W-20 de vanguardia para modelos de alto rendimiento de 4 tiempos. La permisividad regulatoria que permitió decenas de miles de unidades sin ABS a las carreteras en 2025 amplió inadvertidamente la base instalada y, por ende, el consumo del mercado de posventa. Los comercializadores de lubricantes adaptan unidades de empaque pequeño —botellas de 1 litro a 1,2 litros— para este segmento de clientes, frecuentemente agrupando sobres de aditivos de combustible gratuitos para fomentar la lealtad a la marca. En consecuencia, a medida que las tendencias de movilidad urbana se cruzan con la austeridad económica, el mercado de lubricantes automotrices de Argentina asegura un vector de crecimiento sostenible en motocicletas, incluso cuando los volúmenes de automóviles de pasajeros se estancan y las extensiones de los intervalos de drenaje se consolidan.

Análisis Geográfico
La provincia de Buenos Aires ancla la mayor parte del mercado de lubricantes automotrices de Argentina, combinando el parque de vehículos más denso del país, su mayor complejo portuario y múltiples instalaciones de mezcla. La refinería La Plata de YPF integra la producción de aceite base del Grupo I con la mezcla de aceites lubricantes, permitiendo un suministro eficiente en costos a más de 380 centros de servicio YPF Boxes distribuidos por la red metropolitana. La proximidad a las terminales de Dock Sud y Zárate agiliza además las importaciones de aditivos y las exportaciones de lubricantes terminados hacia Uruguay y Paraguay. Los fabricantes de automóviles en el corredor Pilar-Escobar aseguran entregas justo a tiempo de lubricantes de llenado de fábrica, reforzando el papel estratégico de la provincia en las cadenas de suministro de los OEM.
La provincia de Neuquén muestra un notable crecimiento regional como mercado receptor, impulsado por el desarrollo del esquisto de Vaca Muerta. Las exportaciones de crudo alcanzaron USD 1.801 millones en el primer semestre de 2025, amplificando la demanda de aceites de motor diésel, fluidos hidráulicos y grasas utilizadas en el mantenimiento de equipos de perforación. El centro de distribución Directo Añelo de YPF mantiene inventarios adaptados de lubricantes CI-4+ y CK-4 junto con capacidad de laboratorio de campo para el análisis de aceite usado. Los contratistas de servicio que operan las 24 horas bajo extremas condiciones de polvo y fluctuaciones de temperatura dependen de sintéticos de larga duración para reducir el tiempo de inactividad, incrementando así el consumo de lubricante por camión. La resiliencia del suministro en la Patagonia también se beneficia de la mejora logística a través de la Ruta Nacional 22, acortando los plazos de entrega desde las plantas de mezcla en Luján de Cuyo.
Córdoba mantiene su relevancia histórica gracias al ensamblaje automotriz y a la extensa agricultura de soja y maíz. Los acuerdos de los OEM con los productores de lubricantes frecuentemente estipulan entrega en canal dual —llenado de fábrica y red de concesionarios— creando un flujo constante para los centros de distribución de repuestos de la provincia. Las flotas de maquinaria agropecuaria consumen aceites hidráulicos-transmisión monogrado SAE 30 durante las temporadas de siembra y cosecha, generando picos estacionales predecibles. Mientras tanto, las provincias del norte fronterizo como Formosa y Misiones capturan nueva demanda vinculada a vehículos usados importados canalizados a través de Paraguay. Los patrones de demanda dispersa obligan a los distribuidores a mantener transporte multimodal combinado —cisterna por carretera, contenedor ISO y vagón ferroviario— destacando la diversidad geográfica que caracteriza al mercado de lubricantes automotrices de Argentina.
Análisis de la cadena de valor
La creación de valor en los lubricantes automotrices de Argentina comienza con la adquisición de aceite base y aditivos, seguida de la mezcla, el envasado y la distribución por canales. YPF ancla la cadena desde el segmento upstream hasta el downstream mediante aceite base nacional y una amplia presencia de servicio de marca, mientras que las comercializadoras multinacionales y los mezcladores locales combinan el abastecimiento nacional con aceites base y paquetes de aditivos importados para gestionar la exposición al tipo de cambio. La capacidad de mezcla y producción de grasas en torno a Buenos Aires respalda el suministro al parque vehicular más grande, incluidas las redes de fabricantes originales (OEM) y concesionarios que especifican grados homologados.
En el segmento downstream, el mercado de posventa independiente (talleres, puntos de cambio rápido de aceite, minoristas y distribuidores) impulsa la mayor parte de los volúmenes de reposición en servicio y mantiene la presión sobre los precios, mientras que los contratos de llenado de fábrica de los OEM y de posventa de concesionarios respaldan la adopción de sintéticos premium mediante el control de especificaciones. Los centros logísticos regionales alrededor de Neuquén, vinculados a las flotas relacionadas con Vaca Muerta, condicionan los niveles de servicio para los bolsones de demanda de uso pesado y adyacentes a la operación fuera de carretera, lo que convierte al posicionamiento de depósitos y a la fiabilidad de la distribución a granel en una palanca competitiva. Los actores integrados y los socios con producción local y amplias redes de distribución permiten plazos de entrega más cortos, mayor disponibilidad de referencias (SKU) y la capacidad de abastecer tanto mezclas de lubricantes para vehículos de pasajeros como para vehículos comerciales.
Panorama Competitivo
Concentración del Mercado
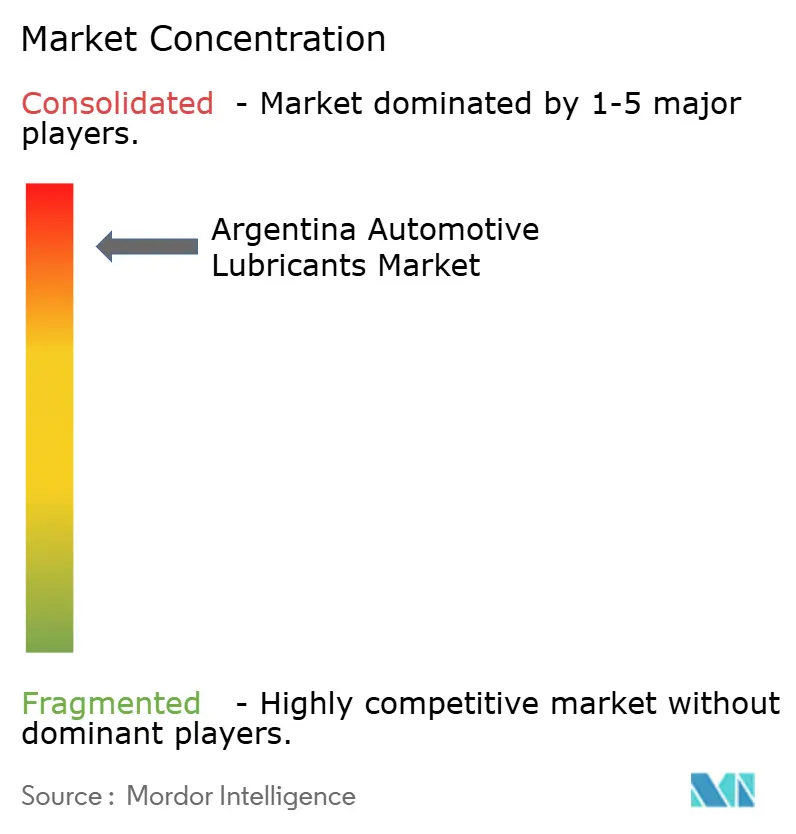
El mercado de lubricantes automotrices de Argentina exhibe una alta concentración, siendo YPF verticalmente integrado el líder indiscutible. Su capacidad de aceite base de 244.000 m³ por año, ocho plantas de mezcla y red de servicio de marca sustentan ventajas de costo y alcance nacional. La adquisición por parte de la empresa de Mobil Argentina por USD 327 millones en febrero de 2025 aseguró acreage adicional en upstream y eliminó a un formidable competidor. YPF ha racionalizado desde entonces los SKU superpuestos y ha canalizado bases premium hacia su gama Elaion mejorada con TEC para proteger los márgenes en los canales de supermercado y comercio electrónico.
TotalEnergies Argentina mantiene una posición significativa pero se diferencia a través de alianzas con los OEM. El suministro de aproximadamente el 30% de los llenados de fábrica domésticos otorga a la empresa francesa líder una ventaja técnica: cada ciclo de homologación transfiere nuevos conocimientos de formulación hacia sus líneas de posventa Quartz y Hi-Perf. La empresa también está piloteando sensores de campo que monitorean la oxidación del aceite en flotas de movilidad compartida, agrupando análisis con compras de aceite a granel para asegurar contratos de taller a largo plazo. En paralelo, la adquisición por parte de Raízen de los activos intermedios de Shell añade 665 estaciones de servicio y una planta de mezcla en Luján, aunque la empresa conjunta brasileña ha señalado intención de desinvertir, creando incertidumbre que los rivales pretenden aprovechar.
Los competidores regionales aprovechan las fusiones y adquisiciones para ganar escala. La red Puma Energy de Trafigura moviliza 400 puntos y una planta de lubricantes en Avellaneda recientemente ampliada dedicada a derivados del Grupo II. Las exportaciones de aceite base brasileño de Vibra apuntan a los mezcladores pequeños y medianos de Argentina, inyectando alternativas competitivas de materia prima. Aun así, las barreras de entrada siguen siendo elevadas; las exigencias de contenido local, las tarifas de homologación técnica y las restricciones de espacio en estanterías de venta minorista protegen colectivamente a los operadores establecidos. En este contexto, la competencia se centra cada vez más en los modelos de servicio —análisis de aceite usado, optimización de intervalos de drenaje y furgonetas de cambio rápido de aceite móviles— que profundizan los vínculos con los clientes más allá del suministro de commodities.
Líderes de la Industria de Lubricantes Automotrices de Argentina
-
BP PLC (Castrol)
-
ExxonMobil Corporation
-
Shell Plc
-
TotalEnergies
-
YPF
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
La estandarización de la posventa a través de las redes de importadores y concesionarios representa un espacio en blanco práctico para los aceites de motor premium y los ATF, especialmente cuando los programas de mantenimiento alineados con los OEM orientan a los consumidores hacia sintéticos de baja viscosidad aprobados. En 2026, TotalEnergies amplió esta vía de acceso al mercado al firmar un acuerdo con Grupo Antelo para abastecer lubricantes Quartz en concesionarios que atienden marcas importadas (GWM, Mitsubishi, Changan y JMEV), reforzando el cumplimiento de especificaciones en el punto de servicio. En paralelo, se está desarrollando otra vía en entornos operativos comerciales y de alta severidad, donde las alianzas vinculadas a ciclos de trabajo exigentes impulsan la incorporación de formulaciones de mayor desempeño.
La resiliencia de la cadena de suministro es también un foco concreto de actuación, ya que los mezcladores y comercializadores trabajan para reducir la dependencia de las importaciones y mejorar la disponibilidad en provincias dispersas. Los informes de la industria de principios de 2026 indicaron una mayor proporción de aceites base nacionales en el suministro total frente a fines de 2025, lo que favorece un abastecimiento más estable para las plantas de mezcla locales. En el lado de la demanda, la volatilidad y los cambios en la combinación de productos mantienen la gestión de inventarios, la estrategia de tamaños de envase y la fijación de precios por canal en el centro de la ejecución, mientras que el aumento informado en 2026 de la demanda mensual de lubricantes muestra la rapidez con la que el consumo de reposición en servicio puede responder cuando mejoran la actividad y la disponibilidad de distribución en corredores como Buenos Aires y Neuquén.
Desarrollos recientes del sector
- Junio de 2026: YPF y Prestige Auto (distribuidor de Mercedes-Benz en Argentina) anunciaron una colaboración para utilizar lubricantes YPF ELAION AURO en servicios de posventa, con énfasis en entornos operativos exigentes como Vaca Muerta. La alianza fortalece la posición de YPF en los canales de servicio premium de reposición, donde las prácticas de mantenimiento alineadas con los OEM influyen en la selección de lubricantes y el cumplimiento de los intervalos de cambio.
- Julio de 2025: Chevron Products Company se asoció con YPF, designando a YPF como distribuidor exclusivo de los aceites base NEXBASE en Argentina. El acuerdo respalda una mayor disponibilidad de aceites base de calidad para la mezcla local y puede mejorar la continuidad del suministro para las formulaciones sintéticas y de baja viscosidad utilizadas en vehículos de pasajeros modernos y flotas de uso pesado.
- Enero de 2025: YPF adquirió Mobil Argentina de ExxonMobil y QatarEnergy por 327 millones de USD, obteniendo una participación del 54% en la concesión Sierra Chata en Vaca Muerta. El acuerdo reforzó la integración vertical y la presencia logística de YPF en torno a un importante centro de demanda de lubricantes para uso pesado, además de reconfigurar la dinámica competitiva mediante la consolidación de carteras.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado abarca los lubricantes automotrices vendidos y consumidos en Argentina para vehículos en uso, incluidos los fluidos y grasas utilizados para la lubricación del motor, la transmisión, el sistema de frenos y necesidades relacionadas en vehículos de pasajeros, vehículos comerciales y motocicletas.
Exclusiones del alcance: Los lubricantes industriales que no se utilizan en vehículos, así como los aceites de proceso y los lubricantes marinos o de aviación, quedan fuera del dimensionamiento de este mercado.
Descripción General de la Segmentación
- Por Tipo de Producto
- Aceite de Motor Automotriz
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Monogrados
- Otros Grados
- Fluidos de Transmisión Manual (MTF)
- Fluidos de Transmisión Automática (ATF)
- Fluidos de Freno
- Grasas Automotrices
- Otros Tipos de Producto (Fluido de Dirección Asistida, etc.)
- Aceite de Motor Automotriz
- Por Tipo de Vehículo
- Vehículos de Pasajeros
- Vehículos Comerciales
- Motocicletas
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción de la base de demanda para Argentina mediante el seguimiento de la flota de vehículos y las nuevas matriculaciones, vinculándola luego a los intervalos de servicio típicos y los volúmenes de drenaje por tipo de vehículo. Las fuentes públicas utilizadas para ello incluyen referencias como las estadísticas gubernamentales de Argentina y los datos de aduanas, los organismos nacionales de transporte y seguridad vial, la AFAC para indicadores de producción y ventas automotrices, y fuentes internacionales como la OICA y UN Comtrade para la verificación cruzada de la producción de vehículos y los flujos comerciales de piezas.
Para definir la mezcla de lubricantes y validar los supuestos, también revisamos normas técnicas publicadas y requisitos de emisiones que influyen en los cambios de viscosidad y formulación, junto con informes anuales de empresas, presentaciones para inversores y cobertura periodística confiable sobre mezcla, distribución y movimientos de precios. En paralelo, utilizamos suscripciones de pago para información financiera corporativa y noticias, así como una base de datos de envíos de importación y exportación a nivel de embarque para verificar los flujos de lubricantes y aditivos vinculados al comercio donde las etiquetas lo permiten. Las fuentes aquí enumeradas son meramente ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de estrés el modelo documental en áreas donde los datos públicos son escasos, especialmente en lo relativo al comportamiento de compra de los talleres, las diferencias en los intervalos de drenaje según la intensidad de uso de la flota, y cómo los cambios de precio afectan el movimiento entre grados minerales y sintéticos. Conversamos con formuladores y comercializadores de lubricantes, distribuidores, redes de talleres, equipos de mantenimiento de flotas y expertos en canales automotrices en los principales centros de demanda para confirmar la construcción final de volumen y valor.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Directores ejecutivos (CXO): 17% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 34% |
| Actores menores: 20% | Gerentes: 49% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye principalmente mediante una reconstrucción de la demanda de arriba hacia abajo basada en el parque vehicular y el servicio, donde la población de vehículos de Argentina se traduce en consumo de lubricantes a través del tamaño del cárter de aceite, los intervalos de drenaje y la distribución entre uso de pasajeros, comercial y motocicletas. Una vez formado ese conjunto de demanda, se valoriza utilizando una escala de precio de venta promedio que refleja la mezcla de productos (aceite de motor frente a fluidos de transmisión, fluidos de frenos y grasas) y la participación de los grados mineral, semisintético y sintético.
Luego corroboramos los totales con verificaciones selectivas de abajo hacia arriba, como la consolidación de una muestra de volúmenes de proveedores por canal y la aplicación de patrones de precio de venta promedio por tamaño de envase observados en el mercado, antes de fijar el número final. Los insumos que mueven significativamente el modelo incluyen las matriculaciones de vehículos y la dirección del desguace, el kilometraje anual promedio de las flotas frente a los propietarios privados, la cadencia de servicio en talleres, la tasa de adopción de sintéticos (frecuentemente vinculada a vehículos más nuevos y al comportamiento de garantía), y la intensidad de importación de lubricantes terminados y aditivos. Cuando una variable no está disponible de forma consistente, las brechas se gestionan con un supuesto proxy breve y documentado que luego se vuelve a probar durante las entrevistas.
Para el pronóstico, se utiliza el análisis de escenarios de modo que el crecimiento pueda vincularse a algunos impulsores prácticos, incluidos los cambios esperados en el parque vehicular activo, las condiciones macroeconómicas que influyen en los kilómetros recorridos y los supuestos de progresión de precios en moneda local antes de la conversión a dólares estadounidenses (USD). Los escenarios se revisan con los participantes del mercado para que la perspectiva futura se mantenga realista y no se construya sobre un caso excesivamente optimista.
Validación de Datos y Ciclo de Actualización
La validación se realiza mediante varias rondas de verificaciones que comparan los resultados del modelo con señales independientes, incluida la dirección del parque vehicular, el movimiento comercial de lubricantes y si el consumo implícito por vehículo se mantiene dentro de un rango de servicio razonable. Si aparece un valor atípico, reabrimos los supuestos del factor determinante, verificamos nuevamente las conversiones de unidades y luego volvemos a contactar a los entrevistados seleccionados cuando la variación no puede explicarse a partir de fuentes documentales.
Antes de la aprobación final, otro analista revisa la cadena completa desde los supuestos hasta los resultados para garantizar que la aritmética, las unidades y la lógica sean coherentes entre los tipos de productos y las categorías de vehículos. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como variaciones cambiarias repentinas, cambios impositivos o grandes modificaciones en la producción e importación de vehículos. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la versión más reciente del modelo y la narrativa.
Tamaño del Mercado de Lubricantes Automotrices de Argentina según Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Es habitual encontrar diferentes tamaños de mercado para los lubricantes automotrices de Argentina porque los editores no siempre contabilizan el mismo conjunto de productos, la misma base de precios ni el mismo enfoque de conversión de precios locales a dólares estadounidenses (USD). Algunos estudios también se apoyan en gran medida en un año de indicadores de ventas sin conectarlos plenamente con la base de vehículos en uso y el comportamiento de servicio.
La principal brecha proviene de mezclar valor y volumen sin indicar claramente la mezcla de tamaño de envase y grado, donde Mordor Intelligence convierte el volumen base de 2025 de 223,76 millones de litros en valor solo después de aplicar la mezcla por tipo de producto y una escala de precio de venta promedio específica para Argentina que se verifica de forma cruzada con los comentarios de talleres y distribuidores.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,00 mil millones de USD (2025) | |
| Consultora Regional A | 0,92 mil millones de USD (2024) | Utiliza una visión basada únicamente en ingresos que parece aplicar precios regionales amplios y una mezcla sintética más alta, y no muestra cómo los intervalos de drenaje y la intensidad de la flota se tradujeron en demanda anual de lubricantes. |
| Consultora Global B | 0,47 mil millones de USD (2026) | Ancla el valor en un año futuro e incluye una cobertura más amplia de canales y usuarios finales, con transparencia limitada sobre cómo se filtraron los casos de uso no automotriz y cómo se gestionó el momento de la conversión de divisas. |
En las tres cifras, la dispersión se explica principalmente por lo que se contabiliza como automotriz, el año utilizado para la fijación de precios y cómo la mezcla de grados se traduce en un precio de venta promedio. Nuestro enfoque mantiene los pasos trazables desde la actividad vehicular hasta los litros y luego hasta el valor, lo que ayuda a mantener el número final estable incluso cuando los niveles de precios se mueven con rapidez.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de lubricantes automotrices de Argentina en 2026?
El mercado totaliza 226,49 millones de litros en 2026 y se prevé que alcance los 240,66 millones de litros en 2031, registrando una CAGR del 1,22%.
¿Cuál es la mayor categoría de producto en los lubricantes argentinos?
El aceite de motor domina con el 61,78% del volumen de 2025, mientras que los fluidos de transmisión automática son el subsegmento de más rápido crecimiento.
¿Qué región muestra el crecimiento de demanda más rápido?
La provincia de Neuquén lidera el crecimiento debido a la actividad de esquisto de Vaca Muerta, que impulsa el consumo de lubricantes diésel de uso intensivo.
¿Cómo afecta la volatilidad cambiaria a las ventas de lubricantes?
La devaluación y la inflación han empujado a los consumidores hacia grados minerales de menor precio, moderando la adopción de productos premium a corto plazo.
¿Qué impacto tienen las garantías extendidas de los OEM en los volúmenes de lubricantes?
Los intervalos de drenaje más prolongados reducen la frecuencia anual de cambios de aceite, desplazando el enfoque del mercado desde el volumen hacia los sintéticos de larga duración y mayor margen.