
Tamaño y Participación del Mercado de Balones de Angioplastia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.91 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.47 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.57 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
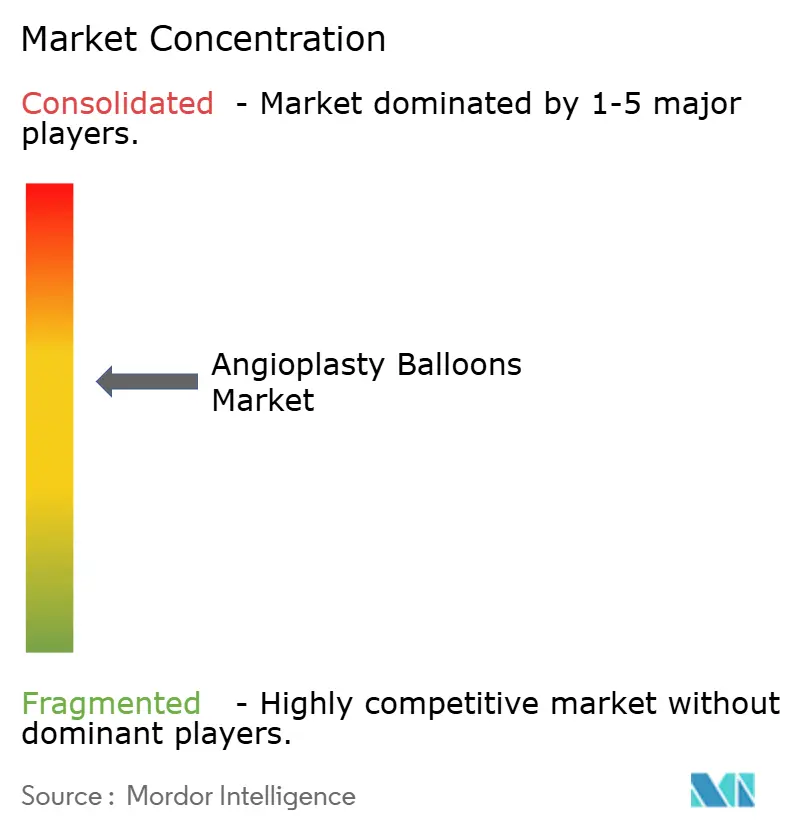
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Balones de Angioplastia por Mordor Intelligence
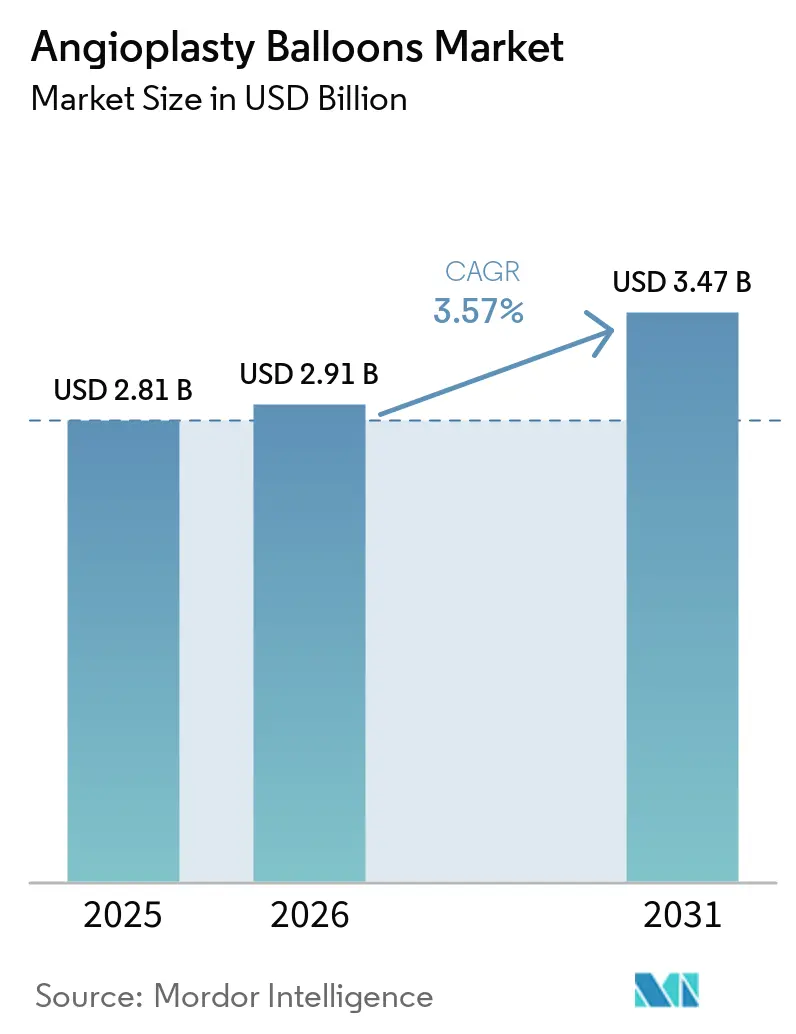
Se espera que el tamaño del mercado de balones de angioplastia crezca de 2,81 mil millones de USD en 2025 a 2,91 mil millones de USD en 2026, y se prevé que alcance los 3,47 mil millones de USD para 2031, con una CAGR del 3,57% durante el período 2026-2031. Esta perspectiva confirma que el mercado de balones de angioplastia continúa madurando en un entorno de atención cardiovascular donde la sofisticación de los dispositivos debe contrarrestar el modesto crecimiento de los procedimientos en las regiones desarrolladas. La demanda sigue firmemente arraigada en una amplia y envejecida población de pacientes cardiovasculares: 127,9 millones de estadounidenses de 20 años o más viven actualmente con enfermedades cardíacas, y la prevalencia de la enfermedad arterial coronaria se mantiene cercana al 4,6%–4,9%. La creciente preferencia de los médicos por la intervención coronaria percutánea (ICP) mínimamente invasiva sostiene los volúmenes de procedimientos básicos, mientras que las aprobaciones recientes de balones recubiertos de fármaco (BRF) validan una estrategia de tratamiento de "no dejar nada atrás" que reduce la dependencia de implantes metálicos permanentes. Los balones normales aún dominan la ICP de rutina, aunque las tecnologías especializadas de puntuación y farmacológicas están ganando participación a medida que aumenta la complejidad de las lesiones y los modelos de pago por desempeño recompensan los resultados duraderos.
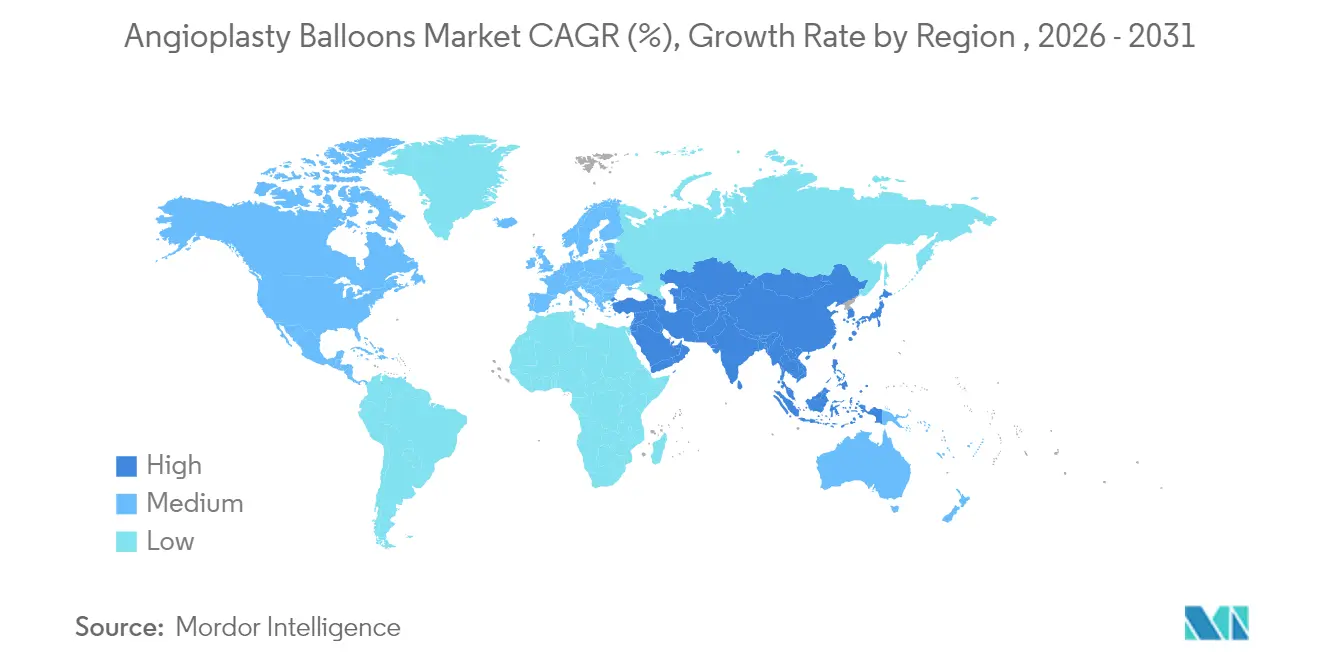
Los cambios competitivos y regionales clave sustentan el potencial alcista a mediano plazo. América del Norte mantiene la mayor posición regional con el 39,68% del mercado de balones de angioplastia en 2024, gracias a la infraestructura avanzada y al reembolso que ahora cubre la ICP en centros quirúrgicos ambulatorios (CQA). Asia-Pacífico es el territorio de mayor crecimiento, expandiéndose a una CAGR del 4,45%, respaldado por la rápida adopción de procedimientos en medio del envejecimiento demográfico y las inversiones en capacidad de laboratorios de cateterismo. A nivel de prestación de atención, el crecimiento del mercado de balones de angioplastia se inclina hacia los centros ambulatorios; los volúmenes de ICP en CQA aumentaron de 0,01 a 0,87 por cada 10.000 beneficiarios de Medicare entre 2018 y 2022. Mientras tanto, la autorización de la FDA en 2024 otorgada a Boston Scientific para el BRF coronario AGENT, que redujo el riesgo de revascularización de la lesión objetivo en un 50% en comparación con los balones simples, señala una aprobación regulatoria decisiva para las plataformas recubiertas de fármaco.
Conclusiones Clave del Informe
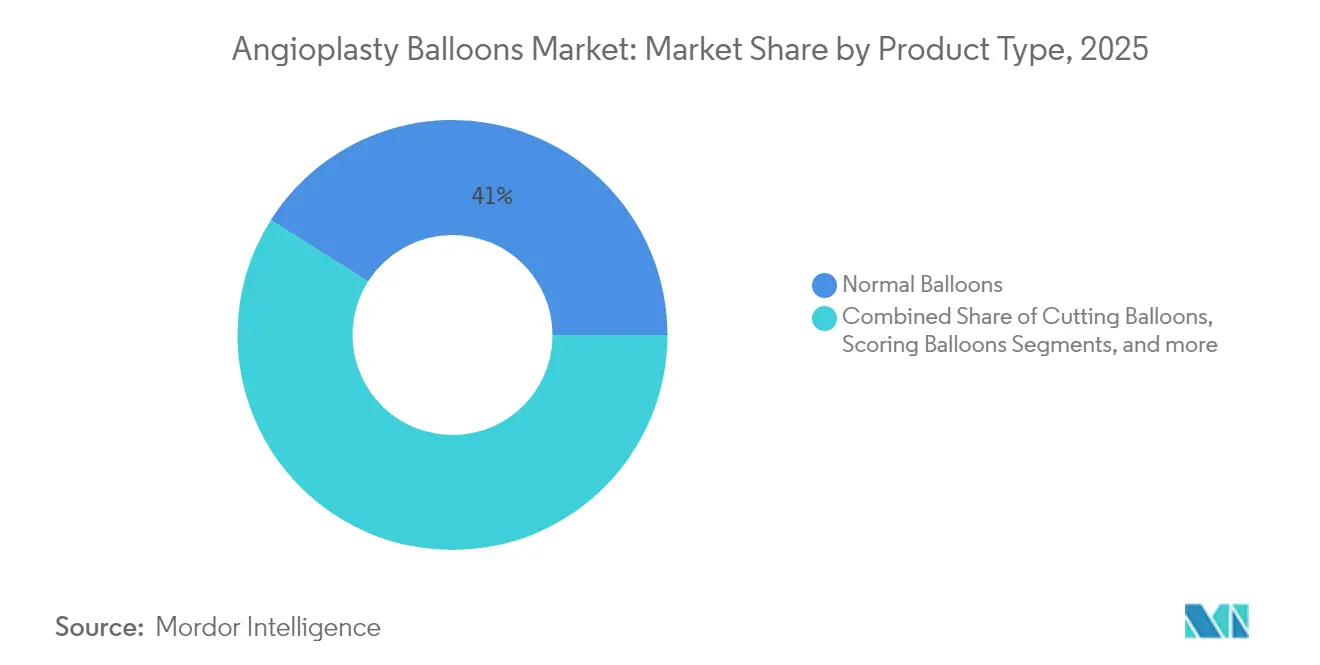
- Por tipo de producto, los balones normales lideraron con el 41,02% de la participación del mercado de balones de angioplastia en 2025, mientras que se prevé que los balones de puntuación registren la CAGR más alta del 4,26% hasta 2031.
- Por aplicación, la angioplastia coronaria representó el 56,30% del tamaño del mercado de balones de angioplastia en 2025; se proyecta que la angioplastia periférica se expanda a una CAGR del 4,05% hasta 2031.
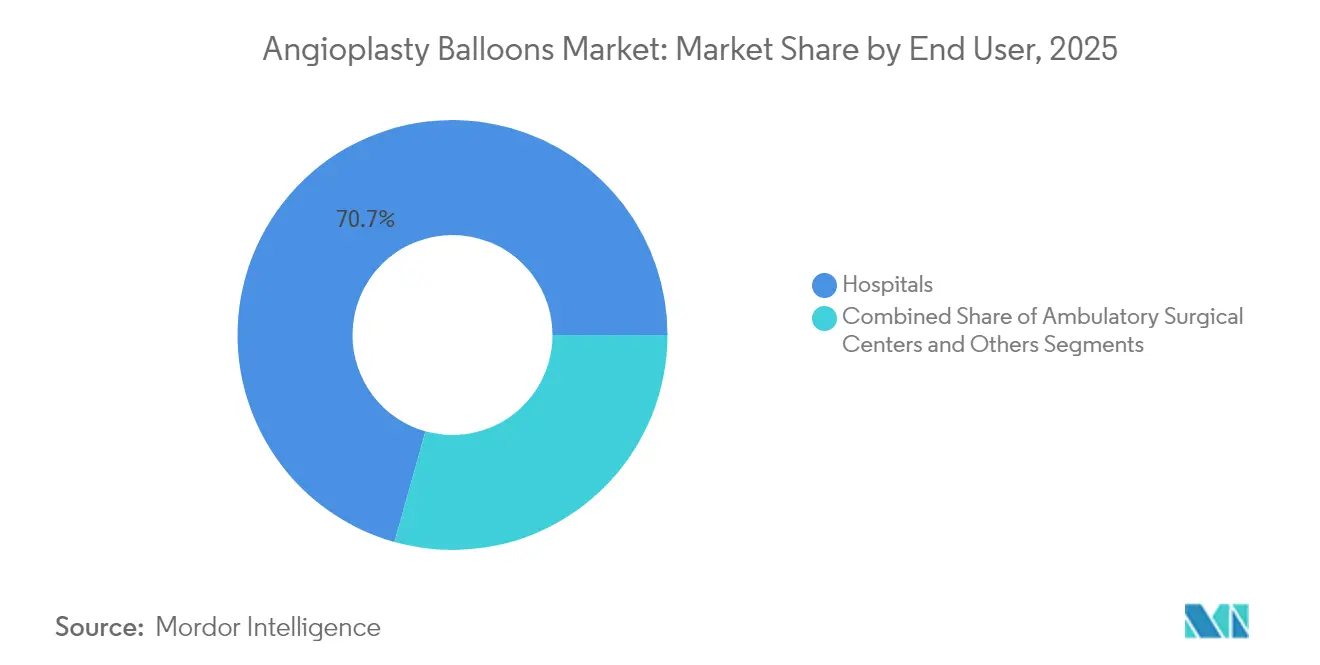
- Por usuario final, los hospitales mantuvieron una participación de ingresos del 70,65% del mercado de balones de angioplastia en 2025, mientras que los centros de cirugía ambulatoria están en camino de alcanzar la CAGR más rápida del 4,58% hasta 2031.
- Por región, América del Norte capturó el 39,25% de la participación del mercado de balones de angioplastia en 2025; se espera que Asia-Pacífico registre la CAGR más rápida del 4,45% durante el horizonte de pronóstico.
- Boston Scientific, Abbott, Medtronic y Teleflex superaron colectivamente el 54,62% de la participación global del mercado de balones de angioplastia en 2025, lo que refleja la continua consolidación en torno a carteras de tecnología premium.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la prevalencia de enfermedades cardiovasculares | +0.9% | Global, más fuerte en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Tendencia hacia la ICP mínimamente invasiva y avances tecnológicos | +0.8% | América del Norte y Europa, extendiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión del grupo geriátrico con enfermedad arterial periférica en economías emergentes | +0.6% | Núcleo de Asia-Pacífico, con desbordamiento hacia América Latina | Largo plazo (≥ 4 años) |
| Avances en polímeros bioabsorbibles y de ultra alta presión | +0.5% | Centros de innovación globales | Mediano plazo (2-4 años) |
| Los balones de presión normal siguen siendo el recurso hospitalario principal | +0.3% | Global, más fuerte en mercados sensibles al precio | Mediano plazo (2-4 años) |
| Migración de la angioplastia a entornos de laboratorio de cateterismo ambulatorio | +0.1% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Prevalencia de Enfermedades Cardiovasculares
Se proyecta que el número de adultos que viven con enfermedades cardiovasculares clínicas supere los 45 millones solo en los Estados Unidos para 2050. Las tasas de hipertensión, diabetes y obesidad continúan aumentando, reforzando la necesidad a largo plazo de revascularización basada en catéter. Aunque la mortalidad coronaria disminuyó notablemente entre 2000 y 2020, se ha estabilizado en los últimos años, manteniendo estable la demanda de angioplastia con balón. Las hospitalizaciones relacionadas con enfermedades cardíacas costaron USD 108 mil millones en 2021, y las previsiones apuntan a USD 131,3 mil millones para 2030, destacando el imperativo económico de soluciones mínimamente invasivas y rentables[1].
Tendencia hacia la ICP Mínimamente Invasiva y Avances Tecnológicos
La práctica clínica ahora favorece los enfoques percutáneos con catéter que acortan la recuperación y reducen los costos de las instalaciones. Los criterios de valoración estandarizados para los ensayos de BRF coronarios publicados en 2025 han legitimado los balones recubiertos de fármacos, que registraron un 17,9% de fracaso de la lesión objetivo al año frente al 28,6% con balones simples. La litotricia intravascular está ganando impulso, utilizando ondas de presión acústica dentro del balón para fracturar el calcio y mejorar la ganancia luminal. Estas tecnologías fortalecen colectivamente las perspectivas del mercado de balones de angioplastia al mejorar los resultados sin dejar metal permanente[2].
Expansión del Grupo Geriátrico con Enfermedad Arterial Periférica en Economías Emergentes
La incidencia de la enfermedad arterial periférica (EAP) está aumentando marcadamente en muchas poblaciones asiáticas y latinoamericanas a medida que aumenta la esperanza de vida y se extienden los factores de riesgo del estilo de vida occidental. Las longitudes de balón más largas, los recubrimientos farmacológicos dedicados y las mejoras en la capacidad de entrega han hecho que las intervenciones femoropoplíteas y por debajo de la rodilla sean más prácticas en entornos con recursos limitados. Los datos a cinco años del Estudio Global IN.PACT mostraron un 69,4% de libertad de revascularización de la lesión objetivo clínicamente impulsada para los BRF en la enfermedad femoropoplítea, impulsando la adopción en estos mercados de alto volumen.
Avances en Polímeros Bioabsorbibles y de Ultra Alta Presión
La ciencia de materiales continúa redefiniendo el rendimiento. El Andamiaje Reabsorbible Liberador de Everolimus Esprit BTK de Abbott obtuvo la aprobación de la FDA en 2024, demostrando un dispositivo disolvente viable para la isquemia crítica de miembros. Por separado, los balones de ultra alta presión como el OPN NC ahora soportan presiones de inflado superiores a 40 atm, permitiendo el tratamiento de lesiones fuertemente calcificadas que antes requerían cirugía. Las innovaciones en administración de fármacos, incluido el sirolimus nanoencapsulado, prometen efectos antirrestenóticos más seguros y duraderos[3].
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo del procedimiento y del dispositivo en comparación con los paquetes de colocación de stents | -0.7% | Global, más agudo en mercados sensibles al precio | Corto plazo (≤ 2 años) |
| Escrutinio regulatorio sobre las señales de seguridad de los BRF con paclitaxel | -0.5% | América del Norte y Europa, con efecto cascada a nivel mundial | Mediano plazo (2-4 años) |
| Tensión en la cadena de suministro de películas de nailon y PET de alta calidad | -0.2% | Global | Mediano plazo (2-4 años) |
| Complicaciones periprocedimentales (retroceso elástico, reestenosis) | -0.1% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo del Procedimiento y del Dispositivo frente a los Paquetes de Colocación de Stents
Los pagadores de atención médica siguen siendo cautelosos cuando las estrategias solo con balón parecen más costosas que los paquetes de stents que incluyen imágenes de seguimiento y planes de medicación. A pesar de la aprobación de Medicare, los CCA aún realizan solo el 1,8% de las ICP ambulatorias en los Estados Unidos, lo que señala una persistente hesitación económica. Los precios premium de los balones recubiertos de fármacos ajustan las decisiones de compra, especialmente donde la inflación en la cadena de suministro ha elevado los costos de insumos al 20% de los ingresos por dispositivos.
Escrutinio Regulatorio sobre las Señales de Seguridad de los BRF con Paclitaxel
Aunque la FDA levantó las restricciones, la preocupación persistente sobre la mortalidad tardía en los BRF basados en paclitaxel ralentiza la adopción. Las etiquetas de las principales plataformas de paclitaxel incluyen advertencias explícitas que exigen discusiones con los pacientes, y las obligaciones de vigilancia poscomercialización elevan los costos de cumplimiento. Estas incertidumbres están impulsando el interés en alternativas recubiertas de sirolimus y en diseños de ensayos de próxima generación que delimiten más claramente el riesgo de mortalidad[4].
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Balones de Puntuación Impulsan el Crecimiento EspecializadoLos balones de puntuación mantuvieron la trayectoria de crecimiento más rápida con una CAGR del 4,26% hasta 2031, un ritmo que refleja su papel en las estrategias de modificación de placas para lesiones calcificadas o fibróticas. El tamaño del mercado de balones de angioplastia para los sistemas de puntuación está aumentando a medida que estudios como la primera serie en humanos de Naviscore reportaron un 94% de éxito procedimental en calcificación moderada a grave. Los balones normales aún dominan la ICP cotidiana con una participación del 41,02% en 2025 porque siguen siendo indispensables para los pasos rutinarios de pre y posdilatación.
Los balones recubiertos de fármacos ganaron un impulso decisivo tras la aprobación del AGENT de Boston Scientific, que mostró una reducción del 50% en la revascularización repetida en comparación con la angioplastia convencional. Los balones de corte preservan un nicho para la reestenosis dentro del stent y el trabajo en vasos pequeños, con un metaanálisis que indica una reducción del 33% en el riesgo de revascularización de la lesión objetivo. Las variantes de ultra alta presión, que ahora superan los 40 atm, extienden el tratamiento percutáneo a las placas fibrocálcicas duras, expandiendo el mercado de balones de angioplastia tanto procedimental como tecnológicamente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
La Angioplastia Periférica Acelera el CrecimientoSe prevé que las intervenciones periféricas registren una CAGR del 4,05% hasta 2031, lo que refleja la creciente prevalencia de la EAP en medio del envejecimiento demográfico y los cambios en el estilo de vida. Las tasas de libertad de revascularización del 69,4% a los 5 años para los balones recubiertos de fármacos validan la durabilidad en el segmento femoropoplíteo, anclando la demanda fuera del ámbito coronario. La angioplastia coronaria aún generó el 56,30% de los ingresos de 2025 y sigue siendo el procedimiento más común; sin embargo, las iniciativas de prevención secundaria y la terapia médica optimizada limitan su crecimiento.
Las herramientas emergentes, incluidos los andamiajes disolventes para la enfermedad por debajo de la rodilla, amplían aún más el alcance terapéutico. La integración de la litotricia intravascular con balones periféricos largos mejora la expansión luminal en lesiones calcificadas difusas. La tendencia periférica diversifica el mercado de balones de angioplastia, ayudando a equilibrar los volúmenes coronarios estancados y brindando a los fabricantes nuevas vías de innovación.
Por Usuario Final:
Los Centros Ambulatorios Reconfiguran la Prestación de AtenciónLos hospitales retuvieron el 70,65% de los ingresos globales en 2025 debido a sus servicios cardíacos integrales y su preparación para casos complejos o de emergencia. Aun así, el mercado de balones de angioplastia está experimentando un pronunciado cambio en el lugar de atención. Los centros de cirugía ambulatoria están en una trayectoria de CAGR del 4,58% hasta 2031 porque Medicare ahora reembolsa la ICP fuera de los muros hospitalarios. Los datos recientes de reclamaciones confirman que el volumen de ICP en CCA, aunque todavía pequeño, se está acelerando rápidamente.
La eficiencia en costos y las mejoras en la experiencia del paciente sirven como ventajas clave de los CCA, aunque los estrictos protocolos de selección de pacientes siguen siendo esenciales. Los nuevos códigos C exclusivos para CCA para cateterización diagnóstica e ICP elevan la previsibilidad del reembolso, impulsando a los grupos de cardiología a desarrollar laboratorios independientes. Los parámetros de resultados de calidad y los criterios de alta estandarizados respaldarán aún más la expansión ambulatoria, sosteniendo el crecimiento del mercado de balones de angioplastia en este entorno.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Balones de Angioplastia en América del Norte
América del Norte lideró con una participación del 39,25% en el mercado de balones de angioplastia en 2025, respaldada por una amplia cobertura de seguros, redes de laboratorios de cateterismo consolidadas y la adopción temprana de dispositivos premium. El entorno regulatorio de la región favorece la innovación, como lo evidencia la autorización en 2024 del AGENT coronary DCB. Los cambios en la política de CMS que permiten la ICP en centros de cirugía ambulatoria han comenzado a redistribuir los volúmenes de procedimientos, aunque los hospitales conservan la mayor parte de los procedimientos complejos. La persistente turbulencia en la cadena de suministro ha obligado a los fabricantes locales a absorber una inflación de dos dígitos en logística y materias primas, lo que ha intensificado el enfoque en el control digital de inventarios. La consolidación se mantuvo activa, destacada por la adquisición por parte de Teleflex de la unidad vascular de BIOTRONIK por 760 millones de EUR, lo que enriqueció su oferta de balones recubiertos de fármaco y stents.
Mercado de Balones de Angioplastia en Asia-Pacífico
Asia-Pacífico registra la expansión más rápida con una CAGR del 4,45%. El envejecimiento de la población, la urbanización y el desarrollo de infraestructuras están impulsando la demanda de laboratorios de cateterismo. Las iniciativas gubernamentales para armonizar las aprobaciones de dispositivos y fomentar la fabricación nacional continúan reduciendo el tiempo de comercialización de nuevos balones. Las guías clínicas regionales ahora recomiendan los DCB para la enfermedad de vasos pequeños y la reestenosis intrastent, alineando las opciones terapéuticas con los estándares globales. Sin embargo, el crecimiento se ve moderado por la sensibilidad al precio, lo que impulsa a los compradores hacia plataformas más rentables y acelera la producción local de balones básicos, incluso cuando la demanda de variantes de alta gama con puntuación y recubrimiento farmacológico sigue aumentando.
Mercado de Balones de Angioplastia en Europa
Europa registra avances constantes pero moderados, ya que las presiones económicas limitan la adopción de dispositivos premium en algunos sistemas de salud pública. El marco del Reglamento de Dispositivos Médicos (MDR), aunque riguroso, proporciona claridad y contribuyó a que Terumo obtuviera el marcado CE para varias soluciones de cierre vascular en 2024, sustentando los ecosistemas de procedimientos. El balón liberador de sirolimus SELUTION SLR de Cordis registró una permeabilidad del 81,5% a tres años en Japón y una libertad del 91,1% de revascularización de la lesión diana en ensayos europeos, lo que refuerza las plataformas recubiertas de fármaco. La colaboración clínica a través de grupos como el Consorcio de Investigación Académica sobre Balones Recubiertos de Fármaco promueve la adopción basada en evidencia en todo el continente, manteniendo el papel de Europa como mercado de referencia para los balones de próxima generación.

Panorama regulatorio
Los balones de angioplastia se regulan como dispositivos médicos en la mayoría de las jurisdicciones, mientras que los balones liberadores de fármaco (DCB) añaden requisitos de combinación fármaco-dispositivo que elevan los umbrales clínicos y de calidad. En los Estados Unidos, la clasificación de producto de la FDA para catéteres balón de angioplastia coronaria transluminal percutánea (PTCA) y los DCB determina las expectativas previas a la comercialización, y los fabricantes de productos combinados deben cumplir con 21 CFR Part 4, alineando el QSR del dispositivo con los controles CGMP del fármaco. La FDA también mantiene comunicaciones de seguridad activas para balones y stents recubiertos con paclitaxel utilizados en la enfermedad arterial periférica, manteniendo el etiquetado, la conversación entre médico y paciente, y el monitoreo posterior a la comercialización como aspectos centrales para las plataformas DCB de paclitaxel.
En Europa, el Reglamento (UE) 2017/745 (MDR) rige la aprobación de dispositivos y el cumplimiento continuo. Los balones liberadores de fármaco requieren una evaluación clínica sólida (incluidas las expectativas de CER conforme al Anexo XIV) y la supervisión de un organismo notificado. Las normas de consenso y los métodos de ensayo determinan las presentaciones y la comparabilidad, incluida la caracterización de recubrimientos reconocida por la FDA para DCB (ASTM F3320-18) y normas internacionales como la ISO 12417-1:2024 para productos combinados de dispositivos vasculares cardiovasculares y fármacos. Este entorno impulsado por normas aumenta la carga de demostrar la integridad del recubrimiento, la uniformidad de la dosis del fármaco y el control de cambios de fabricación en todas las regiones.
Análisis de la cadena de valor
La cadena de valor de los balones de angioplastia comienza con insumos ascendentes, incluidos polímeros de grado médico (como nylon y PET utilizados para los componentes del balón y del catéter), marcadores radiopacos y materiales especiales de hipotubo o eje. Para los balones liberadores de fármaco, la cadena se amplía para incluir ingredientes farmacéuticos activos de grado GMP (comúnmente paclitaxel o enfoques emergentes de sirolimus) y excipientes, así como consumibles de recubrimiento patentados y conocimientos técnicos de proceso. La fabricación principal abarca la extrusión y el formado del balón, la preparación de la superficie, la aplicación del recubrimiento con proporciones controladas de fármaco o excipiente, y el secado o curado, seguido del ensamblaje del catéter y el embalaje. La esterilización terminal, a menudo con óxido de etileno, y las pruebas finales de liberación completan el flujo de fabricación.
Río abajo, los productos se desplazan a través de ventas directas OEM y distribuidores hacia hospitales y centros quirúrgicos ambulatorios, con la adopción de procedimientos influida por la evidencia clínica y las políticas de reembolso. Los principales puntos de friccción incluyen la disponibilidad restringida de capacidad de esterilización con óxido de etileno validada, fuentes limitadas de sustancia farmacéutica certificada GMP para DCB, y la necesidad de revalidar el desempeño del recubrimiento cuando cambian los proveedores o los procesos. Estas restricciones aumentan el valor estratégico de la integración vertical y la calificación de proveedores, particularmente para las plataformas DCB, donde la uniformidad del recubrimiento y el control de cambios pueden afectar los plazos regulatorios y la continuidad del suministro.
Panorama Competitivo
El mercado de balones de angioplastia muestra una concentración moderada a medida que las empresas de dispositivos diversificadas refuerzan sus carteras mediante fusiones específicas, mientras que los innovadores más pequeños se abren paso en nichos de alto rendimiento. La compra de Bolt Medical por USD 664 millones por parte de Boston Scientific le otorgó capacidad propia de balón de litotricia, complementando su BRF AGENT y profundizando su arsenal de modificación de placas. Teleflex invirtió EUR 760 millones para adquirir la franquicia de intervención vascular de BIOTRONIK, ampliando el acceso a la tecnología liberadora de fármacos y fortaleciendo su estrategia de venta cruzada en cardiología estructural. Johnson & Johnson siguió con un movimiento de USD 1,1 mil millones por V-Wave, señalando que los grandes actores ven valor en las plataformas cardiovasculares especializadas.
La diferenciación tecnológica se centra en la ciencia del recubrimiento, la ingeniería de presión de ruptura y la innovación de materiales. Boston Scientific aprovecha su plataforma TransPax para administrar paclitaxel de manera más predecible, logrando un 50% menos de revascularización frente a los balones simples en la reestenosis dentro del stent. Abbott se enfoca en construcciones bioabsorbibles que se disuelven después de la administración del fármaco, resolviendo los inconvenientes de los implantes metálicos a largo plazo. Cordis impulsa los balones basados en sirolimus que buscan mitigar el debate sobre la seguridad del paclitaxel. El ensayo pivotal del BRF Prevail de Medtronic, aprobado en octubre de 2024, comparará resultados directamente con la plataforma AGENT en 65 centros, subrayando el valor que los proveedores premium otorgan a la evidencia aleatorizada.
La resiliencia operativa se ha convertido en un tema competitivo a medida que la geopolítica y los costos de materias primas elevan la exposición de la cadena de suministro. Los principales fabricantes están invirtiendo en fabricación aditiva, análisis de inventario en tiempo real y líneas de extrusión inteligentes para salvaguardar la producción. Los nuevos participantes más pequeños se enfocan en balones especializados de un solo uso y alianzas de distribución regional, a menudo licenciando tecnología de recubrimiento o polímeros a empresas más grandes. La narrativa competitiva general apunta a una combinación de consolidación entre los gigantes y una innovación ágil entre los especialistas, impulsando conjuntamente el mercado de balones de angioplastia hacia adelante.
Líderes de la Industria de Balones de Angioplastia
-
Medtronic
-
Boston Scientific Corporation
-
Terumo Corporation
-
BIOTRONIK
-
Terumo Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Balones de Angioplastia
- Abbott Laboratories
- AngioDynamics
- Beckton Dickinson
- BIOTRONIK
- Boston Scientific
- B. Braun
- Cook Group
- Terumo Corp.
- INFINITY Angioplasty Balloon
- Johnson & Johnson
- Koninklijke Philips
- Medtronic
- Merit Medical Systems
- Integer Holdings Corp.
- Shockwave Medical Inc.
- Teleflex
- Cardionovum
- Biosensors International
- LEPU Medical Technology

Oportunidades de mercado y perspectivas futuras
Se está abriendo un espacio tecnológico en torno a la administración de fármacos sin paclitaxel y a señales de durabilidad a más largo plazo, respaldado por la sensibilidad clínica y regulatoria en torno a la comunicación del balance riesgo-beneficio del paclitaxel. En 2026, múltiples divulgaciones de datos de balones recubiertos con sirolimus, incluidas las presentaciones de Concept Medical para MagicTouch en enfermedad arterial periférica y lecturas comparativas de durabilidad a más largo plazo, junto con la acción comercial de Cordis (lanzamiento de SELUTION SLR PTA en Japón respaldado por datos de permeabilidad de varios años), apuntan a un impulso activo detrás de los enfoques de sirolimus en las intervenciones periféricas. Esto crea espacio para proveedores con procesos de recubrimiento escalables, uniformidad repetible de la dosis del fármaco y programas clínicos que demuestran bajas tasas de reintervención en segmentos complejos de EAP.
A nivel operativo, el control de cambios de fabricación y la resiliencia del suministro siguen siendo áreas de oportunidad accionables, ya que los DCB dependen del suministro calificado de fármacos, la estabilidad del proceso de recubrimiento y la capacidad de esterilización validada. Las actualizaciones de fabricación recientes revisadas por la FDA, incluidos cambios de sitio y de proveedor registrados a través de suplementos de PMA, muestran que las decisiones de la cadena de suministro están cada vez más ligadas al mantenimiento regulatorio además del costo. Las empresas que puedan regionalizar la producción, calificar proveedores críticos alternativos sin desviaciones de desempeño y respaldar los cambios hacia lugares de atención ambulatoria con disponibilidad y capacitación consistentes pueden competir con mayor eficacia a medida que se diversifican los entornos de procedimiento.
Recent Industry Developments in Mercado de Balones de Angioplastia
- Marzo de 2026: Terumo Corporation recibió la autorización 510(k) de la FDA (K252295) para su catéter balón de angioplastia coronaria Ryurei. La autorización refuerza la cartera de balones coronarios de Terumo en los Estados Unidos y respalda una participación más amplia en flujos de trabajo de ICP tanto rutinarios como complejos, en los que los hospitales y los centros ambulatorios en expansión priorizan la disponibilidad constante de dispositivos.
- Octubre de 2025: Terumo Corporation celebró un acuerdo estratégico de 30 millones de USD con Orchestra BioMed que incluyó un derecho de primera negativa para el balón Virtue Sirolimus AngioInfusion y una inversión en acciones preferentes. La estructura le otorga a Terumo una opción más firme sobre un enfoque diferenciado de balón con sirolimus mientras comparte el riesgo de desarrollo, en línea con el movimiento de la industria hacia plataformas de balones recubiertos con fármaco y con capacidad de administración de fármacos.
- Marzo de 2024: Boston Scientific recibió la aprobación de la FDA para el balón liberador de fármaco AGENT para el tratamiento de la reestenosis coronaria intrastent. La aprobación amplió el mercado direccionable en EE. UU. para la terapia coronaria con DCB y reforzó la vía de tratamiento «sin dejar nada atrás», aumentando la presión competitiva sobre tecnologías comparables de balones liberadores de fármaco y de preparación de lesiones.


Mercado de Balones de Angioplastia Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de balones de angioplastia abarca los dispositivos de balón basados en catéter utilizados para dilatar vasos sanguíneos estrechados durante la angioplastia coronaria o periférica, medido como ingresos por dispositivo en USD en las principales regiones.
Exclusiones del alcance: El dimensionamiento excluye los dispositivos de inflado de balón, las guías, los stents vasculares y los ingresos por servicios de procedimientos o posdilatación.
Descripción General de la Segmentación
- Por Tipo de Producto
- Balones Normales
- Balones de Corte
- Balones de Puntuación
- Balones Liberadores de Fármacos
- Por Aplicación
- Angioplastia Coronaria
- Angioplastia Periférica
- Por Usuario Final
- Hospitales
- Centros de Cirugía Ambulatoria
- Otros
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Turquía
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para establecer los límites del modelo, que luego se complementan con verificaciones de expertos. Nos basamos principalmente en fuentes públicas de atención médica y comercio para comprender las tendencias de los procedimientos, las señales de demanda de los pacientes y el contexto normativo que determina la adopción de dispositivos. Las fuentes ilustrativas incluyen los CDC y los NIH, las estadísticas de salud de la OCDE, las actualizaciones de enfermedades cardiovasculares de la OMS, y las bases de datos de dispositivos y comunicaciones de seguridad de la FDA, que ayudan a anclar los supuestos en torno a la utilización y el uso de tecnología.
En cuanto al lado de la oferta y la comercialización, también revisamos informes anuales de empresas, presentaciones para inversores, registros regulatorios y revistas médicas que analizan los enfoques y resultados de la angioplastia, incluidos los balones recubiertos de fármaco en indicaciones relevantes. Cuando es necesario, utilizamos suscripciones de pago para obtener información financiera e inteligencia empresarial, bases de datos de patentes y datos de importación y exportación a nivel de envíos para verificar la presencia de los fabricantes y la dirección de los precios. Estas fuentes documentales no son exhaustivas, y también se utilizaron otras referencias públicas para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas primarias se utilizaron para someter a prueba de estrés el alcance de los dispositivos, la combinación de demanda y los supuestos de precios que las fuentes documentales no explican completamente. Conversamos con fabricantes, distribuidores, personal de laboratorios de cateterismo y partes interesadas en adquisiciones en APAC, EMEA y las Américas, de modo que las diferencias regionales en los entornos de procedimientos y las preferencias de productos pudieran reflejarse en la visión final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directores ejecutivos: 14% | APAC: 46% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 26% | EMEA: 31% |
| Actores más pequeños: 14% | Gerentes: 60% | Américas: 23% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que los volúmenes de procedimientos y los grupos de pacientes tratados se reconstruyen por región, y luego se traducen en demanda de balones utilizando el uso por procedimiento y la combinación entre casos coronarios y periféricos. Una vez formado ese grupo de demanda, el valor se calcula utilizando bandas de precio de venta promedio específicas por región y supuestos de combinación de productos para balones normales, de corte, de puntuación y de elución de fármaco.
Para mantener los totales realistas, realizamos verificaciones selectivas de abajo hacia arriba, como consolidaciones de proveedores a partir de divulgaciones de ingresos públicamente visibles, verificaciones de canales sobre precios de venta típicos y pruebas de coherencia de precio de venta promedio por volumen muestreadas por aplicación. Los insumos clave utilizados en el modelo incluyen los volúmenes de angioplastia e intervenciones relacionadas, la proporción de angioplastia coronaria frente a periférica, la participación de adopción de balones recubiertos de fármaco donde se utilizan clínicamente, los patrones de reposición y almacenamiento en hospitales y centros ambulatorios, y el movimiento de precios ajustado por inflación por región. Si un país carece de una serie de datos clara, la completamos utilizando indicadores proxy como la capacidad hospitalaria y la intensidad de los procedimientos, y luego verificamos el resultado con los comentarios de las entrevistas.
El pronóstico utiliza análisis de escenarios respaldado por el consenso de expertos sobre la dirección del crecimiento de los procedimientos, la influencia de las guías clínicas y los cambios en la combinación de productos. Los escenarios flexibilizan principalmente la velocidad de adopción de los balones recubiertos de fármaco, la progresión del precio de venta promedio y el crecimiento regional de los procedimientos, que luego se integran en un único caso esperado para el pronóstico final.
Ciclo de Validación y Actualización de Datos
La validación se realiza en capas para que los números finales no dependan de una sola fuente de datos o un solo supuesto. Los resultados se verifican con señales independientes como las expectativas de crecimiento de los procedimientos, los patrones de demanda regional de dispositivos y la plausibilidad del movimiento del precio de venta promedio y la combinación de productos, y luego se señalan los valores atípicos para su revisión. Antes de la aprobación final, un segundo analista revisa la lógica, los cálculos y la coherencia de los supuestos entre geografías y aplicaciones.
El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como acciones regulatorias importantes, cambios significativos en el reembolso o cambios en la evidencia clínicamente relevantes que puedan alterar la adopción. Justo antes de la entrega, realizamos una revisión final para confirmar que los números del mercado y el análisis narrativo reflejan la información pública más reciente disponible y los aportes de los expertos.
Tamaño del Mercado de Balones de Angioplastia de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para los balones de angioplastia suelen diferir porque el conjunto de productos contabilizados no siempre es el mismo, y porque los supuestos de conversión de procedimiento a dispositivo varían según la fuente. La varianza también puede aparecer cuando una estimación está anclada a una instantánea de un solo año, mientras que otra combina un año base más antiguo con expectativas de adopción prospectivas.
La tabla muestra una dispersión que se explica principalmente por lo que se incluye en torno a los componentes adyacentes del catéter y por cómo se trata el valor del balón de elución de fármaco en los procedimientos coronarios y periféricos. En el modelo de Mordor Intelligence, solo se contabilizan los ingresos por dispositivos de balón de angioplastia, incluidos los balones normales, de corte, de puntuación y de elución de fármaco, mientras que los dispositivos de inflado, las guías, los stents vasculares y los ingresos por servicios quedan excluidos. Ese límite puede alejar los totales de las interpretaciones más amplias de gasto en catéter o procedimientos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,91 mil millones de USD (2026) | |
| Editor de la Industria A | 2,71 mil millones de USD (2024) | Utiliza una base de 2024 con una ventana de pronóstico más corta, y puede subestimar el valor de los años posteriores si los cambios en la combinación de productos, como la adopción de balones recubiertos de fármaco, se modelan de forma conservadora o no se actualizan con los cambios recientes en la combinación de procedimientos. |
| Editor de Investigación B | 2,63 mil millones de USD (2024) | Se basa en una línea de base de 2024 y puede aplicar diferentes tasas de conversión de procedimiento a dispositivo por región, especialmente para los casos periféricos, lo que puede cambiar la demanda unitaria y el resultado implícito de la combinación de precio de venta promedio. |
En conjunto, la comparación sugiere que la mayor parte de la varianza proviene de los límites del alcance y de cómo el crecimiento de los procedimientos y la combinación de productos se traducen en ingresos. Al mantener los insumos vinculados a señales de procedimientos observables, supuestos de uso realistas e inclusiones y exclusiones claramente establecidas, la estimación final se mantiene trazable y reproducible en todas las regiones y años de pronóstico.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de balones de angioplastia y el crecimiento esperado?
El tamaño del mercado de balones de angioplastia es de USD 2,91 mil millones en 2026 y se prevé que alcance USD 3,47 mil millones en 2031 a una CAGR del 3,57%.
¿Qué región lidera el mercado de balones de angioplastia?
América del Norte mantiene el liderazgo con una participación de mercado del 39,25% en 2025, respaldada por un amplio reembolso y la adopción temprana de tecnología.
¿Por qué están ganando atención los balones recubiertos de fármacos?
Los balones recubiertos de fármacos aprobados por la FDA, como el AGENT, reducen la revascularización repetida en un 50% frente a los balones simples, respaldando una estrategia de no dejar nada atrás.
¿Qué tan rápido está creciendo el segmento de centros de cirugía ambulatoria?
Se proyecta que la ICP en CCA registre una CAGR del 4,58% hasta 2031, ya que los beneficios de reembolso y experiencia del paciente trasladan los procedimientos fuera de los hospitales.
¿Cuáles son las principales restricciones que enfrenta el mercado de balones de angioplastia?
Los altos costos de los dispositivos en relación con las estrategias de stents en paquete y el continuo escrutinio regulatorio sobre la seguridad del paclitaxel siguen siendo las principales barreras de adopción.
¿Qué tipo de producto se está expandiendo más rápidamente?
Los balones de puntuación lideran el crecimiento con una CAGR del 4,26% porque mejoran la modificación de placas en lesiones calcificadas complejas.


 Sus datos están seguros y nunca se venden ni se comparten.
