
Tamaño y Participación del Mercado de Globos Gástricos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
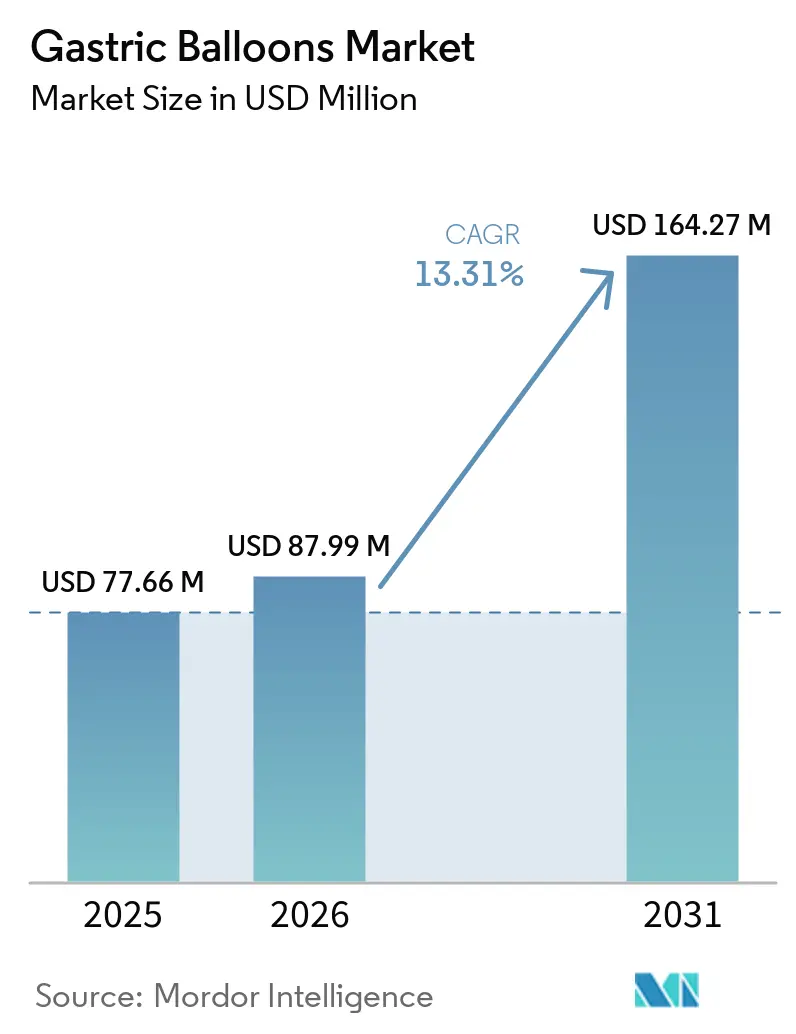
| Tamaño del Mercado (2026) | 87.99 Millones de dólares |
| Tamaño del Mercado (2031) | 164.27 Millones de dólares |
| Growth Rate (2026 - 2031) | 13.31 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Globos Gástricos por Mordor Intelligence
El tamaño del mercado de globos gástricos fue valorado en USD 77,66 millones en 2025 y se estima que crecerá desde USD 87,99 millones en 2026 hasta alcanzar USD 164,27 millones en 2031, a una CAGR del 13,31% durante el período de pronóstico (2026-2031). La creciente prevalencia de la obesidad, las innovaciones en globos sin procedimientos y la mayor apertura de los pagadores para cubrir terapias reversibles impulsan este crecimiento. La demanda es más fuerte entre las personas con índice de masa corporal (IMC) de 30 a 40 kg/m² que rechazan la cirugía pero buscan un control duradero del peso, mientras que los médicos consideran cada vez más los globos como un puente entre el cambio de estilo de vida y la cirugía bariátrica. Los avances tecnológicos como las cápsulas tragables, el ajuste de presión mediante robótica blanda, la telemetría del Internet de las Cosas (IoT) y la farmacoterapia concurrente con péptido similar al glucagón tipo 1 (GLP-1) muestran cómo los fabricantes de dispositivos pretenden mejorar la eficacia, el confort y el impacto metabólico.
Conclusiones Clave del Informe
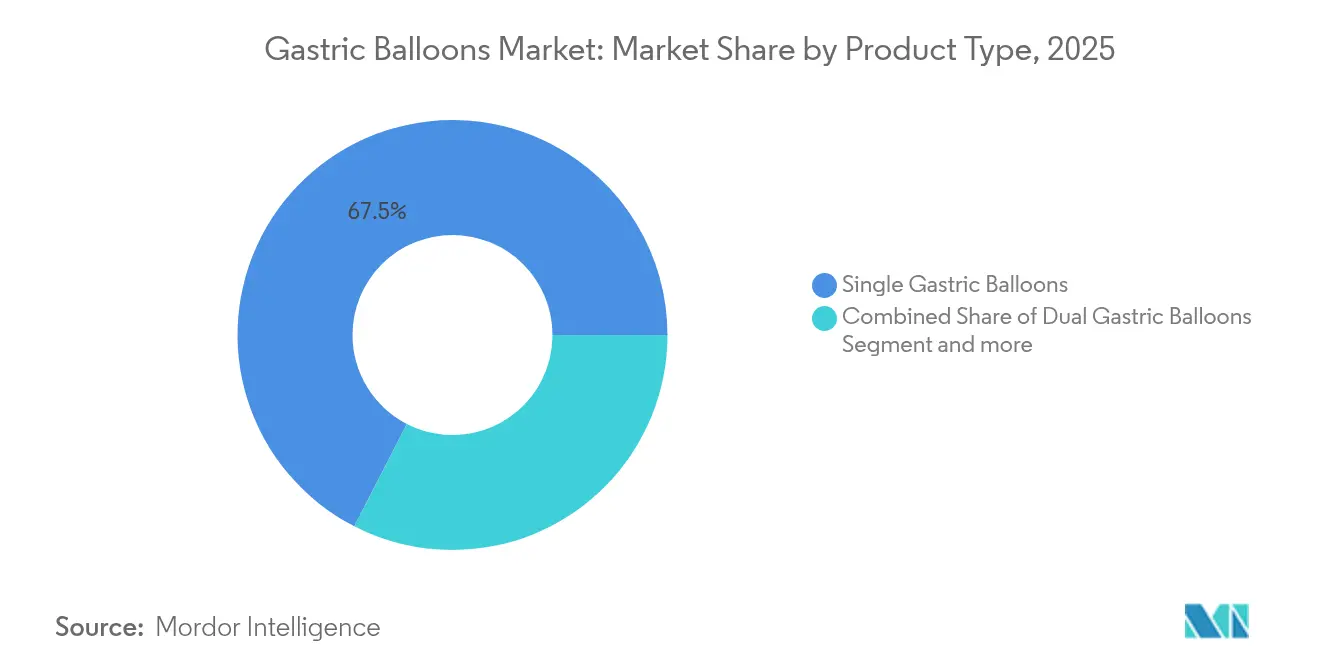
- Por tipo de producto, los sistemas de globo único lideraron con el 67,45% de la participación del mercado de globos gástricos en 2025; los globos triples registran la CAGR más rápida del 13,55% hasta 2031.
- Por material de relleno, los dispositivos rellenos de solución salina representaron el 81,05% del tamaño del mercado de globos gástricos en 2025, mientras que los globos rellenos de gas se expanden a una CAGR del 13,66%.
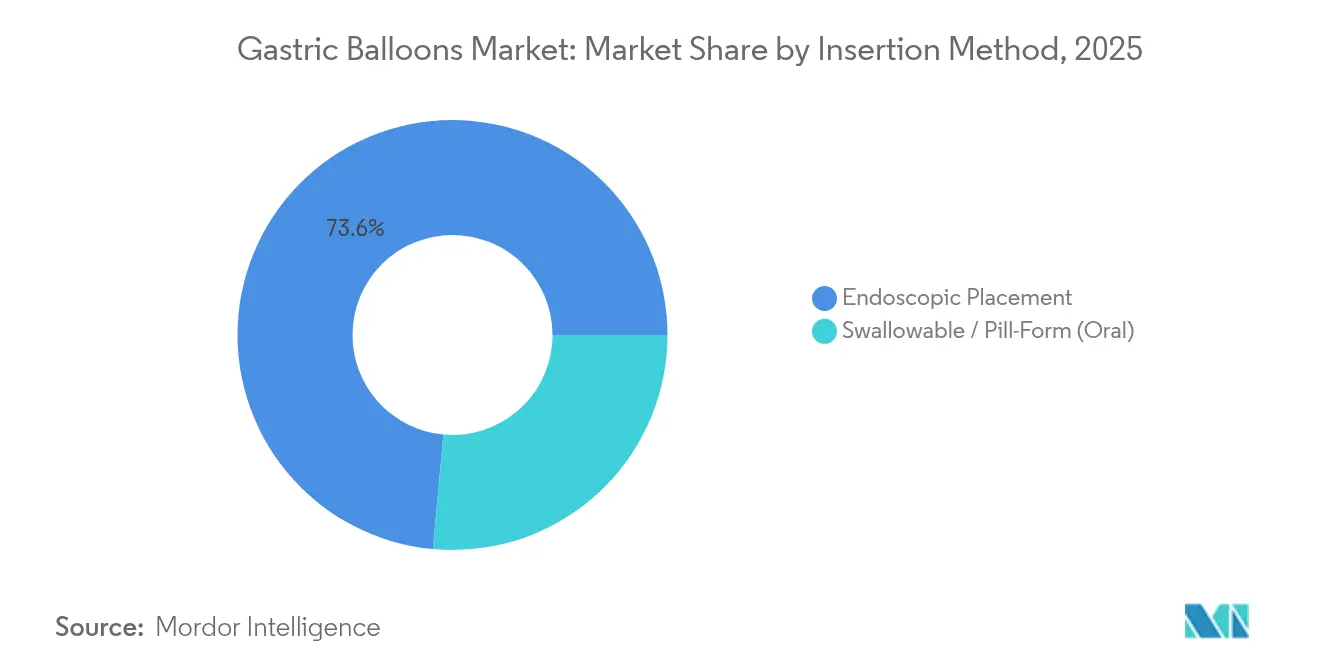
- Por método de inserción, la colocación endoscópica mantuvo una participación del 73,55% en 2025; los enfoques tragables ascienden al 13,34% hasta 2031.
- Por usuario final, los hospitales aseguraron el 48,05% de la participación en ingresos en 2025, mientras que las clínicas bariátricas especializadas registran una CAGR del 13,7%.
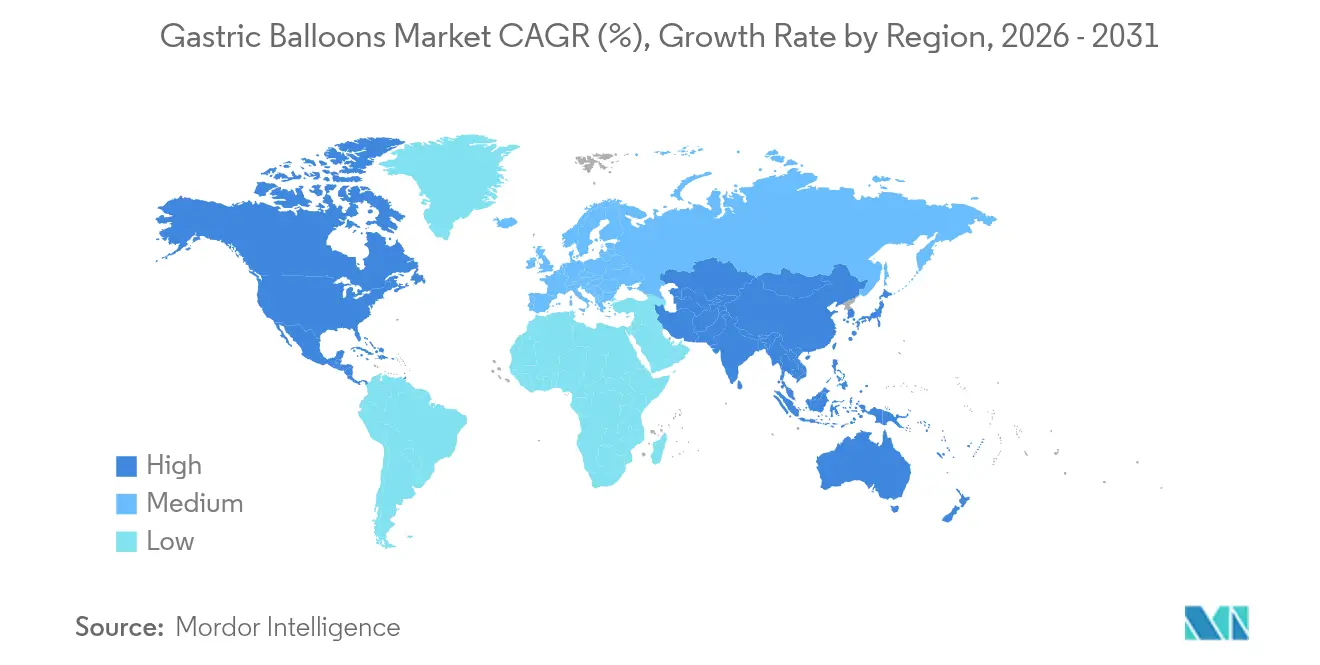
- Por geografía, América del Norte lideró con el 39,85% de la participación del mercado de globos gástricos en 2025; Asia Pacífico avanza más rápido al 13,78% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente prevalencia de la obesidad | +3.2% | Global; más fuerte en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Demanda de procedimientos mínimamente invasivos para la pérdida de peso | +2.8% | América del Norte y UE; en expansión en Asia Pacífico | Mediano plazo (2-4 años) |
| Terapia combinada con agonistas de GLP-1 | +2.4% | Adopción temprana en América del Norte; potencial global | Mediano plazo (2-4 años) |
| Creciente evidencia clínica y respaldo de guías | +2.1% | Mercados desarrollados en todo el mundo | Mediano plazo (2-4 años) |
| Expansión de la cobertura de reembolso | +1.9% | América del Norte y UE principal | Corto plazo (≤ 2 años) |
| Globos inteligentes con robótica blanda e IoT | +1.1% | Inicialmente mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de la Obesidad
La obesidad ha sido reclasificada como una enfermedad crónica que requiere intervención médica formal. La propuesta de 2024 de los Estados Unidos para reembolsar los medicamentos contra la obesidad bajo la Parte D de Medicare señala el reconocimiento institucional que impulsa la demanda de opciones complementarias basadas en dispositivos[1]Centros de Servicios de Medicare y Medicaid, "Rediseño de la Parte D de Medicare para el Año Calendario 2024," cms.gov. Los sistemas de salud ven los globos como una vía rentable para mitigar los gastos relacionados con la diabetes, la hipertensión y la apnea del sueño. Los metaanálisis indican una resolución del 55,5% en la diabetes tipo 2, del 58,8% en la hipertensión y del 57,8% en la apnea obstructiva del sueño en los cuatro meses posteriores a la terapia con globos[2]Allurion Technologies, "Resultados Principales del Ensayo Pivotal AUDACITY," ir.allurion.com . El aumento de la obesidad adolescente abre un segmento más joven que favorece las herramientas reversibles y no quirúrgicas.
Creciente Demanda de Procedimientos Mínimamente Invasivos para la Pérdida de Peso
Los pacientes buscan cada vez más intervenciones como el globo intragástrico que eviten la cirugía, preserven opciones futuras y permitan un rápido retorno a la rutina. Los globos sin procedimiento eliminan la sedación, el tiempo en quirófano y la necesidad de supervisión por parte de un gastroenterólogo, haciendo que la terapia sea accesible en entornos de atención primaria. Los dispositivos tragables muestran eventos adversos graves por debajo del 3,1%, lo que contrasta favorablemente con los perfiles de complicaciones quirúrgicas. Los flujos de trabajo compatibles con el ámbito ambulatorio amplían las redes de proveedores, fomentando una adopción rápida a pesar del dominio actual del 74% de participación de la endoscopia.
Terapia Combinada con Agonistas de GLP-1 que Abre Nuevas Indicaciones
Los primeros programas clínicos que combinan globos con semaglutida demuestran una pérdida del 19% del peso corporal total frente al 13,7% con globos solos, apuntando a beneficios metabólicos aditivos que preservan la masa muscular magra. Dichos protocolos son atractivos para los pagadores que necesitan resultados duraderos y para los médicos que atienden a pacientes con alto riesgo cardiometabólico. La sinergia posiciona a los globos como una terapia de plataforma en lugar de una solución mecánica independiente.
Creciente Base de Evidencia Clínica y Respaldo de Guías
Las guías publicadas en 2024 por la Sociedad Americana de Endoscopia Gastrointestinal y su homóloga europea colocan formalmente los globos gástricos dentro de las vías bariátricas respaldadas[3]Sociedad Americana de Endoscopia Gastrointestinal y Sociedad Europea de Endoscopia Gastrointestinal, "Guía sobre Terapias Bariátricas Endoscópicas Primarias," asge.org. Los metaanálisis ahora abarcan registros de 15 años, confirmando una pérdida media del exceso de peso del 25,4% y una baja incidencia de complicaciones tardías[4]Revista Coreana de Investigación sobre Helicobacter y el Tracto Gastrointestinal Superior, "Revisión de Tendencias Regionales de Obesidad," kjhugr.org. Dicha validación acelera la confianza de los médicos, estandariza la formación y fomenta la participación de los pagadores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Eficacia limitada a largo plazo frente a la cirugía bariátrica | −2.1% | Global, especialmente donde la cirugía está arraigada | Largo plazo (≥ 4 años) |
| Reembolso fragmentado en economías emergentes | −1.8% | Asia Pacífico, América Latina, Oriente Medio y África | Mediano plazo (2-4 años) |
| Competencia de la gastroplastia en manga endoscópica | −1.6% | América del Norte y Europa; creciendo en todo el mundo | Mediano plazo (2-4 años) |
| Eventos adversos relacionados con el globo | −1.3% | Global; mayor impacto en centros de bajo volumen | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Eficacia Limitada a Largo Plazo frente a la Cirugía Bariátrica
La recuperación de peso tras la extracción del dispositivo sigue siendo una preocupación central. La evidencia muestra que solo el 44,7% de los pacientes con globo mantienen una pérdida significativa 12 meses después de la extracción, mientras que la gastrectomía en manga laparoscópica ofrece mayor durabilidad ajendoscopicsurg.org. Esta limitación reduce el grupo elegible a personas que priorizan la reversibilidad sobre la reducción máxima de peso. El asesoramiento nutricional a largo plazo y el coaching digital añaden costo y complejidad.
Amenaza Competitiva de la Gastroplastia en Manga Endoscópica de Nueva Generación
La gastroplastia en manga endoscópica (GSE) reporta una pérdida del 17,1% del peso corporal total a los 12 meses con una seguridad similar, superando los resultados del 10 al 15% típicos de los globos endoscopeninternationalopen.com. La GSE ofrece una reducción permanente del volumen gástrico sin implantes, evitando problemas de migración o desinflado que afectan hasta al 2,9% de los receptores de globos obesitysurgery.com. A medida que la GSE obtiene respaldo de las guías, puede desplazar la demanda de globos en los centros de mayor nivel.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Sistemas Simples Dominan, los Globos Triples Ganan ImpulsoEn 2025, los dispositivos simples controlaron el 67,45% del mercado de globos gástricos, respaldados por décadas de datos de seguridad y requisitos de colocación sencillos. El linaje de Orbera ilustra la confianza sostenida de los médicos, que se traduce en ingresos predecibles para hospitales y clínicas. Los pacientes suelen elegir los simples por su menor costo y sus resultados bien documentados. Los actores establecidos del mercado refuerzan esta posición agrupando los globos con aplicaciones de coaching nutricional que maximizan el apoyo posterior al procedimiento.
Los sistemas de triple globo registran la CAGR más alta del 13,55% e ilustran cómo la innovación puede obtener un reembolso premium. La plataforma ajustable de Spatz permite a los médicos modular el volumen para contrarrestar las mesetas de pérdida de peso, logrando una pérdida del 15% del peso corporal total en ensayos controlados. Esta adaptabilidad diferencia a los globos triples en segmentos de pacientes orientados al rendimiento y señala una vía para extender el tiempo de permanencia, mitigando potencialmente la brecha de eficacia a largo plazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Material de Relleno:
La Tradición de la Solución Salina se Enfrenta a la Comodidad de los Rellenos de GasLa solución salina sigue siendo el relleno predeterminado, ocupando el 81,05% de la participación en 2025 debido a su visibilidad radiográfica y su documentación de seguridad a largo plazo. Los hospitales aprecian el control que ofrece la solución salina durante la colocación y extracción, lo que se alinea con el flujo de trabajo estándar de endoscopia. Además, los proveedores de dispositivos mantienen cadenas de suministro maduras para kits de solución salina estéril, lo que favorece la eficiencia de costos.
Los globos rellenos de gas, liderados por Obalon, avanzan a una CAGR del 13,66% a medida que los pacientes valoran una carga intragástrica más ligera y una menor náusea. La administración mediante cápsula tragable elimina la sedación y puede completarse en menos de 15 minutos, lo que supone un gran atractivo para los entornos ambulatorios. A pesar de una duración de extracción ligeramente mayor, la mejor tolerabilidad respalda una adopción más amplia, particularmente en redes de atención primaria que buscan intervenciones escalables.
Por Método de Inserción:
La Endoscopia Sigue Liderando, las Cápsulas Tragables EscalanLa colocación endoscópica mantiene hoy el 73,55% de la participación gracias a la formación arraigada de los médicos, la confirmación visual durante el despliegue y el alcance diagnóstico concurrente. Los hospitales que ya han invertido en torres de endoscopia realizan un costo incremental mínimo al añadir globos a los programas bariátricos.
Las cápsulas tragables registran una CAGR del 13,34% al eliminar los obstáculos de anestesia, instalaciones y personal. El sistema Elipse documenta una pérdida del 14,2% del peso corporal total requiriendo solo una breve visita a la clínica para su ingestión. Dicha comodidad resuena con los programas de bienestar corporativo y los operadores de telemedicina que pueden supervisar los procesos de pérdida de peso de forma remota. A medida que se amplíen las aprobaciones regulatorias, la vía de la cápsula presionará cada vez más los volúmenes endoscópicos, particularmente para pacientes de bajo riesgo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final:
Los Hospitales Anclan el Volumen, las Clínicas Especializadas AceleranLos hospitales generaron el 48,05% de los ingresos de 2025 gracias a las salas de endoscopia integradas, la preparación para emergencias y los equipos de atención multidisciplinaria establecidos. Estos atributos tranquilizan a los pagadores aversos al riesgo y permiten pagos agrupados que incluyen asesoramiento nutricional y visitas de seguimiento.
Sin embargo, las clínicas bariátricas serán el motor de crecimiento hasta 2031 con una CAGR del 13,7%. La experiencia especializada, las vías optimizadas y la agilidad de marketing permiten a las clínicas atraer rápidamente a pacientes que pagan de su propio bolsillo. Los globos sin procedimientos amplifican esta tendencia porque requieren un equipo de capital mínimo, lo que permite a las clínicas escalar el rendimiento manteniendo bajos los gastos generales. Los centros quirúrgicos ambulatorios siguen una trayectoria similar, respaldados por modelos de dotación de personal rentables.
Análisis Geográfico
Mercado de Globos Gástricos en América del Norte
América del Norte representó el 39,85% del mercado de globos gástricos en 2025, impulsado por la variedad de dispositivos autorizados por la FDA y el sólido conocimiento de los médicos. La postura cambiante de Medicare en materia de cobertura y las iniciativas de bienestar de los empleadores mantienen la demanda resiliente.
Mercado de Globos Gástricos en Europa
Europa mantiene un peso significativo gracias a la amplia adopción por parte de los médicos y a la inclusión proactiva en las guías clínicas. Sin embargo, el reembolso sigue siendo irregular, lo que genera un mosaico de adopción regional: los aseguradores estatutarios de Alemania reembolsan los globos de forma selectiva, mientras que el sur de Europa recurre con frecuencia a modelos de pago directo por parte del paciente.
Mercado de Globos Gástricos en Asia-Pacífico
Asia-Pacífico exhibe una CAGR del 13,78%, la más alta a nivel mundial. El aumento de los ingresos disponibles y la creciente prevalencia de la obesidad generan una demanda favorable en China, Japón e India. El registro de 15 años de Japón muestra una pérdida media del exceso de peso del 46,6%, lo que infunde confianza entre los gastroenterólogos de la región. Sin embargo, la fragmentación de los pagadores y el turismo médico en el extranjero hacen que el desarrollo del mercado se oriente hacia hospitales del sector privado y cadenas de bienestar dirigidas a poblaciones urbanas adineradas.

Panorama regulatorio
Los balones gástricos están regulados como dispositivos gastrointestinales implantables temporales de alto riesgo, por lo que el acceso al mercado depende de la revisión previa a la comercialización específica de cada jurisdicción, el cumplimiento del sistema de calidad y la vigilancia posterior a la comercialización. En Estados Unidos, los principales sistemas siguen la vía de Aprobación Previa a la Comercialización (PMA) de la FDA para dispositivos de pérdida de peso, que exige evidencia clínica sólida, etiquetado y monitoreo de eventos adversos, y funciona como una barrera de tiempo para la comercialización.
En Europa, el Reglamento (UE) 2017/745 (MDR) endurece la evaluación clínica, la documentación técnica y las obligaciones de vigilancia para dispositivos gastrointestinales invasivos, lo que afecta los costos de recertificación y el ritmo de actualización de las carteras bajo la supervisión de organismos notificados. En Australia, los balones intragástricos están regulados por la Therapeutic Goods Administration (TGA) y figuran en el ARTG (por ejemplo, el BIB System como Clase IIb), y las acciones de etiquetado orientadas a la seguridad determinan el cumplimiento continuo, incluida la corrección de defecto de producto registrada por la TGA en febrero de 2025 para el Allurion Gastric Balloon System, que actualizó las Instrucciones de Uso con contraindicaciones, controles y precauciones adicionales.
Análisis de la cadena de valor
La cadena de valor de los balones gástricos comienza con materias primas y componentes especializados, incluidos silicona/elastómeros de grado médico, subconjuntos de catéteres y válvulas, kits de medios de inflado, y módulos con sensores o capacidad de telemetría para las plataformas más nuevas. Estos insumos pasan al conformado de precisión (inyección de LSR, moldeo por inmersión, sellado de película fina), seguido del ensamblaje en salas limpias de clase ISO, esterilización, envasado y liberación de lotes respaldados por pruebas de biocompatibilidad y desempeño alineadas con los requisitos regulatorios.
Aguas abajo, los fabricantes que poseen el expediente regulatorio y la evidencia clínica capturan una parte desproporcionada del valor mediante ventas de dispositivos combinadas con herramientas propietarias de colocación/extracción, capacitación y servicios de apoyo al paciente. La distribución generalmente se realiza a través de modelos directos a la clínica que construyen redes bariátricas de alto contacto, o de canales liderados por distribuidores que se expanden hacia hospitales y entornos ambulatorios. Los cuellos de botella se concentran en los pasos de fabricación de alta precisión (integridad del sellado y desempeño de válvulas miniaturizadas) y en las actividades de cumplimiento (expedientes técnicos del MDR y vigilancia posterior a la comercialización), lo que eleva los costos de cambio y refuerza la ventaja de los actores a gran escala, como lo ilustran los hitos de la PMA de la FDA, como la aprobación del Allurion Gastric Balloon System (PMA P250023) en 2026, que convierte la preparación regulatoria en rendimiento comercial.
Panorama Competitivo
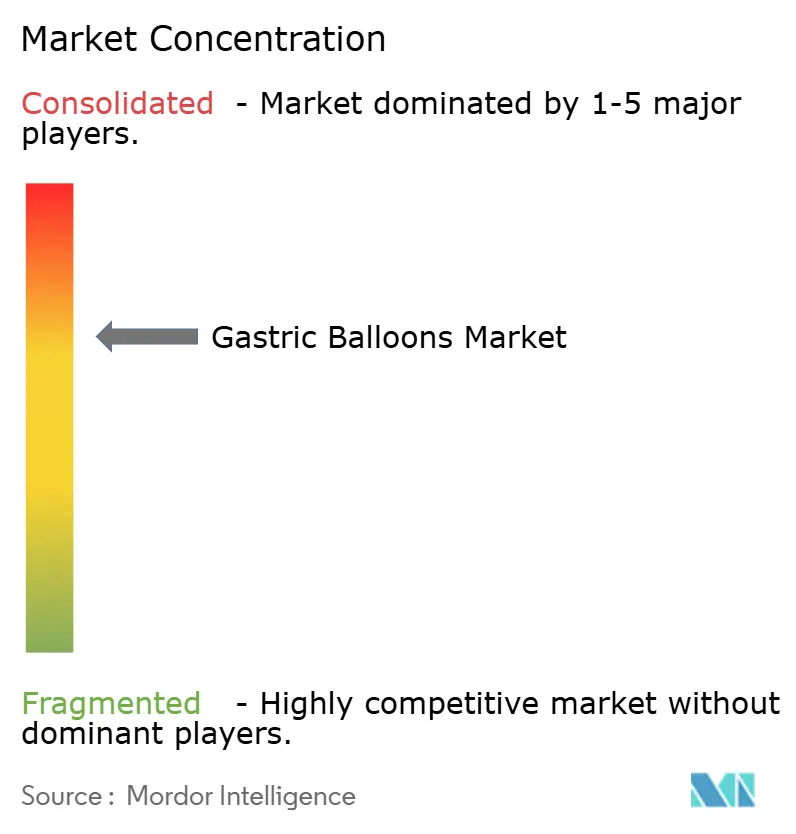
Un panorama competitivo moderadamente fragmentado caracteriza el mercado de globos gástricos. La adquisición de Apollo Endosurgery por parte de Boston Scientific en 2023 por USD 615 millones agrupó Orbera con una cartera global de endoscopia, ilustrando la necesidad de escala para navegar la regulación multirregional. Allurion Technologies lidera en el segmento sin procedimientos a través del globo Elipse, respaldado por más de 20 patentes en los Estados Unidos y una inminente presentación ante la FDA tras su estudio pivotal AUDACITY, que mostró una baja tasa del 3,1% de eventos graves.
ReShape Lifesciences persigue la optimización de costos, reduciendo el 55,4% de los gastos operativos mientras acumula más de 50 patentes que cubren refinamientos de globos dobles. La contención de costos se alinea con las necesidades de las clínicas ambulatorias, posicionando a ReShape para ofrecer productos de nivel de valor. Los fabricantes de dispositivos incorporan cada vez más aplicaciones de coaching con inteligencia artificial y paquetes de medicamentos GLP-1 a las ventas de hardware, buscando ingresos por suscripción y datos de participación del paciente.
Los conceptos de globos inteligentes que incorporan sensores de presión, microbombas y módulos Bluetooth se acercan cada vez más al mercado, prometiendo modulación activa del volumen y retroalimentación de saciedad en tiempo real. Estas características pueden difuminar las líneas entre los dispositivos implantables y los terapéuticos digitales, invitando a asociaciones con empresas de telesalud y fabricantes de medicamentos para enfermedades metabólicas.
Líderes de la Industria de Globos Gástricos
Allurion Technologies, Inc.
ReShape Lifesciences, Inc.
Helioscope Medical Implants
Boston Scientific Corporation
Spatz FGIA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Globos Gástricos
- Boston Scientific
- Allurion Technologies
- ReShape Lifescience
- Spatz FGIA, Inc.
- Helioscopie Medical Implants
- Districlass Medical
- Silimed
- ENDALIS
- LEXEL
- Medispar CVBA
- Medsil
- Izsam Medical
- ReShape Duo (ReShape Medical)
- Heliosphere Bag (Heliosphere)
- Ullorex Medical
- Semistationary Antral Balloon (SAB)
- Medicone

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco inmediato es la ampliación del acceso al manejo de peso mínimamente invasivo para pacientes con IMC de 30 a 40 kg/m2 que evitan la cirugía, particularmente donde los flujos de trabajo sin procedimiento reducen la dependencia de las salas de endoscopia y la anestesia. La aprobación de la PMA de la FDA en febrero de 2026 para el Allurion Gastric Balloon System crea un catalizador de acceso directo en Estados Unidos para la terapia con balón deglutible y sin procedimiento, y traslada el enfoque de comercialización a corto plazo hacia la ampliación de redes de proveedores capacitados, las discusiones sobre reembolso y las vías de seguimiento integradas más allá de la capacidad de colocación de dispositivos.
Otra oportunidad es el cambio de la restricción mecánica independiente hacia programas basados en plataformas que combinan dispositivos con apoyo farmacoterapéutico y atención digital. Las señales de empresas e investigación respaldan esta dirección: Allurion ha posicionado un conjunto de atención virtual y soporte habilitado por IA en torno a su programa de balones, y el prototipado académico de inflado y desinflado controlables (por ejemplo, el trabajo del MIT divulgado en diciembre de 2024) apunta a una vía de innovación hacia una gestión de la saciedad ajustable y basada en retroalimentación. Estos avances crean espacio para ofertas diferenciadas en clínicas que buscan mayor tolerabilidad, mejor adherencia y un monitoreo longitudinal más estandarizado, sin modificar el alcance del informe para incluir los fármacos contra la obesidad como tratamientos independientes.
Recent Industry Developments in Mercado de Globos Gástricos
- Abril de 2026: Allurion trató a sus primeros pacientes comerciales en Estados Unidos e inició envíos comerciales tras su autorización regulatoria. Esto marcó la transición de la preparación clínica a la ampliación operativa, con implicaciones inmediatas para la incorporación de proveedores, los flujos de trabajo de servicio y la intensidad competitiva en la entrega de balones sin procedimiento.
- Agosto de 2025: ReShape Lifesciences informó la aprobación de los accionistas de su fusión con Vyome Therapeutics. Esta medida corporativa respaldó la ruta de reestructuración de ReShape y reforzó una narrativa de consolidación en torno a las carteras heredadas de dispositivos bariátricos que incluyen activos de balones gástricos.
- Julio de 2024: ReShape Lifesciences firmó un acuerdo de fusión definitivo con Vyome Therapeutics y un acuerdo de compra de activos para vender activos principales, incluidos los sistemas Lap-Band y Obalon Gastric Balloon, a Biorad Medisys. El acuerdo señaló una salida estratégica y una transición de propiedad para tecnologías establecidas de balones gástricos, afectando la gestión del producto, la continuidad de la distribución y el posicionamiento competitivo.


Mercado de Globos Gástricos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de globos gástricos contabiliza los ingresos generados por sistemas de globos intragástricos que se colocan temporalmente en el estómago (mediante endoscopia o cápsula tragable) para apoyar la pérdida de peso bajo supervisión médica mediante la promoción de la saciedad temprana.
Exclusiones del alcance: Este alcance excluye las bandas implantables permanentes, los dispositivos de gastroplastia endoscópica en manga y los tratamientos farmacológicos para la obesidad.
Descripción General de la Segmentación
- Por Tipo de Producto
- Globos Gástricos Simples
- Globos Gástricos Dobles
- Globos Gástricos Triples
- Por Material de Relleno
- Globos Rellenos de Solución Salina
- Globos Rellenos de Gas
- Por Método de Inserción
- Colocación Endoscópica
- Tragable / En Forma de Píldora (Oral)
- Por Usuario Final
- Hospitales
- Clínicas Bariátricas y Metabólicas
- Centros Quirúrgicos Ambulatorios
- Geografía
- América del Norte
- Europa
- Asia-Pacífico
- Oriente Medio y África
- América del Sur
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción del contexto de demanda y procedimientos para el manejo de la obesidad, y luego mapea cómo los globos gstricos están regulados, utilizados y reembolsados en las principales regiones. Utilizamos fuentes públicas como la Organización Mundial de la Salud para la prevalencia de la obesidad, la OCDE para indicadores de salud, la base de datos de la FDA de los Estados Unidos para aprobaciones de dispositivos y comunicaciones de seguridad, y los CDC de los Estados Unidos para estadísticas de salud poblacional de apoyo.
Para fundamentar los supuestos de utilización, también revisamos la literatura clínica y los registros disponibles, junto con documentos de orientación de sociedades médicas profesionales e información de sistemas hospitalarios públicos. Los archivos de las empresas, las presentaciones para inversores y la prensa de reputación se utilizan para verificar los lanzamientos de productos, la expansión geográfica y las señales de precios. En paralelo, se utilizan suscripciones de pago seleccionadas para estados financieros de empresas, bases de datos de patentes y señales a nivel de envíos de importación o exportación para verificar la dirección de las tendencias de volumen. Las fuentes enumeradas aquí son ilustrativas, y también se consultaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centra en validar cuántos procedimientos se están realizando, dónde está aumentando la adopción y cómo se mueven típicamente los precios a través de los canales y entornos de atención. Las entrevistas incluyen expertos del lado de los dispositivos, clínicos bariátricos y contactos de adquisiciones u operaciones en APAC, EMEA y las Américas, de modo que el modelo refleje patrones de utilización reales en lugar de únicamente narrativas publicadas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directores ejecutivos: 14% | APAC: 41% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 42% | EMEA: 34% |
| Actores más pequeños: 17% | Gerentes: 44% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando una lógica descendente en la que el grupo tratado direccionable se construye a partir de señales de prevalencia de obesidad y sobrepeso. Este grupo se filtra a través de tasas de elegibilidad y búsqueda de atención, y luego se convierte en procedimientos de globo esperados por región. El modelo se ancla utilizando verificaciones prácticas como volúmenes de procedimientos muestreados de los principales entornos de atención, retroalimentación del canal sobre la utilización típica y una visión del precio de venta promedio por producto para mantener los totales realistas.
Los insumos clave incluyen las tasas de adopción de procedimientos para la colocación por endoscopia frente a cápsula tragable, la progresión del precio de venta promedio por tipo de globo y material de relleno (relleno con solución salina frente a relleno con gas), los patrones de tiempo de reemplazo y extracción para dispositivos temporales, la preparación regulatoria y de capacitación regional, y la combinación de hospitales frente a centros ambulatorios donde se realizan los procedimientos. Los pronósticos utilizan análisis de escenarios respaldados por opiniones de expertos sobre el margen de adopción y la dirección de los precios, con supuestos ajustados cuando nuevas aprobaciones, actualizaciones de seguridad o señales de reembolso cambian materialmente la tasa de ejecución esperada. Cuando las perspectivas ascendentes son incompletas para países más pequeños, las brechas se llenan utilizando ratios de referencia vinculados a la población, la carga de obesidad y la disponibilidad de especialistas, y luego los resultados se verifican nuevamente con los totales regionales.
Ciclo de Validación y Actualización de Datos
Los resultados se validan comparando los ingresos modelados con señales independientes como la intensidad de los procedimientos, la capacidad clínica instalada y los rangos de precios observados. Las variaciones se revisan y explican antes de la aprobación. Si un valor parece inconsistente con los insumos subyacentes, se reelabora y, cuando es necesario, se realizan llamadas de seguimiento para confirmar el supuesto específico que impulsa la diferencia.
El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como aprobaciones importantes, comunicaciones de seguridad o cambios de precios significativos. Antes de la entrega, se verifica nuevamente la información pública más reciente para que los clientes reciban una visión actualizada en lugar de un modelo vinculado a una instantánea más antigua.
Estimación del Mercado de Globos Gástricos de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los valores de mercado publicados para los globos gástricos a menudo no coinciden, incluso cuando el nombre del tema parece idéntico, porque los productos contabilizados y el momento del año base no siempre son los mismos. Las diferencias también provienen de cómo se infieren los volúmenes de procedimientos, cómo se escalan los precios de venta promedio y si la adopción se modela con una trayectoria de difusión conservadora o una rampa más rápida.
La dispersión que se muestra a continuación se explica principalmente por las elecciones de alcance y año base, donde algunas estimaciones parecen incluir ingresos adyacentes de tratamientos bariátricos o para la obesidad, y otras se anclan a diferentes rangos de años que desplazan el punto de partida. Cuando los supuestos sobre los filtros de elegibilidad, el tiempo de extracción para dispositivos temporales y la normalización de precios a nivel regional no se verifican con la retroalimentación de clínicos y canales, los totales pueden desviarse hacia arriba o hacia abajo, una brecha que se reduce en el diseño de nuestro modelo utilizado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 87,99 millones de USD (2026) | |
| Editor de la Industria A | 132,50 millones de USD (2025) | Utiliza un año base anterior y una ventana de pronóstico más larga, y el texto de alcance público es menos claro sobre las exclusiones, lo que puede llevar a que se incluyan ingresos adyacentes de tratamientos para la obesidad o se asuma una mayor utilización en todas las regiones. |
| Editor Global B | 65,50 millones de USD (2026) | Utiliza un enfoque de globo intragástrico más estrecho con diferentes convenciones de año base y puede aplicar supuestos de adopción y precios más conservadores, lo que puede reducir el total de ingresos en comparación con una visión más amplia del sistema de globos gástricos. |
Entre las tres cifras, el mayor factor determinante no es un error matemático, sino qué se contabiliza y con qué rapidez se permite que cambien la adopción y los precios. Al vincular el mercado a un grupo de procedimientos tratados, validar la lógica del precio de venta promedio con la retroalimentación de campo y mantener las exclusiones explícitas, el número final permanece rastreable a insumos claros y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado Global de Globos Gástricos?
El tamaño del mercado de globos gástricos es de USD 87,99 millones en 2026 y se proyecta que alcance USD 164,27 millones en 2031 a una CAGR del 13,31%.
¿Qué tipo de producto de globo gástrico tiene la mayor participación?
Los sistemas de globo único dominan con el 67,45% de participación de mercado en 2025 debido a la familiaridad clínica de larga data y los protocolos de colocación optimizados.
¿Qué tan rápido está creciendo el mercado de globos gástricos de Asia Pacífico?
Asia Pacífico es la región de expansión más rápida, avanzando a una CAGR del 13,78% hasta 2031 impulsada por el aumento de las tasas de obesidad y la mejora del acceso a la atención médica.
¿Están los globos tragables superando a los globos endoscópicos?
Si bien la colocación endoscópica aún tiene el 73,55% de participación, las cápsulas tragables están creciendo al 13,34% anual, ganando terreno donde los pacientes valoran la comodidad sin procedimientos.
¿Qué papel desempeñan los medicamentos GLP-1 con los globos gástricos?
Los estudios de terapia combinada muestran una pérdida del 19% del peso corporal total frente al 13,7% con globos solos, lo que indica que los agonistas de GLP-1 pueden mejorar la eficacia de los globos y ampliar las indicaciones de tratamiento.
Última actualización de la página el:



