
Tamanho e Participação do Mercado de Centros de Cirurgia Ambulatorial
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 88.17 Bilhões de dólares |
| Tamanho do Mercado (2031) | 113.18 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.12 % |
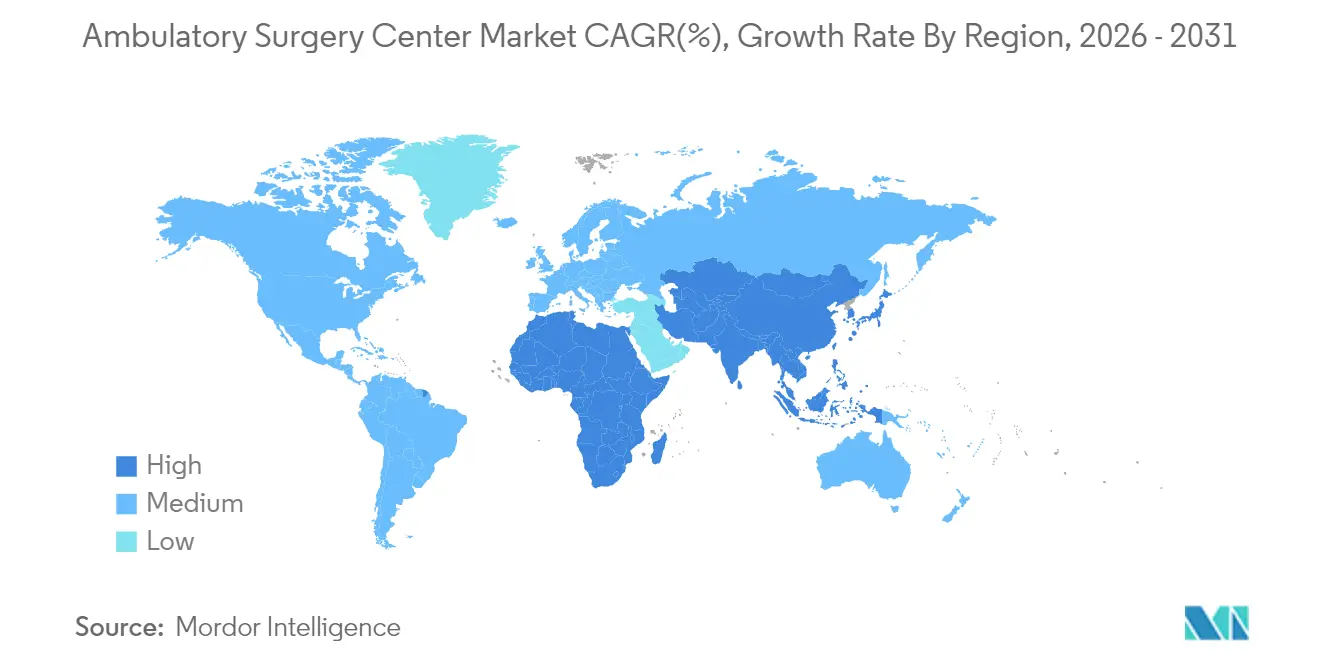
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
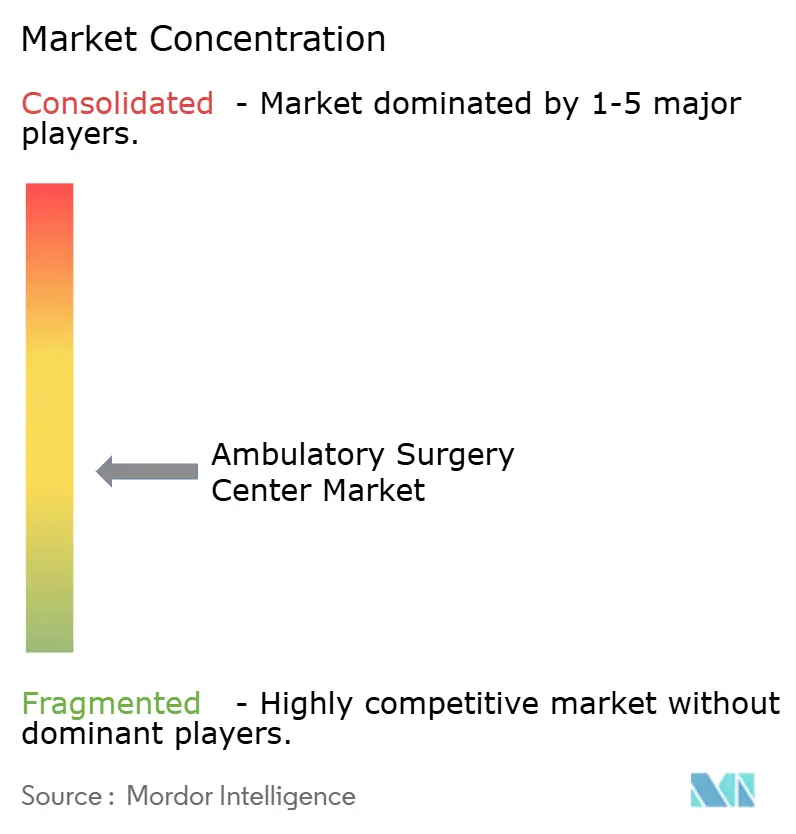
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Centros de Cirurgia Ambulatorial por Mordor Intelligence
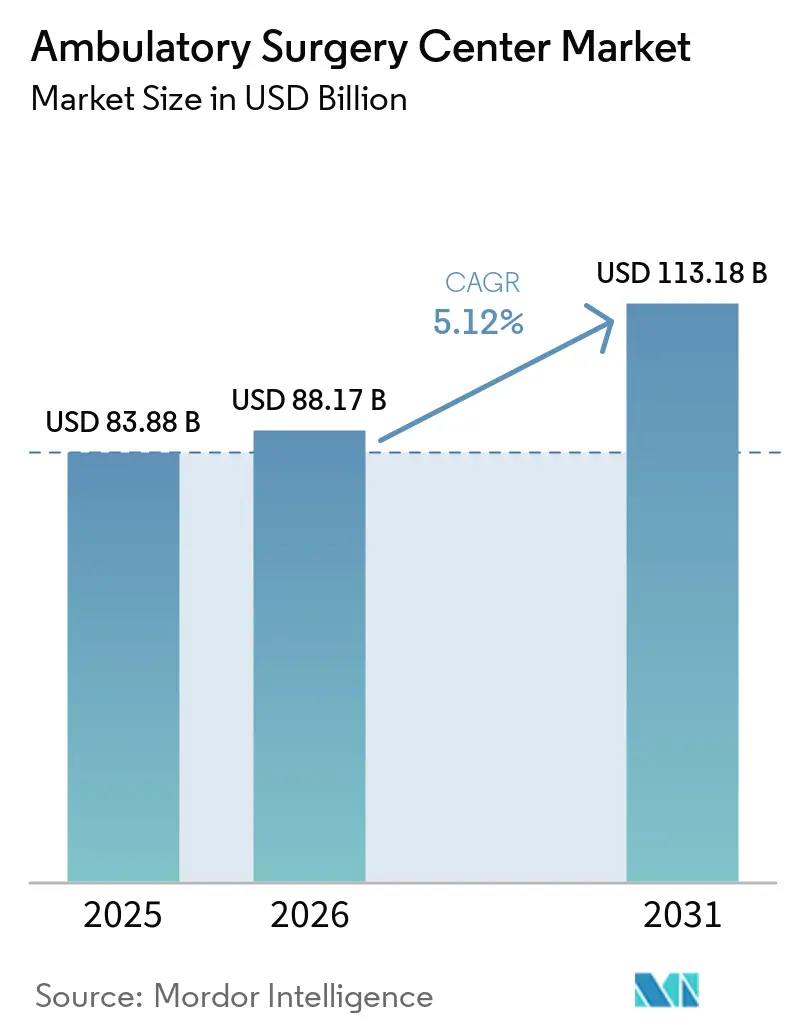
O tamanho do Mercado de Centros de Cirurgia Ambulatorial em 2026 está estimado em USD 88,17 bilhões, crescendo a partir do valor de 2025 de USD 83,88 bilhões com projeções para 2031 mostrando USD 113,18 bilhões, crescendo a uma CAGR de 5,12% no período 2026-2031.
Modelos crescentes de pagamento por valor, pressão dos pagadores para reduzir os preços dos procedimentos e avanços tecnológicos que permitem casos de maior complexidade fora das paredes hospitalares estão acelerando a construção de instalações. Ortopedia, oftalmologia e gestão da dor continuam a sustentar os volumes de procedimentos, enquanto os casos cardiovasculares e de coluna estão se expandindo mais rapidamente porque novos códigos CPT agora se qualificam para reembolso ambulatorial. Os operadores que combinam diversificação de especialidades com ferramentas de automação estão ampliando as margens mesmo com a persistência dos obstáculos ao reembolso. Uma disputa competitiva por imóveis, alimentada por consolidações de capital privado, sinaliza uma consolidação de longo prazo, mas o espaço de mercado imediato permanece em cidades secundárias e estados recentemente desregulamentados.
Principais Conclusões do Relatório
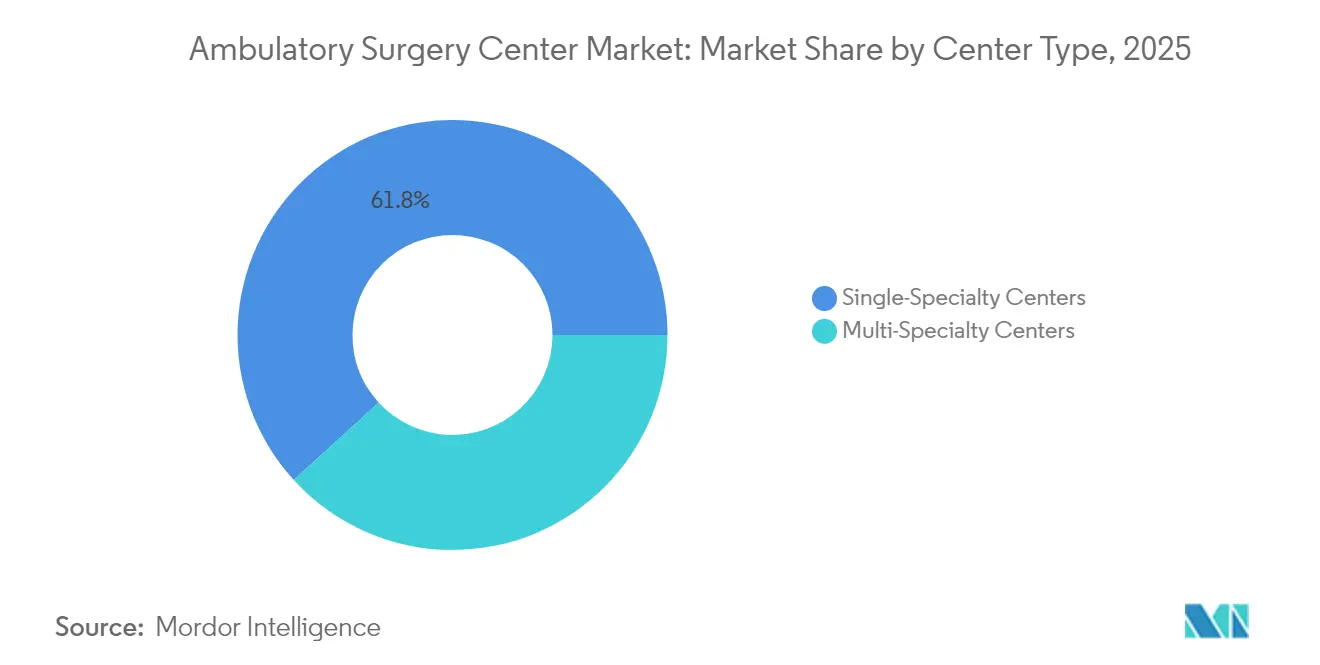
- Por tipo de centro, as instalações de especialidade única controlaram 61,78% do mercado de centros cirúrgicos ambulatoriais em 2025; os centros multiespecialidade estão projetados para se expandir a uma CAGR de 8,09% até 2031.
- Por modalidade, os centros independentes responderam por 66,10% do tamanho do mercado de centros cirúrgicos ambulatoriais em 2025, e os locais hospitalares devem registrar uma CAGR de 8,76% no período 2026-2031.
- Por propriedade, os centros de propriedade médica capturaram uma participação de 59,35% do tamanho do mercado de centros cirúrgicos ambulatoriais em 2025, enquanto os locais de propriedade corporativa avançam a uma CAGR de 9,74%.
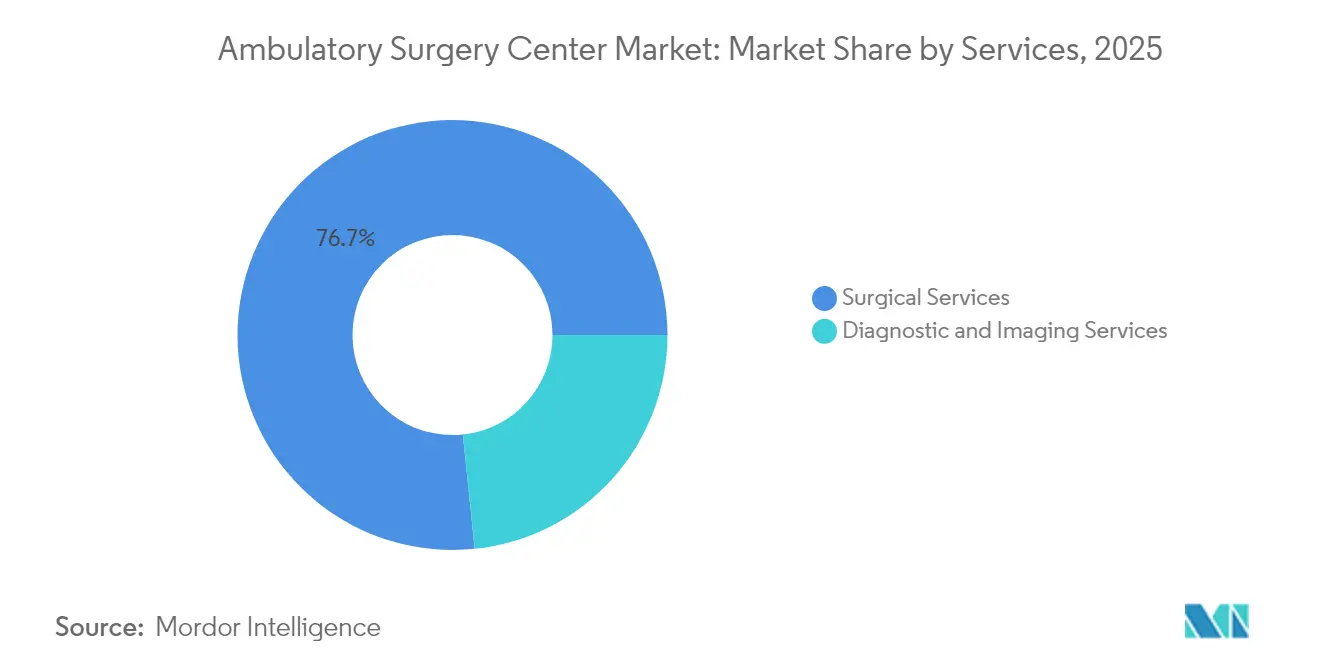
- Por serviços, os serviços cirúrgicos detiveram 76,65% da participação de mercado de centros cirúrgicos ambulatoriais em 2025, enquanto os procedimentos cardiovasculares estão previstos para crescer a uma CAGR de 9,18% até 2031.
- Por especialidade, a ortopedia deteve 29,78% da participação de mercado de centros cirúrgicos ambulatoriais em 2025, enquanto os procedimentos cardiovasculares estão previstos para crescer a uma CAGR de 9,18% até 2031.
- Por geografia, a América do Norte liderou com 36,10% da participação de mercado de centros cirúrgicos ambulatoriais em 2025, enquanto a Ásia está projetada para registrar a CAGR mais rápida de 9,95% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Centros de Cirurgia Ambulatorial*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão dos procedimentos cobertos pelo CMS para centros cirúrgicos ambulatoriais | +1.6% | Estados Unidos | Médio prazo (2 a 4 anos) |
| Desregulamentação do Certificado de Necessidade | +1.3% | Estados selecionados dos EUA | Curto prazo (≤ 2 anos) |
| Adoção de planos com franquia elevada | +1.1% | América do Norte, Europa | Médio prazo (2 a 4 anos) |
| Otimização de fluxo de trabalho habilitada por IA | +0.9% | Global | Longo prazo (≥ 4 anos) |
| Demanda crescente por cirurgias ambulatoriais | +0.8% | Global | Longo prazo (≥ 4 anos) |
| Conveniência ao paciente e expansão em mercados emergentes | +0.7% | Ásia, América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Lista de Procedimentos Aprovados pelo CMS para Centros Cirúrgicos Ambulatoriais Acelerando a Transição para Casos de Alta Complexidade
A regra final do Sistema de Pagamento Prospectivo para Pacientes Ambulatoriais Hospitalares do Ano Civil 2025 adicionou 20 intervenções complexas, incluindo procedimentos coronários percutâneos selecionados, à lista ambulatorial.[1]Centros de Serviços de Medicare e Medicaid, "Regra Final do Sistema de Pagamento Prospectivo para Pacientes Ambulatoriais Hospitalares do Ano Civil 2025," cms.govOs centros que modernizam as salas de imagem e credenciam equipes multidisciplinares já estão captando novos fluxos de encaminhamento e garantindo contratos comerciais premium. Espera-se que o volume de casos cardiovasculares sustente uma CAGR de 9,65% até 2030, conferindo aos pioneiros uma vantagem defensável no mix de pagadores. Grandes sistemas de saúde estão convertendo departamentos de pacientes ambulatoriais hospitalares subutilizados em centros cirúrgicos ambulatoriais híbridos dedicados para cumprir a regra de alta em 24 horas e ao mesmo tempo aproveitar volumes maiores de casos.
Desregulamentação do Certificado de Necessidade Permitindo Construções Rápidas
Revogações legislativas na Geórgia, Flórida e Virgínia Ocidental estão reduzindo as barreiras de entrada para novos empreendimentos. O HB 1339 da Geórgia, em vigor desde julho de 2024, isenta muitos novos centros do processo anterior de Certificado de Necessidade, impulsionando um pipeline de mais de 30 pedidos somente na região metropolitana de Atlanta. Os operadores com análises sofisticadas de seleção de locais estão garantindo contratos de arrendamento próximos a corredores de crescimento populacional à frente dos concorrentes e aproveitando parcerias médicas locais para acelerar o credenciamento junto aos pagadores. O ritmo dos pedidos indica uma provável expansão da oferta que pode comprimir a taxa de ocupação no médio prazo, mas deve ampliar o acesso dos pacientes em subúrbios historicamente carentes de serviços.
Planos de Saúde com Franquia Elevada e Transparência de Preços Direcionando Pacientes para Centros Cirúrgicos Ambulatoriais de Baixo Custo
Nos Estados Unidos, o preço comercial médio dos centros cirúrgicos ambulatoriais corresponde a 162% do Medicare, em comparação com 234% para os departamentos de pacientes ambulatoriais hospitalares, gerando economias significativas para pacientes sensíveis ao custo.[2]RAND Corporation, "Estudo Nacional de Transparência de Preços Comerciais," rand.org A publicação obrigatória de preços hospitalares e as ferramentas de transparência patrocinadas por empregadores estão tornando os diferenciais de preços relativos visíveis ao consumidor. Os centros que agrupam procedimentos em pacotes com tudo incluído e divulgam faturas previsíveis estão conquistando contratos diretos com empregadores, desviando volumes eletivos dos canais hospitalares tradicionais.
Soluções de Fluxo de Trabalho Baseadas em IA Aumentando o Volume em Oftalmologia e Ortopedia
O agendamento baseado em IA reduziu os cancelamentos de casos em 27% e melhorou as iniciações pontuais em 34% em um estudo de rede multi-estadual de 2024.[3]Agência para Pesquisa e Qualidade em Saúde, "Inteligência Artificial em Centros de Cirurgia Ambulatorial," ahrq.gov Em salas de oftalmologia, a pontuação diagnóstica assistida por computador reduz os tempos de avaliação pré-operatória em 41%, permitindo que centros de catarata adicionem dois a três casos adicionais por sala a cada dia. O maior volume não apenas aumenta as margens, mas também eleva a satisfação dos cirurgiões, o que, por sua vez, impulsiona a fidelidade dos médicos nos encaminhamentos.
Análise de Impacto das Restrições do Mercado de Centros de Cirurgia Ambulatorial*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de enfermeiros perioperatórios e CRNAs | -1.4% | Estados Unidos, Canadá | Curto prazo (≤ 2 anos) |
| Diferença de reembolso em relação ao HOPD em casos complexos | -1.2% | Estados Unidos | Médio prazo (2 a 4 anos) |
| Altos custos iniciais de instalação | -1.0% | Global | Longo prazo (≥ 4 anos) |
| Escassez de profissionais de saúde qualificados | -0.9% | Mercados emergentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Enfermeiros Perioperatórios e Anestesistas Limitando as Taxas de Utilização das Salas Cirúrgicas
A oferta de enfermeiros anestesistas certificados e registrados permanece abaixo da demanda, especialmente em mercados rurais onde frequentemente são os únicos prestadores de anestesia. A inflação crescente nos salários e o esgotamento profissional agravaram os desafios de recrutamento, forçando alguns centros a limitar os horários de bloco cirúrgico mesmo quando há demanda. Os operadores estão respondendo com pipelines acelerados de residência e acordos de assistência a mensalidades vinculados a contratos de emprego de vários anos. Os centros que oferecem agendamento flexível e planos de carreira clínica estão mantendo a rotatividade em dígitos simples baixos, sustentando os níveis de utilização.
Diferenças de Reembolso em Relação ao HOPD Corroendo as Margens em Casos Cardíacos e de Coluna
Embora o CMS tenha concedido aos centros cirúrgicos ambulatoriais um aumento de pagamento de 2,9% para 2025, o diferencial de local de serviço nos códigos de alta complexidade persiste. Os procedimentos cardíacos e de coluna que exigem alto investimento de capital ainda podem gerar margens mais estreitas nos centros cirúrgicos ambulatoriais do que nos departamentos de pacientes ambulatoriais hospitalares, pressionando os centros independentes a reavaliar o mix de casos. Muitos estão ingressando em joint ventures com sistemas de saúde que contribuem com capital para equipamentos e oferecem tarifas comerciais mais elevadas, ajudando a sustentar a viabilidade financeira sem sacrificar a agilidade operacional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Centros de Cirurgia Ambulatorial
Por Tipo de Centro:
O Foco Especializado Permanece Dominante Enquanto a Diversificação Ganha VelocidadeOs centros de especialidade única geraram 61,78% da receita de 2025, sustentados por linhas de serviço clinicamente eficientes em musculoesquelético, oftalmologia e gestão da dor. Os operadores de unidades de especialidade única relataram tempos médios de rotatividade de sala inferiores a 14 minutos, um fator determinante na fidelização dos médicos. Modelos de equipe focados, reutilização de equipamentos e formulários de implantes alinhados têm historicamente impulsionado as margens de EBITDA para a faixa de 30% a 35%.
Os centros de múltiplas especialidades, embora menores atualmente, têm previsão de superar os pares de disciplina única com crescimento anual de 8,09% até 2031. Combinações de casos diversificadas amenizam a volatilidade dos reembolsos e aumentam a densidade de agendamentos ao longo da semana. Sistemas maiores estão incorporando endoscopia, otorrinolaringologia e saúde da mulher em hubs ortopédicos existentes, elevando o rendimento sobre custos fixos e apoiando a expansão dos serviços de centro de cirurgia ambulatorial de gastroenterologia. Espera-se que essa mudança eleve a fatia de múltiplas especialidades na participação de mercado dos centros cirúrgicos ambulatoriais em vários pontos percentuais nos próximos cinco anos.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório


Por Modalidade:
A Presença dos Centros Independentes Lidera, mas o Crescimento dos Centros Hospitalares se AceleraAs instalações independentes detiveram 66,10% da receita de 2025. Sua independência dos campi hospitalares permite uma seleção flexível de locais próximos a subúrbios de alta renda e clusters de empregadores, uma vantagem de acesso distinta. Muitos também operam em horário estendido, captando casos pós-trabalho que os hospitais têm dificuldade de agendar.
Os centros cirúrgicos ambulatoriais hospitalares representaram 33,90% da receita, mas estão previstos para crescer a uma CAGR de 8,76%. Os sistemas de saúde estão convertendo suítes de procedimentos subutilizadas em locais ambulatoriais conformes para defender as bases de encaminhamento e garantir volumes posteriores de imagem e internação. Evidências iniciais sugerem que o alinhamento com os registros eletrônicos de saúde hospitalares encurta os ciclos de encaminhamento, impulsionando o crescimento incremental. Essa mudança deve elevar gradualmente a fatia dos centros afiliados a hospitais no tamanho do mercado de centros cirúrgicos ambulatoriais, especialmente para programas de coluna e coração estrutural que exigem infraestrutura cara de imagem.
Por Propriedade:
O Controle Médico Continua, mas a Consolidação Corporativa se IntensificaOs proprietários médicos comandaram 59,35% da receita em 2025, um testemunho da preferência dos cirurgiões pela autonomia clínica. As distribuições médias por sócio permaneceram atrativas mesmo após o ajuste da taxa Medicare de 2,9%, mantendo muitas empresas de um único local independentes. No entanto, as plataformas corporativas e de capital privado, beneficiando-se de alavancagem de aquisição de 7× EBITDA, estão se expandindo a uma CAGR de 9,74%. A escala desbloqueia poder de negociação com os pagadores, descontos na cadeia de suprimentos e serviços compartilhados de ciclo de receita. Consequentemente, a fatia corporativa da participação de mercado de centros cirúrgicos ambulatoriais provavelmente crescerá apesar da propriedade médica arraigada.
As estruturas de joint venture oferecem um caminho intermediário, combinando governança cirúrgica com capital hospitalar. O portfólio USPI da Tenet Healthcare cresceu para 438 centros em 2021 e tem como meta 575-600 até 2025, com a administração projetando contribuições dos centros cirúrgicos ambulatoriais para cerca de metade do EBITDA ajustado. Negócios semelhantes estão aumentando nos nichos cardiovascular e de gastroenterologia, onde os custos de dispositivos são altos.
Por Serviços:
O Núcleo Cirúrgico Domina Enquanto os Diagnósticos Ganham ImpulsoOs procedimentos cirúrgicos geraram 76,65% da receita de 2025, refletindo que a substituição de articulação ortopédica, a extração de catarata e as injeções para dor permanecem como os principais impulsionadores de volume. O tamanho do mercado de centros cirúrgicos ambulatoriais para cirurgia está previsto para crescer constantemente, impulsionado pela expansão das aprovações de CPT.
A imagem diagnóstica e os testes auxiliares, compreendendo 23,35% da receita, estão preparados para um crescimento anual de 9,18%. Os centros que adicionam ressonância magnética ou tomografia computadorizada no local ganham controle de agendamento e retêm receita posterior. Os códigos de paridade de telessaúde do CMS e de treinamento de cuidadores, vigentes a partir de 2025, apoiam ainda mais as fontes de receita não procedimentais, fortalecendo as estratégias de diversificação.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Por Especialidade:
Ortopedia Lidera Enquanto Cardiovascular AvançaA ortopedia respondeu por 29,78% da receita de 2025 e permanece a especialidade âncora. Preços previsíveis de implantes, familiaridade com pagamentos agrupados e tecnologia robótica assistida para o joelho mantêm os volumes altos. O mercado de centros cirúrgicos ambulatoriais mantém a ortopedia como seu pilar mais importante, mesmo com o aperto do reembolso musculoesquelético.
Os procedimentos cardiovasculares, recentemente liberados pelas atualizações do local de serviço do CMS, crescerão a uma CAGR de 9,18%. Os pioneiros estão investindo em laboratórios de cateterismo híbridos e conjuntos de habilidades de enfermagem qualificadas para ICP. A maior complexidade dos casos eleva a receita média por procedimento, posicionando a cardiologia como um acelerador-chave de ganhos até 2031.
Análise Geográfica
Mercado de Centros de Cirurgia Ambulatorial na América do Norte
A América do Norte capturou 36,10% da receita de 2025, consolidando sua posição de liderança. A contínua revogação de Certificados de Necessidade e as atualizações consistentes de pagamentos do CMS incentivam a expansão regional. Programas de coluna vertebral com robótica, sustentados por uma doação de 1 milhão de USD ao Centro de Ciências da Saúde QEII de Halifax em janeiro de 2024, demonstram a inclinação da região para casos de alta complexidade com tecnologia avançada. Esses investimentos devem elevar a complexidade dos casos regionais e sustentar um modesto poder de precificação, apesar do escrutínio dos pagadores.
Mercado de Centros de Cirurgia Ambulatorial na Europa
A Europa apresenta um padrão de adoção mais heterogêneo. O Reino Unido, a Alemanha e a França lideram o desenvolvimento, cada um aproveitando estruturas de parceria público-privada que equilibram mandatos de acesso com eficiência do setor privado. Métricas rigorosas de qualidade pós-operatória e vias de cuidado integrado sustentam a conversão constante do potencial de casos de dia em volumes ambulatoriais.
Mercado de Centros de Cirurgia Ambulatorial na APAC
A Ásia registra a expansão mais rápida, com uma CAGR projetada de 9,95% até 2031. A crescente demanda da classe média, o crescimento dos seguros de saúde privados e os incentivos públicos para a construção de infraestrutura impulsionam a construção na China e na Índia. Operadores multinacionais estão lançando projetos-piloto de centros de cirurgia ambulatorial em regime de joint venture dentro de hospitais terciários para mitigar riscos regulatórios, ao mesmo tempo em que capturam a demanda de pagamento direto. À medida que a migração de procedimentos se consolida, a contribuição asiática para a participação de mercado global de centros cirúrgicos ambulatoriais deve crescer de forma significativa.

Cenário Competitivo
O setor permanece moderadamente concentrado. Os cinco principais grupos de múltiplas instalações juntos detêm uma participação de receita mais alta, deixando amplo espaço para independentes. A divisão USPI da Tenet visa até 600 centros até 2025, aproveitando as alianças do sistema para garantir o alinhamento dos médicos.
Tradicionalmente, as empresas de dispositivos centradas em hospitais estão se voltando para apoiar o crescimento dos centros cirúrgicos ambulatoriais. Em junho de 2024, a Zimmer Biomet lançou módulos de educação em substituição articular personalizados com a Becker's ASC, posicionando implantes juntamente com consultoria de fluxo de trabalho. Os fornecedores de tecnologia médica que oferecem financiamento de estoque e modelos de implante como serviço ganham status de fornecedor preferencial entre os administradores conscientes dos custos.
Disruptores habilitados por tecnologia estão surgindo. Plataformas de ciclo de receita baseadas em nuvem e fornecedores de SaaS de agendamento baseados em IA estão reduzindo os encargos administrativos para médicos de um único local. Os pioneiros relatam taxas de negação abaixo de 2% e ganhos de produtividade da equipe acima de 20%. Essas eficiências ajudam os operadores menores a permanecerem independentes na consolidação do mercado de centros cirúrgicos ambulatoriais.
Líderes do Setor de Centros de Cirurgia Ambulatorial
AMSURG
Tenet Healthcare
HCA Healthcare
Surgical Care Affiliates
Cerner Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Centros de Cirurgia Ambulatorial
- AMSURG
- United Surgical Partners International
- HCA Healthcare
- Surgery Partners
- Surgical Care Affiliates (Optum)
- Envision Healthcare
- SurgCenter Development
- Regent Surgical Health
- PE GI Solutions
- NueHealth / ValueHealth
- NorthStar Healthcare
- TriasMD
- Vision Integrated Partners
- Nobilis Health
- Covenant Physician Partners
- Mednax Services
- TeamHealth
- SCA Health International
- St. George Surgical Center
- Muve Health (ValueHealth)

Oportunidades de mercado e perspectivas futuras
Está se formando um espaço em branco à medida que as ações de pagadores e reguladores ampliam o envelope de local de atendimento ambulatorial, especialmente para vias cardiovasculares e de coluna de maior complexidade, que dependem de imagem, profundidade anestésica e critérios de alta mais rigorosos. A regra final do Hospital Outpatient Prospective Payment System do ano civil de 2025 adicionou 20 intervenções complexas, incluindo procedimentos coronarianos percutâneos selecionados, à lista ambulatorial. O CMS também aprimorou seu processo de nomeação para adicionar novos procedimentos à lista de ASC em dezembro de 2024, o que melhora o caminho para que as partes interessadas busquem códigos adicionais para reembolso de ASC.
Paralelamente, retrocessos no Certificate-of-Need em nível estadual, incluindo o Georgia HB 1339, em vigor desde 1º de julho de 2024, aceleraram os pedidos de novos empreendimentos e intensificaram a seleção de locais em torno de subúrbios em crescimento e cidades secundárias. As estratégias dos operadores estão criando oportunidades de investimento em conversão multiespecialidade, automação do ciclo de receita e contratação liderada por empregadores, apoiadas por diferenciais de preço relatados (162% do Medicare para ASCs versus 234% para departamentos ambulatoriais hospitalares) e um foco crescente no custo total do cuidado. Paralelamente, a consolidação está reformulando onde a concorrência se concentra: os locais apoiados por empresas são o segmento de propriedade de crescimento mais rápido no contexto do relatório, e a atividade de grandes plataformas de sistemas (por exemplo, a Ascension concluindo a aquisição da AMSURG em junho de 2026) aponta para uma integração contínua de ativos ambulatoriais alinhados a médicos, juntamente com joint ventures que trazem capital hospitalar para linhas de serviço de alta complexidade.
Desenvolvimento Recente do Setor no Mercado de Centros de Cirurgia Ambulatorial
- Julho de 2026: a AMSURG anunciou a aquisição de cinco centros de endoscopia na Carolina do Norte. O negócio complementar aumenta a densidade em um único estado e apoia a padronização da cadeia de suprimentos e dos processos de ciclo de receita em uma base maior. Isso reforça o papel das aquisições complementares na construção de escala regional.
- Junho de 2026: a Ascension concluiu a aquisição da AMSURG, adicionando uma grande rede de centros cirúrgicos ambulatoriais à sua base de sistema. A transação fortalece o controle do sistema de saúde sobre o volume cirúrgico ambulatorial e cria uma plataforma maior para expansão de especialidades e alavancagem na contratação com pagadores.
- Abril de 2026: a Tenet Healthcare relatou que sua unidade de negócios USPI adquiriu sete centros cirúrgicos ambulatoriais por 125 milhões de dólares americanos durante o primeiro trimestre de 2026. O gasto reflete o apetite contínuo por fusões e aquisições seletivas de ASC e aumenta a pressão competitiva sobre centros independentes em mercados onde operadores de maior escala podem oferecer lances mais agressivos por ativos e alinhamento médico.


Mercado de Centros de Cirurgia Ambulatorial Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de centros de cirurgia ambulatorial é definido como a receita anual gerada por instalações independentes, não hospitalares, que oferecem procedimentos cirúrgicos, diagnósticos ou preventivos no mesmo dia, nos quais o paciente recebe alta sem pernoite.
Exclusões do escopo: Departamentos ambulatoriais hospitalares, consultórios médicos com suítes de procedimentos e receitas de serviços de TI exclusivos para centros cirúrgicos ambulatoriais estão excluídos do dimensionamento deste mercado.
Visão Geral da Segmentação
- Por Tipo de Centro
- Centros de Especialidade Única
- Centros de Gastroenterologia
- Centros de Oftalmologia
- Centros de Ortopedia
- Centros de Gestão da Dor
- Centros de Cardiologia
- Centros de Cirurgia Estética
- Outros de Especialidade Única
- Centros Multiespecialidade
- Centros de Especialidade Única
- Por Modalidade
- Centros Cirúrgicos Ambulatoriais Hospitalares
- Centros Cirúrgicos Ambulatoriais Independentes
- Por Propriedade
- Propriedade Médica
- Propriedade Hospitalar
- Propriedade Corporativa/Capital Privado
- Joint Venture
- Por Serviços
- Serviços Cirúrgicos
- Serviços de Diagnóstico e Imagem
- Por Especialidade
- Gastroenterologia
- Oftalmologia
- Ortopedia
- Dor/Neurologia
- Cardiovascular
- Otorrinolaringologia
- Urologia
- Ginecologia
- Plástica e Reconstrutiva
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começou com a construção de uma visão geral do ambiente de cirurgia ambulatorial, para então restringi-la aos centros independentes. Foram consultadas fontes públicas como os dados divulgados pelos Centros de Serviços Medicare e Medicaid dos EUA, estatísticas de utilização de serviços de saúde do CDC, tabelas de gastos em saúde da OCDE e indicadores de sistemas de saúde da OMS, a fim de ancorar os volumes de procedimentos e as mudanças nos ambientes de atendimento.
Em seguida, foram utilizados materiais de apoio como relatórios anuais de empresas e apresentações para investidores, atualizações de pagadores e reguladores, e publicações especializadas de saúde de renome para acompanhar as mudanças nos reembolsos e a migração entre locais de atendimento. Em paralelo, uma assinatura paga de inteligência financeira e de notícias corporativas foi utilizada para verificar as faixas de receita e os padrões de propriedade, e uma base de dados de patentes foi usada apenas como sinal direcional sobre tendências de habilitação de procedimentos e dispositivos. Esta lista de fontes documentais é ilustrativa, e muitas outras referências públicas também foram utilizadas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que impulsiona a receita dos centros cirúrgicos ambulatoriais na prática, especialmente como a combinação de casos, a combinação de pagadores e as restrições de capacidade diferem por país e modelo de propriedade. Foram realizadas conversas com uma combinação de operadores, clínicos envolvidos na migração de casos ambulatoriais e prestadores de serviços de apoio, e os dados foram verificados de forma cruzada nas Américas, EMEA e APAC, para que nenhuma região influenciasse excessivamente as premissas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | Diretores executivos (CXOs): 12% | APAC: 43% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 28% | EMEA: 32% |
| Participantes menores: 16% | Gestores: 60% | Américas: 25% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído utilizando uma abordagem de cima para baixo e de baixo para cima. Primeiro, mapeamos a migração de procedimentos e a capacidade de atendimento ambulatorial por região, e então reconstruímos o mercado por meio de pools de receita vinculados à utilização e à precificação. Na prática, partimos de indicadores como volumes de procedimentos em centros cirúrgicos ambulatoriais, contagem de instalações e throughput de salas cirúrgicas, receita média por caso (por combinação de especialidades) e alterações nas listas de reembolso que transferem cirurgias elegíveis para o ambiente ambulatorial.
Esses insumos são então convertidos em um total de mercado por meio de uma cadeia replicável de premissas, incluindo divisões de combinação de casos (especialidade única versus múltiplas especialidades), efeitos da combinação de pagadores sobre a receita líquida e taxas de utilização que refletem restrições de pessoal e agendamento. Para manter os totais realistas, realizamos verificações pontuais de baixo para cima utilizando faixas de receita amostradas por centro, verificações de canal sobre faixas típicas de cobrança e reembolso, e consolidações a partir de footprints de operadores publicamente visíveis. Onde a cobertura era incompleta ou uma geografia carecia de relatórios consistentes, ajustamos as lacunas.
Para a previsão, baseamo-nos em análise de cenários apoiada por linhas de tendência do crescimento histórico e perspectivas de especialistas sobre expansão de reembolsos, recuperação de procedimentos eletivos e adições de capacidade. O cenário base foi mantido conservador em relação à progressão de preços, com foco no movimento esperado do reembolso líquido em vez da precificação de tabela, e as premissas foram reavaliadas para regiões onde a expansão é impulsionada mais pela abertura de novos centros do que por ganhos de utilização.
Validação de Dados e Ciclo de Atualização
Antes de finalizar os números, triangulamos os resultados do modelo com sinais independentes, como volumes de procedimentos, contagem de instalações e tendências de gastos reportados, que devem se mover na mesma direção que a receita dos centros cirúrgicos ambulatoriais. Os valores discrepantes foram revisados em uma etapa separada de verificação de variância, e quando uma oscilação não pôde ser explicada por um driver claro (por exemplo, uma atualização de reembolso ou uma queda pontual de utilização), a premissa foi sinalizada e reelaborada.
Uma segunda revisão por analista é concluída antes da aprovação final, para que a lógica de cálculo, a consistência de unidades e as conversões de moeda sejam verificadas de ponta a ponta. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando grandes mudanças de política, alterações nas listas de reembolso ou expansões materiais de capacidade são observadas. Imediatamente antes da entrega, realizamos uma revisão final para que a visão publicada reflita os dados públicos mais recentes disponíveis e as validações baseadas em entrevistas.
Tamanho do Mercado de Centros de Cirurgia Ambulatorial da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para centros de cirurgia ambulatorial frequentemente diferem porque as definições subjacentes não são as mesmas, mesmo quando os títulos parecem semelhantes. A diferença geralmente decorre dos tipos de instalações contabilizados, se as receitas são medidas no nível do centro ou em um pool mais amplo de atendimento ambulatorial, e de como a precificação é normalizada entre países.
Alguns dados publicados agrupam departamentos ambulatoriais hospitalares, ou se baseiam fortemente em uma base de receita de um único país e então a escalam globalmente com amplas proporções de gastos em saúde. No modelo da Mordor Intelligence, apenas centros cirúrgicos ambulatoriais independentes e não hospitalares são contabilizados, e os totais são construídos em torno de indicadores de migração de procedimentos e receita por caso ajustada pela combinação de casos, seguidos de verificações por entrevistas que testam as premissas de utilização e reembolso.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 88,17 bilhões de USD (2026) | |
| Base de Dados Setorial A | 54,30 bilhões de USD (2026) | Utiliza uma base de receita setorial exclusivamente dos EUA, portanto exclui centros cirúrgicos ambulatoriais fora dos EUA e não captura as diferenças regionais na migração de procedimentos e na progressão dos reembolsos. |
| Inteligência Setorial B | 45,60 bilhões de USD (2023) | Centraliza a estimativa nos centros cirúrgicos ambulatoriais certificados pelo Medicare e contagens relacionadas, o que pode subestimar a receita total dos centros quando instalações não certificadas e combinações mais amplas de pagadores não são totalmente representadas. |
Em geral, a tabela mostra que as escolhas de escopo explicam a maior parte da diferença, seguidas pela forma como a receita é normalizada entre combinações de pagadores e geografias. Ao manter a definição de instalação precisa e verificar os principais fatores como combinação de casos, utilização e movimentação de reembolsos, o número resultante permanece rastreável a drivers claros e pode ser replicado com os mesmos insumos ao longo do tempo.


Principais Perguntas Respondidas no Relatório
O que está impulsionando o rápido crescimento dos procedimentos cardiovasculares no mercado de centros cirúrgicos ambulatoriais?
Intervenções cardíacas de maior complexidade foram adicionadas à Lista de Procedimentos Cobertos pelo CMS para Centros Cirúrgicos Ambulatoriais para 2025, permitindo que centros com laboratórios de cateterismo híbridos capturem novos volumes previstos para crescer a uma CAGR de 9,18% até 2031.
Como os centros independentes se comparam financeiramente com os centros cirúrgicos ambulatoriais hospitalares?
As instalações independentes controlaram 66,10% da receita de 2025 e frequentemente se beneficiam de despesas gerais mais baixas, enquanto os locais hospitalares devem registrar uma CAGR de 8,76% à medida que os sistemas reutilizam espaço ambulatorial não utilizado.
Por que os centros cirúrgicos ambulatoriais multiespecialidade estão crescendo mais rapidamente do que os locais de especialidade única?
Os mix de casos diversificados amortecem o risco de reembolso e aumentam a densidade de agendamento, suportando uma CAGR de 8,09% para os centros multiespecialidade em comparação com o crescimento mais lento dos de especialidade única.
Quais desafios de pessoal mais impactam o crescimento dos centros cirúrgicos ambulatoriais?
As escassezes de enfermeiros perioperatórios e CRNAs suprimem a utilização das salas e adicionam pressão salarial, com lacunas de recrutamento estimadas para reduzir a CAGR geral em 1,4 pontos percentuais no curto prazo.
Os serviços diagnósticos estão se tornando uma fonte de receita significativa para os centros cirúrgicos ambulatoriais?
Sim, as linhas de diagnóstico e imagem, atualmente 23,35% da receita, estão projetadas para crescer a 9,18% ao ano, permitindo que os centros ofereçam cuidados de ponta a ponta e melhorem a eficiência do agendamento.
Página atualizada pela última vez em:



