
Tamaño y Cuota del Mercado Europeo de Paneles Compuestos de Aluminio
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
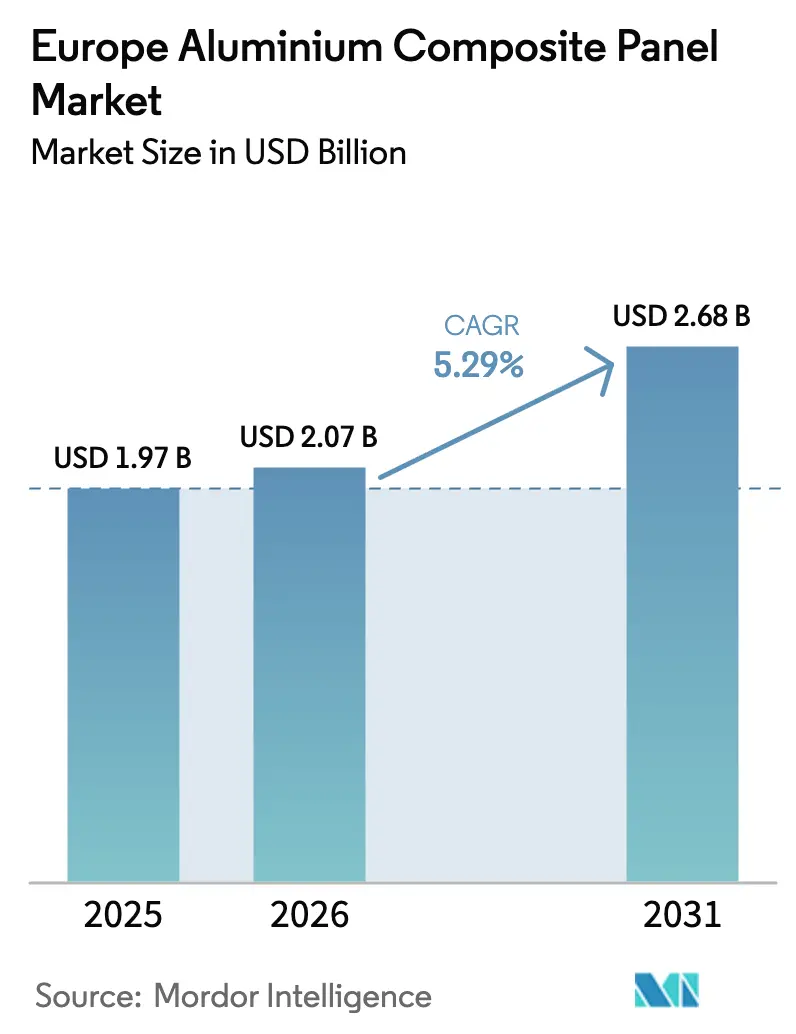
| Tamaño del mercado en el año base (2025) | 1.97 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.07 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.68 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.29 % |
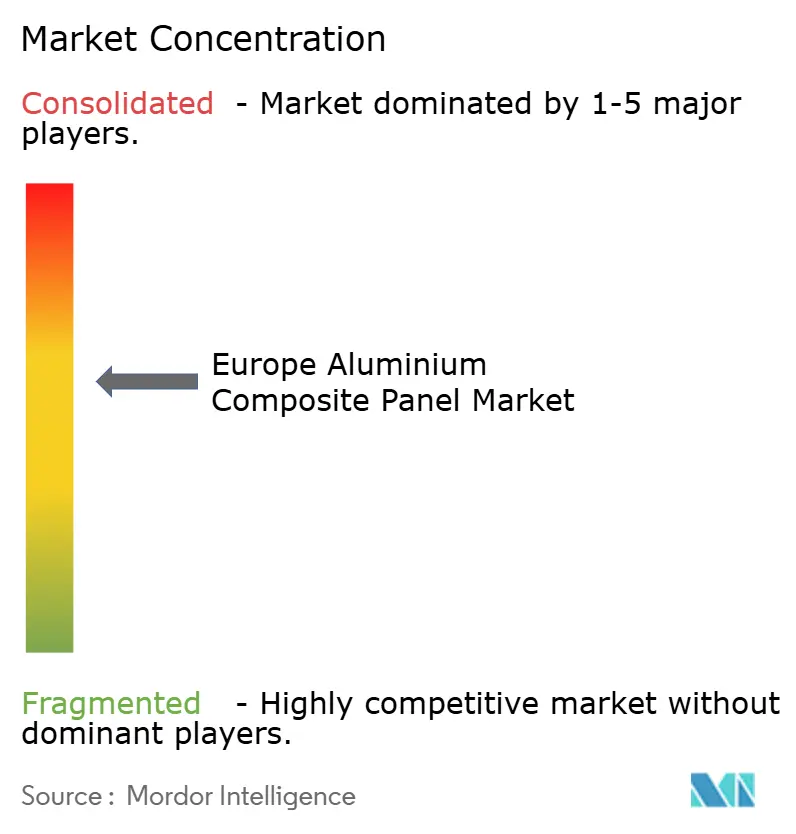
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Paneles Compuestos de Aluminio por Mordor Intelligence
Se espera que el tamaño del mercado europeo de paneles compuestos de aluminio crezca de USD 1,97 mil millones en 2025 a USD 2,07 mil millones en 2026 y se prevé que alcance USD 2,68 mil millones en 2031 a una CAGR del 5,29% durante 2026-2031. Este crecimiento se basa en un giro hacia el gasto en renovación de fachadas, normativas más estrictas de seguridad contra incendios y la demanda de recubrimientos de alta gama, que compensan la desaceleración de la construcción residencial. El mayor trabajo de ingeniería civil en el sector público, la adopción de acabados PVDF de larga duración y la eliminación gradual de núcleos de polietileno se combinan para mantener los pedidos estables, incluso cuando la actividad general de construcción se enfría. Alemania domina el mercado europeo de paneles compuestos de aluminio, impulsado por programas de infraestructura que mitigan el impacto de los desafíos del mercado inmobiliario en los proveedores. El sector del transporte, en particular los fabricantes de vagones de tren, adopta cada vez más revestimientos ligeros de aluminio que cumplen las normas EN 45545, abriendo así nuevas oportunidades de crecimiento en el mercado.
Conclusiones Clave del Informe
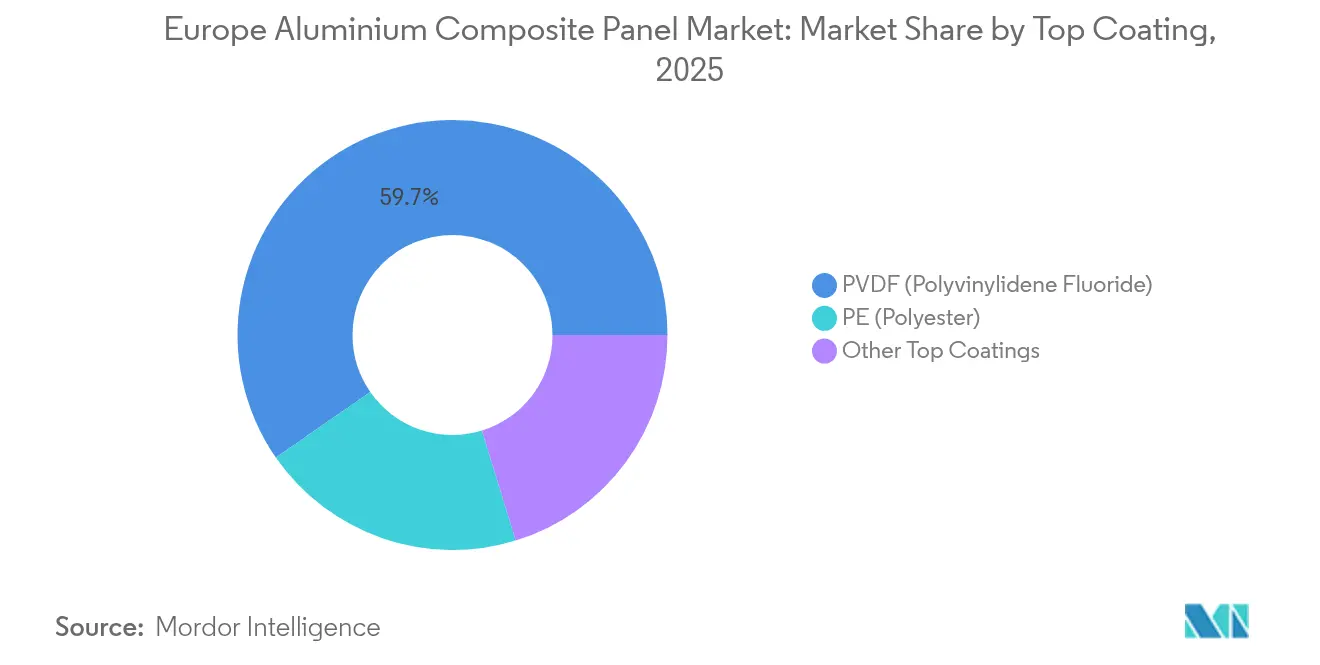
- En 2025, el PVDF capturó una cuota de ingresos del 59,65% del mercado europeo de paneles compuestos de aluminio y se proyecta que se acelere a una CAGR del 6,35% hasta 2031.
- Por aplicación, el revestimiento de fachadas mantuvo una cuota del 25,10% del mercado europeo de paneles compuestos de aluminio en 2025 y se espera que se expanda a una CAGR del 6,22% hasta 2031.
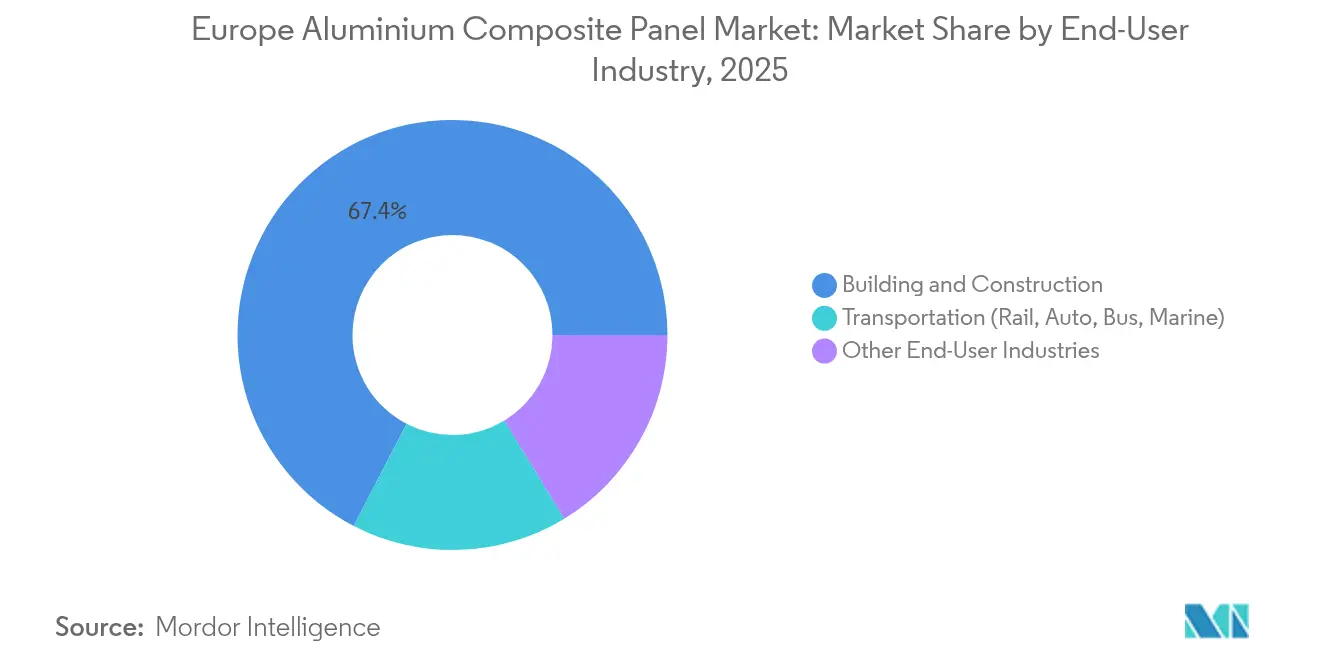
- Por industria de usuario final, el sector de construcción y edificación representó el 67,40% de la cuota del mercado europeo de paneles compuestos de aluminio en 2025, mientras que se proyecta que el sector del transporte registre la CAGR más alta del 6,05% hasta 2031.
- Por geografía, Alemania lideró con una cuota de ingresos del 19,54% en 2025 y está creciendo a una CAGR del 6,18%, superando el promedio regional.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Europeo de Paneles Compuestos de Aluminio
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Normativas más estrictas de seguridad contra incendios de la UE que impulsan núcleos A2 y FR | +1.2% | En toda la UE, con mayor fuerza en el Reino Unido, Alemania, Francia y Países Bajos | Mediano plazo (2-4 años) |
| La ola de renovación bajo el Pacto Verde de la UE necesita revestimientos ligeros | +1.5% | En toda la UE, más prominente en Alemania, Francia, Italia y España | Largo plazo (≥4 años) |
| Rápida adopción de recubrimientos PVDF por durabilidad y estética | +0.8% | Proyectos premium de Europa Occidental | Mediano plazo (2-4 años) |
| Crecimiento de paneles compuestos de aluminio impresos digitalmente para fachadas inteligentes y anuncios DOOH | +0.5% | Principales ciudades del Reino Unido, Alemania, Francia, España e Italia | Largo plazo (≥4 años) |
| Demanda de aligeramiento de vagones de tren de hidrógeno para revestimientos de paneles compuestos de aluminio | +0.3% | Alemania, Francia, Reino Unido y Países Bajos | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Normativas Más Estrictas de Seguridad contra Incendios de la Unión Europea que Impulsan Núcleos A2 y FR
Las regulaciones post-Grenfell eliminaron los paneles de núcleo de polietileno de las especificaciones para edificios de gran altura en varios estados miembros. El Reino Unido prohibió las fachadas combustibles por encima de 18 m en 2018, Alemania adoptó límites similares para edificios de más de 7 m, y Francia aplicó las reglas A2-s2,d0 en torres de más de 28 m. Estas medidas han incrementado la demanda de núcleos rellenos de minerales a pesar de una prima de precio de EUR 15-20 por m². Las diferencias en los ensayos nacionales continúan, aunque un grupo de trabajo de 2024 bajo EUMEPS indicó avances hacia la armonización. Los proveedores que ya poseen certificaciones de fachada a escala completa están en una posición favorable para beneficiarse[1]Departamento de Nivelación, Vivienda y Comunidades del Reino Unido, "Programa de Seguridad en la Construcción," GOV.UK, gov.uk.
Ola de Renovación bajo el Pacto Verde de la UE Necesita Revestimientos Ligeros
La Ola de Renovación tiene como objetivo rehabilitar 35 millones de edificios para 2030, duplicando la tasa anual de renovación energética. El sobre-revestimiento ligero con paneles compuestos de aluminio añade solo 5-7 kg por m², lo que permite a los instaladores colocar nuevo aislamiento sin refuerzo estructural. Polonia, Alemania y España destinan fondos del Mecanismo de Recuperación y Resiliencia para dicho trabajo, y las normas de rendimiento de la Directiva revisada sobre Eficiencia Energética de los Edificios entrarán en vigor a partir de 2028. El flujo de proyectos depende de la simplificación de los permisos y de una base de instaladores cualificados; sin embargo, el horizonte a largo plazo asegura un suelo de demanda hasta 2050[2]Comisión Europea, "Iniciativa de la Ola de Renovación," EUROPA, ec.europa.eu.
Rápida Adopción de Recubrimientos PVDF por Durabilidad y Estética
Las capas de PVDF mantienen el color y el brillo durante 25 años, superando a los acabados de poliéster que típicamente requieren repintado en un plazo de 15 años. Las especificaciones arquitectónicas en zonas costeras e industriales ahora optan por defecto por el PVDF, lo que resulta en un incremento de costo del 20-30%. El suministro se tensó en 2024 cuando los fabricantes de baterías desviaron la materia prima de fluoropolímero, duplicando los plazos de entrega en el revestimiento de bobinas. Aunque algunos fabricantes cambiaron al FEVE, la mayoría de los proyectos premium siguen pagando el recargo para asegurar garantías más largas y menores costos de mantenimiento durante el ciclo de vida.
Crecimiento de Paneles Compuestos de Aluminio Impresos Digitalmente para Fachadas Inteligentes y Anuncios DOOH
Los sistemas de inyección de tinta UV imprimen gráficos de 1.200 ppp sobre bobinas de PVDF, reduciendo el tiempo de producción a 48 horas frente a la espera de seis semanas para las serigrafías. La publicidad exterior programática DOOH en Europa alcanzó el 27% de las campañas en 2024, y los paneles retroiluminados impresos ofrecen un menor consumo de energía que las pantallas LED. Los arquitectos también integran códigos QR y etiquetas NFC para vincular a los usuarios con los datos del edificio. La adopción sigue siendo inferior al 3% del volumen, aunque los primeros adoptantes obtienen primas de margen del 15-20% gracias a la flexibilidad de diseño.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del precio del aluminio tras la guerra de Ucrania | –0.6% | Global, agudo en Europa | Corto plazo (≤2 años) |
| Responsabilidades de re-revestimiento en núcleos de PE combustibles | –0.4% | Reino Unido, Alemania, Francia, Países Bajos | Mediano plazo (2-4 años) |
| Escasez de resina PVDF debido a la demanda del sector de baterías | –0.3% | Proyectos premium de Europa Occidental | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Aluminio tras la Guerra de Ucrania
Las sanciones al metal ruso, las elevadas tarifas energéticas europeas y las primas de flete elevaron el aluminio LME a USD 2.400 por tonelada a principios de 2024. Las fundiciones regionales redujeron la producción en un 15% en comparación con 2019, y los aranceles de importación aumentaron aún más tras la ronda arancelaria de EE. UU. de 2025. Los fabricantes cubren entre tres y seis meses de exposición, pero siguen enfrentando compresión de márgenes. Muchos ahora aprovisionan bobinas recicladas que tienen un descuento de USD 200-300 y un 95% menos de carbono incorporado, aunque los límites de calidad superficial mantienen el contenido reciclado por debajo del 30% en los grados arquitectónicos.
Responsabilidades de Re-Revestimiento en Núcleos de PE Combustibles
El Fondo de Seguridad en la Construcción del Reino Unido cubre GBP 5,1 mil millones de costos de saneamiento; sin embargo, los propietarios deben financiar la mayoría de las actualizaciones, lo que ralentiza las nuevas aprobaciones de edificios de gran altura. Alemania y Francia ofrecieron subvenciones paralelas, pero el temor a futuras responsabilidades hace que los promotores sean cautelosos. Para los proveedores, el cambio a paneles A2 aumenta los márgenes unitarios pero reduce el volumen, desplazando las líneas de producción hacia núcleos premium y consolidando la demanda entre marcas certificadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Recubrimiento Superior: El PVDF Mantiene el Liderazgo y el Crecimiento
Los acabados de PVDF dominaron el mercado europeo de paneles compuestos de aluminio, representando una cuota del 59,65% en 2025, y están en camino de alcanzar una CAGR del 6,35% hasta 2031. El tamaño del mercado europeo de paneles compuestos de aluminio para productos con recubrimiento de PVDF se beneficia de las normas de garantía de 25 años y de un historial probado en climas adversos. Los arquitectos en las zonas costeras de Alemania, Francia y España consideran cada vez más el poliéster como un riesgo de costo durante el ciclo de vida. La escasez de suministro en 2024 expuso vulnerabilidades, aunque la sustitución se mantuvo limitada debido a los requisitos de garantía y las políticas de retención del color.
La prima del PVDF de EUR 5-8 por m² equivale a menos del 1% del costo instalado de fachada, lo que hace que la decisión de actualización sea sencilla para oficinas de Clase A, aeropuertos y activos de hostelería. Los revestidores de bobinas que controlan su propio aprovisionamiento de fluoropolímero, como 3A Composites, mantuvieron las ranuras de entrega incluso durante las escaseces de resina, reforzando su ventaja competitiva. El poliéster mantiene su cuota en decoración de interiores y señalización temporal, pero su crecimiento queda rezagado respecto al mercado general.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: El Revestimiento de Fachadas Impulsa la Demanda bajo los Mandatos de Seguridad contra Incendios
El revestimiento de fachadas aseguró el 25,10% de la cuota del mercado europeo de paneles compuestos de aluminio en 2025 y se proyecta que avance a una CAGR del 6,22% hasta 2031. Las nuevas restricciones en el Reino Unido, Alemania y Francia eliminan los núcleos combustibles en edificios altos, orientando las especificaciones hacia productos A2 con relleno mineral. El tamaño del mercado europeo de paneles compuestos de aluminio para aplicaciones de revestimiento de fachadas recibe un impulso adicional de las subvenciones de renovación del Pacto Verde que favorecen las soluciones de sobre-revestimiento con aislamiento integrado.
La decoración de interiores se mantiene en segundo lugar en volumen. Los paneles de núcleo de PE, de 3-4 mm de grosor, permiten la instalación rápida de tabiques y módulos de techo. La señalización y los vallados dependen de la impresión digital, mientras que los tableros de aislamiento combinan revestimientos de paneles compuestos de aluminio con poliisocianurato o lana mineral para lograr ahorros de energía del 20-30%. Los transportistas ferroviarios, aunque pequeños, son el nicho de más rápido crecimiento a medida que los constructores de material rodante buscan reducción de peso. Las cubiertas de columnas y los revestimientos de vigas completan la demanda, especialmente en atrios y centros de transporte.
Por Industria de Usuario Final: La Construcción Domina, el Transporte Avanza Rápidamente
La construcción y edificación representó el 67,40% de la demanda en 2025, reflejando el papel integrado de los paneles compuestos de aluminio en fachadas y muros cortina. La debilidad en el inicio de obras residenciales redujo el gasto total en construcción en un 2% en 2024, aunque la producción de ingeniería civil aumentó un 5,8%, sosteniendo los pedidos para centros de transporte y edificios públicos. España registró un salto de dos dígitos en la producción gracias al gasto del Plan de Recuperación, mientras que Italia se orientó hacia la ingeniería civil para compensar el fin de su auge de créditos fiscales.
El transporte mantiene una cuota modesta pero registra la tasa de crecimiento más rápida con una CAGR del 6,05%. Los trenes de hidrógeno y eléctricos de batería utilizan paneles A2 para cumplir con las regulaciones de seguridad contra incendios EN 45545 y compensar el peso del depósito. Los autobuses eléctricos y las embarcaciones marinas ligeras también experimentan con revestimientos compuestos. Los proveedores que adaptan paneles sándwich con clasificación de resistencia al fuego para interiores de material rodante están bien posicionados para ciclos plurianuales de adquisición ferroviaria.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Alemania lideró el mercado europeo de paneles compuestos de aluminio con una cuota del 19,54% en 2025 y se proyecta que crezca a una CAGR del 6,18% hasta 2031. Los presupuestos de ingeniería civil, vinculados a la asignación de EUR 25,6 mil millones de NextGenerationEU y un fondo federal de seguridad contra incendios de EUR 1 mil millones, sustentan una ingesta constante de paneles a pesar de una caída del 17% en los permisos de vivienda. Los códigos estatales ahora exigen fachadas no combustibles por encima de 7 m, manteniendo la demanda de núcleos A2.
El Reino Unido experimentó una contracción en 2024 debido a la Ley de Seguridad en la Construcción, que endureció la responsabilidad y paralizó muchos inicios de construcción de edificios de gran altura. Aun así, el Fondo de Seguridad en la Construcción de GBP 5,1 mil millones acelera la sustitución de paneles combustibles, anclando una cartera de reformas que apoya a los proveedores certificados. Francia equilibra una actividad moderada de obra nueva con subvenciones de la Agencia Nacional de la Vivienda (ANAH) que cubren hasta la mitad de los costos de re-revestimiento en vivienda social.
Los países nórdicos marcan el ritmo en los límites de carbono incorporado. Dinamarca ya exige declaraciones, y Suecia impondrá umbrales a partir de 2025, presionando a los fabricantes a publicar Declaraciones Ambientales de Producto (DAP) según EN 15804 y acortar las distancias de transporte.
Análisis de la cadena de valor
La cadena de valor comienza con insumos de aluminio en la etapa inicial (metal primario y chatarra reciclada), además de las químicas y resinas de recubrimiento de bobinas, especialmente PVDF, que se incorporan a las láminas de grado arquitectónico. Tras el laminado y el recubrimiento en bobina, los convertidores laminan las láminas de aluminio sobre núcleos rellenos de mineral (A2) o incombustibles (A1), y luego fabrican planchas y formatos de valor añadido, como casetes y componentes de sistema para instaladores de fachadas, junto con paneles más finos para superficies interiores y señalización. En Europa, la distribución combina ventas directas basadas en especificaciones destinadas a contratistas de fachadas y OEM, con redes de distribuidores que ayudan a reducir los plazos de entrega en trabajos de renovación.
Las presiones de costo y disponibilidad se concentran en las etapas iniciales del metal y en los pasos vinculados a la energía. Las fluctuaciones del precio del aluminio y la producción restringida de las fundiciones europeas generan riesgo de insumos para los laminadores, mientras que la escasez de materia prima de PVDF en 2024 reforzó la dependencia de una base limitada de proveedores de fluoropolímeros para recubrimientos de bobina premium. Las decisiones de aprovisionamiento también reflejan la política de descarbonización, ya que la implementación del CBAM y las actualizaciones de referencia del ETS para 2026-2030 aumentan el énfasis en el contenido reciclado, los productos respaldados por EPD y las rutas de suministro más cortas, particularmente para proyectos públicos y nórdicos que evalúan el carbono incorporado.
Panorama Competitivo
El mercado europeo de paneles compuestos de aluminio está moderadamente consolidado, con empresas globales como 3A Composites compitiendo con especialistas regionales como Euramax. 3A Composites aprovecha la integración vertical e introdujo ALUCODUAL a finales de 2024, un panel A2 de doble cara que simplifica la instalación de fachadas acristaladas. Euramax se diferencia mediante un configurador digital que acelera las aprobaciones de diseño, mientras que ALUCOIL aprovecha las Declaraciones Ambientales de Producto (DAP) recientemente certificadas para ganar proyectos públicos nórdicos. Las oportunidades de espacio en blanco se centran en la impresión digital, los cassettes prefabricados fuera de obra y los esquemas de economía circular de recogida al final de la vida útil. Solo alrededor del 10% de los paneles al final de su vida útil se reciclan hoy en día. Los pilotos de delaminación mecánica en Alemania y los Países Bajos recuperan hasta el 90% del contenido de aluminio, lo que sugiere una vía hacia nuevas fuentes de ingresos y el cumplimiento de las directivas de residuos cada vez más estrictas.
Líderes de la Industria Europea de Paneles Compuestos de Aluminio
3A Composites
Arconic Inc.
ALUCOIL
Alubond USA
Mitsubishi Chemical Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La principal oportunidad en Europa es el desplazamiento hacia clasificaciones de fuego más altas y especificaciones resistentes a la responsabilidad civil, donde los paneles con clasificación A2-s1,d0 y A1 ganan participación más allá del cumplimiento mínimo del código para activos de alta ocupación, como escuelas y hospitales. El desarrollo de productos en torno a núcleos incombustibles es una vía de diferenciación visible, incluida la cartera ALPOLIC de Mitsubishi Chemical Corporation, posicionada en torno a grados incombustibles (NC/A1) y A2, junto con la eliminación más amplia de núcleos de polietileno en especificaciones de edificios de gran altura en los principales mercados europeos.
Una segunda oportunidad se centra en la circularidad y el abastecimiento de menor carbono en toda la cadena de valor de los ACP. El enfoque se está desplazando más allá de la venta de láminas hacia la recuperación, la separación y la calificación de bobinas recicladas para cumplir con criterios de compra cada vez más estrictos. Si bien el reciclaje de ACP al final de su vida útil sigue siendo limitado en la práctica, los proyectos piloto de delaminación mecánica en Alemania y los Países Bajos reportan altas tasas de recuperación de aluminio. Los fabricantes y transformadores que operacionalizan asociaciones de recolección y separación pueden asegurar flujos de metal reciclado y respaldar licitaciones impulsadas por EPD, a la vez que reducen la dependencia del aluminio primario importado y la exposición a la volatilidad de costos impulsada por políticas vinculadas a cambios en el CBAM y el ETS.
Desarrollos recientes del sector
- Julio de 2026: Arconic publica su Informe de Sostenibilidad 2025, que detalla objetivos de circularidad e innovación para productos arquitectónicos. La publicación destaca los compromisos continuos con las iniciativas de economía circular y las innovaciones en materiales, que respaldan las afirmaciones de sostenibilidad en las ofertas de ACP. Esto refuerza el posicionamiento de Arconic ante especificadores y responsables de decisiones de compra en toda Europa.
- Julio de 2026: La empresa publicó su Informe de Sostenibilidad 2025, que describe objetivos de circularidad e innovación para sus productos arquitectónicos y otros segmentos de negocio. El informe reitera los compromisos en todas las unidades de negocio, lo que señala una estrategia de sostenibilidad más amplia que puede incidir en las licitaciones de proyectos y la selección de proveedores. Las revelaciones también pueden afectar la dinámica competitiva al hacer más explícitos los compromisos ESG durante el proceso de compra.
- Febrero de 2026: Arconic Architectural Products argumenta ante el Tribunal Superior del Reino Unido que está exenta de responsabilidad conforme a la Building Safety Act 2022 respecto al suministro histórico de revestimientos. La postura de la empresa pone de relieve el riesgo regulatorio continuo para los productos de revestimiento heredados en Europa y podría afectar las discusiones sobre garantías y las aprobaciones de proyectos para los proveedores de ACP. El caso podría influir en cómo los compradores evalúan el riesgo de compra y la confianza del mercado en las afirmaciones de seguridad de los productos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado europeo de paneles compuestos de aluminio (ACP) se contabiliza como los ingresos por láminas y paneles de ACP vendidos para usos finales europeos, principalmente para fachadas y revestimientos, superficies interiores y señalización, tanto en construcción nueva como en actividad de renovación.
Exclusiones del alcance: El dimensionamiento excluye revestimientos metálicos que no son ACP, láminas sólidas de aluminio, paneles sándwich aislados, y materiales de fachada de vidrio o de fibrocemento que pueden especificarse para proyectos similares.
Descripción general de la segmentación
- Recubrimiento Superior
- PE (Poliéster)
- PVDF (Fluoruro de Polivinilideno)
- Otros Recubrimientos Superiores
- Aplicación
- Decoración de Interiores
- Vallas Publicitarias y Señalización
- Aislamiento
- Revestimiento de Fachadas
- Transportista Ferroviario
- Cubierta de Columnas y Revestimiento de Vigas
- Industria de Usuario Final
- Construcción y Edificación
- Transporte (Ferroviario, Automóvil, Autobús, Marítimo)
- Otras Industrias de Usuario Final
- Por Geografía
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental nos ayudó a vincular la demanda de ACP con la actividad de construcción medible y con las normas que determinan lo que puede especificarse en las fachadas e interiores europeos. Utilizamos indicadores públicos de construcción y renovación para establecer la dirección por país, y luego verificamos el contexto en torno al cumplimiento de seguridad, las preferencias de recubrimiento y los flujos comerciales que pueden modificar los volúmenes.
Los puntos de partida habituales incluyeron fuentes como las estadísticas de producción de construcción y permisos de edificación de Eurostat, publicaciones de la Comisión Europea sobre eficiencia energética y política de renovación, referencias del Comité Europeo de Normalización (EN) para el rendimiento de productos relevantes, orientaciones nacionales de seguridad contra incendios y actualizaciones de códigos de construcción, y estadísticas comerciales aduaneras para indicar el movimiento de importación de paneles. También revisamos informes anuales de empresas y presentaciones para inversores, sitios web de asociaciones y prensa especializada en construcción de buena reputación para obtener comentarios sobre la cartera de proyectos y la percepción de precios. Cuando fue útil, se utilizaron suscripciones pagas para datos financieros e inteligencia de empresas, verificaciones a nivel de envíos de importación y exportación, y bases de datos de patentes para confirmar la dirección de la innovación en recubrimientos y materiales de núcleo. Estas fuentes documentales no son exhaustivas, y se utilizaron muchas otras referencias públicas para la recopilación de datos, validación y aclaración durante el trabajo.
Entrevistas y encuestas primarias
Se utilizaron entrevistas y encuestas primarias para confirmar cuánta actividad de construcción y renovación se convierte en demanda de ACP, y para validar los escalones de precios que cambian según el tipo de recubrimiento, el tipo de núcleo y el país. Hablamos con fabricantes, distribuidores, transformadores, contratistas de fachadas y especificadores en los principales mercados europeos, de modo que los supuestos reflejen las prácticas de compra locales y la sustitución de materiales impulsada por la regulación.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 33% | Directivos ejecutivos: 15% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 25% |
| Actores más pequeños: 22% | Gerentes: 60% |
Dimensionamiento y pronóstico del mercado
El mercado se construyó primero utilizando un enfoque descendente (top-down) de grupo de demanda, en el que la producción de construcción y la actividad de renovación de fachadas se tradujeron en el uso direccionable de ACP, y luego se filtraron según las tasas de adopción observadas por aplicación y país. Para mantener los totales realistas, corroboramos el resultado con aproximaciones ascendentes (bottom-up) selectivas, como el precio muestreado por metro cuadrado según el tipo de recubrimiento multiplicado por el área instalada estimada para los principales usos, seguido de verificaciones de canal sobre el rendimiento de los distribuidores.
Entre los insumos más relevantes se incluyeron el impulso de la construcción no residencial frente a la residencial, la intensidad de renovación en el parque de edificios más antiguos, las tendencias de cumplimiento de seguridad contra incendios que desplazan la demanda entre tipos de núcleo, el movimiento de preferencia de recubrimiento (PE frente a PVDF), la dependencia de importaciones en mercados más pequeños, y la dirección del precio del aluminio, que influye en los precios de venta promedio y en la sustitución. Para el pronóstico, se utilizó el análisis de escenarios porque los ciclos de construcción, el calendario de infraestructura pública y los cambios de especificación impulsados por la regulación no avanzan de manera lineal. Cuando las observaciones ascendentes estaban incompletas para los países más pequeños, las brechas se resolvieron mediante la comparación con mercados similares, utilizando la producción de construcción per cápita y los rangos de penetración de ACP basados en entrevistas, y luego los resultados se verificaron nuevamente con retroalimentación local.
Validación de datos y ciclo de actualización
Los resultados se validaron en varios pasos para que la cifra final se mantenga vinculada a la actividad observable y no solo a supuestos. Comparamos los volúmenes y precios implícitos con la dirección de los flujos comerciales, las tendencias de producción de construcción y los rangos basados en entrevistas, y luego investigamos las grandes variaciones a nivel de país y aplicación antes de la aprobación final.
Si aparecían discrepancias, revisábamos los factores determinantes, como las tasas de adopción, la combinación de recubrimientos y la proporción de renovación, y luego volvíamos a contactar a los referentes clave para confirmar qué había cambiado y por qué. Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos relevantes afectan la demanda de construcción, la regulación o el precio de las materias primas. Antes de la entrega, un analista realiza una nueva revisión de los indicadores más recientes para que los clientes reciban la visión más actual.
Tamaño del mercado europeo de paneles compuestos de aluminio de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para los ACP en Europa pueden diferir considerablemente, incluso cuando la etiqueta del tema parece idéntica, porque las reglas de conteo detrás de la cifra suelen ser diferentes. Las diferencias generalmente provienen de lo que se considera ACP frente a productos de revestimiento adyacentes, de si la cadena de valor se contabiliza a nivel de ingresos del fabricante o del valor del sistema instalado, y de cómo se convierten y actualizan los precios.
Algunas cifras publicadas se construyen a partir de un total global que se divide en Europa, y esa agregación puede incluir láminas metálicas de fachada o formatos de revestimiento compuesto que no son ACP. Para Mordor Intelligence, solo se contabilizan los ingresos por láminas y paneles de ACP dentro de Europa, y el total anual se vuelve a verificar frente a la dirección de la producción de construcción, la intensidad de renovación y las señales comerciales durante la actualización anual.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1.97 mil millones de USD (2025) | |
| Consultora Regional A | 1.78 mil millones de USD (2026) | Utiliza un año de inicio posterior y se apoya fuertemente en la demanda de construcción nueva, lo que puede subestimar la sustitución de fachadas impulsada por renovación, donde el uso de ACP se mantiene estable en los mercados de Europa Occidental más maduros. |
| Base de Datos del Sector B | 2.20 mil millones de USD (2025) | Construye Europa a partir de una división de ingresos globales y puede incluir láminas metálicas de fachada adyacentes y otros formatos de revestimiento compuesto, lo que infla los totales frente a un alcance de producto exclusivo de ACP. |
En general, la dispersión se explica principalmente por si se incluyen productos de fachada adyacentes, y por si Europa se modela directamente a partir de señales de demanda locales o se asigna a partir de un conjunto global, seguido del momento de actualización de precios. Al mantener los elementos contabilizados limitados a los paneles de ACP y al fundamentar las tasas de adopción y los escalones de precios en verificaciones repetibles, la cifra final se mantiene transparente y práctica de validar.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado europeo de paneles compuestos de aluminio?
El mercado está valorado en USD 2,07 mil millones en 2026.
¿A qué velocidad crecerá la demanda de paneles compuestos de aluminio en Europa?
Se proyecta que el mercado se expanda a una CAGR del 5,29% hasta 2031.
¿Qué tipo de recubrimiento lidera las ventas?
Los recubrimientos de PVDF dominaron el mercado con una cuota del 59,65% en 2025 y se prevé que continúen creciendo.
¿Por qué Alemania es un mercado atractivo para los compradores?
Alemania combina una amplia cartera de reformas de seguridad contra incendios con un gasto sostenido en ingeniería civil.
¿Qué impulsa la demanda de paneles en el sector del transporte?
Los vagones de tren de hidrógeno y eléctricos de batería requieren revestimientos de aluminio ligeros y con clasificación de resistencia al fuego para cumplir con la norma EN 45545.
¿Qué tan fragmentada es la competencia entre proveedores?
Ninguna empresa posee más del 15%, y las cinco principales controlan conjuntamente aproximadamente la mitad de las ventas.
Última actualización de la página el:



