
Tamaño y Participación del Mercado de Quioscos de Aeropuerto
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.80 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.37 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.33 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Quioscos de Aeropuerto por Mordor Intelligence
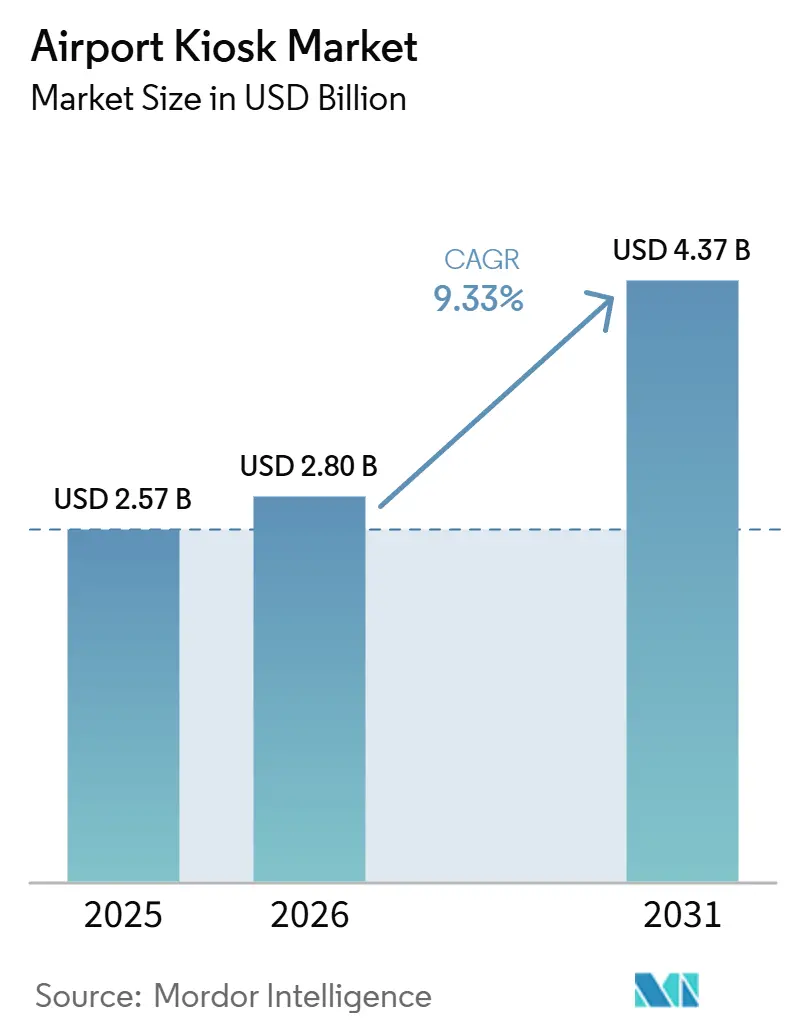
Se proyecta que el tamaño del mercado de quioscos de aeropuerto crezca de 2,57 mil millones USD en 2025 a 2,80 mil millones USD en 2026, y se prevé que alcance los 4,37 mil millones USD en 2031, con una CAGR del 9,33% durante 2026-2031. El aumento del tráfico de pasajeros continúa impulsando el mercado de quioscos de aeropuerto, ya que los operadores aeroportuarios necesitan mayor capacidad de procesamiento sin incrementar proporcionalmente los mostradores con personal, y los volúmenes globales de pasajeros de aerolíneas siguen creciendo hasta 2026. Las condiciones de inversión también se mantienen favorables, dado que los aeropuertos destinaron 14,80 mil millones USD a infraestructura de TI en 2025, equivalente al 7,30% de los ingresos aeroportuarios, y más de la mitad señaló el procesamiento de pasajeros como su principal prioridad de inversión. El uso biométrico está reforzando este cambio, con el 50% de los pasajeros utilizando biometría en un punto de contacto aeroportuario en 2025, frente al 46% en 2024, y la satisfacción de los usuarios alcanzó el 85%. El mercado de quioscos de aeropuerto también se beneficia de las estrategias de los proveedores que integran hardware, software y gestión de identidad en una única plataforma operativa, lo que eleva los costos de cambio y acorta el camino hacia implementaciones de uso común a mayor escala. La intensidad de capital, los costos de mantenimiento del ciclo de vida y la compleja integración con los sistemas aeroportuarios más antiguos aún pesan en las decisiones, pero los factores de carga récord en 2026 y los planes continuos de gasto en TI aeroportuaria mantienen al mercado de quioscos de aeropuerto en una sólida senda de expansión.
Conclusiones Clave del Informe
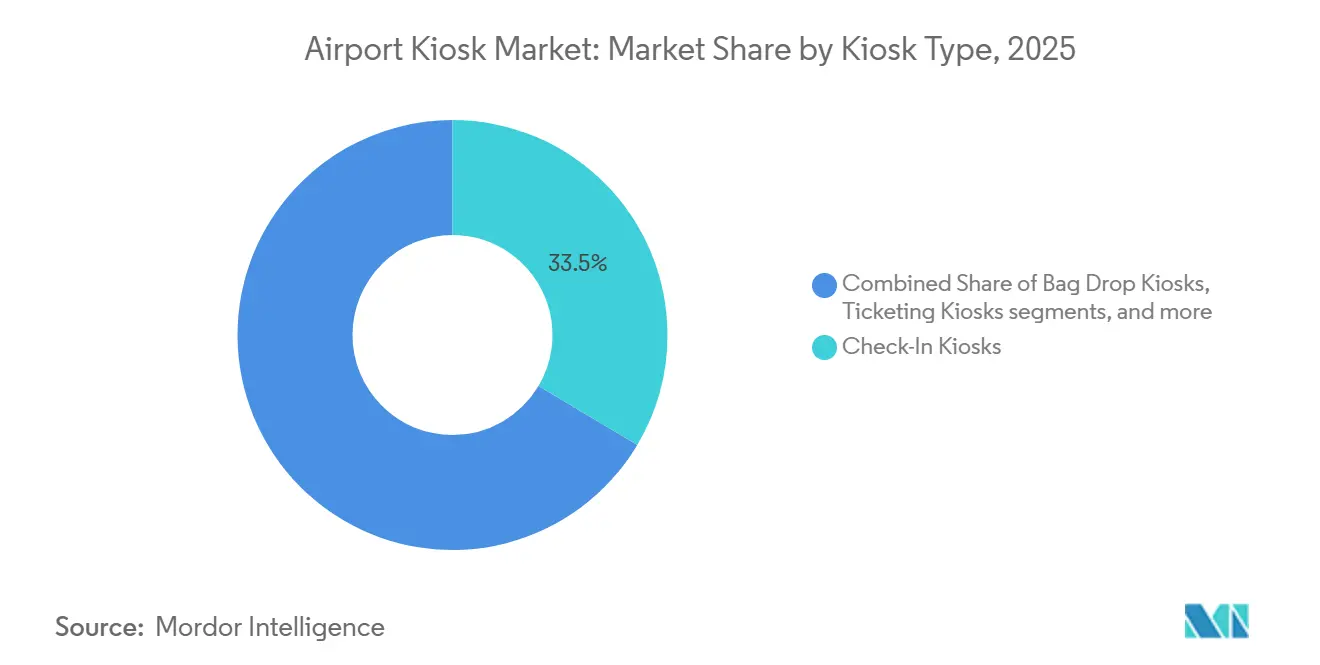
- Por tipo de quiosco, los quioscos de facturación representaron el 33,54% de la participación en 2025, mientras que se prevé que los quioscos de autoservicio crezcan a una CAGR del 11,48% hasta 2031.
- Por componente, el hardware representó el 45,76% de la participación en 2025, mientras que se proyecta que los servicios crezcan a una CAGR del 13,29% hasta 2031.
- Por modo de implementación, los sistemas locales representaron el 52,45% del mercado de quioscos de aeropuerto en 2025, mientras que se proyecta que la implementación en la nube crezca a una CAGR del 11,36% hasta 2031.
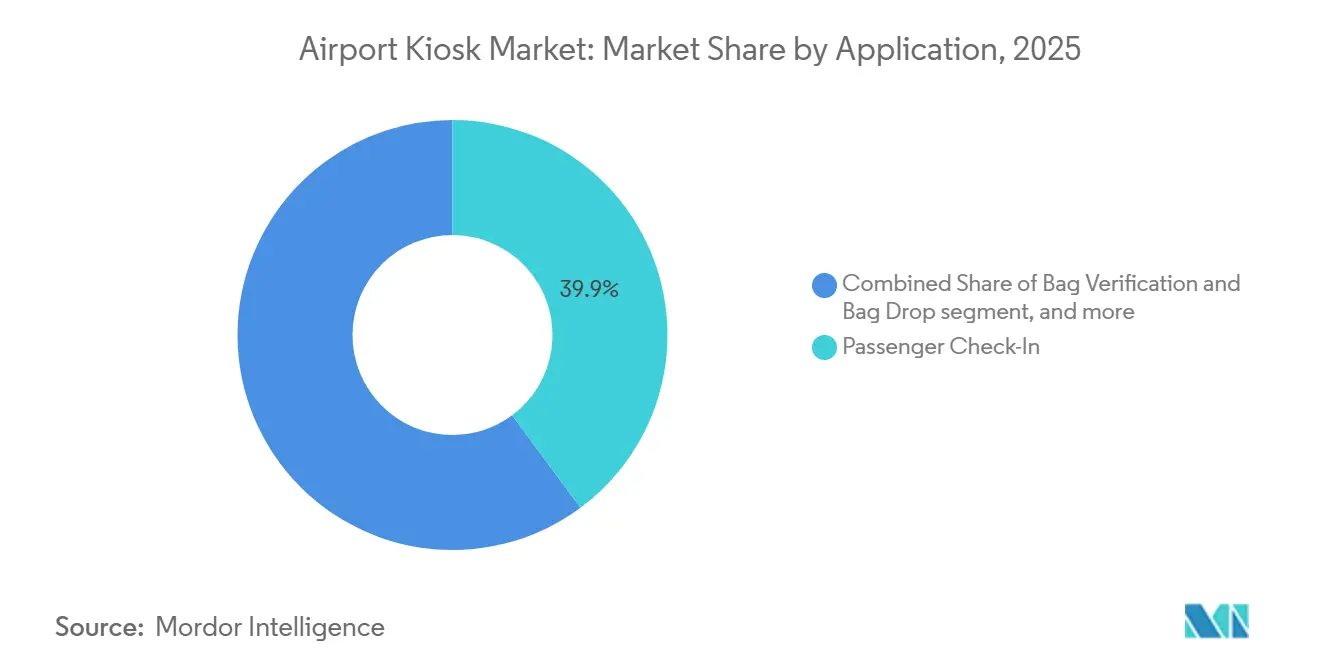
- Por aplicación, la facturación de pasajeros representó el 39,85% del mercado en 2025, mientras que se prevé que la información de vuelos y la orientación espacial crezcan a una CAGR del 12,62% hasta 2031.
- Por usuario final, los aeropuertos representaron el 40,65% de la participación en 2025, mientras que se proyecta que las aerolíneas crezcan a una CAGR del 11,35% hasta 2031.
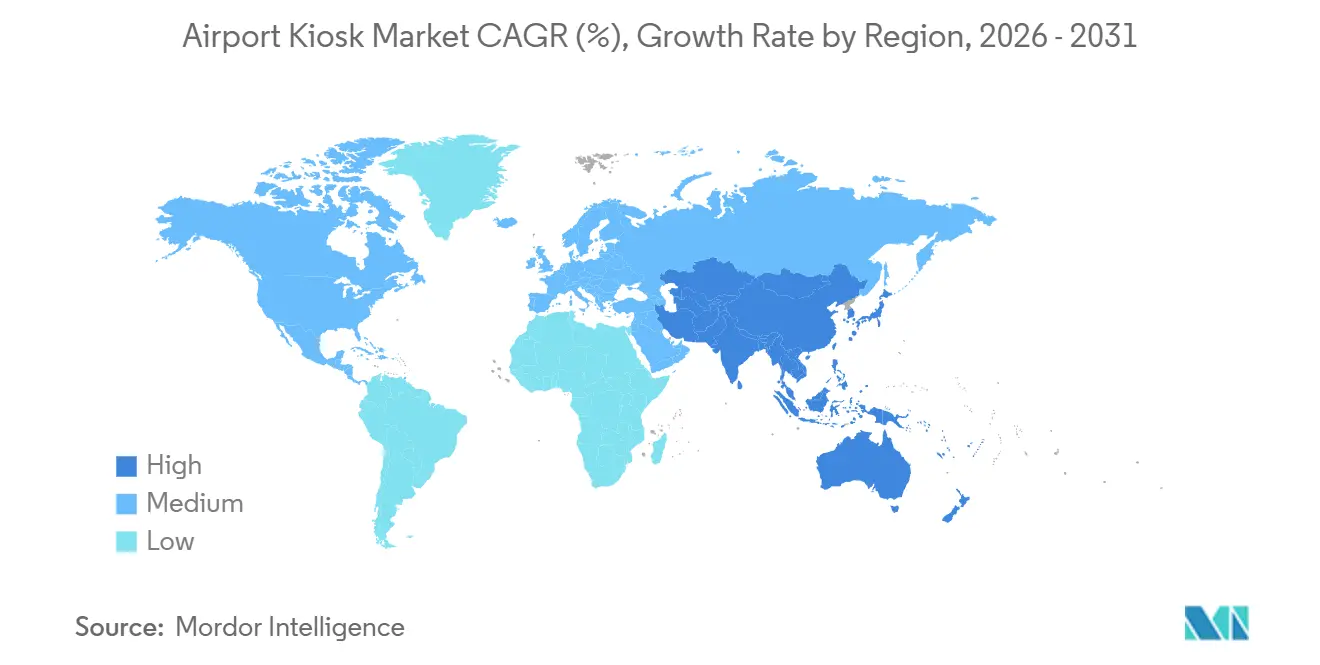
- Por geografía, América del Norte representó el 35,98% de la participación del mercado de quioscos de aeropuerto en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 11,77% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Quioscos de Aeropuerto
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del flujo de pasajeros y congestión en terminales | +2.00% | Global | Corto plazo (≤ 2 años) |
| Aerolíneas y aeropuertos que priorizan la reducción del tiempo de espera en colas | +1.50% | Global | Corto plazo (≤ 2 años) |
| Expansión del procesamiento biométrico y sin contacto de pasajeros | +1.40% | Global | Mediano plazo (2-4 años) |
| Reconfiguración de las expectativas de autoservicio de los pasajeros tras la adopción del viaje digital | +1.00% | Global | Mediano plazo (2-4 años) |
| Habilitación de ingresos minoristas y complementarios en aeropuertos a través de recorridos en quioscos | +0.60% | Global, mayor concentración en Europa y América del Norte | Mediano plazo (2-4 años) |
| Necesidad de interfaces aeroportuarias multilingües y con accesibilidad prioritaria | +0.50% | Global, más crítico en Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Flujo de Pasajeros y Congestión en Terminales
El tráfico aéreo mundial de pasajeros creció un 5,7% en 2025, y se espera que Asia-Pacífico registre el mayor crecimiento regional en 2026, lo que mantiene la presión sobre la capacidad de procesamiento en las terminales.[1]IATA, "Perspectiva Global para el Transporte Aéreo, diciembre de 2025," Asociación Internacional de Transporte Aéreo, iata.org En el mercado de quioscos de aeropuerto, esto es relevante porque los grandes centros aeroportuarios no pueden ampliar mostradores, puertas de embarque y espacios en tierra tan rápidamente como crece el tráfico. Los aeropuertos que atienden a más de 40 millones de pasajeros al año enfrentan la mayor discrepancia entre el espacio disponible en planta y la demanda de procesamiento. Los sistemas de autoservicio ayudan a cerrar esa brecha al aumentar el flujo de pasajeros dentro de la misma superficie y reducir la dependencia de mostradores con personal completo durante los períodos de mayor demanda. Japón también demostró que los puntos de procesamiento combinados pueden acortar los pasos del viaje, ya que NEC recibió pedidos de nuevas puertas de paso y terminales de quiosco conjunto en los principales aeropuertos en 2025. Esta lógica operativa es una de las razones más claras por las que el mercado de quioscos de aeropuerto está pasando de ser una herramienta de reducción de costos a una herramienta de aumento del flujo de pasajeros.
Aerolíneas y Aeropuertos que Priorizan la Reducción del Tiempo de Espera en Colas
El tiempo de espera en colas se ha convertido en un problema operativo tanto para los aeropuertos como para las aerolíneas, ya que los flujos de salida lentos pueden interrumpir las salidas con horarios ajustados y debilitar el desempeño de puntualidad. SITA encontró que el 60% de los aeropuertos ya habían implementado inteligencia artificial en la gestión del flujo de pasajeros en 2025, lo que demuestra que la congestión ahora se gestiona con herramientas operativas en tiempo real en lugar de solo con observación manual. En el mercado de quioscos de aeropuerto, esto aumenta el valor de cada punto de procesamiento que puede reducir el tiempo de transacción en la facturación, el embarque o la validación de documentos. Una facturación más rápida también otorga a los pasajeros más tiempo de permanencia después del control de seguridad, lo que favorece el gasto en comercio minorista y alimentación dentro de las terminales. Ese vínculo convierte la implementación de quioscos en parte de la planificación de ingresos, no solo de la planificación de personal. El mercado de quioscos de aeropuerto, por tanto, se beneficia cuando los operadores tratan la eficiencia del procesamiento y el rendimiento comercial como una decisión conectada.
Expansión del Procesamiento Biométrico y Sin Contacto de Pasajeros
La integración biométrica está alcanzando una etapa en la que está dando forma al diseño de nuevos programas de autoservicio aeroportuario, en lugar de simplemente añadir una capa de funcionalidades. En abril de 2026, IATA informó sobre una prueba de concepto exitosa de identidad digital con Japan Airlines, Air New Zealand e IndiGo, demostrando que los viajes internacionales sin contacto ya pueden funcionar en entornos reales de aerolíneas. Para el mercado de quioscos de aeropuerto, esa validación es importante porque los quioscos sirven cada vez más como puntos de inscripción, verificación de identidad y sustitución de documentos dentro de un único flujo de pasajeros. También desplaza los criterios de compra hacia la calidad de la cámara, los lectores de documentos, la gestión del consentimiento y la orquestación de software, en lugar de centrarse únicamente en el rendimiento básico de la pantalla táctil. Las tendencias de política europea en torno a la gobernanza de datos biométricos probablemente impulsarán nuevos ciclos de actualización de hardware y software, donde los sistemas heredados no puedan cumplir con los nuevos estándares de consentimiento y eliminación de datos. El mercado de quioscos de aeropuerto, por tanto, se beneficia de la biometría, tanto a través de nuevas instalaciones como de la demanda de reemplazo.
Reconfiguración de las Expectativas de Autoservicio de los Pasajeros Tras la Adopción del Viaje Digital
Los hábitos de viaje digital cambiaron lo que los pasajeros esperan del procesamiento aeroportuario, y esos hábitos ahora están influyendo en cómo los aeropuertos planifican los puntos de servicio físico. El mercado de quioscos de aeropuerto se beneficia porque los quioscos ahora sirven como la extensión física del viaje digital en lugar de ser un canal separado. Siguen siendo útiles para grupos familiares, pasajeros con equipaje complejo, viajeros que necesitan imprimir y usuarios que no pueden depender de la conectividad móvil en cada etapa del viaje. Las aerolíneas están reforzando este modelo porque quieren que la facturación en quiosco y en dispositivo móvil funcionen sobre la misma plataforma de control de salidas, lo que reduce los errores de sincronización más adelante en el viaje. Eso ayuda a explicar por qué las aerolíneas son el grupo de usuarios finales de más rápido crecimiento hasta 2031, aunque los aeropuertos siguen siendo los mayores compradores por participación. El mercado de quioscos de aeropuerto, por tanto, avanza hacia un modelo operativo omnicanal donde los pasos en dispositivo móvil y en quiosco respaldan el mismo flujo de trabajo en tiempo real.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado gasto de capital inicial y carga de mantenimiento del ciclo de vida | -1.20% | Global | Corto plazo (≤ 2 años) |
| Complejidad de integración con los sistemas de TI heredados de aeropuertos y aerolíneas | -1.00% | Global, más agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Exposición a ciberseguridad, privacidad y garantía de identidad | -0.80% | Global, mayor riesgo en la UE bajo NIS2 y GDPR | Mediano plazo (2-4 años) |
| Volatilidad en el suministro de componentes y retrasos en la certificación | -0.50% | Mayor en los mercados emergentes de Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevado Gasto de Capital Inicial y Carga de Mantenimiento del Ciclo de Vida
El mercado de quioscos de aeropuerto aún enfrenta un claro obstáculo presupuestario, ya que las implementaciones completas en terminales requieren un capital inicial significativo. Las unidades estándar de facturación de autoservicio cuestan entre 15.000 y 30.000 USD cada una, y el mantenimiento anual añade entre el 12% y el 18% del costo original del hardware. Los aeropuertos de tamaño mediano que necesitan entre 50 y 100 unidades pueden superar los 3 millones USD antes de incluir la integración de software y la capacitación del personal. Los aeropuertos regionales más pequeños sienten esta presión con mayor intensidad porque sus volúmenes de pasajeros no respaldan el mismo perfil de recuperación de la inversión que los grandes centros aeroportuarios. Los modelos gestionados en los que los proveedores conservan la propiedad y venden el acceso como servicio pueden reducir ese umbral, pero esas ofertas no están disponibles de manera uniforme en todas las regiones. Esto deja la sensibilidad al costo como uno de los frenos más persistentes en el mercado de quioscos de aeropuerto.
Complejidad de Integración con los Sistemas de TI Heredados de Aeropuertos y Aerolíneas
Muchos entornos aeroportuarios aún funcionan con una combinación de sistemas antiguos y nuevos, lo que hace que la implementación de quioscos sea más difícil de lo que el hardware en sí sugeriría. El control de salidas, la conciliación de equipaje, el control de acceso y los sistemas de información de pasajeros a menudo se encuentran en diferentes generaciones tecnológicas y estructuras de datos. En el mercado de quioscos de aeropuerto, esto se traduce en plazos de proyecto más largos, mayores costos de integración y un reconocimiento de ingresos más lento para los proveedores. SITA informó que la integración y la coherencia de los datos eran las principales barreras para escalar la inteligencia artificial en las operaciones, y que el 48% de los aeropuertos planeaban inversiones en transmisión de datos entre silos para 2028 con el fin de reducir la fragmentación.[2]SITA, "El Estado de la Aviación, Perspectivas de TI en el Transporte Aéreo 2025," SITA, sita.aero Las plataformas compartidas conectadas a la nube también amplían la necesidad de controles de ciberseguridad estables y una responsabilidad clara entre operadores, aerolíneas y proveedores. El mercado de quioscos de aeropuerto, por tanto, crece en un entorno donde la preparación técnica varía ampliamente entre aeropuertos y socios de aerolíneas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Quiosco: La Facturación Ancla el Mercado, los Modelos de Autoservicio Ganan Terreno
Los quioscos de facturación aún lideraron los ingresos, con una participación del 33,54% en 2025, y siguen siendo la categoría ancla porque se encuentran directamente en la ruta de embarque. Esa posición de liderazgo refleja cómo las aerolíneas continúan dependiendo de la facturación como el principal punto para la emisión de tarjetas de embarque, la impresión de etiquetas de equipaje y la validación inicial de pasajeros. Las unidades de control automatizado de pasaportes también están ganando importancia a medida que los programas de identidad digital se acercan al uso operativo real en los viajes internacionales. Los quioscos de entrega de equipaje y las unidades de venta de billetes respaldan este flujo al eliminar pasos de proceso separados y reducir los traspasos entre canales con personal y de autoservicio. Los quioscos de información y servicios complementarios siguen siendo una categoría más pequeña, pero están ganando relevancia a medida que el mercado de quioscos de aeropuerto se amplía más allá de los casos de uso de procesamiento puro.
Se proyecta que los quioscos de autoservicio se expandan a una CAGR del 11,48% de 2026 a 2031, convirtiéndolos en el tipo de más rápido crecimiento en el mercado de quioscos de aeropuerto. Su atractivo proviene de su capacidad para admitir pedidos minoristas, orientación espacial, verificación de acceso a salas VIP e información de puertas de embarque en una sola unidad. Este papel multipropósito se adapta a los aeropuertos que desean que cada metro cuadrado apoye tanto el movimiento de pasajeros como la actividad comercial. También ayuda a los operadores a colocar el mismo hardware en áreas posteriores al control de seguridad, donde el tiempo de permanencia de los pasajeros es mayor y las necesidades de servicio varían según el momento. Como resultado, el mercado de quioscos de aeropuerto está viendo una demanda más amplia de tipos de quioscos flexibles en lugar de solo terminales de función única.
La industria de quioscos de aeropuerto también avanza hacia estaciones combinadas donde las funciones de facturación, revisión de documentos y equipaje se gestionan dentro de una única transacción conectada. Ese cambio es importante porque cada traspaso eliminado puede acortar las colas y reducir la confusión de los pasajeros durante los períodos de mayor demanda. Los proveedores que pueden admitir flujos de trabajo tanto de uso común como específicos de aerolíneas están mejor posicionados en esta parte del mercado de quioscos de aeropuerto. Los aeropuertos se benefician del hardware compartido, que puede atender a múltiples transportistas sin crear largas filas en los mostradores dedicados a cada transportista. Esto mantiene la combinación de tipos de quioscos estrechamente vinculada a los modelos operativos en lugar de a las preferencias de hardware únicamente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Componente: El Hardware Lidera, los Servicios Señalan un Cambio en la Economía de Plataforma
El hardware mantuvo la mayor participación con el 45,76% en 2025, lo que demuestra que el mercado de quioscos de aeropuerto aún se encuentra en una fase de construcción física en muchas terminales. Las pantallas, impresoras, escáneres, cámaras biométricas, lectores y gabinetes aún representan una gran parte del valor de los contratos cuando los aeropuertos amplían o reemplazan unidades. Los módulos de captura biométrica se encuentran en el extremo superior de las especificaciones porque requieren mayor precisión, mejor calidad de imagen y capacidad de lectura de documentos de viaje aprobados. Los requisitos de cumplimiento del Doc 9303 de la OACI también extienden los ciclos de certificación para algunos diseños de hardware biométrico. Eso mantiene al hardware como elemento importante incluso cuando las capas de software y servicios se vuelven más estratégicas.
Se proyecta que los servicios registren la CAGR más rápida, del 13,29% hasta 2031, lo que señala un cambio económico más amplio dentro del mercado de quioscos de aeropuerto. Los aeropuertos y las aerolíneas quieren cada vez más que los proveedores gestionen el tiempo de actividad, las actualizaciones de software, el soporte de ciberseguridad y el rendimiento de los algoritmos biométricos a través de contratos más largos. Esto desplaza los ingresos de la adquisición única hacia relaciones operativas recurrentes. También proporciona a los proveedores acceso continuo a patrones de uso y datos de transacciones para respaldar el análisis y el ajuste operativo. La industria de quioscos de aeropuerto, por tanto, se acerca a un modelo de plataforma donde el valor del proveedor proviene del rendimiento del sistema a lo largo del tiempo, no solo de las unidades instaladas.
El software sigue siendo la capa intermedia que hace posible esta transición al conectar los controles de la interfaz de usuario, el middleware, la validación de documentos y la orquestación entre los sistemas aeroportuarios y de aerolíneas. Cada vez más, ese software se vende a través de licencias plurianuales o modelos de software como servicio vinculados al volumen de uso o a los niveles de servicio. En el mercado de quioscos de aeropuerto, esto ayuda a alinear la economía del proveedor con el flujo de pasajeros y la disponibilidad del sistema. También aumenta el valor de los proveedores que ya tienen una profunda experiencia en integración de aviación. Con el tiempo, la combinación de componentes debería continuar desplazándose hacia un mayor valor recurrente, incluso si el hardware sigue siendo el mayor segmento individual por participación.
Por Modo de Implementación: Los Sistemas Locales Dominan, la Transición a la Nube se Acelera con las Mejoras de Conectividad
La implementación local mantuvo una participación del 52,45% en 2025, conservando su liderazgo en el mercado de quioscos de aeropuerto. Los grandes aeropuertos centrales aún prefieren el control local para la facturación y el embarque porque esos pasos no pueden tolerar latencia ni interrupciones del servicio durante las perturbaciones. Las aerolíneas con una extensa infraestructura propia también prefieren el control local donde la soberanía de los datos y las normas de seguridad interna son estrictas. Esto mantiene los sistemas locales relevantes incluso cuando la identidad digital y la centralización del software ganan ritmo. El mercado de quioscos de aeropuerto, por tanto, continúa equilibrando los requisitos de resiliencia con los beneficios de la flexibilidad.
La implementación en la nube sigue siendo el modo de más rápido crecimiento, con una CAGR del 11,36% proyectada hasta 2031. Su atractivo proviene de actualizaciones remotas más sencillas, menor dependencia de equipos de soporte in situ y una gestión del sistema más escalable en múltiples estaciones. El lanzamiento de SITA Connect Fly por parte de SITA en septiembre de 2025 abordó una barrera clave de adopción al vincular los sistemas de gestión de pasajeros de las aerolíneas con los quioscos a través de una capa SD-WAN más nueva con protección de ciberseguridad integrada. Eso es importante en el mercado de quioscos de aeropuerto porque la conectividad ha sido a menudo el eslabón más débil en el uso más amplio de la nube para las operaciones orientadas a los pasajeros. Un mejor diseño de red reduce el tiempo de configuración y hace que el soporte centralizado sea más práctico.
Un modelo híbrido está emergiendo como el punto intermedio más viable para muchos operadores. En esa estructura, la lógica central de control de salidas permanece local, mientras que los análisis, las actualizaciones y las aplicaciones secundarias se ejecutan en la nube. Esto permite que el mercado de quioscos de aeropuerto avance sin obligar a los aeropuertos a realizar una ruptura arquitectónica total con los sistemas heredados. También ofrece a las aerolíneas y los aeropuertos una ruta de migración más clara paso a paso. Hasta 2028, es probable que este enfoque combinado siga siendo el patrón de transición preferido en el mercado de quioscos de aeropuerto.
Por Aplicación: La Facturación de Pasajeros Ancla los Ingresos, la Orientación Espacial es el Valor Atípico de Crecimiento
La facturación de pasajeros representó el 39,85% de los ingresos por aplicación en 2025, convirtiéndola en el mayor contribuyente al tamaño del mercado de quioscos de aeropuerto. Esa posición refleja más que solo volumen, porque la facturación es el principal punto de entrada para la confirmación de identidad, la emisión de tarjetas de embarque, la impresión de etiquetas de equipaje y los estímulos de ventas complementarias. También es el primer lugar donde muchos aeropuertos y aerolíneas pueden trasladar a un viajero del servicio con personal al autoservicio. Por esa razón, la facturación mantiene su valor estratégico incluso cuando los canales móviles se expanden. El mercado de quioscos de aeropuerto aún depende en gran medida de esta aplicación porque se encuentra más cerca de la protección de ingresos de las aerolíneas y el control del flujo de pasajeros.
Se proyecta que la información de vuelos y la orientación espacial crezcan a una CAGR del 12,62% hasta 2031 y son la aplicación de mayor crecimiento en el mercado de quioscos de aeropuerto. El impulsor es la creciente complejidad física de los grandes aeropuertos, especialmente aquellos con varias terminales, zonas de construcción activas y asignaciones de puertas de embarque cambiantes. En estos entornos, una orientación espacial deficiente hace más que frustrar a los pasajeros; también puede contribuir a conexiones perdidas y a una menor utilización de la terminal. Los quioscos que combinan datos de vuelos, ayuda de orientación y mensajes minoristas convierten un punto de información en una herramienta comercial y operativa. Esto convierte a la orientación espacial en una de las áreas más claras de expansión en el mercado de quioscos de aeropuerto.
La verificación de equipaje y la entrega de equipaje se están integrando cada vez más con la facturación en una única estación de autoservicio, lo que reduce las colas repetidas y los traspasos. Otros usos, incluidos los pagos minoristas y el acceso a salas VIP, también están comenzando a cambiar la forma en que los operadores aeroportuarios ven el retorno de los quioscos. En lugar de ser tratadas únicamente como un costo de procesamiento, estas aplicaciones pueden respaldar la generación de ingresos y la diferenciación del servicio. Esa combinación más amplia de aplicaciones ayuda a distribuir la demanda en más puntos de la terminal. También otorga al mercado de quioscos de aeropuerto una base más amplia que la sola facturación de aerolíneas.
Por Usuario Final: Los Aeropuertos Mantienen la Escala, las Aerolíneas Lideran la Trayectoria de Crecimiento
Los aeropuertos representaron el 40,65% de las compras en 2025, otorgándoles la posición de liderazgo en el mercado de quioscos de aeropuerto. Su escala proviene de los programas de equipos de terminales de uso común que permiten a múltiples aerolíneas compartir un único parque instalado. Esto crea eficiencia de capital para los operadores aeroportuarios y reduce el hardware duplicado entre transportistas. También convierte la adquisición liderada por aeropuertos en el modelo predeterminado en muchas grandes terminales compartidas. El mercado de quioscos de aeropuerto, por tanto, aún depende en gran medida de los ciclos de inversión aeroportuaria, incluso cuando otros grupos de compradores se aceleran.
Se proyecta que las aerolíneas crezcan a una CAGR del 11,35% hasta 2031, lo que las convierte en el grupo de usuarios finales de más rápido crecimiento en el mercado de quioscos de aeropuerto. Los quioscos propiedad de las aerolíneas otorgan a los transportistas control directo sobre la marca, la venta de servicios complementarios, la visualización de reglas tarifarias y la captura de datos de pasajeros. Esto es especialmente útil para los transportistas de bajo costo y de ocio que operan en aeropuertos donde los sistemas de uso común son limitados o no se ajustan a su flujo de trabajo. También respalda una alineación más estrecha entre los pasos del quiosco y la facturación móvil dentro de un único entorno de control de salidas. El mercado de quioscos de aeropuerto se beneficia porque la propiedad de las aerolíneas añade una segunda vía de demanda más allá de los presupuestos aeroportuarios únicamente.
Las empresas de manejo en tierra siguen siendo un grupo más pequeño, pero representan una apertura significativa. Estos operadores utilizan selectivamente quioscos para la aceptación de equipaje, la facturación en la acera y el precontrol, especialmente donde los contratos de manejo están externalizados. A menudo gestionan volúmenes de múltiples aerolíneas, pero históricamente han sido atendidos indirectamente a través de las relaciones aeroportuarias. En el mercado de quioscos de aeropuerto, esto deja espacio para los proveedores que pueden vender directamente a los operadores de manejo y ofrecer modelos de implementación flexibles. Este grupo de compradores podría ampliar la base direccionable de la industria de quioscos de aeropuerto durante el período de pronóstico.
Análisis Geográfico
Segmento de Quioscos de Entrega de Equipaje en el Mercado de Quioscos de Aeropuerto
América del Norte representó el 35,98% de los ingresos globales en 2025, otorgándole la mayor participación del mercado de quioscos de aeropuerto. La región se beneficia de una larga base instalada en los principales centros aeroportuarios, y muchos aeropuertos están ahora entrando en ciclos de reemplazo en lugar de ciclos de implementación por primera vez. Los requisitos de control biométrico en evolución y el fuerte gasto en TI de las aerolíneas también respaldan la demanda continua de actualizaciones en las operaciones de Estados Unidos y Canadá. En el mercado de quioscos de aeropuerto, América del Norte sigue siendo la región de referencia en madurez de uso común, experiencia en implementación a gran escala y competencia entre proveedores.
Se proyecta que Asia-Pacífico crezca a una CAGR del 11,77% de 2026 a 2031, convirtiéndola en la región de más rápido crecimiento en el mercado de quioscos de aeropuerto. IATA esperaba que la región registrara un crecimiento del tráfico de pasajeros del 7,3% en 2026, el más alto entre las principales regiones de aviación. Ese impulso de tráfico está siendo acompañado por la expansión de terminales, la adopción biométrica y nuevos programas de desarrollo aeroportuario en varios países. Japón es un ejemplo claro, ya que NEC recibió pedidos en 2025 para puertas de paso de reconocimiento facial y procesamiento en quioscos conjuntos en los principales aeropuertos. China también está dirigiendo la inversión en infraestructura hacia la modernización del autoservicio en aeropuertos de nivel 2 y nivel 3 como parte de su ciclo de planificación 2026-2030. Esto otorga al mercado de quioscos de aeropuerto una sólida combinación de demanda de nueva construcción y actualización en toda Asia-Pacífico.
Europa sigue siendo moldeada por programas de actualización tecnológica en los centros establecidos e instalaciones de autoservicio de primera generación en aeropuertos más pequeños orientados a las aerolíneas de bajo costo. Amadeus declaró que el Aeropuerto de Manchester habilitó operaciones mixtas domésticas e internacionales con reconciliación de identidad biométrica en 2025, mostrando cómo las implementaciones lideradas por software pueden aumentar la flexibilidad de la terminal sin expansión física.[3]Amadeus, "El Aeropuerto de Manchester Redefine el Diseño de Terminales al Habilitar Operaciones Mixtas Domésticas e Internacionales con Amadeus Biometrics," Sala de Prensa de Amadeus, amadeus.com En Oriente Medio y África, los aeropuertos de nueva construcción o ampliados pueden incorporar la infraestructura de quioscos antes en el proceso de diseño, creando una ventaja estructural sobre los proyectos con gran cantidad de reformas. África sigue siendo una parte más pequeña del mercado de quioscos de aeropuerto. Sin embargo, los aeropuertos de entrada en Sudáfrica, Kenia y Marruecos continúan ofreciendo oportunidades, ya que el crecimiento de pasajeros supera la capacidad en tierra.

Panorama Competitivo
Mercado de Quioscos de Aeropuerto en América del Norte
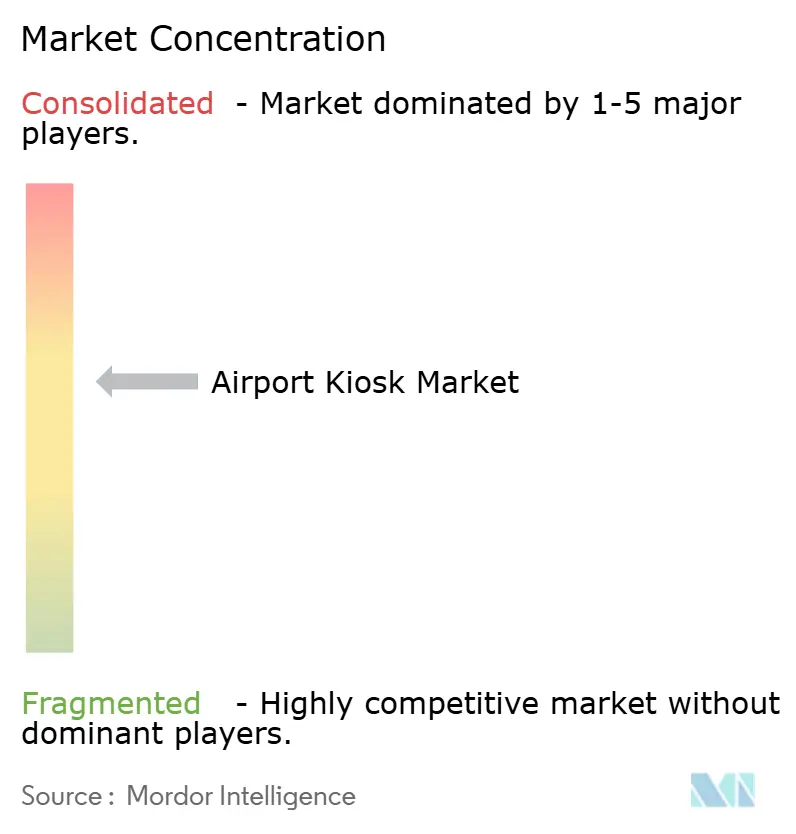
El mercado de quioscos de aeropuerto está moderadamente concentrado a nivel mundial, con SITA N.V. y Amadeus IT Group manteniendo posiciones sólidas a través de ofertas integradas que conectan el hardware de quioscos, el software de procesamiento de pasajeros y los sistemas de gestión de identidad. Eso importa porque los clientes aeroportuarios quieren cada vez más un único proveedor o socio principal que coordine múltiples partes del viaje. El mercado de quioscos de aeropuerto es, por tanto, una plataforma rentable más allá del suministro de hardware independiente. Los proveedores con relaciones directas con aerolíneas y sistemas aeroportuarios tienen una clara ventaja cuando los proyectos se expanden desde la facturación hasta los programas completos de flujo de pasajeros.
Amadeus realizó uno de los movimientos estratégicos recientes más importantes cuando anunció en abril de 2026 su intención de adquirir IDEMIA Public Security por 1.200 millones EUR (1.410 millones USD), tras su anterior adquisición de Vision-Box en 2024 por 320 millones EUR (377,12 millones USD). Una vez completada, esa combinación profundizaría su alcance en el procesamiento biométrico, fronterizo y de pasajeros dentro del mercado de quioscos de aeropuerto. SITA también fortaleció su plataforma operativa con el lanzamiento de SITA Connect Fly en 2025, orientado a hacer que la conectividad de gestión de pasajeros de las aerolíneas con los quioscos sea más rápida y segura. Public Security y Elenium Automation también firmaron una asociación global en febrero de 2026 para construir una experiencia biométrica unificada desde la facturación hasta el embarque. Estos movimientos muestran que la competencia en el mercado de quioscos de aeropuerto ahora se centra tanto en la orquestación de identidad y la integración de sistemas como en el diseño de quioscos.
Por debajo de las plataformas más grandes, un nivel medio competente continúa compitiendo en velocidad de implementación, precio, personalización del factor de forma y soporte de certificación local. Parabit Systems, Redyref Interactive Kiosks y KIOSK Information Systems siguen siendo relevantes donde los aeropuertos necesitan quioscos de información, terminales de servicios complementarios o diseños de unidades especializadas en lugar de una plataforma completa de uso común. La demanda de espacios no atendidos sigue siendo especialmente visible en el manejo en tierra y en los aeropuertos de nivel 2 y nivel 3, donde ningún proveedor único domina la selección. En el mercado de quioscos de aeropuerto, esas condiciones mantienen el campo lo suficientemente abierto para los especialistas regionales, incluso cuando el nivel superior continúa fortaleciendo su posición de plataforma.
Líderes de la Industria de Quioscos de Aeropuerto
-
SITA N.V.
-
NCR Voyix Corporation
-
Thales Group
-
Embross
-
Amadeus IT Group SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Alcance del Informe del Mercado de Quioscos de Aeropuerto
Principales Empresas en el Mercado de Quioscos de Aeropuerto
El mercado de quioscos de aeropuerto se caracteriza por la innovación continua de productos centrada en mejorar la experiencia del pasajero y la eficiencia operativa. Las empresas líderes están invirtiendo fuertemente en el desarrollo de soluciones avanzadas de autoservicio que incorporan tecnología biométrica, interfaces sin contacto y capacidades integradas de manejo de equipaje. Las asociaciones estratégicas entre fabricantes de quioscos y proveedores de tecnología aeroportuaria se han vuelto cada vez más comunes para ofrecer soluciones integrales. Las empresas están ampliando su presencia geográfica a través de contratos e instalaciones regionales, particularmente en los mercados de aviación emergentes de las regiones de Asia Pacífico y Oriente Medio. La industria ha sido testigo de un cambio hacia el desarrollo de soluciones de quioscos interactivos modulares y personalizables que pueden adaptarse a diversos entornos aeroportuarios y requisitos operativos. Los líderes del mercado también se centran en los servicios posventa y las actualizaciones de software para mantener relaciones a largo plazo con los operadores aeroportuarios y las aerolíneas.
Estructura de Mercado Mixta con Creciente Consolidación
El panorama competitivo comprende tanto conglomerados globales como proveedores especializados de tecnología aeroportuaria, creando un entorno de mercado dinámico. Las grandes corporaciones multinacionales como RTX Corporation y NCR Voyix aportan amplios recursos y soluciones integradas de aviación, mientras que los actores especializados como Materna IPS y Embross se centran exclusivamente en las tecnologías de autoservicio aeroportuario. La estructura del mercado muestra una consolidación moderada, con los principales actores manteniendo colectivamente una cuota de mercado significativa mientras numerosos actores regionales más pequeños atienden mercados geográficos específicos o aplicaciones de nicho. Las asociaciones estratégicas y las colaboraciones son frecuentes, particularmente entre fabricantes de hardware y proveedores de soluciones de software para ofrecer sistemas integrales de quioscos.
La industria ha sido testigo de adquisiciones estratégicas orientadas a ampliar las carteras de productos y el alcance geográfico. Los principales actores están adquiriendo empresas más pequeñas e innovadoras para mejorar sus capacidades tecnológicas, particularmente en áreas como la biometría y la inteligencia artificial. Los actores regionales están formando alianzas con empresas globales para fortalecer su posición en el mercado y acceder a tecnologías avanzadas. El mercado también cuenta con la participación de operadores aeroportuarios y aerolíneas a través de empresas conjuntas y proyectos de desarrollo colaborativo, lo que indica tendencias de integración vertical en la industria.
La Innovación y la Integración Impulsan el Éxito Futuro
El éxito en el mercado de automatización aeroportuaria depende cada vez más de la innovación tecnológica y las capacidades de integración perfecta. Las empresas deben centrarse en desarrollar soluciones que puedan adaptarse a las cambiantes necesidades de los pasajeros y a los requisitos operativos de los aeropuertos. La capacidad de proporcionar un soporte posventa integral y actualizaciones periódicas de software se está volviendo crucial para mantener la posición en el mercado. Los proveedores deben establecer relaciones sólidas con las autoridades aeroportuarias y las aerolíneas, demostrando al mismo tiempo propuestas de valor claras en términos de eficiencia operativa y ahorro de costos. La creciente tendencia hacia la transformación digital aeroportuaria y el procesamiento automatizado de pasajeros crea oportunidades para las empresas que pueden ofrecer soluciones integradas compatibles con la infraestructura aeroportuaria existente.
Los competidores del mercado pueden ganar terreno centrándose en aplicaciones de nicho o regiones geográficas específicas donde los actores más grandes tienen presencia limitada. El riesgo de sustitución por soluciones móviles y servicios basados en la web requiere una innovación continua en las funcionalidades de los quioscos y la experiencia del usuario. Los requisitos regulatorios relativos a la seguridad de los datos de los pasajeros y el control de inmigración influyen significativamente en el desarrollo de productos y las estrategias de entrada al mercado. Las empresas también deben considerar el creciente enfoque en la sostenibilidad y la eficiencia energética en las operaciones aeroportuarias al diseñar sus soluciones. El éxito en este mercado requiere equilibrar la estandarización para la eficiencia de costos con las capacidades de personalización para satisfacer los requisitos específicos de cada aeropuerto.
Desarrollos Recientes de la Industria
En julio de 2023, SITA firmó un acuerdo con la Autoridad de Aeropuertos de India (AAI) para apoyar y proporcionar tecnología a 43 de los mayores aeropuertos del país. En virtud del acuerdo, SITA desplegará sus soluciones certificadas por la IATA, incluidas SITA Flex, CUPPS, SITA CUSS y SITA Bag Manager, que ofrecerán mayor eficiencia a las aerolíneas y los agentes de handling en tierra. La adopción de soluciones en la nube también beneficiará a los pasajeros a través de un proceso de facturación, entrega de equipaje y recogida eficiente y con mínimo contacto, mediante mecanismos asistidos y de autoservicio.
En marzo de 2023, como parte de su programa de modernización, el Aeropuerto de Düsseldorf (DUS) firmó un contrato con Materna IPS para implementar varios sistemas de facturación de autoservicio y entrega de equipaje en todo el aeropuerto. Estos quioscos de facturación permitirían a los pasajeros facturar en el lugar e imprimir sus etiquetas de equipaje antes de depositar el equipaje en uno de los sistemas de entrega de equipaje de autoservicio. El Aeropuerto de Düsseldorf (DUS) gestionó alrededor de 20 millones de pasajeros a lo largo de 2023. El aeropuerto se centra en preparar sus tecnologías para el futuro con el fin de mejorar la eficiencia, mejorar la experiencia del pasajero y satisfacer la creciente demanda.


Alcance del Informe del Mercado de Quioscos de Aeropuerto
Un quiosco de aeropuerto es una terminal digital autónoma de autoservicio que permite a los viajeros facturar para sus vuelos, seleccionar asientos, imprimir tarjetas de embarque y generar etiquetas de equipaje sin esperar en las filas tradicionales del mostrador de la aerolínea. Los aeropuertos generalmente colocan estos quioscos con pantalla táctil en la terminal principal cerca de los mostradores de facturación tradicionales. Los viajeros generalmente necesitan una referencia de reserva o PNR y un pasaporte válido o documento de identidad emitido por el gobierno para utilizarlos. Muchos aeropuertos también ofrecen quioscos especializados para declaraciones de aduana, entrega de equipaje y orientación espacial en la terminal.
El mercado de quioscos de aeropuerto está segmentado por tipo de quiosco, componente, modo de implementación, aplicación, usuario final y geografía. Por tipo de quiosco, el mercado está segmentado en quioscos de facturación, quioscos de control automatizado de pasaportes, quioscos de entrega de equipaje, quioscos de venta de billetes, quioscos de autoservicio y otros tipos (incluidos quioscos de servicios minoristas y complementarios y quioscos de información). Por componente, el mercado está segmentado en hardware, software y servicios. Por modo de implementación, el mercado está segmentado en nube y local. Por aplicación, el mercado está segmentado en facturación de pasajeros, entrega y verificación de equipaje, información de vuelos y orientación espacial, y otras aplicaciones. Por usuario final, el mercado está segmentado en aeropuertos, aerolíneas y empresas de manejo en tierra. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de quioscos de aeropuerto en los principales países de las diferentes regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
| Hardware |
| Software y Servicios |
| Quioscos de Facturación |
| Quioscos de Control Automatizado de Pasaportes |
| Quioscos de Entrega de Equipaje |
| Otros Tipos |
| América del Norte | Estados Unidos |
| Canadá | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Resto de Europa | |
| Asia Pacífico | China |
| India | |
| Japón | |
| Resto de Asia Pacífico | |
| América Latina | Brasil |
| México | |
| Resto de América Latina | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Catar | |
| Resto de Oriente Medio y África |
| Componente | Hardware | |
| Software y Servicios | ||
| Tipo | Quioscos de Facturación | |
| Quioscos de Control Automatizado de Pasaportes | ||
| Quioscos de Entrega de Equipaje | ||
| Otros Tipos | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Resto de Europa | ||
| Asia Pacífico | China | |
| India | ||
| Japón | ||
| Resto de Asia Pacífico | ||
| América Latina | Brasil | |
| México | ||
| Resto de América Latina | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Catar | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor esperado del espacio de quioscos de aeropuerto para 2031?
Se prevé que el mercado de quioscos de aeropuerto alcance los 4,37 mil millones USD en 2031, frente a los 2,80 mil millones USD en 2026, con una CAGR del 9,33% durante 2026-2031.
¿Qué tipo de quiosco lidera los ingresos actualmente?
Los quioscos de facturación lideraron con una participación del 33,54% en 2025 porque siguen siendo fundamentales para la emisión de tarjetas de embarque, el etiquetado de equipaje y la validación inicial de pasajeros.
¿Qué aplicación está creciendo más rápido en los aeropuertos?
La información de vuelos y la orientación espacial es la aplicación de más rápido crecimiento, con una CAGR proyectada del 12,62% hasta 2031, a medida que las terminales se vuelven más grandes y complejas.
¿Por qué Asia-Pacífico se expande más rápido que otras regiones?
Se proyecta que Asia-Pacífico crezca a una CAGR del 11,77% porque combina el mayor crecimiento regional del tráfico de pasajeros con la expansión continua de terminales y la modernización del autoservicio.
¿Cómo está cambiando la biometría las implementaciones de quioscos de aeropuerto?
La biometría está transformando los quioscos de simples terminales de facturación a puntos de identidad, verificación e inscripción, lo que aumenta la demanda de una integración más sólida de hardware y software.
¿Quiénes son las principales empresas activas en la competencia de quioscos de aeropuerto?
SITA N.V., NCR Voyix Corporation, Thales Group, Embross y Amadeus IT Group SA lideran el nivel global, mientras que IDEMIA, Elenium Automation, Parabit Systems, Redyref Interactive Kiosks y KIOSK Information Systems siguen siendo importantes en diferentes modelos de implementación y casos de uso.
Última actualización de la página el:



