
空港キオスク市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 2.80 十億米ドル |
| 市場規模 (2031) | 4.37 十億米ドル |
| 成長率 (2026 - 2031) | 9.33 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる空港キオスク市場分析
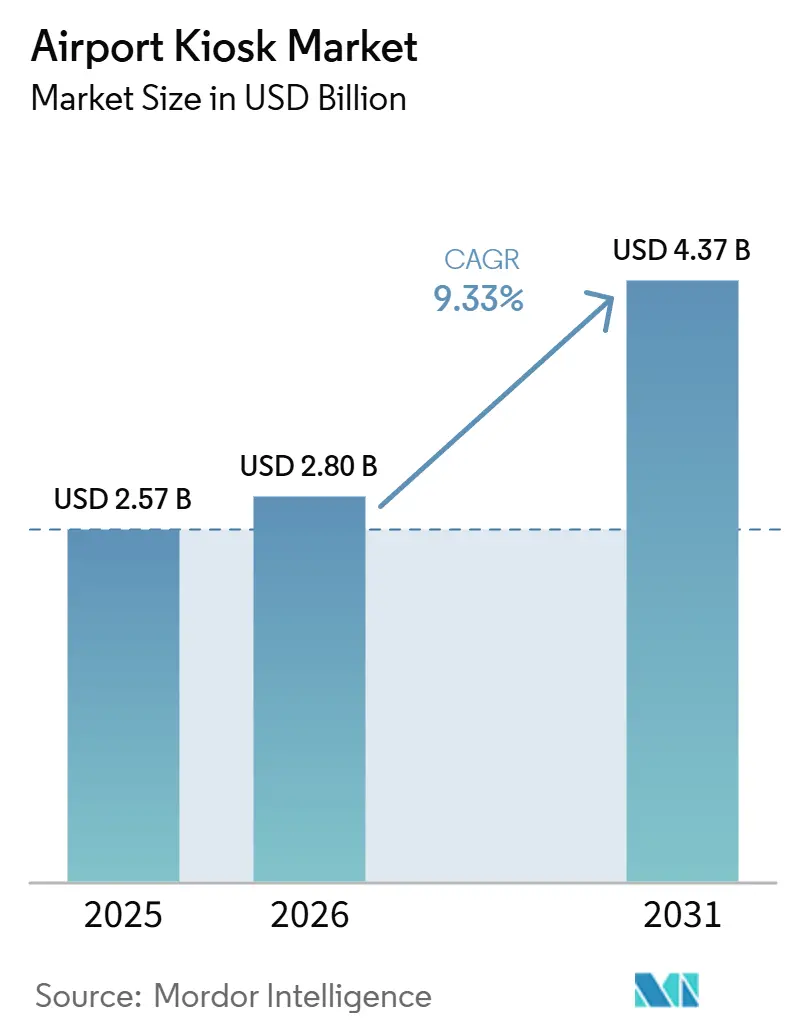
空港キオスク市場規模は、2025年の25.70億米ドルから2026年には28.00億米ドルへと成長し、2026年から2031年にかけてCAGR 9.33%で2031年までに43.70億米ドルに達すると予測されています。旅客数の増加が空港キオスク市場を継続的に支えており、空港運営者はスタッフ付きカウンターの増設を伴わずに処理能力を高める必要があり、世界の航空旅客数は2026年も引き続き増加しています。投資環境も引き続き良好であり、空港は2025年にITインフラへ148.00億米ドルを支出し、これは空港収益の7.30%に相当し、半数以上が旅客処理を最優先投資分野として挙げています。生体認証の活用がこの変化を後押ししており、2025年には旅客の50%が空港のタッチポイントで生体認証を利用し、2024年の46%から上昇し、利用者満足度は85%に達しました。空港キオスク市場はまた、ハードウェア、ソフトウェア、および本人確認管理を単一の運用スタックに統合するベンダー戦略の恩恵を受けており、これによりスイッチングコストが高まり、より大規模な共通利用展開への移行が加速しています。資本集約性、ライフサイクルメンテナンスコスト、および旧来の空港システムとの複雑な統合は依然として意思決定の重荷となっていますが、2026年の記録的な座席利用率と継続的な空港ITへの支出計画が、空港キオスク市場を堅調な拡大軌道に乗せ続けています。
主要レポートのポイント
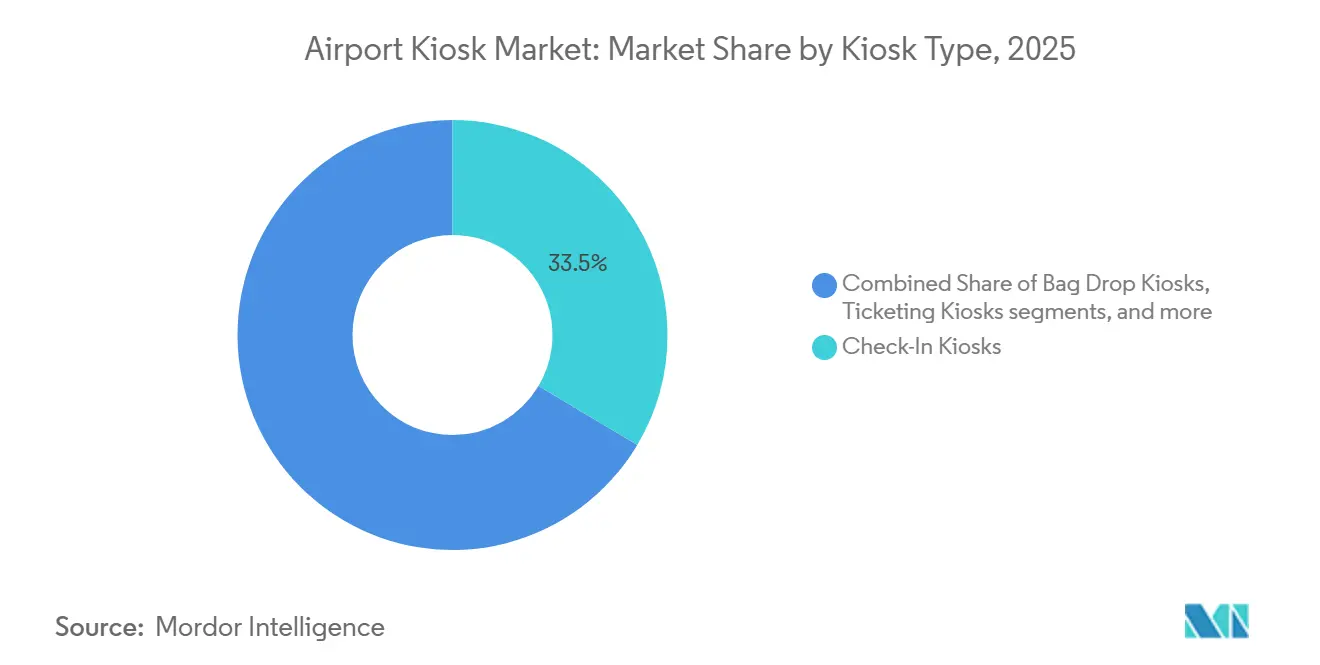
- キオスクタイプ別では、チェックインキオスクが2025年に33.54%のシェアを占め、セルフサービスキオスクは2031年までCAGR 11.48%で成長すると予測されています。
- コンポーネント別では、ハードウェアが2025年に45.76%のシェアを占め、サービスは2031年までCAGR 13.29%で成長すると予測されています。
- 展開モード別では、オンプレミスシステムが2025年の空港キオスク市場において52.45%を占め、クラウド展開は2031年までCAGR 11.36%で成長すると予測されています。
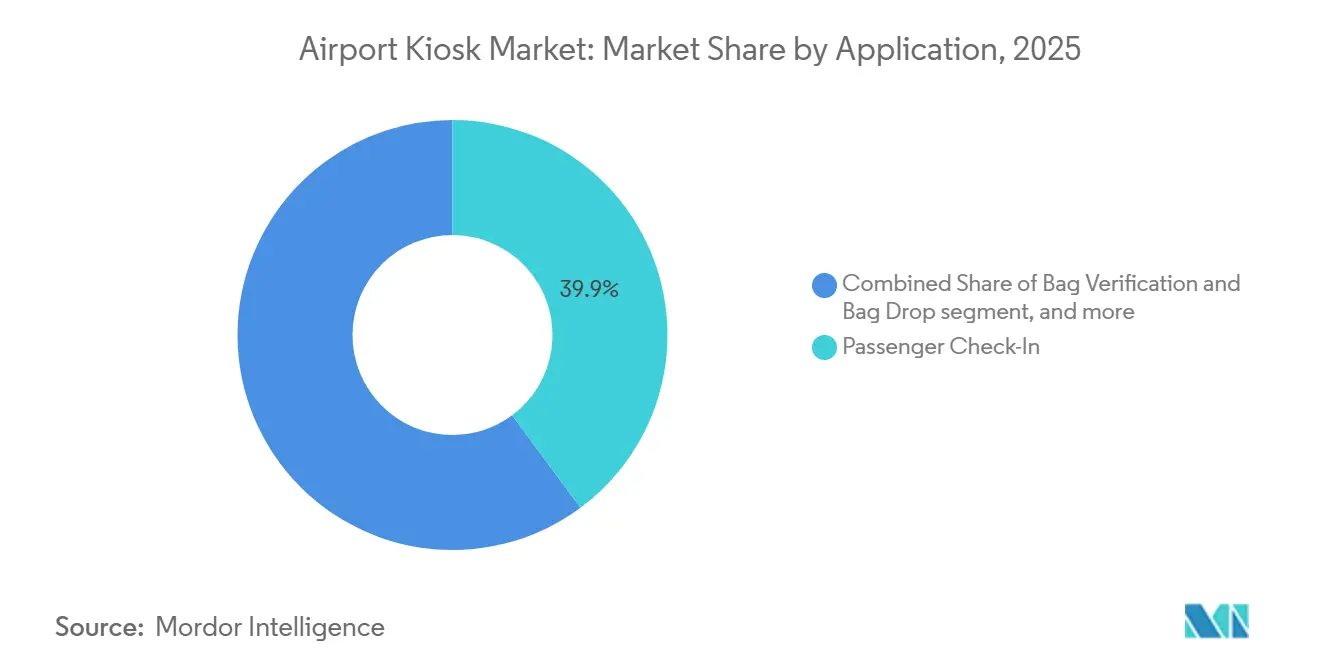
- アプリケーション別では、旅客チェックインが2025年の市場において39.85%を占め、フライト情報・案内誘導は2031年までCAGR 12.62%で成長すると予測されています。
- エンドユーザー別では、空港が2025年に40.65%のシェアを占め、航空会社は2031年までCAGR 11.35%で成長すると予測されています。
- 地域別では、北米が2025年の空港キオスク市場シェアの35.98%を占め、アジア太平洋地域は2031年までCAGR 11.77%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 旅客処理能力の向上とターミナルの混雑 | +2.00% | グローバル | 期(2年以内) |
| 航空会社および空港による待ち時間短縮の優先 | +1.50% | グローバル | 短期(2年以内) |
| 生体認証および非接触型旅客処理の拡大 | +1.40% | グローバル | 中期(2〜4年) |
| デジタル旅行普及後の旅客セルフサービス期待値のリセット | +1.00% | グローバル | 中期(2〜4年) |
| キオスクを活用した空港小売・付帯収益の創出 | +0.60% | グローバル、欧州および北米に最も集中 | 中期(2〜4年) |
| 多言語対応・アクセシビリティ優先の空港インターフェースの必要性 | +0.50% | グローバル、アジア太平洋および中東・アフリカで最も重要 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
旅客処理能力の向上とターミナルの混雑
世界の航空旅客数は2025年に5.7%増加し、アジア太平洋地域は2026年に最も高い地域成長を記録する見込みであり、ターミナル処理能力への圧力が続いています。[1] 空港キオスク市場においてこれが重要な理由は、大規模なハブ空港が交通量の増加に見合うペースでカウンター、ゲート、および地上スペースを拡張できないためです。年間4,000万人以上の旅客を処理する空港は、利用可能な床面積と処理需要の間で最も深刻なミスマッチに直面しています。セルフサービスシステムは、同じ設置面積内で旅客処理能力を高め、ピーク時のフルスタッフカウンターへの依存を軽減することで、このギャップを埋める助けとなります。日本でも、NECが2025年に主要空港向けの新型ウォークスルーゲートおよびジョイントキオスク端末の受注を獲得し、複合処理ポイントが移動ステップを短縮できることを示しました。この運用ロジックは、空港キオスク市場がコスト削減ツールから処理能力向上ツールへと移行している最も明確な理由の一つです。
航空会社および空港による待ち時間短縮の優先
待ち時間は、出発フローの遅延が厳密にスケジュールされた出発を乱し、定時運航率を低下させる可能性があるため、空港と航空会社の双方にとって運用上の課題となっています。SITAは、2025年までに空港の60%が旅客フロー管理にAIを導入済みであることを明らかにし、混雑が手動監視だけでなくリアルタイムの運用ツールで管理されるようになっていることを示しています。空港キオスク市場において、これはチェックイン、搭乗、または書類確認における処理時間を短縮できるすべての処理ポイントの価値を高めます。迅速なチェックインはまた、保安検査後の旅客の滞在時間を増やし、ターミナルの小売・飲食支出を促進します。このつながりにより、キオスクの展開は労働計画だけでなく収益計画の一部となります。したがって、空港キオスク市場は、運営者が処理効率と商業収益を一体的な意思決定として扱う場合に恩恵を受けます。
生体認証および非接触型旅客処理の拡大
生体認証の統合は、単に機能レイヤーを追加するだけでなく、新しい空港セルフサービスプログラムの設計そのものを形成する段階に達しています。2026年4月、IATAは日本航空、エア・ニュージーランド、インディゴとのデジタルアイデンティティの概念実証に成功したと報告し、非接触型国際旅行が実際の航空会社の運用環境ですでに機能することを実証しました。空港キオスク市場において、この検証が重要な理由は、キオスクが単一の旅客フロー内での登録、本人確認、および書類代替のポイントとしてますます機能するようになっているためです。また、これにより購買基準が、基本的なタッチスクリーン性能だけでなく、カメラ品質、書類リーダー、同意管理、およびソフトウェアオーケストレーションへとシフトしています。生体認証データガバナンスに関する欧州の政策動向は、レガシーシステムが新たな同意・削除基準を満たせない場合に、さらなるハードウェアおよびソフトウェアの更新サイクルを促進する可能性があります。したがって、空港キオスク市場は、新規導入と更新需要の両面から生体認証の恩恵を受けています。
デジタル旅行普及後の旅客セルフサービス期待値のリセット
デジタル旅行の習慣は旅客が空港処理に期待するものを変え、その習慣が今や空港が物理的なサービスポイントを計画する方法に影響を与えています。空港キオスク市場は、キオスクが別個のチャネルではなくデジタル旅行の物理的な延長として機能するようになったことで恩恵を受けています。キオスクは、家族グループ、手荷物が複雑な旅客、印刷が必要な旅行者、および旅程のすべての段階でモバイル接続に頼れないユーザーにとって引き続き有用です。航空会社はこのモデルを強化しており、キオスクとモバイルチェックインを同じ出発管理基盤上で動作させることを望んでいます。これにより、旅程の後半での同期エラーが削減されます。これが、空港が依然としてシェアで最大の購入者であるにもかかわらず、航空会社が2031年まで最も急成長するエンドユーザーグループである理由を説明する一助となっています。したがって、空港キオスク市場は、モバイルとキオスクのステップが同じライブワークフローをサポートするオムニチャネル運用モデルへと移行しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期設備投資とライフサイクルメンテナンスの負担 | -1.20% | グローバル | 短期(2年以内) |
| レガシー空港・航空会社ITスタックとの統合の複雑さ | -1.00% | グローバル、北米および欧州で最も深刻 | 中期(24年) |
| サイバーセキュリティ、プライバシー、および本人確認保証のリスク | -0.80% | グローバル、EUのNIS2およびGDPR下で最も高リスク | 中期(2〜4年) |
| 部品調達の不安定性と認証遅延 | -0.50% | アジア太平洋および中東・アフリカの新興市場で最も高い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期設備投資とライフサイクルメンテナンスの負担
空港キオスク市場は、ターミナル全体への展開には相当な初期資本が必要なため、依然として明確な予算上のハードルに直面しています。標準的なセルフサービスチェックインユニットの価格は1台あたり15,000米ドルから30,000米ドルであり、年間メンテナンスコストは元のハードウェアコストの12%から18%が追加されます。50台から100台のユニットを必要とする中規模空港では、ソフトウェア統合やスタッフトレーニングを含める前に300万米ドルを超える可能性があります。小規模な地方空港は、旅客数が大規模ハブと同じ回収プロファイルを支えないため、この圧力をより強く感じます。ベンダーが所有権を保持しサービスとしてアクセスを販売するマネージドモデルはその閾値を下げることができますが、そのようなオファーは地域によって均等に提供されているわけではありません。このため、コスト感応度は空港キオスク市場に対する最も持続的な制約の一つとなっています。
レガシー空港・航空会社ITスタックとの統合の複雑さ
多くの空港環境では旧来のシステムと新しいシステムが混在しており、これによりキオスクの展開はハードウェア自体が示唆するよりも困難になっています。出発管理、手荷物照合、アクセス制御、および旅客情報システムは、異なる技術世代とデータ構造上に存在することが多くあります。空港キオスク市場において、これはプロジェクトのタイムラインの長期化、統合コストの増大、およびベンダーの収益認識の遅延をもたらします。SITAは、データ統合と一貫性が業務におけるAIのスケール化の主な障壁であり、空港の48%が断片化を軽減するためにクロスサイロのデータストリーミング投資を2028年までに計画していると報告しました。[2] 共有クラウド接続プラットフォームはまた、運営者、航空会社、およびベンダー間での安定したサイバーセキュリティ管理と明確な責任分担の必要性を高めます。したがって、空港キオスク市場は、空港と航空会社パートナー間で技術的な準備状況が大きく異なる環境の中で成長しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
キオスクタイプ別:
チェックインが市場を牽引し、セルフサービスモデルが台頭チェックインキオスクは依然として収益をリードし、2025年に33.54%のシェアを占め、搭乗経路上に直接位置するためアンカーカテゴリーであり続けています。この主導的な地位は、航空会社が搭乗券発行、手荷物タグ印刷、および第一段階の旅客確認の主要ポイントとしてチェックインに引き続き依存していることを反映しています。デジタルアイデンティティプログラムが国際旅行全体でライブ運用に近づくにつれ、自動パスポートコントロールユニットも重要性を増しています。手荷物預け入れキオスクと発券ユニットは、個別のプロセスステップを排除し、スタッフ付きチャネルとセルフサービスチャネル間の引き継ぎを削減することでこのフローを支援します。情報・付帯サービスキオスクは依然として小さカテゴリーですが、空港キオスク市場が純粋な処理ユースケースを超えて拡大するにつれて関連性を高めています。
セルフサービスキオスクは2026年から2031年にかけてCAGR 11.48%で拡大すると予測されており、空港キオスク市場で最も急成長するタイプとなっています。その魅力は、単一ユニットで小売注文、案内誘導、ラウンジ確認、およびゲート情報をサポートできる能力から来ています。この多目的な役割は、すべての平方フィートが旅客の移動と商業活動の両方を支援することを望む空港に適しています。また、旅客の滞在時間が長く、サービスニーズが時間によって異なる保安検査後のエリアに同じハードウェアを設置する運営者にも役立ちます。その結果、空港キオスク市場では、単機能端末だけでなく柔軟なキオスクタイプへの需要が広がっています。
空港キオスク産業はまた、チェックイン、書類確認、および手荷物機能が単一の接続されたトランザクション内で処理される複合ステーションへと移行しています。この変化が重要な理由は、引き継ぎが一つ減るごとにピーク時の行列を短縮し、旅客の混乱を軽減できるためです。共通利用と航空会社固有のワークフローの両方をサポートできるベンダーは、空港キオスク市場のこの部分でより有利な立場にあります。空港は共有ハードウェアから恩恵を受け、航空会社専用カウンターに長い行列を作ることなく複数のキャリアにサービスを提供できます。これにより、キオスクタイプの組み合わせはハードウェアの好みだけでなく、運用モデルと密接に結びついています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
コンポーネント別:
ハードウェアがリード、サービスがプラットフォーム経済へのシフトを示すハードウェアは2025年に45.76%の最大シェアを占め、空港キオスク市場が多くのターミナルでまだ物理的な構築段階にあることを示しています。スクリーン、プリンター、スキャナー、生体認証カメラ、リーダー、およびキャビネットは、空港がユニットを拡張または交換する際の契約価値の大部分を依然として占めています。生体認証キャプチャモジュールは仕様の上位に位置し、より高い精度、より良い画像品質、および承認された旅行書類読み取り能力が必要です。ICAO文書9303のコンプライアンス要件は、一部の生体認証ハードウェア設計の認証サイクルを延長します。これにより、ソフトウェアとサービスレイヤーがより戦略的になっても、ハードウェアは重要であり続けます。
サービスは2031年までCAGR 13.29%で最も速い成長を記録すると予測されており、空港キオスク市場内でのより広範な経済的シフトを示しています。空港と航空会社はますます、より長期の契約を通じてベンダーに稼働率、ソフトウェアアップデート、サイバーセキュリティサポート、および生体認証アルゴリズムのパフォーマンス管理を求めるようになっています。これにより、収益は一回限りの調達から継続的な運用関係へとシフトします。また、ベンダーに使用パターンとトランザクションデータへの継続的なアクセスを提供し、分析と運用チューニングをサポートします。したがって、空港キオスク産業は、ベンダーの価値が設置ユニット数だけでなく、時間をかけたシステムパフォーマンスから生まれるプラットフォームモデルに近づいています。
ソフトウェアは、ユーザーインターフェース制御、ミドルウェア、書類確認、および空港・航空会社システム全体のオーケストレーションを接続することで、この移行を機能させる中間レイヤーであり続けています。そのソフトウェアの多くは、使用量またはサービスレベルに連動した複数年ライセンスまたはSaaSモデルで販売されるようになっています。空港キオスク市場において、これはベンダーの経済性を旅客処理能力とシステム可用性に合わせるのに役立ちます。また、深い航空統合経験を持つベンダーの価値を高めます。時間の経過とともに、ハードウェアがシェアで依然として最大の単一バケットであっても、コンポーネントの組み合わせは高い継続的価値へとシフトし続けるはずです。
展開モード別:
オンプレミスが優勢、接続性向上によりクラウド移行が加速オンプレミス展開は2025年に52.45%のシェアを占め、空港キオスク市場でのリードを維持しています。大規模なハブ空港は、チェックインと搭乗のオンプレミス制御を依然として好んでいます。なぜなら、これらのステップは障害時のレイテンシやサービスギャップを許容できないためです。広範な独自インフラを持つ航空会社も、データ主権と内部セキュリティルールが厳格な場合はローカル制御を好みます。これにより、デジタルアイデンティティとソフトウェアの集中化が進んでも、オンプレミスシステムは引き続き関連性を持ちます。したがって、空港キオスク市場は、柔軟性の利点に対してレジリエンス要件のバランスを取り続けています。
クラウド展開は依然として最も急成長するモードであり、2031年までCAGR 11.36%が予測されています。その魅力は、より容易なリモートアップデート、オンサイトサポートチームへの依存度の低下、および複数ステーション間でのよりスケーラブルなシステム管理から来ています。SITAが2025年9月にSITA Connect Flyを立ち上げたことで、組み込みのサイバーセキュリティ保護を備えた新しいSD-WANレイヤーを介して航空会社の旅客処理システムをキオスクに接続することで、主要な採用障壁に対処しました。これが空港キオスク市場で重要な理由は、接続性が旅客向け業務でのクラウド利用拡大における最も弱いリンクであることが多かったためです。より優れたネットワーク設計はセットアップ時間を短縮し、集中サポートをより実用的にします。
多くの運営者にとって、ハイブリッドモデルが最も実用的な中間点として浮上しています。その構造では、コアの出発管理ロジックはローカルに残り、分析、アップデート、および二次アプリケーションはクラウドで実行されます。これにより、空港キオスク市場は、空港にレガシーシステムからの完全なアーキテクチャ的断絶を強いることなく前進できます。また、航空会社と空港に明確な段階的移行パスを提供します。2028年まで、このブレンドアプローチは空港キオスク市場における優先的な移行パターンであり続ける可能性が高いです。
アプリケーション別:
旅客チェックインが収益を牽引、案内誘導が成長の突出分野旅客チェックインは2025年のアプリケーション収益の39.85%を占め、空港キオスク市場規模への最大の貢献者となっています。この地位は単なる量を超えており、チェックインは本人確認、搭乗券発行、手荷物タグ印刷、および付帯販売プロンプトの主要な入口であるためです。また、多くの空港と航空会社が旅行者をスタッフ付きサービスからセルフサービスへと移行させることができる最初の場所でもあります。そのため、モバイルチャネルが拡大しても、チェックインはその戦略的価値を維持します。空港キオスク市場は、航空会社の収益保護と旅客フロー制御に最も近いこのアプリケーションに依然として大きく依存しています。
フライト情報と案内誘導は2031年までCAGR 12.62%で成長すると予測されており、空港キオスク市場で最も成長率の高いアプリケーションです。その推進力は、特に複数のターミナル、活発な建設ゾーン、および変更されるゲートアサインメントを持つ大規模空港の物理的な複雑さの増大です。このような環境では、不十分な案内誘導は旅客をイライラさせるだけでなく、乗り継ぎの失敗やターミナル利用率の低下にも寄与する可能性があります。フライトデータ、ルーティング支援、および小売メッセージングを組み合わせたキオスクは、情報ポイントを商業的・運用的ツールに変えます。これにより、案内誘導は空港キオスク市場での拡大において最も明確な分野の一つとなっています。
手荷物確認と手荷物預け入れは、単一のセルフサービスステーションでのチェックインとの統合が進んでおり、繰り返しの行列と引き継ぎを削減しています。小売決済やラウンジアクセスを含む他の用途も、空港運営者がキオスクの収益性を見る方法を変え始めています。これらのアプリケーションは、処理コストとしてのみ扱われるのではなく、収益創出とサービス差別化を支援できます。このより広いアプリケーションの組み合わせは、ターミナル内のより多くのポイントに需要を分散させるのに役立ちます。また、空港キオスク市場に航空会社チェックインだけよりも広い基盤を与えます。
エンドユーザー別:
空港がスケールを保持、航空会社が成長軌道をリード空港は2025年の購入の40.65%を占め、空港キオスク市場での主導的な地位を持っています。そのスケールは、複数の航空会社が単一の設置資産を共有できる共通利用ターミナル機器プログラムから来ています。これにより、空港運営者の資本効率が生まれ、キャリア間での重複ハードウェアが削減されます。また、多くの大規模共有ターミナルで空港主導の調達がデフォルトモデルとなっています。したがって、空港キオスク市場は、他の購入者グループが加速しても、依然として主に空港の投資サイクルに依存しています。
航空会社は2031年までCAGR 11.35%で成長すると予測されており、空港キオスク市場で最も急成長するエンドユーザーグループとなっています。航空会社所有のキオスクは、キャリアにブランディング、付帯販売、運賃規則表示、および旅客データキャプチャの直接制御を与えます。これは特に、共通利用システムが限られているか、ワークフローに合わない空港で運営するローコストおよびレジャーキャリアにとって有用です。また、一つの出発管理環境内でキオスクのステップとモバイルチェックインのより緊密な連携をサポートします。空港キオスク市場は、航空会社の所有権が空港予算だけを超えた需要への第二のルートを追加するため恩恵を受けています。
グランドハンドリング会社は依然として小さなコホートですが、意味のある機会を表しています。これらの運営者は、特にハンドリング契約がアウトソーシングされている場合に、手荷物受け入れ、カーブサイドチェックイン、および事前スクリーニングにキオスクを選択的に使用しています。彼らはしばしば複数航空会社の量を管理しますが、歴史的に空港との関係を通じて間接的に対処されてきました。空港キオスク市場において、これはハンドラーに直接販売し、柔軟な展開モデルを提供できるベンダーに余地を残しています。この購入者グループは、予測期間中に空港キオスク産業のアドレス可能なベースを拡大する可能性があります。
地域分析
北米空港キオスク市場
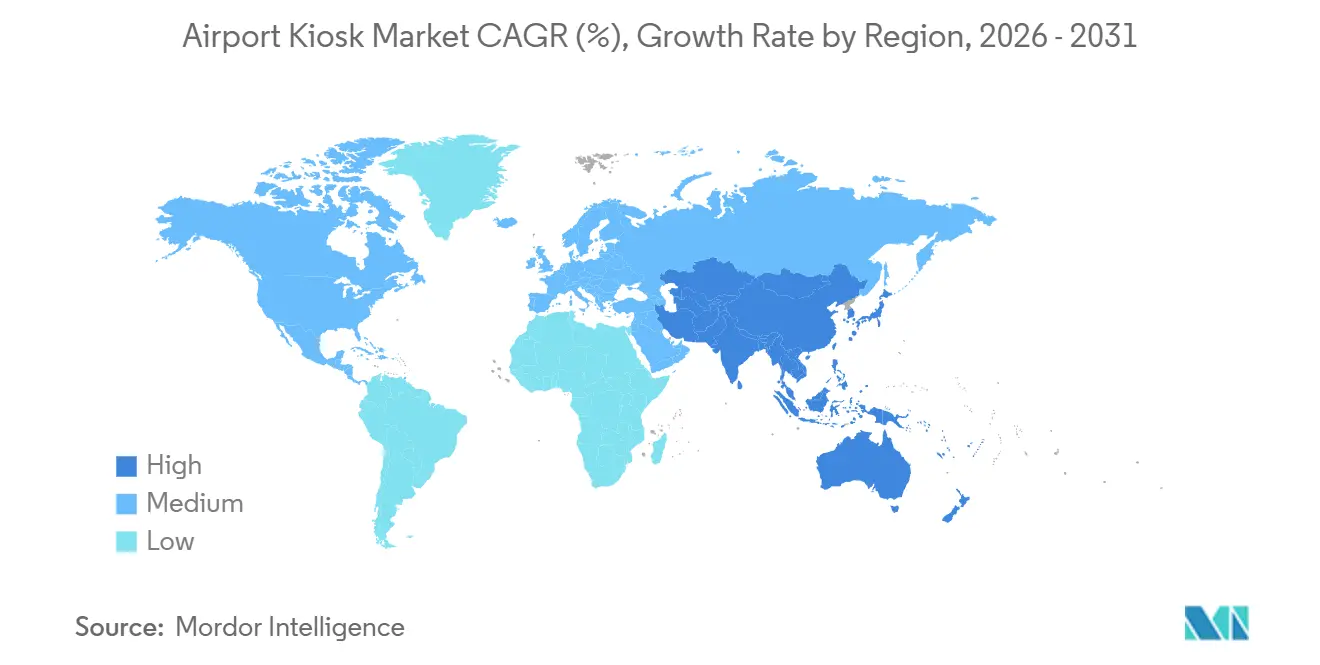
北米は2025年の世界収益の35.98%を占め、空港キオスク市場において最大のシェアを有している。同地域は主要ハブ空港における長期にわたる導入実績を持ち、多くの空港が初回導入サイクルではなく更新サイクルに入りつつある。進化する生体認証スクリーニング要件と航空会社による旺盛なIT支出も、米国およびカナダの事業全体にわたる刷新需要を継続的に下支えしている。空港キオスク市場において、北米はコモンユースの成熟度、大規模導入経験、およびベンダー競争のベンチマーク地域であり続けている。
アジア太平洋空港キオスク市場
アジア太平洋地域は2026年から2031年にかけて11.77%のCAGRで成長すると予測されており、空港キオスク市場において最も成長の速い地域となている。IATAは同地域の2026年の旅客交通量成長率を7.3%と見込んでおり、これは主要航空地域の中で最高水準である。この旅客需要の勢いは、複数の国にわたるターミナル拡張、生体認証の導入、および新空港開発プログラムによって支えられている。日本はその明確な事例であり、NECは2025年に主要空港向けに顔認証ウォークスルーゲートおよびジョイントキオスク処理の受注を獲得した。中国もまた、2026年から2030年の計画サイクルの一環として、第2・第3層空港におけるセルフサービスの近代化に向けたインフラ投資を推進している。これにより、空港キオスク市場はアジア太平洋全域においてグリーンフィールドおよびアップグレード需要の強固な組み合わせを形成している。
欧州・中東・アフリカ空港キオスク市場
欧州は、既存の主要ハブ空港における技術更新プログラムと、小規模な低コスト志向空港における第一世代セルフサービス設備の導入によって引き続き形成されている。Amadeus は、2025年にマンチェスター空港が生体認証による本人確認照合を用いて国内線と国際線の混合運用を実現たと発表しており、ソフトウェア主導の導入が物理的な拡張を伴わずにターミナルの柔軟性を高め得ることを示している。[3] 中東およびアフリカでは、新設または拡張された空港が設計段階の早期にキオスクインフラを組み込むことができ、改修主体のプロジェクトに対して構造的な優位性を生み出している。アフリカは空港キオスク市場において依然として小規模な位置づけにある。それでも、南アフリカ、ケニア、モロッコのゲートウェイ空港は、旅客成長が地上処理能力を上回っていることから、引き続き成長余地を提供している。
競合環境
北米の空港キオスク市場
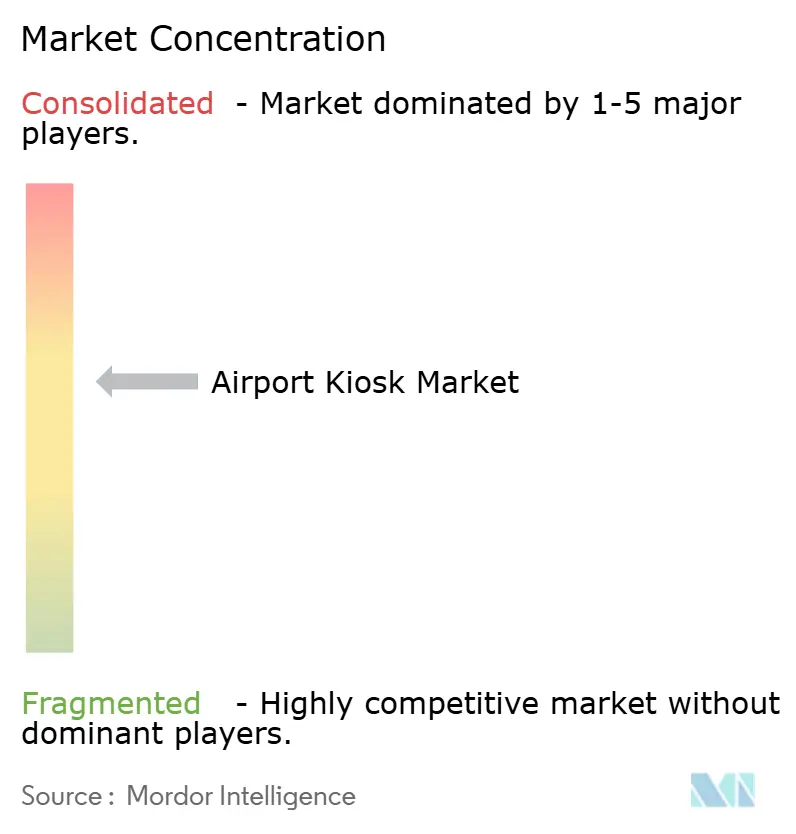
空港キオスク市場はグローバルに中程度の集中度を示しており、SITA N.V.とAmadeus IT Groupは、キオスクハドウェア、旅客処理ソフトウェア、および本人確認管理システムを接続する統合オファリングを通じて強固な地位を保持しています。これが重要な理由は、空港の顧客がますます単一のベンダーまたはリードパートナーに旅程の複数の部分を調整することを求めるようになっているためです。したがって、空港キオスク市場はスタンドアロンのハードウェア供給以上の価値あるプラットフォームです。航空会社および空港システムと直接的な関係を持つベンダーは、プロジェクトがチェックインから完全な旅客フロープログラムへと拡大する際に明確な優位性を持っています。
Amadeus は、2024年のVision-Boxの3億2,000万ユーロ(3億7,712万米ドル)での買収に続き、2026年4月にIDEMIA Public Securityを12億ユーロ(14億1,000万米ドル)で買収する意向を発表し、最近の最も重要な戦略的動きの一つを行いました。完了すれば、この組み合わせにより空港キオスク市場における生体認証、国境、および旅客処理でのリーチが深まります。SITAも2025年にSITA Connect Flyを立ち上げ、航空会社の旅客処理のキオスクへの接続をより速く安全にすることを目的として、運用スタックを強化しました。Public SecurityとElenium Automationも2026年2月にグローバルパートナーシップを締結し、チェックインから搭乗までの統一された生体認証体験を構築しました。これらの動きは、空港キオスク市場での競争が今やキオスク設計と同様に本人確認オーケストレーションとシステム統合を中心に展開されていることを示しています。
最大のプラットフォームの下には、展開速度、価格、フォームファクターのカスタマイズ、およびローカル認証サポートで競争する有能な中堅層が存在します。Parabit Systems、Redyref Interactive Kiosks、およびKIOSK Information Systemsは、空港が完全な共通利用スタックではなく情報キオスク、付帯サービス端末、または特殊なユニット設計を必要とする場合に引き続き関連性を持っています。ホワイトスペース需要は、グランドハンドリングおよび第2層・第3層空港で特に顕著であり、単一のサプライヤーが選定を支配していません。空港キオスク市場において、これらの条件は、上位層がプラットフォームの地位を強化し続けても、地域の専門業者に十分な余地を残しています。
空港キオスク産業リーダー
-
SITA N.V.
-
NCR Voyix Corporation
-
Thales Group
-
Embross
-
Amadeus IT Group SA
- 注:主要企業の掲載順は順位を示すものではありません。
空港キオスク市場 このレポートでカバーされる企業
- SITA N.V.
- Embross
- NCR Voyix Corporation
- Amadeus IT Group SA
- Thales Group
- Advantech Co., Ltd.
- IER SAS
- Diebold Nixdorf, Inc.
- Elenium Automation Pty. Ltd.
- Parabit Systems, Inc.
- Quavis GmbH
- REDYREF Interactive Kiosks
- KIOSK Information Systems
- Olea Kiosks® Inc.
- Samsung Electronics Co., Ltd.
- Phoenix Industrial(shenzhen) Co., Ltd.
最近の産業開発事情 空港キオスク市場
- 2026年4月:ノルウェーの空港運営者Avinorは、5年間で総額20億ノルウェークローネ(2億1,200万米ドル)を超えると推定されるキオスクおよびコンビニエンスストアのコンセッションの入札を開始しました。この契約は、オスロ、ベルゲン、トロンハイム、スタヴァンゲルの主要空港での運営をカバーします。
- 2025年4月:RTXの一部であるCollins Aerospaceは、マドリードの旅客ターミナル博覧会で新しいセルフチェックインおよび手荷物預け入れソリューションを発表しました。同社は、生体認証とより高速なプロセッサーを備えたSelfServにより、旅客が独立してチェックインでき、航空会社が保安前のスタッフ配置を最適化できると述べました。
空港キオスク市場レポートの範囲
空港キオスクは、旅行者が従来の航空会社カウンターの列に並ぶことなく、フライトのチェックイン、座席の選択、搭乗券の印刷、および手荷物タグの生成を行うことができ自立型のセルフサービスデジタル端末です。空港は通常、これらのタッチスクリーンキオスクをメインターミナルの従来のチェックインデスク近くに設置します。旅行者は一般的に、利用するために予約参照番号またはPNRと有効なパスポートまたは政府発行のIDが必要です。多くの空港では、税関申告、手荷物預け入れ、およびターミナル案内誘導のための専用キオスクも提供しています。
空港キオスク市場は、キオスクタイプ、コンポーネント、展開モード、アプリケーション、エンドユーザー、および地域別にセグメント化されています。キオスクタイプ別では、市場はチェックインキオスク、自動パスポートコントロールキオスク、手荷物預け入れキオスク、発券キオスク、セルフサービスキオスク、およびその他のタイプ(小売・付帯サービスキオスクおよび情報キオスクを含む)にセグメント化されています。コンポーネント別では、市場はハードウェア、ソフトウェア、およびサービスにセグメント化されています。展開モード別では、市場はクラウドおよびオンプレミスにセグメント化されています。アプリケーション別では、市場は旅客チェックイン、手荷物預け入れ・確認、フライト情報・案内誘導、およびその他のアプリケーションにセグメント化されています。エンドユーザー別では、市場は空港、航空会社、およびグランドハンドリング会社にセグメント化されています。レポートはまた、異なる地域の主要国における空港キオスク市場の市場規模と予測もカバーしています。各セグメントについて、市場規模は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェアおよびサービス |
| チェックインキオスク |
| 自動パスポートコントロールキオスク |
| 手荷物預けキオスク |
| その他のタイプ |
| 北米 | 米国 |
| カナダ | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| その他のアジア太平洋 | |
| ラテンアメリカ | ブラジル |
| メキシコ | |
| その他のラテンアメリカ | |
| 中東およびアフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| カタール | |
| その他の中東およびアフリカ |
| コンポーネント | ハードウェア | |
| ソフトウェアおよびサービス | ||
| タイプ | チェックインキオスク | |
| 自動パスポートコントロールキオスク | ||
| 手荷物預けキオスク | ||
| その他のタイプ | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| その他のアジア太平洋 | ||
| ラテンアメリカ | ブラジル | |
| メキシコ | ||
| その他のラテンアメリカ | ||
| 中東およびアフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| カタール | ||
| その他の中東およびアフリカ | ||
レポートで回答される主要な質問
2031年までの空港キオスク分野の予測規模は?
空港キオスク市場は、2026年の28.00億米ドルから2031年までに43.70億米ドルに達すると予測されており、2026年から2031年にかけてCAGR 9.33%で成長します。
現在収益をリードするキオスクタイプは?
チェックインキオスクは2025年に33.54%のシェアでリードしており、搭乗券発行、手荷物タグ付け、および第一段階の旅客確認の中心であり続けているためです。
空港で最も急成長しているアプリケーションは?
フライト情報と案内誘導は最も急成長しているアプリケーションであり、ターミナルが大規模化・複雑化するにつれて2031年までCAGR 12.62%が予測されています。
アジア太平洋地域が他の地域より速く拡大している理由は?
アジア太平洋地域は、最も高い地域旅客数成長と継続的なターミナル拡張およびセルフサービス近代化を組み合わせているため、CAGR 11.77%で成長すると予測されています。
生体認証は空港キオスクの展開をどのように変えているか?
生体認証は、キオスクを単純なチェックイン端末から本人確認・検証・登録ポイントへとシフトさせており、より強力なハードウェアとソフトウェア統合への需要を高めています。
空港キオスク競争で活躍する主要企業は?
SITA N.V.、NCR Voyix Corporation、Thales Group、Embross、およびAmadeus IT Group SAがグローバル上位層をリードし、IDEMIA、Elenium Automation、Parabit Systems、Redyref Interactive Kiosks、およびKIOSK Information Systemsは異なる展開モデルとユースケースにわたって重要な存在であり続けています。