
Tamaño y Cuota del Mercado de AdBlue
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
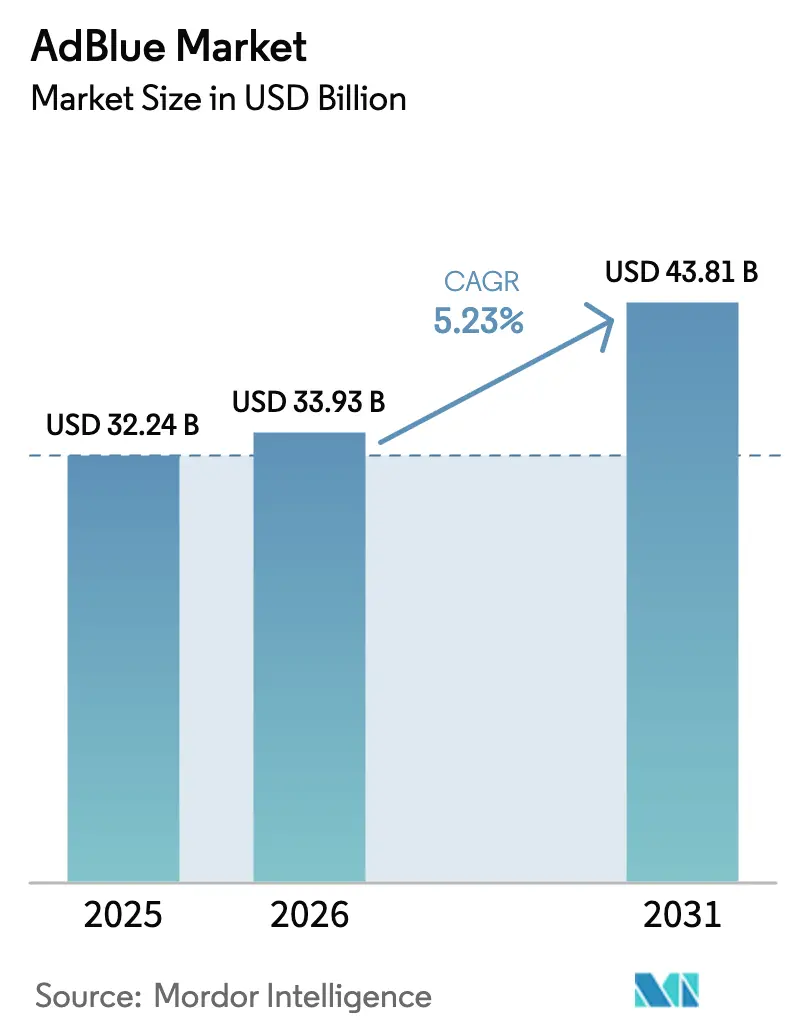
| Tamaño del Mercado (2026) | 33.93 Mil millones de dólares |
| Tamaño del Mercado (2031) | 43.81 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.23 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de AdBlue por Mordor Intelligence
Se espera que el tamaño del mercado de AdBlue crezca de USD 32,24 mil millones en 2025 a USD 33,93 mil millones en 2026 y se prevé que alcance USD 43,81 mil millones en 2031 a una CAGR del 5,23% durante 2026-2031. La continua dependencia de los motores diésel en el transporte pesado ancla la demanda a corto plazo, incluso a medida que las matriculaciones de camiones eléctricos siguen una tendencia al alza, dado que la reducción catalítica selectiva sigue siendo obligatoria para la vasta flota diésel en circulación. Las progresivas normativas de NOx en Europa, China e India incrementan el consumo de fluido por vehículo al exigir controles más estrictos de escape de amoníaco y períodos de durabilidad más prolongados. El rápido despliegue de infraestructura de dispensación en mercados emergentes mejora la comodidad de recarga y reduce los incidentes de reducción del rendimiento del sistema, apoyando así la adopción entre los usuarios primerizos. La dosificación habilitada por telemática reduce las inyecciones innecesarias al vincular el flujo de urea a los datos de NOx en tiempo real, reduciendo el costo operativo y salvaguardando los márgenes de cumplimiento. Los precios volátiles de la urea como materia prima y el gradual cambio hacia vehículos de cero emisiones representan vientos en contra; sin embargo, estos riesgos están parcialmente compensados por el uso creciente en maquinaria no de carretera y los programas de adaptación en regiones que refuerzan las ordenanzas locales.
Conclusiones Clave del Informe
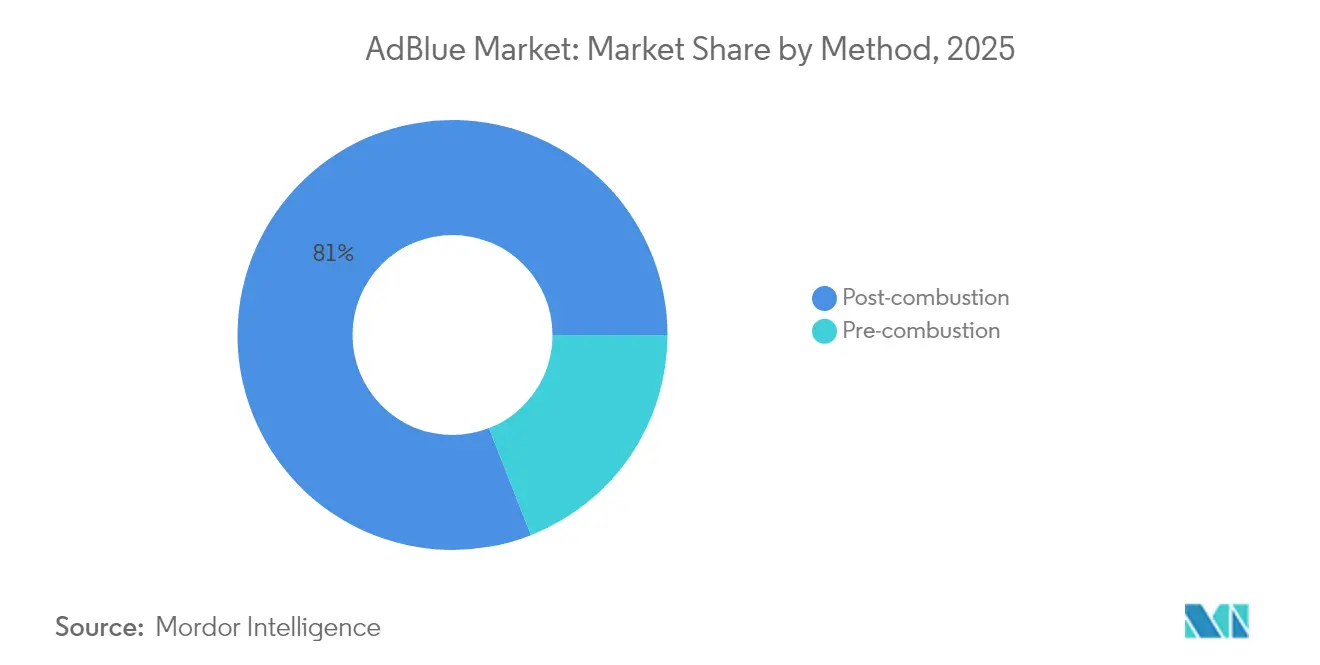
- Por método, la reducción catalítica selectiva post-combustión lideró con una cuota del 80,95% del mercado de AdBlue en 2025, mientras que se prevé que la dosificación pre-combustión se expanda a una CAGR del 5,58% hasta 2031.
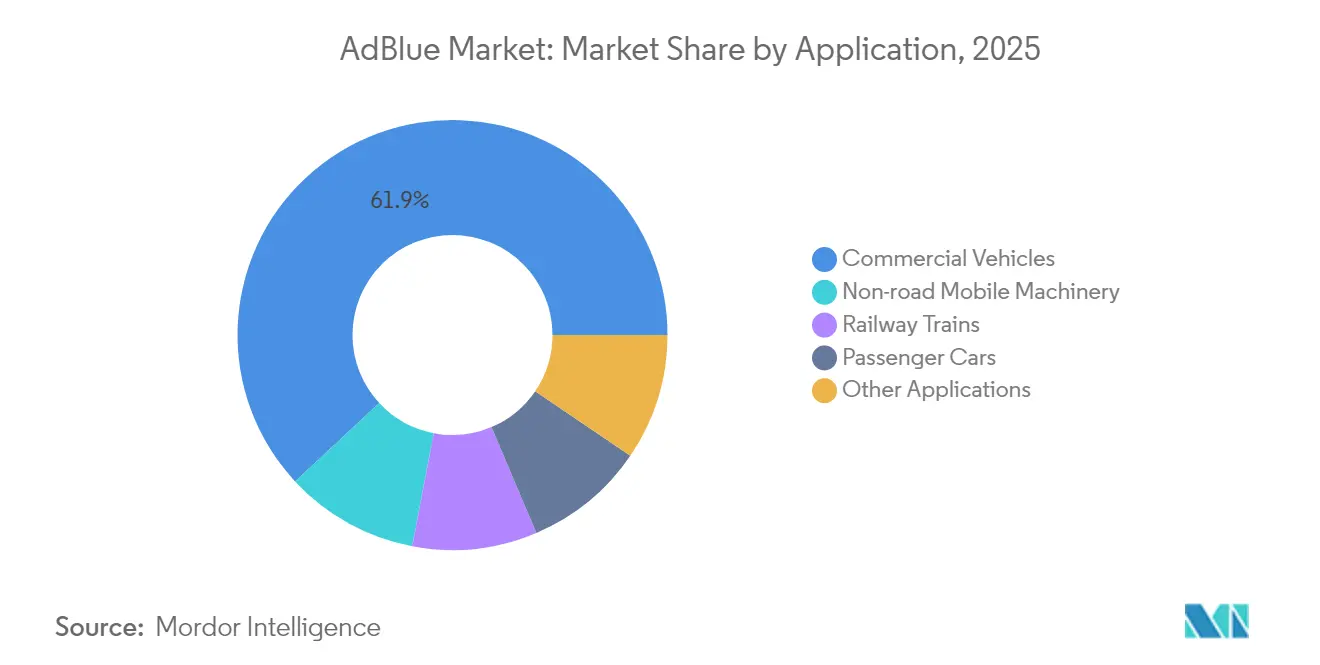
- Por aplicación, los vehículos comerciales representaron el 61,92% del tamaño del mercado de AdBlue en 2025, y se proyecta que la maquinaria móvil no de carretera avance a una CAGR del 5,96% hasta 2031.
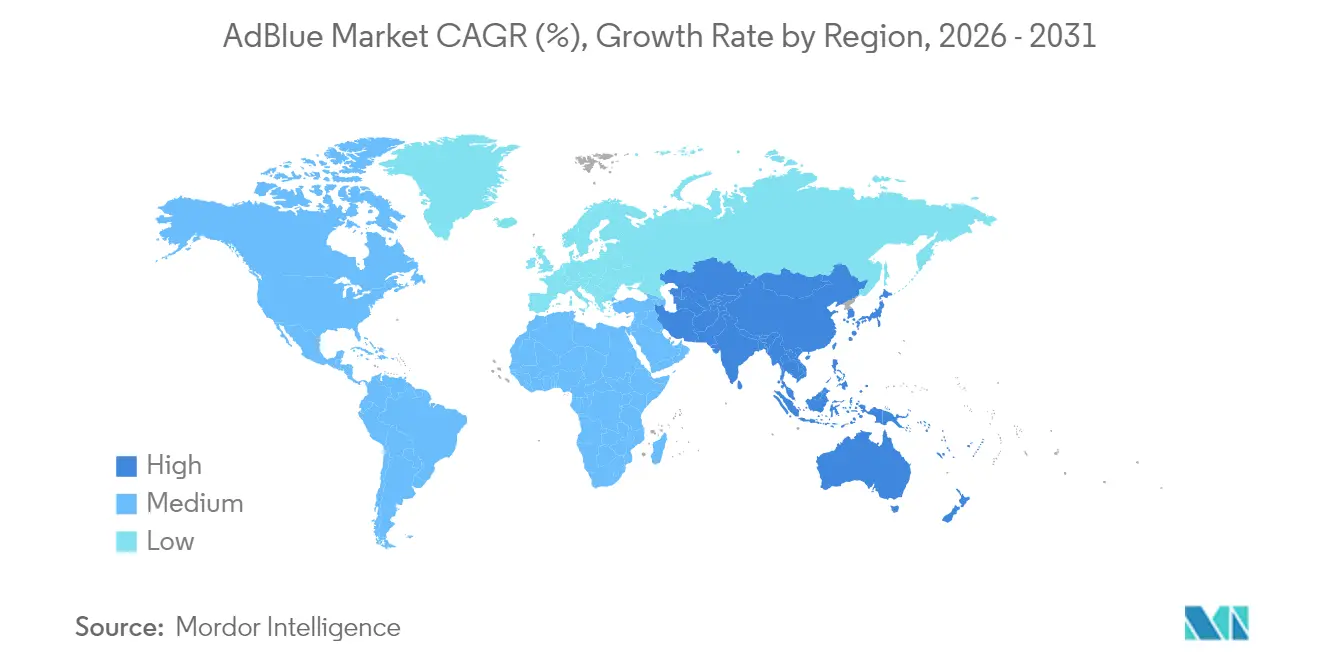
- Por geografía, Europa capturó el 38,12% de la cuota del mercado de AdBlue en 2025, mientras que se proyecta que Asia-Pacífico crezca más rápido a una CAGR del 6,05% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Normativas Globales Más Estrictas de Emisiones de NOx | +1.8% | UE, China, India | Mediano plazo (2-4 años) |
| Rápida Adopción de SCR en Maquinaria No de Carretera | +1.2% | UE, América del Norte, China | Mediano plazo (2-4 años) |
| Expansión de la Infraestructura Minorista de AdBlue en Mercados Emergentes | +0.9% | APAC, Oriente Medio, África | Largo plazo (≥4 años) |
| Aumento del Kilometraje Diésel en Logística de Comercio Electrónico | +0.7% | América del Norte, UE, China | Corto plazo (≤2 años) |
| Dosificación Impulsada por Telemática y Analítica de Flotas | +0.5% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Normativas Globales Más Estrictas de Emisiones de NOx
Los límites Euro 7, vigentes desde 2026 para vehículos ligeros y desde 2028 para camiones pesados, endurecen los límites de NOx en conducción real a 60 mg/km e introducen techos de escape de amoníaco, obligando a los fabricantes a integrar sensores de NH3 y depósitos de urea más grandes[1]Comisión Europea, "Propuesta de Normas Euro 7," europa.eu. La norma Nacional VI de China exige monitoreo a bordo que carga datos de SCR en servidores provinciales, desalentando la subdosificación para ahorrar fluido. La Fase 2 de BS-VI de India introduce pruebas de emisiones en conducción real, lo que acelera el despliegue de dispensadores en carreteras por parte de las distribuidoras estatales de combustible. Estados Unidos finaliza los requisitos de la EPA 2027, exigiendo una reducción del 90% de NOx para 2031, lo que empuja a los fabricantes de motores hacia arquitecturas de doble dosificación. Las economías de la ASEAN van a la zaga, pero la adopción de Euro 5 en Vietnam señala un endurecimiento regional que amplía el mercado de AdBlue direccionable.
Rápida Adopción de SCR en Maquinaria No de Carretera
Las normas EU Stage V exigen sistemas SCR más filtro de partículas diésel en motores que superen los 56 kW, incluyendo excavadoras, cargadoras de ruedas y tractores, donde los intervalos de recarga siguen siendo un desafío operativo significativo. Los estándares Tier 4 Final de América del Norte impulsan de manera similar a las flotas agrícolas y de construcción, con alertas de telemática que previenen reducciones de rendimiento en medio del turno. Los camiones de acarreo minero en Canadá y Chile validan formulaciones a baja temperatura para evitar la cristalización a grandes altitudes. El avance de China hacia el Nacional IV en motores no de carretera impulsa a Sinopec a comercializar un grado bajo en biuret dedicado para equipos urbanos. Estos desarrollos, en conjunto, elevan la intensidad de AdBlue por máquina y diversifican la demanda más allá de los vehículos en carretera.
Expansión de la Infraestructura Minorista de AdBlue en Mercados Emergentes
Indian Oil, Bharat Petroleum e Hindustan Petroleum planean instalar 500 nuevos dispensadores para 2026, con el objetivo de abastecer los corredores de Nivel 2 y Nivel 3 donde operan las flotas BS-VI. Petronas y PTT amplían la cobertura a lo largo de las rutas panasiáticas de la ASEAN, aunque Indonesia y Vietnam aún dependen del suministro en tambores, de mayor costo. En Oriente Medio, Saudi Aramco y ADNOC están desplegando dispensadores en carreteras para apoyar las importaciones conformes con Euro 5, con el objetivo de alcanzar 200 puntos para 2026. La red de Sudáfrica crece principalmente en torno a Gauteng y el Cabo Occidental, aunque persisten vacíos en zonas rurales que limitan la adopción de camiones Euro 5. Una mejor disponibilidad contribuye a reducir las reducciones de rendimiento del sistema y apoya el mercado de AdBlue en las regiones con adoptantes primerizos.
Aumento del Kilometraje Diésel en Logística de Comercio Electrónico
La entrega de última milla impulsa a las furgonetas diésel y camiones ligeros a mayores kilometrajes anuales, sosteniendo la demanda de fluido a pesar de la paralela electrificación de las rutas urbanas densas. El sector de mensajería urgente de China utilizó aproximadamente 12 millones de toneladas de diésel en 2024, lo que se traduce en aproximadamente 0,5–0,6 millones de toneladas de AdBlue con tasas de dosificación del 4–5%. Los operadores europeos de paquetería reportan un crecimiento anual del 8–10% en kilometraje, compensando las ganancias de eficiencia por vehículo. Las flotas LTL de América del Norte se desplazan hacia camiones más grandes de Clase 8, que consumen más AdBlue por tonelada-milla. El auge de la logística, por tanto, sustenta una demanda de referencia estable durante el período de previsión.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Penetración de Vehículos Eléctricos Ligeros | -1.1% | UE, China, América del Norte | Mediano plazo (2-4 años) |
| Precios Volátiles de la Urea como Materia Prima | -0.6% | Global | Corto plazo (≤2 años) |
| Riesgo de AdBlue Falsificado / Contaminado | -0.4% | APAC, Oriente Medio, África | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Penetración de Vehículos Eléctricos Ligeros
Los camiones eléctricos de batería alcanzaron la paridad en el costo total con el diésel en varios ciclos de servicio urbano para 2024, acelerando la electrificación en los segmentos de reparto y transporte regional[2]Nature Energy, "Paridad en el Costo Total para Camiones Eléctricos," nature.com. La norma Advanced Clean Trucks de California exige hasta un 75% de ventas de vehículos de cero emisiones de Clase 7–8 para 2035, reduciendo la base de mercado del diésel en el estado que concentra el 12% de las matriculaciones de vehículos pesados en EE. UU. China exige el 100% de autobuses y taxis eléctricos en ciudades clave, erosionando la demanda de AdBlue en el segmento de 3,5–7,5 t. Las normas de CO2 de Europa impulsan a los fabricantes de equipos originales hacia opciones de batería y pila de combustible para vehículos de distribución urbana. Aunque el diésel de largo recorrido sigue siendo prevalente, estos cambios urbanos alteran modestamente la trayectoria del mercado de AdBlue.
Precios Volátiles de la Urea como Materia Prima
La urea cotiza aproximadamente un 45% por encima de los promedios anteriores a 2022 debido a la fragilidad del suministro de gas, las cuotas de exportación y las tensiones geopolíticas. La divergencia regional es pronunciada, con el FOB de Oriente Medio subiendo un 30,3% en 2025, mientras que el FOB de China cayó un 12,6%, lo que complica la adquisición para los distribuidores globales. Los productores bajo contratos de flota a largo plazo a menudo tienen dificultades para trasladar los picos de costos, lo que reduce sus márgenes y disuade la entrada de nuevos competidores. Los grandes fabricantes integrados de fertilizantes absorben mejor la volatilidad, consolidando el suministro en el mercado de AdBlue. Las oscilaciones persistentes de materias primas, por tanto, reducen el impulso de crecimiento, especialmente para los mezcladores independientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Método:
El Dominio de la Post-Combustión Ancla la Demanda de ReferenciaEl método post-combustión capturó el 80,95% de la cuota del mercado de AdBlue en 2025, lo que refleja el uso casi universal en motores diésel de carretera donde la urea se inyecta en el flujo de escape para convertir el NOx. Este esquema está integrado en Euro 7, EPA 2027 y China Nacional VI, convirtiéndolo en la línea base de la industria hasta bien pasado 2030. Se prevé que la dosificación pre-combustión crezca a una tasa del 5,58% a medida que sectores especializados, como el diésel marino y los generadores estacionarios, buscan ganancias de eficiencia de combustible. Las locomotoras ferroviarias y los sistemas híbridos EGR-SCR en equipos mineros logran un equilibrio entre durabilidad y consumo de fluido, asegurando su relevancia continua tras la combustión. Los automóviles de pasajeros llevan depósitos de 10–20 l alineados con los intervalos de cambio de aceite, mientras que los vehículos comerciales utilizan depósitos de 40–80 l monitoreados por telemática que alertan a los operadores antes de que se activen los umbrales de reducción de rendimiento.
Los enfoques pre-combustión inyectan amoníaco directamente en el cilindro, reduciendo la temperatura máxima de combustión y recortando el NOx en la fuente. Los obstáculos técnicos incluyen mayor estrés térmico y el riesgo de escape de NH3; sin embargo, las ganancias de eficiencia de combustible del 2–3% resultan atractivas para los operadores marinos e industriales de instalaciones fijas. El Nivel III de la IMO estimula pruebas en buques costeros que no pueden acomodar reactores SCR voluminosos. Las zonas industriales de China limitan el NOx en chimeneas a 50 mg/Nm³, lo que impulsa a las plantas de energía a probar la dosificación pre-combustión, que evita las limitaciones de espacio para la adaptación. Aun así, el mercado de AdBlue sigue estando anclado por la SCR post-combustión, que ofrece un cumplimiento probado en la gama más amplia de motores móviles.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
Los Vehículos Comerciales Lideran, la Maquinaria No de Carretera AceleraLos vehículos comerciales representaron el 61,92% del tamaño del mercado de AdBlue en 2025, respaldados por la flota de camiones pesados que consumió 16,8 millones de barriles por día de petróleo en 2023 con tasas de dosificación del 4–5%. Los tractores de largo recorrido, los equipos de transporte regional y los autobuses interurbanos dependen de la disponibilidad de fluido a lo largo de los corredores de carreteras, lo que impulsa a los minoristas a integrar dispensadores en las estaciones de servicio en Europa y América del Norte. Las furgonetas de reparto sostienen la demanda en la logística de última milla a pesar de la electrificación parcial, dado que las rutas suburbanas y rurales aún favorecen el diésel. Los fabricantes de motores introducen la dosificación predictiva, que reduce el consumo sin comprometer el cumplimiento, moderando marginalmente el crecimiento de fluido por vehículo y mejorando al mismo tiempo la economía de las flotas.
La maquinaria móvil no de carretera avanza a una CAGR del 5,96%, impulsada por los requisitos de EU Stage V y EPA Tier 4 Final en equipos por encima de 56 kW. Los segmentos de construcción, minería y agricultura integran depósitos de 20–50 l, complementados por telemetría que orienta a los operadores sobre el momento de recarga. China realiza la transición al Nacional IV en motores no de carretera, creando el mayor grupo incremental del mundo para los proveedores de AdBlue. La demanda de automóviles de pasajeros se suaviza en Europa, donde las matriculaciones de diésel disminuyen, pero se mantiene estable en India y partes de la ASEAN, donde la economía del combustible favorece el diésel. Las aplicaciones ferroviarias y marinas añaden una contribución menor pero constante, respaldada por la larga vida útil de los equipos y los mandatos de adaptación.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de AdBlue en Europa
Europa concentró el 38,12% de la cuota de mercado de AdBlue en 2025, en gran medida debido a la implementación de las normas Euro 7 y a una extensa flota de camiones de larga distancia. Alemania, Francia y el Reino Unido mantienen altas dosis por vehículo debido a los estrictos límites de emisión de amoníaco y a las pruebas de durabilidad extendidas. Las flotas nórdicas prueban la dosificación doble en climas fríos para garantizar el cumplimiento normativo por debajo de los -20 °C, lo que ilustra las adaptaciones de ingeniería regionales. España e Italia presentan deficiencias en los dispensadores rurales que TotalEnergies y Shell pretenden subsanar a lo largo de los corredores de carga del Mediterráneo. La divergencia posterior al Brexit obliga a las flotas a gestionar normativas separadas de la UE y del Reino Unido; sin embargo, ambos regímenes mantienen las obligaciones de SCR, lo que preserva una demanda base de fluido.
Mercado de AdBlue en Asia-Pacífico
La región de Asia-Pacífico es la de mayor crecimiento, con una CAGR del 6,05% hasta 2031, impulsada por la aplicación de la normativa OBM en China y las pruebas RDE de la Fase 2 de BS-VI en India. La red nacional de 30.000 estaciones de Sinopec alivia la preocupación por la recarga y fomenta la fidelidad a las marcas nacionales. Indian Oil y sus competidores amplían la infraestructura a lo largo del Cuadrilátero Dorado, aunque las deficiencias en zonas rurales incentivan el almacenamiento de existencias por parte de las flotas. El mercado maduro de Japón se estabiliza a medida que la cuota del diésel en los turismos disminuye, mientras que Corea del Sur registra un crecimiento moderado vinculado al transporte por carretera y a la construcción. Los estándares fragmentados de la ASEAN retrasan una adopción uniforme, pero Vietnam y Malasia muestran un impulso incipiente a medida que entran en vigor las normas Euro 5.
Mercado de AdBlue en América y Oriente Medio y África
América del Norte mantuvo una cuota de mediados de la década en 2024. La normativa EPA 2027 impulsa a los fabricantes de motores hacia sistemas SCR de mayor eficiencia, lo que sostiene el consumo de fluido por vehículo. Los mandatos de ventas de vehículos de cero emisiones de California restringen las perspectivas a largo plazo del diésel, aunque la implementación gradual a lo largo de varios años mantiene a la flota existente dependiente del AdBlue. La demanda de Canadá se concentra a lo largo de la autopista Trans-Canada, donde Petro-Canada y Shell albergan las mayores redes de dispensadores. Los operadores transfronterizos de México adoptan el SCR para cumplir con las normativas de entrada en Estados Unidos, lo que lleva a Pemex a reforzar el suministro en los estados del norte. Brasil lidera América del Sur tras la aplicación de la normativa PROCONVE P8, aunque las vastas regiones del interior siguen sin estar suficientemente atendidas. Arabia Saudita y los Emiratos Árabes Unidos invierten en redes de autopistas que sustentan la adopción temprana de camiones Euro 5, mientras que la logística minera de Sudáfrica mantiene la demanda en torno a Gauteng y el Cabo Occidental.

Panorama regulatorio
La demanda de AdBlue está vinculada a los marcos de cumplimiento de NOx para diésel que exigen SCR en gran parte de la flota vial y no vial, con expectativas de conducción real y durabilidad que se endurecen con el tiempo. En Europa, Euro 7 introduce límites de NOx en conducción real más estrictos para vehículos ligeros a partir de 2026 y para camiones pesados a partir de 2028, junto con un control más estricto de la fuga de amoníaco. Esa combinación empuja a los OEM hacia estrategias de monitoreo y dosificación de postratamiento que mantienen el consumo de AdBlue estrechamente vinculado al cumplimiento.
En Norteamérica, la EPA de EE. UU. ha tomado medidas sobre la implementación de sistemas DEF, con acciones de agosto de 2025 y marzo de 2026 que abordan el comportamiento de degradación de potencia y permiten revisiones de software, incluyendo permisos en torno a enfoques de detección. Una propuesta de julio de 2026 mantuvo los estándares de emisiones mientras ajustaba elementos como los requisitos de garantía y los plazos de cumplimiento. Paralelamente, el Reglamento de la UE 2026/1046 sobre objetivos de CO2 para nuevos vehículos pesados refuerza la atención de los OEM en un postratamiento eficiente y un control de emisiones verificado, lo que mantiene la calidad del AdBlue, la integridad de la dispensación y el monitoreo a bordo como aspectos centrales del cumplimiento normativo.
Análisis de la cadena de valor
La cadena de valor del AdBlue comienza con insumos de gas natural e hidrógeno en el segmento upstream, utilizados para producir amoníaco y urea. Luego pasa por la purificación y mezcla hasta convertirse en solución de urea de grado automotriz, seguida de garantía de calidad, envasado y distribución. Los productores integrados con presencia en fertilizantes y nitrógeno industrial, como BASF y Yara, gestionan la variabilidad de materias primas y suministro mediante adquisición cautiva o estrechamente contratada y plantas a gran escala. Los mezcladores independientes dependen más de la adquisición de urea en el mercado abierto y de la logística de terceros.
En el segmento downstream, la distribución abarca la entrega a granel a depósitos de flotas y talleres, la dispensación minorista en estaciones de servicio, y formatos envasados (IBC y tambores) para usuarios remotos y no viales. Yara opera una red global que abarca múltiples activos de producción a gran escala y terminales, mientras que los actores minoristas y socios de canal amplían el acceso mediante dispensadores en estaciones de servicio y formatos de marca privada. Los requisitos de trazabilidad y control de contaminación están dando forma cada vez más a la cadena, con tanques habilitados con telemática y modelos de reabastecimiento automatizado ganando terreno donde las flotas buscan evitar la degradación de potencia y reducir los costos totales de cumplimiento.
Panorama Competitivo
El Mercado de AdBlue está fragmentado. Los grandes fabricantes de fertilizantes integrados BASF, Yara y CF Industries combinan la producción de urea propia con una amplia distribución, lo que les permite absorber mejor la volatilidad de las materias primas que los mezcladores independientes. Sinopec domina China con un consumo proyectado que supera los 25 millones de toneladas en 2025 bajo los subsidios para camiones del Nacional VI. TotalEnergies y Shell lideran el sector minorista europeo, integrando dispensadores de fluido en estaciones de servicio e introduciendo trazabilidad habilitada por RFID para mitigar el riesgo de productos falsificados. Cummins y Bosch se diferencian a través de la dosificación predictiva, que reduce el consumo hasta en un 5%, lo que resulta atractivo para las flotas sensibles a los costos.
Líderes de la Industria de AdBlue
Shell plc
BASF
Yara
CF Industries Holdings, Inc.
GreenChem
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de AdBlue
- BASF
- Bosch Limited
- Brenntag SpA
- CF Industries Holdings, Inc.
- China Petrochemical corporation (Sinopec)
- CrossChem
- Cummins Inc.,
- Enilive S.p.A.
- GreenChem
- Komatsu.
- LAT Nitrogen Austria GmbH
- Mitsui Chemicals Inc.
- NANDAN PETROCHEM LTD
- Old World Industries
- S.C. OMV PETROM S.A.
- Shell plc
- STOCKMEIER Group
- TotalEnergies
- Yara

Oportunidades de mercado y perspectivas futuras
El suministro descarbonizado de AdBlue y los grados de producto diferenciados y de bajo carbono están creando espacio en blanco para proveedores que puedan documentar menores emisiones relacionadas con la fabricación sin cambiar las prácticas operativas del usuario final. En febrero de 2026, BASF lanzó AdBlue GE (Green Electricity), producido utilizando electricidad renovable atribuida mediante balance de masa, e inició su introducción en el mercado con un socio de distribución en Suiza, lo que apunta a una vía de premiumización para los programas de adquisición de flotas que incorporan criterios de huella de carbono junto con requisitos ISO y de calidad.
También existe oportunidad en la integración upstream y la resiliencia regional, dada la sensibilidad del mercado a la economía de la urea y el amoníaco. En julio de 2026, Yara anunció la adquisición por USD 1.3 mil millones de una planta de amoníaco en la Costa del Golfo, alineada con su estrategia de inversión en amoníaco y mejorando el acceso a la economía de materias primas vinculada a EE. UU. Esa estructura puede respaldar un suministro más estable de AdBlue para distribuidores y flotas de Norteamérica. Del lado de la demanda, los cambios regulatorios y operativos que enfatizan el desempeño de emisiones verificado, incluidas las acciones de la EPA sobre la implementación de sistemas DEF y los requisitos de Euro 7, abren espacio para modelos de Fluido como Servicio que combinan almacenamiento habilitado por IoT, reabastecimiento automático y soporte de cumplimiento respaldado por datos tanto para operadores comerciales como no viales.
Recent Industry Developments in Mercado de AdBlue
- Marzo de 2026: BASF informa que las interrupciones regionales de transporte y logística han presionado los precios europeos de AdBlue debido a interrupciones en la cadena de suministro vinculadas al conflicto en Oriente Medio. La medida destaca la necesidad de gestión de riesgos en materias primas y logística, con posibles presiones sobre los márgenes para los actores del AdBlue.
- Febrero de 2026: BASF lanzó AdBlue GE (Green Electricity), producido utilizando 100% electricidad renovable de eólica marina y atribución por balance de masa. El lanzamiento respalda una variante de AdBlue enfocada en la descarbonización y ayuda a reducir la huella de carbono del producto, alineándose con las agendas de sostenibilidad.
- Febrero de 2026: BASF inició la introducción en el mercado de AdBlue GE en Suiza en colaboración con Thommen Furler, con una expansión europea escalonada planificada. La entrada refuerza la presencia de distribución de BASF y la adopción regional de AdBlue de energía renovable, sentando las bases para un despliegue europeo más amplio.


Mercado de AdBlue Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este informe, definimos el mercado de AdBlue como el valor de la solución acuosa de urea estandarizada vendida para su uso en sistemas de reducción catalítica selectiva que reducen el NOx del escape diésel en equipos viales y no viales.
Exclusiones del alcance: Este dimensionamiento excluye hardware y sensores SCR, mano de obra de instalación o servicio, y otros productos químicos de combustible o postratamiento de escape que no sean AdBlue conforme a ISO 22241.
Descripción general de la segmentación
- Por Método
- Pre-combustión
- Post-combustión
- Por Aplicación
- Vehículos Comerciales
- Automóviles de Pasajeros
- Trenes Ferroviarios
- Maquinaria Móvil No de Carretera
- Otras Aplicaciones
- Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- España
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos mapeando el conjunto de demanda y la cadena de suministro, de modo que las suposiciones posteriores pudieran probarse frente a la actividad real. Para esto, nos basamos en reglamentos y conjuntos de datos públicos, como la biblioteca de estándares de emisiones de la Comisión Europea, los materiales del programa de diésel pesado de la EPA de EE. UU., las regulaciones vehiculares de la UNECE y las estadísticas nacionales de transporte que rastrean el parque vehicular y las nuevas matriculaciones.
Luego, recopilamos contexto sobre la intensidad de consumo y el comportamiento de cumplimiento utilizando fuentes como la documentación ISO 22241, artículos técnicos de SAE International y otras revistas revisadas por pares, y publicaciones de comercio y aduanas donde es visible el comercio de solución de urea. Se utilizaron informes anuales de empresas, presentaciones a inversores y prensa reputada para comprender las adiciones de plantas, las redes de distribución y los movimientos de precios, que luego se verificaron con una suscripción paga para datos financieros de empresas y una base de datos de importación y exportación a nivel de envíos cuando el comercio por país requería más granularidad. Esta lista es ilustrativa, y también se utilizaron otras fuentes públicas y pagas para recopilar datos, validar suposiciones y aclarar puntos pendientes.
Entrevistas y encuestas primarias
Para poner a prueba la visión documental, hablamos con participantes de la industria en producción, mezcla y envasado, distribución y dispensación minorista, operaciones de flotas y redes de servicio de postratamiento. Los aportes se centraron en las tasas típicas de dosificación, los márgenes de canal, la compra por contrato frente a la compra spot, los patrones estacionales de reabastecimiento y cómo las normas de cumplimiento se traducen en consumo real por región, de modo que se pudieran cerrar las brechas en los datos públicos y triangular las suposiciones.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos (CXO): 16% | APAC: 49% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 36% | EMEA: 29% |
| Actores más pequeños: 21% | Gerentes: 48% | Américas: 22% |
Dimensionamiento y pronóstico del mercado
El modelo central se construyó utilizando un enfoque descendente (top-down) donde el parque vehicular y la actividad diésel se traducen en consumo de AdBlue, y luego el valor se reconstruye utilizando las bandas de precios observadas por formato de envasado y canal. Para mantenerlo fundamentado, corroboramos los resultados con verificaciones ascendentes (bottom-up) selectivas, como la consolidación de ingresos de proveedores donde existen divulgaciones, verificaciones del canal de distribuidores, y cálculos de volumen muestreado por ASP en algunos países ancla, y luego ajustamos los totales si las verificaciones cruzadas mostraban un sesgo consistente.
Los insumos clave incluyeron el parque de camiones y autobuses pesados, la población de maquinaria no vial, las tasas típicas de dosificación de SCR (como porcentaje del uso de diésel), la densidad de infraestructura de reabastecimiento, las tendencias de precios de materias primas de urea y la proporción de flotas que operan bajo regímenes de NOx más estrictos. Los pronósticos se elaboraron mediante análisis de escenarios, donde se ejecutaron casos base, conservador y de alto cumplimiento, y luego se alinearon con lo que los encuestados primarios esperan respecto a la aplicación de la regulación y la renovación de flotas diésel. Cuando la visibilidad ascendente era débil, utilizamos indicadores sustitutos, como las tendencias de consumo de diésel y la utilización de flotas, seguidos de factores de corrección basados en entrevistas.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante múltiples pasadas, comenzando con verificaciones de consistencia interna entre volumen, precio y consumo implícito por vehículo, que luego se compararon con señales independientes como la dirección de la demanda de diésel, los movimientos de precios de la urea y los cambios de capacidad reportados. Cuando aparecía un valor atípico, revisábamos la suposición, verificábamos nuevamente el dato y activábamos llamadas de seguimiento si la variación no podía explicarse por estacionalidad o interrupciones temporales del suministro.
Antes de la aprobación final, otro analista revisa la lógica del modelo, los insumos clave y los rangos de sensibilidad para que las cifras finales no dependan de una sola decisión de criterio. Los informes se actualizan en un ciclo anual, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios importantes, cambios drásticos en el precio de la urea o adiciones significativas de capacidad. Justo antes de la entrega, hacemos un nuevo rastreo de desarrollos recientes para que los clientes reciban la vista actualizada más reciente.
Tamaño del mercado de AdBlue de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para AdBlue pueden parecer muy dispares, incluso cuando parecen describir lo mismo, porque el límite entre tipos de producto, casos de uso y puntos de precio no siempre se maneja de la misma manera. Las diferencias generalmente provienen de qué se cuenta como AdBlue frente a soluciones de urea adyacentes, qué geografías están totalmente cubiertas, y si los precios se tratan como promedios estables o como instantáneas específicas en el tiempo.
Un factor práctico de las brechas es la frecuencia de actualización y el momento de conversión de divisas, ya que los precios vinculados a la urea pueden moverse rápidamente y los tipos de cambio pueden alterar el valor reportado en USD incluso cuando el consumo físico se mantiene estable. Esas decisiones de momento también pueden afectar cómo se combinan los ASP a granel frente a los envasados en el total. En este caso, las verificaciones que anclan la escala de ASP al comportamiento observado del canal se actualizan antes del cierre del año de mercado y luego se revalidan en la fase de publicación, razón por la cual la cifra de 2026 se ubica donde lo hace en la tabla, una decisión guiada por la actualización aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 33.93 mil millones (2026) | |
| Departamento de Investigación de la Industria A | USD 31.30 mil millones (2025) | Utiliza una base del año anterior y típicamente aplica una curva de precios más suavizada, lo que puede subestimar el impacto de las fluctuaciones de urea a corto plazo y los cambios en la combinación de granel frente a envasado al convertir a valor en USD. |
| Publicación del Sector B | USD 34.20 mil millones (2024) | A menudo reporta un año de referencia anterior y puede combinar una demanda más amplia de solución de urea vinculada al control de emisiones sin separar de manera consistente los volúmenes de AdBlue conforme a ISO 22241, lo que puede elevar el valor de mercado declarado. |
En general, la dispersión se explica principalmente por el momento (año base y punto de conversión de divisas) y por cuán estrictamente se separa el AdBlue de las categorías cercanas de solución de urea. Al mantener el modelo vinculado a la actividad vehicular, la intensidad de dosificación y una escala de ASP específica por canal que se revisa periódicamente, el valor de mercado permanece trazable a unos pocos pasos repetibles que los clientes pueden cuestionar y reproducir.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de AdBlue en 2026?
El tamaño del mercado de AdBlue se sitúa en USD 33,93 mil millones en 2026.
¿Qué tasa de crecimiento se espera para AdBlue entre 2026 y 2031?
Se prevé que el mercado crezca a una CAGR del 5,23%, alcanzando USD 43,81 mil millones en 2031.
¿Qué región lidera el consumo de AdBlue hoy en día?
Europa lidera con una cuota del 38,12% gracias a las estrictas normas de emisiones Euro.
¿Dónde se espera el crecimiento más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 6,05% hasta 2031, a medida que China e India endurecen los estándares de NOx.
¿Qué segmento de aplicación domina la demanda de AdBlue?
Los vehículos comerciales contribuyen con el 61,92% de la demanda global, impulsados por los camiones de largo recorrido y los autobuses.
Última actualización de la página el:


