
Tamaño y participación del mercado de tratamiento del síndrome de dificultad respiratoria aguda
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.68 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.99 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.28 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de tratamiento del síndrome de dificultad respiratoria aguda por Mordor Intelligence
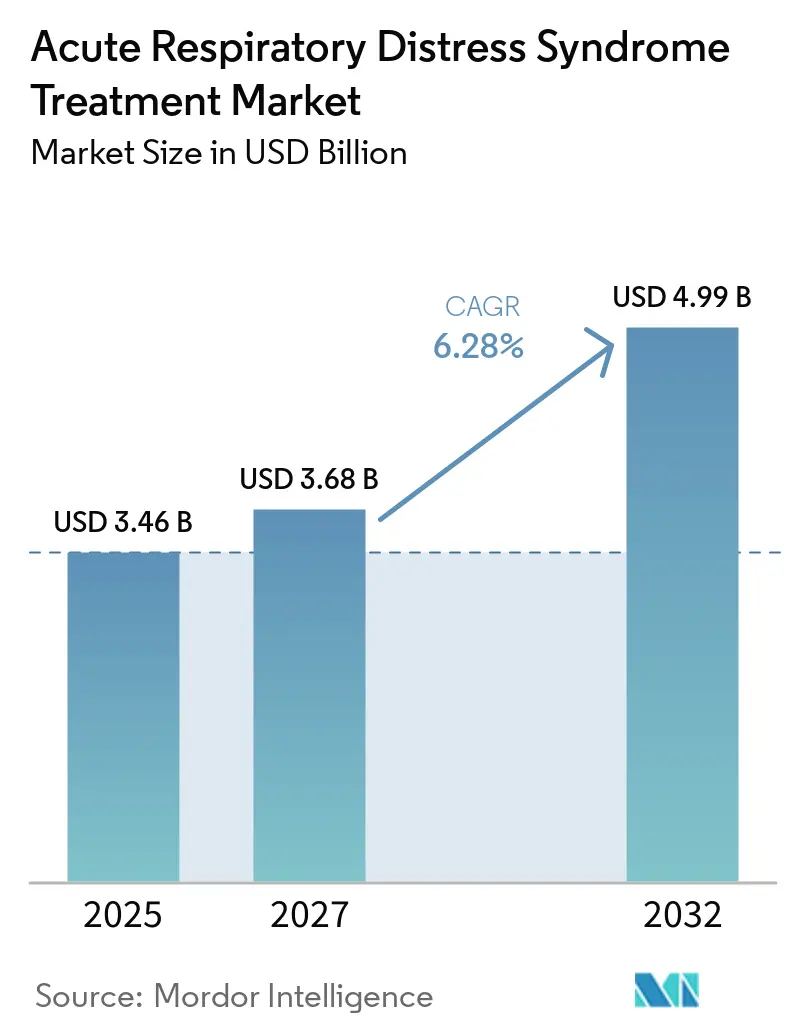
El tamaño del Mercado de Tratamiento del Síndrome de Dificultad Respiratoria Aguda se espera que crezca de 3,46 mil millones de USD en 2026 a 3,68 mil millones de USD en 2027 y se prevé que alcance los 4,99 mil millones de USD para 2032 a una CAGR del 6,28% durante el período 2027-2032.
El crecimiento refleja el aumento de los casos mundiales de sepsis y neumonía, una mayor digitalización de las UCI y una sólida cartera de inmunomoduladores. Los hospitales adoptan ventiladores impulsados por inteligencia artificial y sistemas de oxigenación por membrana extracorpórea que acortan el tiempo de ventilación y reducen las complicaciones. Asia Pacífico se expande con mayor rapidez a medida que China, Japón e India aumentan la densidad de camas en UCI, mientras que los niveles regionales de contaminación atmosférica amplifican la carga de la enfermedad. Los organismos reguladores de los Estados Unidos y Europa señalan su apertura a las terapias celulares y génicas, lo que fomenta la inversión de capital de riesgo y acelera el lanzamiento de productos. La intensidad competitiva aumenta a medida que los fabricantes de dispositivos y las empresas de biotecnología persiguen plataformas integrales que combinan el diagnóstico temprano con los tratamientos regenerativos, posicionando al mercado de tratamiento del síndrome de dificultad respiratoria aguda para una innovación sostenida.
Conclusiones clave del informe
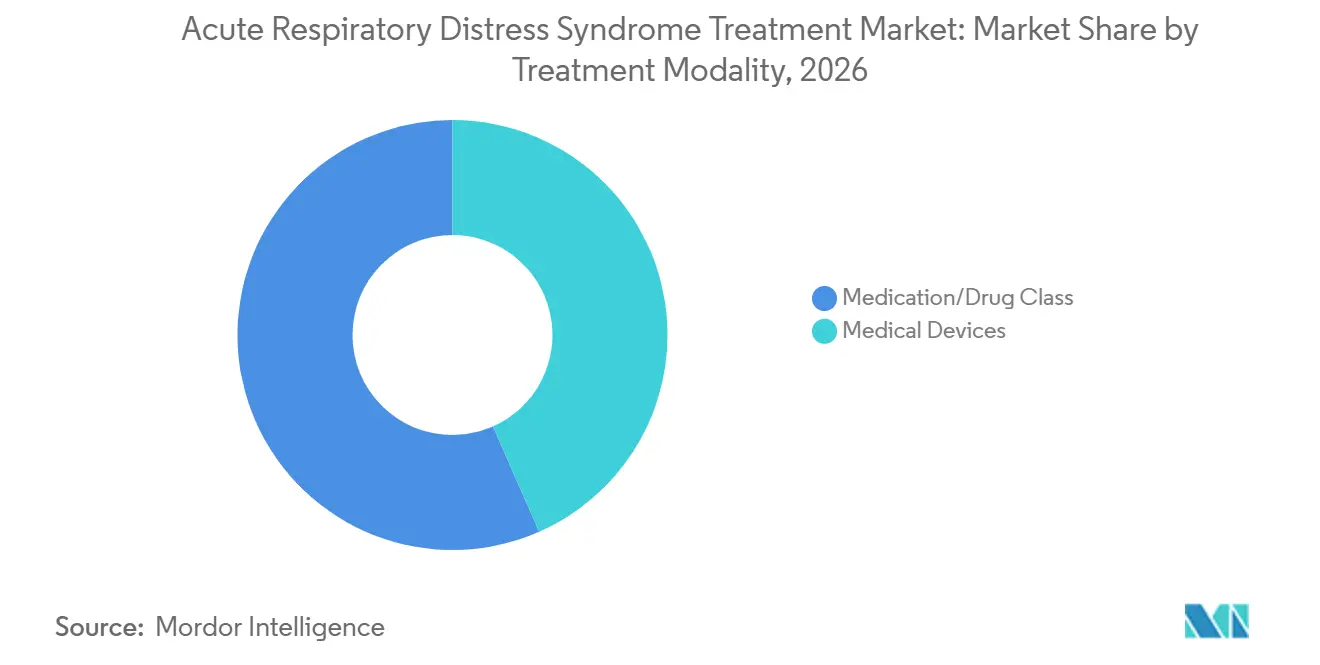
- Por modalidad de tratamiento, la clase de medicamentos o fármacos representó el 56,62% de la participación del mercado de tratamiento del síndrome de dificultad respiratoria aguda en 2026, mientras que los dispositivos médicos registraron la CAGR más alta del 6,62% hasta 2032.
- Por causa de la lesión pulmonar, la lesión directa representó el 61,75% de los ingresos en 2026; se proyecta que la lesión indirecta crecerá a una CAGR del 6,83% hasta 2032.
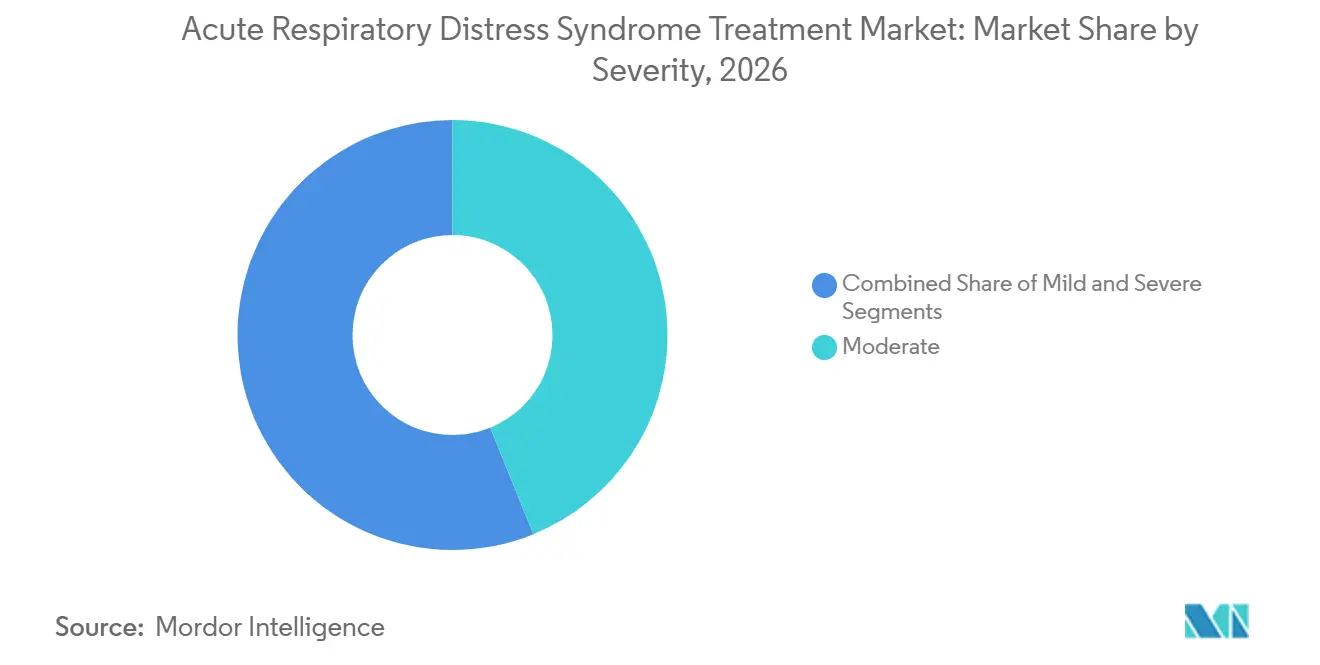
- Por gravedad, los casos moderados representaron el 43,85% del tamaño del mercado de tratamiento del síndrome de dificultad respiratoria aguda en 2026; se prevé que los casos leves se expandan a una CAGR del 7,32% hasta 2032.
- Por usuario final, los hospitales y las unidades de cuidados intensivos representaron el 85,10% de la participación en 2026, aunque las clínicas especializadas crecerán a una CAGR del 7,04% durante el período de pronóstico.
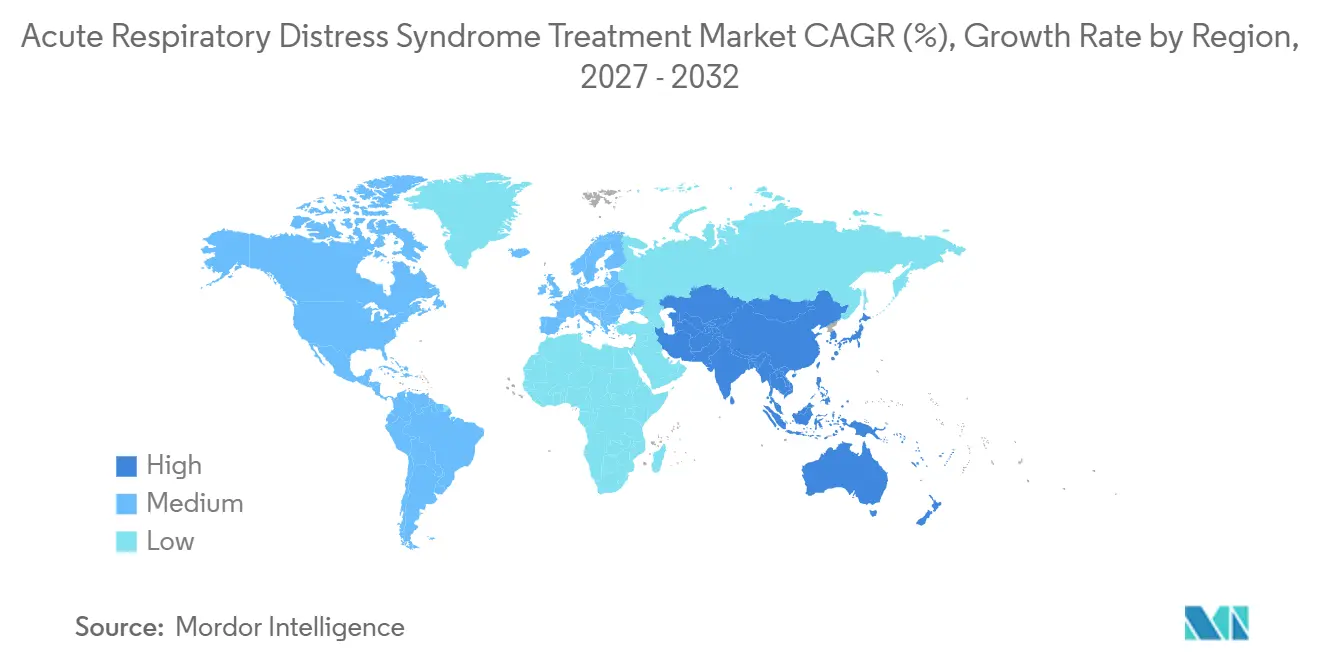
- Por geografía, América del Norte lideró con el 39,10% de participación en 2026; Asia Pacífico registrará la CAGR más alta del 8,44% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento de la incidencia mundial de sepsis y neumonía como principales etiologías del síndrome de dificultad respiratoria aguda | +1.2% | Global, con mayor impacto en Asia Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Alta prevalencia del tabaquismo, urbanización y crecientes niveles de contaminación | +0.8% | Núcleo de APAC, con repercusión en Oriente Medio y África y centros urbanos a nivel mundial | Largo plazo (≥ 4 años) |
| Avances en el diagnóstico temprano mediante ecografía en el punto de atención y paneles de biomarcadores | +1.1% | América del Norte y UE, con expansión hacia APAC | Corto plazo (≤ 2 años) |
| Expansión de la cartera clínica de inmunomoduladores y terapias regenerativas | +1.3% | Global, con liderazgo regulatorio en EE. UU. y UE | Mediano plazo (2-4 años) |
| Digitalización sanitaria que permite el análisis de datos de UCI en tiempo real para una gestión optimizada del síndrome de dificultad respiratoria aguda | +0.9% | América del Norte y UE, con rápida adopción en China y Japón | Corto plazo (≤ 2 años) |
| Mayor gasto en salud y asociaciones estratégicas y actividades de fusiones y adquisiciones | +0.7% | Global, concentrado en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la incidencia mundial de sepsis y neumonía como principales etiologías del síndrome de dificultad respiratoria aguda
La sepsis afecta a 1,7 millones de adultos en los Estados Unidos cada año y provoca aproximadamente el 40% de los casos de síndrome de dificultad respiratoria aguda.[1] La neumonía asociada al ventilador se desarrolla en hasta el 30% de los pacientes ventilados, prolongando la estancia en UCI hasta nueve días y añadiendo USD 24.410 en costes por persona. Los modelos de alerta temprana impulsados por inteligencia artificial pueden predecir eventos de sepsis seis horas antes de que aparezcan los signos clínicos, cambiando la atención de reactiva a preventiva. Estos factores en conjunto amplían el mercado de tratamiento del síndrome de dificultad respiratoria aguda a medida que los hospitales invierten en diagnósticos rápidos y sistemas de ventilación avanzados.
Alta prevalencia del tabaquismo, la urbanización y los crecientes niveles de contaminación
La exposición a partículas finas contribuyó a 8,79 millones de muertes prematuras en todo el mundo en 2024, muchas de las cuales progresaron hacia el síndrome de dificultad respiratoria aguda. Los centros industriales de China experimentan riesgos superpuestos derivados de la contaminación urbana y las altas tasas de tabaquismo, lo que lleva al Estado a añadir camas de UCI con enfoque respiratorio en ciudades de segundo y tercer nivel. Este impulsor ambiental opera en horizontes temporales prolongados, ya que los efectos de la exposición de la población se acumulan a lo largo de décadas, pero el mercado de tratamiento responde de inmediato a medida que los sistemas sanitarios se adaptan a mayores tasas de morbilidad respiratoria basal en las regiones afectadas.
Avances en el diagnóstico temprano mediante ecografía en el punto de atención y paneles de biomarcadores
La ecografía a pie de cama proporciona a los clínicos mapas de aireación pulmonar en tiempo real en cuestión de minutos, superando los retrasos de la radiografía de tórax. Los ensayos de biomarcadores para HMGB1 y citocinas clave complementan el diagnóstico por imagen y juntos alcanzan una precisión predictiva diurna del 84% para el inicio del síndrome de dificultad respiratoria aguda. La intervención temprana reduce la estancia media en UCI de 21 días a 8,2 días. Una mayor rotación de pacientes y menores tasas de complicaciones refuerzan la economía hospitalaria y aceleran la adopción de plataformas de diagnóstico, ampliando el mercado de tratamiento del síndrome de dificultad respiratoria aguda. Los sistemas sanitarios están adoptando rápidamente estas tecnologías porque abordan el desafío fundamental de la gestión del síndrome de dificultad respiratoria aguda: la estrecha ventana terapéutica en la que las intervenciones pueden prevenir el daño pulmonar irreversible y la mortalidad asociada.
Expansión de la cartera clínica de inmunomoduladores y terapias regenerativas
Más de 900 ensayos activos de terapia celular y génica centrados en afecciones respiratorias fueron registrados en América del Norte durante 2024. Los productos de células madre mesenquimales muestran eficacia en fase avanzada en la modulación de cascadas inflamatorias. La FDA espera entre 10 y 20 aprobaciones de este tipo por año para 2025, lo que indica una postura favorable que impulsa a los inversores. Las entradas de capital de USD 15,2 mil millones en 2024 hacia estas modalidades respaldan los futuros lanzamientos que ampliarán el mercado de tratamiento del síndrome de dificultad respiratoria aguda. La convergencia de los enfoques inmunomoduladores con la medicina regenerativa crea posibilidades de tratamiento sinérgicas que abordan tanto los aspectos inflamatorios como los de reparación tisular de la fisiopatología del síndrome de dificultad respiratoria aguda.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alta carga económica de las estancias prolongadas en UCI y los dispositivos respiratorios avanzados | -1.4% | Global, con mayor impacto en mercados sensibles a los costes | Mediano plazo (2-4 años) |
| Riesgo de complicaciones asociadas al ventilador e infecciones nosocomiales | -0.9% | Global, con tasas más altas en entornos con recursos limitados | Corto plazo (≤ 2 años) |
| Obstáculos regulatorios y éticos estrictos para las terapias basadas en células y terapias génicas | -0.8% | Jurisdicciones regulatorias de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Falta de protocolos de tratamiento estandarizados y fisiopatología y diagnóstico complejos | -0.6% | Global, con variaciones en los estándares de práctica clínica | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta carga económica de las estancias prolongadas en UCI y los dispositivos respiratorios avanzados
La carga económica del tratamiento del síndrome de dificultad respiratoria aguda crea barreras significativas de acceso al mercado, con costes promedio en UCI que alcanzan USD 25.927 por cama por día y gastos totales de tratamiento para pacientes con neumonía asociada al ventilador que promedian USD 544.467 en comparación con USD 207.416 para pacientes sin neumonía asociada al ventilador.[2] Los desembolsos de capital para sistemas extracorpóreos y personal especializado elevan las barreras de entrada en las regiones en desarrollo. El reembolso basado en resultados cubre solo uno de cada cinco productos de terapia avanzada en Europa, lo que ralentiza la adopción y modera el crecimiento del mercado de tratamiento del síndrome de dificultad respiratoria aguda.
Riesgo de complicaciones asociadas al ventilador e infecciones nosocomiales
La incidencia oscila entre 1,4 y 7 casos por 1.000 días de ventilación en países de ingresos altos y entre 16,1 y 89 en entornos de ingresos más bajos. El uso inapropiado de antibióticos empíricos supera el 30% en las infecciones por Pseudomonas, lo que eleva la mortalidad a los 28 días. Los hospitales invierten en paquetes de prevención, pero el cumplimiento variable mantiene las tasas de complicaciones que erosionan la confianza y retrasan la adquisición de dispositivos de ventilación complejos, limitando la expansión del mercado de tratamiento del síndrome de dificultad respiratoria aguda. La carga económica de los programas de prevención de la neumonía asociada al ventilador, aunque rentable a largo plazo, requiere inversiones iniciales en formación del personal y sistemas de monitorización que crean barreras de implementación en entornos con recursos limitados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por modalidad de tratamiento:
los dispositivos impulsan el impulso de la innovaciónLos dispositivos médicos registran la CAGR más rápida del 6,62%, aunque los medicamentos retienen el 56,62% de la participación del mercado de tratamiento del síndrome de dificultad respiratoria aguda. Los ventiladores con inteligencia artificial, como el Hamilton C6, optimizan el volumen corriente en tiempo real, mientras que el sistema ECMO Medtronic VitalFlow avanza en el soporte extracorpóreo portátil. Las formulaciones de surfactante y los dispositivos de óxido nítrico inhalado complementan los regímenes farmacológicos, ilustrando una convergencia que diversifica el tamaño del mercado de tratamiento del síndrome de dificultad respiratoria aguda.
Las aplicaciones de vasoconstrictores, corticosteroides y antibióticos siguen siendo esenciales, pero las estrategias centradas en dispositivos reducen la necesidad de sedantes. Los surfactantes sintéticos resistentes a la degradación por fosfolipasa avanzan en los ensayos clínicos y podrían capturar una futura participación del mercado de tratamiento del síndrome de dificultad respiratoria aguda. La convergencia de las tecnologías farmacéuticas y de dispositivos crea plataformas de tratamiento integradas que optimizan los resultados terapéuticos al tiempo que reducen las complicaciones asociadas a la ventilación mecánica prolongada y las estancias en UCI.


Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Por causa de lesión pulmonar:
las vías indirectas se aceleranLas situaciones de lesión directa, como la neumonía y la aspiración, captaron el 61,75% de los ingresos en 2026, mientras que los mecanismos indirectos, incluida la sepsis, tienen previsto registrar una CAGR del 6,83%. Las tormentas de citocinas provocadas por la sepsis generan una inflamación sistémica que requiere inmunomoduladores, lo que amplía las oportunidades dentro del mercado de tratamiento del síndrome de dificultad respiratoria aguda. La distinción entre los mecanismos de lesión directa e indirecta influye en la selección terapéutica, ya que la lesión directa suele responder mejor a la terapia de reemplazo de surfactante, mientras que la lesión indirecta puede beneficiarse más de las intervenciones inmunomoduladoras dirigidas a la inflamación sistémica.
La pancreatitis, las quemaduras y el traumatismo general representan mecanismos adicionales de lesión indirecta que contribuyen al desarrollo del síndrome de dificultad respiratoria aguda a través de complejas cascadas inflamatorias que implican la activación del complemento, el reclutamiento de neutrófilos y la liberación de citocinas. La creciente comprensión de estas vías impulsa el desarrollo farmacéutico hacia terapias dirigidas que interrumpen mediadores inflamatorios específicos en lugar de enfoques de amplio espectro. Los protocolos guiados por biomarcadores ayudan a los médicos a adaptar la terapia al tipo de lesión, mejorando la eficacia y reduciendo los días de ventilación, lo que eleva el tamaño global del mercado de tratamiento del síndrome de dificultad respiratoria aguda.
Por gravedad:
los casos leves amplían el alcance de la detecciónLos casos moderados siguen representando la mayor participación, del 43,85%. La adopción más amplia de la ecografía en el punto de atención identifica a los pacientes con mayor antelación, lo que hace que las presentaciones leves crezcan a una CAGR del 7,32%. Los hospitales crean unidades respiratorias intermedias que combinan cánulas nasales de alto flujo con análisis de inteligencia artificial, retrasando o evitando la intubación. La gestión en fase temprana genera un gasto incremental en dispositivos y servicios que impulsa el mercado de tratamiento del síndrome de dificultad respiratoria aguda al alza.
El sistema de clasificación por gravedad influye directamente en los algoritmos de tratamiento y en las decisiones de asignación de recursos, con casos leves gestionados cada vez más a través de unidades especializadas de cuidados respiratorios en lugar de UCI tradicionales. Los algoritmos de aprendizaje automático ahora predicen la progresión del síndrome de dificultad respiratoria aguda con una precisión del 91% para detectar pacientes y del 92% para identificar a quienes requieren aislamiento, lo que permite una intervención proactiva antes del deterioro clínico. Los sistemas sanitarios adaptan su planificación de capacidad para dar cabida a la creciente población de pacientes con síndrome de dificultad respiratoria aguda leve que se benefician de una intervención temprana, creando demanda de instalaciones de atención intermedia y tecnologías de monitorización especializadas que cierran la brecha entre las salas médicas generales y las unidades de cuidados intensivos.

Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Por usuario final:
las clínicas especializadas emergenLos hospitales y las UCI dominan con el 85,10% de participación, aunque las clínicas especializadas crecen a una CAGR del 7,04% gracias a la rehabilitación ambulatoria y la telemedicina. La espirometría portátil y las aplicaciones móviles de biomarcadores permiten a los clínicos hacer seguimiento de la recuperación pulmonar de forma remota. Esta larga cola de la atención extiende la captación de ingresos más allá de los episodios agudos, reforzando el impulso en todo el mercado de tratamiento del síndrome de dificultad respiratoria aguda.
La expansión de las clínicas especializadas aborda la creciente población de supervivientes del síndrome de dificultad respiratoria aguda que experimentan síntomas respiratorios persistentes y una calidad de vida reducida tras el alta hospitalaria. Estas instalaciones brindan servicios especializados, entre ellos rehabilitación pulmonar, terapia cognitiva y gestión coordinada de la atención, que optimizan los resultados a largo plazo al tiempo que reducen los costes sanitarios mediante la prevención de reingresos. Otros usuarios finales incluyen centros de rehabilitación y proveedores de atención sanitaria domiciliaria que atienden a pacientes en transición desde la atención aguda hacia programas de recuperación comunitaria.
Análisis geográfico
Mercado de Tratamiento del Síndrome de Dificultad Respiratoria Aguda en América del Norte
América del Norte lidera con una cuota de mercado del 39,10%, respaldada por una extensa infraestructura de UCI, vías de reembolso y más de 900 ensayos activos de terapia génica. Los hospitales de Estados Unidos implementan módulos predictivos de inteligencia artificial que reducen el delirio en UCI y optimizan la gestión del personal. Canadá y México modernizan los servicios de cuidados intensivos mediante investigación transfronteriza y abastecimiento de dispositivos, lo que amplía el tamaño del mercado regional de tratamiento del síndrome de dificultad respiratoria aguda.
Mercado de Tratamiento del Síndrome de Dificultad Respiratoria Aguda en Asia-Pacífico
Asia-Pacífico es la zona de mayor crecimiento con un CAGR del 8,44%, ya que China canaliza la elevada morbilidad relacionada con la contaminación hacia una expansión de UCI respaldada por políticas públicas. Japón hace hincapié en la reducción de la mortalidad mediante monitorización avanzada que fomenta los beneficios de la intervención temprana, mientras que India equilibra el costo y el alcance a través de sistemas de alto flujo escalables. El impulso colectivo posiciona a la región para obtener mayores participaciones en el mercado de tratamiento del síndrome de dificultad respiratoria aguda.
Mercado de Tratamiento del Síndrome de Dificultad Respiratoria Aguda en EMEA y América del Sur
Europa mantiene avances sostenidos mediante la armonización regulatoria en el marco de los Productos Sanitarios de Terapia Avanzada. El reembolso sigue siendo limitado, con solo una quinta parte de las terapias avanzadas aprobadas que reciben financiación pública; sin embargo, la acreditación conjunta refuerza los estándares de calidad que favorecen el acceso transfronterizo de los pacientes. Oriente Medio y África, junto con América del Sur, siguen siendo mercados emergentes, aunque las iniciativas estratégicas para aumentar la capacidad de cuidados intensivos y adoptar la monitorización con inteligencia artificial prometen una inclusión gradual en el mercado global de tratamiento del síndrome de dificultad respiratoria aguda.
Panorama regulatorio
La regulación abarca medicamentos, terapias avanzadas y dispositivos de UCI, y da forma a las expectativas sobre la evidencia clínica necesaria para el acceso y el tiempo requerido para llegar a los pacientes. En Europa, la Agencia Europea de Medicamentos (EMA) actualizó su Guideline on clinical investigation of medicinal products for ARDS (EMA/58320/2025 rev. 2), vigente desde el 01/06/2026, ofreciendo a los promotores criterios más claros de diseño de ensayos y de puntos finales para esta población heterogénea de UCI. La Comisión Europea también otorgó una autorización de comercialización en circunstancias excepcionales en enero de 2025 para GOHIBIC (vilobelimab) para el SDRA inducido por SARS-CoV-2, lo que indica el uso continuo de mecanismos de tipo condicional cuando la relación beneficio-riesgo se sustenta en entornos de alta mortalidad.
En paralelo, los incentivos y las vías aceleradas siguen siendo visibles para indicaciones respiratorias graves o raras. El sistema de designación de medicamentos huérfanos de la UE continúa utilizándose para candidatos relevantes para el SDRA (por ejemplo, EU/3/26/3200 de fecha 23/02/2026), y la designación de Medicamentos Innovadores Prometedores (PIM) de la MHRA del Reino Unido se ha aplicado a innovaciones centradas en el SDRA, como Traumakine de Faron Pharmaceuticals, favoreciendo una interacción más temprana con el regulador. En los Estados Unidos, la participación de la FDA en la alineación de protocolos para estudios de SDRA, incluida la aceptación por parte de la FDA del diseño del protocolo para un ensayo de Traumakine, pone de relieve cómo el acuerdo previo sobre los puntos finales relevantes para la UCI, el seguimiento de seguridad y la viabilidad en pacientes ventilados puede afectar la ejecución del desarrollo.
Análisis de la cadena de valor
La cadena de valor del tratamiento del SDRA comienza con el descubrimiento y el desarrollo clínico de inmunomoduladores y terapias regenerativas, junto con la ingeniería y validación de dispositivos de soporte respiratorio y monitorización. En los enfoques centrados en fármacos, el trabajo suele avanzar desde estudios de biomarcadores y mecanismos hasta la fabricación bajo normas GMP y la logística de cadena de frío cuando corresponde, y luego hacia las decisiones de formulario hospitalario, determinadas por la evidencia de resultados en UCI y las normas de reembolso. En el caso de los dispositivos, la cadena abarca el abastecimiento de componentes, el desarrollo de software y los controles de ciberseguridad para plataformas conectadas de UCI, la autorización regulatoria y los procesos de adquisición hospitalaria, que sopesan el tiempo de actividad, la cobertura de servicio y la formación del personal.
La prestación se concentra en hospitales y unidades de cuidados intensivos, donde la compra agrupada y la integración de plataformas determinan la selección de proveedores. La interoperabilidad entre proveedores funciona como un diferenciador práctico: Medtronic amplió una alianza estratégica global de varios años con GE HealthCare (anunciada el 03/03/2026) para acelerar soluciones clínicas integradas, y Medtronic y Philips mantienen una asociación plurianual para integrar las tecnologías de monitorización de Medtronic en las soluciones de monitorización de pacientes de Philips (anunciada el 02/07/2025). Estas alianzas estrechan el vínculo entre la monitorización, los flujos de trabajo de ventilación y el análisis de datos, mientras que los parámetros integrados y los contratos de servicio en las flotas de UCI elevan los costos de cambio de proveedor.
Panorama competitivo
Concentración del Mercado
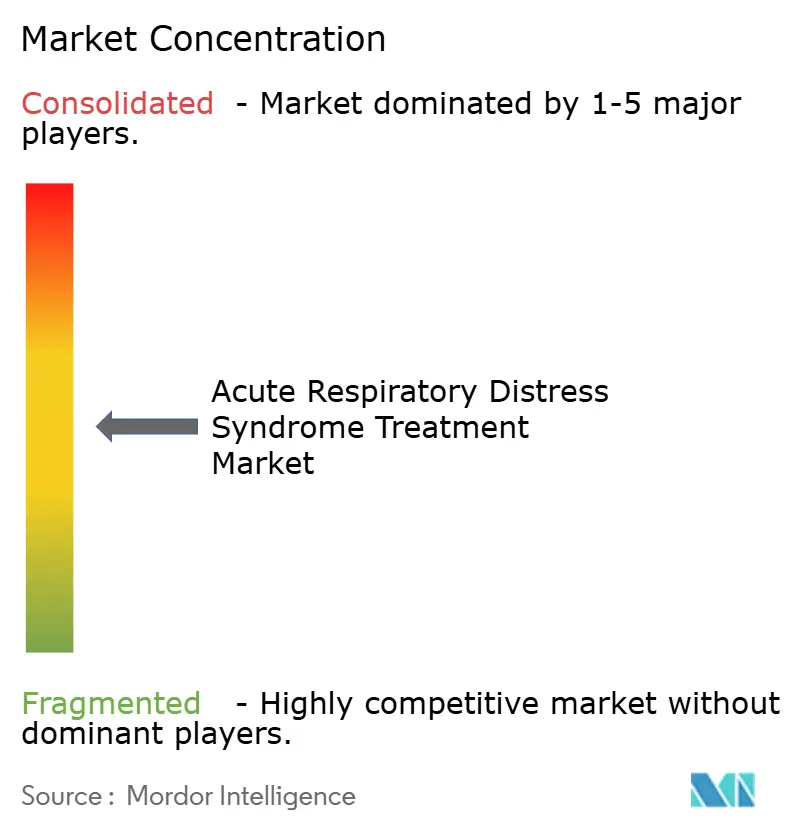
El mercado exhibe una fragmentación moderada. Medtronic, GE HealthCare y Philips anclan la ventilación mecánica, mientras que Hamilton Medical es pionera en retroalimentación adaptativa. Faron Pharmaceuticals, Mesoblast y Athersys impulsan la cartera de inmunomoduladores. Las asociaciones proliferan, ejemplificadas por Roche y Poseida Therapeutics alineando terapias celulares con indicaciones respiratorias. Los fabricantes de dispositivos colaboran con empresas de software para fusionar las métricas de los ventiladores con análisis en la nube, creando plataformas integrales que fidelizan a los hospitales y amplían los costos de cambio dentro del mercado de tratamiento del síndrome de dificultad respiratoria aguda.
La diferenciación de productos se centra en algoritmos predictivos, facilidad de uso y evidencia de resultados. VERO Biotech, especialista en óxido nítrico inhalado, ocupa un nicho para la vasodilatación dirigida, mientras que ALung Technologies desarrolla dispositivos de pulmón artificial orientados a escenarios de puente al trasplante. Las empresas capaces de combinar datos del mundo real con modelos económicos logran éxito en las discusiones de compras basadas en valor, agudizando la ventaja competitiva en el mercado de tratamiento del síndrome de dificultad respiratoria aguda.
El espacio sin explotar permanece en la medicina personalizada que alinea la terapia con el fenotipo molecular. Las empresas que integren conjuntos de biomarcadores en los paneles de control de los ventiladores podrían desbloquear nuevos códigos de reembolso, añadiendo ingresos recurrentes a la industria del tratamiento del síndrome de dificultad respiratoria aguda.
Líderes de la industria del tratamiento del síndrome de dificultad respiratoria aguda
-
Faron Pharmaceuticals
-
BioMarck Pharmaceuticals
-
Medtronic plc
-
Koninklijke Philips N.V.
-
GE HealthCare
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tratamiento del Síndrome de Dificultad Respiratoria Aguda Empresas cubiertas en este informe
- Faron Pharmaceuticals
- BioMarck Pharmaceuticals
- GE Healthcare
- Hamilton Medical
- Medtronic
- Koninklijke Philips
- Fisher & Paykel Healthcare
- Dragerwerk
- Athersys
- ALung Technologies Inc. (LivaNova)
- VERO Biotech
- Mesoblast Ltd.
- Gilead Sciences
- Windtree Therapeutics
- Aqualung Therapeutics
Oportunidades de mercado y perspectivas futuras
Una oportunidad notable se encuentra en la intersección de la estrategia de ventilación, la monitorización y el análisis de datos, a medida que los hospitales estandarizan plataformas integradas de UCI en lugar de adquirir dispositivos como activos independientes. La ampliación en marzo de 2026 de la alianza de Medtronic con GE HealthCare, junto con la asociación de monitorización en curso entre Medtronic y Philips, apunta a una inversión de los proveedores en interoperabilidad, integración de datos y alineación de flujos de trabajo que pueden respaldar los protocolos de SDRA, incluida la integración de las señales de pulsioximetría, capnografía y monitorización cerebral/oxigenación en entornos de monitorización empresarial. Para los proveedores, esto crea un espacio en blanco en el soporte de decisiones habilitado por software que convierte señales fisiológicas continuas en ajustes de SDRA procesables, como la orientación para la ventilación protectora pulmonar y la reducción de la carga de alarmas, además de servicios que ayudan a los hospitales a implementar estos sistemas en redes de UCI de múltiples sedes.
Otra área de oportunidad es la diferenciación clínica de nuevas modalidades de ventilación y terapias avanzadas bajo directrices regulatorias más claras. La guía de investigación clínica de la EMA vigente desde el 01/06/2026 ofrece un marco más explícito para el desarrollo de fármacos para el SDRA, mientras que la investigación clínica continúa en torno a enfoques alternativos de ventilación, incluidas tecnologías de ventilación de flujo continuo como VENTIJET, estudiada en SDRA moderado (publicado el 03/04/2026). En el plano terapéutico, Europa cuenta con un precedente relevante para mecanismos de acceso sensibles al tiempo en el SDRA, incluida la autorización de la Comisión Europea en enero de 2025 en circunstancias excepcionales para GOHIBIC (vilobelimab) en el SDRA inducido por SARS-CoV-2, lo que refuerza una vía para la inmunomodulación dirigida cuando se demuestra beneficio clínico en cohortes de UCI con alta necesidad.
Desarrollos recientes de la industria en Mercado de Tratamiento del Síndrome de Dificultad Respiratoria Aguda
- Marzo de 2026: Medtronic plc anunció la aprobación de la FDA para una indicación ampliada del cable de desfibrilación OmniaSecure (estimulación del sistema de conducción). La actualización amplía el uso de un dispositivo cardíaco clave en entornos de cuidados críticos. Este desarrollo podría influir en la monitorización de UCI y en la adopción de dispositivos en el panorama más amplio del tratamiento del SDRA.
- Junio de 2025: Medtronic plc anunció un retiro voluntario de determinados ventiladores Newport HT70 y Newport HT70 Plus (designación de Clase I de la FDA). La medida subraya el énfasis regulatorio en la seguridad y disponibilidad de los dispositivos de ventilación. Las interrupciones en las cadenas de suministro de ventilación de UCI pueden afectar la dinámica de compra hospitalaria en el manejo del SDRA.
- Julio de 2024: NuvOx Pharma anunció la autorización de Health Canada para ensayos de fase II de NanO2 dirigidos a la dificultad respiratoria leve y el SDRA. Esta autorización impulsa el desarrollo de tratamientos para el SDRA y valida el impulso de los ensayos clínicos en este campo. El desarrollo influye en el posicionamiento competitivo y en las consideraciones de inversión en terapias para el SDRA.
Mercado de Tratamiento del Síndrome de Dificultad Respiratoria Aguda Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por el diagnóstico y tratamiento del síndrome de dificultad respiratoria aguda (SDRA) en entornos hospitalarios y de atención clínica, incluidos los productos de terapia farmacológica y atención respiratoria de apoyo que se utilizan durante un episodio de SDRA.
Exclusiones del alcance: Se excluye la atención de mantenimiento a largo plazo de la EPOC o el asma que no se utiliza específicamente para el tratamiento del SDRA.
Descripción General de la Segmentación
- Por modalidad de tratamiento
- Medicamentos/Clase de fármaco
- Vasoconstrictores
- Broncodilatadores
- Corticosteroides y antibióticos
- Sedantes y paralizantes
- Surfactantes
- Otros farmacológicos
- Dispositivos médicos
- Ventiladores mecánicos
- Sistemas de ECMO y pulmón artificial
- Sistemas de administración de óxido nítrico inhalado
- Dispositivos de diagnóstico y monitorización
- Otros dispositivos
- Medicamentos/Clase de fármaco
- Por causa de lesión pulmonar
- Lesión directa
- Lesión indirecta
- Por gravedad
- Leve
- Moderada
- Grave
- Por usuario final
- Hospitales y unidades de cuidados intensivos
- Clínicas especializadas
- Otros usuarios finales
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental se utilizó para establecer primero los límites clínicos y de demanda, y luego para anclar el modelo con indicadores de actividad del mundo real. Se consultaron fuentes públicas como la vigilancia respiratoria de los CDC, la literatura clínica indexada en los NIH y PubMed, las estadísticas de salud de la OMS y los datos de salud de la OCDE para comprender los factores de incidencia como la neumonía, la sepsis, los traumatismos y la utilización de las UCI.
A continuación, se trazó el mapa de la vía de tratamiento utilizando materiales como las bases de datos públicas de medicamentos y dispositivos de la FDA, las guías de práctica clínica de las sociedades profesionales y las publicaciones sobre resultados hospitalarios que describen los patrones de ventilación y la distribución de la gravedad del SDRA. También se revisaron los informes de las empresas, las presentaciones para inversores y los comunicados de prensa de fuentes reconocidas para comprender la adopción de terapias, los plazos de la cartera de productos y la dirección de los precios; asimismo, se utilizó una suscripción de pago para acceder a información financiera de empresas, noticias y búsquedas de patentes con el fin de verificar la presencia de productos y las señales de actividad. Estos ejemplos no son exhaustivos, y se utilizaron fuentes públicas y de pago adicionales para recopilar datos, validar supuestos y aclarar preguntas abiertas relacionadas con la atención de episodios de SDRA.
Entrevistas Primarias y Encuestas
Se realizaron conversaciones primarias con médicos de UCI, equipos de adquisiciones hospitalarias y de farmacia, terapeutas respiratorios y expertos del sector que realizan un seguimiento de los productos de cuidados críticos. Los aportes de los encuestados se utilizaron para confirmar qué se utiliza realmente en los episodios de SDRA según la gravedad, con qué rapidez cambia la práctica clínica tras la aparición de nuevas evidencias, y cómo difieren el comportamiento de los precios y el reembolso entre las principales regiones. Esto permitió ajustar los supuestos que no quedaban claros a partir de los hallazgos documentales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos de nivel C: 14% | Asia Pacífico: 44% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 30% | EMEA: 36% |
| Actores más pequeños: 19% | Gerentes: 56% | América: 20% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comenzó con la construcción de un conjunto de demanda de arriba hacia abajo utilizando señales de hospitalización y atención en UCI relevantes para el SDRA, que luego se tradujeron en volúmenes de pacientes tratados por gravedad y patrones de tratamiento típicos. Para mantener los totales dentro de parámetros realistas, los resultados se corroboraron con verificaciones selectivas de abajo hacia arriba, como el precio muestreado por ciclo de tratamiento para las principales clases de fármacos, la utilización de dispositivos por cama de UCI y las verificaciones de canal sobre los ciclos de adquisición, y se realizaron ajustes cuando los volúmenes implícitos no coincidían con los comentarios de los médicos.
Los principales insumos del modelo incluyeron los niveles de admisión en UCI vinculados a las tendencias de neumonía y sepsis, las tasas de incidencia del SDRA reportadas en la literatura clínica, la distribución de la gravedad (leve, moderada, grave) que modifica la intensidad de la ventilación, la duración media de la estancia en UCI, las tasas de uso de ventilación mecánica y soporte respiratorio complementario, y los patrones típicos de utilización de fármacos para sedación, bloqueo neuromuscular y antiinfecciosos dentro de los protocolos de SDRA. Cuando faltaban series a nivel de país, se cubrieron las brechas utilizando indicadores proxy como la densidad de camas de UCI y las tasas de altas hospitalarias, seguidos de verificaciones con expertos regionales para evitar sobreestimar los mercados más pequeños.
Para el pronóstico, se aplicó un análisis de escenarios en torno a una trayectoria de crecimiento central, dado que la demanda de tratamiento del SDRA puede fluctuar con los ciclos de brotes y los cambios en la capacidad de las UCI. Los supuestos sobre incidencia, rendimiento de las UCI y progresión de los precios se sometieron a pruebas de estrés con insumos primarios para que el pronóstico permaneciera vinculado a los cambios en el flujo de pacientes y la intensidad de la atención, y no solo a los cálculos de la CAGR general.
Validación de Datos y Ciclo de Actualización
Los resultados se verificaron en múltiples etapas, comenzando con pruebas de consistencia interna entre los casos tratados, el uso promedio por paciente y el gasto implícito por estancia en UCI. También se compararon los resultados regionales con señales independientes como el crecimiento de la capacidad de las UCI, la carga de infecciones respiratorias y los principales cambios regulatorios o en las guías clínicas que pueden alterar el uso de las terapias, y las anomalías se revisaron antes de la aprobación final.
Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como aprobaciones importantes, actualizaciones de seguridad o cambios en el reembolso que pueden modificar rápidamente la combinación de tratamientos. Antes de la entrega, se realiza una revisión final por parte de un analista para que los clientes reciban la visión actualizada más reciente basada en los datos públicos más recientes y en los recontactos necesarios.
Tamaño del Mercado de Tratamiento del Síndrome de Dificultad Respiratoria Aguda de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los valores de mercado publicados para el tratamiento del SDRA pueden variar considerablemente, incluso cuando el nombre del tema parece similar, porque cada editor traza los límites del mercado de manera diferente y aplica distintos supuestos de utilización y precios. Las diferencias también surgen cuando un modelo está anclado al flujo de pacientes tratados en las UCI y otro está anclado a un gasto más amplio en atención respiratoria.
Las señales de admisión en UCI, las tasas de utilización de ventilación y las verificaciones de la distribución de la gravedad a partir de entrevistas con médicos se utilizan para mantener la estimación de Mordor Intelligence vinculada a los episodios de SDRA que reciben tratamiento hospitalario activo, en lugar de contabilizar las afecciones respiratorias adyacentes que solo se superponen clínicamente. Los principales factores de diferencia que solemos observar son si los ingresos por dispositivos están completamente incluidos o solo parcialmente capturados, cómo se contabilizan los fármacos de soporte cuando no son específicos del SDRA, y si el momento de la conversión de divisas y la cadencia de actualización reflejan los últimos cambios en las guías clínicas y en la adopción.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,46 mil millones de USD (2026) | |
| Consultora Global A | 3,50 mil millones de USD (2025) | Utiliza un año base diferente y una taxonomía de tratamiento más amplia que puede combinar categorías de monitorización, diagnóstico y oxígeno de soporte, lo que puede modificar los totales incluso antes de aplicar los supuestos de pronóstico. |
| Revista Especializada B | 1,22 mil millones de USD (2028) | Reporta el crecimiento incremental durante un período en lugar del valor de mercado en un único año, lo que puede interpretarse erróneamente como un tamaño de mercado y generalmente excluye partes de la vía de atención que no se canalizan a través de canales específicos. |
Al comparar las tres cifras, la dispersión proviene principalmente de cómo cada fuente trata el límite entre el tratamiento de episodios de SDRA y la atención respiratoria más amplia, seguido de la alineación del año base y de lo que se reporta como valor de mercado frente al crecimiento a lo largo del tiempo. Al mantener los supuestos vinculados a la demanda de UCI tratada y verificar el gasto implícito por caso, el modelo resulta fácil de seguir y reproducir con insumos claramente definidos.
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de tratamiento del síndrome de dificultad respiratoria aguda en 2032?
Se prevé que el mercado alcance los 4,99 mil millones de USD en 2032, impulsado por una CAGR constante del 6,28%.
¿Qué región experimentará la expansión de ingresos más rápida?
Se espera que Asia Pacífico registre una CAGR del 8,44% debido al crecimiento de la capacidad de las UCI y a la carga de enfermedad vinculada a la contaminación.
¿Qué segmento genera más ingresos en la actualidad?
La clase de medicamentos o fármacos representa el 56,62% de los ingresos de 2026, mientras que los dispositivos crecen más rápido.
¿Cómo están reconfigurando los sistemas de inteligencia artificial los flujos de trabajo de atención del síndrome de dificultad respiratoria aguda?
El análisis predictivo identifica el deterioro con hasta 24 horas de anticipación, lo que permite ajustes oportunos de la ventilación y estancias más cortas en UCI.
¿Qué limita la adopción de las terapias celulares y génicas en el síndrome de dificultad respiratoria aguda?
La revisión regulatoria prolongada, los altos costes de fabricación y los requisitos de seguimiento posterior a la aprobación ralentizan la comercialización.