
Tamaño y Participación del Mercado de Reciclaje en India
Análisis del Mercado de Reciclaje en India por Mordor Intelligence
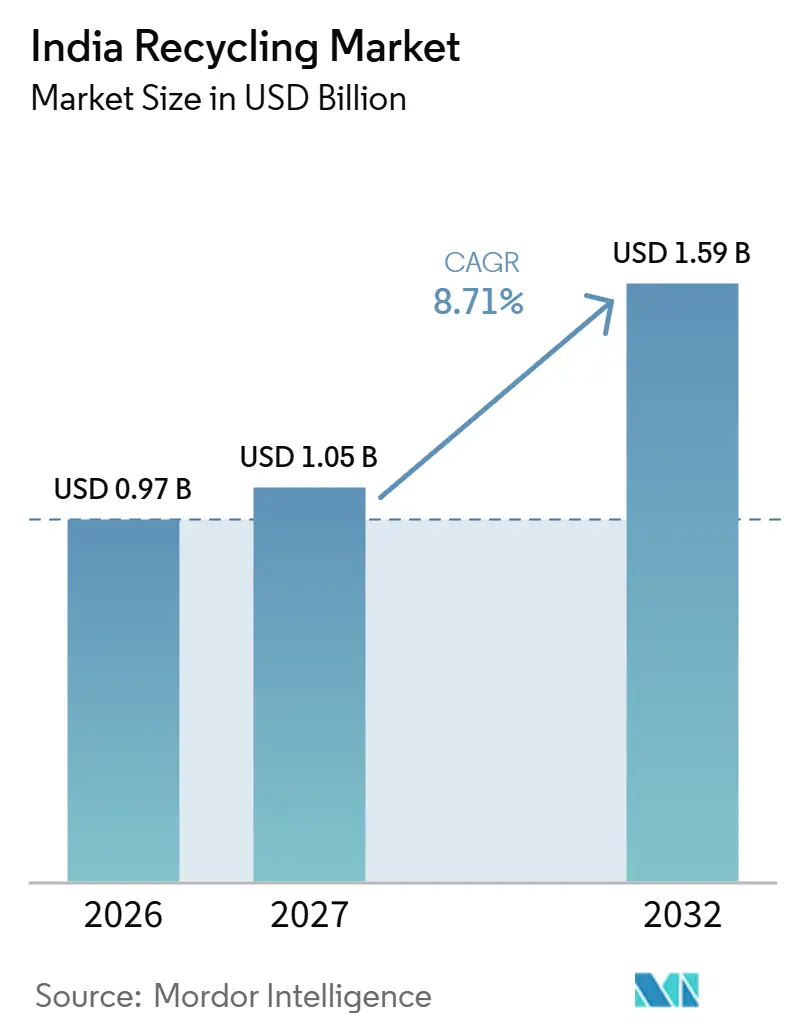
Se espera que el tamaño del mercado de reciclaje en India aumente de 0,97 mil millones de USD en 2026 a 1,05 mil millones de USD en 2027 y alcance 1,59 mil millones de USD en 2032, creciendo a una CAGR del 8,71% durante 2027-2032.
En India, las obligaciones de los productores y la adopción de contenido reciclado conectan la recuperación de materiales con la demanda de los usuarios de envases. Los incentivos de extracción refuerzan el argumento a favor de un procesamiento más profundo, mientras que las brechas en la recolección y los requisitos de calidad de los clientes limitan la conversión en ingresos. Las respuestas competitivas se centran en la ampliación de la capacidad de recuperación de residuos electrónicos, plomo y cobre, lo que convierte la disponibilidad de chatarra en un límite práctico para la expansión. Los usos de envases permitidos y las aplicaciones de construcción específicas de proyectos otorgan al producto recuperado un destino comercial más definido. Los recicladores que aseguran chatarra pueden utilizar la capacidad adicional para abastecer a los propietarios de marcas de envases y a los proyectos de construcción sujetos a requisitos de contenido reciclado o de utilización.
Conclusiones Clave del Informe
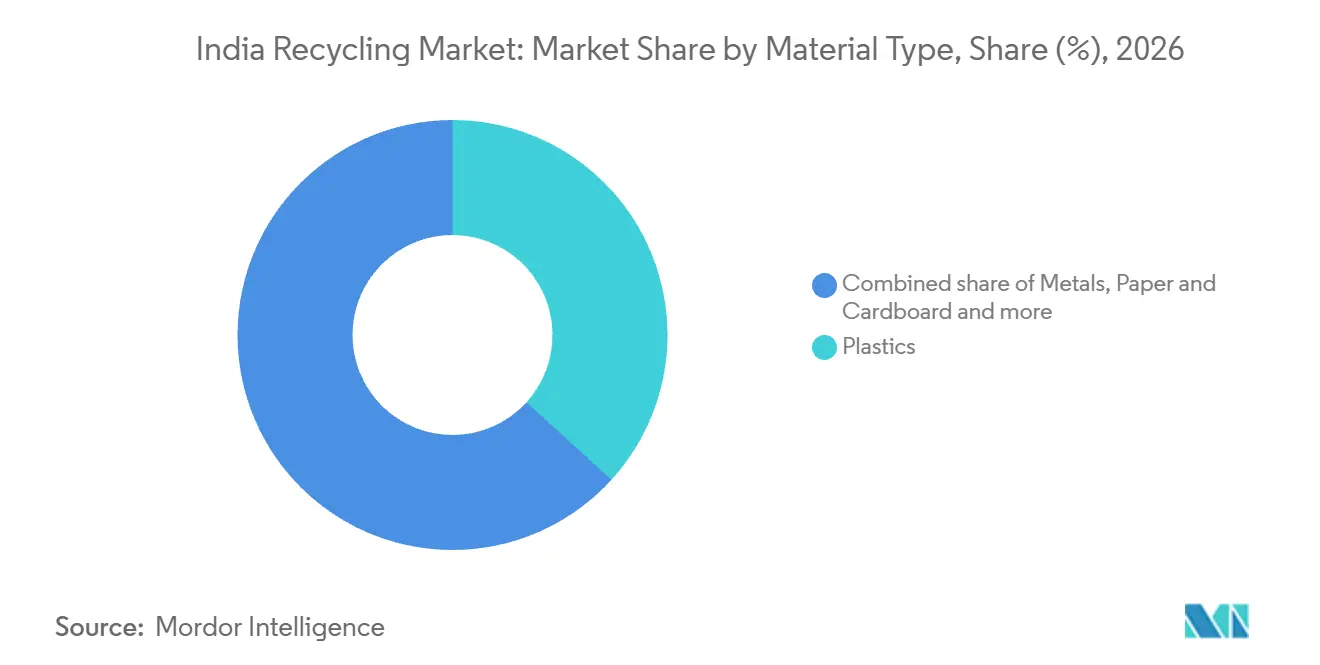
- Por tipo de material, los plásticos lideraron con una participación del 36,75% en el mercado de reciclaje en India en 2026, mientras que se prevé que los metales sean el segmento de mayor crecimiento con una CAGR del 9,3% durante 2027-2032.
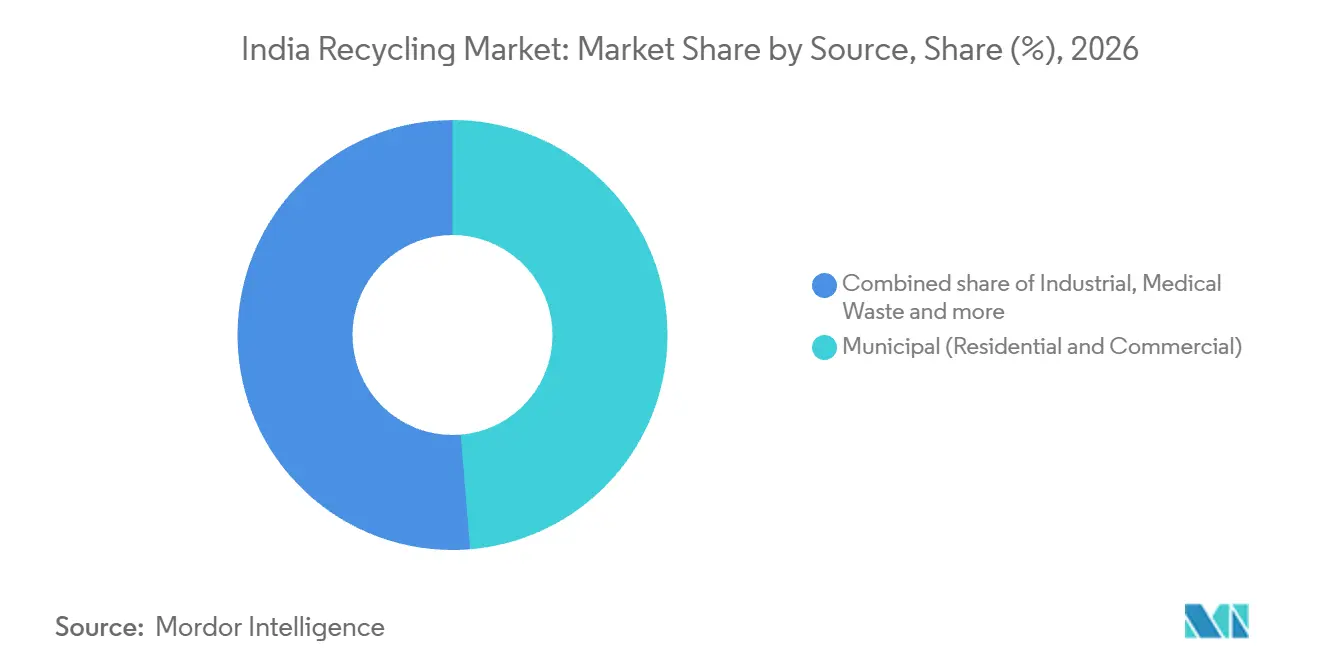
- Entre las fuentes de residuos, los residuos municipales residenciales y comerciales lideraron con una participación del 48,69% del tamaño del mercado de reciclaje en India en 2026, y se prevé que los residuos médicos crezcan más rápido con una CAGR del 9,4% durante 2027-2032.
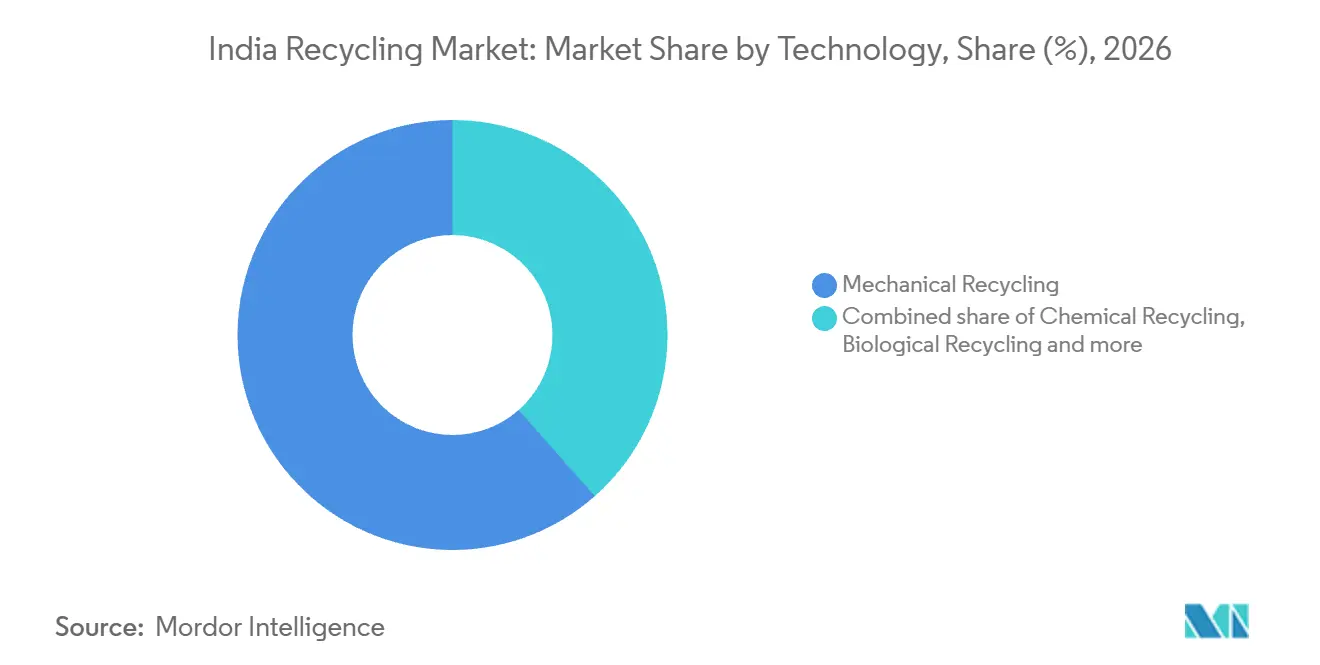
- Entre las tecnologías de reciclaje, el reciclaje mecánico mantuvo una participación de mercado del 61,51% en 2026, mientras que se prevé que el reciclaje químico sea el segmento de mayor crecimiento con una CAGR del 9,7% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Reciclaje en India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos ampliados de REP para plásticos y electrónicos | +3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Aumento de los volúmenes urbanos de residuos sólidos municipales y escasez de vertederos | +2.4% | Áreas urbanas de toda India | Mediano plazo (2-4 años) |
| Aumento de la demanda de contenido reciclado por parte de los principales actores de FMCG y envases | +2.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Incentivos fiscales para plantas de reciclaje de minerales críticos | +1.8% | A nivel nacional | Mediano plazo (2-4 años) |
| Ola de fin de vida útil de baterías de iones de litio derivada de la adopción de Vehículos Eléctricos | +1.2% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos ampliados de Responsabilidad Extendida del Productor en plásticos y electrónica
Las obligaciones de responsabilidad extendida del productor (REP) conectan la demanda de materiales recuperados con la demanda de servicios de reciclaje documentados. Las Normas de Gestión de Residuos Plásticos (Enmienda) de India de 2026, vigentes desde el 31 de marzo de 2026, imponen requisitos de contenido reciclado específicos por categoría a los envases plásticos utilizados en 2025-26. Se aplican exenciones cuando los requisitos legales prohíben el plástico reciclado, con la autoridad o requisito aplicable identificado en la declaración anual. Las Normas de Gestión de Residuos Electrónicos de 2022 establecen para los productores un objetivo de reciclaje del 70% en peso para 2025-26, basado en los equipos comercializados en el año correspondiente a la vida útil media de cada producto. Los productores deben cumplir esa obligación a través de recicladores registrados y el portal de la Junta Central de Control de la Contaminación (CPCB), creando una ruta definida para el procesamiento formal. En conjunto, estas obligaciones favorecen a los recicladores capaces de conectar la recuperación de materiales con los requisitos de cumplimiento de los compradores de envases y los productores de electrónica.
Aumento de los volúmenes de residuos sólidos urbanos municipales y escasez de vertederos
La demanda de reciclaje municipal se ve reforzada por la escala y la recurrencia de los flujos de residuos urbanos. Los organismos locales urbanos informaron que la generación de residuos sólidos municipales aumentó de 146.167 toneladas métricas por día en 2022-23 a 161.157 toneladas métricas por día en 2024-25. Este flujo diario representa un requisito de gestión continuo, distinto de la tarea puntual de eliminar un stock de residuos acumulados. Los operadores de recuperación de materiales pueden abordar ese requisito extrayendo fracciones utilizables para su reventa, vinculando las necesidades de servicio municipal con el suministro de materiales recuperados. El aumento de aproximadamente 15.000 toneladas métricas por día durante esos 2 años amplía el flujo de residuos, aunque solo la porción recuperable se convierte en demanda de reciclaje.
Aumento de la demanda de contenido reciclado por parte de las principales empresas de bienes de consumo de rápida rotación y envases
La adopción de plástico reciclado genera demanda en todos los formatos de envases, con diferentes niveles de uso entre las empresas de bienes de consumo de rápida rotación (FMCG). En el ejercicio fiscal 2025-26, los negocios de FMCG de ITC utilizaron un 35,5% de plástico reciclado en envases rígidos y un 4,5% en envases flexibles.[1] Dabur utilizó plástico reciclado en envases de Categoría I, II y III a tasas del 2%, 6% y 1%, respectivamente, en el ejercicio fiscal 2025-26. Estas cifras demuestran los usos de envases para el plástico recuperado, con una adopción que varía según el comprador y el formato declarado. La tasa de envases rígidos de ITC fue casi 8 veces su tasa de envases flexibles, mientras que la tasa del 6% de la Categoría II de Dabur superó el 2% de la Categoría I, lo que muestra que el tipo de envase líder difería según el propietario de la marca.
Incentivos fiscales para plantas de reciclaje de minerales críticos
Los incentivos para minerales críticos sitúan la profundidad de la recuperación de materiales en el centro del argumento de inversión para los recicladores de baterías y electrónica. El 2 de octubre de 2025, el Ministerio de Minas emitió directrices de apoyo a nuevas unidades y a la expansión, modernización o diversificación de unidades existentes que procesan residuos electrónicos, baterías de iones de litio usadas y otra chatarra. La elegibilidad requiere la extracción real de minerales críticos y excluye las operaciones que producen únicamente masa negra, dirigiendo el apoyo hacia una recuperación más completa. El plazo de solicitud se cerró el 1 de abril de 2026. Tras las decisiones de marzo y abril de 2026, el Ministerio informó de 58 entidades elegibles y describió la ejecución del proyecto como la siguiente etapa. Con aproximadamente 850.000 toneladas métricas por año comprometidas, la contribución de suministro del programa depende de que las entidades elegibles pasen de la aprobación a la producción de minerales recuperados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ecosistema de recolección fragmentado e informal | -1.1% | Áreas urbanas de toda India | Mediano plazo (2-4 años) |
| Mercados finales domésticos limitados para polímeros reciclados de menor grado | -0.6% | A nivel nacional | Largo plazo (≥ 4 años) |
| Volatilidad en los precios de la chatarra vinculada a los ciclos de materias primas globales | -0.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Ecosistema de recolección fragmentado e informal
Los recicladores no pueden tratar los residuos generados dentro de una ciudad como material disponible de forma fiable en la puerta de procesamiento. NITI Aayog informó en 2026 que las brechas en la recolección y el transporte de residuos sólidos dejaron residuos sin recoger en algunos bolsillos urbanos y crearon puntos de acumulación secundaria informales fuera de la recolección formal. Su evaluación identificó personal insuficiente, brechas en la infraestructura de almacenamiento en origen y una sincronización deficiente entre los servicios de recolección, los depósitos de transferencia y el transporte. Estos fallos interconectados hacen que el acceso a las materias primas dependa de los vínculos entre la recolección y el procesamiento, limitando el valor de añadir capacidad de recuperación por sí sola. Sincronizar los servicios de recolección, los depósitos de transferencia y el transporte añade una carga de coordinación al coste de suministrar producción recuperada a partir de flujos de materiales regulares.
Mercados finales domésticos limitados para polímeros reciclados de menor calidad
Para un reciclador que produce pellets de baja calidad, la limitada aceptación por parte de los compradores reduce la ruta desde la recuperación de materiales hasta las ventas de productos. En 2023, NITI Aayog vinculó el mercado limitado para la resina posconsumo, o pellets de plástico reciclado, a la producción de baja calidad de operaciones fragmentadas. En noviembre de 2025, la Confederación de la Industria India (CII) informó de una baja aceptación de los plásticos reciclados en términos más amplios, con proveedores que preferían plásticos vírgenes de menor coste. La calidad y el precio crean pruebas comerciales separadas para la resina recuperada, porque completar el proceso de reciclaje no asegura por sí mismo una salida. El precio aceptable para el comprador limita, por tanto, el coste que un reciclador puede recuperar del procesamiento adicional para mejorar la calidad del pellet.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material: Suministro Formal de Plásticos y Expansión de la Recuperación de Metales
Los plásticos representaron una participación del 36,75% del tamaño del mercado de reciclaje en India en 2026. Al 5 de marzo de 2026, los recicladores indios registrados habían reciclado 19,7 millones de toneladas métricas de residuos plásticos bajo REP. India contaba con 2.986 recicladores de residuos plásticos registrados bajo REP en esa fecha. Esta combinación de recuperación registrada y participación registrada ofrece a los productores que buscan reciclaje vinculado a REP una amplia base de contrapartes formales. La competencia en el segmento más grande se extiende, por tanto, más allá de añadir una planta individual, siendo relevante la capacidad de conectar la recuperación de materiales con los registros de reciclaje orientados al productor en una base de proveedores distribuida.
Se prevé que los metales sean el segmento de mayor crecimiento, con una CAGR del 9,3% durante 2027-2032. En el ejercicio fiscal 2025-26, Gravita India amplió la capacidad de reciclaje de plomo en Mundra, Gujarat, en 80.300 toneladas métricas por año hasta 145.100 toneladas métricas por año.[2] Informó de una utilización de aproximadamente el 50% en Mundra en abril-junio de 2026, incluida la expansión completada en febrero, y la dirección atribuyó la utilización por debajo de las expectativas a la disponibilidad de chatarra y a la interrupción de la cadena de suministro. La expansión elevó la capacidad de reciclaje de plomo de Mundra de 64.800 a 145.100 toneladas métricas por año, añadiendo capacidad de procesamiento por delante del suministro de chatarra. Una utilización de aproximadamente el 50% en abril-junio de 2026 muestra que la disponibilidad de chatarra, no el tamaño de la planta, limitó la producción en Mundra.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente: Alcance Municipal y Recuperación Médica Especializada
Los residuos municipales residenciales y comerciales representaron una participación del 48,69% en el mercado de reciclaje en India en 2026. Los operadores que atienden el segmento más grande incluyen Antony Waste Handling Cell Limited, que gestionó más de 5,69 millones de toneladas métricas de residuos en su negocio en el ejercicio fiscal 2025-26. Su base de servicio a nivel de empresa superó los 4,57 millones de hogares y establecimientos. El operador integrado de residuos municipales trabajó en asociación con organismos locales urbanos, conectando su huella de servicio con los sistemas públicos de gestión de residuos. Los recicladores que buscan materias primas municipales dependen, por tanto, de los contratos que los organismos locales urbanos adjudican a operadores de servicios de este tipo.
Se prevé que los residuos médicos sean el segmento de mayor crecimiento, con una CAGR del 9,4% durante 2027-2032. Biotic Waste Solutions opera la instalación de residuos biomédicos de Kundaim en Goa, combinando 28 toneladas métricas por día de capacidad de tratamiento con una trituradora de plástico para el reciclaje de chatarra plástica tratada. La instalación comenzó operaciones en octubre de 2021 y estaba en funcionamiento en agosto de 2026. El tratamiento seguido de la recuperación de plástico crea una ruta especializada desde los residuos médicos hasta la chatarra utilizable, con la fracción recuperable definiendo la oportunidad de reciclaje. La recuperación de chatarra plástica tratada puede ofrecer a un operador de residuos médicos un servicio de recuperación de materiales diferenciado dentro de su negocio de tratamiento más amplio.

Por Tecnología: Redes Mecánicas Instaladas y Conversión Química Integrada
El reciclaje mecánico fue el segmento más grande, representando el 61,51% del mercado en 2026. El marco de la CII de noviembre de 2025 informó de aproximadamente 4,78 millones de toneladas métricas por año de capacidad instalada de reciclaje mecánico de plásticos en aproximadamente 2.309 unidades en India. Dentro de esa base de residuos plásticos, las poliolefinas dominaron el número de unidades, mientras que el PET tenía capacidades mayores por unidad. Esas cifras de residuos plásticos promedian aproximadamente 2.070 toneladas métricas por año de capacidad instalada por unidad, por lo que el reciclaje mecánico descansa sobre una red densa en la que las líneas de PET funcionan a mayor escala que las unidades de poliolefinas.
Se prevé que el reciclaje químico sea el segmento de mayor crecimiento, con una CAGR del 9,7% durante 2027-2032. En el ejercicio fiscal 2025-26, el complejo de Jamnagar de Reliance Industries produjo polímeros circulares certificados ISCC Plus a partir de aceite de pirólisis de residuos plásticos reciclados químicamente.[3] Esta ruta conecta la materia prima recuperada con la producción de polímeros dentro de un complejo integrado de refinación y petroquímica, proporcionando una salida de conversión industrial. La certificación en la etapa de producción de polímeros vincula la afirmación circular a una producción definida. El límite competitivo abarca, en consecuencia, la conversión de residuos y la producción petroquímica, por lo que el acceso a la operación final de producción de polímeros puede determinar dónde se captura el valor del reciclaje.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
El oeste de India cuenta con un procesamiento registrado sustancial de residuos electrónicos en Maharashtra y Gujarat, mientras que Karnataka proporciona una base meridional independiente para el mismo flujo de materiales. Para el ejercicio fiscal 2025-26 hasta el 9 de marzo de 2026, la CPCB informó de 47.314,8 toneladas métricas recicladas en Maharashtra y 59.637 toneladas métricas en Gujarat. Karnataka registró 27.379,3 toneladas métricas de residuos electrónicos reciclados durante el mismo período parcial del año. Estos volúmenes de reciclaje completados muestran el procesamiento de residuos electrónicos en los estados occidentales y meridionales, por lo que la recuperación de electrónica no se limita a un único clúster local.
El canal de recuperación textil de Karnataka mostró cómo la actividad regional dependía de compradores industriales más allá del lugar donde se agregaban los materiales desechados. En enero de 2025, la Instalación de Recuperación Textil de Bengaluru realizó ventas a granel de poliéster posconsumo y textiles mezclados a compradores de Coimbatore y Tiruppur. Los envíos aumentaron de aproximadamente 9 toneladas métricas en enero a aproximadamente 30 toneladas métricas en febrero de 2025. Esos compradores reutilizaron los textiles para aplicaciones industriales, incluidos materiales de relleno y materiales de construcción. Los pedidos a granel comenzaron a disminuir posteriormente antes de empezar a reaparecer, por lo que las ventas a granel de la instalación variaron con el tiempo.
La actividad de residuos electrónicos de Tamil Nadu se sitúa junto a un esfuerzo a nivel estatal para conectar a los generadores de residuos con recicladores autorizados en varios flujos de residuos. La CPCB informó de 10.506,7 toneladas métricas de residuos electrónicos reciclados en el estado durante el ejercicio fiscal 2025-26 hasta el 9 de marzo de 2026. En septiembre de 2025, la Junta de Control de la Contaminación de Tamil Nadu (TNPCB) publicó un directorio de recicladores utilizando registros de autorización con fecha del 31 de agosto de 2025, para ayudar a los generadores y productores a identificar contrapartes de reciclaje. La junta aconsejó a los usuarios verificar la autorización antes de realizar transacciones o asociaciones. Dado que el directorio refleja registros con fecha del 31 de agosto de 2025, reduce la búsqueda para un titular de residuos de Tamil Nadu sin reemplazar la verificación de la autorización vigente de un reciclador.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de los recicladores de plástico conformes que suministran aplicaciones de envases legalmente permitidas. Las Normas de Gestión de Residuos Sólidos de India de 2026 entraron en vigor el 1 de abril de 2026, asignando la aplicación de la compensación ambiental a las juntas y comités estatales de control de la contaminación. Los residuos industriales, peligrosos, biomédicos, electrónicos y de baterías se encuentran entre los flujos regulados por separado fuera de dichas normas. Para un reciclador de plástico, el equilibrio comercial combina el coste de cumplimiento bajo estas normas con el calendario de contenido reciclado establecido en la tabla.
Tabla Regulatoria
| Factor de decisión | India | Tamil Nadu |
|---|---|---|
| Autoridad principal | Juntas y comités estatales de control de la contaminación | Junta de Control de la Contaminación de Tamil Nadu |
| Instrumentos o directrices clave | Normas de Gestión de Residuos Sólidos de 2026; objetivos de los productores basados en los envases fabricados y objetivos de los propietarios de marcas basados en los envases utilizados | Marco nacional de envases plásticos y restricciones de artículos específicos bajo la orden estatal de 2018 |
| Efecto comercial | Exposición a la aplicación y un requisito programado del lado del comprador para plástico reciclado | Demanda de material calificado dentro de las aplicaciones plásticas legalmente permitidas |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | En mejora | En mejora |
| Fuente: Mordor Intelligence | ||
La calificación Media de India equilibra la vía de demanda creada por las obligaciones de contenido de envases frente a la exposición a la aplicación de las actividades de gestión de residuos aplicables. El calendario para los propietarios de marcas avanza hacia requisitos de contenido específicos por categoría más elevados en 2027-28 que en 2025-26, sujeto a exenciones legales documentadas en las declaraciones anuales. La calificación Media de Tamil Nadu también refleja su restricción de artículos específicos, que reduce las aplicaciones plásticas permitidas mientras el marco nacional de contenido sigue aplicándose. La mejora en ambas columnas refleja el aumento programado de la demanda de contenido reciclado, por lo que el acceso de un reciclador a ella depende de que su producción se ajuste a las aplicaciones que la ley permite.
Etapas de la Cadena de Valor
La comparación sigue la recolección, clasificación y recuperación de materiales, mostrando cómo cambian los roles de los participantes y los ingresos de los proveedores a lo largo de la cadena. Antony Waste obtiene ingresos de los servicios de recolección y transporte de residuos sólidos municipales, que se sitúan aguas arriba de la transacción de reciclaje. En mayo de 2025, la Corporación Municipal de Brihanmumbai inauguró un centro de clasificación de residuos secos en Andheri con una capacidad de 10 toneladas métricas por día. Los ingresos por servicios aguas arriba apoyan la red de recuperación, mientras que el valor del reciclaje surge en la transacción del servicio de procesamiento o en la primera venta de producción recuperada del reciclador.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Recolección y transporte | Operadores de servicios municipales como Antony Waste Handling Cell Limited | Ingresos por servicios de recolección y transporte | Dependencia de la coordinación entre recolección y transferencia | Alinear rutas con los horarios de las instalaciones receptoras |
| Clasificación y agregación de residuos secos | Operadores de centros de recuperación de materiales como Dalmia Polypro Industries Pvt. Ltd. | Ventas de material clasificado en el modelo documentado de instalación de recuperación de materiales de 2021 | Flujos de materiales secos mezclados | Clasificar y agregar por material para la entrega al reciclador |
| Reciclaje y suministro de producción recuperada | Productores de materiales recuperados como Dalmia Polypro Industries Pvt. Ltd. y Gravita India | Ventas de productos de plástico y metal recuperados | Cumplimiento de los requisitos de calidad del cliente | Definir la producción objetivo antes de configurar la recuperación |
| Fuente: Mordor Intelligence | ||||
Un manual de NITI Aayog y el PNUD de 2021 describió un modelo de instalación de recuperación de materiales en el que las ventas de reciclables de alto valor apoyaban la recolección y los materiales se vendían a recicladores autorizados o registrados. Ese modelo convierte la clasificación en un vínculo entre la economía de la recolección de residuos mixtos y las necesidades de los procesadores aguas abajo. Los requisitos de calidad del cliente para los copos y gránulos reciclados de Dalmia Polypro otorgan al uso aguas abajo una influencia práctica sobre las decisiones anteriores de separación y procesamiento de materiales. A medida que la recuperación se centra en producciones específicas, la ventaja del proveedor puede desplazarse hacia los operadores que conectan la clasificación aguas arriba con la producción repetible de calidad para el cliente.
Panorama Competitivo
La competencia tiene una estructura fragmentada que abarca recicladores especializados, proveedores de infraestructura y grupos de servicios municipales, incluidos Attero, NEST, Gravita India, Antony Waste Handling Cell Limited y A2Z Group. En julio de 2026, Attero operaba 3 plantas de reciclaje de residuos electrónicos en Roorkee, Pune y Jaipur. NEST, identificada como NEPRA Environmental Solutions Technologies, presenta NEPRA Projects como un canal de entrega para infraestructura de reciclaje e integración de sistemas. A2Z Infra Engineering Limited del A2Z Group centró su negocio de residuos municipales en la recolección y el transporte bajo contratos a largo plazo con organismos cívicos en el ejercicio fiscal 2025-26. Esta estructura mixta otorga a los proveedores de infraestructura y a los grupos de servicios municipales un papel en el acceso de los recicladores a las instalaciones de procesamiento y a los flujos de materiales desechados.
En diciembre de 2025, Attero anunció 3 nuevas plantas de residuos electrónicos en Pune, Bengaluru y Faridabad, una instalación de reciclaje de cobre en Reengus y un centro de I+D ampliado en Greater Noida. Las instalaciones de residuos electrónicos y cobre anunciadas en conjunto debían añadir aproximadamente 100.000 toneladas métricas de capacidad de procesamiento anual. La instalación de residuos de construcción y demolición (C&D) de Antony Waste recuperó 56.500 toneladas métricas de arena manufacturada y áridos en el ejercicio fiscal 2025-26, logrando una tasa de reciclaje del 96%. Los planes de capacidad de Attero ampliarían su alcance en residuos electrónicos y cobre, mientras que el resultado de Antony Waste muestra a un operador municipal recuperando materiales de construcción.
El 28 de julio de 2026, Gravita India declaró que había puesto temporalmente en espera la capacidad de caucho planificada mientras aceleraba la expansión de cobre en el área reservada para la maquinaria de caucho. La dirección describió el cobre como una mejor oportunidad al tiempo que comentaba los mayores costes logísticos, ilustrando cómo la elección del flujo de recuperación determina la asignación de capacidad. Su Unidad V en Kachchh recibió autorización de consentimiento y residuos peligrosos el 19 de enero de 2026, válida hasta el 25 de septiembre de 2030. La autorización cubría el desmantelamiento y reciclaje de chatarra de baterías de iones de litio a 12.000 toneladas métricas por año. La suspensión del caucho de Gravita reasigna el área de la planta hacia el flujo preferido por la dirección, mientras que el consentimiento de la Unidad V limita el procesamiento de chatarra de baterías en ese sitio, dejando la expansión de los flujos sujeta a diferentes restricciones.
Líderes de la Industria de Reciclaje en India
-
Attero
-
NEST
-
Gravita India
-
Antony Waste Handling Cell Limited
-
A2Z Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan las ventas de materiales recuperados y los servicios de procesamiento que pueden ayudar a los compradores de construcción a cumplir los requisitos de utilización específicos del proyecto. Las normas de residuos de C&D de India de 2025, vigentes desde el 1 de abril de 2026, establecen un objetivo de utilización de residuos procesados del 5% para los proyectos aprobados en 2026-27, medido en relación con el total de material de construcción requerido. La utilización sigue un plan de utilización de residuos aprobado y normas específicas del proyecto, con excepciones para casos especiales donde el uso de residuos en proyectos de carreteras no es factible. Un reciclador necesita que la solicitud del plan del proyecto especifique la producción recuperada para la venta, mientras que el procesamiento de residuos de propiedad del cliente genera una tarifa cuando el cliente retiene la propiedad.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Materiales de construcción recuperados específicos del proyecto | Objetivo de utilización para aprobaciones de 2026-27 | Promotores de proyectos de construcción | Vender material recuperado especificado según el plan del proyecto | Ajustar la producción al uso de construcción aprobado | Recicladores de materiales de C&D |
| Materiales recuperados para aplicaciones viales factibles | Uso de residuos procesados regido por las normas del proyecto | Contratistas de proyectos viales | Desarrollar una oferta de recuperación y entrega para una aplicación vial definida | Demostrar la idoneidad de la aplicación dentro del plan del proyecto | Operadores de recuperación de materiales viales |
| Reciclaje por encargo de residuos de construcción de propiedad del cliente | Los requisitos de utilización del proyecto crean una necesidad de material recuperado | Propietarios de proyectos que retienen la propiedad de los residuos y la producción | Procesamiento contratado en material utilizable bajo el plan del proyecto | Alinear la producción recuperable con el uso requerido por el propietario | Proveedores especializados de servicios de reciclaje por encargo |
| Fuente: Mordor Intelligence | |||||
La apertura central consiste en convertir el requisito de utilización de un proyecto en un pedido de material recuperado especificado. Suministrar esa producción y procesar residuos de propiedad del cliente ofrecen diferentes rutas hacia los ingresos por reciclaje, con diferentes acuerdos de propiedad de las materias primas. Una vez que el proyecto establece una aplicación factible, un reciclador puede conectar su especificación de procesamiento con una necesidad de material definida y capturar valor a través de una venta de producción o una tarifa de procesamiento contratada.
Desarrollos Recientes de la Industria
- Sep 2026: El Mercado Electrónico del Gobierno y el Comité de Textiles acordaron crear categorías de adquisición dedicadas y enlaces de vendedores para productos textiles reciclados y reutilizados.
- Ago 2026: Gravita India anunció planes para añadir 59.200 toneladas métricas por año de capacidad de reciclaje de cobre en Mundra, Gujarat, con una puesta en marcha escalonada prevista para el 31 de marzo de 2029.
- Abr 2026: El Ministerio de Minas aprobó 58 entidades como elegibles para participar en el programa de incentivos de reciclaje de minerales críticos, con aproximadamente 850.000 toneladas métricas por año de capacidad comprometida.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
El mercado de reciclaje en India mide el valor anual del procesamiento de residuos en materiales y productos recuperados en India. Contabiliza las tarifas de procesamiento del reciclador o las primeras ventas de producción recuperada en la transacción del servicio de reciclaje o en la puerta del reciclador.
Exclusiones del alcance: Se excluyen la recolección y el transporte de residuos vendidos por separado, la eliminación en vertederos y la recuperación de energía sin recuperación de materiales, los materiales vírgenes y los productos fabricados a partir de materias primas vírgenes, los bienes terminados aguas abajo que contienen material recuperado, y la actividad de reciclaje fuera de India.
Descripción General de la Segmentación
- Por Tipo de Material
- Plásticos
- Metales
- Papel y Cartón
- Vidrio
- Otros
- Por Fuente
- Municipal (Residencial y Comercial)
- Industrial
- Residuos Médicos
- Residuos de Construcción
- Otras Fuentes
- Por Tecnología
- Reciclaje Mecánico
- Reciclaje Químico
- Reciclaje Biológico
- Otras Tecnologías
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las normas de la CPCB, los portales de informes anuales y las series de generación de residuos ayudan a establecer los flujos regulados, el procesamiento declarado y la diferencia entre los residuos generados y el material recuperado. Los estudios de NITI Aayog, como su evaluación de residuos electrónicos y baterías de iones de litio en India, describen la recolección, el procesamiento formal, la capacidad y las limitaciones de recuperación. El Marco Nacional de Economía Circular de la Confederación de la Industria India proporciona contexto sobre la capacidad de la industria y la cadena de valor, mientras que los informes anuales públicos de empresas como Antony Waste Handling Cell Limited respaldan las verificaciones de volúmenes operativos, combinación de servicios e ingresos declarados.
Los registros de empresas, las presentaciones a inversores, las licitaciones públicas y los informes empresariales de reputación pueden complementar la evidencia oficial y de asociaciones cuando aclaran cambios en instalaciones, utilización, precios o canales de clientes. Los analistas comparan estas divulgaciones operativas con los indicadores de mercado públicos y utilizan entrevistas focalizadas en India para aclarar definiciones contradictorias o vínculos faltantes. Las fuentes mencionadas no son exhaustivas, y otras fuentes adicionales informan la recolección, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas con recicladores indios, operadores de servicios de residuos municipales e industriales, responsables de programas de REP y compradores de materiales recuperados examinan el acceso a las materias primas, los volúmenes de procesamiento, los precios de producción realizados y la ruta desde la recolección hasta las ventas en la puerta del reciclador. Los analistas utilizan estas respuestas para contrastar los supuestos de fuentes secundarias y las participaciones de segmento, reconciliar las brechas con los registros y las series oficiales, y buscar aclaraciones de seguimiento cuando una respuesta entra en conflicto con la evidencia operativa documentada.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos: 20% | |
| Nivel medio: 43% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
Los analistas elaboran una estimación de valor descendente para toda India a partir de la generación y el procesamiento de residuos por flujo, el reciclaje declarado bajo REP, la capacidad y utilización de recicladores registrados, el rendimiento de los recicladores, los precios realizados de materiales recuperados y los ingresos de los recicladores. Dado que los totales del mercado pueden combinar tarifas de procesamiento y ventas de producción recuperada, los analistas reconcilian la base de la transacción y eliminan el valor duplicado antes de establecer el total anual en USD. Las participaciones por material, fuente y tecnología siguen la evidencia de flujos declarados, las capacidades de las instalaciones y los valores de producción, y los analistas verifican las divisiones resultantes para garantizar su coherencia con el total y con la evidencia operativa relacionada. Una verificación ascendente selectiva acumula los ingresos declarados de los recicladores o multiplica los volúmenes de producción recuperada muestreados por los precios de venta realizados, mientras que las brechas en la cobertura de proveedores se cubren con series oficiales y evidencia de años adyacentes en lugar de tratarse como ventas observadas. Para el pronóstico, el análisis de escenarios varía la disponibilidad de materias primas, el procesamiento formal, las obligaciones de REP, la demanda de contenido reciclado y los precios de materiales recuperados. Los expertos de la industria con base en India revisan esas trayectorias a nivel de variables y cuestionan las inconsistencias antes de que el pronóstico se reconcilie con el total descendente.
Validación de Datos y Ciclo de Actualización
Los analistas triangularon las series de los reguladores, los datos de capacidad de la industria, los registros de empresas, las entrevistas y los indicadores de mercado, y luego investigan años no coincidentes, transacciones duplicadas, movimientos inusuales de precios o rendimiento, y brechas entre la capacidad instalada y el procesamiento declarado antes de la aprobación. Un segundo analista revisa las definiciones, las fechas de las fuentes, las sumas de los segmentos y las variaciones importantes, con el recontacto con los encuestados activado cuando una respuesta material entra en conflicto con un registro o un cambio operativo declarado carece de una explicación clara. El modelo se actualiza anualmente, se revisa entre ciclos tras eventos regulatorios, de capacidad o de mercado importantes, y se somete a una nueva revisión de fuentes y coherencia antes de la entrega.
Tamaño del Mercado de Reciclaje en India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de reciclaje en India mide el valor anual del procesamiento de residuos en materiales y productos recuperados en India.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los expertos de la industria con base en India revisan esas trayectorias a nivel de variables y cuestionan las inconsistencias antes de que el pronóstico se reconcilie con el total descendente.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,05 mil millones de USD (2027) | |
| Consultora Regional A | 13,57 mil millones de USD (2025) | En su base de 2025, esta estimación supera en un 1.192,4% el valor de este informe para 2027 de 1,05 mil millones de USD, 2 años después. El total incluye recolección, transporte, clasificación, tratamiento, remediación, eliminación y servicios de REP además de la actividad de reciclaje. |
| Consultora Global B | 68,5 mil millones de USD (2025) | En su base de 2025, esta estimación supera en un 6.423,8% el valor de este informe para 2027 de 1,05 mil millones de USD, 2 años después. La estimación cubre los ingresos de gestión de residuos, con la recolección, el transporte y la eliminación identificados como segmentos de servicio más allá del límite de la transacción de reciclaje. |
Los analistas de Mordor Intelligence triangulan las series de los reguladores, los datos de capacidad de la industria, los registros de empresas, las entrevistas y los indicadores de mercado, y luego investigan años no coincidentes, transacciones duplicadas, movimientos inusuales de precios o rendimiento, y brechas entre la capacidad instalada y el procesamiento declarado antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de reciclaje en India?
Se espera que el mercado alcance 1,05 mil millones de USD en 2027 y 1,59 mil millones de USD en 2032, creciendo a una CAGR del 8,71% durante 2027-2032.
¿Qué impulsa la demanda de servicios de reciclaje en India?
Las responsabilidades de los productores y la adopción de envases apoyan la demanda. Los negocios de FMCG de ITC utilizaron un 35,5% de plástico reciclado en envases rígidos en el ejercicio fiscal 2025-26.
¿Qué material lidera la actividad de reciclaje en India?
Los plásticos lideraron con el 36,75% del mercado en 2026. Se prevé que los metales crezcan más rápido con una CAGR del 9,3% durante 2027-2032.
¿Qué empresas participan en el sector de reciclaje de India?
Entre los ejemplos se incluyen Attero, NEST, Gravita India, Antony Waste Handling Cell Limited y A2Z Group. Sus roles abarcan la recuperación de materiales, la entrega de infraestructura y los servicios municipales.
¿Qué puede limitar la expansión de la industria del reciclaje en India?
El acceso a las materias primas puede limitar el uso de la nueva capacidad. Gravita informó de una utilización de aproximadamente el 50% en Mundra en abril-junio de 2026, incluida la capacidad de reciclaje de plomo ampliada en febrero, en medio de interrupciones en el suministro de chatarra.
¿En qué se diferencia la actividad de reciclaje regional dentro de India?
Maharashtra y Gujarat registraron procesamiento de residuos electrónicos en el ejercicio fiscal 2025-26 hasta el 9 de marzo de 2026. Las ventas textiles de Bengaluru a compradores de Coimbatore y Tiruppur aumentaron en enero-febrero de 2025, antes de que los pedidos a granel disminuyeran y comenzaran a recuperarse posteriormente.