
Marktgröße und Marktanteil für Holzbeschichtungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 3.54 Millionen Tonnen |
| Marktvolumen (2031) | 4.23 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 3.61 % |
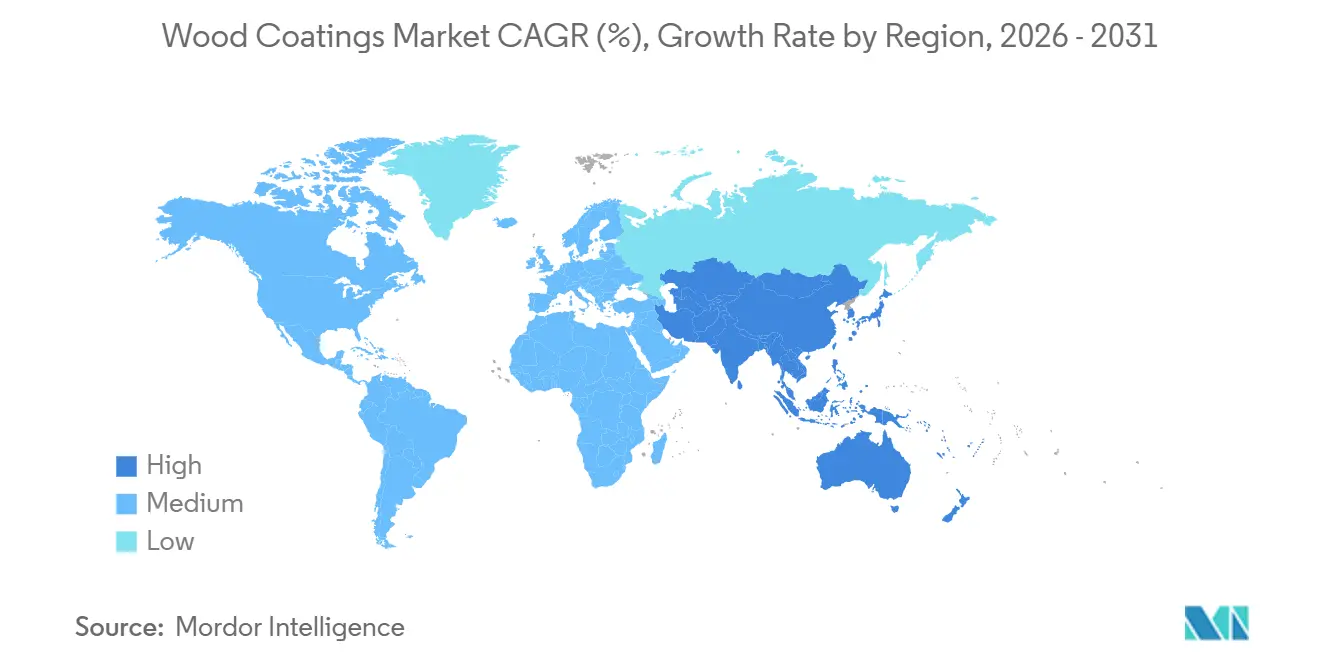
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
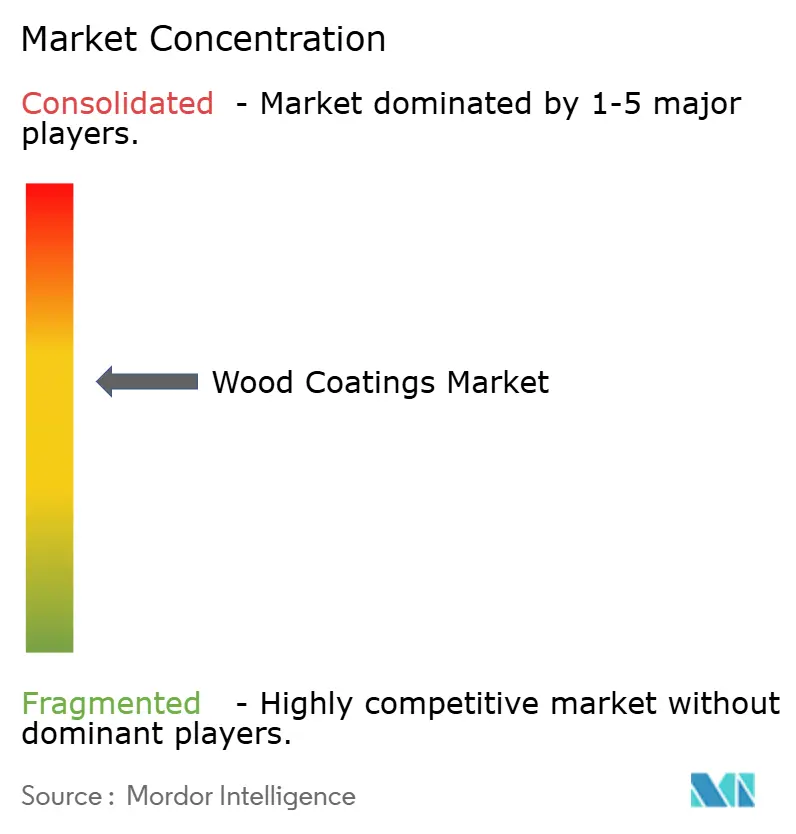
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Holzbeschichtungen von Mordor Intelligence
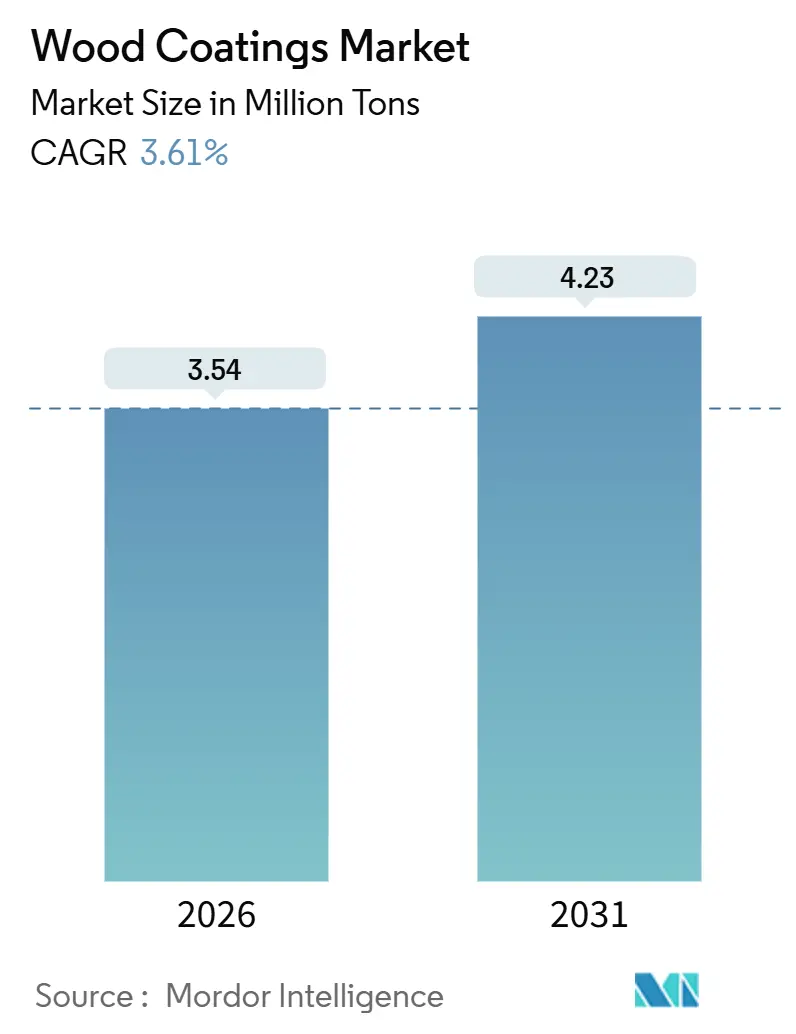
Die Marktgröße für Holzbeschichtungen wird für 2026 auf 3,54 Millionen Tonnen geschätzt und soll bis 2031 auf 4,23 Millionen Tonnen anwachsen, bei einem CAGR von 3,61 % während des Prognosezeitraums (2026–2031). Lösemittelbasierte Linien dominieren nach wie vor die Lackierhallen, doch der regulatorische Druck in Europa und Kalifornien sowie der Kostenvorteil von Ready-to-Assemble (RTA)-Möbeln im Asien-Pazifik-Raum lenken Investitionen in Richtung wasserbasierter und UV-gehärteter Chemikalien. Möbelexporteure aus dem Asien-Pazifik-Raum gleichen höhere Harzpreise weiterhin durch Werksautomatisierung und integrierte Qualitätskontrolle aus, während nordamerikanische Renovierer die Nachfrage nach hochwertigen Polyurethan-Klarlacken mit geringem Glanzgrad aufrechterhalten. Abriebfeste Polyurethanharze bleiben das Rückgrat von Massivholz-Innenräumen, und die Einführung KI-gesteuerter Pigmentdosierung reduziert Abfall und gleicht den 15–20 %igen Preisaufschlag für wasserbasierte Dispersionen aus. Die Wettbewerbsintensität bleibt moderat, wobei die fünf größten Anbieter 38 % des globalen Tonnagevolumens kontrollieren und regionale Spezialisten Nischen ausnutzen, die Formulierungsanpassungen für lokale Holzarten belohnen.
Wichtigste Erkenntnisse des Berichts
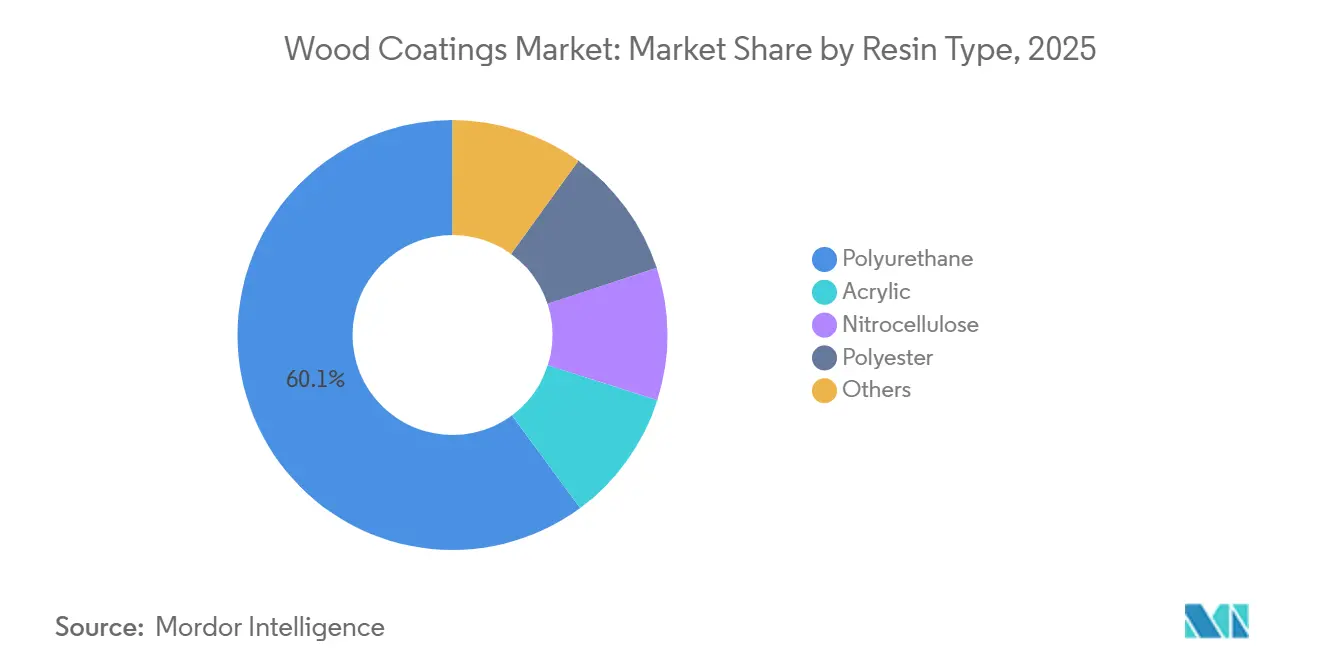
- Nach Harztyp hielt Polyurethan im Jahr 2025 einen Marktanteil von 60,14 % am Markt für Holzbeschichtungen und soll bis 2031 mit einem CAGR von 3,82 % wachsen.
- Nach Technologie dominierten lösemittelbasierte Lacke im Jahr 2025 mit 78,12 % der Marktgröße für Holzbeschichtungen, während wasserbasierte Systeme auf dem Weg zum schnellsten CAGR von 4,35 % bis 2031 sind.
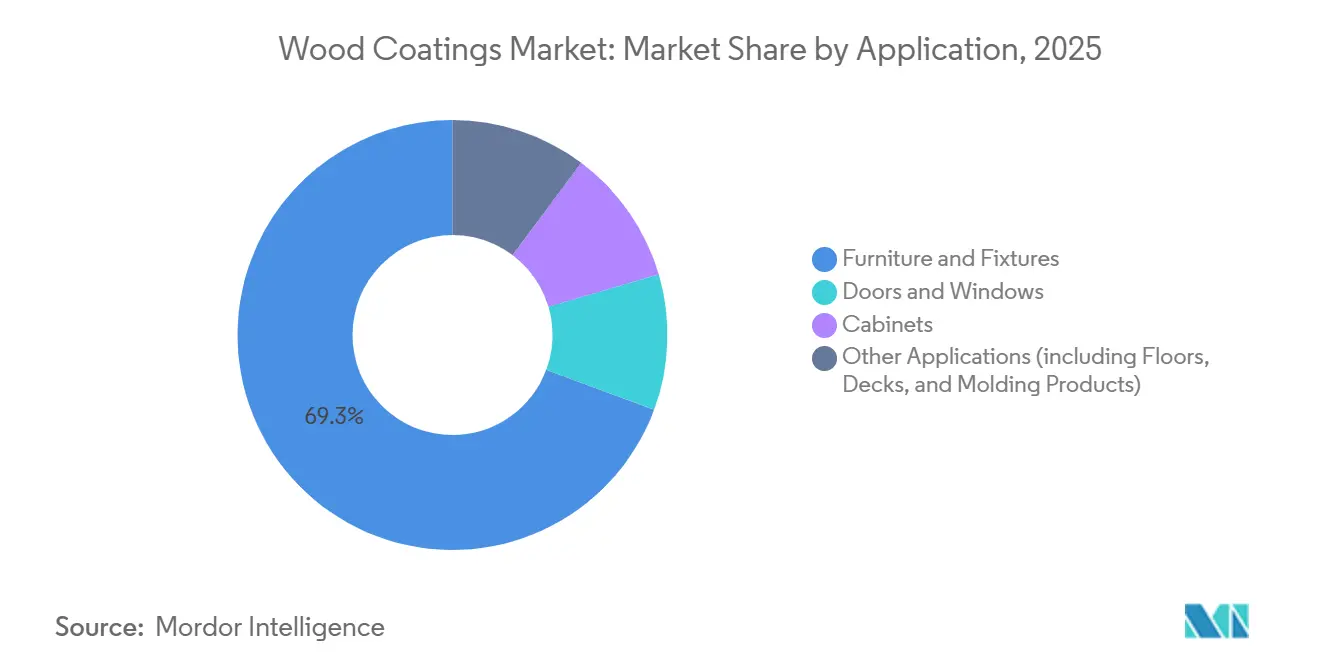
- Nach Anwendung führten Möbel und Einrichtungsgegenstände im Jahr 2025 mit einem Marktanteil von 69,34 % am Markt für Holzbeschichtungen; für das Segment wird ein CAGR von 3,75 % bis 2031 prognostiziert.
- Nach Geografie entfiel auf den Asien-Pazifik-Raum im Jahr 2025 ein Anteil von 56,68 % an der Marktgröße für Holzbeschichtungen, und er soll im Prognosezeitraum den schnellsten CAGR von 3,91 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Boom bei modularen Möbeln und RTA-Möbeln im Asien-Pazifik-Raum | +0.8% | China, Indien, Vietnam, Indonesien, Thailand | Mittelfristig (2–4 Jahre) |
| EU-geführter Wandel zu VOC-armen wasserbasierten Formulierungen | +0.6% | Europa, Kalifornien, Nordosten der USA | Langfristig (≥4 Jahre) |
| Trend zu hochwertiger Innenraumgestaltung in Nordamerika | +0.4% | Vereinigte Staaten, Kanada | Kurzfristig (≤2 Jahre) |
| Einführung von Massivholz-Hochhäusern steigert Nachfrage nach klaren UV-Lacken | +0.5% | Nordamerika, Nordisches Europa, Deutschland, Österreich | Mittelfristig (2–4 Jahre) |
| KI-gestützte integrierte Farbabstimmung | +0.3% | Frühe Einführung in Europa und Nordamerika, globaler Rollout nach 2028 | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom bei modularen Möbeln und RTA-Möbeln im Asien-Pazifik-Raum
Montagefertige Formate machen mittlerweile 60–70 % des organisierten Möbelabsatzes in Indien aus und treiben die Veredelungslinien für Möbelholzbeschichtungen hin zu schnell härtenden wasserbasierenden Decklacken, die eine Flachpack-Verpackung innerhalb von 24 Stunden ermöglichen[1]Ministerium für Handel und Industrie Indien, "Möbelexporttrends 2024," commerce.gov.in. Vietnams Holz- und Möbelexporte stiegen 2024 um 21 % auf 16,3 Milliarden USD, und der lokale Verband strebt für 2025 ein Ziel von 18 Milliarden USD an, da EU-Käufer EUDR-konforme Lieferanten suchen. Thailand produzierte 2024 6,63 Millionen Holzmöbelstücke, ein Anstieg von 14,46 %, während Indonesien Möbel im Wert von 2,02 Milliarden USD exportierte und Holzartikel über 50 % des Exportwerts hielten. Chinas Küstencluster erwirtschafteten in den ersten zehn Monaten des Jahres 2024 einen Möbelumsatz von 535,52 Milliarden CNY (73,9 Milliarden USD), wobei die Exporte um 7,2 % auf 54,932 Milliarden USD stiegen. Diese Produktionszentren bevorzugen Zweikomponenten-Polyurethan-Klarlacke, die bei Umgebungshärtung eine Bleistifthärte von ≥2H erreichen, was den Treiber in die Lage versetzt, dem regionalen CAGR 0,8 Prozentpunkte hinzuzufügen.
EU-geführter Wandel zu VOC-armen wasserbasierten Formulierungen
Die Richtlinie 2004/42/EG begrenzt den VOC-Gehalt auf 400 g/L für Innen- und 300 g/L für Außenholzlacke und erzwingt eine Neubewertung lösemittelreicher Alkyde und Nitrozelluloselacke[2]Europäische Union, "Richtlinie 2004/42/EG," eur-lex.europa.eu. Die Verordnung (EU) 2023/1464 begrenzt zudem die Formaldehydfreisetzung auf 0,062 mg/m³ und verschärft die Materialspezifikationen für Plattenhersteller. Das EU-Umweltzeichen verlangt nun Innenbeschichtungen mit weniger als 30 g/L VOC, ein Schwellenwert, den nur wasserbasierte Dispersionen zuverlässig erfüllen. Akzo Nobel gab bekannt, dass 60 % seines Umsatzes im Jahr 2024 aus nachhaltigen Produkten stammten, und PPG eröffnete ein wasserbasiertes Werk in Rayong, Thailand, um EU-gebundene Möbelexporteure zu beliefern. Das California Air Resources Board spiegelt die Beschränkung mit einem Grenzwert von 550 g/L für Klarlacke wider und verstärkt den langfristigen CAGR-Anstieg um 0,6 Punkte.
Trend zu hochwertiger Innenraumgestaltung in Nordamerika
US-amerikanische Hausbesitzer gaben 2024 485 Milliarden USD für Renovierungen aus, wobei Küchen- und Badsanierungen 42 % ausmachten. Polyurethan- und Acryl-Polyurethan-Hybride mit geringem Glanzgrad dominieren die Spezifikationen für Schrankmöbel, da sie Vergilbung unter LED-Beleuchtung widerstehen. Sherwin-Williams verzeichnete im dritten Quartal 2024 einen Nettoumsatz von 6,16 Milliarden USD und verwies auf ein mittleres einstelliges Wachstum bei Holzbeizen und Klarlacken. Benjamin Moore brachte 2025 einen VOC-freien Innenlack auf den Markt, der den Greenguard-Gold-Standard erfüllt und Projekten hilft, LEED v4.1-Punkte zu erzielen. Die kanadischen Wohnungsbaubeginne lagen 2024–25 im Durchschnitt bei 240.000 Einheiten und befeuern die Nachfrage nach werkseitig lackierten Türen und Fensterrahmen. Dieser Dekorationsaufschwung erhöht den kurzfristigen CAGR um 0,4 Punkte.
Einführung von Massivholz-Hochhäusern beschleunigt die Nachfrage nach klaren UV-Lacken
Nordamerika fügte 2024 1,2 Millionen m² Brettsperrholz-Nutzfläche hinzu, darunter den 14-stöckigen Academic Wood Tower der Universität Toronto. Die nordischen Länder genehmigten 2024 87 Massivholzgebäude, die zusammen etwa 42.000 Tonnen UV-härtbare Acrylatbeschichtungen verbrauchten. Deutschland lockerte die Bauvorschriften, um CLT bis zu einer Höhe von 22 m freizulegen, sofern brandschutzhemmende Lacke aufgetragen werden. Österreichs Lifecycle Tower ONE verwendete 2.800 m³ CLT, beschichtet mit wasserbasierten UV-Acrylaten mit einem VOC-Ausstoß von unter 10 g/L. Schnell härtende UV-Klarlacke, die innerhalb von 10 Sekunden eine Härte von ≥3H erreichen, erklären den CAGR-Anstieg von 0,5 Punkten, der zwischen 2027 und 2029 erwartet wird.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Harzen und Lösemitteln | -0.5% | Akut in Europa und Nordamerika, globale Ausstrahlungseffekte | Kurzfristig (≤2 Jahre) |
| Strengere Formaldehyd-/VOC-Grenzwerte | -0.4% | Europa, Nordamerika, China | Mittelfristig (2–4 Jahre) |
| PFAS-Ausstieg bedroht Leistungsadditive | -0.3% | Regulatorische Vorreiterrolle in der EU und den Vereinigten Staaten | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Harzen und Lösemitteln
Toluoldiisocyanat kostete im dritten Quartal 2025 durchschnittlich CNY 14.700/Tonne (2.041 USD/Tonne), und polymeres MDI erreichte CNY 15.200/Tonne (2.110 USD/Tonne), wobei höhere Gewalt-Ereignisse die europäischen Volumina auf 70 % der Verträge begrenzten. Der US-amerikanische Erzeugerpreisindex für Petrochemikalien stieg zwischen Dezember 2024 und März 2025 um 13,1 %, da Ethylen 30 US-Cent/lb überstieg. Asiatisches Naphtha kostete im April 2025 durchschnittlich 547 USD/Tonne, immer noch 18 % über dem Mittelwert von 2020–22. Solche Schwankungen veranlassen Formulierer, Vertragslaufzeiten zu verkürzen und Lageraufbau zu verzögern, was den kurzfristigen CAGR um 0,5 Punkte verringert.
Strengere Formaldehyd-/VOC-Grenzwerte
Die EU-Obergrenze von 0,062 mg/m³ Formaldehyd zwingt Plattenhersteller, Harnstoff-Formaldehyd durch Melamin- oder Phenolsysteme zu ersetzen, die 15–20 % mehr kosten. Das US-amerikanische Gesetz zur Kontrolle toxischer Substanzen orientiert sich an einem Grenzwert von 0,09 ppm für Hartholzsperrholz. Chinas Entwurf zur Überarbeitung von GB 18580-2017 würde den inländischen Schwellenwert auf 0,080 mg/m³ senken. Aufgerüstete Pressen und Abgasreinigungsanlagen schmälern die Margen und entziehen dem mittelfristigen CAGR 0,4 Punkte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp:
Dominanz von Polyurethan durch Abriebfestigkeit verankertPolyurethan dominierte 2025 mit 60,14 % den Markt für Holzbeschichtungen und wird bis 2031 mit einem CAGR von 3,82 % wachsen, dank einer Bleistifthärte von ≥2H und optischer Klarheit, die für Massivholz-Innenräume unerlässlich ist. Acryle verzeichnen eine steigende Nachfrage aufgrund besserer UV-Stabilität und einfacher wasserbasierter Mischbarkeit. Nitrozellulose- und Polyesterbeschichtungen stehen unter Margendruck durch höhere Phthalsäureanhydridpreise. Neuartige blockierte Isocyanat-Einkomponentensysteme auf Basis von Vanillin weisen eine Topfzeit von 12 Monaten auf und entblockieren bei 120 °C, was gut zu Infrarotöfen passt, die in vietnamesischen Fabriken mittlerweile üblich sind. Acryl-Urethan-Hybride eroberten 2025 9 % des wasserbasierten Teilsegments und könnten bis 2031 auf 14 % ansteigen, da sie Formulierern helfen, das EU-Umweltzeichen-VOC-Ziel von <30 g/L zu erfüllen.
Regulatorischer Druck beschleunigt den Wandel. Das EU-BVT-Merkblatt für die Holzbehandlung schreibt für Nitrozellulose eine geschlossene Lösemittelrückgewinnung vor, eine Aufrüstung, die 200.000–500.000 EUR pro Kabine kostet. Polyurethan-Anbieter reagieren mit Systemen, die bei Raumtemperatur stabil sind, aber während eines 15-minütigen Einbrennvorgangs vollständig aushärten, was dem Durchsatz in indonesischen und indischen RTA-Werken entspricht. Die Nachfrage nach biobasierten Polyolen, die bis zu 50 % des petrochemischen Anteils ersetzen können, steigt unter Käufern, die LEED v4-Punkte anstreben, und rückt kleinere brasilianische und indische Formulierer in den Fokus globaler OEMs.


Nach Technologie:
Dominanz lösemittelbasierter Systeme durch wasserbasierte Dynamik herausgefordertLösemittelbasierte Linien lieferten 2025 78,12 % des Marktvolumens für Holzbeschichtungen, dank schneller Trocknung und vorhandener Anlagen. Wasserbasierte Lacke werden jedoch bis 2031 mit einem CAGR von 4,35 % wachsen, dem höchsten unter allen Technologien, da sie die Richtlinie 2004/42/EG und die CARB-VOC-Grenzwerte erfüllen. UV-gehärtete Produkte werden zunehmen, da Massivholzbauer Aushärtezeiten unter 10 Sekunden fordern, während Pulverbeschichtungen nur einen marginalen Anteil ausmachen, da MDF bei einer Aushärtetemperatur von 180 °C Schwierigkeiten bereitet.
Der Wechsel zu wasserbasierten Systemen erfordert Edelstahlrohrleitungen, größere Kompressoren und längere Ablüftzonen, die die Ofenzeit auf 35–45 Minuten verlängern. Asian Paints investierte 2024 INR 5 Milliarden in ein Werk in Telangana, wobei 40 % der wasserbasierter Produktion gewidmet sind. Nippon Paint skalierte die indonesische und vietnamesische Kapazität mit integrierter Viskositätskontrolle, um IKEAs VOC-Regel von <250 g/L zu erfüllen. UV-gehärtete Acrylate kosten 25–35 % mehr als lösemittelbasierte Polyurethane, eliminieren jedoch Ofenenergie und reduzieren den Platzbedarf um 30 %, ein Vorteil, der deutschen Türherstellern, die Energieeffizienzlabels anstreben, nicht entgangen ist.
Nach Anwendung:
Möbelsegment durch APAC-Exportsurge verankertMöbel und Einrichtungsgegenstände absorbierten 2025 69,34 % des Marktvolumens für Holzbeschichtungen und sollen bis 2031 mit einem CAGR von 3,75 % wachsen, gestützt durch Vietnams Exportbasis von 16,3 Milliarden USD und den geplanten Sprung auf 18 Milliarden USD im Jahr 2025. Türen und Fenster verzeichnen einen steigenden Verbrauch von Holzbeschichtungen aufgrund stabiler nordamerikanischer Wohnungsbaubeginne und des europäischen Renovierungswellen-Ziels, bis 2030 35 Millionen Wohnungen zu sanieren. Für das Schranksegment werden in naher Zukunft erhebliche Zuwächse erwartet, da US-amerikanische Küchenrenovierungen 2024 einen Wert von 203 Milliarden USD erreichten.
Verbunddecks, Verkleidungen und Formteile verzeichnen eine steigende Nachfrage, da UV-beständige Decklacke die Farbstabilität schützen. Thailands Produktionssprung von 14,46 % und Indonesiens Holzanteil von 52,62 % halten südostasiatische Werke in Betrieb. Indiens RTA-Welle verlagert die Spezifikationen weiter in Richtung schnell härtender wasserbasierter Polyurethane und verstärkt die Sensitivität des Anwendungsmix gegenüber Wohnbauzyklen.
Geografische Analyse
APAC-Holzbeschichtungsmarkt
Asien-Pazifik entfiel 2025 auf 56,68 % der Marktgröße für Holzbeschichtungen und wird voraussichtlich bis 2031 mit einem CAGR von 3,91 % wachsen. Chinas Möbelumsatz von 535,52 Milliarden CNY (73,9 Milliarden USD) und ein Exportvolumen von 54,932 Milliarden USD zeigen, dass Küstenanlagen die Harzpreisinflation durch Automatisierung abfedern. Vietnam, Indien und Indonesien profitieren von 40–50 % niedrigeren Arbeitskosten als Guangdong, und Indiens Production Linked Incentive-Programm gewährt Rückvergütungen von 4–6 % auf inkrementelle inländische Möbelumsätze, was Beschichtungshersteller dazu veranlasst, sich in der Nähe von Ahmedabad und Pune anzusiedeln.
Holzbeschichtungsmarkt Nordamerika
Die Nachfrage nach Holzbeschichtungen in Nordamerika verzeichnet erhebliche Zuwächse, da die Renovierungsaktivitäten in den USA auf hohem Niveau bleiben und Kanada jährlich 240.000 Wohneinheiten fertigstellt. Mexikos Möbelexporte in die Vereinigten Staaten erreichten 2024 einen Wert von 4,8 Milliarden USD, was einem Anstieg von 9 % gegenüber dem Vorjahr entspricht und den Nearshoring-Trend unterstreicht.
Holzbeschichtungsmarkt EMEA und Südamerika
Europa entfiel auf eine beträchtliche Marktgröße und wird voraussichtlich in naher Zukunft erhebliche Zuwächse verzeichnen. Deutschland, Frankreich, Italien und das Vereinigte Königreich decken 62 % der regionalen Nachfrage ab, und das Renovierungswellen-Programm sichert die Ausgaben bis 2030. Brasiliens Erholung im Wohnungsbau treibt das Wachstum des Holzbeschichtungsmarkts in Südamerika an, während die Nachfrage im Nahen Osten und in Afrika steigt, da Saudi-Arabiens Immobilienboom im Rahmen der Vision 2030 die Nachfrage nach brandschutzhemmenden Holzbeschichtungen ankurbelt.

Wertschöpfungskettenanalyse
Vorgelagerte Inputs für Holzbeschichtungen konzentrieren sich auf petrochemisch gewonnene Bindemittel (insbesondere Polyurethan- und Acrylharze), Lösungsmittel und Co-Lösungsmittel, Pigmente wie TiO2 sowie Spezialadditive, die Fließverhalten, Kratzfestigkeit und Fleckenschutz steuern. Volatilität und Verfügbarkeit dieser Inputs können die Formulierungsmöglichkeiten einschränken und die Vertragsgestaltung beeinflussen, insbesondere bei lösemittelbasierten und 2K-Polyurethansystemen, die in der durchsatzstarken Möbelfertigung eingesetzt werden. Auf der mittleren Wertschöpfungsstufe mischen, tönen und verpacken Beschichtungshersteller Produkte in regionalen Werken, um Vorlaufzeiten für OEM-Programme zu steuern, während größere Anbieter zudem technischen Support für die Linieneinrichtung, Aushärtungsfenster und Fehlerbehebung leisten, um die First-Pass-Ausbeute auf automatisierten Spritz- und Gießanlagen zu sichern.
Nachgelagert wird die Nachfrage über direkte OEM-Vertriebswege für Möbel, Schränke, Türen und Massivholzkomponenten gedeckt, während architektonische Holzoberflächen auch über Farbenfachhändler und Fachhändler vertrieben werden. Compliance- und Rückverfolgbarkeitsanforderungen in exportorientierten Möbelzentren haben Dokumentation, Lieferantenqualifizierung und regionsübergreifende Beschaffung tiefer in die Wertschöpfungskette gedrängt, begleitet von einer stärkeren Betonung wasserbasierter und UV-härtender Systeme zur Reduzierung der VOC-Belastung und Verkürzung der Zykluszeiten. Logistik- und Bestandsplanung bleiben anfällig für Störungen bei Rohstoffen und regionale Kapazitätsengpässe, was die Häufigkeit von Umformulierungen erhöhen und die Abhängigkeit von zugelassenen Ersatzrohstoffen verstärken kann.
Wettbewerbslandschaft
Der Markt für Holzbeschichtungen ist mäßig konsolidiert, wobei wichtige Akteure wie Akzo Nobel, PPG Industries, Sherwin-Williams und Asian Paints umfangreiche Produktportfolios und globale Vertriebsnetze nutzen, um Möbel-OEM- und Architekturkanäle zu dominieren. Im Gegensatz dazu konzentrieren sich kleinere regionale Akteure auf nachhaltigkeitsorientierte Nischen und adressieren Marktlücken, die von größeren Wettbewerbern oft übersehen werden. Die Einführung der Digitalisierung, einschließlich cloudbasiertem Formulierungsmanagement und Augmented-Reality-Sprühtraining, transformiert die Branche, indem sie die Markteinführungszeit für neue Farbprogramme verkürzt. Käufer priorisieren Lieferanten, die regulatorische Konformität gewährleisten, die Zuverlässigkeit der Lieferkette aufrechterhalten und robuste Designunterstützung bieten, was kontinuierliche Investitionen in Servicefähigkeiten im gesamten Sektor für Holzbeschichtungen antreibt.
Marktführer in der Holzbeschichtungsbranche
-
The Sherwin-Williams Company
-
PPG Industries Inc.
-
Akzo Nobel N.V.
-
Nippon Paint Holdings Co., Ltd.
-
Asian Paints
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Holzbeschichtungsmarkt
- Akzo Nobel N.V.
- Asian Paints
- Axalta Coating Systems
- Benjamin Moore & Co.
- Ceramic Industrial Coatings
- Hempel A/S
- Jotun
- Kansai Nerolac Paints Limited
- KAPCI Coating
- MAS Paints
- National Paints Factories Co. Ltd.
- Nippon Paint Holdings Co., Ltd.
- PPG Industries Inc.
- Ritver
- RPM International Inc.
- Teknos Group
- The Sherwin-Williams Company

Marktchancen und Zukunftsaussichten
Es entsteht Weißraum für Holzbeschichtungssysteme mit niedrigem VOC- und Emissionsgehalt, die den Durchsatz für Möbelexporteure aufrechterhalten können und gleichzeitig strengere Umwelt- und Gesundheitsanforderungen in wichtigen Importmärkten erfüllen. Das Inkrafttreten am 6. August 2026 des EU-Formaldehyd-Emissionsgrenzwerts für Holzprodukte (0,062 mg/m3) hebt die Messlatte für konforme Innenraumspezifikationen an und veranlasst Beschichtungsanbieter, komplette Beschichtungssysteme (Grundierungen, Decklacke und kompatible Primer) anzubieten, die emissionsarme Angaben und Dokumentation unterstützen. Gleichzeitig hat die Europäische Kommission die EU-Ecolabel-Kriterien für Farben und Lacke mit Wirkung ab Februar 2026 aktualisiert und die VOC-/SVOC-Grenzwerte sowie Haltbarkeitsschwellen bis zum 31. Dezember 2032 verschärft. Diese Verschiebung schafft Raum für wasserbasierte Polyurethan- und UV-härtende Angebote, die um verifizierte Leistung herum positioniert sind statt um herkömmliche lösemittelbasierte Chemien.
Technologiegetriebene Chancen entstehen auch rund um schnellhärtende UV- und fortschrittliche wasserbasierte Formulierungen, die Energieverbrauch und Nacharbeit senken, insbesondere für RTA-Möbellinien im asiatisch-pazifischen Raum, die unter engen Verpackungs- und Versandfenstern arbeiten. AkzoNobel hat eine wasserbasierte Holzbeschichtung mit biobasiertem Anteil eingeführt (RUBBOL WF 3350, hergestellt in Malmö, Schweden), und es wurden neue Fertigungs- und F&E-Investitionen in Indien angekündigt, um die Versorgung mit Holzbeschichtungen zu lokalisieren. Da Holzverarbeiter zunehmend Automatisierung und Inline-Qualitätskontrolle einsetzen, haben Anbieter, die Beschichtungen mit Anwendungssupport und datengestützter Farb- und Prozesssteuerung kombinieren können, einen klareren Weg, etablierte lösemittelbasierte Beschichtungen in OEM-Linien zu verdrängen, ohne Härte, Klarheit und Chemikalienbeständigkeit zu opfern.
Recent Industry Developments in Holzbeschichtungsmarkt
- Juni 2026: Kamdhenu Paints begann mit der einheimischen Herstellung von Kamolac-Holzbeschichtungen durch die Inbetriebnahme einer neuen Produktionslinie im RIICO Industrial Area, Bhiwadi, Rajasthan, nach einer berichteten Investition von INR 20 crore. Die zusätzliche lokale Kapazität zielt auf eine schnellere Versorgung und Anpassung an die Nachfrage nach Holzbeschichtungen in Indien ab, wo OEM- und Vertragspartner-Kanäle zunehmend moderne wasserbasierte und konforme Systeme verlangen.
- Dezember 2025: PPG erhielt die REDCert2-Zertifizierung für seine Standorte für Architekturbeschichtungen in Amsterdam, Niederlande, und Soborg, Dänemark, die eine nachhaltige Rohstoffbeschaffung nach der Massenbilanzmethode abdeckt. Die Zertifizierung unterstützt rückverfolgbare Inputs mit geringerem Fußabdruck für Beschichtungsportfolios und entspricht den Anforderungen von Käufern und Spezifizierern, die zunehmend auf Holzbeschichtungsprogramme für Innenräume angewendet werden.
- März 2024: PPG eröffnete ein Werk für wasserbasierte Beschichtungen mit einer Kapazität von 25.000 t/Jahr in Rayong, Thailand, das südostasiatische Möbelexporteure beliefern soll. Die Inbetriebnahme stärkt die regionale Versorgung mit wasserbasierten Holzbeschichtungssystemen und hilft exportorientierten Herstellern, sich an strengere VOC-Erwartungen in Zielmärkten anzupassen.


Holzbeschichtungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Beschichtungen zum Schutz oder zur Dekoration von Holzoberflächen, gemessen am Verbrauchspunkt in industriellen und professionellen Anwendungen, bei denen Holz beschichtet und veredelt wird.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind Beschichtungen, die ausschließlich für Holz-Kunststoff-Verbundwerkstoffe und Papierüberzugsoberflächen auf Holzwerkstoffplatten bestimmt sind.
Segmentierungsübersicht
-
Nach Harztyp
- Polyurethan
- Acryl
- Nitrozellulose
- Polyester
- Sonstige
-
Nach Technologie
- Wasserbasiert
- Lösemittelbasiert
- UV-gehärtet
- Pulverbeschichtungen
-
Nach Anwendung
- Möbel und Einrichtungsgegenstände
- Türen und Fenster
- Schränke
- Sonstige Anwendungen (einschließlich Böden, Decks und Formteile)
-
Nach Geografie
-
Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Übriger Asien-Pazifik-Raum
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Russland
- Übriges Europa
-
Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
-
Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Südafrika
- Nigeria
- Ägypten
- Übriger Naher Osten und Afrika
-
Asien-Pazifik
Datenquellen, Marktgröße und Validierung
Desk-Research
Desk-Research wurde verwendet, um die Grundstruktur des Marktes aufzubauen und das Modell an realen Signalen zu verankern, bevor die Annahmen finalisiert wurden. Wir stützten uns auf öffentliche und offizielle Quellen wie Zoll- und Handelsstatistiken, nationale Statistikämter, Umwelt- und Chemiebehörden sowie Branchenverbände im Bereich Beschichtungen und Holzprodukte, die uns halfen, die Nachfragetreiber nach Region zu kartieren.
Darüber hinaus haben wir Geschäftsberichte und Investorenpräsentationen von Unternehmen, technische Beiträge aus begutachteten Fachzeitschriften sowie seriöse Pressemitteilungen ausgewertet, um Veränderungen in Beschichtungstechnologien und Endverbrauchsaktivitäten zu verstehen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen wurde selektiv eingesetzt, um Umsatzaufteilungen zu standardisieren und die gemeldete Exposition gegenüber holzbeschichtungsbezogenen Bereichen zu plausibilisieren. Die hier aufgeführten Desk-Quellen sind illustrativ, und für die Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche Quellen herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um die Desk-Annahmen zu testen und praktische Lücken bei Verbrauchsaufteilungen, Preisentwicklungen und dem Technologiemix nach Endverwendung zu schließen. Wir sprachen mit Teilnehmern entlang der gesamten Wertschöpfungskette, darunter Beschichtungsformulierungsunternehmen, Distributoren und industrielle Holzbeschichter, und verglichen die Antworten dann über APAC, EMEA und Amerika hinweg, damit sich das Modell nicht zu stark auf eine Region oder einen Käufertyp stützt.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | Führungskräfte (CXOs): 13 % | APAC: 45 % |
| Mittlere Ebene: 60 % | Funktions-/Bereichsleiter: 41 % | EMEA: 32 % |
| Kleinere Akteure: 15 % | Manager: 46 % | Amerika: 23 % |
Marktgröße und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion des beschichteten Holznachfragepools, bei der der Verbrauch von Holzbeschichtungen an Endmärkte wie Möbel- und Bodenbelagproduktion, Renovierungsaktivitäten und Handelsströme für Fertigholzprodukte geknüpft und dann über typische Beschichtungsverbrauchsintensitäten in Beschichtungsnachfrage umgerechnet wird. Anschließend werden die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, wie z. B. Stichproben von Lieferantenumsatzaufteilungen, Kanalprüfungen bei Distributoren und einfachen Volumen-mal-Durchschnittsverkaufspreis-Berechnungen für gängige Beschichtungssysteme, was hilft, die Gesamtwerte anzupassen, wenn eine Region abweichend erscheint.
Zu den wichtigsten Modelleingaben gehören Trends bei der Holzproduktproduktion, Dynamik im Wohnungsbau und bei Renovierungen, Verschiebungen zwischen lösemittelbasierten und wasserbasierenden Systemen aufgrund von Regulierungen, die Einführung UV-gehärteter Linien in Anlagen mit höherem Durchsatz sowie durchschnittliche Preisentwicklungen nach Technologie. Wenn einige Eingaben nicht mit gleicher Häufigkeit verfügbar waren, wurden Lücken mit Proxy-Indikatoren geschlossen – beispielsweise wurden Möbelexporttrends als kurzfristiges Signal für die Beschichtungsnachfrage verwendet. Prognosen wurden mithilfe von Szenarioanalysen erstellt, die durch Expertenmeinungen zu Holzproduktzyklen und Technologieadoption gestützt wurden, und anschließend wurde das Jahr-für-Jahr-Muster überprüft, um sicherzustellen, dass es mit Kapazitäts- und Handelsrealitäten übereinstimmt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale validiert, wobei modellierte Gesamtwerte mit Versandmustern, der Entwicklung der Endmarktproduktion und Interview-Feedback verglichen werden, bevor die endgültige Freigabe erfolgt. Wenn das Modell einen starken Anstieg zeigt, werden die Treiber erneut überprüft, die zugrunde liegenden Umrechnungsfaktoren werden nochmals geprüft, und Folgegespräche werden eingeleitet, um zu bestätigen, ob es sich um eine reale Verschiebung oder ein Datenartefakt handelt.
Ein mehrstufiger Analysten-Review-Prozess wird befolgt, damit Berechnungen, Einheiten und die Währungsbehandlung über Regionen und Jahre hinweg konsistent bleiben. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere regulatorische Änderungen oder abrupte Nachfragerückgänge. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Sicht zu diesem Zeitpunkt erhalten.
Marktgröße für Holzbeschichtungen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Holzbeschichtungen können weit auseinanderliegen, da jede Studie die Grenzen rund um Produkte und Endverwendungen leicht unterschiedlich zieht und dann eigene Preis- und Umrechnungsannahmen anwendet. Unterschiede entstehen auch dadurch, wie Volumen in Wert umgerechnet wird, wie schnell sich der Technologiemix verändert und ob das Basisjahr nach dem Eintreffen neuer Nachfragesignale aktualisiert wird.
Papierüberzugsbeschichtungen auf Holzwerkstoffplatten liegen außerhalb des Umfangs von Mordor Intelligence, und dieser Ausschluss allein kann die Gesamtwerte verschieben, wenn andere Schätzungen die Nachfrage nach Überzugsbeschichtungen in die allgemeinen Holzbeschichtungen einbeziehen. Über den Umfang hinaus stützen sich einige Veröffentlichungen stärker auf eine einzelne Umsatzperspektive mit begrenzten Prüfungen der Beschichtungsverbrauchsintensität, während andere ein breites Preiswachstum anwenden, ohne es gegen Technologiemixverschiebungen zu testen, was den aktuellen Jahreswert anheben oder komprimieren kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,3 Milliarden USD (2025) | |
| Branchenjournal A | 11,80 Milliarden USD (2024) | Verwendet eine Vorjahresbasis und trennt industrielle Holzveredelung nicht klar von angrenzenden Oberflächenbeschichtungen, was zu einer Unterschätzung führen kann, wenn neuere Anlagennachfrage und Technologie-Upgrades im Aktualisierungszyklus nicht erfasst werden. |
| Globale Unternehmensberatung B | 13,21 Milliarden USD (2025) | Scheint einen breiteren Einschlussumfang und einen stärker aggregierten Preisaufbau anzuwenden, bei dem angrenzende Holzoberflächenveredelungsartikel vermischt werden können und Durchschnittspreise steigen können, ohne an den Technologiemix und die Verbrauchsintensität zurückgebunden zu werden. |
Der Vergleich zeigt, dass der größte Teil der Streuung dadurch erklärt wird, was als Holzbeschichtungen gezählt wird, welches Jahr als Ankerpunkt verwendet wird und wie die Preisentwicklung angewendet wird. Indem der Umfang an Verbrauchssignalen für Holzbeschichtungen verankert und dann mit praktischen Umrechnungsfaktoren und Interviews abgeglichen wird, bleibt die endgültige Zahl auf klare Eingaben und wiederholbare Schritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Holzbeschichtungen in Volumen?
Die Marktgröße für Holzbeschichtungen wird für 2026 auf 3,54 Millionen Tonnen geschätzt und soll bis 2031 auf 4,23 Millionen Tonnen anwachsen.
Welcher Harztyp führt bei den Volumina?
Polyurethan belegt mit einem Anteil von 60,14 % im Jahr 2025 den Spitzenplatz, angetrieben durch Abriebfestigkeit und Klarheit.
Welche Technologie wächst am schnellsten?
Wasserbasierte Systeme sind die am schnellsten wachsenden und sollen bis 2031 einen CAGR von 4,35 % erreichen, da die Regulierungsbehörden die VOC-Grenzwerte verschärfen.
Warum dominiert der Asien-Pazifik-Raum?
Der Asien-Pazifik-Raum beherbergt den Großteil der globalen Möbelproduktion und hält damit 2025 einen Volumenanteil von 56,68 % sowie das schnellste regionale Wachstum.
Was ist das wichtigste regulatorische Hemmnis?
Strengere Grenzwerte für Formaldehyd, VOC und bevorstehende PFAS-Beschränkungen erhöhen die Compliance-Kosten und verlangsamen die Produkteinführungen.
Seite zuletzt aktualisiert am:


