
Marktgröße und Marktanteil für industrielle Holzbeschichtungen in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
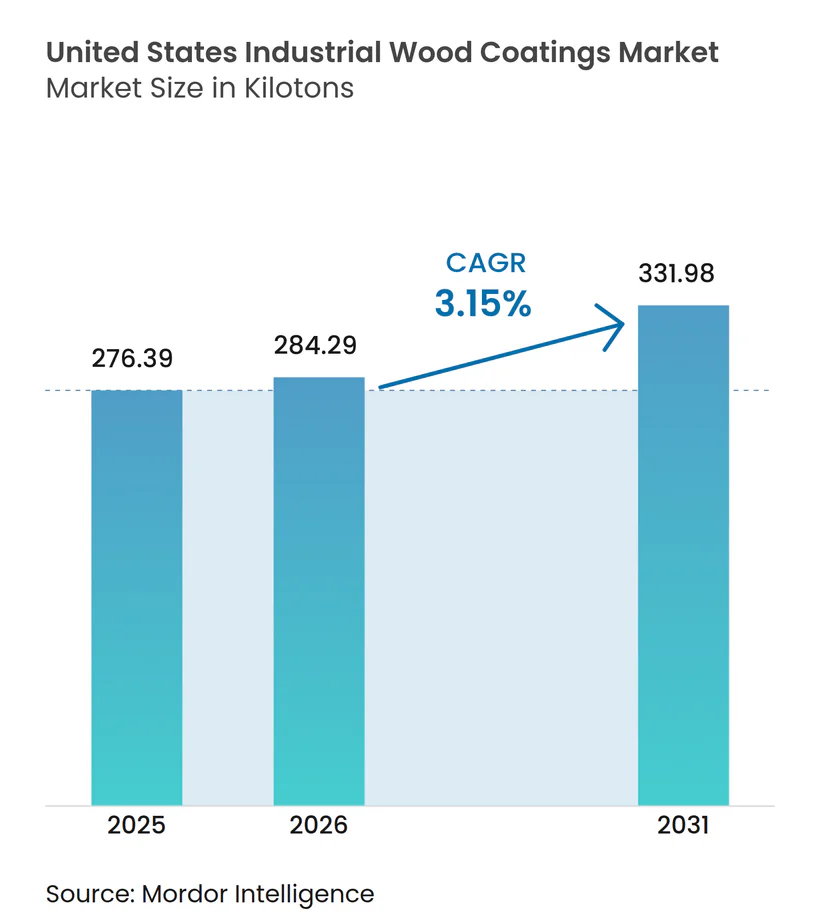
| Marktgröße im Basisjahr (2025) | 276.39 Kilotonn |
| Marktvolumen (2026) | 284.29 Kilotonn |
| Marktvolumen (2031) | 331.98 Kilotonn |
| Wachstumsrate (2026 - 2031) | 3.15 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für industrielle Holzbeschichtungen in den Vereinigten Staaten von Mordor Intelligence
Die Marktgröße für industrielle Holzbeschichtungen in den Vereinigten Staaten wird voraussichtlich von 276,39 Kilotonnen im Jahr 2025 auf 284,29 Kilotonnen im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 3,15 % über den Zeitraum 2026–2031 voraussichtlich 331,98 Kilotonnen erreichen. Eine stetige Wohnungsbau-Pipeline, eine widerstandsfähige Renovierungsausgabe und der regulatorische Druck hin zu VOC-armen Beschichtungen gestalten die Produktnachfrage und die Lieferkettenökonomie neu. Wasserbasierte Chemikalien verdrängen die historische Dominanz lösemittelbasierter Polyurethane, da Kaliforniens Obergrenze von 275 g/L und die 45-%-Gewichtsbeschränkung der EPA den Formulierungswechsel beschleunigen. Möbelhersteller und Schrankrefinisher tendieren zu schnell härtenden, schwer entflammbaren Systemen, die die Bodenzeit und Versicherungsprämien senken, während Tischler-OEMs konveyorisierte UV-Linien nutzen, um die Vor-Ort-Compliance zu umgehen. Steigende Automatisierung, Rohstoffvolatilität und eine wachsende Lücke zwischen nationalen und regionalen Formulierern bereiten die Bühne für einen langsamen, aber entscheidenden Technologiewandel im Markt für industrielle Holzbeschichtungen.
Wichtigste Erkenntnisse des Berichts
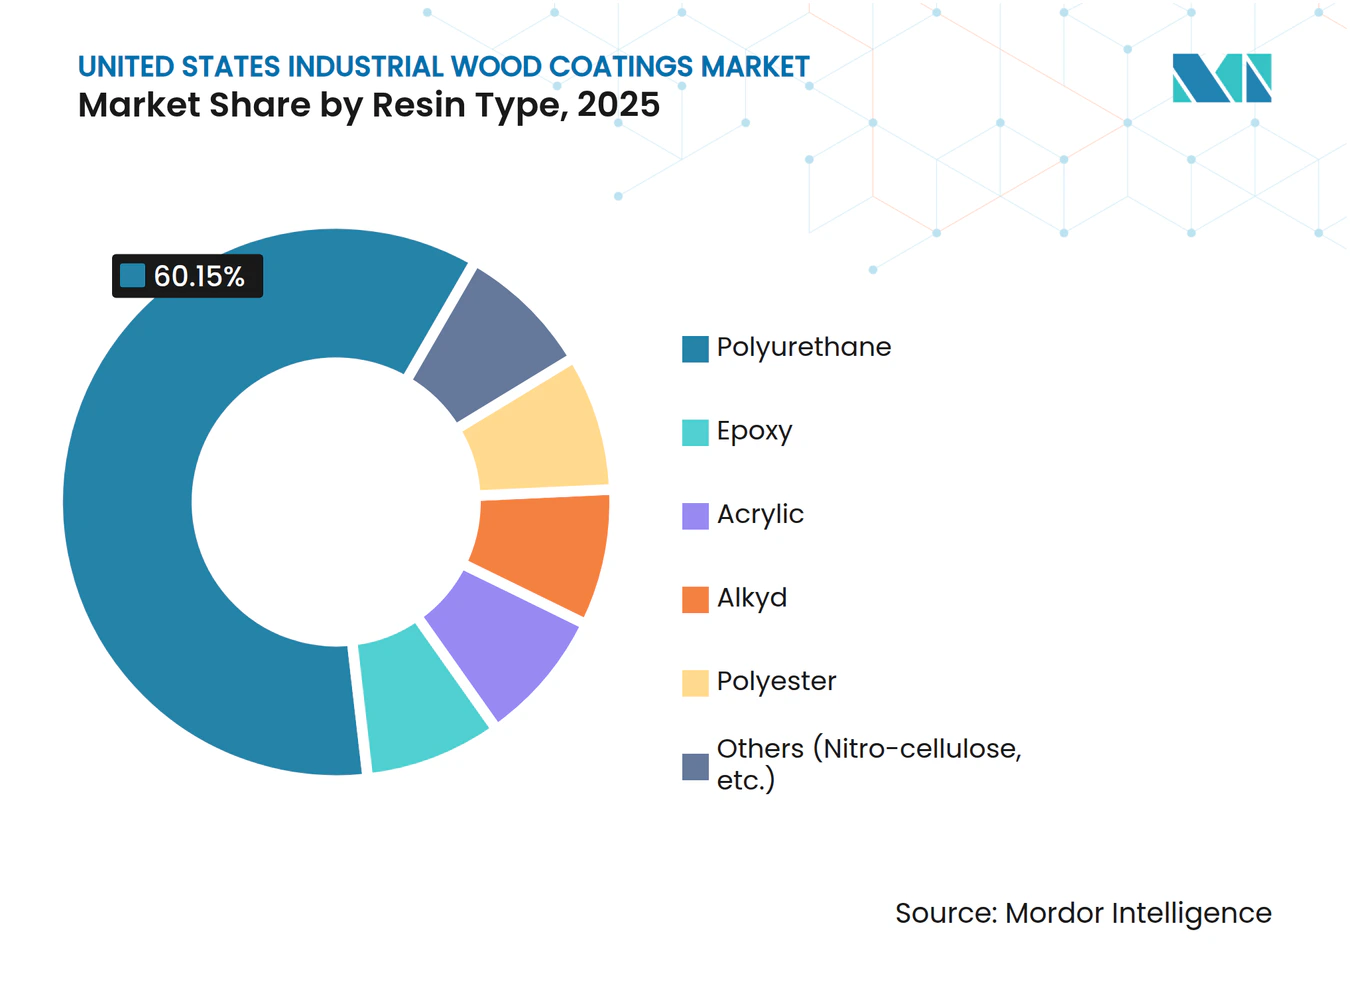
- Nach Harztyp dominierte Polyurethan im Jahr 2025 mit einem Anteil von 60,15 % am Markt für industrielle Holzbeschichtungen in den Vereinigten Staaten und wächst bis 2031 mit einer CAGR von 3,69 %.
- Nach Technologie werden wasserbasierte Formulierungen voraussichtlich das schnellste Wachstum mit einer CAGR von 3,82 % zwischen 2026 und 2031 verzeichnen, während lösemittelbasierte Systeme im Jahr 2025 einen Anteil von 65,27 % behielten.
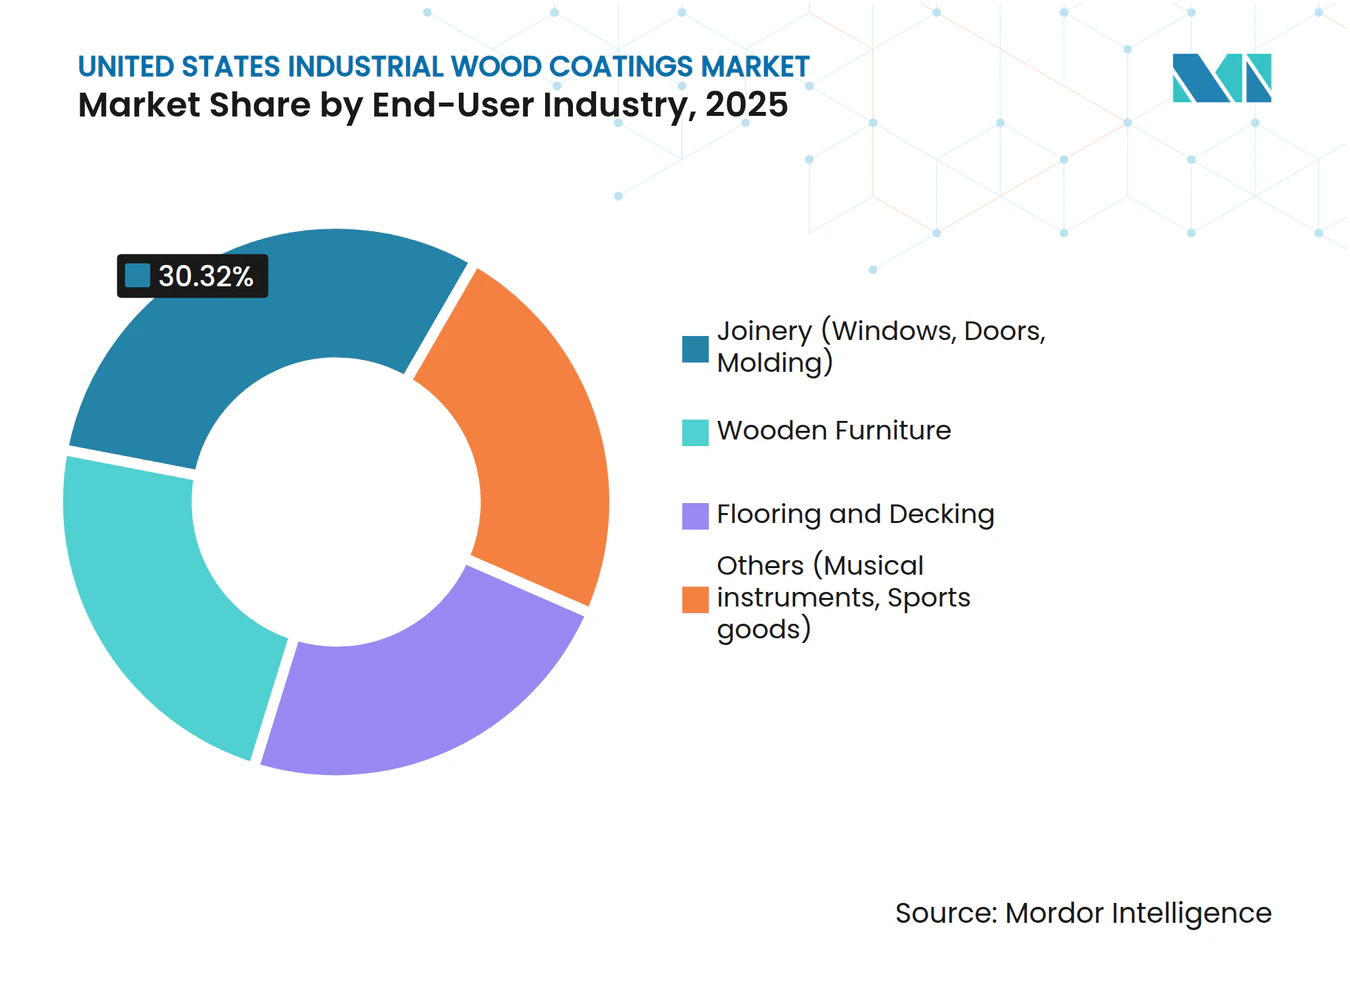
- Nach Endverbraucherbranche führten Tischlerarbeiten mit 30,32 % des Volumens im Jahr 2025, während Holzmöbel voraussichtlich am schnellsten mit einer CAGR von 3,61 % bis 2031 wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im Markt für industrielle Holzbeschichtungen in den Vereinigten Staaten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende US-amerikanische Möbel- und Schrankproduktion | +0.8% | National, mit Schwerpunkt in North Carolina, Kalifornien, Texas | Mittelfristig (2–4 Jahre) |
| Boom bei der Wohnrenovierung nach COVID | +0.6% | National, am stärksten in Sun-Belt-Metropolen (Phoenix, Austin, Charlotte) | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck hin zu VOC-armen Formulierungen (OTC/EPA) | +0.7% | National, mit Kalifornien und dem Nordosten als Vorreiter bei der Einführung | Langfristig (≥ 4 Jahre) |
| Einführung von Robotik und konveyorisierten Sprühlinien | +0.4% | National, frühe Gewinne in Möbelclustern in Michigan, Wisconsin, Indiana | Mittelfristig (2–4 Jahre) |
| „Build-to-Rent”-Wohnungsbau fördert vorfertigtes Tischlerwerk | +0.5% | National, konzentriert in Atlanta, Dallas, Phoenix, Denver als BTR-Zentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende US-amerikanische Möbel- und Schrankproduktion
Die inländische Möbelproduktion sank zwischen Q3 2024 und Q3 2025 um 4,6 %, doch die Volumina für kommerzielle Büromöbel und maßgefertigte Schränke stiegen um 3–5 %, was einen Wandel hin zu Auftragsprogrammen unterstreicht, die schnell härtende wasserbasierte Beschichtungen bevorzugen[1]. Tischlereien verkürzen die Auftrags-zu-Versand-Fenster auf 24–48 Stunden, was wenig Toleranz für das Abdampfen von Lösemitteln lässt. Infolgedessen verzeichnet die Nachfrage nach Holzmöbeln eine CAGR von 3,61 % und erweitert stetig ihren Beitrag zum Gesamtwachstum des Marktes für industrielle Holzbeschichtungen. Lieferanten verlagern Forschungs- und Entwicklungsbudgets hin zu hochfesten Acrylaten und UV-Systemen mit niedriger Temperatur, die in Minuten aushärten und es Betrieben ermöglichen, Bodenfläche zurückzugewinnen und Kassenzyklen zu beschleunigen. Die Produktionsbifurkation schafft auch Anreize für lagerleichte Geschäftsmodelle, die universell konforme Mehrsubstrat-Produkte erfordern.
Boom bei der Wohnrenovierung nach COVID
Die Renovierungsausgaben blieben bis 2025 erhöht, gestützt durch angesammelte Eigenkapitalgewinne, auch wenn die Kreditkosten leicht stiegen[2]. Schrank-Aufarbeitungsunternehmen – heute 12–15 % des gesamten Beschichtungsvolumens – bevorzugen wasserbasierte Acrylate und LED-UV-Systeme, die eine Wiederinstallation am selben Tag ermöglichen. Die Prognose des Haushaltsamts des Kongresses von 1,68 Millionen jährlichen Wohnungsbaubeginnen von 2025 bis 2029 stützt die anhaltende Nachfrage nach Tischlerarbeiten bis weit ins nächste Jahrzehnt. Der Appetit des Renovierungskanals auf VOC-freie, geruchslose Beschichtungen beschleunigt den Übergang weg von lösemittelintensiven Altprodukten im Markt für industrielle Holzbeschichtungen. Regionale Farbenhersteller mit agiler Tönnungsinfrastruktur profitieren von diesem Wandel und gewinnen Marktanteile von nationalen Marken, die durch den Großhandelsvertrieb belastet sind.
Regulatorischer Druck hin zu VOC-armen Formulierungen (OTC/EPA)
Kaliforniens Grenzwert von 275 g/L und die Aerosolregel der EPA von 2025 erzwingen einen systematischen Reformulierungszyklus mit bundesweiten Auswirkungen, sobald andere Bundesstaaten die Standards harmonisieren. Die ausstehende Änderung der SCAQMD-Regel 1136 könnte innerhalb von zwei Jahren 10–15 % des Volumens im Los-Angeles-Becken von lösemittelbasierten auf wasserbasierte Systeme umlenken. Große Formulierer amortisieren Compliance-Kosten über nationale Volumina und sichern so ihren Marktanteil, während kleinere Akteure mit SKU-spezifischen Zertifizierungskosten kämpfen, die drei- bis fünfmal höher sind. Die daraus resultierende regulatorische Arbitrage schafft zwei parallele Lieferketten – konform für Küstenmetropolen und herkömmlich für Binnenstaaten – was den Betriebskapitalbedarf für bundesstaatenübergreifende Distributoren um 12–18 % erhöht, aber die Bruttomargen in beiden Segmenten des Marktes für industrielle Holzbeschichtungen schützt.
Einführung von Robotik und konveyorisierten Sprühlinien
Möbelzentren in Michigan, Wisconsin und Indiana automatisieren Spritzkabinen, um dem Arbeitskräftemangel entgegenzuwirken und Materialverschwendung zu reduzieren. Roboterzellen reduzieren den Overspray um 20–30 % und erfordern „robotergeeignete” Beschichtungen mit einer Topfzeit von acht Stunden, was Lieferanten dazu zwingt, Rheologieprofile neu zu gestalten. Kapitalaufwendungen von 0,5–2 Millionen USD pro Linie konzentrieren die Einführung bei mittelgroßen OEMs und vergrößern die Technologielücke zu kleinen Betrieben. UV-Linien, die mit Robotik integriert sind, härten Decklacke in unter einer Minute aus und geben die Fabrikhalle für die Sekundärmontage frei. Dieses Fertigungs-Upgrade verschärft die Serviceerwartungen und treibt spezialisierte Produkteinführungen im gesamten Markt für industrielle Holzbeschichtungen voran.
Analyse der Hemmniswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge bundesstaatliche und staatliche VOC/HAP-Obergrenzen (SCAQMD, CARB) | -0.5% | National, am akutesten in Kalifornien, nordöstliche Ozonübertragungsregion | Langfristig (≥ 4 Jahre) |
| Volatile Petroharz- und TiO₂-Preise | -0.4% | National, mit Weitergabebeschränkungen in Segmenten für Massenmöbel | Kurzfristig (≤ 2 Jahre) |
| Intermittierende Polyester-Polyol-Engpässe | -0.3% | National, Versorgung konzentriert in petrochemischen Komplexen an der Golfküste | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge bundesstaatliche und staatliche VOC/HAP-Obergrenzen (SCAQMD, CARB)
Die Pflege separater SKUs für Kalifornien, die nordöstliche Ozonübertragungsregion und die übrigen USA fragmentiert Produktionsläufe und erhöht die Stückkosten. Jeder neue Formulierungszyklus erfordert 12–18 Monate und 50.000–150.000 USD für Labor-, Feld- und Emissionstests. Kleinere Marken ziehen sich folglich aus komplexen Rechtsbereichen zurück oder überlassen die Lohnfertigung nationalen Wettbewerbern, was die Konsolidierung beschleunigt. Der regulatorische Druck lastet am schwersten auf lösemittelbasierten Polyurethanen und drängt Spezifizierer hin zu wasserbasierten Systemen, die Grenzwerte einhalten, aber auf Spitzenhaltbarkeit verzichten. Im Laufe der Zeit wird die Compliance-Lücke den adressierbaren lösemittelbasierten Pool im Markt für industrielle Holzbeschichtungen verkleinern.
Volatile Petroharz- und TiO₂-Preise
TiO₂ lag 2024 nach chinesischen Kapazitätskürzungen bei rund 3.200 USD pro Tonne, während Polyesterengpässe im ersten Quartal 2025 die UV-Formulierungskosten erhöhten. PPG nannte einen Rohstoffgegenwind von 200 Millionen USD für 2025; Sherwin-Williams berichtete von Preisanpassungsverzögerungen von zwei bis drei Quartalen. OEMs mit hauchdünnen Margen widersetzen sich Preiserhöhungen, was die Lieferantenspannen auf einstellige Werte drückt. Größere Formulierer sichern sich langfristige TiO₂- und Polyolverträge und verschaffen sich damit effektiv Kostenvorteile von 8–12 % gegenüber Spotkäufern, was ihre führenden Positionen im Markt für industrielle Holzbeschichtungen schützt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp: Polyurethan verankert dauerhaftigkeitskritische Anwendungen
Polyurethan hielt 2025 einen Anteil von 60,15 % am Volumen und wird bis 2031 eine CAGR von 3,69 % verzeichnen, gestützt durch abriebfeste Bodenbeläge und lichtbeständige Außentischlerarbeiten. Die Marktgröße für industrielle Holzbeschichtungen im Bereich Polyurethan wird voraussichtlich parallel zur Build-to-Rent-Nachfrage nach langlebigem, werksfertigem Tischlerwerk wachsen. Wasserbasierte Acrylate, obwohl schneller härtend, überlassen stark frequentierte Nischen den Polyurethanen, gewinnen aber Aufträge für Innenschränke, bei denen Geruch und Versicherungskosten wichtiger sind als die ultimative Kratzfestigkeit. Alkyde bleiben in der dekorativen Glasur bestehen, während Epoxide Labortische und Lebensmittelservicetische vor chemischen Einwirkungen schützen. Polyesterharze, kombiniert mit UV-Härtung und Niedertemperaturpulver, eröffnen Durchsatzgewinne, die fünf- bis zehnmal höher sind als bei herkömmlichen Einbrennsystemen, und schaffen Teilsegmente, in denen Leistung und Nachhaltigkeit übereinstimmen.
Spezielle Nitrozelluloselacke bleiben Grundnahrungsmittel für Musikinstrumente und ermöglichen dünne Schichtaufbauten, die akustisch resonieren und die Aufarbeitung erleichtern. Diese Nischenchemikalien erzielen zwei- bis dreimal den Preis pro Gallone gegenüber Mainstream-Produkten und erhalten robuste Margen trotz vernachlässigbaren Volumens. Insgesamt werden Polyurethane den größten Anteil am Markt für industrielle Holzbeschichtungen behalten, doch die Wertewachstumserzählung wird sich stetig hin zu wasserbasierten, UV- und Pulverinnovationen verlagern, die höhere Preispunkte und regulatorischen Spielraum bieten.



Nach Technologie: Wasserbasierte Systeme gewinnen durch regulatorischen Rückenwind
Lösemittelbasierte Technologien machten 2025 65,27 % des Verbrauchs aus, während wasserbasierte Systeme mit einer CAGR von 3,82 % wachsen. Die Marktgröße für industrielle Holzbeschichtungen im Bereich wasserbasierter Chemikalien wird voraussichtlich parallel zur Compliance-Prämie Kaliforniens und den bundesweiten Aerosolgrenzwerten steigen. Möbelhersteller, die auf wasserbasierte Linien umsteigen, berichten von 10–15 % niedrigeren Feuerversicherungsprämien und schnelleren Anlagendurchläufen aufgrund verkürzter Abdampfzeiten. UV-härtbare Decklacke, obwohl noch eine Nische, verzeichnen auf konveyorisierten Linien ein zweistelliges Wachstum, die in Sekunden volle Härte erreichen, Einbrennöfen überflüssig machen und Energiekosten senken.
Pulverbeschichtungen bleiben durch die thermische Empfindlichkeit von Holz eingeschränkt, doch Niedertemperaturformulierungen, die bei 120–140 °C aushärten, erschließen neue MDF- und Holzwerkstoff-Grenzen. Lösemittelbasierte Systeme werden nicht verschwinden; ihr unübertroffener Verlauf und ihre Kantenbeschichtung halten sie in Architekturtüren und Außentischlerarbeiten verankert. Die Anteilslücke verengt sich jedoch: Bis 2031 könnten wasserbasierte Chemikalien über 40 % des Marktes für industrielle Holzbeschichtungen überschreiten, wenn Leistungsparität bei frühem Blockieren und Fleckenbeständigkeit erreicht wird – ein Horizont, der angesichts der aktuellen Forschungs- und Entwicklungstrajektorien realistisch ist.
Nach Endverbraucherbranche: Tischlerarbeiten führen, Möbel wachsen am schnellsten
Tischlerarbeiten hielten 2025 einen Anteil von 30,32 % am Volumen, angetrieben durch BTR-Wohnungsbaubeginne, die werksfertige Türen, Fenster und Verkleidungen bevorzugen. Der Marktanteil für industrielle Holzbeschichtungen im Bereich Tischlerarbeiten wird leicht sinken, da Möbel an Fahrt gewinnen, aber das absolute Tonnagevolumen bleibt bullisch angesichts stetiger Wohnungsfertigstellungen. Holzmöbel verzeichnen bis 2031 eine CAGR von 3,61 %, angetrieben durch hybride Arbeitslebensstile, die Heimarbeitsplatz-Upgrades fördern, und durch den Konsumentenwandel hin zu anpassbaren Schränken. Schnell trocknende, geruchsarme Beschichtungen passen zur Just-in-time-Produktion und heben wasserbasierte und UV-Linien hervor, die in 48-Stunden-Versandfenster passen.
Bodenbeläge und Terrassendielen halten lösemittelbasierte Polyurethane relevant, da Fußgängerverkehr und UV-Exposition VOC-Prioritäten überwiegen. Spezialsegmente – Musikinstrumente, Sportartikel – repräsentieren die Nachfrage nach hochwertigen Beschichtungen. Gitarren-OEMs weigern sich, Nitrozellulose trotz Entflammbarkeitsrisiken aufzugeben, während Hersteller von Hochleistungsschlägern flexible Decklacke fordern, die Aufprallschocks standhalten. Lieferanten, die sowohl hochvolumige Massenanwendungen als auch niedrigvolumige Boutique-Anwendungen bedienen können, positionieren sich für ausgewogenes Wachstum im gesamten Markt für industrielle Holzbeschichtungen.

Geografische Analyse
Kalifornien, die nordöstliche Ozonübertragungsregion und Texas machten zusammen einen erheblichen Anteil am nationalen Volumen aus und bildeten das Dreigestirn des regulatorischen und verbrauchsseitigen Gewichts im Markt für industrielle Holzbeschichtungen. Kaliforniens Obergrenze von 275 g/L erhöht den Preis pro Gallone geringfügig – eine Prämie von 8–12 %, die Kunden aufgrund begrenzter Lieferantenalternativen und prohibitiver Neuzulassungskosten akzeptieren. Formulierer im Los-Angeles-Becken erzielen daher höhere Bruttomargen, auch wenn die SKU-Komplexität steigt.
Der Möbelgürtel im Mittleren Westen – Michigan, Wisconsin, Indiana, North Carolina – nutzt die Nähe zu Harzwerken an der Golfküste und spart 0,15–0,25 USD pro Gallone an Frachtkosten im Vergleich zu Wettbewerbern an der Westküste. Die Automatisierungseinführung ist hier am höchsten, wobei Roboter-Sprühlinien die Beschichtungsgleichmäßigkeit verbessern und Ausschuss reduzieren. Diese Gewinne lenken inkrementelles Volumen zu Beschichtungen, die für eine Topfzeit von acht Stunden und enge Viskositätsfenster optimiert sind, und setzen neue Leistungsmaßstäbe für den Markt für industrielle Holzbeschichtungen.
Sun-Belt-Metropolen wie Phoenix, Austin, Charlotte und Atlanta verzeichnen die schnellsten Nachfragesteigerungen, die mit dem BTR-Bau und anhaltenden Renovierungsarbeiten zusammenhängen. Die Prognose des Haushaltsamts des Kongresses von 1,68 Millionen jährlichen Wohnungsbaubeginnen (2025–2029) verankert das langfristige Volumenwachstum, auch wenn sich die Finanzierungskosten normalisieren. Regionale Akteure mit agiler Logistik und direkten Auftragnehmerbeziehungen nutzen diese Wachstumsnische, während nationale Marken auf ihre Vertriebsstärke setzen, um Marktanteile zu verteidigen.
Regulatorisches Umfeld
Industrielle Holzbeschichtungsvorgänge in den Vereinigten Staaten unterliegen vorrangig den auf dem Clean Air Act basierenden Kontrollen für VOC und gefährliche Luftschadstoffe (HAP). Für Holzbauprodukte reguliert die US EPA HAP-Emissionen im Rahmen der NESHAP für die Oberflächenbeschichtung von Holzbauprodukten (40 CFR Part 63, Subpart QQQQ), die Verbindungen wie Xylole, Toluol und Formaldehyd erfasst und laufende Investitionen in konforme Formulierungen, Erfassungssysteme und Dokumentationspflichten vorantreibt.
Auf bundesstaatlicher und regionaler Ebene prägen Vorgaben zu niedrigem VOC-Gehalt die Produktspezifikationen und SKU-Strategien, wobei Kalifornien mit einer VOC-Obergrenze von 275 g/l für relevante Kategorien als wichtiger Referenzpunkt dient und die Regel 1136 des South Coast Air Quality Management District (SCAQMD) als Maßstab für strengere Compliance in Teilen Südkaliforniens herangezogen wird. Laufende und anstehende Regelaktualisierungen im Rahmen des SCAQMD sowie umfassendere Harmonisierungsdynamiken zwischen Küsten- und Binnenzuständigkeiten beeinflussen den Rhythmus der Neuformulierung, die Qualifizierungszeitpläne und das Tempo der Umstellung auf wasserbasierte und andere emissionsärmere Technologien.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Rohstoffen und Zwischenprodukten wie Harzen (Polyurethan, Acryl, Polyester), Pigmenten (einschließlich Titandioxid), Lösungsmitteln und Leistungsadditiven, bevor sie in die Formulierung, Mischung und Qualitätskontrolle bei Beschichtungsherstellern übergeht. Große Lieferanten wie Sherwin-Williams, PPG, Akzo Nobel, Axalta und RPM betreiben in der Regel Netzwerke mit mehreren Werken und Beschaffungsprogramme, die die Anfälligkeit gegenüber Spot-Volatilität bei kritischen Vorprodukten verringern können, während regionale Formulierer über kürzere Lieferzeiten, Nischenchemie (UV-härtend und Niedertemperaturpulver) und lokalisierten technischen Service konkurrieren.
Nachgelagert fließen industrielle Holzbeschichtungen über eine Mischung aus Direktversorgung von OEMs (Schreinerei- und Möbelwerke), Vertriebshändlern und Systemintegratoren für Beschichtungslinien, die Möbelrestaurierungsbetriebe und kleinere Werkstätten bedienen. Compliance-Pflichten im Zusammenhang mit NESHAP (40 CFR Part 63, Subpart QQQQ) und strengeren VOC-Vorschriften in Zuständigkeiten wie Kalifornien und dem SCAQMD beeinflussen Verpackung, Kennzeichnung, Emissionsdokumentation und die Notwendigkeit, mehrere konforme SKUs zu führen, was den Betriebskapitalbedarf für in mehreren Bundesstaaten tätige Vertriebshändler erhöht. Anbieter von Applikations- und Aushärtungsanlagen (Sprühautomatisierung und UV-/LED-UV-Linien) spielen ebenfalls eine zunehmend zentrale Rolle, da Liniengeschwindigkeit, Topfzeit und Aushärtungsfenster bestimmen, welche Beschichtungstechnologien im großen Maßstab eingesetzt werden können.
Wettbewerbslandschaft
Marktkonzentration
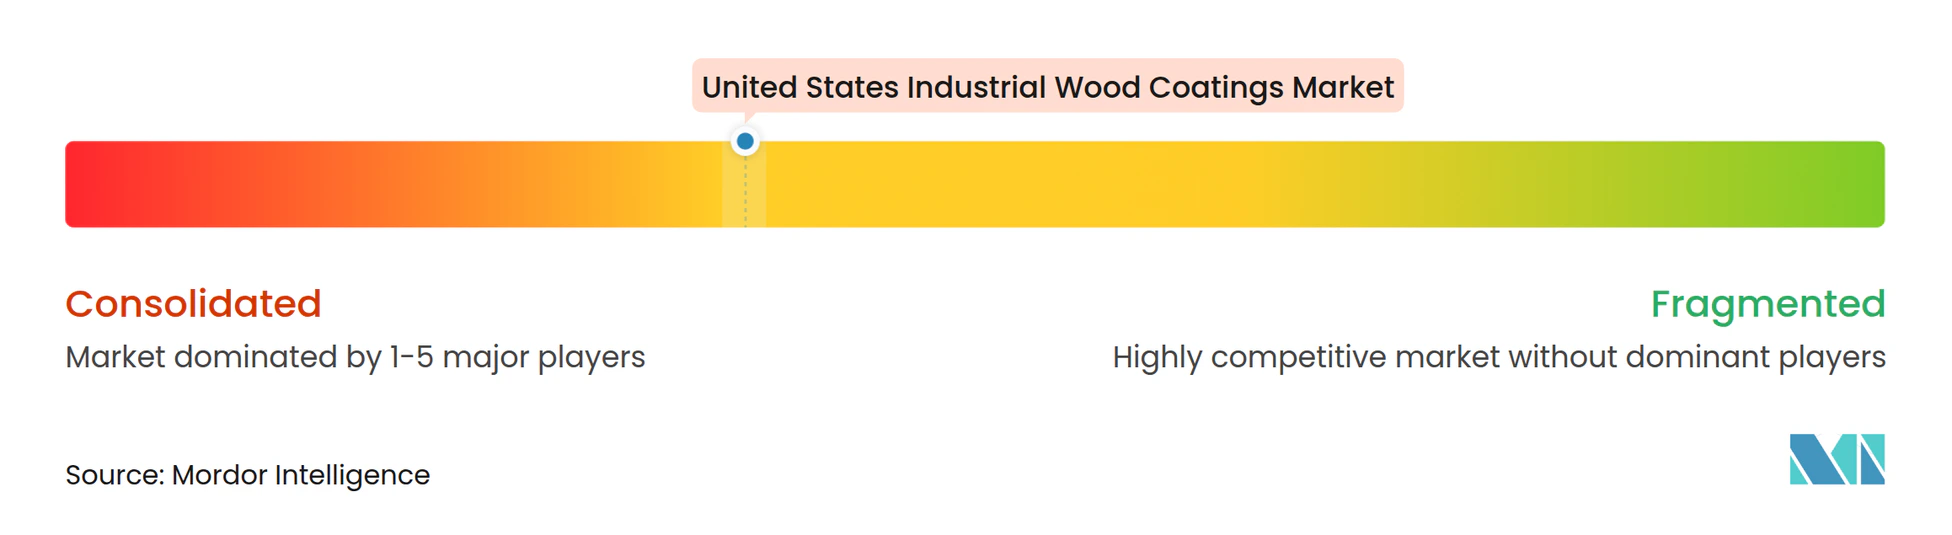
Der Markt für industrielle Holzbeschichtungen in den Vereinigten Staaten ist mäßig konsolidiert. Regionale Spezialisten – Stiles Industrial Coatings, ICP Industrial Solutions Group, Diamond Vogel – sichern sich Nischenvolumen in UV-härtbaren und Niedertemperaturpulverlinien und erzielen Preisaufschläge von 15–25 % in Gitarren-, Sportartikel- und maßgefertigten Schranknischen. Technologische Schutzgräben werden breiter: Lieferanten, die digitale Farbabstimmung und KI-Formulierungstools einsetzen, können benutzerdefinierte Farbtöne innerhalb von 24 Stunden anbieten – ein entscheidender Vorteil gegenüber langsameren Wettbewerbern. Die Rückwärtsintegration in die Harz- und Pigmentversorgung nimmt ebenfalls zu; langfristige TiO₂-Verträge schützen die Marktführer vor Spotpreisschwankungen und sichern Margenvorteile von 8–12 %, was ihre Führungsposition im Markt für industrielle Holzbeschichtungen stärkt.
Innovationsweißräume liegen in Niedertemperaturpulvern für MDF und in biobasierten Polyolen, die Scope-3-Emissionen um 30–40 % senken. Akteure, die Aushärtungsfenster von 120–140 °C erschließen, könnten eine Chance von 150–200 Millionen USD im Flachpackmöbelbereich nutzen. Unterdessen setzt sich die Distributorkonsolidierung fort: Teknos eröffnete 2024 12 neue Niederlassungen im Mittleren Westen, verbesserte die Servicedichte und setzte unabhängige Händler unter Druck, Übernahmen oder strategische Allianzen zu suchen.
Marktführer für industrielle Holzbeschichtungen in den Vereinigten Staaten
-
The Sherwin William Company
-
PPG Industries Inc.
-
Akzo Nobel N.V.
-
Axalta Coating Systems
-
RPM International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Eine wichtige Chance liegt in Umstellungsprogrammen, bei denen Holzverarbeiter lösungsmittelbasierte Systeme ersetzen, um niedrigere VOC- und HAP-Compliance-Anforderungen zu erfüllen und dabei den Durchsatz aufrechtzuerhalten. In den Vereinigten Staaten ist der regulatorische Anker klar definiert, mit der EPA-Aufsicht über Emissionen aus der Oberflächenbeschichtung von Holzbauprodukten gemäß 40 CFR Part 63, Subpart QQQQ, sowie strengen bundesstaatlichen und regionalen VOC-Anforderungen wie den kalifornischen Grenzwerten und der SCAQMD-Regel 1136. Diese Einschränkungen begünstigen wasserbasierte, hochfeststoffhaltige und UV-/LED-UV-Lösungen, die den Umgang mit Lösungsmitteln reduzieren, die Genehmigung in strengeren Luftreinhaltebezirken vereinfachen und mit der schnellen Fertigung von Schränken und Möbeln nach Maß in Einklang stehen.
Ein weiterer Weißraumbereich betrifft produktivitätsgetriebene Beschichtungsverbesserungen, die Beschichtungen mit Automatisierung und schnellerer Aushärtung kombinieren, insbesondere für Werke mit Versandfenstern von 24-48 Stunden und für Nachbearbeiter mit kurzen Neubeschichtungsplänen. Aktuelle Produktaktivitäten unterstützen diesen Wandel, darunter die Einführung eines wasserbasierten Schrankemails durch Benjamin Moore mit einem Neubeschichtungsfenster von vier Stunden (Dezember 2024) sowie eine breitere Betonung der Innovationskapazität bei Lieferanten, verdeutlicht durch die Eröffnung des Morikis Global Technology Center durch Sherwin-Williams in Ohio (Juli 2026). Niedrigtemperatur-Pulversysteme und UV-härtende Systeme für Holzwerkstoffe und MDF bieten ebenfalls einen Weg, die VOC-Exposition zu reduzieren und die Linienwirtschaftlichkeit zu verbessern, sofern thermische Grenzwerte eingehalten werden können, wodurch Lieferanten die Möglichkeit erhalten, Leistungsparität bei früher Blockierbeständigkeit, Fleckenbeständigkeit und Kantenabdeckung in Schreinerei- und Möbelanwendungen zu erzielen.
Aktuelle Branchenentwicklungen
- Juli 2026: Die Sherwin-Williams Company eröffnete das Morikis Global Technology Center in Brecksville, Ohio, um Beschichtungs-F&E, Produktentwicklung und Prozesstechnik voranzutreiben. Die Eröffnung stärkt die F&E-Kapazität für industrielle Beschichtungen in den USA und beschleunigt die Innovation bei Holzbeschichtungsformulierungen.
- Juli 2026: Die Sherwin-Williams Company - Eröffnete offiziell das 55.742 Quadratmeter große Morikis Global Technology Center in Brecksville, Ohio, um Beschichtungsforschung, Produktentwicklung und Prozesstechnik voranzutreiben. Der Kapazitätszuwachs stärkt das Innovationsökosystem des Unternehmens und unterstützt die schnellere Entwicklung von Holzbeschichtungsformulierungen.
- August 2024: PPG Industries, Inc. gab eine Investition von 300 Millionen USD in fortschrittliche Fertigung in Nordamerika bekannt, einschließlich einer Anlage in Tennessee zur Unterstützung der Produktion von Automobil- und Industriebeschichtungen. Die Investition erweitert die Beschichtungskapazität in Nordamerika und die regionale Lieferkette und verbessert den Service für Endnutzer von industriellen Holzbeschichtungen.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt industrielle Holzbeschichtungen, die in den Vereinigten Staaten verkauft und verwendet werden, um Holz- und Holzwerkstoffteile, die in Fabrikumgebungen hergestellt werden, zu schützen und zu veredeln. Die Erfassung erfolgt in Volumeneinheiten auf Basis der von industriellen Nutzern verbrauchten Beschichtungen.
Ausschlüsse aus dem Geltungsbereich: Dekorative Heimwerker-Holzfarben und -lasuren, die hauptsächlich über den Einzelhandel für den Haushaltsgebrauch vertrieben werden, sind ausgeschlossen. Ebenso ausgeschlossen sind Beschichtungen, die vorwiegend für Nicht-Holz-Substrate verwendet werden.
Segmentierungsübersicht
- Nach Harztyp
- Epoxid
- Acryl
- Alkyd
- Polyurethan
- Polyester
- Sonstige (Nitrozellulose usw.)
- Nach Technologie
- Wasserbasiert
- Lösemittelbasiert
- UV-härtbar
- Pulver
- Nach Endverbraucherbranche
- Holzmöbel
- Tischlerarbeiten (Fenster, Türen, Formteile)
- Bodenbeläge und Terrassendielen
- Sonstige (Musikinstrumente, Sportartikel)
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit dem Aufbau eines fundierten Überblicks über die US-amerikanische Holzverarbeitungsaktivität und die Nachfragesignale für Beschichtungen, die im Zeitverlauf überprüft werden können. Öffentliche Quellen wie das US Census Bureau (Fertigungs- und Baureihendaten), das Bureau of Labor Statistics (Erzeugerpreise und Beschäftigung), die US International Trade Commission (ausgewählte Harz- und Chemikalienströme), EPA- und staatliche Luftqualitätsprogramme (VOC-Vorschriften und Compliance-Ausrichtung) sowie Branchenverbände wie AWI und KCMA halfen uns, den Nachfragekontext und die wahrscheinliche Verlagerung hin zu VOC-ärmeren Technologien zu bestimmen.
Anschließend wurden Herstellerankündigungen, technische Datenblätter, Investorenmaterialien und seriöse Presseberichte ausgewertet, um zu verstehen, wie sich Produktmixe verändern und wo Kapazitäten oder Lieferzeiten die Volumina beeinflussen können. Parallel dazu nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken für Signale zu Formulierungs- und Härtungstechnologien sowie eine importexportdatenbank auf Sendungsebene, um ausgewählte vorgelagerte Bewegungen zu plausibilisieren. Die hier aufgeführten Sekundärforschungsquellen sind illustrativ; wir haben darüber hinaus weitere öffentliche und kostenpflichtige Referenzen genutzt, um Daten zu erheben, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu bestätigen, wie viel Beschichtung pro Produktionseinheit in wichtigen Holzproduktlinien verwendet wird und wie sich Technologieentscheidungen aufgrund von Vorschriften und Anforderungen an die Linienproduktivität verschieben. Wir sprachen mit einer Mischung aus Formulierern, Distributoren, Lohnveredelern und industriellen Holzproduktherstellern, wobei die Abdeckung widerspiegelt, wo Produktions- und Veredelungskapazitäten im ganzen Land konzentriert sind. Diese Gespräche wurden genutzt, um Lücken in öffentlichen Daten zu schließen, Volumentrends zu überprüfen und abschließende Annahmen mit dem tatsächlichen Einkaufsverhalten abzugleichen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 36 % | CXOs: 16 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 25 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 59 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe einer Top-down- und Bottom-up-Logik aufgebaut, bei der ein Nachfragepool aus US-amerikanischen Produktionsindikatoren für Fertigholzwaren rekonstruiert und anschließend mithilfe von Applikationsintensitätsbereichen in Beschichtungsvolumen umgerechnet wurde. Um das Modell praktikabel zu halten, stützten wir uns auf Variablen, die jährlich nachverfolgt werden können, wie Trends bei der Produktion von Schränken und Möbeln, Wohnungsneubauten und Renovierungsaktivitäten als Durchlaufsignal, typische Nass-zu-Trocken-Transfer- und Feststoffannahmen nach Technologie, die Mixverschiebung zwischen wasserbasierenden, lösemittelbasierenden und strahlungshärtenden Systemen sowie regulatorische Druckpunkte, die die Produktauswahl verändern.
Diese Gesamtwerte wurden anschließend durch selektive Bottom-up-Näherungen bestätigt, einschließlich stichprobenartiger Lieferanten- und Kanalprüfungen sowie Volumenkonsistenzprüfungen nach Endverbrauchsfertigungsclustern, bevor die endgültige Zahl angepasst wurde. Wo direkte Volumensignale dünn waren, wurden Lücken durch die Verwendung konservativer Bandbreiten aus Interviews geschlossen und anschließend gegen beobachtete Veränderungen in der Produktionsaktivität einem Stresstest unterzogen.
Für die Prognose verwendeten wir eine Szenarioanalyse, die durch eine einfache multivariate Struktur unterstützt wird, bei der sich Volumina mit der Fertigungsleistung und der Baunachfrage bewegen und der Technologiemix auf Basis erwarteter Compliance-Zeitpläne und Linienumstellungspläne angepasst wird. Der abschließende Prognosepfad wurde mit Praktikern überprüft, damit Eingangstrajektorien – wie Umstellungstempo und Auslastungsverschiebungen – für den US-amerikanischen Kontext realistisch blieben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, die nach Abweichungen zwischen Modelloutputs und unabhängigen Signalen suchen, bevor Schlussfolgerungen freigegeben wurden. Wir verglichen die implizierte Beschichtungsintensität mit bekannten Veredelungspraktiken, überprüften Jahres-zu-Jahres-Veränderungen im Vergleich zu Makroindikatoren und überprüften alle größeren Schwankungen erneut anhand von Interviewnotizen und Quelldaten.
Wenn das Modell ungewöhnliche Bewegungen erzeugte, wurde eine Nachfassaktion ausgelöst, um zu bestätigen, ob die Veränderung real war, zeitlich bedingt oder durch Mixverschiebungen verursacht wurde. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden abgeschlossen, wenn wesentliche Ereignisse eintreten, wie z. B. größere regulatorische Änderungen oder plötzliche Verschiebungen in der Produktionsaktivität. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Kunden die aktuellste aktualisierte Sichtweise erhalten.
Schätzung des Marktes für industrielle Holzbeschichtungen in den Vereinigten Staaten von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für diesen Bereich können variieren, da die Abgrenzung nicht immer einheitlich festgelegt wird und einige Quellen auch zwischen Wert und Volumen wechseln, ohne die Verbindung zwischen beiden klar zu erläutern. Unterschiede bei der Wahl des Basisjahres, ob ausschließlich die industrielle Nachfrage isoliert wird, und die Behandlung des Technologiemixes sind ebenfalls häufige Gründe dafür, dass Gesamtwerte nicht übereinstimmen.
Durch die Verfolgung technologischer Verschiebungen auf Linienebene und die Aktualisierung der Mixannahmen durch Rückfragen hält Mordor Intelligence den Gesamtwert für industrielle Holzbeschichtungen in den Vereinigten Staaten an industriellen Verbrauchsvolumina verankert, anstatt Einzelhandels-Holzveredelungsmittel oder rein wertbasierte Preisnarrative einzumischen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 276,39 Kilotonnen (2025) | |
| Branchenbericht A | 0,95 Milliarden USD (2025) | Wertbasierte Größenbestimmung, die einen breiteren Korb an Holzbeschichtungen umfassen kann; die Ergebnisse können sich je nach angenommenen durchschnittlichen Verkaufspreisen und danach verschieben, ob Auftragnehmer- oder Einzelhandelskanäle mit der industriellen Nachfrage vermischt werden. |
| Fachzeitschrift B | 0,00 Milliarden USD (2024) | Häufig auf regionaler Ebene mit gemischten Währungszeitpunkten und Preisannahmen diskutiert, was das kurzfristige Wachstum überschätzen kann, wenn die Einstandskosten für Harze und Lösemittel steigen, auch wenn die zugrunde liegenden Volumina stabil sind. |
Die Streuung zwischen den drei Zahlen ergibt sich hauptsächlich daraus, ob die Schätzung im industriellen Verbrauchsvolumen oder in Umsätzen verankert ist, die empfindlich auf Preiszyklen und Kanalabdeckung reagieren. Wenn der Geltungsbereich strikt auf die industrielle Holzveredelungsnachfrage in den USA beschränkt und der Mix mit praktischen Prüfungen aktualisiert wird, lässt sich die Marktgröße leichter auf wiederholbare Eingaben zurückführen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für industrielle Holzbeschichtungen in den Vereinigten Staaten heute?
Er wird für 2026 auf 284,29 Kilotonnen geschätzt und soll bis 2031 331,98 Kilotonnen erreichen.
Wie hoch ist die prognostizierte CAGR für industrielle Holzbeschichtungen in den USA zwischen 2026 und 2031?
Der Markt wird voraussichtlich im Prognosezeitraum mit einer CAGR von 3,15 % wachsen.
Welches Harzsegment dominiert die US-Nachfrage?
Polyurethanbeschichtungen führten 2025 mit einem Anteil von 60,15 % aufgrund ihrer Abrieb- und UV-Beständigkeit.
Warum gewinnen wasserbasierte Beschichtungen an Bedeutung?
Kaliforniens VOC-Grenzwert von 275 g/L und die 45-%-Gewichtsobergrenze der EPA beschleunigen die Einführung und senken gleichzeitig die Feuerversicherungskosten für Hersteller.
Welches Endverbrauchersegment wächst am schnellsten?
Holzmöbelanwendungen wachsen mit einer CAGR von 3,61 %, da maßgefertigte Schränke und Heimarbeitsplatz-Upgrades zunehmen.
Wer sind die führenden Lieferanten?
PPG, Sherwin-Williams und Akzo Nobel kontrollieren zusammen rund 45–50 % des nationalen Volumens, wobei regionale Unternehmen wie Diamond Vogel in Nischen-UV- und Pulverlinien hervorstechen.