
Weinmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
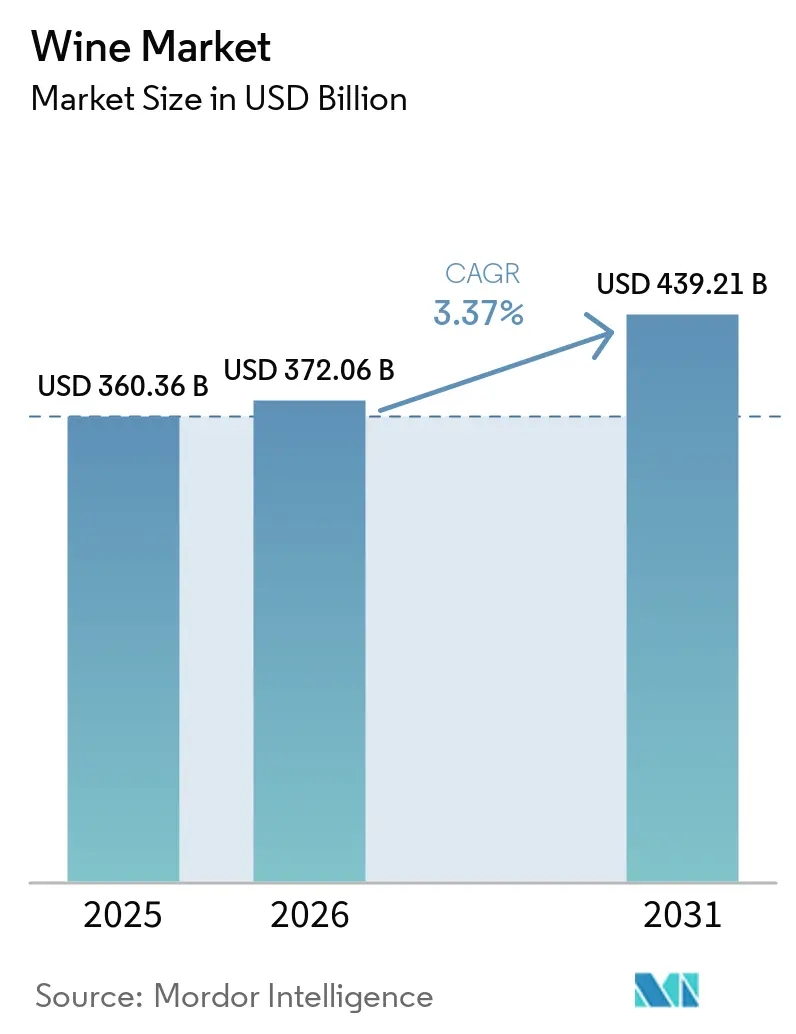
| Marktgröße (2026) | 372.06 Milliarden US-Dollar |
| Marktgröße (2031) | 439.21 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.37 % |
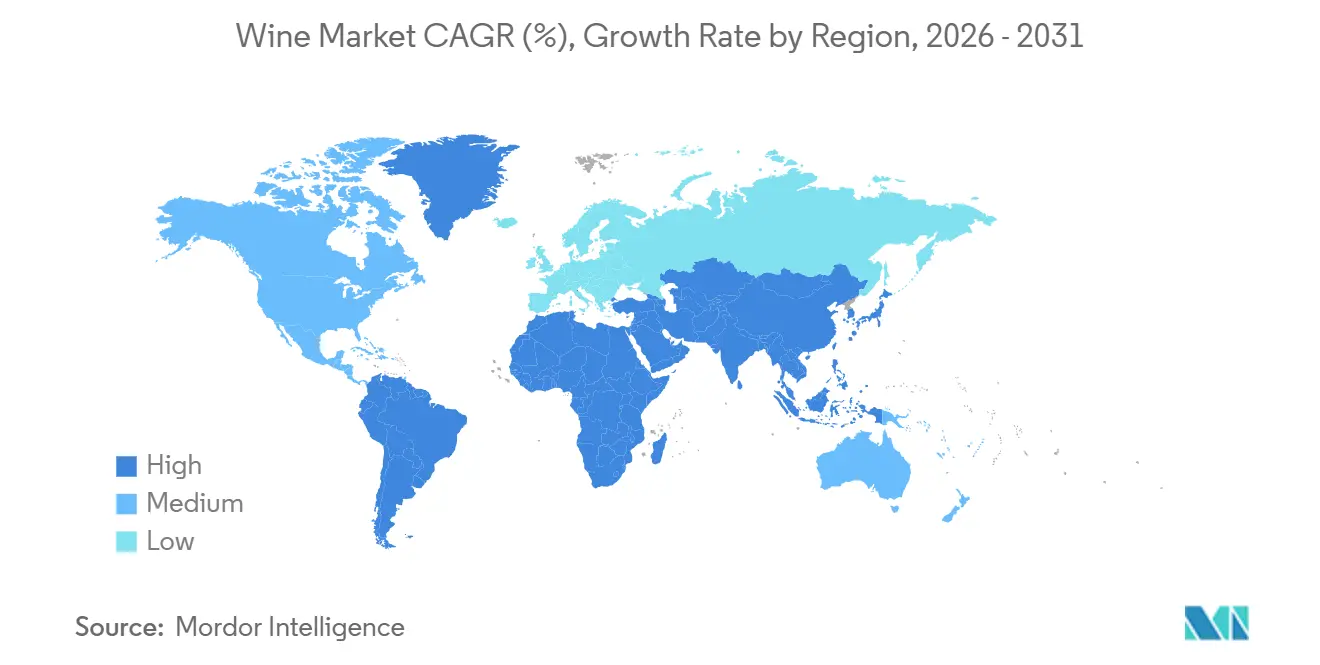
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
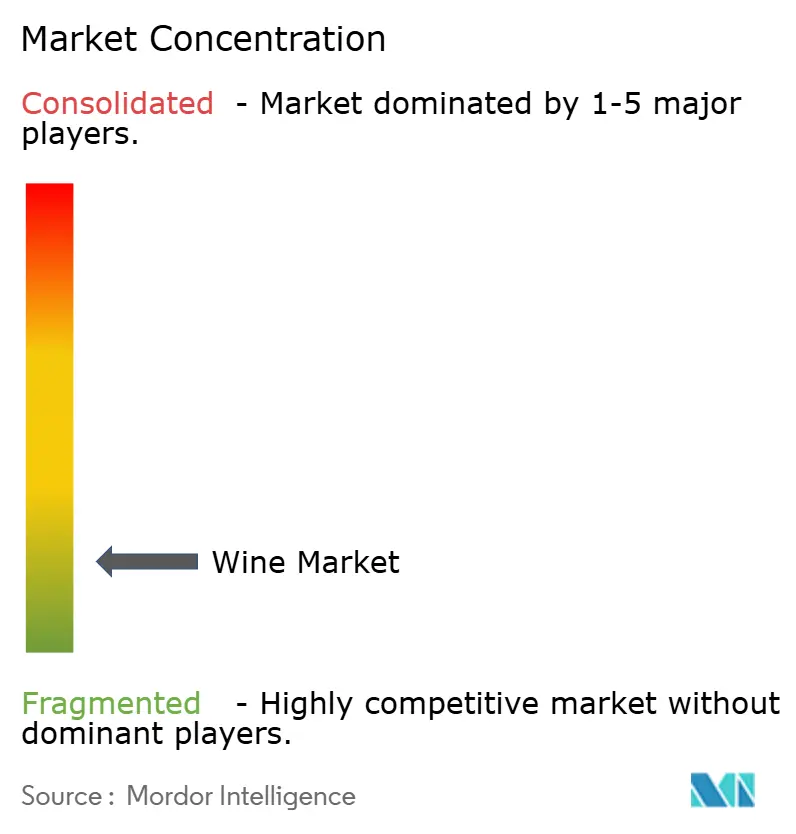
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Weinmarkt Analyse von Mordor Intelligence
Der Weinmarkt beläuft sich im Jahr 2025 auf USD 360,36 Milliarden und soll von USD 372,06 Milliarden im Jahr 2026 auf USD 439,21 Milliarden bis 2031 wachsen, was einem CAGR von 3,37 % entspricht. Dieses Wachstum spiegelt eine Wertsteigerung wider, die das Wachstum des Stückvolumens übertrifft, da Verbraucher zunehmend Produkte mit höheren Margen bevorzugen. Faktoren wie Premium-Positionierung, wachsender Tourismus und die Einführung von Direktvertriebskanälen (DTC) helfen dabei, Herausforderungen wie klimabedingte Ertragsrückgänge und Engpässe bei der Glasversorgung abzumildern. Europa behauptet seine Führungsposition dank etablierter Produktionszentren und geschützter Herkunftsbezeichnungen, die eine gleichbleibende Qualität und einen historischen Reiz gewährleisten. Unterdessen verzeichnet die Region Asien-Pazifik das schnellste Wachstum, da städtische Verbraucher der Mittelschicht die Weinkultur zunehmend annehmen, beeinflusst durch steigende verfügbare Einkommen und sich wandelnde Lebensstilpräferenzen. Während größere Marktteilnehmer von Regalprominenz und Skaleneffekten profitieren, bleibt der Markt stark fragmentiert, getragen von zahlreichen Familiengütern und Genossenschaften, die Nischenbedürfnisse und regionale Geschmäcker bedienen.
Wichtigste Erkenntnisse des Berichts
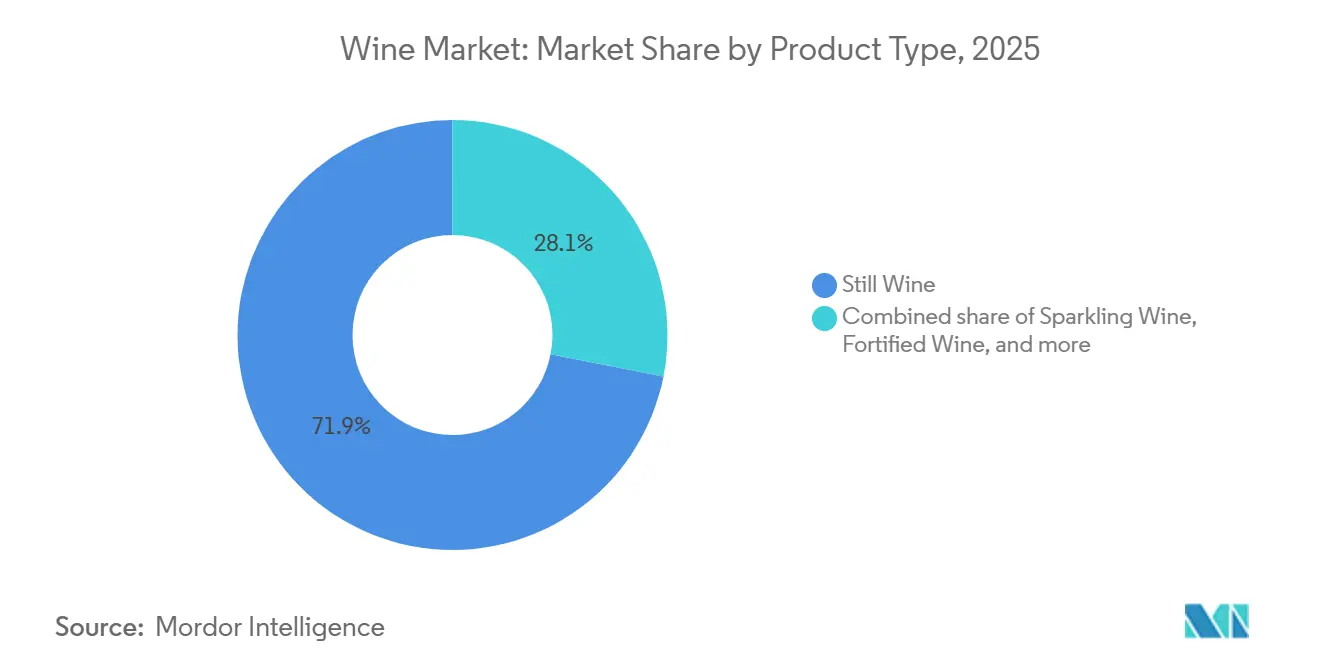
- Nach Produkttyp hielt Stillwein im Jahr 2025 einen Produkttyp-Anteil von 71,90 %, und Schaumwein wird voraussichtlich bis 2031 mit einem CAGR von 5,29 % wachsen.
- Nach Farbe führte Rotwein mit einem Farbanteil von 48,23 % im Jahr 2025, während Roséwein bis 2031 voraussichtlich mit einem CAGR von 4,12 % zulegen wird.
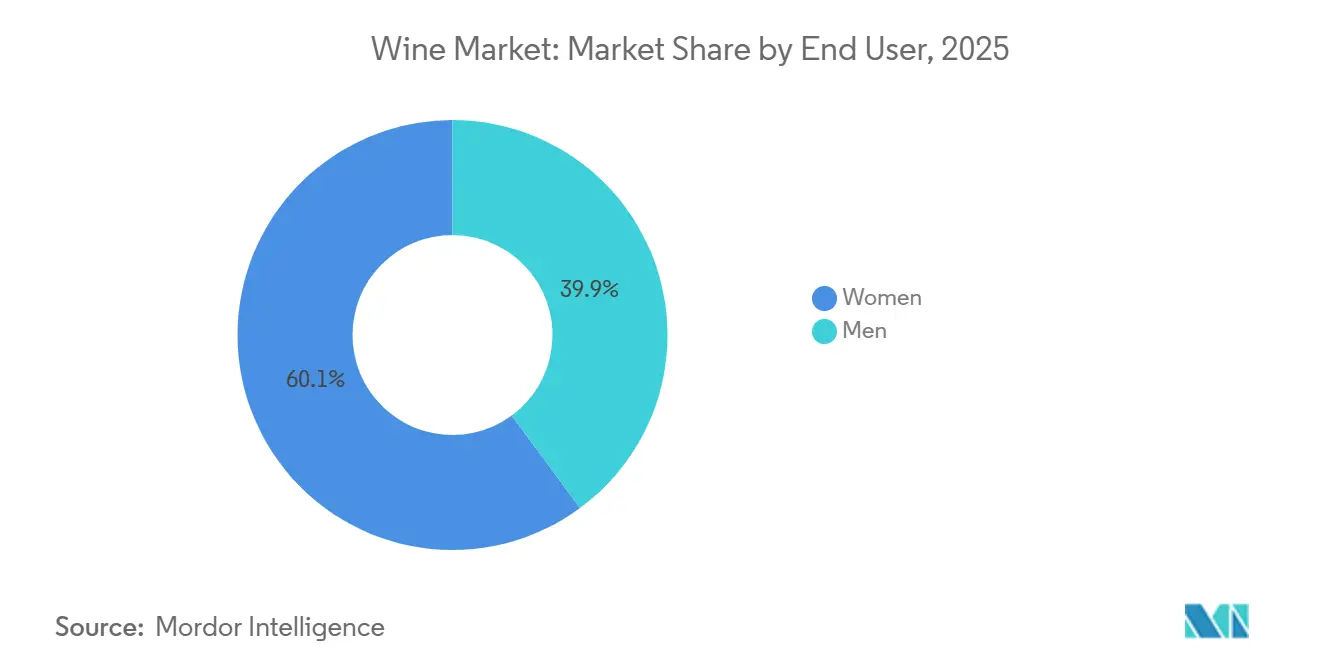
- Nach Endverbraucher entfielen auf Frauen 60,11 % des Konsums im Jahr 2025, und Männer werden voraussichtlich bis 2031 mit einem CAGR von 4,49 % zulegen.
- Nach Vertriebskanälen entfielen auf den Außer-Haus-Handel 59,65 % des Vertriebsanteils im Jahr 2025, während der Gastronomiebereich mit einem CAGR von 3,69 % bis 2031 wieder aufholt.
- Nach Geografie dominierte Europa mit einem regionalen Anteil von 45,34 % im Jahr 2025, und der asiatisch-pazifische Raum ist bis 2031 für einen CAGR von 5,46 % positioniert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender Tourismus und zunehmende Präsenz im Gastgewerbe | +0.5% | Europa, Nordamerika, Südamerika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach alkoholarmen/-freien Weinen | +0.4% | Nordamerika, Europa, frühe Einführung in städtischen Zentren Asien-Pazifiks | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Nachfrage nach Premium- und Super-Premium-Produkten | +0.6% | Global | Langfristig (≥ 4 Jahre) |
| Forschung zu klimaresistenten Rebsorten | +0.3% | Europa, Nordamerika, südliche Hemisphäre | Langfristig (≥ 4 Jahre) |
| Blockchain-gestützte Herkunftsnachverfolgung | +0.2% | Globale E-Commerce-Zentren | Mittelfristig (2–4 Jahre) |
| Weinberg-Robotik und KI-Analytik | +0.3% | Nordamerika, Europa, Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Tourismus- und Gastgewerbesektor
Weintourismus hat sich von einem Nischenangebot zu einer bedeutenden Einnahmequelle entwickelt und macht etwa 25 % des Gesamteinkommens von Weingütern aus, wodurch die Auswirkungen von Margendrucks im Großhandel abgemildert werden. Die Globale Konferenz der Welttourismusorganisation der Vereinten Nationen (UNWTO) im Jahr 2025 hob die Bedeutung des Weintourismus für die regionale Entwicklung hervor, da Destinationen Weinerlebnisse nutzen, um Millennials und Verbraucher der Generation Z anzuziehen, die an authentischen kulturellen Erfahrungen interessiert sind[1]. Dieser Trend ist besonders in Europas etablierten Weinregionen wie Bordeaux, der Toskana und Rioja sowie in aufstrebenden Destinationen wie dem Colchagua-Tal in Chile und Stellenbosch in Südafrika zu beobachten, wo staatliche Tourismusbehörden Weinrouten aktiv als kulturelles Erbe fördern. Die Integration des Gastgewerbes geht über Verkostungsräume hinaus und umfasst die Gastronomie vor Ort, wo Restaurants und Hotels kuratierte Weinkarten anbieten, die das Ausprobieren von Premium-Etiketten fördern und so Markenentdeckung und Wiederholungskäufe begünstigen. Dieser Ansatz schützt die Produzenten auch vor den Auswirkungen der Einzelhandelskonsolidierung, indem er direkte Vertriebskanäle nutzt, die Zwischenhändlermargen umgehen und wertvolle Verbraucherdaten für zielgerichtete Marketingmaßnahmen liefern.
Steigende Verbraucherpräferenz für alkoholarme und alkoholfreie Weine
Die Nachfrage nach alkoholarmen und alkoholfreien Weinen wächst, da gesundheitsbewusste Verbraucher – insbesondere die Generation Z und Millennials – Mäßigung anstreben, ohne vollständig auf Alkohol zu verzichten. Europäische Produzenten haben reagiert, indem sie in Entalkoholisierungstechnologien wie Umkehrosmose und Vakuumdestillation investiert haben, die den Sortencharakter erhalten und gleichzeitig den Alkoholgehalt auf 0,5 % oder darunter reduzieren. Die regulatorische Klarheit bleibt jedoch uneinheitlich. In den Vereinigten Staaten erlaubt das TTB die Kennzeichnung als „alkoholfreier Wein” für Produkte mit weniger als 0,5 % ABV, während die Europäische Union im Rahmen ihrer gemeinsamen Marktorganisation für Wein strengere Schwellenwerte durchsetzt. Diese Kategorieausweitung adressiert auch aufstrebende Märkte, in denen kulturelle oder religiöse Normen den traditionellen Weinkonsum einschränken, und schafft Möglichkeiten für inkrementelles Volumenwachstum im Nahen Osten und in Teilen des Asien-Pazifik-Raums. Produzenten wie Treasury Wine Estates haben dedizierte NoLo-Submarken eingeführt, was signalisiert, dass sich dieses Segment von einem experimentellen zu einem strategischen Wachstumsbereich entwickelt hat, wie in der Treasury Wine Estates Investor Presentation 2025 hervorgehoben wird[2].
Anstieg der Nachfrage nach Premium- und Super-Premium-Weinen
Die Premiumisierung gestaltet den Weinmarkt weiterhin grundlegend um. Dieser Trend wird von wohlhabenden Verbrauchern in Nordamerika und im Asien-Pazifik-Raum angetrieben, die Wein sowohl als Luxuskonsumgut als auch als Anlageobjekt betrachten, wie Auktionsindizes belegen, die Bordeaux-Erstgewächse und Burgundy-Grands-Crus verfolgen. Die Moët Hennessy-Sparte von LVMH berichtete, dass ihr Prestige-Champagner-Portfolio trotz makroökonomischer Herausforderungen seine Preissetzungsmacht beibehielt, wobei Dom Pérignon und Krug im Jahr 2024 ein Volumenwachstum im mittleren einstelligen Bereich erzielten, wie im LVMH-Geschäftsbericht 2024 vermerkt[3]. Im Gegensatz dazu sehen sich Mainstream- und Wert-Weinsegmente einem strukturellen Rückgang gegenüber. Constellation Brands hat beispielsweise Marken mit geringeren Margen veräußert, um sich auf sein Premium-Portfolio zu konzentrieren, darunter The Prisoner und Kim Crawford, wie in seiner 10-K-Einreichung 2024 dargelegt. Diese Bifurkation schafft strategische Handlungszwänge: Großanbieter müssen entweder in Richtung Premium-Angebote wechseln oder den Markt verlassen, während Boutique-Weingüter Knappheit und Terroir-Narrative nutzen, um Ultra-Premium-Preise zu erzielen.
Forschung und Entwicklung klimaresistenter Rebsorten erweitert nutzbare Terroirs
Klimatische Volatilität, einschließlich unregelmäßiger Frosteignisse, Hitzewellen und sich verändernder Niederschlagsmuster, hat Investitionen in widerstandsfähige Rebengenetik und adaptive Weinbaumethoden angetrieben. PIWI-Sorten (pilzwiderstandsfähige Hybride) haben in Europa an Bedeutung gewonnen, wo Anforderungen an die ökologische Zertifizierung und ein reduzierter Fungizideinsatz mit den Nachhaltigkeitserwartungen der Verbraucher übereinstimmen. Deutschland und die Schweiz haben beispielsweise PIWI-Anpflanzungen von über 1.000 Hektar verzeichnet, da Produzenten die Betriebskosten senken und gleichzeitig die Qualität aufrechterhalten wollen, gemäß der Agrarforschung der Europäischen Kommission. Diese Innovationen erweitern den geografischen Fußabdruck der Premium-Weinproduktion, stellen traditionelle Herkunftsbezeichnungen in Frage und schaffen neue Herkunftsgeschichten, die explorative Verbraucher ansprechen. Die strategische Implikation ist eine schrittweise Entkopplung des Terroirs von der geografischen Breite, da Fortschritte in Technologie und Genetik klimatische Nachteile abmildern. Regulatorische Rahmenbedingungen für die Rebsortenkennzeichnung und Herkunftsbezeichnungsregeln werden jedoch eine entscheidende Rolle dabei spielen, in welchem Tempo diese Innovationen kommerzielle Größenordnungen erreichen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge und divergierende Alkoholregulierung | -0.4% | Global, akut in Nordamerika (bundesstaatliche Unterschiede), Asien-Pazifik (Importzölle, Lizenzvergabe) | Langfristig (≥ 4 Jahre) |
| Hohe Produktionskosten verstärkt durch Klimavolatilität | -0.5% | Europa, Nordamerika, Australien (etablierte Regionen mit Ertragsschwankungen) | Mittelfristig (2–4 Jahre) |
| Ausgefeilte Fälschungen in E-Commerce-Kanälen | -0.2% | Globaler E-Commerce, konzentriert in Asien-Pazifik und aufstrebenden Online-Märkten | Kurzfristig (≤ 2 Jahre) |
| Glas- und Logistikengpässe erhöhen Verpackungskosten | -0.3% | Global, akut in Europa und Nordamerika (Konzentration der Glasversorgung) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge und divergierende Alkoholvorschriften
Regulatorische Fragmentierung verursacht erhebliche Compliance-Kosten und schränkt den Marktzugang ein, insbesondere für Exporteure, die mit unterschiedlichen Kennzeichnungs-, Besteuerungs- und Vertriebsregeln konfrontiert sind. In den Vereinigten Staaten begrenzt das Drei-Stufen-System, das die Trennung von Produzenten, Händlern und Einzelhändlern vorschreibt, den Direktversand an Verbraucher. Das Alkohol- und Tabaksteuer- und Handelsbüro (TTB) hat seine Prozesse zur Erteilung von Etikettengenehmigungen (COLA) modernisiert und die Genehmigungszeiten verkürzt. In der Region Asien-Pazifik variieren Zollstrukturen und Importlizenzierungsregime erheblich. So steht Chinas Wiedereinführung seiner Nullzollpolitik für australischen Wein im Jahr 2024 nach einer dreijährigen Aussetzung in starkem Kontrast zu Indiens Zöllen von über 150 %, die legale Importe behindern und Graumarktaktivitäten begünstigen. In der Europäischen Union schützt der Rahmen für geografische Angaben regionale Herkunftsbezeichnungen, schränkt jedoch die Rebsortenflexibilität ein, was es Produzenten aus der Neuen Welt erschwert, die Traubenzusammensetzung transparent zu kommunizieren.
Hohe Produktionskosten, verstärkt durch klimatische Volatilität
Klimabedingte Ertragsschwankungen haben die Produktionskosten durch verschiedene Faktoren erheblich erhöht, darunter der Bedarf an verbesserten Bewässerungssystemen, Frostschutzinfrastruktur, höheren Versicherungsprämien und adaptivem Laubwandmanagement. Laut der Internationalen Organisation für Rebe und Wein (OIV) sank die weltweite Weinproduktion im Jahr 2024 auf 225,8 Mhl, den niedrigsten Stand seit sechs Jahrzehnten, aufgrund von Spätfrösten in Europa und Dürrebedingungen in Südamerika. Dies zwang die Produzenten, entweder zusätzliche Früchte zu erhöhten Spotpreisen zu beschaffen oder die Produktion zu reduzieren. Energieintensive Maßnahmen wie Windmaschinen zur Frostabwehr und Entsalzung zur Bewässerung in wasserarmen Gebieten haben wiederkehrende Betriebskosten hinzugefügt und die Gewinnmargen insbesondere für mittelgroße Produzenten ohne Skaleneffekte komprimiert. Saisonale Arbeitskräftemangel haben zudem Überstundenzuschläge und Investitionen in die Mechanisierung vorangetrieben, die verlängerte Amortisationszeiträume erfordern. Diese Kostendrücke wirken sich überproportional auf Regionen mit marginalen Klimabedingungen und begrenztem Kapitalzugang aus und beschleunigen die Branchenkonsolidierung, da kleinere Güter entweder den Markt verlassen oder an größere, besser kapitalisierte Unternehmen verkauft werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Schaumwein übertrifft die Tradition des StillweinsIm Jahr 2025 entfielen auf Stillwein 71,90 % des Produkttyp-Anteils, was seine etablierte Rolle sowohl im Alltag als auch in der gehobenen Gastronomie widerspiegelt. Schaumwein wird jedoch bis 2031 voraussichtlich mit einem CAGR von 5,29 % wachsen und damit den Kategoriedurchschnitt übertreffen. Die verbesserte Zugänglichkeit von Prosecco, begünstigt durch das kosteneffiziente Charmat-Verfahren, hat den Schaumweinkonsum über festliche Anlässe hinaus ausgeweitet. Die italienischen Schaumweinexporte erreichten 2024 trotz makroökonomischer Herausforderungen Rekordvolumina, wie Italian Wine Central berichtet. Im Gegensatz dazu setzt Champagner auf seine Knappheit und das Prestige der Herkunftsbezeichnung, um Ultra-Premium-Preise aufrechtzuerhalten.
Marken wie LVMHs Moët und Chandon sowie Veuve Clicquot priorisierten 2024 Margen gegenüber Marktanteilen, als der Lagerabbau abgeschlossen wurde, wie im LVMH Annual Report 2024 vermerkt. Andere Weinsorten wie Wermut, aromatisierte Weine und Pétillant-Naturel bleiben Nischenprodukte, sprechen jedoch handwerksorientierte Verbraucher an, die Neuheit und handwerkliche Herkunft suchen. Stillwein dominiert weiterhin in der gehobenen Gastronomie, wo Sommeliers in kuratierten Weinkarten Terroir und Jahrgangsvariation betonen. Im Außer-Haus-Handel bleibt Stillwein ein Grundnahrungsmittel für den täglichen Konsum, wobei preisbewusste Käufer sich auf die Kosten pro Portion statt auf Verpackungsinnovationen konzentrieren. Likörwein steht vor Herausforderungen, da jüngere Verbraucher weniger Interesse an süßen, alkoholreichen Profilen zeigen. Premium-Tawny-Ports und Single-Quinta-Jahrgänge behalten jedoch ihre Attraktivität bei Sammlern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Farbe:
Roséwein gewinnt, während Rotwein die Tradition hältIm Jahr 2025 machte Rotwein 48,23 % des farbbasierten Marktanteils aus, gestützt durch etablierte Rebsorten wie Cabernet Sauvignon, Merlot und Pinot Noir, die Weinkarten in der Gastronomie und Sammlerkeller dominieren. Roséwein soll jedoch bis 2031 mit einem CAGR von 4,12 % wachsen, angetrieben durch sich wandelnde ganzjährige Konsummuster und zunehmende Premiumisierung. Roséwein im Provence-Stil, bekannt für seine blasse Farbe und sein trockenes Profil, hat sich über seinen traditionellen saisonalen Reiz hinaus entwickelt. Produzenten wie Château d'Esclans und Whispering Angel haben in Nordamerika und der Region Asien-Pazifik erhebliche Anerkennung gewonnen. Weißwein, der den verbleibenden Marktanteil hält, profitiert von seiner Vielseitigkeit bei Speisekombinationen und seiner Beliebtheit bei warmem Wetter, wobei Chardonnay und Sauvignon Blanc die Rebsortenverkäufe anführen.
Das Wachstum des Roséweins wird durch seine geografische Expansion über seine mediterranen Ursprünge hinaus weiter unterstützt. Regionen wie Australien, Südafrika und Kalifornien haben die Roséproduktion durch die Nutzung bestehender Rotweinberge mittels Saignée- oder Direktpressmethoden gesteigert. Dieser Ansatz ermöglicht es den Produzenten, zusätzliche Margen zu erzielen, ohne neue Weinberge anlegen zu müssen. Die Segmentierung nach Farbe entspricht den Konsumgelegenheiten: Rotwein wird für formelle Mahlzeiten und die Lagerung bevorzugt, Weißwein für ungezwungene Mahlzeiten und Aperitifs, und Roséwein für gesellige Zusammenkünfte und Veranstaltungen im Freien.
Nach Endverbraucher:
Frauen führen, Männer holen aufFrauen repräsentierten im Jahr 2025 60,11 % des Endverbraucheranteils, angetrieben durch kontinuierliches Engagement in wellnessorientierten und alkoholarmen Kategorien. Männer sollen jedoch bis 2031 mit einem CAGR von 4,49 % wachsen, da die handwerklichen und Premium-Weinsegmente männliche Verbraucher ansprechen, die an handwerklichen Ursprüngen und sammelwürdigen Etiketten interessiert sind. Marketingstrategien, die auf Frauen abzielen, konzentrieren sich auf die Lifestyle-Integration, wobei Marken wie Sula Vineyards in Indien und Kim Crawford in Neuseeland soziale Medien und Influencer-Partnerschaften nutzen, um Community-Engagement zu fördern und Produkttests anzuregen. Im Gegensatz dazu zeigen männliche Verbraucher eine stärkere Präferenz für vollmundige Rotweine, Likörweine und Produkte mit limitierter Auflage, die Expertise und Investitionswert vermitteln.
Die Endverbraucher-Landschaft verändert sich, da traditionelle Geschlechterassoziationen abnehmen. Die Beteiligung von Männern an Weinclubs und Verkostungsveranstaltungen hat zugenommen, angetrieben durch Craft-Spirits-Enthusiasten, die in den Weinbereich wechseln, und jüngere Demografien, die geschlechtsspezifische Konsumnormen ablehnen. Gleichzeitig gewinnen weibliche Sommeliers und Winzerinnen an Sichtbarkeit, stellen Branchenstereotypen in Frage und steigern den kulturellen Reiz von Wein. Produzenten passen sich an, indem sie geschlechtsneutrales Branding und Verpackungen einsetzen, die Terroir, Nachhaltigkeit und Handwerkskunst statt lifestyle-orientierter Botschaften hervorheben. Die strategische Bedeutung dieser Segmentierung liegt in der Optimierung von Kanälen und Botschaften: Marken, die auf Frauen abzielen, sollten sich auf digitales Engagement, abonnementbasierte Modelle und Wellness-Narrative konzentrieren, während jene, die auf Männer abzielen, Knappheit, Kritikerbeurteilungen und vertikale Verkostungserlebnisse betonen sollten.
Nach Vertriebskanal:
Einzelhandel dominiert, Gastronomie erholt sichEinzelhandelskanäle machten im Jahr 2025 59,65 % des Vertriebsanteils aus, einschließlich Fachgeschäften für Spirituosen, Supermärkten und E-Commerce-Plattformen. Gastronomiekanäle sollen jedoch bis 2031 mit einem CAGR von 3,69 % wachsen, angetrieben durch die Erholung der Gastgewerbebetriebe und den zunehmenden Reiz des Erlebnisessens, das die Ausgaben pro Flasche steigert. Fachgeschäfte für Spirituosen bleiben ein wichtiger Bestandteil des Einzelhandelssegments und bieten kuratierte Sortimente und sachkundiges Personal, das eine Mittelposition zwischen Massenmarkt-Supermärkten und Gastronomieoptionen einnimmt. Gastronomiekanäle, einschließlich Restaurants, Bars und Hotels, erzielen höhere Preise pro Einheit, wobei in der gehobenen Gastronomie hohe Aufschläge auf Großhandelspreise üblich sind.
Die Vertriebssegmentierung verdeutlicht strukturelle Veränderungen im Verbraucherverhalten und in regulatorischen Rahmenbedingungen. Die Dominanz des Einzelhandels wird durch Faktoren wie Bequemlichkeit, Preistransparenz und das Wachstum von Direktvertriebsmodellen (DTC) gestützt, die traditionelle Drei-Stufen-Systeme dort umgehen, wo dies rechtlich zulässig ist. Fachgeschäfte für Spirituosen differenzieren sich durch Bildungsverkostungen, Mitarbeiterschulungen und kuratierte Produktkollektionen, die Premium-Preise rechtfertigen und Kundenloyalität fördern. Die Erholung der Gastronomie verlief ungleichmäßig, wobei sich die Freizeitgastronomie und Bars schneller erholt haben als die gehobene Gastronomie, die weiterhin mit Herausforderungen wie Arbeitskräftemangel und höheren Betriebskosten konfrontiert ist.
Geografische Analyse
Europäischer Weinmarkt
Europa erwirtschaftete im Jahr 2025 44,45 % der weltweiten Weinumsätze, gestützt durch etablierte kulturelle Traditionen und konzentrierte weinproduzierende Regionen. Das Verbraucherverhalten zeigt eine Verlagerung vom täglichen Konsum hin zum Trinken an Wochenenden und bei besonderen Anlässen, was zu einem Rückgang der Volumina im Niedrigpreissegment, aber zu einem gestiegenen Anteil des Premiumsegments führt. In Frankreich bleibt Wein das wichtigste alkoholische Getränk, mit einer starken Verbreitung unter 18- bis 25-Jährigen. Das Marktwachstum in Italien wird durch Werbemaßnahmen der Denominazione di Origine Controllata e Garantita (DOCG) und gestiegene Exporte in die Vereinigten Staaten angetrieben. Europäische Produzenten sehen sich strengen Umweltvorschriften gegenüber, was zu einer verstärkten Einführung von Bio-Zertifizierungen und biodynamischen Praktiken führt, die die Produktionskosten erhöhen, gleichzeitig aber Marketingvorteile bieten.
Asiatisch-pazifischer Weinmarkt
Die asiatisch-pazifische Region wird voraussichtlich bis 2031 mit einer CAGR von 5,46 % wachsen, angetrieben durch verschiedene Faktoren in den wichtigsten Märkten. In China wird die Marktexpansion durch die zunehmende Produktion einheimischer Premiumweine vorangetrieben, unterstützt durch Fortschritte in der Weinherstellungstechnik und die wachsende Beliebtheit lokal produzierter hochwertiger Weine. Darüber hinaus hat die Entwicklung von Duty-free-Einzelhandelskanälen die Zugänglichkeit und Nachfrage nach Premiumweinen weiter gesteigert. In Indien wird das Wachstum durch den Aufschwung von Weintourismus-Initiativen in Maharashtra unterstützt, die landwirtschaftliche Erlebnisse wie Weinbergtouren und Weinverkostungen verbinden. Südkoreanische Verbraucher zeigen eine ausgeprägte Vorliebe für süßere Weine, was kulturelle Geschmackspräferenzen widerspiegelt, während japanische Käufer eine wachsende Nachfrage nach perlenden Moscato-Weinen zeigen, die durch ihre Vielseitigkeit und Attraktivität in gesellschaftlichen Umgebungen bedingt ist. Der Weinmarkt in Thailand expandiert ebenfalls, unterstützt durch zunehmende Urbanisierung und eine wachsende Mittelschicht mit höherem verfügbaren Einkommen. Darüber hinaus ermöglichen digitale Plattformen Direktlieferungen von kleinen europäischen Produzenten an asiatische Verbraucher, wodurch traditionelle Importbarrieren umgangen und Kosten gesenkt werden.
Südamerikanischer und MEA-Weinmarkt
Südamerikanische Exporteure, insbesondere aus Chile und Argentinien, nutzen Freihandelsabkommen, um ihre Marktpräsenz angesichts des wachsenden Wettbewerbs aus Spanien und Portugal aufrechtzuerhalten. Diese Abkommen bieten Exporteuren reduzierte Zölle und einen verbesserten Zugang zu internationalen Märkten, sodass sie in einem zunehmend wettbewerbsintensiven Umfeld konkurrenzfähig bleiben können. Darüber hinaus konzentrieren sich diese Länder auf die Verbesserung der Qualität und des Brandings ihrer Weine, um globale Verbraucher anzusprechen. Die Regionen Naher Osten und Afrika weisen langfristiges Wachstumspotenzial auf, trotz regulatorischer Herausforderungen, da wohlhabende städtische Gebiete weiterhin Premiumweine für gehobene Restaurants importieren. Wohlhabende Verbraucher in diesen Regionen suchen zunehmend nach hochwertigen Produkten, was Exporteuren Möglichkeiten eröffnet, Nischenmärkte zu bedienen. Die Navigation durch komplexe regulatorische Rahmenbedingungen und Importbeschränkungen bleibt jedoch eine entscheidende Herausforderung. Um in diesen vielfältigen Märkten erfolgreich zu sein, sind die Einhaltung regulatorischer Anforderungen und die Umsetzung maßgeschneiderter Kommunikationsstrategien erforderlich, die den einzigartigen Präferenzen und kulturellen Besonderheiten jedes Marktes Rechnung tragen.

Regulatorisches Umfeld
In den Vereinigten Staaten bleibt die Alkohol-Compliance zwischen der Bundesaufsicht und den bundesstaatlichen Vertriebsbeschränkungen aufgeteilt. Das Alcohol and Tobacco Tax and Trade Bureau (TTB) veröffentlichte im Januar 2025 einen Entwurf einer Regelung zu obligatorischen Alkohol-Fakten-Angaben, einschließlich Informationen zu Alkohol- und Kalorien-/Nährwertgehalten, für Etiketten alkoholischer Getränke gemäß dem Federal Alcohol Administration Act. Dies schafft zusätzlichen Bedarf an Verpackungs-, Daten- und Genehmigungsworkflows für Produzenten, die in mehreren Bundesstaaten und Vertriebskanälen tätig sind. Die Handelspolitik ist ebenfalls eine Variable für Exporteure: Das Office of the United States Trade Representative (USTR) hob in seiner Handelsagenda 2026 gegenseitige Handelsrahmen hervor, während der National Trade Estimate Report 2026 weiterhin nicht-tarifäre Handelshemmnisse katalogisiert, die für Wein relevant sind, und so den Bedarf an Mehrmarkt-Compliance und flexibler Etikettierung für globale Marken unterstreicht.
Wettbewerbslandschaft
Der globale Weinmarkt ist durch eine fragmentierte Wettbewerbsstruktur gekennzeichnet. Dies spiegelt die Präsenz zahlreicher Produzenten wider, die von kleinen Familienbetrieben bis hin zu großen multinationalen Konzernen reichen. Die Fragmentierung wird durch die terroir-basierte Differenzierung des Weins angetrieben, bei der regionale Appellationen und Mikroklimata natürliche Barrieren gegen die Kommodifizierung schaffen. Unternehmen wie Constellation Brands, Treasury Wine Estates und E. & J. Gallo nutzen umfangreiche Portfolios und starke Einzelhändlerbeziehungen, um erstklassige Regalflächen zu sichern und Mengenrabatte auszuhandeln. Die Markentreue bleibt jedoch verteilt, da Verbraucher häufig zwischen Rebsorten, Regionen und Preisklassen wechseln.
Chancen sind in der Premiumisierung aufstrebender Märkte erkennbar, darunter Indien, Südostasien und das subsaharische Afrika. Lokale Produzenten in diesen Regionen können höhere Margen erzielen, indem sie inländische Weine als zugängliche Luxusprodukte positionieren. Darüber hinaus bietet das Segment der alkoholarmen und alkoholfreien Weine Wachstumspotenzial, da etablierte Anbieter bislang zögerlich in diese Kategorie investiert haben. Die Einführung von Technologien wird zu einem wichtigen Differenzierungsmerkmal im Weinmarkt. Treasury Wine Estates hat beispielsweise Präzisionsvitikultureplattformen und Datenanalysen implementiert, um das Weinbergmanagement zu optimieren. Die Moët Hennessy-Sparte von LVMH hat Investitionen auf Ultra-Premium-Champagner und Prestige-Stillweine konzentriert und dabei Wertmarken veräußert oder deprioritisiert, um Margen und Markenwert zu schützen.
Aufkommende Disruptoren wie die Direktvertriebsspezialisten Winc und Naked Wines nutzen Abonnementmodelle und algorithmische Empfehlungen, um traditionelle Einzelhandelskanäle zu umgehen. Dieser Ansatz ermöglicht es ihnen, Verbraucherdaten zu erfassen und Margen zu behalten, die historisch von Großhändlern und Einzelhändlern beansprucht wurden. Darüber hinaus gewinnen kleinere Produzenten, insbesondere Bio- und biodynamische Weingüter, an Bedeutung, indem sie nachhaltigkeitsbewusste Verbraucher ansprechen, die bereit sind, Aufpreise für zertifizierte Praktiken und transparente Lieferketten zu zahlen. Die Patentaktivität im Bereich der Weinbergautomatisierung und KI-gesteuerten Qualitätskontrolle nimmt zu. Unternehmen wie Monarch Tractor und Trimble melden Patente für autonome Geräte und Sensorintegration an, was signalisiert, dass geistiges Eigentum in der Agrartechnologie zu einem Wettbewerbsvorteil für kapitalintensive Produzenten werden wird.
Marktführer der Weinbranche
-
Bacardi Limited
-
E. & J. Gallo Winery
-
Constellation Brands Inc.
-
Pernod Ricard
-
Bronco Wine Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Weinmarkt
- E. & J. Gallo Winery
- Constellation Brands Inc.
- The Wine Group LLC
- Pernod Ricard Winemakers
- Treasury Wine Estates
- Sula Vineyards Limited
- Bronco Wine Company
- Foley Family Wines
- Bacardi Limited
- Symington Family Estates
- Madeira Wine Company SA
- Accolade Wines
- Moët Hennessy (LVMH)
- Jackson Family Wines
- Caviro Group
- Grupo Peñaflor
- Viña Concha y Toro SA
- Familia Torres
- Changyu Pioneer Wine
- Domaines Barons de Rothschild (Lafite)
- Henkell Freixenet
- Castel Frères

Marktchancen und Zukunftsaussichten
Die regulatorische Modernisierung und compliance-getriebene Produktinnovation schaffen Freiräume für Wein mit niedrigerem und reduziertem Alkoholgehalt, unterstützt durch klarere Terminologie und Sektormaßnahmen in der Europäischen Union im Rahmen der Verordnung (EU) 2026/471 (Februar 2026). Dies ergänzt den Einsatz von Entalkoholisierungstechnologien durch Hersteller, wie umgekehrte Osmose und Vakuumdestillation, die bereits in Kategoriestrategien erwähnt werden, und kann Portfolios unterstützen, die zwischen Einzelhandel außerhalb der Gastronomie und Direct-to-Consumer(DTC)-Programmen übertragbar sind, sofern erlaubt.
Investitionen in Lieferkette und Marktzugang werden ebenfalls zu einem praktischen Hebel zum Schutz der Margen angesichts von Glas-, Logistik- und klimabedingtem Kostendruck. In Europa deuten benannte Projekte auf eine Konsolidierung der Abfüll-, Reifungs- und Vertriebskapazitäten hin: KEO PLC kündigte Pläne für ein Abfüll- und Vertriebszentrum in Limassol im Wert von 25 Millionen EUR an (Mai 2026), und Mack & Schuhle Italia kündigte eine Investition von 16 Millionen EUR zur Erweiterung seiner Weinanlage in Laterza an (Juli 2026). Im asiatisch-pazifischen Raum bleiben Marktzugang und Kennzeichnungsstrategie greifbare Chancenbereiche für Exporteure und heimische Marktführer: Wine Australia berichtete über abschließende Verhandlungen zu einem neuen Australien-EU-Weinabkommen (März 2026), das auf vereinfachte Zertifizierung und g.g.A.-bezogenen Schutz abzielt, während in Indien Sula Vineyards eine endgültige Vereinbarung zum Erwerb des 19 Acres großen Chandon-Anwesens in Nashik unterzeichnete (März 2026), wodurch Produktionsinfrastruktur hinzukommt, die eine auf Premium-Sekt und erlebnisorientierten Weintourismus ausgerichtete Positionierung unterstützt.
Recent Industry Developments in Weinmarkt
- Juni 2026: Bronco Wine Co. erwarb Resurrection Brands, eine Vertriebs- und Marketingorganisation, die familiengeführte Weingüter wie McManis Family Vineyards, Provenance Brands und LangeTwins Family Winery & Vineyards vertritt. Die Transaktion erweiterte Broncos nationale Repräsentation und Marktzugangsfähigkeiten und stärkte seine Fähigkeit, Premium- und Boutique-Marken über Großhandelskanäle zu skalieren.
- April 2026: Pernod Ricard schloss die Veräußerung seiner Mumm-Schaumweinaktivitäten in den Vereinigten Staaten ab, einschließlich Mumm Sparkling California, Mumm Napa und DVX, an Trinchero Family Wine and Spirits. Die Transaktion veränderte die Wettbewerbspositionierung im US-amerikanischen Schaumweinmarkt, indem etablierte Marken und Produktionsanlagen an einen spezialisierten Weinbetreiber übertragen wurden, während gleichzeitig die Portfoliostraffung von Pernod Ricard unterstützt wurde.
- Juni 2025: Viva Wine Group erwarb 88,59 % von Delta Wines in den Niederlanden für 57 Millionen EUR. Die Akquisition stärkte den Vertriebsstandort der Viva Wine Group in Europa und schuf zusätzliche Skalierung in einer auf den Einzelhandel ausgerichteten Marktstruktur, in der Einzelhandels- und Logistikkapazitäten die Markensichtbarkeit und Preisgestaltung beeinflussten.


Weinmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert des zum Konsum verkauften Weins über den Einzel- und Gastronomiehandel, erfasst in den wichtigsten Erzeuger- und Verbraucherländern und anschließend zu einem globalen Gesamtwert konsolidiert.
Ausschlüsse: Nicht-alkoholische Traubengetränke, aromatisierte Weinschorlen sowie Weinherstellungsanlagen oder Verpackungsmaterialien sind nicht enthalten.
Segmentierungsübersicht
- Nach Produkttyp
- Likörwein
- Stillwein
- Schaumwein
- Sonstige Weintypen
- Nach Farbe
- Rotwein
- Weißwein
- Roséwein
- Nach Endverbraucher
- Männer
- Frauen
- Nach Vertriebskanal
- Gastronomie
- Einzelhandel
- Fachgeschäfte/Spirituosengeschäfte
- Sonstige Einzelhandelskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit diente dazu, die Faktenbasis vor der Modellierung zu etablieren, hauptsächlich durch die Abstimmung dessen, was in Handels- und Produktionsberichten als Wein gilt, und durch das Verständnis, wie sich der Wert entlang der Wertschöpfungskette bewegt. Öffentliche Quellen wie die Internationale Organisation für Rebe und Wein (OIV), UN Comtrade, nationale Zollstatistiken sowie Landwirtschafts- oder Lebensmittelbehörden wurden für Produktion, Exporte, Importe und die Konsumrichtung herangezogen. Wir nutzten außerdem Veröffentlichungen von Zentralbanken oder Finanzministerien für den Wechselkurskontext und Inflationssignale, die Preisvergleiche über mehrere Jahre beeinflussen können.
Um das Modell praxistauglich zu gestalten, ergänzten wir unterstützende Eingaben aus Geschäftsberichten von Unternehmen, Investorenpräsentationen und seriöser Presseberichterstattung, um Portfoliomix-Verschiebungen und Kanaltrends zu verfolgen. Ausgewählte kostenpflichtige Abonnements wurden in begrenztem Umfang für Unternehmensfinanzdaten und -informationen sowie für Handelsüberprüfungen auf Sendungsebene genutzt, wo öffentliche Tabellen zu aggregiert waren, um sie zu interpretieren. Die oben aufgeführten Desk-Research-Quellen sind illustrativ; wir haben zusätzliche öffentliche und kostenpflichtige Quellen für Gegenprüfungen, Klärungen und Validierungen herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden mit einer Mischung aus Produzenten, Distributoren, Importeuren, Einzelhändlern und Gastronomiekäufern durchgeführt, um die Preislogik und Kanalaufteilungen über das hinaus zu validieren, was in öffentlichen Datensätzen sichtbar ist. Wir sprachen außerdem mit Branchenexperten aus Nord- und Südamerika, EMEA und dem asiatisch-pazifischen Raum, um zu bestätigen, wie Premiumisierung, Verpackungsformate und Handelsströme die Nachfrage verändern, und um die im Forecast verwendeten Annahmen auf den Prüfstand zu stellen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 16 % | Asiatisch-pazifischer Raum: 39 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 33 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 51 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Produktions- und Handelsdaten zu einem scheinbaren Verbrauchspool nach Land rekonstruiert und anschließend mithilfe von Preis- und Mixannahmen, die wir in Interviews überprüfen, in Werte umgerechnet werden. Um die Gesamtwerte zu verankern, haben wir die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, wie z. B. Stichproben von Marken- und Handelsmarken-Preisleitern, Kanalüberprüfungen zu Gastronomie- versus Außer-Haus-Aufteilungen sowie Plausibilitätsprüfungen der Produzentenerlöse, sofern Offenlegungen verfügbar waren.
Das Modell verwendet eine kleine Anzahl wiederholbarer Eingaben, darunter Weinproduktionsvolumina, Import- und Exportwerte, Pro-Kopf-Konsumrichtung, Stärke der Wiedereröffnung des Gastronomiebereichs sowie durchschnittliche Preisentwicklung nach Kategorie (Stillwein versus Schaumwein) und Farbmix. Bei Datenlücken, insbesondere in kleineren Märkten und informellen Kanälen, werden Annahmen mithilfe von Proxy-Märkten mit ähnlichem Einkommensniveau und Trinkgewohnheiten gefüllt und nach Expertenfeedback angepasst.
Für die Prognose haben wir eine Szenarioanalyse angewendet, sodass der Basisfall die erwarteten Veränderungen in Volumen und Preismix widerspiegelt, gefolgt von einer Überprüfung anhand von Makroindikatoren wie verfügbarem Einkommen, Tourismusaktivität für die Gastronomienachfrage und inflationsgetriebenen Preisverschiebungen. Endgültige Wachstumspfade werden erst nach Abstimmung der Prognoseergebnisse mit dem überarbeitet, was die Primärbefragten in ihren Bestellmustern und ihrer Portfolioplanung sehen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, darunter der Vergleich des impliziten Verbrauchs mit Handels- und Produktionssignalen, die Überprüfung von Jahres-zu-Jahres-Preis- und Mixbewegungen auf plötzliche Sprünge sowie die Überprüfung der Kanalanteile auf logische Konsistenz nach Region. Wenn eine Abweichung ungewöhnlich erscheint, überprüfen wir die Quellenreihe erneut, revidieren die Umrechnungsschritte und kontaktieren ausgewählte Experten erneut, um zu bestätigen, ob ein tatsächliches Marktereignis die Veränderung erklärt.
Eine zweite Analystenprüfung wird vor der Freigabe abgeschlossen, damit Annahmen, Berechnungen und Definitionen über Regionen und Zeiträume hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. politische Änderungen, starke Währungsbewegungen oder größere Angebotsschocks. Vor der Lieferung führt ein Analyst einen abschließenden Überprüfungsdurchgang durch, damit die Kunden die aktuellste aktualisierte Sichtweise erhalten.
Vergleich der Weinmarktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Weinmarktwerte unterscheiden sich häufig, da der Umfang zwischen dem Herstellerabgabewert und den Einzelhandelsausgaben variieren kann und weil einige Studien angrenzende Alkoholkategorien oder verwandte Getränke als Teil des Gesamtwertes behandeln. Unterschiede entstehen auch dadurch, wie Preise projiziert werden, wie der Gastronomie- versus Außer-Haus-Bereich aufgeteilt wird und wie schnell Annahmen aktualisiert werden, wenn sich Handelsströme und Verbrauchernachfrage verschieben.
Einige externe Schätzungen scheinen breitere Einzelhandelswertepools und eine schnellere Premium-Preissteigerung widerzuspiegeln, was die Gesamtzahl erhöhen kann, selbst wenn die Volumina stabil bleiben. Bei Mordor Intelligence wird der Gesamtwert auf den zum Konsum verkauften Wein beschränkt, mit klaren Ausschlüssen für Nicht-Wein-Getränke. Die Preisgestaltung wird mithilfe von Handelswert-Signalen und durch Interviews validierten Mixverschiebungen aktualisiert, bevor die Gesamtwerte finalisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 360,36 Mrd. USD (2025) | |
| Global Consultancy A | 549,65 Mrd. USD (2025) | Verwendet eine breitere Umsatzperspektive, die sich stärker an den Einzelhandelsausgaben orientieren kann, und wendet eine schnellere Premiumisierungskurve nach Kanal an, was den Wert für 2025 im Vergleich zu einem Ansatz auf Herstellerabgabebasis anhebt. |
| Industry Publisher B | 622,85 Mrd. USD (2026) | Für 2026 ausgewiesen und spiegelt eine höhere Preisentwicklung in das Prognose-Basisjahr wider, mit Kanal- und Typannahmen, die bei globaler Aggregation einen größeren Wertepool implizieren. |
Die Spanne in der Tabelle erklärt sich hauptsächlich dadurch, wie der Wert definiert wird und wie aggressiv Preis und Mix von Jahr zu Jahr steigen dürfen. Durch die Verknüpfung des Gesamtwertes mit beobachtbaren Produktions- und Handelssignalen und die anschließende Überprüfung der Preislogik durch Interviews bleibt die Schätzung auf einen definierten Nachfragepool und wiederholbare Berechnungsschritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Weinmarkt derzeit?
Der Weinmarkt beläuft sich im Jahr 2026 auf USD 372,06 Milliarden.
Wie schnell soll der Weinmarkt wachsen?
Es wird prognostiziert, dass er mit einem CAGR von 3,37 % wächst und bis 2031 USD 439,21 Milliarden erreicht.
Welche Region wächst im Weinmarkt am schnellsten?
Asien-Pazifik führt mit einem CAGR von 5,46 % bis 2031, angetrieben durch steigende Einkommen der Mittelschicht und eine expandierende Weinkultur.
Welchen Herausforderungen stehen Weinproduzenten durch Vorschriften gegenüber?
Neue Kennzeichnungsvorschriften der Europäischen Union und der Vereinigten Staaten erfordern detaillierte Zutaten- und Nährwertinformationen, was die Compliance-Kosten und die betriebliche Komplexität erhöht.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
