
Marktgröße und Marktanteil für Vulvodynie-Behandlung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.86 Milliarden US-Dollar |
| Marktgröße (2031) | 3.65 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.03 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
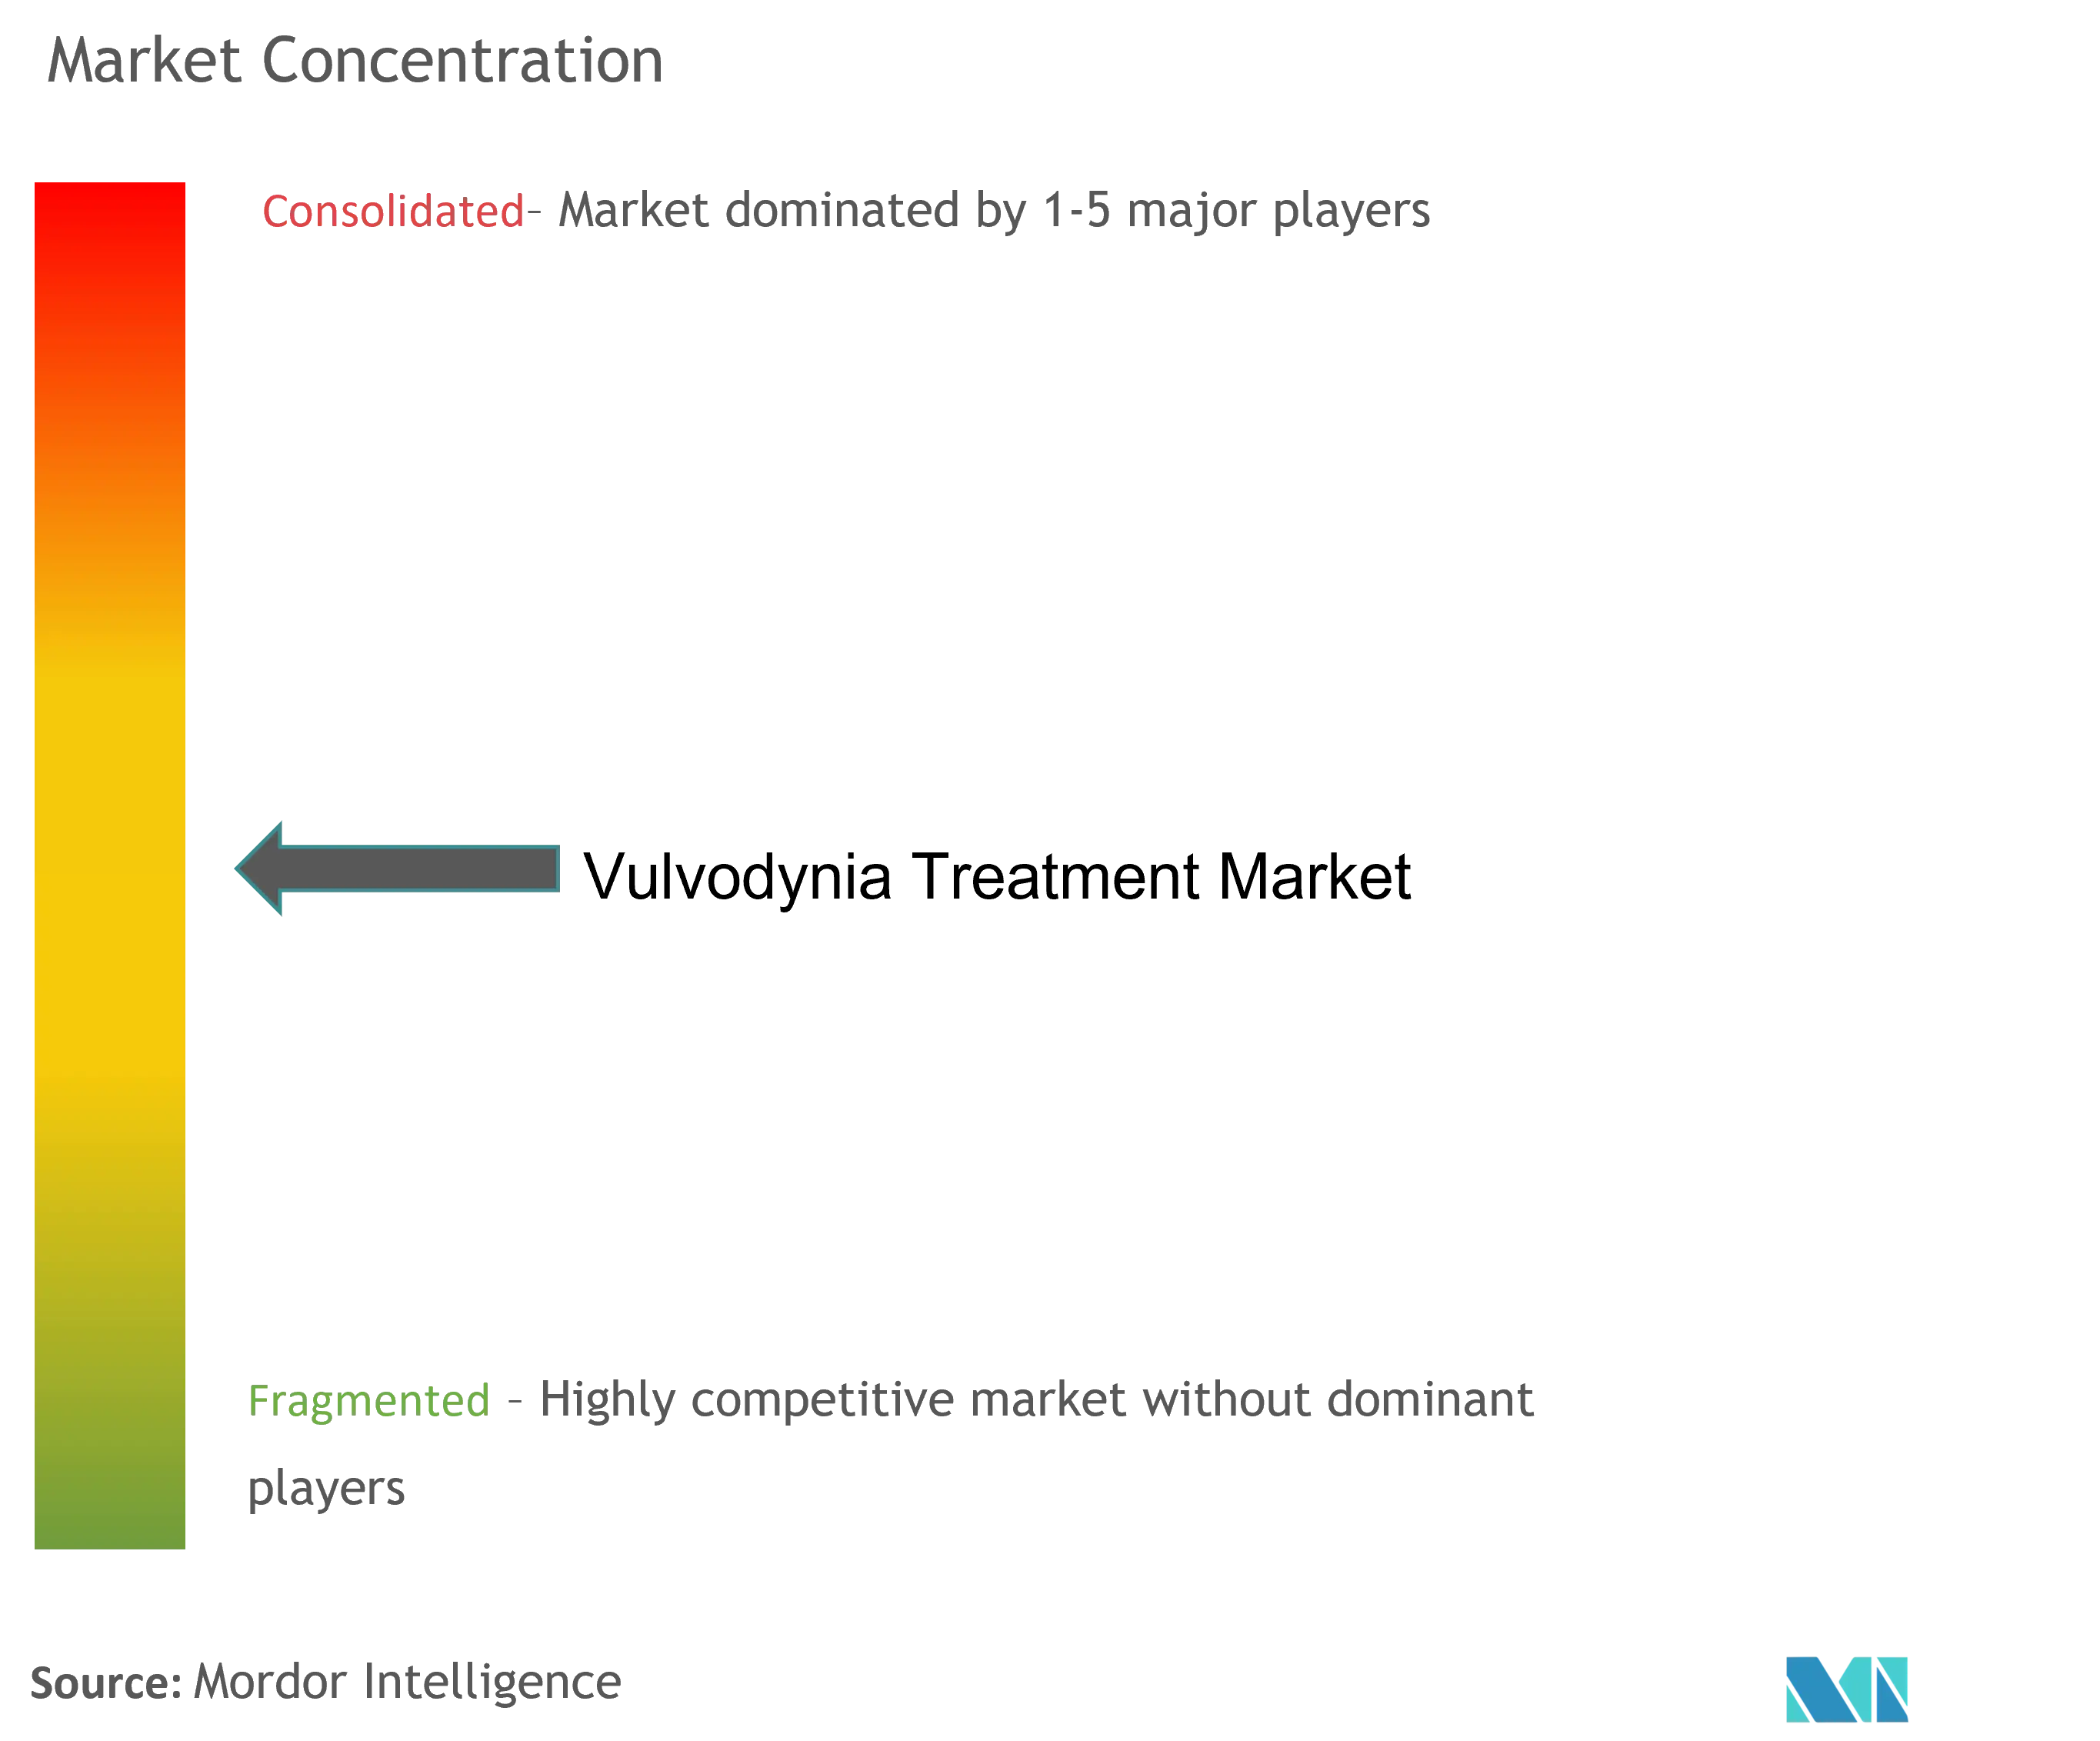
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Vulvodynie-Behandlung durch Mordor Intelligence
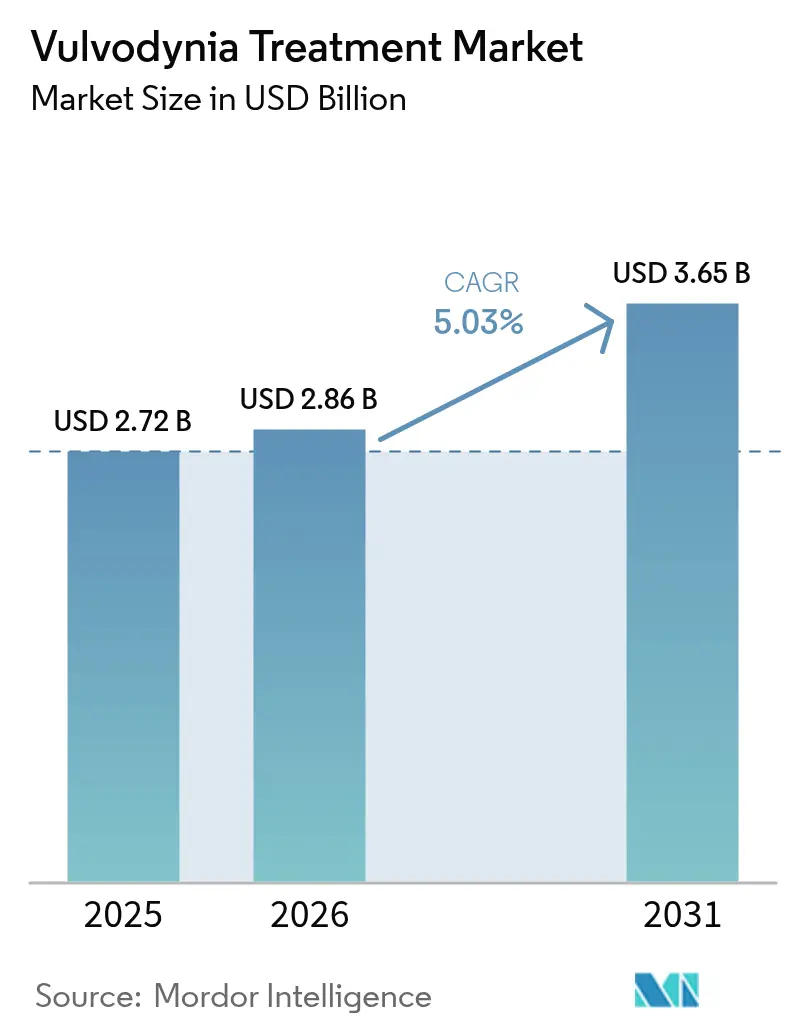
Die Marktgröße für Vulvodynie-Behandlung wird im Jahr 2026 auf 2,86 Milliarden USD geschätzt, wachsend vom Wert des Jahres 2025 von 2,72 Milliarden USD, mit Projektionen für 2031, die 3,65 Milliarden USD zeigen, wachsend mit einer CAGR von 5,03 % über 2026–2031. Der anhaltende Aufwärtstrend spiegelt stärkere Diagnoseprotokolle, eine breitere öffentliche Gesundheitsaufklärung und eine sich ausdehnende therapeutische Innovation wider. Steigende Prävalenzschätzungen, wonach bis zu 16 % der Frauen chronische vulväre Schmerzen erleben, sowie eine zunehmende klinische Anerkennung treiben die Patientenzuströme an. Verbesserte mukoadhäsive Verabreichungstechnologien, die stark wachsende Telemedizin-Nutzung und Konsolidierungsbewegungen unter Herstellern im Bereich Frauengesundheit steigern das Umsatzpotenzial weiter. Lokalanästhetika bleiben als Erstlinientherapie fest etabliert, da sie schnelle Linderung bei begrenzter systemischer Exposition bieten, während neuromodulatorische Klassen wie SNRIs im Einklang mit der wachsenden Akzeptanz zentraler Sensibilisierungstheorien voranschreiten.
Wesentliche Erkenntnisse des Berichts
- Nach Wirkstoffklasse führten Lokalanästhetika mit einem Marktanteil von 37,85 % am Markt für Vulvodynie-Behandlung im Jahr 2025, während SNRIs bis 2031 die höchste projizierte CAGR von 5,61 % verzeichneten.
- Nach Verabreichungsweg erfassten topische Produkte im Jahr 2025 einen Anteil von 62,15 % an der Marktgröße für Vulvodynie-Behandlung; transdermale Filme sollen zwischen 2026 und 2031 mit einer CAGR von 6,02 % expandieren.
- Nach Vertriebskanal entfielen auf Krankenhausapotheken im Jahr 2025 ein Anteil von 45,62 % an der Marktgröße für Vulvodynie-Behandlung, während Online-Apotheken bis 2031 mit einer CAGR von 6,31 % voranschreiten.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 41,88 %, und der asiatisch-pazifische Raum wird mit einer CAGR von 6,75 % die höchste aller Regionen bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende Prävalenz & verbesserte Diagnoseraten | +1.2% | Global, mit frühen Gewinnen in Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Aufklärungskampagnen von NGOs im Bereich Frauengesundheit | +0.8% | Global, Ausstrahlungseffekte auf Schwellenländer | Langfristig (≥ 4 Jahre) |
| Stärkere Nutzung topischer Anästhetika (5 % Lidocain usw.) | +1.0% | Nordamerika & EU als Kernmärkte, Expansion in den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Ausbau von E-Commerce & Tele-Verschreibungskanälen | +0.9% | Global, beschleunigt im asiatisch-pazifischen Raum und Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Hochintensive Lasertherapie (HILT)-Kliniken gewinnen an Bedeutung | +0.7% | Nordamerika & EU, ausgewählte Märkte im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Pipeline mukoadhäsiver Dünnfilme für schnelle Wirkstoffabgabe | +0.6% | Global, ausstehende behördliche Genehmigungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz und verbesserte Diagnoseraten
Klinische Erhebungen beziffern die lebenslange Prävalenz von Vulvodynie nun auf 8 % bis 16 %, ein Wert, der aufgrund diagnostischer Unschärfe lange unterschätzt wurde. Neue Leitlinien des Amerikanischen Kollegiums für Geburtshelfer und Gynäkologen fördern die standardisierte Schmerzbeurteilung während routinemäßiger Beckenuntersuchungen und ermöglichen so eine frühere Fallerkennung. Spezialisierte Kliniken für vulvovaginale Erkrankungen in den Vereinigten Staaten und Deutschland berichten von einer 40 %–60 % höheren Entdeckungsrate, nachdem validierte Schmerzskalen in elektronische Gesundheitsakten eingebettet wurden. Die verstärkte Erkennung verbreitert die Patientenbasis und schafft Anreize für Pipeline-Investitionen in topische und systemische Therapien.
Stärkere Nutzung topischer Anästhetika
Eine 5%ige Lidocain-Formulierung bleibt das Mittel der ersten Wahl, da sie schnelle Linderung ohne systemische Nebenwirkungen bietet. Spezialisierte Rezepturapotheken kombinieren Lidocain nun mit Prilocain oder Gabapentin und reagieren damit auf die 15 % der Patienten, die eine verlängerte Analgesie benötigen. Die Amerikanische Akademie für Dermatologie berichtete, dass ein proaktives Engagement mit der FDA den Lidocain-Engpass des Jahres 2024 behoben hat und damit eine stabile Lieferkette für topische Anästhetika wiederhergestellt wurde.
Ausbau von E-Commerce und Tele-Verschreibung
Vulnerable Patientengruppen bevorzugen digitale Wege, die Vertraulichkeit und Lieferung nach Hause gewährleisten. Online-Apotheken, die auf Frauengesundheit spezialisiert sind, verzeichneten im Jahr 2024 eine CAGR von 6,68 % bei Vulvodynie-Verschreibungen und integrierten gleichzeitig HSA/FSA-Zahlungsoptionen, um die Eigenkosten zu senken. Telemedizinische Netzwerke verbinden zudem ländliche Kliniken mit städtischen Spezialisten für vulväre Schmerzen und verkürzen die diagnostischen Wartezeiten von sechs Monaten auf sechs Wochen.
Aufklärungskampagnen von NGOs im Bereich Frauengesundheit
Organisationen wie die Nationale Vulvodynie-Vereinigung (National Vulvodynia Association) nutzen soziale Medien, Webinare und klinische Toolkits, um vulväre Schmerzen zu entstigmatisieren. Kampagnen erreichen jährlich 2 Millionen Nutzer und bewirken messbare Anstiege bei Suchanfragen nach „Behandlung vulvärer Schmerzen” in Indien, Brasilien und Nigeria[1]Quelle: Nationale Vulvodynie-Vereinigung, „Vulvodynie-Behandlungen”, nva.org . Der daraus resultierende Dialog bewegt politische Entscheidungsträger dazu, die Leistungsgestaltung zu aktualisieren, was schrittweise die Versicherungsabdeckung für multidisziplinäre Versorgung verbessert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Fehlen FDA-zugelassener vulvodynie-spezifischer Arzneimittel | -1.8% | Global, am akutesten in regulierten Märkten | Langfristig (≥ 4 Jahre) |
| Begrenzte Erstattung für multimodale Therapieschemata | -1.3% | Nordamerika & EU, Ausweitung auf andere Regionen | Mittelfristig (2–4 Jahre) |
| Heterogene Ätiologie erschwert Behandlungsprotokolle | -0.9% | Global, besonders herausfordernd in Schwellenländern | Mittelfristig (2–4 Jahre) |
| Periodische API-Engpässe bei Lidocain & Preissprünge | -0.7% | Global, mit akuten Lieferkettenanfälligkeiten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fehlen FDA-zugelassener vulvodynie-spezifischer Arzneimittel
Therapien werden Off-Label verschrieben, was Unsicherheiten bei der Erstattung schafft und Werbemaßnahmen einschränkt. Eine Vergleichsstudie der Nationalen Gesundheitsinstitute (National Institutes of Health), an der 400 Frauen an der Duke University teilnehmen, soll Belege im direkten Vergleich liefern, doch die Endergebnisse werden erst nach 2027 vorliegen. Das regulatorische Vakuum verlangsamt die Markteinführung neuer Moleküle und dämpft das Wachstumspotenzial des Marktes für Vulvodynie-Behandlung trotz eines hohen klinischen Bedarfs.
Begrenzte Erstattung für multimodale Therapieschemata
Eine optimale Versorgung kombiniert Pharmakotherapie, Beckenbodenphysiotherapie, psychologische Beratung und mitunter Laser- oder Injektionsverfahren. Die Erstattungspolitik der Kostenträger deckt in der Regel Einzelinterventionen ab, nicht jedoch integrierte Programme, sodass Patienten in den Vereinigten Staaten jährliche Eigenkosten von bis zu 5.000 USD tragen müssen [2]Quelle: Partum Health, „Versicherungsschutz für Beckenbodentherapie”, partumhealth.com . Entstehende wertbasierte Leistungspakete, die von Universitätskliniken erprobt werden, zielen darauf ab, Kosteneinsparungen durch reduzierte Wiedervorstellungen und verbesserte Lebensqualitätsmetriken nachzuweisen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse:
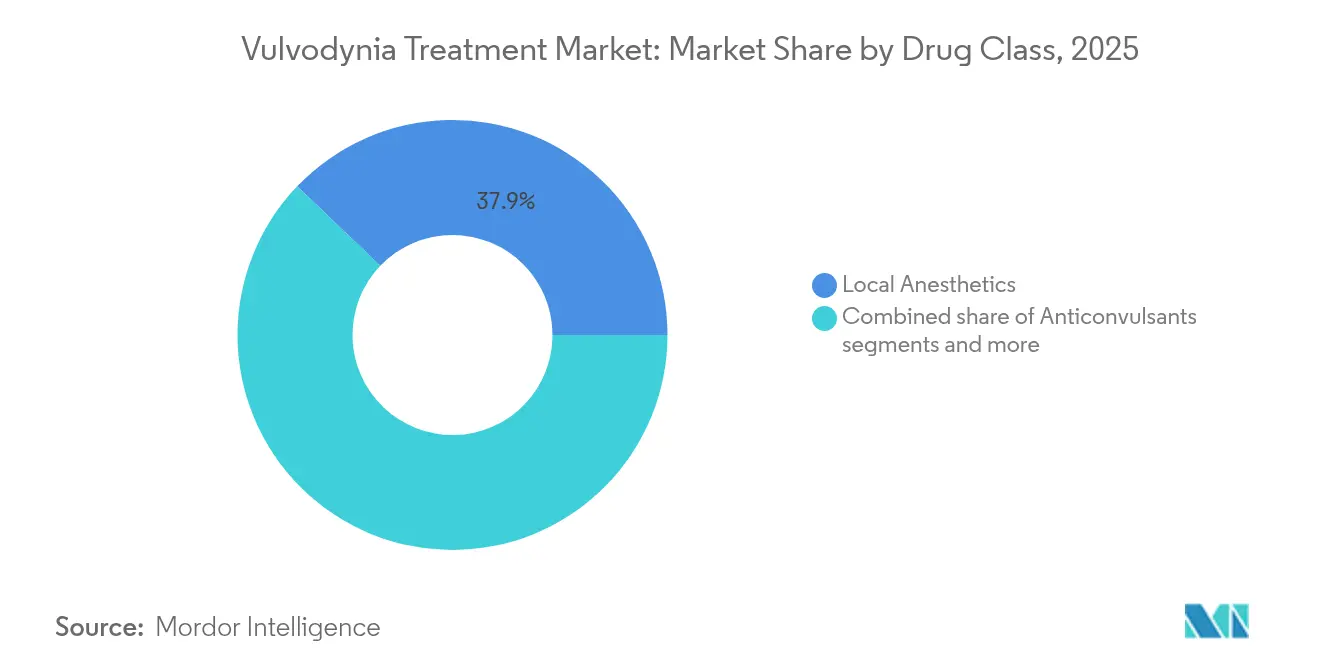
Lokalanästhetika behalten die Führung, während SNRIs an Dynamik gewinnenDas Segment verzeichnete im Jahr 2025 einen Anteil von 37,85 %, was die fest verankerte Präferenz für lidocainbasierte Therapieschemata unterstreicht, die eine lokale und schnelle Linderung bieten. Diese Führungsposition dürfte angesichts des anhaltenden Vertrauens der Ärzte und der Vertrautheit der Patienten bestehen bleiben. SNRIs verzeichnen jedoch mit 5,61 % die höchste CAGR, was die zunehmenden Belege dafür widerspiegelt, dass Duloxetin zentrale Schmerzwege moduliert und komorbide Stimmungsstörungen verbessert. Antikonvulsiva behalten eine Nischenrelevanz, obwohl kardiovaskuläre Sicherheitshinweise für Gabapentin und Pregabalin die kurzfristige Dynamik dämpfen. Trizyklische Antidepressiva, angeführt von Amitriptylin, weisen eine stabile Nachfrage auf, die durch Ansprechraten von 59,3 % gestützt wird. Hormontherapien, insbesondere topisches Östradiol für postmenopausale Vulvodynie, kehren mit wachsender Evidenz in die Therapieinstrumente der Kliniker zurück.
Die anhaltende Präferenz für Lokalanästhetika nährt ein robustes Rezepturapotheken-Ökosystem, das Lidocain-Prilocain-Mischungen herstellt und damit die Einbindung von Apothekern in Versorgungspfade stärkt. Gleichzeitig verfolgen Biotechnologieunternehmen injizierbare Innovationen wie Botulinumtoxin für die spastische Beckenbodenmuskulatur. Diese neuen Modalitäten könnten inkrementelle Marktanteile gewinnen, werden jedoch auf die klinische Weiterbildung angewiesen sein, angesichts der Lernkurven bei den Verfahren.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Verabreichungsweg:
Topische Dominanz trifft auf transdermale InnovationTopische Formulierungen machten im Jahr 2025 62,15 % der Marktgröße für Vulvodynie-Behandlung aus, was die weitverbreitete Akzeptanz lokalisierter Therapien unter Gynäkologen und Dermatologen widerspiegelt. Die Selbstverabreichung durch den Patienten und die Möglichkeit, die Dosierungshäufigkeit anzupassen, tragen zur anhaltenden Nutzung bei. Transdermale Filme weisen trotz ihrer Anfänglichkeit eine CAGR von 6,02 % auf und versprechen eine verbesserte Therapietreue durch verlängerte Wirkstoffresidenz. Orale systemische Therapien behalten ihre Relevanz bei zentral vermitteltem Schmerz, stoßen jedoch auf Adhärenzprobleme, die mit Schwindel, Somnolenz oder gastrointestinalen Beschwerden verbunden sind. Injizierbare Optionen, angeführt von Botulinumtoxin und plättchenreichem Plasma, genießen in Tertiärzentren Aufmerksamkeit von Spezialisten, bleiben jedoch volumenmäßig eine Nischenanwendung.
Bahnbrechende Dünnfilmprodukte könnten nach ihrer Zulassung konventionellen Cremes Marktanteile abnehmen, indem sie eine saubere, rückstandsfreie Anwendung bieten. Hersteller experimentieren auch mit Vaginalzäpfchen, die Baclofen integrieren – derzeit Gegenstand eines Phase-2-Protokolls an der Universität Louisville –, um überlappende Beckenschmerzsyndrome zu behandeln. Diese Innovationen deuten auf einen sich wandelnden Wettbewerbsrahmen bei den Verabreichungswegen hin.
Nach Vertriebskanal:
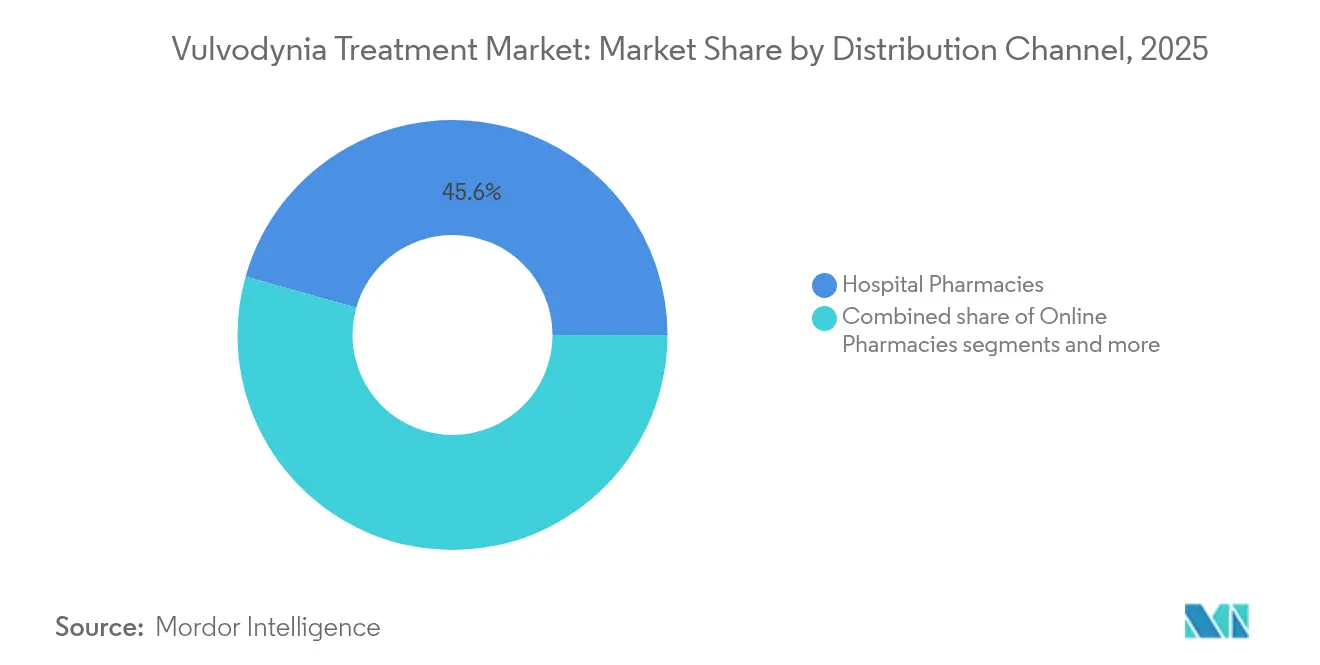
Krankenhausapotheken führen die digitale Transformation anKrankenhausapotheken hielten im Jahr 2025 einen Anteil von 45,62 %, was auf die ausgeprägte diagnostische und multidisziplinäre Natur der Vulvodynie-Versorgung zurückzuführen ist. Vor-Ort-Rezepturen, direkte Schnittstellen zu Klinikern und der Zugang zu gerätebasierten Ergänzungsverfahren festigen ihre Vorrangstellung. Online-Apotheken weisen jedoch mit einer CAGR von 6,31 % die stärkste Dynamik auf, angetrieben durch die Nachfrage der Patienten nach Privatsphäre, logistischer Bequemlichkeit und integrierten Tele-Verschreibungsabläufen. Einzelhandelsketten behaupten ihre Präsenz, hinken jedoch bei Innovationen hinterher, was zum Teil auf die begrenzte Spezialisierung von Apothekern im Bereich chronischer vulvärer Schmerzen zurückzuführen ist.
Der Aufstieg von E-Commerce-Plattformen mit Fokus auf die sexuelle Gesundheit von Frauen erweitert die Marktreichweite in ländliche Regionen und kulturell konservative Gesellschaften. Mehrere Krankenhäuser kooperieren nun mit digitalen Apotheken, um die Versorgungskontinuität nach der Entlassung zu gewährleisten und klinische Aufsicht mit häuslicher Bequemlichkeit zu verbinden.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Nordamerika Vulvodynie-Behandlungsmarkt
Nordamerika erwirtschaftete 41,88 % des Umsatzes im Jahr 2025, getragen von einem dichten Netzwerk an Kliniken für vulvären Schmerz, akademischer Forschungsförderung und einer breiten Versicherungsabdeckung für evidenzbasierte Behandlungen. Grenzüberschreitende Telemedizin-Verbindungen verkürzen die Wartelisten, während FDA-Fast-Track-Designierungen für Frauengesundheitsmedikamente die Pipeline der Region weiter beleben könnten.
APAC Vulvodynie-Behandlungsmarkt
Asien-Pazifik wird voraussichtlich bis 2031 eine CAGR von 6,75 % verzeichnen – die höchste weltweit. Steigende verfügbare Einkommen, öffentliche Kampagnen zur Normalisierung von Gesprächen über intime Gesundheit sowie eine beschleunigte Smartphone-Verbreitung erweitern gemeinsam den Zugang zu virtuellen Konsultationen und Online-Apotheken. Von der Regierung geförderte Frauengesundheitsprogramme in China und Indien finanzieren Pilotprojekte zur Beckenbodentherapie und signalisieren politischen Rückenwind.
EMEA und Südamerika Vulvodynie-Behandlungsmarkt
Europa verzeichnet ein stetiges Wachstum, das durch die Allgemeinversicherung gestützt wird. Deutschland und das Vereinigte Königreich führen bei der Dichte klinischer Studien, obwohl strenge Erstattungsprüfungen die Einführung hochpreisiger Innovationen verlangsamen. Südamerika sowie der Nahe Osten & Afrika befinden sich noch in einem frühen Stadium. Im städtischen Brasilien ist ein Wachstum privater Frauengesundheitskliniken zu beobachten, während das ländliche subsaharische Afrika mit kulturellen Tabus und einem Mangel an Klinikpersonal zu kämpfen hat.
Regulatorisches Umfeld
Die Behandlung der Vulvodynie wird nach wie vor von Off-Label-Verordnungen dominiert, da es mit Stand Juli 2026 keine speziell für Vulvodynie zugelassenen pharmakologischen Behandlungen der FDA oder EMA gibt. Diese Situation schränkt die Akzeptanz durch Kostenträger sowie die label-gebundene Vermarktung ein und verlagert den Schwerpunkt auf klinische Leitlinien und spezialisierte Versorgungspfade, die topische Anästhetika, Wirkstoffe gegen neuropathische Schmerzen (einschließlich SNRIs und Antikonvulsiva) sowie hormonelle Cremes kombinieren.
Registrierte klinische Forschung trägt dazu bei, die Evidenzbasis in Ermangelung neuer Zulassungen zu gestalten. Dazu gehört eine im Februar 2026 durchgeführte doppelblinde, placebokontrollierte Studie zur Bewertung von incobotulinumtoxinA bei provozierter Vestibulodynie (ClinicalTrials.gov NCT07486830) sowie eine im Mai 2026 durchgeführte multizentrische randomisierte kontrollierte Studie zur Untersuchung von Trockennadeltherapie bei provozierter Vestibulodynie (ClinicalTrials.gov NCT07534345). Neben diesen Studien deutet Initiator Pharmas Vorstoß zur Einleitung von Phase-2a-Arbeiten bei Vulvodynie auf eine zunehmende Nutzung standardisierter Endpunkte hin, die künftige Diskussionen über Label-Erweiterungen in regulierten Märkten unterstützen könnten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Vulvodynie-Behandlung stützt sich auf etablierte Wirkstoffe (APIs) und die Fertigarzneimittelherstellung für Schmerz- und Neuropathiemedikamente und verbindet diese Vorprodukte dann über spezialisierte Verordnung und Apothekenabwicklung mit der Versorgung bei vulvärem Schmerz. Da ein Großteil der Versorgung off-label erfolgt, bleiben Compoundierung und Formulierungsanpassung zentral, insbesondere bei topischen Lidocain-basierten Kombinationen und Hormoncremes, wobei Krankenhaus- und Spezialapotheken die diagnosebezogene Abgabe und laufende Regimenanpassung unterstützen.
Innovationen fließen vorgelagert von akademischen Zentren und Fachkliniken zu Sponsoren und CROs durch registrierte Proof-of-Concept-Programme, die gezielte Wirkmechanismen und Verfahren testen. Beispiele hierfür sind die Registrierungsaktivitäten von Initiator Pharma für die Phase-2-Studie zu Pudafensin (ClinicalTrials.gov NCT07391241, Ende 2025 begonnen, mit Meilensteinen für 2026) sowie die Bewertung von incobotulinumtoxinA durch das Center for Vulvovaginal Disorders in einer kontrollierten Studie (ClinicalTrials.gov NCT07486830). Nachgelagert werden Tele-Verordnung und Online-Apothekenabwicklung zunehmend Teil des Zugangsmodells für datenschutzsensible Patientinnen, während spezialistengesteuerte Interventionen (einschließlich Injektionen, Nervenblockaden und anderer verfahrensbasierter Therapien) tertiäre Kliniken und Überweisungsnetzwerke weiterhin zentral halten.
Wettbewerbslandschaft
Die Wettbewerbsintensität ist moderat, da kein Akteur einen zweistelligen Einzelumsatzanteil überschreitet. Große Pharmaunternehmen nutzen bestehende Portfolios für neuropathische Schmerzen, unterliegen jedoch indikationsspezifischen Marketingbeschränkungen. Der Kauf von Mayne Pharma durch Cosette Pharmaceuticals für 430 Millionen USD fügt 12 patentgeschützte Frauengesundheits-Assets hinzu und signalisiert die Tendenz zu fokussierten Portfolios. Daré Bioscience bereitet eine Phase-3-Studie für Sildenafil-Creme 3,6 % vor, die auf weibliche sexuelle Erregungsstörungen abzielt, jedoch für Off-Label-Anwendungen bei Vulvodynie geeignet erscheint.
Strategische Prioritäten umfassen die Sicherung von FDA-Zulassungen, um von Off-Label- auf On-Label-Vermarktung umzustellen, die Integration von Telemedizinplattformen zur Erschließung des E-Commerce-Wachstums sowie Investitionen in mukoadhäsive Filme, die einen Wettbewerbsvorteil versprechen. Technologie-Start-ups entwickeln Apps zur Symptomverfolgung und Patientengemeinschaften, die Realdaten generieren, die in klinische Entwicklungsalgorithmen einfließen. Akademisch-industrielle Konsortien verfolgen derweil regenerative Therapien wie plättchenreiches Plasma, ein Bereich, der an der Mayo-Klinik untersucht wird. Insgesamt ist der Markt bereit für Allianzen, die pharmakologische Innovation mit digitalen Einbindungskapazitäten vereinen.
Marktführer im Bereich Vulvodynie-Behandlung
Upsher-Smith Laboratories
Viatris Inc.
Cadila Pharmaceuticals
Bayer AG
Stada Arzneimittel AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vulvodynie-Behandlungsmarkt
- Pfizer
- Teva Pharmaceutical Industries
- Endo International
- GlaxoSmithKline
- Abbvie
- Sun Pharmaceuticals Industries
- Mylan (Viatris)
- Zydus Group
- Amneal Pharma
- Glenmark Pharma
- Hologic
- Scilex Holding
- Hisamitsu Pharmaceutical
- Grünenthal GmbH
- Taro Pharmaceutical Industries
- Merz Pharma (Botulinum-toxin)
- Dr. Reddy’s Laboratories

Marktchancen und Zukunftsaussichten
Ein wichtiger Freiraum ist der Übergang von breiter Off-Label-Symptombehandlung hin zu mechanismusbasierten, indikationssuchenden Therapien, die durch kontrollierte Datenpakete gestützt werden. Initiator Pharmas Phase-2-Proof-of-Concept-Studie zu Pudafensin (NCT07391241) sowie die Phase-2-Bewertung von incobotulinumtoxinA bei provozierter Vestibulodynie durch das Center for Vulvovaginal Disorders (NCT07486830, primärer Abschluss voraussichtlich 2026) spiegeln diesen Ansatz wider und schaffen die Art von Evidenz, die für die Einbindung von Kostenträgern und standardisiertere Behandlungsalgorithmen erforderlich ist.
Nicht-pharmakologische und gewebebasierte Interventionen bieten ebenfalls Entwicklungsspielraum, gestützt durch eine systematische Übersichtsarbeit aus dem Jahr 2026, die berichtete, dass Modalitäten wie Photobiomodulation, Stoßwellentherapie und TENS bei der Schmerzreduktion bei Vulvodynie-Patientinnen besser als Placebo abschnitten. Der im April 2024 abgehaltene Vulvodynia Therapeutic Research Summit, unterstützt unter anderem von der International Society for the Study of Women's Sexual Health und der National Vulvodynia Association, legte eine Prioritätenliste fest, die Kandidaten für Drug Repurposing (einschließlich Ketotifenfumarat) und gerätebasierte Ansätze umfasst. Diese Priorisierung hat dazu beigetragen, die F&E-Ausrichtung für Entwickler zu klären, die klinikbasierte Angebote neben der Pharmakotherapie aufbauen.
Recent Industry Developments in Vulvodynie-Behandlungsmarkt
- April 2026: Initiator Pharma berichtete über Fortschritte bei der Rekrutierung für seine Phase-IIa-Proof-of-Concept-Studie zu Pudafensin bei Frauen mit Vulvodynie, wobei die Hälfte der geplanten 24 Teilnehmerinnen dosiert wurde. Das Update hält die Aufmerksamkeit auf mechanismusbasierte Kandidaten aufrecht, die versuchen, über Off-Label-Versorgungsstandards hinauszugehen, und zeigt, dass die Patientenrekrutierung in dieser Indikation erreichbar ist.
- Dezember 2025: Initiator Pharma begann mit der Patientenrekrutierung für die klinische Phase-IIa-Studie (IP2015CS05) zu Pudafensin bei Frauen mit Vulvodynie. Dies markierte einen Übergang von der Planung zur Umsetzung und erweiterte die Reihe aktiver, sponsorgeführter klinischer Vorhaben, die sich direkt an Vulvodynie richten.
- April 2024: Die International Society for the Study of Women's Sexual Health, die National Vulvodynia Association, die Gynecologic Cancers Research Foundation und Tight Lipped sponserten den Vulvodynia Therapeutic Research Summit, um pharmakologische und gerätebasierte Forschungsrichtungen zu priorisieren. Der Gipfel trug dazu bei, den Entwicklungsfahrplan zu schärfen, indem Kandidaten und Modalitäten eingestuft und akademische sowie industrielle Bemühungen um gemeinsame Endpunkte und praktikable Studiendesigns abgestimmt wurden.


Vulvodynie-Behandlungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für Vulvodynie-Behandlungen den Wert der Therapien, die zur Behandlung chronischer Vulvaschmerzen eingesetzt werden, gezählt zum Zeitpunkt der Verordnung, Abgabe oder Verabreichung der Behandlung in anerkannten Versorgungseinrichtungen.
Umfangsausschlüsse: Wir schließen rein diagnostische Besuche und Labortests aus, ebenso allgemeine gynäkologische Produkte, die nicht mit der Absicht einer Vulvodynie-Behandlung eingesetzt werden.
Übersicht der Segmentierung
- Nach Wirkstoffklasse
- Lokalanästhetika
- Antikonvulsiva
- Trizyklische Antidepressiva
- SNRIs
- Hormontherapien
- Sonstige
- Nach Verabreichungsweg
- Topisch
- Oral
- Injizierbar
- Sonstige
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken & Drogerien
- Online-Apotheken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche begann mit klinischen und epidemiologischen Signalen, um zu verstehen, wer behandelt wird und wie die Versorgung typischerweise verläuft. Wir nutzten öffentliche Quellen wie die US Centers for Disease Control and Prevention für den Kontext von Gesundheitsstatistiken, die Weltgesundheitsorganisation für breitere Indikatoren zur Frauengesundheit und in PubMed indexierte, peer-reviewte Literatur, um Prävalenz, Diagnosemuster und Therapienutzung in tatsächlichen Versorgungspfaden zu verankern.
Um die medizinische Praxis mit der kommerziellen Größenbestimmung zu verbinden, prüften wir Referenzen wie die National Institutes of Health und klinische Leitlinienmaterialien, die das Management chronischer Vulvaschmerzen behandeln. Wir ergänzten dies dann gegebenenfalls durch Veröffentlichungen nationaler Gesundheitsministerien. Auf der Marktseite prüften wir Unternehmensmeldungen, Investorenpräsentationen und seriöse Presseberichterstattung, um die Produktexposition und geografische Ausrichtung abzubilden, und griffen bei Bedarf auf kostenpflichtige Abonnementdatenbanken für Unternehmensfinanzdaten sowie für die Patent- und Publikationslandschaft zurück, wenn öffentliche Angaben begrenzt waren. Diese Beispiele sind nicht erschöpfend, und wir nutzten auch weitere öffentliche und interne Referenzen zur Datenerhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, wie sich der Behandlungsmix je nach Schweregrad, Versorgungsumfeld und Patientinnen-Persistenz verändert, wo Schreibtischquellen oft dünn sind. Wir sprachen mit Klinikern, Interessenvertretern aus Apotheken und Vertrieb sowie Führungskräften, die in Frauengesundheitsportfolios in Amerika, EMEA und APAC involviert sind, und nutzten deren Aussagen, um Annahmen zu Preisgestaltung, Akzeptanz und Regimendauer einem Stresstest zu unterziehen.
Dieselben Gespräche wurden genutzt, um zu validieren, welche Therapien nur dann gezählt werden, wenn sie mit der Vulvodynie-Behandlung verbunden sind, und nicht mit allgemeinen Schmerz- oder gynäkologischen Anwendungen, sowie um regionale Diagnoseraten gegenüber Überweisungs- und Zugangshürden auf Plausibilität zu prüfen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 34 % | CXOs: 12 % | APAC: 47 % |
| Mid-Tier: 45 % | Funktions-/Bereichsleiter: 33 % | EMEA: 33 % |
| Kleinere Akteure: 21 % | Manager: 55 % | Amerika: 20 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgte anhand eines Top-down- und Bottom-up-Mix. Zunächst erstellten wir behandelte Patientenpools nach Regionen und wandelten diese anschließend anhand von Therapienutzungs- und Preislogik in Ausgaben um. In der Praxis gehen wir von Bevölkerungs- und Frauengesundheitsindikatoren aus, wenden literaturgestützte Prävalenzbereiche an und grenzen dann anhand kliniker-validierter Diagnoseraten und Versorgungsverhaltens auf diagnostizierte und behandelte Kohorten ein.
Der Umsatz wird anhand eines kleinen Satzes wiederholbarer Inputs modelliert, darunter der Anteil der Patientinnen, die topische, orale oder injizierbare Ansätze nutzen, die typische Nutzungsdauer, die Häufigkeit von Nachfüllungen oder Wiederholungsbesuchen sowie länderspezifische Preisniveaus mit Erstattungsempfindlichkeit. Wenn eine Therapie für mehrere Indikationen eingesetzt werden kann, wenden wir einen durch Interviews ermittelten Zuordnungsfaktor an, sodass nur die vulvodynie-bezogene Nutzung gezählt wird.
Prognosen wurden mittels Szenarioanalyse erstellt, da sich Diagnosebewusstsein, Telehealth-Routing und die Bereitschaft von Ärzten, Off-Label-Regime zu verwenden, gemeinsam verändern und die Nachfrage schnell verschieben können. Bottom-up-Prüfungen wurden durch selektive Zusammenfassungen relevanter Produktumsätze ergänzt, sofern Angaben vorliegen, gefolgt von stichprobenartiger Preis-mal-Volumen-Logik, um Lücken aufzudecken und Schätzungen wieder in Einklang zu bringen.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse wurden gegen unabhängige Signale wie die Verschreibungsrichtung im Bereich Frauengesundheit, gemeldete Umsatztrends im therapeutischen Bereich und die erwartete Beziehung zwischen Diagnoseraten und Facharztzugang nach Region überprüft. Wenn eine Zahl unstimmig erschien, überprüften wir die zugrunde liegenden Inputs erneut und veranlassten Interview-Nachfassungen, um zu klären, ob das Problem von Preisgestaltung, Regimendauer oder einer Überschätzung der behandelten Prävalenz herrührte.
Vor der Freigabe wird die Arbeit in mehreren Schritten überprüft, einschließlich Peer-Checks der Annahmen und der Jahresveränderungen. Wir führten zudem einen abschließenden Konsistenzcheck über Regionen und Gesamtsummen hinweg durch. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wichtigen Ereignissen, sowie einer letzten Überprüfung vor der Auslieferung, um sicherzustellen, dass Kunden die aktuellste Sicht erhalten.
Marktgröße des Vulvodynie-Behandlungsmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte können in diesem Bereich stark variieren, da Autoren oft von unterschiedlichen Annahmen zu behandelten Patientinnen ausgehen und sich auch darin unterscheiden, ob sie nur Behandlungsumsätze zählen oder breitere servicebezogene Ausgaben einbeziehen.
Die Vergleichstabelle zeigt eine deutlich niedrigere Zahl als einige weit verbreitete Angaben. Im Modell von Mordor Intelligence beschränkt sich der Wert auf Behandlungsumsätze, die dem Management der Vulvodynie nach Wirkstoffklasse, Verabreichungsweg und Apothekenkanal zugeordnet sind, anstatt breitere Frauengesundheits-Schmerzversorgung einzubeziehen, die nicht mit dieser Erkrankung verbunden ist.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,86 Mrd. USD (2026) | |
| Fachzeitschrift A | 5,41 Mrd. USD (2024) | Diese Schätzung scheint eine breitere Behandlungsdefinition zu verwenden, die allgemeine chronische Schmerzen und Ausgaben für Frauengesundheit erfassen kann, und wendet wahrscheinlich höhere Diagnose- und Behandlungsraten an, ohne diese gegenüber Einschränkungen beim Facharztzugang zu validieren. |
| Branchenverlag B | 0,80 Mrd. USD (2024) | Diese Zahl kommt einer reinen Arzneimittelbetrachtung näher und kann nicht-medikamentöse Interventionen sowie den Kanalmix unterzählen, und sie verwendet möglicherweise konservative Preis- und kürzere Dauerannahmen, die die modellierten jährlichen Ausgaben pro behandelter Patientin reduzieren. |
Die Streuung der Zahlen ergibt sich hauptsächlich daraus, was gezählt wird und wie die behandelte Kohorte konstruiert ist, nicht allein aus rechnerischen Unterschieden. Indem die Schritte an klare Diagnose-, Behandlungsmix-, Dauer- und Preisinputs gebunden werden, die regionsweise überprüft werden können, lässt sich der resultierende Wert leichter reproduzieren und erklären, wenn Annahmen aktualisiert werden müssen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Vulvodynie-Behandlung?
Die Marktgröße für Vulvodynie-Behandlung belief sich im Jahr 2026 auf 2,86 Milliarden USD.
Welche CAGR wird für den Markt für Vulvodynie-Behandlung zwischen 2026 und 2031 prognostiziert?
Der Markt wird voraussichtlich mit einer CAGR von 5,03 % in den Jahren 2026–2031 wachsen.
Welche Wirkstoffklasse hält den größten Anteil am Markt für Vulvodynie-Behandlung?
Lokalanästhetika führen mit einem Anteil von 37,85 % im Jahr 2025.
Welche geografische Region wird im Markt für Vulvodynie-Behandlung voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2031 mit einer CAGR von 6,75 % die höchste Rate verzeichnen.
Warum ist die Erstattung ein Hemmnis für Vulvodynie-Therapien?
Kostenträger decken häufig einzelne Behandlungen ab, jedoch keine vollständigen multimodalen Therapieschemata, sodass Patienten erhebliche Eigenkosten tragen müssen.
Welche jüngste Übernahme signalisiert eine Konsolidierung im Bereich der Vulvodynie-Therapeutika?
Cosette Pharmaceuticals erwarb Mayne Pharma im Februar 2025 für 430 Millionen USD, um sein Portfolio im Bereich Frauengesundheit zu stärken.
Seite zuletzt aktualisiert am:



