
Vietnam-Rechenzentrum-Netzwerkmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
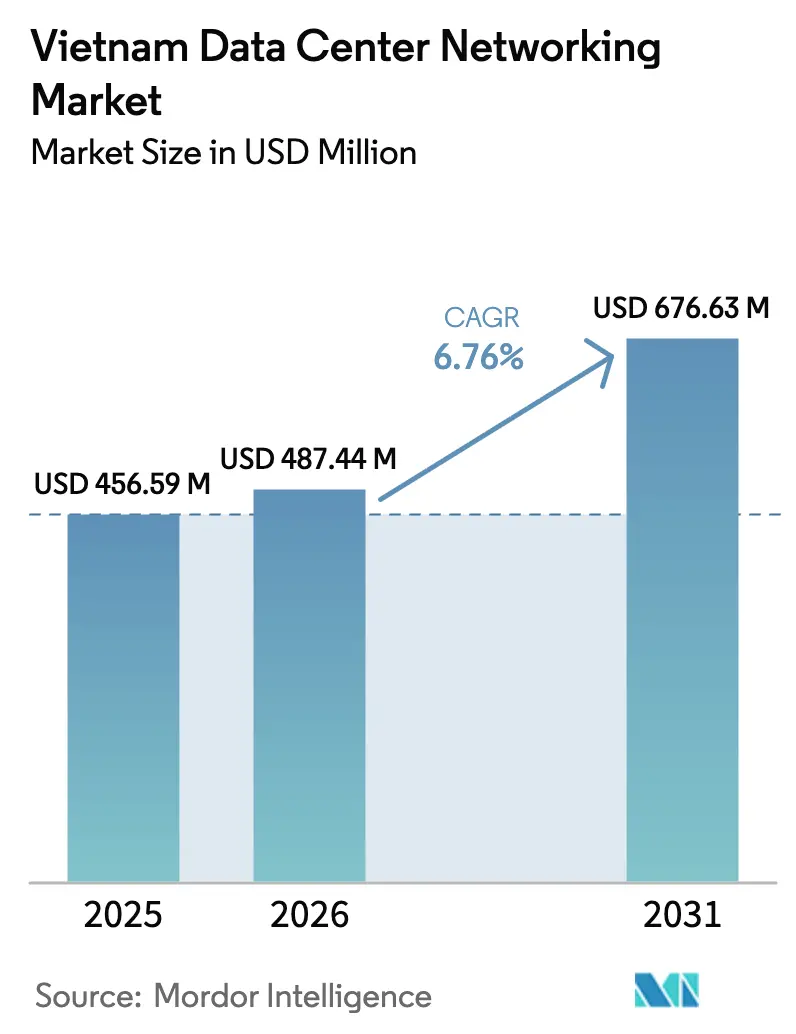
| Marktgröße im Basisjahr (2025) | 456.59 Millionen US-Dollar |
| Marktgröße (2026) | 487.44 Millionen US-Dollar |
| Marktgröße (2031) | 676.63 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.76 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Vietnam-Rechenzentrum-Netzwerkmarkt Analyse von Mordor Intelligence
Die Marktgröße des Vietnam-Rechenzentrum-Netzwerkmarkts wurde im Jahr 2025 auf 456,59 Millionen USD bewertet und wird voraussichtlich von 487,44 Millionen USD im Jahr 2026 auf 676,63 Millionen USD bis 2031 wachsen, mit einer CAGR von 6,76 % während des Prognosezeitraums (2026–2031). Verbindliche Datenlokalisierungsvorschriften, der kontinuierliche Ausbau von 5G sowie hohe Cloud-Investitionsausgaben verleihen dem Markt eine solide Wachstumsgrundlage. Digitale Programme des öffentlichen Sektors – allen voran das Nationale Programm zur digitalen Transformation bis 2025 – stützen die kurzfristige Nachfrage, während rekordverdächtige private Investitionen wie Viettels 140-MW-Anlage ein dauerhaftes langfristiges Momentum signalisieren. Hyperscaler, Finanzdienstleistungsinstitute und Hersteller rüsten gleichzeitig auf 25-GbE- und 100-GbE-Architekturen auf, was die Einnahmen aus Switching, Routing und optischen Verbindungen steigert. Engpässe in der Lieferkette bei fortschrittlichen Halbleitern und steigende Stromtarife bleiben Gegenwind, doch breite inländische und ausländische Investitionen halten den Gesamtausblick positiv.
Wesentliche Erkenntnisse des Berichts
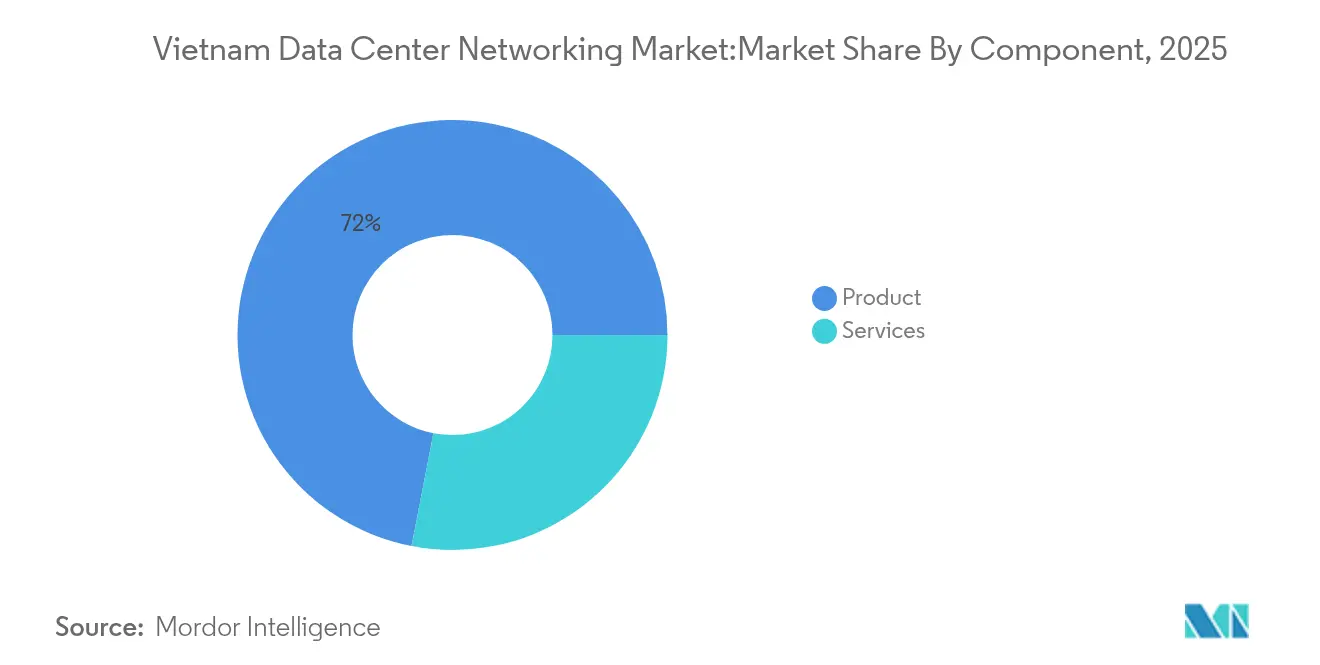
- Nach Komponente hielten Produkte im Jahr 2025 einen Marktanteil von 71,95 % am Vietnam-Rechenzentrum-Netzwerkmarkt; Dienstleistungen werden bis 2031 die schnellste CAGR von 6,88 % verzeichnen.
- Nach Endnutzer führte IT und Telekommunikation mit einem Umsatzanteil von 35,30 % im Jahr 2025, während Fertigung und Industrie bis 2031 die höchste CAGR von 7,05 % erzielen dürfte.
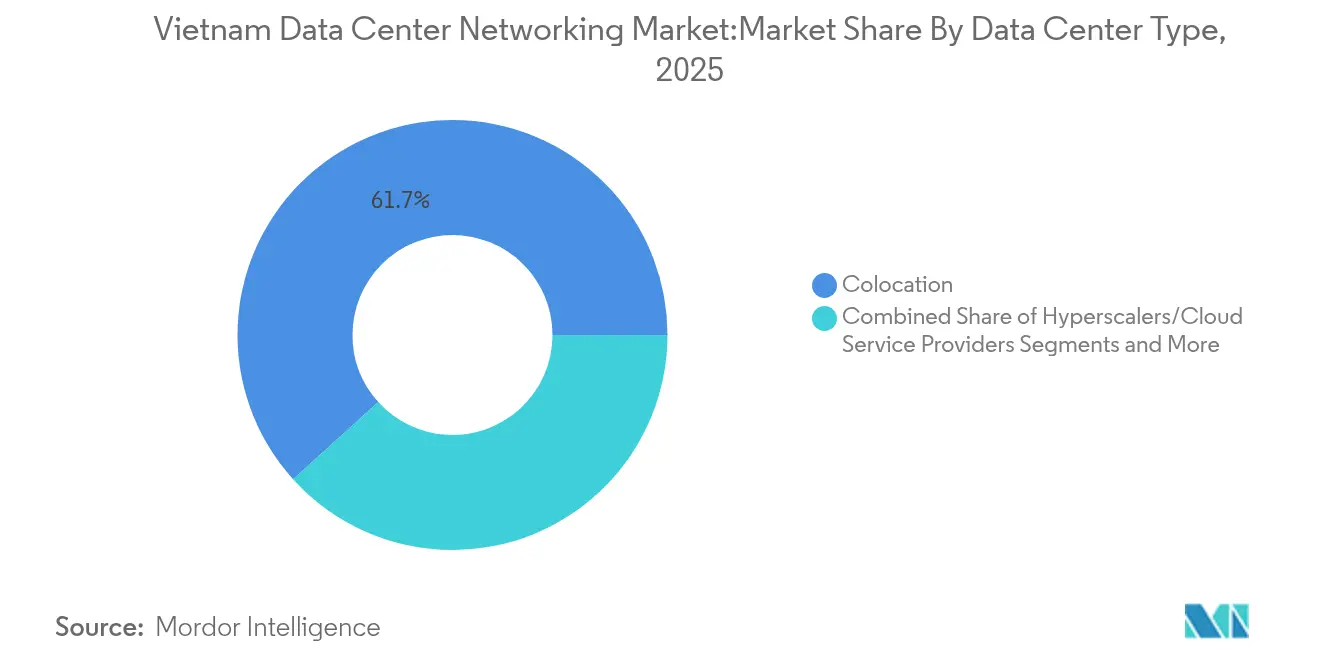
- Nach Rechenzentrumtyp verzeichneten Kollokationsanlagen im Jahr 2025 einen Anteil von 61,70 % an der Marktgröße des Vietnam-Rechenzentrum-Netzwerkmarkts; Hyperscaler und Cloud-Dienstleister werden voraussichtlich bis 2031 mit einer CAGR von 7,95 % wachsen.
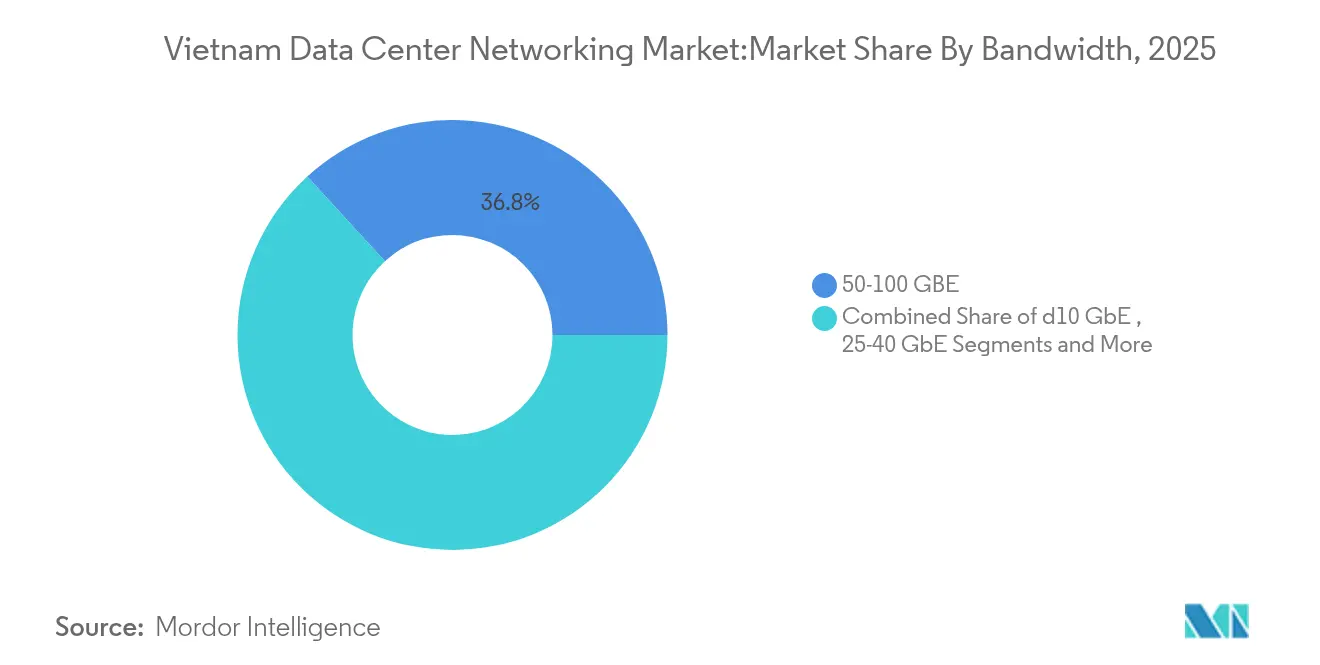
- Nach Bandbreite dominierte die Klasse 50–100 GbE mit einem Anteil von 36,80 % an der Marktgröße des Vietnam-Rechenzentrum-Netzwerkmarkts im Jahr 2025, während Einsätze mit mehr als 100 GbE über denselben Zeitraum mit einer CAGR von 8,35 % voranschreiten dürften.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Vietnam-Rechenzentrum-Netzwerkmarkts
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Wachsendes Hyperscale- und Cloud-Investitionsbudget (CAPEX) in Vietnam | +1.8% | National, konzentriert in Ho-Chi-Minh-Stadt und Hanoi | Mittelfristig (2–4 Jahre) |
| Anstieg des Edge-Computing-Bedarfs für Smart-City- und Fertigungsprojekte | +1.2% | National, mit frühen Gewinnen in Ho-Chi-Minh-Stadt, Da Nang, Binh Duong | Langfristig (≥ 4 Jahre) |
| Staatliche Anreize (Nationale Rechenzentrum-Strategie 2025) | +1.5% | National | Kurzfristig (≤ 2 Jahre) |
| Wandel hin zu softwaredefinierten Netzwerken (SDN) und absichtsbasiertem Networking | +0.9% | National, unternehmensorientiert | Mittelfristig (2–4 Jahre) |
| 5G-Ausbau treibt Rechenzentrums-Router-Erneuerung an | +1.1% | National, von Telekommunikationsanbietern geführt | Kurzfristig (≤ 2 Jahre) |
| Unternehmensweite ESG-Mandate zur Förderung energieeffizienter Halbleiter | +0.7% | National, auf multinationale Unternehmen ausgerichtet | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Hyperscale- und Cloud-Investitionsbudget (CAPEX) in Vietnam
Hyperscale-Bauten dominieren nun große IKT-Ausgaben, da Betreiber darum wetteifern, Datenlokalisierungsvorschriften und regionale Hub-Ambitionen zu erfüllen. Viettels 261-Millionen-USD-Campus mit 140 MW setzt einen neuen inländischen Maßstab und bietet 10-kW-Racks, die für KI-Workloads optimiert sind. [1]Viettel Group, „Viettel startet 140-MW-Rechenzentrum”, viettel.com.vn VNPTs 23.000 m² großes Hanoi-Rechenzentrum mit 2.000 Racks unterstützt 2 Gbit/s pro Rack und unterstreicht den raschen Übergang von 1-GbE- zu 25-GbE- und 100-GbE-Switching-Backbones. Staatliche Ziele, die bis 2030 eine nationale Kapazität von 870 MW vorsehen, stützen die mehrjährige Nachfrage nach Hochbandbreiten-Routing, optischem Transport und softwaredefinierten Netzwerk-Fabrics. Ausländische Cloud-Anbieter wie Alibaba Cloud haben lokale Zonen angekündigt, um Speichervorschriften einzuhalten, und bringen neues Beschaffungsvolumen in den Vietnam-Rechenzentrum-Netzwerkmarkt.
Anstieg des Edge-Computing-Bedarfs für Smart-City- und Fertigungsprojekte
Samsungs 20-Milliarden-USD-Cluster – der 925 Millionen Mobiltelefone produziert – betreibt Tausende von Echtzeit-Qualitätskontrollsensoren, die lokale Rechenknoten und Ethernet-Netzwerk-Fabrics mit niedriger Latenz erfordern. Foxconns Einsatz von 2.500 virtuellen Desktop-Infrastrukturen (VDI) in sechs Werken zeigt den Wandel hin zu Mikro-Rechenzentren und SDN-Controllern auf Fabrikebene. Programme in Binh Duong und Da Nang ergänzen die Edge-Nachfrage des öffentlichen Sektors und treiben inkrementelle Switch- und Firewall-Lieferungen an. Da Betreiber 5G-Funkzellen verdichten, vergrößern turmbasierte Mikro-Rechenzentren den Marktfußabdruck des Vietnam-Rechenzentrum-Netzwerkmarkts weiter.
Staatliche Anreize (Nationale Rechenzentrum-Strategie 2025)
Die obligatorische landesinterne Verarbeitung kritischer Bürger- und Unternehmensdaten zwingt zu Cloud-Migrationen auf inländische Standorte. Das Nationale Programm zur digitalen Transformation schreibt eine 100%ige Cloud-Übernahme für staatliche Stellen bis 2030 vor, während die biometrische Identitätseinführung im Rahmen von Projekt 06 bereits 50 Millionen Bürgern dient. Steuervergünstigungen und Rabatte auf Grundstückspacht für Halbleiter- und KI-Projekte verringern Investitionsausgaben und katalysieren den Anlagenbau. Zwei neue grüne Rechenzentren mit insgesamt 241,5 MW sind bis 2025 zur Fertigstellung geplant und vergrößern die adressierbaren Switch- und Router-Bestände weiter.
Wandel hin zu softwaredefinierten Netzwerken (SDN) und absichtsbasiertem Networking
Die Vietnam International Bank reduzierte die Transaktionslatenz um 85 %, nachdem 400 Anwendungen auf die Cisco Application Centric Infrastructure migriert wurden, was nahezu monatliche Mobile-Banking-Feature-Releases ermöglicht. [2]Cisco Systems, „VIB beschleunigt mit Cisco ACI”, cisco.com Die Digitalisierung des Bankwesens – 93 % der Institute streben nach Technologie-Upgrades – schafft einen anhaltenden Bedarf an Controller-basierten Netzwerk-Fabrics, die Richtlinien, Sicherheit und QoS automatisieren. Huaweis absichtsbasiertes Portfolio spricht Unternehmen an, die sich vor einer Abhängigkeit von einem einzigen Anbieter scheuen. Fertigungsbetriebe benötigen außerdem schnelle, richtliniengesteuerte Netzwerk-Rekonfigurationen, wenn Produktionslinien SKUs wechseln, was die SDN-Durchdringung im Vietnam-Rechenzentrum-Netzwerkmarkt steigert.
Hemmnisse-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Exportkontrollbedingte ASIC-Lieferzeitrisiken | -1.4% | Globale Lieferkette betrifft Vietnam | Kurzfristig (≤ 2 Jahre) |
| Mangel an fortgeschrittenen Netzwerkarchitektur-Fachkräften | -0.8% | National, konzentriert in Großstädten | Mittelfristig (2–4 Jahre) |
| Steigende Stromtarife belasten die Gesamtbetriebskosten (TCO) | -0.6% | National | Langfristig (≥ 4 Jahre) |
| Anhaltende Cybersicherheitslücken in Unternehmen | -0.5% | National, KMU-orientiert | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Exportkontrollbedingte ASIC-Lieferzeitrisiken
Fortschrittliche Switching-Halbleiter erfordern nun Lieferzeiten von 40–60 Wochen aufgrund erweiterter US-amerikanischer Dual-Use-Kontrollen, was die historischen Normen verdoppelt und Investitionsausgaben aufbläht.[3]Bureau of Industry and Security, „Aktualisierungen der Commerce Control List”, commerce.gov Vietnam importiert noch immer jährlich Elektronikteile im Wert von 50 Milliarden USD, wodurch lokale Rechenzentrumsprojekte Lieferverzögerungen und Preisanstiegen ausgesetzt sind. Globale Umfragen zeigen, dass 44 % der Betreiber Ausfälle aufgrund von Teileengpässen erlitten haben, was das Betriebsrisiko innerhalb des Vietnam-Rechenzentrum-Netzwerkmarkts unterstreicht.
Mangel an fortgeschrittenen Netzwerkarchitektur-Fachkräften
Vietnam zählt nur 6.000 Halbleiteringenieure, strebt aber bis 2030 1 Million Technologiefachkräfte an. Selbst mit Ciscos Networking Academy, die 100.000 Fachkräfte zertifiziert, übersteigt die Nachfrage nach KI-fähigen, hochdichten Rechenzentrums-Designern das Angebot. Die Qualifikationslücke erhöht die Arbeitskosten, verlängert Einrichtungszeiträume und zwingt viele Betreiber, den Netzwerkbetrieb auszulagern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Produkte behalten die Umsatzdominanz
Produkte generierten im Jahr 2025 71,95 % des Umsatzes des Vietnam-Rechenzentrum-Netzwerkmarkts, was die hardware-intensive Phase des digitalen Aufbaus des Landes widerspiegelt. Switch-Erneuerungen von der Kern- zur Edge-Ebene von 1 GbE auf 25 GbE und 100 GbE tragen den Großteil bei, während Router-Upgrades mit der Expansion des 5G-Backhauls übereinstimmen. Speicherbereichsnetzwerke (SAN), Application-Delivery-Controller und Next-Generation-Firewalls fügen inkrementelles Volumen hinzu, da Datenlokalisierungsgesetze den inländischen Speicher- und Sicherheitsbedarf verstärken. Die Marktgröße des Vietnam-Rechenzentrum-Netzwerkmarkts für Produkte wird in absoluten Zahlen voraussichtlich wachsen, auch wenn das Wachstum im Vergleich zu Dienstleistungen nachlässt. Dienstleistungen, obwohl nur 28,05 % der Ausgaben im Jahr 2025, werden bis 2031 mit einer CAGR von 6,88 % wachsen. Qualifikationsmangel macht professionelle Dienstleistungen für Design, Migration und Lebenszyklusunterstützung unverzichtbar. Verwaltete Netzwerkdienste sind besonders attraktiv für mittelgroße Hersteller und Banken, die ergebnisorientierte Verträge suchen, die Investitionsausgaben reduzieren und den Betrieb risikoärmer gestalten. Da sich softwauredefinierte Netzwerke (SDN) und absichtsbasierte Plattformen verbreiten, erzielen Anbieter wiederkehrende Einnahmen aus Controller-Lizenzen, Netzwerkanalyse-Abonnements und Sicherheitsrichtlinien-Automatisierung, was den Aufwärtstrend bei Dienstleistungen in der Vietnam-Rechenzentrum-Netzwerkbranche stärkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endnutzer: Telekommunikation führt, Fertigung steigt schnell
Telekommunikations- und IT-Betreiber kontrollierten 35,30 % des Umsatzes von 2025 und spiegeln Viettels, VNPTs und FPTs aggressive 5G- und Cloud-Rollouts wider. Techcombanks LinuxONE-Stack, der den Transaktionsdurchsatz vervierfachte, zeigt, wie Finanzinstitute auch unternehmensweite Routing- und Switching-Nachfrage antreiben. Regierungsprojekte im Zusammenhang mit der nationalen digitalen Identität verbreitern die Nutzerbasis, während Medien, Gesundheitswesen und Bildung neue Workloads wie UHD-Streaming und Telemedizin-Dienste hinzufügen. Fertigungs- und Industriesektoren, beflügelt durch China-plus-eins-Verlagerungen, sind für eine CAGR von 7,05 % positioniert. Samsungs Fabriken in Thai Nguyen und Bac Ninh erfordern KI-gestützte Fehlererkennung und IoT-Telemetrie, was Mikro-Rechenzentrum- und Hochbandbreiten-Switch-Installationen fördert. Industrieparks replizieren diese Vorlage und stellen sicher, dass der Vietnam-Rechenzentrum-Netzwerkmarkt über die traditionellen Metropolzentren hinaus expandiert.
Nach Rechenzentrumtyp: Kollokation dominiert heute
Kollokationsanlagen machten im Jahr 2025 61,70 % des Marktanteils des Vietnam-Rechenzentrum-Netzwerkmarkts aus. Viettel IDC, CMC Telecom und VNPT sichern Unternehmens- und öffentliche Workloads, die Tier-III-Verfügbarkeit ohne hohe Vorabinvestitionen wünschen. Hochdichte Kollokationssuiten bieten bereits 10-kW-Racks und ebnen den Weg für die Einführung von KI-Hardware. Hyperscaler und Cloud-Dienstleister werden mit einer CAGR von 7,95 % das schnellste Segmentwachstum verzeichnen. Alibaba Clouds geplante lokale Zone und Viettels 140-MW-Campus veranschaulichen den Hyperscale-Schwenk. Diese Anlagen benötigen Leaf-Spine-Netzwerk-Fabrics, 400-GbE-Aggregation und automatisierte Optiken, was die Marktgröße des Vietnam-Rechenzentrum-Netzwerkmarkts im Prognosezeitraum erheblich steigert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bandbreite: Migration auf mehr als 100 GbE beschleunigt sich
Die 50–100-GbE-Klasse hielt im Jahr 2025 einen Anteil von 36,80 % und balanciert Kosten und Leistung für die meisten Unternehmen aus. VNPTs Ingenieurregel von 2 Gbit/s pro Rack spiegelt das typische Design in aktuellen Projekten wider. Veraltete ≤10-GbE-Verbindungen bleiben in Zweigstellen- und Edge-Standorten bestehen, während 25–40 GbE als der Mainstream-Migrationspfad dient. 100 GbE ist die am schnellsten wachsende Klasse mit einer CAGR von 8,35 %. Viettels neues Rechenzentrum unterstützt eine durchschnittliche Rack-Leistung von 10 kW und bis zu 60 kW, was 400-GbE-Spine-Konnektivität erforderlich macht. Ciscos und NVIDIAs Spectrum-X-Roadmap bietet integrierte 400/800-GbE-KI-Netzwerk-Fabrics und erweitert die Verfügbarkeit von Ultra-Hochgeschwindigkeitsoptionen. Das Asia Direct Cable mit seinem 50-Tbps-Link liefert die Langstreckenkapazität, um diese Rechenzentren miteinander zu verknüpfen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Ho-Chi-Minh-Stadt und Hanoi bilden den Anker des Vietnam-Rechenzentrum-Netzwerkmarkts dank robuster Telekommunikations-Backbones, datenbereiter Stromnetze und der Nähe zu Unternehmenshauptsitzen. Ho-Chi-Minh-Stadt beherbergt Viettels 140-MW-Superanlage und NTTs Bau im Saigon Hi-Tech Park und festigt damit seine Rolle als primärer Hyperscale-Cluster. Der Smart-City-Fahrplan der Stadtbehörden schreibt ein allgegenwärtiges Internet der Dinge (IoT) vor, was Edge-Knoten in Bezirksämtern und öffentlichen Verkehrskorridoren erforderlich macht. Hanoi, das Verwaltungs- und Forschungs- und Entwicklungszentrum, profitiert von Samsungs 220-Millionen-USD-Forschungszentrum und VNPTs neuestem 2.000-Rack-Rechenzentrum. Nationale Workloads der digitalen Regierung bringen Niedriglatenzanforderungen mit sich, die das Premium-Routing und die Cybersicherheitsausgaben ankurbeln. Da Nang entwickelt sich als dritter Pol mit sechs betriebenen Anlagen und Unterwasserkabel-Landestationen, die 90 Tbps Bandbreite bieten. Provinzzonen wie Binh Duong, Thai Nguyen und Bac Ninh nutzen Fertigungscluster, um Mikro-Rechenzentren und 5G-Edge-Knoten zu rechtfertigen. Bundesinfrastrukturpläne, die 2025 36 Milliarden USD für Straßen und Glasfaser-Backbones bereitstellen, verringern die Latenz zwischen diesen Wachstumskorridoren und vertiefen die Durchdringung des Vietnam-Rechenzentrum-Netzwerkmarkts im ganzen Land.
Regulatorisches Umfeld
Vietnam hat Rechenzentren durch eine Reihe von Gesetzen, die zwischen 2024 und 2026 in Kraft treten, in einen klareren Telekommunikations- und Datenverwaltungsrahmen überführt. Das Telekommunikationsgesetz 2023 (in Kraft seit 1. Juli 2024) erkennt Rechenzentrumsdienste als Mehrwert-Telekommunikationsdienste unter der Aufsicht des Ministeriums für Information und Kommunikation (MIC) an, während das Datengesetz (in Kraft seit 1. Juli 2025) einen Rahmen zur Datenklassifizierung und Verpflichtungen zur inländischen Speicherung wichtiger Daten festlegt. Aus Compliance-Sicht verschärft das Gesetz zum Schutz personenbezogener Daten (in Kraft seit 1. Januar 2026) die Anforderungen an Datenschutz, grenzüberschreitende Datenübermittlungen und Sicherheitspflichten für kritische Informationsinfrastrukturen, deren Umsetzung von der Authority of Information Security (AIS) unterstützt wird.
Auf der Infrastrukturseite aktualisiert das Rundschreiben 42/2025/TT-BKHCN (in Kraft seit 1. Februar 2026) die vietnamesischen Rechenzentrumsstandards durch Bezugnahme auf TCVN 9250:2021 und die Ausrichtung an weit verbreiteten Rahmenwerken wie ANSI/TIA-942-C:2024 und den Praktiken des Uptime Institute, wodurch tierorientiertes Design und betriebliche Kontrollen gestärkt werden, die Entscheidungen zu Switching-, Routing- und Sicherheitsarchitekturen beeinflussen. Für Investoren und Entwickler führt das Dekret 96/2026/ND-CP ein spezielles Investitionsverfahren für Projekte in High-Tech-Zonen ein, das Genehmigungen vereinfacht und Anreize erweitert, was für Hyperscale- und halbleiternahe Projekte relevant ist, die schnellere Lizenzierungs- und Bauzyklen anstreben.
Wettbewerbslandschaft
Der Vietnam-Rechenzentrum-Netzwerkmarkt kombiniert staatseigene Telekommunikationsunternehmen mit multinationalen Anbietern, die ihre Produktion lokalisieren. Viettel IDCs 40%iger Dienstleistungsanteil und VNPTs Cloud-Expansion verleihen inländischen Unternehmen Einkaufsvolumen, aber sie sind auf Cisco, HPE, Juniper und Huawei für Switching, Routing und SDN-Controller angewiesen. Ciscos Verlagerung von 30 % seiner globalen Hardware-Montage nach Vietnam stärkt die Versorgungsresilienz und senkt Importzölle, was wettbewerbsfähige Preise ermöglicht.
Strategische Differenzierung hängt nun von KI-Optimierung und Nachhaltigkeit ab. Ciscos Silicon One plus NVIDIAs Spectrum-X-Stack zielt auf energieeffiziente 400-GbE-Cluster für das Training neuronaler Netzwerke und adressiert ESG-Mandate. FPTs KI-Fabrik, die mit NVIDIA und HPE gebaut wurde, veranschaulicht, wie ein vietnamesischer Integrator die Wertschöpfungskette aufsteigt. Spezialisierte Anbieter wie Broadcom und Intel liefern Merchant-Silicon, während inländische Unternehmen wie CMC Telecom SD-WAN-Overlays entwickeln, die auf lokale Compliance-Regeln zugeschnitten sind.
Markteintrittsbarrieren bleiben moderat. Kollokationsbetreiber beschaffen standardmäßige Leaf-Spine-Netzwerk-Fabrics, was neuen Marktteilnehmern wie NTT und ST Telemedia ermöglicht, durch Greenfield-Bauten Marktpräsenz aufzubauen. Umgekehrt bleiben Edge-Computing und KMU-Cloud fragmentiert, was Nischenraum für Start-ups schafft, die sich auf softwaredefinierte Sicherheit oder absichtsbasierte Netzwerkanalysen konzentrieren. Insgesamt ist der Wettbewerb lebhaft, aber nicht prohibitiv, was die Innovation für Endnutzer der Vietnam-Rechenzentrum-Netzwerkbranche fördert.
Marktführer der Vietnam-Rechenzentrum-Netzwerkbranche
Cisco Systems Inc.
Arista Networks Inc.
Dell Technologies Inc.
Hewlett Packard Enterprise
Huawei Technologies Co. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Der Ausbau von KI-orientierten und Hyperscale-Campus ist eine primäre Chance in Vietnam, da er die Nachfrage nach höherer Bandbreite bei Leaf-Spine-Switching, optischen Interconnects und latenzarmen Sicherheitsstacks erhöht. Genehmigungen und Ankündigungen im April 2026 in großen Parks deuten auf kurzfristigen Schwung hin, darunter Genehmigungen in Ho-Chi-Minh-Stadt für zwei Hyperscale-Projekte im Saigon Hi-Tech Park mit einem Gesamtvolumen von fast 1 Milliarde USD (Evolution DC VN HCMC mit 52 MW und StarMason mit 60 MW) sowie die Genehmigung der CMC Corporation für ein Hyperscale-Rechenzentrum im Wert von 250 Millionen USD im Saigon Hi-Tech Park mit anfänglich 30 MW. In Hanoi kündigte die G-Group Technology Corporation einen KI-spezialisierten Tier-III-Rechenzentrumscampus im Wert von 300 Millionen USD mit 30 MW in Hoa Lac an, während Viettel ebenfalls Hoa Lac 2 als Uptime-Tier-III-Standort mit NVIDIA-H200-Klasse-Supercomputing bekannt machte, was den Wandel hin zu KI-fähigen Netzwerkstrukturen unterstreicht.
Eine zweite Chance ergibt sich aus der compliance-getriebenen Netzwerkmodernisierung im Zusammenhang mit sich entwickelnden Datenverwaltungs- und nationalen digitalen Infrastrukturprogrammen. Dies steigert die Nachfrage nach sicherer, prüfbarer Rechenzentrumsvernetzung und Managed Services. Der Beschluss 1091/QD-TTg (17. Juni 2026) fordert die Bildung von mindestens 10 großen strategischen Technologieunternehmen zur Entwicklung nationaler digitaler Infrastruktur, einschließlich mindestens fünf neuer großer Rechenzentren, was Anbietern Raum schafft, Switching, Routing, SDN-Controller und Sicherheitsgeräte in standardisierten Referenzarchitekturen zu bündeln. Parallel dazu unterstützt das Dekret 96/2026/ND-CP eine schnellere Investitionsbearbeitung in High-Tech-Zonen, was Entwicklern und Betreibern zugutekommt, die wiederholbare Netzwerkdesigns umsetzen und diese dann unter den Datenschutz- und grenzüberschreitenden Übertragungskontrollen der PDPL-Ära betreiben können.
Aktuelle Branchenentwicklungen
- Juli 2026: G-Group Technology Corporation erhielt das Investitionszertifikat für den 300-Millionen-USD-G-Campus, ein KI-fähiges Rechenzentrum und High-Tech-Komplex im Hoa Lac Hi-Tech Park. Der Start erweitert Vietnams KI-Rechenkapazität und stärkt die Integration zwischen der Entwicklung von Rechenzentren und dem angrenzenden Industriepark-Ökosystem.
- Juli 2026: Sembcorp Development erhielt die Genehmigung für einen 90-MW-Rechenzentrumskomplex im Saigon Hi-Tech Park, Ho-Chi-Minh-Stadt, über das Joint Venture StarMason mit BB Holdings. Der Kapazitätszuwachs in Ho-Chi-Minh-Stadt erweitert den inländischen Rechenzentrumsmaßstab und untermauert die grenzüberschreitende Zusammenarbeit innerhalb des regionalen Cloud-Service-Netzwerks.
- Juli 2026: Saigon Asset Management SAM kündigte Pläne für den 150-MW-SAM DigitalHub an, der als Vietnams größter Rechenzentrumscampus bezeichnet wird, in VSIP. Das Projekt beschleunigt den Marktumfang und verschärft den Wettbewerb unter Entwicklern, indem es einen neuen Maßstab für Campus-Bereitstellungen dieser Größenordnung setzt.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Erfassungsbereich
Für diese Studie umfasst der Markt Netzwerkhardware und zugehörige Software, die innerhalb vietnamesischer Rechenzentren eingesetzt wird, um den Datenverkehr zwischen Racks, Reihen und externen Verbindungen zu bewegen, zu verwalten und abzusichern, und wird für den analysierten Zeitraum umsatzmäßig bemessen.
Ausgeschlossene Bereiche: Ausgeschlossen sind Server, Speichersysteme, Strom- und Kühlausrüstung der Anlagen sowie Telekommunikationszugangsdienste, die außerhalb des Rechenzentrumsnetzwerks erbracht werden.
Übersicht der Segmentierung
- Nach Komponente
- Produkte
- Ethernet-Switches
- Router
- Speicherbereichsnetzwerk (SAN)
- Application-Delivery-Controller (ADC)
- Netzwerksicherheitsgeräte
- Softwaredefiniertes Netzwerk (SDN) Controller
- Optische Verbindungen
- Dienstleistungen
- Installation und Integration
- Schulung und Beratung
- Support und Wartung
- Verwaltete Netzwerkdienste
- Produkte
- Nach Endnutzer
- IT und Telekommunikation
- Bank-, Finanzdienstleistungs- und Versicherungswesen (BFSI)
- Regierung und Verteidigung
- Medien und Unterhaltung
- Gesundheitswesen und Biowissenschaften
- Fertigung und Industrie
- Andere Endnutzer
- Nach Rechenzentrumtyp
- Kollokation
- Hyperscaler/Cloud-Dienstleister
- Edge-/Mikro-Rechenzentren
- Nach Bandbreite
- Kleiner als oder gleich 10 GbE
- 25–40 GbE
- 50–100 GbE
- Größer als 100 GbE
Datenquellen, Marktbemessung und Validierung
Desk Research
Desk Research wurde eingesetzt, um den länderspezifischen Nachfragekontext festzulegen und das Modell an beobachtbaren Infrastrukturausbauindikatoren zu verankern. Wir überprüften öffentliche Quellen wie Veröffentlichungen des vietnamesischen MIC zu digitaler Infrastruktur und Telekommunikation, statistische Berichte des GSO, ITU-Indikatoren sowie IEA-Strom- und Energiestatistiken, um Datenwachstumstreiber und Angebotsbeschränkungen zu verstehen, die Upgrades beeinflussen können. Wir nutzten außerdem Datensätze und Kommentare von Organisationen wie der Weltbank und ASEAN-bezogene Referenzen zur digitalen Wirtschaft, um Investitionszyklen und Importabhängigkeit gegenzuprüfen.
Auf der Branchenseite stützten wir uns auf Unternehmensmeldungen, Investorenpräsentationen und seriöse Presseberichterstattung, um Kapazitätsankündigungen, Zeitpläne für neue Anlagen und typisches Erneuerungsverhalten in Colocation- und Unternehmensstandorten zu identifizieren. Import- und Exportdaten auf Sendungsebene sowie eine Patentdatenbank wurden ebenfalls selektiv herangezogen, um den Ausrüstungsfluss und die Technologierichtung plausibilitätszuprüfen, bevor die Annahmen vor der Primärvalidierung verfeinert wurden. Die aufgeführten Desk-Quellen sind exemplarisch, und viele weitere öffentliche Referenzen wurden zur Datenerhebung, Gegenprüfung und Klärung genutzt.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, was in vietnamesischen Rechenzentren tatsächlich beschafft wird und wann diese Erneuerungen erfolgen, da veröffentlichte Infrastrukturnachrichten sich nicht immer in kurzfristigen Netzwerkausgaben niederschlagen. Wir sprachen mit einer Mischung aus Betreibern, Systemintegratoren, Distributoren und Unternehmens-IT-Teams in den wichtigsten Nachfrageregionen des Landes, um die Übernahme schnellerer Architekturen, typische Port-Mixe und Budgetierungsverhalten zu validieren. Erkenntnisse aus diesen Gesprächen wurden genutzt, um Lücken bei Auslastung, Preisentwicklung und dem Zeitpunkt von Upgrades zu schließen, und die Summen wurden dann wieder mit den Desk-Signalen abgeglichen.
Verteilung der Befragten bei der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 31% | CXOs: 15% |
| Mid-Tier: 54% | Funktions-/Bereichsleiter: 31% |
| Kleinere Akteure: 15% | Manager: 54% |
Marktbemessung & Prognose
Die Bemessung beginnt mit einem Top-Down-Aufbau, der die adressierbaren Netzwerkausgaben aus den Kapazitätserweiterungen und der Upgrade-Intensität vietnamesischer Rechenzentren rekonstruiert und diese dann auf typische Erneuerungszyklen der Ausrüstung abbildet. In der Praxis verknüpften wir den Nachfragepool mit Indikatoren wie neuen Rechenzentrumsbauten und -erweiterungen, Rack- und Leistungsdichtetrends, dem Wandel hin zu 25-GbE- und 100-GbE-Verbindungen sowie dem Verhältnis von Colocation zu Unternehmenseinsätzen, was beeinflusst, wie schnell Netzwerke erneuert werden.
Um die Summen realistisch zu halten, wurde das Ergebnis mit selektiven Bottom-Up-Näherungen abgeglichen, etwa stichprobenartigen Preis-mal-Volumen-Prüfungen für wichtige Geräteklassen, Rückmeldungen des Distributionskanals zur Versanddynamik und Capex-Aufteilungen der Betreiber zwischen Compute und Networking. Wo eine Bottom-Up-Sicht für kleinere Standorte unvollständig war, füllten wir Lücken anhand von in ähnlichen Anlagen beobachteten Adoptionsraten und überprüften das Ergebnis anschließend mit Interview-Feedback.
Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch kurzfristige Glättung wichtiger Treiber, da sich der Investitionszeitpunkt mit Genehmigungen, Stromverfügbarkeit und großen Kundenverpflichtungen verschieben kann. Die Vorausschau wurde basierend auf Primärangaben zu Beschaffungsvorlaufzeiten, erwarteter Geschwindigkeitsmigration und Preisentwicklungen für Hochgeschwindigkeitsports und Optik angepasst, was dazu beitrug, die Prognose an das Kaufverhalten und nicht allein an die Schlagzeilenkapazität zu binden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation unabhängiger Signale und anschließende Überprüfung von Ausreißern vor der Freigabe. Wir verglichen die modellierten Netzwerkausgaben mit Kapazitätsankündigungen, beobachteter Importintensität und praktischen Erneuerungszeitfenstern, die von den Befragten mitgeteilt wurden, und jede größere Abweichung löste eine zweite Überprüfung von Annahmen wie dem Upgrade-Zeitpunkt oder dem Anteil der Hochgeschwindigkeitsports aus.
Vor der Finalisierung durchläuft das Modell mehrstufige Analystenprüfungen, bei denen die Berechnungen auf Konsistenz über die Jahre hinweg und auf abrupte Sprünge überprüft werden, die nicht zu bekannten Bauplänen passen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie großen Anlagenankündigungen, regulatorischen Änderungen oder starken Preisbewegungen. Vor der Auslieferung führt ein Analyst eine erneute Überprüfung durch, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für vietnamesisches Rechenzentrumsnetzwerken von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für vietnamesische Rechenzentrumsvernetzung variieren häufig, da Quellen nicht immer denselben Ausgabenpool bemessen und sich zudem im Basisjahr, den Preisannahmen und der Geschwindigkeit unterscheiden, mit der sie neue Projektankündigungen widerspiegeln.
Managed-Network-Services und breitere Upgrades von Unternehmenscampus liegen hier außerhalb des Anwendungsbereichs von Mordor Intelligence, weshalb Schätzungen, die Dienstleistungen oder Nicht-Rechenzentrumsnetzwerke einbeziehen, höher ausfallen können, selbst wenn sie ähnliche Nachfragetreiber anführen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 456,59 Mio. USD (2025) | |
| Regionale Beratungsgesellschaft A | 501,00 Mio. USD (2023) | Verwendet ein früheres Basisjahr und scheint Software und Dienstleistungen neben der Ausrüstung einzubeziehen, was die Gesamtsummen aufblähen kann, wenn Dienstleistungen als wiederkehrender Umsatz bepreist werden. |
| Branchenportal B | 427,36 Mio. USD (2022) | Spiegelt wahrscheinlich einen engeren Ausrüstungskorb und ältere Preispunkte wider und erfasst möglicherweise nicht den Anstieg bei Hochgeschwindigkeits-Upgrades und neuen Anlagenzeitplänen nach 2022. |
Insgesamt erklärt sich die Spanne hauptsächlich dadurch, was als Netzwerkausgaben gezählt wird, und dadurch, wie schnell jede Schätzung Preise und den Zeitpunkt der Geschwindigkeitsmigration aktualisiert. Indem der Anwendungsbereich an die Netzwerkumsätze innerhalb des Rechenzentrums gebunden bleibt und die Upgrade-Intensität dann mit Rückmeldungen von Betreibern und Vertriebskanälen validiert wird, bleibt die Schätzung auf klare Treiber und wiederholbare Prüfungen zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Vietnam-Rechenzentrum-Netzwerkmarkt heute?
Der Vietnam-Rechenzentrum-Netzwerkmarkt erreichte im Jahr 2026 487,44 Millionen USD und wird voraussichtlich bis 2031 676,63 Millionen USD erreichen.
Welche Komponentenkategorie wächst am schnellsten?
Dienstleistungen werden bis 2031 mit einer CAGR von 6,88 % wachsen, angetrieben durch die Nachfrage nach Design, Integration und verwalteten Netzwerkbetrieben.
Warum beschleunigen sich Einsätze mit mehr als 100 GbE?
KI-Workloads, Hyperscale-Bauten und neue Unterwasserkabel erfordern Ultra-Hochdurchsatz und veranlassen viele Betreiber, direkt auf 400-GbE-Klassen umzusteigen.
Welche Rolle spielen Lokalisierungsgesetze beim Marktwachstum?
Vorschriften, die die inländische Speicherung vietnamesischer Nutzerdaten vorschreiben, zwingen ausländische und lokale Unternehmen, Anlagen im Land zu bauen, was die Nachfrage nach Hardware und Dienstleistungen ankurbelt.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrumsserver Server auf dem globalen Markt, einschließlich Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen auf dem globalen Markt, einschließlich Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Bauaktivitäten weltweit, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Vietnam Rechenzentrums-Speichermarkt Speicher in Vietnam, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.
- Vietnam Rechenzentrums-Rackmarkt Racks in Vietnam, unterteilt nach Anlagengröße und Tier.
- Vietnam Markt für Rechenzentrumsstromversorgung Stromsysteme in Vietnam, unterteilt nach Komponente, Anlagentyp und Anlagengröße.
- Indonesischer Markt für Rechenzentrumsprozessoren Prozessornachfrage in ganz Indonesien, unterteilt nach Prozessortyp, Anwendung und Architektur.
- Mexiko Rechenzentrum Kühlung-Markt Kühlung in Mexiko, unterteilt nach Kühltechnologie, Typ und Endnutzerbranche.
- Vietnam Hyperscale-Rechenzentrumsmarkt Hyperscale-Standorte in Vietnam, unterteilt nach Anlagentyp, Komponente und Tier.



