
Marktgröße und Marktanteil für Videowerbung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
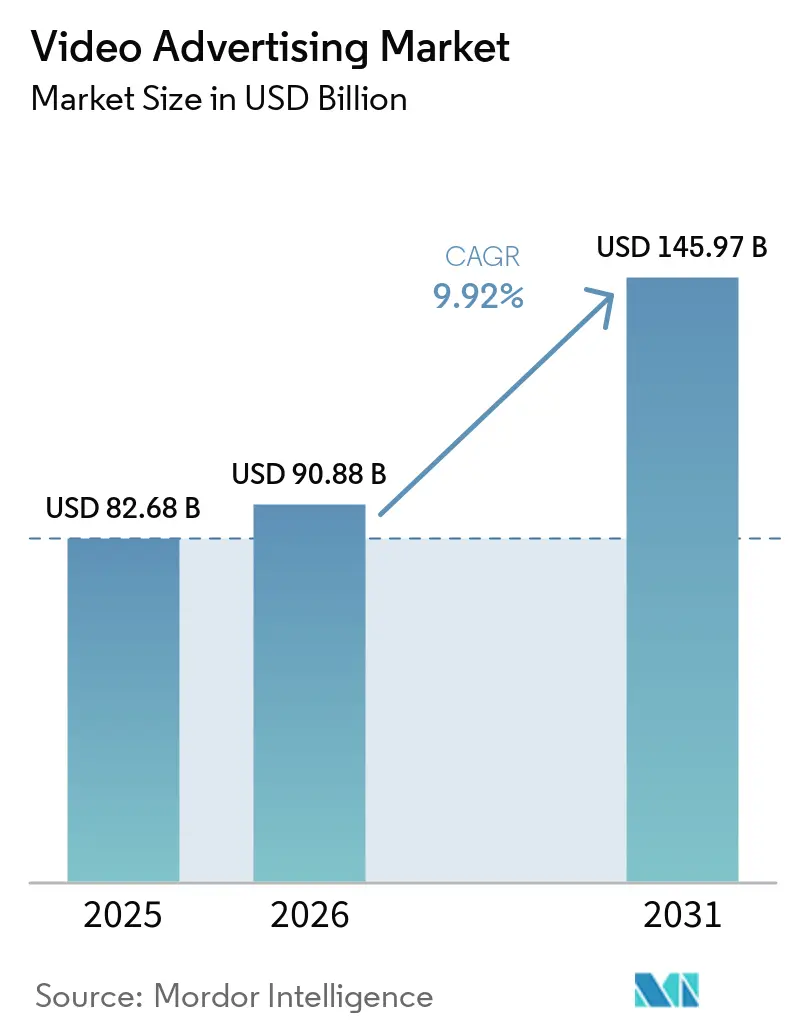
| Marktgröße (2026) | 90.88 Milliarden US-Dollar |
| Marktgröße (2031) | 145.97 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.92 % |
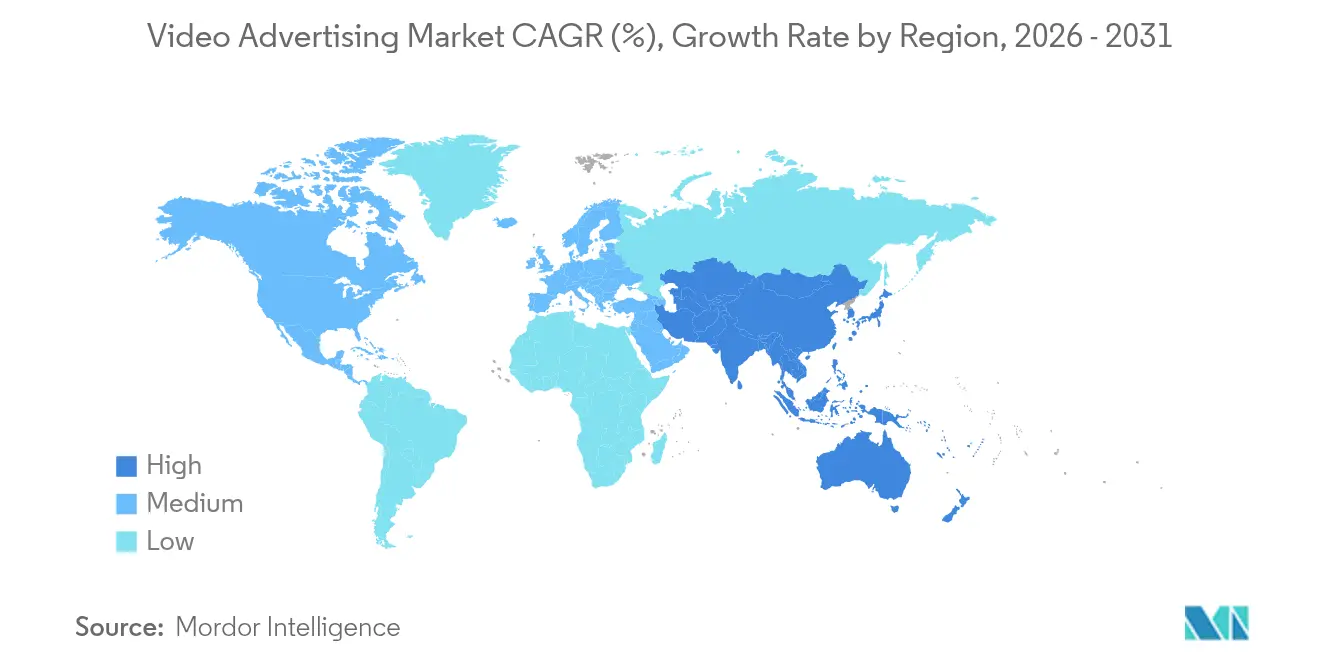
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
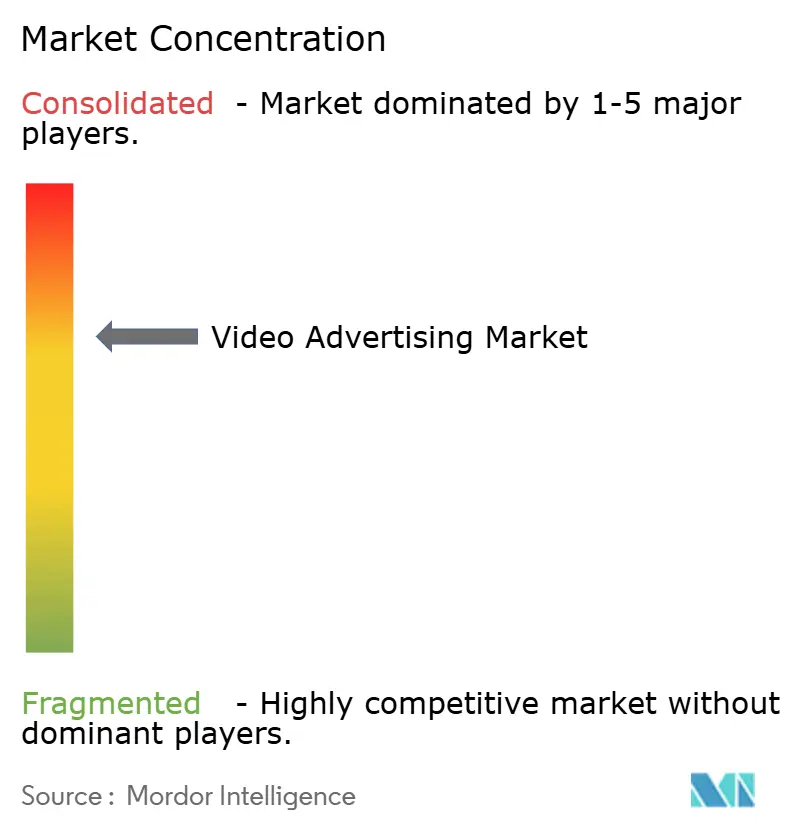
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Videowerbung von Mordor Intelligence
Die Marktgröße für Videowerbung wird voraussichtlich von 82,68 Milliarden USD im Jahr 2025 auf 90,88 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 9,92 % über den Zeitraum 2026–2031 voraussichtlich 145,97 Milliarden USD erreichen. Werbetreibende verlagern Budgets vom linearen Fernsehen hin zu Streaming- und mobilen Umgebungen, da das Publikum On-Demand-Inhalte zunehmend annimmt. Connected-TV (CTV)-Inventar skaliert rapide, da werbeunterstützte Tarife bereits mehr als 50 % der neuen Streaming-Abonnenten ausmachen und Marken einen direkten Zugang zu Haushalten mit hohem Engagement bieten. Mobilgeräte bleiben das größte Reichweitenmedium, doch CTV treibt die meisten inkrementellen Ausgaben an, da programmatische Plattformen einen einheitlichen Einkauf über alle Geräte hinweg ermöglichen. Einzelhandels- und E-Commerce-Marken dominieren die Investitionen in kaufbare Formate, die sofortigen Checkout einbetten, während programmatische Gebotseffizienzen und KI-gesteuerte kreative Optimierung die Kampagneneinrichtungskosten senken. Steigende CPMs im Zusammenhang mit der Knappheit von Premium-Inventar und verschärfte Datenschutzbestimmungen stellen weiterhin eine Herausforderung für die Berechnung des Return on Ad Spend dar, doch leistungsbasierte Kaufmodelle mildern einen Teil dieses Drucks, da Werbetreibende auf messbare Ergebnisse setzen.
Wichtigste Erkenntnisse des Berichts
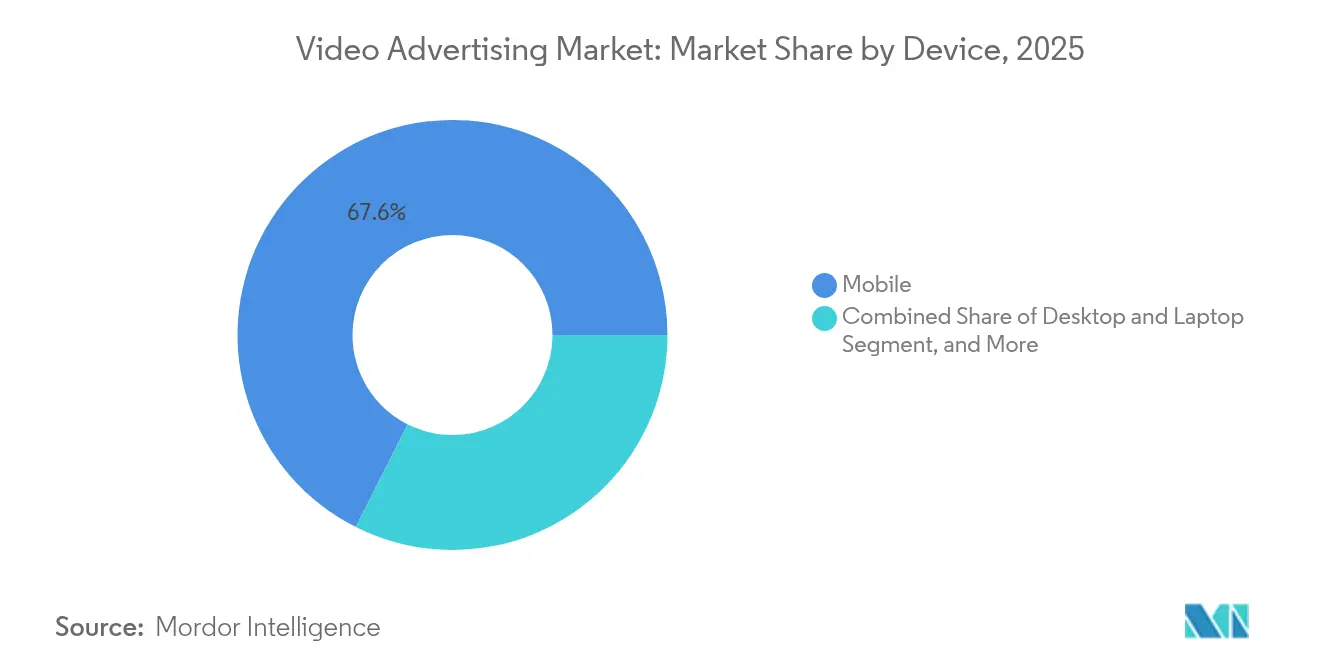
- Nach Gerät dominierte Mobilgeräte im Jahr 2025 mit einem Marktanteil von 67,58 % am Markt für Videowerbung, während Connected TV bis 2031 voraussichtlich mit einer CAGR von 10,56 % wachsen wird.
- Nach Anzeigenformat entfiel im Jahr 2025 ein Umsatzanteil von 43,92 % auf In-Stream-Video im Markt für Videowerbung; kaufbare und interaktive Formate werden bis 2031 voraussichtlich mit einer CAGR von 13,44 % wachsen.
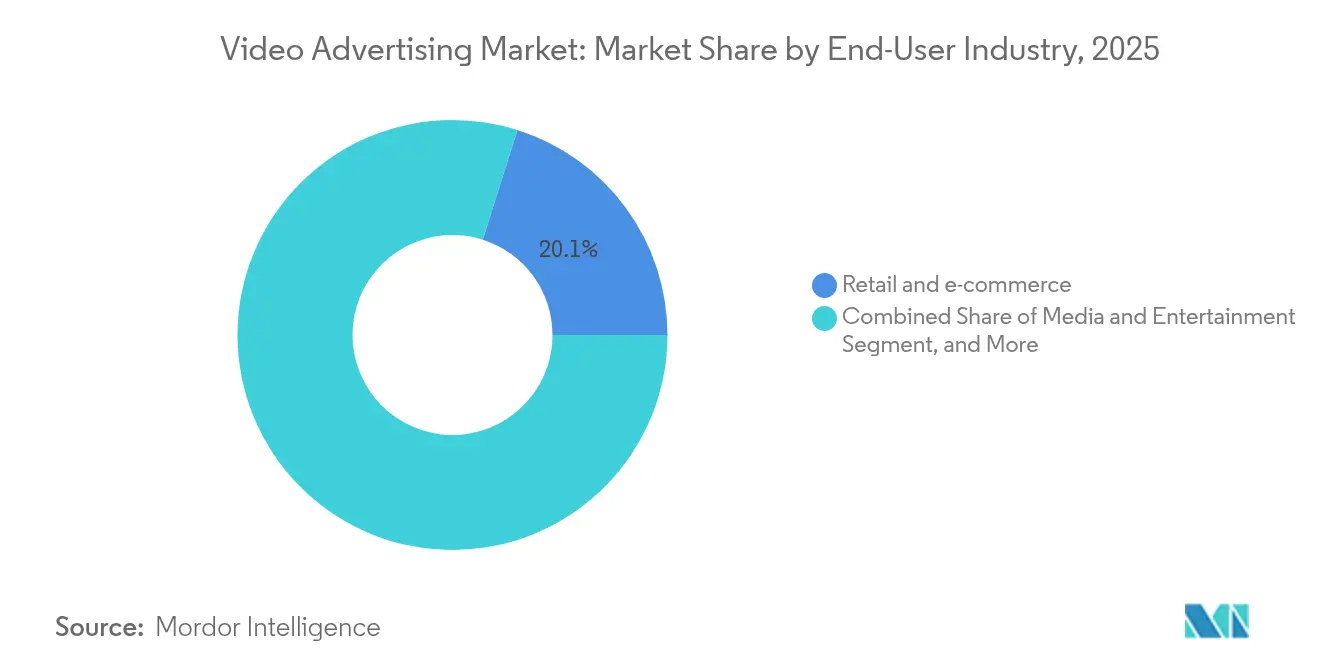
- Nach Endnutzerbranche entfiel im Jahr 2025 ein Anteil von 20,12 % an der Marktgröße für Videowerbung auf Einzelhandel und E-Commerce, der mit einer CAGR von 13,17 % wächst.
- Nach Preismodell behielt CPM-basierter Einkauf im Jahr 2025 einen Anteil von 61,35 % am Markt für Videowerbung, während Cost-per-Action mit einer CAGR von 10,41 % wächst.
- Nach Geografie führte Nordamerika den Markt für Videowerbung im Jahr 2025 mit einem Anteil von 36,12 %, während die Region Asien-Pazifik mit einer CAGR von 7,42 % am schnellsten wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Durchdringung von Connected-TV-Haushalten | +6.2% | Global, mit Nordamerika und Europa als führende Regionen bei der Einführung | Mittelfristig (2–4 Jahre) |
| Effizienz programmatischer und KI-gesteuerter Zielgruppenansprache | +5.8% | Global, konzentriert auf entwickelte Märkte | Kurzfristig (≤ 2 Jahre) |
| 5G-gestützte hochwertige mobile Videoübertragung | +4.1% | Asien-Pazifik als Kern, Ausweitung auf globale Märkte | Mittelfristig (2–4 Jahre) |
| Kaufbare Videoanzeigen mit integriertem Sofort-Checkout | +3.7% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Nachfrage der Generation Z nach kurzformatigem vertikalem Video | +2.9% | Global, mit stärkster Auswirkung in städtischen Märkten | Kurzfristig (≤ 2 Jahre) |
| Datenschutzfreundliche kontextuelle Anzeigen-Engines | +1.6% | Europa und Nordamerika, getrieben durch regulatorische Compliance | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Durchdringung von Connected-TV-Haushalten
CTV hat einen Mainstream-Maßstab erreicht, wobei US-Haushalte durchschnittlich 7,5 Stunden täglich mit vernetzten Geräten verbringen. Netflix allein hat innerhalb von 18 Monaten nach der Einführung seines günstigeren Tarifs 40 Millionen monatlich aktive werbeunterstützte Nutzer überschritten, und Anmeldungen für den Werbetarif machen nun mehr als 55 % der Neukunden in aktivierten Märkten aus.[2]Netflix, "Werbetarif erreicht 40 Millionen monatlich aktive Nutzer," about.netflix.com Automobilmarken sehen greifbaren Einfluss; 61 % der potenziellen Autokäufer geben an, dass CTV-Anzeigen ihre Fahrzeugwahl beeinflusst haben. Live-Sport-Streaming erhöht die CPMs weiter, da Echtzeitereignisse die Aufmerksamkeit der Zuschauer aufrechterhalten und ein Terminfernsehen schaffen, das Werbetreibende schätzen.
Effizienz programmatischer und KI-gesteuerter Zielgruppenansprache
Plattformen für maschinelles Lernen verarbeiten Echtzeitsignale zur Personalisierung von Werbemitteln und erzielen bis zu 6-fache Klickraten im Vergleich zu herkömmlichem Targeting. Amazons generative KI-Videosuite ermöglicht es Marken, automatisch Produktdemos mit dynamischem Text, Musik und Sprachüberlagerungen zu erstellen, wodurch Produktionskosten und Durchlaufzeiten gesenkt werden.[1]Amazon, "Werbetreibende erhalten neue generative KI-Videotools," aboutamazon.com Da Drittanbieter-Cookies verschwinden, werden kontextuelle Engines, die auf Seitensemantik statt auf persönliche Identifikatoren setzen, voraussichtlich 250 Milliarden USD an globalen Ausgaben auf sich vereinen.
5G-gestützte hochwertige mobile Videoübertragung
Schnelle 5G-Einführungen in der Region Asien-Pazifik ermöglichen das Laden von HD- und 4K-Streams mit minimaler Pufferung und verwandeln Pendelzeiten in Premium-Anzeigeninventar. Verbraucher in Indien und Indonesien nennen hochauflösendes mobiles Video als Hauptgrund für die Aktualisierung von Datentarifen, und Betreiber bündeln Zero-Rating für ausgewählte Streaming-Dienste, was die Sitzungsdauer und Werbemöglichkeiten verlängert.
Kaufbare Videoanzeigen mit integriertem Sofort-Checkout
Interaktiver Handel ist nicht mehr experimentell: 84 % der Zuschauer kaufen nach dem Ansehen von Markenvideos, und 41 % schließen den Kauf innerhalb der Anzeige selbst ab. Einzelhändler betten Ein-Klick-Checkout in TikTok-, Instagram- und Amazon-Platzierungen ein, verkürzen den Kaufweg und erzielen Konversionsraten, die bis zu 80 % höher sind als bei statischen Werbemitteln. Luxusmarken wie Hermès nutzen WeChat-Pop-up-Stores für limitierte Auflagen, die in Minuten ausverkauft sind, und beweisen damit die Rolle von Video als Kanal für Bekanntheit und Transaktion.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende CPMs angesichts der Knappheit von Premium-Inventar | -4.3% | Global, am stärksten in reifen Märkten | Kurzfristig (≤ 2 Jahre) |
| Werbeblocker und Datenschutzbestimmungen verringern die Reichweite | -3.1% | Europa und Nordamerika, Ausweitung auf globale Märkte | Mittelfristig (2–4 Jahre) |
| Fragmentierte CTV-Messung behindert die Attribution | -2.7% | Global, mit besonderer Auswirkung auf programmatischen Einkauf | Mittelfristig (2–4 Jahre) |
| Wachsende Kontrolle des CO₂-Fußabdrucks digitaler Werbung | -1.2% | Europa führend, Ausweitung auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende CPMs angesichts der Knappheit von Premium-Inventar
Meta meldete eine CPM-Inflation von fast 40 % im Jahresvergleich, und YouTube-Tarife stiegen um 36 %, da Markengelder begrenzte Slots mit hoher Aufmerksamkeit verfolgen. Technologiewerbetreibende zahlen nun 6,40 USD pro tausend Impressionen, doppelt so viel wie die Reisekategorie mit 3,20 USD. Marken setzen KI-gestützte Optimierung des Lieferpfads ein, um doppelte Auktionen zu umgehen, doch die Knappheit bleibt bestehen, da Streaming-Dienste die Anzeigenlasten begrenzen, um das Nutzererlebnis zu erhalten, und die Nachfrage das Angebot übersteigt.
Werbeblocker und Datenschutzbestimmungen verringern die Reichweite
Das EU-Gesetz über digitale Dienste schränkt das auf persönlichen Daten basierende Targeting ein und zwingt Plattformen, auf kontextuelle Signale zu setzen. Blocker auf Browser-Ebene reduzieren die messbare Reichweite und zwingen Werbetreibende, weniger aufdringliche Formate zu übernehmen und in Erstanbieterdaten zu investieren. Vermarkter im Finanzdienstleistungsbereich tragen die größte Compliance-Last und müssen strenge Einwilligungsregeln mit Kundenakquisitionszielen in Einklang bringen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerät:
Dominanz von Mobilgeräten treibt geräteübergreifende Strategien anMobile generierte mit 55,87 Milliarden USD im Jahr 2025 den größten Anteil am Markt für Videowerbung, was einem Anteil von 67,58 % entspricht, und verzeichnet bis 2031 eine CAGR von 10,18 %, was das Wachstum des Marktes für mobile Videowerbung unterstützt. Fünfte-Generation-Netze ermöglichen Full-HD-Wiedergabe ohne Pufferung, und 57 % der Verbraucher geben an, dass die Verfügbarkeit von 5G ihre Bereitschaft erhöht, Werbung auf Smartphones zu streamen big3media. Connected-TV folgt als wichtigster inkrementeller Kanal, da Großbildschirmumgebungen eine Anzeigenabschlussrate von 97 % aufweisen.
Werbetreibende verknüpfen nun sequenzielles Storytelling über Smartphone-, CTV- und Digital-out-of-Home-Touchpoints hinweg, wobei Autohändler eine Steigerung beobachten, wenn CTV-Awareness-Kampagnen innerhalb von 48 Stunden auf Mobilgeräten retargetiert werden. Einkaufszentren für programmatische Werbung bündeln Identitätsgraphen, sodass auf jedem Bildschirm ausgelieferte Impressionen auf Haushaltsebene frequenzbegrenzt werden. Laptop- und Desktop-Inventar nimmt jährlich ab, bleibt jedoch für B2B-Nachfragegenerierungskampagnen und Langform-Demos unverzichtbar, die auf größeren Monitoren besser abschneiden.


Nach Anzeigenformat:
Interaktive Inhalte transformieren das EngagementIn-Stream-Spots behielten im Jahr 2025 einen Umsatzanteil von 43,92 %, da Zuschauer während der Mid-Roll-Pausen in professionell produzierten Inhalten bereit sind zu schauen. Kaufbare und interaktive Formate skalieren jedoch mit einer CAGR von 13,44 %, da Marken Overlays, QR-Codes und Sofort-Checkout-Widgets nutzen, um den Kauftrichter zu verkürzen. Videos unter 90 Sekunden erhalten eine Zuschauerbindung von 50 %, was für Social-Feed-Umgebungen unerlässlich ist, in denen das Publikum innerhalb von Sekunden wischt.
Out-Stream-Platzierungen, die in Newsfeeds integriert sind, werden zu niedrigeren CPMs gehandelt, tragen aber inkrementelle, nicht duplizierte Reichweite bei. Live-Stream-Commerce-Kampagnen entwickeln sich zu Premium-Einheiten: Paramount+ fügte während seiner Super-Bowl-Übertragung Echtzeit-Umfragen und Produktkarussells ein und steigerte das Engagement im Durchschnitt um 73 Sekunden im Vergleich zu Standard-Pre-Roll. Rich-Media-Signale verbessern die Messung, da Zuschauer-Taps, Wischgesten und Warenkorbzugaben deterministische Absichtsdaten erzeugen, die leistungsbasierte Gebotsschleifen speisen.
Nach Endnutzerbranche:
Einzelhandel führt die Integration des digitalen Handels anEinzelhandels- und E-Commerce-Marken entfielen im Jahr 2025 auf 20,12 % des Marktanteils für Videowerbung und wachsen bis 2031 mit einer CAGR von 13,17 %. Werbetreibende für Konsumgüter (CPG) bleiben die größten absoluten Ausgeber und reservieren 2025 14,3 Milliarden USD für Video, da sie Sampling-Budgets in reichweitenstarkes digitales Storytelling umwandeln. Medien- und Unterhaltungsunternehmen setzen verstärkt auf Promo-Trailer, um Abonnement-Anmeldungen für werbeärmere Tarife zu fördern, während Telekommunikationsanbieter Erklärvideos nutzen, um komplexe 5G-Pakete zu vermitteln.
Die Ausgaben im Gesundheitswesen überstiegen 2024 19,66 Milliarden USD, wobei pharmazeutische Kampagnen HIPAA-konformes Geo-Fencing nutzen, um Arztpublikum zu erreichen. Finanzdienstleister übernehmen humanisierte Kurzformgeschichten; die vertikale Videoserie der Bank of China erzielte über 200 Millionen Aufrufe und steigerte die Markenaffinität bei der Generation Z. Automobilvermarkter stimmen CTV mit Händler-CRM-Daten ab, um Haushalte in der Nähe von Kauffenstern anzusprechen und längere Überlegungszyklen zu unterstützen.
Nach Preismodell:
Leistungsbasierte Modelle gewinnen an DynamikCPM dominiert weiterhin den Einkauf mit einem Anteil von 61,35 % im Jahr 2025, da Planer vorhersehbare Reichweitengarantien benötigen. Dennoch verzeichnet Cost-per-Action-Preisgestaltung die schnellste CAGR von 10,41 %, da Retail-Media-Netzwerke die geschlossene Attribution direkt in E-Commerce-Checkouts einbinden.
Cost-per-View bietet eine mittlere Validierung für Markenbekanntheitskampagnen, die abgeschlossene Aufrufe erfordern. Cost-per-Click behält eine Nische bei Direct-Response-Werbetreibenden, trotz höherer CPCs, während hybride programmatisch-garantierte Deals Premium-Slots in CTV-Apps zu festen CPMs reservieren und Käufern ermöglichen, Erstanbieterdaten ohne Auktionsvolatilität zu schichten. Da die Attribution durch maschinelles Lernen verbessert wird, verschieben Auktions-Engines Gebote dynamisch über CPA-, CPC- und CPM-Böden, um die Rendite zu maximieren.
Geografische Analyse
Markt für Videowerbung in Nordamerika
Nordamerika entfiel 2025 auf 36,12 % des Umsatzes, gestützt durch ausgereifte Streaming-Ökosysteme und Ad-Tech-Infrastruktur. Das Wachstum verlangsamt sich, da das Inventarangebot einen Sättigungspunkt erreicht; höhere CPMs und Premium-Formate sorgen jedoch weiterhin für ein Wachstum in absoluten Dollarbeträgen. In den USA ansässige Retail-Media-Netzwerke wie Amazon, Walmart und Kroger leiten First-Party-Einkaufsdaten in programmatische Kanäle, wodurch die Verbindung zwischen Werbeexposition und Kauf enger wird und der Markt für Videowerbung gleichzeitig vor der Abschaffung von Cookies geschützt wird.
Markt für Videowerbung im asiatisch-pazifischen Raum
Asien-Pazifik ist die klare Wachstumslokomotive und verzeichnet bis 2031 eine CAGR von 7,42 %. China dominiert mit mehr als 50 % der Ausgaben in der Region Asien-Pazifik, angetrieben durch die Commerce-plus-Content-Ökosysteme von Alibaba und Tencent. Indien ist der am schnellsten wachsende Markt: Die nationalen Einnahmen aus digitalem Video sind auf Kurs, die Einnahmen des Rundfunkfernsehens bis 2027 zu übertreffen, da die Smartphone-Durchdringung 80 % übersteigt. Die südostasiatischen Märkte profitieren vom grenzüberschreitenden E-Commerce und günstigen mobilen Datentarifen, wodurch neues Inventar innerhalb von Super-Apps entsteht.
Markt für Videowerbung in EMEA und Lateinamerika
Europa sieht sich mit strengen DSGVO- und Digital-Services-Act-Vorschriften konfrontiert, die das verhaltensbasierte Targeting einschränken, was die Ausgaben in Richtung kontextueller und publisher-eigener First-Party-Lösungen lenkt. Lateinamerika zeigt ein sich beschleunigendes Potenzial; die Werbeeinheit von Mercado Libre erzielt EBIT-Margen von 70–80 %, und die gesamten regionalen digitalen Werbeeinnahmen könnten sich bis 2028 verdreifachen. Der Nahe Osten und Afrika sind noch in einem frühen Stadium, aber langfristig attraktiv, da Regierungen den 5G-Ausbau finanzieren und lokale Content-Studios skalieren, was neues Inventar für globale Marken erschließt.

Wettbewerbslandschaft
Die Branche für Videowerbung weist eine mäßig konzentrierte Kontrolle unter universellen Plattformen auf und lässt Raum für spezialisierte Herausforderer. Google, Meta und Amazon vereinen Daten, Inhalte und Handel, um einen erheblichen Anteil der programmatischen Ausgaben zu erfassen. Netflix, Disney+ und Peacock diversifizierten sich in die Werbung und brachten Premium-CTV-Inventar ein, das direkt mit linearen TV-Budgets konkurriert. Roku und Samsung aggregieren Smart-TV-Startbildschirme und verwandeln Gerätebetriebssysteme in margenstarke Anzeigen-Storefronts.
Unabhängige Ad-Tech-Unternehmen verfolgen datenschutzorientierte Differenzierung; The Trade Desk, PubMatic und Magnite bauen transparente Auktionsrahmen auf, die markensicherheitsbewusste Käufer ansprechen. Die Fusion von Equative und Sharethrough im Jahr 2024 schuf eine unabhängige Sell-Side-Plattform mit 200 Millionen USD wiederkehrendem Umsatz und mehr als 720 Mitarbeitern, die sich auf cookielose IDs konzentrieren.[3]Equativ, "Equativ und Sharethrough schließen Fusion ab," equativ.com White-Space-Lösungen konzentrieren sich auf geräteübergreifende Attribution, CO₂-bewusstes Bieten und HIPAA-konforme DSP-Nischen, in denen großen Technologieunternehmen Fachkenntnisse fehlen.
Strategische Schritte konzentrieren sich auf vertikale Integration und den Besitz von Identität. Amazon schloss eine Partnerschaft mit InfoSum für die Zusammenarbeit in Clean Rooms, die es CPG-Werbetreibenden ermöglicht, Einzelhandelskaufdaten mit Medienexposition zu kombinieren, ohne rohe Kundendatensätze preiszugeben. YouTubes 20-jähriges Jubiläum signalisiert eine Verlagerung hin zu Full-Stack-Commerce, Live-Stream-Events und generativer KI-Bearbeitung, die Produktionsbarrieren für kleine Unternehmen senken. Käufer zielen auf Inhaltspersonalisierungs-Engines und Mess-Start-ups ab, um die Wertschöpfungskettenkontrolle zu stärken, bevor Drittanbieter-Identifikatoren auslaufen.
Branchenführer für Videowerbung
Meta Platforms, Inc.
Google LLC
Amazon.com, Inc.
Roku, Inc.
ByteDance Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Videowerbung
- Meta Platforms, Inc.
- Google LLC
- Amazon.com, Inc.
- Roku, Inc.
- ByteDance Ltd.
- Magnite, Inc.
- Conversant, LLC
- Levitate Media LLC
- Legacy Pro Co, LLC
- Viant Technology Inc.
- ExoClick S.L.
- Innovid Corp.
- PubMatic, Inc.
- The Trade Desk, Inc.
- Nexxen International Ltd.
- Hulu, LLC
- Digital Turbine Media, Inc.
- Snap Inc.
- Yahoo Inc.
- Vungle, Inc.

Recent Industry Developments in Markt für Videowerbung
- Juni 2025: Equativ und Sharethrough schlossen ihre Fusion ab und bildeten einen der größten unabhängigen Anzeigenmarktplätze.
- Mai 2025: Amazon ging eine Partnerschaft mit InfoSum und Magnite ein, um die programmatischen Kooperationsmöglichkeiten zu erweitern.
- April 2025: YouTube feierte sein 20-jähriges Jubiläum und wird voraussichtlich bis Jahresende Disney beim Umsatz übertreffen.
- Januar 2025: Amazon hat seine generative KI-Videosuite erweitert und fortschrittliche Bearbeitungstools für alle US-amerikanischen Werbetreibenden eingeführt.


Markt für Videowerbung Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Mordor Intelligence definiert den Markt für Videowerbung als alle gebührenpflichtigen Platzierungen von linearen oder On-Demand-Videoinhalten, die über internetfähige Geräte ausgeliefert werden, einschließlich mobiler Apps, Browser, Connected-TV/OTT-Umgebungen und DOOH-Bildschirme, und bei denen Einnahmen für Publisher oder Intermediäre auf Basis von CPM-, CPV-, CPC-, CPA- oder Hybridmodellen anfallen. Unsere Berechnung schließt interne Markenproduktionskosten, Influencer-Tauschgeschäfte und unbezahlte Social-Media-Shares aus.
(Ausschluss aus dem Geltungsbereich: Formate wie Kino-Pre-Roll, In-Game-Belohnungsclips, die auf Konsolentitel beschränkt sind, und Peer-to-Peer-Livestream-Trinkgelder liegen außerhalb dieser Studie.)
Segmentierungsübersicht
- Nach Gerät
- Mobilgerät
- Desktop und Laptop
- Connected TV / OTT
- Digitale Außenwerbung (DOOH)-Bildschirme
- Nach Anzeigenformat
- In-Stream
- Out-Stream / In-Feed
- Kurzformatiges vertikales Video / Stories / Reels
- Kaufbares und interaktives Video
- Rich-Media-Live-Stream
- Nach Endnutzerbranche
- Einzelhandel und E-Commerce
- Medien und Unterhaltung
- IT und Telekommunikation
- Automobil
- Finanzdienstleistungen
- Konsumgüter und Elektronik
- Gesundheitswesen und Pharma
- Sonstige Branchen
- Nach Preismodell
- Tausend-Kontakt-Preis (CPM)
- Cost per View (CPV)
- Cost per Click (CPC)
- Cost per Action (CPA)
- Hybrid / Programmatisch Garantiert
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Peru
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Australien
- Neuseeland
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Zur Verfeinerung unserer Annahmen führen wir strukturierte Interviews mit Produktverantwortlichen von Ad-Tech-Plattformen, Strategieexperten von Agentur-Trading-Desks und markenseitigen Mediaeinkäufern in Nordamerika, Europa, Asien-Pazifik und dem Nahen Osten durch. Nachfolgende Umfragen validieren die durchschnittliche Kampagnendauer, View-Through-Benchmarks und aufkommende CTV-Angebotsbeschränkungen, sodass wir Desk-Signale mit der Realität vor Ort abgleichen können.
Desk-Recherche
Unsere Analysten stellen zunächst angebotsseitige Umsatzindikatoren aus offenen Quellen zusammen, wie z. B. IAB Tech Lab-Dashboards für Werbeausgaben, eMarketer-Studien zur Anzeigenlast, vierteljährliche CTV-Einreichungen der US-amerikanischen FCC, Eurostat-Daten zur Haushaltsbreitbandversorgung und WARC-Meta-Reviews zur kreativen Wirksamkeit. Unternehmens-10-Ks, Investorenpräsentationen und Offenlegungen aus Ad-Server-Protokollen ergänzen die Aufschlüsselung auf Publisher-Ebene. Wo Publisher-Aufschlüsselungen begrenzt sind, schließen kostenpflichtige Datenbanken – darunter D&B Hoovers für Finanzdaten und Dow Jones Factiva für volumengewichtete CPM-Nachrichten – Abdeckungslücken. Diese sekundäre Recherche legt die äußeren Grenzen der Ausgaben nach Format, Gerät und Region fest. Die aufgeführten Quellen veranschaulichen die Breite der Eingaben; viele weitere Quellen fließen in die Modellverfeinerung ein.
Marktgrößenbestimmung und Prognose
Ein Top-down-Ausgabenrekonstruktionsmodell beginnt mit den gesamten digitalen Werbeausgaben aus nationalen Statistiken, die anschließend nach dem aus Publisher-Offenlegungen und IAB-Aufteilungen abgeleiteten Videoanteil gefiltert werden, bevor eine gerätebezogene Zuteilung über Penetrationsraten-Nachfragepools erfolgt. Parallele Bottom-up-Prüfungen – stichprobenartige SSP-Abrechnungen multipliziert mit realisierten CPM-Werten – sowie selektive Kanalprüfungen verifizieren die Gesamtwerte. Wesentliche Marktmerkmale, die die Prognose antreiben, umfassen: 5G-Smartphone-Penetration, CTV-Haushaltsadoption, durchschnittliche programmatische CPM-Inflation, Verbreitung von Werbeblockern und regulatorische Datenschutzveränderungen. Eine multivariate Regression mit verzögerter Breitbandgeschwindigkeit und der Anzahl der SVOD-Haushalte als Prädiktoren liefert die CAGR für 2025–2030, während eine Szenarioanalyse Veränderungen beim cookielosen Targeting erfasst. Lücken bei granularen DOOH-Daten werden durch Liefermengen-Proxys und Belegungssensoren überbrückt, die von Beschilderungsanbietern bereitgestellt werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen dreistufige Varianzprüfungen, Peer-Reviews und Anomalie-Flags, die ausgelöst werden, wenn eine Eingabe um mehr als +/- 7 % abweicht. Berichte werden jährlich aktualisiert; wesentliche Ereignisse wie die Einführung von Datenschutzrahmen lösen Zwischenrevisionen aus, sodass Kunden stets eine aktuelle Übersicht erhalten.
Warum Mordors Basiswert für Videowerbung Verlässlichkeit bietet
Veröffentlichte Schätzungen weichen häufig voneinander ab, da Unternehmen unterschiedliche Ausgabenkategorien, Prognosezeiträume und Aktualisierungsrhythmen zugrunde legen. Eine häufig zitierte Zahl beziffert die digitalen Videoausgaben 2024 auf rund 221,25 Milliarden USD – fast das Dreifache unseres Basiswerts für 2025. Eine andere Publikation nennt 179,63 Milliarden USD für 2024, bezieht dabei jedoch Social-Commerce-Livestreams in ihre Berechnung ein.
Wesentliche Ursachen für diese Abweichungen sind: Einbeziehung selbst beworbener Influencer-Inhalte, aggressive Hochrechnung aus Panel-Ausgaben, Währungsumrechnungen, die zum Erhebungsdatum statt auf Basis rollierender Durchschnitte fixiert werden, sowie Aktualisierungszyklen von mehr als zwei Jahren – Faktoren, die unser Modell durch jährliche Neuberechnungen und dual-quellenbasierte CPM-Prüfungen vermeidet.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Abweichungsgrund |
|---|---|---|
| 82,68 Mrd. USD (2025) | Mordor Intelligence | - |
| 221,25 Mrd. USD (2024) | Globales Beratungsunternehmen A | Breiter digitaler Videogeltungsbereich, begrenzte Normalisierung auf Geräteebene |
| 179,63 Mrd. USD (2024) | Branchenverband B | Umfragebasierte Absichtsdaten; fehlende Abrechnungsabstimmung und Währungsglättung |
Kurz gesagt bieten Mordors disziplinierte Geltungsbereichsauswahl, die Dual-Pfad-Modellierung und die jährliche Aktualisierung Entscheidungsträgern eine ausgewogene, transparente Ausgangsbasis, die direkt auf überprüfbare Variablen zurückzuführen ist – und damit Sicherheit bei der Zuteilung von Medienbudgets oder der Bewertung von Plattformchancen bietet.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Videowerbung?
Die Marktgröße für Videowerbung beträgt im Jahr 2026 90,88 Milliarden USD.
Wie schnell wird der Markt für Videowerbung voraussichtlich wachsen?
Der Markt wird voraussichtlich mit einer CAGR von 9,92 % wachsen und bis 2031 145,97 Milliarden USD erreichen.
Welches Gerätesegment führt bei den Ausgaben?
Mobilgeräte halten einen Anteil von 67,58 % und wachsen weiterhin dank 5G-gestütztem HD-Streaming.
Warum gilt Asien-Pazifik als Wachstumslokomotive?
Asien-Pazifik profitiert von schnellen 5G-Einführungen, wachsendem E-Commerce und steigender Internetdurchdringung und erzielt eine regionale CAGR von 7,42 %.
Welches Preismodell gewinnt am stärksten an Bedeutung?
Cost-per-Action ist das am schnellsten wachsende Modell mit einer CAGR von 10,41 %, da Marken auf messbare Ergebnisse setzen.
Wie wirken sich Datenschutzbestimmungen auf die Videowerbung aus?
Strengere Gesetze drängen Werbetreibende zu kontextuellem Targeting und Erstanbieter-Datenstrategien und verringern die Abhängigkeit von Drittanbieter-Cookies.
Seite zuletzt aktualisiert am:



