
Marktgröße und Marktanteil für veterinärmedizinische Referenzlabore
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.97 Milliarden US-Dollar |
| Marktgröße (2031) | 9.38 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
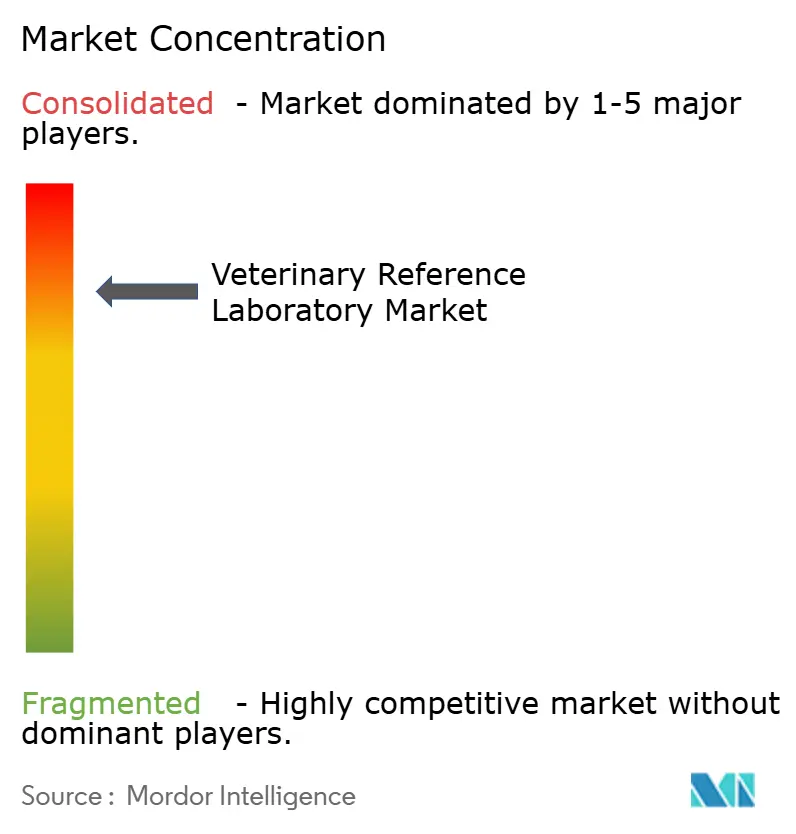
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für veterinärmedizinische Referenzlabore von Mordor Intelligence
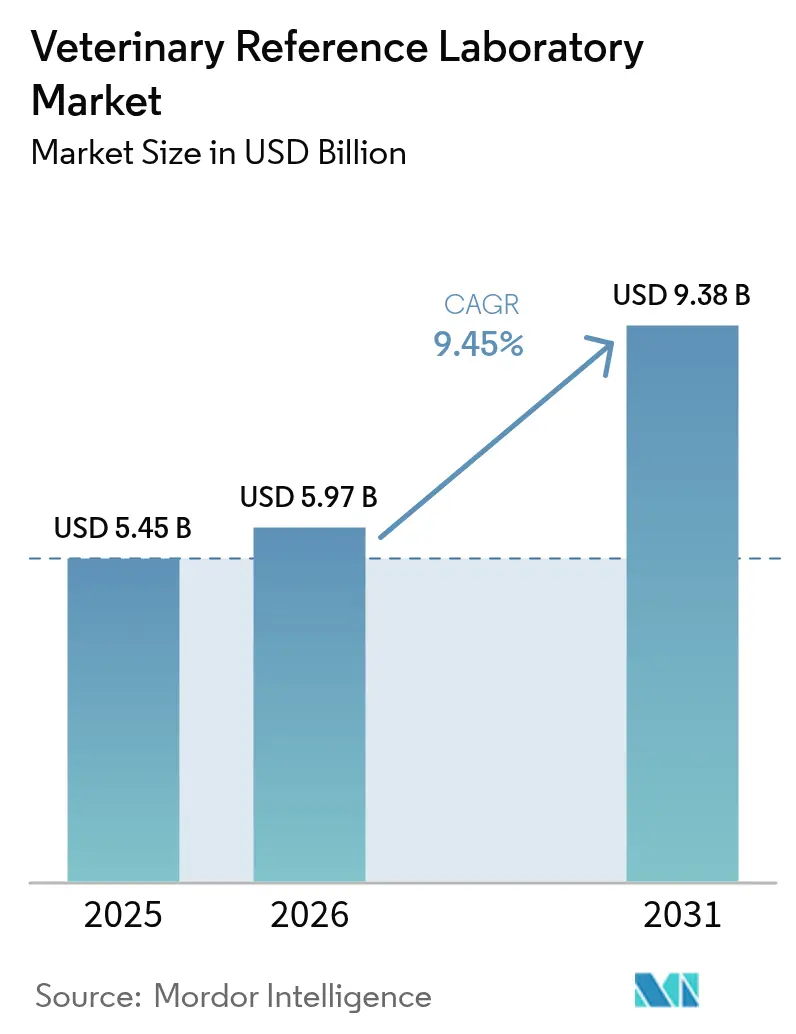
Die Marktgröße für veterinärmedizinische Referenzlabore wird im Jahr 2026 auf USD 5,97 Milliarden geschätzt, ausgehend von einem Wert von USD 5,45 Milliarden im Jahr 2025, mit Prognosen für 2031 von USD 9,38 Milliarden, wachsend mit einem CAGR von 9,45 % über den Zeitraum 2026–2031.
Der Markt für veterinärmedizinische Referenzlabore wird im Jahr 2025 auf USD 5,45 Milliarden geschätzt und soll bis 2030 USD 8,60 Milliarden erreichen, was einem CAGR von 9,58 % entspricht. Ausgeprägte Trends zur Humanisierung von Heimtieren, wachsende Tierkrankenversicherungsabdeckung und stetige technologische Durchbrüche in der Immun- und Molekulardiagnostik stützen diese Expansion. Die Konvergenz von künstlicher Intelligenz, Sequenzierung der nächsten Generation und Point-of-Care-Tests erweitert die klinischen Möglichkeiten und verkürzt gleichzeitig die diagnostischen Durchlaufzeiten. Vorschriften zur Überwachung von Infektionskrankheiten nach H5N1-Ausbrüchen und Regelungen zur antimikrobiellen Stewardship sichern wiederkehrende Testvolumina. Branchenteilnehmer reagieren darauf, indem sie Referenzlabore, bildgebende Verfahren, Software und Telemedizin-Assets zu einheitlichen Plattformen integrieren, die den klinischen Arbeitsablauf vereinfachen und wiederkehrende Einnahmen sichern.
Wichtigste Erkenntnisse des Berichts
- Nach Tierart entfielen im Jahr 2025 65,05 % des Marktanteils für veterinärmedizinische Referenzlabore auf Heimtiere; Nutztieranwendungen werden bis 2031 voraussichtlich mit einem CAGR von 10,02 % wachsen.
- Nach Dienstleistungstyp führte die Immundiagnostik im Jahr 2025 mit einem Umsatzanteil von 42,98 %, während die molekulare Diagnostik bis 2031 voraussichtlich mit einem CAGR von 10,48 % expandieren wird.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 38,22 % auf die klinische Pathologie des Marktes für veterinärmedizinische Referenzlabore, und die Virologie wird bis 2031 voraussichtlich mit einem CAGR von 11,05 % wachsen.
- Nach Endnutzer hielten Veterinärkliniken im Jahr 2025 einen Anteil von 48,05 % am Markt für veterinärmedizinische Referenzlabore; Point-of-Care- und laborinterne Laboratorien werden bis 2031 voraussichtlich mit einem CAGR von 12,03 % wachsen.
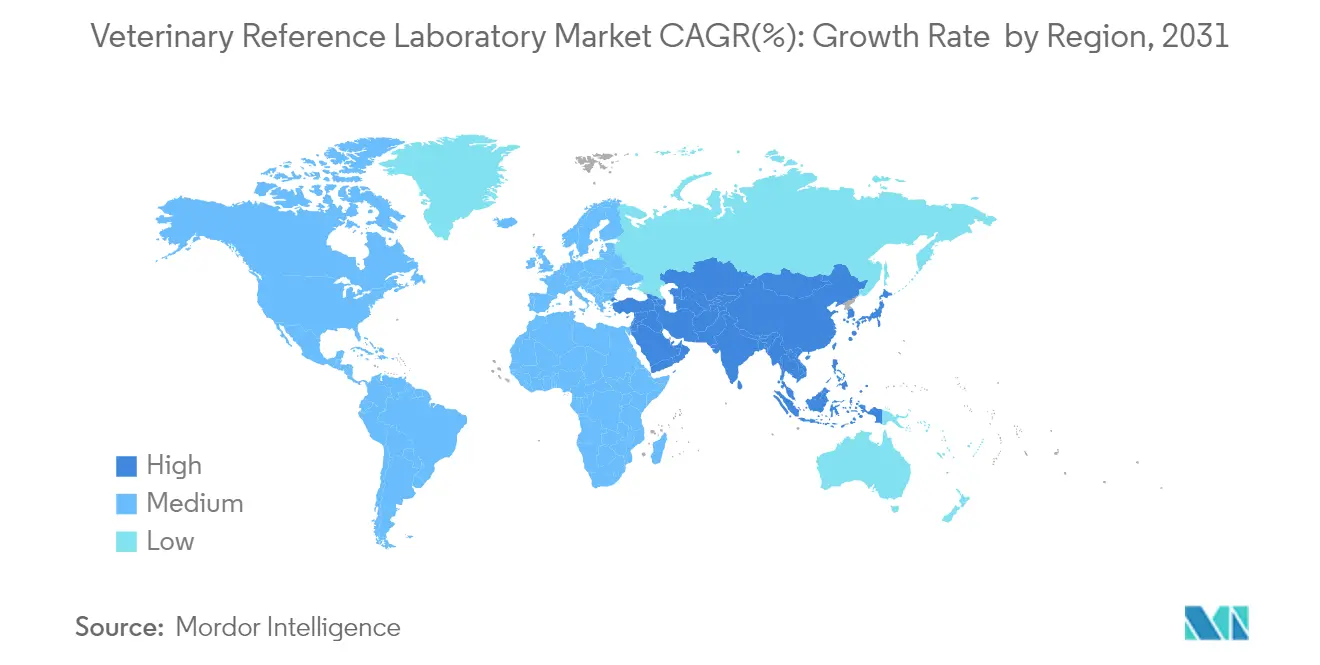
- Nach Geografie behielt Nordamerika im Jahr 2025 einen Umsatzanteil von 38,90 %, während die Asien-Pazifik-Region voraussichtlich das schnellste Wachstum mit einem CAGR von 12,04 % von 2026 bis 2031 verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber und ihrer Auswirkungen auf den Markt für veterinärmedizinische Referenzlaboratorien*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Wachsende Heimtierpopulation und Trend zur Humanisierung von Heimtieren | +2.10% | Global, am stärksten in Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Zunehmende Verbreitung von Tierkrankenversicherungen und höhere Veterinärausgaben | +1.80% | Kernregionen Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung von Zoonosen und chronischen Tierkrankheiten | +1.40% | Global, verstärkt in landwirtschaftlichen Regionen | Kurzfristig (≤ 2 Jahre) |
| Technologische Fortschritte in der Immun- und Molekulardiagnostik | +1.60% | Nordamerika und Europa führend, Asien-Pazifik folgend | Mittelfristig (2–4 Jahre) |
| Tele-Veterinär-Logistikplattformen steigern Probenvolumina | +0.90% | Global, ausgeprägt in unterversorgten Gebieten | Kurzfristig (≤ 2 Jahre) |
| Vorschriften zur antimikrobiellen Stewardship erhöhen die Labortestung bei Nutztieren | +1.20% | Nordamerika und Europa, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung von Tierkrankenversicherungen und höhere Veterinärausgaben
Die Prämien erreichten im Jahr 2024 USD 4,5 Milliarden und haben sich seit 2019 mehr als verdoppelt. Die konzentrierte Zeichnungstätigkeit unter den zehn größten Versicherern erhöht die Standardisierung der Erstattung, was wiederum die Akzeptanz fortschrittlicher Diagnostika steigert. Die Veterinärkosteninfaltionsrate von 8,24 % stärkt den Mehrwert von Versicherungen und ermutigt Tierhalter, umfassende Tests ohne Kostenbedenken zu genehmigen.
Technologische Fortschritte in der Immun- und Molekulardiagnostik
KI-gestützte Plattformen wie Zoetis Vetscan Imagyst liefern nun Zytologie-, Hämatologie- und Urinsediment-Auswertungen direkt in der Klinik. Krebspanels der Sequenzierung der nächsten Generation erreichen eine Erkennungsgenauigkeit von 92,7 % und decken handlungsrelevante genomische Varianten für die therapeutische Planung auf frontiersin.org. Multiplex-PCR-Assays detektieren Pathogene bei 10 Kopien/µL und entsprechen dabei nationalen Referenzstandards.
Wachsende Heimtierpopulation und Trend zur Humanisierung von Heimtieren
US-amerikanische Haushalte besaßen im Jahr 2024 87,9 Millionen Hunde und 73,8 Millionen Katzen, und Patienten der Gattung Hund generierten 81 % des Praxisumsatzes. Tierhalter verlangen zunehmend humanmedizinisch gleichwertige Diagnostik, was durch eine Genauigkeitsrate von 80 % bei der Flüssigbiopsie-Krebsüberwachung im Vergleich zu 41 % bei der konventionellen Bildgebung belegt wird.
Zunehmende Verbreitung von Zoonosen und chronischen Tierkrankheiten
Mehr als 800 US-amerikanische Milchviehbetriebe waren im Jahr 2024 von einer H5N1-Infektion betroffen, und 38 menschliche Fälle wurden in Kalifornien gemeldet, was eine obligatorische Überwachung über alle Tierarten hinweg auslöste[1]Quelle: Zentren für Seuchenkontrolle und -prävention, "Menschliche Fälle von hochpathogener aviärer Influenza A(H5N1) — Kalifornien," cdc.gov. Das erweiterte Pathogenspektrum bei Pferden und Rindern unterstreicht den One-Health-Imperativ.
Analyse der Hemmnisse und ihrer Auswirkungen auf den Markt für veterinärmedizinische Referenzlaboratorien*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Kosten für fortschrittliche Tests und Laborautomatisierung | -1.30% | Global, mit stärkeren Auswirkungen in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Mangel an fachärztlich zertifizierten Veterinärpathologen | -0.80% | Primär Nordamerika und Europa, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Point-of-Care-Diagnostik auf Klinikebene kannibalisiert Einsendevolumina | -0.70% | Kernregionen Nordamerika und Europa, Ausbreitung nach Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Datenschutzhürden bei der Cloud-basierten LIMS-Integration | -0.50% | Global, mit unterschiedlicher regulatorischer Intensität nach Region | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für fortschrittliche Tests und Laborautomatisierung
Vollautomatisierte Systeme erfordern hohe Kapitalinvestitionen, die viele kleine Kliniken nicht aufbringen können. Über 80 % der chinesischen Tierkliniken erwirtschaften weniger als 2,4 Millionen Yuan jährlich, was Geräteaufrüstungen einschränkt. Mobile Laboratorien und kassetten-basierte Analysegeräte mildern die Zugangshindernisse, erfordern jedoch nach wie vor eine Anfangsinvestition in Hardware.
Mangel an fachärztlich zertifizierten Veterinärpathologen
Alternde Fachärztegruppen in Nordamerika und Europa verlängern die Bearbeitungszeiten für Histopathologie und Zytologie. KI-basierte Triagierungslösungen und virtuelle Konsultationsplattformen erweitern die Fachkompetenz, können das menschliche Urteilsvermögen jedoch nicht vollständig ersetzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für veterinärmedizinische Referenzlaboratorien
Nach Dienstleistungstyp:
Molekulare Diagnostik untergräbt die Führungsposition der ImmundiagnostikDie Immundiagnostik hielt im Jahr 2025 einen Anteil von 42,98 % am Markt für veterinärmedizinische Referenzlabore, basierend auf ihrer etablierten Nutzung in der Routineuntersuchung. Die molekulare Diagnostik wird jedoch bis 2031 voraussichtlich mit einem CAGR von 10,48 % wachsen, unterstützt durch überlegene Pathogenspezifität, Präzisionsmedizin und sinkende Durchlaufzeiten. Multiplex-PCR-Panels und Sequenzierung der nächsten Generation treiben diesen Wachstumstrend voran, unterstützt durch sinkende Reagenzienkosten und Softwareautomatisierung. Die installierte Basis der Immundiagnostik und die Vertrautheit der Kliniker sichern ihren Umsatz, doch der Wettbewerbsdruck leitet schrittweise hochwertige Onkologie- und Infektionskrankheitstests in Richtung molekularer Formate um.
KI-gestützte Kassetten-Analysegeräte bringen den Molekulardiagnostik-Durchsatz in Kliniken und verkürzen die Ergebniszyklen von Tagen auf unter eine Stunde. Referenzlaboratorien differenzieren sich durch Gesamtgenom- und Flüssigbiopsie-Dienstleistungen, die die Auswahl der gezielten Therapie informieren. Mit der Erweiterung der Testmenüs entstehen gebündelte Abonnement-Preismodelle, die die Kundentreue verankern und die Cashflows stabilisieren. Mit diesen Verschiebungen erfassen molekulare Plattformen weiterhin inkrementelle Einnahmen, während Immunassay-Anbieter Multiplex-Fähigkeiten hinzufügen, um ihren Anteil zu verteidigen. Beide Segmente treiben die aggregierte Expansion des Marktes für veterinärmedizinische Referenzlabore voran.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Virologie-Beschleunigung stellt die Dominanz der klinischen Pathologie in FrageDie klinische Pathologie machte im Jahr 2025 38,22 % der Umsätze aus und bleibt für Vorsorgeuntersuchungen und die Überwachung chronischer Erkrankungen unverzichtbar. Der CAGR der Virologie von 11,05 % übertrifft alle anderen Anwendungen aufgrund verstärkter H5N1-Überwachung und obligatorischer Influenza-Tests bei Nutztieren. Schnellantigen- und RT-PCR-Panels, validiert nach nationalen Standards, dominieren hochvolumige Screeningprotokolle und erleichtern die Handelskonformität. Der regulatorische Schwerpunkt auf Früherkennung veranlasst Regierungen, den Ausbau der Virologie-Kapazitäten in der Milchwirtschaft, Geflügel- und Pferdezucht zu subventionieren.
Unterdessen erhöhen Programme zur antimikrobiellen Stewardship die Nachfrage nach Bakteriologie, und KI-gestützte Kotanalysesysteme beschleunigen die Einführung der Parasitologie. Die Toxikologietestung wächst stabiler, angetrieben durch die zunehmende Exposition von Heimtieren gegenüber Haushaltschemikalien. Weitere Nischenanwendungen entstehen, da neu auftretende Erreger und neuartige Therapien spezialisierte Assays erfordern. Insgesamt verstärken vielfältige Testanforderungen die Wachstumsaussichten des Marktes für veterinärmedizinische Referenzlabore.
Nach Tierart:
Heimtiere bleiben weiterhin der HauptwachstumstreiberHeimtiere machten im Jahr 2025 65,05 % des Umsatzes aus und sind auf dem Weg zu einem CAGR von 10,74 % bis 2031, da Tierhalter eine der Humanmedizin gleichwertige Versorgung anstreben. Hunde tragen den Großteil der Proben bei, obwohl katzenspezifische Innovationen wie akustische Wellenresonanz-Schilddrüsenassays an Bedeutung gewinnen. Verbesserte Versicherungserstattungen und die Bereitschaft, Onkologie-Panels zu finanzieren, festigen Heimtiere als Hauptstütze des Marktes für veterinärmedizinische Referenzlabore. Im Gegensatz dazu profitiert die Nutztiertestung, obwohl kleiner, von strengen Biosicherheits- und Lebensmittelsicherheitsvorschriften. Die Rinderüberwachung verstärkt sich nach milchwirtschaftsbezogenen H5N1-Vorfällen, und Multiplex-Assays für porcine respiratorische Erreger erhalten die Nachfrage in der Schweinehaltung aufrecht. Diese Programme stärken gemeinsam die Widerstandsfähigkeit des Marktes für veterinärmedizinische Referenzlabore über verschiedene Tierkategorien hinweg.
Das anhaltende Wachstum in der Heimtierversorgung kaskadiert in spezialisierte Equine-Sportmedizin-Panels und Diagnostik für Exotentiere und diversifiziert so die Laborumsatzströme. Nutztieranbieter investieren in die Probenahmelogistik vor Ort und in gepoolte Tests zur Kostenkontrolle. Der Technologietransfer zwischen dem Heimtier- und Nutztierbereich beschleunigt Assay-Innovationen und die Skalierbarkeit der Plattformen.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Die Point-of-Care-Revolution gestaltet die Dienstleistungserbringung neuVeterinärkliniken hielten im Jahr 2025 einen Anteil von 48,05 %, sehen sich jedoch starkem Wettbewerb durch schnell wachsende laborinterne und mobile Laboratorien gegenüber, die einen CAGR von 12,03 % verzeichnen. Kassetten-basierte Analysegeräte und Cloud-verknüpfte Mikroskope befähigen Kliniker, fortschrittliche Assays ohne externe Überweisungen durchzuführen. Referenzlaboratorien reagieren mit dem Angebot spezialisierter Panels, garantierten Durchlaufzeiten und integrierten Telekonsultationen. Veterinärkrankenhäuser nutzen ihre Größe für den Einsatz von Hochdurchsatz-Analysegeräten, während Start-ups KI-gesteuerte Benutzeroberflächen entwickeln, die die Interpretation komplexer Assays vereinfachen.
Universitäten und Forschungsinstitute behalten die Führung bei Validierungsstudien und der Entwicklung neuer Assays und liefern so eine Technologie-Pipeline, die später von privaten Laboratorien kommerzialisiert wird. Telemedizinplattformen verwischen die Grenze zwischen Kliniker und Labor und führen digitale Bilder und biometrische Daten für sofortige Analysen in Cloud-Modelle ein. Dieses mehrkanalige Ökosystem verbessert Zugänglichkeit, Geschwindigkeit und diagnostische Tiefe und stützt den breiteren Markt für veterinärmedizinische Referenzlabore.
Geografische Analyse
APAC-Markt für veterinärmedizinische Referenzlaboratorien
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 12,04 % bis 2031. Chinas Haustierwirtschaft erreichte 2024 einen Wert von 300 Milliarden Yuan (41 Milliarden USD), wobei die Veterinärversorgung 28 % der Ausgaben ausmachte; Rentabilitätsbeschränkungen in kleineren Kliniken fördern jedoch die Nachfrage nach kosteneffizienter Diagnostik. Japanische Innovatoren setzen KI-gestützte Kotanalyse und Telemedizin außerhalb der Öffnungszeiten ein und verbessern so die Zugänglichkeit in einer alternden Gesellschaft. Australien zieht multinationale Investitionen an, da Zoetis die Impfstoffproduktionskapazität durch einen neuen Standort in Melbourne erweitert hat. Unterschiedliche regulatorische Rahmenbedingungen und eine ungleichmäßige Infrastruktur schaffen ein Flickenteppich an Chancen in der gesamten Region, doch steigende Haushaltseinkommen und ein verändertes Verhalten der Tierhalter unterstützen eine nachhaltige Inanspruchnahme von Labordienstleistungen.
Nordamerikanischer Markt für veterinärmedizinische Referenzlaboratorien
Nordamerika hielt 2025 einen Marktanteil von 38,90 %, begünstigt durch eine ausgereifte Praxisinfrastruktur und hohe Ausgaben für die Tiergesundheitsversorgung. Die FDA-Leitlinie Nr. 263, die im Juni 2024 in Kraft trat, schreibt eine verschreibungspflichtige Überwachung von Antiinfektiva vor und steigert dadurch indirekt das Diagnosevolumen bei Nutztieren (avma.org). Arbeitskräftemangel und rückläufige Klinikbesuche bremsen den Schwung und veranlassen Anbieter, auf Automatisierung zu setzen, um die Produktivität zu erhalten.
EMEA-Markt für veterinärmedizinische Referenzlaboratorien
Europa verzeichnet eine stetige Expansion im mittleren einstelligen Bereich, gestützt durch regulatorische Harmonisierung und jüngste Konsolidierungen. Mars Incorporated schloss die Übernahmen von SYNLAB Vet und Cerba Vet ab und erweiterte damit die Testangebotsbreite sowie die geografische Reichweite. Kampagnen zur Förderung des rationalen Antibiotikaeinsatzes begünstigen eine diagnostikgestützte Therapie, und etablierte veterinärmedizinische Ausbildungsprogramme sichern die Nachfrage nach spezialisierten Tests. Schwellenmärkte im Nahen Osten und in Afrika sind noch im Entstehen, aber vielversprechend, wie die Investition der Philippinen in Höhe von 20 Millionen PHP in eine neue veterinärdiagnostische Einrichtung (pna.gov.ph) belegt. Point-of-Care-Plattformen bieten skalierbare Optionen für Regionen ohne umfangreiche Labornetzwerke und unterstreichen eine globale Konvergenz hin zu zugänglicher Diagnostik.

Regulatorisches Umfeld
Die für veterinärmedizinische Referenzlabore relevante Regulierung basiert auf offiziellen Test- und Überwachungsanforderungen für meldepflichtige Tierkrankheiten. In den Vereinigten Staaten knüpft 9 CFR 71.22 bestimmte offizielle Krankheitstests an die Laborzulassung durch USDA APHIS, mit Anforderungen an Qualitätssysteme, die Verwendung zugelassener Methoden und fortlaufende Aufsicht, einschließlich Inspektionen. Im Februar 2026 hob USDA APHIS NVSL Arbeiten zur Verbesserung seines Laborzulassungsportals sowie einen Arbeitsplan zur Änderung von 9 CFR 71.22 hervor, was die fortgesetzte Modernisierung der Zulassungs- und Aufsichtsprozesse für regulierte Tests widerspiegelt.
Akkreditierungs- und Standardrahmenwerke prägen die operativen Erwartungen weltweit, auch wenn allgemeine Referenzlaborleistungen, wie routinemäßige CBCs und viele Hormonassays, nicht direkt von der USDA überwacht werden. Die AAVLD-Akkreditierung orientiert sich an den WOAH-(OIE-)Qualitätsstandards für veterinärmedizinische Labore, und die Teilnahme an Netzwerken, wie dem Einsatz von NAHLN-Assays, nutzt eine mehrstufige Validierung der analytischen und diagnostischen Leistung vor der Zulassung. In Europa verstärkt die EU-Verordnung 2019/6 über Tierarzneimittel, zusammen mit der Aufsicht durch die EMA und nationale zuständige Behörden, einen breiteren Compliance-Hintergrund rund um Antibiotikaresistenz-Management und Rückverfolgbarkeit, was indirekt die Nachfrage nach standardisierten, validierten Diagnostikleistungen unterstützt, die Referenzlabore bereitstellen können.
Wettbewerbslandschaft
Konsolidierung prägt den Wettbewerbston. Mars Incorporated integrierte Heska, SYNLAB Vet und Cerba Vet innerhalb von zwölf Monaten in seine Abteilung Science & Diagnostics und schuf dabei ein durchgängiges Ökosystem, das Referenzlabore, bildgebende Verfahren, Schnelltests und Telemedizin umfasst. IDEXX behauptet seine Innovationsführerschaft und bereitet die Kommerzialisierung des zellulären Analysegeräts inVue Dx und eines Mehrkrebsscreeningpanels vor, gestützt auf einen geschätzten adressierbaren Gesamtmarkt von USD 45 Milliarden. Zoetis differenziert sich durch KI-Integration, fügt dem Vetscan Imagyst Zytologie- und Hämatologiemodule hinzu, errichtet ein 32.000 Quadratfuß großes Referenzlabor in Louisville[2]Quelle: Zoetis Inc., "Zoetis eröffnet größtes diagnostisches Referenzlabor in Louisville," zoetis.com und erweitert die Produktionskapazitäten in Australien.
Die Absicht von Thermo Fisher, Teile seiner Diagnostiksparte für USD 4 Milliarden zu veräußern, signalisiert eine potenzielle Neugestaltung der Versorgungsdynamik und könnte neue Partnerschaften oder Akquisitionen auslösen. Regionale Innovatoren wie Japans Coo & RIKU führen KI-basierte Kotdiagnostik ein, während US-amerikanische Start-ups wie Moichor Cloud-KI nutzen, um Testkosten zu senken, was das Potenzial für erschwingliche Lösungen hervorhebt. Der strategische Fokus verlagert sich hin zu integrierten Hardware-Software-Datenbündeln, die die Kundenbindung durch Abonnement- und Verbrauchsmaterialumsätze stärken. Wettbewerbsdruck und Pathologenmangel beschleunigen gemeinsam die KI-Einführung und Automatisierung und erhöhen die Innovationslatte im gesamten Markt für veterinärmedizinische Referenzlabore.
Führende Unternehmen der veterinärmedizinischen Referenzlaborbranche
IDEXX Laboratories, Inc.
Greencross Vets
Heska Corporation
Zoetis Inc.
Mars Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für veterinärmedizinische Referenzlaboratorien
- IDEXX
- VCA Animal Diagnostic Services (Mars)
- Zoetis Reference Laboratories
- GD Animal Health (Royal GD)
- Heska
- Antech Diagnostics
- SYNLAB Vet
- Veterinary Pathology Group (VPG)
- Laboklin GmbH
- NationWide Laboratories
- Asia Veterinary Diagnostics
- CVS Group plc
- Pathovet (Latin America)
- IDEXX BioAnalytics
- Inovie Vet
- ProtaTek International
- Thermo Fisher Scientific (Vet diagnostic services)
- Neogen
- Virbac Diagnostics
- Boehringer Ingelheim Vetmedica Labs
- Phibro Animal Health Diagnostics
Lesen Sie die Analyse der veterinärmedizinisches Referenzlaboratorium-Unternehmen

Marktchancen und Zukunftsaussichten
Hybride Modelle, die zentralisierte Referenzlaborkapazitäten mit digitalen Auswertungs-, Beratungs- und Workflow-Tools kombinieren, steigern den Wert pro Fall. Die Platzierung eines 32.000 Quadratfuß großen Referenzlabors durch Zoetis im UPS Healthcare Labport in Louisville (eröffnet im Mai 2025) veranschaulicht, wie die Ansiedlung hochkomplexer Tests in der Nähe wichtiger Logistikinfrastruktur die Probentransitzeit verkürzt und schnellere Durchlaufzeiten für ausgelagerte Tests unterstützt – ein wichtiger Hebel für Kliniken, die interne Tests mit fortgeschrittenen Panels kombinieren, die weiterhin auf die Tiefe der Referenzlabore angewiesen sind.
Genomik und NGS-basierte Tests für Infektionskrankheiten und Parasitologie schaffen Lücken dort, wo kulturbasierte oder Singleplex-Methoden langsamer oder nicht eindeutig sind. MiDOG Animal Diagnostics erweiterte im März 2026 seine Dienstleistungen zur Gesamtgenomsequenzierung, einschließlich Profilierung von Antibiotikaresistenz und Virulenz, und startete anschließend im Juli 2026 einen speziellen NGS-basierten Parasitennachweis-Test, was zeigt, wie sequenzierungsgestützte Workflows in die kommerzielle Testung komplexer, polymikrobieller oder gering ausgeprägter Infektionen einfließen. Parallel dazu werden virtuelle Referenzlaborfähigkeiten enger in die Leistungserbringung integriert, und die im Juli 2026 angekündigte Vereinbarung von Zoetis zur Übernahme von VitalRADS, einer cloudbasierten veterinärmedizinischen Teleradiologie-Plattform, deutet auf Chancen für Referenzlabore und integrierte Anbieter hin, Bildinterpretation, KI-gestützte Entscheidungsunterstützung und Laborergebnisse in einen einzigen klinischen Workflow und eine abonnementorientierte Servicelayer zu bündeln.
Jüngste Branchenentwicklungen im Markt für veterinärmedizinische Referenzlaboratorien
- Juli 2026: Zoetis kündigte eine Vereinbarung zur Übernahme von VitalRADS, einer cloudbasierten veterinärmedizinischen Teleradiologie-Plattform, an. Der Deal fügt Bildinterpretation und digitale Workflows in die Zoetis-Diagnostik ein und stärkt virtuelle Referenzlaborangebote, die physische Referenzlabornetzwerke ergänzen.
- Mai 2026: IDEXX erweiterte seine Fecal-Dx-Antigentestplattform um den Nachweis von Taeniidenbandwürmern, mit angegebener Verfügbarkeit für Ende Juni 2026 für Referenzlaborkunden. Die Erweiterung vergrößert das Angebot für routinemäßige gastrointestinale Untersuchungen und unterstützt ein höheres Durchsatzvolumen beim parasitologischen Screening in Referenzlabor-Workflows.
- Juni 2024: IDEXX fügte der Catalyst-Plattform einen quantitativen Pankreaslipase-Test mit schnellen, klinikinternen Ergebnissen hinzu. Eine schnellere Pankreatitis-Beurteilung am Point of Care verlagert einige Routinetests weg vom Versand, während die Fallfindung erhöht wird, was Folgebestätigungen und erweiterte Panels im Referenzlabor auslösen kann.


Markt für veterinärmedizinische Referenzlaboratorien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst gebührenpflichtige diagnostische Testdienstleistungen, die von veterinärmedizinischen Referenzlaboren erbracht werden, die Proben von externen Tierarztpraxen, Krankenhäusern und anderen Versorgungsstellen erhalten und anschließend Ergebnisse mit Interpretationsunterstützung zurückliefern. Wir erfassen Dienstleistungserlöse, die mit routinemäßigen und fortgeschrittenen Labortests bei Haus- und Nutztieren verbunden sind.
Ausgeschlossener Umfang: Wir schließen den Verkauf von Analysegeräten und Reagenzien, Erlöse aus klinikinternen Point-of-Care-Tests, landwirtschaftliche Schnelltests vor Ort und rein akademische Lehrlaboraktivitäten aus, um Doppelzählungen zu vermeiden.
Segmentierungsübersicht
- Nach Dienstleistungstyp
- Klinische Chemie
- Hämatologie
- Immundiagnostik
- Molekulare Diagnostik
- Urinalyse
- Sonstige
- Nach Anwendung
- Klinische Pathologie
- Bakteriologie
- Virologie
- Parasitologie
- Toxikologie
- Sonstige
- Nach Tierart
- Heimtiere
- Hunde
- Katzen
- Pferde
- Sonstige
- Nutztiere
- Rinder
- Schweine
- Geflügel
- Sonstige
- Heimtiere
- Nach Endnutzer
- Veterinärkrankenhäuser
- Veterinärkliniken
- Forschungsinstitute und Universitäten
- Point-of-Care-/Laborinterne Laboratorien
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit dem Aufbau einer klaren Nachfragekarte für veterinärmedizinische Diagnosetests, die tatsächlich an Referenzlabore fließen, und wird anschließend anhand öffentlicher Tiergesundheitssignale überprüft. Wir stützen uns typischerweise auf Quellen wie das USDA (Tiergesundheits- und Viehzuchtstatistiken), die Weltorganisation für Tiergesundheit (WOAH) für Updates zu meldepflichtigen Krankheiten, die Weltgesundheitsorganisation für den Kontext der Antibiotikaresistenz und die Weltbank für makroökonomische Indikatoren, die die veterinärmedizinischen Ausgaben beeinflussen.
Um das Modell an beobachteter Aktivität auszurichten, prüfen wir auch Verbands- und Regulierungsmaterialien wie AAHA-Leitlinien, AVMA-Wirtschafts- und Personalübersichten sowie veröffentlichte Methoden in peer-reviewten Fachzeitschriften für veterinärmedizinische Pathologie und Diagnostik. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte werden genutzt, um Verschiebungen im Testmix (PCR-Einführung, Panel-Erweiterung, Erwartungen an Durchlaufzeiten) und Preisentwicklungen zu verstehen. Für Unternehmensfinanzen, Nachrichten, Patente und ausgewählte Import-Export-Signale im Zusammenhang mit Instrumenten und Reagenzien nutzen wir zudem einige kostenpflichtige Datenbanken, die wir abonnieren. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche Dokumente wurden während der Arbeit zu Querprüfungen und Klärungen verwendet.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um zu bestätigen, welcher Anteil der diagnostischen Nachfrage an Referenzlabore weitergeleitet wird, wie Testmenüs preislich gestaltet werden und wie sich die Probenlogistik regional auf die Volumina auswirkt. Wir sprechen mit Laborbetreibern, Entscheidungsträgern in Tierarztpraxen und -kliniken sowie Beteiligten aus Vertrieb und Logistik und überprüfen anschließend die Trends über APAC, EMEA und Amerika hinweg, damit keine einzelne Region das Gesamtbild übermäßig prägt.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 29% | CXOs: 13% | APAC: 42% |
| Mid-Tier: 57% | Funktions-/Bereichsleiter: 41% | EMEA: 37% |
| Kleinere Anbieter: 14% | Manager: 46% | Amerika: 21% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Aufbau, der den Nachfragepool der Referenzlabore anhand von Signalen zur Testnutzung und dem Anteil der Diagnostik, der typischerweise von Kliniken und Krankenhäusern ausgelagert wird, rekonstruiert, welcher dann mithilfe realistischer Servicepreise in Umsatz umgerechnet wird. Um die Zahl praxisnah zu halten, bestätigen wir den Gesamtwert mit selektiven Bottom-up-Prüfungen, die eine Stichprobe von Laborumsätzen aggregieren, und erweitern die Abdeckung anschließend mittels Kanalprüfungen und ASP-Schätzungen nach Testtyp.
Zu den wichtigsten Inputs gehören die Trends der Patientenbasis bei Haus- und Nutztieren, die Verschiebung hin zu molekularer Diagnostik und Immunoassays, die durchschnittliche Anzahl von Tests pro Besuch bei üblichen Versorgungspfaden, die Intensität des Probenversands (die das Auslagerungsverhalten beeinflusst) und die Preisentwicklung bei Routine- gegenüber spezialisierten Panels. Wo Unternehmensangaben begrenzt sind, werden Lücken durch konservative Spannen behandelt und anschließend mithilfe von Interview-Feedback zu Weiterleitungsanteilen und Durchsatzauslastung eingeengt. Für Prognosen wird eine Szenarioanalyse verwendet, da Krankheitsausbrüche, die Einführung präventiver Screenings und Personalengpässe die Volumina schnell verändern können, und die Szenarien werden an Expertenmeinungen zu Testwachstum und Preisänderungen ausgerichtet, statt an einer einzelnen linearen Kurve.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Abgleich der Ergebnisse mit unabhängigen Signalen wie der Entwicklung der Ausgaben für Haustierpflege, der Intensität der Meldung meldepflichtiger Krankheiten und beobachtbaren Verschiebungen zwischen ausgelagerten und klinikinternen Tests. Wenn das Modell einen Sprung zeigt, der durch diese Signale nicht gestützt wird, überprüfen wir die Annahmen zur Weiterleitung, die ASP-Entwicklung und die regionale Gewichtung erneut, bevor die Zahlen vor der endgültigen Freigabe erneut überprüft werden.
Berichte werden in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn ein bedeutendes Ereignis die Testvolumina oder Preise verändern kann, etwa größere Änderungen regulatorischer Leitlinien, Kapazitätserweiterungen oder ungewöhnlich große Ausbruchswellen. Vor der Lieferung werden die neuesten öffentlichen Veröffentlichungen und eine kurze Runde von Nachkontakten genutzt, damit Kunden eine aktualisierte Sicht erhalten, die den aktuellen Marktbedingungen entspricht.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für veterinärmedizinische Referenzlabore mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für veterinärmedizinische Referenzlaborleistungen unterscheiden sich häufig, selbst wenn sie scheinbar dasselbe abdecken, da jede Quelle einen unterschiedlichen Erlöspool erfassen und unterschiedliche Preis- und Volumenannahmen verwenden kann. Die größten Abweichungen zeigen sich, wenn die Servicegrenzen nicht klar definiert sind, wenn sich das Basisjahr unterscheidet und wenn sich das Modell zu stark auf eine einzelne Wachstumsgeschichte stützt.
Ausgelagerte Testraten von Tierarztpraxen, beobachtbare Verschiebungen in der Nutzung von molekularen und Immunoassay-Tests sowie regionale Signale zur Krankheitsüberwachung sind die Kontrollen, die Mordor Intelligence an reine Dienstleistungserlöse von Referenzlaboren binden, ohne dass angrenzende Produktumsätze die Gesamtsumme aufblähen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,97 Mrd. USD (2026) | |
| Fachzeitschrift A | 4,60 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und kann die aktuelle Laufrate unterschätzen, wenn jüngste Menüerweiterungen und Preisanpassungen nicht vollständig berücksichtigt werden. Die Umfangsformulierung ist weit gefasst, sodass einige Servicelinien regional konservativer behandelt werden können. |
| Branchenplattform B | 4,76 Mrd. USD (2025) | Der Ansatz scheint einen glatteren Wachstumspfad anzuwenden und erfasst möglicherweise nicht vollständig die schnellere Einführung höherwertiger molekularer Panels in Referenzlaboren mit hohem Durchsatz. Eine begrenzte Klarheit bei den Ausschlüssen kann zudem zu einer uneinheitlichen Behandlung klinikinterner Tests oder produktgebundener Erlöse führen. |
Die Tabelle zeigt, dass die Wahl des Jahres und das, was als Laborumsatz gezählt wird, die Zahl um einen bedeutenden Betrag verändern kann. Wenn der Umfang auf ausgelagerte Referenzlaborleistungen beschränkt wird und Testmix sowie Weiterleitungsanteile regionsübergreifend validiert werden, lässt sich der endgültige Wert leichter auf reale Nutzungs- und Preisschritte zurückführen und dann bei sich ändernden Bedingungen aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für veterinärmedizinische Referenzlabore?
Der Markt beläuft sich im Jahr 2026 auf USD 5,97 Milliarden und wird bis 2031 voraussichtlich USD 9,38 Milliarden erreichen.
Welches Segment wird bis 2031 am schnellsten wachsen?
Die molekulare Diagnostik führt mit einem CAGR von 10,48 % aufgrund der Einführung von Präzisionsmedizin und schnellen PCR-Innovationen.
Warum ist Asien-Pazifik die wichtigste Wachstumsregion?
Steigende Heimtierhaltung, wachsende Ausgaben der Mittelschicht und rasche Technologieeinführung treiben einen CAGR von 12,04 % in Asien-Pazifik voran.
Wie verändern Point-of-Care-Plattformen die diagnostische Versorgung?
Kassetten-Analysegeräte und KI-Mikroskope liefern laborwertige Ergebnisse in Kliniken und treiben einen CAGR von 12,03 % für laborinterne Tests an.
Welche Auswirkungen haben Zoonoseausbrüche auf den Markt?
Ereignisse wie die H5N1-Infektionen in Milchviehbetrieben steigern die Nachfrage nach Virologie-Tests und heben das Segment auf einen CAGR von 11,05 %.
Seite zuletzt aktualisiert am:



