
Marktgröße und Marktanteil für vaginale Verjüngung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.76 Milliarden US-Dollar |
| Marktgröße (2031) | 10.91 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 13.61 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
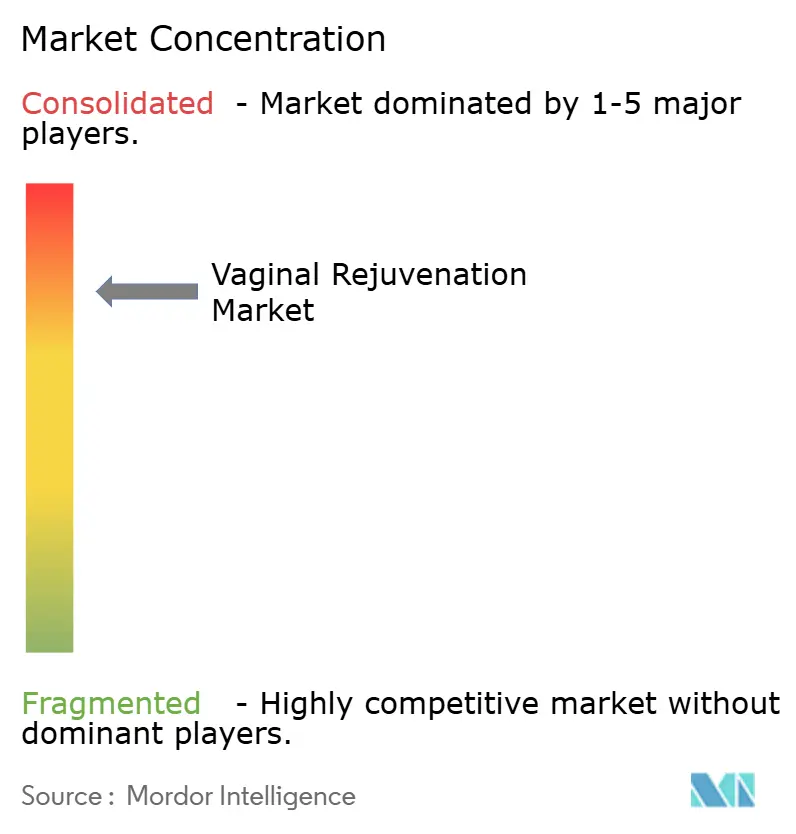
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für vaginale Verjüngung von Mordor Intelligence
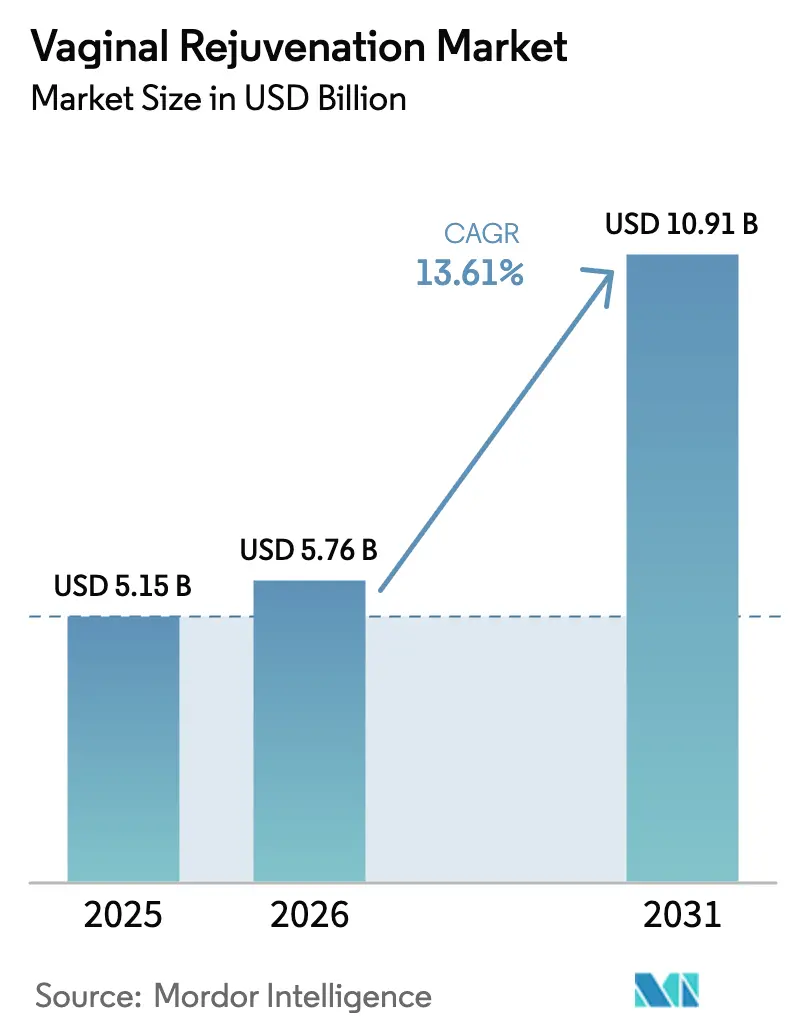
Die Größe des Marktes für vaginale Verjüngung wird voraussichtlich von 5,15 Milliarden USD im Jahr 2025 auf 5,76 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 10,91 Milliarden USD erreichen, was einer CAGR von 13,61 % über den Zeitraum 2026–2031 entspricht.
Geräteinnovationen, eine wachsende Bevölkerungsgruppe von Frauen über 50 und eine breitere klinische Akzeptanz energiebasierter Modalitäten beschleunigen die Akzeptanz trotz fragmentierter Regulierung. Kosmetische Eingriffe bleiben die wichtigste Umsatzquelle, da die Ausgaben für Wellness steigen, während rekonstruktive Indikationen eine Absicherung gegen regulatorischen Gegenwind bieten. Krankenhäuser dominieren heute den Umsatz, da Erstattungswege für funktionelle Reparaturen stationäre Einrichtungen bevorzugen, doch ambulante Chirurgiezentren (ASCs) skalieren schnell, da sie kosmetische Sitzungen von den Gemeinkosten der Krankenhäuser trennen. Die Wettbewerbsintensität bleibt hoch, wobei sich Unternehmen durch Hochfrequenz- gegenüber CO₂-Laserplattformen und durch hybride Behandlungspakete differenzieren, die elektromagnetische Beckenbodenreizung mit Laserkonsolen kombinieren.
Wichtigste Erkenntnisse des Berichts
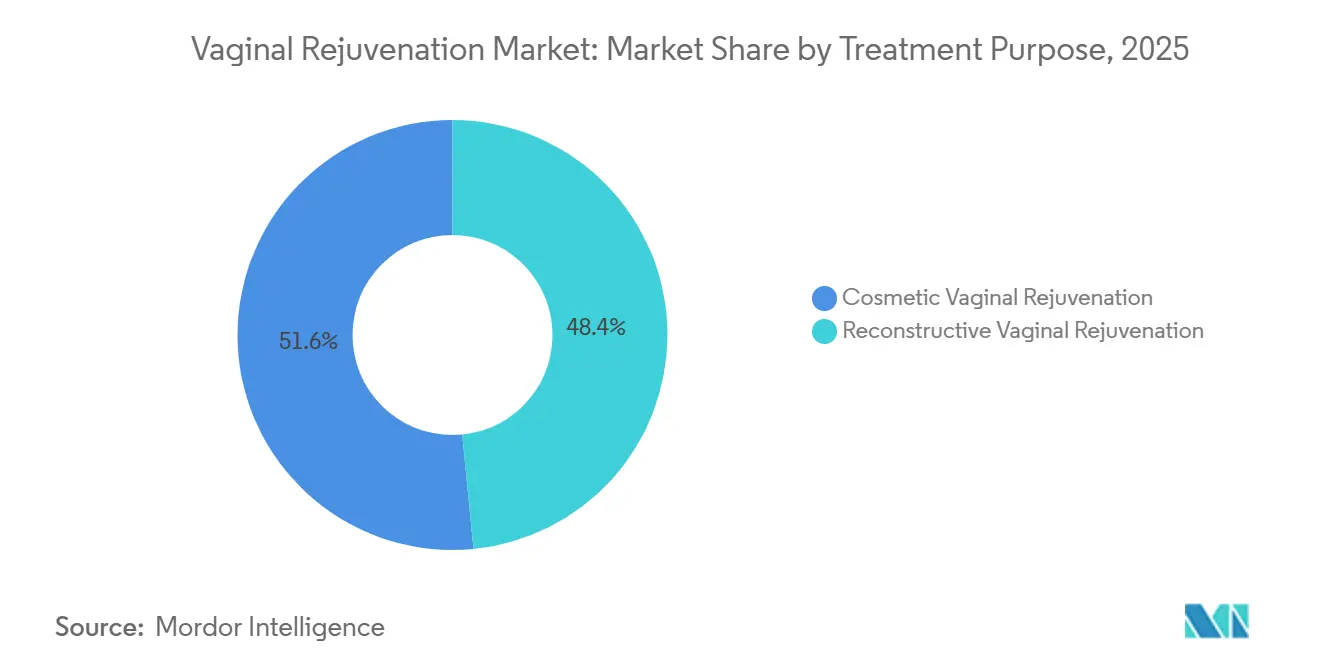
- Nach Behandlungszweck hielten kosmetische Eingriffe im Jahr 2025 einen Marktanteil von 51,56 % am Markt für vaginale Verjüngung und expandieren bis 2031 mit einer CAGR von 16,02 %.
- Nach Modalität machten energiebasierte Geräte im Jahr 2025 44,74 % des Umsatzes aus und wachsen bis 2031 mit einer CAGR von 17,25 %.
- Nach Endnutzer kontrollierten Krankenhäuser im Jahr 2025 61,23 % des Umsatzes, während ASCs mit 15,33 % bis 2031 das schnellste Wachstum verzeichnen.
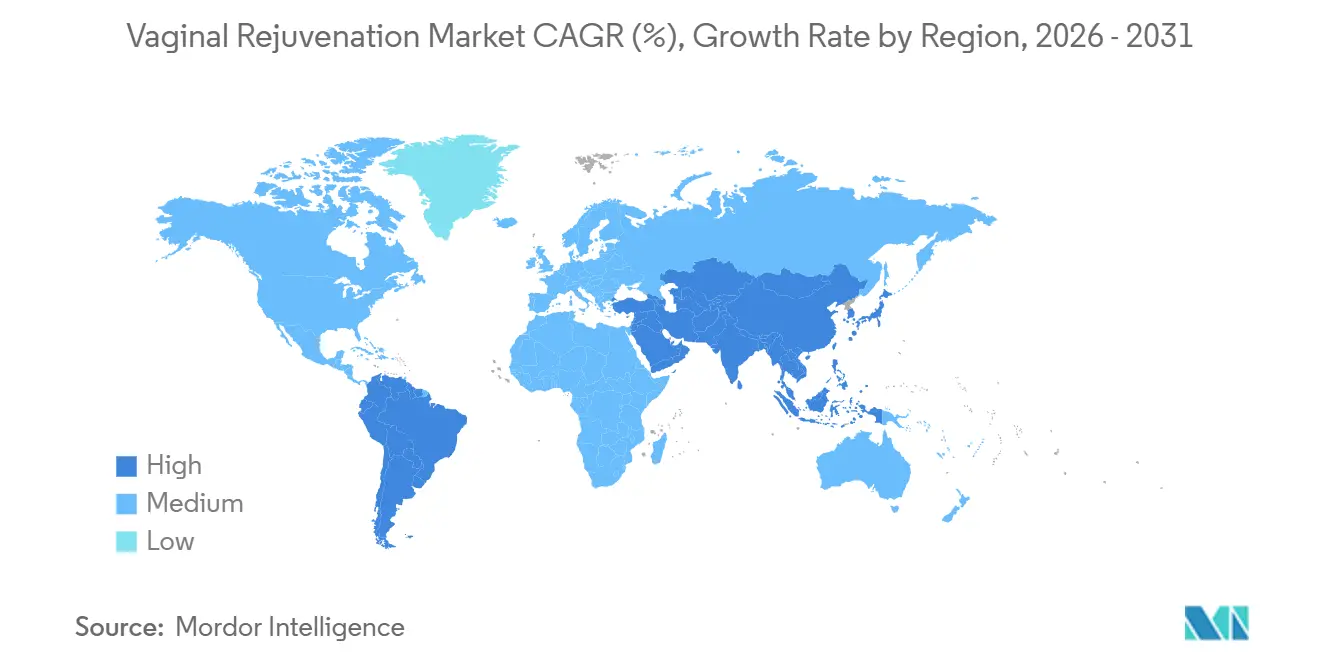
- Nach Geografie erzielte Nordamerika im Jahr 2025 41,11 % des globalen Umsatzes, während Asien-Pazifik mit 15,21 % bis 2031 die höchste regionale CAGR verzeichnet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach energiebasierten Behandlungen | 2.8% | Global, mit Nordamerika und Europa als führende Märkte | Mittelfristig (2–4 Jahre) |
| Zunehmende Akzeptanz nicht-invasiver gynäkologischer Eingriffe | 2.5% | Global, insbesondere aufstrebende Märkte in Asien-Pazifik und dem Nahen Osten | Langfristig (≥ 4 Jahre) |
| Steigende verfügbare Einkommen & ästhetisches Bewusstsein | 2.1% | Asien-Pazifik-Kern (China, Indien, Südkorea), Ausstrahlungseffekte auf den Nahen Osten | Langfristig (≥ 4 Jahre) |
| Integration digitaler Therapeutika für den Beckenboden und EMS-Stuhlgeräte | 1.9% | Nordamerika und Europa, frühe Asien-Pazifik- Anwender | Mittelfristig (2–4 Jahre) |
| Uro-gynäkologische Überschneidung (Synergie bei Belastungsinkontinenz) | 1.7% | Global, mit Erstattungswegen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Menopause-Tech-Plattformen mit gebündelten Lasersitzungen | 1.4% | Nordamerika, Westeuropa, städtische Asien-Pazifik-Zentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach energiebasierten Behandlungen
Energiebasierte Plattformen wie CO₂-Laser, Erbium:YAG-Systeme, Hochfrequenzgeräte und hochintensiver fokussierter Ultraschall verdrängen die chirurgische Vaginoplastik, da sie kürzere Erholungszeiten, minimale Narbenbildung und eine Entlassung am selben Tag bieten. Eine Studie aus dem Jahr 2025 zeigte, dass plättchenreiches Plasma mit Hyaluronsäure topisches Östrogen bei vulvovaginaler Atrophie übertraf und damit den Wert adjuvanter Biologika hervorhob.[1]Ufuk Atlihan, „Vergleich von topischem Östrogen und Injektionen mit plättchenreichem Plasma bei der Behandlung postmenopausaler vaginaler Atrophie”, Frontiers in Medicine, frontiersin.org Das Frauengesundheitsportfolio von InMode wuchs im dritten Quartal 2024 um 19 % im Jahresvergleich, was die kommerzielle Nachfrage trotz regulatorischer Vorsicht bestätigt. Dennoch verfügt kein energiebasiertes Gerät über eine ausdrückliche FDA-Zulassung für kosmetische vaginale Indikationen, und ein Weißbuch der Internationalen Menopause-Gesellschaft berichtete über randomisierte Studien, die keine Überlegenheit des Lasers gegenüber Scheinbehandlungen belegen konnten – eine Lücke, die die Erstattung einschränkt.[2]Ann-Sophie Page, „Laser versus Scheinbehandlung beim urogenitalen Syndrom der Menopause: Eine randomisierte kontrollierte Studie”, BJOG, pubmed.ncbi.nlm.nih.gov
Zunehmende Akzeptanz nicht-invasiver gynäkologischer Eingriffe
Praxisbasierte Behandlungen verändern die Erwartungen der Patienten und die Klinikwirtschaft. Die Amerikanische Gesellschaft der Plastischen Chirurgen verzeichnete im Jahr 2024 10.827 Labiaplastiken, ein Anstieg von 2 % gegenüber dem Vorjahr. Hochfrequenzsysteme wie Hologics TempSure Vitalia liefern kontrollierte thermische Energie ohne Einschnitte und ermöglichen schnelle Behandlungssitzungen. Eine Metaanalyse aus dem Jahr 2024 stufte hochintensive fokussierte elektromagnetische Therapie als eine der besten Interventionen bei Belastungsinkontinenz ein und verknüpfte Muskelstimulationsstühle mit Paketen zur vaginalen Verjüngung.[3]Chiara Leonardo, „Hochintensive fokussierte elektromagnetische Technologie bei Harninkontinenz: Eine systematische Übersicht”, Frontiers in Medicine, frontiersin.org Die NICE-Leitlinien bevorzugen jedoch weiterhin vaginales Östrogen und empfehlen Laser nur in Forschungsprotokollen, sodass die Kostenübernahme durch Kostenträger begrenzt bleibt.
Steigende verfügbare Einkommen und ästhetisches Bewusstsein
Wohlstandsbildung in China, Indien und Südkorea treibt die Nachfrage nach Eingriffen an, die einst auf westliche Kliniken beschränkt waren. China stufte Hochfrequenzgeräte im Jahr 2024 in Klasse III um, was den Markteintritt verzögert, bis Unternehmen neue klinische Zulassungen erhalten. Der japanische Gerätehersteller Ya-Man verzeichnete nach der Regeländerung einen Rückgang der China-Umsätze um 37 %, was die Umsatzsensitivität gegenüber politischen Schwankungen zeigt. Unterdessen erhielt ein in Peking hergestellter Nd:YAG-Laser im März 2025 die FDA-510(k)-Zulassung in den USA, was signalisiert, dass chinesische Hersteller höhermargige Exportmärkte anstreben werden. Soziale Stigmatisierung schränkt die Akzeptanz in konservativen Regionen weiterhin ein, sodass Anbieter in kulturell angepasstes Marketing und Schulungen investieren.
Integration digitaler Therapeutika für den Beckenboden und EMS-Stuhlgeräte
Hochintensive fokussierte elektromagnetische Stühle wie BTL Emsella stärken die Beckenbodenmuskulatur, ohne dass sich Patienten ausziehen müssen, und verbinden Physiotherapie mit Ästhetik. Eine systematische Übersicht aus dem Jahr 2025 verzeichnete signifikante Reduktionen von Harninkontinenz-Episoden nach HIFEM-Sitzungen. Kliniken bündeln Stuhlprogramme mit Hochfrequenz- oder Laserbehandlungen und vergrößern so die Umsatzströme pro Patient. Digitale Therapeutika ergänzen dies durch Ferncoaching und Abonnementabrechnung, doch die Erstattung deckt nur medizinisch kodierte Belastungsinkontinenz ab, sodass kosmetische Indikationen selbst zu zahlen sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Strenge regulatorische Kontrolle & unsichere Zulassungen | -2.3% | Global, mit Nordamerika, Europa und Australien am stärksten betroffen | Kurzfristig (≤ 2 Jahre) |
| Soziale Stigmatisierung & ethische Debatte | -1.6% | Naher Osten, Teile von Asien-Pazifik und konservative Regionen in Nordamerika | Langfristig (≥ 4 Jahre) |
| Zunehmende Rechtsstreitigkeiten & Haftpflichtversicherungsprämien | -1.2% | Nordamerika und Europa, mit Ausstrahlungseffekten auf andere entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei digitaler Werbung für Ansprüche zur „vaginalen Verjüngung” | -0.9% | Global, insbesondere Plattformen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge regulatorische Kontrolle und unsichere Zulassungen
Die FDA erließ 2018 Warnschreiben an sieben Hersteller und hat kein Laser- oder Hochfrequenzsystem speziell für kosmetische vaginale Anwendungen zugelassen. Australien strich im November 2024 alle Geräte aus seinem Register und verwies auf Sicherheitsbedenken. China stufte Hochfrequenz-Schönheitsgeräte im Jahr 2024 in Klasse III hoch, was bis April 2026 einen Compliance-Engpass schafft. Die Medizinprodukteverordnung der Europäischen Union erhöht die Anforderungen an die Marktüberwachung nach dem Inverkehrbringen, was Kosten erhöht und Markteinführungen verzögert.
Soziale Stigmatisierung und ethische Debatte
Das Amerikanische College der Geburtshelfer und Gynäkologen warnt davor, dass vaginale Verjüngung normale Anatomie medikalisieren könnte. In konservativen Regionen suchen Patienten häufig nach funktionellen Diagnosen, um soziales Urteil zu vermeiden, was die Einwilligung erschwert. Ein Artikel im British Medical Journal beschrieb eine HIV-Übertragung durch nicht lizenzierte Injektionen mit plättchenreichem Plasma und unterstrich das Reputationsrisiko. Hersteller begegnen dem durch die Förderung von Patientenaufklärungskampagnen und die Zusammenarbeit mit Fachgesellschaften.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlungszweck:
Kosmetische Nachfrage führt, Rekonstruktiv baut Resilienz aufKosmetische Eingriffe machten im Jahr 2025 51,56 % des Umsatzes aus und spiegeln das starke Interesse an ästhetischer Genitalpflege wider. Dieser Anteil am Markt für vaginale Verjüngung wächst, da die gesellschaftliche Akzeptanz zunimmt und ASCs die Einstiegskosten senken. Kosmetische Sitzungen nutzen häufig energiebasierte Geräte, die die Erholungszeit verkürzen und es Kliniken ermöglichen, höhere tägliche Volumina zu planen. Rekonstruktive Indikationen, einschließlich der Reparatur von Beckenorganprolaps und der Behandlung von Belastungsinkontinenz, erhalten Erstattungen, wachsen jedoch langsamer, da Kostenträger strengere Nachweise verlangen. Brustkrebsüberlebende und postmenopausale Patientinnen treiben die rekonstruktive Nachfrage an und schaffen Überschneidungen in den Versorgungspfaden. Hersteller entwickeln nun Einzelkonsolen, die in beiden Patientengruppen einsetzbar sind, und schützen so den Umsatz vor Verschiebungen in der Kostenträgerpolitik. Trotz des Schwungs empfiehlt NICE bei urogenitaler Atrophie weiterhin zuerst Östrogen, was das rekonstruktive Wachstum im Vereinigten Königreich einschränkt. Weitere multizentrische Studien sind erforderlich, um eine breitere Kostenübernahme zu ermöglichen und die Akzeptanz zu beschleunigen.
Das kosmetische Segment erzielt weiterhin Premiumpreise und ermöglicht höhere Margen, auch wenn die Eingriffszahlen schwanken. Mundpropaganda und Influencer-Empfehlungen spielen eine überproportionale Rolle bei der Patientengewinnung, und Kliniken differenzieren sich durch gebündelte Angebote, die topische Produkte und häusliche Beckenbodengeräte umfassen. Auf der rekonstruktiven Seite betonen Chirurgen Haltbarkeit und funktionelle Ergebnisse und bevorzugen Modalitäten mit veröffentlichten Langzeitdaten. Wenn die Evidenz reift, insbesondere rund um kombinierte Hochfrequenz- und plättchenreiche Plasmaprotokolle, könnte der rekonstruktive Anteil am Markt für vaginale Verjüngung steigen, doch das kurzfristige Wachstum bleibt in der Kosmetik verankert.


Nach Modalität:
Energiebasierte Geräte dominieren den WachstumspfadEnergiebasierte Plattformen generierten im Jahr 2025 44,74 % des Umsatzes und verzeichnen mit 17,25 % die schnellste CAGR, was ihre zentrale Rolle im Markt für vaginale Verjüngung unterstreicht. CO₂-Laser verfügen dank früher Markteinsteiger wie Lumenis und Cynosure über die größte installierte Basis, doch Hochfrequenzgeräte gewinnen an Dynamik, da sie Gewebe ohne Ablation erhitzen und das Komplikationsrisiko senken. Er:YAG-Systeme bieten präzise thermische Profile mit weniger Kollateralschäden und sprechen risikoaverse Anwender an. Hochintensiver fokussierter Ultraschall bleibt eine Nischenanwendung, doch laufende Studien zur Thermowissenschaft könnten seine klinische Begründung erweitern. Chirurgische Vaginoplastik bleibt der Standard bei schwerer Laxität, obwohl die Nachfrage durch höhere Kosten und Ausfallzeiten begrenzt ist. Injizierbare Biologika wie plättchenreiches Plasma und vernetztes Hyaluronsäure liefern komplementäre Vorteile, wobei eine Studie aus dem Jahr 2025 überlegene Ergebnisse gegenüber topischem Östrogen zeigte. Dennoch schränken inkonsistente Regulierung und variable Technik die breite Akzeptanz ein. Rezeptfreie Beckenbodentrainer und HIFEM-Stühle besetzen den Selbstfürsorgebereich des Marktes für vaginale Verjüngung und bieten nicht-invasive Alternativen, die den Zulauf für klinische Dienstleistungen verbreitern.
Kapitalausgabendynamiken beeinflussen den Modalitätsmix: Laser- und Hochfrequenzkonsolen verursachen höhere Anfangskosten, ermöglichen aber die Abrechnung über mehrere Indikationen und verbessern so den Return on Investment. Anbieter bündeln Software-Upgrades und Verbrauchsspitzen unter Abonnementmodellen und glätten so die Cashflows der Kliniken. Der Wettbewerb treibt schnelle Funktionsveröffentlichungen voran, einschließlich Echtzeit-Thermalrückmeldung und KI-gestützter Behandlungsplanung. Diese Verbesserungen stärken das Vertrauen der Anwender und festigen den Übergang von chirurgischer zu energiebasierter Versorgung.
Nach Endnutzer:
Krankenhäuser behalten die Kontrolle, ASCs beschleunigen die ExpansionKrankenhäuser machten im Jahr 2025 61,23 % des Umsatzes aus, da rekonstruktive Eingriffe wie die Reparatur von Beckenorganprolaps vollständige Operationssaalressourcen erfordern. Komplexe Fälle erhalten Versicherungsschutz, wenn sie als funktionelle Reparatur kodiert werden, was die Dominanz der Krankenhäuser stärkt. Dennoch verzeichnen ASCs bis 2031 eine CAGR von 15,33 %, da sie selbstzahlende kosmetische Patienten ansprechen, die diskrete und effiziente Erfahrungen suchen. ASCs investieren in multifunktionale energiebasierte Konsolen und HIFEM-Stühle, was einen hohen Patientendurchsatz und Paketpreise ermöglicht. Spezialisierte uro-gynäkologische und ästhetische Kliniken nehmen eine Mittelstellung ein, kombinieren rekonstruktive Fähigkeiten mit spa-ähnlichen Annehmlichkeiten und nutzen Social-Media-Branding, um Nischenzielgruppen anzusprechen.
Der direkte E-Commerce an Verbraucher bleibt gering und beschränkt sich auf Beckenbodentrainer, topische Feuchtigkeitscremes und Telemedizin-Abonnementdienste. Dennoch könnten digitale Menopause-Plattformen den Patientenfluss zu Partnerkliniken umlenken, die gebündelte Lasersitzungen anbieten, und so das Überweisungsökosystem erweitern. Die Erstattungsvielfalt in verschiedenen Endnutzerumgebungen prägt die Preissetzungsmacht: Krankenhäuser verlassen sich auf Versicherungscodes, während ASCs und Kliniken auf transparente Selbstzahlergebühren angewiesen sind. Diese Divergenz beeinflusst die Technologiebeschaffung, wobei Krankenhausausschüsse klinische Evidenz betonen und ASCs die Patientenerfahrung priorisieren.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Markt für vaginale Verjüngung in Nordamerika
Nordamerika trug 2025 mit 41,11 % zum Umsatz bei, begünstigt durch hohe verfügbare Einkommen, eine weitverbreitete Infrastruktur ästhetischer Kliniken und eine vergleichsweise permissive Regulierung, die weit von einem vollständigen Verbot entfernt ist. Das mediane Menopausealter liegt bei 52 Jahren, und die chirurgische Menopause vergrößert den Kandidatenpool zusätzlich, was die Nachfrage nach kosmetischer wie auch funktioneller Versorgung aufrechthält. InModes Abteilung für Frauengesundheit verzeichnete im dritten Quartal 2024 einen Umsatz von 73,5 Millionen USD, was auf eine robuste Gerätenutzung in US-amerikanischen und kanadischen Zentren hindeutet. Warnschreiben der FDA dämpfen Marketingaussagen, haben das Verfahrensvolumen jedoch nicht gestoppt. Mexiko profitiert vom grenzüberschreitenden Medizintourismus und bietet US-amerikanischen Patienten kosteneffiziente kosmetische Pakete an.
Markt für vaginale Verjüngung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit 15,21 % den höchsten regionalen CAGR, angetrieben durch steigende Einkommen und Urbanisierung. Chinas Neueinstufung in Klasse III verzögert neue Markteinführungen von Hochfrequenzgeräten und verschafft früh zertifizierten Unternehmen einen Wettbewerbsvorteil. Indische Metropolen und südkoreanische Fachkliniken zeigen eine rasche Akzeptanz, während Australiens Geräterücknahme im November 2024 die Nachfrage in Nachbarländer mit weniger strenger Aufsicht verlagert. Lokale Distributoren passen ihr Marketing an kulturelle Sensibilitäten an – eine wesentliche Strategie, da Stigmatisierung die Nachfrage außerhalb der großen Städte nach wie vor hemmt.
Markt für vaginale Verjüngung in EMEA und Südamerika
Europa hält einen mittleren Marktanteil, wobei Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien die führenden Märkte sind. Die EU-Medizinprodukteverordnung verschärft die Anforderungen an Nachweise und die Marktüberwachung nach dem Inverkehrbringen, was einige Geräteerneuerungen verzögert. Die NICE-Leitlinien des Vereinigten Königreichs empfehlen den Einsatz von Lasern ausschließlich im Rahmen von Forschungsprotokollen, was das Wachstum bei rekonstruktiven Indikationen bremst. Anbieter streben die CE-Zertifizierung für kombinierte Hochfrequenz- und elektromagnetische Feldsysteme an, wie etwa Venus Fiore, um die Umsatzströme auf europäischen und lateinamerikanischen Märkten zu diversifizieren. Der Nahe Osten und Afrika sowie Südamerika sind aufstrebende Märkte, in denen Medizintourismus und wohlhabende lokale Bevölkerungsgruppen eine Nischennachfrage erzeugen. Dennoch verlangsamen gesellschaftlicher Konservatismus und eine begrenzte Kostenerstattung eine breite Expansion.

Regulatorisches Umfeld
Die Regulierung der vaginalen Verjüngung bleibt fragmentiert, wobei sich die verstärkte Aufsicht auf Marketingaussagen und klinische Nachweise für energiebasierte Verfahren konzentriert. In den Vereinigten Staaten hat die FDA weiterhin die Position vertreten, dass die Sicherheit und Wirksamkeit energiebasierter Geräte für Indikationen zur vaginalen Verjüngung nicht nachgewiesen wurden, und setzt weiterhin gegen die Vermarktung für nicht zugelassene Anwendungen durch, wie das Warnschreiben vom Februar 2023 an Cutera bezüglich der Vermarktung für nicht zugelassene vaginale Indikationen zeigt.
In Europa erhöht die EU-Medizinprodukteverordnung (MDR 2017/745) durch Anhang XVI die Compliance-Anforderungen für ästhetisch genutzte Geräte, indem Sicherheits- und Leistungsnachweise verlangt werden, die mit denen für Medizinprodukte vergleichbar sind. Die gemeinsamen Spezifikationen gemäß der Durchführungsverordnung (EU) 2022/2346 wurden am 22. Juni 2023 anwendbar, was den Bedarf an klinischer Bewertung und Marktüberwachung nach dem Inverkehrbringen für kosmetische und ästhetische Anwendungen erhöht und die Fristen für die Konformitätsbewertung für Hersteller und Vertriebshändler verlängert.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Lieferanten von Kernkomponenten (Laserresonatoren und HF-Baugruppen), OEM-Systemdesign und -montage, regulatorische und klinische Validierungsaktivitäten sowie mehrstufigen Vertrieb an Krankenhäuser, ASCs und spezialisierte ästhetische und urogynäkologische Kliniken. Hersteller energiebasierter Konsolen sind auf spezialisierte vorgelagerte Inputs (Optik, Handstücke, Kühlsysteme und Softwaresteuerungen) angewiesen. Anschließend bauen sie wiederkehrende Umsätze durch Verbrauchsmaterialien, Applikatoren, Servicevertrge und Schulungen auf, die die Protokollstandardisierung und den Klinikdurchsatz unterstützen.
Compliance und die Erzeugung von Nachweisen sind zentrale Reibungspunkte in der gesamten Kette. Da es keine ausdrückliche FDA-Zulassung für kosmetische vaginale Indikationen gibt und die Prüfung durch Regulierungsbehörden und Fachgesellschaften zunimmt, legen Hersteller Wert auf Disziplin beim Verwendungszweck, Kennzeichnung und Marktüberwachung nach dem Inverkehrbringen, während sie klinische Studien zur Untermauerung von Sicherheits- und Leistungsaussagen finanzieren. Politische Maßnahmen können auch schnell Vertriebskanalveränderungen erzwingen: Die Entscheidung der australischen TGA im November 2024, energiebasierte Geräte, die für die vaginale Verjüngung bestimmt sind, aus dem ARTG zu streichen, zeigt, wie regulatorische Überprüfungen die Erweiterung der installierten Basis stören und den Fokus der Anbieter auf Märkte mit klareren Zulassungswegen und stärkerer klinischer Governance verschieben können.
Wettbewerbslandschaft
Der Markt für vaginale Verjüngung bleibt fragmentiert. InMode, Hologic (Cynosure), BTL Industries, Alma Lasers und Fotona konkurrieren auf der Grundlage von Kerntechnologie und gebündelten Behandlungsökosystemen. InModes EmpowerRF-Konsole integriert interne und externe Hochfrequenzapplikatoren mit elektromagnetischer Beckenbodenreizung und hilft Kliniken, mehrere Eingriffe pro Patient zu verkaufen. Hologic nutzt TempSure Vitalia innerhalb breiterer OB/GYN-Beziehungen, während BTL Emsella-Stühle mit Exilis-Körperkontursystemen bündelt, um den Return on Investment bei Kapitalgeräten zu maximieren. Fotona positioniert Er:YAG-Plattformen für präzise Gewebeinteraktion und spricht Chirurgen an, die thermische Verletzungsrisiken scheuen.
Klinische Evidenz und regulatorische Compliance entwickeln sich zu entscheidenden Differenzierungsmerkmalen. Größere Unternehmen finanzieren multizentrische Studien, Echtzeit-Datenregister und Sicherheitsüberwachung nach dem Inverkehrbringen – Aktivitäten, mit denen kleinere Wettbewerber Schwierigkeiten haben. Das Scheitern von Viveve Medical beim Erreichen von Studienendpunkten verdeutlicht die hohe Hürde für den Nachweis dauerhafter Ergebnisse und die finanzielle Anfälligkeit unterkapitalisierter Marktteilnehmer. Chinesische Hersteller wie Beijing Nubway streben die FDA-Zulassung an, um Glaubwürdigkeit zu gewinnen und in Premiumexportmärkte einzutreten, was den Preiswettbewerb intensiviert. Strategische Partnerschaften mit digitalen Therapieplattformen und auf Menopause ausgerichteten Telemedizinunternehmen definieren das Wettbewerbsfeld weiter neu und schaffen vertikal integrierte Versorgungspfade, die wiederkehrende Umsätze über den anfänglichen Konsolenverkauf hinaus generieren.
Marktführer im Bereich vaginale Verjüngung
Alma Lasers
ThermiGen LLC
Venus Concept
Lutronic
Viveve
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für vaginale Verjüngung
- Alma Lasers
- Almirall
- Apyx Medical
- BTL
- Caldera Medical
- Cynosure LLC
- Fotona
- Hologic
- InMode Ltd.
- Lumenis
- Lutronic
- Onda S.p.A.
- Rohrer Aesthetics
- Sciton
- Sinclair Pharma
- ThermiGen
- Venus Concept
- Viveve Medical
- Vuvatech

Marktchancen und Zukunftsaussichten
Der Weiße Raum konzentriert sich auf den Aufbau medizinisch vertretbarer Wege, die funktionale urogynäkologische Bedürfnisse mit der Wirtschaftlichkeit von Kliniken verbinden. Krankenhäuser bilden die Volumenbasis für rekonstruktive Eingriffe, bei denen eine Erstattung existiert, während ASCs und Fachkliniken Selbstzahler-Pakete ausbauen, die energiebasierte Sitzungen mit elektromagnetischer Stimulation des Beckenbodens und ergänzenden Injektionen oder topischen Behandlungen kombinieren. Konkrete Signale für monetarisierbare Nachfrage umfassen die Dynamik bei kosmetischen Eingriffen, etwa die Meldung der American Society of Plastic Surgeons von 10.827 Labiaplastiken im Jahr 2024, sowie Bemühungen von Anbietern, sich durch Multi-Anwendungskonsolen zu differenzieren, die sowohl im Bereich Frauengesundheit als auch in der Ästhetik eingesetzt werden können.
Das Chancenpotenzial wird durch die Positionen von Kostenträgern und Leitlinien eingeschränkt, was Anbieter dazu zwingt, mit Nachweisen, Sicherheit und konformen Aussagen zu konkurrieren statt mit breiten kosmetischen Versprechen. In den Vereinigten Staaten klassifizieren Versicherer wie Blue Cross Blue Shield of Arizona vaginale Verjüngung und Straffung als kosmetisch und nicht erstattungsfähig, was den Bedarf an Selbstzahler-Preismodellen und Klinikfinanzierung verstärkt. Fachverbände wie ACOG und AUGS betrachten diese Verfahren weiterhin als kosmetisch mit begrenzter Evidenz für menopausale Symptome, während der EU-MDR-Anhang XVI und ähnliche Aufsichtsregelungen den Anspruch an klinische Bewertung, Marktüberwachung nach dem Inverkehrbringen und standardisierte Protokolle erhöhen. Dies schafft Raum für skalierte Akteure, die multizentrische Studien finanzieren und konforme Schulungsökosysteme unterstützen können.
Recent Industry Developments in Markt für vaginale Verjüngung
- Februar 2026: Alma Lasers kündigte ein umfassendes Upgrade seiner Intelligent-Aesthetics-Plattform an, das klinische Datenpakete und standardisierte Behandlungsprotokolle über Kliniken hinweg erweitert. Das erweiterte Evidenzpaket stärkt den Rahmen der Aussagen und unterstützt den Einsatz in mehreren Märkten, was auf eine verstärkte klinische Governance hinweist.
- Dezember 2025: Venus Concept gab bekannt, dass Venus NOVA, zugelassen über den 510(k)-Zulassungsweg, Kunden in den Vereinigten Staaten zur Verfügung steht, mit einer breiteren Einführung, die für 2026 angekündigt wurde. Die Erweiterung einer neu zugelassenen Plattform in einem wichtigen Markt stärkt die Wettbewerbsposition für nicht-invasive energiebasierte Systeme und unterstützt das Wachstum der installierten Basis durch Upgrades und Cross-Selling.
- Oktober 2025: Alma Lasers unterstützte die offizielle Einführung von Alma FemiLift in Nairobi, Kenia, in Zusammenarbeit mit der Kenyan Obstetrical Gynaecological Society und SkinTech Africa. Die Einführung deutet auf eine gezielte geografische Expansion in Schwellenmärkte hin und unterstreicht die Rolle lokaler klinischer Partnerschaften und Schulungen bei der Förderung der Akzeptanz von Angeboten im Bereich Frauengesundheitsgeräte.


Markt für vaginale Verjüngung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze, die aus Lösungen zur vaginalen Verjüngung erzielt werden, die zur Behebung von vaginaler Erschlaffung, Trockenheit und Harninkontinenz eingesetzt werden, sowohl im klinischen als auch im häuslichen Umfeld. Er umfasst verfahrensbezogene Dienstleistungen und Geräte- oder Produktverkäufe, bei denen das Angebot direkt mit den Ergebnissen der vaginalen Verjüngung verbunden ist.
Ausschlüsse: Wir schließen allgemeine Wellnessprodukte für Frauen aus, die keinen Nutzen zur vaginalen Verjüngung beanspruchen, sowie breitere urogynäkologische Operationen, die nicht mit Verjüngungsabsicht durchgeführt werden.
Übersicht der Segmentierung
- Nach Behandlungszweck
- Kosmetische vaginale Verjüngung
- Rekonstruktive vaginale Verjüngung
- Nach Modalität
- Chirurgische Eingriffe
- Energiebasierte Geräte
- CO₂-Lasersysteme
- Er:YAG-Lasersysteme
- Hochfrequenzgeräte
- Hochintensiver fokussierter Ultraschall (HIFU)
- Injizierbare/Biologische Therapien (plättchenreiches Plasma, Stammzellen, Füllstoffe)
- OTC- und Beckenboden-Geräte
- Nach Endnutzer
- Krankenhäuser
- Ambulante Chirurgiezentren
- Spezialisierte ästhetische und uro-gynäkologische Kliniken
- Direktvertrieb an Verbraucher / E-Commerce
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die grundlegende Nachfragekarte zu erstellen und die medizinischen Definitionen länderübergreifend konsistent zu halten. Wir haben uns auf öffentliche Quellen wie CDC, NIH, FDA-Datenbanken und WHO-Publikationen sowie auf Register klinischer Studien, peer-reviewte Fachzeitschriften und Leitlinien von Fachverbänden wie ACOG oder ähnlichen Vereinigungen bezogen.
Um dies in ein nutzbares Größenmodell zu übersetzen, haben wir auch Jahresberichte, Investorenpräsentationen und Produktkennzeichnungsinformationen für relevante Geräte- und Therapiekategorien überprüft. Anschließend nutzten wir Preis- und Nutzungsreferenzen aus seriöser Fachpresse im Gesundheitswesen und offenen Krankenhauspublikationen. Für Gegenprüfungen haben wir selektiv kostenpflichtige Abonnements genutzt, die Unternehmensfinanzdaten und -informationen, Patentanalysen und Import-Export-Daten auf Sendungsebene unterstützen, wo dies half, Gerätebewegungen zu validieren. Diese Desk-Research-Quellen sind nicht erschöpfend, und viele weitere öffentliche Referenzen wurden zur Datenerhebung, Validierung und Klärung während der Analyse verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, was in Kliniken tatsächlich eingesetzt wird und wofür tatsächlich bezahlt wird, in Bereichen, in denen Desk-Research-Quellen unklar sein können. Wir sprachen mit einer Mischung aus Führungskräften urogynäkologischer und ästhetischer Kliniken, Beschaffungs- und Abrechnungsverantwortlichen in Krankenhäusern und Vertriebsexperten, die energiebasierte Geräte, Injektionen und häusliche Beckenbodengeräte verfolgen.
Da es sich um einen globalen Markt handelt, wurden die Eingaben über Amerika, EMEA und APAC ausgewogen verteilt, sodass Nutzungsmuster, Preisbereiche und Annahmen zum Verfahrensmix vor der Finalisierung des Modells länderweise angepasst werden konnten.
Verteilung der Befragten im Rahmen der primären Forschungsarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 31 % | CXOs: 15 % | APAC: 47 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 42 % | EMEA: 34 % |
| Kleinere Akteure: 20 % | Manager: 43 % | Amerika: 19 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Verfahrens- und Behandlungsvolumina aus Signalen zur Erkrankungsprävalenz, Raten der Behandlungssuche und Mustern der Anbieterkapazität rekonstruiert und anschließend mithilfe typischer Selbstzahler- und erstatteter Komponenten je Umgebung bepreist werden. Sobald diese Gesamtsummen gebildet sind, gleichen wir sie mit selektiven Bottom-up-Annäherungen ab, wie beispielsweise stichprobenartigen Geräteplatzierungen, Kanalfeedback zum Verbrauchsmaterialabsatz und Plausibilitätsprüfungen von Volumen mal ASP für wichtige Verfahren.
Zu den im Modell verwendeten Eingaben zählen die Aufteilung zwischen kosmetischer und rekonstruktiver Absicht, die Akzeptanz energiebasierter Geräte gegenüber chirurgischen Ansätzen, die durchschnittliche Anzahl der Sitzungen pro Patient, die Nutzung nach Versorgungsort (Krankenhäuser, ASCs, Fachkliniken und DTC) sowie die typische Preisentwicklung je Land nach Währungsnormalisierung. Wo lokale Preispunkte oder Nutzungsdaten fehlen, wenden wir Proxy-Logik unter Verwendung vergleichbarer Länder mit ähnlichem Einkommensniveau und ähnlichen Versorgungswegen an und überprüfen die Annahme anschließend mit Experten.
Für Prognosen wird eine Szenarioanalyse rund um Akzeptanzraten und Preisnormalisierung angewendet. Anschließend nutzen wir einen exponentiellen Glättungsdurchgang, um die Entwicklung von Jahr zu Jahr realistisch zu halten, wenn die Nachfragesignale stabil bleiben. Die endgültigen Wachstumspfade werden an das angepasst, was Primärbefragte hinsichtlich Verschiebungen im Verfahrensmix und der Geschwindigkeit neuer Geräte-Upgrades und Klinikerweiterungen erwarten.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse werden durch mehrere Prüfungen validiert, einschließlich des Vergleichs implizierter Patientenvolumina mit der Anbieterkapazität, der Überprüfung von Preisbereichen anhand öffentlicher Referenzen und der erneuten Prüfung extremer länderspezifischer Wachstumsraten, die nicht mit bekannten Trends beim Zugang zur Versorgung übereinstimmen. Wenn eine Abweichung groß ist, wird die entsprechende Annahme erneut geprüft, und Folgegespräche werden ausgelöst, um zu bestätigen, ob es sich um eine echte Verschiebung oder ein Datenartefakt handelt.
Vor der endgültigen Freigabe wird die Arbeit schrittweise überprüft, beginnend mit einer internen Peer-Review der Logik, gefolgt von einem Konsistenzabgleich über Regionen und Segmente hinweg, damit sich die Summen einwandfrei zusammenfügen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden einbezogen, wenn wesentliche Ereignisse eintreten, wie größere regulatorische Maßnahmen, bemerkenswerte Verschiebungen bei der Erstattung oder sprunghafte Veränderungen in der Geräteverfügbarkeit. Unmittelbar vor der Auslieferung wird ein letzter Aktualisierungsdurchgang durchgeführt, damit Kunden die aktuellste Sicht erhalten, die das Modell unterstützt.
Vergleich der Marktgröße für vaginale Verjüngung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktgrößen für die vaginale Verjüngung zu sehen, da Publisher nicht immer die gleichen Umsatzströme, Jahre oder Versorgungsumgebungen berücksichtigen. Unterschiede ergeben sich auch aus der Art und Weise, wie der Behandlungsmix gehandhabt wird, da chirurgische Eingriffe, energiebasierte Sitzungen, Injektionen und häusliche Geräte nicht denselben Preis- und Nutzungsmustern folgen.
Durch die Verfolgung der Sitzungsintensität von Verfahren und länderspezifischer Preispunkte hält Mordor Intelligence die Schätzung an das gebunden, was Kliniken und Verbraucher tatsächlich für chirurgische, energiebasierte, injizierbare biologische und OTC- oder Beckenbodengeräte-Optionen bezahlen. Diese werden auf konsistente Endnutzerkanäle abgebildet. Einige veröffentlichte Gesamtsummen orientieren sich stark entweder nur an Geräteverkäufen oder nur an Verfahrensumsätzen, und einige verwenden aggressive Akzeptanzverläufe, ohne diese anhand der Anbieterkapazität und realistischem Wiederholungssitzungsverhalten erneut zu überprüfen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,76 Mrd. USD (2026) | |
| Globaler Forschungsverlag A | 2,12 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und eine engere kurzfristige Wertreihe, und die Umfangsbeschreibung deutet auf eine andere Umsatzabgrenzung hin, die Folgebehandlungen, Wartung und servicegebündelte Waren unterschiedlich behandeln kann, was die Gesamtsummen verschiebt, selbst wenn die Kategorien ähnlich erscheinen. |
| Publisher B für Gesundheitsanalytik | 3,60 Mrd. USD (2023) | Verankert das Modell an einem Basisjahr 2023 und wendet ein schnelleres Wachstumsprofil an, und die öffentliche Zusammenfassung erklärt nicht klar, wie mehrsitzungsbasierte energiebasierte Behandlungen und häusliche Beckenbodengeräte über Versorgungsumgebungen hinweg gezählt werden, was die implizite Laufrate erhöhen kann. |
Die Streuung in der Tabelle erklärt sich weitgehend durch die Jahreswahl und das, was als bezahlter Behandlungswert gezählt wird, insbesondere wenn mehrsitzungsbasierte Therapien und gemischte Kanäle beteiligt sind. Wenn Umfangsgrenzen klar definiert und dieselben Nutzungs- und Preisfaktoren konsistent aktualisiert werden, wird die endgültige Marktgröße leichter nachvollziehbar, abstimmbar und im Zeitverlauf aktualisierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für vaginale Verjüngung im Jahr 2026?
Die Marktgröße für vaginale Verjüngung beträgt im Jahr 2026 5,76 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 10,91 Milliarden USD erreichen.
Welches Segment wächst innerhalb des Marktes am schnellsten?
Energiebasierte Geräte verzeichnen mit einer CAGR von 17,25 % bis 2031 das schnellste Wachstum.
Welche Region verzeichnet die höchste CAGR?
Asien-Pazifik expandiert mit einer CAGR von 15,21 % und ist damit die schnellste regionale Rate über den Prognosezeitraum.
Welchen Anteil halten kosmetische Eingriffe?
Kosmetische Behandlungen machen 51,56 % des Umsatzes im Jahr 2025 aus und führen das Wachstum weiterhin an.
Was ist die wichtigste regulatorische Herausforderung?
Die wichtigste regulatorische Herausforderung ist das Fehlen einer spezifischen FDA-Zulassung für kosmetische vaginale Indikationen und die Warnschreiben aus dem Jahr 2018, die Marketingaussagen einschränken.
Seite zuletzt aktualisiert am:



