
Schmierfett-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 2.77 Milliarden Liter |
| Marktvolumen (2031) | 3.28 Milliarden Liter |
| Wachstumsrate (2026 - 2031) | 3.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
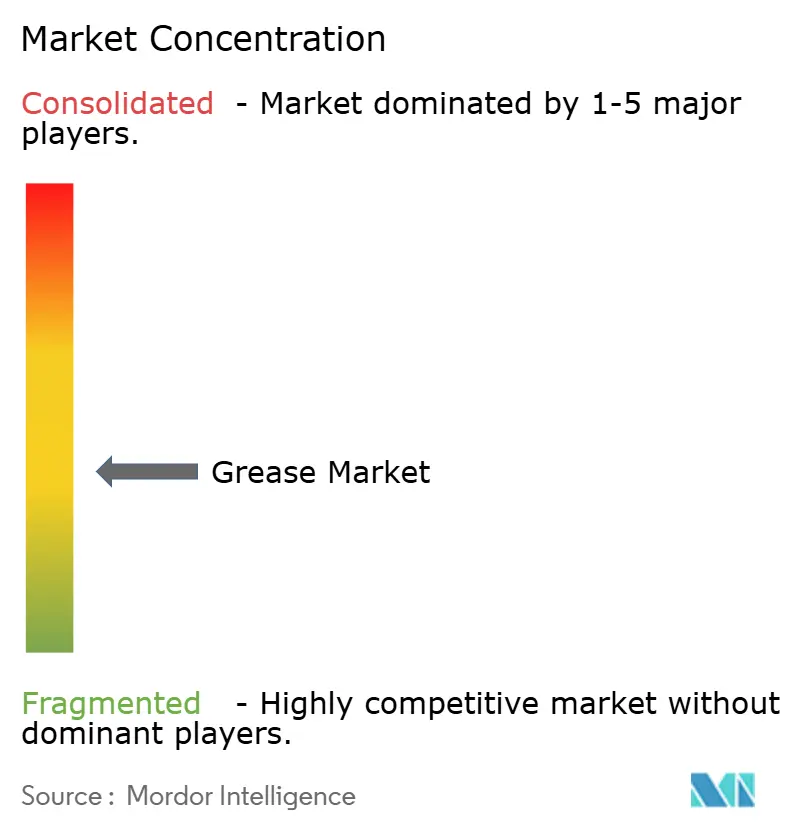
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Schmierfett-Markt Analyse von Mordor Intelligence
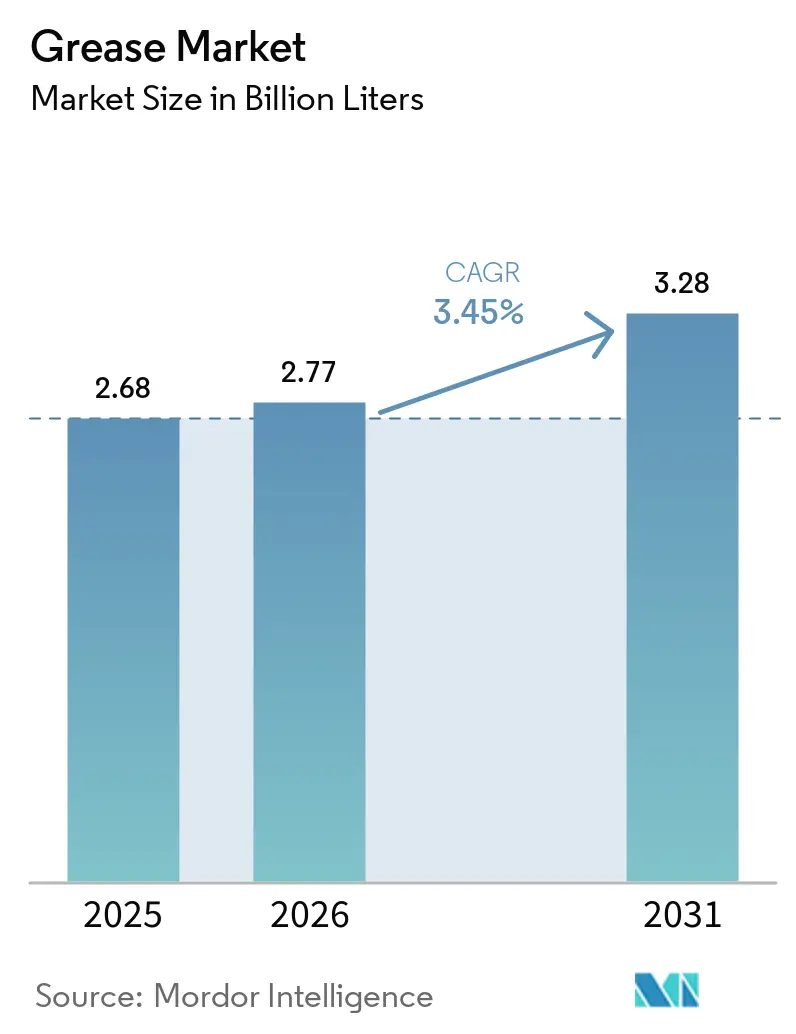
Die Größe des Schmierfett-Marktes wurde im Jahr 2025 auf 2,68 Milliarden Liter geschätzt und soll von 2,77 Milliarden Litern im Jahr 2026 auf 3,28 Milliarden Liter bis 2031 wachsen, bei einer CAGR von 3,45 % während des Prognosezeitraums (2026-2031). Dieses Wachstum spiegelt die fortschreitende Industrialisierung, die steigende Nachfrage nach wasserbeständigen Marineklassen sowie den raschen Wandel hin zu Calciumsulfonat- und Polyharnstoff-Chemien wider, die Käufer vor Lithiumcarbonat-Preisschwankungen schützen. Lebensmittelverarbeitungsbetriebe ersetzen herkömmliche Lithiumseifen durch NSF-H1-zertifizierte Formulierungen, um das Kontaminationsrisiko zu minimieren, während Windturbinenflotten und Antriebsstränge von Elektrofahrzeugen synthetische Schmierfette bevorzugen, die von -40 °C bis +150 °C leistungsfähig sind. Offshore-Tiefseebohrinseln im Golf von Mexiko, in Brasilien und Westafrika schreiben nun Calciumkomplex-Klassen vor, die zyklischen Belastungen und dem Auswaschen durch Meerwasser standhalten können, was das Spezialmarinen-Volumen in den zweistelligen Wachstumsbereich treibt. Parallele Investitionen in aufbereitete Basisöl-Projekte der Gruppen II und III senken die Einstandskosten für Hochleistungsprodukte und erhalten die Herstellermargen, auch wenn der Wettbewerbsdruck zunimmt.
Wichtigste Erkenntnisse des Berichts
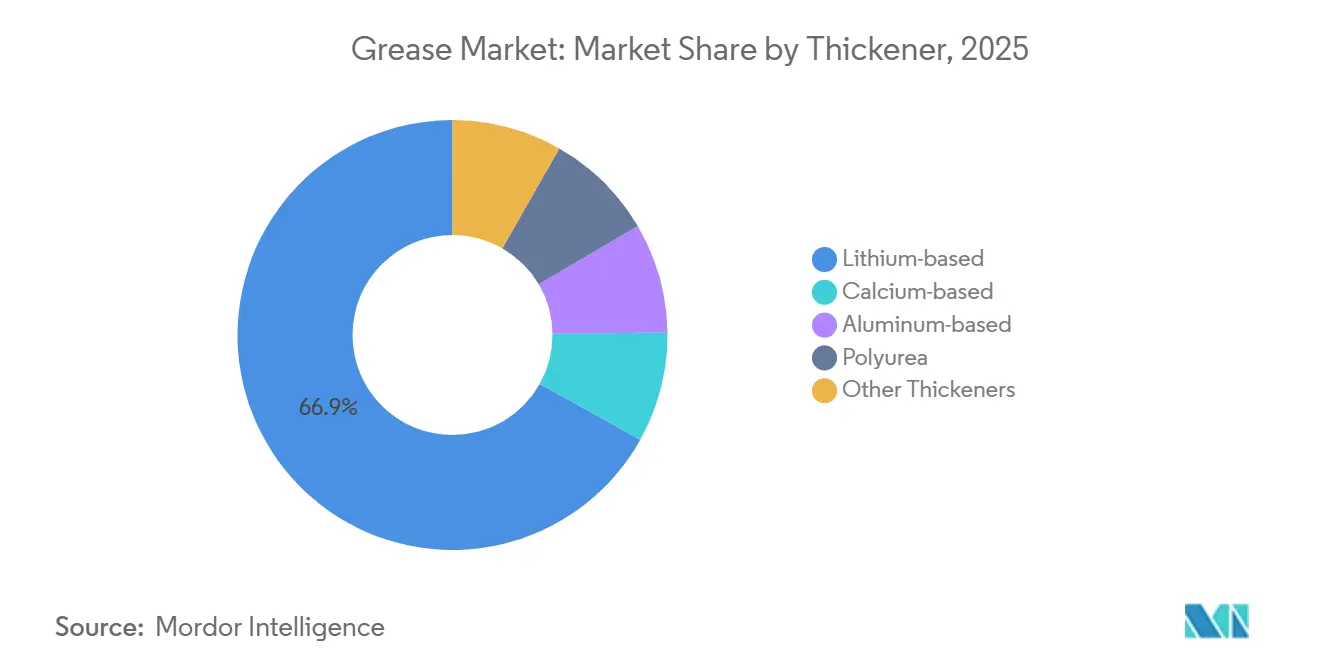
- Nach Verdicker entfiel im Jahr 2025 ein Anteil von 66,89 % des Schmierfett-Marktes auf lithiumbasierte Produkte, während calciumbasierte Produkte bis 2031 mit einer CAGR von 8,22 % wachsen.
- Nach Produkttyp entfielen im Jahr 2025 75,19 % des Schmierfett-Marktes auf Mineralöle; das Syntheseöl-Segment wächst bis 2031 mit einer CAGR von 4,51 %.
- Nach Leistungsklasse hielten Hochtemperatur-Schmierfette im Jahr 2025 einen Anteil von 36,68 % am Schmierfett-Markt und sollen bis 2031 mit einer CAGR von 6,61 % wachsen.
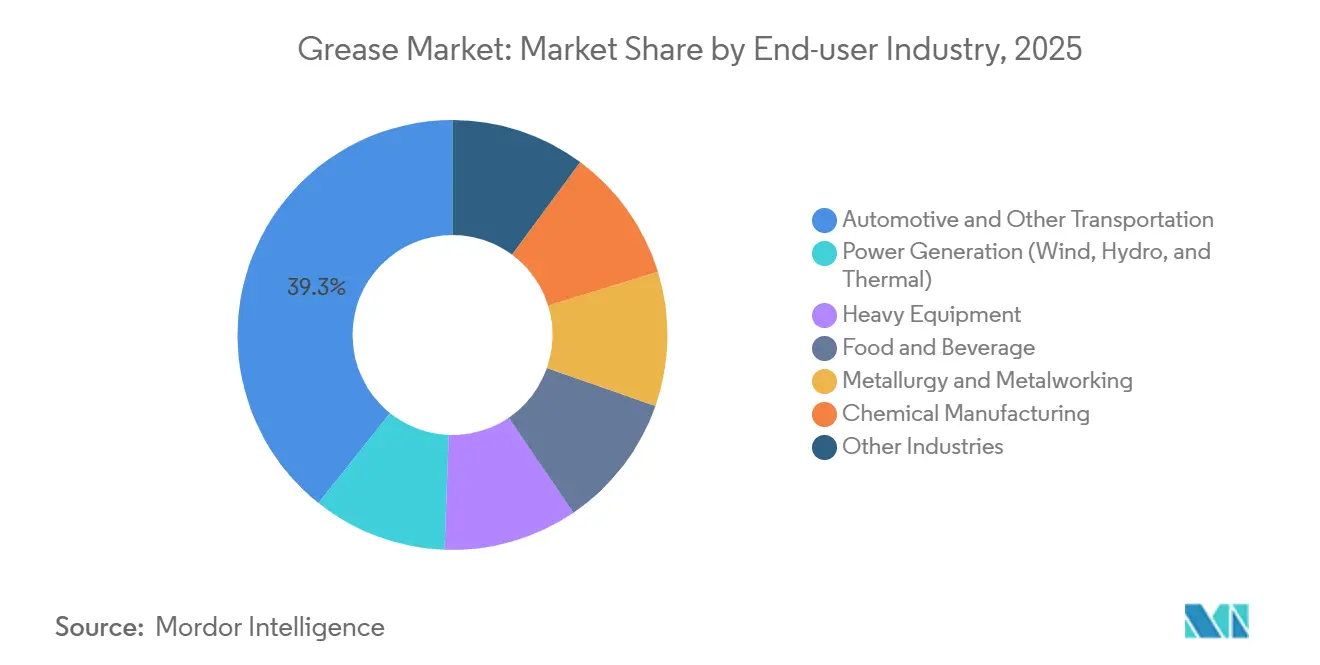
- Nach Endverbraucher entfielen im Jahr 2025 39,28 % des Schmierfett-Marktes auf die Automobil- und Transportbranche, während die Stromerzeugung mit einer CAGR von 4,82 % bis 2031 der am schnellsten wachsende Endverbraucherbereich ist.
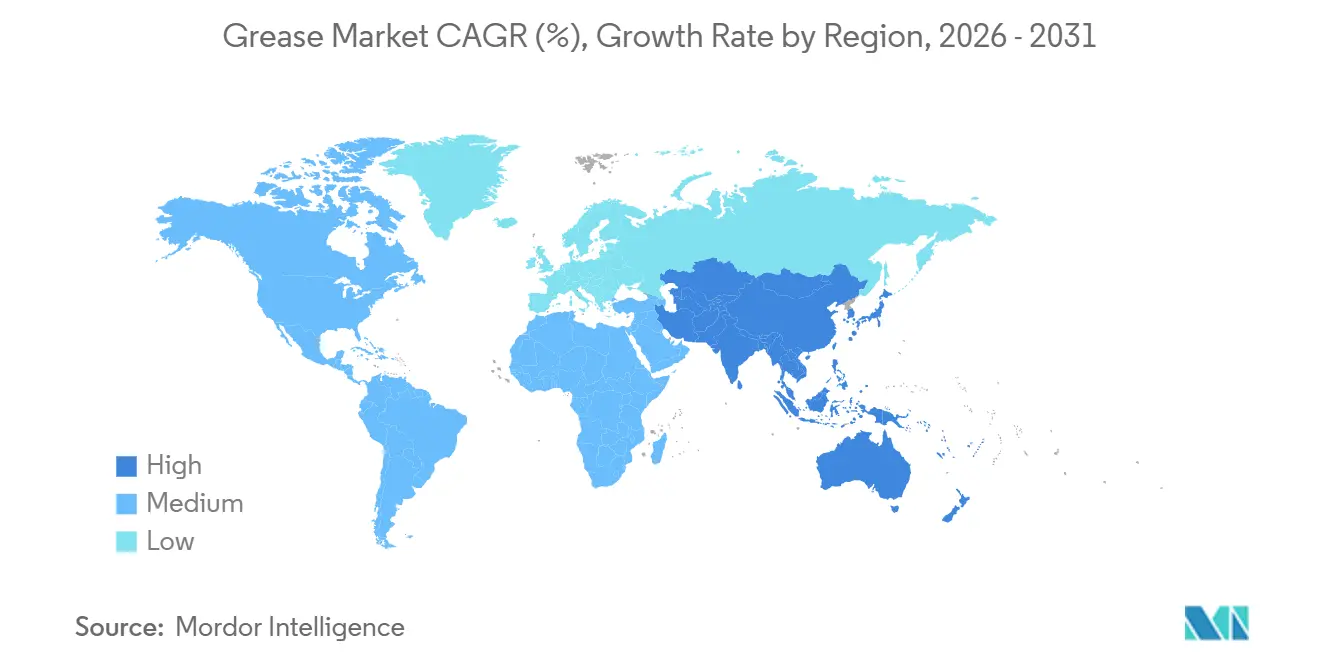
- Nach Geografie dominierte der Asien-Pazifik-Raum im Jahr 2025 mit einem Anteil von 49,75 % am Schmierfett-Markt und übertrifft alle anderen Regionen mit einer CAGR von 4,39 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Aufnahme hygienischer lebensmittelgerechter Schmierung | +0.8% | Nordamerika, Europa, globale Lebensmittelzentren | Mittelfristig (2-4 Jahre) |
| Verlagerung der Lager in EV-Antriebssträngen | +0.9% | Asien-Pazifik als Kern, Ausweitung auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Nachfrage aus dem Offshore-Tiefseebohren | +0.6% | Golf von Mexiko, Brasilien, Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Expansion bei Baumaschinen | +0.7% | China, Indien, ASEAN, Naher Osten | Mittelfristig (2-4 Jahre) |
| Investitionen in die Stromerzeugung | +0.5% | Europäische Offshore-Windenergie, Asien-Pazifik Wasser- und Wärmekraftwerke | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Aufnahme hygienischer lebensmittelgerechter Schmierung in Verarbeitungslinien
Die Nachfrage nach NSF-H1-zertifizierten Aluminiumkomplex- und Calciumsulfonat-Schmierfetten steigt, da Regulierungsbehörden die Schmierstoffauswahl nun als präventive Kontrollmaßnahme behandeln. Verarbeitungsbetriebe, die Milchprodukte, Brauereierzeugnisse und Fertiggerichte verarbeiten, berücksichtigen potenzielle Rückrufkosten in der Gesamtkostenanalyse, was den Preisaufschlag von 15-25 % akzeptabel macht. Diese Klassen erhalten die Oxidationsstabilität über 150 °C und widerstehen dem Auswaschen durch Dampfreinigung, wodurch die Migration von metallischem Seifengeschmack verhindert wird. ISO-21469-Audits in Europa und Nordamerika beschleunigen die Einführung, da multinationale Marken globale Hygienestandards vereinheitlichen. Anbieter, die gebündelte lebensmittelgerechte Schmierfette, technischen Support und Dokumentation anbieten, erlangen bei Verarbeitern, die Audit-Bereitschaft anstreben, den Status eines bevorzugten Lieferanten[1].
Verlagerung der Lager in EV-Antriebssträngen zu Lithiumkomplex- und Calciumsulfonat-Schmierfetten
Elektromotoren in Fahrzeugen laufen mit 10.000–15.000 U/min und stellen Anforderungen an elektrische Leitfähigkeit sowie gemischte Wälzbedingungen, mit denen herkömmliche Lithiumseifen nicht umgehen können. Calciumsulfonat- und Lithiumkomplex-Schmierfette, die mit ionischen Flüssigkeitsadditiven versetzt sind, reduzieren Reibungsverluste um bis zu 45 %, senken die Rotortemperatur und verlängern die Reichweite. Batteriepaket-Montagelinien in China schreiben Calciumsysteme vor, um eine zusätzliche Lithiumcarbonat-Exposition zu vermeiden – eine Absicherung, die nach den Preisschwankungen des Rohstoffs in den Jahren 2022-2024 zum Standard wurde. Automobilhersteller schließen mehrjährige Verträge für diese Chemien ab und schützen so ihre Materialkostenpläne vor Rohstoffschwankungen. Polyharnstoff-Formulierungen, die von -40 °C bis +180 °C konstant bleiben, gewinnen bei Radlager- und Gleichlaufgelenk-Anwendungen an Bedeutung, da sie dem Auswaschen durch Wasser widerstehen.
Offshore-Tiefseebohren steigert die Nachfrage nach wasserbeständigen Marineschmierfetten
Produktionsstarts an Feldern mit mehr als 1.500 m Tiefe sind auf Calciumkomplex-Klassen mit Tropfpunkten über 260 °C angewiesen. Blowout-Preventer-Aktuatoren, Steigleitungsspanner und Bohrstranggewinde verbrauchen pro Bohrinsel und Monat 200–300 kg Schmierfett. Betreiber schreiben zunehmend Produkte vor, die ISO 12924 für biologische Abbaubarkeit sowie API-RP-5A3-Gewindeverbindungsstandards erfüllen. Calciumsulfonat-Formulierungen übertreffen Lithiumseifen bei zyklischer Belastung und Meerwasserauswaschbeständigkeit und verbessern so die Sicherheitsmargen. Lieferverträge bündeln häufig Schmierfett mit Vor-Ort-Schmieraudits und festigen so langfristige Lieferantenbeziehungen[2].
Bauboom bei Baumaschinen treibt Hochdruckschmierfette an
Großprojekt-Pipelines in Indien, Indonesien und Golfstaaten erhöhen die Auslastung von Baggern und Kränen auf über 80 % und treiben den jährlichen Schmierfettbedarf pro Maschine auf 75–100 kg. Gerätehersteller empfehlen nun NLGI-Klasse-2-Schmierfette mit einer Oxidationsstabilität von über 200 Stunden im ASTM-D942-Test. Molybdändisulfid und Graphit helfen, Lasten über 3.000 MPa zu tragen, wenn hydrodynamische Filme zusammenbrechen. EU-REACH-Beschränkungen für Bornitrid- und PFAS-Additive zwingen Formulierer zur Verwendung organischer Reibungsmodifikatoren, was kostspielige Neuformulierungen auslöst, aber Raum für Calciumsulfonat-Lösungen schafft. Anbieter, die die Konformität zertifizieren können, gewinnen Anteile an Flottenverträgen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Lithiumcarbonat | -0.4% | Global, besonders ausgeprägt in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der EU-REACH-Vorschriften für PFAS und Bornitrid | -0.3% | Europa mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2-4 Jahre) |
| Geringe Verbreitung automatischer Schmierung | -0.2% | Südamerika und Teile des Nahen Ostens und Afrikas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostenvolatilität bei Lithiumcarbonat durch Wettbewerb mit dem Batteriesektor
Die Spotpreise fielen von 80.000 USD/t im Jahr 2022 auf 10.000-12.000 USD/t im Jahr 2024, als neue chinesische Soleprojekte die EV-Nachfrage übertrafen. Schmierfettmischer, die an hochpreisige Verträge gebunden waren, sahen ihre Margen um 200–300 Basispunkte schrumpfen und verlängerten die Beschaffungsvorlaufzeiten von acht auf sechzehn Wochen. Der Schock trieb die Diversifizierung hin zu Calciumsulfonat- und Polyharnstoff-Verdickern voran, die keine Verbindung zum Batteriesektor aufweisen. Beschaffungsteams setzen nun auf doppelte Bezugsquellen, um das Risiko zu begrenzen, doch die Erfahrung unterstreicht die strukturelle Fragilität der Lithiumseifen-Wirtschaft. Obwohl sich die Preise bis Ende 2024 stabilisierten, sind Risikoprämien weiterhin in Lieferantenvereinbarungen eingebettet.
Verschärfung der EU-REACH-Vorschriften für PFAS- und Bornitrid-Additive
Der Vorschlag vom Februar 2023, viele PFAS- und Borverbindungen gemäß Anhang XVII zu beschränken, betrifft Hochdruck- und Hochtemperaturklassen. Einige Stoffe werden bis 2026 auslaufen, andere später, doch Formulierer sind bereits auf Ersatzchemien umgestiegen, um Lagerbestände zu vermeiden, die nicht mehr verwendbar sind. Calciumsulfonat-Komplexe können PFAS-haltige Additive in den meisten Fällen ersetzen, obwohl Vier-Kugel-Verschleißtests einen Rückgang der Tragfähigkeit um 10–15 % zeigen. Multinationale OEMs übernehmen den strengsten gemeinsamen Nenner und exportieren damit effektiv europäische Standards nach Asien-Pazifik und Nordamerika. Forschungs- und Entwicklungsbudgets für Spezialschmierfette stiegen um 15–20 %, um konforme Produkteinführungen zu beschleunigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verdicker:
Calciumformulierungen sichern gegen Lithiumexposition abLithiumbasierte Schmierfette hielten im Jahr 2025 einen Marktanteil von 66,89 %, da jahrzehntelange OEM-Zulassungen ihre Position festigen. Calciumsulfonat-Schmierfette wachsen jedoch mit einer CAGR von 8,22 %, da sie Tropfpunkte über 260 °C, überlegene Wasserbeständigkeit und ausgezeichnete Vier-Kugel-Verschleißergebnisse bieten. Marine-, Bergbau- und Stahlwerksbetreiber setzen sie ein, um Auswaschung und Schwerlastausfälle zu vermeiden. Chevrons Rykon-Einführung im Jahr 2024 zielt auf diesen Bereich mit einer Tragfähigkeit ab, die Lithiumkomplexe übertrifft, und katalysiert eine weitere Substitution. Aluminiumkomplex-Klassen besetzen Nischen-Hochtemperaturanwendungen wie Ofenlager, bei denen eine Stabilität von 250 °C einen Preisaufschlag von 20–30 % rechtfertigt. Polyharnstoff-Chemien entwickeln sich zur bevorzugten Lösung für EV-Radlager und Turbinenazimutantriebe dank Oxidationsbeständigkeit über Zyklen von -40 °C bis +180 °C. Spezialverdicker wie Bentonit und Kieselgel unterstützen NSF-H1-Reinraum-Anwendungen und stärken die Lieferantenportfolios.
Die Einführung von Calcium und Polyharnstoff spiegelt Beschaffungsstrategien wider, die eine Diversifizierung weg von der Lithiumcarbonat-Volatilität anstreben. Käufer entwickeln Doppelbezugsrahmen, die Lithiumkomplexe mit Calciumäquivalenten kombinieren und so die Marktanteilsentwicklung bis 2031 verschieben. Der Einsatz von Polyharnstoff in Windturbinen unterstützt zudem verlängerte Wartungsintervalle, reduziert Ausfallzeiten und senkt die Lebenszykluskosten. Zusammen erhöhen diese Trends die Anteile von Calciumsulfonat und Polyharnstoff am Schmierfett-Markt, während die Dominanz lithiumbasierter Produkte stetig abnimmt.


Nach Produkttyp:
Syntheseöle gewinnen in extremen Umgebungen an BodenMineralölschmierfette machen noch immer 75,19 % des Volumens von 2025 aus, doch synthetische Formulierungen wachsen mit einer CAGR von 4,51 %, da die Leistungsanforderungen die konventionellen Grenzen übersteigen. Polyalphaolefin- und Esterbasen weisen Viskositätsindizes über 140 auf und widerstehen der Oxidation über 1.000 Stunden, was 12-monatige Turbinen-Nachschmierzyklen ermöglicht. ExxonMobils Projekt zur Aufbereitung von Basisölen der Gruppen II und III in Frankreich und den Niederlanden im Jahr 2025 senkt die synthetischen Einstandskosten um 10–15 % und verringert den historischen Preisunterschied zu Mineralprodukten. Biobasierte Schmierfette sichern sich zwar Nischenmandate in Forst- und Meereszonen, die eine geringe aquatische Toxizität gemäß ISO 12924 vorschreiben, bleiben aber ein Nischenprodukt. Die Dynamik dieses Segments zeigt, dass Gesamtkostenbetrachtungen höhere Stückpreise überwiegen können, wenn Geräteausfallzeiten kritisch sind.
Mineralölklassen dominieren weiterhin die Fahrwerksschmierung von Kraftfahrzeugen und allgemeine Industrieanwendungen, bei denen Kostensensitivität vorherrscht. Da jedoch die Syntheseölpreise sinken und die OEM-Wechselintervalle länger werden, nimmt die Substitution zu. Biobasierte Produkte stehen vor der steilsten Einführungskurve aufgrund von Preisaufschlägen von 50–70 % und engeren Temperaturfenstern, doch regulatorische Anreize und Auflagen erweitern ihren Marktanteil. Insgesamt heben die Wachstumssegmente der Syntheseöle den Syntheseölanteil am Schmierfett-Markt von Jahr zu Jahr an.
Nach Leistungsklasse:
Hochtemperaturformulierungen führen bei Volumen und WachstumHochtemperaturschmierfette machten 36,68 % des Volumens im Jahr 2025 aus und weisen eine CAGR-Prognose von 6,61 % auf. Stahlwerke, Glasöfen und Zementwerke betreiben Lager bei Temperaturen über 200 °C, bei denen Lithiumseifen verflüssigen, was Calciumsulfonat- und Polyharnstofffettkomplexe zur Standardwahl macht. Hochdruckqualitäten unterstützen Bergbau- und Baumaschinen, die Belastungen über 3.000 MPa ausgesetzt sind, obwohl REACH-bedingte Additivreformulierungen etablierte Produkte herausfordern. Tieftemperaturschmierfette bedienen nordische Windparks und den kanadischen Bergbau, wo Bedingungen von -40 °C vorherrschen, und festigen damit die arktischen Eigenschaften von Polyharnstoff.
Das Hochtemperatursegment profitiert von Indiens Ziel, bis 2030 eine Stahlproduktion von 180 Millionen Tonnen zu erreichen, während die Nachfrage nach Tieftemperaturschmierfetten mit Offshore-Windkraftanlagen in der Nordsee und der Ostsee steigt. EU-Additivbeschränkungen verringern die Leistungsmargen einiger Hochdruckprodukte und treiben die Forschung und Entwicklung organischer Modifikatoren voran. Diese Dynamiken erhöhen insgesamt die Differenzierung nach Leistungsklassen als zentrales Wettbewerbsfeld im Schmierfettmarkt.
Nach Endverbraucherbranche:
Stromerzeugung übertrifft das Wachstum der AutomobilbrancheDie Automobil- und sonstige Transportsegmente machten im Jahr 2025 39,28 % der Nachfrage aus, doch Stromerzeugungsanlagen werden mit einer CAGR von 4,82 % schneller wachsen, da Wind-, Wasser- und Wärmekraftflotten altern. Eine einzelne Windturbine verbraucht über ihren Lebenszyklus 200–300 kg Schmierfett, und die prognostizierten 500 GW neuer erneuerbarer Installationen bis 2030 signalisieren 50.000–60.000 t zusätzliches Volumen. OEMs wie Vestas und Siemens Gamesa schreiben Polyharnstoff- oder Lithiumkomplex-Produkte vor, die Nachschmierintervalle verlängern und Wartungskosten senken. Baumaschinen bleiben durch asiatische und nahöstliche Infrastrukturprojekte lebhaft und erhöhen den Schmierfettverbrauch pro Maschine. Lebensmittel- und Getränkeverarbeiter beschleunigen die NSF-H1-Einführung und lenken die Nachfrage auf Aluminiumkomplex- und Calciumsulfonat-Basen. Metallurgie- und Metallbearbeitungsunternehmen migrieren gemäß REACH-Leitlinien von Bornitrid-Additiven zu konformen Calciumkomplexen.
Insgesamt kalibrieren diese Verschiebungen den Branchenmix neu, wobei Stromerzeugung, Bauwesen und Lebensmittelverarbeitung den Anteil der Automobilbranche verringern und gleichzeitig höhermargige Absatzmöglichkeiten für Spezialformulierungen bieten. Das Ergebnis ist ein schrittweiser Anstieg des durchschnittlichen Verkaufspreises, auch wenn sich der gesamte Schmierfett-Marktanteil weiterentwickelt.
Geografische Analyse
APAC-Schmierfettmarkt
Asien-Pazifik hielt 2025 einen Anteil von 49,75 % am globalen Volumen und wird voraussichtlich eine CAGR von 4,39 % verzeichnen. Die chinesische Fertigung produziert mehr als 30 Millionen Fahrzeuge pro Jahr, wobei BYD-Montagelinien nun Calciumsulfonat-Schmierfette in Kühlmodulen einsetzen, um die Abhängigkeit von Lithiumpreisschwankungen zu reduzieren. Indiens Nationales Infrastrukturprogramm treibt den Verbrauch von Hochdruckschmierfetten in Bagger- und Kranflotten an, die mit einer Auslastung von über 80 % betrieben werden. Japan und Südkorea stellen ihre Automobilexporte auf Elektrofahrzeugplattformen um und integrieren Polyharnstoff- und Lithiumkomplex-Lösungen, die die Lagerreibung um 45 % senken. Shells 12.000-Tonnen-Anlage in Indonesien und der auf die dreifache Kapazität ausgebaute Standort in Thailand stärken die regionale Versorgungssicherheit und spiegeln das langfristige Vertrauen in das industrielle Wachstum der ASEAN-Region wider.
Nordamerika-Schmierfettmarkt
Nordamerika profitiert von der Nearshoring-Entwicklung, die die mexikanische Fahrzeugproduktion 2024 auf über 4 Millionen Einheiten steigert und die lokale Schmierfettbeschaffung fördert. Die Vereinigten Staaten führen bei der Schieferölbohrung und der Einführung von lebensmittelechten Schmierfetten, während Onshore-Windkorridore in Texas und den Great Plains synthetische Volumina absorbieren. Chevrons Anchor-Feld im Golf von Mexiko verbraucht Marineschmierfette, die für Tiefseelasten ausgelegt sind. Kanadische Bergbaubetriebe benötigen arktistaugliche Schmierfette für Umgebungen unter dem Gefrierpunkt und setzen dabei auf Polyharnstoff- und synthetische PAO-Chemien.
Europa-Schmierfettmarkt
Europa zeigt ein gemischtes Bild. Die deutsche Automobilproduktion schwächte sich 2025 ab, doch der Ausbau von Offshore-Windanlagen in der Nordsee und der Ostsee beschleunigt sich. Die nordischen Länder fordern arktistaugliche Schmierfette mit Pourpunkten von -50 °C, während der Wiederaufbauboom in der Türkei den Verbrauch von Hochdruckschmierfetten ankurbelt. Die EU-REACH-Vorschriften zu PFAS und Bornitrid gestalten Produktportfolios um und erhöhen die F&E-Kosten, bieten jedoch konformen Anbietern einen Wettbewerbsvorteil.
Südamerika- und MEA-Schmierfettmarkt
Südamerika wird von Brasilien geprägt, wo Petrobras-Presalz-Projekte die Nachfrage nach Marineschmierfetten antreiben. Argentiniens Lithiumabbaugürtel steigert den Verbrauch von Hochdruckschmierfetten in Brech- und Förderanlagen. Der Nahe Osten und Afrika erweitern ihre Baumaschinen- und Stromerzeugungsflotten im Rahmen von Saudi Vision 2030 bzw. südafrikanischen Bergbauinvestitionen. FUCHS's 40-prozentige Kapazitätserweiterung in Südafrika belegt das Vertrauen in das Wachstum südlich der Sahara.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Schmierfett reicht von vorgelagerten Rohstoffen, einschließlich mineralischer Grundöle und PAO/Ester, Verdicker-Vorstufen für Lithium-, Calciumsulfonat-, Aluminiumkomplex- und Polyharnstoffsysteme, sowie Additivpaketen wie EP/Verschleißschutz, Korrosionsinhibitoren und Antioxidantien, über Formulierung, Mischung und Qualitätskontrolle bis hin zur Verpackung in Kartuschen, Eimer, Fässer und Großgebinde. Branchenverbände wie NLGI und ELGI sowie OEM- und Spezifikationsgremien fungieren als nachfrageprägende Knotenpunkte, da Lizenzierungen und Zulassungen einschränken, welche Grundstoffe und Additivsysteme in kritischen Anwendungen eingesetzt werden können.
Im Jahr 2026 erwiesen sich die Verfügbarkeit von Grundöl und Additiven als zentraler betrieblicher Engpass für Schmierfetthersteller, wobei ILMA auf Engpässe bei der Grundölversorgung und eine verringerte Formulierungsflexibilität hinwies, wenn bestimmte zugelassene Grundstoffe limitiert sind. Störungen im Zusammenhang mit der Versorgung mit Group-III-Produkten aus dem Nahen Osten und der Logistik haben eine Abkehr von der Just-in-Time-Nachbevorratung verstärkt und Unternehmen zu langfristigen Verträgen, höheren Lagerpuffern und diversifizierten Transportwegen bewogen. Nachgelagert bleiben Distributoren, industrielle Dienstleister und OEM-nahe Werkstätten entscheidende Kanäle, um Endanwender in den Bereichen Automobil, Schwerlasttechnik, Schifffahrt und Energieerzeugung zu erreichen.
Wettbewerbslandschaft
Der Schmierfett-Markt ist mäßig fragmentiert. BP leitete im Mai 2025 im Rahmen eines umfassenderen Desinvestitionsprogramms von 20 Milliarden USD einen Verkaufsprozess für Castrol ein, was signalisiert, dass integrierte Großkonzerne Downstream-Vermögenswerte neu bewerten. Die Fusion von Klüber Lubrication mit OKS im Oktober 2025 vereint lebensmittelgerechte und Hochleistungsportfolios unter dem Dach von Freudenberg und schafft ein breiteres technisches Servicenetzwerk. Regionale Unabhängige füllen Nischenlücken in den Bereichen lebensmittelgerecht, Tieftemperatur und biologisch abbaubar. Ihre Agilität ermöglicht eine schnelle Einhaltung neuer Standards, während große Akteure Skaleneffekte und Basisölintegration nutzen, um Marktanteile zu verteidigen. Insgesamt steigt die Wettbewerbsintensität, da Kunden sowohl Nachhaltigkeitsnachweise als auch Kostensicherheit fordern.
Marktführer im Schmierfett-Bereich
-
Exxon Mobil Corporation
-
Chevron Corporation
-
BP p.l.c.
-
FUCHS
-
Shell plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Schmierfettmarkt
- Ampol Limited
- Axel Christiernsson AB
- BECHEM Lubrication Technology LLC
- BP p.l.c.
- Chevron Corporation
- China Petrochemical Corporation
- DuPont
- ENEOS Corporation
- ETS Oil & Gas Ltd.
- Exxon Mobil Corporation
- FUCHS
- Gazprom
- Gulf Oil International Ltd
- Idemitsu Kosan Co.,Ltd.
- Klüber Lubrication SE
- LUKOIL
- Morris Lubricants
- Orlen Oil
- Penrite Oi
- Petromin
- Petronas Lubricants International
- Shell Plc
- SKF
- TotalEnergies
- Valvoline Global Operations

Marktchancen und Zukunftsaussichten
Die klarsten Chancen bündeln sich dort, wo Käufer Chemieformulierungen aktiv neu qualifizieren, um die Abhängigkeit von Lithiumverdickern zu verringern und höhere Anforderungen an Temperaturbeständigkeit und Wasserresistenz zu erfüllen, insbesondere in Offshore-, Marine- und Schwerlastanwendungen, wo Calciumsulfonat-Komplexfette als Alternativen zu Lithiumseifen spezifiziert werden. Es gibt auch produktseitigen Freiraum bei konformen Additivsystemen, da der EU-REACH-Vorschlag (Anhang XVII, Februar 2023) bereits Reformulierungsarbeiten weg von PFAS und bestimmten Borverbindungen vorangetrieben hat, was die Nachfrage nach Anbietern erhöht, die validierte EP-Leistung mit Ersatzchemien bieten können.
Angebotsseitig unterstützen Investitionen und Lokalisierungsmaßnahmen die kurzfristige Vermarktung leistungsstärkerer Schmierfettformulierungen, insbesondere synthetische und Spezialqualitäten, die auf eine stabile Verfügbarkeit von Additiven und Grundöl angewiesen sind. Beispiele hierfür sind die Eröffnung einer Mischanlage für Schmierstoffadditive durch LANXESS in Jhagadia, Gujarat (April 2026), sowie Luberef, das den Start der erweiterten Grundölkapazität in Yanbu für die zweite Hälfte des Jahres 2026 anvisiert, um 1,53 Millionen Tonnen pro Jahr zu erreichen – beides verstärkt die Verbindung zwischen regionaler Additiv-/Grundölversorgung und der Wettbewerbsfähigkeit von Schmierfettherstellern. Auch in Nordamerika erweitert sich die Verfügbarkeit von Grundstoffen: NYCO bestätigte, dass seine Anlage in Newnan, Georgia, für NYCOBASE-Synthetikester (März 2026) voll betriebsbereit ist, was Formulierer unterstützt, die EV-bezogene Antriebsstrangkomponenten und Industrieanlagen mit verlängerten Wechselintervallen bedienen.
Recent Industry Developments in Schmierfettmarkt
- Juli 2026: Chevron und ZL Chemicals gaben eine Technologielizenzvereinbarung bekannt, die fortschrittliche chemische Tensidtechnologie umfasst. Zwar handelt es sich dabei nicht um eine Produkteinführung im Schmierfettbereich, doch erweitert die Vereinbarung Chevrons technologische Optionen für Leistungschemieplattformen, die Formulierungswege und Differenzierung bei Schmierstoffen und Schmierfetten beeinflussen können.
- September 2025: Kluber Lubrication übernahm TriboServ GmbH & Co. KG, einen Spezialisten für automatische Schmiervorrichtungen und individuelle Schmiersysteme. Die Übernahme erweitert Klubers Möglichkeit, Schmierfettlieferungen mit automatisierter Zufuhrhardware und Dienstleistungen zu bündeln, was längere Nachschmierintervalle und eine engere Verbrauchskontrolle in industriellen Flotten unterstützt.
- Juni 2024: Shell gab Pläne bekannt, die Schmierfettproduktionskapazität an seinem Standort in Thailand auf 15.000 Tonnen pro Jahr zu verdreifachen. Die Erweiterung erhöht die Versorgungsverfügbarkeit für Industrie- und Automobilschmierfette in Südostasien und trägt dazu bei, die Lieferzeiten für regionale Kunden zu verkürzen, während die Nachfrage in den Fertigungszentren des ASEAN-Raums wächst.


Schmierfettmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Schmierfettmarkt als Schmierfett definiert, das für Automobil- und Industrieanwendungen verbraucht wird, am Punkt des Verkaufs an Endverbraucher erfasst und für die definierte Geografie und den definierten Zeitraum als Umsatz gemessen wird.
Ausschlüsse aus dem Umfang: Wir schließen vakuumspezifische Schmierfette und Schmierfette für medizinische Implantate aus, die außerhalb der gängigen industriellen und automobilen Nachfragemuster liegen.
Segmentierungsübersicht
- Nach Verdicker
- Lithiumbasiert
- Calciumbasiert
- Aluminiumbasiert
- Polyharnstoff
- Sonstige Verdicker
- Nach Produkttyp
- Mineralöl
- Syntheseöl
- Biobasiertes Öl
- Nach Leistungsklasse
- Hochtemperatur-Schmierfette
- Tieftemperatur- und arktische Schmierfette
- Hochdruck- und Schwerlastschmierfette
- Nach Endverbraucherbranche
- Automobil und sonstiger Transport
- Stromerzeugung (Wind, Wasser, Wärme)
- Schwerlastgeräte
- Lebensmittel und Getränke
- Metallurgie und Metallbearbeitung
- Chemische Fertigung
- Sonstige Branchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Indonesien
- Malaysia
- Thailand
- Vietnam
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Türkei
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Nigeria
- Ägypten
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die grundlegende Nachfragekarte zu erstellen und Annahmen über die Treiber des Schmierfettverbrauchs zu vermeiden. Wir haben öffentliche Quellen wie den USGS und andere nationale Geologiebehörden für den Kontext von Grundölen und Additiven herangezogen, UN Comtrade und nationale Zollportale für Handelsströme im Zusammenhang mit Schmierstoffen und Rohstoffen sowie Energie- und Industriestatistiken aus Quellen wie der IEA und der Weltbank.
Wir haben außerdem Produktzulassungen und technische Referenzen von Gremien wie der NLGI sowie Leitlinien für Lebensmittelqualität geprüft, wo relevant, und dann Richtungstrends anhand von Jahresberichten der Unternehmen, Investorenpräsentationen und seriöser Presse gegengeprüft. Für schwer zusammenzustellende Elemente, wie z. B. Umsatzaufteilungen von Unternehmen oder Patentintensität rund um Verdickersysteme, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken nur als unterstützende Eingaben verwendet. Die oben aufgeführten Quellen sind illustrativ, und viele weitere öffentliche Datensätze und Dokumente wurden ebenfalls für die Erhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um die in öffentlichen Daten beobachteten Erkenntnisse zu überprüfen, insbesondere in Bezug auf den Anwendungsmix, Preisbewegungen und die Substitution zwischen Schmierfetttypen bei sich ändernden Betriebsbedingungen. Wir haben mit einem ausgewogenen Mix aus Herstellern, Mischern, Distributoren und großen Endverbrauchern in APAC, EMEA und Amerika gesprochen, und eine erneute Kontaktaufnahme erfolgte, wenn Antworten zu einer wesentlichen Verschiebung der Modellannahmen führten.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | CXOs: 16 % | APAC: 49 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 37 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 47 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde nach einer Top-down- und Bottom-up-Logik aufgebaut. Auf der Top-down-Seite haben wir die Nachfrage rekonstruiert, indem wir Signale zum Schmierstoff- und Schmierfettverbrauch mit der Endnutzungsaktivität verknüpft und dann den Schmierfettanteil nach Anwendungsintensität auf Automobilwartung und Industrieanlagen aufgeteilt haben. Nachdem der Nachfragepool gebildet wurde, wurde er mithilfe einer regionalen Preislogik in einen Marktwert umgerechnet, gefolgt von einer Währungsnormalisierung.
Um das Modell geerdet zu halten, wurden mehrere schmierfettspezifische Eingaben verfolgt (illustrativ), darunter Fahrzeugbestand und Wartungsintervalle, die das Nachschmiervolumen bestimmen, Industrieproduktion und Anlagenauslastung in schmierfettintensiven Sektoren, Durchdringung zentralisierter Schmiersysteme, Verschiebungen bei Verdickerpräferenzen (zum Beispiel Lithium gegenüber Calcium und Polyharnstoff) sowie Bewegungen bei den Kosten für Grundöle und Additive, die die Preisgestaltung beeinflussen. Bottom-up-Prüfungen wurden dann selektiv eingesetzt, beispielsweise durch die Aggregation von Stichprobenlieferantenumsätzen, wo Offenlegungen vorliegen, und die Validierung implizierter Liter pro Standort durch Distributor- und Werkstattkanalkontrolle. Wo Lücken auftraten, wurden konservative Spannen verwendet und in Interviews erneut überprüft.
Für die Prognose wurde eine Szenarioanalyse verwendet, da die Schmierfettnachfrage dazu neigt, sich mit Industriezyklen und Fahrzeugwartungsmustern zu bewegen, und diese Szenarien wurden dann mit Expertenmeinungen zu Produktionswachstum, Flottentrends und erwartetem Preisüberwälzungsverhalten verknüpft. Wo eine Variable instabil erschien, wurden die Annahmen einfach gehalten und nur dann aktualisiert, wenn mehrere unabhängige Signale in dieselbe Richtung wiesen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden validiert, indem die Endtotale mit unabhängigen Signalen verglichen wurden, wie z. B. Handelsbewegungen, Richtung der Industrieproduktion und den impliziten Pro-Einheit-Verbrauchsraten, die für die wichtigsten Endanwendungen plausibel erscheinen sollten. Wenn ein Länder- oder Endnutzungsergebnis außerhalb der Norm lag, wurden die Treiber überprüft, die Eingaben erneut geprüft und relevante Experten vor der Freigabe erneut kontaktiert.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Nachfrage, das Angebot oder die Preisgestaltung beeinflussen. Vor der Lieferung wird ein neuer Analysedurchgang abgeschlossen, damit die Zahlen die neuesten verfügbaren öffentlichen Daten und das aktuellste primäre Feedback widerspiegeln.
Vergleich der Schmierfettmarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schmierfettmarktzahlen können voneinander abweichen, auch wenn sie scheinbar dasselbe messen, da die Maßeinheit, das verwendete Jahr und was als Schmierfett gezählt wird, nicht immer übereinstimmen. Die Abweichung lässt sich in der Regel durch Umfangsentscheidungen, die Preisbehandlung und den Umfang der Validierung der Aktivitätstreiber hinter der Nachfrage erklären.
Die Hauptlücke ergibt sich aus der Einheitenauswahl und -umrechnung, wobei Mordor Intelligence die Kernschmierfettdefinition eng hält und es vermeidet, einen auf Litern basierenden Nachfrageaufbau durch breite, einheitliche Preisannahmen über Regionen hinweg in eine Umsatzzahl umzuwandeln.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,77 Milliarden USD (2026) | |
| Branchenverlag A | 6,00 Milliarden USD (2024) | Berichtet einen wertbasierten Gesamtwert mit eigenem Produktumfang und eigenem Preisaufbau, was die Zahl anheben kann, wenn angrenzende Schmierstoffkategorien oder breitere Kanalaufschläge einbezogen werden und wenn der Währungszeitpunkt nicht auf dieselbe Weise normalisiert wird. |
| Branchenverlag B | 6,40 Milliarden USD (2024) | Verwendet eine Umsatzperspektive mit einem längeren Prognosezeitraum, und Unterschiede können sich daraus ergeben, wie die Weitergabe von Grundölkosten modelliert wird, wie regionale Durchschnittsverkaufspreise angewendet werden und ob Industrie- und Automobilmixe mit aktuellen Endverbraucherprüfungen aktualisiert werden. |
Zusammengenommen zeigt die Tabelle, dass der größte Treiber der Abweichung nicht die Wachstumsratenrechnung ist, sondern was gemessen wird und wie es in eine einzige Gesamtzahl umgerechnet wird. Indem die Annahmen auf beobachtbare Nachfrageindikatoren zurückgeführt und dann mit realem Marktfeedback validiert werden, bleibt die Schätzung nachvollziehbar und reproduzierbar, auch wenn Eingaben aktualisiert werden müssen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Schmierfett-Markt und welches Wachstum wird bis 2031 prognostiziert?
Die Größe des Schmierfett-Marktes beträgt im Jahr 2026 2,77 Milliarden Liter und soll bis 2031 bei einer CAGR von 3,45 % 3,28 Milliarden Liter erreichen.
Welcher Verdicker-Typ wird voraussichtlich am schnellsten wachsen?
Calciumbasierte Schmierfette sollen mit einer CAGR von 8,22 % wachsen, da Anwender sich gegen Preisschwankungen bei Lithiumcarbonat absichern.
Warum gewinnen Syntheseöl-Schmierfette an Beliebtheit?
Produkte auf Polyalphaolefin- und Esterbasis bieten breitere Temperaturbereiche und längere Nachschmierintervalle, was die Gesamtbetriebskosten trotz höherer Stückpreise senkt.
Wie werden EU-REACH-Vorschriften Schmierfettformulierungen beeinflussen?
Beschränkungen für PFAS und Bornitrid zwingen Formulierer zur Einführung alternativer Chemien, erhöhen die Forschungs- und Entwicklungsausgaben und beschleunigen die Einführung konformer Produkte.
Welche Region wird das größte zusätzliche Volumen beitragen?
Der Asien-Pazifik-Raum, angeführt von China, Indien und den ASEAN-Ländern, soll bei einer CAGR von 4,39 % bis 2031 das größte zusätzliche Volumen hinzufügen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

