
Marktgröße und Marktanteil für die Logistik gefährlicher Güter in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 69.22 Milliarden US-Dollar |
| Marktgröße (2026) | 72.05 Milliarden US-Dollar |
| Marktgröße (2031) | 88.03 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.09 % |
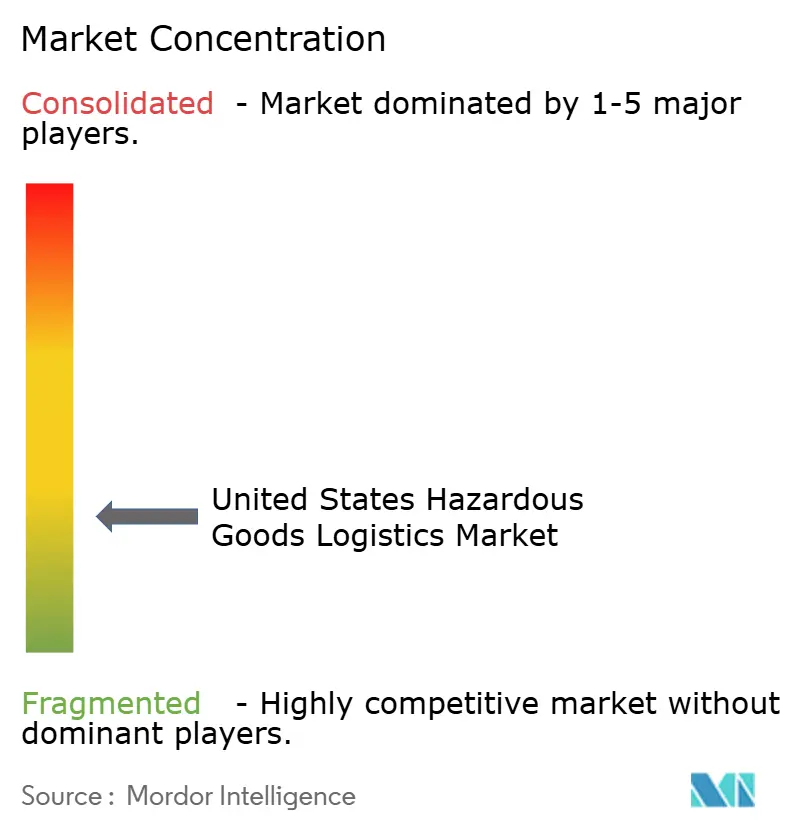
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für die Logistik gefährlicher Güter in den Vereinigten Staaten von Mordor Intelligence
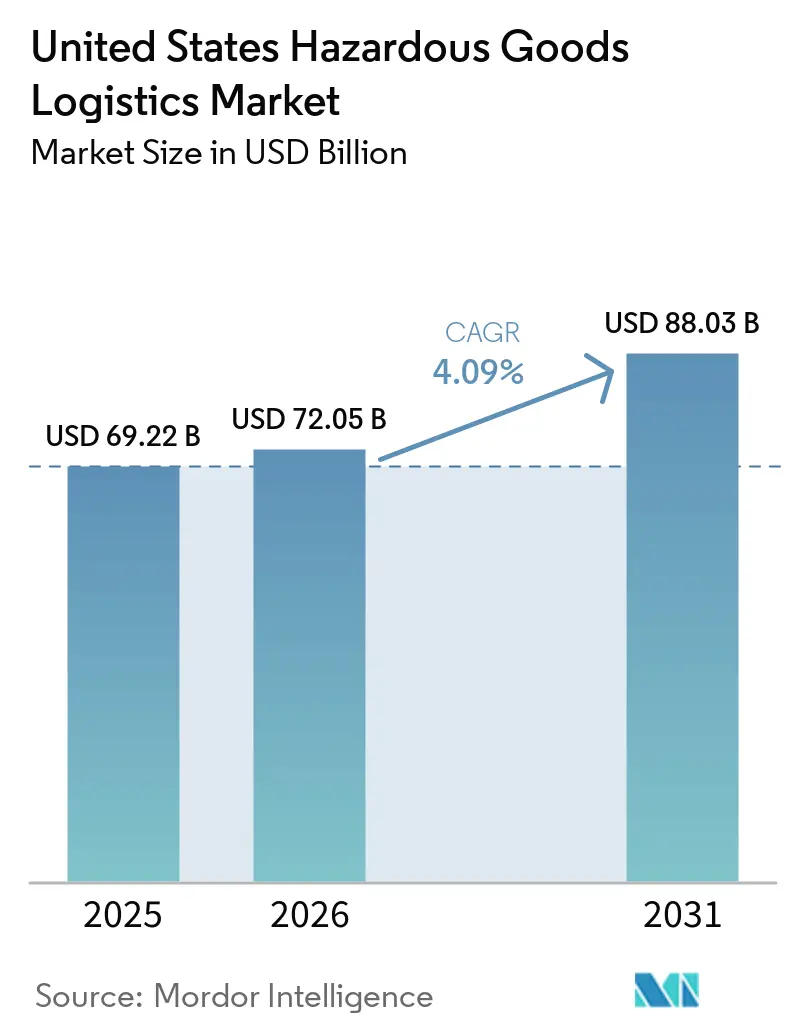
Die Marktgröße für die Logistik gefährlicher Güter in den Vereinigten Staaten wurde 2025 auf USD 69,22 Milliarden geschätzt und wird voraussichtlich von USD 72,05 Milliarden im Jahr 2026 auf USD 88,03 Milliarden bis 2031 wachsen, bei einer CAGR von 4,09 % während des Prognosezeitraums (2026–2031).
Die stetige Entwicklung spiegelt die verschärfte Aufsicht durch die Behörde für Arbeitssicherheit und Gesundheitsschutz (OSHA) und die Behörde für Pipeline- und Gefahrgutverkehrssicherheit (PHMSA), eine gestiegene Petrochemikalienproduktion sowie den Übergang zu technologiegestützten Lieferketten wider. Der Transport behält seinen dominanten Wertanteil, da die meisten Gefahrguttransporte nach wie vor auf der Straße oder per Schiene erfolgen, doch das Wachstum verbreitet sich auf Mehrwertdienste wie Echtzeit-Überwachung und Compliance-Dokumentation. Der Ausbau von LNG-Exportkapazitäten und Wasserstoffkorridoren multipliziert Möglichkeiten für den Fernverkehr, während E-Commerce-Volumina von ORM-D-Gütern Anforderungen an die Gefahrgutabwicklung in Paketnetzwerke bringen. Investitionen in IoT-Sensorplattformen und Blockchain-Dokumentation wandern von Pilotprogrammen zur Standardbetriebspraxis, da Versender Transparenz und Compliance-Nachweise einfordern. Die Digitalisierung entwickelt sich daher von einem optionalen Merkmal zu einer grundlegenden Qualifikationsvoraussetzung für Angebote im Markt für die Logistik gefährlicher Güter in den Vereinigten Staaten.
Wesentliche Erkenntnisse des Berichts
- Nach Funktion entfiel auf den Transport im Jahr 2025 ein Anteil von 77,10 % am Markt für Gefahrgutlogistik in den Vereinigten Staaten; das Segment der Mehrwertdienstleistungen wird bis 2031 mit dem schnellsten CAGR von 4,22 % wachsen.
- Nach Zielgebiet hielten inländische Warenströme im Jahr 2025 einen Anteil von 87,60 % an der Marktgröße für Gefahrgutlogistik in den Vereinigten Staaten, während das Segment der internationalen Sendungen bis 2031 mit einem CAGR von 4,28 % wachsen soll.
- Nach Endverbrauchsbranche entfielen auf Chemikalien & Petrochemikalien im Jahr 2025 34,60 % der Marktgröße für Gefahrgutlogistik in den Vereinigten Staaten; Gesundheitswesen & Pharmazeutika wachsen bis 2031 mit einem CAGR von 4,86 %.
- Nach Region führte der Süden mit einem Anteil von 30,70 % am Markt für Gefahrgutlogistik in den Vereinigten Staaten im Jahr 2025; der Westen beschleunigt sich bis 2031 mit einem CAGR von 4,18 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Robustes Wachstum der inländischen Petrochemikalienproduktion | 1.2% | Süden, Mittlerer Westen | Langfristig (≥ 4 Jahre) |
| Anstieg des E-Commerce-Versands von ORM-D-Gütern und Verbraucher-Gefahrgut | 0.8% | Global, mit Schwerpunkt im Westen und Nordosten | Mittelfristig (2–4 Jahre) |
| Ausbau der LNG- und Wasserstoff-Brennstoffversorgungsketten | 0.9% | Süden, Westen | Langfristig (≥ 4 Jahre) |
| Stark steigende Volumina von Lithium-Ionen-Akkus UN 3480/3481 | 0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Verschärfte OSHA/PHMSA-Compliance-Durchsetzung | 0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Modernisierung des Verteidigungsministeriums (DoD) treibt Sendungen der Sprengstoffklasse an | 0.3% | Süden, Westen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Robustes Wachstum der inländischen Petrochemikalienproduktion
Ethancracker und Propandehydrierungsanlagen an der Golfküste expandieren weiterhin und sichern kostengünstige Rohstoffe, die eine neue Nachfrage nach Tankwagen, Schienentransporten und Pipelines erzeugen. Terminalkapazitätsprojekte rund um Houston und Louisiana reduzieren Umschlagengpässe, erfordern jedoch spezialisierte Ausrüstung und Fahrerzulassungen. Die starke regionale Produktion zieht zusätzliche Güterwaggons nach DOT-117-Standard an und stärkt den Fernverkehrsbedarf zwischen Küstenraffinerien und Chemiestandorten im Landesinnern. Der Einstellungsdruck hält an, da Fahrer mit Gefahrgutberechtigung Lohnaufschläge erhalten, die kleinere Flotten nicht gewähren können. Der Sog durch petrochemische Versender sichert daher langfristig Volumen im Markt für die Logistik gefährlicher Güter in den Vereinigten Staaten[1].
Anstieg des E-Commerce-Versands von ORM-D-Gütern und Verbraucher-Gefahrgut
Direkt-an-Verbraucher-Kanäle transportieren nun Aerosole, Haushaltsreiniger und batteriebetriebene Geräte, die früher auf B2B-Strecken beschränkt waren. Paketintegratoren rüsten Sortierzentren mit Brandschutzanlagen nach und führen Fahrerschulungen durch, die den PHMSA-Verpackungsvorschriften gemäß 49 CFR Teil 173 entsprechen. Lithiumbatterie-Volumina erhöhen die Komplexität, da Sendungen unter UN 3480 und UN 3481 Gefahrguterklärungen erfordern, während die Kundenerwartungen bei der Lieferung am nächsten Tag bleiben. Logistikdienstleister, die Gefahrgutmodule in Lagerverwaltungssysteme integrieren, gewinnen Marktanteile, da Omnichannel-Einzelhändler Compliance-Aufgaben auslagern. Die Verschiebung erhöht die Zustelldichte auf der letzten Meile, fügt zusätzliche Stopps hinzu, steigert jedoch den Umsatz pro Sendung im gesamten Markt für die Logistik gefährlicher Güter in den Vereinigten Staaten[2].
Ausbau der LNG- und Wasserstoff-Brennstoffversorgungsketten
Neue Verflüssigungsanlagen an der Golfküste und im Pazifischen Nordwesten fördern die Beschaffung kryogener Tankfahrzeuge und die Umrüstung von Schiffen. Wasserstoffprojekte, die durch bundesstaatliche Sauberenergie-Steuergutschriften finanziert werden, erfordern Rohranhänger mit einer Auslegung für 689 bar (10.000 psi) sowie Personal, das in Hochreinheitsprotokollen geschult ist. Das USD 50-Millionen-Terminalausbau-Projekt im Hafen von Oakland unterstreicht das Engagement des öffentlichen Sektors für alternative Brennstoffhandelsrouten. Ausrüstungskosten und Compliance-Anforderungen im Ingenieurwesen erhöhen die Markteintrittsbarrieren und begünstigen Frachtführer mit Skalierung und Kapitalzugang. Mittelfristig werden inländische Wasserstoffabnahmeverträge voraussichtlich kontinuierliche Rückfrachten schaffen, die die Netzwerkauslastung im gesamten Markt für die Logistik gefährlicher Güter in den Vereinigten Staaten verbessern.
Stark steigende Volumina von Lithium-Ionen-Akkus UN 3480/3481
Unterhaltungselektronik, Medizingeräte und elektrische Elektrowerkzeuge treiben die steigenden Batteriesendungen im Rahmen der Überarbeitungen des IATA DGR Abschnitt II an. Jüngste PHMSA-Hinweise zu beschädigten oder defekten Lithiumbatterien erfordern streckenbezogene Risikobewertungen und Verpackungen mit Thermoschutz. Frachtführer installieren Echtzeit-Temperatur- und Beschleunigungssensoren, die Ausnahmeberichte auslösen, bevor Zellen kritische Schwellenwerte erreichen, was die Schadenshöhe und Versicherungsprämien reduziert. Spezialisierte Einrichtungen zur Trennung und Brandschutzklassifizierung entstehen in der Nähe von Importhafen an der Westküste und erleichtern den Umschlag in inländische Netzwerke. Diese Investitionen stehen im Einklang mit der umfassenderen Digitalisierungswelle, die den Markt für die Logistik gefährlicher Güter in den Vereinigten Staaten umgestaltet.
Analyse der Hemmniswirkungen*
| Hemmnis | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Fahrer- und Ausrüstungsengpässe | -1.1% | Global, akut im Mittleren Westen und Süden | Kurzfristig (≤ 2 Jahre) |
| Steigende Gefahrgutversicherungsprämien | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Begrenzte Schienengüterkapazität des öffentlichen Sektors | -0.4% | Mittlerer Westen, Nordosten | Langfristig (≥ 4 Jahre) |
| Kommunaler Widerstand gegen Gefahrgutkorridore | -0.3% | Westen, Nordosten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fahrer- und Ausrüstungsengpässe
Fahrer mit Gefahrgut-Führerschein (CDL) sind weiterhin knapp, da Renteneintritt die Ausbildungskapazitäten übersteigt. Der Fertigungsrückstand bei DOT-117-Kesselwagen erstreckt sich über mehr als zwei Jahre und hemmt das Wachstum des Schienentransports für Chemikalien in loser Schüttung. Flotten bieten höhere Löhne und Antrittsprämien an, doch die Weitergabe dieser Kosten an Versender erhöht die Gesamtkosten und dämpft das Volumen. Engpässe treffen ländliche Strecken am härtesten und zwingen petrochemische Versender zur Umpositionierung von Ressourcen, was die Leerfahrtenkilometer im Markt für die Logistik gefährlicher Güter in den Vereinigten Staaten erhöht.
Steigende Gefahrgutversicherungsprämien
Großschadensereignisse und höhere zivilrechtliche Haftungsobergrenzen veranlassen Versicherungszeichner, Gefahrgutprämien zweistellig anzuheben. Kleinere Betreiber ziehen sich aus dem Fernverkehr zurück, wenn die Dachversicherung die Betriebsmarge übersteigt. Frachtführer suchen nach differenzierter Preisgestaltung durch die Installation von Telematik, streckenbezogener Risikobewertung und automatisierter Notfallbenachrichtigung. Die Prämienbelastung beschleunigt die Konsolidierung, da finanzstarke Unternehmen Marktanteile im gesamten Markt für die Logistik gefährlicher Güter in den Vereinigten Staaten übernehmen[3].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Funktion:
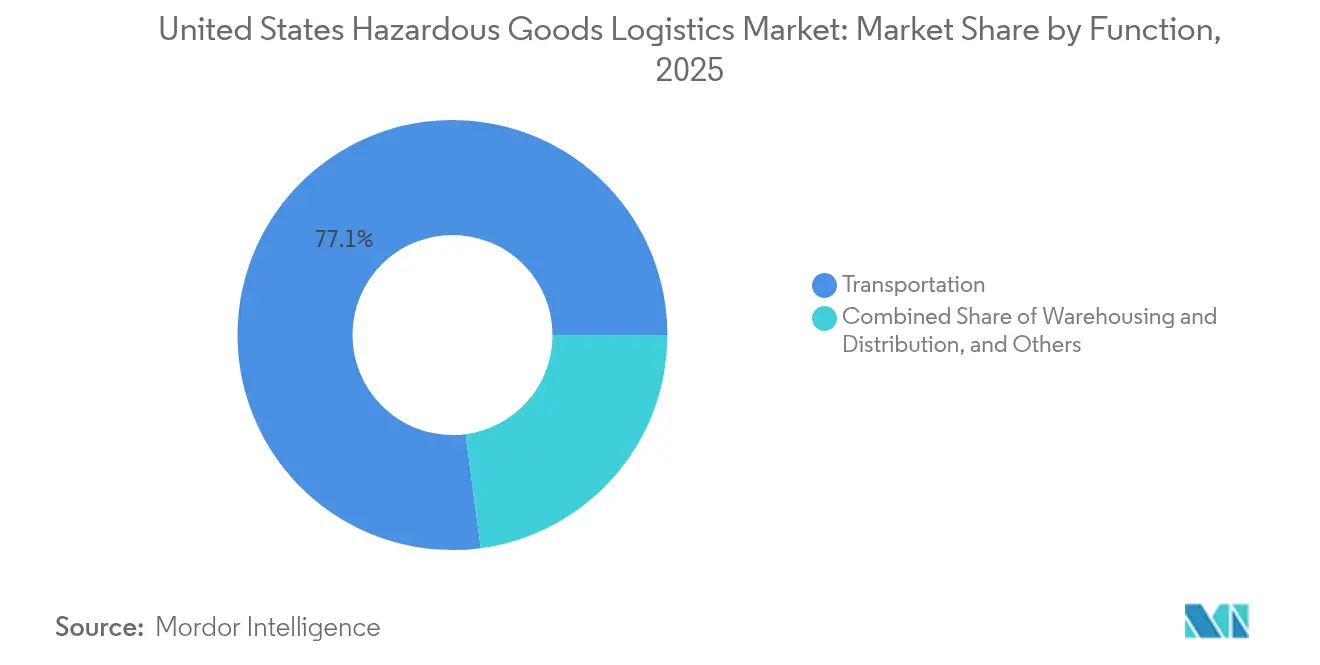
Transport bleibt Kernsegment, während Dienstleistungen skalierenDer Transport hielt im Jahr 2025 einen Marktanteil von 77,10 % am Markt für Gefahrgutlogistik in den Vereinigten Staaten, da Verlader auf multimodale Straßen- und Schienengüter angewiesen waren, um Raffinerien, Chemiewerke und Verteilzentren miteinander zu verbinden. Straßenflotten bieten Flexibilität für Letztstreckenlieferungen, während Schienengüterzüge, die mit DOT-117-Waggons ausgestattet sind, Massengutkorridore bedienen, die niedrigere Kosten pro Tonne und eine verbesserte Sicherheit erfordern. Schifffahrtsbetreiber investieren in Druckbargen für LNG- und Chemikalienexporte, während der Luftfrachtbereich eine Nische für medizinische Isotope und Notfallversorgung bleibt.
Mehrwertdienstleistungen verzeichnen mit einem CAGR von 4,22 % das schnellste Wachstum unter allen Funktionen, da Verlader die Erstellung von Sicherheitsdatenblättern, die Kennzeichnung und die Echtzeit-Frachttelemetrie auslagern. Das Lagerhaltungssegment folgt mit stetigem Wachstum, da strategisch gelegene Gefahrgutanlagen die Transportwege verkürzen und Einschränkungen bei den Fahrerstunden abmildern. IoT-Integrationen, wie Vibrations- und Temperatursensoren, senken Versicherungsselbstbehalte und treiben inkrementelle Umsätze voran. Diese Entwicklungen zeigen, dass der Markt für Gefahrgutlogistik in den Vereinigten Staaten von reinem Transport hin zu integrierten Dienstleistungsangeboten reift, die Compliance-Expertise monetarisieren.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Zielgebiet:
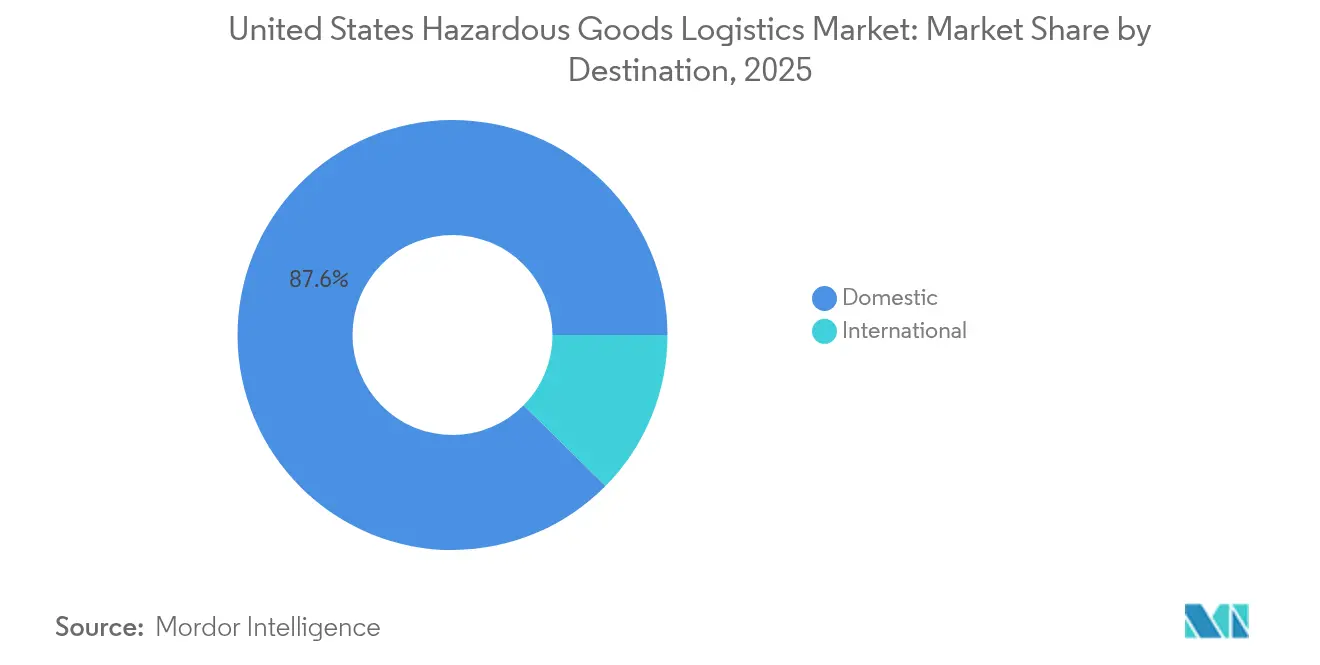
Inlandsdominanz mit internationalem MomentumInlandssendungen machten im Jahr 2025 87,60 % der Marktgröße für die Logistik gefährlicher Güter in den Vereinigten Staaten aus, was die Breite der inländischen Produktion und des Verbrauchs widerspiegelt. Petrochemikalien von der Golfküste gelangen zu Kunststoffverarbeitern im Mittleren Westen, Düngemittel fließen von zentralen Werken zu landwirtschaftlichen Betrieben im Maisbelt und ORM-D-Pakete erreichen Haushalte im ganzen Land. Standardisierte regulatorische Rahmenbedingungen reduzieren den Dokumentationsaufwand und erhalten die Kosteneffizienz.
Internationale Volumina mit einem Anteil von 12,40 % beschleunigen auf eine CAGR von 4,28 %, da LNG- und Wasserstoff-Abnahmeverträge Exportrouten ausweiten und grenzüberschreitender E-Commerce die Nachfrage nach Kleinsendungen von Gefahrgut anregt. Frachtführer integrieren mehrsprachige Dokumentationsmodule und kooperieren mit ausländischen Speditören, die mit IMDG- und ADR-Standards vertraut sind. Die Kombination aus inländischer Skalierung und globaler Expansion diversifiziert Umsatzströme im gesamten Markt für die Logistik gefährlicher Güter in den Vereinigten Staaten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endverbrauchsbranche:
Chemikalien führen, Gesundheitswesen wächst starkChemikalien & Petrochemikalien machten im Jahr 2025 34,60 % der Marktgröße für die Logistik gefährlicher Güter in den Vereinigten Staaten aus, gestützt durch kostengünstige Erdgas-Rohstoffe und eine robuste inländische Kunststoffnachfrage. Die Auslastung von Tankwagen und Schienentanks bleibt hoch, und neue Terminalkapazitäten nehmen inkrementelle Produktionsmengen auf.
Gesundheitswesen & Pharmazeutika verzeichnet bis 2031 die schnellste CAGR von 4,86 %, da Lithium-Ionen-Akkus Medizingeräte mit Strom versorgen und Biologika temperaturkontrollierte Gefahrgutverpackungen erfordern. Die Abfallwirtschaft wächst aufgrund von Kreislaufwirtschaftsvorschriften, die eine geschlossene Kreislaufbehandlung für Lösungsmittel- und Pestizidresiduen vorschreiben. Die Diversifizierung unterstreicht, wie Verschiebungen bei den Endverbrauchern die Wachstumsvektoren im gesamten Markt für die Logistik gefährlicher Güter in den Vereinigten Staaten verteilen.
Geografische Analyse
Der Anteil des Südens von 30,70 % beruht auf integrierten Raffinerie-Petrochemie-Clustern, Mehrgüter-Pipelines und LNG-Exportpiers, die große Frachtmengen in spezialisierte Tankernetzwerke leiten. Laufende Investitionen in Hafenkapazitäten, hurrikanresistente Lagerung und automatisierte Ventilsysteme sichern den Durchsatz auch bei extremen Wetterereignissen. Bundesinfrastrukturförderungen lenken Mittel in Ausbaggerungs- und Deichsanierungsmaßnahmen und festigen die regionale Dominanz im Markt für Gefahrgutlogistik in den Vereinigten Staaten.
Der Westen wächst mit einem CAGR von 4,18 % am schnellsten, da Wasserstofftankkorridore und Projekte für erneuerbaren Diesel mit dem Bedarf des Technologiesektors nach hochwertigen Lithiumbatterien zusammentreffen. Pazifische Häfen erproben elektronische Gefahrgut-Vorankündigungssysteme, die die Zollabfertigung beschleunigen und die Verweildauer auf dem Gelände reduzieren. Allerdings verdeutlichen Zonenstreitigkeiten über Kraftstoffterminals und Pipeline-Erweiterungen die Notwendigkeit von Programmen zur Einbindung der Gemeinschaft, um Projektzeitpläne zu sichern. Staatliche Anreize für emissionsfreie Nahverkehrsflotten erhöhen den Anlagenumschlag und lenken Investitionen in alternative Kraftstoffkompatibilität.
Der Nordosten und der Mittlere Westen verzeichnen ein stetiges Wachstum, das mit Pharmazeutika-Clustern, Spezialchemie-Mischbetrieben und Lieferanten landwirtschaftlicher Betriebsmittel zusammenhängt. Schienenbrückenaufrüstungen in der Nähe von Chicago und New York erschließen begrenzte zusätzliche Gefahrgutkapazitäten, doch Rangierengpässe bleiben eine Einschränkung. Verlader setzen daher auf modale Aufteilungen, die Kurzstrecken-Lkw bevorzugen, die intermodale Rampen bedienen, und balancieren Kosten mit Compliance. Verbesserungen der Netzzuverlässigkeit unterstützen Exportambitionen für Nischenchemikalien und stärken den nationalen Fußabdruck des Marktes für Gefahrgutlogistik in den Vereinigten Staaten.
Regulatorisches Umfeld
Der Transport gefährlicher Güter in den Vereinigten Staaten wird in erster Linie von der PHMSA im Rahmen der Hazardous Materials Regulations gemäß 49 CFR Parts 171-180 geregelt, wobei der Transportbetrieb zusätzlich durch FMCSA-Anforderungen für Gefahrgut-Speditionsunternehmen geprägt wird. Die Durchsetzung konzentriert sich weiterhin auf Compliance-Dokumentation, Verpackung, Trennung und Schulung im Rahmen des HMR-Regelwerks, was den Wert einer nachweisbaren Einsatzbereitschaft erhöht.
Im Jahr 2026 trieb die PHMSA Regelsetzungsinitiativen zur Reduzierung von Auflagen und zur Digitalisierung voran. Die HM-265-Schlussregel trat im Februar 2026 in Kraft und zielt auf unnötige regulatorische Belastungen beim Kraftstofftransport ab, wobei erhebliche jährliche Kosteneinsparungen für den Sektor angeführt werden. Im Juni 2026 finalisierte die PHMSA Änderungen, die Genehmigungen für energetische Materialien vereinfachen, indem das PHMSA-Portal als einzige Einreichungsmethode festgelegt wird, mit einem Inkrafttretensdatum im Juli 2026 und einem später im Jahr 2026 liegenden verzögerten Compliance-Datum. Die Aktualisierungen verstärken die Verlagerung hin zu zentralisierten elektronischen Arbeitsabläufen für regulierte Einreichungen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Gefahrgutlogistik umfasst regulierte Versender (Chemikalien und Petrochemie, Gesundheitswesen und Pharmazie, Energie, landwirtschaftliche Betriebsmittel und Abfallentsorger), spezialisierte Verpackungs- und Kennzeichnungsanbieter sowie Compliance-Dienstleistungen (Sicherheitsdatenblätter, Klassifizierung, Erklärungen), die dem Transport vorgelagert sind. Die zentralen Ausführungsabläufe verlaufen über multimodale Frachtführer, darunter Straßentankwagen und Trockenfrachtsattelauflieger mit Gefahrgut-Zulassungen, Kesselwagen für Massengut, Seeschifffahrt für Export/Import sowie Luftfracht für zeitkritische Nischenpharmalieferungen, ergänzt durch gefahrgutzertifizierte Lagerhäuser, Umschlags- und Intermodalterminals sowie Hafencontainertransport-Knotenpunkte in der Nähe wichtiger Umschlagpunkte. Sichtbarkeitsebenen, einschließlich Telematik, Sensorplattformen (Temperatur, Vibration, Türstatus) und Dokumentationssysteme, fungieren zunehmend als Qualifikationsanforderungen für Ausschreibungen, da Versender prüfbare Compliance-Nachweise verlangen.
Engpässe und Wertschöpfung konzentrieren sich auf knappe Gefahrgutarbeitskräfte und spezialisierte Anlagen sowie auf die Kosten der Risikoübertragung durch Versicherungen. Dies begünstigt vertikale Integration und den Erwerb von Fähigkeiten entlang der Kette, wie etwa die von Rinchem im Januar 2026 angekündigte Unternehmenszusammenlegung mit Dupre Logistics, um Speziallagerung für Chemikalien mit regionalem Chemikalientransport zu verknüpfen. Auf Dienstleisterseite werden durch M&A höhere Sicherheits- und Fähigkeiten für sensible Fracht ergänzt, darunter die Übernahme von DeSpir Logistics durch C.H. Robinson im Juni 2026. Spezielle Netzwerkprodukte der Klasse 9, wie Maersks nordamerikanischer Landtransportdienst für Lithium-Ionen-Batterien (gestartet im Juli 2026), zeigen ebenfalls, wie Integratoren konforme Abwicklung über verteilte Stations- und Hub-Netzwerke hinweg produktisieren.
Wettbewerbslandschaft
Der Wettbewerb ist mäßig fragmentiert und lässt erhebliche Marktanteile für regionale Spezialisten. Globale Integratoren wie Kuehne + Nagel und DSV setzen multimodale Plattformen ein, die Maklergeschäfte, Kontraktlogistik und digitale Transparenz verbinden. XPO Logistics erweiterte seine Zustellkapazität auf der letzten Meile durch den Kauf von NLM für USD 87 Millionen und zielt auf Verbraucher-Gefahrgutsegmente ab, die Lieferungen am gleichen Tag schätzen. Kenan Advantage Group setzt Bolt-on-Akquisitionen fort, die ISO-Tank-Depots und Spezialauflieger hinzufügen und die Netzwerkdichte in Chemiestrecken erhöhen.
Der Technologieeinsatz unterscheidet Gewinner von Verlierern. Führende Flotten installieren Sensorsets, die Temperatur, Druck und Türstatus in Echtzeit übertragen und maschinelle Lernmethoden speisen, die Anomaliemuster erkennen. Versender nutzen Dashboards zur Compliance-Prüfung und gewähren Mehrerlöse an Frachtführer, die keine Vorfälle vorweisen. Unternehmerische ESG-Mandate begünstigen zudem Anbieter, die in emissionsarme Antriebsstränge investieren; frühe Anwender von Wasserstoff- oder batterie-elektrischen Zugmaschinen erlangen einen Wettbewerbsvorteil im Markt für die Logistik gefährlicher Güter in den Vereinigten Staaten.
Größe begünstigt zudem die Versicherungsverhandlung. Große Frachtführer verteilen Risiken auf größere Flotten und Routen, sichern sich niedrigere Selbstbehalte und ermöglichen Preisvorteile gegenüber kleineren Wettbewerbern, die von Prämieninflation belastet werden. Das Konsolidierungsmomentum dürfte anhalten, da Private-Equity-Fonds nach Plattforminvestitionen suchen, die durch Zukäufe auf regionalen Strecken skaliert werden können. Das Ergebnis ist ein schrittweise stärker werdender Konzentrationsgrad, während Nischenfrachtführer durch Spezialisierung auf hochgefährliche Klassen oder geografische Vertikalen, die von größeren Netzwerken unterversorgt werden, lebensfähig bleiben.
Marktführer der Branche für die Logistik gefährlicher Güter in den Vereinigten Staaten
-
Deutsche Post DHL Group
-
Kuehne + Nagel
-
DSV
-
XPO Logistics
-
Landstar System Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Gefahrgutlogistik in den Vereinigten Staaten Unternehmen in diesem Bericht
- Deutsche Post DHL Group
- Kuehne + Nagel
- DSV
- XPO Logistics
- Landstar System Inc.
- GEODIS
- Schneider Logistics
- APL Logistics
- C.H. Robinson Worldwide
- Ryder System Inc.
- BDP International
- Expeditors International
- Hellmann Worldwide Logistics
- Bollore Logistics
- Matson Logistics
- Patriot Logistics
- Hub Group Inc.
- Kenan Advantage Group
- HMD Trucking
- Approved Freight Forwarder
Lesen Sie die Analyse der Gefahrgutlogistik in den Vereinigten Staaten-Unternehmen
Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance im Whitespace-Bereich besteht darin, konforme Gefahrgutverteilkapazitäten in nicht-traditionellen Fulfillment-Korridoren zu schaffen, die dem E-Commerce und regulierten Industriekunden dienen, wobei Versender Dokumentation, Kennzeichnung und Ausnahmemanagement zusammen mit Lagerung und Transport auslagern. Die Anlagenaktivität im Jahr 2026 deutet auf diesen Ausbau hin: ID Logistics unterzeichnete im Mai 2026 einen Mietvertrag für eine Gefahrgutverteilanlage in Henrico, Virginia (ihr erster Betrieb im Bundesstaat und die dritte auf Gefahrgut spezialisierte Anlage in den USA), was die Optionen für Gefahrgutflüsse an der Ostküste und im Mid-Atlantic-Raum erweitert, die dedizierte Prozesse und geschulte Arbeitskräfte benötigen.
Ein weiterer Chancencluster ist die durchgängige Abwicklung für Kategorien mit erhöhter Prüfungsintensität, wie Chemikalienlogistik an der Golfküste, Lithium-Ionen-Batterien (Klasse 9) und regulierte Abfallströme, bei denen Compliance- und Risikomanagementfähigkeiten die Frachtführerauswahl und Versicherungsergebnisse beeinflussen. Der Markteintritt von H.Essers in den USA durch die 2026 angekündigte Übernahme von Palmer Logistics erhöht die Skalierung bei der Chemikalienlagerung an der Golfküste. Maersks dedizierter nordamerikanischer Landtransportdienst für Lithium-Ionen-Batterien (Juli 2026) unterstreicht ebenfalls die Nachfrage nach standardisierten, vernetzten Lösungen für Batterie-Compliance und Vorfallsprävention. Im Bereich Umweltdienstleistungen weist die Erweiterung des Standorts von Triumvirate Environmental in Casa Grande, Arizona im Jahr 2026 um eine neue TSDF für gefährliche Abfälle gemäß RCRA Part B auf anhaltende Investitionen in regulierte nachgelagerte Infrastruktur hin, die die Vorlaufzeiten für die Entsorgung verkürzen und geschlossene Kreislaufprogramme für Erzeuger unterstützen kann.
Neueste Industrielle Entwicklungen in Markt für Gefahrgutlogistik in den Vereinigten Staaten
- Juli 2026: Maersk führte einen dedizierten nordamerikanischen Landtransportdienst für Lithium-Ionen-Batterien (Klasse 9) ein, der um ein Mehrstationen-Netzwerk mit regionalen Hubs aufgebaut ist. Der Dienst formalisierte die batteriespezifische Handhabung und Dokumentation zu einem wiederholbaren Produkt und half Versendern, die Compliance zu standardisieren und das Übergaberisiko bei inländischen Transporten zu reduzieren.
- April 2025: Kenan Advantage Group schloss die Übernahme von MC Tank Transport ab und fügte 8 Terminals, 3 ISO-Depots und 175 gefahrgutqualifizierte Fahrer hinzu, um die Abdeckung des Chemikalientransports im Südosten und Mittleren Westen zu erweitern. Die Übernahme stärkte die Terminaldichte und den Zugang zu spezialisierten Anlagen in zentralen Chemikalienkorridoren und unterstützte schnellere Disposition und verbesserte Auslastung für Gefahrgut-Massentransporte.
- Juni 2024: Die PHMSA finalisierte die Real-Time Train Consist Rule, die vorschreibt, dass elektronische Informationen zur Zugzusammensetzung für Gefahrgut innerhalb weniger Minuten für Rettungskräfte zugänglich sein müssen. Die Regel erhöhte die Transparenz und beschleunigte die Koordination der Notfallreaktion, was Bahnbeteiligte und ihre Logistikpartner zu robusteren digitalen Datenaustausch-Workflows drängte.
Markt für Gefahrgutlogistik in den Vereinigten Staaten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der Logistikdienstleistungen, die für den Transport, die Lagerung und den Umschlag von Gefahrgütern innerhalb der Vereinigten Staaten eingesetzt werden, wobei die Sendungsabwicklung den Gefahrgut-Sicherheits-, Kennzeichnungs- und Dokumentationsvorschriften über alle Transport- und Lagerschritte hinweg folgen muss.
Ausschlüsse aus dem Geltungsbereich: Ausgeschlossen sind der Wert der Gefahrgüter selbst, interne Verladeroperationen, die keine bezahlten Logistikdienstleistungen darstellen, sowie jegliche Gefahrgutverpackungsherstellung, die als eigenständiges Produkt verkauft wird.
Segmentierungsübersicht
- Nach Funktion
- Transport
- Straße
- Schiene
- See
- Luft
- Lagerung und Distribution
- Mehrwertdienste
- Transport
- Nach Zielgebiet
- Inland
- International
- Nach Endverbrauchsbranche
- Chemikalien und Petrochemikalien
- Öl und Gas
- Gesundheitswesen und Pharmazeutika
- Landwirtschaft und Düngemittel
- Fertigung und Industrie
- Abfallwirtschaft und Recycling
- Bergbau
- Sonstige
- Nach US-Region
- Nordosten
- Mittlerer Westen
- Süden
- Westen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung dient dazu, zu definieren, was als bezahlte Gefahrgutlogistik in den Vereinigten Staaten gilt, und das Modell an beobachtbaren Frachtaktivitäten zu verankern. Wir haben öffentliche und offizielle Quellen herangezogen, wie z. B. Gefahrgutvorschriften und Vorfallstatistiken des US-Verkehrsministeriums (US DOT) und der Behörde für Pipeline- und Gefahrgutschutz (PHMSA), Frachtmaßzahlen des Büros für Transportstatistik (Bureau of Transportation Statistics), Wirtschaftsdaten des US-Volkszählungsamts (US Census Bureau), Indikatoren der Energieinformationsbehörde (Energy Information Administration) zu Kraftstoffen und Raffinerieprodukten sowie Veröffentlichungen der Umweltschutzbehörde (EPA), die die Compliance-Intensität in Schlüsselindustrien signalisieren.
Parallel dazu haben wir Logistik- und Verladeroffenlegungen wie Jahresberichte, Investorenpräsentationen sowie Sicherheits- oder Nachhaltigkeitsupdates ausgewertet, da diese häufig den Dienstleistungsmix und den Preisdruck beschreiben. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie eine Datenbank auf Sendungsebene für Import und Export genutzt, um handelsgebundene Gefahrgutströme zu plausibilisieren und realistische Umsatzpools nach Verkehrsträger und Zielgebiet zu bestätigen. Die hier aufgeführten Quellen sind nicht abschließend, und viele weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung während der Recherche herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, reale Preis- und Betriebsannahmen mit Spediteuren, 3PL-Teams, Lagerbetreibern und verladerseitigen Gefahrgutmanagern zu testen, und anschließend wurden Folgefragen gestellt, wenn die Sekundärsignale nicht den Erwartungen entsprachen. Da es sich um einen US-Markt handelt, haben wir die wichtigsten Nachfragekorridore und hafengebundenen Warenströme abgedeckt und auch bestätigt, wo inländische gegenüber internationalen Umschlags- und Lageranforderungen zu unterschiedlichen Prozessschritten führen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 32 % | Führungskräfte (CXOs): 16 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 29 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 55 % |
Marktgrößenbestimmung und Prognose
Für die Größenbestimmung wenden wir einen Top-down-Ansatz an, sobald die adressierbare US-Gefahrgutlogistikausgaben aus der Frachtaktivität und der Dienstleistungsabdeckung rekonstruiert wurden, und bestätigen diese anschließend durch selektive Bottom-up-Annäherungen, damit die Gesamtwerte realistisch bleiben. Die Querprüfungen verwenden typischerweise Stichprobenpreise pro Sendung oder Annahmen pro Meile nach Verkehrsträger, Lagerdurchsatzannahmen für gefahrgutfähige Einrichtungen sowie Kanalprüfungen zu Mehrwertdienstleistungs-Attach-Raten.
Zu den wichtigsten Modelleingaben gehören die Gefahrgut-Sendungsintensität nach Endverbrauchsbranche, modale Mixverschiebungen (Straße gegenüber Schiene gegenüber Luft und Wasser), der Anteil inländischer gegenüber internationaler Bewegungen, compliance-bedingte Umschlagsschritte, die Kosten verursachen, sowie Dienstleistungspreisbewegungen in Abhängigkeit von Kraftstoff und Arbeit. Da sich die Gefahrgutpreise je nach Verkehrsträger ungleichmäßig entwickeln können, erstellen wir Prognosen mittels Szenarioanalyse mit einer leichten multivariaten Regressionsüberlagerung, bei der Variablen wie die Richtung der Frachtgüternachfrage, Energie- und Chemieaktivitätssignale sowie Kostenindizes verwendet werden, um Preis- und Mengenpfade konsistent zu halten. Wenn Bottom-up-Eingaben für kleinere Nischen fehlen, werden Lücken durch die Verwendung konservativer Attach-Raten geschlossen, die nur auf Nachfragepools angewendet werden, die klare Gefahrgutumschlagsanforderungen erfüllen, und anschließend werden die Annahmen durch Interviews erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, beginnend mit dem Abgleich des Modells mit unabhängigen Signalen wie der allgemeinen US-Logistikaktivität, Gefahrgutvorfall- und Compliance-Mustern sowie impliziten Umsatz-pro-Sendung-Ergebnissen nach Verkehrsträger. Wenn eine Zahl außerhalb des erwarteten Bereichs liegt, werden die Treiber erneut geöffnet, was in der Regel bedeutet, den Volumenproxy, die Dienstleistungsgrenze und die angewandte Preisleiter zu überprüfen, bevor die endgültige Freigabe erfolgt.
Wir aktualisieren den Bericht jährlich, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche regulatorische, handels- oder kostenbezogene Ereignisse die Gefahrgutumschlagsintensität oder die Preisentwicklung verändern können. Vor der Auslieferung werden die neuesten öffentlichen Daten erneut geprüft und die Primärnotizen erneut gesichtet, damit die endgültigen Ergebnisse die aktuellste zu diesem Zeitpunkt verfügbare Sichtweise widerspiegeln.
Schätzung des Marktes für Gefahrgutlogistik in den USA von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die US-Gefahrgutlogistik können stark variieren, selbst wenn sie scheinbar denselben Umfang beschreiben, da jede Studie ihre eigene Grenze zieht, welche Dienstleistungen zählen und wie Preise zeitlich erfasst werden. Unterschiede treten auch auf, wenn das Basisjahr nicht abgestimmt ist, wenn der Umgang mit Währung und Inflation nicht klar angegeben ist oder wenn Frachtvolumenproxys aus unterschiedlichen Datenreihen entnommen werden.
In unserer Arbeit sind der Aktualisierungszeitpunkt und die Art und Weise, wie der durchschnittliche Preis pro Sendung nach Verkehrsträger aktualisiert wird, wesentliche Treiber des Endwerts, insbesondere in Jahren, in denen sich Kraftstoff- und Arbeitskosten schnell bewegen, was Gefahrgutaufschläge und spezialisierte Umschlagsgebühren verschieben kann. Wenn diese Aktualisierungen auf einen bestimmten Stichtag festgelegt und dann gegen unabhängige Signale wie Frachtaktivität und Compliance-Intensität getestet werden, ist das Ergebnis stabiler und leichter nachzuvollziehen – ein Schritt, der in Mordor Intelligence integriert ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 69,22 Milliarden USD (2025) | |
| Branchenpublisher A | 54,27 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und ein längeres Prognosefenster und scheint der Verpackungs- und regulatorischen Compliance-Segmentierung mehr Gewicht beizumessen, was verschieben kann, was als Logistikumsatz gegenüber angrenzenden Dienstleistungen gezählt wird. |
| Branchenpublisher A | 57,77 Milliarden USD (2025) | Wendet dieselbe breitere Segmentperspektive an und kann unterschiedliche Preisprogressionsannahmen über Verkehrsträger hinweg verwenden, was den Wert für 2025 senken kann, wenn die Gefahrgutaufschlagseskalation geglättet oder nicht an verkehrsträgerspezifische Kostenbewegungen gebunden wird. |
Die Streuung in der Tabelle ergibt sich hauptsächlich aus der Basisjahrabstimmung und der Art und Weise, wie Dienstleistungsgrenzen rund um Logistik gegenüber angrenzenden Compliance- und Verpackungsaktivitäten festgelegt werden. Indem die Größe an beobachtbaren US-Frachtindikatoren, verkehrsträgerspezifischen Preisschritten und wiederholbaren Validierungsprüfungen verankert wird, ergibt sich ein Marktwert, der auf klare Treiber zurückgeführt und angepasst werden kann, wenn neue Daten diese Treiber verändern.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert hat der Markt für die Logistik gefährlicher Güter in den Vereinigten Staaten im Jahr 2031?
Es wird erwartet, dass der Markt bis 2031 USD 88,03 Milliarden erreicht.
Welche Region führt derzeit den US-Gefahrgutlogistikmarkt nach Wert an?
Die südliche Region führt mit einem Anteil von 30,70 % aufgrund ihrer Energie- und Petrochemikaliencluster.
Welches Funktionssegment weist das schnellste Wachstum auf?
Mehrwertdienste, die bis 2031 mit einem CAGR von 4,22 % wachsen, indem Compliance- und Überwachungslösungen integriert werden.
Wie schnell wachsen internationale Gefahrgutsendungen?
Internationale Strecken werden voraussichtlich mit einer CAGR von 4,28 % wachsen, da LNG-Exporte und grenzüberschreitender E-Commerce zunehmen.
Welcher Treiber fördert das langfristige Wachstum am stärksten?
Der Ausbau der inländischen Petrochemikalienkapazitäten fügt dem gesamten Markt CAGR einen geschätzten Wert von +1,2 % hinzu.
Warum steigen die Versicherungskosten für Gefahrgutfrachtführer?
Höhere Schadenshöhen und strengere OSHA- und PHMSA-Bußgelder veranlassen Versicherer, Prämien zweistellig anzuheben.