
Größe und Marktanteil des nordamerikanischen FMCG-Logistikmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 352.62 Milliarden US-Dollar |
| Marktgröße (2026) | 367.74 Milliarden US-Dollar |
| Marktgröße (2031) | 445.61 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.92 % |
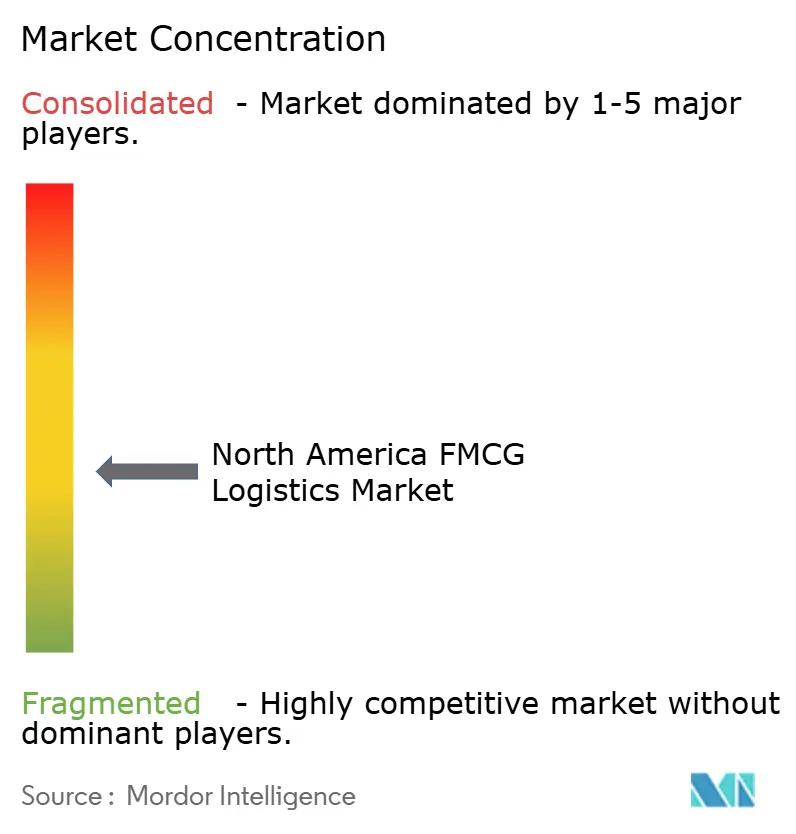
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen FMCG-Logistikmarkts von Mordor Intelligence
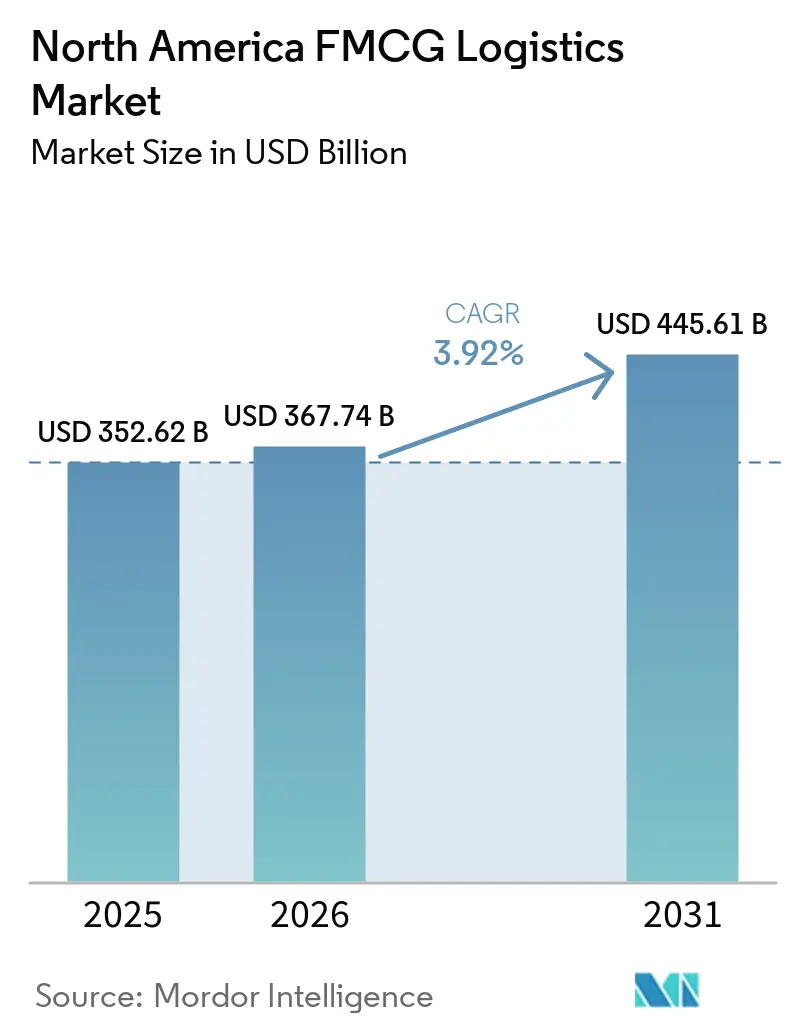
Die Größe des nordamerikanischen FMCG-Logistikmarkts soll von 352,62 Milliarden USD im Jahr 2025 auf 367,74 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 3,92 % über den Zeitraum 2026–2031 einen Wert von 445,61 Milliarden USD erreichen.
Robuster Einzelhandelskonsum, die Beschleunigung des E-Commerce und Infrastrukturaufrüstungen sorgen für stetiges Wachstum und erweitern gleichzeitig die Dienstleistungsmöglichkeiten für temperaturgeführte und wertschöpfende Angebote. Der Transport behält die Führungsposition in Bezug auf Skalierung, steht jedoch unter Margendruck, da digitale Plattformen die Preisintransparenz verringern und Echtzeittransparenz in Standardverträge integrieren. Automatisierungsinvestitionen mildern den Arbeitskräftemangel und verkürzen die Auftragszykluszeiten; Vorschriften für emissionsarme Fahrzeugflotten fördern die frühe Einführung elektrischer Kühlfahrzeuge trotz hoher Kapitalaufwendungen. Das Nearshoring nach Mexiko verändert die grenzüberschreitenden Warenströme und veranlasst Spediteure, die Nord-Süd-Kapazitäten mit dichten innerstädtischen Routen in den Vereinigten Staaten in Einklang zu bringen.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart entfiel im Jahr 2025 ein Marktanteil von 62,96 % auf den Transport im nordamerikanischen FMCG-Logistikmarkt, während Mehrwertdienstleistungen im Zeitraum 2026–2031 die höchste CAGR von 4,87 % verzeichnen sollen.
- Nach Art der Temperaturkontrolle hielten nicht temperaturgeführte Betriebe im Jahr 2025 einen Anteil von 92,12 %, und die temperaturgeführte Logistik soll zwischen 2026 und 2031 mit einer CAGR von 5,40 % wachsen.
- Nach Produktkategorie entfielen im Jahr 2025 37,54 % der Marktgröße des nordamerikanischen FMCG-Logistikmarkts auf Lebensmittel und Getränke, während OTC und Gesundheitswesen die höchste CAGR von 5,15 % zwischen 2026 und 2031 verzeichnen sollen.
- Nach Vertriebskanal führten Offline-Kanäle im Jahr 2025 mit einem Anteil von 65,83 %, und Online-Kanäle sollen zwischen 2026 und 2031 mit einer CAGR von 5,28 % wachsen.
- Nach Land kontrollierten die Vereinigten Staaten im Jahr 2025 87,18 % des regionalen Umsatzes, und für Mexiko wird zwischen 2026 und 2031 eine CAGR von 4,95 % prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach E-Commerce und Omnichannel-Fulfillment | +1.2% | Metropolregionen der Vereinigten Staaten und Kanadas, Korridor Mexiko-Stadt | Kurzfristig (≤ 2 Jahre) |
| Ausweitung des Verbrauchs von Kühl- und Tiefkühlkost | +0.9% | Städtische Gebiete der Vereinigten Staaten, Kanadas und Nordmexikos | Mittelfristig (2–4 Jahre) |
| Einführung von Lagerautomatisierung und Robotik | +0.7% | Vereinigte Staaten, Kanada, ausgewählte Fertigungszentren in Mexiko | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für elektrische Kühlfahrzeuge | +0.4% | Kalifornien, New York, Britisch-Kolumbien, Ontario | Langfristig (≥ 4 Jahre) |
| KI-gestützte wöchentliche POS-Analysen zur Verbesserung der Nachschubplanung | +0.5% | Einzelhandelsnetzwerke der Vereinigten Staaten und Kanadas | Kurzfristig (≤ 2 Jahre) |
| Konsolidierung von Kaltlager-REITs zur Erschließung von Kapazitäten | +0.6% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach E-Commerce und Omnichannel-Fulfillment
Der Online-Lebensmittelumsatz in den Vereinigten Staaten erreichte im Jahr 2024 47,2 Milliarden USD und stieg damit um 12,9 % gegenüber 2023[1]. Lagerbestände befinden sich nun in regionalen Distributionszentren, Micro-Fulfillment-Standorten und Lagerräumen der Filialen, was Logistikunternehmen dazu zwingt, aufgeteilte Lieferungen zu koordinieren, die herkömmliche Hub-and-Spoke-Modelle umgehen. Walmart installierte im Jahr 2024 automatisierte Micro-Fulfillment-Knoten und zeigte damit, wie Einzelhändler die Komplexität der letzten Meile internalisieren und Drittlogistikdienstleister zu gleichwertiger Automatisierung drängen. Dunkle Läden komprimieren die Lieferradien auf unter 15 Meilen, verdoppeln die Zyklen von Kühlfahrzeugen in Spitzenzeiten und verschärfen die städtische Kühlkettenkapazität. Anbieter reagieren, indem sie Echtzeit-Routing mit Temperaturtelemetrie kombinieren, um gemischte Umgebungs- und Kühlaufträge zu schützen. Schnelllieferungs-Apps verstärken die Frequenzvolatilität, sodass Spediteure dynamische Arbeitszeitplanung einsetzen, um Serviceniveaus ohne übermäßige Überstunden aufrechtzuerhalten.
Ausweitung des Verbrauchs von Kühl- und Tiefkühlkost
Der Pro-Kopf-Verbrauch von Tiefkühlkost in den Vereinigten Staaten stieg im Jahr 2024 auf 58,3 Pfund gegenüber 56,1 Pfund im Vorjahr. Entwickler fügten im Jahr 2024 85 Millionen Kubikfuß Kaltlagerfläche hinzu, dennoch blieb die Auslastung in Südkalifornien und Dallas-Fort Worth über 90 %. Lineage Logistics sammelte im Juli 2024 4,4 Milliarden USD ein, um die temperaturgeführte Kapazität auszubauen, was das anhaltende Vertrauen der Investoren signalisiert. Die Nachfrage nach -80 °C-Logistik für Zelltherapien beschleunigt Aufrüstungen zu Ultrakältegefrierräumen und Flüssigstickstoff-Backups. Foodservice-Marken erweitern ihre Tiefkühlsortimente, die strenge Schockfrostung und Cross-Dock-Integrität erfordern, und ermöglichen so zeitdefinierte Premium-Dienstleistungen. Anhaltende Angebots-Nachfrage-Lücken ermöglichen es Lagerhäusern, Mehrjahresverträge mit inflationsindexierten Energiedurchleitungsklauseln auszuhandeln[2].
Einführung von Lagerautomatisierung und Robotik
GXO setzte im Jahr 2024 mehr als 1.000 autonome mobile Roboter in Nordamerika ein, reduzierte die Kommissionierarbeitsstunden um 30 % und schuf 24-Stunden-Betriebsfenster für Lebensmittel-Distributionszentren. AutoStore-Raster maximieren die kubische Auslastung und ermöglichen es Betreibern, den Lagerbestand innerhalb bestehender Grundflächen zu verdreifachen, ohne Neubauten anmieten zu müssen. KI-gestützte Slotting-Systeme positionieren umsatzstarke Lagereinheiten in der Nähe von Packstationen, verkürzen die Zeit pro Auftrag um Sekunden und steigern den Durchsatz über Millionen von Kommissionierungen. Kapitalaufwendungen von 5–20 Millionen USD pro Standort begünstigen gut kapitalisierte Drittlogistikdienstleister, die Finanzierungen in Mehrjahresverträge bündeln, während regionale Anbieter halbmanuell bleiben und bei Nachfragespitzen das Risiko von SLA-Strafen eingehen. Robotik senkt zudem die Verletzungsraten, reduziert Entschädigungskosten und verbessert die Mitarbeiterbindung.
Staatliche Anreize für elektrische Kühlfahrzeuge
Kaliforniens Gutscheinprogramm verpflichtete sich im Jahr 2024 zur Bereitstellung von 398 Millionen USD zur Subventionierung elektrischer Lkw der Klassen 4–8 und senkte den Preisaufschlag gegenüber Dieselfahrzeugen auf unter 15 %. Transport Canada bot 2,75 Milliarden CAD (2 Milliarden USD) an Zuschüssen für Flotten an, die bis 2027 mindestens 25 % ihrer Kühlfahrzeuge elektrifizieren. Aktuelle Batteriesysteme unterstützen städtische Reichweiten von 150 Meilen bei gleichzeitiger Aufrechterhaltung von Ladetemperaturen zwischen 2 °C und 8 °C, sodass die Einführung auf Stadtrouten konzentriert ist, wo Rekuperationsbremsung die Reichweite verlängert. Die Gesamtkostenparität wird bis 2028 in Märkten mit Strompreisen unter 0,12 USD/kWh erwartet, doch ländliche Knotenpunkte stehen weiterhin vor Lücken in der Ladeinfrastruktur, die eine breitere Einführung verzögern. Frühe Anwender nutzen emissionsfreie Flotten, um die Scope-3-Ziele der Einzelhändler zu erfüllen und differenzierte Verträge zu gewinnen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Fahrermangel und steigende Frachtkosten | -0.8% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei der Kaltlagerkapazität und Energiepreise | -0.6% | Metropolregionen der Vereinigten Staaten, städtische Zentren Kanadas | Mittelfristig (2–4 Jahre) |
| Unsicherheit der Zollpolitik verzögert IT-Modernisierung | -0.3% | Grenzkorridore zwischen den Vereinigten Staaten und Mexiko, grenzüberschreitende Routen zwischen Kanada und den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Veraltete Datensilos behindern grenzüberschreitende Transparenz | -0.4% | Handelsrouten zwischen den Vereinigten Staaten und Mexiko sowie zwischen den Vereinigten Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fahrermangel und steigende Frachtkosten
Die Amerikanische Lkw-Fahrervereinigung verzeichnete im Jahr 2024 eine Fahrerlücke von 78.000, wobei die Fluktuation bei großen Lkw-Transportunternehmen über 90 % lag. Die Spotpreise für Kühlfahrzeuge lagen im ersten Quartal 2025 durchschnittlich bei 2,85 USD/Meile, ein Anstieg von 8 % gegenüber dem Vorjahr. Langstrecken-Kühlfahrzeugaufträge leiden unter Bewerbermangel, da mehrtägige Routen die Heimkehrmöglichkeiten einschränken, sodass Spediteure auf Regionalfahrten umsteigen und die Langstrecken-Kühlkettenkapazität reduzieren. Vertragspreiserhöhungen von 6–7 % im Jahr 2024 belasteten Lebensmittelgroßhändler, die an Festpreisverträge mit dem Einzelhandel gebunden sind. Verlader reagieren, indem sie geeignete Ladungen trotz längerer Transitzeiten auf den Schienengüterverkehr verlagern[3].
Engpässe bei der Kaltlagerkapazität und Energiepreise
Die Auslastung überstieg im Jahr 2024 in Südkalifornien, Dallas-Fort Worth und Savannah 90 %. Die Erdgaspreise lagen im Jahr 2024 durchschnittlich bei 2,95 USD pro MMBtu gegenüber 2,53 USD im Jahr 2023, was die Betriebskosten für Ammoniak-basierte Systeme um 12 % erhöhte. Der Industriestrompreis in Kalifornien erreichte 0,18 USD/kWh, was Solar- und Batterienachrüstungen zur Begrenzung der Exposition veranlasste. Zonenüberprüfungen verlängern Genehmigungszyklen auf 18–24 Monate, verzögern Entlastung und halten hohe Palettenpreise aufrecht. Betreiber, die Zuschläge nicht weitergeben können, nehmen Margeneinbußen hin, die eine weitere Expansion abschrecken[4].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung:
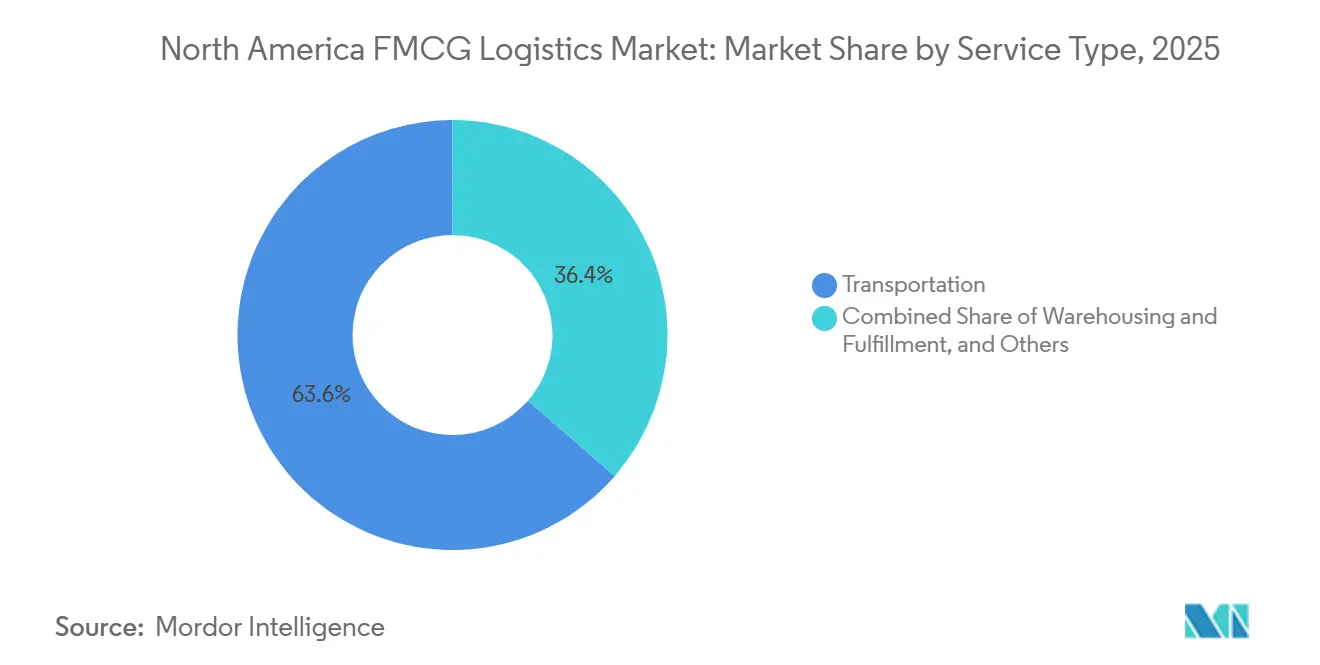
Mehrwertdienstleistungen gestalten Margen-Pools neuMehrwertdienstleistungen werden zwischen 2026 und 2031 mit einer CAGR von 4,87 % wachsen und das Basiswachstum im Fernverkehr übertreffen, da Marken Konfektionierung, Etikettierung und Retourenlogistik auslagern, um Aktionsvorlaufzeiten zu verkürzen. Der Transport behielt im Jahr 2025 einen Marktanteil von 62,96 % am nordamerikanischen FMCG-Logistikmarkt, doch die Rohstoffisierung senkt die Margen pro Meile und verlagert die Differenzierung hin zu API-Tracking, prädiktiven Ausnahmewarnungen und Nachhaltigkeits-Scorecards. Der Straßentransport verankert die letzte Meile und regionale Schleifen für verderbliche Waren, die enge Lieferfenster benötigen, während der Schienengüterverkehr kosteneffiziente Strecken über 1.500 Meilen sichert. Der Luftfrachtverkehr bleibt eine Nische für hochwertige Pharmazeutika, und Seeverbindungen wickeln Tiefkühlimporte aus Mexiko und Kanada ab.
Lagerteams installieren Zwischengeschosse, vertikale Hubmodule und Pick-to-Light-Gassen in städtischen Micro-Fulfillment-Centern und steigern so den Durchsatz ohne Flächenerweiterung. Die Navisphere-Plattform von C.H. Robinson kombiniert multimodale Daten, automatisierte Prüfung und Spediteur-Scoring, um das Transportmanagement als strategische Beratungsleistung neu zu positionieren. Gemeinschaftlich genutzte Fulfillment-Center senken die Kapitalaufwendungen der Kunden und glätten saisonale Spitzen über diverse Lagereinheitensortimente. Anbieter bündeln Retourenlogistik-Workflows mit Aufarbeitungs- oder Entsorgungsoptionen, monetarisieren E-Commerce-Retouren und erfüllen Kreislaufwirtschaftsrichtlinien. Der nordamerikanische FMCG-Logistikmarkt begünstigt weiterhin asset-leichte Orchestratoren, die digitale Zwillinge nutzen, um die Spediteurauswahl in Echtzeit zu optimieren.

Nach Temperaturkontrolle:
Kühl- und Tiefkühlsegmente entwickeln sich auseinanderNicht temperaturgeführte Fracht besaß im Jahr 2025 92,12 % des Werts, steht jedoch vor gedämpfter Expansion, da lagerstabile Waren reifen. Die temperaturgeführte Logistik soll mit einer CAGR von 5,40 % (2026–2031) wachsen, angetrieben durch Tiefkühlmahlzeit-Abonnements, frische Mahlzeitenpakete und strenge Pharmavorschriften. Kühlketten halten 0 °C–5 °C für Milchprodukte, Fleisch und verzehrfertige Produkte und erfordern lückenlose Rückverfolgbarkeit sowie strenge Verweilzeitgrenzen an Cross-Docks. Tiefkühlwege, die bei −18 °C gehalten werden, erfordern Schockfrostkapazität und automatisierte Palettenpendelfahrzeuge, die die Türöffnungsexposition minimieren.
Ultratiefkühlmodule unter −20 °C skalieren schnell für Zell- und Gentherapie-Nutzlasten, obwohl die absoluten Volumina gering bleiben. Die Vorschriften der US-amerikanischen Lebensmittel- und Arzneimittelbehörde zur Temperaturaufzeichnung erhöhen die Compliance-Kosten und drängen kleinere Eigentümer zu Telematik-Leasingverträgen oder Veräußerungen. Umgebungsuntersegmente innerhalb der temperaturgeführten Logistik handhaben empfindliche Süßwaren und Wein und verwenden Fernfühler zur Überwachung von Sommerspitzen. Energieeffiziente Kompressoren und drehzahlgeregelte Antriebe senken den Kilowattverbrauch und schützen die Betreibermarge bei Strompreisvolatilität. Anbieter, die auf Premium-Pharmarouten abzielen, sichern sich längere Verträge, die die Auslastung während saisonaler Einzelhandelsflauten schützen.
Nach Produktkategorie:
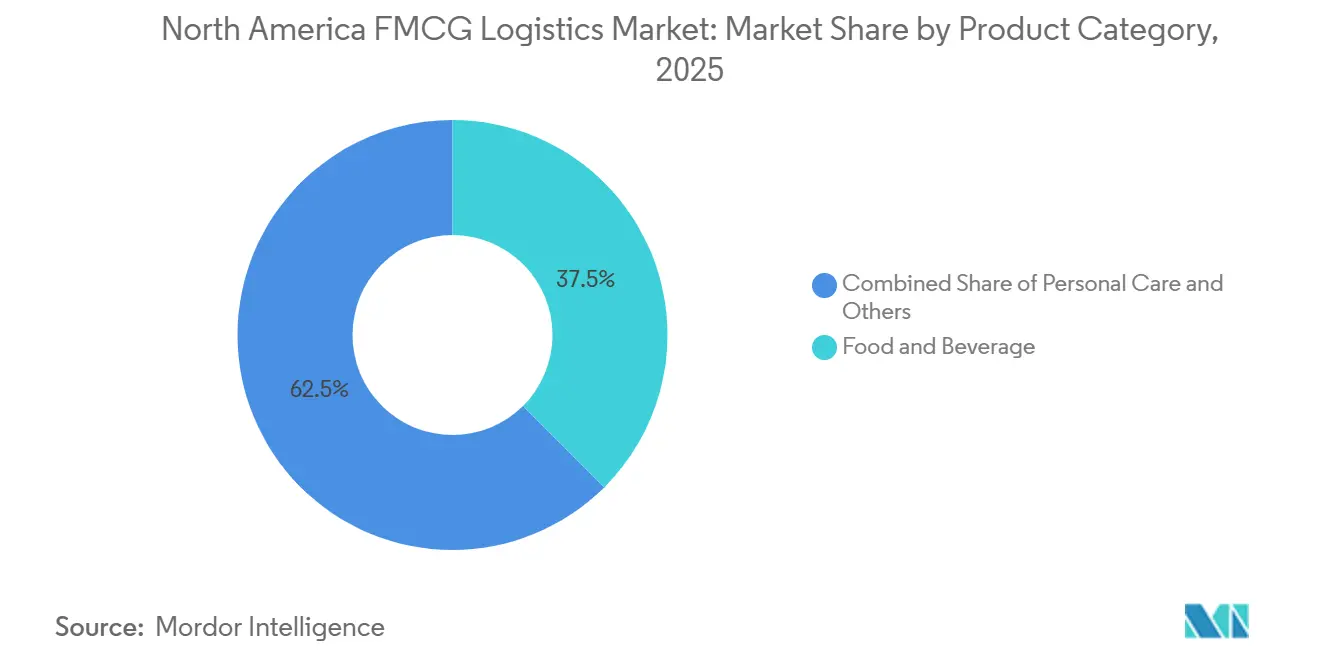
OTC und Gesundheitswesen übertreffen LebensmittelLebensmittel und Getränke trugen im Jahr 2025 37,54 % zur Marktgröße des nordamerikanischen FMCG-Logistikmarkts bei, verankert durch breite Lebensmittelverteilung und Foodservice-Ströme. Das Wachstum verlangsamt sich, da Einzelhandelsnetzwerke sättigen, während OTC und Gesundheitswesen zwischen 2026 und 2031 eine CAGR von 5,15 % verzeichnen sollen, gestützt durch GDP-konforme Lagerung und serialisierte Rückverfolgung. Körperpflegemarken nutzen E-Commerce- und Direktvertriebsmodelle, die Paket-Fulfillment-Center mit temperaturüberwachten Zonen für Kosmetika begünstigen. Das sperrige, aber wertarme Profil der Haushaltspflege drängt Drittlogistikdienstleister dazu, die Trailerauslastung zu optimieren und Rückfahrten abzustimmen.
Kategorieübergreifende Warenkörbe entstehen als Micro-Fulfillment-Hubs, die frische, Beauty- und Vitamin-Lagereinheiten gemeinsam beherbergen und die Komplexität der Bestandszonierung erhöhen. OTC-Linien sichern sich Premiumpreise aufgrund von Validierungsunterlagen, Rückverfolgungsaudits und Kühlkettenredundanzen. Lebensmitteldistributoren komprimieren Gebühren durch Verhandlung von Mehrjahres-Streckenvereinbarungen, die an Eigenmarken-Volumensteigerungen bei großen Lebensmitteleinzelhändlern gebunden sind. Logistikpartner fügen Chargenscanning und Verpackungsetikettierung hinzu, um Rückverfolgbarkeitsregeln zu erfüllen, und betten Serviceumsätze über grundlegende Lagergebühren hinaus ein.
Nach Vertriebskanal:
Online-Durchdringung beschleunigt sichOffline-Kanäle beherrschten im Jahr 2025 einen Anteil von 65,83 %, doch Online soll zwischen 2026 und 2031 mit einer CAGR von 5,28 % wachsen, da Abonnementboxen, Direktmarken-Storefronts und Quick-Commerce die Nachfrage neu gestalten. Kommissionierungen auf Paketebene vervielfachen die Arbeitskontaktpunkte und verringern das durchschnittliche Auftragsgewicht, was den Stückmargen schadet, sofern dies nicht durch Automatisierung ausgeglichen wird. Walmarts Einführung der Online-Lebensmittelabholung in 4.000 US-amerikanischen Filialen im Jahr 2024 zeigt, wie Einzelhändler digitale Frontends mit bestehenden Immobilien verbinden.
Quick-Commerce-Apps versprechen 15-Minuten-Lieferung innerhalb von 2-Meilen-Zonen und zwingen Drittlogistikdienstleister dazu, Außenstandorte in dichten städtischen Netzen zu eröffnen und getrennte Umgebungs- und Kühlbestände innerhalb von 100-Lagereinheiten-Sortimenten zu pflegen. Direktvertriebsmarken umgehen Großhändler und versenden von Einzelkundenknoten aus, doch wenn die Volumina skalieren, migrieren sie zu gemeinsamen Drittlogistik-Hubs, um Frachtrabatte zu nutzen. Offline-Supermärkte verbessern das Einkaufserlebnis, um den Kundenverkehr zu erhalten, und kombinieren zubereitete Speisen, Verkostungen und Gesundheitskliniken, um Marktanteile zu sichern. Logistikplaner gleichen die Routenfrequenz neu aus und fügen Mikro-Lieferfenster hinzu, um Abholslots am Bordstein zu bedienen und gleichzeitig Leerfahrten zu reduzieren.
Geografische Analyse
Vereinigte Staaten FMCG-Logistikmarkt
Die Vereinigten Staaten führten im Jahr 2025 mit einem Marktanteil von 87,18 % am nordamerikanischen FMCG-Logistikmarkt, gestützt auf 3,6 Milliarden Kubikfuß Kühlhauskapazität und dichte multimodale Korridore, die küstenübergreifende Einzelhandelsnetzwerke bedienen. Der Anteil des Lebensmittel-E-Commerce am Gesamtumsatz stieg 2024 auf 15,8 %, was Spediteure dazu veranlasste, Bestände auf Mikro-Fulfillment-Knoten, Vorstadtverteilzentren und ländliche Cross-Docking-Standorte zu verteilen. Kalifornien stellte 2024 Gutscheine im Wert von 398 Millionen USD für elektrische Kühlfahrzeuge bereit und beschleunigte damit die Einführung emissionsfreier Letzter-Meile-Lösungen in den Ballungsräumen Los Angeles und San Francisco. Der Hafen von Los Angeles verarbeitete 2024 9,2 Millionen TEU, wobei Kühlcontainer 8 % des Durchsatzes ausmachten, was die Kühllagerhaltung im Inland während der Importspitzen belastete.
Kanada FMCG-Logistikmarkt
Kanada profitiert von der Bevölkerungskonzentration in Toronto, Montreal und Vancouver, wo die Auslastung der Kühllager 2024 über 88 % lag; Langstreckentransporte in die Prärieprovinzen und die Atlantikprovinzen erhöhen jedoch die Kosten pro Palette. Das Programm von Transport Canada in Höhe von 2,75 Milliarden CAD (1,91 Milliarden USD) subventioniert mittel- und schwere Elektrofahrzeugflotten und fördert die frühe Einführung emissionsfreier Kühlketten-Transporter. Der bilaterale Handel mit den Vereinigten Staaten erreichte 2024 763 Milliarden CAD (560 Milliarden USD), wobei FMCG-Waren rund 18 % des Wertes ausmachten. Harmonisierte Lebensmittelsicherheitsvorschriften reduzieren Inspektionsverzögerungen, doch winterliche Witterungsunterbrechungen leiten Fracht weiterhin auf grenzüberschreitende Schienenverbindungen um, wenn Autobahnen gesperrt sind.
Mexiko FMCG-Logistikmarkt
Für Mexiko wird zwischen 2026 und 2031 eine CAGR von 4,95 % prognostiziert, da Nearshoring die Montage von Konsumgütern in die Korridore Monterrey, Querétaro und Guadalajara verlagert. Die ausländischen Direktinvestitionen erreichten 2024 36,1 Milliarden USD, wobei Konsumgüterunternehmen 22 % der Zuflüsse erhielten. Die Grenzverweildauer in Laredo und El Paso betrug 2024 durchschnittlich 2,4 Stunden, gegenüber 3,1 Stunden im Jahr 2023, was das Verderbnisrisiko für verderbliche Waren verringerte. Die Kühllagerfläche beläuft sich auf insgesamt 180 Millionen Kubikfuß und ist stark im Großraum Mexiko-Stadt konzentriert; Sekundärstädte sind auf isolierte Auflieger und Kühlakkus angewiesen, was Qualitätskontrollherausforderungen mit sich bringt. Fragmentierte Lkw-Märkte, die von kleinen Einzelunternehmern dominiert werden, schränken die Einführung von Telematik ein, doch die durch das USMCA vorangetriebene Regelharmonisierung fördert die Flottenmodernisierung mit GPS und Temperatursensoren.
Regulatorisches Umfeld
Die Logistik für Lebensmittel und OTC-/Gesundheitsprodukte in Nordamerika wird von zunehmend strengeren Rückverfolgbarkeits- und Hygienetransportanforderungen geprägt, die die Erwartungen an Dokumentation und Datenerfassung für Frachtführer, Lagerhäuser und 3PL-Dienstleister erhöhen, die gemischte Fracht mit Umgebungs- und Temperaturkontrolle abwickeln. In den Vereinigten Staaten definieren die FDA-Anforderungen der Food Safety Modernization Act (FSMA)-Rückverfolgbarkeitsregel für Lebensmittel (FSMA 204) kritische Verfolgungsereignisse und wichtige Datenelemente für bestimmte Lebensmittel, und die FDA hat als verbindliches Compliance-Datum den 20. Juli 2028 nach einer 30-monatigen Verlängerung der ursprünglichen Frist vom Januar 2026 festgelegt. Dies verlängert den Umsetzungszeitraum für Verlader und Logistikdienstleister, um die elektronische Buchführung zu standardisieren.
Die tägliche betriebliche Compliance wird weiterhin auch durch Kontrollen des hygienischen Transports geregelt, einschließlich schriftlicher Verfahren und Aufzeichnungen für die Reinigung, Desinfektion und Inspektion von Lebensmitteltransportausrüstung sowie der Dokumentation von Temperaturkontrollen gemäß 21 CFR 1.908. Auf der Handelsseite stehen integrierte FMCG-Lieferketten, die die Vereinigten Staaten, Kanada und Mexiko umspannen, vor zusätzlicher Unsicherheit durch den USMCA-Überprüfungszyklus 2026. Infolgedessen legen die Beteiligten mehr Wert auf Herkunftsdokumentation und grenzüberschreitende Transparenz, um Inspektionsrisiken und mögliche politische Verschiebungen zu managen, die Routenplanung, Bestandspuffer und die Kapazitätsplanung von Frachtführern an wichtigen Korridoren beeinflussen können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei FMCG-Herstellern und Markeninhabern, die Rohstoffe und Verpackungen beziehen, sie zu Fertigwaren verarbeiten und Bestände in Vertriebsnetze einspeisen, die Lebensmittelgeschäfte, den Massenhandel, Convenience-Stores, Drogerien und E-Commerce-Kanäle bedienen. Die Logistikausführung umfasst dann den Eingangs- und Ausgangstransport (Komplettladung, Sammelgutverkehr, intermodaler Schienenverkehr und begrenzter Lufttransport für hochwertige Gesundheitsprodukte) sowie die Lagerhaltung (Umgebungs-Verteilzentren, Kühl- und Gefrieranlagen sowie städtische Mikro-Fulfillment-Knoten). Große 3PL-/4PL- und Kühlketten-Spezialisten, darunter Americold, C.H. Robinson, GXO, J.B. Hunt, Kuehne+Nagel, Ryder und XPO, bieten Transportmanagement, dedizierten Transport, Kühllagerung, Fulfillment und Mehrwertdienste wie Etikettierung, Kitting und Retourenabwicklung.
Unterstützende Ebenen umfassen Häfen und Grenzübergänge, Technologieanbieter für WMS/TMS und Rückverfolgbarkeit sowie Branchenverbände wie Consumer Brands Association, FMI, NASCO und Food Shippers of America, die Standards und Resilienzinitiativen koordinieren. In den Jahren 2024-2025 gehörten zu den Reibungspunkten das Störungsrisiko im Zusammenhang mit Arbeitskampfmaßnahmen in Häfen, die zu Staus und Bestandsverzögerungen führen können, sowie Ausfälle grenzüberschreitender Zollsysteme oder verstärkte Inspektionen, die zeitkritische verderbliche Waren verzögern können. Als Reaktion darauf erhöhen die Beteiligten den mehrstufigen Datenaustausch über Programme wie das vom US-Verkehrsministerium geleitete Freight Logistics Optimization Works (FLOW) und investieren in Automatisierung und Transparenz, um manuelle Übergaben zu reduzieren und das Ausnahmemanagement über alle Knotenpunkte hinweg zu stärken.
Wettbewerbslandschaft
Moderate Fragmentierung kennzeichnet den nordamerikanischen FMCG-Logistikmarkt, wobei anlageintensive Kaltlagerriesen wie Lineage Logistics und Americold nationale Präsenzen verankern, während mittelgroße Drittlogistikdienstleister regionale Nischen rund um Spezialprodukte besetzen. Private-Equity-Plattformen schlossen 2024–2025 mehrere Akquisitionen ab, um küstenübergreifende Netzwerke zu schmieden und eigenständige Betreiber unter Druck zu setzen, Skalenpartnerschaften in Betracht zu ziehen. Lineages Börsengang über 4,4 Milliarden USD im Juli 2024 finanziert Automatisierungsnachrüstungen und neue Einrichtungen in unterversorgten Einzugsgebieten im pazifischen Nordwesten und Südosten.
GXO installierte mehr als 1.000 Roboter, um Kommissionierzeiten zu verkürzen, und unterstreicht damit Technologie als wichtiges Wettbewerbsfeld. Digitale Frachtmakler wenden maschinelles Lernen für Trockenladungsrouten an, haben jedoch Schwierigkeiten, die Kühlkonformität zu verifizieren, was etablierten Anbietern mit validierten Kühlkettenprotokollen Raum lässt. Chancen entstehen in der Ultrakältelogistik für Zelltherapien und der 15-Minuten-Lebensmittellieferung in dichten Innenstadtbereichen. Spediteure differenzieren sich durch energieeffiziente Kühlung, mit erneuerbaren Energien betriebene Lagerhäuser und ESG-Berichterstattung, die den Scope-3-Audits der Einzelhändler entspricht.
Lenk- und Ruhezeitvorschriften sowie ELD-Mandate standardisieren die Fahrer-Compliance über Grenzen hinweg, sodass Servicequalität und Ausnahmebehandlung zu primären Wettbewerbshebeln werden. Schneider National ersetzt den kleineren regionalen Anbieter Brimich Logistics als relevanteren Kühlspediteur mit landesweiter Abdeckung und dediziertem Vertragsfrachtverkehr. Marktteilnehmer investieren in Datenseen, die Lagerverwaltungssystem-, Transportmanagementsystem- und POS-Feeds zusammenführen, und ermöglichen so KI-Analysen, die Verzögerungen erkennen, bevor sie zu Fehlbeständen eskalieren. Anbieter, die digitale Umrüstungen nicht finanzieren können, sind dem Risiko von Margenerosion und Übernahmen ausgesetzt.
Marktführer im nordamerikanischen FMCG-Logistikmarkt
-
C.H. Robinson
-
Americold
-
DHL Group
-
XPO, Inc.
-
Kuehne+Nagel
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika FMCG-Logistikmarkt Unternehmen in diesem Bericht
- Americold
- Brimich Logistics
- C.H. Robinson
- Ceva Logistics
- DHL Group
- DSV A/S
- Expeditors International
- FedEx
- GEODIS
- GXO Logistics
- Hellmann Worldwide Logistics
- Hub Group
- J.B. Hunt Transport Services
- Kenco Group
- Kenco Logistics
- Kuehne + Nagel
- Lineage Logistics
- NFI Industries
- Penske Corporation
- Rhenus Logistics
- Ryder System
- Saddle Creek Logistics Services'
- Total Quality Logistics
- XPO, Inc.
Lesen Sie die Analyse der Nordamerika FMCG-Logistikmarkt-Unternehmen
Marktchancen und Zukunftsaussichten
Der Ausbau von Großhandelsdistribution und Kühlketten-Infrastruktur erweitert das adressierbare Feld für Automatisierung, Mehrtemperatur-Lagerung und schnellere Nachschubzyklen, die mit dem Omnichannel-Einzelhandel verbunden sind. Im Jahr 2026 gehören dazu beispielsweise die Eröffnung eines automatisierten Distributionszentrums von Nestle USA im Wert von 330 Millionen USD mit einer Fläche von 700.000 Quadratfuß in Arvin, Kalifornien, mit ASRS-Technologie, sowie der Spatenstich von Ahold Delhaize USA für ein Distributionszentrum im Wert von etwa 860 Millionen USD in Burlington, North Carolina, mit geplanter Frisch- und Tiefkühlkapazität in einer Größe von über einer Million Quadratfuß. Zusammen deuten diese Projekte auf aktive Freiräume für 3PL-Anbieter und Integratoren in den Bereichen Anlagendesign, Automatisierungs-Nachrüstungen, Inbetriebnahme und Netzwerkumstellungen hin, die Servicekontinuität erfordern.
Digitale Orchestrierung und neue Betriebsmodelle schaffen auch Dienstleistungschancen dort, wo FMCG-Netzwerke mit Arbeitskräftebeschränkungen und engeren Servicezeitfenstern konfrontiert sind. UNFI berichtete über den Abschluss einer unternehmensweiten Einführung einer KI-gestützten Lieferkettenplanungsplattform und die Ausweitung des KI-gesteuerten Flottenmanagements im Jahr 2026, was die Nachfrage nach integrierter Planung plus Ausführungstransparenz widerspiegelt, die POS-Signale mit Nachschub und Routenplanung verknüpft. Parallel dazu bestätigte PepsiCo die Ausweitung des autonomen Trucking-Betriebs mit Gatik in Bundesstaaten wie Texas und Arizona, was die Nachfrage nach dedizierten, wiederholbaren Middle-Mile-Strecken mit Compliance-Kontrollen unterstützt. Da das FSMA-204-Compliance-Datum auf den 20. Juli 2028 festgelegt ist, haben Logistikdienstleister, die sortierbare, elektronische Rückverfolgbarkeitsaufzeichnungen über Wareneingang, Lagerung und Transportabläufe hinweg operationalisieren können, einen Weg zur Kommerzialisierung in Lebensmittelkategorien, in denen der Umfang der Rückverfolgbarkeit am höchsten ist.
Neueste Industrielle Entwicklungen in Nordamerika FMCG-Logistikmarkt
- Juni 2026: Die Übernahme von DeSpir Logistics durch C.H. Robinson für etwa 75 Millionen USD erweitert die Fähigkeiten im Bereich Transport und Sicherheit von hochwertigen und risikobehafteten Gütern. Der Deal fügt spezialisierte Kontrollen hinzu, die auf sensible FMCG- und OTC-/Gesundheitstransporte angewendet werden können, bei denen Diebstahlrisiko, Chain-of-Custody und Reaktion auf Ausnahmefälle kommerzielle Differenzierungsmerkmale sind.
- Mai 2026: Americold Realty Trust und EQT gaben ein Joint Venture in Höhe von 1,3 Milliarden USD bekannt, um 12 Kühllageranlagen in Nordamerika mit einem Gesamtvolumen von etwa 124 Millionen Kubikfuß zu besitzen und zu betreiben. Die Transaktion erhöht den Zugang zu skalierter, institutioneller Kühlkettenkapazität und unterstützt portfolioweite Modernisierungen, die für Lebensmittelsicherheit, Energiemanagement und Servicekonsistenz von Bedeutung sind.
- Februar 2026: DHL Supply Chain unterzeichnete eine Absichtserklärung mit RLCold zur Entwicklung von mehr als fünf Millionen Quadratfuß Mehrtemperatur-Distributionszentren für die Kühlkettenlogistik von Lebensmitteln und Getränken in ganz Nordamerika. Die Partnerschaft zielt auf eine schnellere Erweiterung moderner Kühllagerflächen ab und bietet einen Weg zu Netzwerkdichte in Märkten, die durch Genehmigungszeiten und hohe Auslastung eingeschränkt sind.
Nordamerika FMCG-Logistikmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Drittanbieter-Logistikdienstleistungen, die schnelldrehende Konsumgüter in ganz Nordamerika transportieren, lagern und handhaben – vom eingehenden Transport bis hin zu Distributionsaktivitäten, die die Erfüllung im Einzel- und E-Commerce-Handel unterstützen.
Ausschlüsse: Nicht berücksichtigt werden die interne Logistik, die direkt von FMCG-Herstellern oder Einzelhändlern durchgeführt wird, sowie Paketdienst-Umsätze, die nicht mit FMCG-Lieferketten verbunden sind.
Segmentierungsübersicht
- Nach Dienstleistung (Wert)
- Transport
- Straße
- Schiene
- Luft
- See
- Lagerung und Distribution
- Mehrwertdienstleistungen
- Transport
- Nach Temperaturkontrolle (Wert)
- Temperaturgeführt
- Gekühlt (0–5 °C)
- Tiefgekühlt (−18–0 °C)
- Umgebungstemperatur
- Tiefstgekühlt / Ultratiefgekühlt (unter −20 °C)
- Nicht temperaturgeführt
- Temperaturgeführt
- Nach Produktkategorie (Wert)
- Lebensmittel und Getränke
- Körperpflege
- Haushaltspflege
- OTC und Gesundheitswesen
- Sonstiges
- Nach Vertriebskanal (Wert)
- Online
- Offline
- Nach Land (Wert)
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Als Grundlage für die Marktgrößenbestimmung beginnen wir mit der Zuordnung der FMCG-Logistiknachfrage zu messbaren Fracht- und Lagerhaltungssignalen in den Vereinigten Staaten, Kanada und Mexiko. Öffentliche Quellen werden zur Fundierung des Modells herangezogen, wie das US Census Bureau (Groß- und Einzelhandel), Datensätze des Bureau of Transportation Statistics und des USDOT, Transport- und Handelstabellen von Statistics Canada sowie INEGI-Indikatoren aus Mexiko. Bei kategorien mit hohem Lebensmittelanteil liefern Quellen wie das USDA und die FDA Kontext zu Mengen, Compliance-Anforderungen und Handhabungsvorschriften.
Anschließend beziehen wir Unternehmensberichte, Investorenpräsentationen, Statistiken wichtiger Häfen und Flughäfen sowie Veröffentlichungen von Logistik- und Speditionsverbänden ein, um Preis- und Dienstleistungsmixverschiebungen zu verstehen. Für die Datenbereinigung und Querprüfungen greifen wir zudem auf kostenpflichtige Abonnements zurück, die Unternehmensfinanzdaten und Nachrichten, sendungsgenaue Import- und Exportdaten sowie Vertrags- und Ausschreibungsverfolgung bereitstellen, was Plausibilitätsprüfungen zu Preisentwicklungen und Kapazitätserweiterungen unterstützt. Die Desk-Research-Eingaben sind nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Quellen wurden zur Validierung von Annahmen und zur Schließung von Datenlücken herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um zu bestätigen, welcher Anteil der FMCG-Ausgaben über ausgelagerte Logistik abgewickelt wird und wie sich dieser Anteil je nach Temperaturanforderungen, Online- versus Offline-Distribution und grenzüberschreitender Abwicklung verändert. Wir haben mit einer Mischung aus Logistikdienstleistern, Lagerbetreibern, Transportunternehmen und FMCG-Lieferketteneinkäufern in der gesamten Region gesprochen, damit Annahmen zu Auslastung, Dienstleistungsanbindungsraten und Preisentwicklungen überprüft und angepasst werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 25 % | Führungskräfte (CXOs): 12 % |
| Mittlere Ebene: 61 % | Funktions-/Bereichsleiter: 41 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 47 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung verwendet einen Top-down-Ansatz, bei dem die FMCG-Nachfrage aus regionaler Frachtaktivität und Logistikdienstleistungsintensität rekonstruiert und anschließend durch die Outsourcing-Durchdringung für Transport, Lagerhaltung und Distribution gefiltert wird. In der Praxis knüpfen wir den Nachfragepool an Indikatoren wie Trends bei Lebensmittel- und Körperpflegeumsätzen, Import- und Exportströme für Verpackte Lebensmittel, Kapazitätserweiterungen bei Kühllagern sowie Entwicklungen bei Lkw-Ladungs- und Lagerraten. Da FMCG zeitkritisch ist, wurden der temperaturgeführte Anteil und die Anforderungen der E-Commerce-Auftragsabwicklung als wesentliche Merkmale behandelt, die den Dienstleistungsmix und den durchschnittlichen Umsatz pro bewegter Einheit verändern.
Um die Gesamtwerte realistisch zu halten, führen wir selektive Bottom-up-Prüfungen durch, beispielsweise anhand von Stichprobenpreisen pro Palettenstellplatz und Durchsatzkennzahlen für die Lagerhaltung sowie modusbasierte Umsatzaufteilungen, die aus Anbieterangaben und Kanalprüfungen abgeleitet werden. Wenn einem Teilsegment saubere öffentliche Volumendaten fehlten, wurden Lücken durch Proxy-Indikatoren (Kapazitätswachstum, Auslastungsbereiche und Ratenindizes) geschlossen und anschließend durch Interviews erneut überprüft. Für die Prognose wurde eine Szenarioanalyse zu Ratennormalisierung, grenzüberschreitenden Reibungsverlusten und Lagerstrategien angewendet, und der endgültige Pfad wurde an der am häufigsten von Betreibern und Verladern geteilten Einschätzung ausgerichtet.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Konsistenzprüfungen über Dienstleistungen, Regionen und Zeiträume hinweg validiert und anschließend mit unabhängigen Signalen wie Ratenindizes, Kapazitätsankündigungen sowie Handels- und Frachtdatenreihen verglichen. Wenn ein großer Sprung auftritt, der durch diese Indikatoren nicht gestützt wird, werden die Annahmen erneut überprüft und relevante Experten vor der Freigabe erneut kontaktiert. Ein mehrstufiger Prüfprozess wird eingehalten, damit Berechnungen, Einheiten und Währungszeitpunkte von einem weiteren Analysten geprüft werden.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse Raten, Kapazitäten oder Handelsströme verändern. Vor der Auslieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit Kunden die aktuellste Einschätzung erhalten, die weiterhin dem definierten Umfang und der Modelllogik entspricht.
Vergleich der Nordamerika FMCG-Logistikmarktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für FMCG-Logistik können weit auseinanderliegen, da jeder Herausgeber möglicherweise eine andere Dienstleistungsabgrenzung, eine andere Zeitbasis für die Preisgestaltung und eine andere Behandlung temperaturgeführter Aktivitäten verwendet. Das gewählte Jahr, der Zeitpunkt der Währungsumrechnung und die Frage, ob grenzüberschreitende Ströme als vollständige Logistikausgaben oder nur als inländische Strecken gezählt werden, erzeugen ebenfalls merkliche Unterschiede.
Die Tabelle zeigt eine Spanne, die hauptsächlich darauf zurückzuführen ist, was als FMCG-Logistikumsatz gegenüber angrenzenden Logistikausgaben gezählt wird, die FMCG nur indirekt berühren, und wie die Online-Auftragsabwicklung im Modell bepreist wird. Einige Schätzungen beziehen auch interne Transport- und Lagerhaltungsoperationen ein oder wenden eine einheitliche Preissteigerungskurve an, die den Zeitpunkt von Vertragsresets und die Ratenabschwächung über verschiedene Verkehrsträger hinweg nicht widerspiegelt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 352,62 Mrd. USD (2025) | |
| Branchenverband A | 330,00 Mrd. USD (2025) | Häufig auf von Mitgliedern gemeldete Transportaktivitäten gestützt, was ausgelagerte Lagerhaltung, Distribution und Mehrwertdienste im Zusammenhang mit FMCG-Strömen unterschätzen kann. |
| Fachzeitschrift B | 390,00 Mrd. USD (2025) | Verwendet üblicherweise breitere Einzelhandelslogistikausgaben und wendet eine gemischte Rateninflation an, was Nicht-FMCG-Kategorien einbeziehen und den E-Commerce-Fulfillment-Umsatz überschätzen kann. |
Der Vergleich verweist auf Umfang und Preiszeitpunkt als die praktischen Treiber der Spanne. Im Modell von Mordor Intelligence wird Umsatz nur dann gezählt, wenn er mit ausgelagertem FMCG-Transport, Lagerhaltung, Distribution und damit verbundenen Mehrwertdiensten innerhalb Nordamerikas verknüpft ist. Indem die Eingaben auf Handels-, Fracht-, Kapazitäts- und Ratensignale zurückführbar bleiben, bleibt die Endzahl reproduzierbar und lässt sich leichter abgleichen, wenn neue Daten eintreffen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische FMCG-Logistikmarkt im Jahr 2026?
Der nordamerikanische FMCG-Logistikmarkt wird im Jahr 2026 auf 367,74 Milliarden USD geschätzt und soll bis 2031 einen Wert von 445,61 Milliarden USD erreichen, was einer CAGR von 3,92 % über den Zeitraum 2026–2031 entspricht.
Welches Dienstleistungssegment wächst bis 2031 am schnellsten?
Mehrwertdienste gehören zu den am stärksten wachsenden Dienstleistungssegmenten bis 2031 und werden voraussichtlich eine CAGR von 4,87 % über den Zeitraum 2026–2031 verzeichnen. Das Wachstum wird dadurch angetrieben, dass Marken zunehmend Kitting, Etikettierung und Retourenlogistik auslagern, um Aktionsvorlaufzeiten zu verkürzen, unterstützt durch digitales Tracking, prädiktive Benachrichtigungen und Nachhaltigkeits-Scorecards.
Welchen Anteil halten die Vereinigten Staaten an der regionalen FMCG-Logistik?
Die Vereinigten Staaten halten im Jahr 2025 einen Anteil von 87,18 % am regionalen FMCG-Logistikumsatz. Diese Position ist auf eine Kühlhauskapazität von 3,6 Milliarden Kubikfuß und dichte multimodale Korridore zurückzuführen, die küstenübergreifende Einzelhandelsnetzwerke bedienen.
Warum wird die temperaturgeführte Kapazität ausgebaut?
Die temperaturgefhrte Kapazität wird ausgebaut, angetrieben durch Tiefkühlmahlzeit-Abonnements, Frischkost-Kits und pharmazeutische Anforderungen, einschließlich der Zelltherapie-Logistik bei −80 °C. Der Pro-Kopf-Verbrauch von Tiefkühlkost in den Vereinigten Staaten stieg 2024 auf 58,3 Pfund, wobei die Auslastung der Kühllager in wichtigen Knotenpunkten trotz eines Zuwachses von 85 Millionen Kubikfuß im Jahr 2024 über 90 % lag. Dieses Segment wächst mit einer CAGR von 5,40 %.
Wie werden elektrische Kühlfahrzeuge den Betrieb beeinflussen?
Vorschriften und Anreize für saubere Fahrzeugflotten, wie etwa das Förderprogramm Kaliforniens in Höhe von 398 Millionen USD, reduzieren den Dieselkostenaufschlag auf unter 15 % für elektrische Kühlfahrzeuge. Aktuelle Batterien unterstützen eine städtische Reichweite von 150 Meilen bei 2–8 °C, was die Einführung auf Städte konzentriert. Die Gesamtkostenparität wird bis 2028 in Märkten erwartet, in denen die Stromkosten unter 0,12 USD/kWh liegen.
Welches Land wird in der Region voraussichtlich am schnellsten wachsen?
Mexiko wird voraussichtlich ein bemerkenswertes Wachstum unter den nordamerikanischen Ländern verzeichnen, mit einer CAGR von 4,95 % über den Zeitraum 2026–2031. Dieses Wachstum wird durch die Nearshoring-Verlagerung der Konsumgüterproduktion in die Korridore Monterrey, Querétaro und Guadalajara sowie durch verkürzte Grenzwartezeiten in Laredo und El Paso angetrieben.