
Größe und Marktanteil des Heimtiermarkts der Vereinigten Staaten
Analyse des Heimtiermarkts der Vereinigten Staaten von Mordor Intelligence
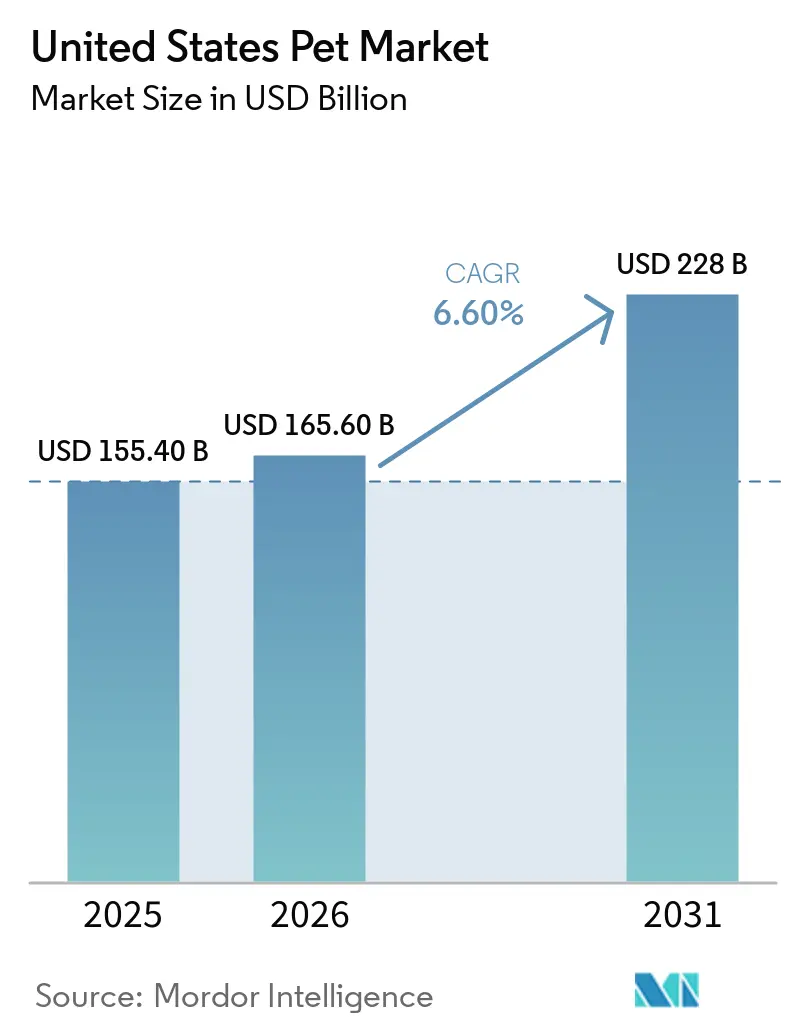
Die Größe des Heimtiermarkts der Vereinigten Staaten wurde im Jahr 2026 auf 165,6 Milliarden USD geschätzt und soll von 176,5 Milliarden USD im Jahr 2027 auf 235,1 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,9 % während des Prognosezeitraums (2027–2032).
Personalisierte Fütterung, kanalübergreifendes Kaufverhalten und die Akzeptanz von Versicherungen unterstützen das Wachstum in den Vereinigten Staaten. Lebensmittelqualität für Menschen gibt Herstellern ein spezifisches Produktversprechen, während eine breitere Absicherung die Finanzierung wiederholter tierärztlicher Behandlungen erleichtern kann. Lieferanten können diese Bedürfnisse durch fokussierte Futterangebote und Vertriebswege verbinden, die den Haushalt über verschiedene Kaufanlässe hinweg bedienen. Preisdruck und Engpässe beim klinischen Personal begrenzen die Umwandlung in höherwertige Käufe und erbrachte Pflegeleistungen. Versicherungen können den Zugang zur Finanzierung tierärztlicher Behandlungen erweitern, doch Personalengpässe begrenzen das Versorgungsvolumen der betroffenen Praxen, sodass dienstleistungsgetriebenes Wachstum ebenso sehr von der klinischen Kapazität wie von der Versicherungsabdeckung abhängt.
Wichtigste Erkenntnisse des Berichts
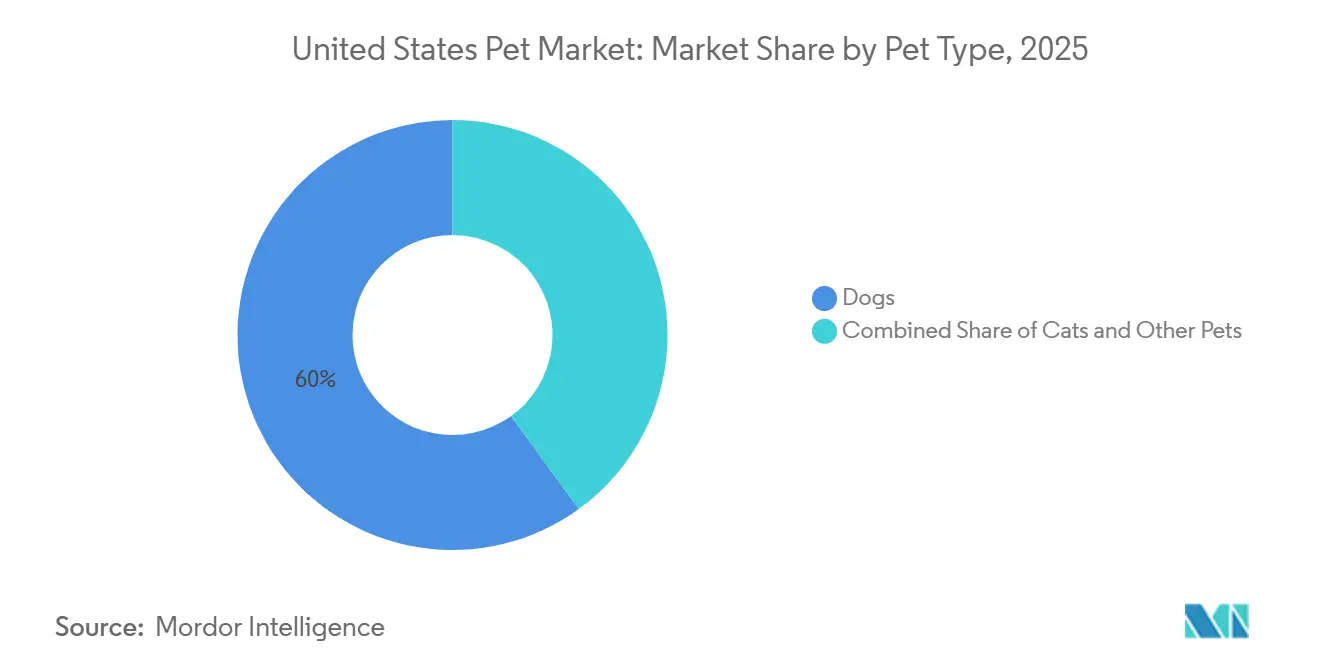
- Nach Tierart hielten Hunde im Jahr 2026 einen Marktanteil von 59,7 % am Heimtiermarkt der Vereinigten Staaten, während Katzen im Zeitraum 2027–2032 mit einem CAGR von 7,3 % am schnellsten wachsen sollen.
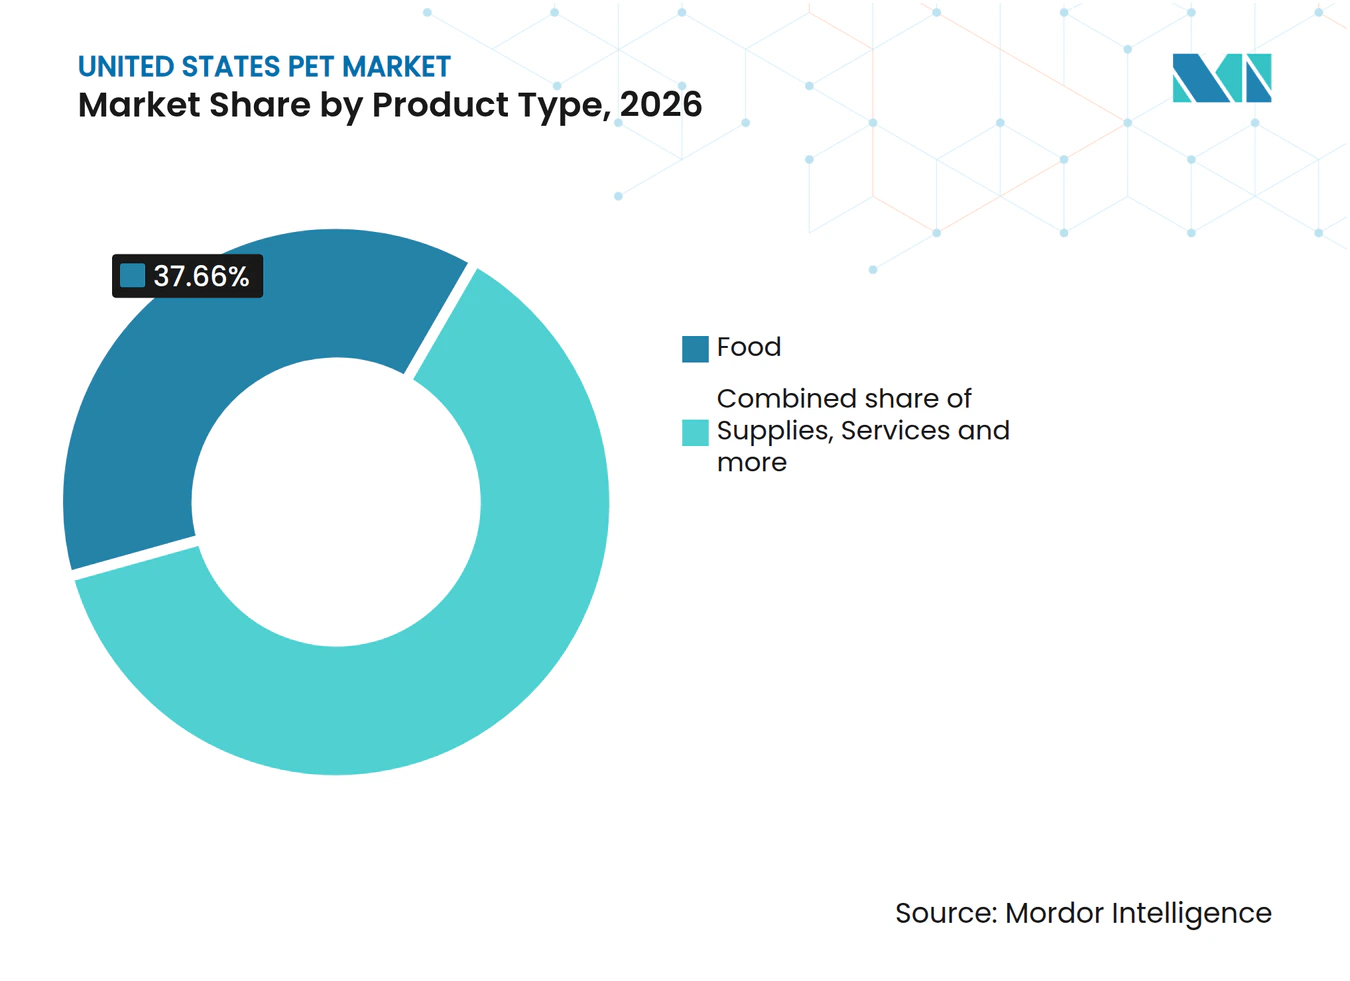
- Futter führte bei den Produkttypen mit einem Anteil von 37,66 % an der Marktgröße des Heimtiermarkts der Vereinigten Staaten im Jahr 2026, und Dienstleistungen sollen im Zeitraum 2027–2032 mit einem CAGR von 15,3 % am schnellsten wachsen.
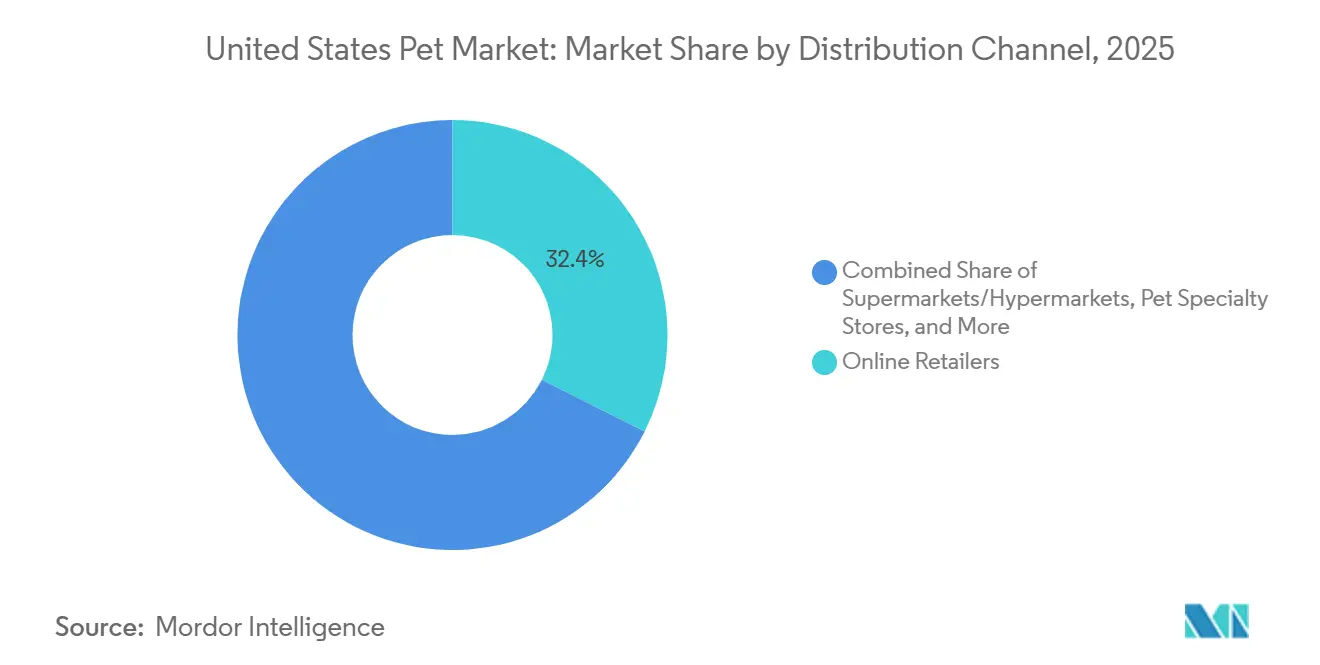
- Online-Händler führten bei den Vertriebskanälen mit 33,01 % der Marktausgaben im Jahr 2026, während Direktmarken im Zeitraum 2027–2032 mit einem CAGR von 17,9 % am schnellsten wachsen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Durch Humanisierung getriebene Premiumausgaben | +2.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Beschleunigte E-Commerce- und Omnichannel-Durchdringung | +2.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verbreitung von Haustierkrankenversicherungen | +1.1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Ausweitung arbeitgeberfinanzierter Haustierbetreuungsleistungen | +0.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Bemühungen der FDA zur Beschleunigung der Prüfung neuartiger Therapeutika | +0.5% | Landesweit | Langfristig (≥ 4 Jahre) |
| Klimaresistente Beschaffung neuartiger Proteinquellen | +0.3% | Chicago und Beschaffungsgebiete am Mississippi River | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Durch Humanisierung getriebene Premiumausgaben
Die Personalisierung der Fütterung bietet Heimtierfutterherstellern mehr als einen Weg, eine differenzierte Beziehung zu Hundebesitzern aufzubauen. Die American Pet Products Association (APPA) berichtete, dass 19 % der US-amerikanischen Hundebesitzer im Jahr 2025 Futter in Lebensmittelqualität für Menschen kauften. Ihre Umfrage aus dem Jahr 2025 ergab außerdem, dass Hundebesitzer der Generation Z zunehmend Mixer und Topper nutzten, um Mahlzeiten zu individualisieren und Abwechslung hinzuzufügen. Futter in Lebensmittelqualität für Menschen bietet ein differenziertes Hauptdiätangebot, während Mixer und Topper einen separaten Kauf zur Basisdiät hinzufügen können. Da ein Zusatzprodukt an Haushalte verkauft werden kann, die bereits das Hauptfutter einer anderen Marke kaufen, kann die Humanisierung den Umsatz pro Fütterungsanlass steigern, ohne einen Wechsel der primären Diät zu erfordern.
Beschleunigte E-Commerce- und Omnichannel-Durchdringung
Heimtierhändler können ihre digitale Reichweite ausbauen und gleichzeitig eine Rolle für Geschäfte in derselben Kundenbeziehung beibehalten. Die Umfrage der APPA unter 9.221 Tierbesitzern im Oktober 2025 ergab, dass 53 % der amerikanischen Heimtierbesitzer online einkauften – der höchste Anteil seit 4 Jahren. NielsenIQ-Daten zeigten, dass 65,2 % der US-amerikanischen Heimtierpflegekäufer im Jahr 2025 sowohl im Geschäft als auch online einkauften, wobei dieser Anteil im Jahresvergleich um 6,6 % stieg.[1] Diese Überschneidung macht die Kanalexklusivität zu einer weniger nützlichen kommerziellen Prämisse als die Fähigkeit, einen Käufer über verschiedene Formate hinweg zu bedienen. Online-Bestellungen können die Produktnachbestellung unterstützen, während eine physische Präsenz einen separaten Kontaktpunkt bietet. Die digitale Expansion kann folglich eine filialgestützte Dienstleistungsbeziehung stärken, anstatt den Kunden zu zwingen, Geschäfte aufzugeben.
Zunehmende Verbreitung von Haustierkrankenversicherungen
Die Akzeptanz von Versicherungen schafft einen Finanzierungsweg für wiederholte tierärztliche Behandlungen, einschließlich Behandlungen, die über einen einzelnen Besuch hinausgehen. Die North American Pet Health Insurance Association berichtete, dass die Anzahl der versicherten Haustiere in den USA im Jahr 2025 gegenüber 2024 um 9 % gestiegen ist. Eine größere versicherte Population gibt Tierarztpraxen mehr Kunden mit einem potenziellen Finanzierungsweg für wiederholte Behandlungen. Für Tierarztanbieter liegt die Chance darin, geeignete abgedeckte Versorgung in erbrachte Behandlungen über den Verlauf der Erkrankung umzuwandeln. Der kommerzielle Effekt kann daher über eine erste Konsultation hinaus auf die Folgeversorgung desselben versicherten Tieres ausgedehnt werden.
Ausweitung arbeitgebergeförderter Heimtierbetreuungsleistungen
Betriebliche Sozialleistungen bieten Heimtierversicherern einen Weg zu potenziellen Versicherungsnehmern, bevor eine konkrete Behandlungsrechnung Dringlichkeit erzeugt. Gallagher berichtete, dass 36 % der befragten US-amerikanischen Arbeitgeber im Jahr 2026 eine Heimtierversicherung anboten, ein Anstieg um 13 Prozentpunkte gegenüber 2023. Die Benchmark-Studie umfasste 3.717 US-amerikanische Organisationen, die von Januar bis März 2026 befragt wurden. Ein Arbeitgeberangebot kann die Absicherung in die Sozialleistungsentscheidung eines Mitarbeiters einbringen und so einen zusätzlichen Weg zur Finanzierung tierärztlicher Versorgung schaffen. Für Versicherer besteht die kommerzielle Chance darin, diesen Zugang durch klare Versicherungsbedingungen und ein praktikables Mitarbeiterangebot in Anmeldungen umzuwandeln. Der Beitrag zu den Pflegeausgaben hängt daher von aktivierten Policen ab, was die Anmeldekonversion folgenreicher macht als die Anzahl der erreichten Arbeitgeber.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Inflationsbedingte Abwanderung zu Wertmarken | -0.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Mangel an tierärztlichem Fachpersonal | -0.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Verpackungsgebühren im Rahmen der erweiterten Herstellerverantwortung | -0.2% | Bundesstaat Oregon | Mittelfristig (2–4 Jahre) |
| Volatilität von Social-Media-Trends und Lagerrisiko | -0.1% | New York City | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Inflationsbedingte Abwanderung zu Wertmarken
Preisdruck kann die Premiumumsätze einschränken, selbst wenn Tierbesitzer weiterhin teureres Futter in die Schüssel geben. Die APPA-Umfrage 2025 ergab, dass US-amerikanische Hundebesitzer Premium-Hundefutter mit budgetfreundlichen Optionen mischten, um ihre Ausgaben zu strecken.[2] Premiumfutter blieb die am häufigsten gefütterte Option. Die Umfrage der Association for Pet Obesity Prevention aus dem Jahr 2025 ergab, dass 40 % der Tierbesitzer kostenbezogene Änderungen berichteten, darunter Markenwechsel beim Futter, weniger Tierarztbesuche, reduzierte Leckerlis und Einschränkungen bei therapeutischen Diäten. Zusammen setzen diese Verhaltensweisen Lieferanten der Substitution innerhalb von Fütterungsroutinen und Anbieter weniger bezahlten Pflegeanlässen aus. Die verbleibende kommerzielle Einschränkung ist eine Obergrenze der Ausgabenintensität, wobei Premiumfuttermarken und Tierarztanbieter um die begrenzten frei verfügbaren Mittel eines Haushalts konkurrieren.
Mangel an tierärztlichem Fachpersonal
Eine höhere Behandlungsnachfrage kann nur dann zu Dienstleistungserlösen werden, wenn Praxen über genügend Personal verfügen, um die Versorgung zu erbringen. Die Umfrage der Veterinary Management Groups aus dem Jahr 2025 unter Mitgliedspraxen, überwiegend in der Kleintierversorgung, ergab, dass Personalengpässe die Kapazität unabhängiger Praxen zur Patientenaufnahme einschränkten.[3] Die Umfrage identifizierte die Personalbesetzung, nicht Einrichtungen oder Räumlichkeiten, als Kapazitätsengpass. Diese Unterscheidung macht die kommerzielle Rendite aus zusätzlichen Räumlichkeiten davon abhängig, ob das zugehörige Pflegepersonal besetzt werden kann. Für unabhängige Anbieter setzt die verfügbare Arbeitskraft daher eine praktische Grenze dafür, wie viel zusätzliche Patientennachfrage bedient werden kann. Unbesetzte klinische Kapazitäten können die Umsatzrealisierung verzögern, selbst wenn Haushalte bereit sind, für Behandlungen zu zahlen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tierart:
Haushaltsreichweite und Katzenernährung prägen die NachfrageHunde machten im Jahr 2026 einen Anteil von 59,7 % an der Marktgröße des Heimtiermarkts der Vereinigten Staaten aus. Die APPA berichtete von 71 Millionen US-amerikanischen Haushalten mit Hundebesitz im Jahr 2025 und verdeutlicht damit die große Verbraucherbasis hinter dem größten Segment. Diese Besitzerbasis wuchs zwischen 2024 und 2025 um etwa 4 Millionen Haushalte. Eine wachsende Haushaltspopulation bietet Futter- und Pflegelieferanten einen Weg zu zusätzlicher Nachfrage neben den Käufen ihrer bestehenden Kundenbasis. Wachstum kann folglich aus einer breiteren Besitzerreichweite resultieren, wodurch die Notwendigkeit verringert wird, sich ausschließlich auf höhere Ausgaben jedes bestehenden hundebesitzenden Haushalts zu verlassen.
Katzen sollen das am schnellsten wachsende Tierartsegment sein, mit einem CAGR von 7,3 % im Zeitraum 2027–2032. Die APPA berichtete von 53 Millionen US-amerikanischen Haushalten mit Katzenbesitz im Jahr 2025, ein Anstieg von 5 % gegenüber 2024. Nestlé gab an, dass US-amerikanisches Nassfutter für Katzen im Jahr 2025 das Wachstum seines PetCare-Geschäfts anführte, unterstützt durch neue Kapazitäten im vierten Quartal, nachdem Lieferengpässe den größten Teil des Jahres beeinträchtigt hatten. Die Kombination aus einer wachsenden Besitzerbasis und formatspezifischen Lieferinvestitionen schafft einen kommerziellen Anlass für katzenspezifische Ernährungsangebote mit einer dem Futterformat angepassten Produktionskapazität. Nassfutterlieferanten können diese Chance nur dann nutzen, wenn die Produktionsverfügbarkeit mit der Käuferbasis Schritt hält, was die Ausführung ebenso folgenreich macht wie die Produktpositionierung.



Nach Produkttyp:
Futter verankert die Ausgaben, während Dienstleistungen expandierenFutter repräsentierte im Jahr 2026 einen Marktanteil von 37,66 % am Heimtiermarkt der Vereinigten Staaten. Die APPA berichtete von US-amerikanischen Heimtierfutter- und Leckerliverkäufen in Höhe von 68,3 Milliarden USD im Jahr 2025 und verdeutlicht damit die Ausgabenbasis hinter dem größten Produktsegment. Farmina Pet Foods, ein familiengeführter italienischer Hersteller, eröffnete im Juni 2025 sein erstes US-amerikanisches Futterwerk in Reidsville, North Carolina. Die 13.935 Quadratmeter große Anlage stellte eine Investition von 115 Millionen USD in die US-amerikanische Produktionskapazität dar. Ein Werk mit 115 Millionen USD und 13.935 Quadratmetern ist eine feste Verpflichtung gegenüber dem US-amerikanischen Volumen, sodass seine Rendite davon abhängt, wie schnell Farmina die Anlage mit Aufträgen füllen kann.
Dienstleistungen sollen das am schnellsten wachsende Produktsegment sein, mit einem CAGR von 15,3 % im Zeitraum 2027–2032. Petco hatte am 31. Januar 2026 ungefähr 300 Vollservice-Tierkliniken in seinem Unternehmensnetzwerk und betrieb wöchentlich ungefähr 1.600 Vetco-Kliniken. Im Vergleich zu den 52 Wochen bis zum 1. Februar 2025 stiegen Petcos unternehmensweite Nettoumsätze aus „Dienstleistungen und Sonstiges” und die Produktnettoumsätze sanken in den 52 Wochen bis zum 31. Januar 2026. Ein integrierter Anbieter kann folglich das Design klinischer Formate als Teil der Umsatzdiversifizierung betrachten und der Versorgung eine kommerzielle Rolle über die Unterstützung des Produktverkaufs hinaus geben.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtkauf verfügbar
Nach Vertriebskanal:
Einzelhandelsvolumen trifft auf direkte MahlzeitenpläneOnline-Händler waren das größte Vertriebssegment und machten im Jahr 2026 33,01 % der Marktausgaben aus. Chewy berichtete für die 13 Wochen bis zum 2. August 2026 über konsolidierte Nettoumsätze des Gesamtunternehmens von 3,33 Milliarden USD, die US-amerikanische und kanadische Aktivitäten abdecken, ein Anstieg von 7,3 % im Jahresvergleich. Sein Fulfillment-Netzwerk für das Geschäftsjahr 2025 in den USA und Kanada hatte die Fähigkeit, über 80 % der US-amerikanischen Bevölkerung über Nacht und fast 100 % innerhalb von 2 Tagen zu bedienen. Ein Fulfillment-Netzwerk mit dieser angegebenen Reichweite ermöglicht es einem Online-Händler, den meisten US-amerikanischen Haushalten eine schnelle Lieferung anzubieten und Haushaltsproduktkäufe bei einem Händler zu konsolidieren. Das Erreichen dieser Lieferabdeckung schafft eine Wettbewerbshürde für kleinere Spezialisten, die dieselbe Haushaltsreichweite anstreben.
Direktmarken sollen im Zeitraum 2027–2032 mit einem CAGR von 17,9 % wachsen und damit das am schnellsten wachsende Vertriebssegment sein. Bis März 2026 berichtete The Farmer's Dog, seit seiner Gründung mehr als 1 Milliarde Mahlzeiten serviert zu haben. Seine Ankündigung vom März 2026 identifizierte Walmart als ersten Einzelhandelspartner und verknüpfte die Mahlzeitenplanmarke mit einem zusätzlichen Weg für den Verbraucherzugang. Für eine Direktmarke besteht die Wahl darin, wie eine breitere Distribution genutzt werden kann, während eine eigenständige Rolle für den eigenen Mahlzeitenplanservice erhalten bleibt. Die Einzelhandelsreichweite kann die Markenbekanntheit unterstützen, während ein klar definiertes Direktangebot um die fortlaufende Fütterungsbeziehung konkurrieren kann.
Geografische Analyse
Die städtische Heimtierbetreuungsaktivität kombiniert erhebliche Behandlungsvolumina mit Unterschieden in der Ausgabenintensität der Haushalte. Das Schwarzman Animal Medical Center in New York City verzeichnete im Jahr 2025 59.867 Patientenbesuche in seinem Krankenhaus. MASH Veterinarians und Curo Pet Care übernahmen im Mai 2025 die Vermögenswerte des Metropolitan Animal Specialty Hospital in Los Angeles von Ethos Veterinary Health und setzten Notfall- und Spezialdienste fort. Bank of America-Kartendaten für Januar bis April 2025 zeigten, dass die durchschnittlichen monatlichen Ausgaben für Heimtiergeschäfte und Tierarztbesuche im Großraum Seattle in einem Vergleich von 20 Metropolregionen mehr als 30 % über dem US-amerikanischen Durchschnitt lagen. Die städtische Chance kombiniert eine etablierte Patientenbasis in New York mit erhöhten Ausgaben in Seattle und der Kontinuität von Spezialdiensten in Los Angeles.
Im Mittleren Westen eröffnete Nestlé Purina PetCare im August 2026 seine Fabrik in Batavia, Ohio, die bereits Futter produziert und darauf ausgelegt ist, jährlich etwa 8 Millionen Haustiere zu versorgen. Im Süden eröffnete das tierarztgeführte MedVet im November 2025 sein Krankenhaus in Chamblee, Georgia, das rund um die Uhr Notfall- und Spezialversorgung im Großraum Atlanta anbietet. Das Austin Veterinary Emergency & Specialty Center eröffnete im März 2026 ein 4.181 Quadratmeter großes Krankenhaus in Texas, das die Größe seiner vorherigen Einrichtung verdreifachte und die Notfall- und Spezialversorgung ausweitete. Diese Investitionen schaffen unterschiedliche kommerzielle Aufgaben: Sie verbinden zusätzliche Produktionskapazitäten in Ohio mit dem Vertrieb und verwandeln neuen Krankenhausraum im Süden in nutzbare klinische Termine.
Eine Anfang 2025 durchgeführte Testkäuferstudie in 6 Bundesstaaten ergab, dass simulierte Hundebesitzer in weniger als 62 % der Fälle Termine bei ländlichen Tierarztpraxen erhielten. Erfolgreiche ländliche Termine erforderten eine durchschnittliche Wartezeit von 8,6 Tagen und eine Fahrt von 13 Meilen. Unter den Westküstenstaaten verpflichtet Washingtons Gesetz, das im Juli 2025 in Kraft trat, politische Untergliederungen dazu, die gemeinsame Unterbringung von Begleittieren in Notfallplanaktualisierungen zu berücksichtigen, sofern dies angesichts der Ressourcen und standortspezifischen Gegebenheiten praktikabel ist. Washington verlangt außerdem Website-Informationen zur Tierunterbringung in Notunterkünften, sofern praktikabel, Evakuierungspläne und Checklisten sowie lokale Notfallhilfeorganisationen. Die begrenzte Terminverfügbarkeit in den untersuchten ländlichen Praxen schränkt die unmittelbare Dienstleistungsmöglichkeit außerhalb von Ballungsräumen ein.
Regulatorischer Rahmen und Ausblick
Die ausgewählten Rechtsbereiche vergleichen bundesstaatliche und New Yorker Anforderungen aus der Perspektive eines Heimtierfutterherstellers, der eine betroffene Anlage betreibt und Marken in New York vertreibt. Die Einhaltung der Bundesvorschriften hängt von der Anlagenabdeckung, Ausnahmen, geänderten Anforderungen und den als kontrollpflichtig identifizierten Gefahren ab. Die Markenregistrierung in New York erfordert die Genehmigung des Kommissars vor dem Vertrieb, mit einem neuen Antrag bei Änderung einer registrierten Marke.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | New York |
|---|---|---|
| Primäre Behörde | US Food and Drug Administration | New York Department of Agriculture and Markets |
| Wesentliche Instrumente oder Richtung | 21 CFR Teil 507 für abgedeckte Tiernahrungsanlagen | Agriculture and Markets Law §129; 1 NYCRR §257.10 |
| Kommerzielle Auswirkung | Schriftlicher Lebensmittelsicherheitsplan und Gefahrenanalyse; präventive Kontrollen, wenn erforderlich | Jährlich 100 USD pro Marke; neuer Antrag bei Markenänderungen; spezifizierte Herstellungskontrollen |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die bundesstaatliche Bewertung „Mittel” spiegelt einen definierten Rahmen für präventive Kontrollen neben einer laufenden Planungsbelastung für betroffene Hersteller wider. New Yorks Bewertung „Mittel” spiegelt die jährliche Markenverwaltung neben einer staatlichen Herstellungsregel wider, die die Unterteile A, B, C, E und F von 21 CFR Teil 507 in der Fassung vom 29. Juli 2016 einbezieht. Die staatliche Herstellungsänderung trat im November 2024 in Kraft und platziert diese Anforderung innerhalb der etablierten Compliance-Grundlage. Die Urteile „Keine Änderung” beruhen auf dem fortlaufenden Gefahrenmanagement auf Anlagenebene und der wiederkehrenden Markenregistrierungsarbeit als kommerzielle Grundlage für den Hersteller.
Stufen der Wertschöpfungskette
Die Wertschöpfungskette vergleicht Herstellungskontrolle, Verbrauchererfüllung und die Erbringung tierärztlicher Versorgung als unterschiedliche Quellen von Lieferantenerlösen. Freshpet stellte im Jahr 2025 ungefähr 99,1 % seines eigenen Produktvolumens mit unternehmenseigenen Anlagen her. Im Geschäftsjahr 2025 verfügte Petco über 7 primäre und 2 regionale US-amerikanische Vertriebszentren, ergänzt durch filialbasierte Fulfillment-Programme. Diese Betriebsmodelle platzieren Wert an unterschiedlichen Punkten, wobei die Produktionskontrolle das Futterangebot unterstützt und die Lieferreichweite den Kundenzugang des Händlers unterstützt.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Heimtierfutterherstellung | Futterhersteller wie Freshpet Inc. und Royal Canin, Teil von Mars, Incorporated | Heimtierfutterverkäufe | Abstimmung der Produktionskapazität auf die formatspezifische Nachfrage | Kapazität im eingeschränkten Format ausbauen und Produktionswege diversifizieren |
| Verbrauchereinzelhandel und Fulfillment | Heimtierhändler wie Chewy und Petco | Einzelhandelsproduktverkäufe | Lieferdistanz und Kühlhandling für Frischfutter | Vertriebszentren mit Filial-Fulfillment kombinieren, wo verfügbar |
| Erbringung tierärztlicher Versorgung | Tierarztanbieter wie Petco und Banfield Pet Hospital | Tierärztliche Beratungs-, Diagnose- und Behandlungsgebühren | Kapazität zur Planung und Erbringung klinischer Versorgung | Krankenhausmitarbeiter von wiederkehrenden Klinikabläufen trennen |
| Quelle: Mordor Intelligence | ||||
Freshpet nutzte für seine ausgehende Distribution im Geschäftsjahr 2025 überwiegend kühlfahrzeugbasierte Spediteure und in begrenztem Umfang Kühlfrachtmakler. Für Frischfutterlieferanten muss die Herstellungskontrolle daher von einem Vertriebssystem begleitet werden, das den Handhabungsanforderungen des Produkts entspricht. Tierarztanbieter schöpfen Wert, wenn eine klinische Dienstleistung erbracht wird, was verfügbare Pflegesitzungen zu einer anderen kommerziellen Einschränkung macht als die Paketreichweite. Eine Expansion über diese Aktivitäten hinaus kann die Verbraucherbeziehung vertiefen, aber zusätzliche Fabrikkapazitäten können einen Liefer- oder klinischen Dienstleistungsengpass nicht allein lösen.
Wettbewerbslandschaft
Marktkonzentration
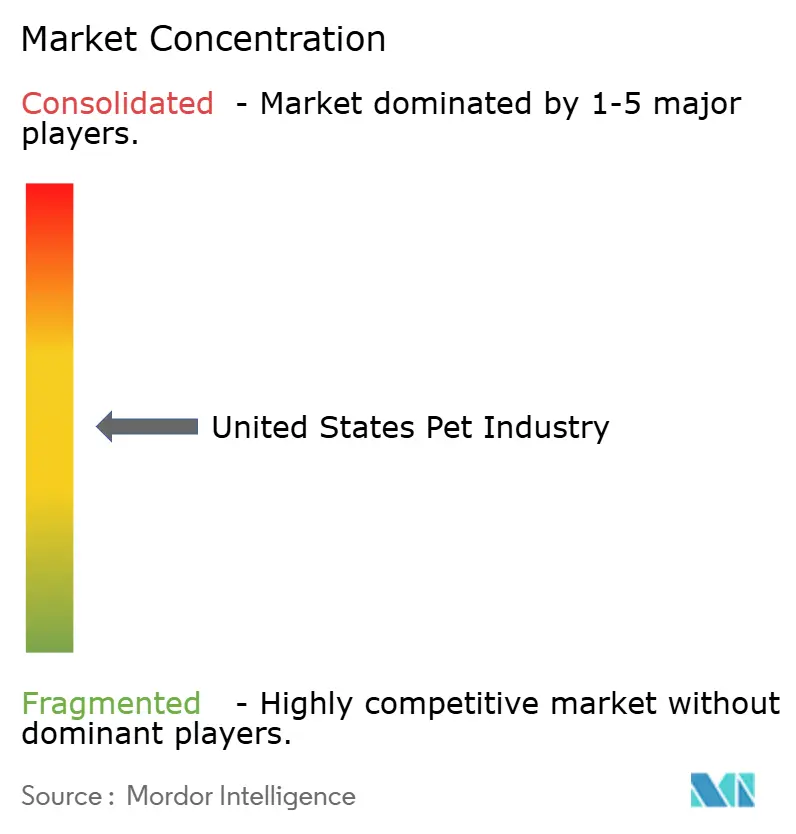
Große Markenfutterhersteller konkurrieren neben Spezial- und Frischfutterproduzenten, Händlern und Tierarztbetreibern, was den Markt mäßig fragmentiert lässt. Zu den wichtigsten Futterlieferanten gehören Mars, Incorporated, Nestlé S.A. (Purina), The J. M. Smucker Company, Colgate-Palmolive Company (Hill's Pet Nutrition Inc.) und General Mills Inc. Mars eröffnete im Mai 2025 eine 41.806 Quadratmeter große Royal Canin Trockenfutterfabrik in Lewisburg, Ohio, mit einer Kapazität, die darauf ausgelegt ist, jährlich 4 Millionen Haustiere zu versorgen. Dieser industrielle Maßstab macht Produktionsanlagen und die Fähigkeit, sie produktiv zu halten, zu bedeutenden Eintrittsbarrieren für Herausforderer, die die Reichweite etablierter Lieferanten erreichen wollen.
Im Geschäftsjahr 2025 gab Smucker an, dass Milk-Bone Peanut Buttery Bites die im Jahr 2024 eingeführten Wettbewerbsinnovationen übertrafen. Das Unternehmen gab an, dass die Einführung in diesem Geschäftsjahr zu einem zweistelligen Nettoumsatzwachstum bei weichen und zähen Milk-Bone-Hundesnacks beitrug. Der Snack wurde mit Jif-Erdnussbutter hergestellt und brachte eine der Humanlebensmittelmarken von Smucker in sein Hundesnackangebot ein. Für einen Mehrkategorienhersteller schafft die Kombination eine interne Produktentwicklungsverbindung zwischen Humanlebensmittel- und Heimtiersnackgeschäften. Die Nutzung einer bestehenden Heimtiermarke für diese Innovation kann den kommerziellen Aufwand auf das Zutatenangebot konzentrieren, anstatt eine völlig neue Marke aufzubauen.
Freshpet berichtete für das zweite Quartal 2026 über unternehmensweite Nettoumsätze von 305,6 Millionen USD, ein Anstieg von 15,5 % im Jahresvergleich, hauptsächlich aufgrund eines um 15,7 % höheren Volumens, teilweise ausgeglichen durch 0,2 % ungünstige Preis- und Mixentwicklung. Das Zertifikat des Clean Label Project vom Januar 2026 zeichnete Freshpet Select-Hundefutter und Dog Joy-Leckerlis mit seinem freiwilligen Reinheitsauszeichnung eines Drittanbieters aus. Gegenüber Herstellern wie Mars und Purina bietet diese produktspezifische Testauszeichnung Freshpet eine Grundlage für Differenzierung jenseits des Produktionsmaßstabs. Etablierte Lieferanten sehen sich folglich einem Herausforderer gegenüber, der nachgewiesene Verkaufsdynamik mit unabhängig geprüften Hundefutter- und Leckerlinangeboten kombiniert.
Marktführer der Heimtierbranche der Vereinigten Staaten
-
Mars, Incorporated
-
Nestlé S.A. (Purina)
-
The J. M. Smucker Company
-
Colgate-Palmolive Company (Hill's Pet Nutrition Inc.)
-
General Mills Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vereinigte Staaten Heimtiermarkt Unternehmen in diesem Bericht
- Mars, Incorporated
- Nestlé S.A. (Purina)
- Colgate-Palmolive Company (Hill's Pet Nutrition Inc.)
- The J. M. Smucker Company
- General Mills Inc.
- Spectrum Brands, Inc.
- BC Partners
- Petco Animal Supplies, Inc.
- Elanco Animal Health Inc.
- Freshpet Inc.
- Zoetis Inc.
- Trupanion
- Central Garden & Pet Company
- Bark, Inc.
- The Farmer's Dog, Inc.
Lesen Sie die Analyse der vereinigte staaten heimtiermarkt-Unternehmen
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen die Positionierung von Katzenfutter, wertorientiertem Hundefutter und Hundekauartikeln als unterschiedliche Wege zu den Verbraucherausgaben. Steigende Futterausgaben, eine breitere Nutzung von Basisfutter und weit verbreitete Kaufartikelkäufe schaffen unterschiedliche Produktentwicklungsentscheidungen. Für Lieferanten besteht die Chance darin, einen spezifischen Fütterungs- oder Pflegebedarf mit einem Angebot zu verbinden, das Wiederholungskäufe über verschiedene Preislagen hinweg aufrechterhalten kann.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Klarerer Wert in der Katzenernährung | Die durchschnittlichen US-amerikanischen Futterausgaben von Katzenbesitzern erreichten im Jahr 2025 337,53 USD, ein Anstieg von 9 % im Jahresvergleich | Haushalte mit Katzenbesitz | Formatspezifische Futterangebote mit klarer Portionsanleitung entwickeln | Nachweis eines differenzierten Fütterungswerts | Katzenfutterhersteller wie Nestlé S.A. (Purina) |
| Wertorientierte Hundefutterportfolios | Die Basisfutterfütterung erreichte im Jahr 2025 21 % der US-amerikanischen Hundebesitzer, ein gemeldeter Anstieg von 11 % im Jahresvergleich | Wertorientierte Hundebesitzer, einschließlich Generation Z, Millennials und Generation X | Definierte Wertstufen mit transparenter Verpackungs- und Portionsökonomie anbieten | Produktqualität zu einem Wertpreis finanzieren | Mainstream-Hundefutterhersteller wie Nestlé S.A. (Purina) |
| Zweckspezifische Hundekauartikel | Im Jahr 2025 kauften 65 % der US-amerikanischen Hundebesitzer Kauartikel, ein Anstieg von 5 % im Jahresvergleich | Hundebesitzer, die Kauartikel kaufen | Geeignete Packungsgrößen mit dokumentierten Produkteigenschaften kombinieren | Nachweis eines eigenständigen Mundgesundheitsangebots | Anbieter von Zahnpflegesnacks wie Mars, Incorporated durch GREENIES |
| Quelle: Mordor Intelligence | |||||
Wertorientierte Nachfrage und höhere Futterausgaben können bei verschiedenen Käufergruppen nebeneinander bestehen. Die zentrale Chance besteht darin, wertorientierte Hundefutterkäufe von steigenden durchschnittlichen Katzenfutterausgaben zu unterscheiden. Lieferanten können diese unterschiedlichen Kaufbedürfnisse verfolgen, ohne das Umsatzwachstum von einer einheitlichen Bewegung hin zu teurererem Futter abhängig zu machen.
Neueste Industrielle Entwicklungen in Vereinigte Staaten Heimtiermarkt
- August 2026: Nestlé Purina PetCare eröffnete eine 120.774 Quadratmeter große Trockenfutterfabrik in Batavia, Ohio, seine 24. US-amerikanische Fabrik, mit einer Investition von mehr als 550 Millionen USD.
- Mai 2026: Die US Food and Drug Administration genehmigte bedingt TriviumVets Liavium-CA1, Pregabalin-Kautabletten, zur Behandlung von Schmerzen und klinischen Anzeichen im Zusammenhang mit der Chiari-ähnlichen Malformation und Syringomyelie bei Hunden.
Vereinigte Staaten Heimtiermarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Heimtiermarkt der Vereinigten Staaten misst die jährlichen Verbraucherausgaben für Futter, Zubehör und Dienstleistungen für Begleittiere in den Vereinigten Staaten. Er wird zu Endverbraucherpreisen bewertet, die an Händler und Dienstleister, einschließlich Tierarztpraxen, gezahlt werden.
Ausschlüsse des Geltungsbereichs: Tierfutter für Nutztiere, Betriebsmittel für die kommerzielle Aquakultur, Transaktionen im Pferderennsport und tiergesundheitliche Dienstleistungen für Nutztiere sind ausgeschlossen.
Segmentierungsübersicht
- Nach Tierart
- Hund
- Katze
- Andere Haustiere
- Nach Produkttyp
- Futter
- Trockenes Kibble
- Nass-/Dosenfutter
- Frisch-/Tiefkühlfutter
- Leckerlis und Kauartikel
- Nahrungsergänzungsmittel
- Zubehör
- Pflege und Hygiene
- Spielzeug und Beschäftigung
- Schlafplätze und Lebensraum
- Sonstiges Zubehör
- Dienstleistungen
- Tierärztliche Versorgung
- Versicherung
- Tier-Boarding und Tagesbetreuung
- Training und Verhaltenstherapie
- Futter
- Nach Vertriebskanal
- Supermärkte / Hypermärkte
- Großmärkte / Mitgliederclubs
- Fachgeschäfte für Heimtierbedarf
- Tierarztpraxen
- Online-Händler
- Direktverbrauchermarken
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research nutzt öffentliche Erkenntnisse der American Pet Products Association, wie ihre jährlichen Branchenausgabenschätzungen und Besitzerumfragen, um Ausgabenkategorien, Besitzmuster und Verbraucherverhalten zu etablieren. GlobalPETS-Berichte über die Umfrageergebnisse der Vereinigung, Praxisforschung der Veterinary Management Groups und begutachtete Arbeiten in Frontiers in Veterinary Science helfen dabei, Online-Käufe, klinische Kapazitäten und den Haushaltszugang zur Versorgung in den Vereinigten Staaten zu interpretieren.
Unternehmenseinreichungen, Investorenmaterialien, seriöse Wirtschaftspresse und relevante öffentliche Regulierungsmaterialien liefern ergänzende Überprüfungen der Aktivitäten von Händlern, Herstellern und Dienstleistern sowie der Änderungen, die den Markt betreffen. Diese genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Die Primärforschung umfasst US-amerikanische Heimtierfutter- und Zubehörhersteller, Händler, Tierarztanbieter, Versicherer und andere Begleittierdienstleistungsunternehmen, wobei die Befragten für Marktstrategie, Kategorieoperationen, Vertriebskanäle oder Finanzen verantwortlich sind. Diskussionen testen Interpretationen aus Sekundärquellen zu Verbraucherausgaben, Kanalklassifizierung, Preis- und Volumenänderungen sowie Dienstleistungsgebührenabdeckung und klären Lücken, wo Unternehmensberichte Heimtier- und Nicht-Heimtieraktivitäten kombinieren. Analysten triangulieren Schätzungen über Befragtenperspektiven und unabhängige veröffentlichte Belege, dokumentieren ungelöste Unterschiede und untersuchen diese, bevor sie Prognoseeingaben festlegen.
Verteilung der Befragten der Primärforschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 50 % | Funktions- / Bereichsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die gesamten US-amerikanischen Verbraucherausgaben aus einer Top-down-Perspektive auf Begleittier-Käufe und Dienstleistungsgebühren und überprüft dann ausgewählte Gesamtwerte anhand von Lieferanten- und Kanalbelegen sowie stichprobenartig ermittelten durchschnittlichen Verkaufspreisen multipliziert mit geschätzten Verkaufsvolumina. Haushalts-Heimtierbesitz und Artenverteilung fließen in die Tierartallokation ein, während Ausgaben für Futter, Zubehör und Dienstleistungen, Durchschnittspreise, Kaufhäufigkeit, Tierarztnutzung sowie Online- und Ladenkaufmuster die Produkt- und Kanalanteile informieren. Segmentwerte werden aus den besten verfügbaren Kategorieumsatz- und Haushaltsausgabenbelegen aufgebaut und mit dem Gesamtwert abgestimmt, sodass jede Transaktion einmal gezählt wird. Händlerumsätze und Herstellererlöse für denselben Artikel werden nicht addiert.
Prognosen verwenden multivariate Regression, wo Ausgaben interpretierbare Verbindungen zu Besitz, Preisen und Pflegenutzung aufweisen, mit Szenarioanalysen für Änderungen wie Haushaltsbudgetdruck, Versicherungsaufnahme und tierärztliche Kapazität. Die Wertprognose spiegelt sowohl gekaufte Mengen als auch Preis- und Kategoriemix wider, während selektive Volumenprüfungen Mengenänderungen von Preisbewegungen unterscheiden. Primärexperten überprüfen die Richtung und praktische Plausibilität einzelner Treiber und Segmentprognosen. Wo Kategoriedaten oder Unternehmensoffenlegungen Kategorien kombinieren, verwenden Analysten Belege aus benachbarten Jahren, transparente Anteile und begrenzte Annahmen und testen diese Annahmen dann gegen den Gesamtwert und verfügbare Kanal- oder Lieferantenzusammenfassungen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Haushaltsausgaben, Verbandsstatistiken, Unternehmensoffenlegungen sowie Kanal- oder Dienstleistungsindikatoren und überprüfen, ob jede Quelle Verbraucherverkäufe oder Gebühren innerhalb der US-amerikanischen Grenze misst. Sie untersuchen Ausreißer, Kategoriebewegungen, Quelljahresunterschiede und Abweichungen zwischen dem Marktgesamtwert und selektiven Lieferanten- oder Kanalprüfungen und dokumentieren dann Abstimmungen durch Analysten-Review vor der Freigabe. Analysten nehmen erneut Kontakt zu relevanten Befragten auf, wenn Definitionen in Konflikt stehen oder eine neue Offenlegung einen Eingabewert wesentlich ändert. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Marktereignissen überprüft und vor der Lieferung einer neuen Validierungsprüfung unterzogen.
Vergleich der Marktgrößenbestimmung des Heimtiermarkts der Vereinigten Staaten durch Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Heimtiermarkt der Vereinigten Staaten misst die jährlichen Verbraucherausgaben für Futter, Zubehör und Dienstleistungen für Begleittiere in den Vereinigten Staaten.
Wesentliche Treiber von Abweichungen umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Das Modell schätzt die gesamten US-amerikanischen Verbraucherausgaben aus einer Top-down-Perspektive auf Begleittier-Käufe und Dienstleistungsgebühren und überprüft dann ausgewählte Gesamtwerte anhand von Lieferanten- und Kanalbelegen sowie stichprobenartig ermittelten durchschnittlichen Verkaufspreisen multipliziert mit geschätzten Verkaufsvolumina.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 176,5 Milliarden USD (2027) | |
| Branchenverband A | 158 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 10,5 % unter dem Wert dieses Berichts für 2027 von 176,5 Milliarden USD, 2 Jahre später. Die Schätzung misst die Ausgaben von 2025, zwei Jahre vor dem Wert des Berichts für 2027. |
| Globale Unternehmensberatung B | 158 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 10,5 % unter dem Wert dieses Berichts für 2027 von 176,5 Milliarden USD, 2 Jahre später. Die Schätzung misst die Ausgaben von 2025, zwei Jahre vor dem Wert des Berichts für 2027. |
Die Analysten von Mordor Intelligence triangulieren Haushaltsausgaben, Verbandsstatistiken, Unternehmensoffenlegungen sowie Kanal- oder Dienstleistungsindikatoren und überprüfen, ob jede Quelle Verbraucherverkäufe oder Gebühren innerhalb der US-amerikanischen Grenze misst.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Heimtiermarkt der Vereinigten Staaten und wie ist der Wachstumsausblick?
Der Markt wird für 2027 auf 176,5 Milliarden USD geschätzt und soll bis 2032 auf 235,1 Milliarden USD wachsen, bei einem CAGR von 5,9 % im Zeitraum 2027–2032.
Welche Kräfte treiben die Heimtierbetreuungsausgaben in den USA an?
Personalisierte Fütterung, kanalübergreifendes Kaufverhalten und die Akzeptanz von Versicherungen unterstützen die Nachfrage. Im Jahr 2025 kauften 19 % der US-amerikanischen Hundebesitzer Futter in Lebensmittelqualität für Menschen.
Welche Tierart führt bei den Verbraucherausgaben?
Hunde machten im Jahr 2026 59,7 % der Ausgaben aus. Katzen sollen im Zeitraum 2027–2032 mit einem CAGR von 7,3 % wachsen.
Welche Unternehmen sind wesentliche Heimtierfutterwettbewerber?
Mars, Incorporated und Nestlés Purina-Geschäft gehören zu den wichtigsten Heimtierfutterlieferanten.
Was könnte den Ausblick für die Heimtierbetreuung einschränken?
Preisdruck und begrenztes tierärztliches Personal können Ausgaben und Pflegekapazitäten einschränken. Die Umfrage der Association for Pet Obesity Prevention aus dem Jahr 2025 ergab, dass 40 % der Tierbesitzer kostenbezogene Änderungen in der Heimtierbetreuung berichteten.
Wie unterscheidet sich die Heimtierbetreuungsaktivität an verschiedenen US-amerikanischen Standorten?
Die durchschnittlichen monatlichen Ausgaben für Heimtiergeschäfte und Tierarztbesuche im Großraum Seattle übertrafen den US-amerikanischen Durchschnitt in Bank of America-Kartendaten für Januar bis April 2025 um mehr als 30 %. Austin, Texas, erhielt im März 2026 ein größeres Tierkrankenhaus.