
Tierpflegemarkt Größe und Marktanteil
Tierpflegemarktsanalyse von Mordor Intelligence
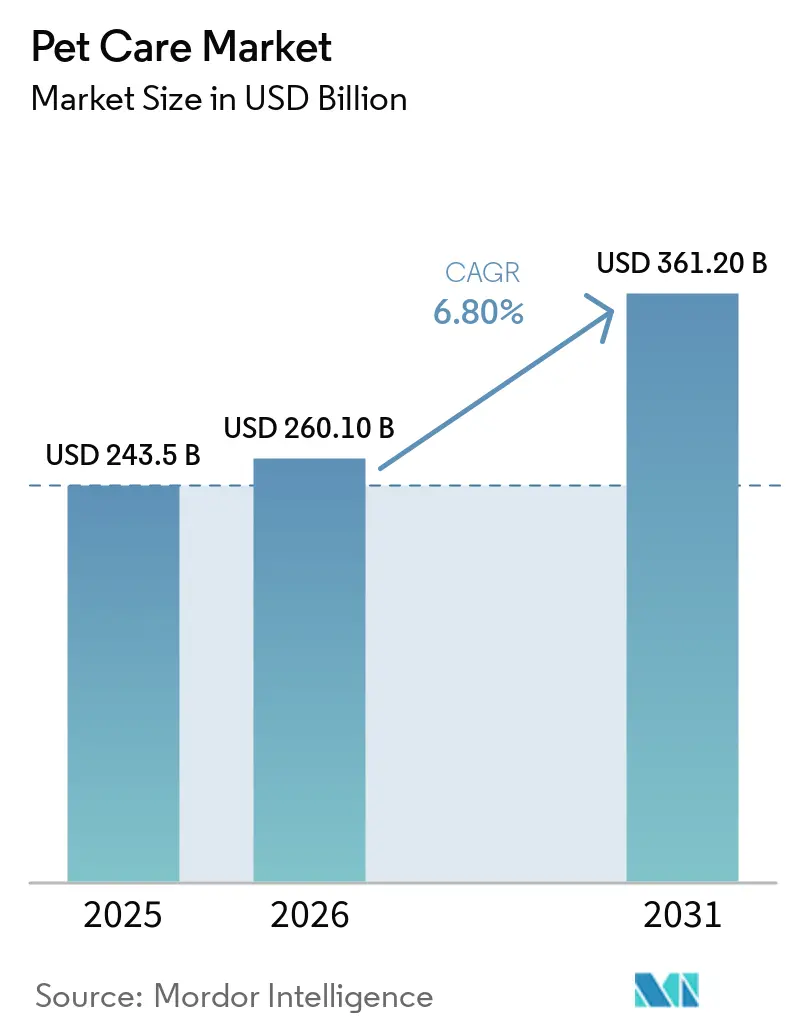
Die Größe des Tierpflegemarkts wird voraussichtlich von 260,1 Milliarden USD im Jahr 2026 und 277,8 Milliarden USD im Jahr 2027 auf 377,9 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 6,35 % verzeichnen.
Das Engagement der Tierhalter für das Wohlbefinden ihrer Tiere stützt die Ausgabenbereitschaft, während selektives Upgrading die Erschwinglichkeit als zentrales Element von Premium-Angeboten beibehält. In den Vereinigten Staaten eröffnen digitales Einkaufen und etablierte Kundenbeziehungen den Lieferanten breitere Zugangswege zu diesen Käufern. Frische Diäten, Investitionen in die Fertigung und Produkte mit spezifisch zugelassenen klinischen Anwendungen erweitern die Möglichkeiten der Lieferanten, diese Bedürfnisse zu bedienen. Materialkosten und die Umsetzung von Kennzeichnungsvorschriften schränken ein, wie leicht Lieferanten diese Fähigkeiten in erschwingliche Produkte umwandeln können. Wachstum begünstigt daher Lieferanten, deren frische, klinische oder digitale Angebote einen dokumentierten Fütterungs- oder Pflegenutzen aufweisen, da selektives Upgrading bedeutet, dass Tierhalter nur dann mehr zahlen, wenn dieser Nutzen sichtbar ist.
Wichtigste Erkenntnisse des Berichts
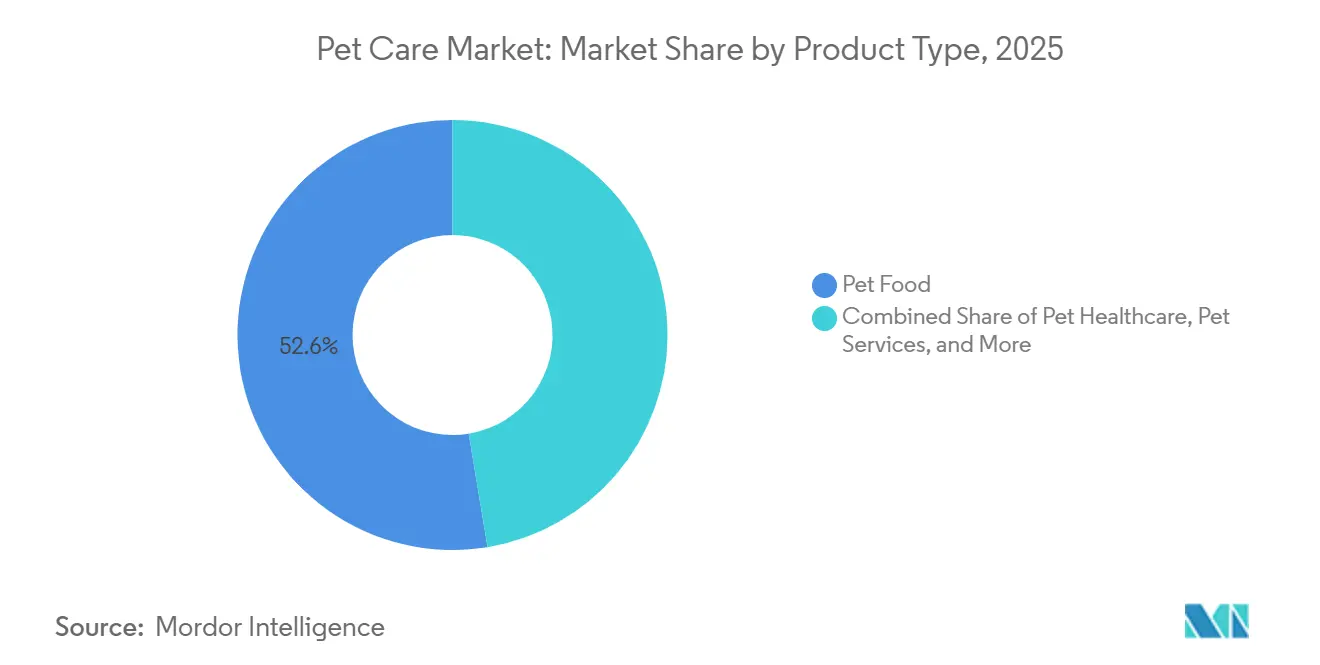
- Nach Produkttyp hielt Tiernahrung im Jahr 2026 einen Marktanteil von 52,37 % am Tierpflegemarkt, während Tierpflegeservices mit einem CAGR von 7,75 % zwischen 2027 und 2032 am schnellsten wachsen sollen.
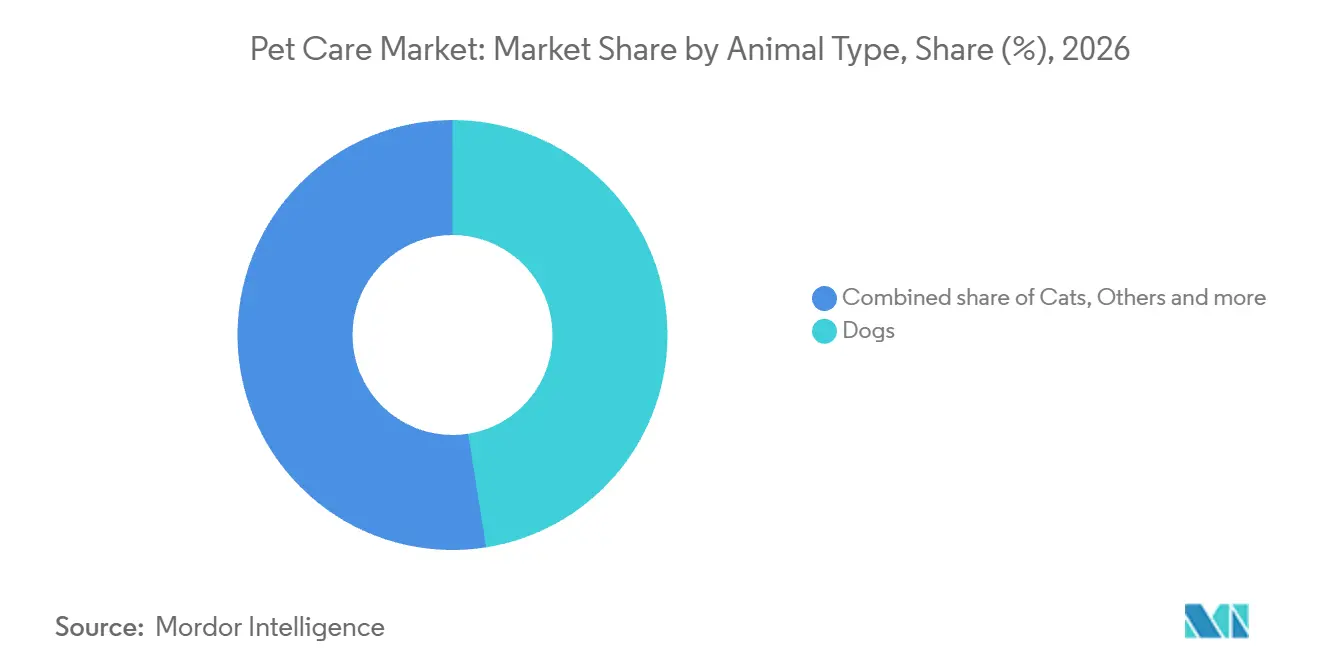
- Bei den Tiertypen repräsentierten Hunde im Jahr 2026 einen Marktanteil von 47,5 % am Tierpflegemarkt, wobei Katzen mit einem CAGR von 8 % zwischen 2027 und 2032 das am schnellsten wachsende Segment sein sollen.
- Bei den Vertriebskanälen entfiel im Jahr 2026 ein Anteil von 71,74 % des Branchenumsatzes auf den stationären Einzelhandel, während der Online-Einzelhandel mit einem CAGR von 11,3 % zwischen 2027 und 2032 am schnellsten wachsen soll.
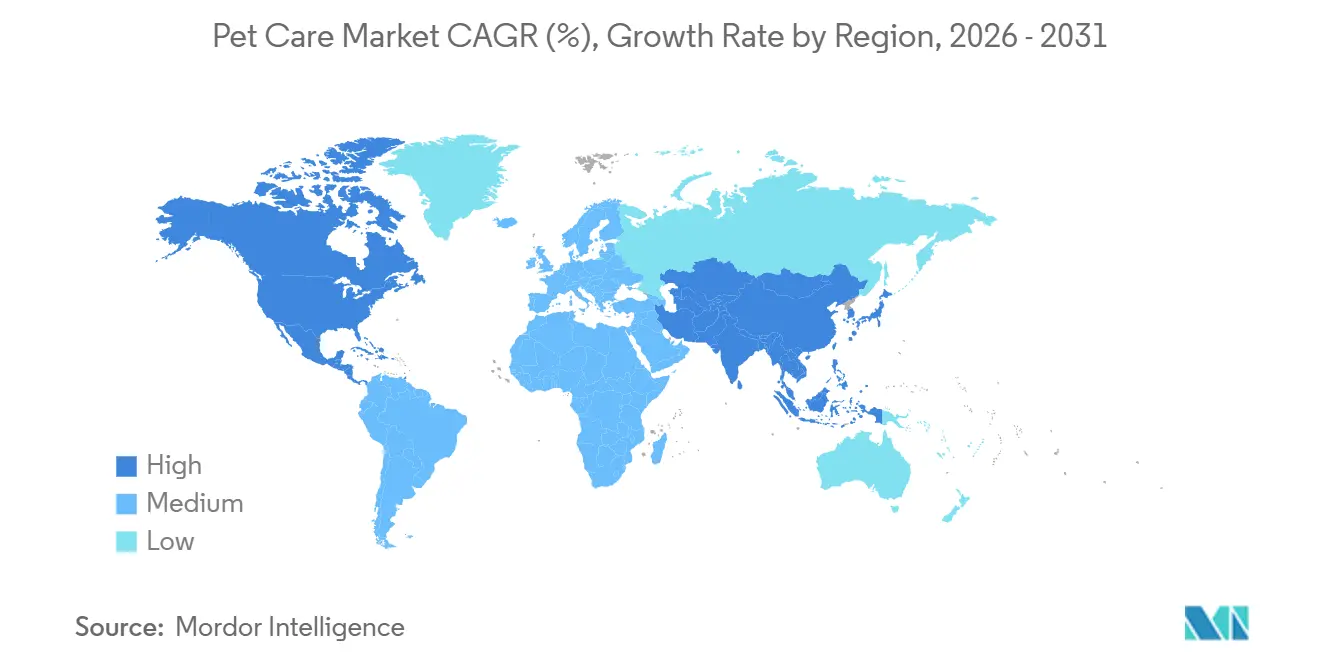
- Geografisch führte Nordamerika mit einem Anteil von 33,1 % am Branchenumsatz im Jahr 2026, und Asien-Pazifik soll mit einem CAGR von 9,1 % zwischen 2027 und 2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vermenschlichung von Haustieren und Premiumisierung | +2.3% | Vereinigte Staaten und Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Wachsende Haustierhaltung bei Millennials und der Generation Z | +1.65% | In den gesamten Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Online-Einzelhandel und Autoship-Expansion | +1.8% | In den gesamten Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Präventive Versorgung und Versicherungsabschlüsse | +1.25% | In ganz Nordamerika | Mittelfristig (2–4 Jahre) |
| Korporatisierung von Tierkliniken und Cross-Selling von Pflegeplänen | +0.7% | Im gesamten Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Zulassung neuartiger Proteine und funktioneller Inhaltsstoffe | +0.60% | In den gesamten Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vermenschlichung von Haustieren und Premiumisierung
Tierhalter, die das Wohlbefinden ihrer Tiere dem eigenen gleichstellen, bilden eine Nachfragebasis für Pflegeangebote, die auf bedeutsamen Gesundheitsvorteilen basieren. Elanco befragte vom 29. bis 31. Mai 2026 1.409 US-amerikanische Tierhalter. Unter den Befragten betrachteten 88 % das Glück und Wohlbefinden ihres Tieres als ebenso wichtig wie ihr eigenes, während 31 % in den vorangegangenen 3 Monaten höhere Ausgaben für Tiergesundheit und -wohlbefinden meldeten. Der berichtete Ausgabenanstieg trotz steigender Lebenshaltungskosten deutet darauf hin, dass gesundheitsorientierte Angebote die Nachfrage aufrechterhalten können, wenn Haushalte sparen. In der UK-Umfrage von Johnsons Veterinary Products vom März 2026 kümmerten sich 58 % mehr um das Wohlbefinden ihres Tieres als um ihr eigenes, ähnlich wie 59 % im Jahr 2022 bei einer vergleichbaren Aussage, was auf eine stabile Basis für Gesundheitsausgaben hindeutet.
Wachsende Haustierhaltung bei Millennials und der Generation Z
Jüngere Tierhalter können die Nachfrage ausweiten, ohne dabei durchgängig einen Premium-Ansatz bei der Tierpflege zu verfolgen. Im Jahr 2025 repräsentierte die Generation Z 22 % der US-amerikanischen Katzenhalter, ein Anstieg von 10 % gegenüber dem Vorjahr.[1] Die Umfrageergebnisse der American Pet Products Association (APPA) aus dem Jahr 2025 beschrieben diese Tierhalter als Kombination aus wertorientierten Grundprodukten und gezielten Premium-Käufen, die wahrgenommene Gesundheits-, Wohlbefindens- oder Bereicherungsvorteile bieten. Für Lieferanten unterstützt diese Kombination ein erschwingliches Kernsortiment neben ausgewählten Ergänzungen, deren Zweck die Tierhalter erkennen können. Die kommerzielle Konsequenz ist die Notwendigkeit, sowohl routinemäßige Erschwinglichkeit als auch selektives Upgrading innerhalb derselben Kundenbeziehung zu bedienen, anstatt eine größere jüngere Tierhalter-Basis mit der Bereitschaft gleichzusetzen, für jeden Kauf mehr zu zahlen.
Online-Einzelhandel und Autoship-Expansion
Der Online-Zugang erweitert den Pool erreichbarer Tierhalter, während Autoship eine dauerhafte Kundenbeziehung verankern kann. Die APPA-Umfragedaten zeigten, dass 53 % der amerikanischen Tierhalter im Jahr 2025 online einkauften, der höchste Anteil seit 4 Jahren. Chewys Autoship-Kundenumsätze stiegen im Jahresvergleich um 9,3 % auf 2,82 Milliarden USD in den 13 Wochen bis zum 2. August 2026. Diese Kennzahl umfasst Käufe außerhalb des Programms von Kunden, die in den vorangegangenen 364 Tagen eine Autoship-Bestellung aufgegeben haben. Für eine Marke, die bei einem Online-Händler gelistet ist, erstreckt sich die kommerzielle Möglichkeit auf den gesamten Warenkorb eines Autoship-Haushalts, einschließlich ergänzender Käufe neben geplanten Bestellungen.
Präventive Versorgung und Versicherungsabschlüsse
Eine größere versicherte Tierbasis kann dazu beitragen, dass abgedeckte Behandlungen weniger von der Fähigkeit des Tierhalters abhängen, eine einzelne Tierarztkostenrechnung zu tragen. Die North American Pet Health Insurance Association (NAPHIA) meldete 7,6 Millionen versicherte Tiere in Nordamerika zum Ende des Jahres 2025. Das war ein Anstieg von 8,5 % gegenüber 7,03 Millionen zum Ende des Jahres 2024. Diese Ausweitung verbreitert die Population, für die Behandlungsentscheidungen neben der unmittelbaren Haushaltszahlung auch eine Versicherungserstattung einbeziehen können. Für Tierärzte kann die Erstattung die Eigenkosten eines eingeschriebenen Tierhalters für eine abgedeckte Behandlung senken und so die Nachfrage nach Besuchen und Behandlungsausgaben in einer größeren versicherten Population stützen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Rohstoff- und Verpackungskosten | -0.8% | Vereinigte Staaten, Australien, Tschechische Republik, Italien und Niederlande | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der Kennzeichnungs- und Anforderungskonformität | -0.5% | Bundesstaat Washington | Mittelfristig (2–4 Jahre) |
| Mangel an Tierärztlichem Fachpersonal | -0.35% | Im gesamten Vereinigten Königreich | Langfristig (≥ 4 Jahre) |
| Kühlketten- und letzte-Meile-Wirtschaftlichkeit für Frischdiäten | -0.2% | In den gesamten Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohstoff- und Verpackungskosten
Die Volatilität der Materialkosten schränkt ein, wie viel von der Marge eines Tiernahrungslieferanten erschwingliche Preise und kommerzielle Expansion unterstützen kann. Im zweiten Quartal 2026 verursachten deutlich höhere Roh- und Verpackungsmaterialkosten einen Rückgang der Bruttogewinnmarge von Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company) um 290 Basispunkte im Jahresvergleich.[2] Ein Margenrückgang dieser Größenordnung lässt einem Ernährungslieferanten weniger Spielraum, die Regalpreise zu halten und gleichzeitig Wachstum zu finanzieren. Colgate-Palmolive führte im selben Quartal einen Margengewinn von 300 Basispunkten bei Hill's auf seine Kosteneinsparungsinitiativen zur Wachstumsfinanzierung zurück, was den Druck teilweise ausglich. Der Einsparungsbeitrag entsprach in diesem Quartal in etwa dem Materialkostendruck, sodass der Schutz gegen diesen Druck davon abhängt, dass Kostenprogramme vergleichbare Gewinne erzielen.
Verschärfung der Kennzeichnungs- und Anforderungskonformität
Änderungen der erforderlichen Kennzeichnungsinhalte können die Ressourcen eines Tiernahrungsherstellers von der Sortimentserweiterung hin zur Compliance-Arbeit umlenken. Washingtons Kennzeichnungsvorschrift für Tiernahrung, die am 7. Juli 2025 in Kraft trat, übernahm aktualisierte Kennzeichnungsanforderungen und Definitionen und räumte Herstellern einen Ermessensspielraum bei der Durchsetzung für die Umsetzung der Änderungen ein.[3] Die Umsetzungsaufgabe betrifft sowohl die dargestellten Informationen als auch die verwendete Terminologie für Tier- und Spezialtierfutter. Hersteller, die in diesem Zuständigkeitsbereich tätig sind, stehen daher vor einem Koordinationsproblem zwischen dem Etikettendesign und den Produkten, die sie verkaufen möchten. Die Etiketten-Neugestaltungsarbeit fällt daher auf jede betroffene Tier- und Spezialtierfutterlinie, die in Washington verkauft wird, und konkurriert mit neuen Produkteinführungen um dieselben Verpackungs- und Regulierungsressourcen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Nahrungsmittelskala trifft auf breiteren ServicezugangTiernahrung hatte im Jahr 2026 einen Anteil von 52,37 % am Tierpflegemarkt. Freshpet, Inc., ein Hersteller von frischer Tiernahrung, meldete für 2025 einen Nettoumsatz von 1,1 Milliarden USD, ein Anstieg von 13 % gegenüber 2024. Seine Haushalts-Penetrationskennzahl, basierend auf Numerator-Paneldaten, erreichte in den 12 Monaten bis zum 28. Juni 2026 15,9 Millionen US-Haushalte, ein Anstieg von etwa 0,8 Millionen im Jahresvergleich. Das Umsatzergebnis belegt die kommerzielle Größenordnung eines Frischfutterherstellers, während die Haushaltspenetration die Breite der Akzeptanz misst. Das Wachstum dieser Haushaltsbasis unterstützt Frischfutter als ein auf Formatakzeptanz ausgerichtetes Geschäft und gibt Herstellern einen Expansionsmechanismus jenseits von Verkaufspreisänderungen.
Tierpflegeservices sollen das am schnellsten wachsende Segment sein und zwischen 2027 und 2032 einen CAGR von 7,75 % verzeichnen. Im April 2026 beschrieb PetSmart LLC (BC Partners) einen professionellen Pflegesalon in jedem Geschäft seines US-amerikanischen, puerto-ricanischen und kanadischen Filialnetzes. Das Unternehmen bietet außerdem Trainingskurse, Doggie Day Camp und PetsHotel-Unterkunft an vielen Standorten an. Die Kombination aus Produkteinzelhandel mit Pflege, Training und Unterkunft schafft die Möglichkeit, Serviceeinnahmen aus einer etablierten Kundenbeziehung zu erzielen. Jeder Service fügt eine separate Transaktion über den Produktkauf hinaus hinzu.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Tiertyp:
Hundeausgaben und Katzenhaltung schaffen unterschiedliche WachstumspfadeHunde repräsentierten im Jahr 2026 einen Marktanteil von 47,5 % am Tierpflegemarkt. Im Jahr 2025 hielten 71 Millionen US-Haushalte Hunde, laut dem APPA-Hundebericht 2026. Tierärztliche Versorgung machte 2025 29 % der Ausgaben von US-amerikanischen Hundehaltern aus, während Futter 27 % ausmachte. Das größte Segment kombiniert daher eine breite Halterbasis mit erheblichen Ausgaben sowohl für Fütterung als auch für klinische Versorgung und gibt Lieferanten unterschiedliche Möglichkeiten, denselben Haushalt zu bedienen. Da tierärztliche Versorgung in dieser US-Umfrage die Futterausgaben bei Hundehaltern übersteigt, greifen klinikgebundene Produkte und Dienstleistungen auf die größte einzelne Ausgabenkategorie zurück.
Katzen sollen das am schnellsten wachsende Segment sein, mit einem CAGR von 8 % zwischen 2027 und 2032. APPA meldete für 2025 53 Millionen US-Haushalte mit Katzen, ein Anstieg von 5 % gegenüber 2024. Die durchschnittlichen Futterausgaben unter US-amerikanischen Katzenhaltern erreichten 2025 337,50 USD, ein Anstieg von 9 % im Jahresvergleich. US-Haushalte mit 3 oder mehr Katzen stiegen 2025 ebenfalls um 7 % im Jahresvergleich. Der Anstieg bei Mehrkatzen-Haushalten fügt einen eigenständigen Fütterungsbedarf in bestehenden Haushalten hinzu und erweitert die Ernährungsmöglichkeit über die Gewinnung von Erstbesitzern hinaus.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Filialexpansion ergänzt die digitale KundenreichweiteDer stationäre Einzelhandel war das größte Segment mit einem Anteil von 71,74 % am Gesamtumsatz im Jahr 2026. Fressnapf | Maxi Zoo eröffnete im zweiten Quartal 2026 53 Filialen und brachte sein Filialnetz auf 2.964 Standorte. Das Unternehmen identifizierte Frankreich, Italien und Polen als Schlüsselmärkte für diese Eröffnungen. Die Expansion fügt physische Regalstandorte in diesen wichtigen nationalen Märkten hinzu. Marken, die eine Platzierung in den neuen Filialen sichern, erhalten persönlichen Zugang zu Käufern dort, was die physische Sortimentsplatzierung zu einem konkreten Hebel für die geografische Expansion macht.
Der Online-Einzelhandel soll das am schnellsten wachsende Segment sein und zwischen 2027 und 2032 einen CAGR von 11,3 % verzeichnen. Chewy meldete zum Quartalsende am 2. August 2026 21,7 Millionen aktive Kunden, ein Anstieg von 3,8 % im Jahresvergleich. Die Kennzahl erfasst Kunden, die in den vorangegangenen 364 Tagen aktiv waren, und umfasste etwa 43.000 SmartPak-Kunden, während Ergänzungen im Zusammenhang mit der Übernahme von Modern Animal ausgeschlossen wurden. Das Unternehmen bedient Käufer über Websites und mobile Anwendungen. Der Anstieg aktiver Käufer stärkt den kommerziellen Fall für den digitalen Vertrieb, noch bevor ein Anstieg der Ausgaben pro Käufer eintritt.
Geografische Analyse
Tierpflegemarkt Nordamerika
Nordamerika hatte im Jahr 2026 einen Anteil von 33,1 % am Tierpflegemarkt. Die APPA-Umfrage 2025 zählte 95 Millionen US-Haushalte mit mindestens einem Haustier. Am 20. März 2025 eröffnete ADM Animal Nutrition ein Werk in Yecapixtla, Mexiko, mit 3 Produktionslinien für Nasshunde- und Katzenfutter nach einer Investition von 39 Millionen USD. Es ist das erste Werk in Mexiko, das ausschließlich für Nasshunde- und Katzenfutter bestimmt ist, sodass die Investition formatspezifische Produktionskapazität innerhalb der Region hinzufügt. Neben der US-amerikanischen Haustierhalterbasis zeigt dies, dass die Region mit dem größten Marktanteil eine erhebliche Halternachfrage mit neuer spezialisierter Nassfutterproduktion in Mexiko verbindet.
Tierpflegemarkt Asien-Pazifik
Asien-Pazifik soll die am schnellsten wachsende Region sein und zwischen 2027 und 2032 einen CAGR von 9,1 % verzeichnen. Chinas städtische Hunde- und Katzenpopulation erreichte 2025 126 Millionen, ein Anstieg von 1,8 % gegenüber 2024. Steigende Ausgaben pro Tier stützten das Marktwachstum des städtischen chinesischen Hunde- und Katzenmarkts von 4,1 % im Jahresvergleich im Jahr 2025 und unterschieden die Expansion der Tierpopulation von den Ausgaben für die Pflege jedes einzelnen Tieres. Dieser Mechanismus gibt Lieferanten einen Weg zu höheren Umsätzen durch tiefere Pflegeausgaben bei bestehenden städtischen Haltern, selbst bei moderatem Wachstum der Tieranzahl.
In Südamerika wurde erwartet, dass reiner E-Commerce laut der ABEMPET-Prognose 2026, basierend auf Daten des ersten Quartals, 38,5 % der Online-Tierverkäufe Brasiliens ausmachen wird. In Europa bediente die Musti Group zum Jahresende 2025 1,9 Millionen Kunden über 497 Filialen in Finnland, Schweden, Norwegen und den baltischen Ländern, mit Pflegeservices an ausgewählten Standorten. Im Nahen Osten erfordert Omans geplanter Lizenzierungsweg für Tierpflegeservices ein Miet- oder Grundstückseigentumsdokument, eine Gewerbeanmeldung und eine Katasterzeichnung. In Afrika ergab Südafrikas Allgemeine Haushaltserhebung 2025, dass Hunde- und Katzenhaltung häufiger in wohlhabenderen Haushalten vorkommt. Die Einstiegsbedingungen unterscheiden sich je nach Land, von Online-Spezialisten in Brasilien und Filialnetzen mit ausgewählten Services in den nordischen Ländern und im Baltikum bis hin zu einem ausstehenden Lizenzierungsweg in Oman und wohlstandsgebundener Tierhaltung in Südafrika.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden hinsichtlich der Vorschriften verglichen, denen Hersteller von verpacktem Hunde- und Katzenfutter und ihre Importkanäle gegenüberstehen. Die Bewertungen beurteilen den administrativen Markteintritt und die laufende Compliance aus dieser Lieferantenperspektive. Der Vorschlag der FDA vom 11. August 2026 würde, sofern er finalisiert wird, freiwillige Mitteilungen über allgemein als sicher anerkannte Substanzen (GRAS) durch obligatorische Mitteilungen für abgedeckte Verwendungen ersetzen, vorbehaltlich Ausnahmen und vorübergehender Vereinfachungen für bestimmte Substanzen, die sich bereits im zwischenstaatlichen Handel befinden. Das vorgeschlagene Inkrafttreten liegt 60 Tage nach der Veröffentlichung einer endgültigen Regel, mit Compliance 18 Monate nach diesem Datum.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Vereinigtes Königreich | Japan | Saudi-Arabien | Südafrika |
|---|---|---|---|---|---|---|
| Zuständige Behörde | FDA | Ministerium für Landwirtschaft und Viehzucht (MAPA) | Lokale Behörden in England, Wales und Nordirland | Ministerium für Landwirtschaft, Forstwirtschaft und Fischerei sowie Ministerium für Umwelt | Saudi-Arabische Behörde für Lebensmittel und Arzneimittel (SFDA) | Registrar gemäß Gesetz 36 |
| Wesentliche Instrumente oder Ausrichtung | 21 CFR Teil 507; vorgeschlagene GRAS-Mitteilungen für abgedeckte Verwendungen, vorbehaltlich Ausnahmen | Mykotoxin-Grenzwerte für Hunde- und Katzenfutter, ausgenommen kaubare Lebensmittel, Kauartikel, halbfeuchte Lebensmittel und Milch/Milchersatzprodukte | Aktivitätsabhängige Registrierung oder Genehmigung von Futtermittelbetrieben | Benachrichtigung und Aufzeichnungspflicht gemäß dem Tierfuttersicherheitsgesetz | Lizenzierung des nationalen Futterregistrierungssystems und Produktregistrierung vor dem Handel | Registrierung gemäß Gesetz 36 und Importverfahren |
| Kommerzielle Auswirkung | Lebensmittelsicherheitskontrollen für abgedeckte Tierfutterbetriebe | Betriebsregistrierung; abgedeckte Produkte über den Grenzwerten sind für den tierischen Gebrauch oder Verzehr ungeeignet | Betriebsaktivitäten bestimmen den Registrierungs- oder Genehmigungsweg | Hersteller/Importeure benachrichtigen und führen Aufzeichnungen; Händleraufzeichnungen schließen Einzelhändler aus | Registrierung vor dem Handel sowie Versanddokumentation und anwendbare Freigabestandards | Ein Registrierungszertifikat kann Tierfutterimporte ohne separate Importgenehmigung autorisieren |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Hoch | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfend | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||||
Die US-amerikanischen Lebensmittelsicherheitskontrollen und der potenzielle neue Benachrichtigungsschritt rechtfertigen eine mittlere Attraktivität und eine verschärfende Ausrichtung für Lieferanten, die abgedeckte Substanzen einführen. Die aktivitätsabhängige Registrierung oder Genehmigung in England, Wales und Nordirland unterstützt die Kontinuität im Vereinigten Königreich, während Japans fortlaufender Benachrichtigungs- und Aufzeichnungsweg einen leichteren administrativen Einstiegsmechanismus bietet. Brasiliens mittlere Bewertung spiegelt die Betriebsregistrierung und die Kontaminantenkontrollarbeit wider, wobei die Kontinuität auf den am 1. Juli 2026 in Kraft getretenen Grenzwerten basiert. Die AFNR-Lizenzierung von Futtermittelimporteuren, Betrieben und Produkten in Saudi-Arabien sowie inhaltsstoffabhängige Versandzertifikate unterstützen eine mittlere Attraktivität, während Südafrikas fortlaufender zertifikatsbasierter Importweg eine mittlere Attraktivität und keine Änderung unterstützt.
Wertschöpfungskettenstufen
Herstellung, Einzelhandelsvertrieb und klinische Versorgung werden danach verglichen, wie Lieferanten Einnahmen erzielen und wo betriebliche Einschränkungen entstehen. Im Geschäftsjahr 2025 kooperierte Chewy mit etwa 4.000 Marken der Tierbranche und bot über seine Websites und mobilen Anwendungen etwa 190.000 Produkte und Dienstleistungen an. Diese Sortimentsgröße zeigt, warum der Einzelhandel Lieferantenkoordination und Fulfillment-Kapazität erfordert, während Herstellung und klinische Versorgung von unterschiedlichen Betriebsanlagen abhängen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Tiernahrungsherstellung | Tiernahrungshersteller wie Freshpet, Inc. und Nestlé Purina PetCare Company (Nestlé S.A.) | Tiernahrungsverkäufe | Risiko, dass das Wachstum Freshpets geplante eigene oder Auftragskapazität übersteigt | Kapazitätserweiterungen an die Nachfrage anpassen und Auftragsfertigungsoptionen beibehalten |
| Produkteinzelhandel und Fulfillment | Tierhändler wie Chewy und PetSmart LLC (BC Partners) | Einzelhandelsproduktverkäufe | Abstimmung der Sortimentsbreite mit lokalisierter Lieferfähigkeit | Lokales Fulfillment und Bestandszuteilung mit Lieferverpflichtungen abstimmen |
| Tierärztliche Versorgungserbringung | Tierklinikbetreiber wie Chewy | Beratungs- und Behandlungsgebühren | Koordinierung der Expansion der klinischen Versorgung mit einem Produkteinzelhandelsgeschäft | Klinische Kapazität separat von der Produktnachschubplanung planen |
| Quelle: Mordor Intelligence | ||||
Chewy meldete im Geschäftsjahr 2025 eine Fulfillment-Kapazität, um über 80 % der US-Bevölkerung über Nacht und fast 100 % innerhalb von 2 Tagen zu bedienen. Chewy schloss am 21. Mai 2026 die Übernahme der Tierärzteplattform Modern Animal ab. Am 10. Juni 2026 teilte Chewy mit, dass 29 Modern Animal-Kliniken sein Chewy Vet Care-Netzwerk von 18 zum Ende des vorherigen Geschäftsjahres auf 47 Kliniken erweitert hatten. Die Kombination dieser Netzwerke ermöglicht es dem Händler, Produktverkäufe und Pflegegebühren über separate Betriebskapazitäten zu verfolgen, sodass die klinische Umsatzmöglichkeit einen eigenen Investitionsfall über die Lieferabdeckung hinaus erfordert.
Wettbewerbslandschaft
Marktkonzentration
Der Wettbewerb weist eine gemischte Struktur aus integrierten Produkt-und-Pflege-Gruppen, Ernährungsproduzenten, Tiergesundheitslieferanten und Einzelhändlern auf, was unterschiedliche Wettbewerbspositionen in den Bereichen Fütterung, Behandlung und Vertrieb schafft. Nestlé Purina PetCare Company (Nestlé S.A.) produziert Tiernahrung, während Mars, Incorporated Tierpflegeprodukte und Tierärztliche Dienstleistungen anbietet. PetSmart LLC (BC Partners) konkurriert als nordamerikanischer Omnichannel-Tiereinzelhändler. Zoetis Inc. meldete für 2025 einen Umsatz von 6,28 Milliarden USD aus Produkten für Hunde und Katzen. Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company) operiert innerhalb des Tierernährungsgeschäfts seines Mutterkonzerns, dessen Produkte 2025 23 % des weltweiten Nettoumsatzes von Colgate-Palmolive ausmachten.
Kapazitätserweiterung und Akquisition bieten unterschiedliche Wege zur Stärkung eines Ernährungsportfolios. Am 31. August 2026 eröffnete Purina seine Fabrik in Batavia, Ohio, nach einer Investition von mehr als 550 Millionen USD, mit der Produktion von Purina Pro Plan, Purina ONE und Dog Chow. Am 30. April 2025 erwarb Colgate-Palmolive Care TopCo Pty Ltd, den Eigentümer von Prime100, für 471 Millionen AUD (ungefähr 301 Millionen USD) in bar und verschaffte Hill's damit Zugang zur australischen Frischtierfutterkategorie. Für Frischfutterlieferanten in Australien bringt Hills Kategorieeintritt Wettbewerb von einem diversifizierten Ernährungskonzern, was das Fütterungsformat zu einer Wettbewerbsgrenze macht, die Akquisitionen überschreiten können.
Am 10. November 2025 brachte Zoetis Inc. Vanguard Recombishield in den Vereinigten Staaten auf den Markt, nachdem das US-Landwirtschaftsministerium es am 4. März 2025 zugelassen hatte. Der injizierbare Impfstoff schützt Hunde gegen Bordetella bronchiseptica, auch bekannt als Zwingerhusten. Die Abfolge verbindet ein neues Produktangebot mit einer zugelassenen Krankheitspräventionsanwendung und macht die regulatorische Positionierung zu einem Teil der Portfolioerweiterung. Recombishield gibt Tierarztpraxen eine vom US-Landwirtschaftsministerium zugelassene Option zur Prävention von Zwingerhusten bei Hunden, sodass ein Konkurrent, der dasselbe Protokoll anstrebt, ein eigenes zugelassenes Produkt und nicht nur den Vertrieb benötigt. Das Zulassungsdatum vom 4. März 2025 und der US-Marktstart am 10. November 2025 zeigen, dass der Genehmigungsschritt zuerst kam und der kommerzielle Rollout folgte.
Marktführer der Tierpflegebranche
-
Nestlé Purina PetCare Company (Nestlé S.A.)
-
Mars, Incorporated
-
PetSmart LLC (BC Partners)
-
Zoetis Inc.
-
Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Tierpflege-Markt Unternehmen in diesem Bericht
- Mars, Incorporated
- Nestlé Purina PetCare Company (Nestlé S.A.)
- Hill’s Pet Nutrition, Inc. (Colgate-Palmolive Company)
- The J. M. Smucker Company
- Blue Buffalo Company, Ltd. (General Mills, Inc.)
- Spectrum Brands Holdings, Inc.
- Central Garden & Pet Company
- Freshpet, Inc.
- Unicharm Corporation
- Zoetis Inc.
- Elanco Animal Health Incorporated
- Virbac S.A.
- Dechra Pharmaceuticals Limited
- IDEXX Laboratories, Inc.
- PetSmart LLC (BC Partners)
Wesentliche Chancen für Marktteilnehmer
Diese Chancen vergleichen Möglichkeiten, wie Tierärzte Patienten durch hybride Konsultationen, Hausbesuche und Zahlungsoptionen für Behandlungen versorgen können. South Carolinas Gesetz 102, das am 9. März 2026 in Kraft trat, erlaubt staatlich lizenzierten Tierärzten, nach einer persönlichen Untersuchung oder einem zeitnahen Praxisbesuch, der die Tierarzt-Klient-Patient-Beziehung begründet, Telemedizin anzubieten. Tierärzte müssen die Fernversorgung als medizinisch angemessen beurteilen, die Einwilligung des Klienten einholen und dokumentieren sowie geltende Standards für Versorgung, Technologie, Datenschutz und Vertraulichkeit erfüllen. Das Verschreiben erfordert im Allgemeinen eine etablierte Beziehung und unterliegt weiterhin gesetzlichen Grenzen, während Behandlungen nicht ausschließlich auf Basis eines Online-Fragebogens empfohlen werden können.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Hybride Folgekonsultationen | Bedingter Telemedizinrahmen, der ab März 2026 gilt | Etablierte Patienten in South Carolina mit geringfügigem Pflegebedarf | Geeignete virtuelle Folgetermine zwischen persönlichen Pflegeterminen planen | Anfängliche persönliche Beziehung und medizinische Angemessenheit | Tierarztpraxen wie Carolina Integrative Veterinary Hospital |
| Ausgewählte tierärztliche Hausbesuche | US-amerikanische Tierhalter, die 2024–2025 befragt wurden, bekundeten Interesse, wenn Hausbesuche verfügbar wären | Hunde- und Katzenhalter, die Hausbesuche suchen, einschließlich des Upstate-Bereichs von South Carolina | Ausgewählte Wellness- und nicht dringende Besuche mit Kliniküberweisung bei Bedarf anbieten | Vereinbarte Reisegebühren und Grenzen für sichere Heimverfahren | Hausbesuchspraxen wie Long Animal Wellness |
| Zahlungsoptionen für Behandlungen | Eine US-amerikanische Tierärzteumfrage aus dem Jahr 2025 identifizierte eine ungleichmäßige Bereitstellung von Zahlungsplänen nach kostenbedingter Behandlungsablehnung | Begleittierhalter, die empfohlene Behandlungen aufgrund von Kosten ablehnen | Zahlungsoptionen mit klar angegebenen Behandlungsoptionen integrieren | Kostenbedingte Ablehnung empfohlener Behandlungen | Tierarztpraxen für Begleittiere |
| Quelle: Mordor Intelligence | |||||
In einer Umfrage unter 933 US-amerikanischen Tierärzten für Begleittiere, die vom 9. September bis 5. Oktober 2025 durchgeführt wurde, boten 22 % häufig und 19 % immer Zahlungsplanoptionen an, wenn Klienten empfohlene Behandlungen aufgrund von Kosten ablehnten. Die zentrale Möglichkeit besteht darin, eine angemessene Weiterführung der Versorgung und deren Bezahlung zu erleichtern und gleichzeitig die Untersuchungen und das klinische Urteilsvermögen zu bewahren, von denen die hybride Versorgung abhängt. Ein nützliches kommerzielles Paket verbindet einen geeigneten Folgetermin mit einer machbaren Zahlungsoption, wobei die persönliche Versorgung beibehalten wird, wann immer der Patient sie benötigt.
Neueste Industrielle Entwicklungen in Tierpflege-Markt
- Aug. 2026: Nestlé Purina PetCare Company (Nestlé S.A.) eröffnete seine Tiernahrungsfabrik in Batavia, Ohio, nach einer Investition von mehr als 550 Millionen USD.
- Aug. 2026: Die FDA schlug vor, freiwillige Mitteilungen über allgemein als sicher anerkannte Substanzen (GRAS) durch obligatorische Mitteilungen für abgedeckte Verwendungen in Human- und Tiernahrung zu ersetzen, sofern finalisiert, vorbehaltlich Ausnahmen. Sie schlug außerdem vorübergehend vereinfachte Einreichungen für bestimmte Substanzen vor, die sich bereits im zwischenstaatlichen Handel befinden. Das vorgeschlagene Inkrafttreten liegt 60 Tage nach der Veröffentlichung einer endgültigen Regel, wobei die Compliance 18 Monate nach diesem Datum vorgeschlagen wird.
- Jul. 2026: Brasiliens maximale Mykotoxin-Grenzwerte für Hunde- und Katzenfutter traten am 1. Juli in Kraft und klassifizieren abgedeckte Produkte über den Grenzwerten als für den tierischen Gebrauch oder Verzehr ungeeignet. Die Regelung schließt kaubare Lebensmittel, Kauartikel, halbfeuchte Lebensmittel sowie Milch und Milchersatzprodukte aus.
Tierpflege-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Tierpflegemarkt misst die jährlichen globalen Endverbraucherausgaben für Produkte und Dienstleistungen für Begleittiere, einschließlich Nahrung, Gesundheitsversorgung, Pflege, Unterhaltung und Versicherung. Käufe werden ber den stationären und Online-Einzelhandel sowie bezahlte Dienstleistungen erfasst.
Ausschlüsse aus dem Umfang: Tierfutter für Nutztiere, Pferdesportnahrung und Labortierbedarf sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Tiernahrung
- Tiergesundheitspflege
- Tierpflegeprodukte
- Tieraccessoires
- Tierpflegedienstleistungen
- Nach Tierart
- Hunde
- Katzen
- Andere Haustiere
- Nach Vertriebskanal
- Stationärer Einzelhandel
- Supermärkte und Verbrauchermärkte
- Fachgeschäfte für Haustiere
- Tierarztpraxen
- Online-Einzelhandel
- Stationärer Einzelhandel
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Markt- und Regulierungsnachweise werden aus Quellen wie den jährlichen Ausgaben- und Haltungsstatistiken der American Pet Products Association, den Tierfuttervorschriften und Haushaltstierfutterdaten der Europäischen Kommission, den jährlichen Kennzahlen zu versicherten Tieren der North American Pet Health Insurance Association und den Ernährungsrichtlinien der World Small Animal Veterinary Association zusammengestellt. Diese Quellen helfen dabei, Haushaltsnachfrage, Kategorieausgaben, regulatorische Behandlung, Versicherungsdurchdringung und ernährungsbezogenen Produktkontext auf dem globalen Markt zu verankern.
Jahresberichte und Investorenmaterialien von Unternehmen liefern gemeldete Umsätze, Produkt- und Dienstleistungsportfolios, geografische Exposition, Kanalentwicklungen und Expansionspläne, während seriöse Fachpresse dabei helfen kann, datierte Unternehmens- oder Regulierungsentwicklungen zu klären. Branchen- und Länderquellen werden mit diesen Offenlegungen verglichen, um Definitionen und den Zeitpunkt von Marktsignalen zu klären. Diese genannten Quellen sind illustrativ, nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden leitende Führungskräfte, Funktionsleiter und Manager bei Tiernahrung-, Tiergesundheit-, Tieraccessoires-, Einzelhandels-, Tierärzte-, Pflege-, Unterkunfts-, Training- und Versicherungsorganisationen in den wichtigsten Regionen umfassen. Die Befragten würden Sekundärbefunde zu Ausgabenmustern, Kanalmix, Serviceaktivitäten, Preisen und Wachstumstreibern überprüfen, Unterschiede in Kategoriedefinitionen klären und Lücken in Länder- oder Segmentnachweisen identifizieren. Analysten würden diese Perspektiven mit Unternehmensoffenlegungen und öffentlichen Indikatoren vergleichen und wesentliche Konflikte durch gezielte Nachverfolgung und Querprüfungen untersuchen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Die globale Schätzung wird von oben nach unten aus den Endverbraucherausgaben für Begleittierprodukte, bezahlte Pflege und Versicherung aufgebaut und dann selektiv gegen Lieferantenumsätze, Einzelhändler- und Dienstleistungsanbieteroffenlegungen sowie stichprobenartige durchschnittliche Verkaufspreise multipliziert mit Volumen überprüft, wo Kategoriedaten dies erlauben. Das Modell verfolgt tierhalternde Haushalte und Tiere, Ausgaben pro Haushalt, Kategorie- und geografischen Ausgabenmix, stationäre versus Online-Verkäufe sowie Service- und Versicherungsabschlüsse. Diese Indikatoren verbinden Haltungs- und Kaufverhalten mit Produkt-, Tier-, Kanal- und regionalen Anteilen. Historische Marktwerte und diese Treiber unterstützen eine multivariate Regression, wo vergleichbare Beobachtungen verfügbar sind, mit Szenarioanalyse für spärliche Kategorien und strukturelle Veränderungen. Fehlende Eingaben werden durch angrenzende Jahre, Länderdaten und vergleichbare Kategorieindikatoren begrenzt. Segmentanteile werden aus Kategorieumsätzen und Ausgabennachweisen aufgebaut und mit dem globalen Gesamtwert abgestimmt, während Expertenbefragte prüfen, ob prognostizierte Treiber und Anteilsbewegungen den Marktbedingungen entsprechen. Selektive Bottom-up-Prüfungen testen das Aggregat auf Lücken. Wesentliche Unterschiede werden auf Abdeckung, Preis, Volumen oder Zeitpunkt zurückgeführt, bevor Eingaben überarbeitet werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmensoffenlegungen, Branchenstatistiken, regulatorische und Handelsindikatoren sowie Befragtennachweise und überprüfen dann Gesamtwerte, Wachstumsraten, Segmentanteile, Einheiten, Währungen und Jahres-zu-Jahres-Bewegungen auf Anomalien. Abweichungen werden gegen Quelldefinitionen und unabhängige Marktsignale überprüft, mit einem dokumentierten Quellenvergleich aufgelöst und zur gezielten erneuten Kontaktaufnahme mit Befragten eskaliert, wenn Definitionen, Zeitpunkte oder gemeldete Aktivitäten unklar bleiben. Das Marktmodell wird jährlich aktualisiert, zwischen den Zyklen bei wesentlichen Ereignissen, die Nachfrage oder Marktzugang verändern, und erhält vor der Lieferung eine neue Quellen- und Berechnungsüberprüfung.
Vergleich der Tierpflegemarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Tierpflegeschätzungen unterscheiden sich, wenn Produktkäufe, bezahlte Dienstleistungen und Versicherungen unter unterschiedlichen Grenzen gruppiert werden. Die Studie folgt den Endverbraucherausgaben für die Begleittierversorgung über Einzelhandels- und Servicekanäle und hält Tierfutter für Nutztiere, Pferdesportnahrung und Labortierbedarf außerhalb des gemessenen Pools.
Wesentliche Lückentreiber umfassen die Bandbreite der gezählten Pflegekäufe und die Beziehung zwischen Haltung und Ausgaben. Tierhalternde Haushalte, Ausgaben pro Haushalt, Kategorienmix, Kanalaktivität und Serviceabschlüsse fließen in das Modell ein, wobei Lieferanten-, Einzelhändler- und Dienstleistungsanbieteroffenlegungen zur Überprüfung seiner Größenordnung verwendet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 277,8 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 230,9 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 16,9 % unter dem Wert dieses Berichts für 2027 von 277,8 Milliarden USD, 2 Jahre später. Das frühere Basisjahr platziert die Schätzung vor zwei weiteren Jahren Marktwachstum. |
| Globales Beratungsunternehmen B | 181,9 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 34,5 % unter dem Wert dieses Berichts für 2027 von 277,8 Milliarden USD, 2 Jahre später. Das frühere Basisjahr platziert die Schätzung vor zwei weiteren Jahren Marktwachstum. |
Mordor Intelligence verknüpft die Schätzung mit identifizierbaren Begleittier-Käufen und beobachtbaren Ausgabenindikatoren. Diese Verknüpfung macht die Abdeckung und die Annahmen nachvollziehbar, wenn Käufer die Produkt- und Servicemöglichkeit vergleichen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der prognostizierte Tierpflegemarkt bis 2032?
Die Größe wird voraussichtlich von 277,8 Milliarden USD im Jahr 2027 auf 377,9 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 6,35 % verzeichnen.
Welche Faktoren unterstützen das Wachstum bei Tierpflegeprodukten und -versorgung?
Das Engagement der Tierhalter, selektive Premiumisierung, Online-Einzelhandel und Versicherungsabschlüsse unterstützen das Wachstum. Nordamerika hatte zum Ende des Jahres 2025 7,6 Millionen versicherte Tiere.
Welche Tierpflegeprodukt-Kategorie hat den größten Marktanteil?
Tiernahrung machte 2026 52,37 % des Branchenumsatzes aus.
Welche Unternehmen sind wesentliche Wettbewerber bei Tierpflegeprodukten und -versorgung?
Zu den wesentlichen Marktteilnehmern gehören Nestlé Purina PetCare Company (Nestlé S.A.), Mars, Incorporated, PetSmart LLC (BC Partners), Zoetis Inc. und Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company).
Was könnte den Ausblick für Tiernahrungslieferanten einschränken?
Höhere Roh- und Verpackungskosten verursachten im zweiten Quartal 2026 einen Rückgang der Bruttomarge von Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company) um 290 Basispunkte im Jahresvergleich. Washingtons Kennzeichnungsänderungen erfordern ebenfalls Umsetzungsarbeit, wobei ein Ermessensspielraum bei der Durchsetzung eingeräumt wurde, als die Regelung im Juli 2025 in Kraft trat.
Welche Regionen führen die Nachfrage und das Wachstum der Tierpflegebranche an?
Nordamerika hielt 2026 einen Anteil von 33,1 % am Branchenumsatz. Asien-Pazifik soll am schnellsten wachsen, mit einem CAGR von 9,1 % zwischen 2027 und 2032.