Analyse des Heimtiernahrungsmarktes von Mordor Intelligence
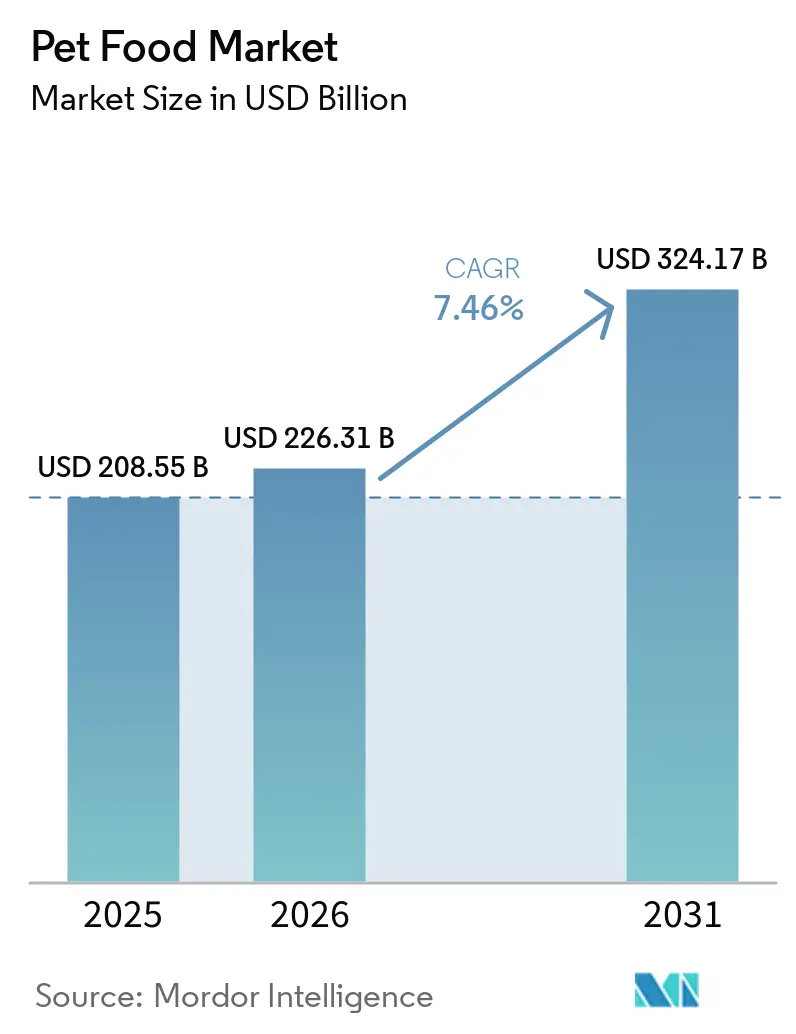
Die Größe des Tiernahrungsmarkts soll von 226,3 Milliarden USD im Jahr 2026 und 243,2 Milliarden USD im Jahr 2027 auf 344 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 7,18 % zwischen 2027 und 2032. Das Volumen des Tiernahrungsmarkts soll von 40,45 Millionen Metrischen Tonnen im Jahr 2026 und 41,74 Millionen Metrischen Tonnen im Jahr 2027 auf 48,86 Millionen Metrische Tonnen bis 2032 anwachsen, mit einer CAGR von 3,2 % zwischen 2027 und 2032.
Gesundheitsorientierte Ernährung und Frischfutter bieten Premium-Chancen in den Vereinigten Staaten, während selektiver Preisrückgang das Warenkorb-Upgrading begrenzt. Veterinärdiäten verbinden Ernährung mit Gesundheitsbedürfnissen, und Online-Nachbestellung bietet Zugang zu wiederkehrender Nachfrage. Druck durch Rohstoff- und Verpackungskosten begrenzt zudem, wie viel von einem Produktionseffizienzgewinn die Hersteller einbehalten. Premium-Wachstum hängt daher davon ab, wie viel wiederkehrende Fütterung diese Produkte erfassen, da Tierhalter Preissegmente mischen.
Wichtigste Erkenntnisse des Berichts
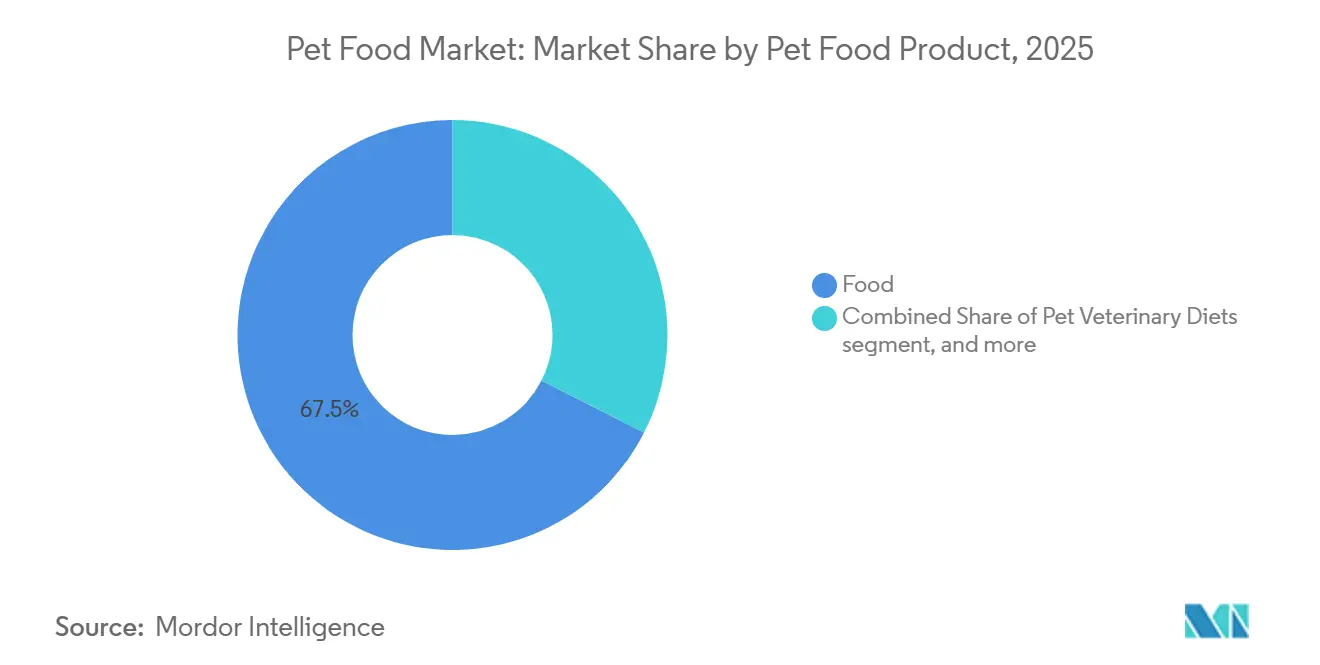
- Nach Tiernahrungsprodukt führte Futter mit einem Anteil von 67,29 % am Tiernahrungsmarkt im Jahr 2026, während tierärztliche Diäten mit einer CAGR von 8,2 % zwischen 2027 und 2032 am schnellsten wachsen sollen.
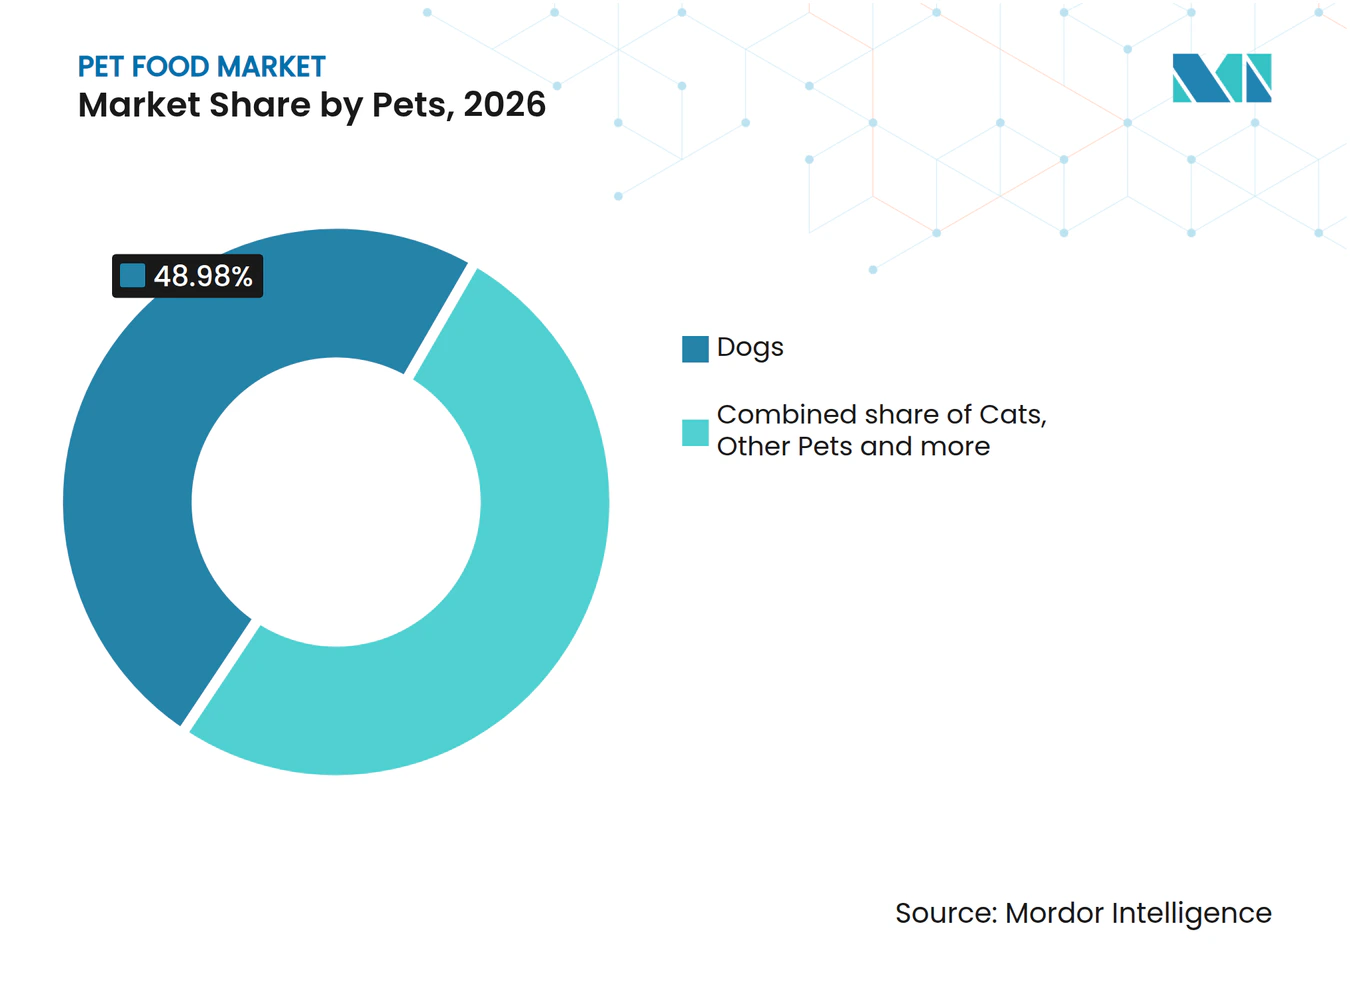
- Nach Tiertypen hielten Hunde im Jahr 2026 einen Marktanteil von 48,98 % am Tiernahrungsmarkt, und Katzen sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 8,1 % zwischen 2027 und 2032.
- Fachgeschäfte führten den Vertrieb mit 28,61 % des Umsatzwerts im Jahr 2026 an, während der Online-Kanal mit einer CAGR von 9 % zwischen 2027 und 2032 am schnellsten wachsen soll.
- Geografisch führte Nordamerika mit 44,12 % des Umsatzwerts im Jahr 2026, und Afrika soll mit einer CAGR von 8 % zwischen 2027 und 2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Humanisierung von Haustieren stützt die Nachfrage nach Premium- und funktioneller Ernährung | +2.7% | Vereinigte Staaten von Amerika | Langfristig (≥ 4 Jahre) |
| Veterinärmedizinischer Gesundheitsfokus steigert therapeutische und zustandsspezifische Diäten | +1.9% | Vereinigte Staaten und Türkei | Mittelfristig (2–4 Jahre) |
| Online-Abonnementlieferung und Omnichannel-Zugang erweitern die Reichweite der Kategorie | +1.8% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Frische, minimal verarbeitete und proteinreiche Formate steigern die Ausgaben | +1.7% | Vereinigte Staaten von Amerika | Langfristig (≥ 4 Jahre) |
| KI-gestützte Personalisierung und diagnostisch verknüpfte Fütterungsprogramme | +0.6% | Vereinigte Staaten und Japan | Kurzfristig (≤ 2 Jahre) |
| Zulassungen für neuartige Proteine erweitern die Formulierungsinnovation | +0.4% | Vereinigtes Königreich und Singapur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Humanisierung von Haustieren stützt die Nachfrage nach Premium- und funktioneller Ernährung
Funktionelle Vorteile geben Tiernahrungslieferanten eine konkrete Grundlage für eine Premium-Positionierung. In einer ADM OutsideVoice-Umfrage aus dem Jahr 2025 gaben 77 % der weltweiten Tierhalter an, dass sie mehr für Tierprodukte mit funktionellen Inhaltsstoffen zahlen würden. Dieselbe Umfrage ergab, dass 84 % der weltweiten Tierhalter an Produkten interessiert waren, die die Lebenserwartung ihres Haustieres verlängern könnten. Für Lebensmittelhersteller verknüpft der Wert von 77 % die geäußerte Zahlungsbereitschaft mit funktionellen Inhaltsstoffen, sodass Premium-Ausgaben durch regelmäßige Fütterung von einer Mahlzeit abhängen, die einen ausgewiesenen gesundheitlichen Nutzen bietet.
Veterinärmedizinischer Gesundheitsfokus steigert therapeutische und zustandsspezifische Diäten
Veterinärdiäten verknüpfen Behandlungsentscheidungen mit der Nachfrage nach zustandsspezifischen Lebensmitteln. Eine Online-Umfrage, die von Dezember 2024 bis Dezember 2025 durchgeführt wurde, ergab, dass 88,2 % von 287 Tierärzten für Kleintiere in der Türkei sowohl Verschreibungsdiäten als auch therapeutische Nahrungsergänzungsmittel einsetzen.[1] In einer Mehrfachantwortfrage gaben 78 % an, Verschreibungsdiäten zur Unterstützung der Behandlung von Magen-Darm-Erkrankungen einzusetzen. Im Jahr 2026 führte Royal Canin Fresh Veterinary Diets ein, sein erstes vollständig gekochtes frisches therapeutisches Portfolio für Hunde, mit 3 ausschließlich für Tierärzte erhältlichen Formeln, die Magen-Darm-Probleme, Nahrungsmittelempfindlichkeiten und Appetitanregung ansprechen. Die Association for Pet Obesity Prevention (APOP) bezeichnete therapeutische Gewichtsreduktionsdiäten in ihrer US-Umfrage 2025 als untergenutzt, wobei die von Tierhaltern gemeldete Nutzung bei denjenigen, die eine Gewichtsreduktion anstreben, bei 22 % für Hunde und 35 % für Katzen lag. Royal Canins ausschließlich für Tierärzte erhältliche Linie erweitert die Fütterungsoptionen der Kliniker, während die Akzeptanz durch die Tierhalter bestimmt, inwieweit diese zustandsspezifischen Angebote in Wiederholungskäufe umgewandelt werden.
Online-Abonnementlieferung und Omnichannel-Zugang erweitern die Reichweite der Kategorie
Online-Zugang bietet Lebensmittelherstellern einen Weg von der gelegentlichen Entdeckung zur wiederkehrenden Nachbestellung. NielsenIQ berichtete, dass die US-amerikanischen Online-Umsätze für Tiernahrung in den 52 Wochen bis zum 27. Dezember 2025 um 11,5 % gestiegen sind. Über seinen gesamten Produktmix hinweg meldete Chewy Autoship-Kundenumsätze von 2,82 Milliarden USD im zweiten Quartal 2026, ein Anstieg von 9,3 % im Jahresvergleich und entsprechend 84,6 % des Nettoumsatzes. Diese Kundenkennzahl umfasst Käufe außerhalb des Abonnementprogramms und zeigt die kommerzielle Reichweite der Kundenbeziehung über geplante Lieferungen hinaus. Amazons Subscribe & Save umfasst Tierbedarf und erfordert eine Markenregistrierung sowie Produkt- und Kontoeignung, wobei qualifizierende Fulfillment by Amazon-Produkte für die automatische Registrierung in Frage kommen und individuelle Anfragen für verkäufererfüllte Produkte erforderlich sind. Für Markeninhaber, die in der Markenregistrierung eingetragen sind, bietet Subscribe & Save neben Chewys Autoship einen wiederkehrenden Lieferweg für geeignete Tierbedarfsartikel, obwohl die Berechtigung produktweise festgelegt wird.
Frische, minimal verarbeitete und proteinreiche Formate steigern die Ausgaben
Die kommerzielle Chance von Frischfutter verbindet differenzierte Fütterungsformate mit dem Zugang über den Mainstream-Einzelhandel. NielsenIQ meldete ein Wachstum von 13,4 % bei den US-amerikanischen Frischhundefutterverkäufen in seiner Reihe bis zum 12. Juli 2025. Sein Infografik-Bericht 2025 meldete durchschnittliche angegebene jährliche Frischfutterausgaben von 560 USD unter US-amerikanischen Frischfutterkäufern, verglichen mit 388 USD für den durchschnittlichen Hundefutterkäufer über alle Hundefutter hinweg. In derselben Infografik kauften 62 % der Frischfutterkäufer in den Vereinigten Staaten ihr Frischfutter in Geschäften. Frischfutterformate können sich über etablierte Geschäfte ausbreiten, ohne ein Direktvertriebsmodell zu erfordern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Rohstoff- und Verpackungskosten schränkt die Margen ein | -0.7% | Die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Preissensitiver Preisrückgang begrenzt die Erweiterung des Premium-Warenkorbs | -0.8% | Die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Kritik an ultra-verarbeiteten Lebensmitteln setzt kibble-zentrierte Portfolios unter Druck | -0.2% | Das Vereinigte Königreich | Mittelfristig (2–4 Jahre) |
| Exposition gegenüber Mykotoxin- und Kontaminationsrückrufen erhöht die Compliance-Kosten | -0.2% | Die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohstoff- und Verpackungskosten schränkt die Margen ein
Rohstoff- und Verpackungskosten können einen Teil des Nutzens aus Produktionseffizienzgewinnen aufzehren. Im zweiten Quartal 2026 glichen deutlich höhere Roh- und Verpackungsmaterialkosten die Bruttogewinngewinne von Hill's Pet Nutrition teilweise um 290 Basispunkte aus. Kosteneinsparungen, Preisgestaltung und ein günstiger Mix übertrafen diese Belastung dennoch im Bruttogewinnergebnis des Segments. In den Vereinigten Staaten stiegen die Vertriebs-, allgemeinen und Verwaltungskosten von Freshpet im zweiten Quartal 2026 auf 35 % des Nettoumsatzes, gegenüber 34,1 % im Vorjahr, hauptsächlich aufgrund gestiegener Logistikkosten und variabler Vergütungsrückstellungen. Diese Logistik- und Vergütungskosten verbrauchten einen größeren Anteil des Umsatzes und schufen eine separate Kostenbelastung über Rohstoffe und Verpackung hinaus.
Preissensitiver Preisrückgang begrenzt die Erweiterung des Premium-Warenkorbs
Der Ersatz von Grundfutter für einen Teil einer Premium-Diät begrenzt den verfügbaren Premium-Umsatz eines Haushalts, der beides kauft. Die American Pet Products Association (APPA) berichtete, dass die Fütterung mit Grundhundefutter unter US-amerikanischen Hundehaltern im Jahr 2025 um 11 % im Jahresvergleich auf 21 % gestiegen ist. Premium-Futter blieb mit 31 % die am häufigsten gefütterte Option, während Tierhalter Premium- und budgetfreundliche Optionen mischten, um ihre Ausgaben zu strecken. Für Premium-Hersteller bedeutet die Bindung eines Tierhalters als Kunden nicht, dass die gesamte Fütterung dieses Hundes gesichert ist. Das Wachstum bei der Grundfütterung begrenzt folglich Warenkorb-Upgrades und lässt Premium-Marken um einen kleineren Anteil der Mahlzeiten in Haushalten konkurrieren, die budgetfreundliches Futter substituieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tiernahrungsprodukt:
Produktionsmaßstab für Mahlzeiten und therapeutische SpezialisierungFutter machte im Jahr 2026 einen Anteil von 67,29 % am Tiernahrungsmarkt aus und war damit das grßte Segment. Das Arévalo-Werk von Mars in Spanien produzierte im Jahr 2025 58.000 Metrische Tonnen Nassfutter für Haustiere und exportierte es in 16 Länder.[2] Diese Kombination verbindet einen erheblichen Fertigungsbetrieb mit dem Zugang zu mehreren nationalen Wegen zu Kunden. Eine Ankündigung im Oktober 2026 setzte den 29. Oktober für die Präsentation eines Erweiterungs- und Modernisierungsplans für das Werk fest.
Tierärztliche Diäten sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,2 % zwischen 2027 und 2032. Colgate-Palmolive meldete organisches Umsatzwachstum in den therapeutischen und Wellness-Kategorien von Hill's Pet Nutrition im zweiten Quartal 2026 gegenüber dem zweiten Quartal 2025. Tiersnacks dienen Belohnungs- und Engagementbedürfnissen, wobei die APPA berichtete, dass 65 % der US-amerikanischen Hundehalter im Jahr 2025 Kauartikel kauften und der Kauf um 5 % im Jahresvergleich zunahm. Hills therapeutisches und Wellness-Wachstum unterstützt eine tierärztliche Diätproposition, die auf einem definierten Gesundheitszweck aufgebaut ist und spezialisierten Mahlzeiten eine kommerzielle Rolle innerhalb der laufenden Versorgung gibt.



Nach Haustieren:
Etablierte Hundeausgaben und wachsende KatzenhaltungHunde repräsentierten im Jahr 2026 einen Marktanteil von 48,98 % am Tiernahrungsmarkt und waren damit das größte Segment. Die APPA berichtete von 71 Millionen US-amerikanischen Haushalten mit Hundebesitz im Jahr 2025, ein Anstieg von 4 % im Jahresvergleich. Futter machte in diesem Jahr 27 % des Ausgabenanteils der US-amerikanischen Hundehalter aus. Für Hersteller stützt die Kombination eine Nachfrage, die in einer wiederkehrenden Notwendigkeit in vielen Haushalten verankert ist, zusammen mit dem Spielraum zur Differenzierung einzelner Diäten.
Katzen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,1 % zwischen 2027 und 2032. Die APPA berichtete von 53 Millionen US-amerikanischen Haushalten mit Katzenbesitz im Jahr 2025. Die Katzenhaltung und die Ausgaben stiegen in diesem Jahr, angetrieben von der Generation Z und den Millennials. Für Katzenfutterlieferanten bietet eine wachsende Bevölkerung von Haushalten mit Haustieren einen Weg zu zusätzlicher Mahlzeitennachfrage, ohne höhere Ausgaben von jedem bestehenden Tierhalter zu erfordern. Die Gewinnung eines Platzes in der Fütterungsroutine eines neuen Haushalts kann daher neben der Überzeugung etablierter Tierhalter, ihre Diäten zu verbessern, von Bedeutung sein.

Nach Vertriebskanal:
Reichweite des Facheinzelhandels und digitale DiätauswahlFachgeschäfte waren das größte Segment und machten im Jahr 2026 28,61 % des Umsatzwerts für Tiernahrung aus. In Italien entfiel im Jahr 2025 51 % der Trockennahrungsverkäufe für Hunde und Katzen auf den spezialisierten Tiereinzelhandel, davon 24 % über traditionelle Tierhandlungen und 27 % über Ketten und Tierhandlungen im modernen Lebensmitteleinzelhandel. Dedizierter Tiereinzelhandel kann Skaleneffekte über unabhängige und kettenbasierte Wege erzielen. Ein rein kettenbasierter Ansatz würde traditionelle Tierhandlungen aus der Abdeckung eines Herstellers ausschließen, trotz ihres Beitrags zu Italiens Trockennahrungsverkäufen.
Der Online-Kanal ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9 % zwischen 2027 und 2032. In Kanada verzeichnete der Nicht-Laden-E-Commerce-Einzelhandel für Tiernahrung eine CAGR von 15,5 % beim Einzelhandelswert von 2021 bis 2025. Für Lieferanten macht das kanadische Beispiel das Online-Sortiment zu einem Weg zu einem wachsenden Pool von Einzelhandelsausgaben. Der E-Commerce stieg von 11,7 % des kanadischen Einzelhandelswerts für Tiernahrung im Jahr 2021 auf 16,8 % im Jahr 2025. Ein Kanal, der in 4 Jahren etwa 5 Prozentpunkte des Einzelhandelswerts gewinnt, macht die Online-Abdeckung des Sortiments eines Lieferanten zu einem Teil der Kerneinzelhandelsplanung und nicht zu einem Nebenkanal.
Geografische Analyse
Nordamerikanischer Tiernahrungsmarkt
Nordamerika hielt im Jahr 2026 einen Marktanteil von 44,12 % am Tiernahrungsmarkt und war damit die größte geografische Region. Die APPA berichtete, dass 95 Millionen US-amerikanische Haushalte im Jahr 2025 mindestens ein Haustier besaßen. Royal Canin, eine Division von Mars, Incorporated, eröffnete am 15. Mai 2025 seine Trockenfutteranlage in Lewisburg, Ohio, mit einer erwarteten Jahresproduktion zur Versorgung von 4 Millionen Haustieren. Royal Canin verkauft über Tierbedarfsfachgeschäfte und Tierarztpraxen, sodass das Werk in Lewisburg nordamerikanische Kapazitäten hinzufügt, die auf die Fach- und Klinikkanäle ausgerichtet sind.
Afrikanischer Tiernahrungsmarkt
Afrika ist die am schnellsten wachsende geografische Region mit einer prognostizierten CAGR von 8 % zwischen 2027 und 2032. Alltech berichtete, dass Afrikas Tiernahrungsproduktion im Jahr 2025 gegenüber dem revidierten Wert von 2024 um 11,7 % auf 1,477 Millionen Metrische Tonnen gestiegen ist, wobei Südafrika als herausragender Markt in der Region identifiziert wurde. Südafrika exportierte im Jahr 2025 37,33 Millionen Kilogramm Einzelhandels-Hunde- oder Katzenfutter, einschließlich Lieferungen nach Namibia, Botswana und Lesotho. Zusammen schaffen zusätzliche Produktion und etablierte grenzüberschreitende Lieferungen einen Weg für Lieferanten, mehrere afrikanische Destinationen zu bedienen, was die regionale Distribution für die kommerzielle Nutzung der expandierenden Versorgung über die inländische Kundenbasis eines Produzenten hinaus wichtig macht.
Die grenzüberschreitende Versorgungsrolle Südamerikas wird durch Brasiliens Exporte von 71,62 Millionen Kilogramm Einzelhandels-Hunde- oder Katzenfutter im Jahr 2025 veranschaulicht, wobei Kolumbien, Chile und Uruguay zu den führenden Destinationen gehören. Europa fügte Produktionskapazitäten hinzu, als MHP Pet Food, Teil der MHP Group, am 18. Mai 2026 Kroatiens erste Nasstierfutteranlage in Zlatar Bistrica eröffnete. Im asiatisch-pazifischen Raum verlagerte sich Chinas Konsum im Jahr 2025 in Richtung funktioneller Eigenschaften, wobei funktionsorientierte Produkte das Wachstum insbesondere bei Hundehaltern antrieben. Im Nahen Osten beschrieb das Muntajat-Management saudi-arabische Kunden in einem USDA-Bericht von 2025 als preissensitiv und auf der Suche nach Qualität zu wettbewerbsfähigen Preisen. Diese Unterschiede geben Lieferanten unterschiedliche regionale Entscheidungen in Bezug auf Handelsrouten, Produktionsinvestitionen, funktionelle Positionierung und Wert, anstatt einer einzigen Premium-Proposition, die überall angewendet wird.
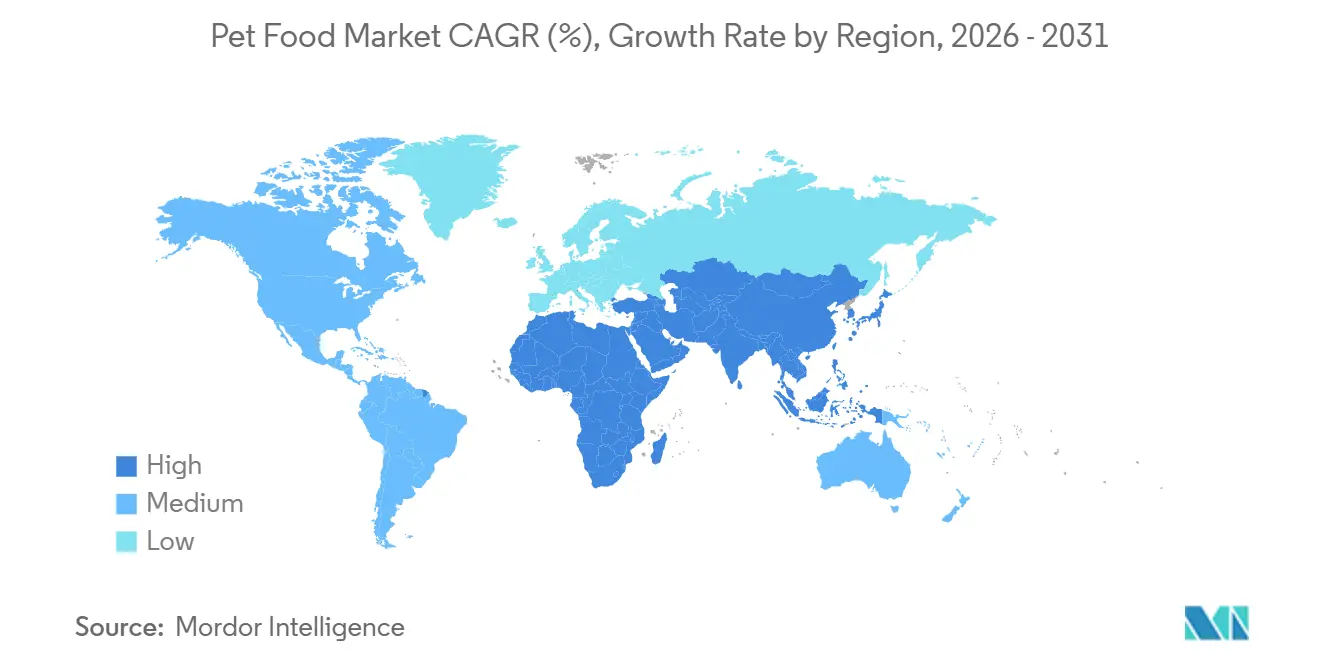
Regionale Ausgaben
Alle Regionen
Regulatorischer Rahmen und Ausblick
Dieser Vergleich untersucht ausgewählte Rechtsordnungen aus der Perspektive kommerzieller Tiernahrungshersteller, die jedes Land beliefern. Die zentrale Unterscheidung ist, ob die Compliance an Anlagenbetrieb, bestimmte Futterkategorien oder einzelne Produkte geknüpft ist. Diese Unterschiede beeinflussen die Vorbereitung, die ein Lieferant vor der Produktion oder dem Handel abschließen muss, sowie seine laufende Compliance-Arbeit. Die aktuelle Attraktivität spiegelt diese Betriebsbelastungen wider, während die zukünftige Richtung die kommerzielle Auswirkung identifizierter politischer Änderungen auf denselben Marktteilnehmer bewertet.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Vereinigtes Königreich | China | Saudi-Arabien | Südafrika |
|---|---|---|---|---|---|---|
| Primäre Behörde | Food and Drug Administration (FDA) | Ministerium für Landwirtschaft und Viehzucht | Food Standards Agency (FSA) für Zusatzstoffe; zuständige Futterbehörden für die Betriebsgenehmigung | Ministerium für Landwirtschaft und ländliche Angelegenheiten; provinzielle Futterverwaltungsabteilungen | Saudi Food and Drug Authority (SFDA) | Landwirtschaftsministerium |
| Wichtige Instrumente oder Richtung | 21 CFR Teil 507, mit Ausnahmen und geänderten Anforderungen; vorgeschlagene obligatorische Meldungen für abgedeckte Tiernahrungssubstanzen | Portaria SDA/MAPA Nr. 1.412/2025 Mykotoxingrenzwerte, gültig ab 1. Juli 2026; Dekret 12.031/2024 Inspektionsrahmen | Verordnung 183/2005 in England, Nordirland und Wales; bedingte Angleichung des Zusatzstoffregisters für Großbritannien | Maßnahmen zur Verwaltung von Tiernahrung, Bekanntmachung Nr. 20; Produktionslizenzen für zusammengesetztes Tiernahrungsfutter und Tiernahrungszusatz-Vormischfutter | SFDA-Leitfaden zur Registrierung von Futterprodukten, einschließlich Tiernahrung | Gesetz 36 von 1947 zur Registrierung von Tiernahrungsprodukten |
| Kommerzielle Auswirkung | Anlagenkontrollen und Gefahrenmanagement, vorbehaltlich Ausnahmen | Inspektionspflichten mit bestimmten Ausnahmen sowie Mykotoxingrenzwerte für Hunde- und Katzenfutter | Die meisten abgedeckten Futterbetriebe benötigen eine Genehmigung oder Registrierung; der Tiernahrungseinzelhandel ist ausgenommen | Provinzielle Produktionslizenz für die angegebenen Tiernahrungskategorien erforderlich | Produktregistrierung vor dem Handel erforderlich | Analyse durch akkreditiertes Labor vor der Antragstellung; Produkterneuerung alle 3 Jahre |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel | Niedrig |
| Zukünftige Richtung der politischen Attraktivität | Verschärfend | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||||
Der Vorschlag der FDA vom 11. August 2026 würde die Meldung von Substanzen, die allgemein als sicher anerkannt sind (GRAS), für Lebens- und Tiernahrungsmittel obligatorisch machen, wenn er abgeschlossen wird, was die US-amerikanische Verschärfungsrichtung unterstützt. Brasiliens Inspektionsrahmen und seine Mykotoxingrenzwerte, die am 1. Juli 2026 in Kraft traten, Chinas spezifizierte Produktionslizenzen und Saudi-Arabiens Vorhandelsregistrierung untermauern ihre mittleren Bewertungen und Richtungen ohne Änderung. Das Kontinuitätsurteil des Vereinigten Königreichs konzentriert sich auf Betriebsgenehmigungspflichten, da die Annahme der FSA vom September 2026 bezüglich des Zusatzstoffregisters für Großbritannien von der Umsetzung des geplanten Sanitär- und Pflanzenschutzabkommens zwischen dem Vereinigten Königreich und der EU abhängt. Südafrikas Vorantragsanalyse im Labor und 3-jährige Produkterneuerungen treiben seine niedrige Bewertung durch anfängliche und wiederkehrende Verwaltungsarbeit an, während der Erneuerungszyklus die Kontinuität der Compliance-Verpflichtungen unterstützt.
Wertschöpfungskettenstufen
Dieser Vergleich folgt der Formulierung und Zulieferung von Inhaltsstoffen, der Auftragsproduktion und dem Markenvertrieb, um zu zeigen, wo Tiernahrungslieferanten Umsatz erzielen. ADM kombiniert Forschung und Formulierungsentwicklung mit Beschaffung von Inhaltsstoffen, Produktion und Co-Manufacturing. Diese Breite ermöglicht es einem Lieferanten, an mehreren Stufen teilzunehmen, während Marken wählen können, wie viel Produktionsverantwortung sie behalten. Die kommerzielle Unterscheidung liegt zwischen der Lieferung einer Komponente, der Produktion einer fertigen Mahlzeit und dem Vertrieb eines Markenprodukts.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Formulierung und Zulieferung von Inhaltsstoffen | Integrierte Zutaten- und Formulierungsanbieter wie ADM | Zutatenverkäufe und Formulierungsdienstleistungen | Koordinierung von Rezepturen mit der Beschaffung von Inhaltsstoffen | Formulierungsentscheidungen mit qualifizierten Zutatenmöglichkeiten abstimmen |
| Auftragsproduktion | Nordamerikanische Nasstierfutter-Auftragshersteller wie Simmons Pet Food; US-amerikanische Lebensmittel- und Snackhersteller wie Sunshine Mills, Inc. | Auftragsproduktionsumsätze | Abstimmung von Rezepturen und Verpackungsformaten auf Produktionsfähigkeiten | Produktionsoptionen nach Rezeptur und Format qualifizieren |
| Markenvertrieb | US-amerikanische Hersteller-Distributoren wie Sunshine Mills, Inc. | Markenprodukt-Großhandelsumsätze | Sicherung des Zugangs über mehrere Einzelhandelskanäle | Vertriebsabdeckung für den beabsichtigten Kanalmix entwickeln |
| Quelle: Mordor Intelligence | ||||
In Nordamerika beliefert Simmons Pet Food Marken und Einzelhändler mit Nassfutter in Dosen, Beuteln und Bechern und verbindet Produktionskompetenz mit mehreren Fertigproduktformaten. Sunshine Mills, Inc. kombiniert die Produktion für andere Marken mit dem Vertrieb eigener Marken über US-amerikanische Einzelhandelskanäle. Ausgelagertes Manufacturing kann ein Fertigprodukt liefern, während eine separate Vertriebsentscheidung seinen Weg zu den Käufern bestimmt. Die Bündelung von Formulierung mit Produktion würde mehr kommerzielle Verantwortung auf integrierte Lieferanten verlagern.
Wettbewerbslandschaft
Marktkonzentration
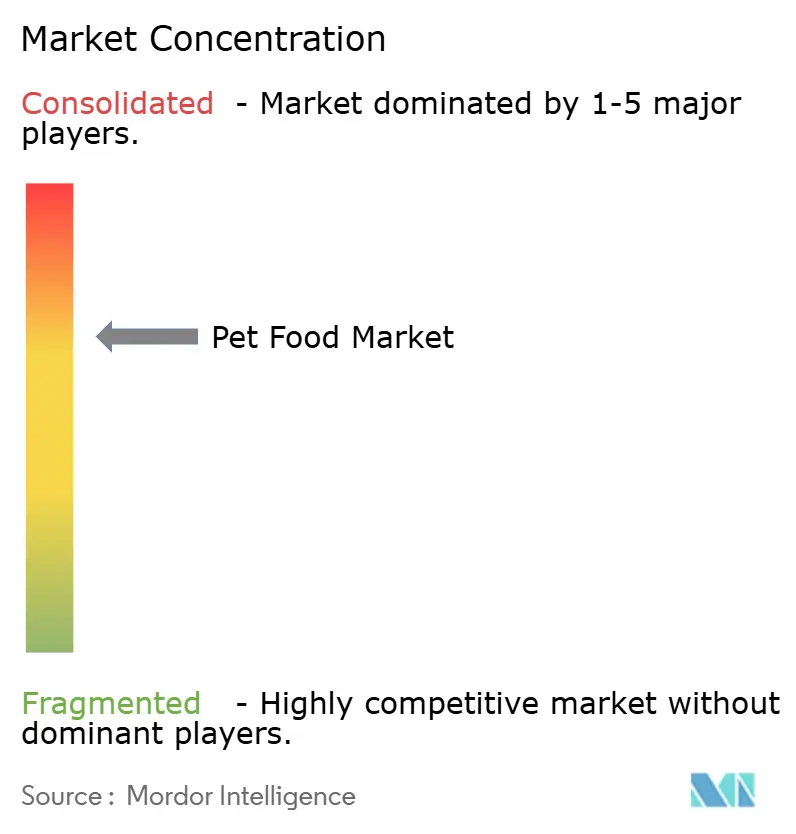
Der Wettbewerb konzentriert sich auf etablierte Mehrmarkengruppen mit überlappenden Mainstream-Lebensmittel- und Snack-Portfolios neben dedizierten Ernährungsunternehmen. Mars, Incorporated lieferte Iams und Sheba im US-amerikanischen Mainstream-Katzenfutter im Jahr 2025, während The J.M. Smucker Company Meow Mix und Milk-Bone im Inland verkauft und sein US-amerikanischer Einzelhandels-Tiernahrungsnettoumsatz im Geschäftsjahr 2026, das am 30. April 2026 endete, um 4 % auf 1,6 Milliarden USD fiel, während der Segmentgewinn um 3 % stieg. Nestlé Purina PetCare (Nestlé S.A.) lieferte US-amerikanische Katzenfuttermarken einschließlich Cat Chow und Friskies im Jahr 2025, während General Mills, Inc. US-amerikanische Tiersnacks unter Blue Buffalo und Nudges lieferte. Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company) operiert innerhalb des Tierernährungsgeschäfts seines Mutterkonzerns, das Hill's Science Diet, Hill's Prescription Diet und Prime100 verkauft.
Akquisitionen können die Formate und nationalen Märkte erweitern, in denen ein etabliertes Ernährungsunternehmen konkurriert. Am 30. April 2025 erwarb Colgate-Palmolive Care TopCo Pty Ltd, den Eigentümer des Prime100-Tiernahrungsgeschäfts, und verschaffte Hill's Pet Nutrition den Einstieg in frisches Tiernahrungsfutter in Australien. Die Prime100-Akquisition trug im Jahr 2025 1,8 % zum ausgewiesenen Volumen von Hill's Pet Nutrition bei. Colgate-Palmolive berichtete auch, dass Prime100 in den sechs Monaten bis zum 30. Juni 2026 1,3 % zum ausgewiesenen Volumen von Hill's Pet Nutrition beitrug. Der Vergleich der Volumenentwicklung von Hill's mit Mars, Incorporated und Nestlé Purina PetCare (Nestlé S.A.) erfordert daher das organische Maß und nicht das ausgewiesene.
Fertigungstechnologie bringt Effizienz und Lebensmittelsicherheitsfähigkeit in dieselbe Wettbewerbsentscheidung. Nestlé Purina eröffnete am 31. August 2026 seine Fabrik in Batavia, Ohio, und integrierte Lebensmittelsicherheitssysteme, digitales Manufacturing, Robotik und Automatisierung zur Unterstützung effizienter Produktion und der erklärten Qualitätsstandards des Unternehmens.[3] Das Werk produzierte bei der Eröffnung Purina-Marken. Für Herausforderer würde die Erfüllung eines solchen Angebots eine glaubwürdige Produktionsausführung und Lebensmittelsicherheitssysteme neben einer differenzierten Rezeptur erfordern, was eine Fähigkeitshürde über die Markenpositionierung hinaus schafft.
Marktführer der Tiernahrungsbranche
-
Mars, Incorporated
-
The J.M. Smucker Company
-
Nestlé Purina PetCare (Nestlé S.A.)
-
General Mills, Inc.
-
Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Tiernahrungsmarkt Unternehmen in diesem Bericht
- Nestlé Purina PetCare (Nestlé S.A.)
- Mars, Incorporated
- Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company)
- General Mills, Inc.
- The J.M. Smucker Company
- Affinity Petcare S.A. (Agrolimen S.A.)
- Freshpet, Inc.
- i-Tail Corporation Public Company Limited (Thai Union Group Public Company Limited)
- VAFO Group a.s.
- heristo aktiengesellschaft
- United Petfood Producers NV
- Unicharm Corporation
- Wellness Pet Company, Inc. (Clearlake Capital Group, L.P.)
- Diamond Pet Foods (Schell & Kampeter, Inc.)
- Sunshine Mills, Inc.
Neueste Industrielle Entwicklungen in Tiernahrungsmarkt
- Aug 2026: Nestlé Purina PetCare (Nestlé S.A.) eröffnete am 31. August seine Fabrik in Batavia, Ohio. Das Werk integrierte digitales Manufacturing, Robotik, Automatisierung und Lebensmittelsicherheitssysteme zur Unterstützung effizienter Produktion und der erklärten Qualitätsstandards des Unternehmens.
- Aug 2026: Der Vorschlag der US-amerikanischen Food and Drug Administration vom 11. August würde die freiwillige Meldung für Substanzen, die allgemein als sicher anerkannt sind (GRAS), in Lebens- und Tiernahrungsmitteln durch eine obligatorische Meldung ersetzen, wenn er abgeschlossen wird.
- Jun 2026: Mars, Incorporated eröffnete am 11. Juni seine Katzenfutter-Beutelanlage in Wodonga, Australien. Das Werk soll jährlich 290 Millionen Beutel produzieren.
Umfang und Methodik
Segmentierungsübersicht
Nach Heimtiernahrungsprodukt
| Futter | Nach Unterprodukt | Trockenes Heimtierfutter | Nach Trockenem Heimtierfutter-Unterprodukt | Kibble |
| Sonstiges Trockenes Heimtierfutter | ||||
| Nasses Heimtierfutter | ||||
| Heimtier-Nutrazeutika/Nahrungsergänzungsmittel | Nach Unterprodukt | Milch-Bioaktiva | ||
| Omega-3-Fettsäuren | ||||
| Probiotika | ||||
| Proteine und Peptide | ||||
| Vitamine und Mineralien | ||||
| Sonstige Nutrazeutika | ||||
| Heimtiersnacks | Nach Unterprodukt | Knusprige Snacks | ||
| Zahnpflege-Snacks | ||||
| Gefriergetrocknete und Jerky-Snacks | ||||
| Weiche und zähe Snacks | ||||
| Sonstige Snacks | ||||
| Tierärztliche Diäten für Heimtiere | Nach Unterprodukt | Derma-Diäten | ||
| Diabetes | ||||
| Verdauungsempfindlichkeit | ||||
| Adipositas-Diäten | ||||
| Mundpflege-Diäten | ||||
| Renal | ||||
| Harnwegserkrankung | ||||
| Sonstige Tierärztliche Diäten |
Nach Haustieren
| Katzen |
| Hunde |
| Sonstige Haustiere |
Nach Vertriebskanal
| Convenience-Stores |
| Online-Kanal |
| Fachgeschäfte |
| Supermärkte/Verbrauchermärkte |
| Sonstige Kanäle |
Nach Region
| Afrika | Nach Land | Südafrika |
| Rest von Afrika | ||
| Asien-Pazifik | Nach Land | Australien |
| China | ||
| Indien | ||
| Indonesien | ||
| Japan | ||
| Malaysia | ||
| Philippinen | ||
| Taiwan | ||
| Thailand | ||
| Vietnam | ||
| Rest von Asien-Pazifik | ||
| Europa | Nach Land | Frankreich |
| Deutschland | ||
| Italien | ||
| Niederlande | ||
| Polen | ||
| Russland | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Rest von Europa | ||
| Nordamerika | Nach Land | Kanada |
| Mexiko | ||
| Vereinigte Staaten | ||
| Rest von Nordamerika | ||
| Südamerika | Nach Land | Argentinien |
| Brasilien | ||
| Rest von Südamerika |
| Nach Heimtiernahrungsprodukt | Futter | Nach Unterprodukt | Trockenes Heimtierfutter | Nach Trockenem Heimtierfutter-Unterprodukt | Kibble |
| Sonstiges Trockenes Heimtierfutter | |||||
| Nasses Heimtierfutter | |||||
| Heimtier-Nutrazeutika/Nahrungsergänzungsmittel | Nach Unterprodukt | Milch-Bioaktiva | |||
| Omega-3-Fettsäuren | |||||
| Probiotika | |||||
| Proteine und Peptide | |||||
| Vitamine und Mineralien | |||||
| Sonstige Nutrazeutika | |||||
| Heimtiersnacks | Nach Unterprodukt | Knusprige Snacks | |||
| Zahnpflege-Snacks | |||||
| Gefriergetrocknete und Jerky-Snacks | |||||
| Weiche und zähe Snacks | |||||
| Sonstige Snacks | |||||
| Tierärztliche Diäten für Heimtiere | Nach Unterprodukt | Derma-Diäten | |||
| Diabetes | |||||
| Verdauungsempfindlichkeit | |||||
| Adipositas-Diäten | |||||
| Mundpflege-Diäten | |||||
| Renal | |||||
| Harnwegserkrankung | |||||
| Sonstige Tierärztliche Diäten | |||||
| Nach Haustieren | Katzen | ||||
| Hunde | |||||
| Sonstige Haustiere | |||||
| Nach Vertriebskanal | Convenience-Stores | ||||
| Online-Kanal | |||||
| Fachgeschäfte | |||||
| Supermärkte/Verbrauchermärkte | |||||
| Sonstige Kanäle | |||||
| Nach Region | Afrika | Nach Land | Südafrika | ||
| Rest von Afrika | |||||
| Asien-Pazifik | Nach Land | Australien | |||
| China | |||||
| Indien | |||||
| Indonesien | |||||
| Japan | |||||
| Malaysia | |||||
| Philippinen | |||||
| Taiwan | |||||
| Thailand | |||||
| Vietnam | |||||
| Rest von Asien-Pazifik | |||||
| Europa | Nach Land | Frankreich | |||
| Deutschland | |||||
| Italien | |||||
| Niederlande | |||||
| Polen | |||||
| Russland | |||||
| Spanien | |||||
| Vereinigtes Königreich | |||||
| Rest von Europa | |||||
| Nordamerika | Nach Land | Kanada | |||
| Mexiko | |||||
| Vereinigte Staaten | |||||
| Rest von Nordamerika | |||||
| Südamerika | Nach Land | Argentinien | |||
| Brasilien | |||||
| Rest von Südamerika | |||||
Marktdefinition
- FUNKTIONEN - Heimtiernahrung ist in der Regel dazu bestimmt, dem Haustier eine vollständige und ausgewogene Ernährung zu liefern, wird aber in erster Linie als funktionelles Produkt verwendet. Der Umfang umfasst Nahrungsmittel und Nahrungsergänzungsmittel, die von Haustieren konsumiert werden, einschließlich Tierärztlicher Diäten. Nahrungsergänzungsmittel/Nutrazeutika, die direkt an Haustiere verabreicht werden, werden im Rahmen des Marktumfangs berücksichtigt.
- WIEDERVERKÄUFER - Unternehmen, die sich mit dem Wiederverkauf von Heimtiernahrung ohne Mehrwertschöpfung beschäftigen, wurden aus dem Marktumfang ausgeschlossen, um eine Doppelzählung zu vermeiden.
- ENDVERBRAUCHER - Haustierbesitzer gelten als Endverbraucher im untersuchten Markt.
- VERTRIEBSKANÄLE - Supermärkte/Verbrauchermärkte, Fachgeschäfte, Convenience-Stores, Online-Kanäle und sonstige Kanäle werden im Rahmen des Marktumfangs berücksichtigt. Die Geschäfte, die ausschließlich tierbezogene Basis- und Sonderprodukte anbieten, werden im Rahmen der Fachgeschäfte berücksichtigt.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Heimtiernahrung | Der Umfang der Heimtiernahrung umfasst Nahrungsmittel, die von Haustieren konsumiert werden können, einschließlich Futter, Snacks, Tierärztliche Diäten und Nutrazeutika/Nahrungsergänzungsmittel. |
| Futter | Futter ist Tierfutter, das für den Verzehr durch Haustiere bestimmt ist. Es wird formuliert, um essentielle Nährstoffe bereitzustellen und die Ernährungsbedürfnisse verschiedener Haustierarten, einschließlich Hunde, Katzen und andere Tiere, zu erfüllen. Diese werden im Allgemeinen in Trocken- und Nassheimliernahrung unterteilt. |
| Trockenes Heimtierfutter | Trockenes Heimtierfutter kann extrudiert/gebacken (Kibble) oder geflockt sein. Es hat einen geringeren Feuchtigkeitsgehalt, typischerweise etwa 12–20 %. |
| Nasses Heimtierfutter | Nasses Heimtierfutter, auch bekannt als Dosenheimliernahrung oder feuchtes Heimtierfutter, hat im Vergleich zu trockenem Heimtierfutter generell einen höheren Feuchtigkeitsgehalt, der häufig zwischen 70–80 % liegt. |
| Kibble | Kibble ist trockenes, verarbeitetes Heimtierfutter in kleinen, mundgerechten Stücken oder Pellets. Es ist speziell formuliert, um ausgewogene Ernährung für verschiedene Haustiere wie Hunde, Katzen und andere Tiere zu liefern. |
| Snacks | Heimtiersnacks sind spezielle Nahrungsmittel oder Belohnungen, die Haustieren gegeben werden, um Zuneigung zu zeigen und gutes Verhalten zu fördern. Sie werden besonders beim Training eingesetzt. Heimtiersnacks werden aus verschiedenen Kombinationen von Fleisch oder Fleischderivaten mit anderen Zutaten hergestellt. |
| Zahnpflege-Snacks | Zahnpflege-Snacks für Heimtiere sind speziell formulierte Snacks zur Förderung guter Mundhygiene bei Haustieren. |
| Knusprige Snacks | Es handelt sich um eine Art Heimtiersnack mit fester und knuspriger Textur, der eine gute Nahrungsquelle für Haustiere sein kann. |
| Weiche und zähe Snacks | Weiche und zähe Heimtiersnacks sind eine Art Heimtiernahrungsprodukt, das so formuliert ist, dass es leicht zu kauen und zu verdauen ist. Sie werden in der Regel aus weichen und formbaren Zutaten wie Fleisch, Geflügel oder Gemüse hergestellt, die gemischt und zu mundgerechten Stücken oder Streifen geformt wurden. |
| Gefriergetrocknete und Jerky-Snacks | Gefriergetrocknete und Jerky-Snacks sind Leckereien für Haustiere, die durch ein spezielles Konservierungsverfahren ohne Beschädigung des Nährstoffgehalts hergestellt werden und zu langlebigen, nährstoffreichen Snacks führen. |
| Harnwegserkrankungs-Diäten | Dies sind kommerzielle Diäten, die speziell formuliert sind, um die Harnwegsgesundheit zu fördern und das Risiko von Harnwegsinfektionen und anderen Harnwegsproblemen zu reduzieren. |
| Renale Diäten | Dies sind spezialisierte Heimtiernahrungsmittel, die formuliert sind, um die Gesundheit von Haustieren mit Nierenerkrankungen oder Niereninsuffizienz zu unterstützen. |
| Verdauungsempfindlichkeits-Diäten | Verdauungsempfindlichkeits-Diäten sind speziell formuliert, um die Ernährungsbedürfnisse von Haustieren mit Verdauungsproblemen wie Nahrungsmittelunverträglichkeiten, Allergien und Empfindlichkeiten zu erfüllen. Diese Diäten sind so gestaltet, dass sie leicht verdaulich sind und die Symptome von Verdauungsproblemen bei Haustieren reduzieren. |
| Mundpflege-Diäten | Mundpflege-Diäten für Heimtiere sind speziell formulierte Diäten, die zur Förderung der Mundgesundheit und -hygiene bei Haustieren produziert werden. |
| Getreidefreies Heimtierfutter | Heimtierfutter, das keine gängigen Getreidesorten wie Weizen, Mais oder Soja enthält. Getreidefreie Diäten werden häufig von Haustierbesitzern bevorzugt, die nach alternativen Optionen suchen oder wenn ihre Haustiere spezifische Ernährungsempfindlichkeiten haben. |
| Premium-Heimtierfutter | Hochwertiges Heimtierfutter, das mit überlegenen Zutaten formuliert ist und häufig zusätzliche Ernährungsvorteile im Vergleich zu Standard-Heimtierfutter bietet. |
| Natürliches Heimtierfutter | Heimtierfutter aus natürlichen Zutaten mit minimaler Verarbeitung und ohne künstliche Konservierungsstoffe. |
| Bio-Heimtierfutter | Heimtierfutter wird aus biologischen Zutaten hergestellt, frei von synthetischen Pestiziden, Hormonen und gentechnisch veränderten Organismen (GVOs). |
| Extrusion | Ein Herstellungsverfahren zur Produktion von trockenem Heimtierfutter, bei dem Zutaten unter hohem Druck und hoher Temperatur gekocht, gemischt und geformt werden. |
| Sonstige Haustiere | Sonstige Haustiere umfassen Vögel, Fische, Kaninchen, Hamster, Frettchen und Reptilien. |
| Akzeptanz | Der Geschmack, die Textur und das Aroma von Heimtierfutter beeinflussen seine Attraktivität und Akzeptanz durch Haustiere. |
| Vollständiges und ausgewogenes Heimtierfutter | Heimtierfutter, das alle essentiellen Nährstoffe in angemessenen Verhältnissen bereitstellt, um die Ernährungsbedürfnisse von Haustieren ohne zusätzliche Nahrungsergänzung zu erfüllen. |
| Konservierungsstoffe | Dies sind Substanzen, die Heimtierfutter zugesetzt werden, um seine Haltbarkeit zu verlängern und den Verderb zu verhindern. |
| Nutrazeutika | Nahrungsprodukte, die über die Grundernährung hinaus gesundheitliche Vorteile bieten, enthalten häufig bioaktive Verbindungen mit potenziellen therapeutischen Wirkungen. |
| Probiotika | Lebende nützliche Bakterien, die ein gesundes Gleichgewicht der Darmflora fördern und die Verdauungsgesundheit und Immunfunktion bei Haustieren unterstützen. |
| Antioxidantien | Verbindungen, die helfen, schädliche freie Radikale im Körper zu neutralisieren, die Zellgesundheit zu fördern und das Immunsystem bei Haustieren zu unterstützen. |
| Haltbarkeit | Der Zeitraum, in dem Heimtierfutter nach seinem Produktionsdatum sicher und ernährungsphysiologisch für den Verzehr geeignet bleibt. |
| Verschreibungspflichtige Diät | Spezialisiertes Heimtierfutter, das zur Behandlung spezifischer medizinischer Erkrankungen unter tierärztlicher Aufsicht formuliert wurde. |
| Allergen | Eine Substanz, die bei manchen Haustieren allergische Reaktionen auslösen kann und zu Nahrungsmittelallergien oder -empfindlichkeiten führt. |
| Dosenheimliernahrung | Nasses Heimtierfutter, das in Dosen abgepackt ist und einen höheren Feuchtigkeitsgehalt als Trockenfutter aufweist. |
| Diät mit begrenzten Inhaltsstoffen (LID) | Heimtierfutter, das mit einer reduzierten Anzahl von Zutaten formuliert wurde, um potenzielle Allergene zu minimieren. |
| Garantierte Analyse | Die Mindest- oder Höchstgehalte bestimmter Nährstoffe in Heimtierfutter. |
| Gewichtsmanagement | Heimtierfutter, das Haustieren helfen soll, ein gesundes Gewicht zu halten oder Gewichtsverlust zu unterstützen. |
| Sonstige Nutrazeutika | Dazu gehören Präbiotika, Antioxidantien, Verdauungsballaststoffe, Enzyme, ätherische Öle und Kräuter. |
| Sonstige Tierärztliche Diäten | Dazu gehören Gewichtsmanagement-Diäten, Haut- und Fellgesundheit, Herzpflege und Gelenkpflege. |
| Sonstige Snacks | Dazu gehören Kauartikel aus Rohhaut, Mineralblöcke, Schleckartikel und Katzenminze. |
| Sonstiges Trockenes Heimtierfutter | Dazu gehören Getreideflocken, Mischer, Mahlzeit-Topper, gefriergetrocknete Nahrungsmittel und luftgetrocknete Nahrungsmittel. |
| Sonstige Tiere | Dazu gehören Vögel, Fische, Reptilien und Kleintiere (Kaninchen, Frettchen, Hamster). |
| Sonstige Vertriebskanäle | Dazu gehören Tierkliniken, lokale unregulierte Geschäfte sowie Futter- und Hofläden. |
| Proteine und Peptide | Proteine sind große Moleküle, die aus grundlegenden Einheiten, den Aminosäuren, bestehen, die das Wachstum und die Entwicklung von Haustieren unterstützen. Peptide sind kurze Ketten aus 2 bis 50 Aminosäuren. |
| Omega-3-Fettsäuren | Omega-3-Fettsäuren sind essentielle mehrfach ungesättigte Fette, die eine entscheidende Rolle für die allgemeine Gesundheit und das Wohlbefinden von Haustieren spielen. |
| Vitamine | Vitamine sind essentielle organische Verbindungen, die für lebenswichtige physiologische Funktionen unerlässlich sind. |
| Mineralien | Mineralien sind natürlich vorkommende anorganische Substanzen, die für verschiedene physiologische Funktionen bei Haustieren unerlässlich sind. |
| CKD | Chronische Nierenerkrankung |
| DHA | Docosahexaensäure |
| EPA | Eicosapentaensäure |
| ALA | Alpha-Linolensäure |
| BHA | Butylhydroxyanisol |
| BHT | Butylhydroxytoluol |
| FLUTD | Feline untere Harnwegserkrankung |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: IDENTIFIZIERUNG DER SCHLÜSSELVARIABLEN: Um eine robuste Prognosemethodik zu erstellen, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf Basis dieser Variablen erstellt.
- Schritt 2: AUFBAU EINES MARKTMODELLS: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Größen. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (AVP) wird über den gesamten Prognosezeitraum konstant gehalten.
- Schritt 3: VALIDIERUNG UND FERTIGSTELLUNG: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf allen Ebenen und Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: FORSCHUNGSERGEBNISSE: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen