
Marktgröße und Marktanteil des US-amerikanischen magnetfreien elektrischen Achssystems
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 1.46 Milliarden US-Dollar |
| Marktgröße (2031) | 2.9 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 14.76 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Marktes für magnetfreie elektrische Achssysteme von Mordor Intelligence
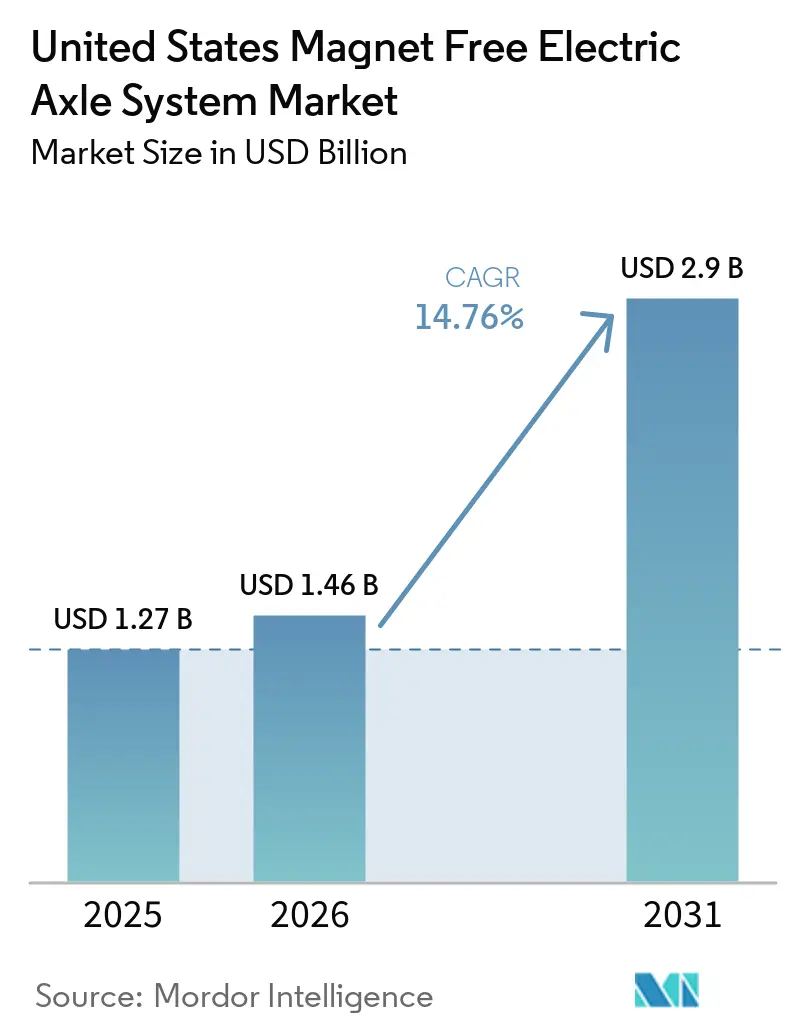
Die Marktgröße für magnetfreie elektrische Achssysteme in den Vereinigten Staaten wurde im Jahr 2025 auf 1,27 Milliarden USD geschätzt und soll von 1,46 Milliarden USD im Jahr 2026 auf 2,9 Milliarden USD bis 2031 wachsen, bei einer CAGR von 14,76 % während des Prognosezeitraums (2026–2031). Angetrieben durch steigende Seltenerdelement-Preise, staatliche Fertigungsanreize und Beschaffungsvorschriften im Verteidigungsbereich vollzieht die Branche einen Wandel von Neodym-basierten Permanentmagneten hin zu Alternativen wie fremderregten Synchronmotoren (EESM), Induktionsmotoren und geschalteten Reluktanzmotoren (SRM). Dank Produktionssteuergutschriften, die finanzielle Vorteile bieten, und Investitionsgutschriften, die einen Prozentsatz der förderfähigen Kapitalausgaben abdecken, verkürzen sich die Amortisationszeiten für inländische E-Achsen-Montagewerke. Die Preise für Neodymoxid sind stark gestiegen, was OEMs dazu veranlasst, die Abhängigkeit von durch China dominierten Lieferketten zu überdenken. Als Reaktion darauf bringen Tier-1-Zulieferer Hochspannungs-E-Achsen mit Siliziumkarbid-Wechselrichtern auf den Markt. Diese innovativen E-Achsen integrieren Motor, Getriebe und Wechselrichter in einem einzigen Gehäuse, was die Teileanzahl erheblich reduziert und das Gewicht im Vergleich zu herkömmlichen diskreten Baugruppen senkt.
Wesentliche Erkenntnisse des Berichts
- Nach Motortyp führten Induktionsmotoren mit einem Marktanteil von 44,56 % am Markt für magnetfreie elektrische Achssysteme in den Vereinigten Staaten im Jahr 2025, während fremderregte Synchronmotoren bis 2031 die höchste CAGR von 17,42 % verzeichnen sollen.
- Nach Antriebstyp entfielen vollelektrische Antriebskonfigurationen auf 61,28 % der Marktgröße für magnetfreie elektrische Achssysteme in den Vereinigten Staaten im Jahr 2025 und sollen im Zeitraum 2026–2031 mit einer CAGR von 19,07 % wachsen.
- Nach E-Achsen-Konfiguration erfassten integrierte Designs im Jahr 2025 einen Anteil von 48,13 % und werden bis 2031 mit der höchsten CAGR von 19,14 % wachsen.
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2025 einen Anteil von 76,21 %, während Nutzfahrzeuge im Zeitraum 2026–2031 die schnellste CAGR von 15,03 % verzeichnen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des US-amerikanischen Marktes für magnetfreie elektrische Achssysteme
Analyse der Auswirkungen von Treibern*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| IRA-Gutschriften fördern die E-Achsen-Produktion | +3.2% | Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| OEM-Druck zur Reduzierung der Volatilität bei Seltenen Erden | +2.8% | Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Drehmomentdichtezuwächse bei EESM und SRM | +2.1% | Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Förderung von Motoren ohne Seltene Erden durch das Energieministerium | +1.9% | Vereinigte Staaten | Langfristig (≥ 4 Jahre) |
| Verteidigungsauflagen für Antriebsstränge ohne Seltene Erden | +1.4% | Vereinigte Staaten | Langfristig (≥ 4 Jahre) |
| Kupferspulenkosten sinken durch Walzdrahtüberschuss | +1.2% | Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
IRA-Steuergutschriften beschleunigen die inländische E-Achsen-Produktion
Aufgrund der 30-prozentigen Reduzierung der Kapitalausgaben durch die Steuergutschriften gemäß Section 45X und Section 48C hat ZF eine Investition von 500 Millionen USD zugesagt, um seine Aktivitäten in Gray Court, South Carolina, auszubauen [1]"ZF Plans $500 Million Investment", ZF AG, zf.com. Diese Erweiterung wird sich auf den Aufbau zukünftiger magnetfreier E-Achsen-Produktionslinien konzentrieren, die voraussichtlich eine bedeutende Rolle bei der Weiterentwicklung der Elektrofahrzeugtechnologie spielen werden. Gleichzeitig leitet General Motors eine beträchtliche Investition von 4 Milliarden USD in sein Orion-Werk [2]"GM to invest $4 billion in its U.S. manufacturing plants", General Motors, gm.com. Diese Investition zielt darauf ab, die Anlage in ein Zentrum für die Produktion von Elektro-Lkw umzuwandeln, wobei der Betrieb im Jahr 2026 aufgenommen werden soll.
OEM-Bestreben zur Eliminierung der Preisvolatilität bei Seltenen Erden
Die Preise für Neodym- und Praseodymoxide stiegen erheblich und verdoppelten sich mehr als, um ein bemerkenswertes Hoch zu erreichen. Dieser Preisanstieg verdeutlichte die wachsenden Herausforderungen bei der Beschaffung von Seltenerdematerialien, die für verschiedene Branchen, einschließlich Elektrofahrzeuge, von entscheidender Bedeutung sind. Die steigenden Kosten unterstrichen die Volatilität des Selterdemarkt, die durch Lieferkettenengpässe und steigende Nachfrage angetrieben wird. Als Reaktion auf diese Herausforderungen kündigten Tesla und BMW Pläne an, Seltenerdmagnete aus ihren künftigen Antriebseinheiten zu eliminieren. Dieser strategische Schritt zielt darauf ab, die Abhängigkeit von diesen Materialien zu verringern, Lieferkettenrisiken zu mindern und durch die Erforschung alternativer Technologien für Elektrofahrzeugkomponenten Nachhaltigkeitsziele zu verfolgen.
Schnelle Gewinne bei der Drehmomentenergiedichte in EESM- und SRM-Designs
Schaefflers Tests zeigten, dass seine optimierten EESM-Rotoren im Vergleich zu vergleichbaren Permanentmagneteinheiten ein höheres Drehmoment erzeugten. Dies bestätigt zwar die Drehmomentparität, jedoch wird darauf hingewiesen, dass der Wirkungsgrad leicht zurückbleibt. Die Ergebnisse unterstreichen das Potenzial der EESM-Technologie bei der Lieferung von wettbewerbsfähigem Drehmoment und zeigen gleichzeitig die erforderlichen Effizienzverbesserungen auf, um mit Permanentmagneteinheiten gleichzuziehen oder diese zu übertreffen. Darüber hinaus verdeutlichen diese Erkenntnisse Fortschritte im Rotordesign und stärken die Argumentation für EESM-Systeme als glaubwürdige Alternative in Hochdrehmomentanwendungen.
DOE-Forschungs- und Entwicklungsförderung für Motoren jenseits von Seltenerdmagneten (BREM)
CorePower Magnetics, unterstützt durch einen Zuschuss des Energieministeriums, verfolgt das Ziel, eine hohe Leistungsdichte ohne den Einsatz von Seltenerdelementen zu erreichen. Diese finanzielle Unterstützung könnte die kommerzielle Markteinführung von EESM (fremderregten Synchronmotoren) und SRM (geschalteten Reluktanzmotoren) um mehrere Jahre beschleunigen. Der Zuschuss wird die Entwicklung und Skalierung dieser Technologien unterstützen, die darauf abzielen, effiziente und nachhaltige Lösungen für verschiedene Anwendungen bereitzustellen, darunter erneuerbare Energiesysteme und Elektrofahrzeuge.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Effizienzlücke gegenüber neuesten IPM-Motoren | -2.4% | Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Hohe anfängliche Umrüstungs-CAPEX für Tier-1-Zulieferer | -1.8% | Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Grenzen der Rotorwärmeabfuhr bei leistungsstarken SRM | -1.5% | Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Begrenzte inländische Versorgungsbasis für Präzisionslamellierung | -1.2% | Vereinigte Staaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Effizienzlücke gegenüber neuesten IPM-Motoren
Ingenieursberichte hoben hervor, dass Induktionsdesigns während WLTP-Klasse-3-Zyklen höhere Gesamtverluste aufwiesen als ihre IPM-Motor-Pendants. Diese Diskrepanz führt zu einer geringeren Reichweite, da höhere Verluste bei Induktionsdesigns den Energieverbrauch erhöhen und damit die Gesamteffizienz und Leistung des Fahrzeugs verringern. Darüber hinaus schränkt die reduzierte Reichweite die Praxistauglichkeit von mit Induktionsmotoren ausgestatteten Fahrzeugen ein und macht sie in Anwendungen, bei denen die Reichweite ein entscheidender Faktor ist, weniger wettbewerbsfähig.
Hohe anfängliche Umrüstungs-CAPEX für Tier-1-Zulieferer
ZF hat seine Aktivitäten in Gray Court ausgebaut, eine stärkere Präsenz in der Region etabliert und sein Engagement für die Weiterentwicklung der Produktionskapazitäten unter Beweis gestellt. Gleichzeitig hat GM eine bedeutende Investition in das Statorprojekt in Lockport getätigt, um seine Fertigungsprozesse zu stärken und sich an die sich wandelnden Branchenanforderungen anzupassen. Dies unterstreicht die Realität, dass der Übergang zur magnetfreien Produktion häufig die Installation völlig neuer Wicklungs- und Laminierungslinien erfordert, anstatt lediglich die bereits vorhandenen Linien nachzurüsten. Diese Entwicklungen verdeutlichen den wachsenden Fokus auf Innovation und Infrastrukturaufrüstungen, um den Anforderungen des sich wandelnden Automobilmarktes gerecht zu werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Motortyp: Induktionsskalierung vs. EESM-Dynamik
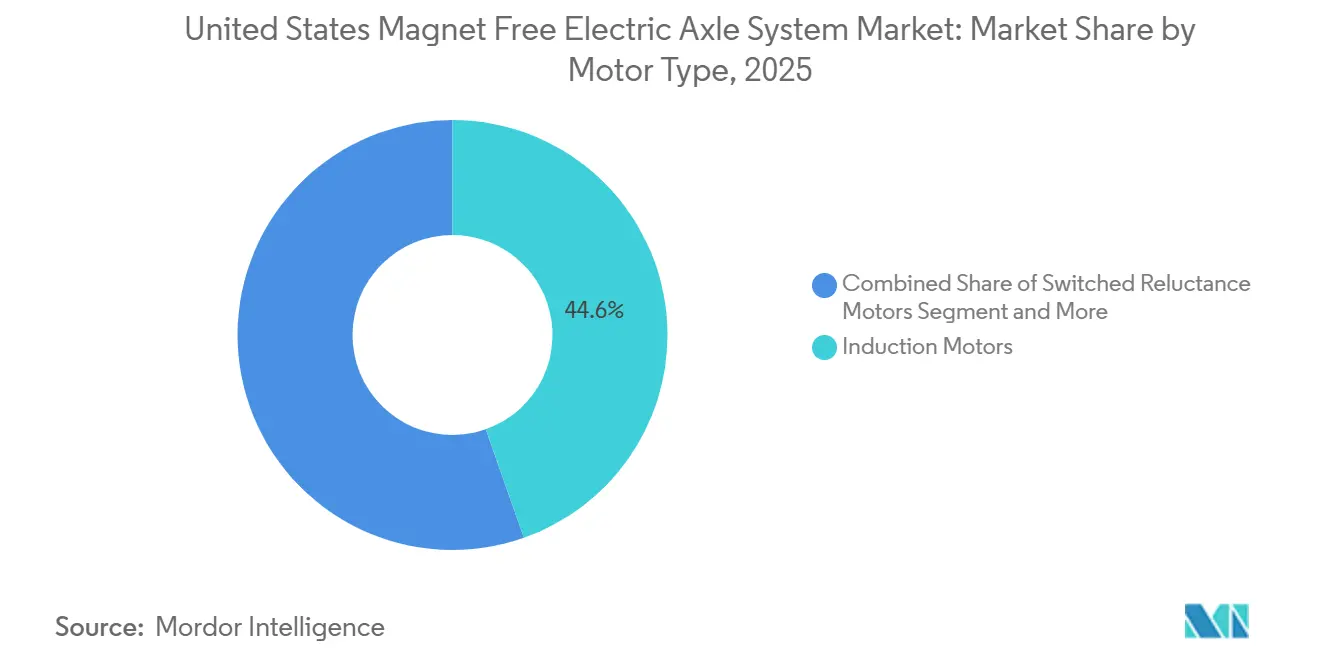
Induktionsmotoren machten im Jahr 2025 44,56 % des Marktanteils für magnetfreie elektrische Achssysteme in den Vereinigten Staaten aus, gestützt durch Teslas Vorderachsstrategie und BorgWarners 800-V-integriertem Antriebsmodul, das für den Marktstart 2029 vorgesehen ist. Fremderregte Synchronmotoren werden bis 2031 mit einer CAGR von 17,42 % wachsen. Angetrieben durch Valeo-Mahles Systeme und BMWs Hochvolumenprogramm in Steyr sind fremderregte Synchronmotoren auf einen deutlichen Wachstumskurs eingestellt. Obwohl noch eine Nische, bieten geschaltete Reluktanzmotoren erhebliche Einsparungen bei den Stücklistenkosten und sind damit für kostenempfindliche Flotten attraktiv.
Induktionsdesigns nutzen ausgereifte Gusstechniken, verfügen über robuste Wärmepfade und enthalten insbesondere keine Seltenerdematerialien. Eine Zerlegungsanalyse von Munros Model Y enthüllte bearbeitete Kupferrotoren. Diese Rotoren verbessern die Wärmeleitfähigkeit, sind jedoch teurer als Aluminiumguss. Mahles bürstenlose Erregung zeigt, dass EESM Schlupfverluste eliminieren und den Feldstrom für optimale Effizienz bei unterschiedlichen Drehzahlen anpassen kann. Gleichzeitig zielen vom Energieministerium geförderte Initiativen auf eine Reduzierung des Drehmomentrippels bei SRM ab, ein Schritt, der dessen Marktattraktivität von Gabelstaplern bis hin zu Mainstream-Elektrofahrzeugen erweitern könnte.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Antriebstyp: Vollelektrische Plattformen dominieren
Vollelektrische Antriebssysteme hielten im Jahr 2025 61,28 % des Marktes für magnetfreie elektrische Achssysteme in den Vereinigten Staaten und werden bis 2031 mit einer CAGR von 19,07 % wachsen, da die Batteriekosten sinken und die Ladenetze dichter werden. Fords Louisville-Plattform, GMs Orion-Lkw-Werk und Rivians R2-Linie priorisieren allesamt batterieelektrische Fahrzeuge (BEV). Während Plug-in-Hybride noch eine Rolle spielen, wie bei Allisons eGen Flex für Stadtbusse aufgrund ihrer erweiterten Reichweite zu sehen ist, nimmt die Nachfrage nach neuen E-Achsen für diese Fahrzeuge ab.
Staatliche Förderungen für saubere Fahrzeuge sowie zusätzliche Landesanreize wie Michigans Gewerkschaftsbonus verschieben die Gesamtbetriebskosten zugunsten von BEVs. Die zusätzliche Komplexität von Plug-in-Hybriden erhöht nicht nur das Gewicht, sondern auch den Wartungsaufwand. Parallelhybride ziehen derweil keine neuen Investitionen an. Flottenoperatoren verzeichnen im Vergleich zu Diesel deutlich niedrigere Servicekosten, was den Wandel hin zu BEVs weiter stärkt.
Nach E-Achsen-Konfiguration: Integration gewinnt an Dynamik
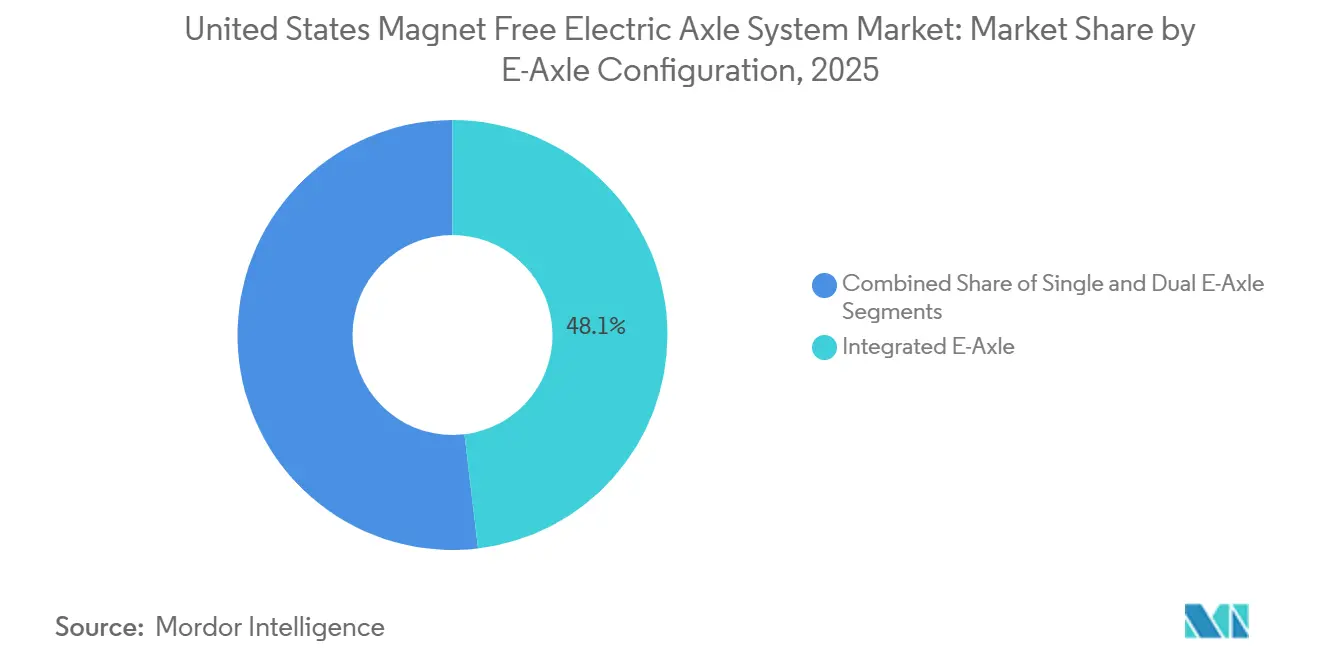
Integrierte E-Achsen erfassten im Jahr 2025 einen Anteil von 48,13 % und werden eine CAGR von 19,14 % verzeichnen, was die Verpackungseffizienz widerspiegelt. ZF integriert SC-Wechselrichter, Doppelmotoren und ein Dreiganggetriebe in seinen AxTrax 2 Dual und erreicht dabei ein Spitzenachsdrehmoment. Cummins' 14Xe vereinfacht die Fahrgestellintegration durch Beibehaltung herkömmlicher Achsschnittstellen, während Bosch sein eAxle-Angebot auf 400-V- und 800-V-Plattformen ausweitet.
Durch die Integration von Gehäusen wird der Bedarf an externen HV-Kabeln reduziert und die Teileanzahl erheblich verringert, was zu Kosteneinsparungen pro Einheit führt. Während einzelne E-Achsen für frontgetriebene Kompaktfahrzeuge geeignet sind, bieten Doppeleinheiten Allradantrieb-Drehmomentverteilung, ideal für Premium-SUVs und Pickups, wenn auch mit zusätzlichem Gewicht. Siliziumkarbid-Wechselrichter steigern die Effizienz und unterstützen den Dauerbetrieb, alles innerhalb herkömmlicher Achsabmessungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Fahrzeugtyp: Personenkraftwagen führen, Nutzfahrzeuge beschleunigen
Personenkraftwagen dominierten im Jahr 2025 mit einem Anteil von 76,21 %, doch Nutzfahrzeuge werden mit einer CAGR von 15,03 % wachsen, da die EPA-Phase-3-Treibhausgasgrenzwerte Flotten zur Elektrifizierung drängen. Allisons eGen Power liefert eine hohe Leistungsabgabe und wird in Müllfahrzeugen eingesetzt. Gleichzeitig ist Parker Hannifins GVM310 für Fahrzeuge der Klassen 6–8 ausgelegt. Studien zu den Gesamtbetriebskosten von Flotten weisen auf erhebliche Wartungseinsparungen hin. Darüber hinaus haben die REV-Gutschriften in Illinois erfolgreich Lion Electrics Busfertigungswerk angezogen.
Leichte Nutzfahrzeuge setzen nun auf Einzelachsen mit moderater Leistung für die Zustellung auf der letzten Meile. Im Gegensatz dazu entscheiden sich mittelschwere Lkw für Doppelmotoren oder Mehrganggetriebe, um die Leistung sowohl auf Steigungen als auch auf Autobahnen zu optimieren. Busse hingegen bevorzugen dreigängige integrierte Achsen, wie ZFs AxTrax, um Stop-and-Go-Strecken effizient zu bewältigen. Während das Wachstum der Personenkraftwagenverkäufe nachlässt, da die Marktdurchdringung ein bemerkenswertes Niveau erreicht, entwickeln sich kommerzielle Segmente zur nächsten bedeutenden Volumenopportunität.
Geografische Analyse
Staatliche Anreize lenken Investitionen in traditionelle Automobilzentren in Michigan, Ohio, South Carolina und Illinois. In Michigan ergänzt ein Rabatt die staatliche Förderung, sodass Verbraucher pro batterieelektrischem Fahrzeug (BEV) erheblich profitieren können. Diese finanzielle Unterstützung ist entscheidend für Fords BlueOval Battery Park und GMs Orion-Lkw-Umrüstungen. Gleichzeitig hat Illinoins REV-Gesetzgebung, die Lohnsteuereinbehaltungsgutschriften und langfristige Versorgungssteuerentlastungen bietet, erfolgreich Rivians Zuliefererpark und Lion Electrics Busfabrik angezogen und zahlreiche Arbeitsplätze geschaffen.
South Carolinas strategische Hafennähe und arbeitsrechtliche Rahmenbedingungen haben ZF zur Erweiterung seiner E-Achsen-Anlage in Gray Court bewogen. In Texas hat MP Materials sein Fort Worth Independence Magnetwerk errichtet, unterstützt durch staatliche und lokale Anreize. New Yorks Statorlinie in Lockport beliefert nun GM-Plattformen im gesamten Mittleren Westen, während Importe von dünnlehrigen Laminierungen aus Mexiko und Deutschland fortbestehen, bis die US-amerikanischen Präzisionsstanzkapazitäten vollständig entwickelt sind.
In Georgia, Tennessee und Kentucky locken aufstrebende Batteriezellen-Gigafabriken nahegelegene E-Achsen-Montagestandorte an. Diese Strategie senkt nicht nur die Logistikkosten, sondern gewährleistet auch die Einhaltung der Anforderungen an inländische Inhalte gemäß dem Inflation Reduction Act. Diese koordinierten staatlichen Initiativen gestalten die Lieferketten im Inland um und markieren einen bedeutenden Wandel nach einem Jahrzehnt der Komponentenverlagerung ins Ausland.
Wettbewerbslandschaft
Der Markt ist mäßig fragmentiert, wobei die führenden Zulieferer – BorgWarner, ZF, Magna, Dana und American Axle & Manufacturing – einen bedeutenden Anteil halten. Vertikal integrierte Automobilhersteller, darunter Tesla, GM und Ford, produzieren Motoren und Wechselrichter intern. Gleichzeitig zielen aufstrebende Akteure wie REE Automotive und Rockit Motors mit ihren magnetfreien Eckmodulen auf Nischenprogramme ab [3]"Corner Module Manufacturing Update 2026,", REE Automotive, ree.auto. BorgWarners Induktionsmodul, das für einen nicht genannten nordamerikanischen OEM entwickelt wurde, deutet auf einen breiteren Branchenwandel hin zu magnetfreien Lösungen über verschiedene Preissegmente hinweg. In einem strategischen Schritt erwarb Valeo eine Beteiligung an Siemens' eAutomotive und stärkte damit seine Hochspannungskompetenz und sicherte sich mehrere Plattformgewinne.
Das heutige technologische Schlachtfeld umfasst die Integration von Siliziumkarbid-Wechselrichtern, Dreiganggetriebe für schwere Lkw und modernste Wärmemanagementlösungen. Zulieferer beeilen sich, strenge Standards wie ISO-26262 ASIL-D und IP6K9K zu erfüllen. Kooperationen nehmen zu: Valeo und Mahle arbeiten gemeinsam an einem EESM; Niron Magnetics kooperiert mit dem Energieministerium an Eisennitrid-Technologie; und Dana arbeitet mit der US-Armee zusammen, um seltenerdfreie Antriebskettenräder zu entwickeln.
Fertigungsmaßstab ist entscheidend für Kostenvorteile; ZFs Gray-Court-Linie bietet einen Kostenvorteil gegenüber kleineren Wettbewerbern. Die Kontrolle über geistiges Eigentum ist entscheidend, was Giganten wie Tesla und GM dazu veranlasst, Leistungselektronik zu internalisieren. Darüber hinaus entwickeln sich Nachrüstsätze für ältere Lkw zu einer lukrativen Möglichkeit, die es Flotten ermöglicht, die Kosten für vollständige Fahrzeugersetzungen zu umgehen.
Marktführer im Bereich magnetfreie elektrische Achssysteme in den Vereinigten Staaten
BorgWarner Inc.
Dana Incorporated
American Axle & Manufacturing Holdings, Inc.
ZF Friedrichshafen AG
Magna International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- November 2025: BorgWarner gab in Zusammenarbeit mit dem Oak Ridge National Laboratory (ORNL) des Energieministeriums seinen Sieg bei den R&D 100 Awards für die Entwicklung eines auf einem Drehtransformator basierenden drahtlosen Erregungssystems bekannt, das speziell für elektrisch erregte Synchronmotoren (EESM) entwickelt wurde. Diese innovative Technologie ist sowohl für Personen- als auch für Nutzfahrzeuge anwendbar.
- Oktober 2025: In einem bedeutenden Schritt hat Niron Magnetics eine Partnerschaft mit Stellantis geschlossen, um eine neue Generation von Elektromotordesigns für den Automobilsektor zu entwickeln, die Magnete ohne Seltenerdelemente verwenden. Nirons innovative Eisennitrid-Magnete, hergestellt aus dem reichlich vorhandenen Eisen und atmosphärischem Stickstoff, stellen die konventionelle Abhängigkeit von Seltenerd-basierten Magneten in Frage. Dieser Wandel nutzt nicht nur in den USA und weltweit reichlich vorhandene Ressourcen, sondern verringert auch die Abhängigkeit der Branche von auslandsdominierten Lieferketten.


Berichtsumfang des US-amerikanischen Marktes für magnetfreie elektrische Achssysteme
Der Bericht über den Markt für magnetfreie elektrische Achssysteme in den Vereinigten Staaten ist segmentiert nach Motortyp (fremderregte Synchronmotoren, Induktionsmotoren und geschaltete Reluktanzmotoren), Antriebstyp (vollelektrischer Antrieb, Hybridantrieb und Plug-in-Hybridantrieb), E-Achsen-Konfiguration (einfache E-Achse, doppelte E-Achse und integrierte E-Achse) sowie Fahrzeugtyp (Personenkraftwagen und Nutzfahrzeuge). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Fremderregte Synchronmotoren |
| Induktionsmotoren |
| Geschaltete Reluktanzmotoren |
| Vollelektrischer Antrieb |
| Hybridantrieb |
| Plug-in-Hybridantrieb |
| Einzel-E-Achse |
| Dual-E-Achse |
| Integrierte E-Achse |
| Personenkraftwagen | Schrägheckfahrzeuge |
| Limousinen | |
| SUVs und MUVs | |
| Nutzfahrzeuge | Leichte Nutzfahrzeuge |
| Mittel- und schwere Nutzfahrzeuge | |
| Busse und Reisebusse |
| Nach Motortyp | Fremderregte Synchronmotoren | |
| Induktionsmotoren | ||
| Geschaltete Reluktanzmotoren | ||
| Nach Antriebstyp | Vollelektrischer Antrieb | |
| Hybridantrieb | ||
| Plug-in-Hybridantrieb | ||
| Nach E-Achsen-Konfiguration | Einzel-E-Achse | |
| Dual-E-Achse | ||
| Integrierte E-Achse | ||
| Nach Fahrzeugtyp | Personenkraftwagen | Schrägheckfahrzeuge |
| Limousinen | ||
| SUVs und MUVs | ||
| Nutzfahrzeuge | Leichte Nutzfahrzeuge | |
| Mittel- und schwere Nutzfahrzeuge | ||
| Busse und Reisebusse | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US-Markt für magnetfreie elektrische Achssysteme und wie sind die Wachstumsaussichten?
Der Markt hatte im Jahr 2026 einen Wert von 1,46 Milliarden USD und soll bis 2031 2,90 Milliarden USD erreichen, mit einer CAGR von 14,76 %.
Welche Motortechnologie wächst bei magnetfreien E-Achsen am schnellsten?
Fremderregte Synchronmotoren sollen bis 2031 mit einer CAGR von 17,42 % wachsen – dem höchsten Wert unter allen magnetfreien Motortypen.
Welcher Motortyp führt heute die Verkäufe an?
Induktionsmotoren halten einen Marktanteil von 44,56 % auf der Grundlage ausgereifter Lieferketten und niedriger Kosten.
Warum wenden sich OEMs von Seltenerd-Magneten ab?
Preisvolatilität, Exportbeschränkungen und Section-45X-Gutschriften machen magnetfreie Designs widerstandsfähiger und finanziell attraktiver.
Welche politischen Unterstützungsmaßnahmen gibt es für die US-amerikanische Produktion?
Produktionsgutschriften gemäß Section 45X des Inflation Reduction Act erstatten inländische Inhalte und laufen bis 2033.
Welches Fahrzeugsegment verzeichnet die höchste Akzeptanz?
SUVs und MUVs machen etwa ein Drittel der Nachfrage im Jahr 2024 aus und wachsen mit einem CAGR von 18,03 %.
Seite zuletzt aktualisiert am:



