
Marktgröße und Marktanteil des brasilianischen Ready to Drink (RTD) Kaffeemarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
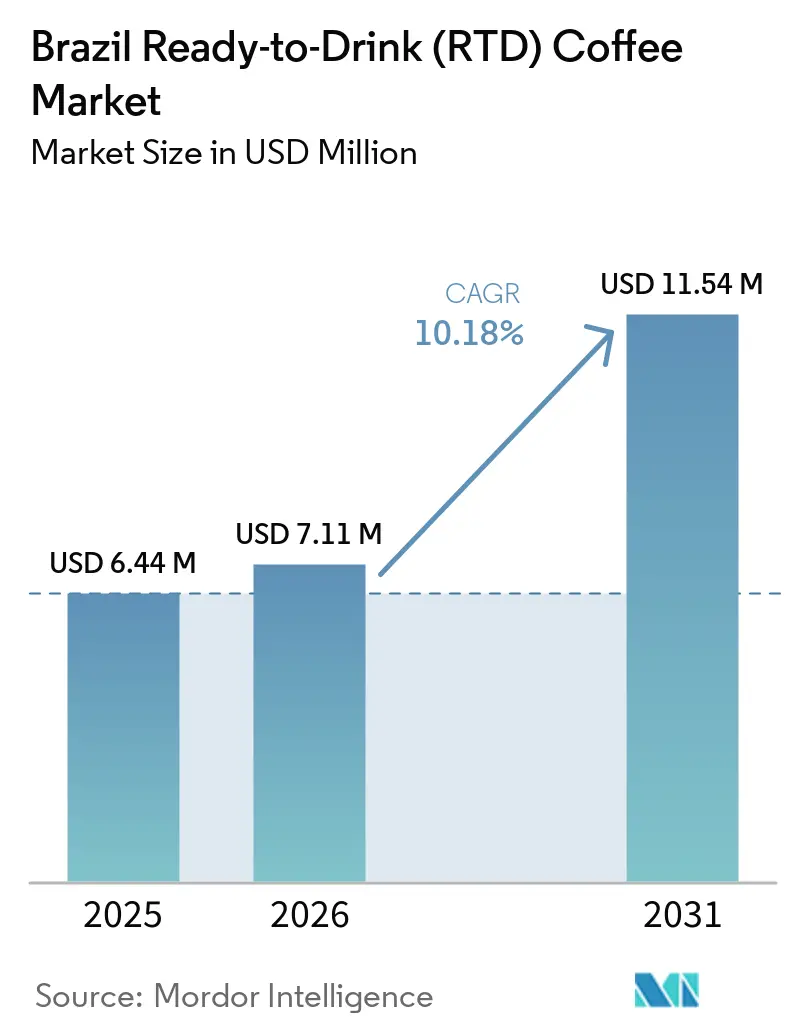
| Marktgröße im Basisjahr (2025) | 6.44 Millionen US-Dollar |
| Marktgröße (2026) | 7.11 Millionen US-Dollar |
| Marktgröße (2031) | 11.54 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.18 % |
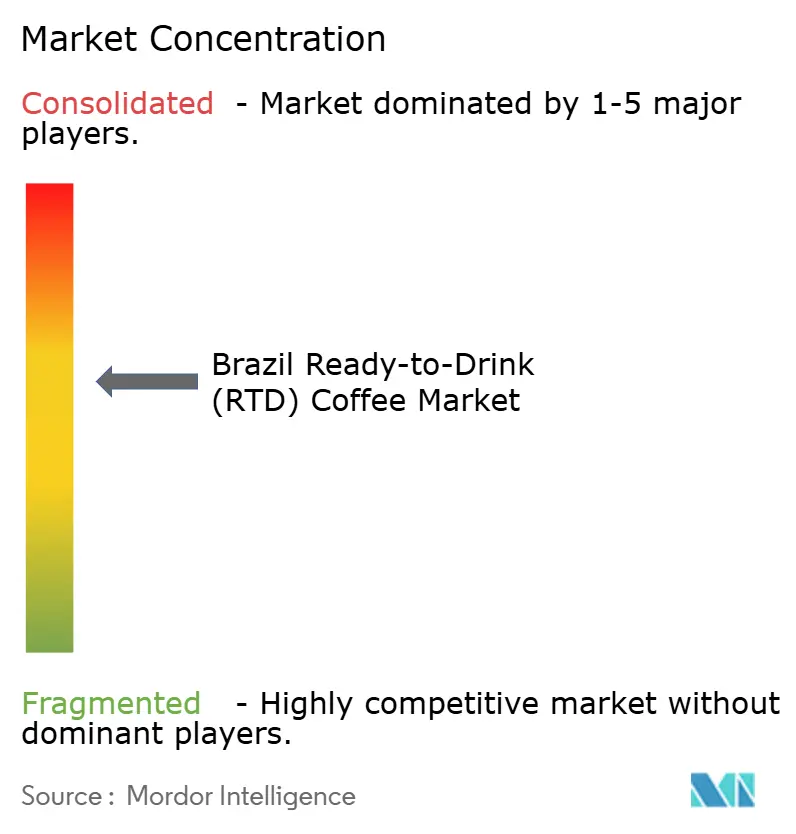
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des brasilianischen Ready to Drink (RTD) Kaffeemarkts durch Mordor Intelligence
Die Größe des brasilianischen Ready-to-Drink Kaffee Marktes wird im Jahr 2026 auf 7,11 Millionen USD geschätzt, ausgehend von einem Wert von 6,44 Millionen USD im Jahr 2025, mit Prognosen für 2031, die 11,54 Millionen USD zeigen, und einem Wachstum von 10,18 % CAGR über den Zeitraum 2026–2031. Dieses Wachstum wird von mehreren Schlüsselfaktoren angetrieben, darunter die zunehmende Mobilität der städtischen Bevölkerung, die Einführung innovativer Premium-Geschmacksrichtungen und anhaltende Kapitalinvestitionen führender Getränkeunternehmen. Diese Trends verändern die Verbraucherpräferenzen, wobei immer mehr Personen gekühlten Einzelportionskaffee als praktische Alternative zu herkömmlichen kohlensäurehaltigen Erfrischungsgetränken bevorzugen. Das Vertrauen der Unternehmen in den Markt ist deutlich erkennbar, mit Investitionszusagen von über 9,2 Milliarden BRL (Brasilianischer Real) seit 2024. Darüber hinaus reduzieren Verbesserungen der Kühlketteninfrastruktur und die Ausweitung digitaler Handelsplattformen Vertriebsherausforderungen und verbessern die Produktverfügbarkeit. Gesundheitsbewusste Rezepturüberarbeitungen, die Einführung nachhaltiger Verpackungslösungen und die Integration funktioneller Inhaltsstoffe beeinflussen ebenfalls die Wettbewerbsdynamik des Marktes. Um die Kundentreue zu sichern, konzentrieren sich Marken darauf, eine Balance zwischen Genuss, natürlicher Produktpositionierung und Wettbewerbsfähigkeit beim Preis zu erreichen. Der Markt ist mäßig konsolidiert, wobei die beiden größten Anbieter zusammen einen Marktanteil von 60 % halten, was regionalen Akteuren und Nischeninnovatoren erhebliche Möglichkeiten bietet, ihre Präsenz aufzubauen und auszubauen.
Wesentliche Erkenntnisse des Berichts
- Nach Typ führte Eiskaffee im Jahr 2025 mit einem Anteil von 52,98 %, während Cold Brew den brasilianischen Ready-to-Drink-Kaffeemarkt mit einer CAGR von 11,37 % bis 2031 übertreffen dürfte.
- Nach Verpackung hielten PET-Flaschen im Jahr 2025 einen Anteil von 34,84 % am brasilianischen Ready-to-Drink-Kaffeemarkt, und Metalldosen werden voraussichtlich das schnellste Wachstum mit einer CAGR von 11,42 % bis 2031 verzeichnen.
- Nach Vertriebskanal dominierte der Off-Trade-Bereich im Jahr 2025 mit einem Anteil von 69,78 % und wird voraussichtlich mit einer CAGR von 10,87 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des brasilianischen Ready to Drink (RTD) Kaffeemarkts
Analyse der Treiberwirkungen*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Wirkungszeitraum |
|---|---|---|---|
| Zunehmender mobiler Lebensstil und steigende Nachfrage nach praktischen Koffeinformaten | +2.8% | National, mit Schwerpunkt in den Ballungsgebieten São Paulo, Rio de Janeiro und Belo Horizonte | Kurzfristig (≤ 2 Jahre) |
| Wachsende Beliebtheit von Cold Brew Kaffee und Eiskaffee aufgrund ihres weicheren, weniger sauren Profils | +2.1% | National, mit früher Akzeptanz in städtischen Zentren und Spezialitätenkaffeehäusern | Mittelfristig (2–4 Jahre) |
| Verlagerung von kohlensäurehaltigen Erfrischungsgetränken hin zu zielgerichteteren Getränken wie RTD-Kaffee | +1.9% | National, angetrieben durch gesundheitsbewusste Millennials und Generation Z in städtischen Märkten | Mittelfristig (2–4 Jahre) |
| Ausweitung von aromatisierten und genussorientierten Varianten, die jüngere Verbraucher ansprechen | +1.6% | National, mit Premium-Positionierung in São Paulo, Rio de Janeiro und Brasília | Kurzfristig (≤ 2 Jahre) |
| Wachsendes Interesse an zuckerarmen/zuckerfreien Formulierungen als Reaktion auf Gesundheitsbewusstsein | +1.4% | National, beschleunigt durch die Vorderseiten-Kennzeichnungsvorschriften der ANVISA | Mittelfristig (2–4 Jahre) |
| Produktdiversifizierung in energydrink-artige RTD-Kaffees, die mit Energydrinks konkurrieren | +1.2% | National, mit Ausrichtung auf Fitness- und Berufssegmente in Großstädten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender mobiler Lebensstil und steigende Nachfrage nach praktischen Koffeinformaten
Urbanisierung und zunehmende Pendelzeiten in brasilianischen Ballungsgebieten beeinflussen die Kaffeekonsumgewohnheiten erheblich und führen zu einer Verlagerung von traditionellen Café-Besuchen hin zu praktischeren Mitnahme-Formaten, die den fragmentierten Tagesabläufen entgegenkommen. Nestlé hat diesen Trend erkannt und setzt strategisch auf Einzelportions-Ready to Drink-Kaffeeprodukte sowie auf Außer-Haus-Verkaufsautomaten, um den Bedürfnissen jüngerer Verbraucher unter 24 Jahren gerecht zu werden. Diese demografische Gruppe schätzt Bequemlichkeit und Schnelligkeit gegenüber traditionellen Brauritualen und ist damit ein wichtiges Zielsegment für solche Angebote. Nestlé prognostiziert ein beeindruckendes jährliches Wachstum von 15 % für sein RTD-Kaffeeportfolio, das damit die Wachstumsrate des breiteren brasilianischen Kaffeemarkts von 5–6 % deutlich übertrifft, was die wachsende Verbraucherpräferenz für praktische Formate gegenüber etablierten Kategorien unterstreicht. Zur Unterstützung dieses Trends hat Oxxo, eine Convenience-Store-Kette, seine Präsenz auf 564 Filialen in Brasilien ausgebaut, im vergangenen Jahr 184 neue Standorte hinzugefügt und im November 2024 seine Kaffeemarke Andatti eingeführt. Dies veranschaulicht, wie Convenience-Store-Ketten RTD-Kaffee sowohl als Treiber für Kundenfrequenz als auch als Beitrag zu höheren Gewinnmargen positionieren und damit das traditionelle Snack- und Getränkeangebot ergänzen. Darüber hinaus unterstreicht die Verfügbarkeit von Starbucks Frappuccino über die Drogal-Apothekenkette zu einem Preis von 14,99 BRL pro 280-ml-Einheit das Potenzial von RTD-Kaffee, selbst in nicht-traditionellen Einzelhandelsumgebungen Premiumpreise zu erzielen, sofern Bequemlichkeit und Markenwert effektiv aufeinander abgestimmt sind.
Wachsende Beliebtheit von Cold Brew Kaffee und Eiskaffee aufgrund ihres weicheren, weniger sauren Profils
Das 20-stündige Infusionsverfahren von Cold Brew Kaffee erzeugt ein Kaffeekonzentrat mit einem um 67 % geringeren Säuregehalt im Vergleich zu heißgebrühtem Kaffee. Dieser niedrigere Säuregehalt macht ihn besonders attraktiv für Verbraucher, die bei traditionellen Espresso-basierten Getränken unter Magenbeschwerden leiden, oder für diejenigen, die ein weicheres, milderes Geschmacksprofil bevorzugen. Dieses Geschmacksprofil eignet sich gut zur Individualisierung mit Milch, Süßungsmitteln und Aromazusätzen, da es die Bitterkeit vermeidet, die häufig mit heißgebrühtem Kaffee verbunden ist. Dark Angel Cold Brew führte Brasiliens ersten landesweit erhältlichen Bio-Cold-Brew-Kaffee in einem 200-ml-Format ein, mit Ursprung in Florianópolis. Das Produkt wird als hochwertige, gesundheitsbewusste Alternative zu Massenmarkt-Eiskaffees positioniert. In São Paulo machten Eiskaffee-Verkäufe 12 % des gesamten Café-Umsatzes aus, wobei die größte Käuferdemografie aus Verbrauchern unter 30 Jahren bestand. Dieser Trend deutet darauf hin, dass Cold-Coffee-Formate zunehmend zur generationsbedingten Präferenz werden und nicht mehr nur eine saisonale Neuheit darstellen. Im Jahr 2024 führten große Marken wie McDonald's, Havanna, Momo und Bendito Cold-Coffee-Produkte mit Preisen zwischen 14,90 BRL und 26,00 BRL ein. Diese Produkte richteten sich an sogenannte Starbucks-Waisen
– ein Begriff für Verbraucher, die nach dem Schließen von Starbucks-Filialen in Brasilien nach hochwertigen Cold-Coffee-Erlebnissen suchen. Diese Entwicklung unterstreicht die wachsende Nachfrage nach zugänglichem Luxus im Ready to Drink (RTD) Kaffeemarkt.
Verlagerung von kohlensäurehaltigen Erfrischungsgetränken hin zu "zielgerichteteren" Getränken wie RTD-Kaffee
Eine im August 2024 von Kerry Group durchgeführte Verbraucherstudie mit 225 brasilianischen Teilnehmern hob signifikante Veränderungen bei den Getränkekonsumpräferenzen hervor. Die Studie ergab, dass 49 % der Befragten beabsichtigen, ihren Limonaden-Konsum zu reduzieren, während 54 % die Bereitschaft äußerten, ihren Getränkekonsum zu steigern, wenn die Formulierungen mehr natürliche Zutaten und einen reduzierten Zuckergehalt enthielten. Darüber hinaus achten 49 % der Befragten aktiv auf Getränke mit funktionellen oder ernährungsphysiologischen Vorteilen. Diese Erkenntnisse unterstreichen die wachsende Nachfrage nach Ready to Drink (RTD) Kaffee, der diesen Präferenzen gerecht werden kann, indem Zutaten wie Protein, Adaptogene (natürliche Substanzen, die dem Körper helfen sollen, sich an Stress anzupassen) und Nootropika (Verbindungen, die die kognitive Funktion verbessern können) eingebunden werden. In Brasilien erlebt der Markt für funktionelle Getränke und Spezialitätenkaffees ein robustes Wachstum mit einer prognostizierten CAGR von 2023 bis 2034, was einen strukturellen Wandel im Verbraucherausgabenverhalten hin zu Produkten widerspiegelt, denen gesundheitliche Vorteile zugeschrieben werden. Guarana, ein Geschmack, der synonym für brasilianische Erfrischungsgetränke steht, wird zunehmend in RTD-Kaffeeformulierungen integriert, um eine Kombination aus Koffeinsynergie und kultureller Vertrautheit zu bieten. Weltweit wird erwartet, dass der Guarana-Markt mit einer CAGR von 9,6 % wächst, wobei Südamerika etwa 46 % der Gesamtnachfrage beisteuert. Unter den verschiedenen Formen werden flüssige Guarana-Extrakte besonders für Anwendungen in RTD-Getränken bevorzugt.
Ausweitung von aromatisierten und genussorientierten Varianten, die jüngere Verbraucher ansprechen
Im April 2025 plant Nestlé die Einführung von Nescafé Ready-to-Drink (RTD) Kaffee in den Varianten Latte, Cappuccino und Mocha mit Schokoladen- und Karamellgeschmack. Diese Initiative zielt darauf ab, jüngere Verbraucher anzusprechen, die genussreiche, dessertartige Kaffeeerlebnisse bevorzugen, die die Eigenschaften eines Getränks und einer Süßigkeit vereinen. Millennials und die Generation Z, die 60–70 % der Spezialitätenkaffee-Konsumenten in Brasilien ausmachen, sind bereit, in Café-Umgebungen Premiumpreise zwischen 10 und 45 BRL pro Einheit für besondere Geschmacksprofile, optisch ansprechende Präsentationen und ein Gefühl von Authentizität zu zahlen. Third-Wave-Kaffeehäuser in Brasilien wachsen mit einer jährlichen Rate von 15–20 %, was einen Trend fördert, der Premiumpreise unterstützt und Geschmacksexperimente bei RTD-Produkten im Einzelhandel begünstigt. Café Caramello, ein brasilianisches Unternehmen, das 2012 gegründet wurde, produziert Kaffeecreme in über 30 Geschmacksrichtungen. Diese Produkte werden heiß oder kalt angeboten, sind laktosefrei, glutenfrei, konservierungsmittelfrei und enthalten 27 Kalorien pro Esslöffel. Das Unternehmen betreibt mehr als 200 Standorte und verfügt über Produktionsstätten in Brasilien, den Vereinigten Staaten und Portugal, mit Plänen zur Errichtung weiterer Fabriken in Frankreich, Dubai und Italien bis Ende 2025. Diese globale Expansion unterstreicht, wie brasilianische Kaffeeinnovationen durch die Berücksichtigung von Ernährungseinschränkungen und kalorienorientierten Präferenzen ohne Geschmackseinbußen internationalen Erfolg erzielen können. Darüber hinaus fördert die Geschmacksvielfalt Verbrauchertests, da Personen, die schwarzen Cold Brew möglicherweise nicht bevorzugen, eher geneigt sind, Karamell-Macchiato- oder Mocha-Varianten auszuprobieren. Dies erweitert den Markt über traditionelle Kaffeeliebhaber hinaus auf Erfrischungsgetränkekonsumenten und Personen, die dessertartige Getränke suchen.
Analyse der Hemmnisse*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Wirkungszeitraum |
|---|---|---|---|
| Verbraucherbedenken hinsichtlich eines hohen Koffeingehalts und künstlicher Zusatzstoffe in einigen Formulierungen | -0.9% | National, mit verstärktem Bewusstsein in gesundheitsbewussten städtischen demografischen Gruppen | Mittelfristig (2–4 Jahre) |
| Hoher Zuckergehalt in vielen RTD-Kaffees im Widerspruch zu Gesundheits- und Wellnesstrends | -1.3% | National, beschleunigt durch die Vorderseiten-Kennzeichnung der ANVISA und Volksgesundheitskampagnen | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von der Kühlkette führt zu höheren Logistik- und Verkaufsförderungskosten | -1.1% | National, mit akuten Herausforderungen in den Nord- und Nordostregionen aufgrund von Infrastrukturlücken | Langfristig (≥ 4 Jahre) |
| Regulatorische Komplexität rund um Milchprodukte, Kaffee und funktionelle Angaben auf Etiketten | -0.7% | National, geregelt durch ANVISA RDC 429/2020 und IN 75/2020 | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbraucherbedenken hinsichtlich eines hohen Koffeingehalts und künstlicher Zusatzstoffe in einigen Formulierungen
Der Koffeingehalt in Ready to Drink (RTD) Kaffee variiert erheblich und reicht von 80 Milligramm in einer 240-ml-Portion Standard-Eiskaffee bis zu über 200 Milligramm in energiefokussierten Cold-Brew-Konzentraten. Diese Variation birgt das Risiko eines übermäßigen Konsums, insbesondere für Verbraucher, die ihren Koffeinkonsum möglicherweise unterschätzen oder RTD-Kaffee im Laufe des Tages mit anderen koffeinhaltigen Getränken kombinieren. Laut einer Studie von Kerry Group aus dem August 2024 suchen 49 % der brasilianischen Verbraucher aktiv nach Getränken mit funktionellen oder ernährungsphysiologischen Vorteilen. Dieses wachsende Gesundheitsbewusstsein führt jedoch auch dazu, dass Verbraucher die Zutatenlisten auf künstliche Zusatzstoffe, Konservierungsstoffe und synthetische Aromen prüfen. Dieser Trend setzt Hersteller unter Druck, Clean-Label-Formulierungen zu entwickeln, was die Produktionskosten erhöhen und die Möglichkeiten zur Verlängerung der Haltbarkeit einschränken kann. Darüber hinaus unterstreicht der von der brasilianischen Gesundheitsaufsichtsbehörde (ANVISA) vorgeschlagene Warnhinweis für Nicht-Zucker-Süßungsmittel regulatorische Bedenken hinsichtlich künstlicher Zusatzstoffe. Eine solche Kennzeichnung könnte die Kaufbereitschaft der Verbraucher für RTD-Kaffeeprodukte verringern, die mit Aspartam, Sucralose oder Acesulfam-Kalium (Acesulfam-K) gesüßt werden. Infolgedessen müssen Marken möglicherweise in teurere natürliche Süßungsmittel wie Stevia oder Mönchsfrucht investieren, um die negative Wahrnehmung durch diese Kennzeichnung zu vermeiden.
Hoher Zuckergehalt in vielen RTD-Kaffees im Widerspruch zu Gesundheits- und Wellnesstrends
Massenmarkt-Ready to Drink (RTD) Kaffeeprodukte enthalten typischerweise 20–30 Gramm Zuckerzusatz pro 300-ml-Portion, um Bitterkeit zu überdecken und eine dessertartige Süße zu bieten. Dieser Zuckergehalt überschreitet den von der brasilianischen Gesundheitsaufsichtsbehörde (ANVISA) festgelegten Schwellenwert von 7,5 Gramm pro 100 ml, was Warnhinweise auf der Vorderseite der Verpackung mit dem Vermerk „zuckerreich” für Verbraucher erforderlich macht. Eine im August 2024 von Kerry Group durchgeführte Studie ergab, dass 54 % der brasilianischen Verbraucher ihren Getränkekonsum steigern würden, wenn die Produkte weniger Zucker und mehr natürliche Zutaten enthielten. Dies verdeutlicht, dass zuckerreiche RTD-Kaffeeformulierungen nicht den Verbraucherpräferenzen entsprechen und Gefahr laufen, Marktanteile zu verlieren, wenn zuckerarme Alternativen immer verbreiteter werden. Während der Kaffeekonsum den Konsum zuckerhaltiger Getränke bei brasilianischen Erwachsenen um 47–57 Milliliter pro Tag senkt, wird dieser Substitutionseffekt aufgehoben, wenn RTD-Kaffee ähnliche Zuckerwerte wie die Erfrischungsgetränke enthält, die er ersetzt, was seine Positionierung als gesündere Alternative untergräbt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Cold Brew Kaffee sichert Premium-Positionierung
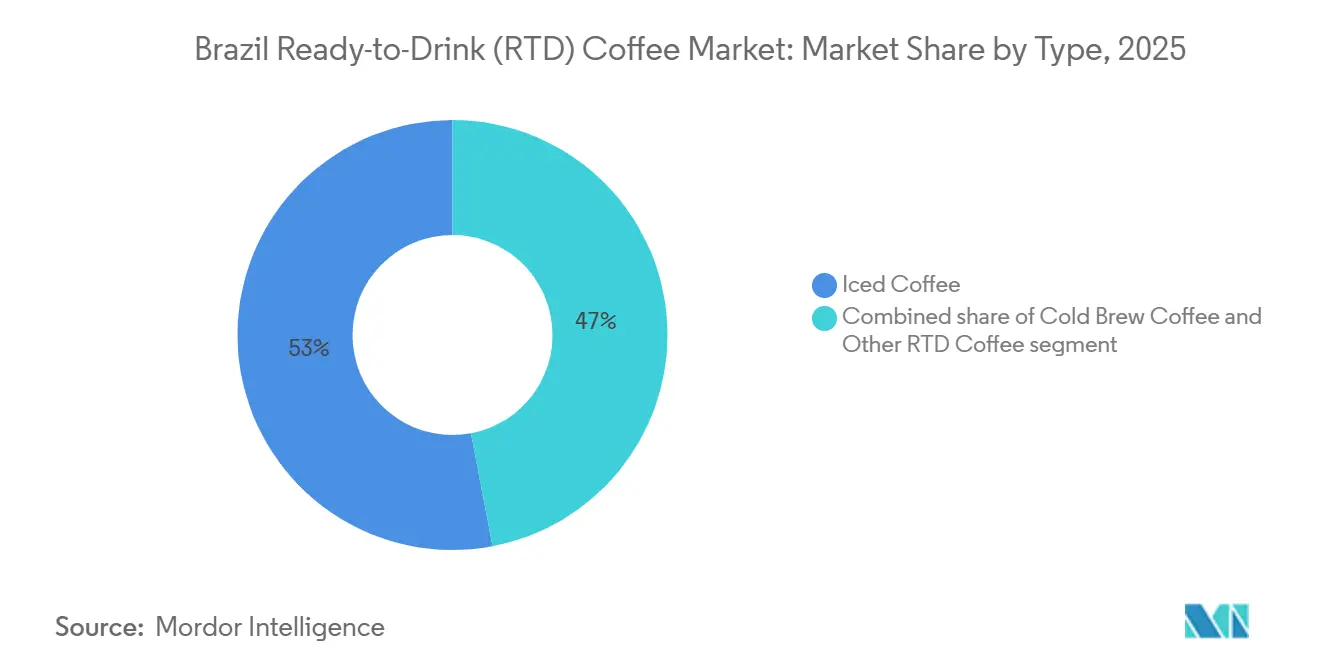
Cold Brew Kaffee wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,37 % wachsen und damit das Wachstum von Eiskaffee und anderen Ready-to-Drink (RTD) Kaffeesegmenten übertreffen. Dieses Wachstum wird durch sein weicheres und weniger säurehaltiges Profil angetrieben, das bei Verbrauchern Anklang findet, die Premium-Kaffeeerlebnisse ohne die Bitterkeit suchen, die typischerweise mit traditionellen Espresso-basierten Getränken verbunden ist. Im Jahr 2025 hielt Eiskaffee einen Marktanteil von 52,98 %, unterstützt durch Massenmarktangebote von Unternehmen wie Nestlé, Coca-Cola und PepsiCo. Diese Produkte betonen Erschwinglichkeit und umfangreiche Distribution anstelle handwerklicher Produktionsmethoden.
Dark Angel Cold Brew brachte Brasiliens ersten national verfügbaren Bio-Cold-Brew im 200-ml-Format auf den Markt und nutzt dabei einen 20-stündigen Infusionsprozess. Das Produkt ist zu einem Preis von 14,90 BRL erhältlich und richtet sich an gesundheitsbewusste Verbraucher, die bereit sind, einen Aufpreis von 30–40 % gegenüber herkömmlichem Eiskaffee zu zahlen. Ebenso hebt Café Constantinos 269-ml-Cold-Brew, ebenfalls zu einem Preis von 14,90 BRL, die Verwendung von 100 % Arabica-Bohnen hervor. Dies spiegelt einen wachsenden Trend wider, bei dem Herkunftstransparenz und Qualität zu wesentlichen Differenzierungsfaktoren im Cold-Brew-Segment werden.

Nach Verpackungsart: Metalldosen gewinnen an Dynamik
Metalldosen werden voraussichtlich mit einer CAGR von 11,42 % von 2026 bis 2031 wachsen und damit die schnellste Wachstumsrate unter allen Verpackungsartensegmenten verzeichnen. Dieses Wachstum wird durch ihre Nachhaltigkeitsmerkmale, Tragbarkeit und Kompatibilität mit der Ästhetik von Energydrinks angetrieben, die jüngere Verbraucher ansprechen. PET-Flaschen (Polyethylenterephthalat) hielten im Jahr 2025 einen Marktanteil von 34,84 %, gestützt durch niedrigere Stückkosten, Transparenz, die die Produktfarbe hervorhebt, und eine umfangreiche Recyclinginfrastruktur. So liegt Brasiliens Recyclingrate für post-consumer recyceltes PET (PET-PCR) bei 56,4 % und ist damit eine der höchsten weltweit. CANPACK ist eine Partnerschaft mit São Geraldo eingegangen, um 350-ml-Aluminiumdosen für Ready to Drink (RTD) Kaffee zu liefern, was darauf hindeutet, dass Verpackungslieferanten in dedizierte Kapazitäten investieren, um der steigenden Nachfrage nach Metalldosen gerecht zu werden. Aluminiumdosen bieten 100 % Recycelbarkeit, schnelles Kühlen und Komfort für unterwegs. Allerdings stiegen die Inputkosten im 24-Monatszeitraum bis 2024 um 18 bis 30 Prozent, was die Margen drückte und Marken dazu veranlasste zu prüfen, ob Premiumpreise höhere Verpackungskosten ausgleichen können.
Glasflaschen besetzen eine Premium-Nische, die häufig mit handwerklicher Qualität und kaffeehausartiger Präsentation assoziiert wird. Ihr Gewicht, ihre Zerbrechlichkeit und die höheren Logistikkosten schränken jedoch ihre Nutzung auf Spezialhandelskanäle und Direktverkauf an Verbraucher ein. Aseptische Verpackungen, wie Tetra-Pak-Kartons, Beutel und andere laminierte Formate, ermöglichen einen bei Raumtemperatur haltbaren Ready to Drink (RTD) Kaffee und eliminieren so den Bedarf an Kühlkettenlogistik. Trotz dieses Vorteils verbindet die Verbraucherwahrnehmung Raumtemperatur-RTD-Kaffee häufig mit minderwertigem Geschmack, was einen Zielkonflikt zwischen Kosteneffizienz und Markenpositionierung schafft.
Nach Vertriebskanal: E-Commerce beschleunigt die Dominanz des Innen-Haus-Konsums
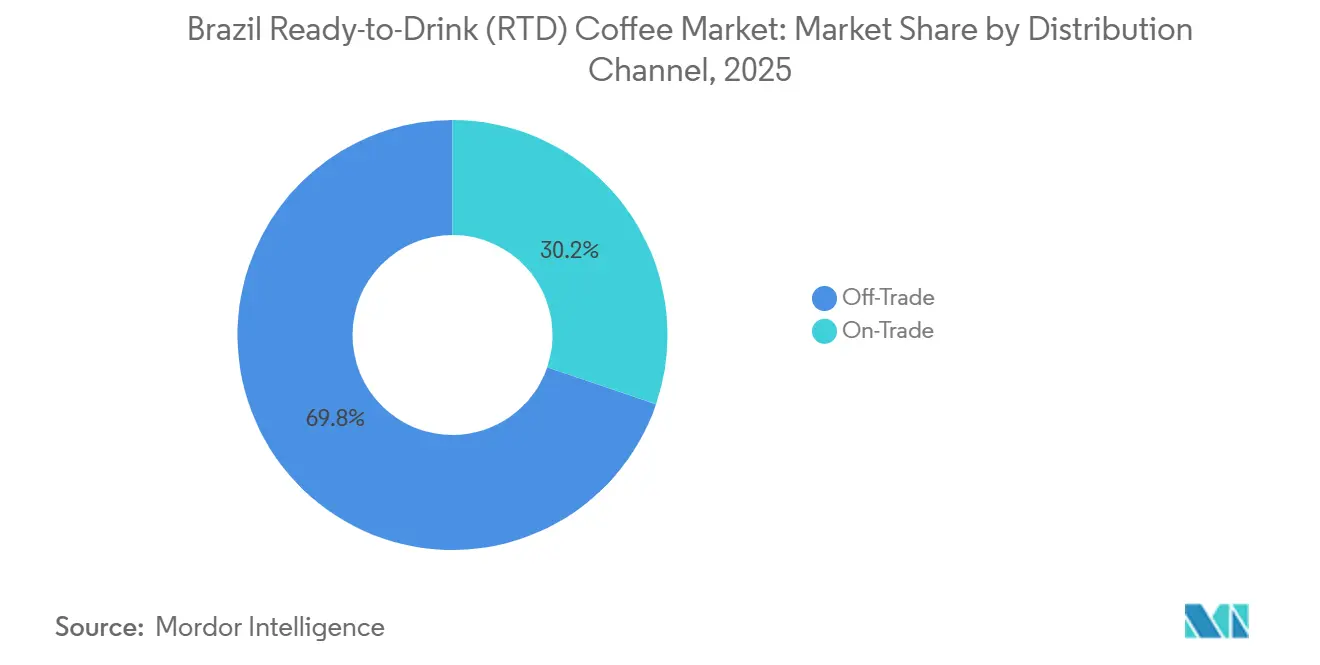
Off-Trade-Kanäle repräsentierten im Jahr 2025 einen Marktanteil von 69,78 % und werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,87 % wachsen. Dieses Wachstum wird auf Faktoren wie die zunehmende Durchdringung des E-Commerce, die Expansion von Convenience-Stores und Werbeaktivitäten in Supermärkten zurückgeführt, die die Sichtbarkeit und den Probierkonsum von Ready-to-Drink (RTD) Kaffee steigern. In Brasilien wird erwartet, dass der Kaffee-E-Commerce von 136,5 Millionen USD im Jahr 2025 auf 337,9 Millionen USD bis 2029 wächst, mit einer CAGR von 25,4 %. Der E-Commerce macht jedoch derzeit nur 0,6 % des gesamten Kaffeeeinzelhandels aus, was auf erhebliches Wachstumspotenzial im Online-Kanal hindeutet.
Mercado Livre erzielte im Jahr 2024 einen Lebensmittel-Bruttowarenwert (GMV) von 830 Millionen USD und ist damit Brasiliens führende E-Commerce-Plattform für verpackte Lebensmittel und Getränke. Dies positioniert die Plattform als wichtigen Entdeckungskanal für RTD-Kaffee-Marken, die traditionelle Einzelhandels-Gatekeeper umgehen möchten. Darüber hinaus erweitern Ambevs BEES Business-to-Business (B2B) Marktplatz und der Ze Delivery Direktverbraucherservice ihr Drittanbieter-Produktangebot, einschließlich alkoholfreier RTD-Getränke. Diese Plattformen nutzen Ambevs Logistikinfrastruktur und Kundenbeziehungen, um das Getränkeökosystem zu stärken und die Distribution von RTD-Kaffee an Bars, Restaurants und kleine Einzelhändler zu ermöglichen.
Geografische Analyse
Der Ready-to-Drink-Kaffeemarkt in Brasilien konzentriert sich hauptsächlich in der Südostregion, zu der São Paulo, Rio de Janeiro, Minas Gerais und Espírito Santo gehören. Diese Region beherbergt 60 % der nationalen Bevölkerung, verfügt über ein Pro-Kopf-Einkommen über dem nationalen Durchschnitt und weist eine ausgeprägte Kaffeekultur auf, die tief in den täglichen Routinen verwurzelt ist. Nestlé hat eine Investition von 1 Milliarde BRL bis 2026 zugesagt, mit Schwerpunkt auf Einzelportions-RTD-Kaffee und Außer-Haus-Verkaufsautomaten in Ballungsräumen. Diese Initiative richtet sich an Verbraucher unter 24 Jahren, die Bequemlichkeit priorisieren und offen für neue Kaffeeformate sind. In São Paulo berichten Cafés, dass Eiskaffee 12 % des gesamten Café-Umsatzes ausmacht, wobei Verbraucher unter 30 Jahren die größte Käufergruppe bilden. Dies unterstreicht die Südostregion als Zentrum der Akzeptanz von kaltem Kaffee, ein Trend, der voraussichtlich bis 2031 anhalten wird.
Die Nordostregion, zu der Bahia, Pernambuco, Ceará und Maranhão gehören, stellt eine wachsende Chance dar, bedingt durch steigende verfügbare Einkommen, zunehmende Urbanisierung und eine junge Bevölkerungsgruppe, die der Zielgruppe von RTD-Kaffee entspricht. Das Fehlen einer Kühlketteninfrastruktur in dieser Region führt jedoch zu höheren Logistikkosten und Verderbnisrisiken. Diese Herausforderungen machen Umgebungstemperatur-stabile RTD-Kaffeeformate, die Ultrahocherhitzung (UHT) und aseptische Verpackung verwenden, im Vergleich zu gekühlten Polyethylenterephthalat (PET)-Flaschen und Metalldosen vorteilhafter.
Die Nord- und Zentralwestregionen bleiben weniger entwickelte Märkte aufgrund geringer Bevölkerungsdichte, niedrigerem Pro-Kopf-Einkommen und begrenzter Kühlketteninfrastruktur. Trotz dieser Herausforderungen besitzen diese Regionen langfristiges Wachstumspotenzial, da die Urbanisierung zunimmt und moderne Einzelhandelsformate expandieren. Brasiliens Transport- und Logistikinfrastruktur erfordert Investitionen in Höhe von 2,26 % des Bruttoinlandsprodukts (BIP), um die Nachfrage zu decken. Die aktuellen Ausgaben betragen jedoch nur 0,39 % des BIP, was zu einem Fehlbetrag von 1,87 Prozentpunkten führt. Diese Lücke wirkt sich überproportional auf die Binnenregionen aus und verschafft dem Umgebungstemperatur-stabilen RTD-Kaffee einen Wettbewerbsvorteil, da er die Einschränkungen der Kühlkette umgehen kann.
Wettbewerbslandschaft
Der brasilianische Ready-to-Drink Kaffee Markt weist eine moderate Konsolidierung auf, mit erheblichen Investitionen großer Unternehmen. Nestlés Investition von 1 Milliarde BRL bis 2026, Coca-Colas Zusage von 7 Milliarden BRL bis 2025 und PepsiCos Ausgaben von 1,2 Milliarden BRL im Jahr 2023 verdeutlichen die Bemühungen großer Akteure, dedizierte RTD-Kaffee-Produktionslinien aufzubauen, Vertriebsnetze auszubauen und Marketingkampagnen umzusetzen. Diese Initiativen erschweren kleineren Wettbewerbern den Markteintritt.
Die Übernahme des Kaffee- und Teegeschäfts von Maratá durch JDE Peet's im Januar 2024 spiegelt eine Konsolidierungsstrategie wider, bei der globale Kaffeeunternehmen lokale Marken mit etablierten Vertriebsnetzen erwerben. Dieser Ansatz beschleunigt den Markteintritt und reduziert den Zeit- und Kostenaufwand für den organischen Aufbau von Markenwert. Andererseits zeigt die Schließung von mehr als 30 Filialen und der Rückzug aus sechs Städten durch Starbucks Brasilien im Zeitraum 2024 bis 2025, dass Markenwert allein operative Ineffizienzen oder hohe Einzelhandelsmieten nicht überwinden kann. Starbucks erzielt jedoch weiterhin Umsätze durch die Distribution von RTD-Produkten über die Drogal-Apothekenketten und Supermärkte, auch wenn die physische Filialenpräsenz abnimmt.
Es bestehen Chancen bei funktionellen RTD-Kaffee-Rezepturen, die Protein, Adaptogene, Nootropika und Präbiotika enthalten und auf die Verbrauchernachfrage nach morgendlicher Wachheit und nachmittäglicher Produktivität ausgerichtet sind. Darüber hinaus entsprechen zuckerarme und biologische RTD-Kaffee-Segmente den Vorschriften zur Nährwertkennzeichnung auf der Vorderseite der Verpackung der brasilianischen Gesundheitsregulierungsbehörde (ANVISA) und dem wachsenden Gesundheitsbewusstsein der Verbraucher. Ambevs BEES Business-to-Business (B2B) Marktplatz und der Ze Delivery Direktverbraucherservice bieten digitale Vertriebskanäle, die die Eintrittsbarrieren für aufstrebende RTD-Kaffee-Marken senken. Diese Plattformen ermöglichen es kleineren Marken, Bars, Restaurants und kleine Einzelhändler zu erreichen, ohne auf traditionelle Distributor-Beziehungen angewiesen zu sein.
Marktführer der brasilianischen Ready to Drink (RTD) Kaffeebranche
-
Nestlé S.A.
-
The Coca-Cola Company
-
Starbucks Corporation
-
PepsiCo Inc.
-
Grupo 3corações
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Umfang und Methodik
Die Wertschöpfungskette für brasilianischen RTD-Kaffee beginnt mit der Beschaffung von Rohkaffee über Produzenten, Kooperativen und Händlernetzwerke, die sich auf traditionelle Anbaugebiete wie Sul de Minas, Parana und Bahia konzentrieren, und geht dann in Röstung und Extraktion über. Die RTD-Herstellung fügt getränkespezifische Schritte hinzu, darunter Kaffeeextraktion, Mischung mit Milchprodukten oder Alternativen, Süßungsmitteln und Aromen sowie Stabilisierung, gefolgt von der Verpackung in PET, Dosen, Glas oder aseptischen Formaten. Die Integration von Röstung, Extraktion und aseptischer Abfüllung innerhalb spezialisierter Getränkeanlagen ist ein zentraler Effizienzfaktor für die Kontrolle der Vorlaufzeiten und die Konsistenz.
Nachgeschaltet sind Kühlkette und Merchandising-Umsetzung von zentraler Bedeutung, da gekühlte Einzelportionsformate von Kühltransport und Kühlung im Geschäft abhängen, was den modernen Handel und stark frequentierte Standorte wie Tankstellen-Convenience und Convenience-Store-Netzwerke begünstigt. Branchenverbände und Gremien wie ABIC (Qualitäts- und Reinheitsreferenzen für Kaffeeprodukte) und Cecafe (Koordination des Exportökosystems, einschließlich Nachhaltigkeitsprogrammen wie Programa Trabalho Sustentavel mit dem MTE) fungieren als unterstützende Knotenpunkte für die Standardabstimmung und Lieferglaubwürdigkeit, während die Beschaffung von Milchzutaten und Kühlungsbeschränkungen außerhalb der wichtigsten urbanen Korridore weiterhin wiederkehrende Engpässe darstellen.
Brasilien Ready-to-Drink (RTD) Kaffee Branchenführer
Der brasilianische Ready to Drink-Kaffeemarkt zeigt eine moderate Konsolidierung, mit erheblichen Investitionen großer Unternehmen. Nestlés Investition von 1 Milliarde BRL bis 2026, Coca-Colas Verpflichtung von 7 Milliarden BRL bis 2025 und PepsiCos Ausgaben von 1,2 Milliarden BRL im Jahr 2023 verdeutlichen die Bemühungen großer Akteure, dedizierte RTD-Kaffee-Produktionslinien einzurichten, Vertriebsnetze auszubauen und Marketingkampagnen umzusetzen. Diese Maßnahmen schaffen Herausforderungen für kleinere Wettbewerber beim Markteintritt.
Die Übernahme des Kaffee- und Teegeschäfts von Maratá durch JDE Peet's im Januar 2024 spiegelt eine Konsolidierungsstrategie wider, bei der globale Kaffeeunternehmen lokale Marken mit etablierten Vertriebsnetzen akquirieren. Dieser Ansatz beschleunigt den Markteintritt und reduziert den Zeit- und Kostenaufwand für den organischen Aufbau von Markenwert. Auf der anderen Seite zeigt die Schließung von mehr als 30 Filialen und der Rückzug von Starbucks Brasilien aus sechs Städten im Zeitraum 2024 bis 2025, dass Markenwert allein operative Ineffizienzen oder hohe Einzelhandelsmieten nicht überwinden kann. Starbucks erzielt jedoch weiterhin Umsätze über die RTD-Produktdistribution durch Drogal-Apothekenketten und Supermärkte, auch wenn die physische Filialenpräsenz abnimmt.
Es bestehen Chancen in funktionellen RTD-Kaffeeformulierungen, die Protein, Adaptogene, Nootropika und Präbiotika enthalten und der Verbrauchernachfrage nach morgendlicher Wachheit und nachmittäglicher Produktivität gerecht werden. Darüber hinaus entsprechen zuckerarme und biologische RTD-Kaffeesegmente den Vorderseiten-Kennzeichnungsvorschriften der brasilianischen Gesundheitsaufsichtsbehörde (ANVISA) und dem wachsenden Gesundheitsbewusstsein der Verbraucher. Ambevs Business-to-Business (B2B) Marktplatz BEES und der Direktlieferdienst Ze Delivery bieten digitale Vertriebskanäle, die die Eintrittsbarrieren für aufstrebende RTD-Kaffee-Marken senken. Diese Plattformen ermöglichen es kleineren Marken, Bars, Restaurants und kleine Einzelhändler zu erreichen, ohne auf traditionelle Distributorbeziehungen angewiesen zu sein.
Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance besteht in der Entwicklung von RTD-Kaffee-Angeboten, die den steigenden Transparenz- und Compliance-Erwartungen entlang der Kaffeelieferkette entsprechen. Im Februar 2026 startete CONAB die Plataforma Parque Cafeeiro, um Kaffeeanbaugebiete zu kartieren und die Rückverfolgbarkeit sowie die Überprüfung der Entwaldungsfreiheit im Zusammenhang mit den EU-Umweltvorschriften zu unterstützen. Die Initiative schafft eine klarere Datengrundlage, die Marken für Herkunftsgeschichten und konforme Beschaffung bei Marken-RTD-Kaffee nutzen können, insbesondere für Premium- und Bio-Positionierungen.
Vertriebs- und Formatlücken bleiben in Brasilien außerhalb der stärksten Kühlkorridore erkennbar, was haltbaren RTD-Kaffee (aseptisch/UHT) und Hybridvertriebswege (Online-Handel und B2B-Plattformen) für die Skalierung des Sortiments relevant hält. Belege für den Fokus auf industrielle Kapazitäten unterstützen zudem die breitere Produktentwicklung von Kaffee zu verzehrfertigen Formaten: Nestlé verwies 2026 auf Aktivitäten rund um sein Industriewerk in Araras im Bundesstaat São Paulo, was die Rolle großer, integrierter Kaffeeverarbeitungszentren unterstreicht, die Innovationspipelines für RTD-Produkte speisen können, einschließlich Aroma-, Funktions- und zuckerreduzierten Reformulierungen, während gleichzeitig eine breitere Verfügbarkeit über Einzelhandelskanäle außerhalb der Gastronomie unterstützt wird.
Aktuelle Branchenentwicklungen
- April 2026: Nestlé Brasil stellte einen Plan für 2026 vor, der auf höheren Lieferungen von löslichem Kaffee basiert, wobei das Industriewerk in Araras im Bundesstaat São Paulo als zentraler Produktionsstandort positioniert wird. Obwohl der Schritt auf lösliche Formate ausgerichtet ist, stärkt er die vorgelagerte Verarbeitung und industrielle Skalierung, die verzehrfertige Kaffeeproduktportfolios unterstützen und die Verfügbarkeit im brasilianischen Einzelhandel erweitern kann.
- Dezember 2025: Oxxo (FEMSA) führte die Kaffeemarke Andatti in seinem brasilianischen Netzwerk von 564 Filialen ein, nachdem es im Vorjahr um 184 Standorte expandiert war. Dies erhöhte die dedizierte Regal- und Kühlpräsenz für Kaffeegetränke zum Mitnehmen im Convenience-Einzelhandel und verbesserte die Dynamik bei Probier- und Wiederholungskäufen in urbanen Korridoren.
- April 2024: Nestlé führte Nescafé RTD-Kaffee in Brasilien in den Varianten Latte, Cappuccino und Mocha mit Schokoladen- und Karamellnoten ein. Die Markteinführung positionierte RTD-Kaffee als zugängliche Premium-Einzelportionsoption und stand im Einklang mit dem Investitionsfokus des Unternehmens auf die Distribution in Ballungsräumen und Verkaufsstellen außerhalb des Zuhauses.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Ready-to-Drink-Kaffeeprodukte, die vorgebrüht, verpackt und in Brasilien für den sofortigen Konsum verkauft werden, typischerweise in Einzelportionsformaten wie Dosen und Flaschen, über Einzel- und Online-Kanäle.
Ausschlüsse aus dem Umfang: Nicht enthalten sind Trockenkaffee (Bohnen, gemahlen, Kapseln) oder Kaffee, der in Cafés und der Gastronomie vor Ort zubereitet und serviert wird.
Segmentierungsübersicht
- Nach Typ
- Cold Brew Kaffee
- Eiskaffee
- Sonstiger RTD-Kaffee
- Nach Verpackungsart
- PET-Flaschen
- Glasflaschen
- Metalldose
- Aseptische Verpackungen (Tetra-Pak, Kartons, Beutel)
- Sonstige
- Nach Vertriebskanal
- Außer-Haus-Konsum
- Innen-Haus-Konsum
- Supermarkt/Verbrauchermarkt
- Convenience-Stores
- Spezialgeschäfte
- Online-Einzelhandel
- Sonstige Vertriebskanäle
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Grundstruktur des Modells festzulegen und die Definitionen mit der Art und Weise in Einklang zu halten, wie verpackte Getränke in Brasilien erfasst werden. Wir stützten uns auf öffentliche Statistiken und Referenzquellen wie brasilianische staatliche Wirtschafts- und Inflationsreihen zur Preisnormalisierung, Handels- und Zollstatistiken für kaffeebezogene Inputs sowie Kennzeichnungsvorschriften für Lebensmittel und Getränke, die von Regulierungsbehörden veröffentlicht wurden, um zu verstehen, was als verpackter RTD-Kaffee verkauft wird.
Um Annahmen nicht im luftleeren Raum zu treffen, haben wir Unternehmensberichte und Investorenpräsentationen für Getränkeportfolios, Verbandswebseiten sowie seriöse Presseberichte zu RTD-Einführungen und Verpackungsveränderungen ausgewertet. Wir haben auch begutachtete Facharbeiten gesichtet, die den Konsum gekühlter Getränke und Reformulierungstrends diskutieren, um das Verhalten auf Kategorieebene zu bestätigen. Bei Bedarf wurden kostenpflichtige Abonnements ausschließlich für Unternehmensfinanzdaten und -informationen sowie für allgemeine Nachrichten- und Finanzscreenings und Patentdatenbanken genutzt, um Produkt- und Verpackungsinnovationssignale zu erkennen. Dies sind illustrative Beispiele, und für die Datenerhebung, Validierung und Klärung während der Arbeit wurden auch weitere öffentliche Quellen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was in Brasilien tatsächlich als RTD-Kaffee gezählt wird, und auf die Belastungsprüfung der wichtigsten wertbestimmenden Inputs wie Kanalmix, Packungsgrößen und Preisstufen. Wir sprachen mit einer Mischung aus Befragten auf Marken- und Vertriebsseite, einschließlich Perspektiven aus dem Einzel- und Fachhandel, damit die Desk-Inputs dort korrigiert werden konnten, wo sich der Markt in den wichtigsten Bundesstaaten und Einkommensgruppen unterschiedlich verhält.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 38 % | Führungskräfte (CXOs): 15 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 34 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 51 % |
Marktgrößenbestimmung und Prognose
Das Größenbestimmungsmodell beginnt mit einer Top-down-Rekonstruktion der brasilianischen RTD-Kaffeenachfrage, indem Verbrauchssignale für verpackte Getränke mit der Vertriebskanal-Verkaufsdynamik verknüpft und dieser Nachfragepool anschließend mithilfe beobachteter Preisbänder in Werte umgerechnet werden. Sobald diese Kernansicht erstellt ist, werden selektive Bottom-up-Prüfungen anhand von Stichproben von Packungspreispunkten über wichtige Kanäle sowie einer Lieferanten- und Markenaufstellung für die sichtbarsten SKUs durchgeführt. Diese Prüfungen werden verwendet, um etwaige Über- oder Unterzählungen anzupassen.
Zu den relevanten Inputs in diesem Markt gehören der Einzelportions-Packmix (Dose versus Flasche), die durchschnittliche Packungsgröße, die Verfügbarkeit der Kühlkette und die Regalplatzierung für gekühlten RTD-Kaffee, die Aufteilung zwischen Supermärkten und Fachgeschäften sowie Preisbewegungen im Zusammenhang mit Inflation und Promotionsintensität. Wir verfolgen auch, wie sich der Produkttypmix verändert, beispielsweise Cold Brew im Vergleich zu anderen RTD-Kaffeestilen, da die Preisleiter und die Umschlaggeschwindigkeit je nach Format variieren können.
Prognosen werden mithilfe von Szenarioanalysen erstellt, die durch einfache Zeitreihenglättung der Basisbedarf-Indikatoren unterstützt werden, und dann unter Verwendung der Erwartungen der Befragten zu Vertriebsexpansion, Innovationstempo und Preisverhalten moderiert. Wo die Bottom-up-Sichtbarkeit für kleinere regionale Marken schwach ist, werden Lücken durch Anwendung von Geschwindigkeitsbereichen auf Kanalebene auf die geschätzte Regalverfügbarkeit geschlossen und die Gesamtsummen anschließend gegen den Gesamtnachfragepool gegengeprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über mehrere unabhängige Prüfungen validiert, darunter Plausibilitätstests für den Kanalmix, Überprüfung der Preisentwicklung und Beurteilung der Angemessenheit des Jahreswachstums im Vergleich zu bekannten Kategorieverschiebungen. Wenn ein Einzelposten auffällig erscheint, wird die zugrunde liegende Annahme erneut geöffnet und Folgegespräche werden ausgelöst, um zu bestätigen, ob es sich um eine echte Verschiebung oder ein Datenartefakt handelt.
Vor der Freigabe wird das Modell schrittweise überprüft, zunächst auf Eingabeebene und dann auf Gesamtmarktebene, damit Definitionen und Berechnungen aufeinander abgestimmt bleiben. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Änderungen in der Regulierung, Verpackung oder im Vertrieb. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenbestimmung des brasilianischen Ready-to-Drink (RTD) Kaffeemarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für brasilianischen RTD-Kaffee können weit auseinanderliegen, weil das erfasste Produktspektrum nicht immer identisch ist und weil Preis- und Kanalannahmen unterschiedlich angewendet werden. Unterschiede treten auch auf, wenn ein Herausgeber auf den Einzelhandelswert abstellt, während ein anderer breitere Ready-to-Drink-Kaffee-Adjacencies einbezieht.
Die Hauptlücke ergibt sich daraus, ob breitere kaffeearomatisierte Ready-to-Drink-Getränke in die Gesamtsumme einbezogen werden. Im Modell von Mordor Intelligence werden ausschließlich verpackte, sofort konsumierbare RTD-Kaffees gezählt, die in Einzelportionsbehältern über definierte Einzel- und Online-Kanäle verkauft werden. Bei diesem Ansatz werden die Preise auf das angegebene Jahr normalisiert, bevor eine Vorwärtsprognose erstellt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,44 Mio. USD (2025) | |
| Branchenherausgeber A | 513,16 Mio. USD (2025) | Diese Schätzung scheint ein deutlich breiteres Einbeziehungsspektrum zu verwenden und erfasst wahrscheinlich angrenzende Ready-to-Drink-Kaffeegetränke über die enge Einzelportions-RTD-Kaffeedefinition hinaus, was die Wertbasis aufblähen kann, selbst wenn die Kanalabdeckung ähnlich erscheint. |
| Marktherausgeber B | 1,40 Milliarden USD (2023) | Die deutlich größere Zahl ist konsistent mit einem breiteren Umfang und einem früheren Basisjahr, bei dem der Einzelhandelswert möglicherweise zusätzliche Endverbraucher- oder Getränkekategorien umfasst und möglicherweise unterschiedliche Preisleitern oder Währungszeitpunkte anwendet, die nicht mit einer vergleichbaren reinen RTD-Kaffee-Zählung übereinstimmen. |
Die Streuung wird größtenteils durch den Umfang und das Preis-Basisjahr erklärt und nicht durch eine echte Meinungsverschiedenheit über die Trendrichtung. Indem die Inputs an beobachtbare Packungsformate, den Kanalmix und die jahresspezifische Preisgestaltung gebunden werden, bleibt die resultierende Zahl leichter replizierbar und aktualisierbar, wenn neue Einführungen oder Kanalverschiebungen auftreten.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der brasilianische Ready to Drink-Kaffeemarkt im Jahr 2026?
Die Größe des brasilianischen Ready-to-Drink Kaffee Marktes beträgt im Jahr 2026 7,11 Millionen USD und wird bis 2031 voraussichtlich 11,54 Millionen USD erreichen.
Welcher Typ wächst innerhalb dieses Getränkesegments am schnellsten?
Cold Brew Kaffee wird zwischen 2026 und 2031 mit einer CAGR von 11,37 % expandieren und damit Eiskaffee und andere Ready to Drink-Formate übertreffen.
Welchen Anteil halten Innen-Haus-Konsum-Kanäle?
Innen-Haus-Konsum-Kanäle halten im Jahr 2025 einen Wertanteil von 69,78 % und werden aufgrund steigender E-Commerce- und Convenience-Store-Umsätze voraussichtlich mit einer CAGR von 10,87 % wachsen.
Warum gewinnen Metalldosen an Bedeutung?
Metalldosen vereinen vollständige Recycelbarkeit, schnelles Kühlen und die Ästhetik von Energydrinks und treiben damit eine CAGR von 11,42 % bis 2031 an.