
Marktgröße und Marktanteil des US-amerikanischen Brotmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
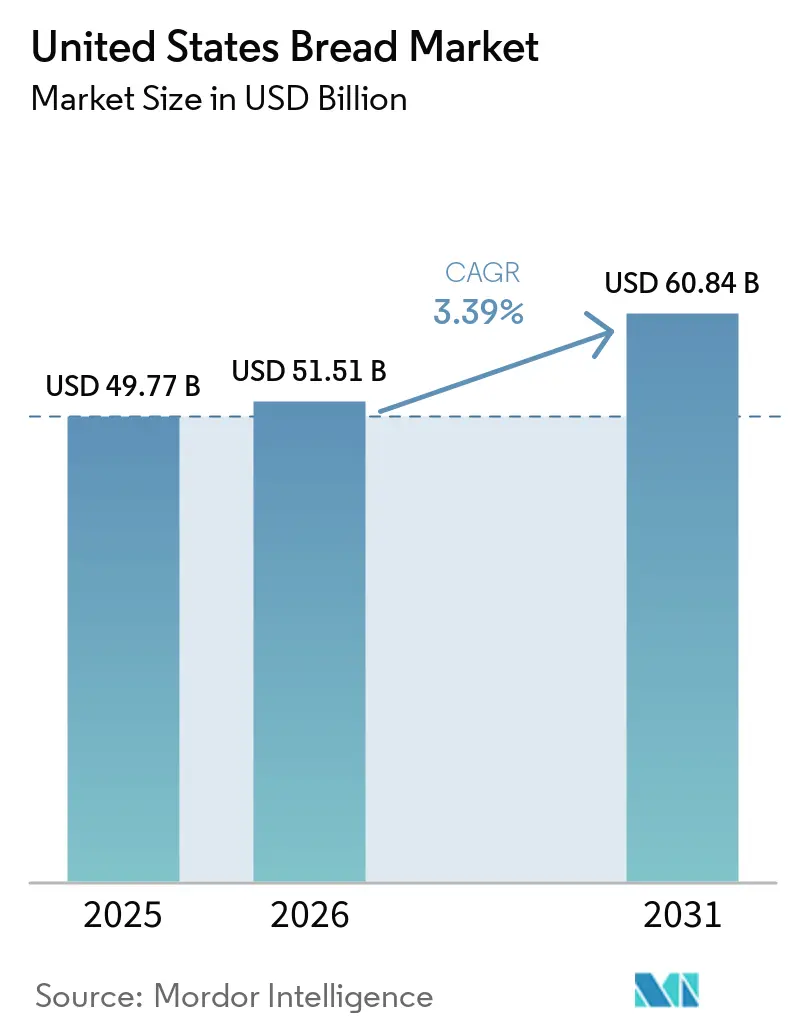
| Marktgröße im Basisjahr (2025) | 49.77 Milliarden US-Dollar |
| Marktgröße (2026) | 51.51 Milliarden US-Dollar |
| Marktgröße (2031) | 60.84 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.39 % |
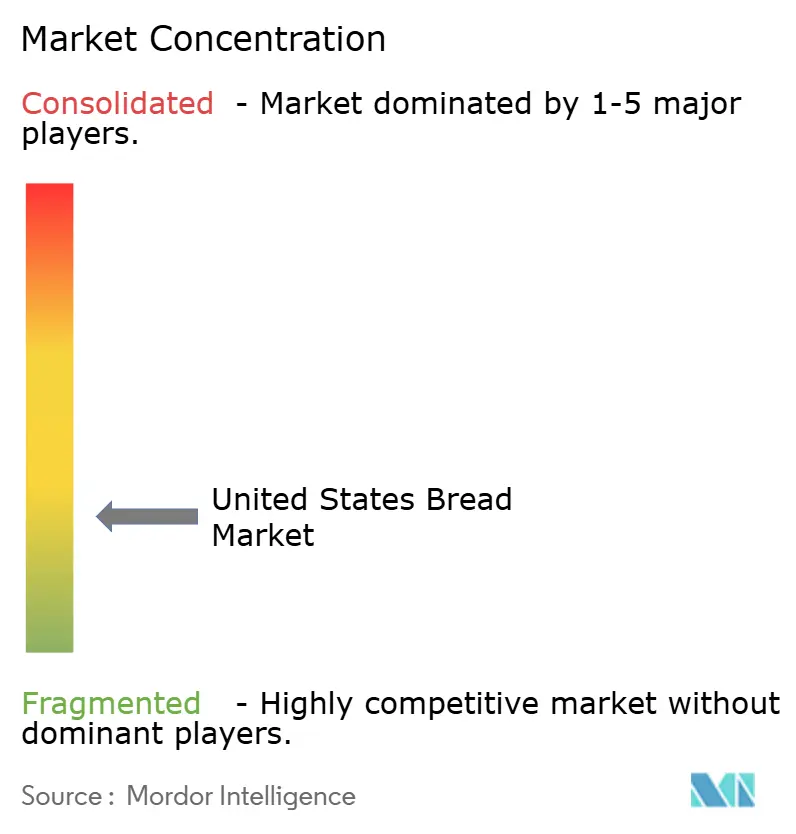
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Brotmarkts durch Mordor Intelligence
Die Größe des Brotmarkts der Vereinigten Staaten wurde im Jahr 2025 auf 49,77 Milliarden USD geschätzt und soll von 51,51 Milliarden USD im Jahr 2026 auf 60,84 Milliarden USD bis 2031 wachsen, bei einer CAGR von 3,39 % während des Prognosezeitraums (2026–2031). Der Brotmarkt der Vereinigten Staaten verfügt über eine breite Nachfragebasis, da Brot ein regelmäßiger Haushaltskauf bleibt, jedoch sehen sich verpackte Weißbrotlaibe mit einem langsameren Volumenrückgang konfrontiert, da immer mehr Verbraucher raffinierte Kohlenhydrate reduzieren. Die kommerzielle Chance verlagert sich hin zu höherwertigen Formaten, darunter proteinangereicherte, Vollkorn-, Bio-, glutenfreie, Sauerteig- und kleinere Laibe, die Haushalten helfen, Lebensmittelverschwendung zu reduzieren. Die Hersteller reagieren darauf, indem sie Direktliefernetzwerke, In-Store-Bäckereiprogramme und maßgeschneiderte Produktformate einsetzen, um Regalflächen zu sichern und die Verfügbarkeit zu verbessern. Diese Strategien erfordern von den Herstellern eine Entscheidung zwischen skalenorientierten Alltagsangeboten und spezialisierten Produkten mit höheren Kosten, strengeren Qualitätsanforderungen und einer engeren Verbraucherbasis. Dies hinterlässt den Brotmarkt der Vereinigten Staaten mit einem gemischten Ausblick, bei dem konventioneller Volumendruck mit besserer Preisgestaltung und stärkerer Nachfrage nach Spezialprodukten koexistiert.
Wichtigste Erkenntnisse des Berichts
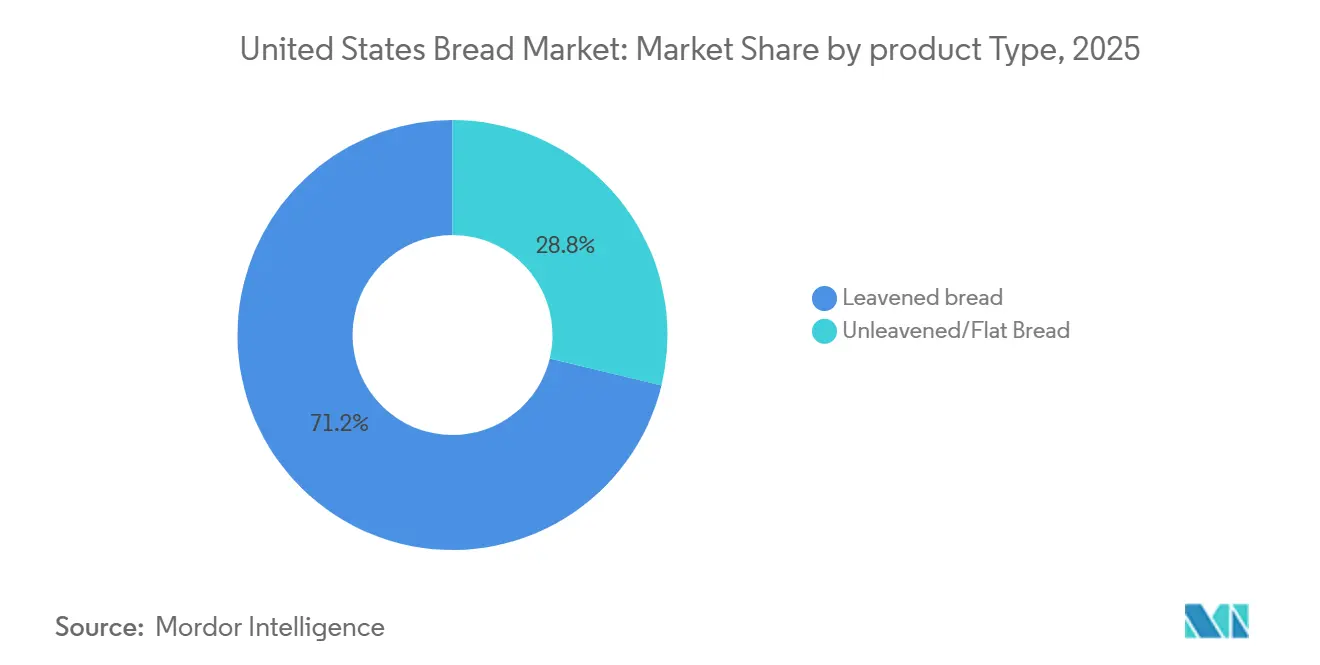
- Nach Produkttyp hielt gesäuertes Brot den größten Anteil am Brotmarkt der Vereinigten Staaten mit 71,23 % im Jahr 2025, während ungesäuertes Brot und Fladenbrot voraussichtlich mit der schnellsten CAGR von 4,33 % im Zeitraum 2026–2031 wachsen werden.
- Nach Zutatentyp hielt Weizenbrot den größten Anteil am Brotmarkt der Vereinigten Staaten mit 53,86 % im Jahr 2025, während Mehrkornbrot voraussichtlich mit der schnellsten CAGR von 4,57 % im Zeitraum 2026–2031 wachsen wird.
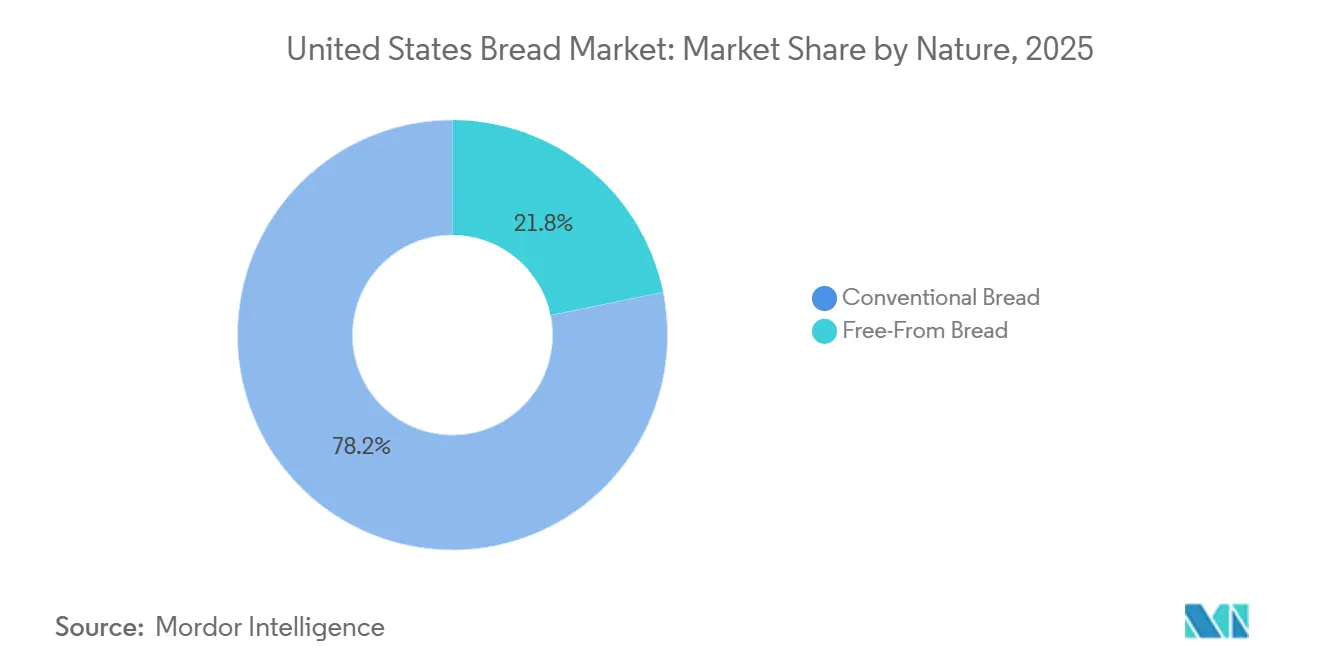
- Nach Art hielt konventionelles Brot den größten Anteil am Brotmarkt der Vereinigten Staaten mit 78,25 % im Jahr 2025, während Free-From-Brot voraussichtlich mit der schnellsten CAGR von 4,69 % im Zeitraum 2026–2031 wachsen wird.
- Nach Vertriebskanal hielt Off-Trade den größten Anteil am Brotmarkt der Vereinigten Staaten mit 63,87 % im Jahr 2025, während On-Trade voraussichtlich mit der schnellsten CAGR von 4,15 % im Zeitraum 2026–2031 wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum US-amerikanischen Brotmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach praktischen Mahlzeitlösungen | +0.65% | National; am stärksten in dicht besiedelten städtischen Ballungsräumen | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Bio-, glutenfreien und Vollkornprodukten | +0.55% | National; Premiumgewinne im Nordosten und Westen | Mittelfristig (2–4 Jahre) |
| Erholung des Außer-Haus-Verzehrs und Nachfrage nach Sandwich-Formaten | +0.50% | National; konzentriert in städtischen und vorstädtischen Korridoren | Kurzfristig (≤ 2 Jahre) |
| Ausbau von In-Store-Bäckereien und Direktlieferung im Einzelhandel | +0.45% | National; überproportionaler Nutzen im Süden und Südwesten | Mittelfristig (2–4 Jahre) |
| Innovation bei kohlenhydratarmen, Keto- und proteinreichen Broten | +0.40% | National; Stärke bei frühen Anwendern im Westen und Nordosten | Mittelfristig (2–4 Jahre) |
| Premiumisierung durch Sauerteig- und Handwerksbrot | +0.35% | Westküste, Nordosten, mit Ausstrahlungseffekten auf städtische Zentren im Mittleren Westen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach praktischen Mahlzeitlösungen
Brot bleibt nützlich für schnelle Mahlzeiten, mitgebrachte Mittagessen und zu Hause zubereitete Sandwiches, was Wiederholungskäufe über verschiedene Einzelhandelsformate hinweg unterstützt und die Produktverfügbarkeit im routinemäßigen Haushaltseinkauf besonders wichtig macht. Die American Bakers Association berichtete, dass 55 % der Verbraucher mindestens einmal pro Woche Sandwichbrot essen und dass 94 % zu Impulskäufen von Backwaren bewegt werden können[1]. Dies schafft Raum für Aufback-Produkte, Brioche-Brötchen, aromatisierte Laibe und andere Angebote, die Bequemlichkeit bieten, ohne auf Qualität zu verzichten. Kleinere Verpackungen lösen auch ein praktisches Problem für kleinere Haushalte, indem sie die Wahrscheinlichkeit von Resten verringern und es Käufern ermöglichen, einen Premium-Laib auszuprobieren, ohne sich zu einem größeren Kauf zu verpflichten. Der Brotmarkt der Vereinigten Staaten kann daher durch praktische Formate an Wert gewinnen, auch wenn der Haushaltskonsum nicht wesentlich steigt.
Wachstum von Bio-, glutenfreien und Vollkornprodukten
Die Ernährungsrichtlinien für Amerikaner 2020–2025 empfehlen, dass die Hälfte aller Getreideportionen aus Vollkorn bestehen soll – eine bundesstaatliche Richtlinie, die die Gesundheitsbotschaft im Mittelpunkt des Mehrkornbrot-Marketings direkt bestätigt. Der FDA-Standard für die Kennzeichnung glutenfreier Produkte (21 CFR Part 101.91), der Gluten auf weniger als 20 ppm begrenzt, dient gleichzeitig als Vertrauenssignal für Verbraucher und als faktische Markteintrittsbarriere für konventionelle Hersteller, die ohne Investitionen in dedizierte Produktionsanlagen in das Free-From-Segment eintreten möchten. Die Einführung von organischen Sandwich-Brötchen durch Dave's Killer Bread im April 2025, USDA-biologisch und Non-GMO Project Verified, mit 16 g Vollkorn und 11 g Protein pro Portion, veranschaulicht, wie die Kombination von Zertifizierungen Einzelhandelspreise ermöglicht, die zwei- bis dreimal so hoch sind wie bei konventionellen Laiben. Das Wachstum im Free-From-Bereich wird nicht allein durch klinische Glutendiagnosen aufrechterhalten, sondern auch durch die Übernahme eines angestrebten Lebensstils – ein Verbrauchersegment, das weniger preissensibel und loyaler ist. Marken, die auf wellnessorientierte Käufer abzielen, können Premium-Preise auch dann aufrechterhalten, wenn die Kosten für glutenfreie Zutaten sinken, was im Prognosezeitraum einen kumulativen Bruttomargen-Vorteil liefert.
Erholung des Außer-Haus-Verzehrs und Nachfrage nach Sandwich-Formaten
Die Nachfrage aus dem Außer-Haus-Verzehr unterstützt Brotformate, die durch Standard-Einzelhandelslaibe weniger leicht ersetzt werden können, darunter Burgerbrötchen, Baguette-Brötchen, Ciabatta, Pita, Naan und vorgebackene Produkte. Restaurant- und institutionelle Käufer benötigen häufig spezifische Textur, Größe und Halteleistung, was zuverlässige Lieferung, Produktionskonsistenz und genaue Auftragserfüllung wichtig macht. Diese Spezifikationen können für kleinere Lieferanten, denen die Ausrüstung, Testkapazität oder Qualitätssysteme fehlen, die von großen Kunden gefordert werden, eine Markteintrittsbarriere darstellen. Der Brotmarkt der Vereinigten Staaten profitiert auch, wenn Betreiber Produkte verwenden, die sich gut für Lieferbestellungen eignen und ihre Textur nach der Zubereitung behalten. Dies gibt kommerziellen Bäckern einen Grund, separate Außer-Haus-Linien zu entwickeln, anstatt sich nur auf das Einzelhandelsvolumen zu verlassen.
Ausbau von In-Store-Bäckereien und Direktlieferung im Einzelhandel
In-Store-Bäckereiprogramme geben Einzelhändlern die Möglichkeit, frische Produkte zu präsentieren und Käufer in den Randbereich des Geschäfts zu locken, wo differenzierte Backwaren größere Warenkörbe unterstützen können. Direktliefernetzwerke, die im Zwei- bis Drei-Tage-Rhythmus für Bimbo Bakeries USA und Flowers Foods arbeiten, dienen als Wettbewerbsvorteile, die kleinere regionale Bäcker bei vergleichbarer Wirtschaftlichkeit nur schwer erreichen können. Die Ergebnisse von Grupo Bimbo für das dritte Quartal 2025 hoben Rekordproduktivitätsgewinne durch die Optimierung von Direktlieferrouten hervor, die zu einer sequenziellen Ausweitung der EBITDA-Marge in Nordamerika von 7,4 % im ersten Quartal auf 10,4 % im dritten Quartal beitrugen[2]. Auftau-und-Verkauf- sowie vorgebackene Tiefkühlteiglinge-Programme ermöglichen es Einzelhändlern, frisch gebackene Qualität ohne die Arbeitskosten der Eigenproduktion zu liefern – ein Versorgungsmodell, das schneller wächst als traditionelle Mittelgang- und Vollproduktions-In-Store-Bäckereien. Die Einhaltung der präventiven Kontrollen des FDA Food Safety Modernization Act (FSMA) und der HACCP-Protokolle regelt die Mindestqualitäts- und Rückverfolgbarkeitsstandards für alle Direktlieferanten und In-Store-Bäckerei-Brotlieferanten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheitsbedenken gegenüber raffinierten Kohlenhydraten | -0.35% | National, am stärksten in einkommensstarken und gesundheitsbewussten städtischen Ballungsräumen | Langfristig (≥ 4 Jahre) |
| Preisvolatilität bei Weizen, Mehl und Zutaten | -0.30% | National, am stärksten für kleinere regionale Betreiber ohne Lieferverträge | Kurzfristig (≤ 2 Jahre) |
| Verderblichkeit, Abschreibungsrisiko und Frischwaren-Verschwendung | -0.25% | National, mit überproportionalen Auswirkungen in Vertriebskorridoren mit geringerer Dichte | Mittelfristig (2–4 Jahre) |
| Preiskonkurrenz durch Eigenmarken und Abhängigkeit von Promotionen | -0.20% | National, konzentriert in Massenmarkt-Supermärkten und Großhandelskanälen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheitsbedenken gegenüber raffinierten Kohlenhydraten
Der Pro-Kopf-Weizenmehlverbrauch sank von 146,6 Pfund im Jahr 2000 auf 126,6 Pfund im Jahr 2025, dem niedrigsten Stand seit etwa 40 Jahren, da der Economic Research Service des USDA diesen Rückgang auf die anhaltende Übernahme kohlenhydratarmer Ernährungsweisen durch Verbraucher zurückführt, verstärkt durch sich entwickelnde medizinische Leitlinien[3]. Der zusammengesetzte Gegenwind durch die GLP-1-Einnahme verstärkt diesen strukturellen Trend: Eine im Journal of Marketing Research (2026) veröffentlichte Studie dokumentierte eine Reduzierung der Haushaltsausgaben für Lebensmittel um 5,3 % innerhalb von sechs Monaten nach der GLP-1-Einnahme, wobei Kategorien mit raffinierten Getreideprodukten zu den am stärksten betroffenen gehörten. Forschungen der Oklahoma State University bestätigten, dass etwa 70 % mehr GLP-1-Nutzer einen reduzierten Konsum von stärkehaltigen Lebensmittelkategorien berichten als diejenigen, die weniger berichten. Im Gegensatz zu früheren Diätzyklen weist die pharmakologisch bedingte Appetitunterdrückung eine strukturelle Dauerhaftigkeit auf; gesundheitsbedingte Volumenrückgänge bei konventionellem Brot können nicht vollständig durch Premiumisierung allein ausgeglichen werden. Der adressierbare Markt für einen 8-USD-Sauerteiglaib aus dem Handwerk ist grundlegend enger als der für einen 3-USD-verpackten Weißbrotlaib, was die Umsatzkonversion begrenzt, die eine Verbesserung des Kategorie-Wertmixes liefern kann.
Preisvolatilität bei Weizen, Mehl und Zutaten
Weizen- und Mehlkosten betreffen sowohl nationale Produzenten als auch regionale Bäckereien, da Mehl ein zentraler Produktionseinsatz ist. Das USDA prognostizierte 1,98 Milliarden Scheffel US-Weizenproduktion für 2025/26 von 37,2 Millionen geernteten Acres, was dem Sektor eine große inländische Versorgungsbasis gibt, ihn aber gleichzeitig Erntebedingungen und globalen Rohstoffbewegungen aussetzt. Harter roter Winterweizen ist besonders wichtig für die kommerzielle Mehlproduktion, sodass Wettervariationen in den Plains die Bäckereien im ganzen Land beeinflussen und Kaufentscheidungen schnell beeinflussen können, wenn die Lagerbestände knapp sind. Größere Betreiber können Lieferverträge, Beschaffungsvolumen und Routeneffizienzen nutzen, um Volatilität effektiver zu managen als kleinere Unternehmen. Der Brotmarkt der Vereinigten Staaten bleibt gegenüber diesen Kosten sensibel, da die Produzenten Preiserhöhungen gegen den Widerstand von Einzelhändlern und Verbrauchern abwägen müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Gesäuertes Brot bleibt die Volumenbasis, während Fladenbrot expandiert
Gesäuertes Brot hielt im Jahr 2025 einen Marktanteil von 71,23 % am Brotmarkt der Vereinigten Staaten und ist damit die führende Produktgruppe im Einzel- und Außer-Haus-Verzehr. Sandwichlaibe, Brötchen, Baguettes, Ciabatta und ähnliche Produkte sind bei Haushalten weit verbreitet und passen in etablierte Ladenvertriebssysteme. Ihre Position spiegelt auch die große Bandbreite an Verzehranlässen wider, die sie bedienen, von Frühstückstoast bis hin zu Schulmahlzeiten und Restaurantsandwiches. Produkterweiterungen wie kleinere Laibe, Sauerteigvarianten und Premium-Brötchen ermöglichen es etablierten Marken, ausgereifte Formate zu erneuern, ohne sich zu weit von den Verbrauchererwartungen zu entfernen. Die Produzenten müssen dennoch den Volumendruck bei standardmäßig verpackten Laiben beobachten, da gesundheitsbewusste Käufer und GLP-1-Nutzer möglicherweise weniger raffinierte Getreideprodukte wählen. Als Reaktion darauf konzentrieren sich die Lieferanten auf frische Qualität, Portionskontrolle, Vollkornansprüche und bessere Zutaten, anstatt gesäuertes Brot als eine einzige undifferenzierte Kategorie zu behandeln. Der Brotmarkt der Vereinigten Staaten behält in diesem Segment einen stabilen Kern, da seine zugrunde liegenden Formate für den täglichen Gebrauch praktisch bleiben.
Ungesäuertes Brot und Fladenbrot werden voraussichtlich mit einer CAGR von 4,33 % bis 2031 wachsen, der schnellsten Rate unter den Produkttypen. Tortillas, Wraps, Naan, Pita, Chapati, Roti und Pizzateig profitieren von der Nachfrage nach flexiblen Mahlzeitformaten und vom Wachstum hispanischer, nahöstlicher und südasiatischer Speiseanlässe. Gruma hat Wraps, Naan und Pizzateig als Expansionsbereiche identifiziert, was darauf hindeutet, dass große Hersteller diese Formate als dauerhafte Ergänzungen und nicht als Nischenprodukte betrachten. Fladenbrothersteller können auch sowohl den Heimkochbereich als auch den Außer-Haus-Verzehr bedienen, was ihnen mehr Gelegenheiten für Volumenwachstum bietet als ein Standard-Schnittbrotlaib. Das Segment hat Raum für ein breiteres Markenangebot, das Diaspora-Präferenzen erfüllt und gleichzeitig für Mainstream-Käufer zugänglich bleibt. Eine klare Positionierung wird wichtig sein, da die Produktgrenzen weniger deutlich werden, wenn Brothersteller in Wrap-ähnliche Produkte einsteigen und Tortilla-Lieferanten in angrenzende Backformate vordringen.
Nach Zutatentyp: Weizenbrot verankert die Nachfrage, während Mehrkornbrot zulegt
Weizenbrot machte im Jahr 2025 53,86 % des Brotmarkts der Vereinigten Staaten aus, unterstützt durch etablierte Verbrauchergewohnheiten und ein auf inländischen Weizenvorräten aufgebautes Produktionssystem. Die Kategorie umfasst gängige Weiß- und Weizenlaibe, die in Supermärkten, Convenience-Stores und Außer-Haus-Verzehr-Konten Grundnahrungsmittel bleiben. Das USDA identifiziert harten roten Winter- und harten roten Frühjahrsweizen als wichtige Klassen im US-Weizensystem, das die Produktionsbasis für Brotmehl unterstützt. Weizenbrot profitiert von einem vertrauten Geschmacksprofil, konsistenter Verfügbarkeit und einer breiten Preisspanne. Seine Herausforderung liegt nicht in einem Mangel an Relevanz, sondern in der Notwendigkeit, sich an Verbraucher anzupassen, die mehr Ballaststoffe, Protein oder sichtbare Vollkornprodukte suchen. Die Hersteller reagieren durch Vollkorn-Erweiterungen, kleinere Laibe und Mischungen, die die Essqualitäten erhalten, die Verbraucher mit Mainstream-Brot verbinden. Dies hält Weizenbrot im Mittelpunkt der Brotbranche der Vereinigten Staaten, auch wenn das Wertwachstum zu spezialisierten Optionen verlagert wird.
Mehrkornbrot wird voraussichtlich mit einer CAGR von 4,57 % bis 2031 wachsen und damit die Zutatenkategorie anführen. Das Wachstum steht im Einklang mit den bundesstaatlichen Ernährungsrichtlinien, die Verbraucher dazu ermutigen, die Hälfte ihrer Getreidemahlzeiten aus Vollkorn zu beziehen. Verbraucher können Mehrkornbrot als zweiten Laib für gesundheitsorientierte Mahlzeiten hinzufügen, anstatt alle konventionellen Brotkäufe zu ersetzen, was den Warenkorbwert steigern kann. Produkte, die Vollkorn mit Protein, Samen oder Bio-Zertifizierung kombinieren, können Käufer ansprechen, die Etiketten genau lesen. Dieser Ansatz gibt Marken auch eine Grundlage für Premium-Preisgestaltung, wenn die Produktvorteile klar sind und das Esserlebnis ansprechend bleibt. Roggen- und Urgetreideprodukte bedienen engere Zielgruppen, bieten aber nützliche Optionen für Unternehmen, die sich über Standard-Weizenformulierungen hinaus differenzieren möchten. Mit dem Wachstum dieses Segments werden genaue Kennzeichnung und konsistente Zutatenstandards wichtig bleiben, um das Verbrauchervertrauen zu erhalten.
Nach Art: Konventionelles Brot führt, während Free-From-Produkte vorrücken
Konventionelles Brot repräsentierte im Jahr 2025 78,25 % des Brotmarkts der Vereinigten Staaten und bleibt das größte Natursegment, da es weit verbreitet, erschwinglich und vertraut ist. Es umfasst den Großteil der standardmäßigen Schnittlaibe, Brötchen, Semmel und Außer-Haus-Verzehr-Brote, die in Supermärkten und Restaurants verkauft werden. Große Direktliefersysteme unterstützen seine Regalpräsenz, während Preisniveaus für Haushalte, die vorhersehbare Preise suchen, wichtig bleiben. Konventionelle Produzenten erweitern auch ihre Angebote mit proteinreichen, kohlenhydratreduzierten und portionskontrollierten Optionen, um bestehende Käufer in ihren Markenportfolios zu halten. Das Segment steht unter Druck, wo Käufer die Aufnahme raffinierter Kohlenhydrate reduzieren oder Produkte mit glutenfreien, Bio- oder Clean-Label-Attributen suchen. Sein Umfang gibt ihm jedoch die Produktionseffizienz und Vertriebsreichweite, die erforderlich sind, um während des gesamten Prognosezeitraums das Hauptsegment des Brotmarkts der Vereinigten Staaten zu bleiben.
Free-From-Brot wird voraussichtlich mit einer CAGR von 4,69 % bis 2031 wachsen, dem schnellsten Tempo nach Art. Das Segment bedient Verbraucher mit diagnostizierten glutenbedingten Erkrankungen und eine größere Gruppe, die glutenfreie Produkte aus persönlichen Wellnesspräferenzen wählt. Die FDA-Regeln für glutenfreie Produkte bieten eine klare Grundlage für Produktansprüche und machen sorgfältige Herstellungskontrollen für Marken, die medizinisch sensible Verbraucher bedienen, unerlässlich. Unternehmen wie Canyon Bakehouse und Schär können durch spezialisierte Formulierungen und gezielte Positionierung konkurrieren, anstatt nur durch das größte Vertriebsnetz. Die Kategorie überschneidet sich auch mit funktionellen und kohlenhydratarmen Broten, was ihre Relevanz im Natur- und Spezialeinzelhandel erweitert. Die Produzenten müssen zwischen Produkten für strenge Ernährungsbedürfnisse und solchen für den allgemeinen Lifestyle-Gebrauch unterscheiden, da die Erwartungen an Formulierung, Einrichtungen und Preisgestaltung unterschiedlich sein können.
Nach Vertriebskanal: Off-Trade behält die Größe, während On-Trade an Dynamik gewinnt
Off-Trade-Kanäle erfassten im Jahr 2025 63,87 % des Brotmarkts der Vereinigten Staaten und sind damit der größte Weg zu den Verbrauchern. Supermärkte und Verbrauchermärkte sind wichtig, da sie ein vollständiges Sortiment an Wert-, Premium-, Bio- und Spezialprodukten an einem Ort anbieten. Direktliefernetzwerke helfen nationalen Lieferanten, verderbliche Produkte häufig aufzufüllen und die Regalpräsenz aufrechtzuerhalten. Convenience-Stores bieten einen weiteren Kanal für kleinere Packungen und Sofortverzehranlässe, während Online-Kanäle Spezialmarken Zugang zu Verbrauchern außerhalb ihres normalen Ladeneinzugsgebiets verschaffen. Der Eigenmarkendruck ist im Masseneinzelhandel am stärksten, insbesondere bei Standard-Sandwichbrot, sodass Markenlieferanten klare Gründe benötigen, damit Verbraucher auf höherwertige Produkte umsteigen. Die Größe des Off-Trade bedeutet, dass er weiterhin Preisgestaltung, Merchandising und Produktsichtbarkeit im gesamten Brotmarkt der Vereinigten Staaten prägen wird.
On-Trade-Kanäle werden voraussichtlich mit einer CAGR von 4,15 % bis 2031 wachsen, was über der Off-Trade-Distribution liegt. Restaurants, Kantinen, Hotels und andere Außer-Haus-Verzehr-Betreiber benötigen konsistente Lieferungen von Brötchen, Sandwich-Semmel, Speziallaiben und Fladenbroten. Diese Kunden priorisieren häufig Textur, Portionskontrolle und Produktleistung nach dem Halten oder der Lieferung, was Anforderungen schafft, die mit einfachen Einzelhandelsprodukten schwer zu erfüllen sind. Außer-Haus-Verzehr-Lieferanten können tiefere Kundenbeziehungen aufbauen, indem sie vorgebackene, tiefgekühlte Teig- und maßgeschneiderte Formate anbieten. Der Kanal ist auch weniger direkt dem Eigenmarkenpreisdruck ausgesetzt als Supermarktbrot, obwohl Betreiber kostenbewusst bleiben. Lebensmittelsicherheitskontrollen gemäß dem Food Safety Modernization Act gelten für die gesamte kommerzielle Brothandhabung und machen zuverlässige Systeme für den Kanalzugang wichtig.
Geografische Analyse
Der Süden hatte im Jahr 2025 den größten Anteil am Brotmarkt der Vereinigten Staaten und ist damit das größte regionale Cluster in der Versorgungsanalyse. Große Ballungsräume, darunter Dallas, Houston, Atlanta und Charlotte, unterstützen eine dichte Einzelhandelsabdeckung und effiziente Direktlieferrouten, während die Region die Nachfrage nach Keksen und Maisbrot mit wachsendem Interesse an Vollkorn-, Spezial- und kleinformatigen Broten verbindet. Texas und Florida haben auch große hispanische und lateinamerikanische Gemeinschaften, die die Nachfrage nach Tortillas, Wraps und anderen Fladenbroten unterstützen und Lieferanten einen Grund geben, Mainstream-Verpackungsbrot mit lokal relevanten Formaten zu balancieren. Der Brotmarkt der Vereinigten Staaten hat im Süden eine starke Basis, da Bevölkerungswachstum und geografische Größe sowohl die Volumenachfrage als auch Vertriebsinvestitionen unterstützen.
Der Südwesten wird als die am schnellsten wachsende Region für 2026–2031 im bereitgestellten Material identifiziert, obwohl keine numerische Wachstumsrate angegeben wird. Das Wachstum in Arizona, Nevada und New Mexico unterstützt eine breitere Einzelhandelsnachfrage und erhöht die Relevanz hispanischer Lebensmittelformate in Mainstream-Geschäften. Tortillas und andere ungesäuerte Brote verbinden den demografischen Wandel mit dem praktischen Mahlzeitgebrauch, während Lieferanten nationale Markenstandards mit Aromen und Formaten in Einklang bringen müssen, die die lokale Nachfrage erfüllen. Die Chance hängt von Bevölkerungswachstum, Formatmix, Einzelhandelsabdeckung, Expansion des Außer-Haus-Verzehrs und einer straffen Frischproduktlogistik ab, da längere Lieferdistanzen das Verschwendungsrisiko erhöhen können.
Der Nordosten und der Westen haben eine besondere Rolle im Brotmarkt der Vereinigten Staaten, da Käufer in großen Küstenstädten häufig Premium-, Bio-, Handwerks- und funktionale Produkte früher übernehmen als viele andere Regionen. Der Nordosten unterstützt die Nachfrage nach Bagels, Roggen, Pita und Premium-Schnittbroten, während der Westen für Sauerteig, Naturprodukte und gesundheitsorientierte Innovationen wichtig bleibt. Bimbo Bakeries USA führte im Oktober 2025 Thomas' High Protein Bagels landesweit ein, was die nationale Relevanz proteinorientierter Frühstücksformate veranschaulicht. Flowers Foods führte im Oktober 2025 Nature's Own Wheat + Protein ein und bietet 22 g Protein und 9 g Nettokohlenhydrate pro 2-Scheiben-Portion, was ebenfalls die Nachfrage nach funktionalen Produkten widerspiegelt. Der Mittlere Westen und die Great Plains bleiben wichtige Produktionsgebiete, da sie in der Nähe der wichtigsten Weizenanbaustaaten liegen und wertorientierte Verbrauchernachfrage bedienen. Zusammen erfordern diese Muster von den Herstellern, nationale Größe mit einem Portfolio zu kombinieren, das regionale Lebensmittelpräferenzen, Einkommensniveaus und Vertriebsbedingungen berücksichtigt.
Wettbewerbslandschaft
Der Brotmarkt der Vereinigten Staaten ist fragmentiert. Grupo Bimbo hält durch Bimbo Bakeries USA die gröte individuelle Position und nutzt eine breite Routenabdeckung, um Einzelhandelskunden landesweit zu bedienen. Das Unternehmen hat sich auf Routenproduktivität und Vertriebseffizienz konzentriert, während es eine schwächere Nachfrage nach mittelpreisigem verpacktem Brot bewältigt. Flowers Foods ist ein weiterer wichtiger Wettbewerber mit nationalen Marken und einem Portfolio, das Mainstream-, Premium- und Better-for-You-Verbraucher erreicht, während die Übernahme von Simple Mills im Jahr 2025 seine Präsenz in Better-for-You-Lebensmitteln über traditionelles Brot und Brötchen hinaus erweiterte. Campbell Soups Pepperidge Farm konkurriert zusammen mit anderen nationalen und regionalen Lieferanten durch Markenbekanntheit, Premium-Positionierung und etablierte Einzelhandelsbeziehungen.
Regionale Bäcker und Eigenmarkenlieferanten können Aufträge durch lokale Lieferung, Einzelhandelspartnerschaften und spezialisierte Produktion gewinnen. H&S Bakery, Gonnella Baking Company, Damascus Bakeries, Alpha Baking Company, Rudi's Organic Bakery, Rotella's Italian Bakery und Base Culture veranschaulichen den Wettbewerb durch regionalen Fokus, Außer-Haus-Verzehr-Produkte, Bio-Positionierung, Handwerksformate und funktionale Angebote. Der Brotmarkt der Vereinigten Staaten hat Raum für Unternehmen, die die Lücke zwischen günstigem Eigenmarkenbrot und teureren Handwerksprodukten mit Vorteilen wie Protein, Vollkorn, weniger Kohlenhydraten, besseren Zutaten oder einem kleineren Format schließen. Das Wettbewerbsfeld bleibt breit, da Größe im Vertrieb wichtig ist, aber differenzierte Produkte und fokussierte Kundenbeziehungen können kleinere Unternehmen dennoch unterstützen.
Strategische Schritte zeigen, wie Unternehmen sich an das sich verändernde Nachfrageprofil anpassen. Flowers Foods führte im Oktober 2025 Nature's Own Wheat + Protein und einen Perfectly Crafted Italian Herb-Laib ein und kombinierte funktionale Ernährung mit Premium-Geschmacksoptionen. Bimbo Bakeries USA führte im Oktober 2025 Thomas' High Protein Bagels mit 21 g Protein pro Bagel ein und zielt auf Verbraucher ab, die proteinreichere Frühstücksprodukte wünschen. Gruma hat die Expansion bei Wraps, Naan und Pizzateig identifiziert und seine Präsenz über traditionelle Tortillas hinaus ausgebaut. Vertriebsfähigkeit, Qualitätskontrolle und klare Verbrauchervorteile werden die wichtigsten Wettbewerbsfaktoren im Brotmarkt der Vereinigten Staaten bleiben.
Marktführer der US-amerikanischen Brotbranche
-
Grupo Bimbo, S.A.B. de C.V.
-
Flowers Foods, Inc.
-
Campbell Soup Company
-
H&S Bakery, Inc.
-
Lewis Bakeries, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Oktober 2026: Essential Baking erweiterte sein Brotportfolio um vier organische Sandwich-Sauerteiglaibe, darunter Hafer & Honig, Mehrkorn, Handwerklicher Weißbrot und Zimt. Die Einführung unterstreicht die wachsende Nachfrage im US-Brotmarkt nach Bio-, Sauerteig-, Non-GMO- und Premium-Sandwichbrotformaten über Masseneinzelhandelskanäle wie Target.
- Oktober 2026: Rudi's Bakery führte Gluten Free Daily Power Protein Bread in den Varianten Weiß und Sauerteig ein, zusammen mit glutenfreien Sandos PB&J Taschenbrötchen. Die Entwicklung unterstützt die Expansion glutenfreier Brotprodukte mit zusätzlichem Protein und convenience-orientierten tiefgekühlten Sandwichformaten im US-Brotmarkt.
- Oktober 2026: Sara Lee kooperierte mit Mike's Hot Honey, um Sara Lee Mike's Hot Honey Half Loaf einzuführen, der für eine begrenzte Zeit bei Lebensmitteleinzelhändlern in den gesamten Vereinigten Staaten erhältlich ist. Die Einführung spiegelt wachsende Innovationen im US-Brotmarkt rund um aromatisiertes Schnittbrot, süß-scharfe Geschmacksprofile und zeitlich begrenzte Markenkooperationen für Frühstücks- und Sandwichanlässe wider.
- Mai 2026: Oroweat erweiterte sein Brotportfolio in den Vereinigten Staaten um Fiber Power Bread und zwei Protein Bread-Varianten, darunter Protein White Bread und Protein Honey Oat Bread. Die Einführung ist direkter relevant für den US-Brotmarkt, da sie die wachsende Nachfrage nach ernährungsorientierten Sandwichbroten mit zusätzlichen Ballaststoffen und Protein für den täglichen Haushaltskonsum widerspiegelt.
Berichtsumfang des US-amerikanischen Brotmarkts
Brot bezeichnet gebackene Grundnahrungsmittelprodukte, die hauptsächlich aus Mehl und Wasser hergestellt werden, mit oder ohne Triebmittel, und in einer Reihe von Formaten, Zutatenkomponenten und Formulierungen angeboten werden. Der Brotmarkt der Vereinigten Staaten ist nach Produkttyp, Zutatentyp, Art und Vertriebskanal segmentiert. Nach Produkttyp ist der Markt in Gesäuertes Brot und Ungesäuertes Brot/Fladenbrot unterteilt. Gesäuertes Brot ist weiter segmentiert in Laibe, Baguettes, Burgerbrötchen, Sandwichscheiben, Ciabatta und Sonstige Produkttypen, während Ungesäuertes Brot/Fladenbrot weiter segmentiert ist in Tortilla, Pita, Chapati/Roti/Paratha und Sonstige. Nach Zutatentyp umfasst der Markt Weizenbrot, Roggenbrot, Mehrkornbrot und Sonstige Zutaten. Nach Art ist der Markt in Konventionelles Brot und Free-From-Brot kategorisiert. Nach Vertriebskanal ist der Markt in On-Trade und Off-Trade unterteilt, wobei Off-Trade weiter segmentiert ist in Convenience-/Lebensmittelgeschäfte, Facheinzelhändler, Supermärkte/Verbrauchermärkte, Online-Einzelhandel und Sonstige Kanäle. Die Marktgröße wurde in Wertangaben in USD und Volumenangaben in Metrischen Tonnen für alle oben genannten Segmente ermittelt.
| Gesäuertes Brot |
| Ungesäuertes/Fladenbrot |
| Konventionell |
| Frei-von |
| HoReCa/Gastronomie | |
| Einzelhandel/Haushalt | Supermärkte/Verbrauchermärkte |
| Convenience-/Lebensmittelgeschäfte | |
| Fachgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle |
| Produkttyp | Gesäuertes Brot | |
| Ungesäuertes/Fladenbrot | ||
| Kategorie | Konventionell | |
| Frei-von | ||
| Endverwendung | HoReCa/Gastronomie | |
| Einzelhandel/Haushalt | Supermärkte/Verbrauchermärkte | |
| Convenience-/Lebensmittelgeschäfte | ||
| Fachgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den Brotmarkt der Vereinigten Staaten?
Der Markt wird im Jahr 2025 auf 49,77 Milliarden USD geschätzt und soll bis 2031 60,84 Milliarden USD erreichen, bei einer CAGR von 3,39 % von 2026 bis 2031.
Welcher Brotprodukttyp wächst in den Vereinigten Staaten am schnellsten?
Ungesäuertes Brot und Fladenbrot wird voraussichtlich mit einer CAGR von 4,33 % bis 2031 wachsen, unterstützt durch die Nachfrage nach Tortillas, Wraps, Pita, Naan und verwandten Produkten.
Welcher Vertriebskanal ist der größte für Brotverkäufe?
Off-Trade-Kanäle machen im Jahr 2025 63,87 % des Umsatzes aus, unterstützt durch Supermärkte, Verbrauchermärkte, Convenience-Stores und Facheinzelhändler.
Warum gewinnen proteinangereicherte Brote an Aufmerksamkeit?
Proteinprodukte erfüllen die Nachfrage von Verbrauchern, die proteinreichere Mahlzeitoptionen suchen. Flowers Foods führte im Oktober 2025 einen Laib mit 22 g Protein pro 2-Scheiben-Portion ein.