
Taille et part du marché du pain aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
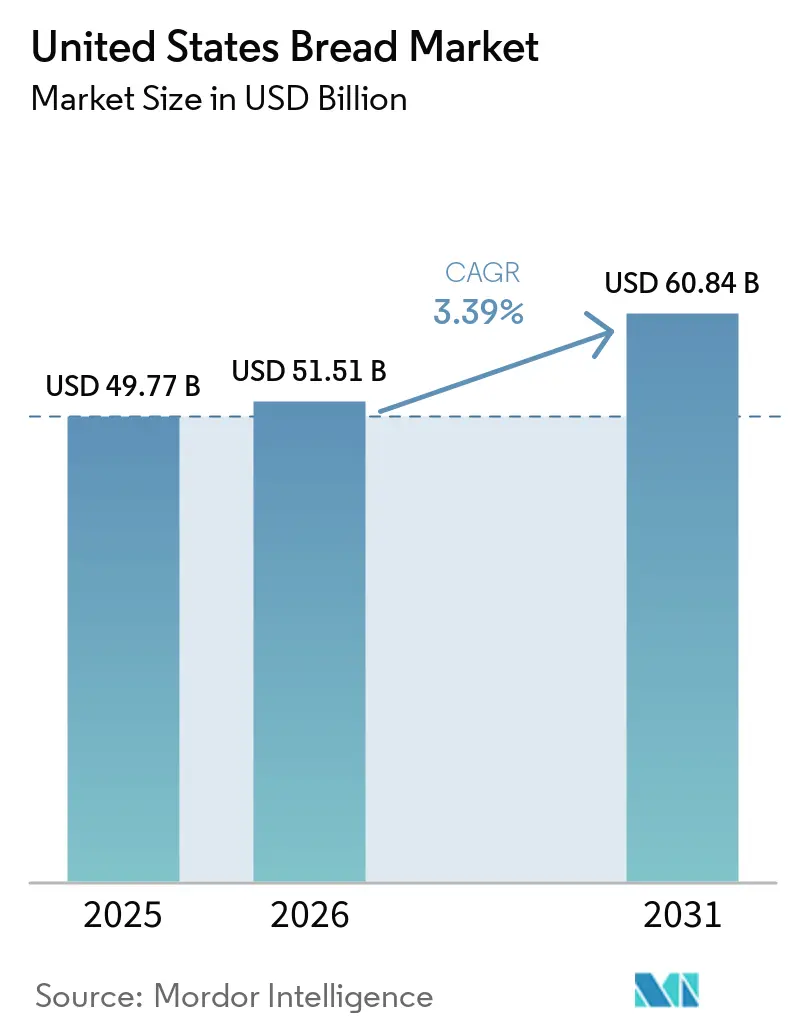
| Taille du marché de l'année de base (2025) | 49.77 Milliards de dollars |
| Taille du Marché (2026) | 51.51 Milliards de dollars |
| Taille du Marché (2031) | 60.84 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.39 % |
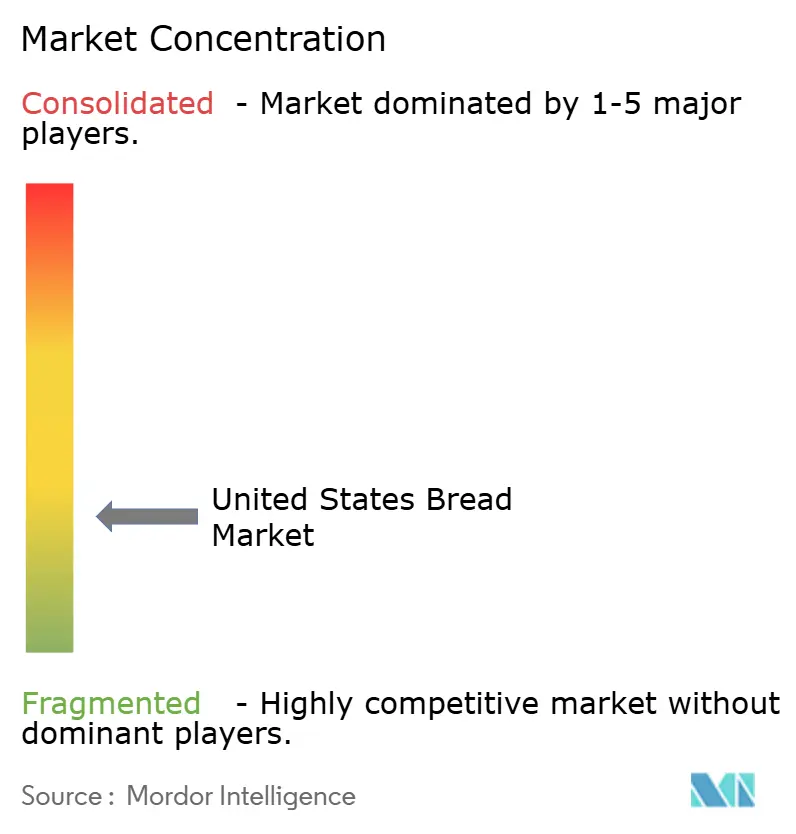
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du pain aux États-Unis par Mordor Intelligence
La taille du marché du pain aux États-Unis était évaluée à 49,77 milliards USD en 2025 et devrait croître de 51,51 milliards USD en 2026 pour atteindre 60,84 milliards USD d'ici 2031, à un CAGR de 3,39 % durant la période de prévision (2026-2031). Le marché du pain aux États-Unis conserve une large base de demande, car le pain reste un achat ménager régulier, mais les pains de mie blancs emballés font face à une demande en volume plus lente, car de plus en plus de consommateurs réduisent leur consommation de glucides raffinés. L'opportunité commerciale se déplace vers des formats à plus haute valeur ajoutée, notamment les pains enrichis en protéines, les pains aux céréales complètes, les pains biologiques, les pains sans gluten, les pains au levain et les pains de plus petite taille qui aident les ménages à gérer le gaspillage. Les producteurs réagissent en utilisant des réseaux de livraison directe en magasin, des programmes de boulangerie en magasin et des formats de produits adaptés pour protéger l'espace en rayon et améliorer la disponibilité. Ces stratégies obligent les fabricants à choisir entre des offres quotidiennes axées sur l'échelle et des produits plus spécialisés avec des coûts plus élevés, des exigences de qualité plus strictes et des bases de consommateurs plus étroites. Cela laisse le marché du pain aux États-Unis avec des perspectives mitigées, dans lesquelles la pression sur les volumes conventionnels coexiste avec une meilleure tarification et une demande plus forte pour les produits de spécialité.
Principaux enseignements du rapport
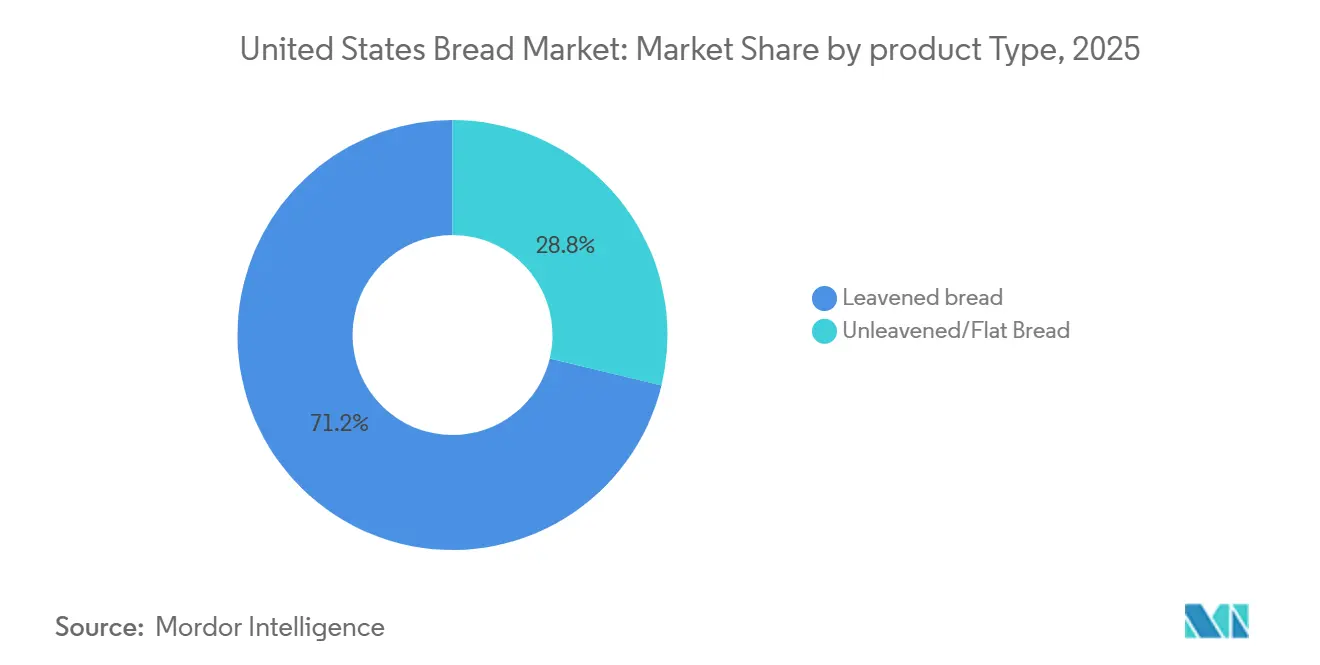
- Par type de produit, le pain levé détenait la plus grande part du marché du pain aux États-Unis, à 71,23 % en 2025, tandis que le pain non levé et le pain plat devraient croître au CAGR le plus rapide de 4,33 % durant 2026-2031.
- Par type d'ingrédient, le pain de blé détenait la plus grande part du marché du pain aux États-Unis, à 53,86 % en 2025, tandis que le pain multigrain devrait croître au CAGR le plus rapide de 4,57 % durant 2026-2031.
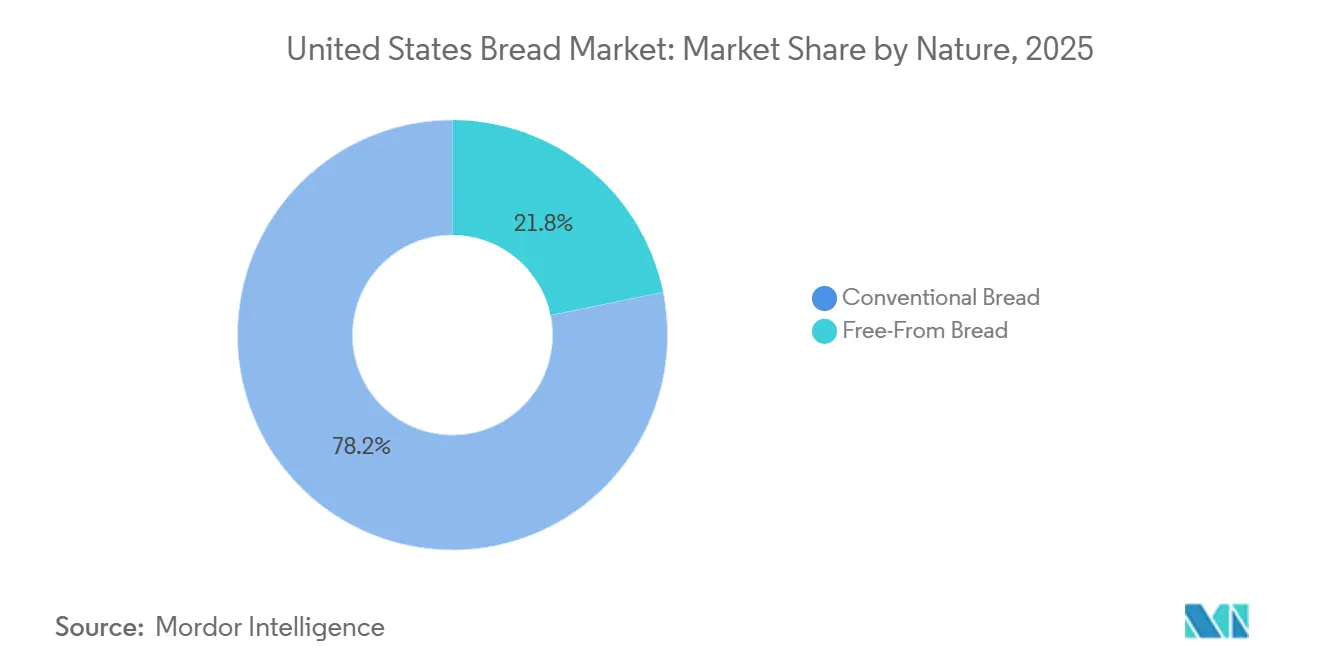
- Par nature, le pain conventionnel détenait la plus grande part du marché du pain aux États-Unis, à 78,25 % en 2025, tandis que le pain sans allergènes devrait croître au CAGR le plus rapide de 4,69 % durant 2026-2031.
- Par canal de distribution, le circuit de distribution détenait la plus grande part du marché du pain aux États-Unis, à 63,87 % en 2025, tandis que le circuit hors domicile devrait croître au CAGR le plus rapide de 4,15 % durant 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché du pain aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de solutions de repas pratiques | +0.65% | National ; plus fort dans les métropoles urbaines à forte densité | Court terme (≤ 2 ans) |
| Croissance des produits biologiques, sans gluten et aux céréales complètes | +0.55% | National ; gains premium dans le Nord-Est et l'Ouest | Moyen terme (2-4 ans) |
| Reprise de la restauration hors domicile et demande de formats sandwich | +0.50% | National ; concentré dans les corridors urbains et suburbains | Court terme (≤ 2 ans) |
| Expansion des boulangeries en magasin et de la livraison directe en magasin chez les détaillants | +0.45% | National ; bénéfice disproportionné dans le Sud et le Sud-Ouest | Moyen terme (2-4 ans) |
| Innovation en matière de pain pauvre en glucides, céto et riche en protéines | +0.40% | National ; force des primo-adoptants dans l'Ouest et le Nord-Est | Moyen terme (2-4 ans) |
| Premiumisation par le pain au levain et le pain artisanal | +0.35% | Côte Ouest, Nord-Est, avec extension vers les centres urbains du Midwest | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de solutions de repas pratiques
Le pain reste utile pour les repas rapides, les déjeuners emballés et les sandwichs préparés à la maison, ce qui soutient les achats répétés dans tous les formats de vente au détail et rend la disponibilité des produits particulièrement importante dans les achats ménagers courants. L'American Bakers Association a rapporté que 55 % des consommateurs mangent du pain de mie au moins une fois par semaine et que 94 % peuvent être persuadés de faire des achats impulsifs de produits de boulangerie[1]. Cela crée de la place pour des produits à cuire et à emporter, des brioches, des pains aromatisés et d'autres offres qui offrent de la commodité sans sacrifier la qualité. Les emballages plus petits répondent également à un problème pratique pour les ménages de petite taille en réduisant la probabilité de restes et en permettant aux acheteurs d'essayer un pain premium sans s'engager dans un achat plus important. Le marché du pain aux États-Unis peut donc gagner en valeur grâce à des formats pratiques même lorsque la consommation des ménages n'augmente pas de manière significative.
Croissance des produits biologiques, sans gluten et aux céréales complètes
Les Dietary Guidelines for Americans 2020-2025 recommandent que la moitié de toutes les portions de céréales proviennent de céréales complètes, une directive fédérale qui valide directement les messages de santé au cœur du marketing du pain multigrain. La norme d'étiquetage sans gluten de la FDA (21 CFR Part 101.91), qui plafonne le gluten à moins de 20 ppm, sert simultanément de signal de confiance pour les consommateurs et de barrière de facto pour les fabricants conventionnels entrant dans le segment sans allergènes sans investissement dans des installations dédiées. Le lancement en avril 2025 par Dave's Killer Bread de petits pains sandwich biologiques, certifiés USDA biologique et vérifiés par le Non-GMO Project, avec 16 g de céréales complètes et 11 g de protéines par portion, illustre comment l'accumulation de certifications permet une tarification au détail deux à trois fois supérieure à celle des pains conventionnels. La croissance du segment sans allergènes est soutenue non seulement par des diagnostics cliniques d'intolérance au gluten, mais aussi par l'adoption d'un mode de vie aspirationnel, un segment de consommateurs moins sensible aux prix et plus fidèle. Les marques ciblant les adoptants axés sur le bien-être peuvent maintenir une tarification premium même lorsque le coût des ingrédients sans gluten diminue, offrant un avantage de marge brute cumulatif tout au long de la période de prévision.
Reprise de la restauration hors domicile et demande de formats sandwich
La demande de la restauration hors domicile soutient des formats de pain moins facilement remplaçables par des pains de mie standard, notamment les pains à hamburger, les pains à sous-marin, la ciabatta, le pita, le naan et les produits précuits. Les acheteurs de restaurants et d'établissements institutionnels exigent souvent une texture, une taille et des performances de conservation spécifiques, ce qui rend l'approvisionnement fiable, la cohérence de la production et l'exécution précise des commandes importants. Ces spécifications peuvent créer une barrière pour les fournisseurs plus petits qui manquent de l'équipement, de la capacité de test ou des systèmes de qualité requis par les grands comptes. Le marché du pain aux États-Unis bénéficie également lorsque les opérateurs utilisent des produits qui se transportent bien dans les commandes de livraison et conservent leur texture après préparation. Cela donne aux boulangers commerciaux une raison de développer des gammes séparées pour la restauration hors domicile plutôt que de s'appuyer uniquement sur le volume de vente au détail.
Expansion des boulangeries en magasin et de la livraison directe en magasin chez les détaillants
Les programmes de boulangerie en magasin donnent aux détaillants un moyen de présenter des produits frais et d'attirer les acheteurs vers le périmètre du magasin, où des produits de boulangerie différenciés peuvent soutenir des paniers plus importants. Les réseaux de livraison directe en magasin (DSD) fonctionnant sur des cycles de réapprovisionnement de deux à trois jours pour Bimbo Bakeries USA et Flowers Foods servent de fossés concurrentiels que les boulangers régionaux plus petits ont du mal à égaler à des économies comparables. Les résultats du troisième trimestre 2025 de Grupo Bimbo ont mis en évidence des gains de productivité records issus de l'optimisation des itinéraires DSD, contribuant à une expansion séquentielle de la marge EBITDA en Amérique du Nord de 7,4 % au premier trimestre à 10,4 % au troisième trimestre[2]. Les programmes de pâte surgelée à décongeler et à vendre et de pâte précuite permettent aux détaillants de livrer une qualité fraîchement cuite sans les coûts de main-d'œuvre de la production à partir de zéro, un modèle d'approvisionnement qui croît plus rapidement que le centre de magasin traditionnel et la boulangerie en magasin à production intégrale. La conformité aux contrôles préventifs de la loi sur la modernisation de la sécurité alimentaire (FSMA) de la FDA et aux protocoles HACCP régit les normes minimales de qualité et de traçabilité pour tous les fournisseurs de pain DSD et de boulangerie en magasin.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préoccupations sanitaires liées aux glucides raffinés | -0.35% | National, plus marqué dans les métropoles urbaines à revenus élevés et soucieuses de leur santé | Long terme (≥ 4 ans) |
| Volatilité des prix du blé, de la farine et des ingrédients | -0.30% | National, plus aigu pour les opérateurs régionaux plus petits sans contrats d'approvisionnement | Court terme (≤ 2 ans) |
| Périssabilité, exposition aux démarques et gaspillage de pain frais | -0.25% | National, avec un impact disproportionné dans les corridors de distribution à faible densité | Moyen terme (2-4 ans) |
| Concurrence des prix des marques distributeurs et dépendance aux promotions | -0.20% | National, concentré dans les canaux des supermarchés grand public et des clubs | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations sanitaires liées aux glucides raffinés
La consommation de farine de blé par habitant est passée de 146,6 livres en 2000 à 126,6 livres en 2025, le niveau le plus bas depuis environ 40 ans, le Service de recherche économique de l'USDA attribuant ce déclin à l'adoption persistante par les consommateurs de régimes alimentaires pauvres en glucides, renforcée par l'évolution des recommandations médicales[3]. Le vent contraire composé de l'adoption des GLP-1 amplifie cette tendance structurelle : une recherche publiée dans le Journal of Marketing Research (2026) a documenté une réduction de 5,3 % des dépenses alimentaires des ménages dans les six mois suivant l'adoption des GLP-1, les catégories de céréales raffinées étant parmi les plus touchées. Les recherches de l'Université d'État de l'Oklahoma ont confirmé qu'environ 70 % de plus d'utilisateurs de GLP-1 signalent une réduction de la consommation de catégories d'aliments féculents que ceux qui en signalent moins. Contrairement aux cycles de régime précédents, la suppression pharmacologique de l'appétit présente une durabilité structurelle ; les baisses de volume liées à la santé dans le pain conventionnel ne peuvent pas être entièrement compensées par la seule premiumisation. Le marché adressable pour un pain au levain artisanal à 8 USD est fondamentalement plus étroit que celui pour un pain de mie blanc emballé à 3 USD, ce qui plafonne la conversion des revenus que l'amélioration de la composition de la valeur de la catégorie peut offrir.
Volatilité des prix du blé, de la farine et des ingrédients
Les coûts du blé et de la farine affectent à la fois les producteurs nationaux et les boulangeries régionales, car la farine est un intrant de production essentiel. L'USDA a projeté 1,98 milliard de boisseaux de production de blé américain pour 2025/26 à partir de 37,2 millions d'acres récoltés, donnant au secteur une large base d'approvisionnement intérieure tout en le laissant exposé aux conditions des cultures et aux mouvements des matières premières mondiales. Le blé dur rouge d'hiver est particulièrement important pour la production commerciale de farine, de sorte que les variations météorologiques dans les Plaines peuvent affecter les boulangeries à travers le pays et peuvent rapidement influencer les décisions d'achat lorsque les stocks sont serrés. Les opérateurs plus importants peuvent utiliser des contrats d'approvisionnement, l'échelle des achats et les efficacités des itinéraires pour gérer la volatilité plus efficacement que les petites entreprises. Le marché du pain aux États-Unis reste sensible à ces coûts, car les producteurs doivent équilibrer les augmentations de prix face à la résistance des détaillants et des consommateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : le pain levé reste la base de volume tandis que le pain plat se développe
Le pain levé détenait 71,23 % de la part du marché du pain aux États-Unis en 2025, ce qui en fait le principal groupe de produits dans le commerce de détail et la restauration hors domicile. Les pains de mie, les pains à hamburger, les baguettes, la ciabatta et les produits similaires bénéficient d'une large familiarité auprès des ménages et s'intègrent dans les systèmes de distribution établis en magasin. Leur position reflète également la large gamme d'occasions de consommation qu'ils servent, du toast du matin aux déjeuners scolaires et aux sandwichs de restaurant. Les extensions de produits telles que les pains plus petits, les variétés au levain et les pains à hamburger premium permettent aux marques établies de renouveler les formats matures sans trop s'éloigner des attentes des consommateurs. Les producteurs doivent néanmoins surveiller la pression sur les volumes dans les pains de mie emballés standard, car les acheteurs soucieux de leur santé et les utilisateurs de GLP-1 peuvent choisir moins de produits à base de céréales raffinées. En réponse, les fournisseurs se concentrent sur la qualité fraîche, le contrôle des portions, les allégations de céréales complètes et de meilleurs ingrédients plutôt que de traiter le pain levé comme une catégorie unique non différenciée. Le marché du pain aux États-Unis conserve un noyau stable dans ce segment, car ses formats sous-jacents restent pratiques pour un usage quotidien.
Le pain non levé et le pain plat devraient croître à un CAGR de 4,33 % jusqu'en 2031, le taux le plus rapide parmi les types de produits. Les tortillas, les wraps, le naan, le pita, le chapati, le roti et la pâte à pizza bénéficient de la demande de formats de repas flexibles et de la croissance des occasions alimentaires hispaniques, moyen-orientales et sud-asiatiques. Gruma a identifié les wraps, le naan et la pâte à pizza comme des domaines d'expansion, indiquant que les grands fabricants considèrent ces formats comme des adjacences durables plutôt que des produits de niche. Les producteurs de pain plat peuvent également servir à la fois la cuisine à domicile et la restauration hors domicile, leur offrant plus d'occasions de croissance en volume qu'un pain de mie tranché standard. Le segment a de la place pour des offres de marque plus larges qui répondent aux préférences de la diaspora tout en restant accessibles aux acheteurs grand public. Un positionnement clair sera important car les frontières entre produits deviennent moins distinctes à mesure que les fabricants de pain se lancent dans les produits de type wrap et que les fournisseurs de tortillas entrent dans des formats de boulangerie adjacents.
Par type d'ingrédient : le pain de blé ancre la demande tandis que le multigrain progresse
Le pain de blé représentait 53,86 % du marché du pain aux États-Unis en 2025, soutenu par des habitudes de consommation établies et un système de production construit autour des approvisionnements en blé domestique. La catégorie comprend les pains blancs et de blé courants qui restent des produits de base dans les supermarchés, les épiceries et les comptes de restauration hors domicile. L'USDA identifie le blé dur rouge d'hiver et le blé dur rouge de printemps comme les principales classes du système de blé américain, ce qui soutient la base de production pour la farine à pain. Le pain de blé bénéficie d'un profil gustatif familier, d'une disponibilité constante et d'une large gamme de prix. Son défi n'est pas un manque de pertinence, mais la nécessité de s'adapter aux consommateurs qui recherchent plus de fibres, de protéines ou de céréales complètes visibles. Les fabricants répondent par des extensions de blé complet, des pains plus petits et des mélanges qui conservent les qualités gustatives que les consommateurs associent au pain grand public. Cela maintient le pain de blé au cœur du secteur du pain aux États-Unis même si la croissance de la valeur se déplace vers des options plus spécialisées.
Le pain multigrain devrait croître à un CAGR de 4,57 % jusqu'en 2031, en tête de la catégorie des ingrédients. Cette croissance s'aligne sur les recommandations alimentaires fédérales qui encouragent les consommateurs à faire de la moitié de leurs céréales des céréales complètes. Les consommateurs peuvent ajouter du pain multigrain comme deuxième pain pour les repas axés sur la santé plutôt que de remplacer tous les achats de pain conventionnel, ce qui peut augmenter la valeur du panier. Les produits qui combinent des céréales complètes avec des protéines, des graines ou une certification biologique peuvent séduire les acheteurs qui lisent attentivement les étiquettes. Cette approche donne également aux marques une base pour une tarification premium lorsque les avantages du produit sont clairs et que l'expérience gustative reste attrayante. Les produits à base de seigle et de céréales anciennes servent des publics plus restreints, mais ils offrent des options utiles aux entreprises cherchant à se différencier au-delà des formulations de blé standard. À mesure que ce segment se développe, un étiquetage précis et des normes d'ingrédients cohérentes resteront importants pour maintenir la confiance des consommateurs.
Par nature : le pain conventionnel est en tête tandis que les produits sans allergènes progressent
Le pain conventionnel représentait 78,25 % du marché du pain aux États-Unis en 2025 et reste le plus grand segment par nature, car il est largement disponible, abordable et familier. Il couvre la majorité des pains de mie tranchés standard, des pains à hamburger, des petits pains et des pains de restauration hors domicile vendus dans les supermarchés et les restaurants. Les grands systèmes de livraison directe en magasin soutiennent sa disponibilité en rayon, tandis que les gammes de prix abordables restent importantes pour les ménages recherchant des prix prévisibles. Les producteurs conventionnels élargissent également leurs offres avec des options riches en protéines, à teneur réduite en glucides et à portions contrôlées pour maintenir les acheteurs existants dans leurs portefeuilles de marques. Le segment fait face à des pressions là où les acheteurs réduisent leur consommation de glucides raffinés ou recherchent des produits avec des attributs sans gluten, biologiques ou à étiquette propre. Son échelle lui donne néanmoins l'efficacité de production et la portée de distribution nécessaires pour rester le pilier du marché du pain aux États-Unis tout au long de la période de prévision.
Le pain sans allergènes devrait croître à un CAGR de 4,69 % jusqu'en 2031, le rythme le plus rapide par nature. Le segment sert les consommateurs atteints de conditions liées au gluten diagnostiquées et un groupe plus large choisissant des produits sans gluten pour des préférences de bien-être personnel. Les règles de la FDA sur l'étiquetage sans gluten fournissent une base claire pour les allégations de produits et rendent les contrôles de fabrication rigoureux essentiels pour les marques qui servent des consommateurs médicalement sensibles. Des entreprises telles que Canyon Bakehouse et Schär peuvent se démarquer grâce à des formulations spécialisées et un positionnement dédié plutôt que par le plus grand réseau de distribution seul. La catégorie chevauche également les pains fonctionnels et à faible teneur en glucides, élargissant sa pertinence dans le commerce de détail naturel et spécialisé. Les producteurs doivent distinguer entre les produits destinés à des besoins alimentaires rigoureux et ceux positionnés pour un usage de style de vie général, car les attentes en matière de formulation, d'installations et de tarification peuvent différer.
Par canal de distribution : le circuit de distribution conserve son échelle tandis que le circuit hors domicile prend de l'élan
Les circuits de distribution ont capturé 63,87 % du marché du pain aux États-Unis en 2025, ce qui en fait la principale voie d'accès aux consommateurs. Les supermarchés et les hypermarchés sont importants car ils offrent une gamme complète de produits de valeur, premium, biologiques et de spécialité en un seul endroit. Les réseaux de livraison directe en magasin aident les fournisseurs nationaux à réapprovisionner fréquemment les produits périssables et à maintenir leur présence en rayon. Les épiceries de proximité offrent un autre canal pour les petits emballages et les occasions de consommation immédiate, tandis que les canaux en ligne donnent aux marques de spécialité accès aux consommateurs au-delà de leur empreinte habituelle en magasin. La pression des marques distributeurs est la plus forte dans la grande distribution, en particulier pour le pain de mie standard, de sorte que les fournisseurs de marques ont besoin de raisons claires pour que les consommateurs montent en gamme. La taille du circuit de distribution signifie qu'il continuera à façonner la tarification, le merchandising et la visibilité des produits sur l'ensemble du marché du pain aux États-Unis.
Les circuits hors domicile devraient croître à un CAGR de 4,15 % jusqu'en 2031, devant la distribution en circuit de distribution. Les restaurants, les cafétérias, les hôtels et autres opérateurs de restauration hors domicile ont besoin d'approvisionnements réguliers en pains à hamburger, petits pains sandwich, pains de spécialité et pains plats. Ces clients privilégient souvent la texture, le contrôle des portions et les performances du produit après conservation ou livraison, créant des exigences difficiles à satisfaire avec des produits de vente au détail de base. Les fournisseurs de restauration hors domicile peuvent établir des relations clients plus profondes en proposant des formats précuits, de pâte surgelée et personnalisés. Le canal est également moins directement exposé à la tarification des marques distributeurs que le pain de supermarché, bien que les opérateurs restent attentifs aux coûts. Les contrôles de sécurité alimentaire en vertu de la loi sur la modernisation de la sécurité alimentaire s'appliquent à toute la manipulation commerciale du pain et rendent les systèmes fiables importants pour l'accès au canal.
Analyse géographique
Le Sud représentait la plus grande part du marché du pain aux États-Unis en 2025, ce qui en fait le plus grand groupe régional dans l'analyse de l'offre. Les grandes zones métropolitaines, notamment Dallas, Houston, Atlanta et Charlotte, soutiennent une couverture de vente au détail dense et des itinéraires de livraison directe en magasin efficaces, tandis que la région combine la demande de biscuits et de pain de maïs avec un intérêt croissant pour les pains aux céréales complètes, de spécialité et de plus petite taille. Le Texas et la Floride ont également de grandes communautés hispaniques et latinos, qui soutiennent la demande de tortillas, de wraps et d'autres produits de pain plat et donnent aux fournisseurs une raison d'équilibrer le pain emballé grand public avec des formats localement pertinents. Le marché du pain aux États-Unis a une base solide dans le Sud, car la croissance démographique et l'échelle géographique soutiennent à la fois la demande en volume et l'investissement dans la distribution.
Le Sud-Ouest est identifié comme la région à la croissance la plus rapide pour 2026-2031 dans le matériel fourni, bien qu'aucun taux de croissance numérique ne soit indiqué. La croissance en Arizona, au Nevada et au Nouveau-Mexique soutient une demande de vente au détail plus large et augmente la pertinence des formats alimentaires hispaniques dans les magasins grand public. Les tortillas et autres pains non levés relient le changement démographique à l'utilisation pratique des repas, tandis que les fournisseurs doivent aligner les normes des marques nationales avec les saveurs et les formats qui répondent à la demande locale. L'opportunité dépend de la croissance démographique, de la composition des formats, de la couverture de vente au détail, de l'expansion de la restauration hors domicile et d'une logistique rigoureuse pour les produits frais, car des distances de livraison plus longues peuvent augmenter le risque de gaspillage.
Le Nord-Est et l'Ouest ont un rôle distinct dans le marché du pain aux États-Unis, car les acheteurs dans les grandes villes côtières adoptent souvent des produits premium, biologiques, artisanaux et fonctionnels plus tôt que de nombreuses autres régions. Le Nord-Est soutient la demande de bagels, de pain de seigle, de pita et de pains tranchés premium, tandis que l'Ouest reste important pour le pain au levain, les produits naturels et l'innovation axée sur la santé. Bimbo Bakeries USA a lancé les bagels Thomas' High Protein à l'échelle nationale en octobre 2025, illustrant la pertinence nationale des formats de petit-déjeuner orientés vers les protéines. Flowers Foods a lancé Nature's Own Wheat + Protein en octobre 2025, offrant 22 g de protéines et 9 g de glucides nets par portion de 2 tranches, ce qui reflète également la demande de produits fonctionnels. Le Midwest et les Grandes Plaines restent d'importantes zones de fabrication car elles sont proches des principaux États producteurs de blé et servent une demande de consommateurs axée sur la valeur. Ensemble, ces tendances obligent les fabricants à combiner une échelle nationale avec un portefeuille qui reconnaît les préférences alimentaires régionales, les niveaux de revenus et les conditions de distribution.
Paysage concurrentiel
Le marché du pain aux États-Unis est fragmenté. Grupo Bimbo, par l'intermédiaire de Bimbo Bakeries USA, détient la plus grande position individuelle et utilise une large couverture d'itinéraires pour servir les clients de vente au détail à l'échelle nationale. L'entreprise s'est concentrée sur la productivité des itinéraires et l'efficacité de la distribution alors qu'elle gère une demande plus faible pour le pain emballé de milieu de gamme. Flowers Foods est un autre concurrent majeur avec des marques nationales et un portefeuille qui atteint les consommateurs grand public, premium et axés sur le mieux-être, tandis que son acquisition de Simple Mills en 2025 a élargi sa présence dans les aliments mieux-pour-vous au-delà du pain et des pains à hamburger traditionnels. Pepperidge Farm de Campbell Soup, ainsi que d'autres fournisseurs nationaux et régionaux, se démarquent par la reconnaissance de la marque, le positionnement premium et les relations établies avec les détaillants.
Les boulangers régionaux et les fournisseurs de marques distributeurs peuvent remporter des comptes grâce à la livraison locale, aux partenariats avec les détaillants et à la production spécialisée. H&S Bakery, Gonnella Baking Company, Damascus Bakeries, Alpha Baking Company, Rudi's Organic Bakery, Rotella's Italian Bakery et Base Culture illustrent la concurrence par la concentration régionale, les produits de restauration hors domicile, le positionnement biologique, les formats artisanaux et les offres fonctionnelles. Le marché du pain aux États-Unis a de la place pour les entreprises qui comblent l'écart entre les marques distributeurs à bas prix et les produits artisanaux à prix plus élevé avec des avantages tels que les protéines, les céréales complètes, les glucides réduits, de meilleurs ingrédients ou un format plus petit. Le champ concurrentiel reste large car l'échelle est importante dans la distribution, mais les produits différenciés et les relations clients ciblées peuvent encore soutenir les petites entreprises.
Les mouvements stratégiques montrent comment les entreprises s'adaptent à l'évolution du profil de la demande. Flowers Foods a lancé Nature's Own Wheat + Protein et un pain artisanal aux herbes italiennes Perfectly Crafted en octobre 2025, combinant une nutrition fonctionnelle avec des options de saveurs premium. Bimbo Bakeries USA a lancé les bagels Thomas' High Protein avec 21 g de protéines par bagel en octobre 2025, ciblant les consommateurs qui souhaitent des produits de petit-déjeuner plus riches en protéines. Gruma a identifié l'expansion dans les wraps, le naan et la pâte à pizza, étendant sa présence au-delà des tortillas traditionnelles. La capacité de distribution, le contrôle de la qualité et des avantages clairs pour les consommateurs resteront les principaux facteurs concurrentiels sur le marché du pain aux États-Unis.
Leaders du secteur du pain aux États-Unis
-
Grupo Bimbo, S.A.B. de C.V.
-
Flowers Foods, Inc.
-
Campbell Soup Company
-
H&S Bakery, Inc.
-
Lewis Bakeries, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Octobre 2026 : Essential Baking a élargi son portefeuille de pains avec quatre pains sandwich au levain biologiques, notamment Avoine et Miel, Multigrain, Blanc Artisanal et Cannelle. Le lancement met en évidence la demande croissante sur le marché du pain aux États-Unis pour des formats de pain sandwich biologiques, au levain, non-OGM et premium via des canaux de grande distribution tels que Target.
- Octobre 2026 : Rudi's Bakery a lancé le Gluten Free Daily Power Protein Bread en variantes Blanc et Levain, ainsi que des sandwichs de poche Sandos PB&J sans gluten. Ce développement soutient l'expansion des produits de pain sans gluten avec des protéines ajoutées et des formats de sandwichs surgelés axés sur la commodité sur le marché du pain aux États-Unis.
- Octobre 2026 : Sara Lee s'est associée à Mike's Hot Honey pour lancer le Sara Lee Mike's Hot Honey Half Loaf, disponible pour une durée limitée chez les détaillants d'épicerie à travers les États-Unis. Le lancement reflète l'innovation croissante sur le marché du pain aux États-Unis autour du pain tranché aromatisé, des profils de saveurs sucrées-épicées et des collaborations de marques à durée limitée pour les occasions de petit-déjeuner et de sandwich.
- Mai 2026 : Oroweat a élargi son portefeuille de pains aux États-Unis avec le Fiber Power Bread et deux variantes de Protein Bread, notamment le Protein White Bread et le Protein Honey Oat Bread. Le lancement est plus directement pertinent pour le marché du pain aux États-Unis car il reflète la demande croissante de pain sandwich axé sur la nutrition avec des fibres et des protéines ajoutées pour la consommation quotidienne des ménages.
Périmètre du rapport sur le marché du pain aux États-Unis
Le pain désigne les produits alimentaires de base cuits au four, principalement préparés à partir de farine et d'eau, avec ou sans levain, et proposés dans une gamme de formats, de compositions d'ingrédients et de formulations. Le marché du pain aux États-Unis est segmenté par type de produit, type d'ingrédient, nature et canal de distribution. Par type de produit, le marché est divisé en pain levé et pain non levé/pain plat. Le pain levé est ensuite segmenté en pains de mie, baguettes, pains à hamburger, tranches sandwich, ciabatta et autres types de produits, tandis que le pain non levé/pain plat est ensuite segmenté en tortilla, pita, chapati/roti/paratha et autres. Par type d'ingrédient, le marché comprend le pain de blé, le pain de seigle, le pain multigrain et d'autres ingrédients. Par nature, le marché est catégorisé en pain conventionnel et pain sans allergènes. Par canal de distribution, le marché est divisé en circuit hors domicile et circuit de distribution, le circuit de distribution étant ensuite segmenté en épiceries/supérettes, détaillants spécialisés, supermarchés/hypermarchés, vente au détail en ligne et autres canaux. La taille du marché a été calculée en termes de valeur en USD et en termes de volume en tonnes métriques pour tous les segments mentionnés ci-dessus.
| Pain levé |
| Pain non levé/plat |
| Conventionnel |
| Sans allergènes |
| HoReCa/Restauration | |
| Vente au détail/Ménages | Supermarchés/Hypermarchés |
| Épiceries/Commerces de proximité | |
| Magasins spécialisés | |
| Boutiques de vente au détail en ligne | |
| Autres canaux de distribution |
| Type de produit | Pain levé | |
| Pain non levé/plat | ||
| Catégorie | Conventionnel | |
| Sans allergènes | ||
| Utilisation finale | HoReCa/Restauration | |
| Vente au détail/Ménages | Supermarchés/Hypermarchés | |
| Épiceries/Commerces de proximité | ||
| Magasins spécialisés | ||
| Boutiques de vente au détail en ligne | ||
| Autres canaux de distribution | ||
Questions clés auxquelles le rapport répond
Quelle est la prévision pour le marché du pain aux États-Unis ?
Le marché est évalué à 49,77 milliards USD en 2025 et devrait atteindre 60,84 milliards USD d'ici 2031, à un CAGR de 3,39 % de 2026 à 2031.
Quel type de produit de pain connaît la croissance la plus rapide aux États-Unis ?
Le pain non levé et le pain plat devraient croître à un CAGR de 4,33 % jusqu'en 2031, soutenus par la demande de tortillas, de wraps, de pita, de naan et de produits connexes.
Quel est le plus grand canal de distribution pour les ventes de pain ?
Les circuits de distribution représentent 63,87 % des ventes en 2025, soutenus par les supermarchés, les hypermarchés, les épiceries de proximité et les détaillants spécialisés.
Pourquoi les pains enrichis en protéines attirent-ils l'attention ?
Les produits riches en protéines répondent à la demande des consommateurs recherchant des options de repas plus riches en protéines. Flowers Foods a lancé un pain avec 22 g de protéines par portion de 2 tranches en octobre 2025.