
Tamanho e Participação do Mercado de Pão dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
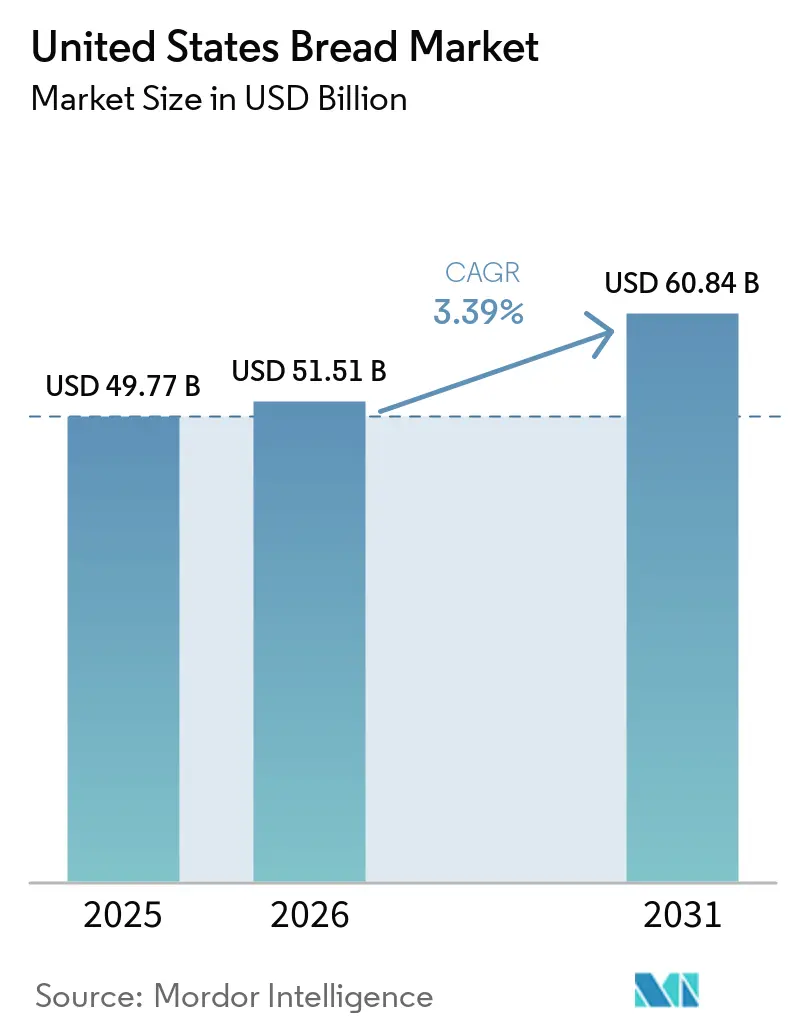
| Tamanho do mercado no ano base (2025) | 49.77 Bilhões de dólares |
| Tamanho do Mercado (2026) | 51.51 Bilhões de dólares |
| Tamanho do Mercado (2031) | 60.84 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.39 % |
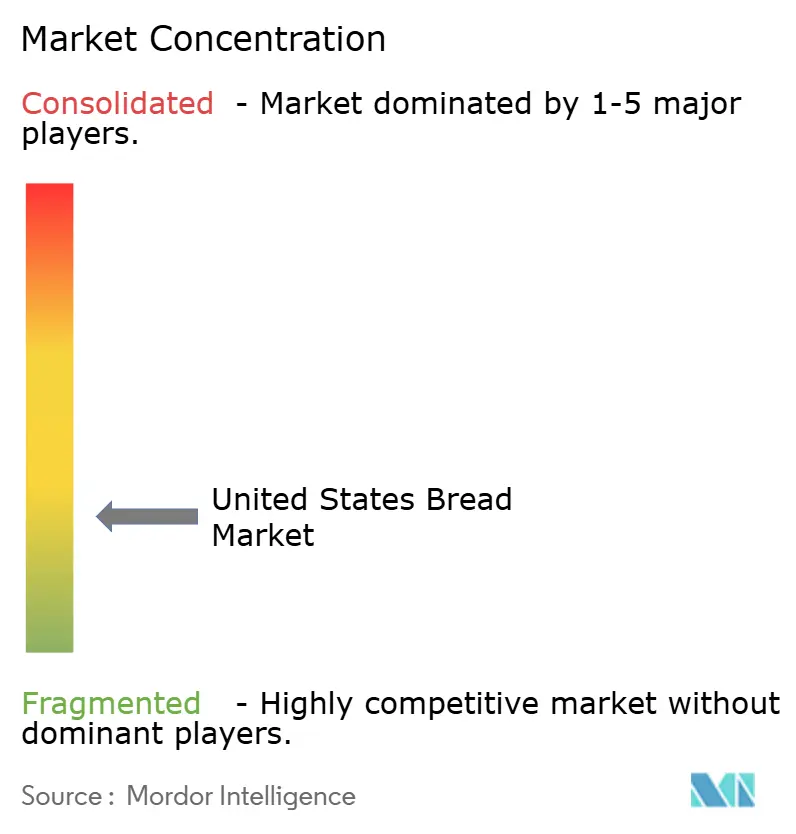
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pão dos Estados Unidos por Mordor Intelligence
O tamanho do mercado de pão dos Estados Unidos foi avaliado em 49,77 bilhões de USD em 2025 e estima-se que cresça de 51,51 bilhões de USD em 2026 para atingir 60,84 bilhões de USD até 2031, a um CAGR de 3,39% durante o período de previsão (2026-2031). O mercado de pão dos Estados Unidos mantém uma ampla base de demanda porque o pão continua sendo uma compra doméstica regular, mas os pães brancos embalados enfrentam uma demanda de volume mais lenta à medida que mais consumidores reduzem os carboidratos refinados. A oportunidade comercial está se deslocando para formatos de maior valor, incluindo pães enriquecidos com proteínas, integrais, orgânicos, sem glúten, de fermentação natural e pães menores que ajudam as famílias a gerenciar o desperdício. Os produtores estão respondendo por meio de redes de entrega direta nas lojas, programas de padaria dentro das lojas e formatos de produtos personalizados para proteger o espaço nas prateleiras e melhorar a disponibilidade. Essas estratégias exigem que os fabricantes escolham entre ofertas cotidianas orientadas para escala e produtos mais especializados com custos mais elevados, requisitos de qualidade mais rigorosos e bases de consumidores mais restritas. Isso deixa o mercado de pão dos Estados Unidos com uma perspectiva mista, na qual a pressão de volume convencional coexiste com melhores preços e maior demanda por produtos especiais.
Principais Conclusões do Relatório
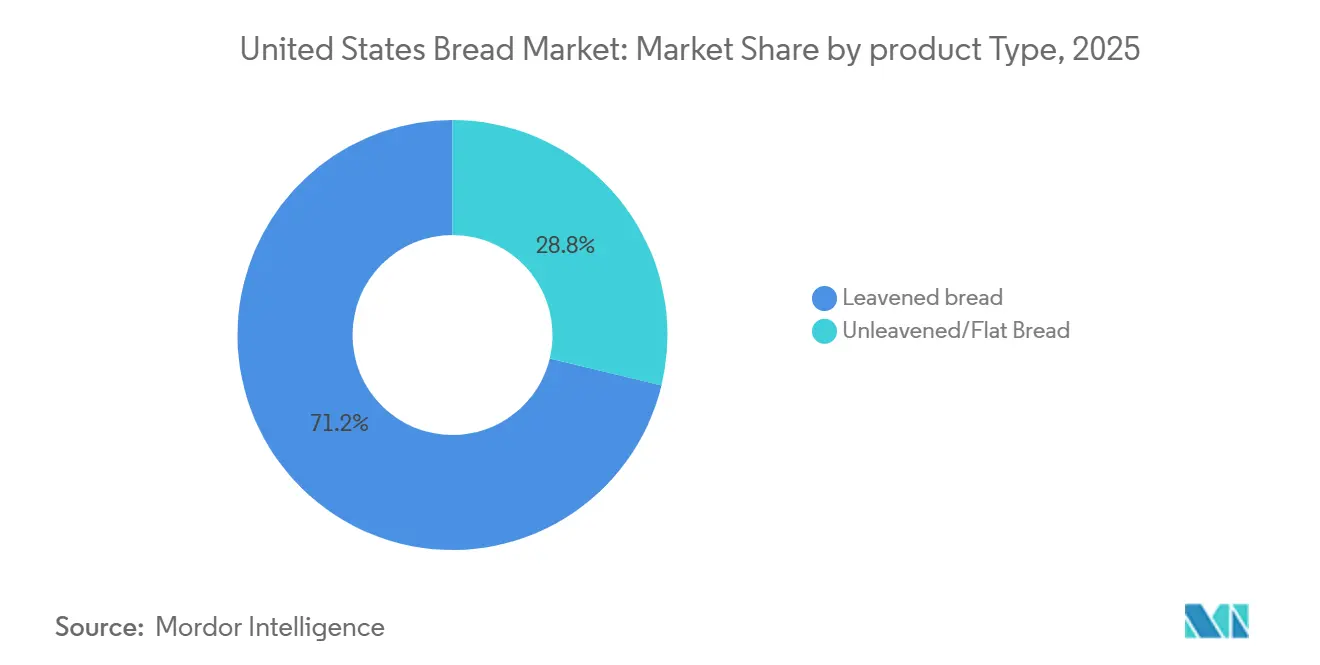
- Por tipo de produto, o pão fermentado detinha a maior participação do mercado de pão dos Estados Unidos, com 71,23% em 2025, enquanto o pão não fermentado e o pão plano devem crescer ao CAGR mais rápido de 4,33% durante 2026-2031.
- Por tipo de ingrediente, o pão de trigo detinha a maior participação do mercado de pão dos Estados Unidos, com 53,86% em 2025, enquanto o pão multigrãos deve crescer ao CAGR mais rápido de 4,57% durante 2026-2031.
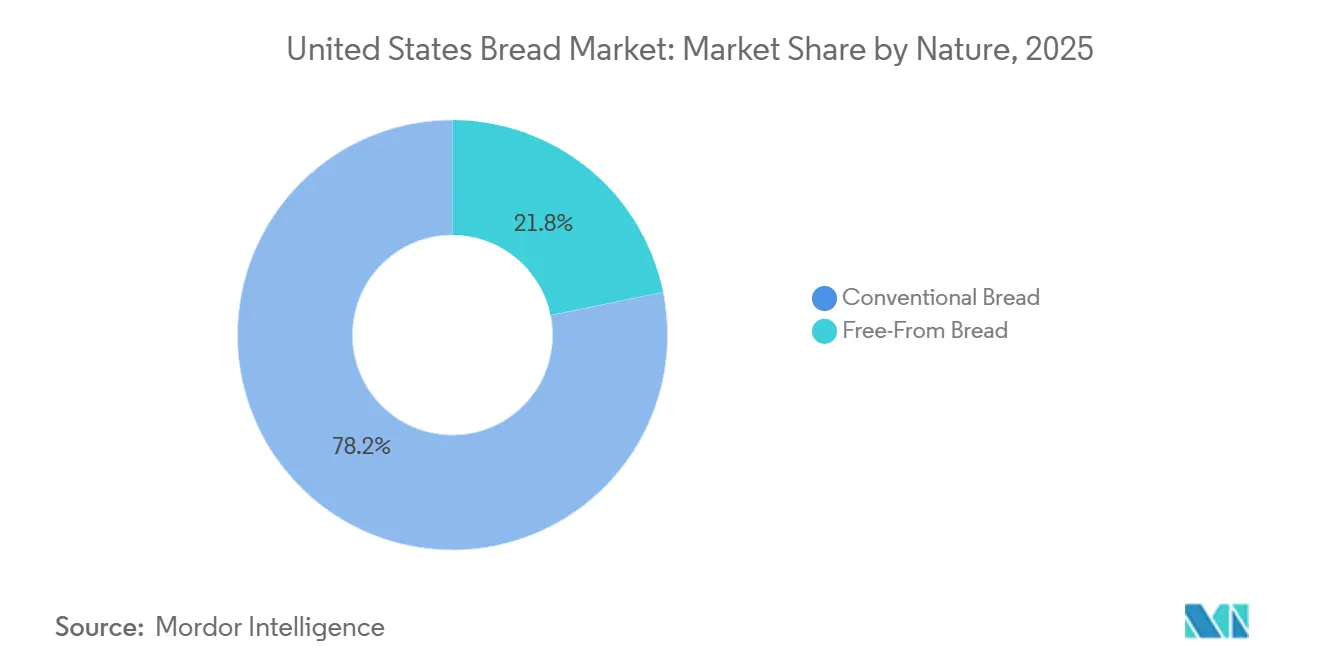
- Por natureza, o pão convencional detinha a maior participação do mercado de pão dos Estados Unidos, com 78,25% em 2025, enquanto o pão free-from deve crescer ao CAGR mais rápido de 4,69% durante 2026-2031.
- Por canal de distribuição, o off-trade detinha a maior participação do mercado de pão dos Estados Unidos, com 63,87% em 2025, enquanto o on-trade deve crescer ao CAGR mais rápido de 4,15% durante 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Pão dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Soluções de Refeições Convenientes | +0.65% | Nacional; mais forte em metrópoles urbanas de alta densidade | Curto prazo (≤ 2 anos) |
| Crescimento de Produtos Orgânicos, Sem Glúten e Integrais | +0.55% | Nacional; ganhos premium no Nordeste e Oeste | Médio prazo (2-4 anos) |
| Recuperação do Setor de Alimentação Fora do Lar e Demanda por Formatos de Sanduíche | +0.50% | Nacional; concentrado em corredores urbanos e suburbanos | Curto prazo (≤ 2 anos) |
| Expansão de Padaria Dentro das Lojas e Entrega Direta nas Lojas pelos Varejistas | +0.45% | Nacional; benefício desproporcional no Sul e Sudoeste | Médio prazo (2-4 anos) |
| Inovação em Pão com Baixo Teor de Carboidratos, Cetogênico e Rico em Proteínas | +0.40% | Nacional; força de adoção antecipada no Oeste e Nordeste | Médio prazo (2-4 anos) |
| Premiumização por meio de Pão de Fermentação Natural e Pão Artesanal | +0.35% | Costa Oeste, Nordeste, com expansão para centros urbanos do Meio-Oeste | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Soluções de Refeições Convenientes
O pão continua sendo útil para refeições rápidas, almoços embalados e sanduíches preparados em casa, o que sustenta compras repetidas em diferentes formatos de varejo e torna a disponibilidade do produto especialmente importante nas compras domésticas rotineiras. A Associação Americana de Padeiros relatou que 55% dos consumidores comem pão de sanduíche pelo menos uma vez por semana e que 94% podem ser persuadidos a fazer compras por impulso de produtos de panificação[1]. Isso cria espaço para produtos prontos para assar, pães brioche, pães com sabores e outras ofertas que proporcionam conveniência sem sacrificar a qualidade. Embalagens menores também abordam uma questão prática para famílias menores, reduzindo a probabilidade de sobras e permitindo que os compradores experimentem um pão premium sem se comprometer com uma compra maior. O mercado de pão dos Estados Unidos pode, portanto, ganhar valor com formatos convenientes mesmo quando o consumo doméstico não aumenta materialmente.
Crescimento de Produtos Orgânicos, Sem Glúten e Integrais
As Diretrizes Dietéticas para Americanos 2020-2025 recomendam que metade de todas as porções de grãos venha de grãos integrais, uma diretriz federal que valida diretamente as mensagens de saúde centrais para o marketing de pão multigrãos. O padrão de rotulagem sem glúten da FDA (21 CFR Parte 101.91), que limita o glúten a menos de 20 ppm, serve simultaneamente como um sinal de confiança para o consumidor e como uma barreira de fato para fabricantes convencionais que entram no segmento free-from sem investimento em instalações dedicadas. O lançamento em abril de 2025 dos Pães de Sanduíche orgânicos da Dave's Killer Bread, certificados pelo USDA como orgânicos e verificados pelo Projeto Não-OGM, com 16g de grãos integrais e 11g de proteína por porção, ilustra como o acúmulo de certificações permite preços no varejo duas a três vezes superiores aos dos pães convencionais. O crescimento do segmento free-from é sustentado não apenas por diagnósticos clínicos de glúten, mas pela adoção de estilo de vida aspiracional, um segmento de consumidores menos sensível ao preço e mais fiel. As marcas que visam adotantes orientados para o bem-estar podem manter preços premium mesmo com a queda no custo dos ingredientes sem glúten, proporcionando uma vantagem de margem bruta composta ao longo do período de previsão.
Recuperação do Setor de Alimentação Fora do Lar e Demanda por Formatos de Sanduíche
A demanda do setor de alimentação fora do lar sustenta formatos de pão que não são facilmente substituídos por pães de varejo padrão, incluindo pães para hambúrguer, pães para sub, ciabatta, pita, naan e produtos pré-assados. Compradores de restaurantes e instituições frequentemente exigem textura, tamanho e desempenho de conservação específicos, o que torna o fornecimento confiável, a consistência de produção e o cumprimento preciso dos pedidos importantes. Essas especificações podem criar uma barreira para fornecedores menores que não possuem os equipamentos, a capacidade de testes ou os sistemas de qualidade exigidos por grandes contas. O mercado de pão dos Estados Unidos também se beneficia quando os operadores utilizam produtos que se transportam bem em pedidos de entrega e mantêm sua textura após o preparo. Isso dá aos padeiros comerciais um motivo para desenvolver linhas separadas para o setor de alimentação fora do lar, em vez de depender apenas do volume do varejo.
Expansão de Padaria Dentro das Lojas e Entrega Direta nas Lojas pelos Varejistas
Os programas de padaria dentro das lojas oferecem aos varejistas uma forma de apresentar produtos frescos e atrair compradores para o perímetro da loja, onde produtos de panificação diferenciados podem sustentar cestas maiores. As redes de entrega direta nas lojas operando em ciclos de reabastecimento de dois a três dias para a Bimbo Bakeries USA e a Flowers Foods servem como fossos competitivos que padeiros regionais menores têm dificuldade em igualar com economias comparáveis. Os resultados do terceiro trimestre de 2025 do Grupo Bimbo destacaram ganhos recordes de produtividade com a otimização de rotas de entrega direta nas lojas, contribuindo para uma expansão sequencial da margem EBITDA da América do Norte de 7,4% no primeiro trimestre para 10,4% no terceiro trimestre[2]. Os programas de massa congelada para descongelar e vender e de massa pré-assada permitem que os varejistas ofereçam qualidade de pão fresco sem os custos de mão de obra da produção do zero, um modelo de fornecimento que cresce mais rapidamente do que o centro de loja tradicional e a padaria interna de produção completa. A conformidade com os controles preventivos da Lei de Modernização da Segurança Alimentar da FDA e os protocolos HACCP rege os padrões mínimos de qualidade e rastreabilidade para todos os fornecedores de pão por entrega direta nas lojas e padaria dentro das lojas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com a Saúde em Relação aos Carboidratos Refinados | -0.35% | Nacional, mais acentuado em metrópoles urbanas de alta renda e conscientes da saúde | Longo prazo (≥ 4 anos) |
| Volatilidade dos Preços do Trigo, da Farinha e dos Ingredientes | -0.30% | Nacional, mais agudo para operadores regionais menores sem contratos de fornecimento | Curto prazo (≤ 2 anos) |
| Perecibilidade, Exposição a Descontos e Desperdício de Pão Fresco | -0.25% | Nacional, com impacto desproporcional em corredores de distribuição de menor densidade | Médio prazo (2-4 anos) |
| Concorrência de Preços de Marcas Próprias e Dependência de Promoções | -0.20% | Nacional, concentrado nos canais de supermercados de massa e lojas de atacado | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com a Saúde em Relação aos Carboidratos Refinados
O consumo per capita de farinha de trigo caiu de 146,6 libras em 2000 para 126,6 libras em 2025, o menor nível em aproximadamente 40 anos, à medida que o Serviço de Pesquisa Econômica do Departamento de Agricultura dos EUA atribui esse declínio à adoção persistente de padrões alimentares com baixo teor de carboidratos pelos consumidores, reforçada pela evolução das orientações médicas[3]. O vento contrário composto da adoção de GLP-1 amplifica essa tendência estrutural: pesquisa publicada no Journal of Marketing Research (2026) documentou uma redução de 5,3% nos gastos domésticos com supermercado dentro de seis meses após a adoção do GLP-1, com as categorias de grãos refinados entre as mais afetadas. A pesquisa da Universidade Estadual de Oklahoma confirmou que aproximadamente 70% a mais de usuários de GLP-1 relatam redução no consumo de categorias de alimentos ricos em amido do que aqueles que relatam menos. Ao contrário de ciclos dietéticos anteriores, a supressão do apetite induzida farmacologicamente tem durabilidade estrutural; os declínios de volume impulsionados pela saúde no pão convencional não podem ser totalmente compensados apenas pela premiumização. O mercado endereçável para um pão de fermentação natural artesanal de 8 USD é fundamentalmente mais restrito do que o de um pão branco embalado de 3 USD, limitando a conversão de receita que a melhoria do mix de valor da categoria pode proporcionar.
Volatilidade dos Preços do Trigo, da Farinha e dos Ingredientes
Os custos do trigo e da farinha afetam tanto os produtores nacionais quanto as padarias regionais porque a farinha é um insumo central de produção. O USDA projetou 1,98 bilhão de bushels de produção de trigo nos EUA para 2025/26 a partir de 37,2 milhões de acres colhidos, dando ao setor uma grande base de fornecimento doméstico enquanto o deixa exposto às condições das colheitas e aos movimentos das commodities globais. O trigo vermelho duro de inverno é particularmente importante para a produção comercial de farinha, portanto, variações climáticas nas Planícies podem afetar padarias em todo o país e podem rapidamente influenciar as decisões de compra quando os estoques estão apertados. Operadores maiores podem usar contratos de fornecimento, escala de aquisição e eficiências de rotas para gerenciar a volatilidade de forma mais eficaz do que empresas menores. O mercado de pão dos Estados Unidos permanece sensível a esses custos porque os produtores devem equilibrar os aumentos de preços com a resistência dos varejistas e consumidores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Tipo de Produto: O Pão Fermentado Permanece como Base de Volume Enquanto o Pão Plano se Expande
O pão fermentado detinha 71,23% da participação do mercado de pão dos Estados Unidos em 2025, tornando-o o principal grupo de produtos no varejo e no setor de alimentação fora do lar. Pães de sanduíche, pães para hambúrguer, baguetes, ciabatta e produtos similares têm ampla familiaridade doméstica e se encaixam nos sistemas de distribuição estabelecidos nas lojas. Sua posição também reflete a ampla gama de ocasiões de consumo que atendem, desde torradas no café da manhã até almoços escolares e sanduíches em restaurantes. Extensões de produtos como pães menores, variedades de fermentação natural e pães premium para hambúrguer permitem que marcas estabelecidas renovem formatos maduros sem se afastar muito das expectativas dos consumidores. Os produtores ainda devem monitorar a pressão de volume nos pães embalados padrão porque compradores conscientes da saúde e usuários de GLP-1 podem escolher menos produtos de grãos refinados. Em resposta, os fornecedores estão se concentrando em qualidade fresca, controle de porções, alegações de grãos integrais e melhores ingredientes, em vez de tratar o pão fermentado como uma categoria única e indiferenciada. O mercado de pão dos Estados Unidos mantém um núcleo estável neste segmento porque seus formatos subjacentes permanecem práticos para uso cotidiano.
O pão não fermentado e o pão plano devem crescer a um CAGR de 4,33% até 2031, a taxa mais rápida entre os tipos de produtos. Tortilhas, wraps, naan, pita, chapati, roti e massa de pizza se beneficiam da demanda por formatos de refeições flexíveis e do crescimento das ocasiões de alimentação hispânica, do Oriente Médio e do Sul da Ásia. A Gruma identificou wraps, naan e massa de pizza como áreas de expansão, indicando que grandes fabricantes veem esses formatos como adjacências duráveis em vez de produtos de nicho. Os produtores de pão plano também podem atender tanto ao preparo doméstico quanto ao setor de alimentação fora do lar, proporcionando mais ocasiões para o crescimento de volume do que um pão fatiado padrão. O segmento tem espaço para ofertas de marcas mais amplas que atendam às preferências da diáspora enquanto permanecem acessíveis aos compradores do mercado principal. O posicionamento claro será importante porque os limites dos produtos estão se tornando menos distintos à medida que os fabricantes de pão migram para produtos no estilo wrap e os fornecedores de tortilhas entram em formatos de panificação adjacentes.
Por Tipo de Ingrediente: O Pão de Trigo Ancora a Demanda Enquanto o Multigrãos Avança
O pão de trigo representou 53,86% do mercado de pão dos Estados Unidos em 2025, sustentado por hábitos de consumo estabelecidos e um sistema de produção construído em torno dos suprimentos domésticos de trigo. A categoria inclui pães brancos e de trigo comuns que continuam sendo itens básicos em supermercados, lojas de conveniência e contas do setor de alimentação fora do lar. O USDA identifica o trigo vermelho duro de inverno e o trigo vermelho duro de primavera como as principais classes no sistema de trigo dos EUA, o que sustenta a base de produção de farinha de pão. O pão de trigo se beneficia de um perfil de sabor familiar, disponibilidade consistente e uma ampla gama de faixas de preço. Seu desafio não é a falta de relevância, mas a necessidade de se adaptar a consumidores que buscam mais fibras, proteínas ou grãos integrais visíveis. Os fabricantes estão respondendo por meio de extensões de trigo integral, pães menores e misturas que mantêm as qualidades de consumo que os consumidores associam ao pão convencional. Isso mantém o pão de trigo central para o setor de pão dos Estados Unidos mesmo quando o crescimento de valor se desloca para opções mais especializadas.
O pão multigrãos deve crescer a um CAGR de 4,57% até 2031, liderando a categoria de ingredientes. O crescimento está alinhado com as diretrizes dietéticas federais que incentivam os consumidores a fazer metade de seus grãos integrais. Os consumidores podem adicionar pão multigrãos como um segundo pão para refeições focadas em saúde, em vez de substituir todas as compras de pão convencional, o que pode aumentar o valor da cesta. Produtos que combinam grãos integrais com proteínas, sementes ou certificação orgânica podem atrair compradores que leem os rótulos com atenção. Essa abordagem também dá às marcas uma base para preços premium quando os benefícios do produto são claros e a experiência de consumo permanece atraente. Os produtos de centeio e grãos antigos atendem a públicos mais restritos, mas fornecem opções úteis para empresas que buscam se diferenciar além das formulações padrão de trigo. À medida que este segmento cresce, a rotulagem precisa e os padrões consistentes de ingredientes permanecerão importantes para manter a confiança do consumidor.
Por Natureza: O Pão Convencional Lidera Enquanto os Produtos Free-From Avançam
O pão convencional representou 78,25% do mercado de pão dos Estados Unidos em 2025 e continua sendo o maior segmento por natureza porque é amplamente disponível, acessível e familiar. Abrange a maior parte dos pães fatiados padrão, pães para hambúrguer, pãezinhos e pães para o setor de alimentação fora do lar vendidos em supermercados e restaurantes. Grandes sistemas de entrega direta nas lojas sustentam sua disponibilidade nas prateleiras, enquanto as faixas de valor permanecem importantes para famílias que buscam preços previsíveis. Os produtores convencionais também estão ampliando suas ofertas com opções ricas em proteínas, com carboidratos reduzidos e com controle de porções para manter os compradores existentes em seus portfólios de marcas. O segmento enfrenta pressão onde os compradores reduzem a ingestão de carboidratos refinados ou buscam produtos com atributos sem glúten, orgânicos ou de rótulo limpo. Sua escala, no entanto, lhe confere a eficiência de produção e o alcance de distribuição necessários para permanecer o pilar do mercado de pão dos Estados Unidos ao longo do período de previsão.
O pão free-from deve crescer a um CAGR de 4,69% até 2031, o ritmo mais rápido por natureza. O segmento atende a consumidores com condições relacionadas ao glúten diagnosticadas e a um grupo maior que escolhe produtos sem glúten por preferências pessoais de bem-estar. As regras de rotulagem sem glúten da FDA fornecem uma base clara para as alegações dos produtos e tornam os controles de fabricação cuidadosos essenciais para marcas que atendem a consumidores medicamente sensíveis. Empresas como Canyon Bakehouse e Schär podem competir por meio de formulações especializadas e posicionamento dedicado, em vez de apenas pela maior rede de distribuição. A categoria também se sobrepõe a pães funcionais e com baixo teor de carboidratos, ampliando sua relevância no varejo natural e especializado. Os produtores devem distinguir entre produtos destinados a necessidades dietéticas rigorosas e aqueles posicionados para uso geral de estilo de vida, uma vez que as expectativas de formulação, instalações e preços podem diferir.
Por Canal de Distribuição: O Off-Trade Mantém a Escala Enquanto o On-Trade Ganha Impulso
Os canais off-trade capturaram 63,87% do mercado de pão dos Estados Unidos em 2025, tornando-os a maior rota para os consumidores. Supermercados e hipermercados são importantes porque oferecem uma gama completa de produtos de valor, premium, orgânicos e especiais em um único local. As redes de entrega direta nas lojas ajudam os fornecedores nacionais a reabastecer produtos perecíveis com frequência e a manter a presença nas prateleiras. As lojas de conveniência fornecem outro canal para embalagens menores e ocasiões de consumo imediato, enquanto os canais online dão às marcas especiais acesso a consumidores além de sua área de cobertura normal nas lojas. A pressão das marcas próprias é mais forte no varejo de massa, especialmente para o pão de sanduíche padrão, portanto, os fornecedores de marcas precisam de razões claras para que os consumidores migrem para produtos superiores. O tamanho do off-trade significa que ele continuará a moldar os preços, a comercialização e a visibilidade dos produtos em todo o mercado de pão dos Estados Unidos.
Os canais on-trade devem crescer a um CAGR de 4,15% até 2031, à frente da distribuição off-trade. Restaurantes, refeitórios, hotéis e outros operadores do setor de alimentação fora do lar precisam de fornecimentos consistentes de pães para hambúrguer, pães para sanduíche, pães especiais e pães planos. Esses clientes frequentemente priorizam textura, controle de porções e desempenho do produto após conservação ou entrega, criando requisitos que podem ser difíceis de atender com produtos básicos de varejo. Os fornecedores para o setor de alimentação fora do lar podem construir relacionamentos mais profundos com os clientes oferecendo formatos pré-assados, de massa congelada e personalizados. O canal também tem menos exposição direta aos preços de marcas próprias do que o pão de supermercado, embora os operadores permaneçam conscientes dos custos. Os controles de segurança alimentar sob a Lei de Modernização da Segurança Alimentar se aplicam ao manuseio comercial de pão e tornam os sistemas confiáveis importantes para o acesso ao canal.
Análise Geográfica
O Sul representou a maior participação do mercado de pão dos Estados Unidos em 2025, tornando-o o maior cluster regional na análise de fornecimento. Grandes áreas metropolitanas, incluindo Dallas, Houston, Atlanta e Charlotte, sustentam uma cobertura de varejo densa e rotas eficientes de entrega direta nas lojas, enquanto a região combina demanda por biscoitos e pão de milho com crescente interesse em pães integrais, especiais e de formato menor. O Texas e a Flórida também têm grandes comunidades hispânicas e latinas, que sustentam a demanda por tortilhas, wraps e outros produtos de pão plano e dão aos fornecedores um motivo para equilibrar o pão embalado convencional com formatos localmente relevantes. O mercado de pão dos Estados Unidos tem uma base sólida no Sul porque o crescimento populacional e a escala geográfica sustentam tanto a demanda de volume quanto o investimento em distribuição.
O Sudoeste é identificado como a região de crescimento mais rápido para 2026-2031 no material fornecido, embora nenhuma taxa de crescimento numérica seja fornecida. O crescimento no Arizona, Nevada e Novo México sustenta uma demanda de varejo mais ampla e aumenta a relevância dos formatos de alimentos hispânicos nas lojas convencionais. Tortilhas e outros pães não fermentados vinculam a mudança demográfica ao uso conveniente de refeições, enquanto os fornecedores devem alinhar os padrões nacionais de marcas com sabores e formatos que atendam à demanda local. A oportunidade depende do crescimento populacional, do mix de formatos, da cobertura de varejo, da expansão do setor de alimentação fora do lar e de uma logística rigorosa de produtos frescos, porque distâncias de entrega mais longas podem aumentar o risco de desperdício.
O Nordeste e o Oeste têm um papel distinto no mercado de pão dos Estados Unidos porque os compradores nas principais cidades costeiras frequentemente adotam produtos premium, orgânicos, artesanais e funcionais antes de muitas outras regiões. O Nordeste sustenta a demanda por bagels, centeio, pita e pães fatiados premium, enquanto o Oeste permanece importante para pão de fermentação natural, produtos naturais e inovação focada em saúde. A Bimbo Bakeries USA lançou os Bagels de Alta Proteína Thomas' em todo o país em outubro de 2025, ilustrando a relevância nacional dos formatos de café da manhã orientados para proteínas. A Flowers Foods lançou o Nature's Own Wheat + Protein em outubro de 2025, oferecendo 22g de proteína e 9g de carboidratos líquidos por porção de 2 fatias, o que também reflete a demanda por produtos funcionais. O Meio-Oeste e as Grandes Planícies continuam sendo importantes áreas de fabricação porque estão próximas dos principais estados produtores de trigo e atendem à demanda de consumidores orientados para o valor. Em conjunto, esses padrões exigem que os fabricantes combinem escala nacional com um portfólio que reconheça as preferências alimentares regionais, os níveis de renda e as condições de distribuição.
Cenário Competitivo
O mercado de pão dos Estados Unidos é fragmentado. O Grupo Bimbo, por meio da Bimbo Bakeries USA, detém a maior posição individual e usa ampla cobertura de rotas para atender clientes de varejo em todo o país. A empresa tem se concentrado na produtividade de rotas e na eficiência de distribuição à medida que gerencia uma demanda mais fraca por pão embalado de nível médio. A Flowers Foods é outro grande concorrente com marcas nacionais e um portfólio que alcança consumidores convencionais, premium e de melhor qualidade nutricional, enquanto sua aquisição da Simple Mills em 2025 expandiu sua presença em alimentos de melhor qualidade nutricional além do pão e dos pães para hambúrguer tradicionais. O Pepperidge Farm da Campbell Soup, juntamente com outros fornecedores nacionais e regionais, compete por meio de reconhecimento de marca, posicionamento premium e relacionamentos estabelecidos no varejo.
Padeiros regionais e fornecedores de marcas próprias podem conquistar contas por meio de entrega local, parcerias com varejistas e produção especializada. H&S Bakery, Gonnella Baking Company, Damascus Bakeries, Alpha Baking Company, Rudi's Organic Bakery, Rotella's Italian Bakery e Base Culture ilustram a concorrência por meio de foco regional, produtos para o setor de alimentação fora do lar, posicionamento orgânico, formatos artesanais e ofertas funcionais. O mercado de pão dos Estados Unidos tem espaço para empresas que atendem à lacuna entre marcas próprias de baixo preço e produtos artesanais de preço mais elevado com benefícios como proteína, grãos integrais, carboidratos reduzidos, melhores ingredientes ou um formato menor. O campo competitivo permanece amplo porque a escala importa na distribuição, mas produtos diferenciados e relacionamentos focados com clientes ainda podem sustentar empresas menores.
Os movimentos estratégicos mostram como as empresas estão se ajustando ao perfil de demanda em mudança. A Flowers Foods introduziu o Nature's Own Wheat + Protein e um pão Perfectly Crafted Italian Herb em outubro de 2025, combinando nutrição funcional com opções de sabor premium. A Bimbo Bakeries USA lançou os Bagels de Alta Proteína Thomas' com 21g de proteína por bagel em outubro de 2025, visando consumidores que desejam produtos de café da manhã com maior teor de proteína. A Gruma identificou expansão em wraps, naan e massa de pizza, estendendo sua presença além das tortilhas tradicionais. A capacidade de distribuição, o controle de qualidade e os benefícios claros para o consumidor continuarão sendo os principais fatores competitivos no mercado de pão dos Estados Unidos.
Líderes do Setor de Pão dos Estados Unidos
-
Grupo Bimbo, S.A.B. de C.V.
-
Flowers Foods, Inc.
-
Campbell Soup Company
-
H&S Bakery, Inc.
-
Lewis Bakeries, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A Essential Baking expandiu seu portfólio de pães com quatro pães de sanduíche orgânicos de fermentação natural, incluindo Aveia e Mel, Multigrãos, Branco Artesanal e Canela. O lançamento destaca a crescente demanda no mercado de pão dos EUA por formatos de pão de sanduíche orgânico, de fermentação natural, não-OGM e premium por meio de canais de varejo de massa como o Target.
- Outubro de 2026: A Rudi's Bakery lançou o Pão de Proteína Diária Sem Glúten nas variantes Branco e Fermentação Natural, juntamente com sanduíches de bolso Sandos PB&J sem glúten. O desenvolvimento apoia a expansão de produtos de pão sem glúten com proteína adicionada e formatos de sanduíche congelado orientados para a conveniência no mercado de pão dos EUA.
- Outubro de 2026: A Sara Lee fez parceria com a Mike's Hot Honey para lançar o Sara Lee Mike's Hot Honey Half Loaf, disponível por tempo limitado em varejistas de supermercados em todo os Estados Unidos. O lançamento reflete a crescente inovação no mercado de pão dos EUA em torno de pão fatiado com sabor, perfis de sabor doce-picante e colaborações de marcas por tempo limitado para ocasiões de café da manhã e sanduíche.
- Maio de 2026: A Oroweat expandiu seu portfólio de pães nos Estados Unidos com o Pão Fiber Power e duas variantes de Pão de Proteína, incluindo Pão de Proteína Branco e Pão de Proteína com Mel e Aveia. O lançamento é mais diretamente relevante para o mercado de pão dos EUA, pois reflete a crescente demanda por pão de sanduíche com foco nutricional com fibra e proteína adicionadas para o consumo doméstico cotidiano.
Escopo do Relatório do Mercado de Pão dos Estados Unidos
O pão refere-se a produtos alimentares básicos assados preparados principalmente a partir de farinha e água, com ou sem fermentação, e oferecidos em uma variedade de formatos, composições de ingredientes e formulações. O Mercado de Pão dos Estados Unidos é segmentado por tipo de produto, tipo de ingrediente, natureza e canal de distribuição. Por tipo de produto, o mercado é dividido em Pão Fermentado e Pão Não Fermentado/Pão Plano. O Pão Fermentado é ainda segmentado em Pães, Baguetes, Pães para Hambúrguer, Fatias para Sanduíche, Ciabatta e Outros Tipos de Produtos, enquanto o Pão Não Fermentado/Pão Plano é ainda segmentado em Tortilha, Pita, Chapati/Roti/Paratha e Outros. Por tipo de ingrediente, o mercado inclui Pão de Trigo, Pão de Centeio, Pão Multigrãos e Outros Ingredientes. Por natureza, o mercado é categorizado em Pão Convencional e Pão Free-From. Por canal de distribuição, o mercado é dividido em On-Trade e Off-Trade, com o Off-Trade ainda segmentado em Lojas de Conveniência/Mercearias, Varejistas Especializados, Supermercados/Hipermercados, Varejo Online e Outros Canais. O dimensionamento do mercado foi realizado em termos de valor em USD e em termos de volume em toneladas métricas para todos os segmentos mencionados acima.
| Pão Fermentado |
| Pão Não Fermentado/Pão Plano |
| Convencional |
| Livre de Alérgenos |
| HoReCa/Serviço de Alimentação | |
| Varejo/Doméstico | Supermercados/Hipermercados |
| Lojas de Conveniência/Mercearias | |
| Lojas Especializadas | |
| Lojas de Varejo Online | |
| Outros Canais de Distribuição |
| Tipo de Produto | Pão Fermentado | |
| Pão Não Fermentado/Pão Plano | ||
| Categoria | Convencional | |
| Livre de Alérgenos | ||
| Uso Final | HoReCa/Serviço de Alimentação | |
| Varejo/Doméstico | Supermercados/Hipermercados | |
| Lojas de Conveniência/Mercearias | ||
| Lojas Especializadas | ||
| Lojas de Varejo Online | ||
| Outros Canais de Distribuição | ||
Principais Perguntas Respondidas no Relatório
Qual é a previsão para o mercado de pão dos Estados Unidos?
O mercado é avaliado em 49,77 bilhões de USD em 2025 e deve atingir 60,84 bilhões de USD até 2031, a um CAGR de 3,39% de 2026 a 2031.
Qual tipo de produto de pão está crescendo mais rapidamente nos Estados Unidos?
O pão não fermentado e o pão plano devem crescer a um CAGR de 4,33% até 2031, sustentados pela demanda por tortilhas, wraps, pita, naan e produtos relacionados.
Qual canal de distribuição é o maior para as vendas de pão?
Os canais off-trade representam 63,87% das vendas em 2025, sustentados por supermercados, hipermercados, lojas de conveniência e varejistas especializados.
Por que os pães enriquecidos com proteínas estão ganhando atenção?
Os produtos de proteína atendem à demanda de consumidores que buscam opções de refeições com maior teor de proteína. A Flowers Foods introduziu um pão com 22g de proteína por porção de 2 fatias em outubro de 2025.