
Marktgröße und Marktanteil des britischen Ready-to-Drink (RTD) Kaffeemarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 490.97 Millionen US-Dollar |
| Marktgröße (2026) | 520.84 Millionen US-Dollar |
| Marktgröße (2031) | 699.46 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.08 % |
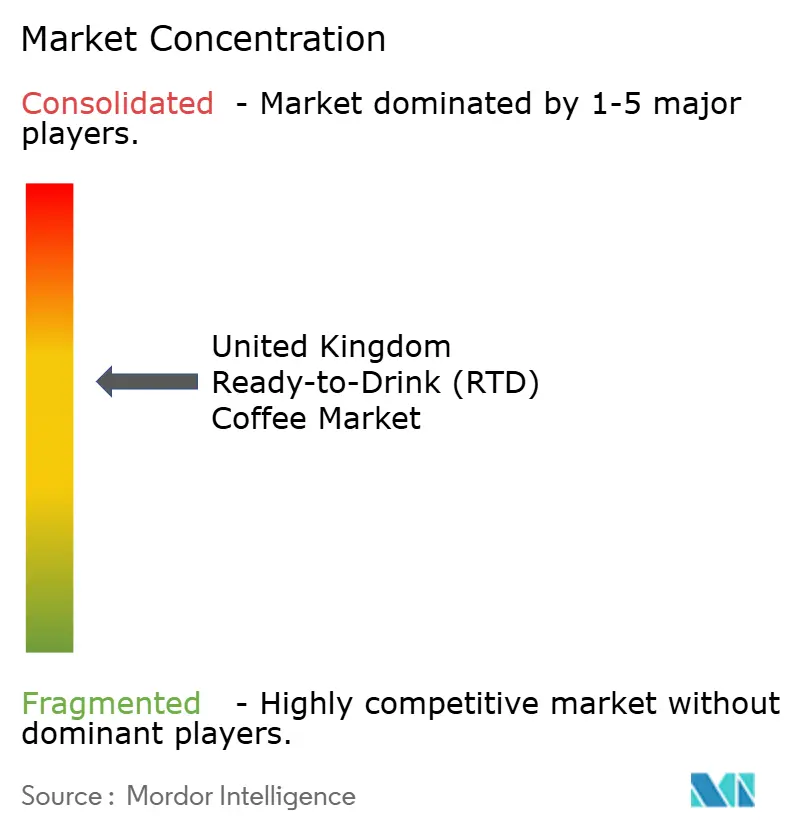
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des britischen Ready-to-Drink (RTD) Kaffeemarkts von Mordor Intelligence
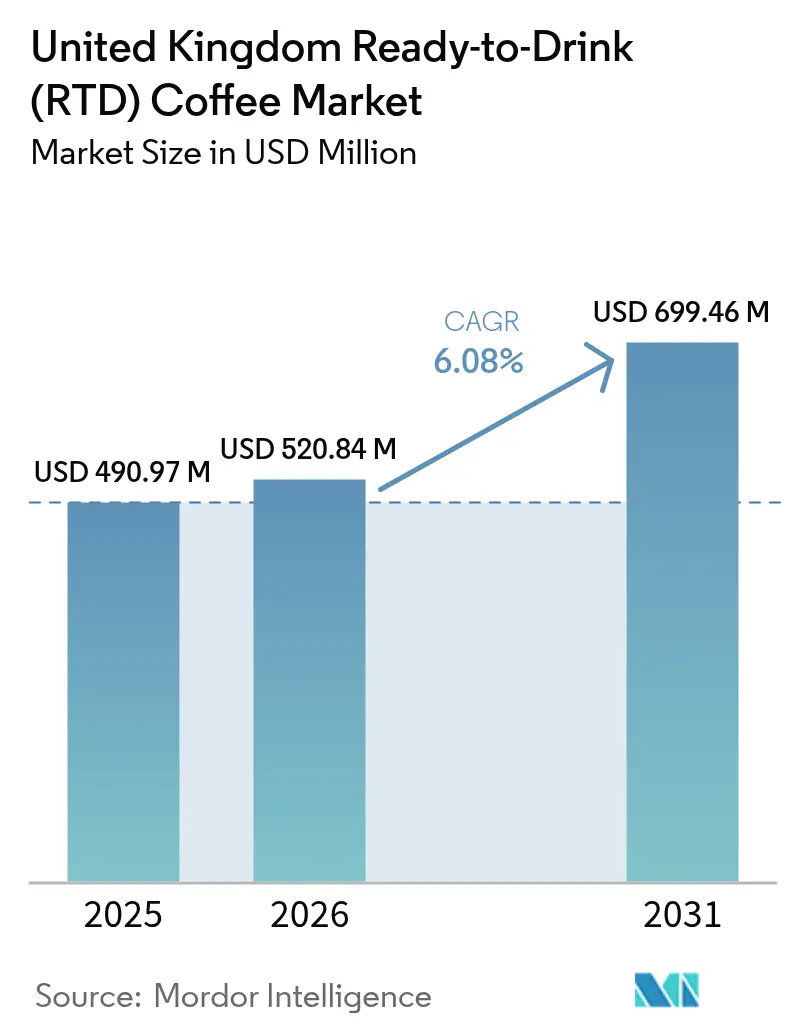
Die Marktgröße des britischen Ready-to-Drink (RTD) Kaffeemarkts wird im Jahr 2026 auf 520,84 Millionen USD geschätzt, ausgehend vom Wert des Jahres 2025 von 490,97 Millionen USD, mit Projektionen für 2031 von 699,46 Millionen USD, was einem Wachstum von 6,08 % CAGR über den Zeitraum 2026–2031 entspricht. Die Marktexpansion ist auf die zunehmende Verbraucherpräferenz für praktische, gesundheitsbewusste und hochwertige tragbare Getränke zurückzuführen. Die primären Markttreiber sind Millennials und Verbraucher der Generation Z, die eine erhebliche Nachfrage nach effizienten, funktionalen Produkten zeigen, die mit zeitgenössischen urbanen Lebensstilen übereinstimmen. Das Ready-to-Drink (RTD) Kaffeesegment gewinnt weiterhin erhebliche Marktanteile von traditionellen kohlensäurehaltigen Getränken und heißem Brühkaffee durch die Einbeziehung funktionaler Elemente, darunter energiesteigernde Inhaltsstoffe, pflanzliche Formulierungen und zuckerreduzierte Alternativen. Der Marktfortschritt wird weiterhin durch Produktentwicklungsinitiativen zur Geschmacksdiversifizierung und gesundheitsorientierte Formulierungen, die Einführung nachhaltiger Verpackungslösungen und die Ausweitung von E-Commerce-Vertriebskanälen gefördert.
Wichtigste Erkenntnisse des Berichts
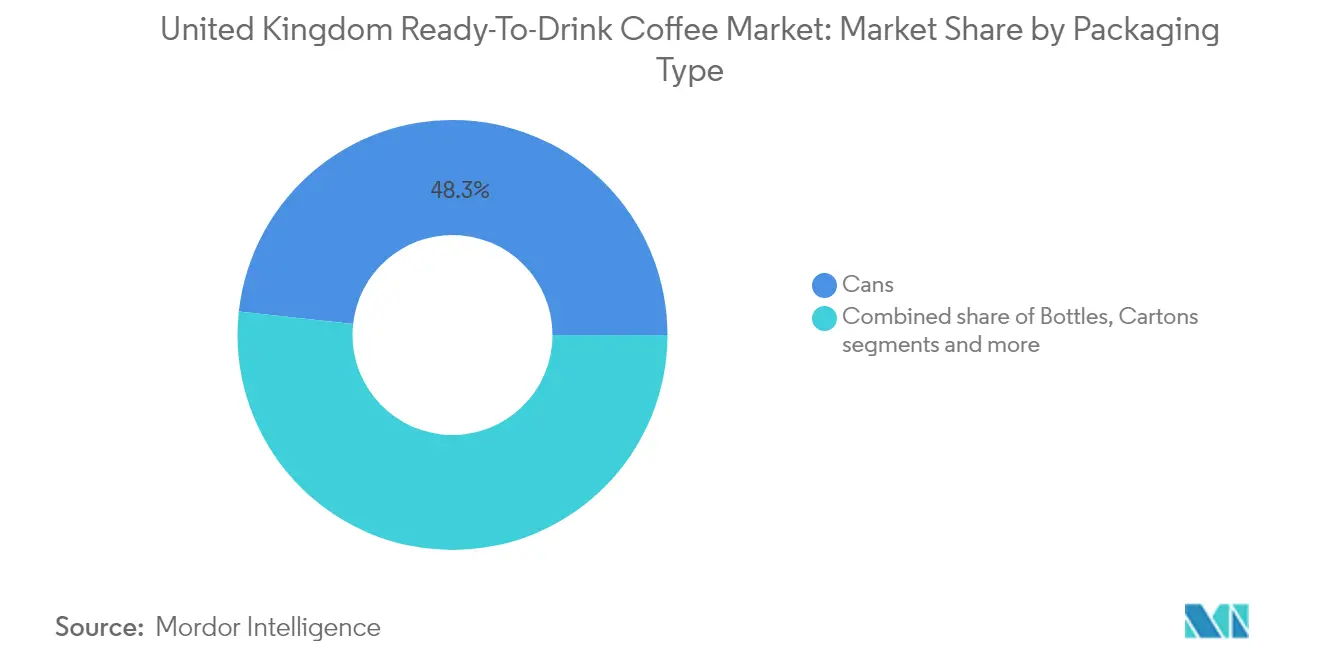
- Nach Verpackungsart hielten Dosen im Jahr 2025 einen Umsatzanteil von 48,25 %, während Kartons bis 2031 voraussichtlich mit einem CAGR von 5,05 % wachsen werden.
- Nach Produktart erfasste Eiskaffee-Latte/Cappuccino 51,62 % der britischen RTD-Kaffeemarktgröße im Jahr 2025; Cold Brew ist für einen CAGR von 7,29 % über 2026–2031 positioniert.
- Nach Zutatengrundlage entfielen auf Milchprodukte 70,55 % der RTD-Kaffeemarktgröße im Jahr 2025, aber pflanzliche Getränke werden mit einem CAGR von 8,19 % expandieren.
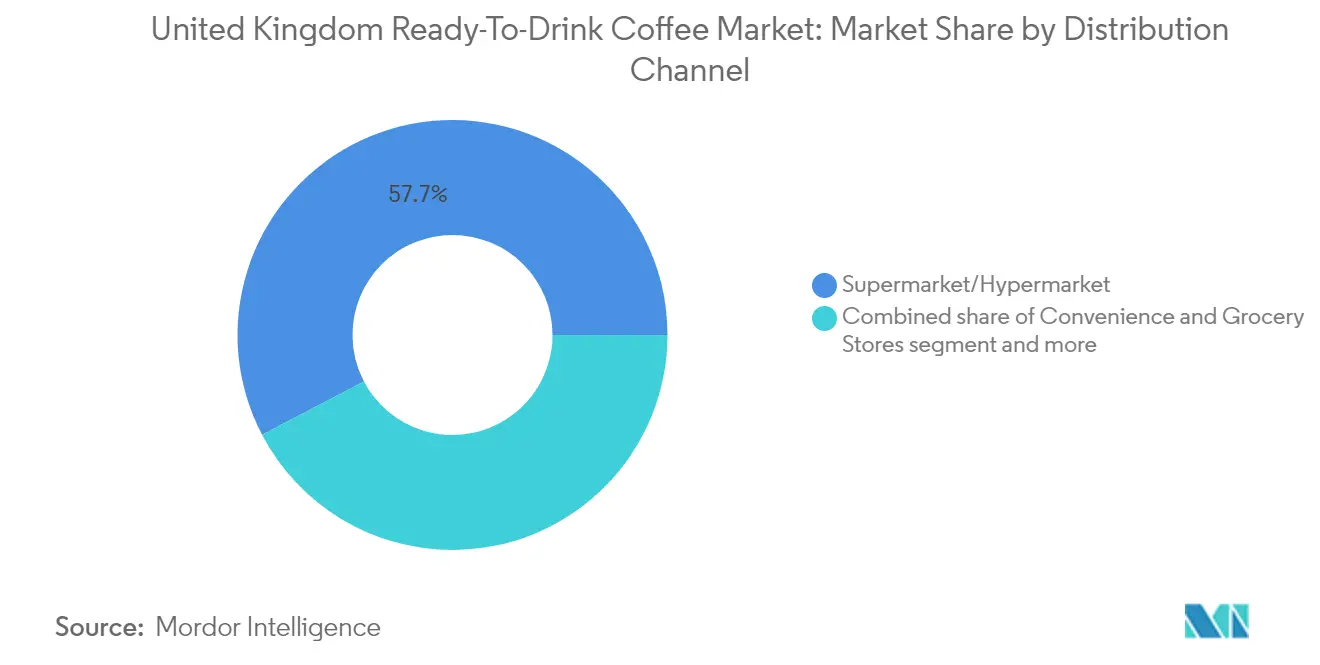
- Nach Vertriebskanal dominierten Supermärkte/Hypermärkte mit 57,68 % der Verkäufe im Jahr 2025, während der Online-Einzelhandel voraussichtlich einen CAGR von 11,75 % verzeichnen wird.
- Nach Geschmacksprofil erfassten Pur/Klassisch-Formulierungen im Jahr 2025 einen Anteil von 51,74 %; aromatisierte Varianten werden voraussichtlich bis 2031 mit einem CAGR von 6,97 % beschleunigen.
- Nach Preispositionierung hielten Massenmarkt-Produkte im Jahr 2025 einen Umsatzanteil von 62,41 %, während das Premiumsegment bis 2031 voraussichtlich einen CAGR von 6,26 % verzeichnen wird.
- Nach Geografie führte England mit 84,35 % des RTD-Kaffeemarktanteils im Jahr 2025; Nordirland wird bis 2031 voraussichtlich einen CAGR von 7,46 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des britischen Ready-to-Drink (RTD) Kaffeemarkts
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunahme von Bequemlichkeit und Unterwegskonsum | +1.8% | National, mit stärkerer Akzeptanz in England und urbanen Gebieten Schottlands | Mittelfristig (2–4 Jahre) |
| Gesundheitstrends im RTD-Kaffeemarkt | +1.2% | National, mit Premiumsegmenten in England an der Spitze der Akzeptanz | Langfristig (≥ 4 Jahre) |
| Erhöhte Ausgaben für Werbung und Verkaufsförderungsmaßnahmen | +0.9% | National, konzentriert in Ballungsräumen Englands und Wales | Kurzfristig (≤ 2 Jahre) |
| Produktinnovation verzeichnet einen bemerkenswerten Anstieg | +1.1% | National, mit Forschungs- und Entwicklungszentren hauptsächlich in England | Mittelfristig (2–4 Jahre) |
| Marken-Einzelhändler-Partnerschaften stärken die Marktpräsenz | +0.7% | National, mit stärkstem Einfluss in England durch große Einzelhandelsketten | Mittelfristig (2–4 Jahre) |
| Cold-Brew-Varianten sprechen jüngere Bevölkerungsgruppen an | +0.6% | National, mit urbaner Konzentration in England und Schottland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunahme von Bequemlichkeit und Unterwegskonsum
Der britische Ready-to-Drink (RTD) Kaffeemarkt verzeichnet eine erhebliche Expansion, angetrieben durch zunehmende Verbraucherpräferenzen für praktische und tragbare Koffeinlösungen. Die Marktentwicklung zeigt eine starke Korrelation mit dem Wandel der Arbeitsdynamik, insbesondere der weit verbreiteten Einführung hybrider Arbeitsmodelle. Dieser grundlegende Wandel im Verbraucherverhalten veranschaulicht breitere gesellschaftliche Übergänge in der Work-Life-Integration und erhöhte Anforderungen an effiziente Koffeinkonsummethoden. So haben Starbucks und Costa ihr Ready-to-Drink (RTD) Kaffeeportfolio in britischen Einzelhandelsgeschäften durch die Hinzufügung von gekühlten Lattes und Espressogetränken als Reaktion auf die wachsende Marktnachfrage erweitert. Laut dem „Lattenomics”-Bericht von Costa Coffee deuten ein Anstieg der Drive-Thru-Standorte um 15 % und ein erhöhter mobiler Konsum auf den Wandel des Vereinigten Königreichs hin zu flexiblen Konsummustern unterwegs hin [1] Quelle: Costa Coffee, "Costa Coffee Lattenomics-Bericht", costa.co.uk. Dieser Verbraucherverhaltenstrend treibt die Expansion von Ready-to-Drink (RTD) Kaffee voran, da Kunden praktische Koffeinoptionen außerhalb traditioneller Cafés nachfragen.
Gesundheitstrends im RTD-Kaffeemarkt
Der britische Ready-to-Drink (RTD) Kaffeemarkt erlebt einen bedeutenden Wandel, der durch zunehmendes Gesundheitsbewusstsein der Verbraucher angetrieben wird, da Hersteller zuckerreduzierte Formulierungen und funktionale Zusatzstoffe entwickeln, die Kaffee von einem herkömmlichen Koffeinliefersystem zu einem wellnessorientierten Getränk erheben. Das proteinangereicherte Segment veranschaulicht diesen Wandel im Markt. So führte Starbucks im Juni 2024 in Partnerschaft mit dem Molkereiunternehmen Arla eine neue Linie proteinreicher kaffeebasierter RTD-Getränke auf dem britischen Markt ein. Das Starbucks Protein Drink with Coffee-Sortiment enthält 20 g Protein pro Flasche und verwendet fettarme Milch ohne Zuckerzusatz. Diese Produktentwicklung korrespondiert mit dem erheblichen Wachstum des britischen Proteingetränkemarkts. Die wellnessorientierte Produktentwicklung geht über Protein hinaus und umfasst präbiotische Fasern, marines Kollagen und adaptogene Pilze.
Erhöhte Ausgaben für Werbung und Verkaufsförderungsmaßnahmen
Der zunehmende Wettbewerb um Regalflächen im Einzelhandel und die Aufmerksamkeit der Verbraucher im britischen Ready-to-Drink (RTD) Kaffeemarkt hat erhebliche Marketinginvestitionen in traditionellen und digitalen Kanälen erforderlich gemacht, wobei Marktteilnehmer umfassende strategische Initiativen umsetzen, um das Kategorienbewusstsein zu stärken und eine klare Markenpositionierung in der Wettbewerbslandschaft zu etablieren. Diese strategische Notwendigkeit wird durch Starbucks' erhebliche Investition von 507,8 Millionen USD in Werbung während seines im Jahr 2023 endenden Geschäftsjahres veranschaulicht, was die zunehmende Betonung des Markts auf Markensichtbarkeit und Verbraucherengagement demonstriert. In der Folge hat diese Marktentwicklung Organisationen dazu veranlasst, anspruchsvollen Verpackungslösungen Priorität einzuräumen, die Funktionalität nahtlos mit ästhetischer Attraktivität verbinden und dadurch ein bedeutungsvolles Verbraucherengagement fördern und ein nachhaltiges Kaufverhalten im dynamischen RTD-Kaffeemarktumfeld des Vereinigten Königreichs begünstigen.
Produktinnovation verzeichnet einen bemerkenswerten Anstieg
Der britische Ready-to-Drink (RTD) Kaffeemarkt erlebt einen bedeutenden Wandel durch strategische Innovationsinitiativen in den Bereichen Produktentwicklung, Verpackungslösungen und Konsummuster. Der Markt zeigt eine erhebliche Entwicklung, insbesondere im Cold-Brew-Segment, das sich als wichtiger Wachstumstreiber etabliert hat. So führte das britische Funktionsgetränkeunternehmen Unconform im April 2025 drei neue Ready-to-Drink (RTD) Cold-Brew-Kaffeegetränke mit wellnessfokussierten Inhaltsstoffen ein. Die veganen Getränke kombinierten Hafermilch mit Arabica-Bohnen und Nootropika – Verbindungen, die mit kognitiven Gesundheitsvorteilen assoziiert werden, darunter verbesserte Stimmung, Konzentration und Schlaf. Die Produktlinie umfasste drei Varianten: Flat White mit Ashwagandha, Ginkgo biloba und Vitamin B12; Salted Caramel Latte mit Inulin und Kurkuma; sowie Mocha angereichert mit Niacin und Biotin. Darüber hinaus ist die Infrastrukturentwicklung des Markts durch Westrock Coffees Investitionen in fortschrittliche Produktionskapazitäten erkennbar, die vielfältige Verpackungsformate ermöglichen, darunter Mehrportions-PET-Flaschen und Einzelportionsoptionen in Glas- und Aluminiumdosen.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher HFSS-Zuckergehalt begrenzt das Wachstum von Eiskaffee | -1.4% | National, mit strengerer Durchsetzung in England und Wales | Kurzfristig (≤ 2 Jahre) |
| Arabica-Kostenvolatilität nach den Brexit-Zöllen | -0.8% | National, alle Regionen des Vereinigten Königreichs gleichermaßen betreffend | Mittelfristig (2–4 Jahre) |
| RTD-Kaffee steht im harten Wettbewerb um Regalflächen mit aufkommenden Alternativen | -0.9% | National, mit verstärktem Wettbewerb im dichten Einzelhandelsmarkt Englands | Mittelfristig (2–4 Jahre) |
| Koffeinbedenken bremsen RTD-Kaffee | -0.5% | National, mit gesundheitsbewussten Segmenten im urbanen England an der Spitze der Bedenken | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher HFSS-Zuckergehalt begrenzt das Wachstum von Eiskaffee
Ein hoher Zuckergehalt in Ready-to-Drink (RTD) Kaffeeprodukten schränkt das Marktwachstum im Vereinigten Königreich trotz der zunehmenden Beliebtheit der Kategorie ein. Gesundheitsbewusste Verbraucher, die Zutatenlabels prüfen, stellen fest, dass viele RTD-Kaffeeprodukte Zuckergehalte ähnlich wie Erfrischungsgetränke aufweisen. Dies steht im Widerspruch zur aktuellen Verbraucherpräferenz für Wellness- und Clean-Label-Produkte, insbesondere bei Millennials und Verbrauchern der Generation Z. Die britische Abgabe auf Erfrischungsgetränke und öffentliche Gesundheitsinitiativen haben das Verbraucherbewusstsein für die Risiken des Zuckerkonsums geschärft, was viele dazu veranlasst, zuckerreiche Getränke zu meiden. RTD-Kaffeeprodukte großer britischer Ketten weisen erhebliche Zuckergehalte auf – ein Starbucks Caramel Frappuccino enthält 48,5 g Zucker, während ein Caffe Nero Belgian Chocolate Frappe 44,5 g enthält. Diese Zuckergehalte verdeutlichen die Diskrepanz zwischen dem aktuellen Produktangebot und den Gesundheitspräferenzen der Verbraucher im britischen RTD-Kaffeemarkt.
Arabica-Kostenvolatilität nach den Brexit-Zöllen
Die Einführung von Post-Brexit-Zollstrukturen hat die Preisvolatilität von Arabica-Kaffee erheblich erhöht und wirkt sich wesentlich auf die Betriebsmargen und die Lieferkettendynamik im britischen Ready-to-Drink (RTD) Kaffeeherstellungssektor aus. Die vorherrschenden globalen Klimabedingungen, die die Kaffeeanbauregionen beeinflussen, haben die Marktherausforderungen verschärft. Tchibo, ein bedeutender europäischer Kaffeeröster, hat Preisanpassungen von 50 Cent bis 1 EUR pro Pfund ab April 2025 angekündigt und begründet den Anstieg mit erhöhten Weltmarktkosten. Diese Preisänderungen betreffen insbesondere das britische Premium-RTD-Kaffeesegment, das stark auf hochwertige Arabica-Bohnen angewiesen ist, und könnten die Expansion in diesen schnell wachsenden Marktsegmenten einschränken. Über die Auswirkungen auf die Rohstoffkosten hinaus haben Lieferkettenunterbrechungen Tchibo dazu veranlasst, seine E-Commerce-Logistikabläufe umzustrukturieren, um die Kosteneffizienz zu optimieren. Britische Hersteller müssen zusätzlich komplexe Post-Brexit-Importprotokolle navigieren, was strategische Vorteile für Organisationen schafft, die diversifizierte Beschaffungsrahmen und vertikale Integrationsfähigkeiten aufrechterhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verpackungsart: Dosen dominieren, während Kartons beschleunigen
Dosen halten im Jahr 2025 48,25 % des britischen RTD-Kaffeemarkts und sind damit das dominierende Verpackungsformat aufgrund ihrer Tragbarkeit, langen Haltbarkeit und Premiumpositionierungsmöglichkeiten. Diese Dominanz entspricht der Verbrauchernachfrage nach Unterwegskonsum. Der Automatische Verkaufsverband (AVM) berichtete, dass das Coffee-to-Go-Segment im Jahr 2023 einen Produktumsatz von 758 Millionen EUR erzielte, was die Bedeutung von Bequemlichkeit bei Verpackungsentscheidungen unterstreicht. Kartons werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 5,05 % wachsen, angetrieben durch ihre Umweltvorteile und Kosteneffizienz in einem Markt, der zunehmend auf Nachhaltigkeit ausgerichtet ist.
Flaschen, einschließlich Glas- und PET-Formate, behalten trotz moderater Wachstumsraten einen erheblichen Marktanteil. Premium-RTD-Kaffeemarken verwenden Glasflaschen, um Qualität und Nachhaltigkeit zu betonen. Im Jahr 2024 führte Jimmy's Iced Coffee seine SlimCan-Reihe zum Preis von 1,39 EUR ein, die auf Convenience-Stores und Impulskäufe abzielt. Der Verpackungsmarkt entwickelt sich durch die Integration von Smart-Packaging-Funktionen weiter, darunter QR-Codes und NFC-Technologie, die eine digitale Interaktion mit physischen Produkten ermöglichen.


Nach Produktart: Cold Brew fordert die Dominanz von Eiskaffee-Latte heraus
Im Vereinigten Königreich halten Eiskaffee-Latte/Cappuccino-Produkte im Jahr 2025 einen Marktanteil von 51,62 %, da britische Verbraucher beim Übergang von heißem Kaffee zu RTD-Formaten eine Präferenz für diese vertrauten Geschmacksrichtungen zeigen. Cold Brew RTD-Kaffee hat sich als das am schnellsten wachsende Segment im britischen Markt etabliert, mit einem prognostizierten CAGR von 7,29 % während 2026–2031. Dieses Wachstum wird auf sein verfeinertes Geschmacksprofil und den höheren Koffeingehalt zurückgeführt, der insbesondere bei der britischen Jugenddemografie Anklang findet.
Das Funktions-/Proteinangereicherte RTD-Kaffeesegment stellt eine bedeutende Innovationsgrenze im britischen Markt dar und adressiert die sich entwickelnden Präferenzen britischer Verbraucher für Getränke, die über Erfrischung und Koffein hinaus mehrere Ernährungsvorteile bieten. Nitro RTD-Kaffee behält eine spezialisierte Position im britischen Markt, wobei seine charakteristischen Eigenschaften Differenzierungsmöglichkeiten schaffen, insbesondere in britischen Premium-Einzelhandelsgeschäften, wo Erlebnisfaktoren das Kaufverhalten beeinflussen.
Nach Geschmacksprofil: Klassische Varianten führen, während aromatisierte Optionen beschleunigen
Im britischen Ready-to-Drink Kaffeemarkt halten Pur/Klassisch-Geschmacksrichtungen im Jahr 2025 einen dominanten Marktanteil von 51,74 % und demonstrieren die starke Präferenz britischer Verbraucher für authentische Kaffeegeschmacksprofile. Das Segment der aromatisierten Varianten im Ready-to-Drink Kaffeemarkt wird voraussichtlich während 2026–2031 mit einem CAGR von 6,97 % wachsen, hauptsächlich angetrieben durch jüngere britische Verbraucher, die neue Geschmackserlebnisse und süßere Profile suchen, die die natürliche Bitterkeit des Kaffees reduzieren. Ready-to-Drink Kaffee zählt zu den Top-Kategorien für Geschmacksexperimentierung unter britischen Verbrauchern.
Der britische Ready-to-Drink Kaffeemarkt hat sich über grundlegende Vanille- und Karamell-Angebote hinaus zu komplexeren Geschmackskombinationen entwickelt. Im Mai 2025 führte Jimmy's Iced Coffee eine limitierte Donut-Geschmacksrichtung ein, um Verbraucher anzusprechen, die differenzierte Kaffeesorten suchen. Während Geschmacksinnovation Wachstumschancen bietet, müssen Hersteller im Vereinigten Königreich zunehmende Verbraucherbedenken hinsichtlich Zuckergehalt und Gesundheitsaspekten berücksichtigen.
Nach Zutatengrundlage: Pflanzliche Alternativen fordern die Dominanz von Milchprodukten heraus
Im britischen RTD-Kaffeemarkt halten milchbasierte Produkte im Jahr 2025 einen Marktanteil von 70,55 % und nutzen die natürliche Kompatibilität von Milch mit Kaffee sowie ihre etablierte Position in den britischen Verbraucherpräferenzen für cremige Texturen. Pflanzliche Milchalternativen im britischen Markt wachsen mit einem CAGR von 8,19 % (2026–2031), angetrieben durch die zunehmende Verbreitung von Laktoseintoleranz unter britischen Verbrauchern, ethische Überlegungen und zunehmendes Gesundheitsbewusstsein. Oatlys Einführung des „Barista Organic Oat Drink” im Februar 2024 in britischen Einzelhandelskanälen veranschaulicht, wie pflanzliche Hersteller Premium-Angebote und Gesundheitsvorteile betonen, um ihre Präsenz im britischen Markt auszubauen.
Die Expansion pflanzlicher Alternativen im Vereinigten Königreich hat strategische Partnerschaften zwischen etablierten britischen Kaffeemarken und pflanzlichen Milchproduzenten für Co-Branding-Produkte gefördert. Der britische Markt diversifiziert sich weiter über traditionelle Milch- und pflanzliche Segmente hinaus und integriert funktionale Inhaltsstoffe wie präbiotische Fasern und Adaptogene, die den britischen Verbraucherpräferenzen für gesundheitsfördernde Getränke entsprechen.
Nach Vertriebskanal: Online-Wachstum übertrifft den traditionellen Einzelhandel
Supermärkte/Hypermärkte halten die dominante Position im RTD-Kaffeevertrieb mit einem Marktanteil von 57,68 % im Jahr 2025, unterstützt durch ihre umfangreiche Einzelhandelspräsenz und Kühlketteninfrastruktur, die es ihnen ermöglicht, die breiteste RTD-Kaffeeproduktauswahl aufrechtzuerhalten. Der Online-Einzelhandelskanal prognostiziert eine erhebliche Expansion mit einem CAGR von 11,75 % während 2026–2031 und verändert die Kaufmuster der Verbraucher für RTD-Kaffee als Reaktion auf die breitere E-Commerce-Akzeptanz. Laut dem Amt für nationale Statistik (Vereinigtes Königreich) machten E-Commerce-Verkäufe im März 2025 26,8 % des gesamten Einzelhandelsumsatzes in Großbritannien aus, wobei lebensmittelbezogene Online-Verkäufe über 9 % ausmachten. Diese Marktentwicklung demonstriert die zunehmende Bedeutung von Online-Einzelhandelskanälen für Ready-to-Drink (RTD) Kaffeeprodukte. Unternehmen nutzen E-Commerce-Plattformen, um ihre Vertriebsnetze auszubauen, abonnementbasierte Umsatzmodelle einzuführen und Direktlieferdienste für Getränke an Verbraucher anzubieten.
Convenience- und Lebensmittelgeschäfte dienen als wichtige Vertriebspunkte, wobei ihre Kundennähe spontane Kaufmöglichkeiten für RTD-Kaffeemarken schafft. Die Expansion von Verkaufsautomaten bietet zusätzliche Vertriebskanäle, wie die Einführung von Lavazza Professionals „Lavazza on the Move” Selbstbedienungskaffeemaschinen im Mai 2024 durch Lavazza Professional UK zeigt, die auf stark frequentierte Standorte durch Partnerschaften mit Convenience-Stores und Tankstellen abzielen (World Coffee Portal, 2024). Diese Vertriebsexpansion erfordert von Marken umfassende Omnichannel-Strategien, um eine konsistente Marktpräsenz über physische und digitale Plattformen hinweg aufrechtzuerhalten.
Nach Preispositionierung: Premiumsegment verringert Abstand zum Massenmarkt
Massenmarktprodukte halten im Jahr 2025 einen Marktanteil von 62,41 %, unterstützt durch umfangreiche Vertriebsnetze und wettbewerbsfähige Preisgestaltung, die hohe Verkaufsvolumina antreiben. Das Premiumsegment verzeichnet ein Wachstum mit einem CAGR von 6,26 % (2026–2031), da Verbraucher eine zunehmende Präferenz für höherwertige Produkte, einzigartige Geschmacksrichtungen und verbesserte funktionale Vorteile zeigen.
Das expandierende Premiumsegment hat Markteintrittsmöglichkeiten für Spezialitätenkaffeemarken geschaffen, die vom Gastronomiebereich in den Einzelhandel wechseln. Im Jahr 2024 veranschaulicht Grinds landesweite Einführung in Tesco-Supermärkten diesen Wandel und bringt RTD-Kaffeeprodukte in Café-Qualität in Masseneinzelhandelsumgebungen. Die Preisstruktur des Markts entwickelt sich weiter mit Super-Premium-Produkten, die auf Luxuskonsum und Geschenksegmente abzielen. Diese Marktsegmentierung schafft unterschiedliche Wettbewerbsumgebungen über Preisstufen hinweg, in denen Massenmarktunternehmen auf Preis und Vertriebskapazitäten konkurrieren, während Premiummarken Qualität und Markenidentität betonen.
Geografische Analyse
England hält im Jahr 2025 84,35 % des britischen RTD-Kaffeemarktanteils, angetrieben durch seine größere Bevölkerung, höhere Konzentration von Stadtfachleuten und etablierte Spezialitätenkaffeekultur. London fungiert als Innovationszentrum der Kategorie, wo neue Produkteinführungen typischerweise vor dem nationalen Rollout stattfinden. England behauptet seine Marktführerschaft als Europas größter Spezialitätenkaffeemarkt, angetrieben durch einen hohen Außer-Haus-Konsum von Spezialitätenkaffee, laut dem Zentrum zur Förderung von Importen.
Nordirland zeigt die höchste Wachstumsrate mit einem prognostizierten CAGR von 7,46 % für 2026–2031 und übertrifft damit den nationalen Durchschnitt trotz seiner kleineren Bevölkerung. Dieses Wachstum resultiert aus der zunehmenden Urbanisierung Belfasts und der Ausweitung von Einzelhandelsvertriebsnetzen, die die Produktzugänglichkeit verbessern. Das Wachstum der Region wird durch ihre jüngere Bevölkerung und die Handelsmöglichkeiten unterstützt, die sich aus ihrer einzigartigen Post-Brexit-Handelsposition ergeben.
Schottland und Wales halten bescheidene, aber wachsende Marktanteile, jeweils mit unterschiedlichen Konsummustern. Schottlands Markt zeigt eine stärkere Leistung in Edinburgh und Glasgow, während Wales einen Konsum sowohl in städtischen als auch in ländlichen Regionen aufweist. Beide Gebiete bieten Wachstumschancen für Unternehmen, die ihre Marketing- und Vertriebsansätze an regionale Präferenzen anpassen. Die Expansion der Spezialitätenkaffeekultur über London hinaus schafft zusätzliche Marktmöglichkeiten, wobei regionale Veranstaltungen wie das Manchester Coffee Festival das Bewusstsein für Spezialitätenkaffee steigern.
Wettbewerbslandschaft
Der britische Ready-to-Drink (RTD) Kaffeemarkt ist mäßig konsolidiert, wobei große Getränkehersteller Vertriebsnetze kontrollieren, während Spezialitätenkaffeeproduzenten Marktanteile durch Premium-Produktangebote aufrechterhalten. Die Marktstruktur umfasst große Konzerne, darunter Starbucks Corporation, The Coca-Cola Company, Carlsberg Group (Britvic plc), Emmi AG und Luigi Lavazza S.p.A., die jeweils eine bedeutende Marktpräsenz aufrechterhalten.
Diese Marktführer nutzen ihre erheblichen Skaleneffekte und umfassende Marketinginfrastruktur, um schnelle Marktreaktionen und strategische Produkteinführungen über verschiedene Verbraucherdemografien hinweg umzusetzen. Ihre Wettbewerbsposition wird durch umfangreiche Fertigungskapazitäten, etablierte globale Beschaffungsnetzwerke und erhebliche Ressourcen für die Durchführung umfassender Marketinginitiativen gestärkt, die erhebliche Markteintrittsbarrieren für kleinere Marktteilnehmer schaffen.
Die dominanten Marktteilnehmer setzen konsequent Strategien zur Anlagenerweiterung und Programme zur Steigerung der Produktionskapazität um, um ihre Marktposition zu behaupten. Darüber hinaus engagieren sich diese Konzerne in strategischen Kooperationen, um innovative Produktportfolios zu entwickeln, die den sich entwickelnden Verbraucherpräferenzen entsprechen. Produktinnovation bleibt die primäre Wettbewerbsstrategie der Marktteilnehmer, um dynamischen Marktbedingungen zu begegnen und Wettbewerbsvorteile zu erhalten.
Marktführer der britischen Ready-to-Drink (RTD) Kaffeebranche
Starbucks Corporation
The Coca-Cola Company
Luigi Lavazza S.p.A.
Carlsberg Group (Britvic plc)
Emmi AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Funktionale Differenzierung schafft im britischen RTD-Kaffeeregal sichtbare Marktlücken, insbesondere im Bereich der Better-for-you-Positionierung, die hohen Zuckergehalt vermeidet und dabei glaubwürdige Zusatznutzen bietet. Neuere Angebote in funktionalem Decaf und Cold-Brew-Formaten, darunter ein im Januar 2026 eingeführtes, mit präbiotischen Ballaststoffen angereichertes funktionales entkoffeiniertes Cold-Brew-RTD-Getränk, deuten darauf hin, dass Marken Inhaltsstoffsignale (zum Beispiel Ballaststoffmischungen) nutzen, um RTD-Kaffee über Energie hinaus mit Aussagen zu Darmgesundheit und Wohlbefinden zu erweitern, ohne das Ready-to-Drink-Format zu verlassen. Daneben aktualisieren größere Kaffeeanbieter die Kategorie weiterhin mit neuen RTD-Sortimenten und geschmacksorientierten Konzepten, was Spielraum für schnellere SKU-Rotation, saisonale Editionen und Premium-Mehrfachpackungen im Lebensmittelhandel und im Convenience-Segment erhält.
Verpackungs- und compliance-bezogene Kosten pro Serviereinheit werden zudem zu einem direkteren Innovations- und Margenhebel, insbesondere für Lieferanten, die Verpackungen und Etiketten so gestalten können, dass sie mit dem britischen Recycling-Bewertungssystem und den anstehenden Änderungen der Pfandpolitik übereinstimmen. Im April 2026 trat das britische Extended-Producer-Responsibility-(EPR)-Rahmenwerk in sein zweites Jahr, wobei Verpackungen über die Recycling Assessment Methodology (RAM) für modulierte Gebühren bewertet werden, während Wales die Deposit Scheme for Drinks Containers (Wales) Regulations 2026 mit einem geplanten Starttermin im Oktober 2027 genehmigte, einschließlich Glasbehältern. Diese Änderungen unterstützen kurzfristige Chancen bei Gewichtsreduzierung, recyclingfähigen Materialien sowie Aufdrucken und Rückverfolgbarkeit, die Marken und Händlern helfen, ihre Verpackungspflichten zu erfüllen und RTD-Kaffee in Kühlregalen und im E-Commerce-Fulfillment wettbewerbsfähig zu halten.
Aktuelle Branchenentwicklungen
- Februar 2026: Starbucks brachte über seine Partnerschaft mit Arla Foods zwei limitierte RTD-Kaltkaffeeprodukte im Vereinigten Königreich auf den Markt, Starbucks Frappuccino Sip of Joy (Caramel Brownie) und Starbucks Summer Escape (Pistachio). Die Einführung stärkte saisonale und geschmacksorientierte Innovationen in Kühlregalen und trug dazu bei, die Regalpräsenz bei den großen Lebensmittelhändlern über einen etablierten Molkerei-Produktions- und Vertriebsweg aufrechtzuerhalten.
- Januar 2025: Die Carlsberg Group schloss die Übernahme von Britvic plc ab und fügte damit einen bedeutenden britischen Abfüller und Vertreiber von Softdrinks zu ihrem Portfolio hinzu. Der Zusammenschluss erweiterte die Reichweite im Vertriebsweg und das Potenzial zur Umsetzung von Kühlketten im britischen Einzelhandel und unterstützte umfassendere kategorienübergreifende Verhandlungen und die Promotionsreichweite für Ready-to-Drink-Getränke.
- Juni 2024: Starbucks führte in Partnerschaft mit Arla im Vereinigten Königreich ein proteinreiches RTD-Kaffeesortiment ein, das auf rund 20 g Protein pro Flasche und null zugesetztem Zucker positioniert ist. Die Einführung stärkte den Trend zu funktionalem RTD-Kaffee und erhöhte den Wettbewerbsdruck auf etablierte Anbieter, HFSS-bewusste Rezepturänderungen und klarere Nährwertversprechen zu liefern.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Erfassungsbereich
Dieser Markt ist definiert als verzehrfertige Kaffeegetränke, die im Vereinigten Königreich in vorverpackten Formaten verkauft werden, wobei das Getränk ohne zusätzliches Aufbrühen konsumiert wird. Er umfasst lagerstabile Produkte, die in Dosen, Flaschen oder Kartons abgefüllt sind und über den Einzelhandel sowie an Verzehrorten verkauft werden.
Ausgeschlossen vom Umfang: Frisch aufgebrühte Getränke aus Cafés, Kaffeekonzentrate für das Gastgewerbe und pulverförmige Kaffeemischungen sind vom Marktwert ausgeschlossen.
Übersicht der Segmentierung
- Nach Verpackungsart
- Flaschen
- Glasflaschen
- PET-Flaschen
- Dosen
- Kartons
- Sonstige
- Flaschen
- Nach Produktart
- Cold Brew RTD-Kaffee
- Eiskaffee-Latte/Cappuccino
- Nitro RTD-Kaffee
- Funktions-/Proteinangereicherter RTD-Kaffee
- Nach Geschmacksprofil
- Pur/Klassisch
- Aromatisiert
- Nach Zutatengrundlage
- Milchbasiert
- Pflanzliche Milch
- Nach Preispositionierung
- Massenmarkt
- Premium
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience- und Lebensmittelgeschäfte
- Online-Einzelhandelsgeschäfte
- Sonstige (Verkaufsautomaten, Tankstellenshops usw.)
- Nach Geografie
- England
- Schottland
- Wales
- Nordirland
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um die Grundstruktur des britischen Nachfragebilds aufzubauen und die Annahmen an beobachtbare Signale zu binden. Wir stützten uns auf öffentliche Quellen wie das UK Office for National Statistics für den Kontext der Haushaltsausgaben, die Handelsstatistiken von HM Revenue and Customs für Warenströme verpackter Getränke sowie Materialien der Food Standards Agency für Kategorie- und Kennzeichnungshinweise. Zudem wurden Veröffentlichungen britischer Einzelhandels- und Getränkeverbände (soweit verfügbar) sowie fachlich begutachtete Ernährungs- und Verbraucherstudien geprüft, um Entwicklungen wie zuckerreduzierte Angaben und pflanzliche Alternativen zu verstehen.
Darüber hinaus wurden Geschäftsberichte von Unternehmen, Investorenpräsentationen und glaubwürdige Presseberichterstattung genutzt, um Markenaktivitäten, Vertriebsausweitung und Verpackungsänderungen zu erfassen, die Volumen und Preisgestaltung im Vereinigten Königreich beeinflussen können. An einigen Stellen nutzten wir zudem unsere kostenpflichtigen Abonnements für Unternehmensfinanzdaten und Patentaktivitätsprüfungen, um die Innovationsintensität bei Kaltkaffeeformaten und Verpackungen zu validieren. Die hier aufgeführten Sekundärquellen sind nicht abschließend, und viele weitere öffentliche Referenzen wurden zur Gegenprüfung, zum Schließen von Lücken und zur Klärung von Punkten während der Arbeit verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und kurze Umfragen mit Teilnehmern aus der gesamten RTD-Kaffee-Wertschöpfungskette, einschließlich Markenteams, Verpackungs- und Vertriebsspezialisten sowie einzelhandelsnahen Funktionen. Da es sich um einen ausschließlich auf das Vereinigte Königreich beschränkten Markt handelt, konzentrierten sich die Gespräche auf den lokalen Kanalmix, die Preisstaffelung und darauf, wie sich Kühl- gegenüber Raumtemperaturplatzierung auf den Umsatz auswirkt; die Ergebnisse wurden anschließend genutzt, um Sekundärannahmen zu testen und anzupassen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 37% | CXOs: 12% |
| Mid-Tier: 49% | Funktions-/Bereichsleiter: 35% |
| Kleinere Marktteilnehmer: 14% | Manager: 53% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Ausgaben für verpackte Getränke und Kategoriedurchdringungssignale in einen RTD-Kaffee-Nachfragepool für das Vereinigte Königreich übersetzt und anschließend nach Kanalverfügbarkeit und typischen Packungsgrößen gefiltert werden. Sobald diese Struktur steht, werden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, etwa durch stichprobenartige Regalpreise nach Format, geschätzte Umschlagsgeschwindigkeiten nach Kanaltyp und Abgleiche mit veröffentlichten Markenkennzahlen, soweit öffentlich verfügbar.
Einige Eingaben, die in diesem Markt von Bedeutung sind, umfassen die Aufteilung zwischen gekühlter und Raumtemperaturplatzierung, die durchschnittliche Packungsgröße und den Mehrfachpackungsmix, den Anteil milchbasierter gegenüber pflanzenbasierter Formulierungen sowie das Tempo der Preiserhöhungen im Einzelhandel, getrieben durch Kaffee- und Verpackungskosten. Wir verfolgen zudem Verschiebungen im Vertriebskanal (Convenience und Lebensmittelhandel gegenüber Gastgewerbe), die Promotionsintensität und die Rate neuer Produkteinführungen, da diese sowohl Volumen als auch realisierte Preise beeinflussen. Prognosen werden mittels Szenarioanalyse erstellt, unterstützt durch Experteneinschätzungen zu Preis- und Durchdringungstrends, mit einer einfachen Zeitreihenüberlagerung, um Wachstumspfade mit der jüngsten Dynamik konsistent zu halten. Wo Bottom-up-Details für kleinere Kanäle nicht verfügbar sind, werden Lücken durch konservative Kanalgewichtungen geschlossen, die durch Interviewrückmeldungen und öffentliche Kanaltrends validiert werden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden in mehreren Durchgängen geprüft, damit die endgültige Zahl mit dem Bild übereinstimmt, das die britischen Marktsignale zeigen. Wir vergleichen das Modell mit unabhängigen Indikatoren wie Kommentaren zum Kategoriewachstum, der Richtung der Handelsbewegungen bei verpackten Kaffeegetränken und beobachteten Regalpreisspannen, und untersuchen anschließend größere Abweichungen vor der endgültigen Freigabe.
Wenn sich eine Eingabegröße plötzlich verändert, etwa durch eine bedeutende Preisanpassung, eine Änderung der Verpackungsvorschriften oder eine sichtbare Vertriebsausweitung, nehmen Analysten erneut Kontakt zu den Quellen auf, um zu bestätigen, was sich geändert hat und ob dies Volumen, Wert oder beides betrifft. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Ereignis den kurzfristigen Verlauf verändern kann. Vor der Lieferung wird eine abschließende Überprüfung durchgeführt, damit Kunden die aktuellste Sicht erhalten und nicht einen älteren, festgeschriebenen Entwurf.
Vergleich der Marktgröße des britischen Ready-to-Drink-(RTD)-Kaffeemarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für britischen RTD-Kaffee stimmen oft nicht überein, selbst wenn die Titel ähnlich klingen. Die Unterschiede resultieren meist daraus, was als RTD-Kaffee gezählt wird, ob Werte auf Einzelhandelsverkaufspreisen oder einem Nettoerlös-Proxy basieren, und wie die Preisgestaltung während inflationärer Perioden fortgeschrieben wird.
Ein weiterer häufiger Faktor ist die Kanalabdeckung, da manche Schätzungen breitere Außer-Haus-Getränkeumsätze einbeziehen oder benachbarte Produkte einschließen, die im Regal in der Nähe von Kaltkaffee stehen. Auch das Timing der Währungsumrechnung spielt eine Rolle, da USD-Umrechnungen den ausgewiesenen Wert verändern können, wenn der Wechselkursmonat nicht angegeben wird, und einige Publikationen ihre Annahmen seltener aktualisieren, wenn sich Rohstoffkosten schnell verändern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 490,97 Mio. USD (2025) | |
| Marktdatenanbieter A | 1,10 Mrd. USD (2024) | Diese Zahl scheint auf einer breiteren Wertbasis zu beruhen, die sich stärker an Einzelhandelsverkaufspreisen orientiert, und sie gibt keine klaren Ausschlüsse für in Cafés zubereiteten Kaffee oder nicht-RTD-nahe Produkte an, was den Gesamtwert erhöhen kann. |
| Branchenforschungsanbieter B | 1,39 Mrd. USD (2025) | Die Beschreibung des Erfassungsbereichs ist allgemein gehalten und kann eine breitere Palette von Ready-to-Drink-Kaffeeanlässen und -formaten umfassen, während zugleich abweichende Annahmen zur Kanalabdeckung angewendet werden, die den Marktwert für dasselbe Jahr erhöhen können. |
Die Benchmark-Tabelle zeigt eine große Spannbreite, hauptsächlich weil sich die erfasste Abgrenzung und die Wertbasis zwischen den Publikationen unterscheiden, und dann Preis- und Kanalentscheidungen diese Lücke verstärken. Im Modell von Mordor Intelligence wird nur lagerstabiler, vorverpackter RTD-Kaffee in Dosen, Flaschen oder Kartons erfasst, während frisch aufgebrühte Getränke aus Cafés, Kaffeekonzentrate und pulverförmige Mischungen außerhalb des Gesamtwerts bleiben, damit die Zahl auf beobachtbare Signale des verpackten Getränkemarkts rückführbar bleibt.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des britischen Ready-to-Drink (RTD) Kaffeemarkts?
Der britische Ready-to-Drink (RTD) Kaffeemarkt hat im Jahr 2026 einen Wert von 520,84 Millionen USD und soll bis 2031 einen Wert von 699,46 Millionen USD erreichen.
Welches Verpackungsformat wächst am schnellsten?
Kartonverpackungen expandieren mit einem CAGR von 5,05 %, da Verbraucher recycelbare Materialien und längere Haltbarkeit honorieren.
Wie groß ist das pflanzliche RTD-Kaffeesegment?
Pflanzliche Varianten wachsen mit einem CAGR von 8,19 % und fordern den Milchanteil von 70,55 % heraus, indem sie vegane und laktosefreie Optionen anbieten.
Welche Region im Vereinigten Königreich verzeichnet das schnellste Marktwachstum?
Nordirland führt mit einem CAGR von 7,46 % bis 2031, angetrieben durch Urbanisierung und steigende Nachfrage nach praktischen Getränken.
Seite zuletzt aktualisiert am:



