
Marktgröße und Marktanteil des IT-Dienstleistungsmarkts Vereinigtes Königreich
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
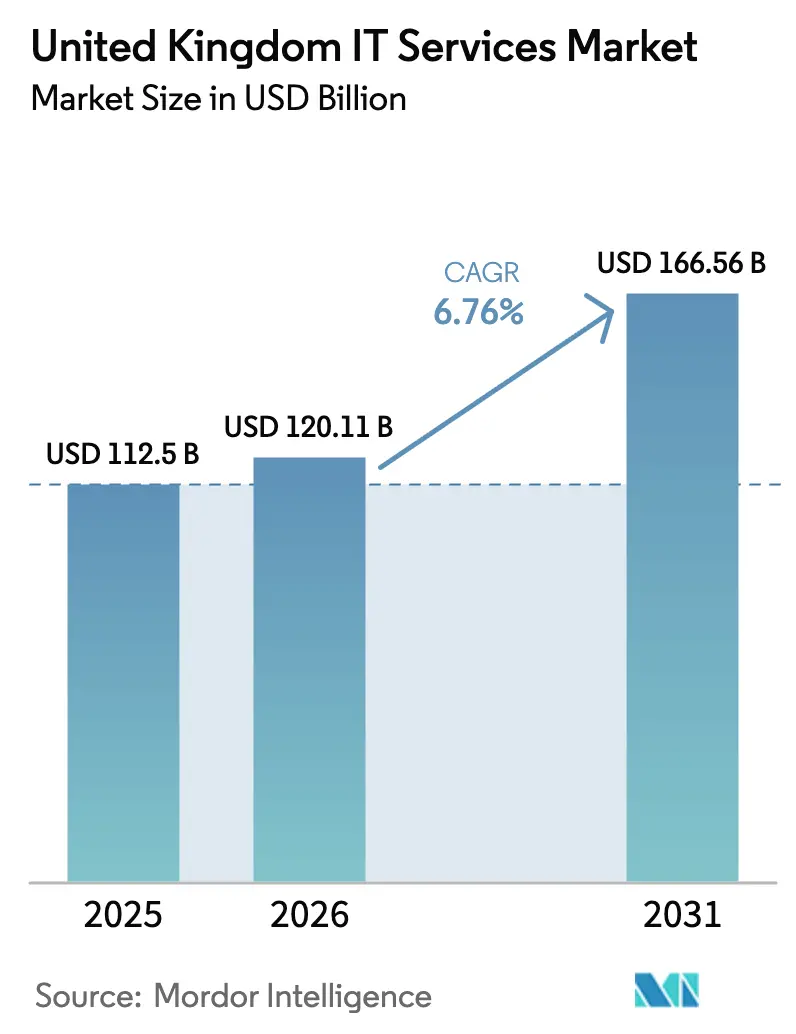
| Marktgröße im Basisjahr (2025) | 112.5 Milliarden US-Dollar |
| Marktgröße (2026) | 120.11 Milliarden US-Dollar |
| Marktgröße (2031) | 166.56 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.76 % |
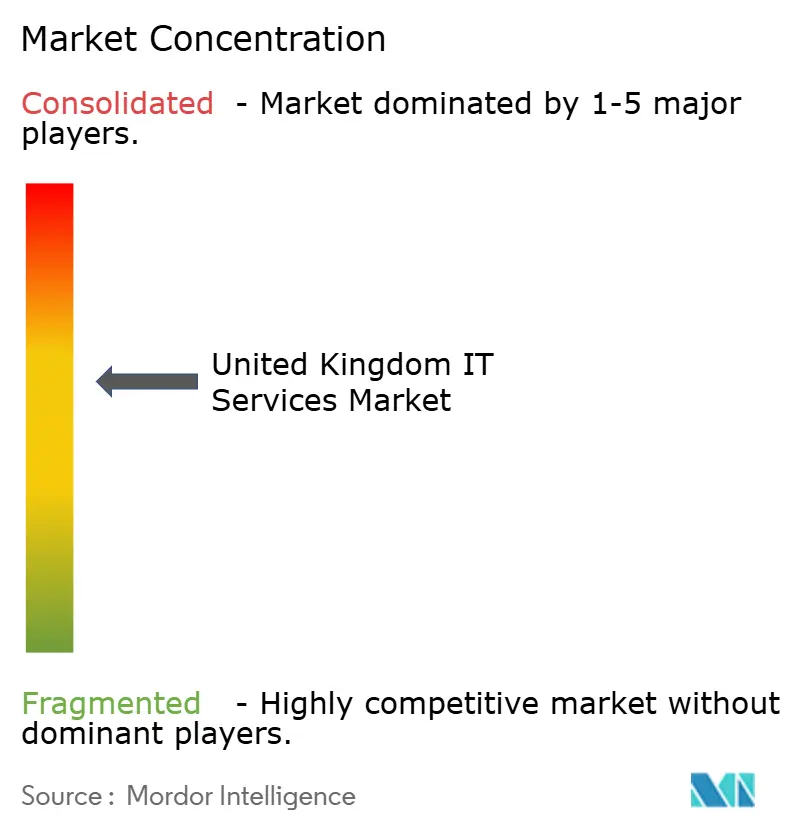
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des IT-Dienstleistungsmarkts Vereinigtes Königreich von Mordor Intelligence
Der UK IT-Dienstleistungsmarkt wurde im Jahr 2025 auf 112,5 Milliarden USD bewertet und wird voraussichtlich von 120,11 Milliarden USD im Jahr 2026 auf 166,56 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,76 % während des Prognosezeitraums (2026–2031). Diese Entwicklung unterstreicht die Widerstandsfähigkeit des UK IT-Dienstleistungsmarkts, angetrieben durch eine beschleunigte digitale Transformation sowohl im öffentlichen als auch im privaten Sektor, anhaltende öffentliche Investitionen in KI-Infrastruktur sowie zunehmende Compliance-Anforderungen im Bereich der Cybersicherheit. Cloud-Frameworks des öffentlichen Sektors, Rekordbuchungen generativer KI-Verträge und wachsende regionale Technologiezentren stimulieren die Nachfrage weiterhin, während Lohninflation und makroökonomische Vorsicht als dämpfende Einflüsse wirken. Globale Beratungsunternehmen stärken ihre KI-Kompetenzen, um große mehrjährige Aufträge zu sichern, während mittelständische Anbieter auf spezialisierte Nischen wie verwaltete Sicherheit und Industrie-4.0-Integration abzielen. Die Nearshore-Lieferung gewinnt als Reaktion auf knappes lokales Talentangebot an Bedeutung, doch bevorzugt der UK IT-Dienstleistungsmarkt für hochregulierte Branchen wie Finanzen und Behörden weiterhin die ortsnahe Bereitstellung.
Wesentliche Erkenntnisse des Berichts
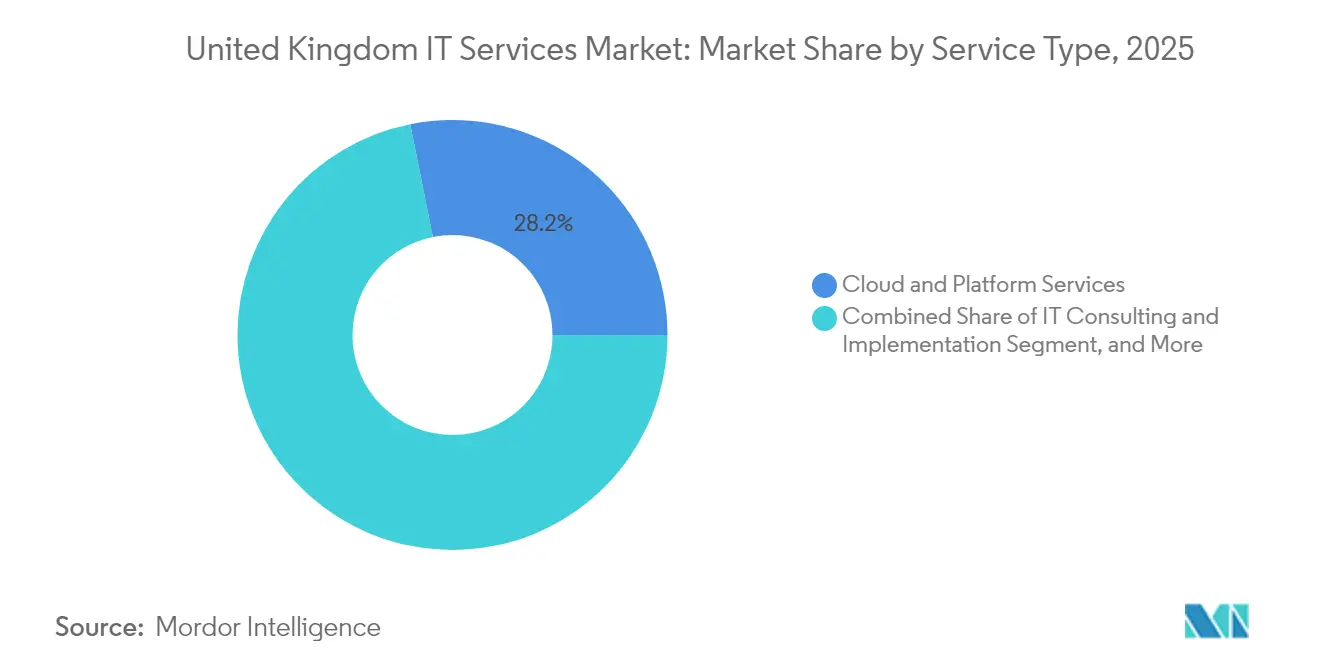
- Nach Dienstleistungsart erfassten Cloud- und Plattformdienste im Jahr 2025 einen Marktanteil von 28,15 % am UK IT-Dienstleistungsmarkt; verwaltete Sicherheitsdienste werden bis 2031 voraussichtlich mit einer CAGR von 9,38 % expandieren.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 64,25 % am UK IT-Dienstleistungsmarkt, während das KMU-Segment bis 2031 voraussichtlich mit einer CAGR von 8,98 % wachsen wird.
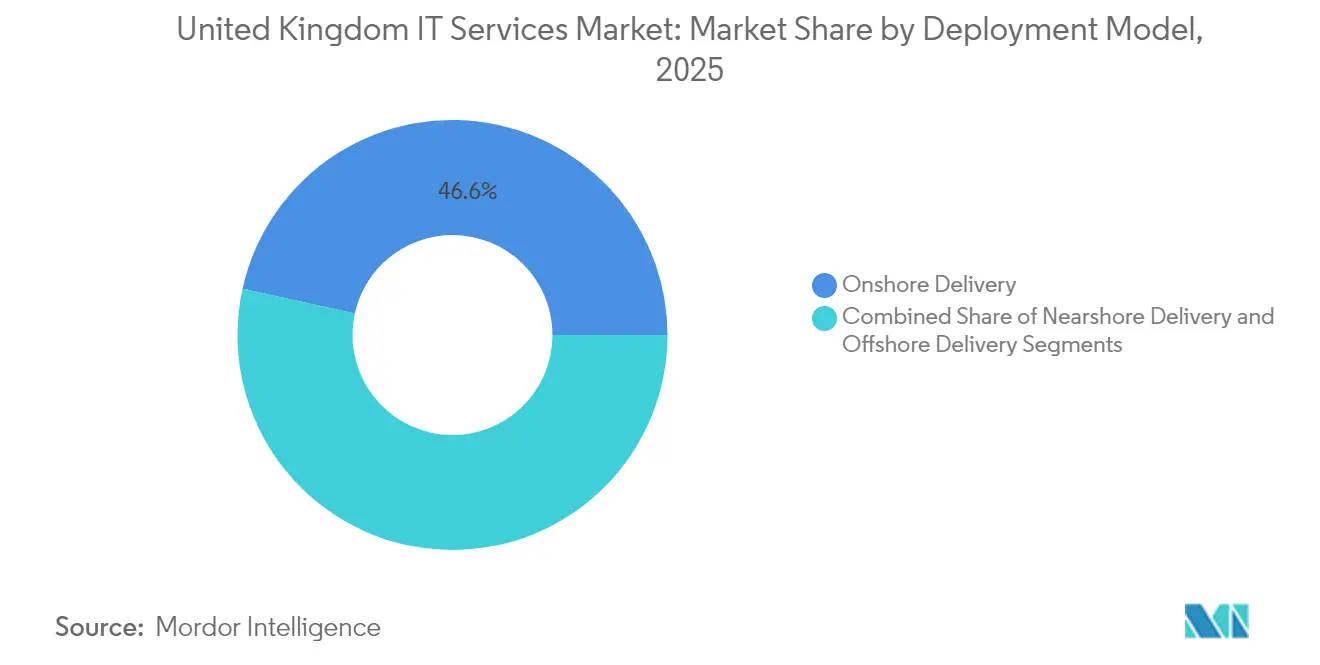
- Nach Bereitstellungsmodell entfiel im Jahr 2025 ein Anteil von 46,55 % der Marktgröße des UK IT-Dienstleistungsmarkts auf die Onshore-Lieferung, und die Nearshore-Lieferung verzeichnet bis 2031 ein Wachstum von 9,51 % CAGR.
- Nach Endnutzer-Branche führten Finanzdienstleistungen im Jahr 2025 mit einem Umsatzanteil von 20,35 %; für das Gesundheitswesen und die Biowissenschaften wird bis 2031 ein Wachstum von 9,44 % CAGR prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des IT-Dienstleistungsmarkts Vereinigtes Königreich
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-geführte Welle der digitalen Transformation | +2.1% | Global, mit Schwerpunkt im Dreieck London–Oxford–Cambridge | Mittelfristig (2–4 Jahre) |
| Cloud-first-Beschaffungsrichtlinien der öffentlichen Hand | +1.8% | National, mit frühen Gewinnen in den Abteilungen der Zentralregierung | Kurzfristig (≤ 2 Jahre) |
| Akutes Cyber-Bedrohungsumfeld | +1.5% | Global, mit besonderem Fokus auf Finanzdienstleistungen und kritische Infrastruktur | Kurzfristig (≤ 2 Jahre) |
| Konvergenz von OT-IT in der UK-Fertigung | +0.9% | National, konzentriert in den West Midlands und Nordengland | Mittelfristig (2–4 Jahre) |
| Zunahme von Green-IT-Mandaten (Nachhaltigkeitsziele) | +0.6% | National, getrieben durch staatliche Beschaffungsanforderungen | Langfristig (≥ 4 Jahre) |
| Brexit-bedingte regulatorische Komplexität | +0.4% | National, mit Ausstrahlungseffekten auf EU-Geschäftstätigkeiten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-geführte Welle der digitalen Transformation
Das Vereinigte Königreich belegt inzwischen den dritten Platz unter den weltweit größten KI-Volkswirtschaften und strebt jährliche Produktivitätssteigerungen von 1,5 % durch den Einsatz von KI an. [1]Ministerium für Wissenschaft, Innovation und Technologie, "Premierminister legt Entwurf zur Beschleunigung von KI vor," GOV.UK Trotz großer Begeisterung berichten nur 16 % der Hersteller über ausreichende KI-Kenntnisse, was beratende Chancen für Dienstleister eröffnet. Öffentliche Investitionen von 4 Milliarden USD und private Zusagen in Höhe von 14 Milliarden USD bilden eine nachhaltige Pipeline für KI-zentrierte Engagements. Allein Accenture sicherte sich im zweiten Quartal des Geschäftsjahres 2025 generative-KI-Buchungen in Höhe von 1,4 Milliarden USD, was auf einen robusten Unternehmensappetit hindeutet. Staatlich ausgewiesene KI-Wachstumszonen – beginnend mit Culham in Oxfordshire – werden umfangreiche Systemintegration und Cloud-Kapazitäten erfordern. Zusammen erzeugen diese Faktoren einen nachhaltigen Aufschwung im UK IT-Dienstleistungsmarkt.
Cloud-first-Beschaffungsrichtlinien der öffentlichen Hand
Das Cloud-first-Mandat, hervorgehoben durch den Katalog von G-Cloud 14 mit 46.000 Diensten von 4.000 Anbietern, gestaltet die Beschaffung des öffentlichen Sektors grundlegend um. Rahmenwerkeinsparungen von 2,3 Milliarden USD seit 2012 belegen den wirtschaftlichen Nutzen und fördern die Beteiligung von KMU. Der bevorstehende Wettbewerb Technology Services 4 im Wert von 16 Milliarden USD stellt die größte einzelne Chance für Anbieter dar. Die Cloud-Nutzung weitet sich auf strategische Partnerschaften im Rahmen des Digital and Technologies Sector Plan aus und verwischt die Grenzen zwischen Beschaffung und Innovation. Ausstrahlungseffekte auf den privaten Sektor sind sichtbar, da regulierte Industrien die Standards des öffentlichen Sektors übernehmen und zweistelliges Wachstum bei Plattformdiensten im UK IT-Dienstleistungsmarkt verstärken.
Akutes Cyber-Bedrohungsumfeld
Das Cybersicherheits- und Resilienzgesetz (Cyber Security and Resilience Bill) weitet die Aufsicht auf 900 bis 1.100 verwaltete Dienstleister aus und erkennt Rechenzentren als kritische nationale Infrastruktur an. Da 58 % der großen Finanzunternehmen im Jahr 2024 Drittanbieter-Angriffe meldeten, verlagern sich die Cybersicherheitsausgaben von diskretionär zu verpflichtend. Ein Branchenwachstum von 13,2 % deutet auf eine anhaltende Nachfrage bei bevorstehender Konsolidierung hin, da größere Unternehmen Nischenanbieter akquirieren, um den regulatorischen Anforderungen gerecht zu werden. Die Angleichung an EU-weite Regelwerke wie DORA fördert kontinuierliche Investitionen und treibt verwaltete Sicherheitsdienste zur am schnellsten wachsenden Kategorie im UK IT-Dienstleistungsmarkt an.
Konvergenz von OT-IT in der UK-Fertigung
Das inländische Industrie-4.0-Segment, das im Jahr 2023 mit 9,5 Milliarden USD bewertet wurde, wird bis 2030 voraussichtlich 30,6 Milliarden USD erreichen und erfordert die Integration von Betriebstechnologien und Informationstechnologien. Der USD 53 Millionen umfassende Fonds des Made Smarter Programme beschleunigt die Einführung, doch Kompetenzlücken treiben Hersteller zu externen Partnern für Cloud-Migration und Datenanalyse. Die über 80-prozentige 5G-Abdeckung in den West Midlands positioniert die Region als Digitalisierungszentrum mit Bedarf an spezialisierten Dienstleistungen. Umweltkonformität, einschließlich CO₂-Grenzausgleichsmechanismen, bringt Nachhaltigkeitsanalysen in OT-IT-Engagements ein. Solche multidisziplinären Anforderungen halten den UK IT-Dienstleistungsmarkt auf einem steilen Wachstumspfad.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Lohninflation im technischen Talentpool | -1.2% | National, mit akutem Druck in London und Südostengland | Kurzfristig (≤ 2 Jahre) |
| Kurzfristige makroökonomische Verlangsamung | -0.8% | National, mit regionalen Unterschieden in der Stärke der Auswirkung | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich der Datensouveränität bei der Offshore-Lieferung | -0.5% | National, betrifft grenzüberschreitende Dienstleistungsliefermodelle | Mittelfristig (2–4 Jahre) |
| Fragmentierte KMU-Einführung außerhalb Londons | -0.3% | Regional, konzentriert in Nordengland, Wales und Schottland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Lohninflation im technischen Talentpool
Die Technologiegehälter stiegen im Jahr 2024 um 7–10 %, wobei 76 % der Arbeitgeber auf akuten Fachkräftemangel hinwiesen. [2]Tech Nomads, "Gehaltstrends im Vereinigten Königreich 2024," technomads.io Die Erhöhung der Nationalen Versicherung im April 2025 von 13,8 % auf 15 % erhöht die Arbeitgeberkosten. Der Post-Brexit-Personalrückgang von 300.000 EU-Fachkräften hinterlässt 600.000 offene Stellen, die die Volkswirtschaft jährlich 63 Milliarden USD kosten. Unternehmen kompensieren die Lücken durch den Ausbau von Nearshore- und Automatisierungsstrategien, doch erhöhte Arbeitskosten belasten die Margen und dämpfen das Wachstum im UK IT-Dienstleistungsmarkt.
Kurzfristige makroökonomische Verlangsamung
Inflationsunsicherheit verzögert Beschaffungsentscheidungen, wie durch Computacenters Beobachtung verlängerter Verkaufszyklen veranschaulicht. Die Begeisterung für generative KI drückt andere IKT-Transformationsprojekte, was im Jahr 2023 zu einem realen Rückgang führte. Die Ausgaben der Zentralregierung schützen die Basisnachfrage, aber die Vorsicht des privaten Sektors führt zur Priorisierung von Initiativen mit nachgewiesenem ROI. Während die messbaren Produktivitätsgewinne von KI Investitionen rechtfertigen helfen, bleibt die makroökonomische Stimmung ein kurzfristiger Hemmschuh für den UK IT-Dienstleistungsmarkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Cloud-Dominanz treibt Sicherheitsnachfrage voran
Cloud- und Plattformdienste repräsentierten im Jahr 2025 28,15 % des Marktanteils des UK IT-Dienstleistungsmarkts, eine Führungsposition, die durch den erweiterten Katalog von G-Cloud 14 und die laufende Migration von Legacy-Systemen in die Public Cloud gestützt wird. Die Marktgröße des UK IT-Dienstleistungsmarkts für dieses Segment wird voraussichtlich auf der Grundlage des Technology Services 4-Rahmens im Wert von 16 Milliarden USD stetig wachsen. Gleichzeitig werden verwaltete Sicherheitsdienste bis 2031 voraussichtlich eine CAGR von 9,38 % aufweisen, was die verpflichtende Compliance unter dem Cybersicherheits- und Resilienzgesetz (Cyber Security and Resilience Bill) widerspiegelt. IT-Beratung bleibt dank Unternehmens-KI-Programmen widerstandsfähig, während IT-Outsourcing und BPO inmitten der Automatisierung ausgewogenes Wachstum verzeichnen.
Die Wechselwirkung zwischen Cloud-Migration und Sicherheitshärtung stützt die Umsatzexpansion der Anbieter. Wenn Behörden On-Premises-Systeme ersetzen, begleiten gebündelte verwaltete Sicherheitsverträge Plattformgeschäfte und vergrößern den Wallet-Anteil. NHS-Ausschreibungen im Wert von 1,4 Milliarden USD veranschaulichen, wie branchenspezifische Rahmenwerke Ökosystemlieferanten einbinden. Der UK IT-Dienstleistungsmarkt belohnt daher Anbieter, die Hyperscale-Know-how mit Zero-Trust-Architekturen kombinieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf verfügbar


Nach Endnutzer-Unternehmensgröße: KMU-Beschleunigung fordert die Dominanz der Großunternehmen heraus
Großunternehmen kontrollierten im Jahr 2025 64,25 % der Marktgröße des UK IT-Dienstleistungsmarkts und nutzten erhebliche Budgets für Multi-Cloud-Rollouts, generative KI-Pilotprojekte und regulatorische Modernisierung. Trotz ihrer Dominanz verlangsamt sich ihre Wachstumsrate, da Transformations-Roadmaps reifen. Im Gegensatz dazu wird das KMU-Segment bis 2031 voraussichtlich mit einer CAGR von 8,98 % wachsen, angetrieben durch den 10-Punkte-Aktionsplan der SME Digital Adoption Taskforce. Der Marktanteil des UK IT-Dienstleistungsmarkts bei KMU bleibt bescheiden, doch das wirtschaftliche Wertpotenzial – 78,1 Milliarden USD an KI-gestützten Produktivitätsgewinnen – schafft eine fruchtbare adressierbare Basis.
Servicemodelle müssen sich an kürzere Verkaufszyklen und ergebnisbasierte Preisgestaltung anpassen, die von kleineren Unternehmen bevorzugt werden. Regionale KI-Innovationszentren, Steuergutschriften und Cloud-Marktplätze senken Einstiegshürden und ermöglichen Anbietern die Entwicklung von Standardpaketen. Dementsprechend ist im UK IT-Dienstleistungsmarkt ein Anstieg abonnementorientierter Lösungen zu beobachten, die auf Kleinstunternehmen außerhalb Londons zugeschnitten sind.
Nach Bereitstellungsmodell: Nearshore-Dynamik fordert Onshore-Präferenz heraus
Die Onshore-Lieferung erfasste im Jahr 2025 46,55 % des Marktanteils des UK IT-Dienstleistungsmarkts, da Kunden Datenresidenz und enge Zusammenarbeit priorisierten. Allerdings treiben Lohninflation und Fachkräftemangel Unternehmen zu Nearshore-Zentren in Osteuropa, die bis 2031 voraussichtlich eine CAGR von 9,51 % verzeichnen werden. Die Marktgröße des UK IT-Dienstleistungsmarkts für Nearshore-Engagements wird steigen, da hybride Modelle lokale Beratung mit agilen Übersee-Teams verbinden. Offshore-Lieferung bleibt für Standardaufgaben relevant, doch verschärfte Compliance-Anforderungen begrenzen ihre Dynamik.
Anbieter verfeinern Governance-Strukturen, um grenzüberschreitende Lieferung zu koordinieren, ohne die UK DSGVO zu verletzen. Die Einführung von generativen KI-Coding-Assistenten beschleunigt die Produktivität, doch müssen Unternehmen regulatorische Klarheit zur KI-Rechenschaftspflicht navigieren, was die Nachfrage nach UK-basierter Aufsicht verstärkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf verfügbar
Nach Endnutzer-Branche: Gesundheitswesen-Aufschwung fordert Finanzdienstleistungsführung heraus
Finanzdienstleistungen hielten im Jahr 2025 20,35 % der Marktgröße des UK IT-Dienstleistungsmarkts, verankert durch strenge regulatorische Anforderungen und Cyber-Resilienz-Mandate. Betriebliche Resilienz und DORA-Compliance halten die Ausgaben auf hohem Niveau, doch das Wachstum ebbt ab, da zentrale Modernisierungsprogramme reifen. Für das Gesundheitswesen und die Biowissenschaften wird bis 2031 eine CAGR von 9,44 % prognostiziert, gestützt durch die Erweiterung des NHS England-Digital-Rahmenwerks um 1,4 Milliarden USD. Der Marktanteil des UK IT-Dienstleistungsmarkts für das Gesundheitswesen wird steigen, da elektronische Patientenakten-Upgrades und KI-gestützte Diagnostik landesweit eingeführt werden.
Die Fertigung verzeichnet dank Industrie-4.0-Anreizen stetigen Zuwachs, während Regierungsbehörden durch große Beschaffungsfahrzeuge Cloud-Migrationsdynamik aufrechterhalten. Einzelhandel, Telekommunikation und Energiebranchen konzentrieren sich auf Kundenerlebnis und Smart-Grid-Projekte und schaffen ausgewogene Chancen über den UK IT-Dienstleistungsmarkt hinweg.
Geografische Analyse
Regionale Clusterbildung bestimmt die Wachstumsdynamik innerhalb des UK IT-Dienstleistungsmarkts. London weist mit 9.083 USD pro Kopf die höchste digitale Sektor-GWS auf, was die Konzentration von Risikokapital und Hauptfunktionen widerspiegelt. Das „Goldene Dreieck” London, Oxford und Cambridge zieht einen überproportionalen Anteil an KI-Investitionen an und riskiert eine Abweichung von den Zielen des Ausgleichsprogramms (Levelling-up).
Staatliche Interventionen über KI-Wachstumszonen zielen darauf ab, großflächige Rechenzentrum-Standorte außerhalb traditioneller Zentren zu erschließen, beginnend mit Culham in Oxfordshire. Gleichzeitig richten sich Steuererleichterungen und Digital-Skills-Fonds an dezentralisierte Verwaltungen, um Arbeitsmarktungleichgewichte zu korrigieren, die 10 Millionen Arbeitnehmer ohne wesentliche digitale Kompetenzen zurücklassen.
Regionale Chancen zeigen sich in gezielten Cloud- und verwalteten Dienstleistungspaketen für KMU, die zögern, KI einzuführen. Wirtschaftliche Wirkungsstudien deuten auf potenzielle Steigerungen von 4,6 Milliarden USD für West Yorkshire, 2,8 Milliarden USD für die Liverpool City Region und 2,4 Milliarden USD für Cardiff durch KI-Integration hin. Solche Zahlen belegen das geografisch verteilte Aufwärtspotenzial für den UK IT-Dienstleistungsmarkt, wenn Infrastruktur und Kompetenzen zusammenwirken.
Regulatorisches Umfeld
Die Erbringung von IT-Dienstleistungen im Vereinigten Königreich wird durch zunehmende Cyber-, Daten- und betriebliche Resilienzpflichten im öffentlichen Sektor und in regulierten Branchen geprägt. Das Cyber Security and Resilience (Network and Information Systems) Bill (eingebracht am 12. November 2025) erweitert den Anwendungsbereich des bestehenden NIS-Rahmens auf mehr digitale Infrastruktur und schafft ein Benennungsregime für kritische Anbieter, wodurch die Compliance-Anforderungen für Managed-Service-Provider und deren Lieferketten steigen.
Im Jahr 2026 verschärfte sich die Aufsicht über systemische Technologieabhängigkeiten und die KI-Governance. Die Critical Third Parties (Designation) Regulations 2026 traten am 13. Juli 2026 in Kraft und benannten Amazon Web Services EMEA SARL, Google Cloud EMEA Limited, Microsoft Ireland Operations Limited und Oracle Corporation UK Limited als kritische Drittparteien für den Finanzsektor, wodurch die Erwartungen an Resilienz, Vorfallmanagement und Assurance über große Cloud-Ökosysteme hinweg verschärft wurden. Zugleich verstärkt die am 17. Juni 2026 veröffentlichte UK Digital Standards Strategy (2026 bis 2030) den staatlichen Vorstoß zur Führungsrolle bei KI- und Cybersicherheitsstandards, und das am 3. März 2026 veröffentlichte UK Digital Verification Services Trust Framework (1.0) legt ein Zertifizierungsmodell für vertrauenswürdige digitale Verifizierungsdienste im Rahmen des Data (Use and Access) Act 2025 fest.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der britischen IT-Dienstleistungen beginnt mit zentralen Technologie-Inputs wie Hyperscale-Cloud, Unternehmenssoftware, Cybersicherheitstools, Netzwerken und Datenplattformen. Die Leistungserstellung erfolgt anschließend über globale Systemintegratoren, MSPs und spezialisierte Boutiquen und umfasst Beratung, Migration, Anwendungsdienste und Sicherheitsbetrieb. Die Erbringung wird üblicherweise durch onshore kundenorientierte Teams sowie nearshore oder offshore Engineering unterstützt, und die Leistungen erreichen letztlich Endnutzer in BFSI, Regierung, Gesundheitswesen, Fertigung und KMU über Direktverträge und Beschaffungsrahmen des öffentlichen Sektors.
Öffentliche Beschaffung und digitale Infrastrukturpolitik lenken zudem die nachgelagerte Nachfrage entlang der Kette. Die DSIT-Forschung zählte zum März 2025 12.867 aktive Managed-Service-Provider (davon 37% im Bereich Logistik und Lieferkette), was auf Fragmentierung und einen langen Nachlauf von Subunternehmern hinter den Hauptauftragnehmern hinweist. Große staatliche Migrationsprojekte prägen zudem die vorgelagerten Plattformentscheidungen und Partner-Ökosysteme neu, darunter die im März 2026 durch HMRC vergebene Vertrag über 473 Mio. GBP an Amazon Web Services zur Migration und zum Hosting von zuvor durch Fujitsu verwalteten Diensten, wodurch sich die Ausgaben zunehmend auf Hyperscaler-Marktplätze und cloud-native Betriebspartner verlagern. Konnektivitätsziele (eigenständiges 5G in allen besiedelten Gebieten bis 2030 und 99% gigabitfähige Breitbandabdeckung bis 2032) verstärken die Nachfrage nach Netzwerk-, Edge- und Managed-Infrastruktur-Diensten, während Planungsreformen und Prioritäten in der Telekom-Lieferkette die Bereitstellungszeitpläne und die Anbieterauswahl beeinflussen.
Wettbewerbslandschaft
Der Wettbewerb innerhalb des UK IT-Dienstleistungsmarkts ist intensiv, aber mäßig fragmentiert. Accenture veranschaulicht den First-Mover-Vorteil im KI-Bereich und führt mit generativen KI-Buchungen in Höhe von 1,4 Milliarden USD im zweiten Quartal des Geschäftsjahres 2025. [4]Accenture Plc, "8-K Wesentliches Ereignis," last10k.com Im Vergleich dazu liegen die indischen Großanbieter TCS und Infosys beim Projektvolumen deutlich zurück. Die M&A-Aktivität bleibt rege: IBMs Übernahme der Modernisierungsaktiva der Advanced Computer Software Group fügt Hybrid-Cloud-Kapazitäten hinzu und ist exemplarisch für die Ökosystemkonsolidierung.
Weißraum-Segmente wie die digitale Befähigung von KMU und regionale Nachhaltigkeitsberatung locken aufstrebende Spezialisten an. Compliance-getriebene Nischen in den Bereichen Cybersicherheit und KI-Assurance erzeugen unterdessen Nachfrage nach spezialisierter Expertise, die in der Lage ist, die sich entwickelnde regulatorische Landschaft zu navigieren. Große Rahmenwerk-Gewinne, einschließlich des NHS England-Cloud-Dienstleistungsvertrags im Wert von 440 Millionen USD, der an Softcat vergeben wurde, unterstreichen die Bedeutung von ergebnisbasierter und verbrauchsorientierter Preisgestaltung.
Anbieter, die sich durch Cloud-native Lieferung, KI-Beschleuniger und Zero-Trust-Architekturen differenzieren, werden ihren Wallet-Anteil verbessern. Der UK IT-Dienstleistungsmarkt begünstigt daher Unternehmen, die globale Skalierung mit branchenspezifischer Tiefe kombinieren können, während mittelständische Akteure in spezialisierten Bereichen Wert schaffen.
Führende Unternehmen der IT-Dienstleistungsbranche im Vereinigten Königreich
Accenture plc
IBM UK Ltd.
Capgemini SE
Tata Consultancy Services (TCS) UK
Cognizant Technology Solutions UK
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Modernisierungsprogramme des öffentlichen Sektors erzeugen eine Pipeline für mehrjährige digitale Ingenieursarbeiten, Cloud-Migration und Service-Management. Die Roadmap für moderne digitale Regierung 2025-2030 (gestartet im Januar 2026) signalisiert anhaltende Nachfrage nach produktzentrierter Bereitstellung, Altsystemablösung und abteilungsübergreifenden Plattformen, und das im Juli 2026 veröffentlichte Cloud Challenge Book 2026 lädt zu skalierbaren Branchenlösungen ein, die auf Altsysteme und Infrastrukturbeschränkungen im öffentlichen Sektor abzielen. Die Modernisierung der Beschaffung schafft zudem Dienstleistungschancen rund um Katalog-Onboarding, Assurance und Managed Operations, da die Regierung sich zu standardisierteren, wiederholbaren digitalen Komponenten hin bewegt.
Compliance- und infrastrukturgetriebene Arbeitsströme bieten zusätzlichen Freiraum für britische IT-Dienstleister. Der Government Cyber Action Plan von DSIT (Januar 2026) richtet eine Government Cyber Unit ein und unterstützt die Nachfrage nach Managed Detection and Response, Drittparteien-Risikomanagement und Sicherheitsassurance über öffentliche Stellen und kritische Anbieter hinweg. Im Telekom- und Konnektivitätsbereich wurde die Statement of Strategic Priorities von DSIT im April 2026 benannt, und DSIT vereinbarte im Juni 2026 mit Ofcom Wachstumsziele für 2026-2027, was Aktivitäten rund um die Modernisierung von Festnetzen und KI-Innovation im Telekommunikationsbereich unterstützt, zusätzlich zu Zielen für eigenständiges 5G und Gigabit-Breitbandabdeckung. Diese Initiativen erhöhen auch die Nachfrage nach Datengovernance, Tests der betrieblichen Resilienz und Cloud-Risikomanagement, da die britische Aufsicht auf systemische Cloud- und digitale Infrastrukturabhängigkeiten ausgeweitet wird.
Aktuelle Branchenentwicklungen
- Juli 2026: Accenture führte Accenture Edge mit Google Cloud ein, um skalierbare agentische KI-Lösungen für mittelständische Unternehmen bereitzustellen. Das Angebot bündelt Transformations- und Managed Services rund um KI-Agenten und erweitert die adressierbare Nachfrage über Großunternehmensprogramme hinaus. Es erhöht zudem den Wettbewerbsdruck auf britische Anbieter im Mittelsegment, die sich durch vertikalisierte, ergebnisorientierte Managed-Angebote differenziert haben.
- Juni 2026: Capgemini unterzeichnete einen mehrjährigen Vertrag mit HM Revenue & Customs zur Bereitstellung von Contact Centre as a Service unter Verwendung von NICE CXone, in Zusammenarbeit mit Partnern wie NICE und Route 101. Die Vergabe verstärkt die Verlagerung der Kundenkontaktplattformen der britischen Zentralregierung hin zu cloud-nativen Konsummodellen. Sie schafft zudem nachgelagerte Arbeit in den Bereichen Integration, Sicherheit und Servicemanagement in angrenzenden HMRC-Transformationsportfolios.
- März 2026: HMRC vergab einen Vertrag über 473 Mio. GBP an Amazon Web Services zur Migration und zum Hosting von zuvor durch Fujitsu verwalteten Diensten. Dieses Programm beschleunigt den Übergang von Legacy-Rechenzentrumsbetrieb hin zu hyperscaler-zentrierten Architekturen in einem großen britischen Ministerium. Der Umfang der Migration treibt die Nachfrage nach Cloud-Engineering, Anwendungsmodernisierung, Sicherheitsassurance und operativen Tools über Haupt- und Subunternehmer-Ökosysteme hinweg an.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht ist der britische Markt für IT-Dienstleistungen definiert als der Wert vertraglich vereinbarter Dienstleistungen, die IT-Umgebungen für Nutzer im öffentlichen und privaten Sektor planen, aufbauen, betreiben und verbessern, erbracht von externen Dienstleistern und als Dienstleistungsumsatz abgerechnet.
Umfangsausschlüsse: Wir schließen reine Umsätze aus Softwarelizenzen, reine Telekommunikationskonnektivität sowie reine Weiterverkaufs-Hardwareumsätze aus, bei denen keine wesentliche Dienstleistungserbringung gebündelt ist.
Übersicht der Segmentierung
- Nach Dienstleistungsart
- IT-Beratung und -Implementierung
- IT-Outsourcing (ITO)
- Business Process Outsourcing (BPO)
- Verwaltete Sicherheitsdienste
- Cloud- und Plattformdienste
- Nach Endnutzer-Unternehmensgröße
- Kleine und Mittlere Unternehmen (KMU)
- Großunternehmen
- Nach Bereitstellungsmodell
- Onshore-Lieferung
- Nearshore-Lieferung
- Offshore-Lieferung
- Nach Endnutzer-Branche
- BFSI
- Fertigung
- Behörden und öffentlicher Sektor
- Gesundheitswesen und Biowissenschaften
- Einzelhandel und Konsumgüter
- Telekommunikation und Medien
- Logistik und Transport
- Energie und Versorgungsunternehmen
- Sonstige Endnutzer-Branchen
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit begann mit öffentlichen britischen Datensätzen, die Nachfragebedingungen und Geschäftsaktivitäten verankern, wie Reihen des Office for National Statistics, Veröffentlichungen des Department for Science, Innovation and Technology und makroökonomische Indikatoren der Bank of England. Wir nutzten auch Leitlinien und Statistiken von HM Revenue and Customs, wo Handels- oder Ausgabenmuster halfen, Bereitstellungsstrukturen zu erklären, zusammen mit Veröffentlichungen zur öffentlichen Beschaffung, die die Nachfrage nach digitalen Regierungsdiensten signalisieren.
Um das Modell auf reales Anbieterverhalten zu stützen, überprüften wir Jahresberichte, Finanzberichte und Investorenpräsentationen von Unternehmen und validierten anschließend Themen anhand seriöser Presse- und Verbandsmeldungen (wie Tech- und Digitalwirtschaftsgruppen). Für den Kontext privater Unternehmen und Dealsignale nutzten wir kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzen und Intelligence, Nachrichten und Finanzdaten sowie eine selektive Prüfung von Verträgen und Ausschreibungen. Die hier aufgeführten Schreibtischquellen sind beispielhaft, und zusätzliche Referenzen wurden zur Datenerhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Fragebögen mit auf das Vereinigte Königreich ausgerichteten IT-Dienstleistern, Bereitstellungsverantwortlichen, Kanalpartnern sowie Unternehmens- und öffentlichen Einkäufern, die Technologiebudgets verwalten. Die Erkenntnisse aus diesen Sitzungen wurden genutzt, um zu bestätigen, welche Umsatzlinien konsistent als IT-Dienstleistungen gezählt werden, wie sich die Preisgestaltung mit den Arbeitskosten und dem Cloud-Verbrauch bewegt und welche Branchen schnellere Vertragszyklen aufweisen. Dies half anschließend, Lücken zu schließen, die durch öffentliche Datensätze offengelassen wurden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 34% | CXOs: 14% |
| Mid-Tier: 51% | Funktions-/Bereichsleiter: 26% |
| Kleinere Anbieter: 15% | Manager: 60% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgte mit einem Top-down- und Bottom-up-Ansatz, bei dem zunächst die nationale Ausgabenkapazität und die Intensität von IT-Dienstleistungen aus britischen Makro- und Digitalwirtschaftssignalen rekonstruiert und anschließend anhand von Prüfungen der Umsatzstruktur auf Anbieterseite belastet getestet wurden. In der Praxis haben wir Nachfragepools nach Adoption durch Großunternehmen und KMU sowie nach Aktivitäten öffentlicher Programme kartiert und dies dann mithilfe realistischer Preis- und Auslastungsannahmen in Dienstleistungsumsatz übersetzt.
Zu den wichtigsten Inputs gehörten die Dynamik der digitalen Beschaffung im öffentlichen Sektor, Einstellungs- und Lohndruck für IT-Rollen, das Tempo der Cloud-Migration, das Arbeit von Projekt- zu Managed Services verschiebt, Cybersicherheits-Compliance-Anforderungen, die die Service-Attach-Rate erhöhen, sowie der Mix aus Nearshore- und Onshore-Bereitstellung, der die gemischten Abrechnungssätze verändert. Für Prognosen wurde eine Szenarioanalyse verwendet, sodass das Basiswachstum die Konsenserwartungen aus Interviews zu Budgetzyklen, Vertragsdauer und Preisanpassungen widerspiegelt. Sensitivitätsfälle wurden auch für Inflation und GBP-zu-USD-Bewegungen durchgeführt. Wo die Anbieterabdeckung in Nischen-Dienstleistungslinien dünner war, wandten wir Regeln zur Lückenfüllung basierend auf vergleichbaren Vertragsstrukturen an und prüften, dass der implizite Umsatz pro Mitarbeiter innerhalb realistischer Bandbreiten blieb.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, die modellierte Gesamtwerte mit unabhängigen Nachfragesignalen vergleichen, gefolgt von Analystenüberprüfungen, die nach ungewöhnlichen Sprüngen nach Jahr, Dienstleistungslinie oder Käufergruppe suchen. Wenn Abweichungen auftraten, wurden die Annahmen überarbeitet, und bei Bedarf wurden die Befragten erneut kontaktiert, um zu bestätigen, ob die Veränderung von Preisverschiebungen, Bereitstellungsmix oder einmaligen Vertragseffekten herrührte.
Der Datensatz wird jährlich aktualisiert, und zwischenzeitliche Aktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie politisch bedingte Ausgabenänderungen, starke Währungsschwankungen oder größere Verschiebungen bei den Arbeitskostentrends. Vor der Veröffentlichung wird ein abschließender Durchgang durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen und Interviewerkenntnisse in den Zahlen widergespiegelt werden, die die Kunden sehen.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den britischen IT-Dienstleistungsmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für britische IT-Dienstleistungen können weit auseinanderliegen, da der Zeitpunkt der Währungsumrechnung, die Art und Weise, wie die Inflation der Abrechnungssätze fortgeschrieben wird, und die Behandlung von Projekt- versus Managed Services nicht einheitlich gehandhabt werden. Einige Quellen veröffentlichen zudem eine einzelne Zahl, ohne zu erklären, ob sie den Anbieterumsatz, die Käuferausgaben oder eine Mischung aus beidem widerspiegelt.
Die größten Schwankungen ergeben sich in der Regel aus dem Aktualisierungsrhythmus und der Preislogik, da sich die Preisgestaltung für Dienstleistungen mit der Lohninflation und cloudbezogenen Bereitstellungsänderungen schnell verändern kann, und sich dann der USD-Wert erneut ändert, wenn der GBP-Kurs aktualisiert wird. Ein konsistentes FX-Timing, eine klar definierte Abgrenzung nur auf Dienstleistungen sowie erneute Prüfungen anhand aktueller Vertragspreise und Auslastungsrückmeldungen sind das, was das Modell aktuell hält – eine Aktualisierungsdisziplin, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 112,5 Mrd. USD (2025) | |
| Branchenverband A | 130,0 Mrd. USD (2025) | Spiegelt häufig eine breitere Sichtweise auf digitale Technologiedienstleistungen wider, bei der angrenzende Ausgaben (wie gebündelte softwarebezogene Dienstleistungen und breitere Outsourcing-Linien) einbezogen werden können, und der Zeitpunkt der Währungsumrechnung wird nicht immer angegeben. |
| Globale Beratungsgesellschaft B | 105,0 Mrd. USD (2025) | Wendet möglicherweise eine konservativere Entwicklung der Abrechnungssätze und eine langsamere Verschiebung des Managed-Services-Mixes an, und die Schätzung kann an ältere Vertrags-Benchmarks angelehnt sein, wenn der Aktualisierungszyklus weniger häufig erfolgt. |
Über diese Benchmarks hinweg lässt sich die Spanne am besten dadurch erklären, was als Umsatz aus IT-Dienstleistungen gezählt wird, sowie dadurch, wie schnell Preis- und FX-Annahmen aktualisiert werden, wenn sich Kosten und Bereitstellungsmodelle ändern. Unser Ansatz hält den Gesamtwert nachvollziehbar an eine definierte Dienstleistungsabgrenzung, ein angegebenes Währungstiming und wiederholbare Prüfungen anhand von Nachfrage- und Anbietersignalen gebunden.


Wesentliche im Bericht beantwortete Fragen
Welchen prognostizierten Wert wird der UK IT-Dienstleistungsmarkt im Jahr 2031 haben?
Es wird erwartet, dass der Markt bis 2031 166,56 Milliarden USD erreicht, was einer CAGR von 6,76 % entspricht.
Welche Dienstleistungskategorie wächst am schnellsten?
Verwaltete Sicherheitsdienste werden bis 2031 voraussichtlich mit einer CAGR von 9,38 % expandieren, da Compliance-Mandate strenger werden.
Wie werden sich Nearshore-Liefermodelle nach dem Brexit entwickeln?
Nearshore-Engagements nach Osteuropa werden voraussichtlich mit einer CAGR von 9,51 % steigen, da Unternehmen den inländischen Talentmangel ausgleichen und gleichzeitig die Zeitzonenausrichtung aufrechterhalten.
Wie stehen KMU bei der digitalen Einführung da?
Obwohl KMU derzeit hinterherhinken, zielen staatliche Programme darauf ab, bis 2035 durch beschleunigte KI- und Cloud-Nutzung Produktivitätsgewinne von 78,1 Milliarden USD zu erschließen.
Welche Region außerhalb Londons weist das höchste Wachstumspotenzial auf?
West Yorkshire könnte durch die Einführung von KI einen wirtschaftlichen Aufschwung von 4,6 Milliarden USD generieren, unterstützt durch aufkommende KI-Innovationszentren und regionale Qualifikationsfonds.
Welche Faktoren beeinflussen heute am stärksten die Anbieterauswahl?
Kunden priorisieren zunehmend nachgewiesene KI-Kompetenz, starke Cybersicherheits-Referenzen und die Fähigkeit, hybride Onshore-Nearshore-Modelle bereitzustellen, die der UK DSGVO entsprechen.
Seite zuletzt aktualisiert am:


