
Größe und Marktanteil des britischen Marktes für chemische Logistik
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 7.58 Milliarden US-Dollar |
| Marktgröße (2026) | 7.93 Milliarden US-Dollar |
| Marktgröße (2031) | 9.94 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.62 % |
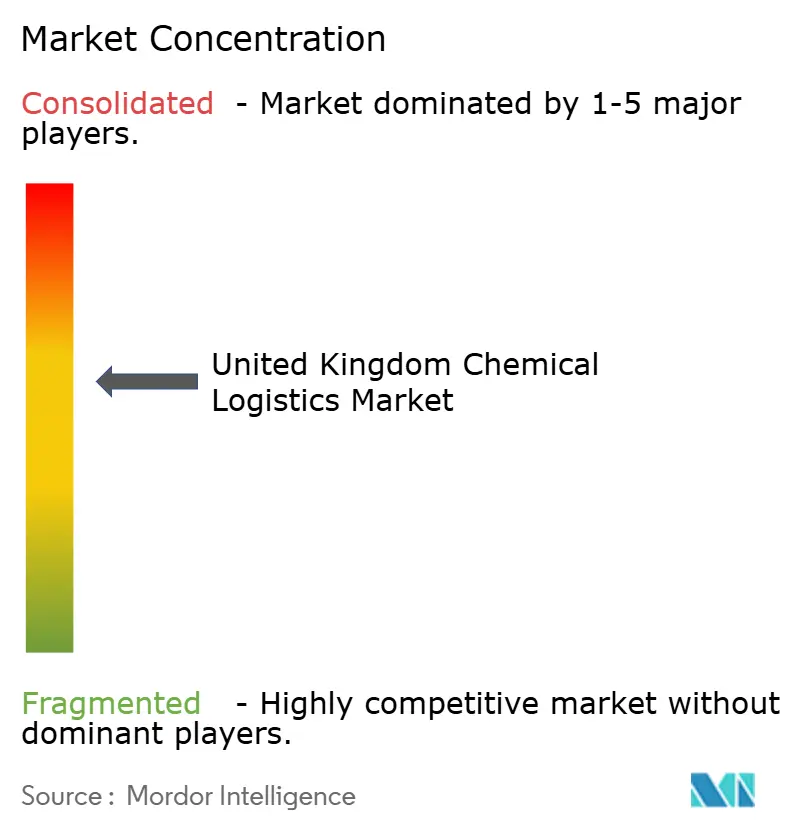
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des britischen Marktes für chemische Logistik durch Mordor Intelligence
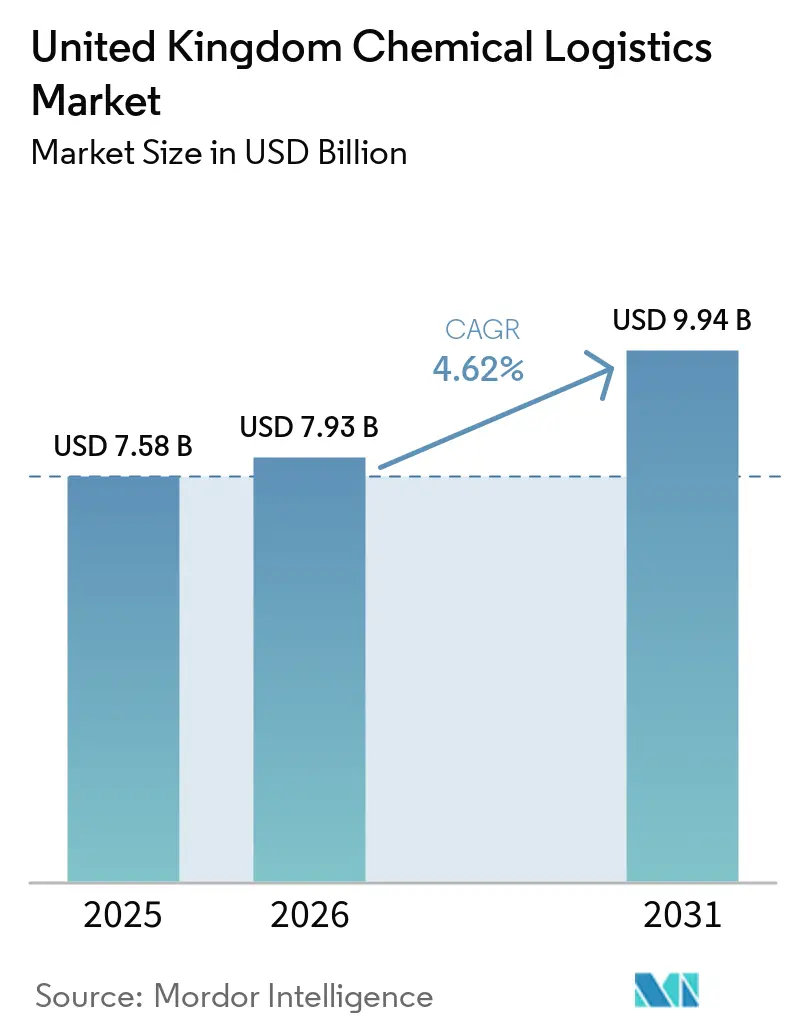
Die Marktgröße für chemische Logistik im Vereinigten Königreich wird voraussichtlich von 7,58 Milliarden USD im Jahr 2025 auf 7,93 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 9,94 Milliarden USD erreichen, was einem CAGR von 4,62 % über den Zeitraum 2026–2031 entspricht.
Das solide Wachstum des Sektors spiegelt einen strukturellen Wandel hin zu höherwertigen Spezialdiensten wider, die Lieferketten regelkonform, dekarbonisiert und temperaturstabil halten. Die steigende Nachfrage nach multimodalen Korridoren für den Teesside-Cluster, neue Wasserstoffproduktionsprojekte und die regulatorische Divergenz nach dem Brexit erweitern allesamt die adressierbare Basis für Premium-Logistikverträge. Kapazitätsengpässe in wichtigen Petrochemie-Häfen sowie ein kritischer Mangel an ADR-qualifizierten Fahrern treiben rasche Investitionen in digitale Planung, Echtzeit-ADR-Plattformen und ISO-Tankflotten voran. Der temperaturgeführte Transport, insbesondere für pharmazeutische Vorprodukte, bleibt die am schnellsten wachsende Nische und verzeichnet im Prognosezeitraum eine Wachstumsrate von 8,32 %.
Wichtigste Erkenntnisse des Berichts
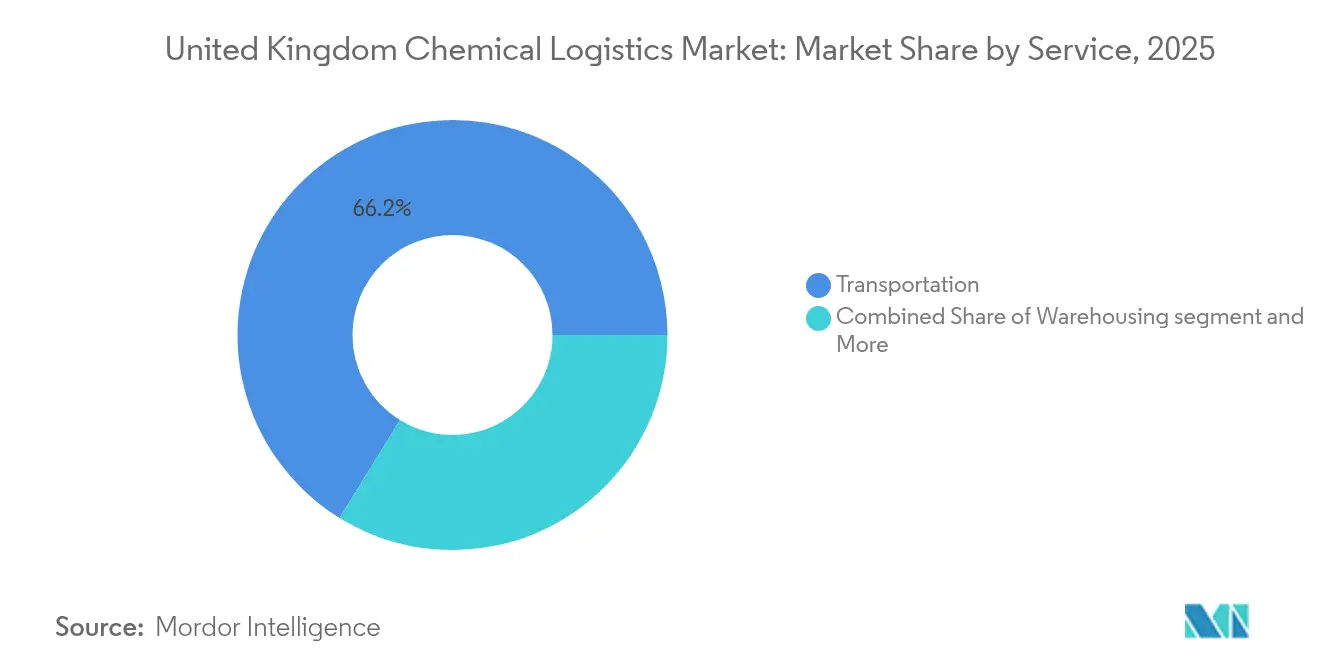
- Nach Dienstleistung entfiel im britischen Markt für chemische Logistik im Jahr 2025 ein Umsatzanteil von 66,20 % auf den Transport, während Lagerung und Distribution bis 2031 mit einer CAGR von 5,34 % wachsen dürfte.
- Nach Endnutzerbranche hielt Öl & Gas im Jahr 2025 einen Anteil von 30,40 %; Pharmazeutika werden voraussichtlich bis 2031 mit einer CAGR von 6,68 % expandieren.
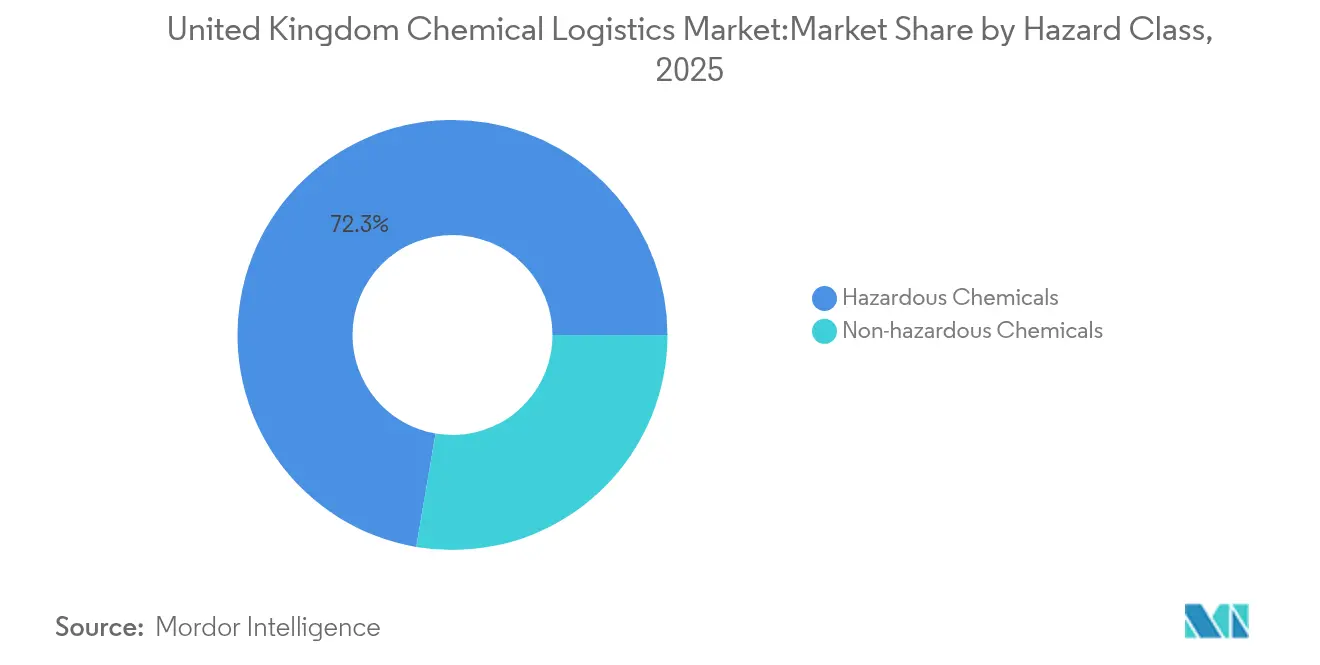
- Nach Gefahrenklasse entfielen im Jahr 2025 72,30 % des Marktanteils im britischen Markt für chemische Logistik auf Gefahrstoffe; das nicht gefährliche Segment ist auf Kurs für eine CAGR von 7,21 % bis 2031.
- Nach Temperaturkontrolle machte nicht-temperaturkontrollierte Logistik im Jahr 2025 60,40 % der Marktgröße des britischen Marktes für chemische Logistik aus, während temperaturkontrollierte Dienstleistungen mit einer CAGR von 8,32 % bis 2031 wachsen.
- Nach Geografie führte England mit 85,70 % des britischen Marktes für chemische Logistik im Jahr 2025; Schottland ist die am schnellsten wachsende Region mit einer CAGR von 5,82 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke in den britischen Markt für chemische Logistik
Analyse der Auswirkungen der Markttreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau des britischen Chemie-Clusters in Teesside | +0.8% | England (Teesside), mit Auswirkungen auf Schottland | Mittelfristig (2–4 Jahre) |
| Engpässe bei der Vor-Ort-Lagerkapazität an petrochemischen Häfen | +0.7% | England (Häfen im Südosten), Schottland (Aberdeen) | Kurzfristig (≤ 2 Jahre) |
| Digitale ADR-Compliance-Plattformen zur Beschleunigung der Abwicklung | +0.6% | National | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage der Wasserstoffwirtschaft nach ISO-Tank-Transport | +0.5% | Schottland, England (Teesside) | Langfristig (≥ 4 Jahre) |
| Starker Anstieg der Auftragsverpackung für Agrar-Chemikalien-Exporte | +0.4% | England (Osten), Schottland | Mittelfristig (2–4 Jahre) |
| Divergierende REACH-Regelungen nach dem Brexit schaffen Logistikbedarf | +0.3% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau des britischen Chemie-Clusters in Teesside
Die Projekte Net Zero Teesside und H2Teesside konsolidieren die chemische Produktion und die Infrastruktur zur Kohlenstoffabscheidung und schaffen spezialisierte Transportkorridore für CO₂ und Wasserstoff. Das Engagement von BP, jährlich bis zu 4 Millionen Tonnen CO₂ abzuscheiden, stimuliert die neue ISO-Tank-Nachfrage für verflüssigtes CO₂ und blaue Wasserstoff-Rohstoffe. Die Integration mit dem East Coast Cluster verlagert den traditionellen Punkt-zu-Punkt-Straßenverkehr in zirkuläre Abläufe, die Pipeline-, Schienen- und Straßenabschnitte verbinden. Logistikanbieter investieren daher in modulare ISO-Tank-Anlagen, die zwischen flüssigem CO₂, Ammoniak und Wasserstoff wechseln können. In Verbindung mit dem direkten Tiefsee-Zugang von Teesside positionieren diese Fähigkeiten die Region als Ausgangspunkt für kohlenstoffarme Chemikalienexporte. Der Welleneffekt erstreckt sich nordwärts, da schottische Terminals auf den Rücktransport von Wasserstoff und abgeschiedenem CO₂ umrüsten und damit die Widerstandsfähigkeit des britischen Marktes für chemische Logistik stärken.
Engpässe bei der Vor-Ort-Lagerkapazität an petrochemischen Häfen
Große Terminals wie Immingham arbeiten bei einer Auslastung von 85–90 %, was deutlich über dem Effizienz-Richtwert von 70–75 % liegt. Die Liegezeit ist seit 2023 um 15 % gestiegen, was Verlader dazu zwingt, Ladungen aufzuteilen und 12–18 % höhere Stückkosten für den Transport in Kauf zu nehmen. COMAH-Zonierung und Planungsvorschriften schränken eine schnelle Expansion ein, sodass Betreiber auf Hub-and-Spoke-Konzepte umsteigen, die durch 78 Millionen GBP (99,29 Millionen USD) neuer Zwischenlager im Jahr 2024 gestützt werden [1]. IoT-gestützte Bestandsplattformen haben den Bedarf an Pufferbeständen um bis zu 12 % reduziert, was den Engpass zwar abschwächt, aber nicht beseitigt. Diese Faktoren zusammen halten die Lagerhaltungsdienstleistungen auf einem robusten Wachstumskurs innerhalb des britischen Marktes für chemische Logistik.
Digitale ADR-Compliance-Plattformen zur Beschleunigung der Abwicklung
Ab Januar 2025 verschärft der ADR 2025-Code die Schulungs- und Klassifizierungsvorschriften, insbesondere für Güter der Klasse 8 und Klasse 6.1. Webbasierte Compliance-Systeme füllen Dokumente automatisch aus, senden Echtzeit-Regulierungsaktualisierungen und sind mit der Fahrzeugtelematik verknüpft, wodurch die Terminalabwicklungszeit pro Ladung um Stunden verkürzt wird. Frühe Anwender berichten von einer um 5–8 % höheren Flottenauslastung und deutlich niedrigeren Fehlerquoten bei der Dokumentation. Datenreiche Fahrprofile ermöglichen auch Routenoptimierung und Emissionsanalysen, die Verladern helfen, ihren Scope-3-Berichtspflichten nachzukommen. Diese Effizienzgewinne unterstützen den positiven Beitrag von 0,6 % zur prognostizierten CAGR des britischen Marktes für chemische Logistik.
Steigende Nachfrage der Wasserstoffwirtschaft nach ISO-Tank-Transport
Die staatlichen Ambitionen für eine inländische Wasserstoffkapazität von 10 GW bis 2030 sowie Machbarkeitsstudien für einen kohlenstoffarmen Island-Teesside-Korridor lösen Bestellungen für kryogene ISO-Tanks und neue Verladebrücken aus. Das einzigartige Diffusionsrisikoprofil von Wasserstoff erhöht die Anforderungen an Ventildesign, Spülung und Leckageerkennung, sodass Spediteure faseroptische Sensoren und Predictive-Maintenance-Analysen integrieren. Logistikunternehmen, die in der Lage sind, Ausrüstungen gemäß ADR Kapitel 3.3 Sondervorschrift 653 zu zertifizieren, die sowohl kalt komprimierten als auch flüssigen Wasserstoff handhaben können, werden langfristige Verträge gewinnen. Der Aufbau ergänzt die erneuerbaren Exporte aus Schottland und stärkt die geografische Diversifizierung innerhalb des britischen Marktes für chemische Logistik.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Schienenwaggon-Slots an wichtigen Terminals | -0.5% | England (Industriekorridore), Schottland | Mittelfristig (2–4 Jahre) |
| Fahrermangel für ADR-Klasse 8 & 6.1 | -0.4% | National | Kurzfristig (≤ 2 Jahre) |
| Strenge CO₂-basierte Straßenmautgebühren auf dem M25-Korridor | -0.3% | England (Südosten) | Mittelfristig (2–4 Jahre) |
| Widerstand der Bevölkerung gegen Massenlager für Chemikalien | -0.2% | England (städtische/vorstädtische Gebiete) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Schienenwaggon-Slots an wichtigen Terminals
Gemeinsam genutzte Strecken mit dem Personenverkehr und jahrzehntealte Verladeanlagen bedeuten, dass Chemikalienzüge häufig optimale Abfahrtsfenster verpassen. Die daraus resultierenden Rückstaus drängen Verlader zu mehr Straßentransporten, was die Kosten und den CO₂-Fußabdruck erhöht. Digitale Zuteilungstools, die Slot-Anfragen mehrerer Betreiber bündeln, haben die Schienenauslastung geringfügig verbessert, doch bleibt eine strukturelle Lücke bestehen, bis neue Abstellgleise gebaut werden. Zukunftsorientierte Anbieter kombinieren die Schiene für den Fernverkehr mit der Straße für die letzte Meile, um Emissionen zu reduzieren und gleichzeitig Fahrpläne glaubwürdig zu halten. Trotz Gegenmaßnahmen mindert die Einschränkung die potenzielle CAGR des britischen Marktes für chemische Logistik um 0,5 Prozentpunkte.
Fahrermangel für ADR-Klasse 8 & 6.1
Ein Defizit von 24 % an qualifizierten Fahrern verlängert die Buchungsvorlaufzeiten durchschnittlich um 3,5 Tage. Ein alternder Bewerberkreis stellt ein Nachfolgerisiko dar, da 42 % der Lizenzinhaber über 50 Jahre alt sind. Interne Akademien und simulatorbasierte Programme haben die Zertifizierungszyklen um 30 % verkürzt, doch Lohnzuschläge von 18 % belasten die Spediteurmargen. Unternehmen mit der besten Mitarbeiterbindung kombinieren Gehaltserhöhungen mit klaren Karrierewegen in den Bereichen Flottensicherheit oder Ausbildung. Dennoch zieht der Mangel das Basiswachstum des britischen Marktes für chemische Logistik um 0,4 Prozentpunkte nach unten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Multimodale Integration verändert die Transportdominanz
Transport entfiel im Jahr 2025 auf 66,20 % des britischen Marktes für chemische Logistik, eine Position, die durch den Straßenverkehr untermauert wird, der mehr als 70 % der Volumina transportiert. Lagerung, Distribution und Bestandsmanagement ist die am schnellsten wachsende Kategorie, die mit einer CAGR von 5,34 % expandiert und ihren Anteil an der Marktgröße des britischen Marktes für chemische Logistik stetig erhöht. Digital orchestriertes Cross-Docking, temperatursegmentierte Lagerfelder und COMAH-konforme Inertgaslagerung wandeln Lagerhäuser in margenstarke Servicezentren um.
Integrierte Dienstleistungsverträge verwischen daher die Grenzen zwischen Spedition und Lagerung. Betreiber wie Bertschi betreiben Inlanddepots, die Schienenanschlüsse in Tank-Container-Yards integrieren und Fernstreckendekarbonisierung mit Just-in-Time-Bestandsführung kombinieren. Das Modell reduziert Handlingsschritte und beinhaltet Mehrwertdienste wie das Mischen. Infolgedessen wird der Transportanteil trotz absolutem Wachstum moderater werden, während Lagerung und „sonstige Dienstleistungen” wie Zoll- und Regulierungsberatung mehr Umsatz im britischen Markt für chemische Logistik erzielen.
Notiz: Segmentanteile aller einzelnen Segmente nach Berichtkauf verfügbar
Nach Endnutzerbranche: Pharmazeutisches Segment übertrifft traditionelle Marktführer
Öl & Gas hielt im Jahr 2025 einen Anteil von 30,40 % am britischen Markt für chemische Logistik, doch die Aussichten des Segments werden durch Energiewende-Dynamiken und Effizienzmaßnahmen der Raffinerien gedämpft. Pharmazeutika hingegen werden mit einer CAGR von 6,68 % wachsen, unterstützt durch anhaltend hohe F&E-Ausgaben und strenge Temperaturanforderungen für Wirkstoffe. Temperaturvalidierte Verpackungen in den Bereichen Umgebungstemperatur, Kühlung, Tiefkühlung und Kryokonservierung sind nun Standard für die pharmazeutische Lieferkette.
Zweitrangige Branchen wie Kosmetik und Spezialchemikalien sind stark auf flexible Kleinmengenlieferungen angewiesen, die auf schnelle Formulierungswechsel abgestimmt sind. Logistikanbieter differenzieren sich durch GMP-Compliance und Chargenrückverfolgbarkeit statt durch reine Gefahrgutverwaltung. Zusammen lenken diese Veränderungen den britischen Markt für chemische Logistik in Richtung agilerer, qualitätsgesicherter Dienstleistungen. Öl- und Gasproduzenten reagieren, indem sie ADR-Tanklager für alternative Kraftstoffe und Kohlenstoffabscheidungs-Zwischenprodukte umwidmen und so die Anlagenauslastung aufrechterhalten, während der fossile Anteil am Durchsatz zurückgeht.
Nach Gefahrenklasse: Wachstum im nicht gefährlichen Segment übertrifft das traditionelle Segment
Gefahrgut repräsentierte im Jahr 2025 72,30 % des Durchsatzes und spiegelt das historische Erbe des britischen Marktes für chemische Logistik in den Bereichen Petrochemie und Ätzchemikalien wider. Nicht gefährliche Materialien werden jedoch voraussichtlich mit jährlich 7,21 % wachsen, da Spezialpharmaka, Lebensmittelzusatzstoffe und kosmetische Wirkstoffe zunehmen. Die Marktgröße des britischen Marktes für chemische Logistik im Zusammenhang mit Sendungen der Klasse 8 und Klasse 6.1 wird weiter wachsen, doch ihr proportionales Gewicht wird zurückgehen.
ADR 2025 überarbeitet Definitionen, erhöht die Dokumentationsanforderungen und die Schulungsintensität. Anbieter mit in Buchungsportalen und Fahrerassistenz-Tablets integrierten digitalen Regelwerken gewinnen Marktanteile durch drastische Reduzierung des Fehlerrisikos. Gleichzeitig profitieren nicht gefährliche Sendungen von vereinfachten Routen und milderen Verpackungsanforderungen, was die Margen leicht verbessert. Das Teilsegment Gefahrgut hat mit intelligenteren Verbund-IBCs und Predictive-Maintenance-Ventilsätzen reagiert, um Kostenlücken zu schließen und die Sicherheit zu verbessern.
Notiz: Segmentanteile aller einzelnen Segmente nach Berichtkauf verfügbar
Nach Temperaturkontrolle: Pharmazeutische Nachfrage treibt Wachstum im Kühlbereich
Nicht-temperaturkontrollierte Dienstleistungen hielten im Jahr 2025 einen Anteil von 60,40 %, aber Kühl- und Tiefkühlkorridore wachsen mit einer CAGR von 8,32 %, unterstützt durch die expandierende pharmazeutische Pipeline. Validierte 2–8 °C- und kontrollierte Raumtemperatur-Verpackungen verfügen nun über Einweg-Datenlogger und Echtzeit-GPS. Der Marktanteil des britischen Marktes für chemische Logistik im Zusammenhang mit Kühltransporten weitet sich daher aus, insbesondere rund um das „Goldene Dreieck”, das die F&E-Zentren Oxford-Cambridge-London verbindet.
Erfahrungen aus Produktionsanlagen fließen in die Distribution ein: Das aktive Heiz-/Kühlsystem von HRS Heat Exchangers, das die Kapselproduktionskühlung für Mayne Pharma von Stunden auf unter 60 Minuten reduziert, inspiriert mobile Behälterkühlanlagen. Nachhaltigkeitsinitiativen, darunter wiederverwendbare Phasenwechselbehälter und solarbetriebene Kühlfahrzeuge, verbinden Dekarbonisierungsziele mit Compliance-Anforderungen. Langfristig können Upgrades bei temperaturkontrollierten Dienstleistungen das Verderbnisrisiko verringern und den Markenwert in den Lieferketten der Biowissenschaften steigern.
Geografische Analyse
England erfasste im Jahr 2025 85,70 % des britischen Marktes für chemische Logistik, verankert durch ausgereifte Cluster im Nordosten, Nordwesten und Südosten. Die Netto-Null-Projekte in Teesside intensivieren die Nord-Süd-Flüsse von CO₂, Ammoniak und blauem Wasserstoff, während die Ausweitung der Ultra Low Emission Zone in London Spediteure zur Einführung emissionsarmer LKWs zwingt. Ostseehäfen verarbeiten steigende Volumina von Agrar-Chemikalien im Zusammenhang mit einer regionalen Wirtschaft, die bis 2035 voraussichtlich 220 Milliarden GBP (280,06 Millionen USD) erreichen wird. Anhaltende Schienenwaggon-Staus und Widerstand der Bevölkerung gegen Tanklager erfordern jedoch taktische Lagerhaltung und robutes multimodales Routing.
Schottland ist die am schnellsten wachsende Region mit einer CAGR von 5,82 %, da Offshore-Energieunternehmen auf Wasserstoff, CCS und schwimmende Windenergie umstellen. Logistiksynergien sind überzeugend: 60–80 % der Lieferkettenkompetenz aus Öl und Gas lässt sich direkt auf die Handhabung kohlenstoffarmer Chemikalien übertragen. Gerichtsentscheidungen zu Feldlizenzen unterstreichen die wachsende behördliche Aufsicht, doch öffentliche Förderungen und Cluster-Dekarbonisierungsinitiativen gleichen das politische Risiko aus. Neue ISO-Tank-Anlagen rund um Aberdeen und Grangemouth erschließen wiederkehrende Shuttleverkehre für Wasserstoffderivate.
Wales und Nordirland repräsentieren zusammen einen bescheidenen Anteil, spielen jedoch strategische Korridorrollen. Nordirlands Status als Doppelmarkt im Rahmen des Windsor-Rahmens erfordert agiles Dokumentenmanagement zur Abstimmung britischer und EU-REACH-Anmeldungen. Wales profitiert vom Tiefsee-Zugang und weniger strengen Planungsvorschriften, die Genehmigungen für Lagerzentren beschleunigen. Beide Regionen erhalten gezielte Fördermittel für digitale Infrastruktur, die darauf abzielen, die Ende-zu-Ende-Sendungstransparenz zu verbessern und ihre Relevanz innerhalb eines zunehmend vernetzten britischen Marktes für chemische Logistik zu festigen.
Regulatorisches Umfeld
Der Markt für Chemikalienlogistik im Vereinigten Königreich unterliegt einem mehrschichtigen Sicherheits- und Gefahrgutregime, das von der Health and Safety Executive (HSE) und dem Department for Transport (DfT) geleitet wird. Zu den zentralen Rahmenwerken zählen GB CLP (angelehnt an das UN GHS für Einstufung und Kennzeichnung) sowie die Carriage of Dangerous Goods and Use of Transportable Pressure Equipment Regulations 2009 (CDG09), die das ADR für den Straßentransport und das RID für den Schienentransport umsetzen. Betreiber müssen einen Gefahrgutbeauftragten (DGSA) ernennen und die ADR/RID-Sicherheitsvorschriften (Kapitel 1.10) für Gefahrgüter mit hohem Gefährdungspotenzial anwenden.
Eine Compliance-Änderung mit operativer Auswirkung sind die Chemicals (Health and Safety) (Amendment, Consequential and Transitional Provision) Regulations 2026, die am 21. Mai 2026 in Kraft treten und die Pflicht zur Meldung von Einstufung und Kennzeichnung an die HSE für auf dem GB-Markt bereitgestellte Stoffe aufheben. Auf Standort- und Lagerseite prägen Kontrollen zu Großunfallgefahren und verpackten gefährlichen Stoffen (einschließlich COMAH-Anforderungen und HSE-Leitlinien wie HSG71) die Depotgestaltung, Zonierung und Planungsergebnisse und beeinflussen, wo Tanklager, Zwischenlagerflächen und Cross-Dock-Einrichtungen erweitert werden können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Chemikalienlogistik im Vereinigten Königreich beginnt bei Chemikalienherstellern, Raffinerien sowie Pharma- und Spezialchemikalienherstellern, gefolgt von Verpackung und Vorbereitung (einschließlich IBC, Fässern und Tankcontainer-Vorbereitung). Anschließend folgt der Primärtransport und die Terminalabwicklung. Der Straßenverkehr dominiert die Durchführung und bewegt über 70 % der Chemikalienvolumina, während Schienen- und Seetransportabschnitte Massenflüssigkeiten und Import-Export-Ströme unterstützen, wo Tankterminals, Verladerampen und Hafenanbindung vorhanden sind. Wichtige Industriekorridore sind Humber und Teesside, wo multimodale Anbindung Lager- und Umschlagaktivitäten konzentriert.
Die Wertschöpfung konzentriert sich auf spezialisierte, compliance-intensive Tätigkeiten, mit ADR-Governance und Dokumentationskontrollen (einschließlich DGSA-Aufsicht), temperaturgeführter Handhabung für Pharmavorprodukte und COMAH-konformer Lagerhaltung für höher gefährliche Bestände. Der Mangel an ADR-qualifizierten LKW-Fahrern und der begrenzte Zugang zu Kesselwagen an wichtigen Terminals erhöhen die Bedeutung von Terminplanung, telematikgestützter Compliance und Anlagenverfügbarkeit (ISO-Tanks, Edelstahl-Straßentankwagen und konforme Depotkapazität) für die Zuverlässigkeit der Dienstleistungen und die Preisgestaltung.
Wettbewerbslandschaft
Der britische Markt für chemische Logistik weist eine moderate Konzentration auf. Suttons Group, Hoyer Group und Den Hartogh kontrollieren gemeinsam eine beträchtliche Flotte von Edelstahl-Straßentankwagen, ISO-Tanks und COMAH-geprüften Depots und ermöglichen so End-to-End-Lösungen für Gefahrgut. Suttons' Übernahme des britischen Massenchemikaliengeschäfts von DHL im Jahr 2024 erweiterte die Tanker-Anzahl und vertiefte den Fußabdruck in der Nähe von Raffinerien. Etablierte Anbieter differenzieren sich durch Anlagenbreite, ADR-Fahrerpools und proprietäre Compliance-Software, die das Risiko für Großverlader verringert.
Temperaturkontrollierte Spezialisten zielen inzwischen auf hochmargige Pharmaflüsse ab, indem sie GDP-zertifizierte 2–8 °C-Dienste und kryogene Trockeneis-Nachfüllungen anbieten. Digitale Start-ups nutzen Cloud-Buchungssysteme, um Leerfahrten zu bündeln, Leerkilometer zu reduzieren und die Emissionsintensität zu senken. Die globale ISO-Tank-Flotte überschritt im Januar 2025 882.000 Einheiten, was die Skalierbarkeit der Ausrüstung unterstreicht, von der britische Import-Export-Kreisläufe profitieren.
Nischenmöglichkeiten umfassen den dedizierten Wasserstofftransport und die -lagerung, wo sich Ausrüstungsstandards noch formen, sowie integrierte Zoll-plus-Lager-Pakete zur Navigation der divergierenden britischen und EU-REACH-Anforderungen. Die Wettbewerbsintensität wird sich voraussichtlich verschärfen, da allgemeine Drittlogistikanbieter in Spezialchemikalien-Nischen eindringen, während etablierte Marktteilnehmer in intelligente Tank-Telematik und Predictive Maintenance investieren, um Margen im britischen Markt für chemische Logistik zu verteidigen.
________________________________________
Marktführer der britischen chemischen Logistikbranche
-
DHL
-
Suttons Group
-
Hoyer Group
-
Den Hartogh Logistics
-
Dachser
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Divergierende Compliance-Anforderungen zwischen dem Vereinigten Königreich und der EU sowie strengere Gefahrgut-Governance drängen Verlader zu Betreibern, die Transport mit Dokumentation, Klassifizierung und Sicherheitskontrollen gemäß ADR/RID und CDG09 kombinieren. Die GB CLP-Änderung vom 21. Mai 2026, die die HSE-Meldepflicht für Einstufung und Kennzeichnung aufhebt, reduziert einen administrativen Schritt, erhöht jedoch die Bedeutung interner Governance und digitaler Workflows, um Stoffdaten über mehrere Kunden und Routen hinweg korrekt zu halten, insbesondere für Gefahrgüter mit hohem Gefährdungspotenzial, die die ADR-Sicherheitsvorschriften nach Kapitel 1.10 auslösen.
Der auffälligste operative Freiraum liegt dort, wo Kapazitäts- und Netzwerkbeschränkungen auf neue Nachfragezentren treffen. Mit Teesside verbundene kohlenstoffarme Chemikalienströme und wasserstoffbezogene Projekte erhöhen den Bedarf an ISO-Tank-Verfügbarkeit, konformer Zwischenlagerung und multimodaler Orchestrierung über Straße-, Schienen- und Hafenschnittstellen. Diese Richtung passt auch zum Fokus des UK Future of Freight Plan auf ein National Freight Network, um Engpässe über alle Verkehrsträger hinweg zu beheben. Grenz- und Kanalübergangseffizienz ist ein weiterer Hebel für Chemikalien und benachbarte regulierte Frachtgüter, unterstützt durch Regierungsarbeit an einem SPS-Abkommen (Sanitary and Phytosanitary) Mitte 2027 zur Reduzierung grenzbedingter Verzögerungen und Betriebskosten, was den Wert von Zoll-plus-Lagerungspaketen und digital verwalteten Vorabfreigabeprozessen für zeit- und temperatursensible Sendungen erhöht.
Aktuelle Branchenentwicklungen
- Juli 2026: Die HOYER Group meldete eine verbesserte Nachhaltigkeitsleistung mit einem EcoVadis-Gold-Medal-Score von 83 und SQAS-Werten von über 90 in den Bereichen Straßen-, Intermodal- und Gaslogistik. Die starken ESG-Kennzahlen stärken die Wettbewerbsposition bei Kunden und Aufsichtsbehörden.
- Mai 2026: Die HOYER Group präsentierte auf der CHEMUK 2026 in Birmingham Flüssiglogistiklösungen für die Chemie- und Lebensmittelindustrie. Die Ausstellung demonstriert End-to-End-Fähigkeiten und marktorientierte Innovation, was die Markenbekanntheit und die Nachfragegenerierung für Premium-Flüssiglogistikdienste im Vereinigten Königreich stärkt.
- Januar 2026: Die Suttons Group empfing die Führung von Stolt-Nielsen im Depot Widnes, um die Betriebe nach der Übernahme zu integrieren. Marktkonsolidierung ermöglicht größere ISO-Tank- und Intermodalkapazität. Beschleunigt Integrationsvorteile und Kapazitätsausweitung nach der Übernahme und beeinflusst die Dynamik der Chemikalienlogistik im Vereinigten Königreich.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst kostenpflichtige Logistikdienstleistungen für den Transport, die Lagerung und den Umschlag von Chemieprodukten im Vereinigten Königreich gemäß den einschlägigen Sicherheits- und Handhabungsvorschriften, gemessen am Umsatz, den Logistikdienstleister von Chemiekunden erzielen.
Ausschlüsse aus dem Geltungsbereich: Eigenlogistik von Chemieproduzenten, reiner Geräteverkauf sowie eigenständige Paket- und Kurierdienste, die nicht auf die Einhaltung chemischer Vorschriften ausgelegt sind, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Dienstleistung
- Transport
- Straße
- Schiene
- See/Ozean
- Luft
- Lagerung, Distribution & Bestandsmanagement
- Sonstige Dienstleistungen
- Transport
- Nach Endnutzerbranche
- Pharmazeutika
- Kosmetik & Körperpflege
- Öl & Gas
- Spezialchemikalien
- Sonstige Endnutzer
- Nach Gefahrenklasse
- Gefahrstoffe
- Nicht gefährliche Chemikalien
- Nach Temperaturkontrolle
- Temperaturkontrolliert (Gekühlt/Beheizt)
- Nicht temperaturkontrolliert
- Nach Geografie
- England
- Schottland
- Wales
- Nordirland
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung dient dazu, die Marktgrenzen festzulegen und erste Überprüfungen von Nachfrage, Angebot und Compliance-Anforderungen durchzuführen. Dabei werden hauptsächlich britische Handels- und Sicherheitsreferenzen herangezogen, wie etwa die Leitlinien des Department for Transport zu Gefahrgütern, Veröffentlichungen der Health and Safety Executive sowie Branchenoutputindikatoren des Office for National Statistics. Für Signale zu Handelsströmen und Flussrichtungen werden zudem britische Handelsstatistiken, Hafen- und Schifffahrtsmeldungen sowie einschlägiges Verbandsmaterial wie das der Chemical Industries Association verwendet.
Um diese Signale in ein größenreifes Modell zu überführen, werden öffentliche Unternehmensberichte, Investorenpräsentationen und seriöse Pressemitteilungen für Preis- und Betriebskontext genutzt. Anschließend werden gezielte Überprüfungen mithilfe kostenpflichtiger Abonnements für Unternehmensfinanzdaten, sendungsgenaue Import- und Exportprüfungen sowie Patentrecherchen durchgeführt, wenn neue Handhabungslösungen den Dienstleistungsmix verändern. Die Liste der Sekundärquellen ist illustrativ und nicht erschöpfend, da für Datenerhebung, Validierung und Klärung zahlreiche weitere Quellen herangezogen werden.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um das zu überprüfen, was Sekundärquellen nicht vollständig abbilden können – insbesondere den Anteil chemikalienspezifischer Umsätze innerhalb breiterer Transport- und Lagerverträge. Gespräche werden mit Betreibern, Chemieversandern, Standortlogistikteams sowie Compliance- und Sicherheitsspezialisten geführt, wobei die Diskussion auf Streckenstruktur, Vertragsbedingungen und die Veränderung des ADR-Handhabungsbedarfs in ganz Großbritannien ausgerichtet ist.
Was in Interviews typischerweise geklärt wird, umfasst Service-Attach-Raten (wertschöpfende Handhabung und Compliance), den Preisaufschlag für Gefahrgut- und temperaturgeführte Transporte sowie die tatsächlich bindenden Kapazitätsgrenzen in Häfen, Terminals und Depotnetzen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 36 % | Führungskräfte (CXOs): 17 % |
| Mittlere Ebene: 44 % | Bereichs-/Abteilungsleiter: 34 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 49 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion des Nachfragepools für chemische Logistik auf Basis von Signalen zur britischen Chemieproduktion, der Richtung von Handels- und Hafenströmen sowie des praktischen Anteils dieser Ströme, der eine konforme Lagerung und einen konformen Transport erfordert (einschließlich Gefahrguthandhabung). Sobald dieser Nachfragepool gebildet ist, wird er mithilfe von Dienstleistungsmix-Gewichtungen und Preismarkern in einen Wert umgerechnet, die die für Chemikalien genutzten Straßen-, Schienen-, See- und Lageraktivitäten widerspiegeln.
Die Gesamtwerte werden anschließend durch selektive Bottom-up-Näherungen plausibilisiert, die realistisch zu erstellen sind – etwa durch Aggregation einer Stichprobe von Logistikbetreibern mit britischer Präsenz, Kanalprüfungen zu typischen Preisspannen pro Tonne und pro Fahrt für ADR-konforme Transporte sowie Plausibilitätsprüfungen anhand der Lagerkapazitätsauslastung in Chemieclustern. Wenn eine Umsatzaufteilung eines Anbieters nicht offengelegt wird, wird die Lücke durch interviewgestützte Allokationsschlüssel und Gegenprüfungen anhand bekannter Endverbrauchsintensitätsmuster geschlossen (beispielsweise höhere Handhabungsanforderungen für gefährliche und temperaturgeführte Mengen).
Die Prognose wird mittels Szenarioanalyse durchgeführt, die durch trendgebundene Treiber unterstützt wird. Der Variablensatz wird klein genug gehalten, um erklärbar und wiederholbar zu sein. Gängige Eingaben umfassen den Schwung der Chemieproduktion, Import- und Exportvolumina, Kraftstoff- und Arbeitskostendruck, die Intensität der regulatorischen Compliance (Verfügbarkeit von Schulungen und Zertifizierungen) sowie den Anteil höherwertiger Dienstleistungen wie Temperaturkontrolle und Handhabung verpackter Gefahrgüter.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültige Zahl nicht von einem einzigen Datenstrom abhängt. Modelloutputs werden mit unabhängigen Signalen verglichen, wie veröffentlichten Handelsmustern, Hafendurchsatzkontext und offengelegten Logistikunsatzmixen. Anschließend werden Unterschiede so lange überprüft, bis die Treiber nachvollziehbar sind. Wenn eine Annahme einen ungewöhnlichen Sprung erzeugt, überprüft das Team die Eingabereihe erneut und nimmt bei wesentlicher Abweichung erneut Kontakt zu den Quellen auf.
Vor der Freigabe wird das Modell schrittweise überprüft, beginnend mit einem analytischen Peer-Review und abschließend einem finalen Logikdurchlauf, der Geltungsbereichsgrenzen und Einheitenumrechnungen erneut testet. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse Kosten, Compliance-Anforderungen oder die Chemieproduktions- und Handelsbedingungen beeinflussen. Unmittelbar vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Marktgröße für chemische Logistik im Vereinigten Königreich von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für chemische Logistik im Vereinigten Königreich können unterschiedlich aussehen, selbst wenn dieselbe Bezeichnung verwendet wird, da die Dienstleistungsgrenze, die einbezogenen Chemieströme und die Preisbasis nicht immer übereinstimmen. Einige Schätzungen stützen sich stärker auf breite Logistikumsätze, während andere von Chemienachfragesignalen ausgehen und dann den Logistikwert mithilfe dienstleistungsspezifischer Preislogik hinzufügen.
Die Richtung britischer Handelsströme, Indikatoren für die Chemieproduktion sowie interviewbestätigte Vertragsaufschläge für ADR-konforme Transporte sind die Prüfgrößen, die die Schätzung von Mordor Intelligence an chemikalienspezifischen Logistikumsätzen ausrichten – und nicht an breiteren Gefahrgutfrachten oder allgemeinen Kontraktlogistikumsätzen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,58 Mrd. USD (2025) | |
| Branchenverband A | 6,40 Mrd. USD (2025) | Schließt häufig wertschöpfende Handhabungs- und Compliance-gesteuerte Lagerprämien aus, was den chemikalienspezifischen Aufwand in regulierter Lagerung und Spezialtransport unterschätzen kann. |
| Fachzeitschrift B | 3,36 Mrd. USD (2023) | Erfasst Gefahrgutlogistik in breitem Umfang und kann an einer engeren Definition verankert sein, die nicht-gefährliche Chemieströme und chemikaliendedizierte Lagerumsätze nicht vollständig abbildet. |
Die Streuung erklärt sich hauptsächlich dadurch, wie viel chemikaliendedizierte Lagerung, Compliance-Dienstleistungen und nicht-gefährliche Chemiebewegungen berücksichtigt werden, zuzüglich des verwendeten Jahres und der Preisbasis für die Umrechnung in USD. Unser Ansatz bleibt nachvollziehbar, da jeder Schritt mit beobachtbaren Nachfragesignalen verknüpft und anschließend durch Rückmeldungen von Betreibern und Versendern verifiziert wird, bevor Prognosenannahmen festgelegt werden.
Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des britischen Marktes für chemische Logistik?
Er beläuft sich im Jahr 2026 auf 7,93 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 9,94 Milliarden USD erreichen.
Welches Dienstleistungssegment hat den größten Marktanteil?
Transport führt mit 66,20 % des Umsatzes im Jahr 2025, gestützt durch umfangreiche Straßentankerflotten.
Warum ist Schottland die am schnellsten wachsende Region?
Großangelegte Investitionen in Wasserstoff und Kohlenstoffabscheidung steigern die Nachfrage nach spezialisierter Logistik und treiben eine CAGR von 5,82 % bis 2031 an.
Wie wirken sich die ADR-2025-Vorschriften auf die Logistik aus?
Neue digitale Compliance-Plattformen reduzieren Dokumentationsfehler und beschleunigen die Abwicklung, was die Flottenauslastung um bis zu 8 % verbessert.
Was ist die größte Herausforderung für britische Betreiber der chemischen Logistik?
Ein Mangel von 24 % an ADR-zertifizierten Fahrern verlängert die Buchungsvorlaufzeiten und belastet die Betriebskosten.
Wo liegen die größten Wachstumschancen?
Temperaturkontrollierte Pharmaflüsse und aufkommende Wasserstofftransportkorridore bieten das höchste Wachstums- und Margenpotenzial.