
Größe und Marktanteil des indischen Marktes für Ultraschallgeräte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 286.06 Millionen US-Dollar |
| Marktgröße (2027) | 301.63 Millionen US-Dollar |
| Marktgröße (2032) | 393.10 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.44 % |
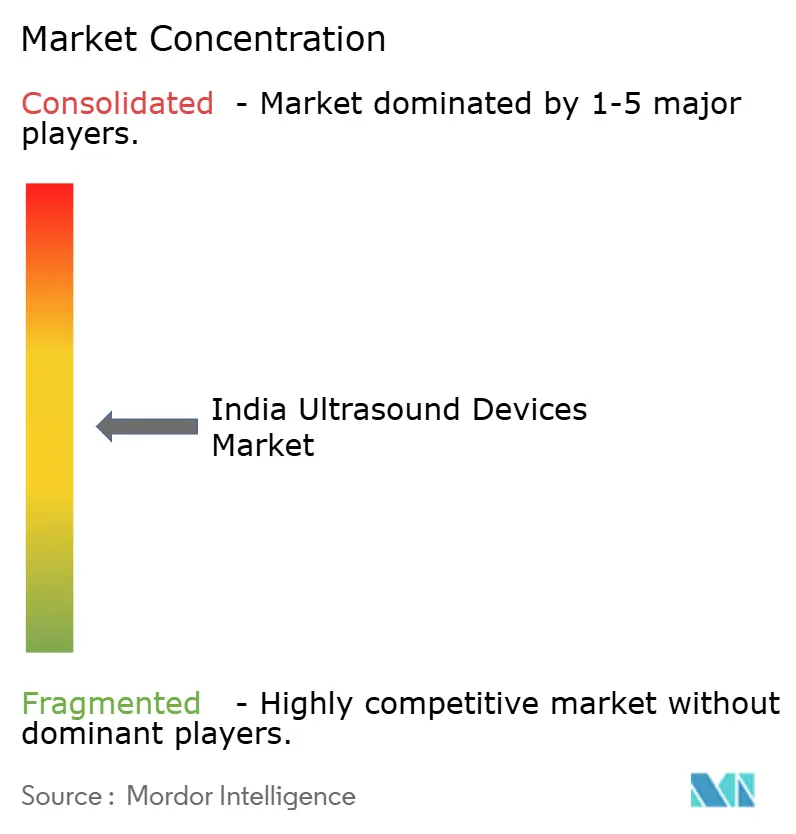
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Marktes für Ultraschallgeräte von Mordor Intelligence
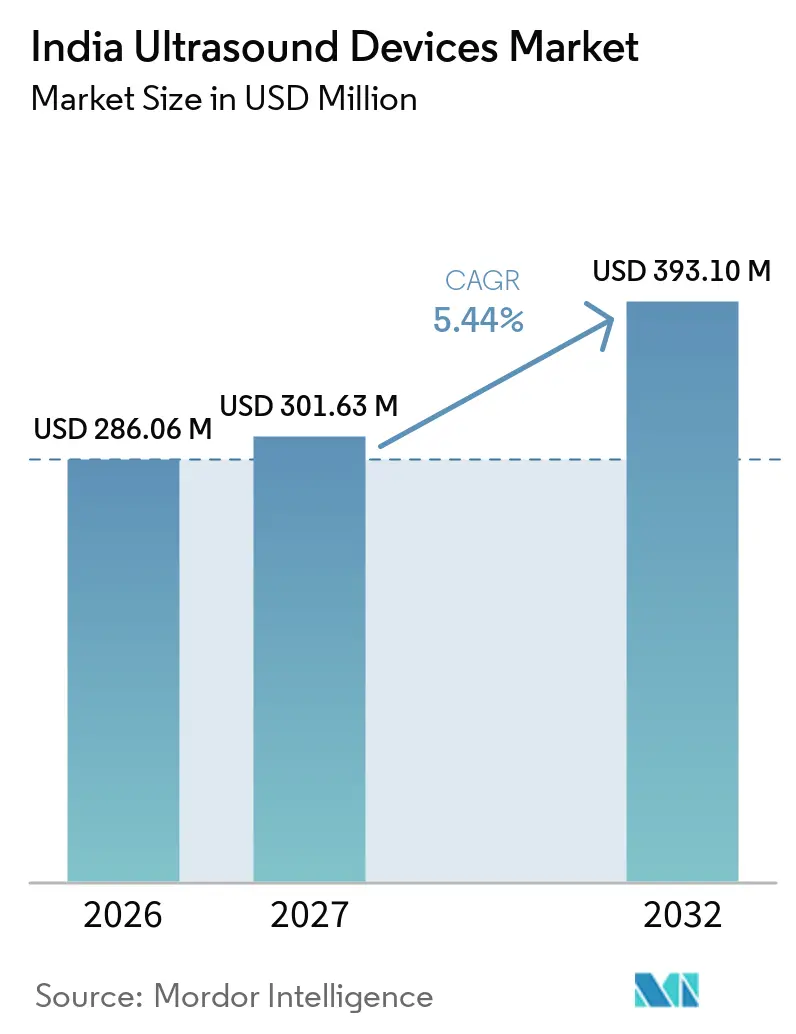
Die Größe des indischen Marktes für Ultraschallgeräte wurde im Jahr 2026 auf 286,06 Millionen USD geschätzt und soll von 301,63 Millionen USD im Jahr 2027 auf 393,10 Millionen USD bis 2032 wachsen, bei einer CAGR von 5,44 % während des Prognosezeitraums (2027–2032).
Zunehmende Vorschriften zur Früherkennung chronischer Krankheiten, staatliche Anreize für die lokale Produktion und die rasche Einführung von Point-of-Care-Bildgebung tragen gemeinsam zur Expansion des indischen Marktes für Ultraschallgeräte bei. Multinationale Anbieter beschleunigen die Lokalisierung durch erhebliche Kapitalzusagen, während einheimische Hersteller das Produktionsgebundene Anreizprogramm nutzen, um Kompetenzlücken zu schließen. Tragbare Systeme gewinnen an Bedeutung, da 5G-Konnektivität und Telemedizin-Plattformen die Diagnostik in unterversorgte Bezirke ausdehnen; dennoch bremsen strenge CDSCO-Zulassungsanforderungen und Fachkräftemangel das kurzfristige Wachstum. Insgesamt profitiert der indische Markt für Ultraschallgeräte weiterhin von politisch unterstützten Infrastrukturausgaben, die die öffentliche und private Beschaffung in Städten der ersten und zweiten Kategorie ankurbeln.
Wichtigste Erkenntnisse des Berichts
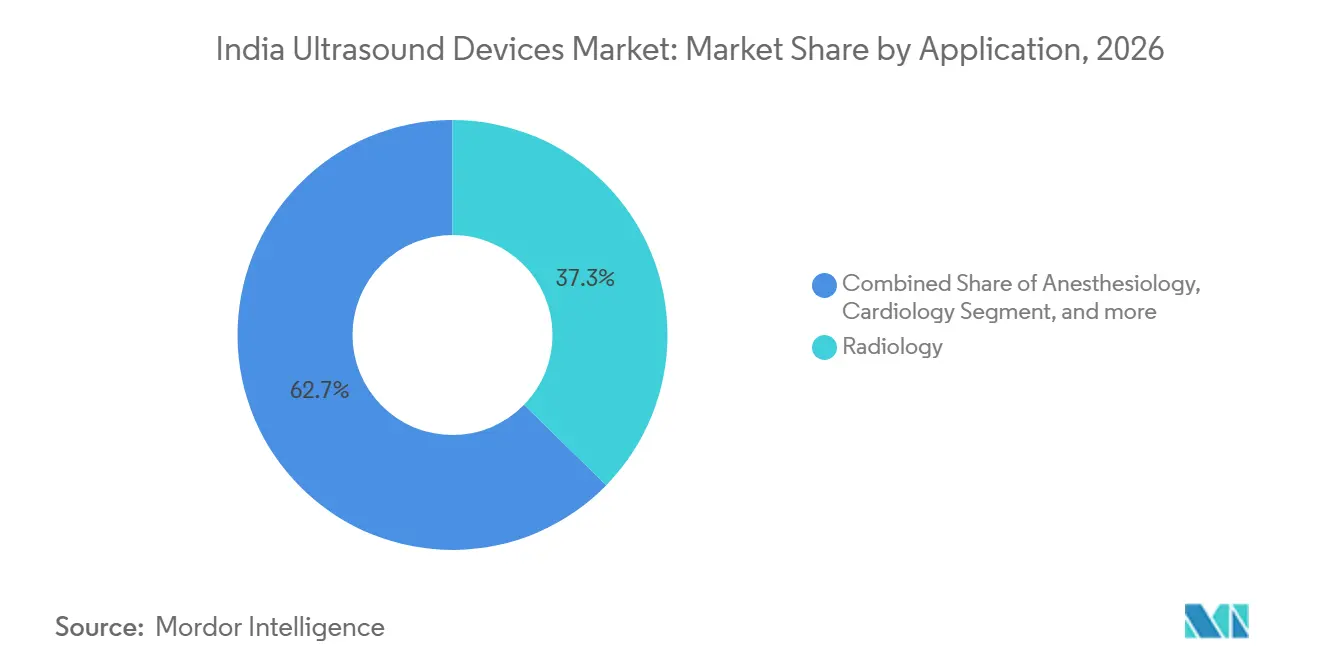
- Nach Anwendung führte die Radiologie mit einem Anteil von 37,31 % am indischen Markt für Ultraschallgeräte im Jahr 2026, während die Intensivmedizin mit einer CAGR von 5,75 % bis 2032 das stärkste Wachstum verzeichnete.
- Nach Technologie hielten 3D- und 4D-Systeme im Jahr 2026 einen Anteil von 43,95 % am Marktvolumen für indische Ultraschallgeräte; hochintensiver fokussierter Ultraschall wird voraussichtlich mit einer CAGR von 6,42 % über den Zeitraum 2027–2032 wachsen.
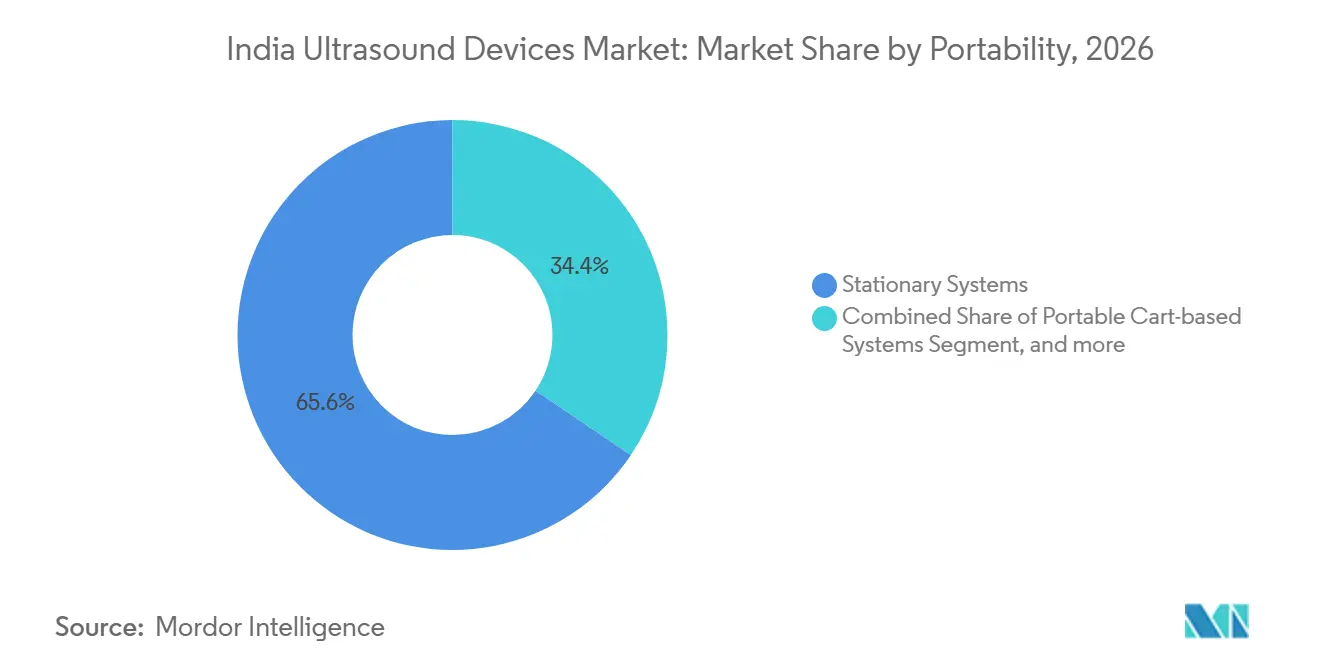
- Nach Tragbarkeit hatten stationäre Systeme im Jahr 2026 einen Anteil von 65,58 % am indischen Markt für Ultraschallgeräte, während Handheld-/Taschengeräte mit einer CAGR von 7,63 % bis 2032 zulegen.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Anteil von 52,34 % am indischen Markt für Ultraschallgeräte, während ambulante chirurgische Zentren im Prognosezeitraum (2027–2032) voraussichtlich mit einer CAGR von 8,31 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Auswirkungsanalysetabelle der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch chronische Krankheiten | +1.2% | National, stärker in städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Wachsendes Bewusstsein für Früherkennung von Krankheiten | +0.9% | Süd- und Westindien | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von tragbarem und Point-of-Care-Ultraschall | +1.1% | Ländliche und halbstädtische Gebiete, Schwerpunkt Nordostindien | Mittelfristig (2–4 Jahre) |
| Staatliche Gesundheitsinitiativen | +0.8% | National, unterversorgte Regionen | Langfristig (≥ 4 Jahre) |
| Lokale Fertigung und Produktinnovation | +0.7% | Karnataka, Tamil Nadu, Gujarat | Langfristig (≥ 4 Jahre) |
| Telemedizin und Fernzugang zu Ultraschall | +0.6% | Ländliches Nordost- und Zentralindien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch chronische Krankheiten
Jeder vierte indische Erwachsene, der 2025 in Apollo Hospitals untersucht wurde, litt an Bluthochdruck, und nahezu der gleiche Anteil war diabetisch, was eine stille Epidemie unterstreicht, die Ultraschall von der episodischen Diagnostik zur routinemäßigen Gemeinschaftsvorsorge befördert.[1] NPCDCS-Kliniken sind nun in jedem Bundesstaat tätig und integrieren Ultraschall in standardisierte Protokolle in Primärzentren.[2] Die Finanzierung der Präventivversorgung im Rahmen von Ayushman Bharat verankert eine strukturierte Erstattung, während das Onkologie-KI-System des AIIMS Delhi, das auf 500.000 Bildern trainiert wurde, exemplarisch zeigt, wie künstliche Intelligenz die Bildinterpretation verbessert und Fachkräftemangel abmildert. Der kombinierte Effekt ist ein nachhaltiges Volumenwachstum für tragbare Geräte, die städtische Außendienstkampagnen und ländliche Gesundheitszentren erreichen.
Wachsendes Bewusstsein für Früherkennung von Krankheiten
Die Telemedizin-Plattform eSanjeevani hat seit 2021 340 Millionen Patienten betreut, Bildgebungsüberweisungen in die virtuelle Primärversorgung integriert und die Nachfrage nach Systemen stimuliert, die Scans direkt in Cloud-Archive hochladen.[3] Die 95 % genaue KI für das Karpaltunnelsyndrom des Aster CMI Hospital veranschaulicht die spezialisierte Ultraschallausweitung über die Geburtshilfe hinaus. Das SMART DROP-Protokoll zur diabetischen Retinopathie in Hyderabad beweist, wie strukturiertes Screening zu einer höheren Gerätenutzung in Diabeteskliniken führt. Die Erstattung durch Ayushman Bharat beseitigt Preishürden und ermöglicht es Einrichtungen, Mittelklasse-Scanner ohne Verzögerung des ROI einzusetzen, wodurch der indische Markt für Ultraschallgeräte beschleunigt wird.
Ausweitung von tragbarem und Point-of-Care-Ultraschall
Forschungen der Universität Cambridge identifizierten kulturelle und schulungsbezogene Barrieren, die die Einführung von POCUS hemmen, doch diese Einschränkungen verdeutlichen lukrative Nischen für Anbieter, die Ferncoaching und KI-gestützte Arbeitsabläufe bündeln. Siemens Healthineers' ACUSON Maple, vorgestellt auf der AOCR 2025, kombiniert Batteriebetrieb, 5G-Uplink und KI-Triage, um sowohl städtische Intensivstationen als auch Dorfgesundheitslager zu bedienen. Smartphone-gekoppelte Handgeräte von Clarius Mobile Health erweitern die Bildgebung auf Kliniken ohne Platz für Wagen oder Dreiphasenstrom und verbreitern die Reichweite unter 25 Millionen Klinikern weltweit. Fujifilm SonoSites neues Software-Zentrum in Noida stärkt den lokalen Support und beschleunigt Indien-spezifische Firmware-Iterationen.
Staatliche Gesundheitsinitiativen
Der Unionshaushalt 2025 erhöhte die Gesundheitsausgaben um 9,46 % auf INR 95.957,87 Crore, finanziert Diagnostik in Gesundheits- und Wellnesszentren und subventioniert Systemkäufe durch Bezirkskrankenhäuser. Der produktionsgebundene Anreizpool von 400 Millionen USD kompensiert Investitionskosten für Ultraschallbaugruppen, die 50 % Inlandswertanteile erfüllen. Medizingeräte-Parks in Himachal Pradesh und Tamil Nadu bieten gemeinsame Versorgungseinrichtungen, die den Overhead für Anbieter senken, die die Nachfrage des indischen Marktes für Ultraschallgeräte bedienen. Die Nationale Medizingeräte-Politik 2023 zielt auf eine inländische Produktion von 50 Milliarden USD bis 2030 ab und schafft langfristige Planungssicherheit für Komponentenlieferanten.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Strenges regulatorisches Umfeld | -0.8% | National, stärker bei Importen | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Fachkräften | -0.6% | Ländliche und halbstädtische Gebiete | Langfristig (≥ 4 Jahre) |
| Hohe Kosten für fortschrittliche Systeme | -0.7% | Städte der zweiten und dritten Kategorie sowie ländliche Gebiete | Mittelfristig (2–4 Jahre) |
| Infrastrukturlücken in ländlichen Gebieten | -0.5% | Zentral- und Nordostindien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenges regulatorisches Umfeld
Die CDSCO stoppte im April 2024 den Import aufgearbeiteter High-End-Geräte mit Verweis auf Sicherheitsbedenken, und ihre langwierigen MD-15-Zulassungen veranlassten mehrere OEMs, die Montage nach Vietnam zu verlagern, was die Produktauffrischungszyklen in Indien verzögerte. Obwohl das nationale Single-Window-System darauf abzielt, die Prüfzeiten zu verkürzen, bleiben die Compliance-Kosten für Start-ups hoch. Der Marketingkodex 2024 schränkt aggressive Werbung weiter ein, verspricht jedoch langfristig ein höheres Käufervertrauen.
Mangel an qualifizierten Fachkräften
Nur ein ausgebildeter Sonograf pro 65.000 Einwohner versorgt ländliche Cluster, was die praktische Nutzung nach der Anlieferung von Geräten einschränkt. Neue medizinische Hochschulen werden die Absolventenzahl bis 2028 verdoppeln, doch kurzfristige Engpässe bestehen weiterhin. GE HealthCare und NVIDIAs autonomer Scan-Prototyp kann Sonden automatisch positionieren und so die Abhängigkeit vom Bediener verringern, während eSanjeevani Fernkonsultationsebenen bietet, die Qualifikationslücken teilweise abdecken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Intensivmedizin erweitert die Point-of-Care-EinführungDie Radiologie verankerte im Jahr 2026 einen Marktanteil von 37,31 % am indischen Markt für Ultraschallgeräte, da Tertiärkrankenhäuser umfassende abdominale, geburtshilfliche und vaskuläre Untersuchungen in zentralisierten Bildgebungseinheiten durchführten. Die Intensivmedizin verzeichnete die höchste CAGR von 5,75 %, angetrieben durch Traumaprotokolle, die eine Bettseitenechokardiographie innerhalb von 5 Minuten nach der Aufnahme erfordern, sowie durch das Wachstum des Marktvolumens für indische Ultraschallgeräte in Notaufnahmen. Tragbare Sonden in Verbindung mit KI-gestützter Entscheidungsunterstützung steigern den Durchsatz bei Intensivstationsrunden und bei Herzstillstandseinsätzen. Die Gynäkologie/Geburtshilfe hält ein zweistelliges Volumen aufrecht, da die Senkung der Müttersterblichkeit ein politisches Ziel bleibt, während die muskuloskelettale Bildgebung durch Sportverletztenkliniken an Bedeutung gewinnt, die schnelle Sehnenbeurteilungen schätzen.
Die Kardiologie erweitert ihren Anteil durch KI-gestütztes Speckle-Tracking, das die Berechnung der Ejektionsfraktion standardisiert, und die Urologie nutzt Ultraschallführung für minimal-invasive Steinentfernung. Die zunehmende diabetische Vaskulopathie treibt das Wachstum im Gefäßsegment voran, unterstützt durch die Integration von Handheld-Doppler. Einheitliche Mehranwendungskonsolen, wie GE's Versana Premier, ermöglichen es kleineren Krankenhäusern, sieben Fachgebiete mit einem einzigen Kauf abzudecken, was die Investitionskosten senkt und gleichzeitig das Leistungsangebot erweitert.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich
Nach Technologie:
3D und 4D behalten die Führung inmitten KI-gestützter Upgrades3D- und 4D-Plattformen hielten im Jahr 2026 einen Anteil von 43,95 % am indischen Markt für Ultraschallgeräte und wurden für geburtshilfliche Bindungsuntersuchungen und chirurgische Planungsklarheit bevorzugt. Das Marktvolumen für indische Ultraschallgeräte für diese Systeme profitiert von KI-Plug-ins, die fetale Anomaliescans auf unter 90 Sekunden verkürzen. Hochintensiver fokussierter Ultraschall verzeichnet eine CAGR von 6,42 %, da nicht-invasive Leber- und Prostata-Therapien eine breitere Erstattung erhalten und spezialisierte Ausbildungszentren zunehmen. Herkömmliche 2D-Scanner bleiben in Primärversorgungszentren mit knappen Budgets bestehen, während Farbdoppler in der Kardiologie und bei peripheren Arterienuntersuchungen Fortschritte macht. GE HealthCares Übernahme von Intelligent Ultrasound für 51 Millionen USD hat ScanNav Assist in den Arbeitsablauf integriert und verdeutlicht, dass der Wettbewerb auf KI-orientierte Differenzierungsmerkmale setzt.
Tragbare „andere Technologien” umfassen Smartphone-Konnektivität und Edge-KI-Läsionserkennung und erweitern die Reichweite dort, wo Radiologen knapp sind. GE und NVIDIAs selbstnavigierender Prototyp bildet die Grundlage für eine Zukunft, in der unerfahrene Anwender diagnostisch verwertbare Bilder aufnehmen können, was den Engpass beim qualifizierten Fachpersonal im gesamten indischen Markt für Ultraschallgeräte entschärft.
Nach Tragbarkeit:
Dynamik bei Handgeräten schließt VersorgungslückenStationäre Systeme erzielten 65,58 % der Einnahmen im Jahr 2026 und unterstützen anspruchsvolle Untersuchungen, die hohe Leistung und den Wechsel zwischen mehreren Sonden erfordern. Das Marktvolumen für indische Ultraschallgeräte bei Handheld-/Taschengeräten wächst jährlich um 7,63 %, da Bezirkskrankenhäuser diese in Außendienst-Fahrzeugen und Gemeindegesundheitscamps einsetzen. Wagenbasierte Systeme verbinden Vielseitigkeit und Mobilität in Operationssälen und Entbindungsstationen. Handheld-Hersteller wie Clarius nutzen die Allgegenwart von Smartphones und verkaufen Sonden, die unter 200 Gramm wiegen und dennoch DICOM über 5G übertragen – ideal für Tele-Überwachungsabläufe im indischen Markt für Ultraschallgeräte.
Siemens' ACUSON Maple ist mit robusten Gehäusen und langlebigen Akkus ausgestattet, um intermittierenden Stromausfällen im ländlichen Südasien standzuhalten. Die regulatorische Kontrolle entspricht der von stationären Konsolen, was Hersteller dazu zwingt, Sicherheitsvorkehrungen auf Hardwareebene zu integrieren. KI-Diagnosemodule, die in Handheld-Geräte integriert sind, stärken das Untersuchungsvertrauen und festigen ihre Rolle als Erstuntersuchungswerkzeuge in der Triage, Geburtshilfe und muskuloskelettalen Kliniken.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich
Nach Endnutzer:
Ambulante Zentren wachsen im ambulanten Zeitalter starkKrankenhäuser sicherten sich im Jahr 2026 einen Anteil von 52,34 %, da Spitzeninstitutionen Premium-Scanner mit Elastographie- und kontrastmittelverstärkten Modi erwerben. Ambulante chirurgische Zentren verzeichnen eine CAGR von 8,31 %, was die Präferenz der Kostenträger für tagesklinische Eingriffe widerspiegelt, die die Behandlungskosten in der indischen Ultraschallgeräteindustrie senken. Diagnostische Bildgebungszentren behalten ihre Relevanz, indem sie Massenuntersuchungsverträge mit Versicherern und Unternehmen anbieten. Telemedizin-Hubs, Unternehmenskliniken und kommunale Gesundheitszentren entstehen als „andere Endnutzer” und nehmen tragbare Systeme auf, die mit der nationalen Plattform von eSanjeevani verbunden sind.
Die Abdeckung durch Ayushman Bharat für ultraschallgeführte Biopsien steigert den Durchsatz in kleinen ambulanten Einrichtungen und reduziert Überweisungsverluste. GE's Voluson Expert-Aktualisierung beschleunigt den geburtshilflichen Durchsatz in hochvolumigen ambulanten Geburtshilfeketten und unterstützt die Einnahmendiversifizierung. KI-gestützte automatische Messpakete auf mittelklassigen Konsolen verkürzen die Untersuchungsabwicklung und schaffen strategischen Mehrwert für die Marktdurchdringung im indischen Markt für Ultraschallgeräte.
Geografische Analyse
Südindien führt bei der Einführung aufgrund von Fertigungsclustern in Karnataka und Tamil Nadu, wo Trivitron neun Fabriken betreibt und Siemens die AOCR-2025-Ausstellung veranstaltete. Westindien folgt, gestärkt durch Maharashtras weitreichende Krankenhausnetzwerke und Gujarats Ökosystem für elektronische Komponenten, einschließlich einer Halbleiterfabrik im Wert von 2,7 Milliarden USD, die eine inländische Versorgung mit Wandlerchips verspricht. Nordindien nutzt die politische Nähe, wobei AIIMS Indiens erstes einheimisches MRT installiert und fortschrittliche Ultraschall-KI-Suiten erprobt.
Ostindien steigt dank West Bengalens Schwerpunkt auf öffentliche Gesundheit auf, obwohl die Infrastruktur noch hinter den westlichen Metropolen zurückbleibt. Zentralindien – Madhya Pradesh und Chhattisgarh – verzeichnet stetige Zuwächse, da staatliche Programme die Aufrüstung von Bezirkskrankenhäusern finanzieren. Der Nordosten, obwohl der kleinste nach Wert, übertrifft alle Regionen beim Wachstum, angetrieben durch die bargeldlose Abdeckung durch CMAAY und PMJAY, die Ultraschall als grundlegendes Diagnosemittel etabliert. Telemedizin überbrückt den Fachkräftemangel und ermöglicht es, dass in Itanagar aufgenommene Scans innerhalb von Minuten Radiologen in Delhi erreichen, was einen gleichberechtigten Zugang im gesamten indischen Markt für Ultraschallgeräte stärkt.
Telanganas 35 NCD-Kliniken, die bereits 28.000 neue Diabetes- und Bluthochdruckpatienten identifiziert haben, veranschaulichen, wie staatsspezifische Programme die lokale Scannernachfrage ankurbeln. Die einheitlichen NPCDCS-Protokolle gewährleisten eine homogene Beschaffung in allen 36 Bundesstaaten und erleichtern die Ausschreibungen für Anbieter. Fertigungsvorteile konzentrieren sich im Süden und Westen, wo Lieferketten und qualifizierte Arbeitskräfte stärker vertreten sind; Norden und Osten tendieren eher zum Verbrauch. Solche regionalen Asymmetrien prägen die Bestandsplanung und Kanalstrategien für Unternehmen, die im indischen Markt für Ultraschallgeräte tätig sind.
Regulatorisches Umfeld
Ultraschallgeräte in Indien unterliegen dem Drugs and Cosmetics Act, 1940 und den Medical Devices Rules (MDR), 2017. Die Central Drugs Standard Control Organization (CDSCO) fungiert als zentrale Zulassungsbehörde für Importe über alle Geräteklassen hinweg sowie für die Herstellung von Geräten der höheren Risikoklassen C und D. State Licensing Authorities überwachen die Herstellung von Geräten der Klassen A und B.
Registrierung und Zulassung folgen dem Klassifizierungspfad der MDR 2017, der sich auf die Markteinführungszeit neuer und aktualisierter Ultraschallplattformen auswirkt. Der Rahmen unterstützt zudem Lokalisierungsbemühungen und die Prüfungsbereitschaft, da Betreiber sowohl für multinationale als auch für inländische Hersteller Lieferketten und Compliance-Pläne für die Zeit nach der Markteinführung einrichten.
Wettbewerbslandschaft
Der indische Markt für Ultraschallgeräte ist mäßig wettbewerbsintensiv und besteht aus mehreren großen Akteuren. GE HealthCare, Siemens Healthineers und Philips verankern das Premium-Segment, wobei jeder KI-Suiten integriert, die dem Fachkräftemangel entgegenwirken. Wipro GEs Fünfjahresverpflichtung von INR 8.000 Crore zur Skalierung der lokalen Fertigung und Forschung und Entwicklung unterstreicht das Lokalisierungsrennen der Premium-Anbieter. Trivitron nutzt Kostenvorteile aus seiner Aloka-Ultraschallanlage, um Importe bei Mittelklasse-Wagen zu unterbieten.
Fujifilm SonoSites Noida-Zentrum entwickelt KI-Algorithmen, die Einstellungen an den indischen Körperbau anpassen, und erwägt die Sondenmontage zur Erfüllung der PLI-Lokalisierungsschwellen. Handgerät-Herausforderer Clarius umwirbt die ländliche Nachfrage durch smartphone-gekoppelte Sonden, während Shimadzus geplante Karnataka-Fabrik auf eine künftige Diversifizierung in medizinische Bildgebungshardware hindeutet. Anbieter aufgearbeiteter Geräte verlieren nach den CDSCO-Importbeschränkungen Marktanteile, was den Wettbewerbsvorteil auf Unternehmen verlagert, die inländische Inhaltsregeln im indischen Markt für Ultraschallgeräte erfüllen.
Marktführer der indischen Ultraschallgerätebranche
-
Fujifilm Holdings Corporation
-
GE Healthcare
-
Siemens Healthineers AG
-
Koninklijke Philips N.V.
-
Mindray Medical International Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Markt für Ultraschallgeräte Unternehmen in diesem Bericht
- Canon
- SonoScape Medical
- FUJIFILM
- GE Healthcare
- Hologic
- Koninklijke Philips
- Mindray
- Samsung Medison Co. Ltd.
- Esaote S.p.A.
- Siemens Healthineers
- Trivitron Healthcare
- BPL
- Skanray Technologies Ltd.
- Butterfly Network Inc.
- Clarius Mobile Health
- Vinno Technology (India)
- CHISON Medical Imaging
- Hitachi Healthcare
- Alpinion Medical Systems
- Terason Ultrasound
Lesen Sie die Analyse der Indischer Markt für Ultraschallgeräte-Unternehmen
Marktchancen und Zukunftsaussichten
Die Chancen in Indien sind an politische Maßnahmen gebunden, die die inländische Fertigung und digital gestützte Diagnostik fördern. Der Production-Linked Incentive (PLI)-Pool in Höhe von 400 Millionen USD gleicht Investitionsausgaben für Ultraschallbaugruppen aus, die einen inländischen Wertschöpfungsanteil von 50 Prozent erreichen, und das Programm Promotion of Research and Innovation in Pharma MedTech (PRIP) unterstützt lokale F&E- und Produktentwicklung.
Philips berichtete, dass ab April 2026 50 Prozent seiner KI-gestützten Medizingeräte in Indien hergestellt werden, und GE HealthCare kündigte 2024 Investitionen in Höhe von 8.000 crore INR für die Fertigungsleistung und lokale F&E an. Diese Signale stehen im Einklang mit der fortgesetzten Ausweitung diagnostischer Dienstleistungen in Städten der Stufe 2 und 3 sowie mit einer verstärkten Betonung tragbarer und handgehaltener Ultraschallgeräte mit KI-gestützten Arbeitsabläufen, um den Zugang und die Versorgung in ländlichen Gebieten zu verbessern.
Neueste Industrielle Entwicklungen in Indischer Markt für Ultraschallgeräte
- April 2026: Siemens Healthineers führte Gespräche mit der Regierung von Karnataka, um Exzellenzzentren in den Bereichen Life Sciences, Healthtech und medizinische Produkte zu unterstützen und dabei F&E- und Fertigungsfunktionen in seinem kommenden Campus in Bengaluru zu integrieren. Das Engagement erweitert die Präsenz von Siemens Healthineers in Karnataka und vertieft die öffentlich-private Zusammenarbeit beim Aufbau lokaler Kapazitäten. Dieser Schritt verbessert die Möglichkeiten für lokalisierte Produktion und fortschrittliche F&E im regionalen Gesundheitsökosystem.
- Januar 2026: Fujifilm India stellte auf der IRIA 2026 ein erweitertes Diagnostikportfolio vor, das Ultraschall- und Healthcare-IT-Lösungen zur Unterstützung präventiver Gesundheitsinitiativen umfasst. Das erweiterte Portfolio vergrößert die Marktreichweite von Fujifilm und steht im Einklang mit dem staatlichen Schwerpunkt auf Präventivversorgung und der Einführung digitaler Gesundheitslösungen. Die Entwicklung verbessert den Zugang zu KI-gestützter Bildgebung und IT-gesteuerten Arbeitsabläufen in indischen Gesundheitseinrichtungen.
- Juli 2025: Siemens Healthineers und Apollo Hospitals formalisierten einen Zusatz zum Master Research Agreement zur Zusammenarbeit bei KI-gestützter Ultraschallbildgebung und dem Management von Lebererkrankungen. Die Zusammenarbeit unterstützt die schnellere Entwicklung KI-basierter Bildgebungsfähigkeiten und Fachkompetenz innerhalb eines führenden Krankenhausnetzwerks. Diese Partnerschaft stärkt den Einsatz fortschrittlicher Bildgebungsanalysen und Programme für Lebererkrankungen im klinischen Umfeld.
Indischer Markt für Ultraschallgeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
In dieser Studie umfasst der Markt die Einnahmen aus in Indien verkauften und installierten Ultraschallbildgebungssystemen, sowohl in stationären als auch in nicht-stationären Versorgungseinrichtungen. Die Größenbestimmung spiegelt den Geräteverkaufswert in USD wider und orientiert sich daran, wie Ultraschallsysteme von indischen Anbietern gekauft, ersetzt und aufgerüstet werden.
Ausschlüsse aus dem Umfang: Wir schließen ultraschallbezogene Dienstleistungen, erweiterte Garantien und eigenständige Verbrauchsmaterialien aus und zählen keine Patientenverfahrenseinnahmen der Anbieter.
Segmentierungsübersicht
- Nach Anwendung
- Anästhesiologie
- Kardiologie
- Gynäkologie / Geburtshilfe
- Muskel-Skelett
- Radiologie
- Intensivmedizin
- Urologie
- Gefäßmedizin
- Sonstige Anwendungen
- Nach Technologie
- 2D-Ultraschallbildgebung
- 3D- und 4D-Ultraschallbildgebung
- Doppler-Bildgebung
- Hochintensiver fokussierter Ultraschall
- Sonstige Technologien
- Nach Tragbarkeit
- Stationäre Systeme
- Tragbare wagenbasierte Systeme
- Handgeräte / Taschengeräte
- Nach Endnutzer
- Krankenhäuser
- Diagnostische Bildgebungszentren
- Ambulante chirurgische Zentren
- Sonstige Endnutzer
- Nach Region
- Nordindien
- Südindien
- Westindien
- Ostindien
- Zentralindien
- Nordostindien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit beginnt mit der Erfassung Indien-spezifischer Nachfragesignale für Bildgebung und Diagnostik und verknüpft diese dann mit Gerätebeschaffungsmustern. Öffentliche Quellen helfen uns zu verstehen, wie schnell die installierte Basis wachsen kann und wo die Auslastung steigt, was wir dann in Stücknachfrage und Wert umrechnen.
Wir prüfen in der Regel offizielle und öffentlich zugängliche Quellen wie Gesundheitsstatistiken der indischen Regierung (einschließlich NHM- und MoHFW-Veröffentlichungen), die Reihe der nationalen Gesundheitskonten, Handels- und Zollstatistiken (wie DGFT und verwandte staatliche Handelstabellen), CDSCO- und öffentliche Beschaffungsportale für Ausschreibungsaktivitäten sowie begutachtete klinische Literatur zur Ultraschalladoption und Arbeitsbelastung. Diese werden durch Jahresberichte von Unternehmen, Investorenpräsentationen, seriöse Presseberichterstattung und Import-Export-Versanddatensätze ergänzt, auf die über ein genehmigtes kostenpflichtiges Abonnement zugegriffen wird, wenn die Handelsaufteilung für die Modellvalidierung wichtig ist. Diese Liste ist nicht erschöpfend, und wir verwenden auch andere Quellen für die Datenerhebung, Validierung und Forschungsklärung.
Primärinterviews und Umfragen
Primärgespräche werden genutzt, um die in öffentlichen Daten gewonnenen Erkenntnisse zu überprüfen, insbesondere in Bezug auf Ersatzzyklen, Preisbewegungen und die Priorisierung tragbarer Systeme. Wir sprachen mit Herstellern, Distributoren, Krankenhausbeschaffungsteams und Betreibern von Diagnosezentren in den wichtigsten indischen Regionen und nutzten ihr Feedback, um Annahmen zu bestätigen und Lücken zu schließen, die Desk-Quellen nicht vollständig erklären können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 26 % | Führungskräfte der obersten Ebene: 12 % |
| Mittlere Ebene: 59 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Akteure: 15 % | Manager: 48 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt nach einem Top-down- und Bottom-up-Ansatz, wobei der Ausgangspunkt eine Nachfragepoolrekonstruktion ist, die auf Indien zugeschnitten ist. Wir beginnen mit dem adressierbaren diagnostischen Bildgebungsbedarf und übersetzen diesen in die Nachfrage nach Ultraschallsystemen mithilfe praktischer Umrechnungsschritte, wie dem Wachstum der installierten Basis, der Ersatzaktivität und der Beschaffungsintensität nach Endnutzer.
Um das Modell geerdet zu halten, werden einige Eingaben genau verfolgt und während der Validierung aktualisiert, wie z. B. jährliche Ultraschallsystemimporte im Vergleich zu inländischen Lieferungen, durchschnittliche Verkaufspreisbereiche nach Tragbarkeit (tragbar versus stationär), Erwartungen an Ersatzzyklen, ausschreibungsgesteuerter Kauf in öffentlichen Krankenhäusern und die Verschiebung im Fallmix hin zur Kardiologie und geburtshilfebezogenen Nutzung. Die Gesamtwerte werden dann mit selektiven Bottom-up-Näherungen abgeglichen, wie z. B. Stichprobenvolumina nach Kanal, Distributor-Sell-Through-Prüfungen und Durchschnittlicher Verkaufspreis mal Stückzahl für eine Teilmenge großer Bundesstaaten, und wir skalieren diese sorgfältig, um Doppelzählungen zu vermeiden.
Die Prognose wird mithilfe einer Szenarioanalyse durchgeführt, die durch eine einfache multivariate Regressionsschicht unterstützt wird. Nachfragetreiber wie Krankenhauskapazitätserweiterungen, die Ausweitung von Diagnosezentren und erwartete Bewegungen des durchschnittlichen Verkaufspreises werden als erklärende Variablen verwendet. Wo Bottom-up-Eingaben unvollständig sind (z. B. für kleinere private Kliniken), schließen wir Lücken mithilfe von in Interviews validierten Durchdringungsannahmen und halten Sensitivitätsbereiche aufrecht, um zu verhindern, dass eine einzelne Annahme die Endzahl dominiert.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, damit die Endwerte nicht von einem einzigen Datensatz abhängen. Wir vergleichen die Modellausgabe mit unabhängigen Signalen wie Importtrends, Ausschreibungshäufigkeit und beobachteten Ersatzzyklen und untersuchen dann alle starken Sprünge, die nicht dem tatsächlichen Kaufverhalten entsprechen.
Vor der Freigabe wird die Arbeit von einem weiteren Analysten überprüft, und wir nehmen erneut Kontakt zu Quellen auf, wenn Preise, Stücknachfrage oder politische Auslöser mit früheren Eingaben inkonsistent erscheinen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. politische Änderungen, die die Beschaffung betreffen, oder eine sichtbare Verschiebung der Importpreise. Unmittelbar vor der Lieferung führen wir eine abschließende Prüfung durch, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße des indischen Marktes für Ultraschallgeräte von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für indische Ultraschallgeräte können weit auseinanderliegen, da die zugrunde liegenden Umfangs- und Zählregeln nicht identisch sind, auch wenn die Titel ähnlich klingen. Unterschiede entstehen in der Regel dadurch, ob die Zahl nur Geräte oder Geräte plus Dienstleistungen umfasst, wie aufgearbeitete Systeme behandelt werden und welcher Wechselkurszeitpunkt verwendet wird.
Einige öffentliche Zahlen scheinen Ultraschall-Serviceverträge und Sondenverkäufe in denselben Gesamtwert einzubeziehen, und sie können auch einen einheitlichen Preisanstieg für stationäre und tragbare Systeme annehmen. Bei Mordor Intelligence wird der Wert als Umsatz aus Ultraschallsystemen in Indien gezählt und von Service- und Verbrauchsmateriallinien getrennt gehalten, damit die Stücknachfrage und die Logik des durchschnittlichen Verkaufspreises nachvollziehbar bleiben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 286,06 Millionen USD (2025) | |
| Branchenverband A | 315,00 Millionen USD (2025) | Verwendet eine breitere Umsatzdefinition, indem Geräteverkäufe mit jährlichen Wartungsverträgen und Sonden kombiniert werden, was die Gesamtwerte in Jahren mit großen Serviceverlängerungen erhöht. |
| Fachzeitschrift B | 240,00 Millionen USD (2024) | Basiert auf reiner Importverfolgung und einem einzigen Durchschnittspreis, was inländische Lieferungen unterschätzen und die Verschiebung im tragbaren Gerätesegment, die die durchschnittlichen Verkaufspreise verändert, übersehen kann. |
Zusammengenommen spiegelt die Streuung hauptsächlich Umfangs- und Zählentscheidungen wider und nicht eine Meinungsverschiedenheit darüber, dass sich die Nachfrage plötzlich verändert hat. Unser Ansatz bleibt konsistent, indem der Wert auf Stückbewegungen, realistische Preisspannen und wiederholte Prüfungen anhand von Handels- und Beschaffungssignalen zurückgeführt wird, was die Endsumme leichter reproduzierbar und aktualisierbar macht.
Im Bericht beantwortete Schlüsselfragen
Wie hoch sind die Umsätze mit Ultraschallgeräten in Indien im Jahr 2026?
Der Umsatz beläuft sich im Jahr 2026 auf 286,06 Millionen USD, mit einem prognostizierten Anstieg auf 393,10 Millionen USD bis 2032.
Welcher klinische Bereich zeigt das schnellste Wachstum bei der Ultraschallnutzung?
Die Intensivmedizin führt mit einer CAGR von 5,75 % bis 2032, angetrieben durch die Notfallmedizin und Intensivstationsprotokolle.
Wie hoch ist die erwartete Wachstumsrate für Handultraschallsysteme?
Handheld-/Taschengeräte werden voraussichtlich zwischen 2027 und 2032 mit einer CAGR von 7,63 % wachsen.
Wie beeinflussen staatliche Programme die inländische Produktion?
Der produktionsgebundene Anreizplan in Höhe von 400 Millionen USD erstattet bis zu 5 % der lokalen Umsätze und veranlasst multinationale Konzerne und indische Unternehmen, Montagelinien in Indien auszubauen.
Welchen regulatorischen Herausforderungen stehen Anbieter gegenüber?
CDSCO-Zulassungsfristen und ein Verbot des Imports aufgearbeiteter High-End-Geräte verlängern die Markteinführungszeit und erhöhen die Compliance-Kosten.
Welche Regionen führen bei der Einführung von Point-of-Care-Ultraschall?
Der Nordosten und die Zentralstaaten führen beim Wachstum aufgrund von Telemedizin-Einführungen und gezielten Bargeldlose-Versorgungsprogrammen, die diagnostische Bildgebung erstatten.