
Marktgröße und Marktanteil für Ultraschallgeräte in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
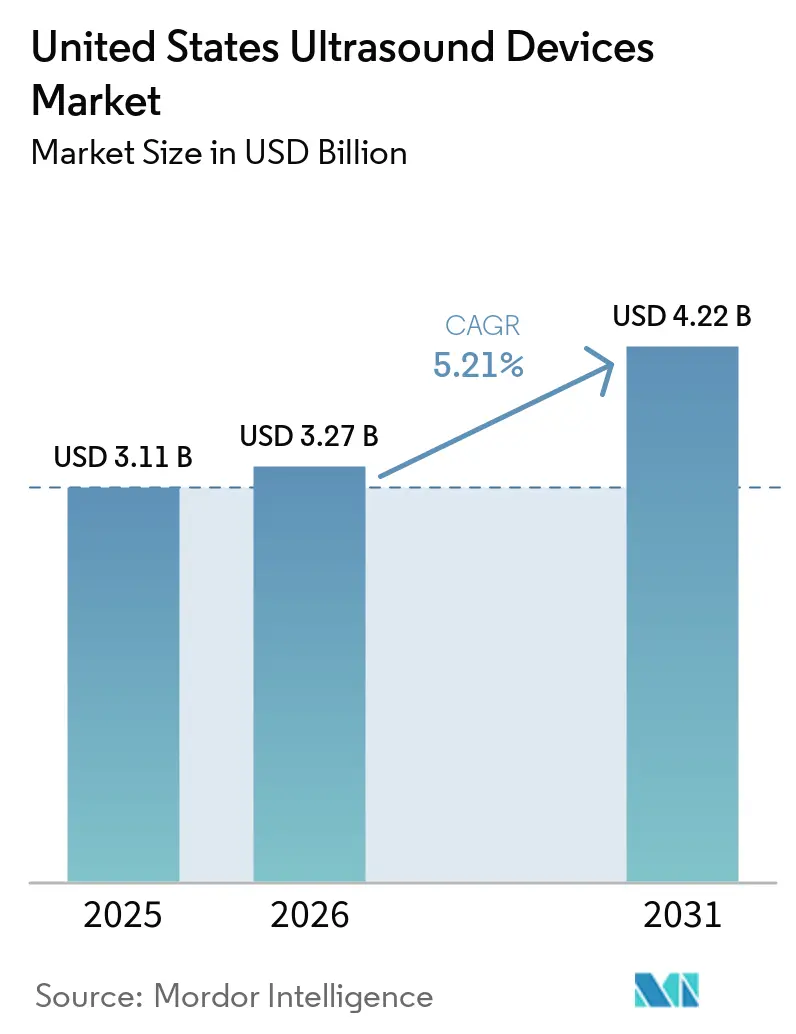
| Marktgröße im Basisjahr (2025) | 3.11 Milliarden US-Dollar |
| Marktgröße (2026) | 3.27 Milliarden US-Dollar |
| Marktgröße (2031) | 4.22 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.21 % |
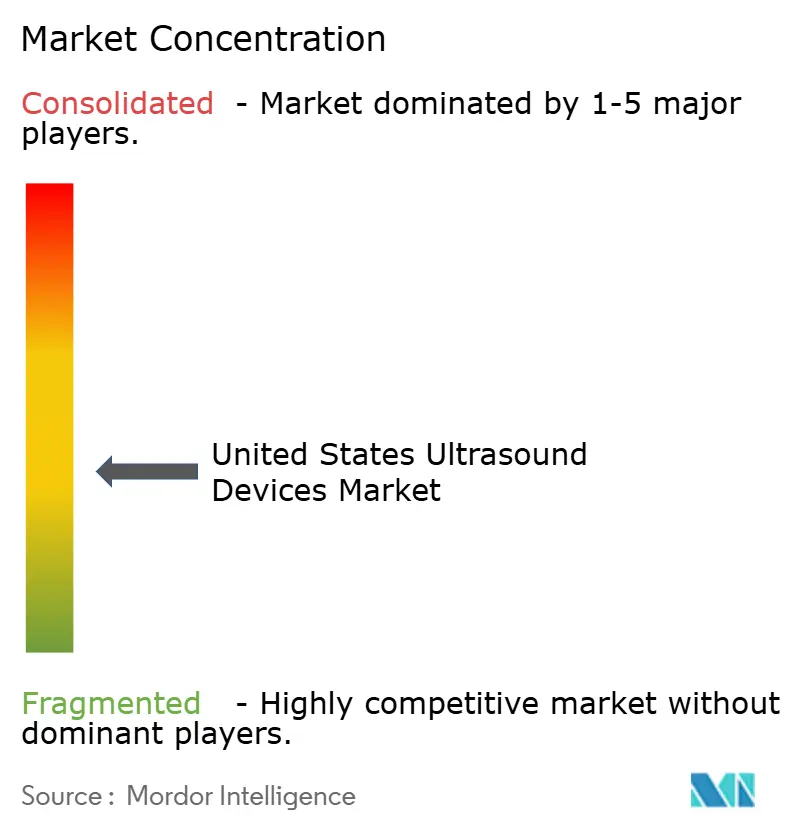
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Ultraschallgeräte in den Vereinigten Staaten von Mordor Intelligence
Die Marktgröße für Ultraschallgeräte in den Vereinigten Staaten wurde im Jahr 2025 auf 3,11 Milliarden USD geschätzt und wird voraussichtlich von 3,27 Milliarden USD im Jahr 2026 auf 4,22 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,21 % während des Prognosezeitraums (2026–2031).
Die wachsende Nachfrage nach wertbasierter Bildgebung, anhaltender Mangel an Sonographen und Veränderungen bei der Erstattung beeinflussen weiterhin die Kaufentscheidungen. Künstliche Intelligenz hat sich von einer Neuheit zur Notwendigkeit entwickelt, wobei autonome Scans und sprachaktivierte Funktionen die Variabilität der Bediener reduzieren. Handgehaltene Systeme mit einem Preis unter 4.000 USD liefern nun diagnostische Bildgebung in medizinischer Qualität und erweitern den Zugang in der Notfallmedizin und der häuslichen Gesundheitsversorgung. Lieferkettenzölle und der Druck durch Medicare-Gebührenkürzungen belasten die Margen, weshalb Hersteller auf Software-Upgrades, Abonnementmodelle und flexible Finanzierungsoptionen setzen, um Kunden im Markt für Ultraschallgeräte in den Vereinigten Staaten zu halten.
Wichtigste Erkenntnisse des Berichts
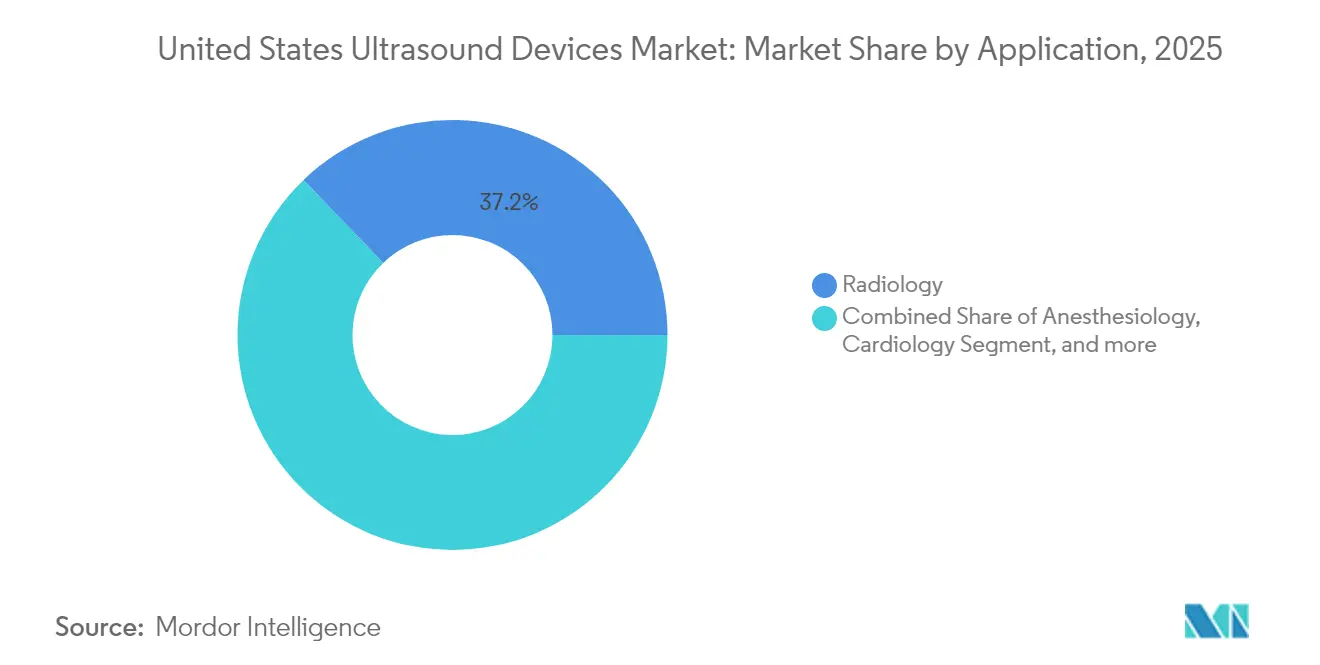
- Nach Anwendung hielt die Radiologie im Jahr 2025 einen Umsatzanteil von 37,18 %; die Intensivmedizin wird voraussichtlich bis 2031 mit einer CAGR von 6,42 % wachsen.
- Nach Technologie erfassten 3D- und 4D-Systeme im Jahr 2025 einen Marktanteil von 42,05 % am Markt für Ultraschallgeräte in den Vereinigten Staaten, während hochintensiver fokussierter Ultraschall bis 2031 voraussichtlich mit einer CAGR von 5,89 % wachsen wird.
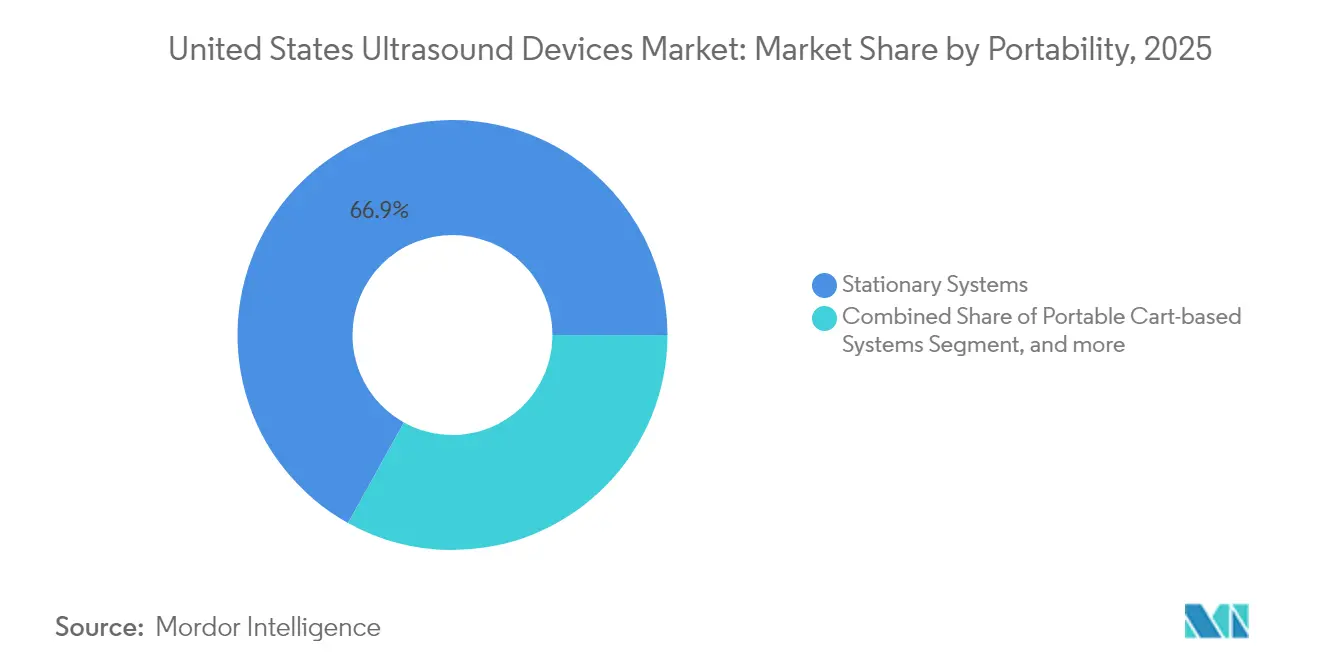
- Nach Tragbarkeit hielten stationäre Plattformen im Jahr 2025 einen Anteil von 66,92 %; handgehaltene Geräte werden voraussichtlich bis 2031 mit einer CAGR von 7,78 % wachsen.
- Nach Endnutzer kontrollierten Krankenhäuser im Jahr 2025 einen Anteil von 55,56 % an der Marktgröße für Ultraschallgeräte in den Vereinigten Staaten, während die häusliche Gesundheitsversorgung bis 2031 eine CAGR von 7,22 % verzeichnen dürfte.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für Ultraschallgeräte in den Vereinigten Staaten
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung hin zur ambulanten Bildgebungsvergütung | +0.8% | National, mit frühen Gewinnen im Nordosten und Westen | Mittelfristig (2–4 Jahre) |
| KI-gestützte Workflow-Optimierung | +0.9% | Global, konzentriert in großen Ballungsräumen | Kurzfristig (≤ 2 Jahre) |
| Verbreitung handgehaltener Ultraschallgeräte | +0.7% | National, beschleunigte Einführung in ländlichen Gebieten | Mittelfristig (2–4 Jahre) |
| Gebündelte Ultraschallintegration in kardiologischen Verfahren | +0.4% | National, angeführt von kardiologischen Zentren | Langfristig (≥ 4 Jahre) |
| OEM-Finanzierungs- und Leasingprogramme | +0.3% | National, mit Fokus auf Krankenhaussysteme | Kurzfristig (≤ 2 Jahre) |
| Telemedizin-Expansion zur Unterstützung von Fern-Ultraschall | +0.6% | National, verstärkte Durchdringung in ländlichen Gebieten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung hin zur ambulanten Bildgebungsvergütung
Medicare erhöhte die ambulanten Bildgebungsvergütungen im Jahr 2025 um 2,9 % und förderte damit die Verlagerung von Eingriffen aus stationären Bereichen in ambulante Einrichtungen. Krankenhausgruppen bevorzugen daher kompakte Gerätesysteme auf Rädern, die Flure schnell freigeben und höhere Patientenvolumina verarbeiten. Joint Ventures wie Smith+Nephew und JointVue statten orthopädische Zentren mit 3D-Ultraschall-Navigation aus, die ionisierende Strahlung umgeht. Beschaffungsausschüsse bewerten Scanner nun anhand von Durchsatzkennzahlen und Kosten-pro-Untersuchung-Werten, was Anbietern einen Vorteil verschafft, die Analyse-Dashboards mit Serviceverträgen im Markt für Ultraschallgeräte in den Vereinigten Staaten bündeln.[1]Federal Register, "Aktualisierungen des prospektiven Vergütungssystems für ambulante Krankenhausleistungen für das Kalenderjahr 2025," federalregister.gov
KI-gestützte Workflow-Optimierung
Nur 81.080 diagnostische medizinische Sonographen versorgen das gesamte Land, weshalb maschinelles Lernen als Leitfaden unverzichtbar ist. GE HealthCare und NVIDIA haben gemeinsam autonome Protokolle auf der Isaac-Plattform entwickelt, die Wiederholungsscans um bis zu 30 % reduzieren und gleichzeitig die Messkonsistenz verbessern. Fujifilm Sonosite's Voice Assist ermöglicht es Benutzern, Befehle zu erteilen, ohne die Konsole zu berühren, und bewahrt so sterile Felder in Operationssälen. Software-Upgrades statt neuer Hardware stellen nun den effizientesten Weg zur Wertschöpfung dar, was Krankenhäuser dazu veranlasst, mehrjährige Abonnementvereinbarungen zu unterzeichnen, die die Anbietereinnahmen im Markt für Ultraschallgeräte in den Vereinigten Staaten stabilisieren.[2]US-Amt für Arbeitsstatistik, "Berufsaussichten für diagnostische medizinische Sonographen," bls.gov
Verbreitung handgehaltener Ultraschallgeräte
Die Miniaturisierung von Halbleitern senkte die Gerätekosten von 10.000 USD auf nahezu 2.000 USD, sodass Notfallmediziner persönliche tragbare Ultraschallgeräte mit sich führen können. Das iQ3 von Butterfly Network verfügt über einen P4.3-Ultraschall-on-Chip, der 3D-Bilder über ein Smartphone liefert und sich in elektronische Patientenakten integriert. Notaufnahmen nutzen Point-of-Care-Ultraschall derzeit nur in 47 % der US-amerikanischen Krankenhäuser, was erhebliches Wachstumspotenzial für die Einführung lässt. Kliniker in ländlichen Gebieten verlassen sich auf Telementoring-Software, um städtische Spezialisten zu konsultieren, und erweitern so die geografische Reichweite des Marktes für Ultraschallgeräte in den Vereinigten Staaten.
Gebündelte Ultraschallintegration in kardiologischen Verfahren
Neue CPT-Codes für MRT-überwachte Ultraschallablation positionieren kardiovaskuläre Bündel als neue Einnahmequelle. GE HealthCare's KI-verbesserter Flyrcado-Agent stimmt die Beurteilung der Herzfunktion mit Erstattungsmetriken ab, und integrierte Berichtstools beschleunigen die Einreichung von Ansprüchen. Krankenhäuser, die Echokardiographie-Konsolen der nächsten Generation kaufen, fordern Interoperabilität mit elektronischen Patientenakten, was Plattformen begünstigt, die standardisierten DICOM-Push und automatisierte ICD-10-Kodierung anbieten. Diese Ökosystemfähigkeiten stärken die Kundenbindung und verlängern Serviceverträge im Markt für Ultraschallgeräte in den Vereinigten Staaten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Verzögerungen aufgrund des FDA 510(k)-Rückstands | -0.5% | National, alle Hersteller betreffend | Kurzfristig (≤ 2 Jahre) |
| Investitionsaufschübe durch Krankenhäuser | -0.7% | National, konzentriert in ländlichen Gebieten | Mittelfristig (2–4 Jahre) |
| Steigende Kosten für die Einhaltung von Cybersicherheitsvorschriften | -0.3% | National, verstärkter Fokus auf vernetzte Geräte | Langfristig (≥ 4 Jahre) |
| Fragmentierte Erstattungslandschaft | -0.4% | National, mit Variationen auf Bundesstaatsebene | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Verzögerungen aufgrund des FDA 510(k)-Rückstands
Abschnitt 524B des FD&C-Gesetzes erfordert nun eine umfangreiche Cybersicherheitsdokumentation, einschließlich einer Software-Stückliste, für jeden vernetzten Scanner.[3]US-amerikanische Behörde für Lebens- und Arzneimittel, "Leitfaden zur Cybersicherheit bei Medizinprodukten," fda.gov Module für künstliche Intelligenz müssen Daten zur Algorithmusdrift einreichen, was die Prüfzyklen weit über historische Normen hinaus verlängert. Kleinere Unternehmen sehen sich mit längeren Zeiträumen bis zur Umsatzgenerierung konfrontiert und könnten Marktanteile an etablierte Hersteller abgeben, die über interne Regulierungsteams verfügen. Der Markt für Ultraschallgeräte in den Vereinigten Staaten riskiert daher eine langsamere Innovationsdiffusion, insbesondere bei wachstumsstarken therapeutischen Anwendungen.
Investitionsaufschübe durch Krankenhäuser
Der Medicare-Umrechnungsfaktor für 2025 sank um 2,83 %, was die Bildgebungsvergütung unter Druck setzt. Krankenhäuser in ländlichen Gebieten und Sicherheitsnetzkrankenhäuser verlängern die Ersatzintervalle auf über sieben Jahre und bevorzugen Leasing- und Pay-per-Scan-Vereinbarungen gegenüber Direktkäufen. Anbieter schlagen nun nutzungsbasierte Modelle vor, die Service, Sonden und Software in einer monatlichen Gebühr bündeln, aber die Umsatzrealisierung verschiebt sich auf einen mehrjährigen Horizont. Finanziell belastete Anbieter priorisieren Scanner, die mit umsatzgenerierenden Verfahren verbunden sind, was die kurzfristigen Stückzahlen im Markt für Ultraschallgeräte in den Vereinigten Staaten dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung: Intensivmedizin gewinnt an Dynamik
Die Radiologie hielt im Jahr 2025 einen Marktanteil von 37,18 % am Markt für Ultraschallgeräte in den Vereinigten Staaten durch hochvolumige diagnostische Protokolle. Die Intensivmedizin, die mit einer CAGR von 6,42 % wächst, profitiert von Beurteilungen am Krankenbett, die Intensivaufenthalte verkürzen. Die kardiologische Nutzung weitet sich unter gebündelten Zahlungsmodellen aus, die integrierte Echokardiographie und hämodynamisches Monitoring belohnen. Die muskuloskelettale Bildgebung wächst, da Sportkliniken Echtzeit-Führung für Injektionen einsetzen. Die Urologie beschleunigt sich nach neuen CPT-Codes, die ultraschallgeführte Ablation validierten. Das vaskuläre Screening bleibt stabil, da Medicare präventive Programme finanziert und die Basisnachfrage für den Markt für Ultraschallgeräte in den Vereinigten Staaten aufrechterhält.
Die Marktgröße für Ultraschallgeräte in den Vereinigten Staaten im Bereich Radiologie wird voraussichtlich moderat wachsen, da Workflow-Verbesserungstools mehr Scans pro Gerät ermöglichen, während die Intensivmedizin schrittweise Budgetanteile von Notaufnahmen gewinnt. Handgehaltene Geräte führen die Einführungskurven an, doch Multi-Sonden-Wagen-Systeme bleiben für hochauflösende Bauch- und Beckenuntersuchungen unverzichtbar. Anbieter bündeln nun Elastographie- und KI-Pakete, um die durchschnittlichen Verkaufspreise trotz Budgetbeschränkungen zu erhöhen, und stärken so die Plattformbindung in Krankenhausradiologieabteilungen.


Nach Technologie: Hochintensiver fokussierter Ultraschall reift über die Pilotphase hinaus
3D- und 4D-Plattformen erzielten einen Marktanteil von 42,05 % durch überlegene räumliche Darstellung, die die Diagnostik in der Geburtshilfe und Kardiologie verbessert. Automatisierter Brustultraschall wird in US-amerikanischen Einrichtungen in routinemäßige Mammographien im Rahmen von Tagesscreening-Paketen für dichtes Brustgewebe integriert. Hochintensiver fokussierter Ultraschall verzeichnet mit einem CAGR von 5,89 % den Übergang von der experimentellen Onkologie zu erstattungsfähigen Therapien bei Prostata- und Uterusmyomerkrankungen. Doppler bleibt unverzichtbar für vaskuläre Flussstudien, und 2D-Ultraschall hält sich in Bereichen mit geringem Versorgungsbedarf aufgrund von Kostenvorteilen.
Die Marktgröße für therapeutischen hochintensiven fokussierten Ultraschall im Markt für Ultraschallgeräte in den Vereinigten Staaten ist nach wie vor gering, nimmt jedoch an Fahrt auf, da die klinische Evidenz zunimmt. Die FDA-Umklassifizierung ausgewählter therapeutischer Sonden in Klasse II senkt die Markteintrittsbarrieren, und akademische Zentren beeilen sich, einen First-Mover-Vorteil zu sichern. Etablierte Anbieter integrieren die Überwachung der thermischen Dosis, während Nischen-Start-ups Strahlformungssoftware lizenzieren. Diese zweigleisige Innovation erhält die Preisvielfalt aufrecht und unterstützt das Wachstum in mehreren Segmenten innerhalb der Branche für Ultraschallgeräte in den Vereinigten Staaten.
Nach Tragbarkeit: Handgehaltene Geräte stören Arbeitsabläufe
Stationäre Konsolen hielten im Jahr 2025 einen Anteil von 66,92 %, gestützt durch fortschrittliche Verarbeitung und breite Sonden-Portfolios. Handgehaltene Einheiten mit einer CAGR von 7,78 % ermöglichen es Klinikern, in Triagezonen, Krankenwagen und zu Hause zu scannen. Tragbare Wagen besetzen das mittlere Segment und balancieren Mobilität mit Leistung.
Die Marktgröße für Ultraschallgeräte in den Vereinigten Staaten für handgehaltene Geräte wächst am schnellsten, da integrierte Batterien und drahtlose Konnektivität tele-überwachte Untersuchungen unterstützen. Abonnementbündel senken die Vorabkosten und schichten Software-Upgrades im Laufe der Zeit. Stationäre Systeme verteidigen ihren Anteil durch die Integration von KI-Paketen, die Messungen automatisieren und die Berichterstattung beschleunigen. Krankenhäuser setzen daher eine gemischte Flotte ein und optimieren jede Modalität für ihre klinische Nische im Markt für Ultraschallgeräte in den Vereinigten Staaten.
Nach Endnutzer: Häusliche Gesundheitsversorgung wird zum Mainstream
Krankenhäuser kontrollierten im Jahr 2025 55,56 % des Umsatzes durch umfassende Bildgebungsabteilungen. Die häusliche Gesundheitsversorgung mit einer CAGR von 7,22 % nutzt Tele-Monitoring und demografische Alterung. Ambulante chirurgische Zentren investieren in Ultraschall-Navigation für minimal-invasive Verfahren, während diagnostische Bildgebungszentren von ambulanten Überweisungen profitieren.
Das Wachstum in der Branche für Ultraschallgeräte in den Vereinigten Staaten spiegelt die Diversifizierung über verschiedene Versorgungsstandorte wider. Mobile Bildgebungsdienste statten Fahrzeuge mit wagenbasierten Scannern aus, um Langzeitpflegeeinrichtungen zu erreichen und die Reichweite ohne stationäre Expansion zu verbreitern. Hersteller differenzieren sich mit Cloud-Plattformen, die Bilder an interpretierende Radiologen weiterleiten, und sichern so ihre anhaltende Relevanz bei jedem Endnutzer im Markt für Ultraschallgeräte in den Vereinigten Staaten.
Geografische Analyse
Der Nordosten konzentriert die Einführung in frühen Phasen dank akademischer Krankenhäuser, die KI und therapeutische Ultraschalltests pilotieren. Große integrierte Versorgungsnetzwerke erneuern dort regelmäßig ihre Flotten und schaffen so einen entscheidenden Testbereich für Scanner der nächsten Generation. Ländliche Landkreise in derselben Region mangelt es noch an Sonographen, weshalb Anbieter Tele-Ultraschall-Pakete bewerben, die Studien an städtische Lesezentren weiterleiten.
Gesundheitssysteme im Mittleren Westen betonen Kostendisziplin und wählen handgehaltene Geräte, die Sonden in der Allgemeinmedizin, der Notaufnahme und der Geburtshilfe teilen. Lücken in der staatlichen Lizenzierung erschweren die Personalplanung, doch lokale Fertigungscluster verkürzen die Lieferzeiten für Ersatzteile und erhalten die Betriebszeit für Krankenhausnetzwerke, die weitläufige Einzugsgebiete abdecken.
Bevölkerungsmigration und Einrichtungswachstum treiben den Süden dazu, den nationalen Durchschnitt bei Stücklieferungen zu übertreffen. Ärztemangel verstärkt den Reiz von KI-geführten handgehaltenen Geräten, die die Abhängigkeit von Fachausbildung reduzieren, während neue ambulante Zentren mittelklassige Wagen wählen, um Kapitalkosten und Durchsatz zu balancieren.
Der Westen nutzt die Nähe zum Technologiesektor, um vernetzte Ultraschall-Ökosysteme zu pionieren. Venture-finanzierte Start-ups arbeiten mit Lehrkrankenhäusern zusammen, um Cloud-Analysen zu testen, und staatliche Telemedizingesetze erleichtern die Erstattung für Fernscans in bergigen und indigenen Regionen. Insgesamt schaffen regionale Bedürfnisse ein Mosaik von Chancen, das die anhaltende Nachfrage im Markt für Ultraschallgeräte in den Vereinigten Staaten verankert.
Regulatorisches Umfeld
In den Vereinigten Staaten werden diagnostische Ultraschallsysteme und Schallköpfe von der FDA reguliert, typischerweise als Klasse-II-Geräte (zum Beispiel gemäß 21 CFR 892.1560), und gelangen im Allgemeinen über den 510(k)-Zulassungsweg auf den Markt, geleitet von den FDA-Erwartungen für die Marktzulassung von diagnostischen Ultraschallsystemen und Schallköpfen. Anforderungen an Cybersicherheit und Softwaredokumentation sind bei vernetzten Scannern zunehmend in den Vordergrund gerückt, im Einklang mit den umfassenderen Kontrollen der FDA-Geräteregulierung und einem tiefergehenden Zulassungsantragspaket.
Ein wichtiger Meilenstein für die Konformität ist die FDA Quality Management System Regulation (QMSR), die am 2. Feb 2026 in Kraft tritt und ISO 13485:2016 in das US-Qualitätssystem-Rahmenwerk integriert, wodurch die Erwartungen an die Qualitätsprozesse der Hersteller und die Prüfungsbereitschaft steigen. Für den Bereich der Hand- und tragbaren Geräte hat die FDA eine ab dem 6. Mai 2026 gültige Leitlinie herausgegeben, die verlangt, dass bestimmte nicht zugelassene tragbare Ultraschallgeräte eine eindeutige Kennzeichnung wie „For Non-Diagnostic Use Only“ tragen müssen, um Fehldarstellungen zu vermeiden und eine angemessene regulatorische Einordnung zu unterstützen, was die Notwendigkeit diszipliniert formulierter Aussagen, Kennzeichnungen und Zulassungsstrategien unterstreicht.
Wettbewerbslandschaft
Der Markt weist eine moderate Fragmentierung auf: GE HealthCare hält mehr als 30 % Marktanteil, nachdem das Unternehmen seine Ultraschall-Forschung und -Entwicklung verdoppelt und die KI-Assets von Intelligent Ultrasound für 51 Millionen USD erworben hat. Die Zusammenarbeit mit NVIDIA liefert eingebettetes Edge-Computing, das die Sondenpositionierung automatisiert und die Führungsposition stärkt. Philips, Canon und Samsung Medison verteidigen ihren Anteil durch Premium-Angebote in der Geburtshilfe und Kardiologie, aber Siemens Healthineers ist nach strategischer Volatilität und reduziertem US-Marketingaufwand auf den sechsten Platz zurückgefallen.
Disruptoren wie Butterfly Network treiben halbleiterbasierte handgehaltene Geräte und ein Abonnementmodell voran, das bis 2030 einen Umsatz von 500 Millionen USD anstrebt. Vave Health trat mit einer drahtlosen Sonde ein, die Voreinstellungen über einen einzigen piezoelektrischen Kristall umschaltet. Therapeutische Spezialisten – Insightec in der Neurologie und HistoSonics in der Onkologie – erweitern die adressierbare Basis über die Diagnostik hinaus und drängen etablierte Anbieter zur Akquisition oder Partnerschaft.
Strategische Allianzen konzentrieren sich auf die Cloud-Integration; Philips integriert seine Reacts-Telemedizin-Plattform in Lumify, während Samsung Medison Sonio für KI-gestützte Workflows erworben hat. Auch die Finanzierungsinnovation nimmt zu: GE HealthCare, Mindray und Fujifilm fördern nun Pay-per-Scan-Verträge und verteidigen die Marge ohne große Kapitalzyklen. Der Wettbewerb hängt daher von der Breite des Ökosystems ab, nicht nur von der Bildqualität, im Markt für Ultraschallgeräte in den Vereinigten Staaten.
Marktführer der Branche für Ultraschallgeräte in den Vereinigten Staaten
-
GE Healthcare
-
Fujifilm Holdings Corporation
-
Canon Medical Systems
-
Koninklijke Philips N.V.
-
Siemens Healthineers AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Der operative Druck durch den Mangel an Sonographen und Durchsatzziele lenkt den Markt weiterhin in Richtung Workflow-Automatisierung, wodurch Raum für KI-gestützte Aufnahme, Protokollführung und automatisierte Berichterstattung entsteht, die über Software-Upgrades und Abonnements auf installierten Flotten bereitgestellt werden. Aktuelle Maßnahmen spiegeln diese Richtung wider: GE HealthCare hat die Zusammenarbeit mit BARDA ausgeweitet (ungefähr 35 Millionen USD, angekündigt im Feb 2026), um KI-gestützten Ultraschall für die Traumaversorgung und den Katastrophenschutz voranzubringen, und Philips hat weiterhin KI-zentrierte Ultraschall-Workflows in Umgebungen mit hohem Durchsatz kommerzialisiert (einschließlich US-Zulassungen im Jahr 2026 für Elevate Plus und die Markteinführung von Alturion).
Die Widerstandsfähigkeit der inländischen Lieferkette und eine schnellere Servicefähigkeit sind ebenfalls praktische Chancen, da Anbieter angesichts des Margendrucks die Gesamtbetriebskosten neu bewerten. Philips hat neue Investitionen von mehr als 150 Millionen USD (Aug 2025) in die US-Fertigung und Forschung & Entwicklung angekündigt, einschließlich Reedsville, Pennsylvania und Plymouth, Minnesota, was darauf hindeutet, dass lokalisierte Produktion, Reparaturlogistik und in den USA ansässige Softwareentwicklung neben der Bildqualität als Wettbewerbsvorteile behandelt werden. Gleichzeitig unterstützen strengere Qualitäts- und Cybersicherheitsanforderungen im Rahmen der QMSR und des FD&C Act die Nachfrage nach Anbietern, die validierte Updates, Geräte-Lebenszyklusmanagement und konforme Cloud-Konnektivität in Krankenhäusern, ambulanten Einrichtungen und häuslichen Pflege-Workflows bereitstellen können.
Aktuelle Branchenentwicklungen
- Juni 2026: Canon Medical Systems stellt Aplio me X mit KI-gestützten Workflows vor, ein KI-fähiges diagnostisches Ultraschallsystem. Die Markteinführung stärkt Canons KI-gestützte Position im Ultraschallbereich bei hochwertigen Diagnostikanwendungen.
- Juni 2026: Fujifilm erneuert langfristige Zusammenarbeit mit PENTAX Medical für die Lieferung von Ultraschallgeräten (Integration der ARIETTA-Serie). Die Partnerschaft konsolidiert das Ökosystem für endoskopischen Ultraschall und unterstützt die Kontinuität der ARIETTA-Kundenversorgung.
- Februar 2026: GE HealthCare erweitert die BARDA-Zusammenarbeit im Bereich KI-gestützter Ultraschall (ungefähr 35 Millionen USD). Die Erweiterung bringt KI-gestützte Traumaultraschalllösungen im Rahmen eines staatlich finanzierten Programms voran.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Diese Methodik umfasst Ultraschallsysteme, die in den Vereinigten Staaten für die diagnostische Bildgebung und ultraschallbasierte Therapieanwendungen verkauft und installiert werden, in verschiedenen Versorgungsumgebungen wie Krankenhäusern, Bildgebungszentren und ambulanten Kliniken.
Ausschlüsse aus dem Umfang: Wir schließen Ultraschall-Serviceverträge, reine Sonden-Ersatzverkäufe im Aftermarket sowie aufgearbeitete oder gebrauchte Geräte aus, sofern diese nicht als Neugeräte über Standardvertriebskanäle verkauft werden.
Segmentierungsübersicht
-
Nach Anwendung
- Anästhesiologie
- Kardiologie
- Gynäkologie / Geburtshilfe
- Muskuloskeletal
- Radiologie
- Intensivmedizin
- Urologie
- Gefäßmedizin
- Andere Anwendungen
-
Nach Technologie
- 2D-Ultraschallbildgebung
- 3D- und 4D-Ultraschallbildgebung
- Doppler-Bildgebung
- Hochintensiver fokussierter Ultraschall
- Andere Technologien
-
Nach Tragbarkeit
- Stationäre Systeme
- Tragbare wagenbasierte Systeme
- Handgehaltene Geräte / Taschengeräte
-
Nach Endnutzer
- Krankenhäuser und Kliniken
- Diagnostische Bildgebungszentren
- Ambulante chirurgische Zentren
- Andere Endnutzer
-
Nach Region
- Nordosten
- Mittlerer Westen
- Süden
- Westen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde zunächst eingesetzt, um zu erfassen, was gekauft wird, wo es eingesetzt wird und was typischerweise die Ersatzzyklen für Ultraschallsysteme in den Vereinigten Staaten antreibt. Wir haben öffentliche Gesundheitsversorgungsdaten und Versorgungsortindikatoren sowie politische und Erstattungssignale herangezogen, die Scanvolumina und Kaufzeitpunkte beeinflussen.
Zu den Quellen zählten öffentliche und offizielle Referenzen wie die Gerätedatenbanken der US-amerikanischen Behörde für Lebens- und Arzneimittel (FDA), Verfahrens- und Zahlungsreferenzen der Zentren für Medicare und Medicaid-Dienste (CMS), Gesundheitsstatistiken der Zentren für Krankheitskontrolle und -prävention (CDC) sowie Veröffentlichungen medizinischer Fachgesellschaften wie Radiologie- und Kardiologiegruppen. Wir haben außerdem begutachtete klinische Fachzeitschriften zu Einführungsmustern ausgewertet, beispielsweise zum Point-of-Care-Ultraschall in der Notfall- und Intensivmedizin, und Unternehmensberichte, Investorenpräsentationen sowie seriöse Pressemitteilungen genutzt, um Produktpositionierung und Preisentwicklung zu verstehen. Zur Überprüfung von Unternehmensaktivitäten und Pipeline-Signalen haben wir selektiv kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patente sowie Nachrichten und Finanzdaten genutzt. Diese Sekundärforschungsquellen sind lediglich illustrativ; wir haben uns auf zusätzliche öffentliche und kostenpflichtige Referenzen gestützt, um Datenpunkte zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärforschung wurde anschließend eingesetzt, um die Ergebnisse der Sekundärforschung mit Personen zu überprüfen, die Kaufentscheidungen und den täglichen Einsatz aus erster Hand kennen. Wir haben mit klinischen Anwendern, Verwaltungsmitarbeitern in der Radiologie und Kardiologie, biomedizinischen Ingenieurteams sowie Teilnehmern aus Vertriebs- und Servicekanälen gesprochen, um Lücken bei Ersatzzeitpunkten, durchschnittlichen Verkaufspreisen und Produktmixverschiebungen mit realistischen Annahmen zu schließen.
Der Schwerpunkt lag auf den wichtigsten US-amerikanischen Nachfragepools, einschließlich großer integrierter Versorgungsnetzwerke sowie Gemeinschaftskrankenhäuser und ambulante Bildgebungseinrichtungen, da sich Kaufmuster je nach Versorgungsumgebung und Budgetzyklus unterscheiden können.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 38 % | Vorstandsmitglieder (CXOs): 20 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 28 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 52 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung beginnt mit einer Top-down-Rekonstruktion des US-amerikanischen Nachfragepools, indem verfahrensgetriebene Bildgebungsbedarfe und der Versorgungsort-Fußabdruck mit der Geräteintensität verknüpft und anschließend in Systemkäufe über einen Ersatzzyklus umgerechnet werden. Um die Nachvollziehbarkeit der Arbeit zu gewährleisten, haben wir eine begrenzte Anzahl wiederholbarer Eingaben verwendet, die jährlich aktualisiert werden können, und diese anhand von Interviewfeedback vor der Festlegung der Endwerte angepasst.
Selektive Bottom-up-Überprüfungen wurden ebenfalls eingesetzt, um die Gesamtwerte zu bestätigen, hauptsächlich durch Stichproben von durchschnittlichen Verkaufspreisen nach Systemklasse und Anwendung, beobachtete Versand- und Ausschreibungsaktivitätsmuster sowie Kanaldiskussionen zum jährlichen Einheitendurchsatz. Zu den wichtigsten Eingaben, die das Modell geprägt haben, zählen geschätzte Scanvolumina nach klinischem Haupteinsatzbereich, Zeitpunkt der Erneuerung des installierten Bestands, Durchdringung von Point-of-Care-Ultraschall in Notaufnahmen und Intensivstationen, Produktmixverschiebung hin zu tragbaren Systemen sowie Preisentwicklung in Verbindung mit Funktionserweiterungen und Beschaffungspraktiken.
Für die Prognose haben wir eine Szenarioanalyse eingesetzt, die durch Trendlinien in der Verfahrensnachfrage und im Kapitalausgabenverhalten gestützt wird, und diese anschließend mit primären Eingaben zu geplanten Ersatzzyklen und der erwarteten Einführung tragbarer Geräte verfeinert. Wo Bottom-up-Details für kleinere Versorgungseinrichtungen fehlten, haben wir Lücken mithilfe kalibrierter Verhältnisse geschlossen, die Standortanzahlen und erwartete Gerätedichte mit dem nächstvergleichbaren Versorgungseinrichtungstyp verknüpfen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, die auf Inkonsistenzen zwischen Nutzungssignalen, Geräteersatzzeitpunkten und impliziten Preisen achten. Wenn ein berechneter Wachstumssprung nicht durch Beschaffungsfeedback oder Verfahrenstrends gestützt wird, überprüfen wir die Annahmen, und bei Bedarf nehmen wir erneut Kontakt zu den Befragten auf, um zu klären, was sich geändert hat.
Vor der Freigabe wird das Modell schrittweise von einem weiteren Analysten überprüft, mit Schwerpunkt auf Ausreißern bei Stückvolumina, Preisspannen und Mixannahmen über verschiedene Versorgungsumgebungen hinweg. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn wesentliche Ereignisse die Nachfrage oder die Preisgestaltung beeinflussen. Vor der Auslieferung führen wir einen aktuellen Datendurchlauf durch, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Marktgröße für Ultraschallgeräte in den Vereinigten Staaten von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Werte für US-amerikanische Ultraschallgeräte können abweichen, weil die Abgrenzungslinie nicht immer an derselben Stelle gezogen wird und weil Preis- und Ersatzannahmen in verschiedenen Studien unterschiedlich behandelt werden. Unterschiede treten auch auf, wenn eine Schätzung stärker auf Versand- und Kanalsignale gestützt wird und eine andere stärker auf Verfahrens- und Installationsbasislogik.
CMS-Verfahrens- und Erstattungssignale sowie FDA-Gerätezulassungsaktivitäten und Kanalüberprüfungen zur Beschaffungshäufigkeit werden als Belegnachweise verwendet, um die Schätzung von Mordor Intelligence auf die Nachfrage nach Neusystemen in den Vereinigten Staaten zu fokussieren und nicht auf angrenzende Einnahmequellen. Wesentliche Unterschiede entstehen in der Regel dadurch, ob aufgearbeitete Systeme und Serviceerlöse einbezogen werden, wie tragbare Geräte im Zeitverlauf bewertet werden und ob der Basisjahrwährungszeitpunkt und der Aktualisierungsrhythmus auf denselben Beschaffungszyklus ausgerichtet sind.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,11 Milliarden USD (2025) | |
| Branchennachrichtendienst A | 2,46 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und ein anderes Wachstumsfenster; die veröffentlichte Zahl klärt nicht, ob therapeutische Systeme, Serviceerlöse oder aufgearbeitete Einheiten einbezogen oder ausgeschlossen sind, was den Wert für 2024 komprimieren kann. |
| Branchenverleger B | 3,90 Milliarden USD (2023) | Scheint eine breitere Umsatzgrenze und einen längeren Zeithorizont anzuwenden und vermischt wahrscheinlich Gerätetypen und Preisstufen in einem einzigen Durchschnitt, der das Ausgangsjahr anheben kann, wenn tragbare und stationäre Mischungen nicht getrennt werden. |
Die Streuung zwischen den drei Zahlen erklärt sich hauptsächlich durch Abgrenzungsentscheidungen (nur Neusysteme gegenüber einem breiteren Umsatzrahmen) und durch das Jahr, das zur Verankerung von Preis- und Volumenannahmen verwendet wird. Indem wir die Eingaben auf Nutzung, Erneuerung des installierten Bestands und realistische Durchschnittsverkaufspreisbereiche zurückführbar halten, bleibt unsere Zahl leichter mit dem in Einklang zu bringen, was US-amerikanische Anbieter tatsächlich jährlich kaufen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Ultraschallgeräte in den Vereinigten Staaten?
Der Markt wird im Jahr 2026 auf 3,27 Milliarden USD geschätzt und wird voraussichtlich bis 2031 einen Wert von 4,22 Milliarden USD erreichen.
Welcher Anwendungsbereich zeigt das schnellste Wachstum?
Intensivmedizinischer Ultraschall führt mit einer CAGR von 6,42 %, da die Bildgebung am Krankenbett zum Standard in Notaufnahmen und Intensivstationen wird.
Wie schnell wachsen handgehaltene Ultraschallgeräte?
Handgehaltene Scanner werden voraussichtlich bis 2031 eine CAGR von 7,78 % verzeichnen, da die Preise unter 4.000 USD fallen und die Tele-Leitungsfähigkeiten zunehmen.
Welches Technologiesegment hält derzeit den größten Marktanteil?
3D- und 4D-Bildgebungssysteme machen 42,05 % des Umsatzes aus, aufgrund überlegener Visualisierung in der Geburtshilfe und Kardiologie.
Wie beeinflussen Erstattungsänderungen die Kaufentscheidungen?
Erhöhungen der ambulanten Medicare-Zahlungen und Kürzungen der Arztgebühren verlagern Investitionen hin zu tragbaren Systemen, die den Durchsatz optimieren und die Kosten pro Scan reduzieren.
Welche Unternehmen führen die Innovation bei KI-gestütztem Ultraschall an?
GE HealthCare, Philips und Butterfly Network stehen an der Spitze mit Plattformen, die die Bildakquisition automatisieren und Cloud-basierte Analysen integrieren.
Seite zuletzt aktualisiert am:



