
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
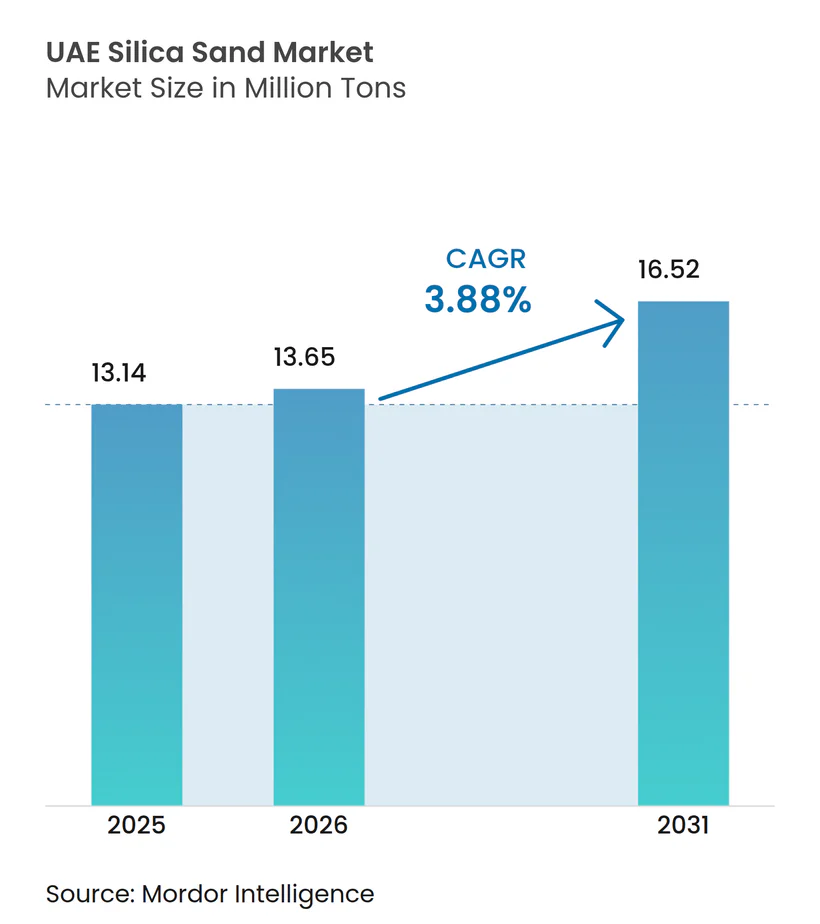
| Marktgröße im Basisjahr (2025) | 13.14 Millionen Tonnen |
| Marktvolumen (2026) | 13.65 Millionen Tonnen |
| Marktvolumen (2031) | 16.52 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 3.88 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
UAE-Siliziumsandmarkt: Analyse von Mordor Intelligence
Der UAE-Siliziumsandmarkt soll von 13,14 Millionen Tonnen im Jahr 2025 auf 13,65 Millionen Tonnen im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 3,88 % über den Zeitraum 2026–2031 ein Volumen von 16,52 Millionen Tonnen erreichen. Die Nachfragedynamik verlagert sich von der Massengewinnung von Meeressand hin zu nischenorientierten, spezifikationsgesteuerten Anwendungen in der unkonventionellen Öl- und Gasförderung, in der Solarglas-Herstellung sowie in hochwertigen Baumaterialien, getragen vom USD 1,7 Milliarden schweren Programm zur unkonventionellen Bohrung von ADNOC und dem Dubai 2040 Urban Master Plan. Rekordmengen an Glasproduktion von Dubai Investments, neue Solarglaskapazitäten in Ras Al Khaimah sowie eine stetige Baupipeline im Wert von USD 130,8 Milliarden bis 2029 bilden eine dauerhaft stabile Nachfragebasis, während Mandate zur Kreislaufwirtschaft und strengere Ausbaggerungsvorschriften die Rohstoffbeschaffung neu gestalten. Die Wettbewerbsintensität ist moderat: Drei primäre Steinbruchbetreiber decken den Großteil des industriellen Ausgangsmaterials ab; emiratspezifische Beschaffungsrichtlinien, wie Emaar's 99,5-%-Präferenz für lokale Beschaffung, schaffen jedoch hohe Markteintrittsbarrieren. Die Umweltregulierung verschärft sich unter dem Bundesgesetz-Dekret 11/2024, was Compliance-Kosten verursacht, aber auch Akteure mit kohlenstoffarmen Betrieben begünstigt.
Wichtigste Erkenntnisse des Berichts
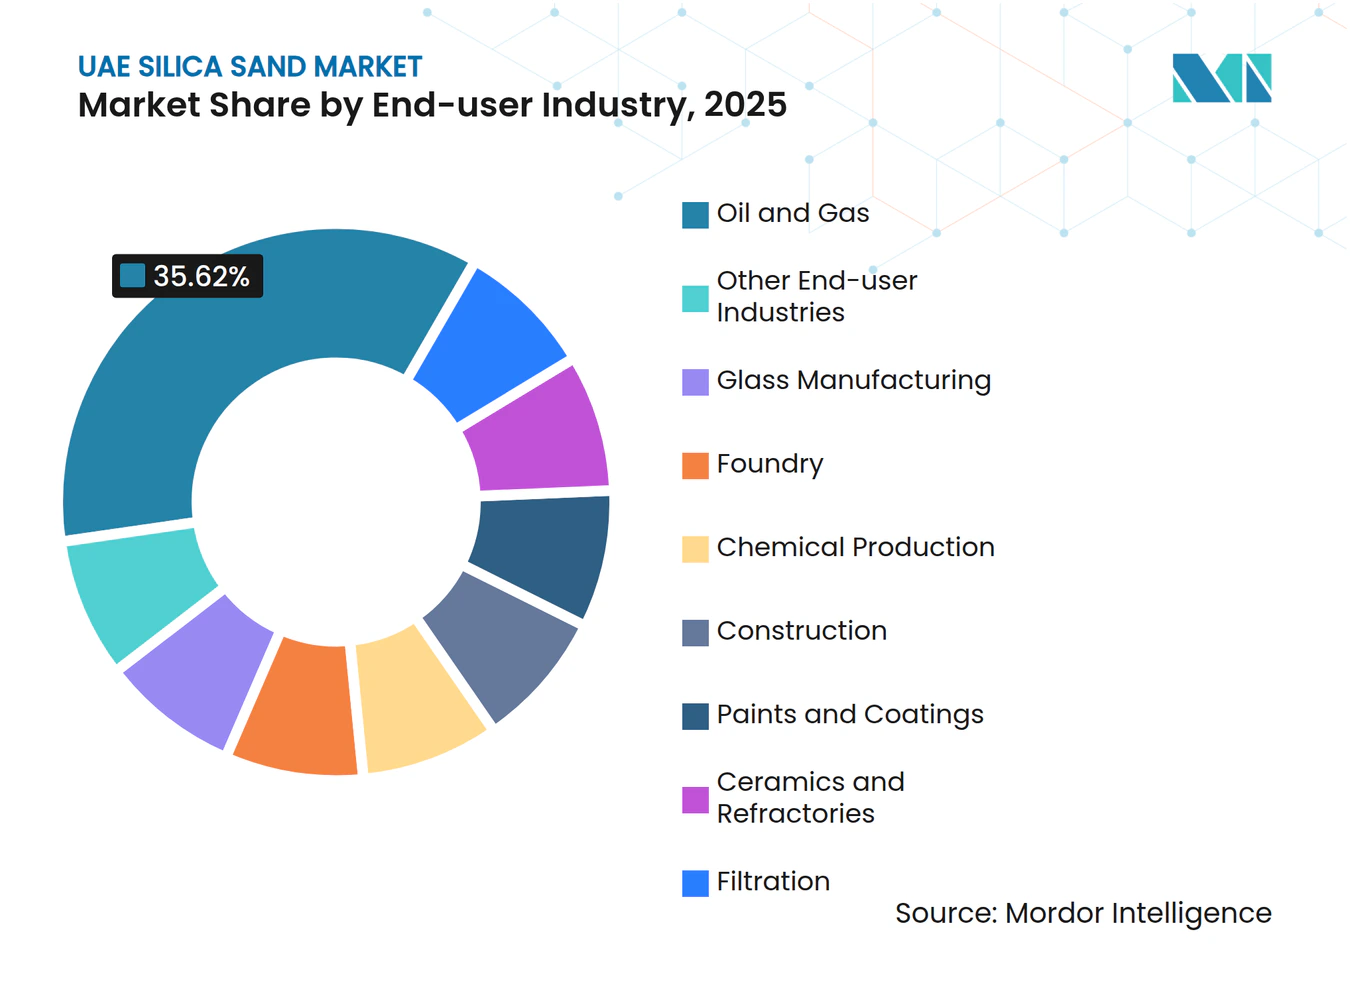
- Nach Endverbraucherbranche hielt Öl und Gas im Jahr 2025 einen Marktanteil von 35,62 % am UAE-Siliziumsandmarkt, unterstützt durch 144 unkonventionelle Bohrlöcher, die bis Q4 2025 fertiggestellt werden sollen, während Farben und Beschichtungen im Zeitraum 2026–2031 voraussichtlich mit einem CAGR von 5,04 % wächst – dem höchsten aller Segmente.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
UAE-Siliziumsandmarkt: Trends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Landgewinnung und Mega-Tourismusprojekte | +0.8% | Dubai, Abu Dhabi | Mittelfristig (2–4 Jahre) |
| Solarglasnachweis für PV-Expansion | +1.2% | Ras Al Khaimah, Dubai, Abu Dhabi | Langfristig (≥ 4 Jahre) |
| 3D-Druck im Bauwesen | +0.3% | Dubai, Schardscha | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Frac-Sand in Öl und Gas | +1.1% | Onshore-Felder in Abu Dhabi, Al Dhafra, Logistikzentren Jebel Ali | Kurzfristig (≤ 2 Jahre) |
| Infrastrukturpipeline jenseits der Expo City | +0.9% | Dubai, Abu Dhabi, Nördliche Emirate | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Landgewinnung und Mega-Tourismusprojekte
Der Neustart von Palm Jebel Ali positioniert den Küsteningenieurbereich auf präzise Sandplatzierung und Strandprofilierung statt auf unterschiedslose Offshore-Ausbaggerung um – eine Umstellung, die im Dubai 2040 Urban Master Plan festgeschrieben ist[1]. Der AED-810-Millionen-Vertrag von Nakheel, der im August 2024 an Jan De Nul vergeben wurde, umfasst 13,4 km² gewonnenes Land, verschiebt jedoch zusätzliche Offshore-Arbeiten bis zum Abschluss strategischer Umweltverträglichkeitsprüfungen. Der neue Ansatz spiegelt Bedenken hinsichtlich der Belastung des Meeresökosystems wider, nachdem zwischen 2000 und 2021 119 km² Neulandgewinnungsfläche erschlossen wurden, wobei 70 % dieser Fläche in Dubai liegen. Infolgedessen verzeichnet der UAE-Siliziumsandmarkt geringere Mengen an niedrigwertigem Schüttgut, jedoch eine höhere Nachfrage nach verarbeitetem Sand, der die Korngrößen- und Umweltableitekriterien unter dem Regime der Dubai Environment and Climate Change Authority (DECCA) erfüllt.
Nachfrage nach Solarglas für PV-Expansion
Das AED-350-Millionen-Solarglaswerk, das von Glass Technology FZ-LLC im April 2025 eingeweiht wurde, ergänzt die Glaskapazität um ausreichende Mengen für 5,5 Millionen Solarmodule jährlich und plant die Installation eines zweiten Ofens zur Verdopplung der Produktion. Der Cluster in Ras Al Khaimah, dem Guardian Glass und Emirates Float Glass angehören, verbraucht eisenarmes Silizium, das hohe Anforderungen an die solare Lichttransmittanz erfüllen muss. Dubai Investments verzeichnete 2024 eine Flachglasproduktion von 14,8 Millionen m² und erreichte die Vollauslastung an seinem 12,6-Millionen-m²-Werk Emirates Float Glass. Diese spezialisierte Nachfrage hebt den UAE-Siliziumsandmarkt in Richtung hochreinerer Produktsegmente an.
Steigende Nachfrage nach Frac-Sand in Öl und Gas
Das unkonventionelle Programm von ADNOC, das über das Joint Venture Turnwell Industries mit SLB und Patterson-UTI umgesetzt wird, stellt USD 1,7 Milliarden bereit, um bis Q4 2025 144 Bohrlöcher in engen Reservoiren zu bohren, wobei jedes hochrunden Frac-Sand der Körnung 20/40–100 Mesh erfordert. Abu Dhabi hat sich zum Ziel gesetzt, bis 2030 1 Milliarde Kubikfuß pro Tag aus unkonventionellen Ressourcen zu fördern, was die Silizium-Nachfrage von niedrigwertigem Betonsand hin zu technisch optimierten Stützmitteln umlenkt, die hohem Schließdruck standhalten können. Regionale Lieferanten in Saudi-Arabien und Oman füllen derzeit Spezifikationslücken, doch die Möglichkeiten zur inländischen Aufbereitung wachsen.
Infrastrukturpipeline jenseits der Expo City
Der Dubai 2040 Urban Master Plan umreißt ein nationales Wohnungsbudget von AED 65 Milliarden sowie U-Bahn-Erweiterungen und Tieftunnelentwässerung, die eine mehrjährige Nachfrage nach Betonzuschlagstoffen, Mauersand und Spezialglas verankern werden. Der Bausektor wurde 2024 auf USD 107,2 Milliarden bewertet und soll bis 2029 USD 130,8 Milliarden erreichen, gestützt durch Megaprojekte wie die USD 45 Milliarden schwere Al-Ruwais-Raffinerieexpansion von ADNOC, die im Juni 2024 vergeben wurde.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ersatzstoffe für Zuschlagstoffe und Kunststoffe | -0.6% | Abu Dhabi, Dubai, landesweit | Mittelfristig (2–4 Jahre) |
| Strengere Ausbaggerungs- und Umweltvorschriften | -0.9% | Küstengebiete Dubais, landesweit | Kurzfristig (≤ 2 Jahre) |
| Sandfreie Baumaterialien (Polymere) | -0.4% | Dubai, Abu Dhabi | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ersatzstoffe für Zuschlagstoffe und Kunststoffe
Die MOCCAE-Verordnung 21/2019 erlaubt es Auftragnehmern, bis zu 40 % des Bedarfs an Straßenbelag- und Erdbefüllungsmaterial durch Recycling-Zuschlagstoffe zu decken, was die Nachfrage nach Natursand untergräbt. Obwohl Abu Dhabi im Jahr 2019 3,7 Millionen Tonnen Bau- und Abbruchabfälle erzeugte, liegt die Nutzung von Kreislaufsand noch unter ihrem Potenzial. Die Kreislaufwirtschaftspolitik 2021–2031 baut auf diesem Mandat auf, indem sie 22 Richtlinien schichtet und den Einsatz kohlenstoffärmerer und kostengünstigerer Sekundärmaterialien fördert. Akademische Versuche auf der Straße Dibba-Masafi erzielten durch den Einsatz von recycelten Asphaltmischungen eine Kosteneinsparung von 70 % und eine Deponieumlenkung von 87 %.
Strengere Ausbaggerungs- und Umweltvorschriften
Das Bundesgesetz-Dekret 11/2024 führt eine obligatorische Messung, Berichterstattung und Verifizierung von Treibhausgasen für alle UAE-Unternehmen ein, gültig ab Mai 2025, mit Bußgeldern von bis zu AED 2 Millionen bei Nichteinhaltung[2]. Dubais Gesetz 11/2024 gründete die DECCA, zentralisierte die Umweltgenehmigungen und verhängte ein Moratorium für Offshore-Landgewinnung bis zum Abschluss strategischer Bewertungen. Das Kabinettsbeschluss 67/2024 legt einen Schwellenwert von 0,5 Millionen Tonnen CO₂-Äquivalent für die obligatorische Berichterstattung fest und schafft ein nationales CO₂-Zertifikatregister, was die Compliance-Kosten für Sandgewinnung und -verarbeitung erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucherbranche: Dominanz von Öl und Gas trifft auf Beschleunigung bei Farben und Beschichtungen
Öl und Gas hielt im Jahr 2025 einen Marktanteil von 35,62 % am UAE-Siliziumsandmarkt auf der Grundlage des unkonventionellen Bohrprogramms von ADNOC. Allein dieses Segment soll bis 2027 jährlich 650.000 Tonnen speziellen Stützmittelsand verbrauchen, was die Einführung der mehrstufigen hydraulischen Frakturierung widerspiegelt. Farben und Beschichtungen, obwohl ein geringerer Volumenverbraucher, wird bis 2031 mit einem CAGR von 5,04 % wachsen, angetrieben durch Anreize des Industriellen Dekarbonisierungs-Fahrplans für VOC-arme, siliziumverstärkte Beschichtungen, die UV-Beständigkeit und Langlebigkeit verbessern.
Das Bauwesen bleibt einer der größten Volumenverbraucher im UAE-Siliziumsandmarkt, gestützt durch einen USD-65-Milliarden-Wohnungsfonds und Megaprojekte wie die Erweiterung der Blue-Line-U-Bahn. Recycelte Zuschlagstoffe decken jedoch mittlerweile bis zu 15 % des Bedarfs an Tragschichten, was das Wachstum des Natursandvolumens begrenzt. Die Glasherstellung trägt zu einer konstanten Nachfrage bei, wobei Emirates Float Glass 2024 12,6 Millionen m² produzierte und die Solarlinie von Glass Technology ab 2025 erhebliche zusätzliche Nachfrage erzeugt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Dubai und Abu Dhabi stehen für 85 % des Bauvertragswertes und bilden daher den Kernanker der Volumenachfrage im UAE-Siliziumsandmarkt. Dubais Übergang von der Massenlandgewinnung zur Verdichtung verlagert den Sandbedarf hin zu höherwertigen Bau- und Glasprodukten, erkennbar an der 91-km-Strandprofilierung bei Palm Jebel Ali und der Rekordproduktion von Floatglas. Die Industrieknoten von Abu Dhabi – KEZAD, Al Ruwais und Al Taweelah – treiben den Verbrauch für Gießerei, Filtration und Feuerfestmaterialien an; allein EGA's Aluminiumproduktion von 2,69 Millionen Tonnen im Jahr 2024 erhält Hunderttausende von Tonnen Gießereisand pro Jahr aufrecht.
Ras Al Khaimah beherbergt einen aufstrebenden Glascluster, der eisenarmes Silizium für photovoltaische Anwendungen nachfragt, während Fujairah der primäre Steinbruchstandort mit einer jährlichen Kapazität von 20 Millionen Tonnen bleibt. Die Nördlichen Emirate nutzen den Hafen Jebel Ali und den Flughafen Al Maktoum, um spezialisierten Frac-Sand und hochreines Silizium zu importieren, wenn das inländische Angebot nicht ausreicht. Neue föderale MRV-Vorschriften schaffen eine einheitliche Compliance-Landschaft, obwohl emiratspezifische Behörden wie DECCA in Dubai oder das Energieministerium von Abu Dhabi die lokale Genehmigungsaufsicht behalten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Silicasand in den VAE beginnt mit dem Abbau und der Gewinnung, die sich auf die nördlichen Emirate konzentrieren, insbesondere Fujairah und Ras al-Khaimah, wo Mineralvorkommen und Verarbeitungsinfrastruktur die laufende Versorgung unterstützen. Der Rohstoff wird anschließend durch Brechen, Sieben, Waschen und Reinigung/Aufbereitung verarbeitet, um die strengeren Anforderungen an Korngrößenverteilung und Reinheit für industrielle Anwendungen zu erfüllen, einschließlich eisenarmem Silica für Glas und kontrollierten Maschenprodukten für Stützmittel in der Öl- und Gasindustrie. Vertikal integrierte Mine-to-Market-Betreiber wie Adwan Chemical Industries Co. Ltd verfügen in der Regel über Vorteile bei Qualitätskonstanz und Kostenkontrolle.
Die Distribution erfolgt per Straßentransport zu inländischen Nutzern (Baumaterialien, Fertigbeton, Gießereien, Filtermedien und Glashersteller) sowie über hafengestützte Routen für Importe und Exporte. Handelskanäle in Sharjah und der Hafenzugang in Fujairah helfen, die Quarry-Produktion zu nachgelagerten Anlagen und regionalen Kunden zu transportieren, und Spezialqualitäten können über VAE-Zugangspunkte bezogen werden, wenn die lokale Aufbereitungskapazität oder Qualitätsspezifikationen der Nachfrage nicht vollständig entsprechen. Die nachgelagerten Anforderungen werden zunehmend von großen, spezifikationsgetriebenen Käufern in der Glasherstellung und der Öl- und Gasindustrie bestimmt, wo die Beschaffung Umwelt- und Qualitätsdokumentation einbezieht, was Lieferanten dazu veranlasst, die Verarbeitungskapazität auszubauen und nachvollziehbare Lieferketten aufrechtzuerhalten.
Wettbewerbslandschaft
Marktkonzentration
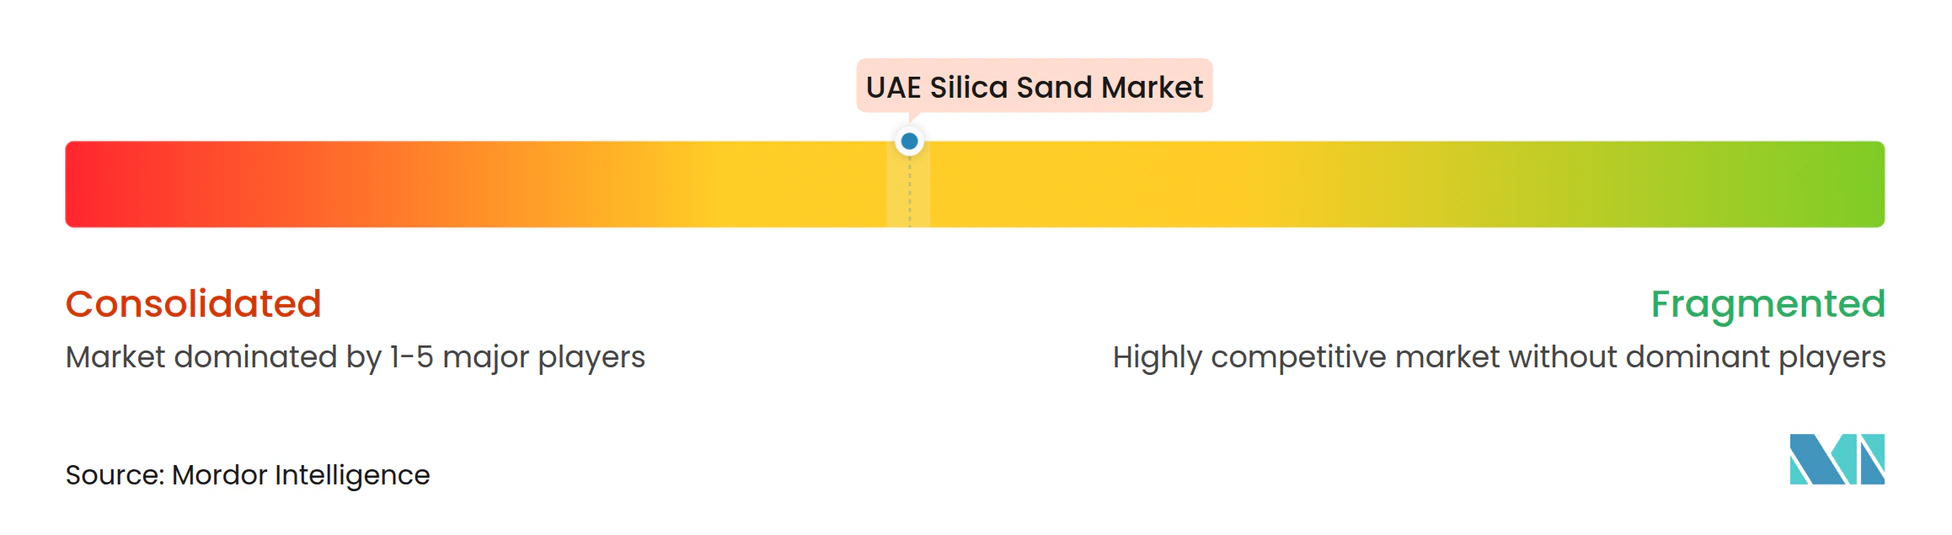
Der UAE-Siliziumsandmarkt ist moderat konzentriert, wobei die fünf größten Unternehmen den Großteil des industriellen Ausgangsmaterials liefern. Die Beschaffungsmacht liegt jedoch bei Megaentwicklern und staatlich verbundenen Unternehmen wie Emaar, Nakheel, ADNOC und DEWA, die von Lieferanten die Einhaltung von ISO 14001, ISO 50001 und ICV-Standards verlangen. Vertikale Integration gewinnt an Dynamik: Dubai Investments betreibt die einzige ICV-zertifizierte Floatglas-Linie, während EGA's erstes kommerzielles Aluminiumoxid-Geschäft mit The Alumina Industrial Company eine lokale Feuerfestmaterialversorgung sichert, die mit den Zielen der Operation 300bn im Einklang steht. Kohlenstoffarme Logistik und digitale MRV-Bereitschaft werden zu entscheidenden Wettbewerbsvorteilen: EGA's LNG-betriebene Bauxitschiffe haben die Schiffsemissionen um 28 % gesenkt und einen Maßstab gesetzt, den andere Siliziumtransporteure möglicherweise bald übernehmen werden.
UAE-Siliziumsandmarkt: Branchenführer
-
Adwan Chemical Industries Co. Ltd
-
Silica International (RAK)
-
National Ready Mix Concrete Co. LLC
-
Gulf Minerals
-
Delmon
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Eine klare Marktlücke im Silicasand-Markt der VAE besteht in der inländischen Aufwertung von lokal verfügbarem Sand zu höherreinen Produkten mit engeren Spezifikationen, die derzeit Qualitätslücken aufweisen, insbesondere für die Glasherstellung und technische Anwendungen in der Öl- und Gasindustrie. Die Inbetriebnahme einer Solarglasanlage in Ras al-Khaimah im April 2025 sowie die hohe Auslastung bei Flachglas in Dubai stützen die Nachfrage nach eisenarmen, konstanten Silica-Inputs und verstärken die Argumente für Investitionen in die Aufbereitung, einschließlich Waschen, Flotation und Verunreinigungsentfernung, in der Nähe der Abbauzentren Fujairah und Ras al-Khaimah.
Es besteht auch eine Chance zur Lokalisierung der Versorgung mit technischen und Labor-Standardsanden, die in der Zement- und Bauqualitätskontrolle eingesetzt werden, wodurch Lieferzeiten und Bestandsrisiken für Bauunternehmer und Prüflabore verringert werden. Gleichzeitig eröffnet der Trend zu strengeren Umweltmessungen und -berichterstattung im Rahmen des Federal Decree-Law 11/2024, das ab Mai 2025 in Kraft ist, Raum für Lieferanten, die konforme, emissionsärmere Betriebsabläufe und dokumentierte Materialherkunft nachweisen können. Dies wird umso relevanter, wenn staatlich verbundene oder große Entwicklerbeschaffungsprogramme auditierbare Qualitäts- und Nachhaltigkeitssysteme erfordern.
Aktuelle Branchenentwicklungen
- Juli 2026: Alliance Silica kündigte ab Lager verfügbaren SNL France EN 196-1 Standardsand an, um Zementlabore, Forschungseinrichtungen und Qualitätskontrollabteilungen in den Vereinigten Arabischen Emiraten und der gesamten GCC-Region zu unterstützen. Die Ankündigung erweitert die Verfügbarkeit standardisierten Silicasands in den Märkten der VAE und des GCC, verbessert die QA/QC-Fähigkeiten und verkürzt Importvorlaufzeiten, was die regionale Versorgungssicherheit unterstützt.
- Juli 2026: Alliance Silica, das in Dubai ansässige Unternehmen, kündigte die Verfügbarkeit von ab Lager erhältlichem SNL France EN 196-1 Standardsand an, um Zementlabore, Forschungseinrichtungen und Qualitätskontrollabteilungen in den Vereinigten Arabischen Emiraten und der gesamten GCC-Region zu unterstützen. Diese Maßnahme verbessert den Zugang zu zertifizierten Sandstandards, verringert Beschaffungsengpässe und stärkt die regionale Versorgungsresilienz für den Bau- und Prüfsektor.
- April 2026: Die IMARC Group veröffentlichte den Bericht GCC Silica Sand Market by End Use and Country (2026-2034), der die Wachstumssektoren der VAE hervorhebt. Der Bericht positioniert die VAE als wichtigen Wachstumsmarkt für Bau-, Glas- und Öl- und Gas-Inputs und verweist auf die steigende Rohstoffnachfrage in der Region. Er unterstützt zudem die Planung durch die Abbildung von Nachfragetreibern und sektorübergreifenden Verknüpfungen, die die Nutzung von Silicasand in den VAE beeinflussen.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der VAE-Silicasand-Markt die innerhalb der VAE gelieferten und verbrauchten Silicasandmengen für industrielle und bauliche Verwendungszwecke, gemessen in Tonnen für den Studienzeitraum.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung berücksichtigt keine anderen Silicaformen (wie Silicamehl, pyrogene Kieselsäure oder Silicagel) und schließt Fertigprodukte wie Glas, Zement und Chemikalien aus.
Segmentierungsübersicht
- Nach Endverbraucherbranche
- Glasherstellung
- Gießerei
- Chemische Produktion
- Bauwesen
- Farben und Beschichtungen
- Keramik und Feuerfestmaterialien
- Filtration
- Öl und Gas
- Andere Endverbraucherbranchen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde eingesetzt, um die Faktenbasis zu Nachfragetreibern und Handelsströmen zu etablieren, bevor Modellierungsannahmen finalisiert wurden. Wir stützten uns auf öffentliche statistische Reihen und offizielle Handelsdaten, darunter UN Comtrade über WITS für HS-250510-Bewegungen, das VAE Federal Competitiveness and Statistics Centre für Bau- und Industrieindikatoren sowie Veröffentlichungen des VAE-Ministeriums für Energie und Infrastruktur zu Projektaktivitäten und Genehmigungstrends.
Wir haben außerdem technische und normenbezogene Quellen ausgewertet, darunter ASTM-Referenzen für Sandspezifikationen in der Glas- und Gießereiindustrie sowie begutachtete Fachpublikationen, die erläutern, wie Korngröße und Reinheit die industriellen Ausbeuten beeinflussen. Zur Gegenprüfung von Mengen und Kostensignalen wurden allgemeine Sekundärquellen aus Unternehmensberichten, Investorenpräsentationen, Verbandswebsites und renommierten regionalen Medien hinzugezogen, ergänzt durch den selektiven Einsatz kostenpflichtiger Abonnements für Unternehmensfinanzdaten und sendungsbasierte Import-Export-Informationen. Diese Liste ist lediglich illustrativ; wir haben zusätzliche öffentliche und kostenpflichtige Quellen genutzt, um Daten zu erheben, Zahlen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärinterviews und strukturierte Umfragen wurden eingesetzt, um nachzuvollziehen, wie Silicasand vom Abbau und der Aufbereitung zu den Endverbrauchern gelangt und wie Käufer verwendbare Qualitäten für ihre Anwendungen definieren. Wir haben mit Produzenten, Distributoren und großen Industrieabnehmern in den VAE gesprochen und deren Angaben genutzt, um Auslastung, Produktmix, Preisspannen sowie den Anteil der Inlandsversorgung gegenüber Importen in spezifischen Anwendungsfällen zu validieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberes Segment: 34 % | Vorstandsebene (CXOs): 13 % |
| Mittleres Segment: 47 % | Funktions-/Bereichsleiter: 31 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 56 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der die VAE-Nachfrage anhand von Endverbrauchsaktivitätsindikatoren und Handelssignalen rekonstruiert, die anschließend über in Interviews vereinbarte Nutzungsfaktoren in Silicasandtonnen umgerechnet werden. In der Praxis ist das Modell auf Variablen wie Bauprojektaktivität, Proxys für Glas- und Gießereiproduktion, Intensität von Öl- und Gasfertigstellungen (soweit relevant), den Anteil von Anwendungen, die gewaschenes oder höherreines Material erfordern, sowie Import-Export-Trends für Silicasande und Quarzsande ausgerichtet.
Nachdem der makroökonomische Nachfragepool aufgebaut ist, werden selektive Bottom-up-Näherungen eingesetzt, um die Gesamtwerte realistisch zu halten; dazu gehören Kapazitäts- und Auslastungsprüfungen bei Lieferanten, Prüfungen der Distributionskanäle sowie stichprobenartige Preisspannen pro Tonne, die auf plausible Mengen angewendet werden, um Ausreißer zu identifizieren. Wenn Abdeckungslücken auftreten – etwa bei informellen Versorgungswegen oder kurzfristigen Projektspitzen – nehmen wir Anpassungen anhand konservativer Bandbreiten vor und bestätigen die Richtung anschließend durch zusätzliche Gespräche.
Für die Prognose wird eine Szenarioanalyse eingesetzt, da die Nachfrage eng mit Projektpipelines und industriellen Expansionen verknüpft ist, die zeitliche Verschiebungen erfahren können. Die Vorausschau wird durch erwartete Bauzeitpläne, Kapazitätserweiterungen in der Glas- und verwandten Fertigungsindustrie, Logistikbeschränkungen sowie politische oder regulatorische Änderungen geprägt; die endgültige Entwicklungslinie wird erst akzeptiert, nachdem die wesentlichen Annahmen mit den Primärquellen abgestimmt wurden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über drei Ebenen: Desk-Indikatoren, Primärbestätigungen und interne Modellkonsistenzprüfungen. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie Handelsmengen, bekannten Projektzeitplänen und gemeldeten Betriebsmustern und überprüfen starke Sprünge, um sicherzustellen, dass sie ein reales Ereignis widerspiegeln und kein Datenartefakt darstellen.
Vor der Freigabe wird das Modell in mehreren Schritten von einem weiteren Analysten geprüft, gefolgt von einer abschließenden Abweichungsprüfung gegenüber früheren Ausgaben und angrenzenden Materialien, bei denen eine Substitution plausibel ist. Berichte werden jährlich aktualisiert; Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Änderungen eintreten, etwa bei großen Kapazitätserweiterungen, Handelsstörungen oder bedeutenden regulatorischen Verschiebungen. Unmittelbar vor der Auslieferung wird eine abschließende Schnellprüfung durchgeführt, damit Kunden die aktuellste verfügbare Einschätzung erhalten.
Vergleich der VAE-Silicasand-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für VAE-Silicasand können unterschiedlich aussehen, selbst wenn das Thema identisch klingt, da die Maßeinheit, die Qualitätsgrenzen und die Definition von Silicasand gegenüber angrenzenden Silicaprodukten nicht immer einheitlich sind. Unterschiede entstehen auch dadurch, wie Unternehmen Importe und Re-Exporte behandeln und ob sie für dieselbe Nachfragebasis Mengen oder Werte ausweisen.
Handelsmengen für HS 250510, Kapazitätsprüfungen bei Steinbrüchen und Aufbereitungsanlagen sowie Rückmeldungen zu Endverbraucherspezifikationen sind die Belege, die Mordor Intelligence auf einen mengenbasierten Nachfragepool für VAE-Silicasand fokussieren – anstatt breitere Silicamaterialien oder nachgelagerte Produkte einzubeziehen. Wenn Preise zur Plausibilitätsprüfung herangezogen werden, werden sie auf getestete Mengenbandbreiten angewendet und nicht als primäre Größenbestimmungseinheit behandelt, was eine Überschätzung reduziert, wenn Qualitäten und Reinheitsgrade variieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,14 Mio. Tonnen (2025) | |
| Handelsdatenquelle A | 4,33 Millionen USD (2023) | Diese Zahl spiegelt den Exporthandelswert für HS 250510 wider und nicht den gesamten inländischen Marktverbrauch; sie schließt daher lokal verbrauchte Mengen aus und kann durch Re-Export-Muster und deklarierte Zollwerte verzerrt werden. |
| Branchenkurzinformation B | 350,00 Millionen USD (2024) | Diese Schätzung ist wertbasiert und vermischt typischerweise mehrere Silicakategorien und Endverwendungen zu einer einzigen Gesamtzahl, was den Gesamtwert aufblähen kann, wenn höherpreisige verarbeitete Silicaprodukte oder breitere Bauaggregat-Kategorien einbezogen werden. |
Die Streuung der veröffentlichten Zahlen ist hauptsächlich auf die Wahl der Einheit und die jeweilige Definition von Silicasand durch den Herausgeber zurückzuführen. Indem der Umfang eng auf VAE-Silicasandmengen begrenzt und die Gesamtwerte anschließend anhand von Handels-, Kapazitäts- und Käuferspezifikationsrealitäten überprüft werden, bleibt die resultierende Schätzung leichter nachvollziehbar, erklärbar und in zukünftigen Aktualisierungen reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist das Volumen des UAE-Siliziumsandmarkts im Jahr 2026?
Der Markt wird im Jahr 2026 auf 13,65 Millionen Tonnen geschätzt.
Wie schnell wird die Silizium-Nachfrage in den UAE bis 2031 wachsen?
Das Volumen soll mit einem CAGR von 3,88 % wachsen und bis 2031 16,52 Millionen Tonnen erreichen.
Welches Segment verbraucht in den UAE am meisten Siliziumsand?
Öl und Gas führt mit einem Marktanteil von 35,62 % im Jahr 2025, angetrieben durch den steigenden Bedarf an Frac-Sand.
Warum steigt die Nachfrage nach solargradiertem Silizium?
Neue Solarglaskapazitäten in Ras Al Khaimah und eine Rekordproduktion von Floatglas in Dubai treiben die Nachfrage nach eisenarmen Silizium an.
Wie wirken sich Recycling-Mandate auf Siliziumsandlieferanten aus?
Die MOCCAE-Verordnung 21/2019 erlaubt 40 % Recycling-Zuschlagstoffe bei Straßenprojekten, was die Nachfrage nach natürlichem Bausand reduziert.
Welche Verordnung stellt das größte Compliance-Risiko dar?
Das Bundesgesetz-Dekret 11/2024 schreibt obligatorisches Treibhausgas-MRV vor, mit Bußgeldern von bis zu AED 2 Millionen bei Nichteinhaltung.