
Fernseher und Set-Top-Box-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
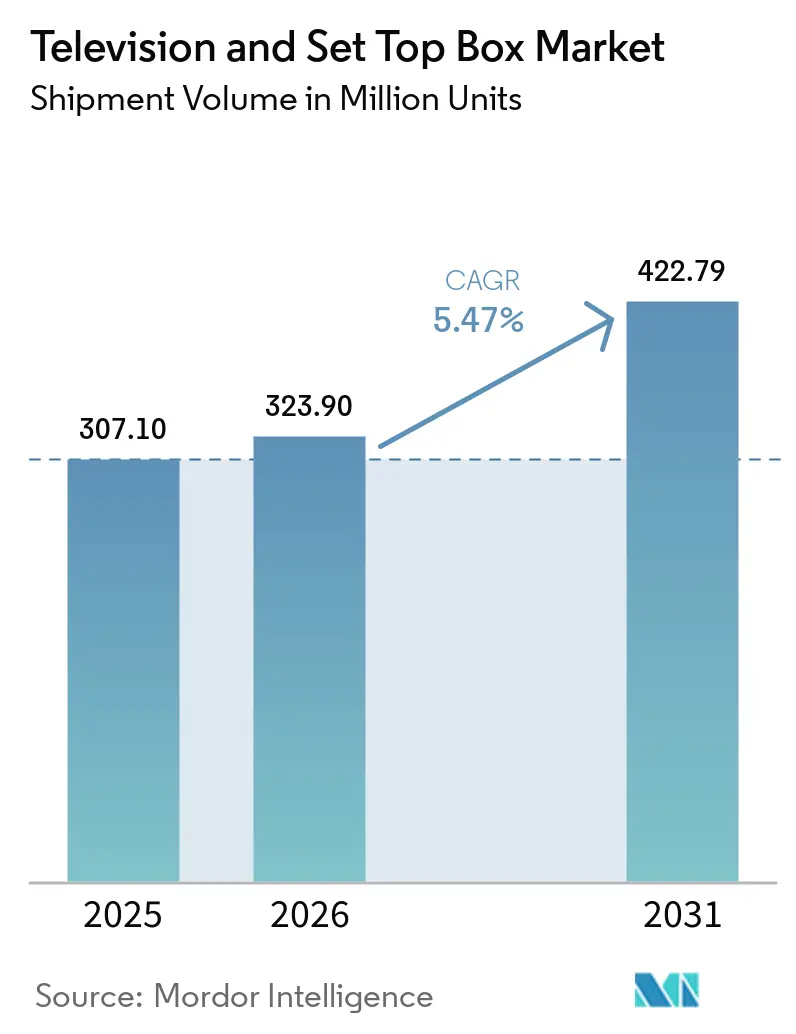
| Marktvolumen (2026) | 323.90 Millionen Einheiten |
| Marktvolumen (2031) | 422.79 Millionen Einheiten |
| Wachstumsrate (2026 - 2031) | 5.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Fernseher und Set-Top-Box-Marktanalyse von Mordor Intelligence
Die Marktgröße für Fernseher und Set-Top-Boxen wird voraussichtlich von 307,10 Millionen Einheiten im Jahr 2025 auf 323,9 Millionen Einheiten im Jahr 2026 anwachsen und soll bis 2031 bei einer CAGR von 5,47 % über den Zeitraum 2026–2031 422,79 Millionen Einheiten erreichen. Der Markt für Fernseher und Set-Top-Boxen entwickelt sich weg von herkömmlicher Rundfunk-Hardware hin zu vernetzten Ökosystemen, in denen Smart-TV-Betriebssysteme, Streaming-Dongles und KI-gesteuerte Benutzeroberflächen Upgrade-Zyklen und Preissetzungsmacht neu gestalten. Ultra-hochauflösendes 4K bleibt der dominierende Auflösungstreiber, während staatlich geführte Programme zur digitalen Umstellung und die Ausweitung satellitenbasierter IP-Hybrid-Versorgung im ländlichen Raum neue adressierbare Nachfrage erschließen. Hersteller aus dem asiatisch-pazifischen Raum nutzen ihre Skalenvorteile, um Produktvorlaufzeiten zu verkürzen und Kosten zu senken, während nordamerikanische und europäische Käufer zunehmend zu großformatigen Premium-Panels tendieren. Gleichzeitig schaffen Edge-basierte Werbemodelle wiederkehrende Einnahmequellen, die den Margendruck durch steigende Halbleiter- und Panel-Eingabekosten teilweise ausgleichen.[1]
Wichtigste Erkenntnisse des Berichts
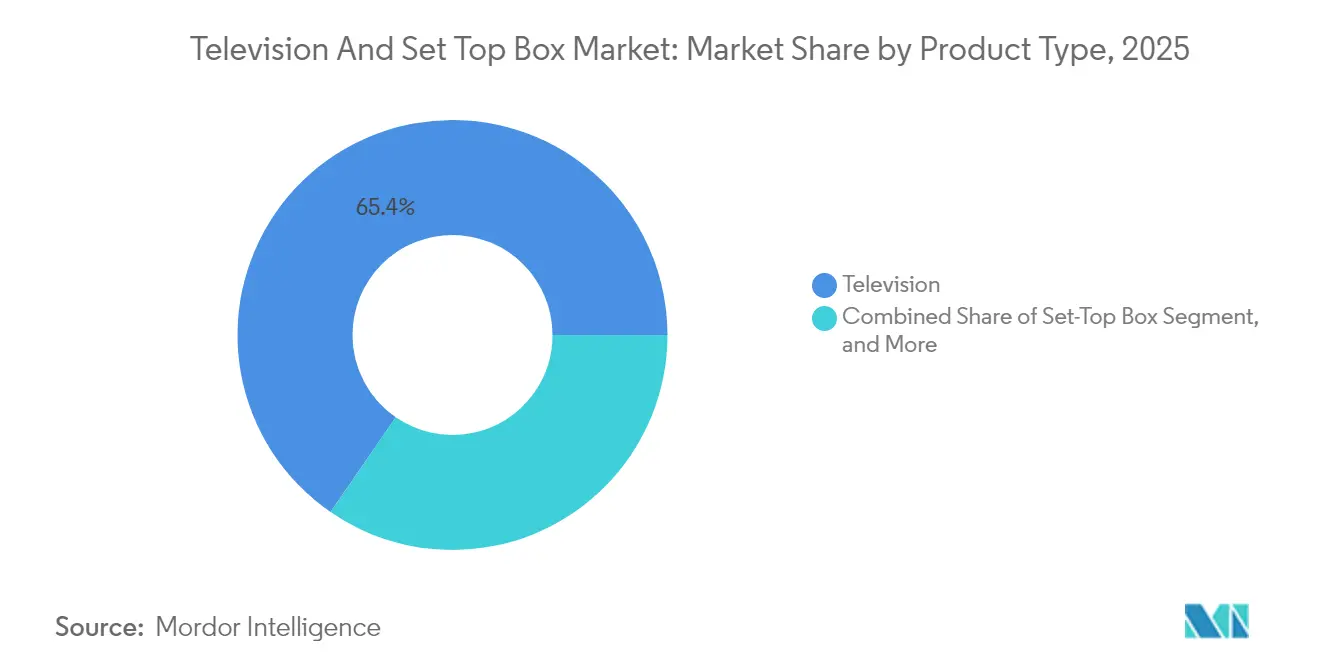
- Nach Produkttyp verzeichneten Streaming-Dongles und Sticks zwischen 2026 und 2031 eine CAGR von 7,74 % und übertrafen damit Fernseher, die im Jahr 2025 einen Marktanteil von 65,40 % am Markt für Fernseher und Set-Top-Boxen hielten.
- Nach Auflösung entfiel auf 4K im Jahr 2025 ein Marktanteil von 43,85 % am Markt für Fernseher und Set-Top-Boxen, während das 8K-Segment mit einer CAGR von 6,95 % bis 2031 das stärkste Wachstum verzeichnete.
- Nach Bildschirmgröße führte die Klasse der 56–64-Zoll-Geräte mit einem Marktanteil von 31,95 % am Markt für Fernseher und Set-Top-Boxen im Jahr 2025; Bildschirme ab 75 Zoll sollen bis 2031 eine CAGR von 7,58 % erzielen.
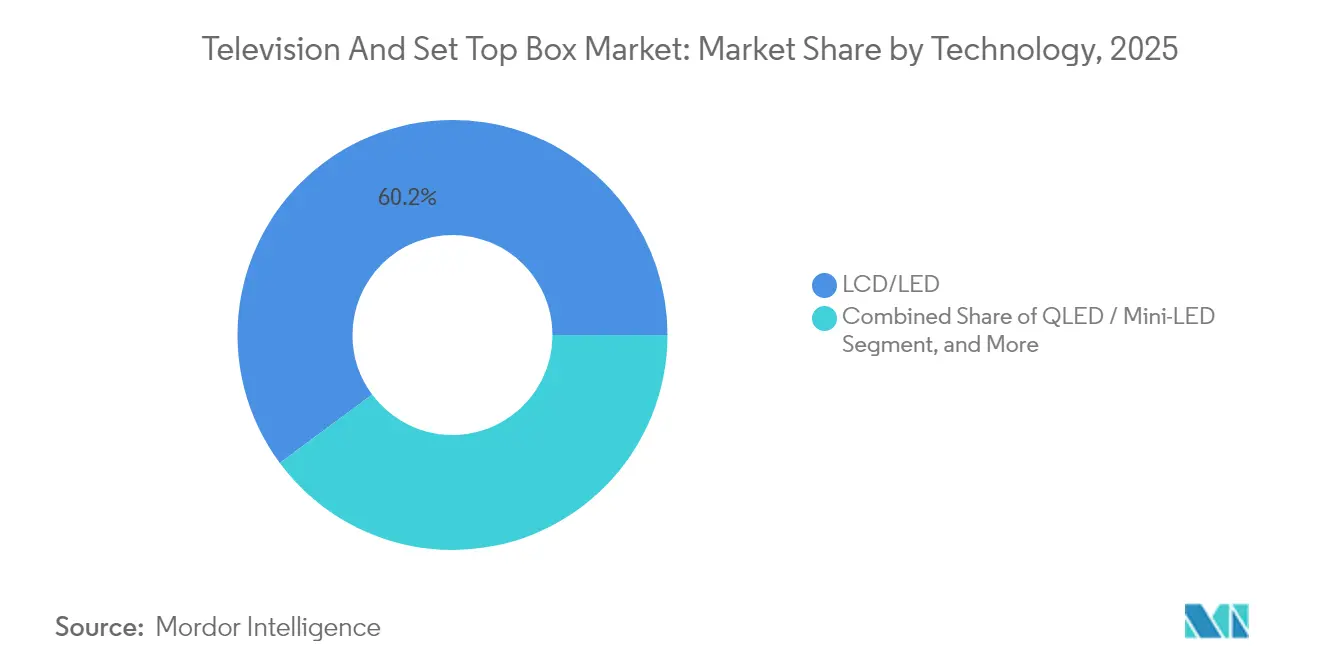
- Nach Technologie hielt LCD/LED im Jahr 2025 einen Marktanteil von 60,15 % am Markt für Fernseher und Set-Top-Boxen, während QLED und Mini-LED kombiniert voraussichtlich jährlich um 7,46 % bis 2031 zulegen werden.
- Nach Endverbraucher dominierten Privathaushalte mit 75,85 % der Marktgröße für Fernseher und Set-Top-Boxen im Jahr 2025; das gewerbliche und institutionelle Segment ist auf dem Weg zu einer CAGR von 7,06 % bis 2031.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Marktanteil von 42,20 % am Markt für Fernseher und Set-Top-Boxen, mit einer prognostizierten CAGR von 6,53 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Rasante Migration der Verbraucher zu 4K und 8K UHD | +1.2% | Asiatisch-pazifischer Raum, Nordamerika | Mittelfristig (2–4 Jahre) |
| Smart-TV-Betriebssystem-Ökosysteme | +1.0% | Entwickelte Märkte weltweit | Kurzfristig (≤ 2 Jahre) |
| Staatlich vorgeschriebene digitale Umstellung | +0.8% | Aufstrebender asiatisch-pazifischer Raum, Afrika, Lateinamerika | Langfristig (≥ 4 Jahre) |
| KI-gestützte personalisierte Benutzeroberflächen | +0.7% | Nordamerika, Europa, entwickelter asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Edge-basierte interaktive Werbung | +0.5% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| LEO-Satelliten-Reichweite im ländlichen Raum | +0.4% | Ländliche Gebiete weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasante Migration der Verbraucher zu 4K- und 8K-UHD-Inhalten
Die steigende Nachfrage nach Bildschirmen mit höherer Auflösung verkürzt die Ersatzzyklen und erhöht die durchschnittlichen Verkaufspreise. Obwohl 8K-Hardware existiert, hält die begrenzte Verfügbarkeit nativer Inhalte die Akzeptanz gering, sodass 4K weiterhin Upgrade-Entscheidungen dominiert. BenQ prognostiziert, dass eine weitverbreitete 8K-Nutzung noch mindestens sechs Jahre entfernt ist, was die mittelfristige kommerzielle Vorrangstellung von 4K-Panels bestätigt.[2] Samsungs umfangreiches 8K-Patentportfolio wird voraussichtlich auch Kostenstrukturen und wettbewerbsfähige Lizenzierung beeinflussen. Der Fernseher- und Set-Top-Box-Markt stützt sich daher auf 4K als wichtigsten Werttreiber, während 8K als langfristiger Premium-Weg behandelt wird. Die Nachfrage nach 4K-Inhalten prägt den Set-Top-Box-Markt, da Haushalte ältere Geräte ersetzen.
Smart-TV-Betriebssystem-Ökosysteme beschleunigen Ersatzzyklen
Software-Ökosysteme sind mittlerweile das Herzstück der Produktdifferenzierung. Samsungs Geräte des Jahrgangs 2025 integrieren Vision AI zur Individualisierung von Empfehlungen und Sprachbefehlen. LG Electronics Inc. verbindet Microsoft Copilot, um Produktivitätsfunktionen hinzuzufügen, was die wahrgenommene Produktlebensdauer verkürzt und 4- bis 5-jährige Upgrade-Intervalle begünstigt. Die Plattformfragmentierung – Android TV, Roku, webOS und andere – schafft fest verankerte Ökosysteme, die Nutzer an markeneigene Benutzeroberflächen binden. Infolgedessen wächst der Dienstleistungsumsatz und die zielgerichtete Werbung parallel zum Hardware-Umsatz und stärkt damit den Markt für Fernseher und Set-Top-Boxen.
Staatlich vorgeschriebene Programme zur digitalen Umstellung
Die Internationale Fernmeldeunion (ITU) koordiniert Fristen für die Abschaltung des Analogsignals und stimuliert so die Gerätenachfrage in Ländern wie Nigeria, Südafrika und Indonesien.[3] Subventionen für konforme Set-Top-Boxen und energieeffiziente Displays erzeugen planbare mehrjährige Beschaffungsvolumina. Diese gestaffelten Übergänge verschaffen Herstellern eine klare Produktionsperspektive und unterstützen lokale Montageinitiativen, die von Beschäftigungsanreizen in Schwellenmärkten profitieren.
KI-gestützte personalisierte Benutzeroberflächen zur Steigerung des ARPU
KI-Algorithmen filtern umfangreiche Sehverläufe, um maßgeschneiderte Kanäle vorzuschlagen, was Engagement-Kennzahlen und Werbe-CPMs anhebt. Samsungs Vision AI beispielsweise analysiert Absichten und Gewohnheiten, um kontextbezogene Werbemaßnahmen zu schärfen. Sprachassistenten erfassen zusätzliche Haushaltsdaten und ermöglichen eine granulare Werbesegmentierung. Während Rokus Erfahrung zeigt, dass Gerätewachstum ohne verfeinerte Zielgruppenansprache nur begrenzten Monetarisierungseffekt bietet, erwartet die breitere Branche für Fernseher und Set-Top-Boxen schrittweise ARPU-Gewinne mit steigender KI-Reife.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Steigende Panel- und Halbleiterkosten | -1.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Sättigung in entwickelten Märkten | -0.9% | Nordamerika, Europa, entwickelter asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Verlagerung zu Mobilgeräten und PCs | -0.6% | Global, jüngere demografische Gruppen | Mittelfristig (2–4 Jahre) |
| CO₂- und Elektroschrott-Regulierung bei Großbildschirmen | -0.3% | Europa, Nordamerika, zunehmend asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Panel- und Halbleiter-Eingabekosten
Displayglas, Treiber-ICs und Speicherbausteine haben seit Mitte 2024 einen Kostenaufschwung erlebt. Die konzentrierte Panel-Fertigung in Ostasien setzt Marken geopolitischen Risiken und Logistikrisiken aus. Kleinere Zulieferer verfügen über begrenzte Absicherungsmöglichkeiten und müssen entweder Kosten absorbieren oder die Endverbraucherpreise anheben, was die Margen belastet. Größere Unternehmen verfolgen vertikale Integration und langfristige Wafer-Vereinbarungen, doch diese Absicherungen kompensieren den negativen Einfluss von 1,1 Prozentpunkten auf die CAGR des Marktes für Fernseher und Set-Top-Boxen nur teilweise.
Sättigung in entwickelten Märkten
Eine Durchdringungsrate von nahezu 100 % in Nordamerika und Westeuropa verlängert Ersatzzyklen und verlagert den Fokus auf Premium-SKUs statt auf Volumen. Software-Updates können vorhandene Geräte auffrischen und dämpfen so die kurzfristige Hardware-Nachfrage weiter. Folglich konzentrieren sich Hersteller auf kommerzielle Displays, Rollouts in Schwellenmärkten und Software-Monetarisierung, um das Wachstum im Markt für Fernseher und Set-Top-Boxen aufrechtzuerhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Streaming-Geräte gestalten das Sehverhalten umDie Marktgröße für Fernseher im Markt für Fernseher und Set-Top-Boxen hielt im Jahr 2025 einen Anteil von 65,40 % am Umsatz, während Streaming-Dongles und Sticks mit einer CAGR von 7,74 % das stärkste Segmentwachstum verzeichneten. Dongles profitieren von Portabilität, schneller Einrichtung und niedrigen Einstiegspreisen und untergraben damit die Relevanz traditioneller Kabel- und Satelliten-Boxen. In Regionen, in denen das klassische Pay-TV noch dominant ist, bedienen hybride Satelliten-IP-Hybrid-Boxen sowohl lineares als auch OTT-Streaming. Gleichzeitig senkt die Smart-TV-Integration den zukünftigen eigenständigen Dongle-Bedarf in entwickelten Volkswirtschaften, während Schwellenmärkte günstige Add-ons weiterhin als ersten Schritt zu vernetzten Inhalten adoptieren. Marken bündeln zunehmend kostenlose werbeunterstützte Streaming-Fernsehen (FAST)-Kanäle in die Benutzeroberfläche, um Engagement und Datenerfassung zu steigern.
Preiskriege bei Sticks – Roku gegen Amazon.com, Inc. (Fire TV) und Xiaomi Corporation – komprimieren Margen, vergrößern aber die installierte Basis, die wiederum Werbeinventar ankurbelt. Fernsehhersteller kontern, indem sie vergleichbare Betriebssystem-Funktionalität in die Panels integrieren und damit die Kontrolle über die Wertschöpfungskette behalten. Dieses Kräftemessen sorgt für Produktvielfalt, verwischt aber auch Kategoriengrenzen, sodass viele Haushalte inzwischen mehrere Streaming-Geräte neben Smart-Panels betreiben, was die gesamten adressierbaren Einheiten im Markt für Fernseher und Set-Top-Boxen erhöht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Auflösung:
4K als Basis, 8K als ZielDer Marktanteil für 4K im Markt für Fernseher und Set-Top-Boxen stieg 2025 auf 43,85 % und dominiert weiterhin Upgrades in der Mitte des Zyklus, angetrieben durch ausgereifte Produktionserträge und reichhaltige native Inhalte über OTT-Plattformen. Wechselwillige sehen bei gängigen Panel-Größen greifbare visuelle Vorteile gegenüber HD, was 4K-Geräten ein überzeugendes Preis-Leistungs-Verhältnis sichert. Im Gegensatz dazu wurden in der 8K-Klasse trotz einer CAGR von 6,95 % im Jahr 2024 lediglich 143.000 Einheiten ausgeliefert, was den Inhaltemangel und die Premium-Preispositionierung widerspiegelt. Hardwarehersteller treiben 8K dennoch voran, um Durchschnittsverkaufspreise und Markenstärke zu verteidigen.
Hersteller setzen KI-basiertes Upscaling ein, um den Mangel an nativen Inhalten zu mildern und eine installierte Basis vor echter 8K-Ausstrahlung aufzubauen. BenQ Corporation erwartet eine Massenadoption frühestens 2031, was die Dominanz von 4K über den Prognosezeitraum hinaus nahelegt. HD und Full HD bleiben in kostenbewussten Schwellenländern und gewerblichen Installationen bestehen, wo Bandbreiten- und Inhaltsbeschränkungen 4K überflüssig machen.
Nach Bildschirmgröße:
Größer wird zum StandardDie 56–64-Zoll-Klasse eroberte 31,95 % der Verkäufe im Jahr 2025, doch das Segment der 75-Zoll-und-größer-Geräte wird eine CAGR von 7,58 % verzeichnen, da Verbraucher kinoreife Immersion anstreben. Der Preis pro Diagonalzoll bei 75-Zoll-LCD-Geräten ist bei führenden Einzelhändlern unter 500 USD gefallen, was die Upgrade-Prämie verringert und Käufer dazu animiert, mittlere Größen zu überspringen. Hersteller setzen auf flächenbasiertes Marketing – sie verkaufen größere Bildschirme statt nur mehr Einheiten –, um den Umsatz pro Haushalt zu sichern.
Gewerbliche Käufer spiegeln den Trend wider und spezifizieren 98-Zoll-Displays für Konferenzräume und Beschilderungen. Folglich rüsten Panel-Hersteller ihre Fertigungsanlagen für größere Substrate um und erzielen Skaleneffekte, die in niedrigere Endverbraucherpreise zurückfließen und den Wachstumskreislauf im Markt für Fernseher und Set-Top-Boxen verstärken.
Nach Technologie:
QLED und Mini-LED schließen die LückeLCD/LED führte den Markt für Fernseher und Set-Top-Boxen im Jahr 2025 weiterhin mit einem Umsatzanteil von 60,15 % an, dank günstiger Kostenstrukturen. Dennoch legten QLED und Mini-LED jährlich um 7,46 % zu, da preisbewusste Käufer von der Leuchtkraft der Quantenpunkte und der lokalen Dimm-Helligkeit überzeug wurden. Samsung Electronics Co., Ltd. lieferte 2024 8,34 Millionen QLED-Fernseher aus, was 46,8 % dieses Teilsegments entspricht. Die schnelle Nachahmerstrategie chinesischer Marken – Hisense Co., Ltd. und TCL Technology Group Corp. – verdoppelt die Premium-Volumina jährlich und setzt etablierte Marktführer unter Druck.
Mini-LEDs Mikrolinsenarrays erhöhen die Spitzenleuchtdichte und vermeiden OLED-Einbrennen, was es zum bevorzugten Gerät für helle Wohnzimmer macht. OLED, einst die Spitzenklasse, gerät durch einen Margendruck unter Druck, da die Produktionskosten mit fortschrittlichen LCD-Technologien konvergieren. Hersteller mischen jetzt Technologie-Lineups, um volatile Materialkosten und sich ändernde Verbraucherpräferenzen abzusichern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucher:
Gewerbliche Nachfrage diversifiziert UmsatzDer Privathaushalt dominierte weiterhin mit 75,85 % der Verkäufe im Jahr 2025, doch gewerbliche und institutionelle Anwendungen wuchsen jährlich um 7,06 % und puffern zyklische Rückgänge beim Verbraucherersatz ab. Einzelhandel, Gastronomie und Schnellrestaurants setzen digitale Menütafeln und interaktive Wegweisungssysteme ein, was das Volumen bei spezialisierten Beschilderungs-Panels antreibt. Unternehmen installieren IPTV- und OTA-Empfangssysteme für die Kommunikation auf dem Campus und bevorzugen dabei robuste Set-Top-Boxen mit erweiterter Firmware-Unterstützung.
Bildungsbudgets fließen in großformatige interaktive Displays und Vorlesungs-Streaming-Geräte, die das Engagement im Unterricht verbessern. Telemetrieboards und Infotainment-Lösungen im Gesundheitswesen erfordern zertifizierte hygienische Gehäuse und erzielen damit Premium-Preise. Diese Diversifizierung begrenzt die Umsatzvolatilität und verteilt das Komponentenbeschaffungsrisiko im Markt für Fernseher und Set-Top-Boxen.
Geografische Analyse
APAC-Markt für Fernseher und Set-Top-Boxen
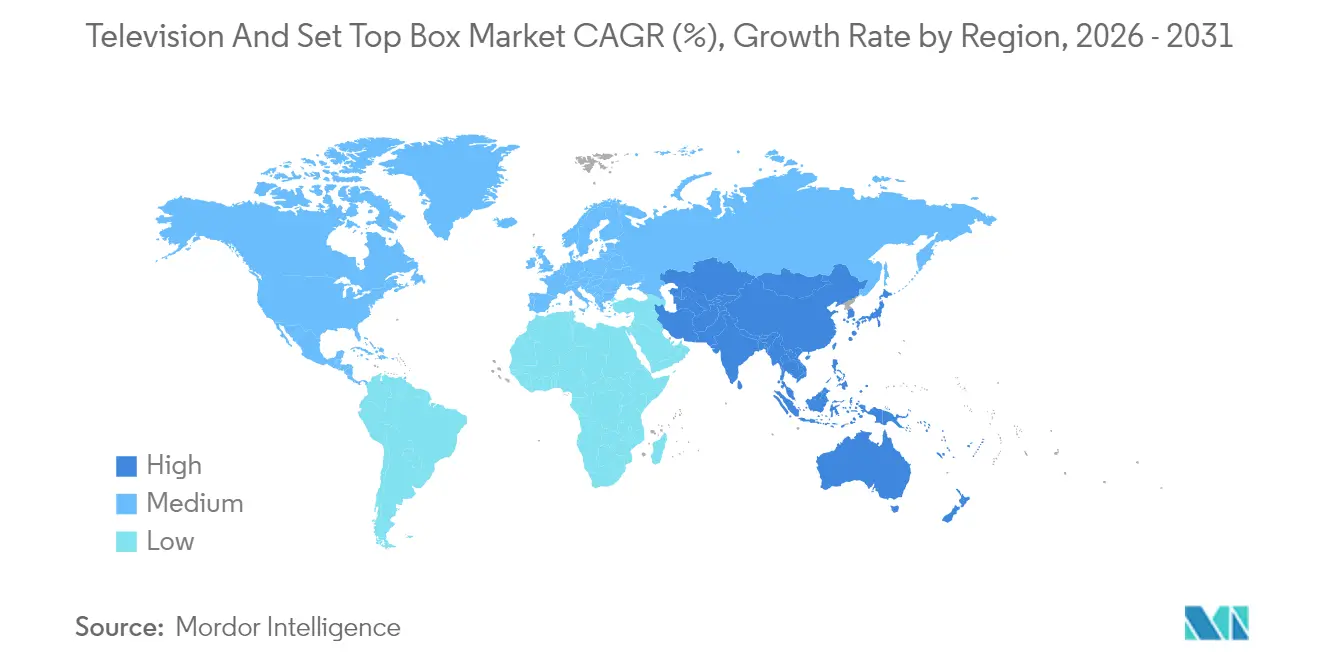
Der asiatisch-pazifische Raum erwirtschaftete 42,20 % des weltweiten Umsatzes im Jahr 2025 und wird mit einem CAGR von 6,53 % wachsen, angetrieben durch Chinas Massenproduktion und Indiens zweistellige Expansion bei Smart-TV-Haushalten. Die heimischen Marktführer TCL und Hisense nutzen niedrigere Arbeitskosten und staatliche Anreize, um Premium-Lieferungen zu beschleunigen und den Abstand zu den koreanischen Platzhirschen zu verringern. Staatliche Digitalinitiativen in Indonesien, Vietnam und den Philippinen steigern die Stückzahlen, während Japan und Südkorea durch 8K-Versuche und immersive audiovisuelle Standards ihre Technologieführerschaft behaupten.
Nordamerikanischer Markt für Fernseher und Set-Top-Boxen
Nordamerika ist ein reifer, aber lukrativer Markt, in dem großformatige 4K- und 8K-Panels das Wohnzimmer dominieren. Koreanische Marken eroberten einen Stückzahlanteil von 52 % bei US-amerikanischen Erwachsenen, was auf ein dauerhaftes Markenvertrauen hindeutet. Die Region verzeichnet einen soliden Umsatz-CAGR von 7,92 %, der eher durch Premium-Upselling als durch Mengenwachstum getrieben wird, wobei die Verbraucher Sprachassistenten, Konsolenspiele und erweiterte HDR-Varianten annehmen. Der Handel im Rahmen des USMCA-Abkommens unterstützt Just-in-time-Logistik aus mexikanischen Montagewerken und mindert das Lagerrisiko für den Einzelhandel.
Markt für Fernseher und Set-Top-Boxen in Europa und Afrika
Europas Wachstum ist gleichmäßiger und wird durch Energieeffizienzvorschriften sowie den abgeschlossenen analogen Abschaltprozess gebremst. Ökodesign-Vorschriften erzwingen energiesparende Firmware und recycelbare Verpackungen, was Compliance-Kosten verursacht, die kleinere asiatische Anbieter möglicherweise nur schwer tragen können. Dennoch priorisieren Deutschland, das Vereinigte Königreich und Frankreich 4K-Geräte mit 65 Zoll und mehr, und die OLED-Akzeptanz ist in den westeuropäischen Metropolen am stärksten. Im aufstrebenden Mittel- und Osteuropa sind ähnliche Rückenwindeffekte durch den digitalen Umstieg zu beobachten wie in ausgewählten afrikanischen Staaten, was den Marken eine langfristige Ersatzperspektive bietet, sobald sich die Wirtschaftsindikatoren stabilisieren.

Regulatorisches Umfeld
Die Regulierung im Markt für Fernsehgeräte und Set-Top-Boxen ist zunehmend auf Anforderungen an Energieeffizienz, Barrierefreiheit und Interoperabilität ausgerichtet, die das Gerätedesign und die Softwaremenüs prägen. In der Europäischen Union führte die Verordnung (EU) 2023/826 aktualisierte Ökodesign-Anforderungen für elektronische Haushaltsgeräte ein und trat am 9. Mai 2025 in Kraft, wodurch OEMs Energiemanagementprofile, Dokumentation und Konformitätsprozesse für auf den Markt gebrachte Fernsehgeräte und vernetzte Empfänger aktualisieren müssen. In den Vereinigten Staaten regelt die Federal Communications Commission (FCC) weiterhin die Barrierefreiheit betreffenden Anforderungen an Benutzeroberflächen für Fernseh- und Set-Top-Box-Bedienelemente, Menüs und Programmführer.
Eine FCC-Bekanntmachung (Public Notice, DA 25-48) vom 15. Januar 2025 legte einen Compliance-Meilenstein zum 17. August 2026 fest, um die Anzeigeeinstellungen für Untertitel leicht zugänglich zu machen, was Hersteller und Pay-TV-Betreiber zu Firmware- und UI-Updates drängt, die über Gerätefamilien und betreiberseitig gebrandete Boxen hinweg konsistent sind. Neben diesen Marktzugangsregeln verschärfen auch Normungsgremien wie die ITU-T ihre technischen Grundlagen, darunter die ITU-T-Empfehlung J.298 (genehmigt am 29. Juni 2024) für hybride Set-Top-Boxen, die terrestrischen und satellitengestützten Transport umfassen und die Konvergenz von Broadcast- und IP-Übertragungsanforderungen unterstützen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Displayglas und Panels, Halbleiter (SoCs, Speicher und Konnektivität), Gehäuse und mechanische Bauteile, Softwareplattformen (Smart-TV-Betriebssysteme und Set-Top-Middleware), Endmontage/EMS, Betreiberzertifizierung sowie mehrkanalige Distribution über Einzelhändler und Pay-TV-/Telekommunikationsbetreiber. Die Verfügbarkeit von Panels und SoCs bleibt ein wichtiger vorgelagerter Einflussfaktor auf den Produktzyklus und die Stückliste, während sich die Differenzierung im mittleren Teil der Kette hin zu Software-Stacks (zum Beispiel Android TV und RDK bei Betreiberimplementierungen) und Content-Aggregationsschichten verschoben hat, die die installierte Basis in Werbe- und Serviceumsätze umwandeln.
Nachgelagert erhöhen Betreiberqualifizierung und regionale Compliance Zeitaufwand und Kosten beim Rollout von Set-Top-Boxen, insbesondere bei hybriden Broadcast-Breitband-Geräten. Handelspolitik beeinflusst ebenfalls Produktionsstandorte und Logistikentscheidungen; so haben beispielsweise von Branchenquellen genannte tarifbezogene Verschiebungen in den USA das Interesse verstärkt, die Endmontage für den nordamerikanischen Markt von China weg nach Mexiko und Vietnam zu diversifizieren. Normaktualisierungen wirken sich wiederum auf Beschaffungsentscheidungen bei Komponenten und Software aus: Die Integration von DRM in die HbbTV-2.0.5-Kernspezifikation durch die HbbTV Association (März 2026) sowie die Genehmigung wesentlicher DVB-I-Updates durch das DVB Steering Board (Juli 2026) erhöhen die Anforderungen an sichere Content-Auslieferung, Service Discovery und hybride Interoperabilität über Fernsehgeräte, Streaming-Geräte und Betreiberboxen hinweg.
Wettbewerbslandschaft
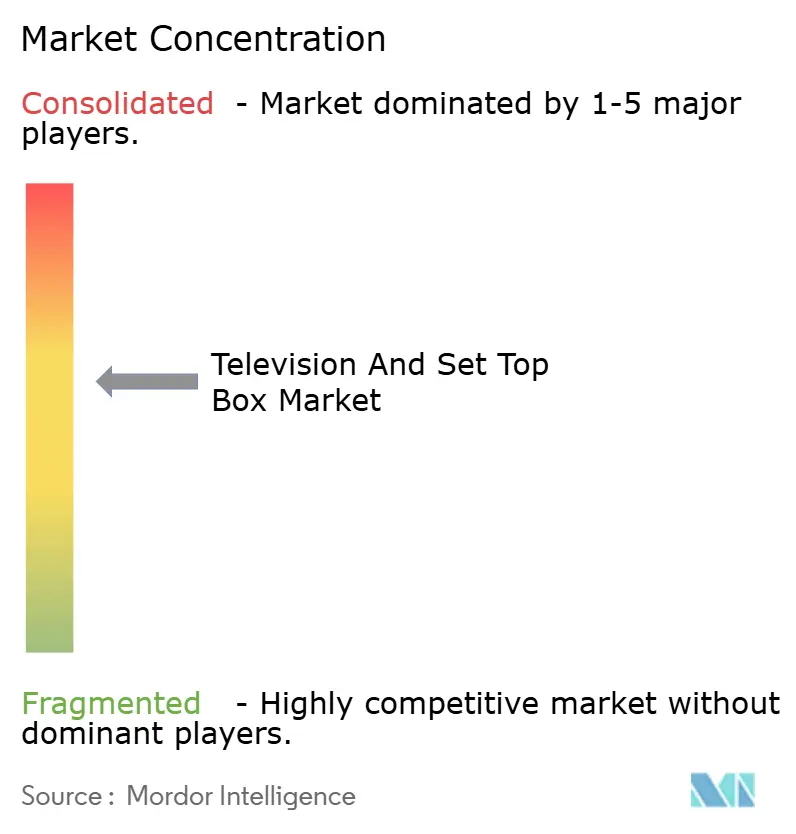
Der Markt für Fernseher und Set-Top-Boxen weist eine moderate Fragmentierung auf. Samsung Electronics Co., Ltd. behauptete zum 19. Mal in Folge die Gesamtmarktführerschaft mit einem globalen Anteil von 28,3 % und knapp 50 % Kontrolle über Fernseher mit einem Preis oberhalb von 2.500 USD. LG Electronics Inc. setzt auf OLED und Cloud-Gaming-Allianzen, um seine Premium-Stellung zu festigen, doch TCL Technology Group Corp.s Vorstoß in das Hochpreissegment im vierten Quartal 2024 verdeutlicht, wie aggressive chinesische Preis-Leistungs-Taktiken die koreanische Dominanz untergraben. Das anhaltende zweistellige Lieferwachstum von Hisense Co., Ltd. gestaltet die Marktanteilshierarchien weiter um.
Strategisch investieren Marktführer in Software-Ökosysteme, um sich über die Panel-Technologie hinaus zu differenzieren. Samsungs Vision AI und LG Electronics Inc.s Copilot-Partnerschaft verkörpern die Konvergenz von Produktivität, Smart-Home-Steuerung und Unterhaltung auf einem einzigen Bildschirm. Die Widerstandsfähigkeit der Lieferkette bestimmt nun die Bruttomargenstabilität; vertikal integrierte Panel-Fertigungsanlagen oder gesicherte OLED-Vereinbarungen – wie Sony Group Corporations Nutzung von Samsung Display QD-OLED – dämpfen Komponentenschocks.
Streaming-Gerätespezialisten wie Roku, Inc. und Amazon.com, Inc. (Fire TV) stellen angrenzenden Wettbewerb dar und schöpfen den Wohnzimmer-Schnittstelleneinfluss ab. Da Panel-Hersteller jedoch vergleichbare Betriebssystem-Schichten einbetten, komprimieren die Durchschnittsverkaufspreise für eigenständige Streaming-Geräte, was diese Marken tiefer in Werbung und Plattform-Lizenzierung drängt. Die Wettbewerbsmatrix erstreckt sich daher über Hardware-, Software- und Serviceschichten, wobei der Erfolg von Markenresonanz, Plattform-Bindung und diszipliniertem Kostenmanagement im gesamten Markt für Fernseher und Set-Top-Boxen abhängt.
Fernseher und Set-Top-Box-Branchenführer
-
Samsung Electronics Co., Ltd.
-
LG Electronics Inc.
-
TCL Technology Group Corp.
-
Hisense Co., Ltd.
-
Sony Group Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Fernseher und Set-Top-Box-Markt
- Samsung Electronics Co., Ltd.
- LG Electronics Inc.
- TCL Technology Group Corp.
- Hisense Co., Ltd.
- Sony Group Corporation
- Panasonic Holdings Corporation
- Sharp Corporation
- Vizio Holding Corp.
- Skyworth Group Co., Ltd.
- Xiaomi Corporation
- Haier Smart Home Co., Ltd.
- Koninklijke Philips N.V.
- TP Vision
- Toshiba Corporation
- Arris International Ltd. (CommScope)
- Technicolor S.A.
- Humax Co., Ltd.
- Sagemcom SAS
- ZTE Corporation
- Kaon Media Co., Ltd.
- Evolution Digital LLC
- Coship Electronics Co., Ltd.
- Intek Digital Inc.
- Gospell Digital Technology Co., Ltd.
- Roku, Inc.
- Amazon.com, Inc. (Fire TV)
Lesen Sie die Analyse der Fernseher und Set-Top-Box-Unternehmen

Marktchancen und Zukunftsaussichten
Hybride Broadcast-Breitband-Standards und -Implementierungen schaffen Freiräume für Geräteauffrischung und Plattformlizenzierung, insbesondere dort, wo Sender und Betreiber eine einheitliche Serviceschicht über Antenne/Satellit und IP-Streaming hinweg wünschen. In Brasilien ging DTV+ (TV 3.0) im Juni 2026 in Großstädten wie Rio de Janeiro, São Paulo und Brasília live und nutzt dabei fortschrittliche Kompressionstechnologien (MPEG-5 LCEVC und VVC) auf handelsüblichen Geräten; dies stützt die kurzfristige Nachfrage nach kompatibler Chiptechnik, Firmware und Einzelhandels-SKUs, die terrestrische Erlebnisse der nächsten Generation unterstützen können.
Gleichzeitig veröffentlichte die ITU-R im März 2026 den Bericht BT.2568-0, um Anforderungen für anwendungsorientierte Fernsehübertragungsplattformen zu definieren, was den Weg zur Interoperabilität zwischen traditionellem Broadcast und IP-basierten Diensten stärkt und OEMs sowie Middleware-Anbieter dazu ermutigt, Fähigkeiten regionsübergreifend zu standardisieren. Monetarisierungsgetriebene Chancen zeigen sich auch in der Beschleunigung von Managed-FAST- und vorinstallierten App-Ökosystemen, die die Verhandlungsmacht hin zu Plattformbetreibern und Smart-TV-Betriebssystemanbietern verschieben. Netgem gab im März 2026 bekannt, dass seine Pleio-TV-Plattform in der TV-Kundenbasis von Bouygues Telecom in Frankreich eingesetzt wurde, um ein Managed-FAST-Angebot bereitzustellen, was die Nachfrage nach schlüsselfertigen Inhalten, Werbeeinblendung und UI-Steuerung anstelle eigenständiger Hardware unterstreicht. In Afrika weiteten Canal+ und Samsung ab dem 1. Juni 2026 einen Vorinstallations-Rollout der DStv-Stream-App auf neuen Samsung Smart TVs in 18 Märkten aus, was veranschaulicht, wie OEM-Betreiber-Vertriebsvereinbarungen den Betrachtungs- und Abonnementerwerb an den Verkaufsort verlagern können. Auch gewerbliche und institutionelle Standorte bieten einen aktiven Vertriebskanal: Foxtel Business iQ erweiterte im Mai 2026 die Zusammenarbeit mit Fortescue für ein groß angelegtes 4K-Ultra-HD-Bildschirm-Rollout in abgelegenen australischen Minenorten, was die Nachfrage nach langlebigen Displays und Managed-Distribution-Schichten in Nichtwohnumgebungen unterstützt.
Recent Industry Developments in Fernseher und Set-Top-Box-Markt
- Juli 2026: Samsung führte Vision AI Companion in seiner 2026er TV-Palette und den M70+ Smart Monitors ein, um natürlichere sprachbasierte Interaktionen und Geräte-KI-Funktionen zu ermöglichen. Die Veröffentlichung stärkt Samsungs Strategie, Software-Erlebnisse zur Differenzierung von Hardware-Stufen und zur Vertiefung der Nutzung vernetzter Dienste einzusetzen.
- Juni 2026: Canal+ und Samsung weiteten einen Vorinstallations-Rollout der DStv-Stream-App auf neuen Samsung Smart TVs in 18 Märkten in Afrika aus, was veranschaulicht, wie OEM-Betreiber-Vertriebsvereinbarungen den Betrachtungs- und Abonnementerwerb an den Verkaufsort verlagern können. Der Rollout unterstreicht die wachsende Nachfrage nach am Verkaufsort integrierten Managed-Streaming-Ökosystemen.
- März 2026: TCL unterzeichnete verbindliche Vereinbarungen mit Sony zur Gründung von Bravia Inc., einem Gemeinschaftsunternehmen, an dem TCL einen Anteil von 51% hält, um das Heimunterhaltungsgeschäft von Sony zu übernehmen; der operative Übergang soll ab April 2027 wirksam werden. Der Schritt verknüpft TCLs Größenvorteile und Lieferkettenstärke mit der Premiummarke und Produktpositionierung von Sony und verändert die Wettbewerbsdynamik im oberen Segment des TV-Portfolios.


Fernseher und Set-Top-Box-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Erlöse aus Fernsehern und Set-Top-Boxen, die an Endnutzer verkauft werden, einschließlich vernetzter und traditioneller Modelle, und wird in USD über die wichtigsten Regionen hinweg gemessen.
Ausschlüsse aus dem Umfang: Wir schließen Inhaltsabonnements sowie reine Software- oder Serviceerlöse aus, die nicht mit einem Geräteverkauf verbunden sind.
Segmentierungsübersicht
- Nach Produkttyp
- Fernseher
- Set-Top-Box
- Streaming-Dongles/Sticks
- Nach Auflösung
- SD
- HD/FHD
- 4K
- 8K und darüber
- Nach Bildschirmgröße
- 32" und darunter
- 33–43"
- 44–55"
- 56–64"
- 65–74"
- 75" und darüber
- Nach Technologie
- LCD/LED
- QLED/Mini-LED
- OLED
- Laser-/Projektionstechnologie-Fernseher
- Nach Endverbraucher
- Privat
- Gewerblich und Institutionell
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Wir begannen damit, den Nachfragehintergrund mithilfe öffentlicher Datensätze aufzubauen, die zeigen, wie viele Haushalte realistischerweise Fernseher und Betreiber-Boxen übernehmen können und wie schnell sich die Videoübertragung verändert. Zu den geprüften Quellen gehören Veröffentlichungen und Datensätze wie ITU-Breitbandindikatoren, OECD-Telekommunikations- und Haushaltsstatistiken, makroökonomische Reihen der Weltbank sowie UN-Comtrade-Handelsströme für relevante Elektroniккategorien.
Um diesen Hintergrund mit Geräteerlösen zu verknüpfen, haben wir auch Unternehmensberichte und Investorenpräsentationen sowie Ankündigungen von Betreibern und Regulierungsbehörden zur digitalen Umstellung geprüft. Für den Marktpreiskontext nutzten wir seriöse Presseberichte über Panel-Angebot und Einzelhandelspreise. Bei Bedarf verwendeten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten-Screening sowie eine Datenbank auf Import- oder Exportlieferungsebene, um die Richtungsströme in wichtigen Korridoren zu überprüfen. Dies sind nur illustrative Quellen, und viele weitere öffentliche Referenzen wurden ebenfalls verwendet, um Eingaben zu sammeln, zu überprüfen und zu klären.
Primärinterviews und Umfragen
Primärgespräche und Umfragen wurden genutzt, um das in öffentlichen Daten Beobachtete zu überprüfen, insbesondere in Bezug auf tatsächliche Preisbänder, Ersatzzyklen und die Art und Weise, wie Betreiber zwischen IPTV, Hybrid- und Legacy-Boxen wechseln. Wir sprachen mit einer Mischung aus Geräteherstellern, Komponenten- und Kanalakteuren, Pay-TV- und Breitband-Ökosystemkontakten sowie großen Käufern aus dem asiatisch-pazifischen Raum, EMEA und Amerika, damit Annahmen korrigiert werden konnten, wo regionale Verhaltensweisen abweichen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | Führungskräfte (CXOs): 13 % | Asiatisch-pazifischer Raum: 47 % |
| Mittlere Ebene: 47 % | Funktions-/Einheitsleiter: 33 % | EMEA: 33 % |
| Kleinere Akteure: 20 % | Manager: 54 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Haushalts-, Breitband- und Pay-TV-Penetrationsmuster verwendet werden, um einen adressierbaren Gerätebedarf-Pool zu rekonstruieren, der dann über regionsspezifische durchschnittliche Verkaufspreise in Erlöse umgerechnet wird. Um die Gesamtwerte realistisch zu halten, haben wir das Ergebnis mit selektiven Bottom-up-Annäherungen abgeglichen, wie z. B. stichprobenartige durchschnittliche Verkaufspreise multipliziert mit Stückvolumina aus Kanalprüfungen sowie Erlössignalen auf Lieferanten- und Markenebene, sofern Offenlegungen eindeutig waren.
Zu den wichtigsten Eingaben, die das Modell geprägt haben, gehören TV-Ersatzzyklen nach Region, der Mixwechsel zwischen HD, 4K und 8K (und die damit verbundenen Preisaufschläge), Änderungen im Bildschirmgrößenmix, die den Wert verschieben, selbst wenn die Stückzahlen konstant bleiben, das Migrationstempo der Betreiber hin zu IPTV und Hybrid-Boxen sowie makroökonomische Treiber wie verfügbares Einkommen und Inflation, die den Upgrade-Zeitpunkt beeinflussen. Wo Bottom-up-Prüfungen Lücken aufwiesen, wurden die fehlenden Teile durch konservative Marktanteilsaufteilungen gehandhabt, die am nächsten beobachtbaren Proxy verankert waren (z. B. Handelsströme oder offengelegte Kategorieerlöse) und dann in Interviews erneut validiert wurden.
Für die Prognose stützten wir uns auf eine Szenarioanalyse, die an eine kleine Anzahl von Variablen geknüpft war, zu denen Befragte zuverlässig Stellung nehmen konnten, wie z. B. Breitbandausbau, Pay-TV-Abonnentenentwicklung und erwartete Bewegungen der durchschnittlichen Verkaufspreise nach Auflösung und Bildschirmgröße. Der endgültige Prognosepfad wurde nur dann angepasst, wenn die Szenarioergebnisse mit mehreren unabhängigen Signalen übereinstimmten, anstatt von einem einzigen Eingabe-Ausschlag abhängig zu sein.
Datenvalidierung und Aktualisierungszyklus
Wir führen mehrstufige Prüfungen durch, damit der gesamte Marktwert und seine Entwicklung gegenüber externen Signalen wie Handelsrichtung, Geräteersatzrhythmus und technologischen Verschiebungen bei Betreibern sinnvoll sind. Wenn große Abweichungen zwischen Regionen oder zwischen impliziten Einheiten und Wert auftreten, werden die Annahmen erneut geöffnet und die relevanten Experten vor der Freigabe erneut kontaktiert.
Jeder Bericht wird in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse Preise, Angebot oder Nachfrage auf bedeutsame Weise verändern können. Vor der Lieferung führt ein Analyst einen neuen Durchgang über wichtige Eingaben und Berechnungen durch, damit Kunden die neueste aktualisierte Ansicht erhalten und nicht einen älteren Schnappschuss.
Schätzung des Fernseher- und Set-Top-Box-Markts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Fernseher und Set-Top-Boxen können weit auseinanderliegen, da die Abgrenzung nicht immer dieselbe ist, selbst wenn die Titel ähnlich klingen. In der Praxis entstehen Unterschiede dadurch, welche Produkte gezählt werden, ob der Wert aus Lieferungen oder aus Nachfragesignalen aufgebaut wird und wie die Preisgestaltung behandelt wird, wenn 4K und größere Bildschirme Marktanteile gewinnen.
Durch die Verfolgung von Auflösungs- und Bildschirmgrößenmixverschiebungen und die Aktualisierung der Kurven der durchschnittlichen Verkaufspreise durch Kanalprüfungen und Interviews hält Mordor Intelligence den Geräteerlöspool auf Fernseher, Set-Top-Boxen und Streaming-Sticks fokussiert, anstatt angrenzende Elektronik oder Serviceerlöse einzumischen. Lücken entstehen auch, wenn eine Schätzung auf einer einzigen Region basiert oder eine einmalige Währungsumrechnung verwendet, während eine andere die Preise über die Zeit glättet und Annahmen über Betreiber und Einzelhandelskanäle hinweg validiert.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 323,90 Mrd. USD (2026) | |
| Branchendaten-Herausgeber A | 37,25 Mrd. USD (2024) | Diese Zahl umfasst nur Set-Top-Boxen und schließt Fernseher und Streaming-Sticks aus, was die Gesamtsumme komprimiert, selbst wenn die Wachstumsraten ähnlich erscheinen. |
| Globale Mediennotiz B | 8,16 Mrd. USD (2024) | Die Schätzung wird als inkrementelles Wachstum über ein kurzes Zeitfenster dargestellt und nicht als vollständiger Marktwert, und sie konzentriert sich ebenfalls nur auf Set-Top-Boxen mit begrenzter Klarheit über die Preisaufbauannahmen. |
Die Streuung in der Tabelle wird hauptsächlich durch den Umfang und die Art und Weise erklärt, wie Erlöse ausgedrückt werden, ob als vollständiger Gerätemarkt-Wert oder als Wachstumsinkrement für eine Gerätekategorie. Wenn dasselbe Produktset und eine konsistente Preislogik über Regionen hinweg angewendet und gegen mehrere Nachfrageindikatoren geprüft werden, wird die resultierende Gesamtsumme von Jahr zu Jahr leichter nachvollziehbar und wiederholbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Fernseher und Set-Top-Boxen im Jahr 2026?
Der Markt steht im Jahr 2026 bei 323,9 Milliarden USD und soll bis 2031 422,79 Milliarden USD erreichen, was einer CAGR von 5,47 % entspricht.
Welches Segment wächst nach Produkttyp am schnellsten?
Streaming-Dongles und Sticks verzeichnen eine CAGR von 7,74 % und übertreffen damit Fernseher und traditionelle Set-Top-Boxen.
Welche Auflösung führt die Verbraucherakzeptanz an?
4K-Panels halten einen Umsatzanteil von 43,85 % und bleiben der wichtigste Upgrade-Treiber, während die 8K-Akzeptanz noch in den Anfängen steckt.
Welche Region trägt den höchsten Umsatz bei?
Der asiatisch-pazifische Raum hält 42,20 % des Umsatzes im Jahr 2025 und weist die schnellste regionale CAGR von 6,53 % bis 2031 auf.
Wer ist der globale TV-Marktführer?
Samsung Electronics Co., Ltd. behauptete zum 19. Mal in Folge die erste Position mit einem globalen Anteil von 28,3 % und nahezu der Hälfte der Kontrolle über das Preissegment ab 2.500 USD.
Warum sind gewerbliche Installationen wichtig?
Gewerbliche und institutionelle Einsatzgebiete wachsen mit einer CAGR von 7,06 % und bieten einen stabilen Umsatzstrom, der die Sättigung des Verbrauchermarktes abpuffert.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

