
Smart-Display-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
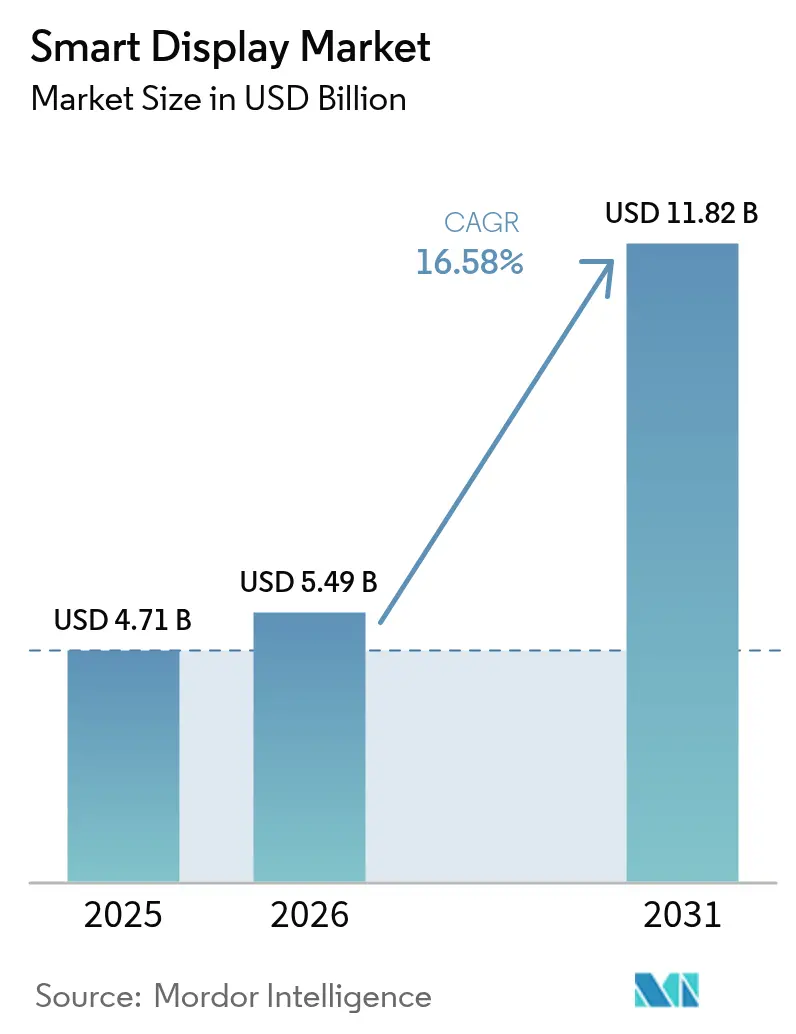
| Marktgröße (2026) | 5.49 Milliarden US-Dollar |
| Marktgröße (2031) | 11.82 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 16.58 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Smart-Display-Marktanalyse von Mordor Intelligence
Die Smart-Display-Marktgröße wird im Jahr 2026 auf 5,49 Milliarden USD geschätzt, ausgehend von einem Wert von 4,71 Milliarden USD im Jahr 2025, mit Prognosen für 2031 von 11,82 Milliarden USD, was einem Wachstum von 16,58 % CAGR über den Zeitraum 2026–2031 entspricht. Der Upgrade-Zyklus von reinen Sprachbildschirmen zu KI-gesteuerten multimodalen Hubs weitet die durchschnittlichen Verkaufspreise aus und vergrößert gleichzeitig die installierte Basis. Die Einführung des Matter-Protokolls beseitigt die Plattformabhängigkeit und verlagert den Wettbewerb hin zu Hardware-Innovationen statt zu Ökosystem-Exklusivität.[1]Qorvo, "Vereinfachung von Smart Homes: Erfahren Sie, wie Matter, Thread und WLAN die IoT-Konnektivität revolutionieren," qorvo.com Fahrzeugcockpits, OLED-Verbreitung und KI-verbesserte Modelle über 10 Zoll verstärken das Umsatzpotenzial. Vertikal integrierte Panel-Hersteller haben ihre Margen trotz LCD-Engpässen im Bereich 8–10 Zoll aufrechterhalten.[2]TCL CSOT, "TCL CSOT stellt fortschrittliche Smart-Cockpit-Display-Lösungen vor," en.tclcsot.com Umgekehrt haben Unternehmenskäufer ihre Beschaffungszyklen aufgrund von Risiken durch dauerhaft aktive Mikrofone verlängert, was den kurzfristigen Lieferimpuls dämpft.
Wichtigste Erkenntnisse des Berichts
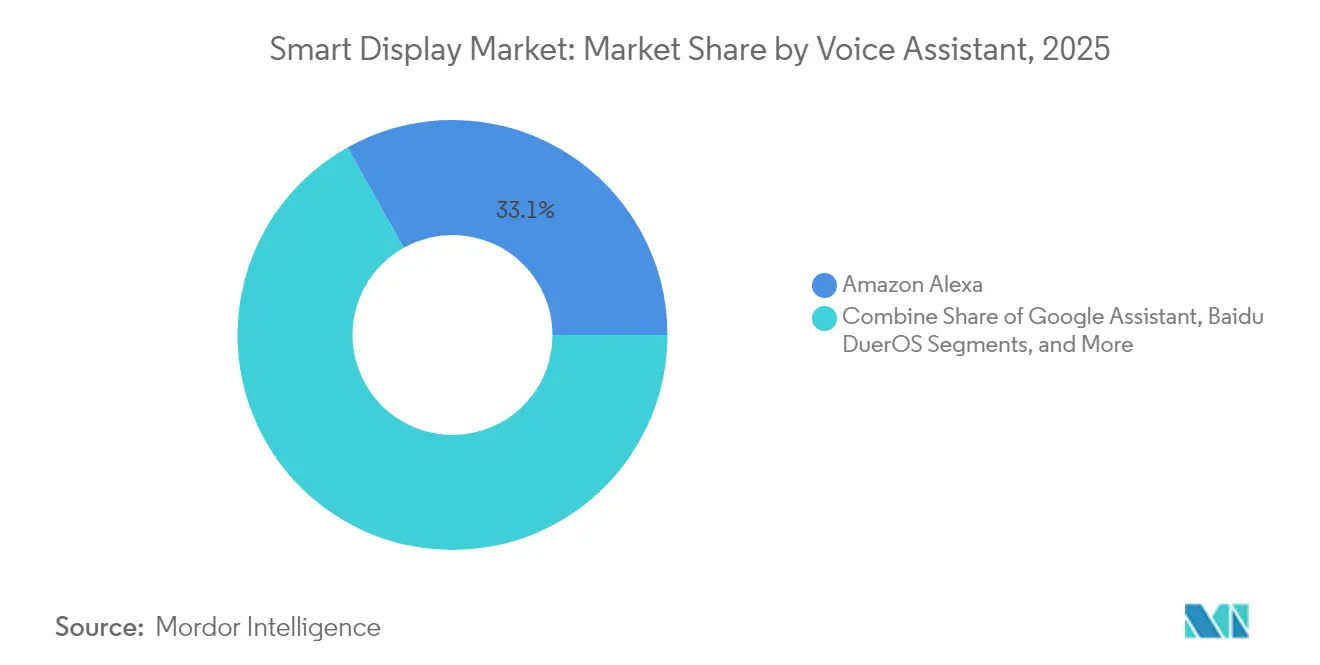
- Nach Sprachassistent führte Amazon Alexa im Jahr 2025 mit einem Umsatzanteil von 33,12 %, während Alibaba TmallGenie bis 2031 voraussichtlich mit einer CAGR von 18,38 % wachsen wird.
- Nach Bildschirmgröße dominierte die Kategorie 5–10 Zoll im Jahr 2025 mit einem Anteil von 52,10 % an der Smart-Display-Marktgröße; Bildschirme über 10 Zoll werden voraussichtlich bis 2031 mit einer CAGR von 18,92 % wachsen.
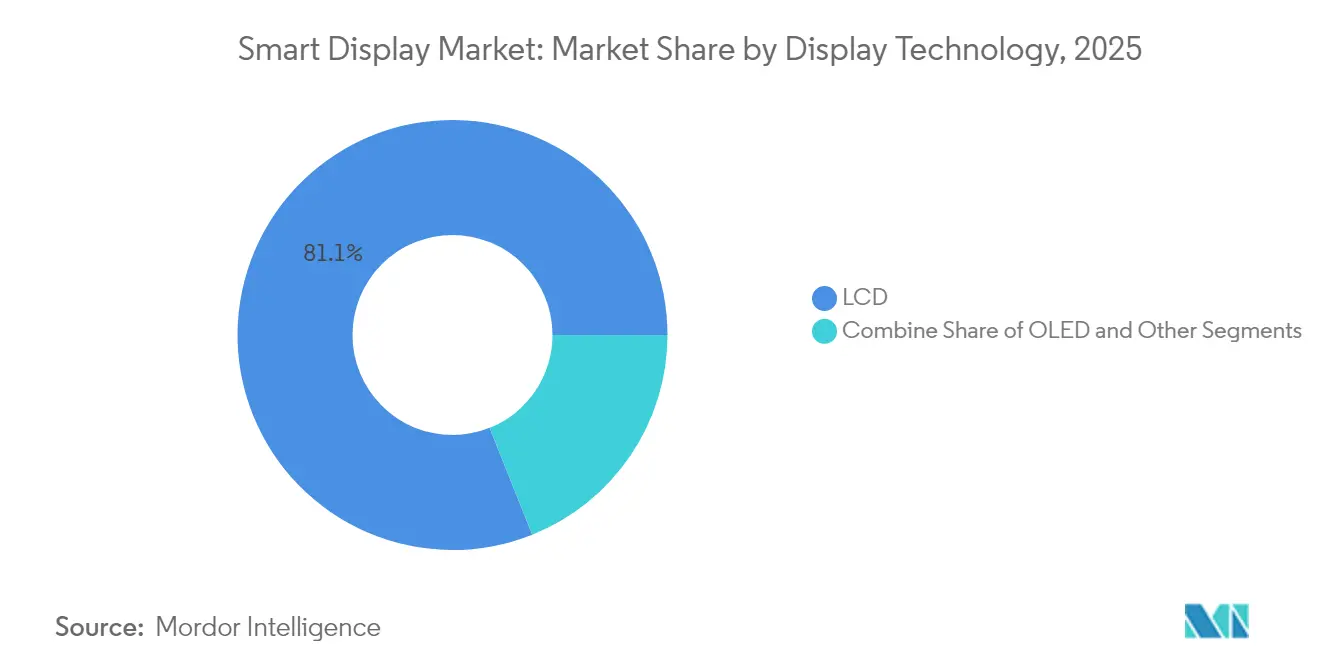
- Nach Display-Technologie hielt LCD im Jahr 2025 einen Anteil von 81,05 % am Smart-Display-Marktanteil, während OLED bis 2031 mit einer CAGR von 21,35 % wachsen soll.
- Nach Auflösung entfielen im Jahr 2025 56,05 % des Anteils auf Full-HD-Bildschirme, während 4K-Panels und höher voraussichtlich mit einer CAGR von 22,98 % wachsen werden.
- Nach Installationstyp dominierten Standalone-Geräte im Jahr 2025 mit einem Anteil von 90,10 %; integrierte Formate wie Smart-Spiegel werden mit einer CAGR von 25,74 % wachsen.
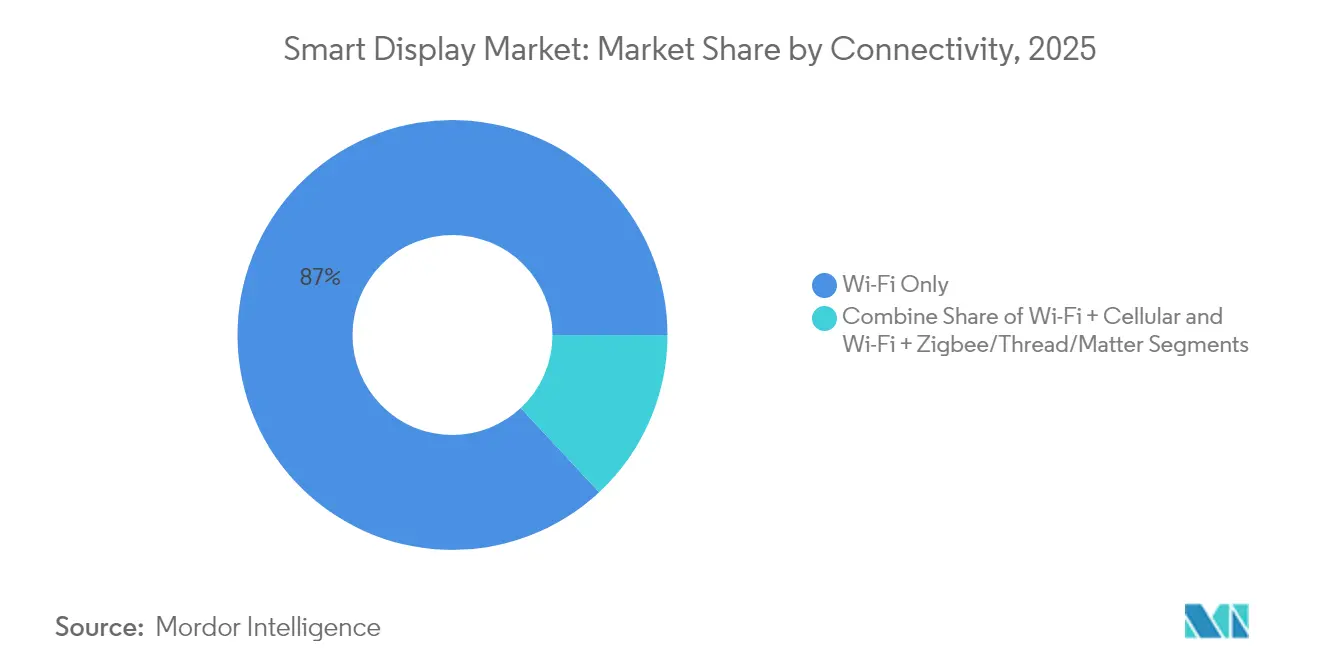
- Nach Konnektivität machten reine WLAN-Geräte 86,95 % der Lieferungen im Jahr 2025 aus, während WLAN-plus-Matter-Modelle mit der schnellsten CAGR von 22,41 % aufwarten.
- Nach Endverbraucherbranche führten Anwendungen im Bereich Smart Home für Privathaushalte im Jahr 2025 mit einem Umsatzanteil von 73,95 %, während Automobil-Armaturenbretter voraussichtlich mit einer CAGR von 23,62 % wachsen werden.
- Nach Geografie trug der asiatisch-pazifische Raum im Jahr 2025 37,42 % zum weltweiten Umsatz bei und soll bis 2031 die höchste CAGR von 17,05 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung multimodaler sprachgesteuerter Smart-Home-Hubs | +3.5% | Nordamerika mit Ausstrahlungseffekten auf Europa | Mittelfristig (2–4 Jahre) |
| Verbreitung Matter-konformer Geräte, die die Plattforminteroperabilität beschleunigen | +1.9% | Global, frühe Akzeptanz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Integration von Smart-Spiegeln und Cockpit-Displays von Säule zu Säule durch Automobil-OEMs | +2.1% | Führungsrolle in Europa und Ostasien | Langfristig (≥ 4 Jahre) |
| KI-gestützte kontextuelle Benutzeroberfläche treibt Premium-Preismix in der Kategorie über 10 Zoll, angeführt von Asien | +3.2% | Asiatisch-pazifischer Raum mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Einzelhandelsnachfrage nach reibungslosem Checkout und dynamischer Regalkantenbeschilderung | +1.8% | Nordamerika und Europa, aufkommende Akzeptanz im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Intelligente Krankenhausbett-Terminals zur Verbesserung der Patienteneinbindung und der HCAHPS-Werte | +1.0% | Nordamerika mit wachsender Akzeptanz in Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung multimodaler sprachgesteuerter Smart-Home-Hubs in Nordamerika
Smart Displays entwickeln sich zu visuell-sprachlichen Hybriden, die Beleuchtungs-, Sicherheits- und Unterhaltungssysteme über eine einzige Schnittstelle orchestrieren. Die Verbreitung von Sprachassistenten soll bis 2026 157,1 Millionen Nutzer in den USA erreichen, was Geräte-Upgrades unterstützt, die umfangreichere Befehle verarbeiten und kontextbezogene Visualisierungen liefern.[3]Samsung Electronics, "Samsung Electronics stellt seine bisher fortschrittlichsten Fernseher und Soundbars vor, die von Vision AI angetrieben werden," news.samsung.com Generative KI ermöglicht proaktive Vorschläge – wie das Vorwärmen von Thermostaten auf Basis von Pendlerdaten – und steigert den wahrgenommenen Wert. Samsungs mit Vision AI ausgestattete Displays halfen dem Unternehmen, im Jahr 2024 einen Anteil von 28,3 % der Lieferungen im Premium-Segment zu erzielen. Einzelhändler bündeln Displays mit Abonnementdiensten, was wiederkehrende Einnahmen und Kundenbindung fördert. Der Wettbewerbsdruck steigt, da Apple sein erstes Smart-Home-Display vorbereitet und Ökosystem-Akteure dazu veranlasst, ihre Produktlinien jährlich zu aktualisieren.
Verbreitung Matter-konformer Geräte, die die Plattforminteroperabilität beschleunigen
Matter 1.4 führte zertifizierte Heimrouter ein, die WLAN und Thread vereinen, Onboarding-Fehler drastisch reduzieren und die Installationszeit verkürzen.[4]Granite River Labs, "CSA enthüllt Matter 1.4: Neue Horizonte für das Smart Home," graniteriverlabs.com Bis Mitte 2025 werden mehr als 1.000 Matter-zertifizierte Produkte erwartet, was Verbrauchern das Vertrauen gibt, Marken zu mischen, ohne eine Abhängigkeit befürchten zu müssen. Unternehmen betrachten die sichere Inbetriebnahme des Protokolls als Schritt zur Erfüllung von Zero-Trust-Anforderungen und fördern so breitere kommerzielle Einführungen. Versorgungsunternehmen erkunden Matter-basierte Energie-Dashboards zur Unterstützung von Laststeuerungsprogrammen. Der Standard erschließt auch Nachrüstmöglichkeiten im Gastgewerbe, wo bestehende WLAN-Infrastruktur Thread-Border-Router ohne Neuverkabelung hosten kann.
Integration von Smart-Spiegeln und Cockpit-Displays von Säule zu Säule durch Automobil-OEMs
Automobilhersteller integrieren Panoramadisplays mit über 26 Zoll, die Instrumentencluster, Infotainment und Fahrgastunterhaltung zusammenführen. Sprachassistenten verbinden Fahrzeuge mit Heimökosystemen und ermöglichen es Fahrern, unterwegs Garagentore zu schließen oder die Klimaanlage anzupassen. Hochkontrast-LTPS-LCD bleibt weit verbreitet, doch die OLED-Akzeptanz steigt in Luxusausstattungen. Over-the-Air-Updates halten Cockpit-Benutzeroberflächen aktuell und schaffen wiederkehrende Software-Einnahmequellen. Gemeinsame Elektrofahrzeugplattformen standardisieren Display-Abmessungen, senken die Stückkosten und erweitern die Akzeptanz in Mittelklassefahrzeugen bis Ende der 2020er Jahre.
KI-gestützte kontextuelle Benutzeroberfläche treibt Premium-Preismix in der Kategorie über 10 Zoll
Chinesische Marken bündeln große Bildschirme mit Bildungsinhalten, Live-Shopping und Telemedizin und erzielen 18–22 % höhere durchschnittliche Verkaufspreise.[5] Kontextuelle KI interpretiert Nutzergesten und Umgebungsdaten, um relevante Widgets ohne verbale Aufforderungen anzuzeigen. Im Einzelhandel personalisieren Displays mit Gesichtserkennung Angebote und steigern den Warenkorbwert. Krankenhäuser setzen Bett-Terminals ein, die Pflegeanweisungen übersetzen und Patientenfeedback in Echtzeit erfassen, was die HCAHPS-Werte verbessert. Die größere Fläche ermöglicht Multi-Fenster-Erlebnisse, differenziert Premium-Segmente weiter und zieht Display-Lieferanten zu größeren Substraten hin.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sicherheitslücken bei dauerhaft aktiven Mikrofonen verursachen Verzögerungen bei der B2B-Beschaffung | -2.4% | Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Anhaltender Panel-Engpass in 8–10-Zoll-LCD-Fertigungsanlagen begrenzt die Angebotselastizität | -1.7% | Fertigungszentren in Asien, globale nachgelagerte Auswirkungen | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte regionale Datenschutzvorschriften erhöhen die Lokalisierungskosten | -1.2% | Europa, wachsende Auswirkungen in Nordamerika und Teilen des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Lücken bei der Sprachunterstützung von Sprachassistenten hemmen die Akzeptanz in den nordischen Ländern und der Karibik | -0.8% | Nordische Länder, karibische Regionen und Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sicherheitslücken bei dauerhaft aktiven Mikrofonen verursachen Verzögerungen bei der B2B-Beschaffung
Finanzinstitute und Krankenhäuser pausieren Implementierungen, bis Anbieter Datenwege dokumentieren und die Ausreichendheit der On-Device-Verarbeitung nachweisen. Beschaffungszyklen haben sich um bis zu 45 Tage verlängert, da CISOs Penetrationstests gemäß ISO-27001-Anforderungen verlangen. Der optionale Offline-Modus von Matter mildert einige Bedenken, erschwert jedoch das zentrale Gerätemanagement und führt zu Anfragen nach hybriden Architekturen, die Kosten und Integrationsaufwand erhöhen. Anbieter, die FedRAMP-äquivalente Zertifizierungen erhalten, gewinnen Verträge schneller und verschaffen sich so Vorteile als Erstanbieter.
Anhaltender Panel-Engpass in 8–10-Zoll-LCD-Fertigungsanlagen begrenzt die Angebotselastizität
Zuteilungsbeschränkungen verlängern die Vorlaufzeiten auf 16 Wochen und veranlassen Marken, Mittelklasse-Designs entweder auf 10,1-Zoll-Glas umzustellen oder auf 7-Zoll-Formfaktoren zu schrumpfen. Vertikal integrierte Lieferanten mit eigenen Fertigungsanlagen halten Puffer aufrecht, bewahren ihre Margen, während andere eine Kostensteigerung von bis zu 120 Basispunkten absorbieren. Investitionen fließen in OLED- und MicroLED-Linien statt in veraltete LCD-Technologie, was auf eine Engpasssituation bis Mitte 2026 hindeutet. Die Kanalbestände bleiben gering, was das Risiko von Einzelhandels-Engpässen während der Feiertagsspitzen erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sprachassistent:
Alexa führt trotz aufstrebender chinesischer HerausfordererDie Smart-Display-Marktgröße für Sprachassistenzgeräte erreichte im Jahr 2025 4,18 Milliarden USD. Amazon Alexa hielt im Jahr 2025 einen Marktanteil von 33,12 % und profitierte vom Cross-Selling-Schwung von Fire TV und Ring. Google Assistant folgte über Nest-Hubs, während Alibabas TmallGenie mit einer CAGR von 18,38 % wuchs, gestützt durch die Integration von KI-Chatbots, die Inhalte für chinesische Dialekte lokalisieren. Die Smart-Display-Marktgröße für Sprachassistenzgeräte erreichte im Jahr 2025 4,18 Milliarden USD, und die Ersatznachfrage stärkt sich, da generative Modelle die Erinnerung an frühere Gespräche ermöglichen. Apples Ankündigung eines 15,24-cm-Home-Displays im März 2025 signalisiert neuen Wettbewerb, der iOS-Haushalte in sein HomeKit-Universum ziehen könnte.
Die fortgesetzte Expansion Mandarin-optimierter großer Sprachmodelle untergräbt Alexas Vorsprung in China, wo Baidu DuerOS 41,1 % der mobilen Smart-Screens kontrollierte, trotz eines Rückgangs von 10,3 Prozentpunkten. Marken differenzieren sich durch visuelle Suche, kindersichere Modi und multimodale Einkaufswagen, die QR-basiertes Checkout verknüpfen. Diese Entwicklungen verdeutlichen, wie der Smart-Display-Markt in regionsspezifische Erlebnisschichten fragmentiert, auch wenn Matter versucht, die Konnektivität zu harmonisieren.


Nach Bildschirmgröße:
Größere Displays erschließen Premium-SegmenteDie Kategorie 5–10 Zoll dominierte im Jahr 2025 mit 52,10 % des Umsatzes, da sie Arbeitsfläche und Betrachtungskomfort ausbalanciert. Küchenrezepte, Schlafzimmer-Wecker und Schreibtisch-Videoanrufe passen meist in diese Diagonale und halten die Stücklistenkosten niedrig. Dennoch expandiert die Gruppe über 10 Zoll mit einer CAGR von 18,92 %, da Einzelhändler, Krankenhäuser und Fahrzeug-Armaturenbretter reichhaltigere Visualisierungen verlangen. Breitere Panels ermöglichen Split-Screen-Modi für gleichzeitige Videochats und Smart-Home-Dashboards, was die Nutzerengagement-Kennzahlen verbessert.
Die durchschnittlichen Verkaufspreise steigen, wenn die Diagonale 10 Zoll überschreitet, was die Herstellermargen verbessert. Die OLED-Durchdringung ist in diesem Segment höher und hilft dem Smart-Display-Markt, Premium-Preispunkte zu erzielen. Panel-Hersteller verlagern Kapazitäten auf Gen-8.6-Glassubstrate, um dem Großformat-Boom gerecht zu werden. Unterdessen verbleiben Geräte unter 5 Zoll in Budget-Nischen und als Bett-Begleiter, aber ihr Anteil am Smart-Display-Markt schrumpft unter dem Wettbewerb durch Wearables, die bereits die Benachrichtigungsrolle auf kleinen Bildschirmen übernehmen.
Nach Display-Technologie:
OLED gewinnt trotz LCD-Dominanz an DynamikLCD behielt im Jahr 2025 einen Anteil von 81,05 %, dank ausgereifter Lieferketten und wettbewerbsfähiger Preisgestaltung. Automobil-Instrumentencluster bevorzugen häufig LTPS-LCD wegen thermischer Stabilität und Helligkeit. OLEDs CAGR von 21,35 % beschleunigt sich jedoch, da Anbieter seine tiefen Schwarztöne und Flexibilität nutzen, um gebogene oder rollbare Formfaktoren zu gestalten. Smart-Spiegel in Luxushotels verwenden OLED-Laminate, um inaktive Displays hinter reflektivem Glas zu verbergen, und erzielen höhere durchschnittliche Umsätze pro Nutzer.
Die Smart-Display-Marktgröße für OLED-basierte Einheiten wird bis 2031 voraussichtlich 3,42 Milliarden USD übersteigen, unterstützt durch flexible Gen-6-Fertigungsanlagen in Südkorea und China. MicroLED-Forschung verspricht noch höhere Leuchtdichte und Lebensdauer, wobei gedruckte Transfertechniken sich den Kostenzielen annähern. Hersteller sichern sich durch Kreuzlizenzierung von Patenten und Mischung von Panel-Portfolios ab, um das Risiko einer Abhängigkeit von einer einzigen Technologie zu vermeiden.
Nach Auflösung:
4K-Akzeptanz beschleunigt sich in Premium-SegmentenFull-HD-Panels hielten im Jahr 2025 einen Lieferanteil von 56,05 % und balancierten Bildschärfe und Kosten für alltägliches Betrachten und Videokonferenzen. 4K-Geräte – selbst bei kleinen Diagonalen – skalieren schnell mit einer CAGR von 22,98 %, angetrieben durch Automobil-Armaturenbretter, die Navigation, Unterhaltung und ADAS-Visualisierung kombinieren. In SoCs eingebettete Hochskalierungsalgorithmen mildern den Mangel an nativen Inhalten und machen hohe Auflösungen früher attraktiv.
Smart-Spiegel und In-Store-Kioske nutzen 4K, um feinkörnige Produktbilder und AR-Overlays anzuzeigen. Obwohl 8K eine Nische bleibt, werden die Lieferungen bis 2025 voraussichtlich 3,3 Millionen Einheiten erreichen und als Halo-Produkte fungieren, die die Verbrauchererwartungen nach oben treiben. Anbieter müssen das thermische Design optimieren, wenn die Pixeldichte steigt, insbesondere bei lüfterlosen Tischmodellen.
Nach Installationstyp:
Integrierte Displays stören traditionelle ModelleStandalone-Geräte machten im Jahr 2025 noch 90,10 % der Lieferungen aus, da sie einfach zu installieren und zu ersetzen sind. Dennoch skalieren integrierte Smart-Spiegel, Kioske und Regalkantenbeschilderungen mit einer CAGR von 25,74 % und weben Displays direkt in Möbel und Ladeneinrichtungen ein. Krogers EDGE-Regale reduzieren Papierverschwendung und ermöglichen Echtzeit-Preisgestaltung – ein Beweis dafür, dass Energieeinsparungen im Unternehmensbereich Smart-Display-Einführungen finanzieren können.
Badezimmerspiegel mit eingebetteten Bildschirmen liefern Morgen-Briefings und überwachen Gesundheitsindikatoren über integrierte Kameras. Fitnessstudios erweitern diese Konzepte, um Formcoaching anzubieten. Mit der Verbreitung eingebetteter Formate verlagern sich Kanalstrategien von der Unterhaltungselektronik hin zum Bau- und Einrichtungsvertrieb, was Möglichkeiten für OEM-Partnerschaften eröffnet.
Nach Konnektivität:
Matter-Protokoll treibt Multi-Standard-AkzeptanzReine WLAN-Geräte machten 86,95 % der Volumina im Jahr 2025 aus, was die Allgegenwart von Heimroutern widerspiegelt. Die Hinzufügung von Thread und Ethernet über Matter erhöht die Zuverlässigkeit und unterstützt energiearme Mesh-Anwendungen, ohne den WLAN-Durchsatz aufzugeben. WLAN-plus-Matter-Lieferungen werden den breiteren Smart-Display-Markt mit einer CAGR von 22,41 % übertreffen, angetrieben durch Marken, die Thread-Border-Router in Flaggschiff-Modelle bündeln.
Threads selbstheilende Meshes senken die Latenz für Beleuchtungs- und Sensorantworten, während die 128-Bit-AES-Verschlüsselung Unternehmensauditoren zufriedenstellt. Mobilfunkmodule bleiben Spezialoptionen, wo Breitband unzuverlässig ist, wie bei Verkaufsautomaten oder Flottenfahrzeugen, aber höhere Modulkosten begrenzen das Anteilswachstum.
Nach Endverbraucherbranche:
Dominanz im Wohnbereich steht vor der Herausforderung durch die AutomobilindustriePrivatkäufer machten 73,95 % der Umsätze im Jahr 2025 aus und festigten die Verbraucherwurzeln der Kategorie. Die Akzeptanz von Sprachassistenten-Routinen – Lichter ausschalten, Türen abschließen, Wetter-Briefings – hält die Abwanderungsrate niedrig. Der Automobilkanal, obwohl derzeit nur einstelliger Anteil, wächst mit einer CAGR von 23,62 %, da Elektrofahrzeug-Armaturenbretter expandieren und Fahrer heimähnliche Schnittstellen erwarten.
Gesundheitsdienstleister setzen Bett-Terminals ein, die elektronische Gesundheitsakten und Unterhaltung synchronisieren, die Häufigkeit von Schwesternrufen reduzieren und die Patientenzufriedenheit steigern. Einzelhändler integrieren Displays in Endregale für Produktentdeckung und Self-Checkout-Abläufe. Unternehmens- und Bildungsnutzer verlassen sich auf interaktive Panels für hybride Meetings und digitales Whiteboarding, was die adressierbare Basis des Smart-Display-Markts über Privathaushalte hinaus erweitert.
Geografische Analyse
APAC Smart-Display-Markt
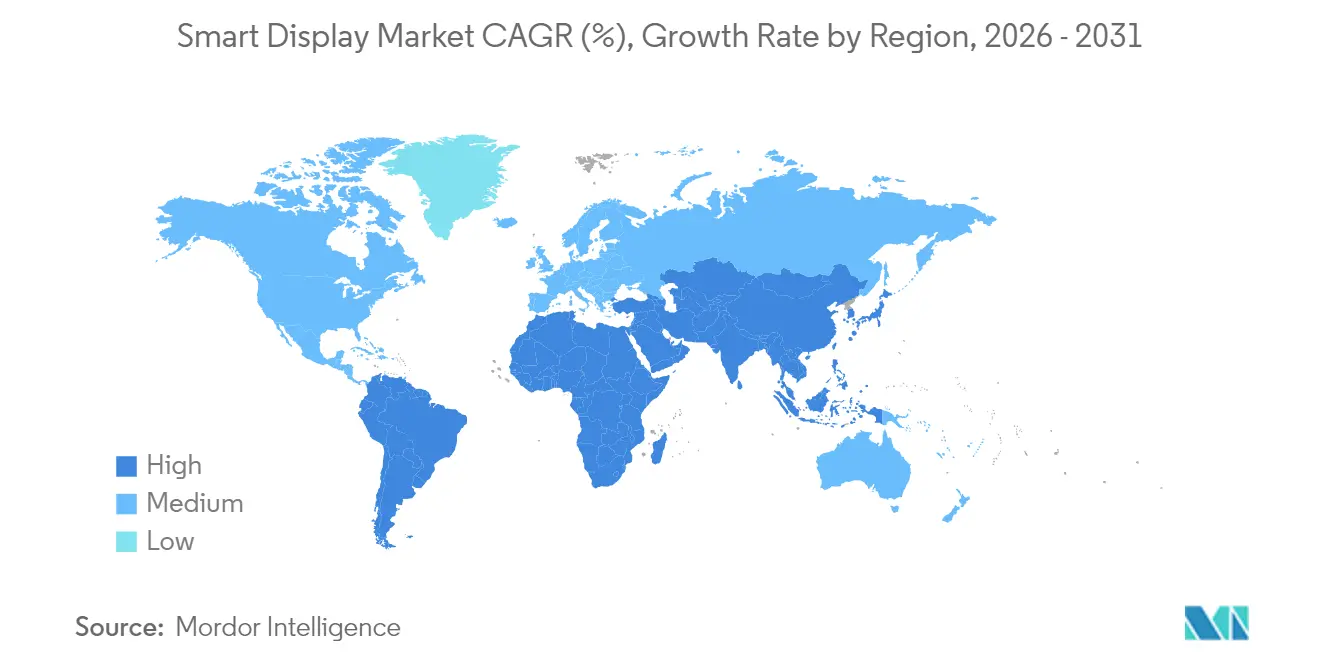
Der asiatisch-pazifische Raum führte den Smart-Display-Markt mit einem Umsatzanteil von 37,42 % im Jahr 2025 an und soll bis 2031 mit einer CAGR von 17,05 % wachsen. Chinesische Anbieter wie Baidu und Alibaba reagierten auf einen Einbruch von 25,6 % bei den Smart-Speaker-Lieferungen im Jahr 2024, indem sie große Sprachmodelle in Displays integrierten und damit neue Wertversprechen schufen. Staatlich geförderte KI-Chip-Initiativen senken die Stücklistenkosten und ermöglichen Großbildmodelle unter 100 USD, die die Durchdringung im ländlichen Raum ausweiten. Südkoreanische Marken konzentrieren sich auf OLED-Innovationen und nutzen lokale Panel-Ökosysteme, um Premiumgeräte in der gesamten Region zu exportieren.
Nordamerika Smart-Display-Markt
Nordamerika bleibt ein technologischer Trendsetter mit nahezu flächendeckendem Breitbandzugang und hoher Nutzung von Sprachassistenten. Ersatzzyklen dominieren das Wachstum, da Haushalte Bildschirme der ersten Generation gegen Matter-fähige Varianten mit überlegenen Mikrofonen und Edge-KI austauschen. Amazon hielt 29 % der Smart-Speaker-Einheiten in den USA und rollte generative KI-Upgrades für Alexa aus, die Upsells auf größere Echo-Show-Modelle fördern. Apples Markteintritt im Jahr 2025 könnte einen Teil der wohlhabenden iOS-Nutzerbasis anziehen und die Anbieterrangfolge neu ordnen.
EMEA- und Südamerika Smart-Display-Markt
Europa legt den Schwerpunkt auf Datenschutz und Nachhaltigkeit, was die Nachfrage nach Geräten mit geräteseitiger Verarbeitung und recycelten Materialien ankurbelt. Der europäische Smart-Home-Markt erreichte im Jahr 2024 einen Wert von 22,11 Milliarden USD, und durch die bevorstehenden Ökodesign-Vorschriften vorgeschriebene Energiemanagementfunktionen lenken die Beschaffung in Richtung Matter-zertifizierter Hubs, die den Verbrauch überwachen. Die Akzeptanz in den nordischen Ländern hinkt aufgrund von Sprachlücken bei Sprachassistenten hinterher, doch regulatorische Klarheit und Subventionen für energetische Sanierungen dürften die latente Nachfrage erschließen. In aufstrebenden Regionen Südamerikas, des Nahen Ostens und Afrikas ist eine schrittweise Verbreitung zu beobachten, da Smartphone-OEMs kleinere Bildschirme bündeln, um die Ökosystembindung zu stärken, obwohl Preissensibilität und lückenhafte Konnektivität die Stückzahlen dämpfen.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Smart Displays beginnt mit vorgelagerten Materialien und Kernkomponenten, darunter Glassubstrate, Hintergrundbeleuchtungen, Touch-Sensoren, Mikrofone und Kameras sowie Konnektivitätschips (Wi-Fi und Thread), die Matter-fähige Designs unterstützen. Die Panelversorgung (LCD und OLED) bleibt ein wesentlicher Kosten- und Vorlaufzeittreiber, während sich die Branchenentwicklung zunehmend auf eine engere OEM-Panel-Co-Entwicklung und stärker regionalisierte Halbleiter-Fußabdrücke konzentriert. Beispielsweise unterzeichneten Tata Electronics, Himax Technologies und PSMC im März 2025 eine Absichtserklärung zum Aufbau eines Display- und Ultra-Low-Power-KI-Sensorik-Halbleiter-Ökosystems in Indien, das Design, Fertigung und Verpackung umfasst. Separat berichtete Omdia im April 2025, dass Displayhersteller ihre Kapazitätsauslastung angesichts der Unsicherheit über mögliche US-Zölle auf unter 80% senkten.
Zu den Teilnehmern in der mittleren Wertschöpfungsstufe zählen Displayhersteller (Panel-Fabs und Modulintegratoren), OEM- und ODM-Montagebetriebe, die SoCs und Sensoren integrieren, sowie Plattform- und Softwareschichten (Sprachassistenten, multimodale Benutzeroberflächen sowie Gerätemanagement- und Sicherheitsstacks). Partnerschaften werden zunehmend genutzt, um KI-Fähigkeiten und differenzierte Formfaktoren zu beschleunigen: LG Electronics und Microsoft gaben im Januar 2025 eine Partnerschaft zur Integration von KI-Agenten in Unterhaltungselektronik, einschließlich Smart-Home-Geräte und Displays, bekannt. SmartKem und AUO starteten im Januar 2025 ein gemeinsames Projekt zur Entwicklung rollbarer und transparenter MicroLED-Displays an der Pilotlinie von ITRI in Taiwan. Nachgelagert werden eigenständige Geräte über den Einzelhandel für Unterhaltungselektronik und E-Commerce vertrieben, während integrierte Formate (Smart-Mirrors, Kioske, Regalkanten) stärker auf B2B-Kanäle wie Systemintegratoren, Fixture-Lieferanten und Unternehmensbeschaffung angewiesen sind. In diesen kommerziellen Workflows können Sicherheitsdokumentation und Datenschutzanforderungen die Verkaufszyklen verlängern.
Wettbewerbslandschaft
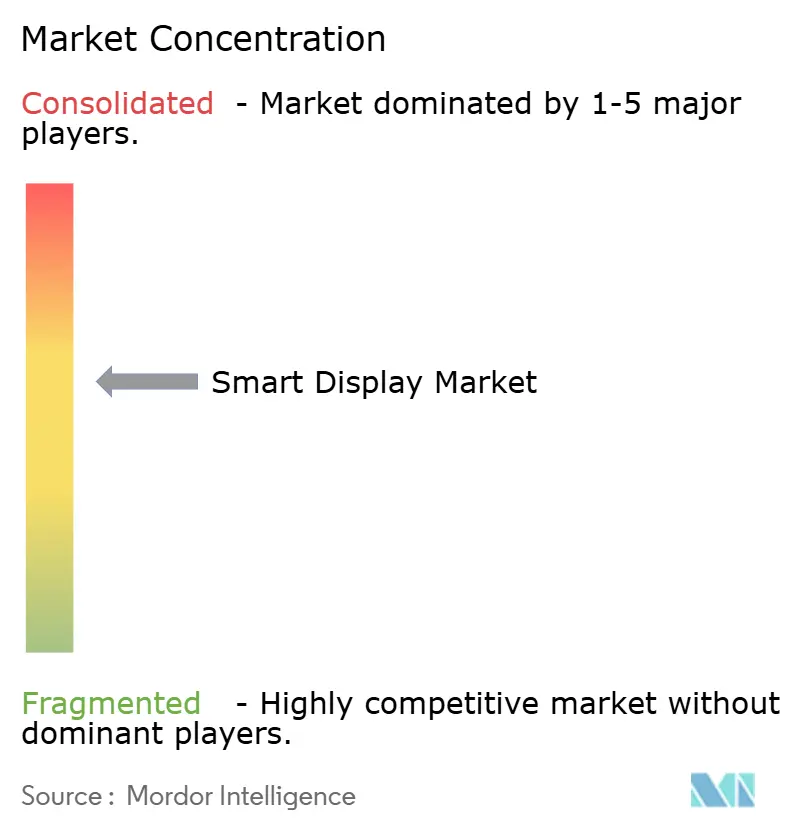
Die fünf größten Anbieter – Amazon, Google, Samsung, Baidu und Alibaba – kontrollierten im Jahr 2024 rund 65 % der weltweiten Lieferungen, was auf eine moderate Konzentration hindeutet. Ökosystem-Eigentümer nutzen Cloud-Plattformen und Inhaltsbibliotheken, um wiederkehrende Einnahmen zu erzielen, während hardwarezentrierte Unternehmen Display-Qualität und Industriedesign betonen. Matter untergräbt die Abhängigkeit, indem es Verbrauchern ermöglicht, Marken zu mischen, und verlagert das Schlachtfeld auf KI-Funktionen und Formfaktor-Innovationen. Vertikal integrierte Panel-Hersteller wie Samsung und LG profitieren von einer sicheren Versorgung mit OLED- und aufkommenden MicroLED-Panels und gewinnen Preissetzungsmacht bei LCD-Engpässen.
Strategische Schritte unterstreichen die Divergenz:
- Samsung präsentierte auf der CES 2025 ein 3D-AR-HUD und einen 26,45-Zoll-Cockpit-Bildschirm und zielt auf Automobil-Tier-1-Verträge ab.
- Amazon kündigte Alexa+-Geräte mit größeren Displays und On-Device-KI an und erweitert die Steuerung auf 140.000 Smart-Home-Produkte.
- Apple wird 2025 ein 15,24-cm-FaceTime-fähiges Display einführen, das Tap-to-Pay und UWB-basierte Näherungsautomatisierung in sein HomeKit-Ökosystem integriert.
Nischenanbieter konzentrieren sich auf Vertikale: medizinische Einheiten mit antimikrobiellen Beschichtungen, Regalkantenbeschilderungen im Einzelhandel mit E-Paper und robuste Kioske für Transitstationen. Fusionen und Übernahmen werden erwartet, da Chipsatz-Hersteller Software-Expertise suchen, um On-Device-Inferencing zu optimieren.
Marktführer im Smart-Display-Bereich
Amazon.com, Inc.
Google LLC (Alphabet Inc.)
Baidu Inc.
Alibaba Group Holding Ltd.
Xiaomi Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Smart-Display-Markt
- Amazon.com Inc.
- Google LLC
- Baidu Inc.
- Alibaba Group Holding Ltd.
- Xiaomi Corp.
- Lenovo Group Ltd.
- LG Electronics Inc.
- Samsung Electronics Co., Ltd.
- Meta Platforms Inc. (Portal)
- Sony Corp.
- TCL Tech. Group
- Hisense Group
- Sharp Corp.
- Koninklijke Philips N.V.
- Panasonic Holdings Corp.
- Huawei Tech. Co. Ltd.
- BOE Technology Group Co. Ltd.
- Vizio Inc.
- JBL (Harman Int’l)
- Apple Inc.

Marktchancen und Zukunftsaussichten
Verbesserungen der Interoperabilität im Rahmen von Matter schaffen Aufwertungs- und Ersatzpotenzial für Smart Displays, die als Multi-Admin-Hubs und nicht als Endpunkte eines einzigen Ökosystems fungieren. Matter 1.5, veröffentlicht im November 2025, fügte Geräteunterstützung wie Sicherheitskameras und Energiemanagement hinzu, und Matter 1.6 im Juni 2026 führte die Joint-Fabric-Funktion ein, um Multi-Admin-Reibungen zu beheben, die bisher markenübergreifende Bereitstellungen einschränkten. Dies unterstützt den Wettbewerb der Anbieter über differenzierte Hardware (größere Bildschirme, bessere Mikrofone und Sensoren) und On-Device-Erlebnisse, selbst innerhalb von Mehrmarken-Haushalten und Unternehmenspilotprojekten.
Eine zweite Chance besteht in der compliance-gesteuerten Produktneugestaltung, die Datenschutz und Sicherheit zu einem Kaufkriterium für regulierte Einsätze macht, insbesondere im kommerziellen Kontext. Im Juni 2026 veröffentlichte das britische Information Commissioner's Office eine endgültige Leitlinie für Verbraucher-IoT-Produkte, die Privacy by Design, schützende Standardeinstellungen und kontinuierliche Sicherheitspflichten betont. Der EU Cyber Resilience Act führt außerdem eine Compliance-Frist im September 2026 für vernetzte Verbraucher-IoT-Produkte ein. Anbieter von Smart Displays, die On-Device-Verarbeitung, klarere Kontrollen der Datenpfade und Sicherheitsupdate-Mechanismen in ihre Plattformen integrieren, können Compliance-Funktionen über globale SKUs hinweg standardisieren und den Lokalisierungsaufwand reduzieren, was eine breitere Akzeptanz in Pilotprojekten im Gesundheitswesen, im Finanzwesen und im öffentlichen Sektor unterstützt.
Recent Industry Developments in Smart-Display-Markt
- Juli 2026: Google führte Überarbeitungen der Benutzeroberfläche für Gemini auf bestehenden Nest Hub-Smart-Displays ein, einschließlich Aktualisierungen der Wetter- und wissensbasierten Abfrageerlebnisse. Die Änderung erhöht den Wert installierter Geräte und unterstreicht softwaregetriebene Differenzierung neben Hardware-Aktualisierungszyklen.
- Januar 2025: LG Electronics und Microsoft gaben eine Partnerschaft zur Integration von KI-Agenten in Unterhaltungselektronik bekannt, einschließlich Smart-Home-Geräte und Displays. Diese Zusammenarbeit erweitert KI-gestützte Funktionen über Verbraucher-Ökosysteme hinweg und zeigt einen Trend zu stärker integrierten, KI-unterstützten Nutzererlebnissen über Marken und Plattformen hinweg.
- November 2024: Amazon stellte den Echo Show 21 und einen verbesserten Echo Show 15 mit Wi-Fi 6E und integrierter Smart-Home-Hub-Unterstützung im Einklang mit Matter vor. Die Einführung verstärkte die Entwicklung hin zu größeren Smart Displays als zentralen Home-Dashboards und Konnektivitätsbrücken und unterstützt eine breitere Multi-Geräte-Orchestrierung.


Smart-Display-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt wird definiert als Umsatz, der mit Smart-Display-Geräten erzielt wird, die einen digitalen Bildschirm mit eingebetteten intelligenten Funktionen kombinieren. In der Praxis umfasst dies in der Regel sprachassistentenfähige und vernetzte Displays, die im Haushalt und in einigen gewerblichen Umgebungen eingesetzt werden.
Ausgeschlossener Umfang: Wir schließen Standard-Fernseher, einfache Monitore und Tablets aus, die einen Smart-Display-Anwendungsfall nicht als primäre Funktion unterstützen.
Übersicht der Segmentierung
- Nach Sprachassistent
- Amazon Alexa
- Google Assistant
- Baidu DuerOS
- Alibaba TmallGenie
- Apple Siri
- Sonstige
- Nach Bildschirmgröße
- Unter 5 Zoll
- 5–10 Zoll
- Über 10 Zoll
- Nach Display-Technologie
- LCD
- OLED
- Sonstige (Micro-LED, E-Paper)
- Nach Auflösung
- HD (= 720p)
- Full HD (1080p)
- 4K und höher
- Nach Installationstyp
- Standalone-Smart-Displays
- Integrierte Smart Displays (Smart-Spiegel, Kiosk, Regalkantenbeschilderung)
- Nach Konnektivität
- Nur WLAN
- WLAN plus Mobilfunk
- WLAN plus Zigbee/Thread/Matter
- Nach Endverbraucherbranche
- Smart Home für Privathaushalte
- Automobilindustrie
- Einzelhandel und Gastgewerbe
- Gesundheitswesen
- Unternehmen und Bildung
- Sonstige (Verkehrsknotenpunkte, öffentlicher Sektor)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder (Dänemark, Schweden, Norwegen, Finnland)
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Südostasien
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten
- Länder des Golfkooperationsrats
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Desk-Arbeit begann mit öffentlichen Daten, um die Grenzen dafür festzulegen, was als Smart Display gilt, und um zu identifizieren, wo sich die Nachfrage tatsächlich bildet. Wir bezogen uns auf Quellen wie die Importstatistiken der US International Trade Commission, UN Comtrade sowie nationale Telekommunikations- und IKT-Veröffentlichungen, die auf die Durchdringung vernetzter Geräte und das Breitbandwachstum hinweisen.
Um die Annahmen realistisch zu halten, überprüften wir auch Materialien wie Geschäftsberichte und Investorenpräsentationen von Unternehmen, Pressemitteilungen im Zusammenhang mit Produkteinführungen und Notizen von Normungsgremien (zum Beispiel Matter-bezogene Veröffentlichungen), die auf Funktionsverschiebungen und Ersatzzyklen hinweisen. An einigen Stellen nutzten wir genehmigte kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken, um zu bestätigen, welche Gerätekategorien aktiv entwickelt und kommerzialisiert wurden. Diese Desk-Quellen sind nicht erschöpfend, und weitere öffentliche Dokumente wurden während der Arbeit zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärgespräche wurden im gesamten Ökosystem geführt, einschließlich Geräteherstellern, Komponenten- und Modullieferanten, Vertriebspartnern und Großabnehmern, die Displays in häuslichen und gewerblichen Umgebungen einsetzen. Da es sich um einen globalen Markt handelt, wurden die Beiträge über APAC, EMEA und Amerika ausgewogen erhoben, um das Adoptionstempo, die Preistrends und die im Tagesgeschäft als Smart Displays behandelten Formfaktoren zu bestätigen.
table_heading: Verteilung der Befragten der Primärforschung im Feld
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 30% | CXOs: 12% | APAC: 39% |
| Mittleres Segment: 56% | Funktions-/Bereichsleiter: 40% | EMEA: 35% |
| Kleinere Akteure: 14% | Manager: 48% | Amerika: 26% |
Marktdimensionierung & Prognose
Die Dimensionierungslogik verwendet einen Top-Down-Ansatz, bei dem der Nachfragepool für vernetzte Geräte nach Region rekonstruiert und dann durch die Adoptions- und Ersatzverhalten von Smart Displays gefiltert wird, bevor der Wert berechnet wird. Anschließend bestätigen wir die Gesamtwerte mit ausgewählten Bottom-up-Näherungen wie stichprobenbasiertem durchschnittlichem Verkaufspreis (ASP) nach Bildschirmgröße, Kanalprüfungen der Stückzahlbewegungen und einer begrenzten Zusammenfassung der wichtigsten Lieferantenexposition, was hilft, Ausreißer anzupassen.
Zu den wichtigsten Eingaben im Modell gehören die Durchdringung von Smart Homes, die Breitbandabdeckung der Haushalte, der durchschnittliche Bildschirmgrößenmix (zum Beispiel 5-10 Zoll gegenüber größeren Formaten), Konnektivitäts- und Plattformadoptionsmuster (Vorhandensein von Sprachassistenten und Wi-Fi-Nutzung) sowie die beobachtete ASP-Entwicklung nach Region und Formfaktor. Wo die Abdeckung für kleinere Regionen dünn ist, werden Lücken mithilfe von Proxy-Indikatoren wie dem Wachstum benachbarter vernetzter Heimgeräte und Importtrends behandelt, und die Annahmen werden anschließend in Expertengesprächen getestet.
Für die Prognose wird eine Szenarioanalyse um einen Basisfall herum verwendet, da das Wachstum empfindlich auf Smart-Home-Adoptionsraten und Preisrückgänge reagiert. Der Prognosepfad wird anhand von Expertenmeinungen zu Erneuerungszyklen, Funktionsupgrades (einschließlich Interoperabilitätsstandards) und erwarteten Mixverschiebungen zwischen Home-Displays und anderen Smart-Display-Anwendungen überprüft.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie regionaler Trends bei vernetzten Geräten, Handelsströmen für relevante Gerätekategorien und der Frage überprüft, ob die implizierten ASPs im Zeitverlauf in einem realistischen Bereich bleiben. Wenn eine Abweichung zu groß erscheint, überprüfen wir die Treiberannahme erneut, kontrollieren die Quellenkette und nehmen bei Bedarf erneut Kontakt zu Branchenteilnehmern auf, um zu bestätigen, was sich geändert hat.
Vor der Freigabe durchlaufen die Ergebnisse eine mehrstufige Analystenprüfung, einschließlich Konsistenzprüfungen über Regionen hinweg und einer abschließenden Prüfung der Jahr-über-Jahr-Logik. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere Plattformänderungen, politische Verschiebungen oder ein deutlicher Nachfragebruch. Kurz vor der Auslieferung führt ein Analyst eine erneute Überprüfung durch, damit Kunden die aktuellste Sicht erhalten.
Marktgröße von Mordor Intelligence für Smart Displays im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Smart Displays können weit voneinander abweichen, da die Produktabgrenzung nicht immer gleich behandelt wird und Unternehmen unterschiedliche Basisjahre und Wachstumsfenster wählen. Unterschiede ergeben sich auch aus der Preisbehandlung, insbesondere wenn sich der Bildschirmgrößenmix und regionale ASP-Rückgänge gleichzeitig verschieben.
Die Benchmark-Tabelle zeigt eine breite Streuung, die hauptsächlich durch Umfangsentscheidungen und die Art, wie jedes Modell Stückzahlen in Werte umrechnet, erklärt wird. Im Modell von Mordor Intelligence konzentriert sich die Zählung auf Smart-Display-Geräte mit eingebetteten intelligenten Funktionen (einschließlich eigenständiger und integrierter Formate wie Smart Mirrors) und vermeidet die Einbeziehung von Standard-Fernsehern oder generischen Monitoren, die den Nachfragepool aufblähen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,49 Mrd. USD (2026) | |
| Branchenverlag A | 12,39 Mrd. USD (2026) | Verwendet eine breitere Definition, die Smart Signage und mehrere kommerzielle Displaykategorien in derselben Gesamtsumme zusammenfasst, was den Wert für 2026 im Vergleich zu einem geräteorientierten Umfang erhöht. |
| Regionale Beratungsgesellschaft B | 11,17 Mrd. USD (2025) | Unterschiedliches Basisjahr und eine breitere Typenliste, die Smart-Home-Displays, Smart Signage und Spiegel vermischt, und es können schnellere Wachstumsannahmen angewendet werden, ohne dieselben Bildschirmgrößen- und ASP-Gegenprüfungen. |
Betrachtet man die drei Werte zusammen, ist die wichtigste Erkenntnis, dass eine klarere Geräteabgrenzung und eine wiederholbare Preis-nach-Volumen-Logik Verwirrung reduzieren, wenn sich Smart Displays mit Signage und anderen Bildschirmen überschneiden. Unser Ansatz bleibt nachvollziehbar, da die Eingaben an Adoption, Konnektivität, Bildschirmgrößenmix und realistische ASP-Entwicklung gebunden sind und erneut überprüft werden, wenn eine Zahl nicht mit externen Marktsignalen übereinstimmt.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Smart-Display-Marktgröße für 2031?
Die Smart-Display-Marktgröße wird bis 2031 voraussichtlich 11,82 Milliarden USD erreichen und mit einer CAGR von 16,58 % wachsen.
Welcher Sprachassistent hält derzeit den höchsten Smart-Display-Marktanteil?
Amazon Alexa führte im Jahr 2025 mit einem Smart-Display-Marktanteil von 33,12 %.
Warum gilt das Matter-Protokoll als entscheidend für die Smart-Display-Branche?
Matter beseitigt Interoperabilitätsbarrieren, ermöglicht es Geräten verschiedener Marken, zusammenzuarbeiten, und beschleunigt die Multi-Anbieter-Akzeptanz in der gesamten Smart-Display-Branche.
Welches Segment wird zwischen 2026 und 2031 am schnellsten wachsen?
Bildschirme über 10 Zoll werden mit einer CAGR von 18,92 % wachsen, angetrieben durch die Nachfrage aus der Automobil-, Einzelhandels- und Gesundheitsbranche.
Wie groß ist die Chance in Automobil-Cockpits?
Die Automobilbranche ist das am schnellsten wachsende Endverbrauchersegment, das voraussichtlich eine CAGR von 23,62 % verzeichnen und bis 2031 einen wachsenden Anteil an der gesamten Smart-Display-Marktgröße ausmachen wird.
Welches Maß an Marktkonzentration kennzeichnet den Sektor heute?
Die fünf größten Anbieter kontrollierten im Jahr 2024 rund 65 % der Lieferungen und verleihen dem Smart-Display-Markt ein moderates Konzentrationsprofil.
Seite zuletzt aktualisiert am:



