
US-Smart-TV-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
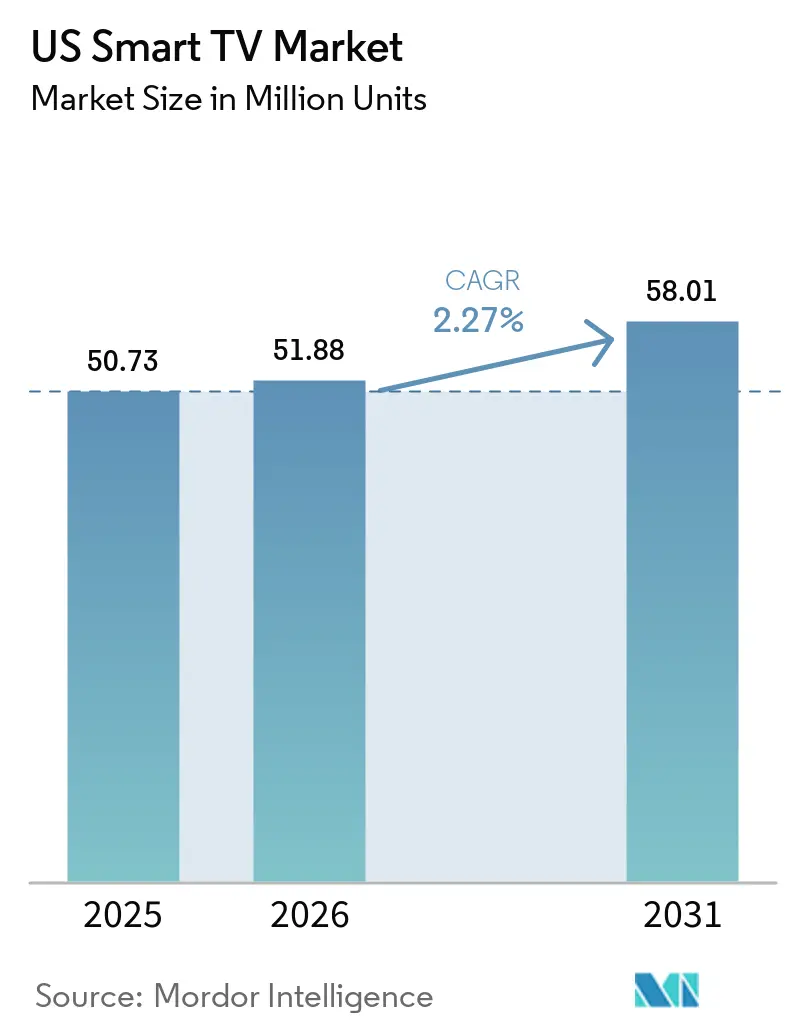
| Marktgröße im Basisjahr (2025) | 50.73 Millionen Einheiten |
| Marktvolumen (2026) | 51.88 Millionen Einheiten |
| Marktvolumen (2031) | 58.01 Millionen Einheiten |
| Wachstumsrate (2026 - 2031) | 2.27 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
US-Smart-TV-Marktanalyse von Mordor Intelligence
Die Größe des US-Smart-TV-Marktes wurde im Jahr 2025 auf 50,73 Millionen Einheiten geschätzt und soll von 51,88 Millionen Einheiten im Jahr 2026 auf 58,01 Millionen Einheiten bis 2031 anwachsen, bei einer CAGR von 2,27 % während des Prognosezeitraums (2026–2031). Die Endkundennachfrage verlagert sich hin zu erstklassiger Bildqualität, integrierten Streaming-Ökosystemen und Gaming-optimierten Funktionen, auch wenn das Gesamtwachstum in einer reifenden Unterhaltungselektronik-Kategorie moderater wird. Der Trend zu großen Formaten, insbesondere 55–64-Zoll-Geräten, bleibt der Haupttreiber des Massenmarktes, während Ultragröße-Bildschirme ab 75 Zoll zur primären Wunschkaufkategorie werden. Gleichzeitig verkürzen Panel-Innovationszyklen – 4-Schicht-OLED, Mini-LED und aufkommende RGB-Hintergrundbeleuchtung – die Austauschintervalle. Die Plattform-Monetarisierung durch Connected-TV (CTV)-Werbung subventioniert mittlerweile Hardwarepreise und hilft Marken, ihren Einheitsanteil gegen aggressiven Preisdruck neuer chinesischer Anbieter zu verteidigen. Schließlich beeinflussen staatliche Energieanreize und verschärfte Datenschutzvorschriften auf Bundesstaatsebene die Produktentwicklungsprioritäten und unterstreichen das komplexe regulatorische Umfeld des US-Smart-TV-Marktes.
Wesentliche Erkenntnisse des Berichts
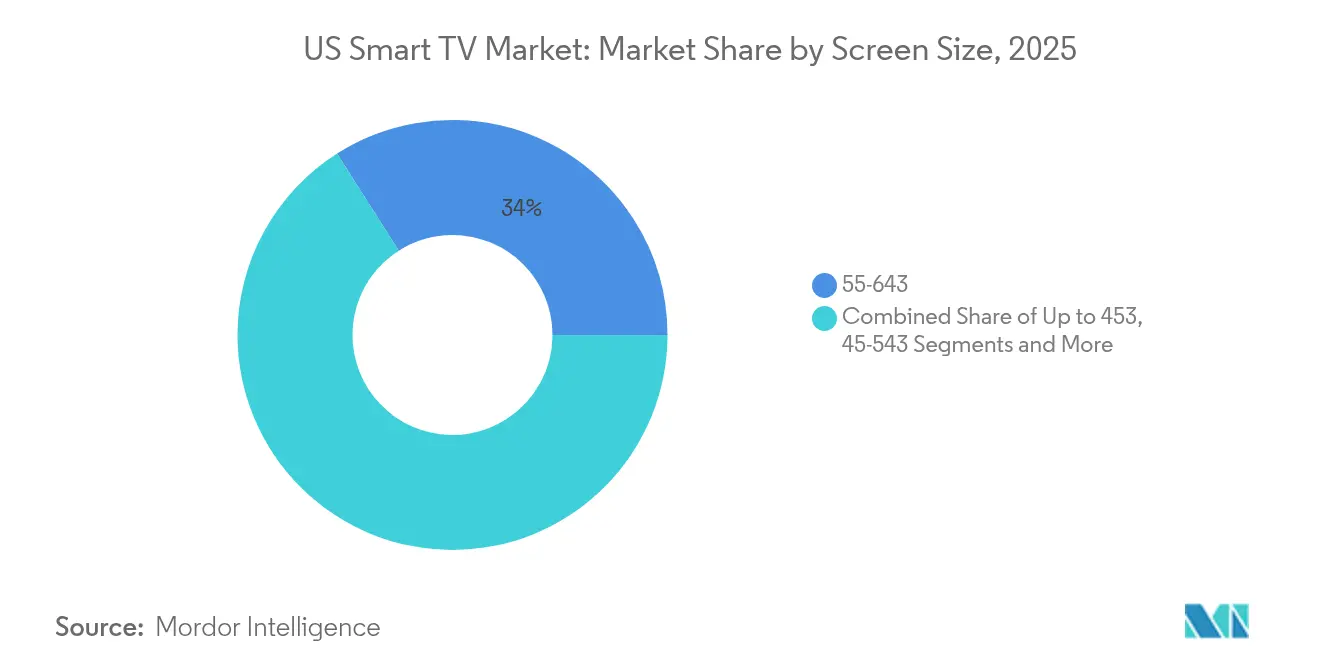
- Nach Bildschirmgröße führten 55–64-Zoll-Modelle mit einem Marktanteil von 34,02 % im Jahr 2025, während Geräte ab 75 Zoll das stärkste Wachstum mit einer CAGR von 2,69 % bis 2031 verzeichneten.
- Nach Auflösung erfasste 4K UHD im Jahr 2025 einen Anteil von 54,02 % am US-Smart-TV-Markt; 8K UHD führt mit einer prognostizierten CAGR von 3,17 % bis 2031.
- Nach Panel-Technologie erfasste LCD/LED im Jahr 2025 einen Anteil von 60,45 % am US-Smart-TV-Markt, während OLED eine prognostizierte CAGR von 2,62 % aufweist und damit das Gesamtwachstum des US-Smart-TV-Marktes übertrifft.
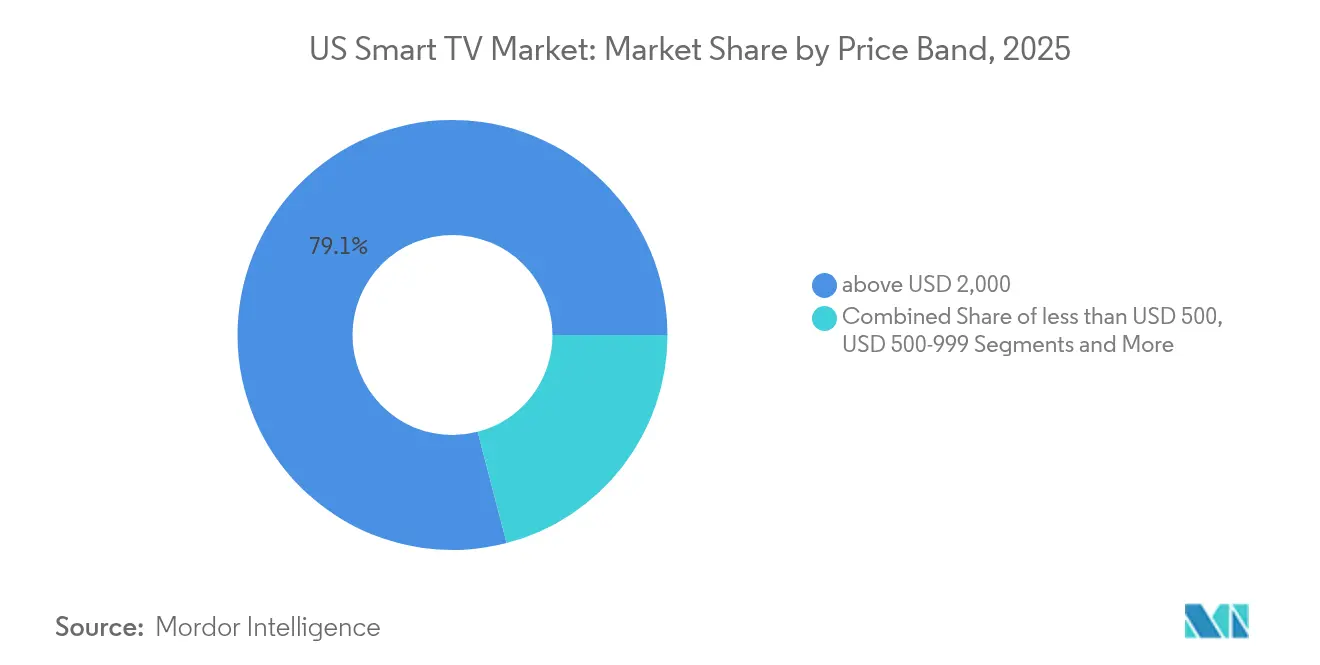
- Nach Preisband trugen Geräte mit einem Preis von über 2.000 USD im Jahr 2025 zu 79,05 % des Premium-Segment-Umsatzes bei und werden voraussichtlich mit einer CAGR von 2,61 % bis 2031 wachsen.
- Nach Betriebssystem führte Roku OS im Jahr 2025 mit 38,12 % des Premium-Segment-Umsatzes, während Google TV voraussichtlich mit einer CAGR von 2,6 % bis 2031 wachsen wird.
- Samsung, LG und TCL hielten zusammen im Jahr 2025 einen Anteil von 78,95 % am Premium-Segment-Umsatz, was die konzentrierte Markenstärke im Hochpreissegment unterstreicht.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
US-Smart-TV-Markt – Trends und Erkenntnisse
Treiber-Auswirkungsanalyse*
| Treiber | (~) (%) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schneller 4K/8K-Upgrade-Zyklus | +0.8% | Nationale Metropolregionen | Mittelfristig (2–4 Jahre) |
| Integrierte Streaming- und App-Ökosysteme | +0.6% | Cord-Cutting-Regionen im gesamten Land | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Käufe von Geräten über 65 Zoll | +0.7% | Einkommensstärkere Märkte | Mittelfristig (2–4 Jahre) |
| CTV-Werbeeinnahmenteilung mit OEM-Herstellern | +0.4% | Wichtige ausgewiesene Marktgebiete | Langfristig (≥ 4 Jahre) |
| Gaming-optimierte TV-Funktionen | +0.3% | Gaming-affine demografische Gruppen | Kurzfristig (≤ 2 Jahre) |
| Steueranreize für Energieeffizienz | +0.2% | Bundesstaaten mit Rückerstattungsprogrammen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schneller 4K/8K-Upgrade-Zyklus
4K UHD dominiert bereits mehr als die Hälfte der Lieferungen, dennoch verkürzen die Hersteller den Technologiezyklus, indem sie 8K-fähige Prozessoren und fortschrittliche Hintergrundbeleuchtung zum Standard machen. Samsungs RGB-Mini-LED-Prototypen, die 2025 vorgestellt wurden, versprechen OLED-ähnlichen Kontrast bei gleichwertigen LCD-Kosten[1]Quelle: Samsung Electronics, „2025 Neo QLED & OLED TV-Start-Highlights,” samsung.com. LGs 4-Schicht-OLED-Architektur steigert die Spitzenhelligkeit um 40 % und löst damit HDR-Einschränkungen, die früher die Premium-Akzeptanz verlangsamten[2]Quelle: LG Display, „Technisches Informationsblatt zur 4-Schicht-OLED-Architektur,” lg.com. Diese grundlegenden Veränderungen veranlassen bestehende Nutzer gemeinsam zu einem früheren Gerätewechsel, insbesondere da Streaming-Dienste und Konsolen der nächsten Generation nach und nach native 8K-Inhalte bereitstellen.
Integrierte Streaming- und App-Ökosysteme
Smart-TV-Betriebssysteme replizieren mittlerweile die Funktionalität externer Streaming-Sticks und bündeln Shops, Zahlungsdienste und zielgerichtete Werbung unter der Fernsehmarke. Roku OS hat nach wie vor den größten Marktanteil, während Google TV am schnellsten wächst, da die Suchpersonalisierung die Sehdauer steigert. LG berichtet, dass seine webOS-Werbetechnologie-Einnahmen im Jahr 2024 die Marke von 1 Billion KRW überschritten haben – ein Beweis dafür, dass Plattformwirtschaft zunehmend den Hardwaremargen-Druck ausgleicht.[3]Quelle: LG Electronics, „LG gibt Finanzergebnisse für das vierte Quartal und das Gesamtjahr 2024 bekannt,” lg.com
Anstieg der Käufe von Geräten über 65 Zoll
Der Preisaufschlag für 75-Zoll-Panels hat sich auf etwa das 1,3-Fache der Kosten eines 65-Zoll-Geräts verringert, gegenüber fast dem 2-Fachen vor fünf Jahren. Kabellose Breakout-Boxen, die nun von Flaggschiff-OLED-Geräten in die obere mittlere Mini-LED-Linie übertragen werden, reduzieren Kabelsalat und Installationsbedenken. Gleichzeitig hat der Trend zur Heimarbeit Wohnzimmer in hybride Unterhaltungszentren verwandelt und Verbraucher dazu veranlasst, überdimensionierte Bildschirme sowohl für die Tagesproduktivität als auch für abendliches Streaming zu rechtfertigen.
CTV-Werbeeinnahmenteilung schafft neue Geschäftsmodelle
Plattformbetreiber unterzeichnen zunehmend Umsatzbeteiligungsvereinbarungen, die ein zweistelliges ARPU-Wachstum ermöglichen. LGs webOS-Werbeeinnahmen im Jahr 2024 decken bereits nahezu 15 % des gesamten Bruttogewinns im Bereich Home Entertainment und demonstrieren, wie datengetriebene Werbeinventare die Listenpreise senken können, ohne den Ergebnisbeitrag zu schmälern.
Hemmnisse-Auswirkungsanalyse*
| Hemmnis | (~) (%) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kannibalisierung durch Smartphone-/Tablet-Nutzung | −0.5% | Jüngere städtische Bevölkerungsgruppen | Langfristig (≥ 4 Jahre) |
| Preisdruck durch kostengünstige chinesische Marken | −0.4% | Preissensible Segmente | Kurzfristig (≤ 2 Jahre) |
| Datenschutzbedenken auf Betriebssystemebene | −0.3% | Datenschutzorientierte Bundesstaaten | Mittelfristig (2–4 Jahre) |
| Lieferkettenvolatilität bei Mini-LED-Hintergrundbeleuchtungen | −0.2% | Premium-Verfügbarkeit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kannibalisierung durch Smartphone-/Tablet-Nutzung
Mobile Bildschirme erfassen zunehmend die Unterhaltungsminuten des Tages und begrenzen gemeinschaftliche Seherlebnisse, die traditionell Großbildschirm-Upgrades rechtfertigten. Die 2024 veröffentlichte Studie der Bundeshandelskommission hebt hervor, wie Streaming-Plattformen ihre Benutzeroberflächen überproportional auf Handheld-Geräte ausrichten und damit Einzelnutzer-Konsumgewohnheiten verstärken.[4]Quelle: Bundeshandelskommission, „Ein Blick hinter den Bildschirm: Untersuchung der Datenpraktiken von Video-Streaming-Diensten,” ftc.gov Gaming und erstklassige Kinoinhalte bleiben jedoch Domänen des Fernsehers und dämpfen den Kannibalisierungseffekt.
Preisdruck durch kostengünstige chinesische Marken
Die vertikale Integration bei TCL CSOT und die lokalisierte Montage von Hisense halten die Materialkosten um etwa 12–15 % unter denen der koreanischen Marktführer. Die daraus resultierende Einzelhandelsaggressivität drückt die durchschnittlichen Verkaufspreise im Massenmarkt nach unten und zwingt Premium-Marken, differenzierten Mehrwert durch exklusive Panel- und Plattformangebote zu beweisen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bildschirmgröße: Großformate festigen den Wunschkauf-Bedarf
Das 55–64-Zoll-Segment behielt im Jahr 2025 mit einem führenden Lieferanteil von 34,02 % seinen Status als Mainstream-Segment. Das Segment ab 75 Zoll soll jedoch am schnellsten wachsen, mit einer CAGR von 2,69 %, und damit das Gesamtwachstum des US-Smart-TV-Marktes übertreffen. Frühe Anwender nennen immersives Gaming und kinoreifes Streaming als Rechtfertigung für den Kauf von Panels, die bei Aktionsangeboten mittlerweile unter 2.000 USD kosten. Samsung beherrscht etwa ein Drittel der Ultragröße-Formate durch seine Micro-LED-Lieferkette und aggressive Kanalpromotionen. Einstiegsmodelle unter 45 Zoll geraten weiter ins Hintertreffen, verdrängt durch günstige Tablets für das persönliche Sehen und mittelgroße Geräte, die dank minimierten Rahmens zunehmend in kleinere Wohnungen passen.
Installateure berichten, dass kabellose Breakout-Boxen die Einrichtungszeit um fast 40 % reduzieren, was die Akzeptanz wandmontierter 75-Zoll-Bildschirme in bestehenden Haushalten beschleunigt. Daten des ENERGY STAR-Programms deuten darauf hin, dass der Stromverbrauch pro Quadratzoll schneller sinkt, als die Panel-Fläche zunimmt, was Einwände wegen Stromkosten bei energiebewussten Käufern abschwächt. Insgesamt bedeuten diese Trends, dass Großformat-Displays der wichtigste Wachstumstreiber im US-Smart-TV-Markt bleiben werden.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Auflösungstyp: 8K gewinnt durch Gaming an Bedeutung
4K UHD erreichte 2025 einen Lieferanteil von 54,02 % und ist bereits zum Standard geworden. Das aufkommende 8K-Segment wird voraussichtlich eine CAGR von 3,17 % verzeichnen, unterstützt durch KI-Hochskalierungsmaschinen, die den Mangel an Quellinhalten kaschieren. Microsofts Xbox Series X und Sonys PlayStation 5 Pro ermöglichten beide 2025 durch Firmware-Updates eine 8K-Ausgabe, und Streaming-Anbieter haben in begrenzten Märkten Testläufe mit 8K-VOD begonnen. Da der 4K-TV-Markt auf dienstleistungsorientierte Modelle umschwenkt, verlängern Firmware-Updates und Cloud-Gaming-Integrationen die Produktlebenszyklen. Upselling-Taktiken kombinieren 8K-Panels mit kürzeren Finanzierungsplänen, um den Preisschock abzufedern, und stellen sicher, dass frühe Käufer alle 3–4 Jahre in den Erneuerungspool zurückkehren. Full-HD-Modelle überleben heute hauptsächlich im Gastgewerbe und als Einstiegsangebote im preisorientierten Einzelhandel.
OLED-Anbieter argumentieren, dass Helligkeitssteigerungen den wahrgenommenen Vorteil von 8K gegenüber hochwertigem 4K HDR ausgleichen, aber Umfragedaten zeigen, dass frühe Gamer überproportional häufig 8K-Geräte wegen ihrer Benchmark-Vorzeigewerte wählen. Umfragen zeigen, dass über 60 % der US-amerikanischen Verbraucher den Mangel an Inhalten als das größte Hindernis für den Kauf eines 8K-Geräts nennen, was das kurzfristige Wachstumspotenzial des 8K-TV-Markts begrenzt. Mit der Reifung von Kompressionscodecs wird der Bandbreitenaufwand für 8K-Streams sinken und damit eine der letzten technischen Hürden für eine Massenverbreitung beseitigen.
Nach Panel-Technologie: OLED verringert den Rückstand
LCD/LED-Technologie hielt im Jahr 2025 noch immer einen Einheitsanteil von 60,45 %, aber OLED-Lieferungen wachsen fast 30 Basispunkte über der CAGR des US-Smart-TV-Gesamtmarktes. LGs 4-Schicht-Architektur überschreitet erstmals die Spitzen-HDR-Helligkeit von 1.500 Nits und entkräftet damit die Kritik, OLED eigne sich nur für abgedunkelte Räume. Gleichzeitig profitiert Samsungs Quantum-Dot-OLED-Linie von der cadmiumfreien Zertifizierung, um das Risiko der Einhaltung von Umweltvorschriften zu mindern. Mini-LED-Cluster verleihen Premium-LCD-Geräten einen nahezu OLED-ähnlichen Kontrast, verwischen die Unterschiede für Gelegenheitskäufer und verlagern preisgesteuerte Segmentierung stärker ins Marketing als in reine technische Spezifikationen. Lieferkettenprobleme bei Mini-LED verbessern die relative Verfügbarkeit von OLED und verschaffen LG und Sony temporären Einfluss in Q4-Produktzyklen.
Micro-LED-Demonstrationen auf der CES 2025 deuteten auf massentaugliche Formfaktoren hin, doch die Wafer-Ausbeuten liegen noch weit von wirtschaftlicher Serienreife entfernt. In der Zwischenzeit werden OLED und Mini-LED ihr Zweikampf um die Definition der Premium-Klasse im US-Smart-TV-Markt fortsetzen.
Nach Preisband: Premium-Wachstum übertrifft das Volumenwachstum
Nach Preisband trugen Geräte mit einem Preis von über 2.000 USD im Jahr 2025 zu 79,05 % des Premium-Segment-Umsatzes bei und werden voraussichtlich mit einer CAGR von 2,61 % bis 2031 wachsen. Samsung und LG zusammen absorbierten mehr als die Hälfte dieses Premium-Umsatzes, gestützt durch Panel-IP, industrielles Design und gebündelte Abonnementdienste. Finanzierungsangebote strecken Zahlungen über 36 Monate zinsfrei, was den Unterschied zum monatlichen Aufwand mittelpreisiger Geräte verringert. Am anderen Ende stehen Modelle unter 500 USD unter zunehmendem Margendruck, da TCL und Hisense After-Sales-Einnahmen über zielgerichtete CTV-Werbung statt über Hardware-Aufschläge erzielen.
Energieanreize ergänzen das Premium-Angebot: Mini-LED-Hintergrundbeleuchtungen können mehr als 3.000 lokale Dimmzonen aufweisen, ohne das Tier-2-Energiebudget Kaliforniens zu überschreiten. Premium-Käufer betrachten Energieeffizienz daher als zusätzliche Rechtfertigung für höhere Anfangsinvestitionen. In mittleren Preisbändern (1.000–1.999 USD) kämpfen Marken um Differenzierung durch Software-Exklusivitäten, Cloud-Gaming-Clients und KI-Sprachsteuerung – statt durch reine Displaykennwerte allein.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Betriebssystem: Plattformkriege definieren die Kundenbindung
Roku OS macht nach wie vor etwa 38,12 % der aktivierten Smart-Bildschirme im gesamten Land aus, doch Google TV wächst jährlich um 2,6 % auf der Basis von Such- und YouTube-Integration. LGs erfolgreiche webOS-Monetarisierung hat Samsung veranlasst, den Werbeinventarbörse von Tizen neu aufzusetzen, was ein zweistelliges CPM-Wachstum antreibt. Amazons Fire TV OS leitet haushaltsbezogene Prime-Daten zurück in das Einzelhandels-Flywheel des Unternehmens und verschafft ihm einen überproportionalen Werbe-ROI trotz eines geringeren Einheitsanteils. Hisenses VIDAA U, zwar ein Nischenanbieter, setzt auf lokalisierte FAST-Kanäle, um Cord-Cutter zu gewinnen, die kostenlose werbefinanzierte Programminhalte suchen.
Cloud-Gaming entwickelt sich rasch zur wichtigsten Differenzierungsfunktion auf Betriebssystemebene. Microsofts Erweiterung von Xbox Cloud Gaming auf LG- und Samsung-Modelle im Jahr 2025 verschaffte diesen Marken sofortigen Zugang zu über 50 Spieletiteln ohne Konsolenkauf. Da andere Plattformen ähnliche Kooperationen aushandeln, könnte die Differenzierung auf Betriebssystemebene von Latenzoptimierung und der Einfachheit der Controller-Kopplung abhängen. Gleichzeitig könnten Datenschutzgesetze auf Bundesstaatsebene Opt-in-Aufforderungen erzwingen, die die Tiefe der Datenerhebung einschränken und die Werbe-ARPU-Lücke zwischen geschlossenen und offenen Betriebssystem-Ökosystemen bedrohen.
Geografische Analyse
(keine geografischen Daten)
Regulatorisches Umfeld
Die Vereinigten Staaten regulieren Smart-TVs hinsichtlich Energieeffizienz, Barrierefreiheitsanforderungen und Datenverwaltung. ENERGY STAR für Fernsehgeräte bleibt der wichtigste Bezugspunkt für die Leistungsbudgetierung, wobei Version 9.1 im März 2024 mit zunehmender Bildschirmgröße finalisiert wurde. In Bezug auf Barrierefreiheit und Nutzerrechte unterstützt FCC 47 CFR 79.103(e) die leichtere Auffindbarkeit von Untertitelsteuerungen als Teil eines umfassenderen Meilensteins für vernetzte Geräte im Jahr 2026.
Auch die Sicherheitsanforderungen bewegen sich in Richtung standardisierter Kennzeichnung für IoT-Endgeräte. Das freiwillige U.S. Cyber Trust Mark-Programm, bei dem die ioXt Alliance als Lead Administrator fungiert, bietet einen gemeinsamen Rahmen für Sicherheitskennzeichnungen und ist darauf ausgelegt, sich mit politischen Aktualisierungen bis 2026 abzustimmen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Smart-TVs in den USA beginnt mit vorgelagerten Komponenten (Panels, SoCs, Speicher und Konnektivitätsmodule), deren Produktion global konzentriert ist, und setzt sich über Endmontage, Logistik und Einzelhandelsvertrieb fort. Die Monetarisierung verschiebt sich zunehmend auf nachgelagerte Ebenen, angeführt von Betriebssystemen, App-Stores und Connected-TV-Werbung (CTV).
Der Wettbewerb zwischen OEMs konzentriert sich ebenso stark auf die Plattformökonomie wie auf die Hardware-Leistung. Die Reichweite des Betriebssystems, Ad-Tech-Partnerschaften und gebündelte Dienste bestimmen, wie viel Wert bei den OEMs im Vergleich zu den Vertriebspartnern verbleibt, während Steuerungsmechanismen im Rahmen des USMCA auch die Beschaffungs- und Compliance-Entscheidungen beeinflussen.
Wettbewerbslandschaft
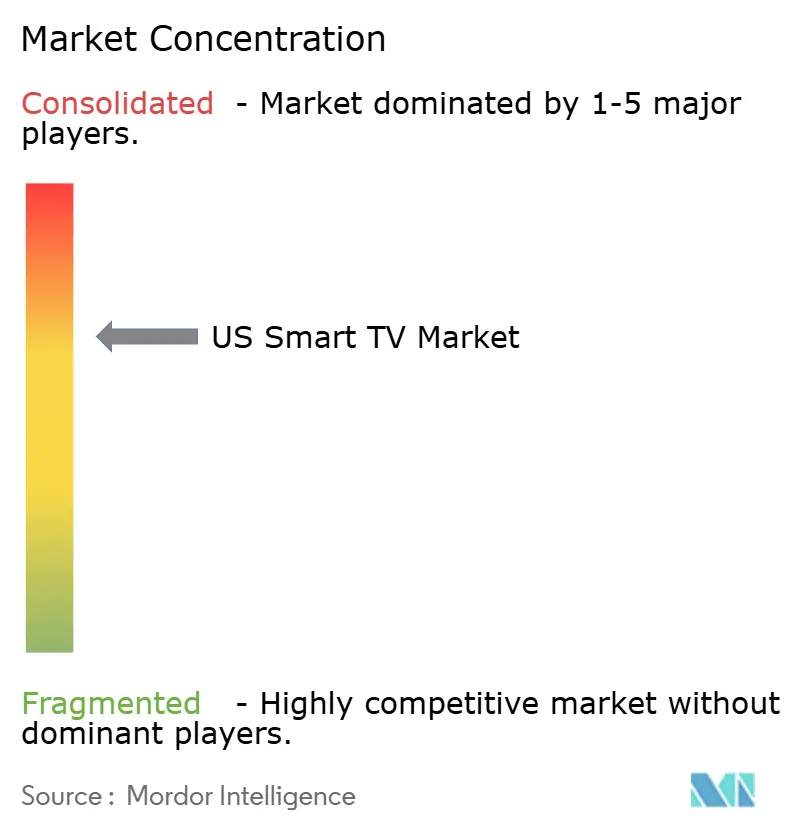
Der US-Smart-TV-Markt weist eine moderate Konzentration auf: Die fünf größten Anbieter erfassen knapp über 70 % der Einheitslieferungen, was einem Marktkonzentrationswert von 7 entspricht. Samsung bleibt Umsatzführer und nutzt eine umfangreiche Forschungs- und Entwicklungskapazität sowie Skaleneffekte sowohl bei LCD- als auch bei OLED-Substraten. LGs Schwenk hin zu Plattformerlösen ermöglichte es, die Stückwirtschaftlichkeit trotz Durchschnittspreis-Druck zu verbessern. TCLs vertikale Integration über TCL CSOT sichert Kostenvorteile und ermöglicht eine aggressive Preispositionierung, ohne die Bruttomarge übermäßig zu schmälern.
Die strategischen Maßnahmen im Jahr 2025 konzentrieren sich auf Dienstleistungsbündelung. Samsung koppelte seine Flaggschiff-Neo-QLED-Linie mit sechs Monaten Xbox Game Pass Ultimate und differenziert sich damit sofort von preisgleichen Mitbewerbern. LG kontert mit Freemium-Stufen seines webOS Channels FAST-Dienstes und strebt an, die Werbeimpressionen pro aktivem Nutzer zu verdoppeln. Hisense, bestrebt, die Wertklasse zu verlassen, führte einen 110-Zoll-Mini-LED-Fernseher unter 3.000 USD ein, unterbietet koreanische Marken und definiert die Obergrenze für erschwingliche Großbild-Displays neu.
Plattformoffenheit ist das neue Schlachtfeld. Google und Amazon drängen auf Referenzdesign-Penetration und umwerben kleinere Hersteller, um ihren Betriebssystem-Fußabdruck zu vergrößern. Samsung und LG verteidigen proprietäre Systeme, indem sie nach dem Kauf weitere Funktionsupdates versprechen: KI-Hochskalierungsverbesserungen, kostenlose Test-Gaming-Portale und geräteinterne Sprachübersetzung. Der Tauziehen wird sich verschärfen, da Werbebudgets weiterhin von linearem Fernsehen auf programmatische CTV-Werbung umverteilt werden und die Plattformkontrolle die Umsatzgenerierung bestimmt.
Marktführer der US-Smart-TV-Branche
LG Electronics Inc.
Samsung Electronics Co. Ltd
Sharp Corporation
Sony Group Corporation
Panasonic Holdings Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die plattformgestützte CTV-Monetarisierung schafft zusätzlichen Spielraum über die einmaligen Hardwaremargen hinaus, wobei die Reichweite auf Betriebssystemebene und das Werbeinventar als strategische Vermögenswerte für Einzelhändler und Plattformen fungieren. Die Walmart-VIZIO-Initiative im Jahr 2024 veranschaulicht die einzelhändlergetriebene Kommerzialisierung von Betriebssystemen für Werbeinventar, und die Vereinbarung zwischen Fox und Roku im Jahr 2026 deutet auf eine fortgesetzte Konsolidierung rund um Betriebssystemvertrieb und Ad-Tech hin.
Auch regulatorische und politische Veränderungen prägen die Produkt-Roadmaps. Das U.S. Cyber Trust Mark-Programm und der Kentucky HB 692 zur Handhabung von ACR-Daten beeinflussen Privacy-by-Design-Entscheidungen, während Barrierefreiheitsanforderungen den Fokus auf praktische Nutzbarkeitsmerkmale wie die Auffindbarkeit von Untertiteln richten, da der Compliance-Meilenstein 2026 näher rückt.
Aktuelle Branchenentwicklungen
- April 2026: Fox Corporation gab eine Vereinbarung zur Übernahme von Roku, Inc. für etwa 22 Milliarden USD in einer Bar- und Aktientransaktion bekannt. Der Deal verschiebt den strategischen Wert des Smart-TV-Betriebssystems in Richtung Vertriebs- und Werbefähigkeiten, was die Verhandlungen zu OS-Lizenzierung und Werbeangebot verändert.
- Januar 2026: LG Electronics stellte die Smart-TV-Plattform webOS26 mit KI-Assistenten-Integrationen vor, darunter Microsoft Copilot und Google Gemini. Die Veröffentlichung stärkt die Differenzierung auf Betriebssystemebene als Hebel für Engagement und Monetarisierung und kombiniert personalisierte Entdeckungsfunktionen und Upgrades der Dienstebene mit Hardwarefunktionen.
- November 2024: Microsoft ermöglichte das Streaming von gekauften Xbox Store-Titeln auf Samsung Smart-TVs und erweiterte damit Cloud-Gaming über Abonnementkataloge hinaus. Dies erweiterte die Rolle gaming-fähiger Smart-TVs und stärkte OS-integrierte Gaming-Hubs als Verkaufsargument für Premium-Bildschirme.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Smart-TVs, die für den Einsatz in den Vereinigten Staaten verkauft werden, wobei der Fernseher über eine integrierte Internetverbindung und ein Betriebssystem verfügt, das Streaming-Apps und vernetzte Funktionen unterstützt.
Ausschlüsse aus dem Umfang: Wir schließen externe Streaming-Sticks, Set-Top-Boxen, als Komponenten verkaufte Displaypanels sowie professionelle Beschilderungsdisplays aus, auch wenn diese über vernetzte Funktionen verfügen.
Segmentierungsübersicht
- Nach Bildschirmgröße
- Bis zu 45 Zoll
- 45–54 Zoll
- 55–64 Zoll
- 65–74 Zoll
- 75 Zoll und mehr
- Nach Auflösungstyp
- HDTV
- Full HD
- 4K UHD
- 8K UHD
- Nach Panel-Technologie
- LCD/LED
- QLED
- OLED
- Mini-LED
- Nach Preisband
- Unter 500 USD
- 500–999 USD
- 1.000–1.999 USD
- Über 2.000 USD
- Nach Betriebssystem
- Roku OS
- Google/Android TV
- Tizen OS
- webOS
- Fire TV OS
- VIDAA U
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Research beginnt damit, den Nachfragepool und das Ersatzverhalten bei Fernsehgeräten zu ermitteln, damit die Größe an realistische Haushaltskaufmuster gebunden bleibt. Wir prüfen öffentliche Daten wie Veröffentlichungen des US Census Bureau, des Bureau of Labor Statistics und der US International Trade Commission, um Verbraucherausgabensignale, Importströme und Kategorieentwicklungen im Zeitverlauf zu verstehen. Quellen wie die Federal Communications Commission und Materialien des ENERGY STAR-Programms werden ebenfalls herangezogen, um Standards zu erkennen, die Produktspezifikationen und Erneuerungszyklen beeinflussen können.
Darüber hinaus nutzen wir Jahresberichte von Unternehmen, Investorenpräsentationen, Einzelhändlerankündigungen und seriöse Presseberichterstattung, um Modelleinführungen, Promotionsintensität und Verschiebungen bei den durchschnittlichen Verkaufspreisen zu verstehen. Wo hilfreich, greifen wir auch auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken zurück, um Produktzyklen und Feature-Roadmaps zu validieren, ohne das Modell zu überanpassen. Diese Quellen sind nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Referenzen wurden für Gegenprüfungen und Klärungen während der Arbeit verwendet.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um den Ersatzzyklus, den Kanalmix und die Preislogik zu überprüfen, die Desk-Quellen allein nicht vollständig erklären können. Wir sprechen mit einer Mischung aus Marken, Distributoren und Einzelhandelsspezialisten und validieren anschließend mit Personen, die die Plattform- und Betriebssystemakzeptanz in den gesamten Vereinigten Staaten verfolgen. Die Eingaben werden verwendet, um Lücken bei der Promotionstiefe, den Attach-Raten für Premium-Funktionen (4K, 8K, OLED, Mini-LED) und der Frage zu schließen, wie diese Faktoren Einheiten und Umsätze in verschiedenen Verkaufssaisons in den USA bewegen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 26 % | CXOs: 18 % |
| Mittlere Ebene: 55 % | Funktions-/Einheitsleiter: 40 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 42 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell basiert auf einem Top-down-Ansatz, bei dem TV-Besitz in Haushalten, Timing des Ersatzzyklus und saisonale Einzelhandelsabsatzmuster verwendet werden, um die jährliche Einheitennachfrage in den Vereinigten Staaten zu rekonstruieren. Um die Gesamtwerte realistisch zu halten, gleichen wir die Ergebnisse mit selektiven Bottom-up-Näherungen ab, wie z. B. Stichproben von Einheitenlieferungen nach Bildschirmgrößenbändern und einem Aufbau des durchschnittlichen Verkaufspreises, der durch Kanalgespräche überprüft wird.
Einige praktische Eingaben in diesem Markt umfassen die Verschiebung des Mixes hin zu Bildschirmen ab 55 Zoll, den Anteil von 4K UHD gegenüber HDTV und Full HD, die Rate der Premium-Paneltechnologien wie OLED und Mini-LED sowie das Promotionsmuster rund um wichtige Feiertagsperioden. Der Betriebssystemmix wird ebenfalls überwacht, da er häufig Feature-Sets und Preisgestaltung verändert, was dann in unsere Entwicklung des durchschnittlichen Verkaufspreises einfließt. Für die Prognose wird eine Szenarioanalyse verwendet, damit unser Basisszenario für schnellere oder langsamere Upgrade-Zyklen angepasst werden kann, und es wird dann erneut durch Expertenmeinungen zu Preisdruck, Feature-Akzeptanz und erwartetem Liefermomentum verankert. Wo Daten nach Preisklasse oder Auflösung unvollständig sind, schließen wir Lücken mit konservativen Aufteilungen auf der Grundlage der beobachteten Einzelhandelspositionierung und überprüfen diese Aufteilungen dann vor der Finalisierung der Gesamtwerte erneut in Interviews.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit das Modell nicht von realen Marktsignalen abweicht. Wir vergleichen Ergebnisse mit unabhängigen Indikatoren wie Importrichtung, Ausgabehinweisen für Unterhaltungselektronik und dem impliziten Ersatzvolumen und prüfen dann Ausreißer nach Bildschirmgröße und Preisklasse vor der Freigabe. Wenn eine Abweichung nicht durch ein klares Ereignis wie eine Verschiebung des Promotionszyklus oder eine Änderung des Technologiemixes erklärt werden kann, werden Annahmen überprüft und ausgewählte Experten erneut kontaktiert.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. starke Preisbewegungen, politische Änderungen, die die Elektronikbranche betreffen, oder nennenswerte Verschiebungen im Kanalinventar. Vor der Auslieferung wird ein abschließender Analystencheck durchgeführt, damit Kunden die aktuellste Ansicht erhalten, die auf die angegebenen Variablen und Prüfungen zurückgeführt werden kann.
Marktgröße des US-Marktes für Smart-TVs von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für den US-Markt für Smart-TVs können weit auseinanderliegen, da das Jahr, die Größeneinheit und die Preislogik nicht immer einheitlich behandelt werden. Unterschiede treten auch auf, wenn eine Studie Hardware-Wert mit plattformbezogener Wirtschaft vermischt oder wenn Währungszeitpunkt und Promotionszeiträume ungenau behandelt werden.
In unserer Arbeit werden Aktualisierungsrhythmus und Validierungsprüfungen als erstrangige Eingaben behandelt, da Smart-TV-Preise mit Modelleinführungen und saisonalen Rabatten schnell schwanken können, und die resultierenden Werte bleiben von Jahr zu Jahr vergleichbar, weil Mordor Intelligence die Annahmen zum durchschnittlichen Verkaufspreis am Basisjahr-Preisfenster ausrichtet und sie mit Kanal-Feedback gegengecheckt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 61,52 Milliarden USD (2025) | |
| Fachzeitschrift A | 55,00 Milliarden USD (2024) | Verwendet eine historische Punktschätzung mit einem unklaren Preisfenster, und die Jahresreferenz ist nicht klar angegeben, was den Wert komprimieren kann, wenn promotionsintensive Zeiträume dominieren. |
| Branchenbulletin B | 100,06 Milliarden USD (2030) | Berichtet eine Zukunftsjahresgröße, die wahrscheinlich aggressive Premiumisierungs- und Ersatzannahmen einbezieht, während die zwischenzeitlichen Einheiten- und Durchschnittsverkaufspreisschritte für eine Replikation nicht sichtbar sind. |
Die Streuung ergibt sich hauptsächlich aus der Vermischung unterschiedlicher Zeitpunktentscheidungen, der Berichterstattung über Einheiten gegenüber Werten und der Art und Weise, wie Preisänderungen in zukünftige Jahre übertragen werden. Wenn das Jahr und das Preisfenster explizit gemacht und der Einheitenpfad anhand des Ersatzverhaltens überprüft wird, lässt sich die Marktgröße leichter verteidigen und nach einem wiederholbaren Zeitplan aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist das prognostizierte Liefervolumen für den US-Smart-TV-Markt im Jahr 2031?
Die Lieferungen werden voraussichtlich bis 2031 58,01 Millionen Einheiten erreichen.
Welches Bildschirmgrößensegment wird bis 2031 am schnellsten wachsen?
Geräte ab 75 Zoll werden voraussichtlich mit einer CAGR von 2,69 % wachsen.
Wie gleichen TV-Hersteller den Hardwaremargen-Druck aus?
Sie monetarisieren Connected-TV-Werbeinventare; LGs webOS-Plattform beispielsweise erzielte 2024 einen Umsatz von über 1 Billion KRW.
Welches Betriebssystem führt derzeit die US-Aktivierungen an?
Roku OS hat den größten Marktanteil und deckt etwa 38,12 % der aktiven Smart-Bildschirme ab.
Seite zuletzt aktualisiert am:


