
Tamaño y Participación del Mercado de Equipos Mineros en Turquía
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
| Tamaño del Mercado (2026) | 106.67 Millones de dólares |
| Tamaño del Mercado (2031) | 146.98 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.62 % |
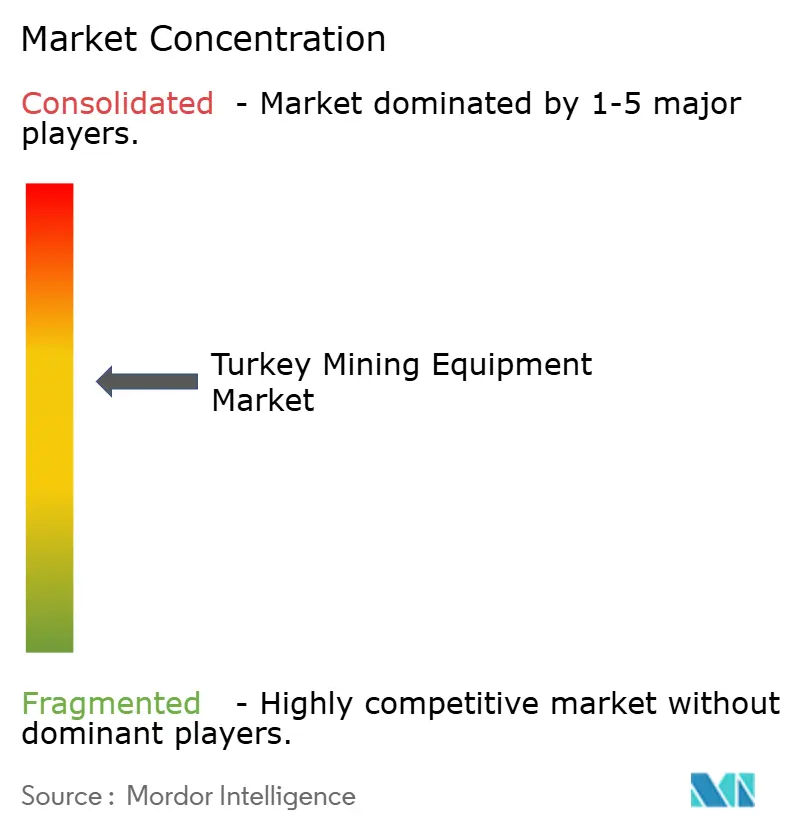
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Equipos Mineros en Turquía por Mordor Intelligence
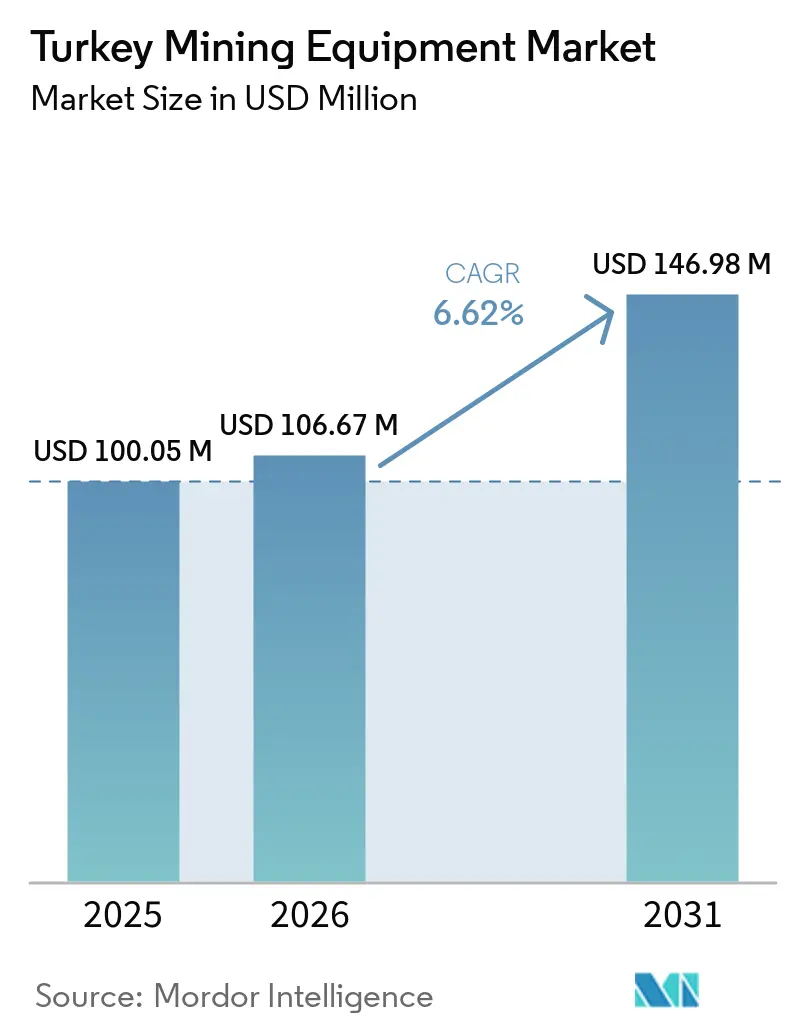
El tamaño del mercado de equipos de minería de Turquía fue valorado en 100,05 millones de USD en 2025 y se estima que crecerá desde 106,67 millones de USD en 2026 hasta alcanzar 146,98 millones de USD en 2031, a una CAGR del 6,62% durante el período de pronóstico (2026-2031). El crecimiento del mercado está respaldado por la demanda proveniente de la minería de metales, los minerales industriales, la extracción en canteras y la actividad relacionada con la construcción, que en conjunto generan una combinación de requisitos de equipos en lugar de una base de demanda centrada en un solo tipo de mina o un conjunto de clientes. Su amplia base mineral reduce la dependencia de un único producto básico. Genera demanda en varias categorías de equipos, incluidas flotas móviles para extracción y carga, así como máquinas para trituración, procesamiento y manejo de materiales. La sustitución de equipos está adquiriendo mayor importancia a medida que los operadores mejoran las prácticas de seguridad, los sistemas de reporte y la visibilidad de la flota, ya que las máquinas más antiguas pueden ser más difíciles de integrar con las rutinas actuales de mantenimiento, el monitoreo operacional y los requisitos de gestión a nivel de sitio. Los proyectos a cielo abierto continúan impulsando la demanda de equipos de gran tamaño. Al mismo tiempo, el desarrollo subterráneo genera una necesidad separada de máquinas y servicios especializados, lo que requiere que los proveedores mantengan capacidades en diseños de minas diversos, condiciones técnicas y prácticas operativas de los clientes. Los proveedores establecidos se benefician de la disponibilidad local de repuestos, la capacidad de mantenimiento y las relaciones con los clientes en áreas mineras dispersas, ya que los operadores suelen priorizar el soporte de campo confiable y la disponibilidad de las máquinas junto con el costo inicial del equipo y las especificaciones técnicas.
Conclusiones Clave del Informe
- Por tipo de equipo, los equipos de minería a cielo abierto representaron el 49,39% de la participación del mercado de equipos de minería de Turquía en 2025, mientras que los equipos de minería subterránea son la categoría de mayor crecimiento, con una CAGR del 8,82% hasta 2031.
- Por automatización, los sistemas manuales fueron la categoría más grande, representando el 72,28% de la participación del mercado de equipos de minería de Turquía en 2025, mientras que se proyecta que los sistemas totalmente autónomos se expandan a una CAGR del 10,59% hasta 2031.
- Por tren de potencia, los equipos con motor de combustión interna fueron la categoría más grande, representando el 79,12% de la participación del mercado de equipos de minería de Turquía en 2025, mientras que se proyecta que los equipos eléctricos de batería se expandan a una CAGR del 12,11% hasta 2031.
- Por potencia de salida, la banda de 500-1.000 HP representó el 51,27% de la participación del mercado de equipos de minería de Turquía en 2025. La banda por debajo de 500 HP será la de mayor crecimiento, con una CAGR del 7,55% hasta 2031.
- Por aplicación, la minería de metales representó el 49,31% de la participación del mercado de equipos de minería de Turquía en 2025, mientras que se proyecta que las aplicaciones de minería de minerales se expandan a una CAGR del 9,62% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Equipos Mineros en Turquía
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Demanda Interna | +1.8% | Mármara, Anatolia Occidental, Anatolia Central | Corto plazo (≤ 2 años) |
| Incentivos Gubernamentales | +1.4% | Zonguldak, Bartn, Región del Mar Negro, Elazığ, Anatolia Oriental | Mediano plazo (2–4 años) |
| Expansión de Proyectos a Cielo Abierto | +1.1% | Çanakkale, Balıkesir, Kütahya, Anatolia Occidental/Egeo | Mediano plazo (2–4 años) |
| Transición hacia Equipos Eléctricos de Batería | +0.8% | Elazığ, Anatolia Occidental, Zonguldak | Largo plazo (≥ 4 años) |
| Crecimiento del Ecosistema Local de Alquiler y Arrendamiento | +0.6% | Mármara, Anatolia Central | Corto plazo (≤ 2 años) |
| Financiamiento de Exploración de Tierras Raras | +0.5% | Eskişehir, Beylikova, Anatolia Central | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda Interna de la Construcción y la Manufactura
La actividad de construcción respalda la demanda de áridos, piedra caliza y piedra de dimensión en varias regiones turcas, ya que los operadores locales de canteras deben mantener un flujo confiable de material para contratistas y fabricantes. Estos materiales requieren equipos de excavación, carga, trituración, cribado y manejo de materiales, y también generan una necesidad continua de piezas de desgaste, reparaciones e inspecciones de máquinas. Los productores de cerámica, cemento, vidrio y productos químicos también dependen de los minerales industriales de operaciones nacionales, lo que conecta los requisitos de equipos mineros con las decisiones de producción tomadas por los fabricantes aguas abajo. Esta conexión otorga al mercado de equipos de minería de Turquía una demanda más allá del ciclo de los proyectos de cobre y oro, ayudando a los proveedores a mantener la actividad cuando los grandes proyectos de metales se posponen. Las necesidades de reconstrucción en las zonas del sureste pueden ampliar el uso de equipos de extracción en canteras y movimiento de tierras, llevando la demanda a áreas que históricamente han tenido una base de servicio de equipos más pequeña. Los proveedores de alquiler y arrendamiento pueden beneficiarse cuando los operadores prefieren la flexibilidad frente a una gran compra inicial, particularmente para trabajos de extracción en canteras a corto plazo, actividad de exploración o plazos de proyecto inciertos que hacen que la propiedad sea menos atractiva.
Incentivos Gubernamentales para la Modernización y la Seguridad
Los requisitos de seguridad y modernización están alentando a los operadores a revisar las flotas más antiguas y sus capacidades de reporte, incluido si las máquinas pueden producir registros confiables para la supervisión interna y los procesos regulatorios. Los equipos con herramientas de monitoreo compatibles pueden ayudar a los operadores a recopilar datos operativos y respaldar los procedimientos de cumplimiento, al tiempo que permiten a los equipos de mantenimiento identificar problemas operativos antes en el ciclo del equipo. Esto puede hacer que la sustitución sea más atractiva que prolongar la vida útil de las máquinas más antiguas, especialmente cuando la modernización interrumpiría la producción o no proporcionaría la capacidad de monitoreo requerida. El efecto es más fuerte en las operaciones subterráneas, donde los controles de seguridad y el estado del equipo reciben una atención especial porque las condiciones de trabajo difíciles pueden afectar rápidamente a las personas, la producción y los programas de mantenimiento. Los proveedores que combinan equipos con capacitación, mantenimiento y soporte digital pueden construir relaciones más duraderas con los clientes, ya que estos pueden preferir un único socio que comprenda tanto el rendimiento de la flota como los requisitos del sitio.
Expansión de Proyectos de Cobre y Oro a Cielo Abierto
Los proyectos de cobre y oro a cielo abierto respaldan la demanda de excavadoras, cargadoras, equipos de acarreo, trituradoras y sistemas de procesamiento, creando necesidades de adquisición que se extienden desde el desarrollo de la mina hasta la planta de procesamiento. Anatolia Occidental tiene un papel importante porque varias áreas mineras y actividades de proyectos relacionadas se encuentran allí, lo que permite a los distribuidores y proveedores de servicios apoyar a los clientes dentro de un corredor operativo relativamente conectado. Una nueva mina puede requerir equipos desde la primera etapa de manejo de materiales hasta el procesamiento y la filtración, y la selección de un sistema puede influir en la especificación de equipos posteriores. Esto crea oportunidades para que los proveedores coordinen múltiples categorías de equipos y servicios de soporte local, reduciendo el número de relaciones técnicas separadas que un operador debe gestionar durante la entrega del proyecto. El proyecto Soğüt muestra cómo la inversión en procesamiento puede respaldar la demanda de equipos de planta integrados. El trabajo de trazabilidad digital en el proyecto Çataltepe también muestra que algunos operadores están considerando los datos de la cadena de suministro junto con las necesidades de equipos físicos [1]"Tethys And MineSpider Launch First Digital Product Passport For A Mining Site At The Cataltepe Project," MineSpider, minespider.com.
Transición hacia Equipos Eléctricos de Batería para Objetivos ESG
Los equipos eléctricos de batería están entrando en las discusiones de planificación minera, particularmente para el trabajo subterráneo, donde las emisiones de las máquinas y el calor pueden afectar la planificación de la ventilación, las condiciones de la fuerza laboral y el diseño de las áreas de producción. Pueden reducir las emisiones de diésel, el calor y las necesidades de ventilación en áreas mineras confinadas, aunque la magnitud de estos beneficios varía según la profundidad de la mina, el uso del equipo y la infraestructura existente. El caso financiero depende del diseño de la mina, el acceso a la carga, los patrones operativos y la disponibilidad de soporte de servicio, más que del precio del equipo por sí solo. Los sistemas de batería importados pueden plantear riesgos de adquisición y suministro para los operadores que buscan adoptar la tecnología, especialmente si los plazos de entrega o la disponibilidad de componentes cambian durante el desarrollo del proyecto. Epiroc amplió su cartera de seguridad y sostenibilidad en 2025 a través de una asociación que añadió escariadores eléctricos de batería y cámaras de rescate a su oferta[2]"Epiroc Expands Safety And Sustainability Portfolio Through Partnership With Jama: Scalers And Rescue Chambers Now Part Of The Offering," Epiroc, epiroc.com.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de precios | -1.8% | Provincias ricas en metales | Corto plazo (≤ 2 años) |
| Incertidumbre en permisos | -1.4% | Áreas sensibles | Mediano plazo (2-4 años) |
| Brecha en el suministro de baterías | -0.9% | A nivel nacional | Mediano plazo (2-4 años) |
| Brecha de habilidades en autonomía | -0.7% | Regiones avanzadas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los Precios de las Materias Primas
Los precios del cobre y el oro influyen en la disposición de los operadores mineros a aprobar el gasto en proyectos, porque los ingresos esperados determinan el financiamiento del proyecto, las expectativas de flujo de caja y el momento de los compromisos de equipos. Una perspectiva de precios más débil puede retrasar las decisiones de viabilidad, el financiamiento y la adquisición de equipos, especialmente cuando un proyecto aún no ha obtenido todos los permisos o los acuerdos de procesamiento finales. La actividad relacionada con el carbón enfrenta una fuente separada de incertidumbre a medida que cambian la política energética y la demanda de los clientes, lo que requiere que los proveedores consideren un conjunto diferente de condiciones a las que afectan a las minas de metales. Esto significa que diferentes aplicaciones mineras pueden debilitarse simultáneamente en lugar de compensarse mutuamente, lo que hace que la diversificación de clientes y un negocio de servicios activo sean importantes para los proveedores de equipos. Los proveedores pueden reducir esta exposición manteniendo sólidos servicios de repuestos, mantenimiento y reconstrucción, y manteniendo un contacto regular con los clientes, lo que puede sostener los ingresos cuando se difieren las compras de nuevas máquinas.
Incertidumbre en los Permisos Ambientales
Los permisos ambientales pueden retrasar los proyectos mineros y los pedidos de equipos, dejando a los proveedores inciertos sobre cuándo un operador pasará de la planificación a una decisión de adquisición firme. El problema es particularmente importante para los proyectos de oro y cobre a cielo abierto en áreas ambientalmente sensibles, donde las preocupaciones de la comunidad y los procedimientos de revisión pueden afectar el ritmo de preparación del proyecto. Los operadores pueden esperar condiciones de permisos más claras antes de comprometerse con grandes compras de equipos, ya que la entrega de equipos, la preparación del sitio y los compromisos de financiamiento suelen estar vinculados al mismo cronograma del proyecto. Esto puede crear un calendario de pedidos irregular para los proveedores y los distribuidores locales. Los proyectos pueden pasar rápidamente de la planificación a la adquisición tras la aprobación, lo que puede presionar los calendarios de entrega y la planificación de servicios si los distribuidores no han preparado inventario y recursos de campo con anticipación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo: Los Equipos de Superficie Lideran Mientras la Demanda Subterránea se Amplía
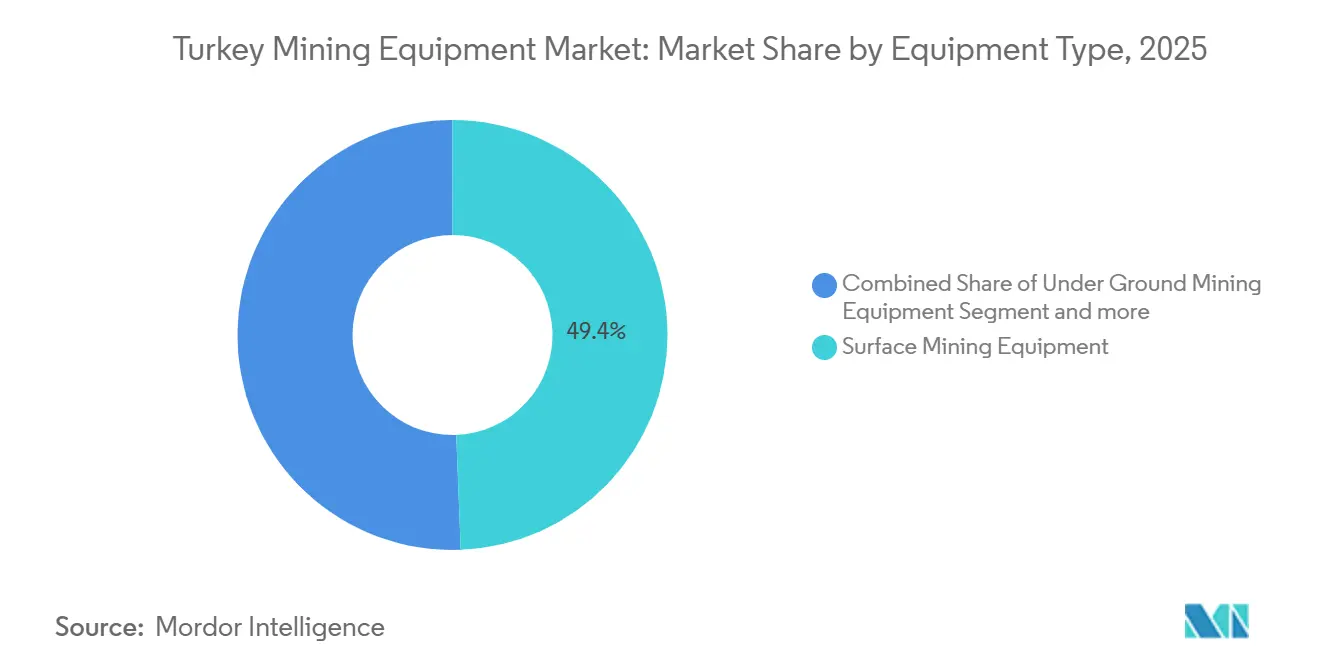
Los equipos de minería a cielo abierto representaron el 49,39% de la participación del mercado de equipos de minería de Turquía en 2025. Las operaciones de oro y cobre a cielo abierto respaldan esta posición en Anatolia Occidental y otras áreas mineras establecidas, donde las necesidades de movimiento de materiales y procesamiento permanecen estrechamente conectadas. La extracción en canteras también sostiene la demanda de cargadoras, perforadoras, rompedoras y sistemas de trituración a través de la actividad relacionada con la construcción, especialmente donde los productores locales suministran áridos y materiales industriales. Las flotas de superficie se utilizan en la extracción de materiales, la carga, el acarreo y el procesamiento primario. Este uso generalizado hace que la categoría sea importante para el mercado de equipos de minería de Turquía, ya que los operadores pueden depender de las máquinas de superficie para varias tareas vinculadas que deben continuar sin interrupciones durante todo el ciclo de minería y procesamiento. La base instalada también respalda la demanda recurrente de repuestos, mantenimiento, renovación de flotas y asesoramiento práctico sobre la utilización de las máquinas, lo que es valioso para los operadores que gestionan sitios variados con diferentes condiciones de material, calendarios operativos y recursos de mantenimiento.
Los equipos de minería subterránea son la categoría de equipos de mayor crecimiento, con una CAGR del 8,82% hasta 2031. El desarrollo más profundo en las operaciones de cobre y la inversión en seguridad en los sitios subterráneos respaldan esta dirección, mientras que los operadores también buscan equipos que puedan trabajar de manera confiable con los sistemas de ventilación, monitoreo y soporte de terreno. Las flotas subterráneas necesitan equipos especializados de perforación, carga, ventilación y monitoreo, con cada sistema que debe operar de manera confiable en condiciones confinadas y cambiantes. Los operadores también ponen más énfasis en las máquinas que pueden proporcionar datos operativos confiables y apoyar condiciones de trabajo más seguras. Los equipos de procesamiento siguen siendo importantes porque los operadores compran cada vez más sistemas de planta conectados en lugar de máquinas aisladas, lo que permite a los proveedores abordar varios pasos en un flujo de materiales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Automatización: Los Sistemas Manuales Lideran Mientras los Sistemas Autónomos Ganan Terreno
Los sistemas manuales fueron la categoría de automatización más grande, capturando el 72,28% de la participación del mercado de equipos de minería de Turquía en 2025. Siguen siendo comunes porque muchos operadores utilizan prácticas de trabajo establecidas y tienen flotas diseñadas en torno a la operación directa de las máquinas. Los equipos manuales también pueden adaptarse a sitios más pequeños que carecen de la infraestructura, el personal técnico o los sistemas de comunicación necesarios para controles avanzados. Las funciones semiautónomas ofrecen una opción intermedia práctica para los operadores que desean mejorar la consistencia sin reemplazar el modelo operativo completo. El control remoto puede ser útil en tareas seleccionadas de acarreo y perforación donde las condiciones de trabajo son difíciles, al tiempo que permite a los operadores mantener los arreglos de flota habituales.
Se proyecta que los sistemas totalmente autónomos se expandan a una CAGR del 10,59% hasta 2031. Las necesidades de seguridad en los frentes subterráneos son un factor clave del interés de los operadores en la perforación automatizada, el soporte de techo y las tareas de acarreo. Estos sistemas pueden reducir la exposición de los trabajadores en áreas con condiciones de terreno desafiantes o peligros operativos, al tiempo que ayudan a los operadores a organizar tareas repetitivas de manera más efectiva y monitorear el rendimiento de equipos críticos. Su uso aún depende de la capacitación, la conectividad del sitio, las habilidades de mantenimiento y los procedimientos operativos claros. Los proveedores pueden apoyar la adopción combinando equipos con capacitación y servicio técnico. El ritmo de adopción dependerá de si los operadores mineros pueden desarrollar la fuerza laboral y las capacidades digitales requeridas mientras mantienen la disponibilidad de los equipos durante la transición.
Por Tren de Potencia: Los Equipos con Motor de Combustión Interna Lideran Mientras Crece la Adopción de Equipos Eléctricos de Batería
Los equipos con motor de combustión interna fueron la categoría de tren de potencia más grande, representando el 79,12% de la participación del mercado de equipos de minería de Turquía en 2025. Siguen siendo ampliamente utilizados porque las flotas existentes, los arreglos de abastecimiento de combustible, los stocks de repuestos y las prácticas de mantenimiento están construidos en torno a las máquinas convencionales. Las operaciones de superficie pueden continuar utilizando equipos con motor de combustión interna donde las largas horas de operación y las condiciones remotas dificultan la carga. Los sistemas híbridos proporcionan otra opción para los operadores que buscan un menor consumo de combustible sin cambiar la infraestructura completa del sitio ni pasar inmediatamente a un modelo de mantenimiento diferente. La elección del tren de potencia está determinada por el diseño de la mina, los ciclos de trabajo del equipo, el acceso al soporte de servicio, la disponibilidad de energía y la capacidad práctica de un sitio para acomodar nuevos arreglos de carga o abastecimiento de combustible.
Se proyecta que los equipos eléctricos de batería se expandan a una CAGR del 12,11% hasta 2031. Su potencial es más fuerte en las operaciones subterráneas donde la ventilación, la exposición al diésel y el calor son preocupaciones operativas. Los equipos eléctricos pueden cambiar la forma en que los operadores consideran los sistemas de ventilación y la planificación de la mina. Los beneficios deben sopesarse frente a los requisitos de carga, la disponibilidad de baterías, los costos de componentes importados y la capacidad de los equipos locales para dar soporte a los nuevos equipos. ABB puso en servicio sistemas de elevación minera para la nueva mina de cobre subterránea de Eti Bakır en Maden a finales de 2025, lo que muestra la inversión continua en infraestructura de minas subterráneas[3]"ABB Mine Hoists To Support Safe And Efficient Copper Extraction At Eti Bakır's New Underground Mine," ABB, new.abb.com.
Por Potencia de Salida: Los Equipos de Capacidad Media Respaldan el Trabajo Minero Principal
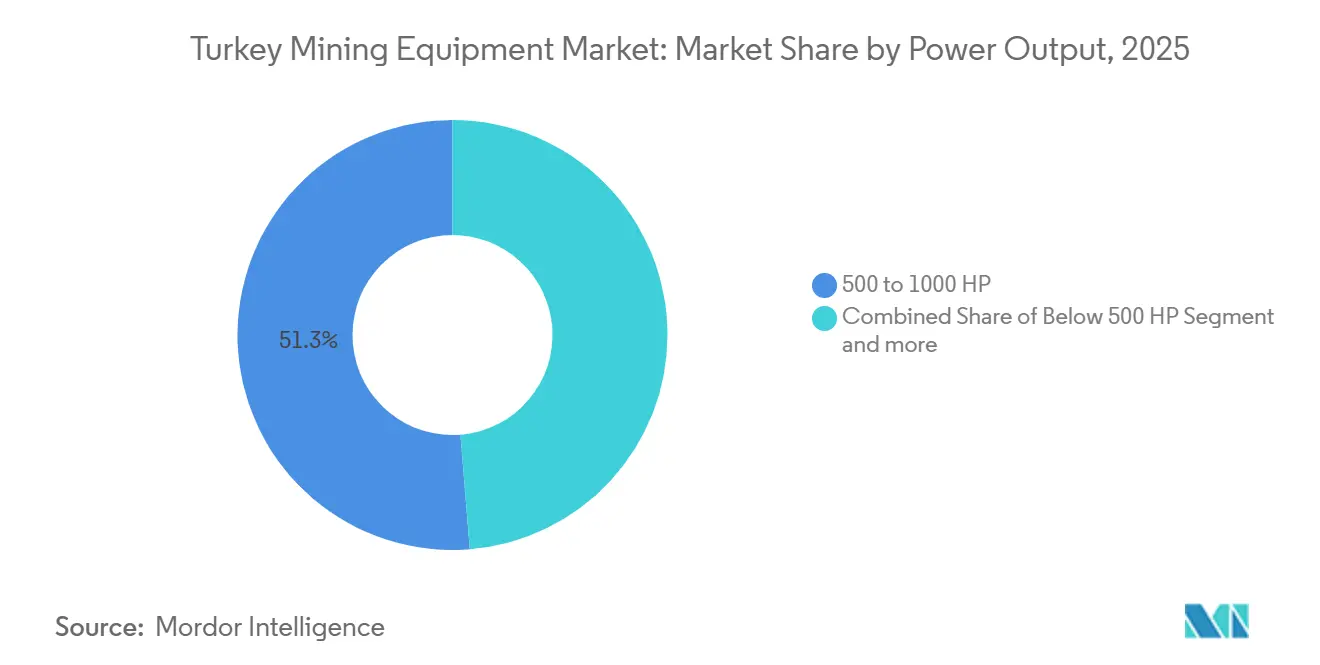
La banda de 500-1.000 HP representó el 51,27% de la participación del mercado de equipos de minería de Turquía en 2025. Este rango se adapta a las necesidades de excavadoras de capacidad media, accionamientos de trituradoras, sistemas de molinos y grandes cargadoras subterráneas utilizadas en trabajos rutinarios de producción y procesamiento. Es relevante para la escala de muchas operaciones de minería de metales y plantas de procesamiento turcas. Los equipos en este rango pueden respaldar tanto el trabajo de producción rutinario como la expansión de la planta, lo que los hace relevantes para los operadores con diferentes planes de mina. Su amplio uso también proporciona a los distribuidores una gran base para los servicios de mantenimiento y sustitución, ya que las máquinas en este rango se utilizan en varias etapas operativas y pueden requerir soporte regular de repuestos.
Los equipos por debajo de 500 HP, los de mayor crecimiento con una CAGR del 7,55%, sirven para la extracción en canteras, la perforación de exploración, el desarrollo de vetas estrechas y las operaciones mineras más pequeñas. Estas máquinas son valoradas donde la maniobrabilidad, la transportabilidad y un menor compromiso inicial son importantes, particularmente para operadores más pequeños y trabajos de corta duración. Los equipos por encima de 1.000 HP se utilizan en las operaciones a cielo abierto y de procesamiento más grandes. La demanda de esa categoría depende más directamente de la construcción de grandes proyectos, el financiamiento de proyectos y las decisiones sobre plantas de procesamiento que de la sustitución rutinaria de flotas. Los operadores pueden utilizar arreglos de alquiler o arrendamiento para máquinas más pequeñas cuando las condiciones del proyecto son inciertas. Esta combinación permite a los proveedores abordar tanto los grandes proyectos de capital como las necesidades operativas de ciclo más corto.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación: La Minería de Metales Lidera Mientras la Minería de Minerales Avanza
La minería de metales capturó el 49,31% de la participación del mercado de equipos de minería de Turquía en 2025. Las operaciones de oro y cobre requieren una amplia gama de equipos de minería, carga, acarreo, trituración y procesamiento. Sus necesidades respaldan la demanda de sistemas de alto valor que a menudo se suministran con servicios técnicos, soporte de puesta en marcha y acuerdos de mantenimiento continuos. Las operaciones a cielo abierto pueden requerir paquetes de equipos integrados desde la excavación hasta el procesamiento de materiales, lo que crea la necesidad de que los proveedores coordinen la selección de máquinas, el momento de la entrega, la puesta en marcha y el soporte de campo posterior. El trabajo de cobre subterráneo requiere infraestructura especializada, equipos de seguridad y soporte técnico confiable durante toda la vida operativa de la mina.
Se proyecta que las aplicaciones de minería de minerales se expandan a una CAGR del 9,62% hasta 2031. La actividad de minerales industriales y críticos puede requerir equipos especializados de perforación, beneficio, separación y manejo de materiales. Estas operaciones pueden ser de menor escala que las grandes minas de metales, pero pueden requerir equipos de mayor especificación para tareas de procesamiento seleccionadas y requisitos de calidad del material. La minería de carbón tiene un perfil de demanda distinto que incluye soporte subterráneo, ventilación y sistemas de monitoreo. Su perspectiva está influenciada por la política de transición energética y las condiciones mineras. Los proveedores que pueden adaptar los equipos y las ofertas de servicio a aplicaciones individuales pueden atender a una gama más amplia de clientes, desde la exploración temprana hasta los sitios de procesamiento establecidos.
Análisis Geográfico
La región de Mármara sirve como centro comercial y logístico del mercado de equipos de minería de Turquía. Estambul respalda las operaciones de distribuidores, la distribución de repuestos, los servicios de alquiler y el soporte técnico para clientes en todo el país, vinculando a los proveedores de equipos con los sitios mineros alejados de los principales centros comerciales. Bilecik añade demanda directamente relacionada con la minería a través de la inversión en procesamiento en el proyecto de oro Soğüt, mientras que su ubicación también respalda los vínculos entre las áreas de proyecto y la red de servicios más amplia de Mármara. Las áreas adyacentes a Mármara también conectan a los proveedores con proyectos en el corredor del Egeo. Su papel logístico otorga a las redes de servicio locales un valor más allá del nivel de actividad minera dentro de una sola provincia, ya que los clientes pueden depender de la región para el inventario, las reparaciones, la capacitación, el despacho de equipos y la coordinación del soporte especializado cuando una mina debe abordar un problema técnico inesperado o una revisión planificada de la flota, al tiempo que facilita a los operadores programar el mantenimiento preventivo, recibir asesoramiento especializado y mantener las máquinas esenciales en servicio durante períodos de intensa actividad.
Anatolia Occidental y el corredor del Egeo son áreas importantes para la actividad de oro y cobre a cielo abierto. Su base de proyectos respalda la demanda de excavadoras, camiones, equipos de trituración y sistemas de procesamiento, con requisitos que cambian a medida que los proyectos pasan del desarrollo a la producción y las operaciones de la planta. Los cambios en los precios de los productos básicos son especialmente relevantes porque las decisiones de los proyectos en estas áreas están estrechamente vinculadas a los precios de los metales y las condiciones de financiamiento, lo que puede afectar las aprobaciones de proyectos y el tamaño de los paquetes de equipos. Anatolia Central tiene un perfil distinto, que incluye perforación de exploración, procesamiento de minerales y manejo de materiales, ofreciendo a los proveedores oportunidades menos dependientes del desarrollo de grandes minas a cielo abierto. Eskişehir y Beylikova están asociadas con la actividad de minerales industriales y tierras raras, mientras que otras provincias contribuyen al trabajo de exploración.
La región del Mar Negro respalda la minería de carbón subterránea y los equipos necesarios para el trabajo de frente largo, el soporte de techo, la ventilación y el monitoreo de gas, donde el servicio confiable es crítico debido a las exigentes condiciones operativas subterráneas. Zonguldak y Bartın siguen siendo ubicaciones importantes para estos requisitos, respaldando una necesidad continua de proveedores familiarizados con las prácticas de seguridad subterránea, la planificación del mantenimiento y las condiciones operativas locales. Anatolia Oriental está ganando relevancia para el desarrollo de cobre subterráneo, particularmente alrededor de Elazığ, donde los requisitos de infraestructura minera y soporte técnico pueden diferir de los de las operaciones de superficie. El proyecto Maden muestra cómo los sitios subterráneos pueden requerir infraestructura minera avanzada y soporte técnico. La región mediterránea respalda operaciones más pequeñas de extracción en canteras y minerales industriales que necesitan equipos compactos de excavación, alimentadores, cintas transportadoras y trituración, atendiendo a una base de clientes dispersa con condiciones variadas de material y terreno. En conjunto, estas áreas ofrecen a los proveedores una oportunidad de servicio nacional en lugar de una base de demanda concentrada en una sola región minera.
Panorama Competitivo
El mercado de equipos de minería de Turquía está moderadamente concentrado, liderado por proveedores globales de equipos con canales locales establecidos. Caterpillar, Komatsu, Epiroc, Sandvik, Hitachi Construction Machinery e Hidromek participan en diferentes categorías de equipos. La competencia es más intensa donde los operadores necesitan servicio confiable, repuestos y conocimiento técnico especializado, ya que el costo de una interrupción de una máquina puede ser significativo para una mina o planta de procesamiento. Los grandes proveedores tienen ventaja cuando pueden apoyar a los clientes en áreas mineras remotas, mantener la disponibilidad de repuestos y proporcionar técnicos que comprendan los equipos utilizados en el sitio. Borusan Cat proporciona soporte de ventas, alquiler, repuestos y servicio para equipos Caterpillar en Turquía.
El canal local de Caterpillar combina el suministro de equipos con servicios de alquiler y repuestos, lo que respalda las relaciones continuas con los operadores. El trabajo de MineSpider en un pasaporte digital de producto en el proyecto Çataltepe proporciona otro ejemplo de tecnología que se considera junto con los requisitos de suministro de la mina. Estas acciones muestran que los proveedores y los socios del proyecto están ampliando sus roles más allá de la venta de una sola máquina, vinculando las decisiones de equipos con la seguridad, los datos operativos y los requisitos de la cadena de suministro a nivel de proyecto. La capacitación, la información de la flota, el soporte de seguridad y la cobertura de servicio pueden afectar la retención de clientes al ayudar a los operadores a utilizar los equipos de manera consistente y reducir la carga sobre los equipos internos de mantenimiento. Los proveedores sin una base técnica local pueden encontrar más difícil competir por proyectos complejos, incluso cuando sus especificaciones de equipos son competitivas con las de los proveedores establecidos.
Las oportunidades permanecen en la automatización subterránea, el soporte de equipos eléctricos y el procesamiento especializado de minerales. Estas áreas requieren más que solo disponibilidad de equipos; los operadores también necesitan capacitación, repuestos, puesta en marcha, experiencia en mantenimiento y la confianza de que el soporte técnico seguirá disponible después de la entrega inicial del equipo. Los proveedores nacionales pueden competir en excavación ligera y extracción en canteras donde la respuesta local rápida es importante, especialmente cuando los operadores más pequeños valoran el servicio accesible y la comprensión de las prácticas de trabajo locales. Los proveedores internacionales siguen bien posicionados en grandes flotas de superficie, perforación subterránea y aplicaciones avanzadas de procesamiento de roca, donde las gamas de productos establecidas y la experiencia técnica global pueden respaldar los requisitos complejos de los clientes.
Líderes de la Industria de Equipos Mineros en Turquía
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Epiroc AB
-
Sandvik AB
-
Hitachi Construction Machinery Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Zoomlion presentó sus excavadoras eléctricas, cargadoras eléctricas y camiones volquete eléctricos para minería en KOMATEK 2026, destacando su eficiencia energética, productividad, flexibilidad, seguridad y rendimiento para trabajos pesados.
- Junio de 2026: SDLG presentó dos modelos adaptados al mercado turco en KOMATEK 2026, incluida una cargadora de ruedas totalmente eléctrica y una excavadora para proyectos de movimiento de tierras, construcción urbana e infraestructura minera.


Alcance del Informe del Mercado de Equipos Mineros en Turquía
El mercado de Equipos de Minería de Turquía está segmentado por tipo de equipo, nivel de automatización, tipo de tren de potencia, potencia de salida y aplicación.
Por Tipo de Equipo, el mercado está segmentado en Equipos de Minería a Cielo Abierto, Equipos de Minería Subterránea, Equipos de Procesamiento de Minerales, Perforadoras y Rompedoras, Equipos de Trituración, Pulverización y Cribado, y Cargadoras y Camiones de Acarreo. Por Nivel de Automatización, el mercado está segmentado en Equipos Manuales, Semiautónomos y Totalmente Autónomos. Por Tipo de Tren de Potencia, el mercado está segmentado en Motor de Combustión Interna, Vehículos Eléctricos de Batería e Híbridos. Por Potencia de Salida, el mercado está segmentado en Por Debajo de 500 HP, 500-1.000 HP y Por Encima de 1.000 HP. Por Aplicación, el mercado está segmentado en Minería de Metales, Minería de Minerales y Minería de Carbón.
Los pronósticos del mercado se proporcionan en términos de Valor (USD) y Volumen (Unidades).
| Equipos de Minería de Superficie |
| Equipos de Minería Subterránea |
| Equipos de Procesamiento de Minerales |
| Perforadoras y Rompedoras |
| Trituración, Pulverización y Cribado |
| Cargadoras y Camiones de Acarreo |
| Equipos Manuales |
| Equipos Semiautónomos |
| Equipos Totalmente Autónomos |
| Vehículos con Motor de Combustión Interna |
| Vehículos Eléctricos de Batería |
| Vehículos Híbridos |
| Por debajo de 500 HP |
| 500 - 1.000 HP |
| Por encima de 1.000 HP |
| Minería de Metales |
| Minería de Minerales |
| Minería de Carbón |
| Por Tipo de Equipo | Equipos de Minería de Superficie |
| Equipos de Minería Subterránea | |
| Equipos de Procesamiento de Minerales | |
| Perforadoras y Rompedoras | |
| Trituración, Pulverización y Cribado | |
| Cargadoras y Camiones de Acarreo | |
| Por Nivel de Automatización | Equipos Manuales |
| Equipos Semiautónomos | |
| Equipos Totalmente Autónomos | |
| Por Tipo de Tren de Potencia | Vehículos con Motor de Combustión Interna |
| Vehículos Eléctricos de Batería | |
| Vehículos Híbridos | |
| Por Potencia | Por debajo de 500 HP |
| 500 - 1.000 HP | |
| Por encima de 1.000 HP | |
| Por Aplicación | Minería de Metales |
| Minería de Minerales | |
| Minería de Carbón |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado y la tasa de crecimiento del mercado de equipos de minería de Turquía?
El tamaño del mercado de equipos de minería de Turquía fue valorado en 100,05 millones de USD en 2025 y se estima que crecerá desde 106,67 millones de USD en 2026 hasta alcanzar 146,98 millones de USD en 2031, a una CAGR del 6,62% durante el período de pronóstico (2026-2031).
¿Qué tipo de equipo lidera la demanda en Turquía?
Los equipos de minería a cielo abierto lideraron el segmento de tipo de equipo con una participación del 49,39% en 2025.
¿Qué tecnología crece más rápido en las operaciones mineras turcas?
Se proyecta que los equipos eléctricos de batería crezcan a una CAGR del 12,11% hasta 2031, impulsados por su potencial uso en operaciones subterráneas.
¿Por qué la automatización se está volviendo más importante en las minas turcas?
Se proyecta que los sistemas totalmente autónomos crezcan a una CAGR del 10,59% hasta 2031, a medida que los operadores se centran en la seguridad, la capacitación y la consistencia operativa.
¿Qué región está emergiendo para la demanda de equipos de tierras raras?
Anatolia Central, liderada por el proyecto de Eskişehir, se está convirtiendo en el centro de la maquinaria de procesamiento de tierras raras.
Última actualización de la página el:



