
Wolframkarbid-Marktgröße und -Marktanteil
Wolframkarbid-Marktanalyse von Mordor Intelligence
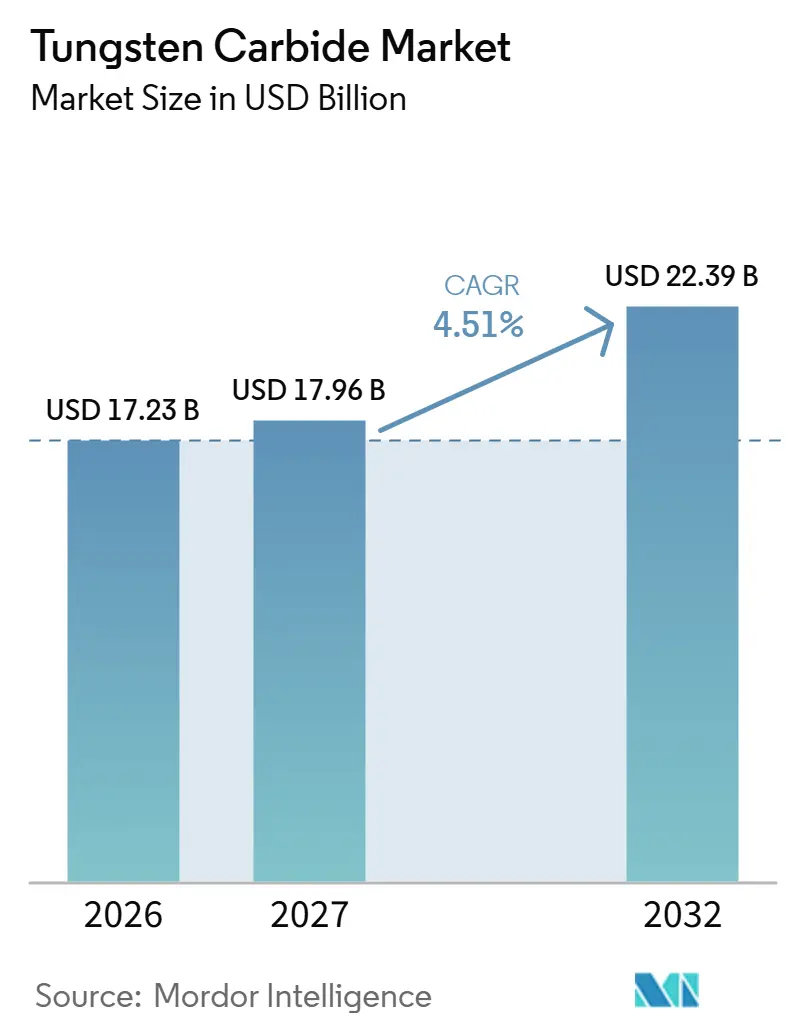
Die Wolframkarbid-Marktgröße wurde im Jahr 2026 auf 17,23 Milliarden USD geschätzt und soll von 17,96 Milliarden USD im Jahr 2027 auf 22,39 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,51 % während des Prognosezeitraums (2027–2032).
Die Fertigungsexpansion in China und Indien verbindet das Hartmetallangebot mit zusätzlicher Metallbearbeitungsaktivität, während die Automobilbearbeitung und der Tunnelbau eigenständige Werkzeugbedarfe aufrechterhalten. Maßgeschneiderte Hartmetallwerkzeuge bieten Lieferanten Möglichkeiten, anwendungsspezifische Anforderungen über die reine Massenproduktion von Material hinaus zu erfüllen. Recycling führt gebrauchte Wendeschneidplatten in die Fertigung zurück, doch preissensitives Einkaufsverhalten und Pflichten zur Expositionskontrolle erschweren die Umwandlung von Chancen in Umsätze. Lieferanten, die zurückgewonnenes Hartmetall, maßgeschneidertes Komponentendesign und Kapazitäten zur Expositionskontrolle kombinieren, sind besser positioniert, um die Metallbearbeitungsexpansion in China und Indien in Werkzeugverkäufe umzuwandeln.
Wichtigste Erkenntnisse des Berichts
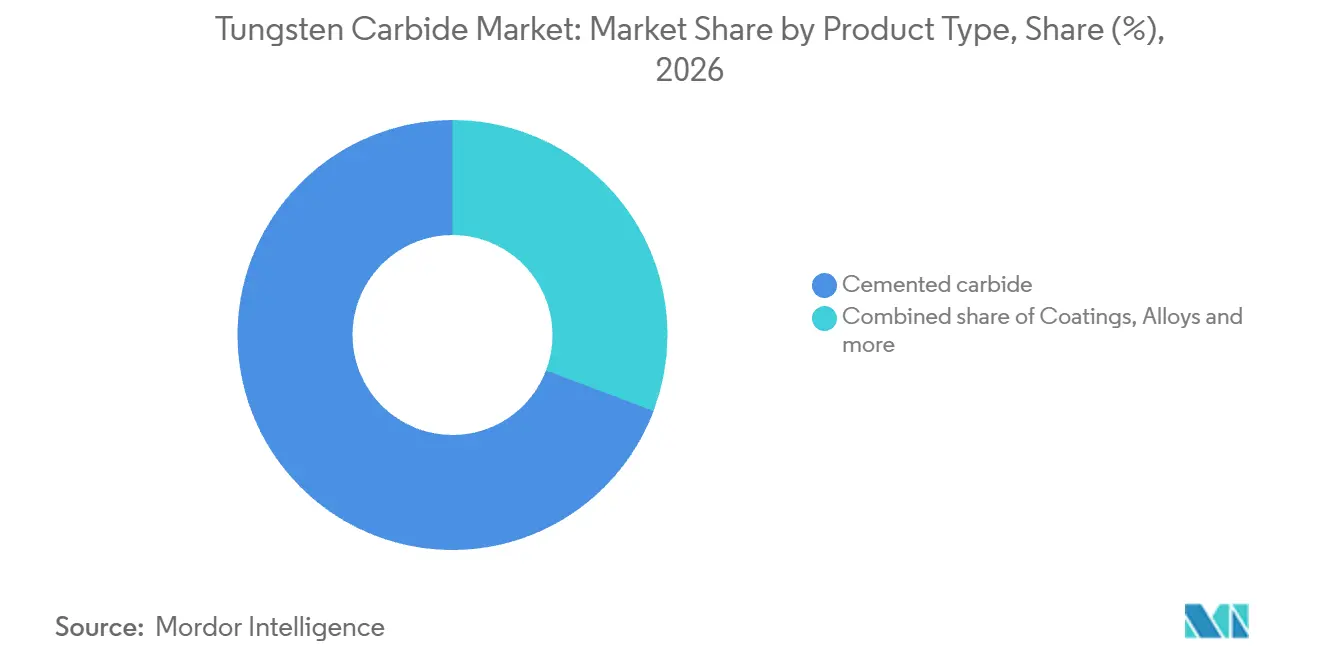
- Nach Produkttyp hielt Hartmetall im Jahr 2026 einen Wolframkarbid-Marktanteil von 69,25 %, während das Beschichtungssegment im Zeitraum 2027–2032 mit einer CAGR von 5,45 % am schnellsten wachsen soll.
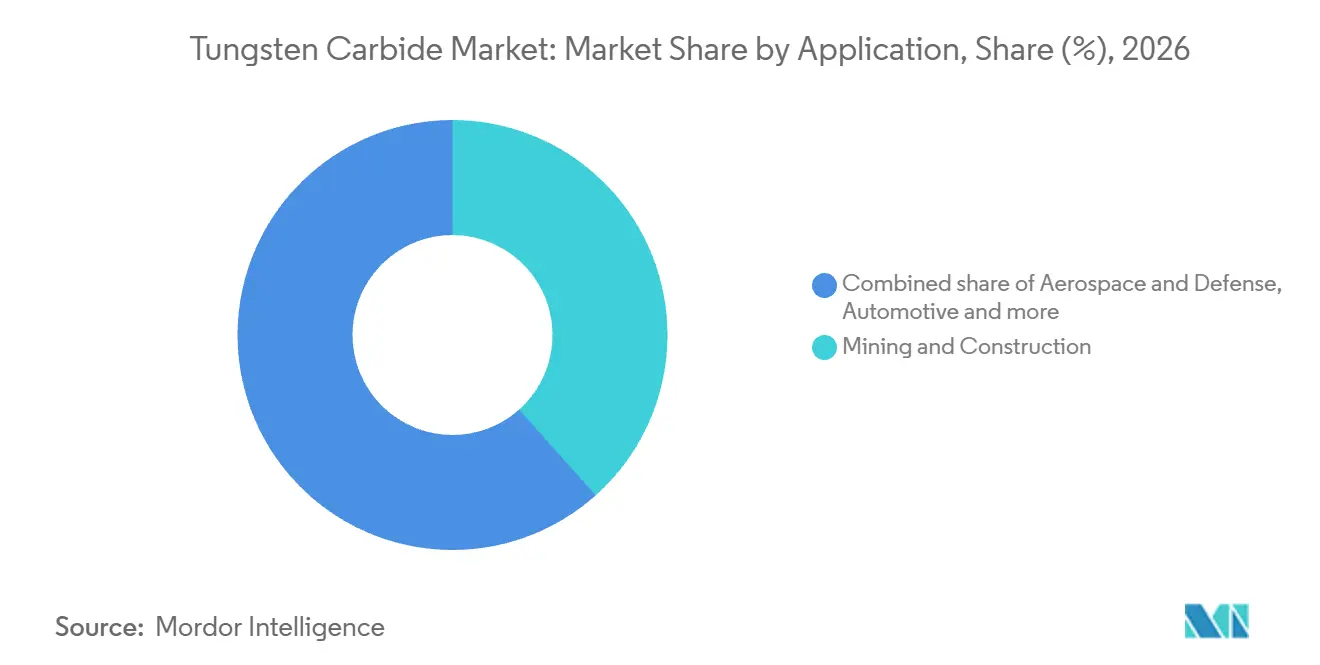
- Bei den Anwendungen entfiel im Jahr 2026 ein Anteil von 38,4 % der Wolframkarbid-Marktgröße auf Bergbau und Bauwesen, wobei Luft- und Raumfahrt sowie Verteidigung im Zeitraum 2027–2032 mit einer CAGR von 5,35 % am schnellsten wachsen sollen.
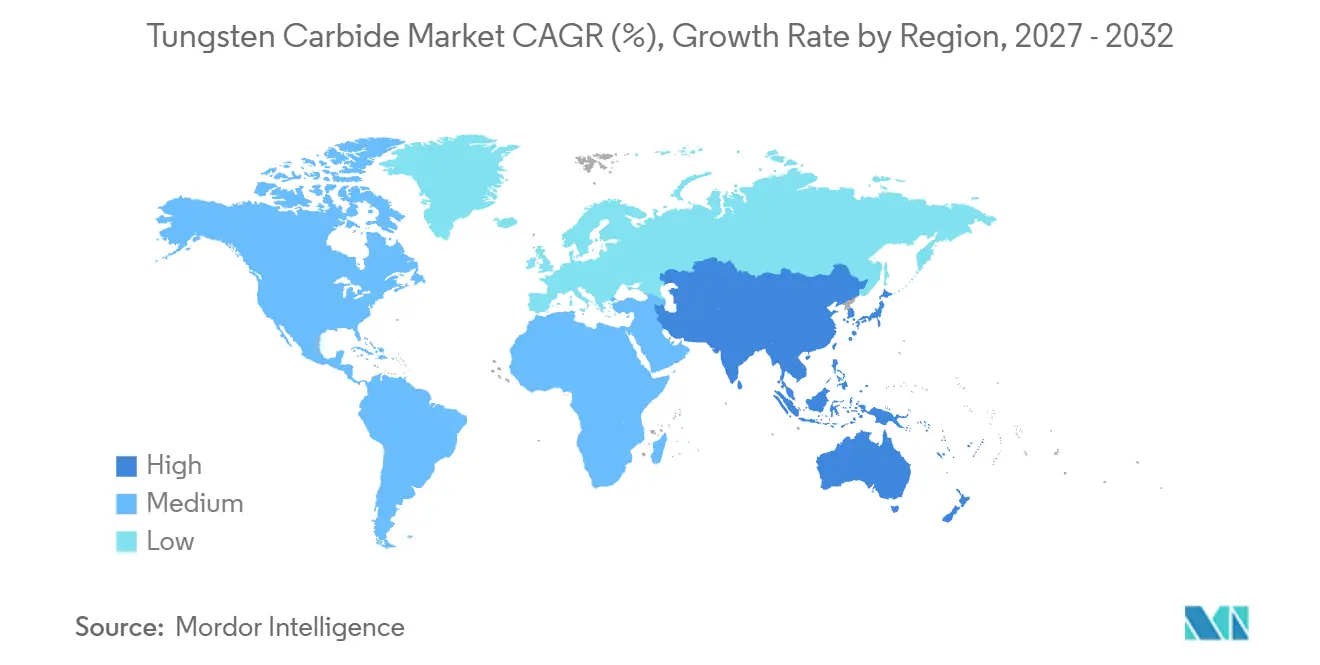
- Geografisch führte Asien-Pazifik im Jahr 2026 mit einem Umsatzanteil von 51,69 % und soll im Zeitraum 2027–2032 mit einer CAGR von 5,15 % die am schnellsten wachsende Region sein.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach verschleißfesten Schneidwerkzeugen in der Automobil- und Bergbauindustrie | +2.3% | Asien-Pazifik, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Rasche Industrialisierung in den Fertigungszentren des Asien-Pazifik-Raums | +1.8% | Fertigungszentren in China | Mittelfristig (2–4 Jahre) |
| Beschleunigung von Infrastruktur- und Bauinvestitionen weltweit | +1.4% | Indien, Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Recyclingprogramme zur Rückgewinnung von Wolfram aus verbrauchten Wendeschneidplatten | +1% | Asien-Pazifik, Europa, Nordamerika, Südamerika, Afrika | Kurzfristig (≤ 2 Jahre) |
| Einführung von 3D-gedruckten Hartmetallkomponenten | +0.3% | Asien-Pazifik, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach verschleißfesten Schneidwerkzeugen in der Automobil- und Bergbauindustrie
Die Automobilproduktion und die Bergbauaktivitäten stützen die Nachfrage nach Wolframkarbid in verschiedenen Phasen der industriellen Fertigung. Die weltweite Kraftfahrzeugproduktion stieg von 92,7 Millionen Einheiten im Jahr 2024 auf 96,4 Millionen Einheiten im Jahr 2025.[1] Epiroc meldete im Jahr 2025 ein solides Auftragswachstum bei Gesteinsbohrwerkzeugen, gestützt durch die Bergbaunachfrage, insbesondere im Gold- und Kupferbereich. Das übergeordnete Segment Werkzeuge & Anbaugeräte verzeichnete im zweiten Quartal 2026 gegenüber dem zweiten Quartal 2025 ein organisches Auftragswachstum von 4 %, das hauptsächlich durch die Aktivitäten von Bergbaukunden getrieben wurde. Epirocs Auftragseingänge zeigen, dass die Bergbaunachfrage in beiden Zeiträumen die Auftragsbücher der Werkzeuglieferanten erreicht, während der Anstieg der Fahrzeugproduktion einen separaten, volumensgetriebenen Werkzeugbedarf aus der Automobilbearbeitung hinzufügt.
Rasche Industrialisierung in den Fertigungszentren des Asien-Pazifik-Raums
Fertigungswachstum kann Hartmetall-Anwendungen durch die Produktion von Industrieanlagen sowie Fertigwaren ausweiten. Die Bruttowertschöpfung der chinesischen Industrieunternehmen oberhalb der festgelegten Größe wuchs im Jahr 2025 auf vergleichbarer Basis um 6,4 %.[1] Innerhalb dieser Gruppe stieg die Wertschöpfung in der Herstellung von Allzweckmaschinen im selben Jahr auf derselben Vergleichsbasis um 8 %. Sandvik beschrieb die Industrieproduktion in Asien im Jahr 2025 separat als positiv. Das Maschinenergebnis macht Anlagenbauer zu einem eigenständigen Kundenschwerpunkt innerhalb der breiteren industriellen Expansion. Die Allzweckmaschinenfertigung in China expandierte im Jahr 2025 schneller als die Gesamtfertigung – 8 % gegenüber 6,4 % auf derselben Vergleichsbasis –, was Hartmetalllieferanten, die Maschinenbauer bedienen, ein überdurchschnittliches industrielles Wachstum ermöglicht.
Beschleunigung von Infrastruktur- und Bauinvestitionen weltweit
Die Infrastrukturnachfrage hat sowohl einen langen Investitionshorizont als auch eine unmittelbare Projektausführungskomponente. PwC prognostiziert, dass die jährlichen globalen Infrastrukturausgaben von 4,4 Milliarden USD im Jahr 2024 auf 6,9 Milliarden USD im Jahr 2050 steigen werden. Auf Projektebene hatte der städtische Straßentunnel Orange Gate–Marine Drive der MMRDA in Mumbai bis Juli 2026 einen physischen Fortschritt von 14 % erreicht. Im Bereich der Tunnelbohrausrüstung liefert CY Carbide Wolfram-Kobalt-Hartmetallschneiden, die als gesteinsabbrechende Komponenten an Scheibenschneidern oder Schabern eingesetzt werden. Solche Schneiden widerstehen Abrieb und Schlagbelastung durch Gestein und Kies während der Aushubarbeiten. Gesteinsabbrechende Schneiden an der Schneidfront sind der Punkt, an dem Aushubarbeiten zu einem Hartmetallwerkzeugbedarf werden, was Lieferanten einen engeren Vertriebskanal bietet als die übergeordneten Infrastrukturbudgets.
Recyclingprogramme zur Rückgewinnung von Wolfram aus verbrauchten Wendeschneidplatten
Das Recycling macht verbrauchte Gesteinsbohrwerkzeug-Einsätze zu einer potenziellen Materialquelle für die anschließende Karbidproduktion. Seit 2023 hat Sandvik sein globales Karbid-Recyclingprogramm in den Kauf von Gesteinsbohrwerkzeugen integriert. Im September 2026 berichtete das Unternehmen, auf allen Kontinenten und in den wichtigsten Bergbauzentren Extraktionseinheiten zu betreiben, um verbrauchte Einsätze von Bohrkörpern zu trennen. Da das Programm an den Kauf von Gesteinsbohrwerkzeugen gebunden ist, fließt das aus verbrauchten Sandvik-Werkzeugen zurückgewonnene Karbid wieder in die Fertigung zurück, was die Versorgung des Wolframkarbid-Markts unterstützt und die Werkzeugnachfrage durch Rohstoffsicherheit statt durch zusätzliches Endverbrauchsvolumen stützen kann.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität aufgrund der chinesischen Angebotsdominianz | -1.2% | Wolfram-verarbeitende Industriezentren in China | Kurzfristig (≤ 2 Jahre) |
| Toxizitäts-/Arbeitsschutzvorschriften für WC-Co-Staub | -0.7% | Industrielle Arbeitsplätze in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Hohe Sinterenergie-Intensität und bevorstehende CO₂-Bepreisung | -0.4% | Asien-Pazifik, Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität aufgrund der chinesischen Angebotsdominianz
Preisvolatilität beeinflusst sowohl die Verfügbarkeit von Karbidpulver als auch den Zeitpunkt von nachgelagerten Aufträgen im Wolframkarbid-Markt. China produzierte im Jahr 2025 schätzungsweise 67.000 Tonnen abgebauten Wolframinhalts gegenüber einem gerundeten Weltgesamtvolumen von 85.000 Tonnen.[3] Im Jahr 2025 und im Zeitraum Januar bis März 2026 berichtete Guangdong Xianglu Tungsten Co., Ltd., dass eine angespannte Rohstoffversorgung, steigende Preise und Betriebskapitaldruck das Unternehmen dazu veranlassten, die Karbidpulverproduktion zu reduzieren. Die geringe Eigenversorgung mit Rohstoffen machte externe Einkäufe zu einem Teil dieser Exposition. Ein chinesischer Marktbericht vom 24. April 2026 beschrieb zudem eine sinkende Kaufbereitschaft und eine vorherrschende Abwartehaltung bei fallenden Preisen. Zusammengenommen können finanzierungsempfindliche Produktion und verzögerte Käufe die Auftragserfüllung selbst nach einem Rückgang der Angebotspreise einschränken und Lieferanten auf beiden Seiten einer Preisanpassung exponieren.
Toxizitäts-/Arbeitsschutzvorschriften für WC-Co-Staub
Für US-amerikanische Betreiber, die kobalthaltige Hartmetalle verarbeiten, stellt die Exposition am Arbeitsplatz eine betriebliche Anforderung dar, die über den Materialeinkauf hinausgeht. Die OSHA legt einen Grenzwert für Kobaltmetall, -staub und -rauch von 0,1 mg/m³ als 8-Stunden-Zeitgewichteten Mittelwert fest. Betroffene Arbeitgeber müssen zunächst durchführbare administrative oder technische Maßnahmen ermitteln und umsetzen, um die Grenzwerte für Luftschadstoffe einzuhalten. Wo diese Maßnahmen keine vollständige Einhaltung gewährleisten können, müssen Schutzausrüstungen oder andere Maßnahmen die Exposition innerhalb der vorgeschriebenen Grenzwerte halten. Ausrüstungen oder technische Maßnahmen müssen für jeden spezifischen Einsatz von einem zuständigen Arbeitshygieniker oder einer anderen fachlich qualifizierten Person genehmigt werden. Diese einsatzspezifische Genehmigung macht die Erweiterung zu einer Aufgabe der Steuerungsplanung sowie zu einer Ausrüstungsentscheidung und erhöht den Compliance-Aufwand bei zusätzlichen Arbeiten mit kobalthaltigen Hartmetallen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Produktionsmix und Kundengewinnung prägen das WachstumHartmetall hatte im Jahr 2026 einen Anteil von 69,25 % an der Wolframkarbid-Marktgröße und war damit das größte Segment. Daten der China Tungsten Industry Association zeigen, dass Chinas Hartmetallproduktion im Jahr 2025 bei 64.000 Tonnen lag, ein Anstieg von 6,7 % gegenüber 2024. China Tungsten and Hightech Materials führte das Hartmetallwachstum hauptsächlich auf die Optimierung des Produktionsmix zurück. Diese Kombination legt den Schwerpunkt darauf, welche Produkte neben dem verarbeiteten Materialvolumen hergestellt werden. Die Anpassung des Produktionsmix bietet für dieses große Segment einen spezifischeren Wachstumshebel als die reine Kapazitätserweiterung.
Das am schnellsten wachsende Segment sind Beschichtungen mit einer prognostizierten CAGR von 5,45 % im Zeitraum 2027–2032. Hardide plc meldete für die 6 Monate bis zum 31. März 2026 ein Wachstum des Gruppengesamtumsatzes von 71 % im Jahresvergleich. Zusätzliche Aufträge aus dem Energiesektor trieben den Anstieg, insbesondere Aufträge von einem bedeutenden neuen nordamerikanischen Kunden. Die Gewinnung eines Produktionsauftrags kann die kommerzielle Größe eines Beschichtungslieferanten wesentlich verändern, ohne dass eine Nachfragebeschleunigung in allen Endanwendungen erforderlich ist. Ein neuer nordamerikanischer Auftrag trug dazu bei, Hardides Halbjahres-Gruppengesamtumsatz deutlich zu steigern, was auch die Bindung dieses Auftrags zu einer kommerziellen Exposition macht.



Nach Anwendung:
Bergbaudurchsatz und Luft- und Raumfahrtrückstände stützen den WerkzeugbedarfBergbau und Bauwesen repräsentierten im Jahr 2026 einen Wolframkarbid-Marktanteil von 38,4 % und waren damit das größte Segment. Las Bambas in Peru produzierte im Jahr 2025 410.834 Tonnen Kupfer im Konzentrat, die zweithöchste Jahresproduktion. Die Anlage stellte auch Jahresrekorde für abgebautes Erz, gemahlenes Erz und Ausbeute auf. Volumina von 81,3 Millionen Tonnen abgebautem Erz und 53,41 Millionen Tonnen gemahlenem Erz veranschaulichen den Durchsatz hinter dem potenziellen Verschleißwerkzeugbedarf, was die Kupferproduktion allein zu einem unvollständigen Indikator macht.
Das am schnellsten wachsende Segment ist Luft- und Raumfahrt sowie Verteidigung mit einer prognostizierten CAGR von 5,35 % im Zeitraum 2027–2032. Sandvik meldete im Jahr 2025 eine starke Luft- und Raumfahrtnachfrage im Schneidwerkzeugmarkt, nach mehreren Jahren mit Auftragsrückständen bei großen Luft- und Raumfahrtherstellern. MITSUBISHI MATERIALS Corporation beschrieb eine Verlagerung des kommerziellen Schwerpunkts hin zur Luft- und Raumfahrt ab dem Geschäftsjahr, das im März 2026 endete. Derselbe Bericht nennt die unsichere Erholung der globalen Automobilnachfrage als Hintergrund dieser Verlagerung, was Luft- und Raumfahrtrückstände zu einem alternativen Wachstumskanal für einen Hartmetallwerkzeughersteller wie Mitsubishi Materials macht.

Geografische Analyse
Wolframkarbid-Markt Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 51,69 % an der Wolframkarbid-Marktgröße und soll mit einer CAGR von 5,15 % im Zeitraum 2027–2032 am schnellsten wachsen. China Tungsten and Hightech Materials produzierte im Jahr 2025 16.300 Tonnen Hartmetall, was 25,5 % der nationalen Hartmetallproduktion Chinas entspricht. In Indien nahm Maruti Suzuki am 30. Juli 2026 die kommerzielle Produktion in seinem vierten Gujarat-Werk auf und fügte eine jährliche Kapazität für 250.000 Fahrzeuge hinzu, womit die Gesamtkapazität der Anlage auf 1 Million stieg. Chinas Hartmetallproduktionsvolumen bildet eine erhebliche regionale Versorgungsbasis, während Indiens zusätzliche Fahrzeugkapazität eine separate Werkzeugchance schafft, die mit der Expansion der Automobilfertigung verbunden ist.
In Nordamerika können abgeschlossene Projektgenehmigungen einen potenziellen Weg zur bergbaubezogenen Karbidnachfrage schaffen. Der US-amerikanische Federal Permitting Improvement Steering Council schloss im September 2026 das bundesstaatliche Genehmigungsverfahren für South32s Zink- und Mangan-Bergbau- und Verarbeitungsprojekt im Wert von 3,3 Milliarden USD in Arizona ab. In Europa kündigte CERATIZIT S.A. im März 2025 Pläne an, seine Hartmetallstandorte in Besigheim und Empfingen im Laufe des Jahres 2026 zu schließen und die betroffenen Kapazitäten an anderer Stelle in Europa wiederaufzubauen. Das Unternehmen begründete diese geplante Netzwerkveränderung mit anhaltendem Kostendruck und schwierigen Auftragseingängen. Das nordamerikanische Beispiel betrifft die anschließende Umsetzung einer genehmigten Entwicklung, während das europäische Beispiel die Frage betrifft, wo bestehende Hartmetallproduktion wettbewerbsfähig durchgeführt werden kann – und damit unterschiedliche Faktoren beleuchtet, die den US-Wolframkarbid-Markt beeinflussen.
Das südamerikanische Bergbauengagement erstreckt sich auf Peru, wo Las Bambas im Jahr 2025 Rekorde beim abgebauten und verarbeiteten Erz aufstellte. Sandviks Auftragseingang in Brasilien stieg im Jahr 2025 um 32 %, hauptsächlich getrieben durch Bergbauaktivitäten, die einen wesentlichen Anteil am Umsatz ausmachten. Im Nahen Osten und in Afrika gingen Epirocs Aufträge im Segment Ausrüstung & Service in der Region Afrika/Naher Osten im Jahr 2025 auf währungsbereinigter Basis um 3 % zurück. Diese Region repräsentierte 16 % der im Jahr 2025 eingegangenen Aufträge von Epiroc im Segment Ausrüstung & Service. Das bergbaugetriebene Auftragswachstum von Sandvik in Brasilien liefert Südamerika daher für das Jahr 2025 ein klareres Bestellsignal für Verschleißwerkzeuge als Epirocs breiteres Auftrags- und Servicebuch für Afrika/Naher Osten, mit Implikationen für die regionale Nachfrage im Wolframkarbid-Markt.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen stellen unterschiedliche Anforderungen an den Arbeitsschutz für Hersteller, die mit hartmetallbezogenen Staubgefahren umgehen. Aus der Perspektive eines Hartmetallproduktherstellers konzentriert sich der Vergleich darauf, wie Gesundheitsüberwachung und Atemschutz den Betrieb beeinflussen. Chinas Leitfaden GBZ/T 340—2025 ist insgesamt empfehlend, während sein Anhang jährliche Untersuchungen im laufenden Dienst für Arbeitnehmer, die Hartmetallstaub ausgesetzt sind, als verpflichtend einstuft.
Regulatorische Tabelle
| Entscheidungsfaktor | China | Vereinigte Staaten |
|---|---|---|
| Zuständige Behörde | Lokale Gesundheits- und Arbeitsverwaltungsbehörden auf Kreis- und höherer Ebene gemäß zugewiesenen Aufgaben | Behörde für Arbeitssicherheit und Gesundheitsschutz (OSHA) |
| Wesentliche Instrumente oder Vorgaben | GBZ/T 340—2025 Staubschutzleitfaden, in Kraft seit dem 1. Februar 2026 | 29 CFR 1910.134 Standard für Atemschutz |
| Kommerzielle Auswirkung | Jährliche Untersuchungen im laufenden Dienst für Arbeitnehmer, die Hartmetallstaub ausgesetzt sind, vorgeschrieben | Gefährdungs- und Expositionsbewertung bei der Auswahl von Atemschutzgeräten |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Veränderung | Keine Veränderung |
| Quelle: Mordor Intelligence | ||
China erhält eine mittlere Bewertung, da verpflichtende jährliche Untersuchungen für Arbeitnehmer, die Hartmetallstaub ausgesetzt sind, eine wiederkehrende Gesundheitsüberwachungspflicht für Arbeitgeber schaffen. Der Leitfaden wurde am 20. August 2025 veröffentlicht und trat am 1. Februar 2026 in Kraft. Die Vereinigten Staaten erhalten eine mittlere Bewertung, da Arbeitgeber bei der Auswahl von Atemschutzgeräten Expositionen abschätzen und den chemischen Zustand sowie die physikalische Form des Schadstoffs ermitteln müssen, was die Auswahl zu einer arbeitsplatzspezifischen Bewertungsaufgabe macht. Keine Veränderung spiegelt fortlaufende Überwachungs- und Atemschutz-Bewertungspflichten unter diesen operativen Rahmenbedingungen wider, wobei der US-amerikanische Standard Änderungen bis zum 26. September 2019 aufweist.
Wertschöpfungskettenstufen
Die Hartmetallkette umfasst die Pulverherstellung, geformte Hartmetallprodukte, Fertigwerkzeuge und Beschichtungsarbeiten an kundeneigenen Komponenten. Global Tungsten & Powders stellt Wolframkarbidpulver für Schneidwerkzeuge, Wendeschneidplatten, Bergbauwerkzeuge und Verschleißteile her. CERATIZIT integriert Pulvervorbereitung, Bindermetallmischung, Pressen, Sintern und Rohlingfinishing, sodass mehrere Arbeitsgänge zum Wert eines hergestellten Produkts beitragen können.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Hartmetallpulverherstellung | Pulverhersteller wie Global Tungsten & Powders | Pulververkäufe | Unterschiedliche Korngrößenanforderungen in nachgelagerten Anwendungen | Separate anwendungsspezifische Pulverchargen vor der Formgebung |
| Formgebung und Sintern | Integrierte Hartmetallhersteller wie CERATIZIT S.A. | Verkäufe geformter Hartmetallprodukte | Koordination von Pulvervorbereitung, Pressen und Verdichtung | Verarbeitungskontrollen über Formgebung und Sintern hinweg integriert halten |
| Rohlingfinishing und Werkzeugproduktion | Hartmetallprodukthersteller wie CERATIZIT S.A. und MITSUBISHI MATERIALS Corporation | Verkäufe fertiger Hartmetallprodukte | Abstimmung der Finishingoperationen auf Werkzeugmerkmale | Finishingspezifikationen in die Rohlingproduktion integrieren |
| Komponentenbeschichtung | Beschichtungsspezialisten wie Hardide plc | Beschichtungsgebühren auf Ab-Werk-Basis | Transport kundeneigener Komponenten zur Beschichtungskapazität | Beschichtungsfähigkeiten standortübergreifend abstimmen, um werksübergreifenden Versand zu begrenzen |
| Quelle: Mordor Intelligence | ||||
Hardides Modell für das Geschäftsjahr 2025 platzierte Beschichtungsarbeiten an kundeneigenen Komponenten auf Ab-Werk-Basis und trennte damit Beschichtungserlöse vom Eigentum am zugrunde liegenden Teil. Die Resilienz vorgelagerter Stufen beeinflusst auch die Kontinuität nachgelagerter Stufen, wobei Mitsubishi Materials das Wolframversorgungsrisiko und den Fokus auf das Einsammeln und Recyceln gebrauchter Hartmetallwerkzeuge identifizierte. Im Jahr 2025 erweiterte Sandviks Geschäftsbereich Zerspanung und intelligente Fertigung sein digitalisiertes Recyclingprogramm für gebrauchte Hartmetallwerkzeuge auf weitere Märkte. Diese Verbindungen machen den Zugang zu rückgewinnbarem Material zu einer Ergänzung der Verarbeitungskapazität, während der kommerzielle Wert jeder Operation durch das verkaufte Produkt oder die Beschichtungsarbeit realisiert wird.
Wettbewerbslandschaft
Marktkonzentration
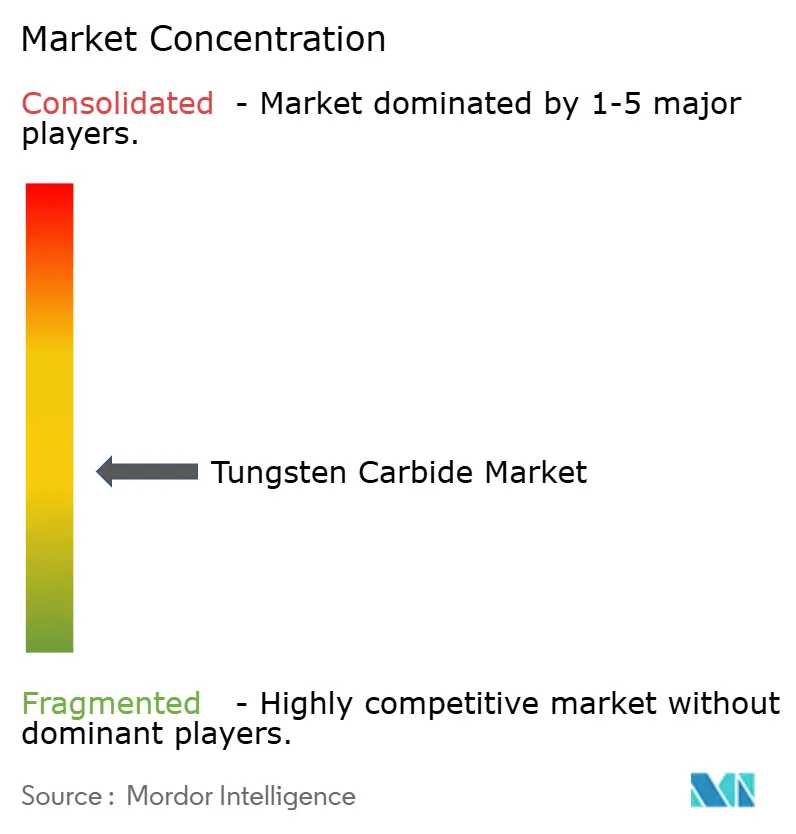
Der mäßig fragmentierte Sektor umfasst unter seinen führenden Teilnehmern, die Hartmetallprodukt- und Industriewerkzeuganforderungen bedienen, Sandvik AB, Kennametal Inc., CERATIZIT S.A., Xiamen Tungsten Co., Ltd. und Guangdong Xianglu Tungsten Co., Ltd. Xiamen Tungsten, ein integrierter Hersteller, verkaufte im Jahr 2025 8.272 Tonnen Hartmetall, ein Anstieg von 12,51 % gegenüber 2024. Dieses Volumen umfasst ein Portfolio einschließlich Stäben, Bergbau- und Schildvortriebslegierungen, Wendeschneidplatten, Verschleißteilen und Auftragsschweißmaterialien. Diese Breite macht die Anwendungsabdeckung zu einem Wettbewerbsvorteil für integrierte Hersteller, lässt aber engere Anforderungen offen, bei denen spezialisierte Lieferanten Geschäfte suchen können, ohne das vollständige Produktportfolio abzudecken.
Materialkontrolle und Kundenvereinbarungen bieten unterschiedliche Möglichkeiten zur Differenzierung von Hartmetall-Verschleißprodukten. Im September 2026 kündigte Sandvik PowerCarbide-Sorten mit bis zu 75 % recyceltem Hartmetall an und beschrieb eine stärkere Versorgungsresilienz und Produktverfügbarkeit als beabsichtigte Vorteile. Am 28. Mai 2025 einigten sich CERATIZITs Geschäftsbereich Hard Material Solutions und Schaeffler auf Nachhaltigkeitsziele für Hartmetall-Verschleißschutzprodukte. Beide Schritte präsentieren Nachhaltigkeit als Wettbewerbsgrundlage, wobei Sandvik recyceltes Hartmetall mit größerer Rohstoffkontrolle verknüpft und CERATIZIT Verschleißschutzziele mit einem namentlich genannten Industriekunden vereinbart.
Guangdong Xianglu berichtete, dass die Hartmetallproduktion im Jahr 2025 um 84,67 % und das Verkaufsvolumen um 70,78 % stiegen. Das Unternehmen führte die stärkere chinesische Legierungsnachfrage teilweise auf Infrastrukturprojekte zurück, die Ende 2024 begannen. Sandviks übergeordneter Geschäftsbereich Zerspanung und intelligente Fertigung verzeichnete im Jahr 2025 ein Umsatzwachstum von 3 % zu konstanten Wechselkursen, einschließlich 2 % organischen Wachstums. Diese Ergebnisse deuten auf einen Wettbewerb darum hin, infrastrukturgetriebene Legierungsnachfrage und breiteres Schneidwerkzeug-Umsatzwachstum in Hartmetall- und Werkzeugverkäufe umzuwandeln. Hersteller, die kobalthaltige Hartmetallkapazitäten in den Vereinigten Staaten ausbauen, müssen den OSHA-Kobaltexpositionsgrenzwert einhalten und eine qualifizierte Genehmigung der Expositionskontrollausrüstung für jeden Einsatz einholen, was das Kontrolldesign zu einem Teil der Expansion macht.
Branchenführer im Wolframkarbid-Markt
-
Sandvik AB
-
Kennametal Inc.
-
CERATIZIT S.A.
-
Xiamen Tungsten Co., Ltd.
-
Guangdong Xianglu Tungsten Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wolframkarbid-Markt Unternehmen in diesem Bericht
- CERATIZIT S.A.
- China Minmetals Corporation
- Chongyi ZhangYuan Tungsten Co., Ltd.
- CY Carbide Mfg. Co., Ltd.
- Element Six (UK) Ltd.
- Extramet Products, LLC
- Federal Carbide Company
- Global Tungsten & Powders
- Guangdong Xianglu Tungsten Co., Ltd.
- H.C. Starck Tungsten GmbH
- Jiangxi Yaosheng Tungsten Co., Ltd.
- Kennametal Inc.
- MITSUBISHI MATERIALS Corporation
- Plansee SE
- Sandvik AB
- Sumitomo Electric Industries Ltd.
- TaeguTec LTD.
- Umicore
- Xiamen Tungsten Co., Ltd.
- Zhuzhou Cemented Carbide Cutting Tools Co., Ltd.
Wesentliche Chancen für Marktteilnehmer
Maßgeschneiderte Hartmetallwerkzeuge schaffen unterschiedliche Anwendungsmöglichkeiten für Käufer aus den Bereichen Automobil, Luft- und Raumfahrt sowie Verteidigung und Energie. Am 15. September 2026 kündigte Kennametal eine Technologie zur additiven Fertigung für die schnelle Herstellung maßgeschneiderter Hartmetall-Bohrungsfinishingwerkzeuge mit optimierten Kühlkanälen und komplexen Geometrien an. Das Unternehmen meldete die skalierte Kommerzialisierung seiner Wolframkarbidsorte KAF82 für Metallbearbeitungsanwendungen. Bis zu diesem Datum hatten 2 namentlich nicht genannte Automobil-OEMs maßgeschneiderte KAF82-Werkzeuge in ihre Produktionslinien integriert und damit ein Betriebsbeispiel für die weitere Kundenentwicklung geliefert.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Maßgeschneiderte Hartmetallwerkzeuge für zusätzliche Automobillinien | Die Integration in Produktionslinien liefert ein operatives Anwendungsbeispiel | Automobilhersteller | Maßgeschneiderte Bohrungsfinishingwerkzeuge für zusätzliche OEM-Produktionsanforderungen entwickeln | Der Zugang hängt von Kennametals proprietärem Pulververfahren ab | Kennametal und adoptierende Automobilhersteller |
| Hartmetallwerkzeuge mit komplexer Geometrie für die Luft- und Raumfahrtbearbeitung | Die skalierte Kommerzialisierung unterstützt maßgeschneiderte Geometrien | Luft- und Raumfahrthersteller sowie Verteidigungsunternehmen | Ein Werkzeug für eine definierte Luft- und Raumfahrtbearbeitungsaufgabe gemeinsam entwickeln | Die Geometrie muss für den vorgesehenen Bearbeitungsvorgang validiert werden | Kennametal und Luft- und Raumfahrthersteller |
| Hartmetallwerkzeuge mit Kühlkanälen für die Bearbeitung von Energiekomponenten | Maßgeschneiderte Bohrungsfinishingwerkzeuge unterstützen optimierte Kühlkanäle | Hersteller von Energieanlagen | Kühlkanallayouts um einen spezifischen Bohrungsfinishingprozess herum entwickeln | Prozessspezifische Validierung des vorgeschlagenen Kanaldesigns | Kennametal und Hersteller von Energieanlagen |
| Quelle: Mordor Intelligence | |||||
Kennametal behält das KAF82-Pulver, anstatt es extern zu verkaufen, und beschränkt damit den Zugang auf sein Kundenangebot. Dies lenkt die Chance auf kundenspezifisches Werkzeugengineering und macht Kennametal zum identifizierbaren Lieferantennutznießer. Die zentrale Möglichkeit besteht darin, den spezifischen Bohrungsfinishingbedarf eines Käufers in einen Hartmetallwerkzeugauftrag umzuwandeln, wobei der Zugang zur proprietären Sorte in diese Beziehung eingebettet ist.
Neueste Industrielle Entwicklungen in Wolframkarbid-Markt
- Sep 2026: Kennametal kündigte KAF82 an, eine vollständig dichte Wolframkarbidsorte für die additive Fertigung für Metallbearbeitungsanwendungen.
- Sep 2026: Sandvik meldete die Implementierung eines höheren Anteils an recyceltem Hartmetall in PowerCarbide-Sorten, von etwa 50 % auf bis zu 75 %. Die globale Standardisierung in Bohrköpfen, die diese Sorten enthalten, war für 2026 und 2027 geplant.
Wolframkarbid-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Wolframkarbid-Markt misst den jährlichen Umsatz aus dem weltweiten Verkauf von Wolframkarbidprodukten. Er umfasst Lieferantenverkäufe von Hartmetall, Wolframkarbid-Beschichtungen und Wolframkarbid-Legierungen, klassifiziert nach Anwendung und Käufergeografie.
Ausschlüsse aus dem Umfang: Wolframerz, Konzentrate sowie chemische oder metallische Wolframzwischenprodukte, die vor der Umwandlung verkauft werden, fertige nachgelagerte Güter mit Wolframkarbidanteil sowie eigenständige nachgelagerte Reparatur- und Wartungsdienstleistungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Hartmetall
- Beschichtungen
- Legierungen
- Nach Anwendung
- Luft- und Raumfahrt sowie Verteidigung
- Automobilindustrie
- Bergbau und Bauwesen
- Elektronik
- Sonstiges (Medizin, Sport usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Indikatoren wie die Mineral Commodity Summaries des U.S. Geological Survey liefern Kontext zu Wolframproduktion, -handel, -preisen und -verwendung, während die International Organization of Motor Vehicle Manufacturers einen Produktionsindikator für die Werkzeugnachfrage im Automobilbereich bereitstellt. Materialien der World Bank Commodity Markets helfen dabei, die Rohstoffpreisbedingungen zu verfolgen, die den Rohstoffkostenkontext beeinflussen, und die Expositionsstandards der U.S. Occupational Safety and Health Administration informieren über den Betriebskontext für die Hartmetallproduktion und -verwendung.
Jahresberichte von Unternehmen, regulatorische Einreichungen, Investorenmaterialien, Handelsdaten und seriöse Fachpresse können diese Indikatoren ergänzen, indem sie Produktlinien, Kapazitäten, Kundenindustrien, Recyclingaktivitäten und regionale Nachfragesignale klären. Diese genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Führungskräfte, Produkt- und Anwendungsverantwortliche, Produktions- oder Vertriebsleiter bei Hartmetallherstellern und Beschichtungslieferanten sowie Einkaufs- oder Ingenieurverantwortliche bei Industriekäufern in APAC, EMEA und Amerika umfassen. Die Fragen würden Sekundärerkenntnisse zu Produktabdeckung, erzielten Verkaufspreisen, Anwendungen und regionaler Nachfrage überprüfen, während Nachfragen inkonsistente Definitionen oder fehlende Daten klären würden. Unternehmensangaben, Handelsindikatoren sowie Lieferanten- oder Kanalprüfungen würden anschließend trianguliert.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 20 % | APAC: 45 % |
| Mittlere Ebene: 50 % | Funktions-/Einheitsleiter: 35 % | EMEA: 25 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Ein Top-down-Umsatzmodell würde den globalen Umsatz mit Hartmetall, Wolframkarbid-Beschichtungen und Wolframkarbid-Legierungen schätzen und das Gesamtvolumen dann anhand von Lieferantenangaben, Branchenaktivitäten, Handelssignalen und Käufernachweisen auf Anwendungen und Käufergeografien aufteilen. Zu den wichtigsten Indikatoren würden Wolframeinsatzpreise und -verfügbarkeit, Hartmetallproduktion, Fahrzeugproduktion, Bergbau- und Bauaktivitäten sowie die Luft- und Raumfahrt- oder Elektronikmontage gehören, die Kosten, Produktnachfrage und regionales Wachstum beeinflussen würden. Eine multivariate Regression würde historische Umsätze mit diesen Indikatoren in Beziehung setzen, sofern vergleichbare Beobachtungen vorliegen, während Szenarioanalysen eingesetzt würden, wenn Rohstoffschocks, politische Änderungen oder Industrieinvestitionen plausible Pfade außerhalb der historischen Beziehung schaffen. Segmentanteile würden den bestmöglichen Umsatz-, Kapazitäts-, Verkaufsmix- und Endverbrauchsnachweisen folgen. Selektive Bottom-up-Prüfungen würden die offengelegten Hartmetallumsätze der Lieferanten oder die mit unterstützten Versandmengen multiplizierten Stichprobenverkaufspreise mit den Top-down-Gesamtwerten vergleichen, und primäre Befragte würden die Annahmen hinter variablen Prognosen und Anteilsbewegungen testen. Lücken in der Unternehmens- oder Produktabdeckung würden aus vergleichbaren Angaben sowie Handels- oder Produktionsindikatoren geschätzt, wobei Bandbreiten für Sensitivitätsprüfungen beibehalten und nicht als beobachtete Werte behandelt würden.
Datenvalidierung und Aktualisierungszyklus
Analysten würden Lieferantenumsätze, Produktions- und Handelsindikatoren, Endmarktaktivitäten und Primärantworten triangulieren und dann Anomalien wie abrupte Preis-, Volumen- oder Anteilsänderungen anhand von Quelldefinitionen und Berichtszeiträumen untersuchen. Eine zweite Analystenprüfung würde Berechnungen, Segmentgesamtwerte und die Konsistenz über Regionen hinweg überprüfen, wobei ungelöste Differenzen eine gezielte Rückkontaktaufnahme mit relevanten Befragten vor der Freigabe veranlassen würden. Der Datensatz würde jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Angebots-, Richtlinien- oder Nachfrageereignissen überprüft und vor der Lieferung einer erneuten Quellen- und Berechnungsprüfung unterzogen.
Vergleich der Wolframkarbid-Marktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den erfassten Transaktionen und Produkten sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Wolframkarbid-Markt misst den jährlichen Umsatz aus dem weltweiten Verkauf von Wolframkarbidprodukten.
Zu den wesentlichen Unterschiedstreibern zählen der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Zu den wichtigsten Indikatoren würden Wolframeinsatzpreise und -verfügbarkeit, Hartmetallproduktion, Fahrzeugproduktion, Bergbau- und Bauaktivitäten sowie die Luft- und Raumfahrt- oder Elektronikmontage gehören, die Kosten, Produktnachfrage und regionales Wachstum beeinflussen würden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 17,96 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 16,38 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 8,8 % unter dem Wert dieses Berichts für 2027 von 17,96 Mrd. USD, 2 Jahre später. |
| Regionales Beratungsunternehmen B | 15,8 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 12,0 % unter dem Wert dieses Berichts für 2027 von 17,96 Mrd. USD, 2 Jahre später. |
Die Analysten von Mordor Intelligence würden Lieferantenumsätze, Produktions- und Handelsindikatoren, Endmarktaktivitäten und Primärantworten triangulieren und dann Anomalien wie abrupte Preis-, Volumen- oder Anteilsänderungen anhand von Quelldefinitionen und Berichtszeiträumen untersuchen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Wolframkarbid-Markt und wie ist der Wachstumsausblick?
Der Markt wird im Jahr 2027 auf 17,96 Milliarden USD geschätzt und soll bis 2032 einen Wert von 22,39 Milliarden USD erreichen, bei einer CAGR von 4,51 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach Wolframkarbidprodukten an?
Fertigungsaktivitäten in China und Indien, bergbaubezogene Werkzeugaufträge und die Luft- und Raumfahrtbearbeitung stützen die Nachfrage. Sandviks Recyclingprogramm führt zudem gebrauchtes Hartmetall in die Fertigung zurück.
Welcher Wolframkarbid-Produkttyp führt beim Umsatz?
Hartmetall hält im Jahr 2026 einen Umsatzanteil von 69,25 %, während das Beschichtungssegment im Zeitraum 2027–2032 mit einer CAGR von 5,45 % am schnellsten wachsen soll.
Welche Unternehmen führen die Wolframkarbidversorgung an?
Zu den führenden Teilnehmern zählen Sandvik AB, Kennametal Inc., CERATIZIT S.A., Xiamen Tungsten Co., Ltd. und Guangdong Xianglu Tungsten Co., Ltd.
Was hemmt das Wachstum bei Wolframkarbidprodukten?
Guangdong Xianglu meldete eine reduzierte Hartmetallpulverproduktion unter Rohstoff- und Betriebskapitaldruck im Jahr 2025 und im Zeitraum Januar–März 2026. Pflichten zur Expositionskontrolle stellen in den Vereinigten Staaten eine zusätzliche Betriebslast dar.
Welche Region führt beim Wolframkarbid-Umsatz und -Wachstum?
Asien-Pazifik hält im Jahr 2026 einen Umsatzanteil von 51,69 % und soll mit einer CAGR von 5,15 % im Zeitraum 2027–2032 am schnellsten wachsen.